
Tamaño y Cuota del Mercado de Sistemas de Alimentación en Asiento para Aeronaves Comerciales
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
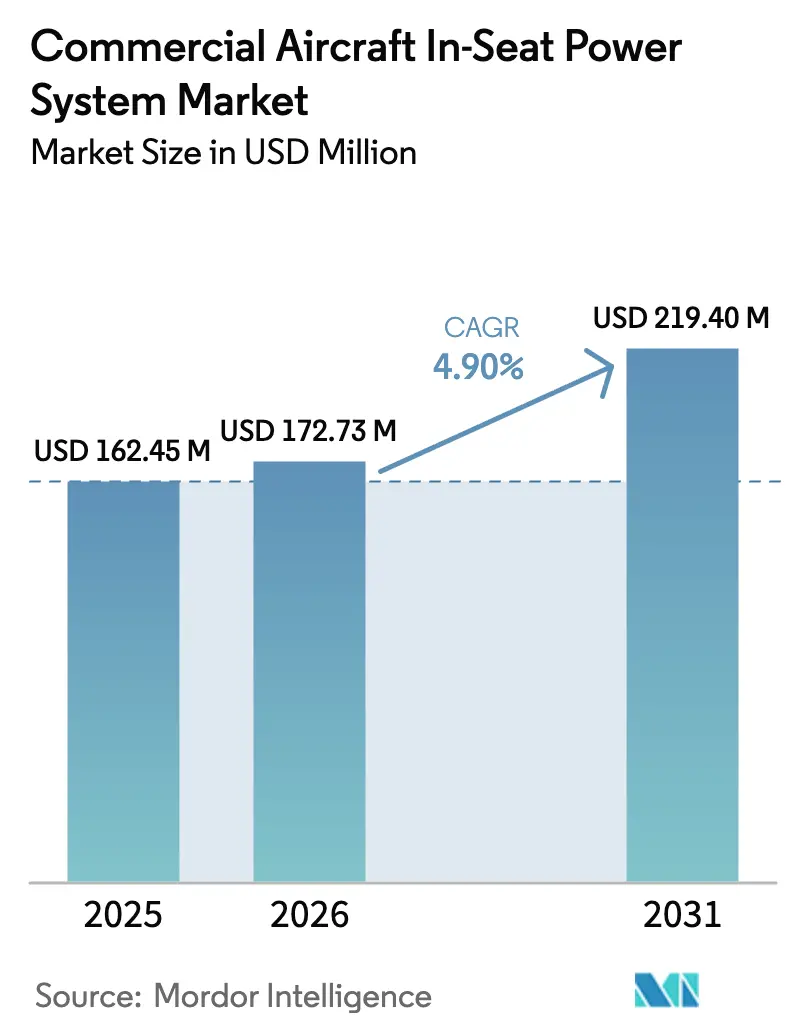
| Tamaño del Mercado (2026) | 172.73 Millones de dólares |
| Tamaño del Mercado (2031) | 219.40 Millones de dólares |
| Growth Rate (2026 - 2031) | 4.90 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
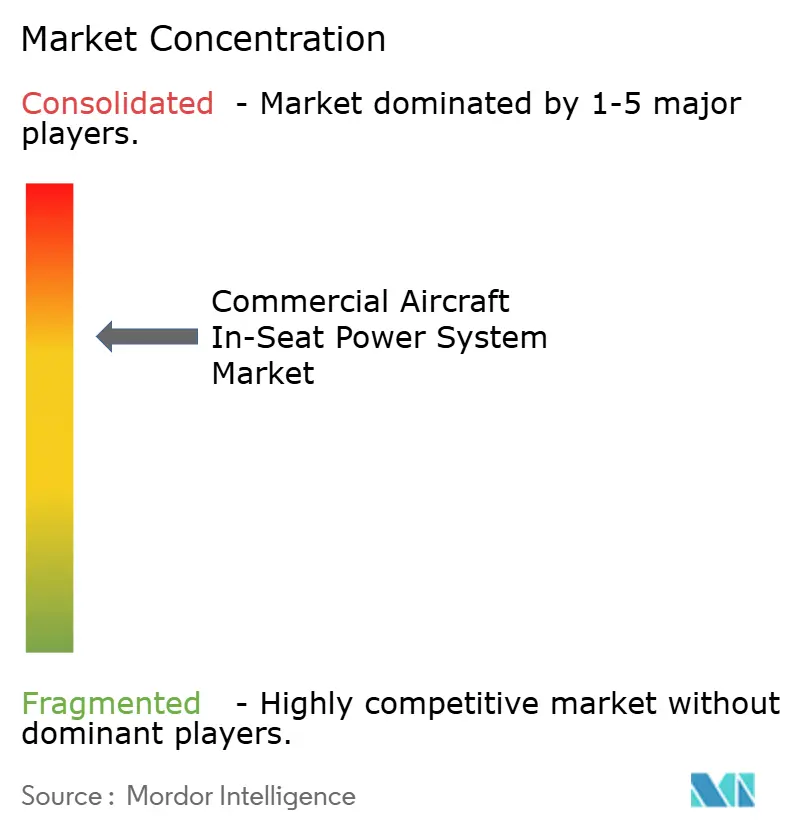
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Alimentación en Asiento para Aeronaves Comerciales por Mordor Intelligence
Se espera que el tamaño del mercado de sistemas de alimentación en asiento para aeronaves comerciales crezca de USD 164,78 millones en 2025 a USD 172,73 millones en 2026, y se prevé que alcance USD 219,40 millones en 2031 a una CAGR del 4,90% durante el período 2026-2031. El crecimiento se sustenta en tres cambios interrelacionados: los pasajeros llevan consigo múltiples dispositivos de alto consumo que requieren una entrega de 60-100 W mediante USB-C, las aerolíneas consideran la electricidad a nivel de asiento como infraestructura básica en lugar de un beneficio premium, y los reguladores impulsan estándares universales de USB-C para simplificar el cumplimiento normativo. Los programas de aeronaves de fuselaje estrecho dominan las entregas, aunque la demanda de retrofitting en flotas de fuselaje ancho envejecidas está aumentando a medida que las aerolíneas combinan nuevas tomas de corriente con actualizaciones de IFE y asientos. Los convertidores de energía para reducción de peso y el cableado de par único de Ethernet moderan las penalizaciones en el consumo de combustible, mientras que los fabricantes de equipos originales compiten por integrar arquitecturas de mayor voltaje que soporten futuros perfiles USB-PD de 240 W. La intensidad competitiva es moderada, liderada por Astronics, Panasonic Avionics, Collins Aerospace, Safran y Thales, cada uno apostando por convertidores más ligeros y eficientes y, en algunos casos, por la carga inalámbrica.
Conclusiones Clave del Informe
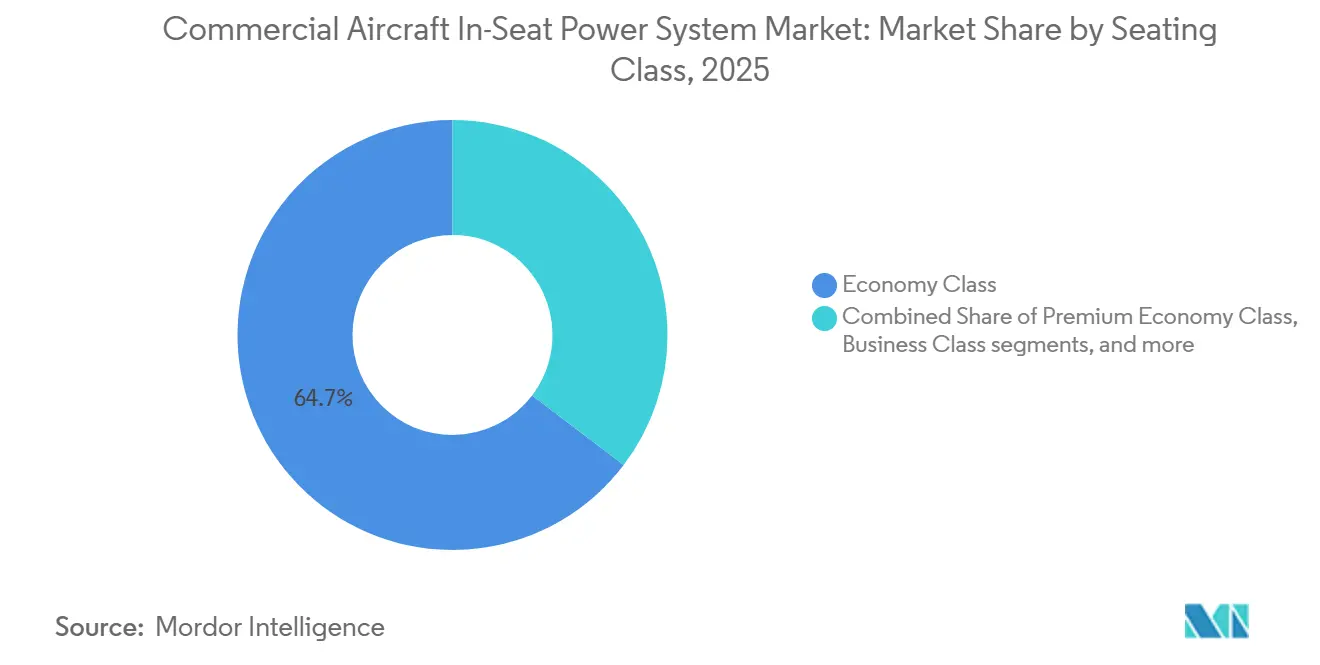
- Por clase de asiento, la clase económica representó el 64,66% de la participación del mercado de sistemas de alimentación eléctrica en asiento para aeronaves comerciales en 2025, mientras que se prevé que la clase económica premium crezca a una CAGR del 5,12% hasta 2031.
- Por tipo de aeronave, los fuselajes estrechos representaron el 56,45% del tamaño del mercado de sistemas de alimentación eléctrica en asiento para aeronaves comerciales en 2025, mientras que se prevé que los jets regionales crezcan a una CAGR del 5,24% hasta 2031.
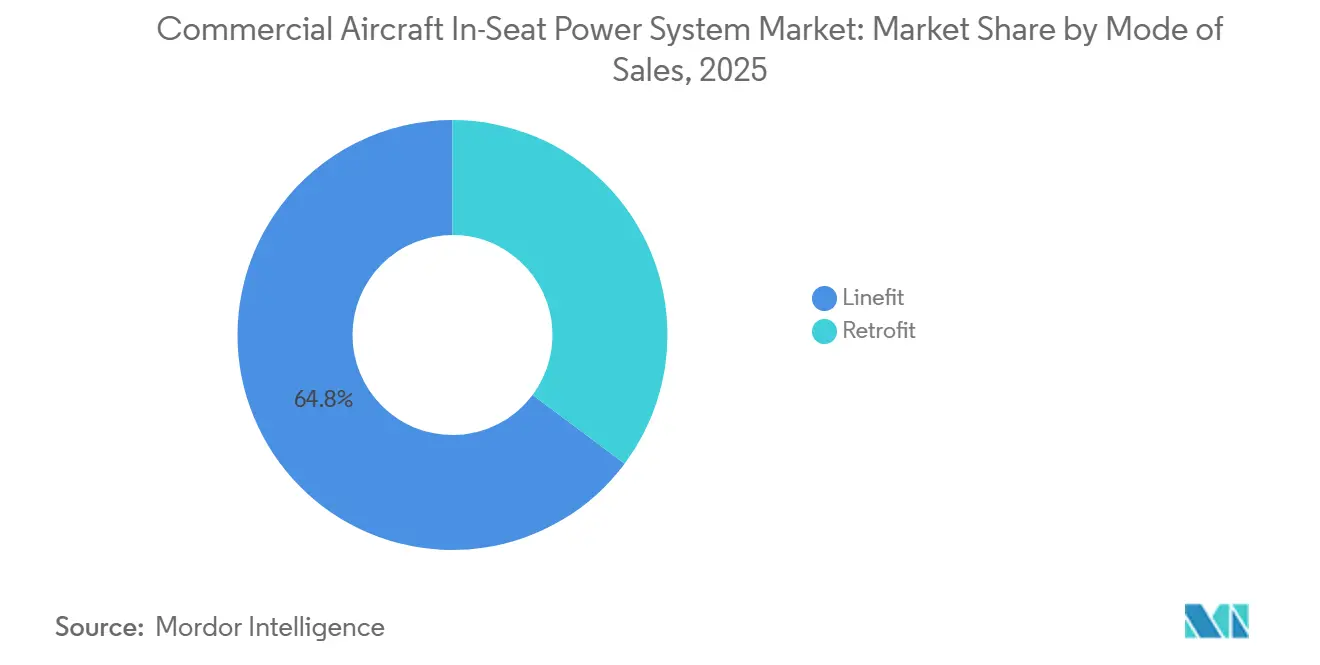
- Por tipo de instalación, la instalación de línea representó el 64,78% de la participación del mercado de sistemas de alimentación eléctrica en asiento para aeronaves comerciales en 2025; se proyecta que el segmento de instalación retroactiva crezca a una CAGR del 5,47% hasta 2031.
- Por geografía, América del Norte lideró los ingresos regionales con una participación del 33,85% en 2025, mientras que se proyecta que la región de Asia-Pacífico crezca a una CAGR del 5,32% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda de los pasajeros de carga de dispositivos electrónicos personales y conectividad a bordo | +1.2% | Global, más fuerte en América del Norte, Europa y Oriente Medio | Corto plazo (≤ 2 años) |
| Los programas de modernización de flotas y retrofitting están acelerando las instalaciones de tomas de corriente en asiento | +1.0% | América del Norte, Asia-Pacífico con expansión hacia Europa y Oriente Medio | Mediano plazo (2–4 años) |
| Las tecnologías de conversión de energía ligeras y de alta eficiencia están reduciendo el peso del sistema y la generación de calor | +0.8% | Global, adopción temprana en Europa y América del Norte | Mediano plazo (2–4 años) |
| Los nuevos requisitos de la FAA y la EASA están impulsando la adopción de tomas de corriente USB-C de suministro de energía | +0.7% | América del Norte, Europa, influencia regulatoria en Asia-Pacífico y Oriente Medio | Corto plazo (≤ 2 años) |
| La transición hacia arquitecturas de aeronaves de mayor voltaje está habilitando una mayor disponibilidad de energía a nivel de asiento | +0.6% | Instalación de línea en OEM global en A320neo, B737 MAX, A350, B787 | Largo plazo (≥ 4 años) |
| El crecimiento de las operaciones de largo recorrido y la densidad de cabinas premium está aumentando los requisitos de energía por asiento | +0.9% | Oriente Medio, Asia-Pacífico, centros de largo recorrido de América del Norte | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de los Pasajeros de Carga de Dispositivos Electrónicos Personales y Conectividad a Bordo
Los pasajeros abordan con un promedio de 2,3 dispositivos, frente a 1,8 en 2020, y esperan tomas de carga rápida USB-C que entreguen al menos 60 W. Emirates respondió equipando 111 aeronaves con puertos USB-C de 67 W en cada asiento, además de introducir carga inalámbrica en la Clase Ejecutiva.[1]Emirates, "Emirates presenta su nueva Clase Económica Premium," emirates.com La plataforma Astrova de Panasonic, elegida por Air Canada para 80 aeronaves, suministra 100 W USB-C, lo que subraya cómo la electricidad se ha convertido en un diferenciador competitivo. La Directiva de Cargador Común de la UE, que exige USB-C para portátiles a partir de 2026, acelera la adopción por parte de las aerolíneas para anticiparse a la insatisfacción de los pasajeros.[2]Comisión Europea, "Preguntas y respuestas sobre la Directiva de Cargador Común," europa.eu
Modernización de Flotas y Programas de Retrofitting que Aceleran las Instalaciones de Tomas de Corriente en Asiento
La renovación de 41 aeronaves A350-900 de Singapore Airlines combina tomas de corriente, IFE y asientos para amortizar el tiempo de inactividad de la cabina. La renovación de 11 aeronaves B777-300ER de Korean Air, valorada en USD 216 millones, añade 40 asientos de Clase Económica Premium y USB-C de 60 W por pasajero. Airbus espera que más de 390 aeronaves A350 alcancen los 8 años de servicio en 2028, lo que crea una cartera sostenida de posventa para conversiones de energía. Astronics ya registra una cartera de pedidos de 300 aeronaves para retrofits EmPower, lo que evidencia una demanda sólida.
Tecnologías de Conversión de Energía Ligeras y de Alta Eficiencia que Reducen el Peso del Sistema y la Generación de Calor
El EmPower UltraLite G2 de Astronics reduce el peso del convertidor hasta en un 40% y registra una eficiencia del 93%, mientras que el arnés mini-Ethernet de TE Connectivity recorta 50 kg de una aeronave de fuselaje ancho y ahorra USD 3.185 en consumo anual de combustible. El Pulse de 350 W de Thales equilibra dinámicamente el consumo a nivel de fila, reduciendo el cableado de cobre redundante. Las arquitecturas de corriente continua de mayor voltaje de 270 V en el A350 y el B787 permiten conductores más delgados, lo que reduce aún más las penalizaciones de combustible.
Nuevos Requisitos de la FAA y la EASA que Impulsan la Adopción de Tomas de Corriente USB-C de Suministro de Energía
La circular 20-158A de la FAA y el CM-ES-001 de la EASA imponen umbrales estrictos de interferencia electromagnética y protección contra fallos, lo que en la práctica orienta a las aerolíneas hacia convertidores de nueva generación que integran USB-C. La Circular Consultiva 25-27 endurece las normas de separación de cableado, lo que lleva a los proveedores a suministrar arneses apantallados y más ligeros que admiten USB-PD de 100 W sin necesidad de recertificaciones complicadas. Estos marcos normativos, junto con la Directiva de Cargador Común de la UE, consolidan el USB-C como el estándar de facto para las tomas de corriente de cabina.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Los elevados costes de retrofitting y el tiempo de inactividad asociado de las aeronaves están limitando la adopción | -0.9% | Global, más agudo para operadores de bajo coste y regionales | Corto plazo (≤ 2 años) |
| Las restricciones de peso y espacio están afectando a la eficiencia del combustible y a la integración en cabina | -0.6% | Global, más pronunciado en flotas de aeronaves de fuselaje estrecho y jets regionales | Mediano plazo (2–4 años) |
| Los estrictos requisitos de certificación de seguridad e interferencia electromagnética están prolongando los plazos de aprobación | -0.5% | América del Norte, Europa con influencia en Asia-Pacífico y Oriente Medio | Mediano plazo (2–4 años) |
| La rápida evolución de los estándares de suministro de energía USB y de carga inalámbrica está retrasando las decisiones de inversión de las aerolíneas | -0.4% | Global, concentración en cabinas premium en América del Norte, Europa y Oriente Medio | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Elevados Costes de Retrofitting y Tiempo de Inactividad Asociado de las Aeronaves que Limitan la Adopción
Singapore Airlines gasta USD 20 millones por aeronave A350 para renovar las cabinas, mientras que los paquetes de B777 de Korean Air se aproximan a USD 19,6 millones por aeronave, cifras que disuaden a los operadores más pequeños de emprender proyectos similares.[3]Singapore Airlines, "Mejoras de cabina por S$1.100 millones," singaporeair.com Cada aeronave puede permanecer en tierra durante semanas, erosionando los ingresos. A pesar del crecimiento proyectado en el gasto en MRO, las mejoras de cabina suelen quedar en un segundo plano durante las recesiones económicas debido a su carácter discrecional.[4]Oliver Wyman, "Previsión Global de Flota y MRO 2024-34," oliverwyman.com Esto pone de relieve los desafíos financieros y operativos asociados a dichos proyectos en la industria de la aviación.
Restricciones de Peso y Espacio que Afectan a la Eficiencia del Combustible y a la Integración en Cabina
Las configuraciones de aeronaves de fuselaje estrecho suelen presentar un paso entre asientos de 30-32 pulgadas, lo que deja poco espacio para las carcasas de las tomas de corriente y los conductos de refrigeración. Los jets regionales agravan este problema con un paso de 31 pulgadas y fuselajes más estrechos. A pesar de los módulos un 40% más ligeros de Astronics y el enrutamiento dinámico de 350 W de Thales, las aerolíneas evalúan cada kilogramo frente a los costes de combustible a lo largo de la vida útil.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Clase de Asiento:
La Clase Económica Premium Impulsa el Crecimiento más RápidoSe prevé que la clase económica premium registre una CAGR del 5,12%, la más rápida entre las cabinas, a medida que las aerolíneas monetizan a los pasajeros de nivel medio dispuestos a pagar por un paso de 38-40 pulgadas y energía de nivel portátil. Los retrofits de B777 de Korean Air incluyen puertos USB-C de 60 W en la nueva cabina, en consonancia con el plan de Cathay Pacific de renovar sus aeronaves B777-300ER. El segmento de clase económica mantiene una cuota del 64,66% del mercado de sistemas de alimentación en asiento para aeronaves comerciales porque domina el número de asientos; sin embargo, incluso Emirates instala ahora USB-C de 67 W en cada asiento de clase económica. La clase ejecutiva y la primera clase siguen siendo las de mayor consumo energético, exigiendo a menudo 100 W por pasajero más iluminación de comodidades, como lo evidencian las próximas suites de Primera Clase en el A350 de Singapore Airlines.
Las aerolíneas consideran la clase económica premium como una palanca de margen que justifica unas especificaciones de energía más cercanas a las de la clase ejecutiva. El Astrova de Panasonic ayuda a Air Canada a proporcionar 100 W a los clientes Premium, lo que permite una productividad con pantalla grande en vuelos transatlánticos. El pad de carga inalámbrica certificado Qi de Astronics, por su parte, ofrece una ventaja sin cables que las aerolíneas incorporan selectivamente en las filas premium.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Aeronave:
Los Jets Regionales Registran la CAGR más AltaLos jets regionales están encaminados a una CAGR del 5,24% a medida que los operadores realizan retrofits en los Embraer E-Jets y las familias CRJ. La inclusión de los A220-300 de Air Canada en su pedido de 80 aeronaves para Astrova demuestra que la energía ya no es un lujo exclusivo de los vuelos de largo recorrido. Delta ya ha equipado su flota de A220 con tomas de corriente alterna y USB duales. Las aeronaves de fuselaje estrecho representan el 56,45% del tamaño del mercado de sistemas de alimentación en asiento para aeronaves comerciales, principalmente debido a las prolíficas líneas A320neo y B737 MAX, ambas entregadas ahora con opciones de instalación de línea USB-C.
Las aeronaves de fuselaje ancho demandan los vatios más altos por asiento para trayectos de 10 horas. El programa de 111 aeronaves de Emirates ejemplifica el USB-C de 67 W en las cabinas del A380 y el B777. Airbus prevé que más de 390 aeronaves A350 alcancen los 8 años de antigüedad en 2028, lo que abre retrofits de fuselaje ancho que incorporan actualizaciones de IFE y tomas de corriente.
Por Tipo de Instalación:
La Instalación Retroactiva Gana Terreno en Flotas EnvejecidasLas conversiones de retrofitting están encaminadas a una CAGR del 5,47%, superando el crecimiento de la instalación de línea en OEM, a medida que las aerolíneas amplían la vida útil de sus flotas ante los cuellos de botella en las entregas de nuevas aeronaves. El programa de USD 815 millones y 41 aeronaves de Singapore Airlines y los retrofits del A330 de Qantas son ejemplos típicos de aerolíneas que combinan trabajos de energía con renovaciones de asientos durante revisiones pesadas. La cartera de pedidos de 300 aeronaves de Astronics subraya este cambio de orientación, y Oliver Wyman prevé que las modificaciones de cabina representen una mayor proporción del conjunto de MRO para 2034.
La instalación de línea sigue representando el 64,78% de los ingresos de 2025, impulsada por las entregas constantes de A320neo, B737 MAX y A350. El acuerdo de lanzamiento de Riyadh Air con Panasonic vincula el sistema Modular Interactive a las primeras entregas de la aerolínea, mientras que la unidad Qi de Astronics figura en los catálogos de opciones de Airbus y Boeing. Sin embargo, la cuota de las instalaciones de línea se está erosionando lentamente a medida que las aerolíneas optan por renovar en lugar de reemplazar aeronaves limitadas por los retrasos en la cadena de suministro.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Sistemas de Alimentación en Asiento para Aeronaves Comerciales en América del Norte
América del Norte representó el 33,85% del mercado de sistemas de alimentación en asiento para aeronaves comerciales en 2025, ya que las directivas de la FAA y el alto ingreso disponible de los viajeros han convertido la alimentación eléctrica en una comodidad básica. El despliegue de FlytEDGE por parte de Delta, combinado con las cabinas de doble toma del A220, establece un estándar regional, y la sede de Astronics en Nueva York la posiciona para abastecer rápidamente los programas de modernización. La circular 20-158A de la FAA también se ha convertido en el documento de referencia mundial, impulsando el impulso de certificación nacional que se traduce en una rápida adopción del mercado.
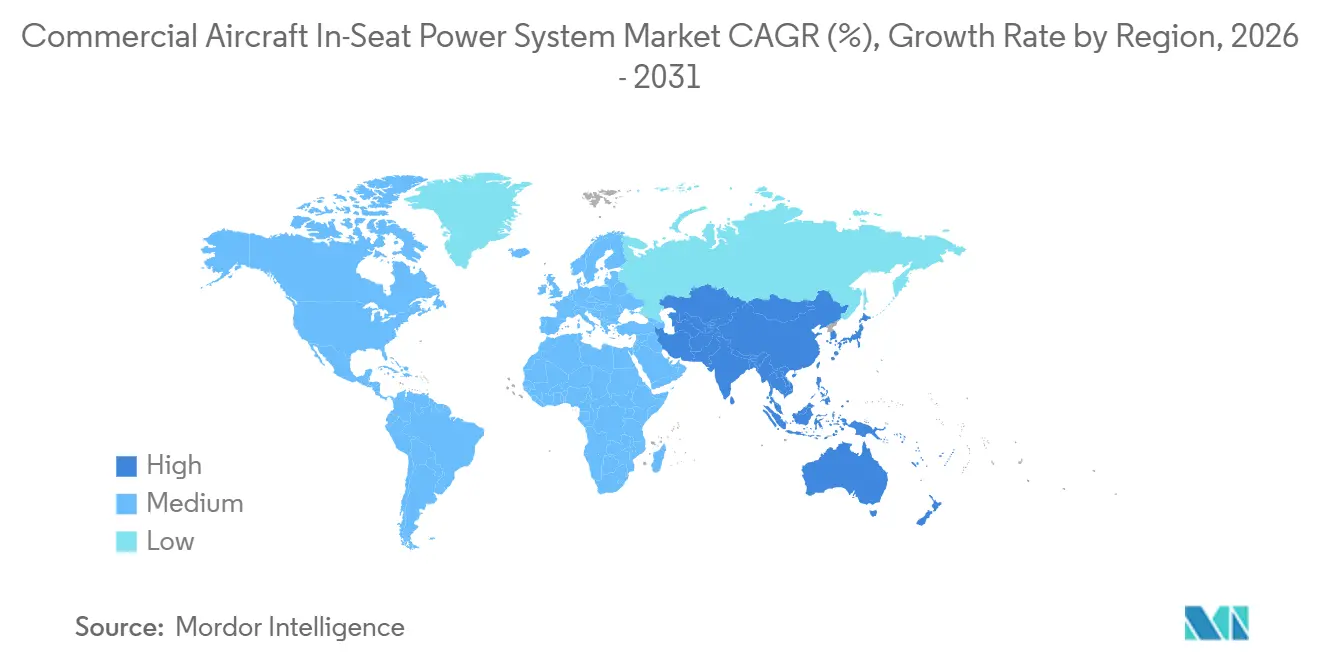
Mercado de Sistemas de Alimentación en Asiento para Aeronaves Comerciales en Asia-Pacífico
Asia-Pacífico registra el CAGR más rápido del 5,32% a medida que Emirates, Singapore Airlines, Korean Air, Cathay Pacific, Qantas y Air India alinean programas de modernización y de fabricante de equipos originales. Solo Emirates renovará 111 aeronaves de fuselaje ancho, mientras que Singapore Airlines invierte 815 millones de USD para garantizar el futuro de su flota de A350. Los estímulos regulatorios provienen de las directrices de la CAAC de China sobre la carga de dispositivos y la prohibición de bancos de energía portátiles en Hong Kong, ambos factores que incentivan a las aerolíneas a ofrecer tomas de corriente certificadas en el asiento.
Mercado de Sistemas de Alimentación en Asiento para Aeronaves Comerciales en Europa, Oriente Medio y América del Sur
Europa sigue siendo fundamental a medida que la EASA armoniza con las normas de cableado e interferencias electromagnéticas de la FAA, y la directiva de cargador común impone de facto la adopción del USB-C. British Airways ya ha equipado sus A320neo con tomas de doble estándar, y Lufthansa está explorando el USB-C de 100 W para sus cabinas del A350. Las aerolíneas de Oriente Medio destacan a través del programa de referencia de Emirates, mientras que América del Sur se rezaga debido a los vientos económicos adversos, aunque muestra señales de mejora a medida que LATAM evalúa las modernizaciones Power-C para sus B767-300ER.

Panorama regulatorio
Los sistemas de suministro de energía en el asiento de aeronaves comerciales están regidos por normas de certificación de tipo e instalación que se centran en la seguridad eléctrica, el control de EMI y la integridad del cableado. En los Estados Unidos, la política y las directrices de la FAA para los sistemas de suministro de energía en el asiento (incluida la declaración de política del Federal Register de larga data sobre la certificación de estos sistemas y los procesos de la FAA para artículos de Norma Técnica Estándar (TSO), respaldados por la FAA Order 8100.18) delimitan las rutas de aprobación, mientras que las expectativas de instalación y evaluación de seguridad siguen las prácticas de aeronavegabilidad a nivel de aeronave para sistemas eléctricos y EWIS.
A nivel mundial, los proveedores suelen calificar el equipo según los procedimientos de prueba ambiental y de EMI de RTCA/DO-160 y demuestran el cumplimiento de los requisitos eléctricos y de EWIS para aeronaves grandes bajo la EASA CS-25 (incluidas disposiciones de evaluación de seguridad como la CS-25.1309 y requisitos centrados en EWIS). Este conjunto de exigencias de cumplimiento se refleja en decisiones de diseño tales como protección integrada contra fallos, esquemas robustos de desconexión y protección de circuitos, y enfoques de cableado blindado que pueden reducir la fricción de recertificación cuando las aerolíneas actualizan de las tomas heredadas USB-A y de menor potencia a arquitecturas de suministro de energía USB-C.
Análisis de la cadena de valor
La cadena de valor comienza con las entradas de normas y certificación (calificación RTCA/DO-160 y cumplimiento de aeronavegabilidad de la FAA/EASA), y luego pasa a los proveedores de componentes, como conectores, cableado, electrónica de conversión de energía y materiales térmicos. Los proveedores de nivel intermedio utilizan estas entradas para diseñar tomas de energía en el asiento, convertidores y módulos de gestión de carga certificados.
La integración se produce ya sea como contenido de línea (linefit) a través de las vías del OEM de la aeronave y el catálogo de cabina, o como kits de retroadaptación a través de fabricantes de asientos, integradores de IFE y eventos de mantenimiento mayor de aerolíneas/MRO que agrupan asientos, IFE y energía para limitar el tiempo de inactividad. Aguas abajo, las aerolíneas y los arrendadores definen las especificaciones en torno a la potencia en vatios de USB-C, el peso y la facilidad de mantenimiento, mientras que los integradores de cabina gestionan la documentación de certificación, las instrucciones de instalación y el soporte de repuestos. La diferenciación competitiva depende cada vez más de arneses de cableado más ligeros y convertidores de mayor eficiencia para mitigar las penalizaciones por consumo de combustible, junto con una gestión de energía integrada que pueda asignar la capacidad eléctrica disponible entre filas y zonas de cabina en lugar de depender de hardware aislado por asiento.
Panorama Competitivo
Astronics Corporation, Panasonic Avionics Corporation, KID-Systeme GmbH, Mid-Continent Instrument Co., Inc. y Burrana Pty Ltd. dominan la cadena de suministro, acaparando la mayoría de los grandes contratos de OEM y retrofitting. Astronics ha enviado 650 kits EmPower, destacando sus convertidores G2 un 40% más ligeros y una eficiencia del 93%. El Astrova de Panasonic aseguró el contrato de 80 aeronaves de Air Canada, integrando USB-C de 100 W e IFE OLED 4K. El Pulse de Thales, ganador del Premio Crystal Cabin 2022, enruta dinámicamente 350 W entre filas y sustenta la renovación FlytEDGE de Delta.
El artículo de 2024 de Collins Aerospace sobre la alimentación inductiva de asientos señala una apuesta a largo plazo por la tecnología inalámbrica, mientras que Safran suministra los pads de carga inalámbrica de Clase Ejecutiva en el retrofit de 111 aeronaves de Emirates. Las empresas más pequeñas apuntan a nichos específicos: Mid-Continent Instrument ofrece USB-C de 60 W para la cabina de vuelo, y True Blue Power se centra en la carga de dispositivos EFB para pilotos.
Las oportunidades de espacio en blanco se concentran en los jets regionales y las aerolíneas de menor presupuesto que aún no han adoptado el USB-C. Los proveedores que ofrecen kits de instalación sencilla con una intrusión mínima en el cableado probablemente se beneficiarán a medida que maduren las flotas de Embraer y Bombardier. La presión competitiva se centra, por tanto, en convertidores más ligeros y de mayor eficiencia, y en arneses de cableado modulares que puedan instalarse fácilmente durante revisiones pesadas programadas sin prolongados tiempos de inactividad.
Líderes de la Industria de Sistemas de Alimentación en Asiento para Aeronaves Comerciales
Astronics Corporation
KID-Systeme GmbH
Panasonic Avionics Corporation
Mid-Continent Instrument Co., Inc.
Burrana Pty Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sistemas de Alimentación en Asiento para Aeronaves Comerciales
- Astronics Corporation
- Burrana Pty Ltd.
- KID-Systeme GmbH
- Imagik Corp.
- IFPL Group Limited
- Inflight Canada Inc.
- Mid-Continent Instrument Co., Inc.
- AstrodyneTDI (TRANSISTOR DEVICES INCORPORATED)
- Thales Group
- Panasonic Avionics Corporation (Panasonic Holdings Corporation)
- RTX Corporation
- Diehl Aviation

Oportunidades de mercado y perspectivas futuras
Una de las áreas de oportunidad más viables es el cambio de potencias fijas por asiento a una gestión de energía inteligente en toda la cabina que aumente la disponibilidad utilizable sin sobredimensionar la capacidad eléctrica de la aeronave. En abril de 2026, IFPL Group presentó Transform (arquitectura de energía inalámbrica en el asiento con gestión de carga en tiempo real), y Burrana anunció su plataforma RISE Power con gestión dinámica de energía en toda la cabina, ambas orientadas a los puntos débiles de las aerolíneas relacionados con el uso desigual y las restricciones de "orden de llegada" en configuraciones antiguas.
Un segundo espacio en blanco se centra en el suministro de mayor potencia USB-C integrado con la electrónica del extremo del asiento e interfaces estandarizadas que puedan favorecer una adopción más rápida en línea y retroadaptaciones más repetibles. Thales presentó FlytEDGE Aura en abril de 2026, con carga rápida de hasta 120 W a través de dos puertos USB-C duales, lo que refuerza la tendencia hacia una carga de nivel de portátil en más zonas de la cabina. Esto se alinea con la ARINC 628 (interfaces de asiento, incluidas actualizaciones que admiten implementaciones modernas de USB) y el cronograma del Cargador Común de la UE (expectativas de USB-C para 2026 en dispositivos de consumo), mientras que las innovaciones en convertidores y arneses ligeros siguen siendo centrales para la economía de la retroadaptación, donde el tiempo de inactividad y la masa añadida son los factores limitantes.
Recent Industry Developments in Mercado de Sistemas de Alimentación en Asiento para Aeronaves Comerciales
- Abril de 2026: Astronics lanzó la toma de energía en el asiento EmPower 1327-27 Dual USB-Type-C, que proporciona hasta 60 W de potencia combinada para dispositivos de los pasajeros. El lanzamiento respalda las rutas de actualización de las aerolíneas desde las tomas heredadas USB-A y de menor potencia, al mismo tiempo que se adapta a los casos de uso comunes de integración de asientos y retroadaptación. También intensifica la presión competitiva en torno al peso, el rendimiento térmico y las implementaciones USB-C listas para certificación.
- Abril de 2026: Astronics presentó un módulo de carga inalámbrica EmPower Qi2 diseñado para ofrecer hasta 25 W de salida en cabinas de aeronaves. La carga inalámbrica añade un factor diferenciador para cabinas premium y reduce la dependencia de cables, manteniendo la carga integrada a nivel de asiento. El módulo amplía la combinación de productos hacia cabinas híbridas que combinan el suministro de energía USB-C con la carga por inducción.
- Enero de 2024: KID-Systeme anunció que su GeniusPOWER Core fue incluido en el catálogo BFE de Airbus como posible producto futuro para aeronaves de la familia A320, incluida la capacidad USB-C de 60 W. La inclusión en un catálogo de OEM mejora la visibilidad en línea (linefit) y acorta el camino desde la evaluación hasta la especificación en toda la flota. También indica que el USB-C de mayor potencia se está tratando como contenido de cabina estandarizable en programas de fuselaje angosto de gran volumen.


Mercado de Sistemas de Alimentación en Asiento para Aeronaves Comerciales Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los ingresos generados por los sistemas de energía en el asiento instalados en aeronaves comerciales, donde la energía se suministra en el asiento del pasajero a través de tomas o puertos. El valor se rastrea tanto en la actividad de línea (linefit) como de retroadaptación.
Exclusiones de alcance: las instalaciones en aeronaves militares y las soluciones de energía para pasajeros que no sean de asiento (como la energía solo de galera o el equipo de energía de cabina de mando) no se incluyen en esta dimensión de mercado.
Descripción general de la segmentación
- Por Clase de Asiento
- Clase Económica
- Clase Económica Premium
- Clase Ejecutiva
- Primera Clase
- Por Tipo de Aeronave
- Aeronaves de Fuselaje Estrecho
- Aeronaves de Fuselaje Ancho
- Jets Regionales
- Por Modalidad de Instalación
- Instalación de Línea
- Retrofitting
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Francia
- Alemania
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Resto de América del Sur
- Oriente Medio y África
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Resto de Oriente Medio
- África
- Sudáfrica
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza con la construcción del contexto de la demanda y la base de entregas de aeronaves que impulsa las nuevas instalaciones. Utilizamos conjuntos de datos públicos de aviación y referencias de políticas, como las estadísticas de tráfico de la ICAO, publicaciones de la FAA, directrices de la EASA y resúmenes de mercado y operativos de IATA, para comprender el crecimiento de la flota, la utilización y los ciclos de actualización de cabina.
Para convertir ese contexto en insumos utilizables para el modelo, también revisamos informes anuales de OEM y aerolíneas, presentaciones a inversores y prensa aeroespacial de renombre en busca de señales sobre programas de retroadaptación y el momento de renovación de cabina. Las bases de datos de patentes se utilizan para rastrear la dirección de los formatos de carga y las características de seguridad, y se consulta selectivamente una base de datos de envíos de importación-exportación a nivel de envío para verificar la coherencia de los patrones de flujo de componentes cuando el etiquetado es claro. Estas fuentes documentales son ilustrativas y no exhaustivas, y se utilizaron muchas otras referencias públicas durante la recopilación de datos, las verificaciones cruzadas y las aclaraciones.
Entrevistas y encuestas primarias
Las conversaciones primarias se utilizan para confirmar qué porcentaje de las aeronaves entregadas suele incluir energía en el asiento como estándar, y con qué frecuencia se actualizan las aeronaves más antiguas durante las retroadaptaciones de cabina. Los datos de las entrevistas también aclaran la evolución de los precios, el contenido típico del shipset y las diferencias regionales, con base en conversaciones con partes interesadas de aerolíneas y MRO, especialistas en integración de cabina y expertos en la materia del lado de la oferta en APAC, EMEA y las Américas.
Distribución de encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directivos (CXO): 15% | APAC: 46% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 27% | EMEA: 31% |
| Actores más pequeños: 19% | Gerentes: 58% | Américas: 23% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construye utilizando un enfoque de arriba hacia abajo, en el que las entregas de aeronaves, el tamaño de la flota activa y los ciclos de modificación de cabina se convierten en un conjunto de instalación realista por región y categoría de aeronave. Ese conjunto se traduce luego en valor utilizando bandas de precios observadas. Los resultados se corroboran con aproximaciones selectivas de abajo hacia arriba, incluidas verificaciones muestreadas del valor del shipset y comentarios del canal sobre la combinación típica de tomas, lo que ayuda a ajustar los totales cuando la primera pasada parece demasiado optimista.
Los principales insumos utilizados en el modelo incluyen las entregas de aeronaves comerciales y la dirección de la cartera de pedidos, la penetración de retroadaptación según la antigüedad de la aeronave y la frecuencia de renovación de cabina, el promedio de asientos por aeronave según la categoría, el porcentaje de asientos equipados con tomas USB frente a tomas de CA, y la evolución típica del ASP del sistema según el tipo de carga y las necesidades de certificación. Cuando falta una verificación de abajo hacia arriba para una región o clase de aeronave más pequeña, la brecha se resuelve aplicando supuestos validados de penetración y precios del perfil de flota comparable más cercano, seguido de una segunda revisión.
Para la previsión, se utiliza un análisis de escenarios para que el modelo pueda reflejar diferentes ciclos de gasto de las aerolíneas. Los supuestos se anclan mediante el consenso de las entrevistas sobre la utilización de la flota, las restricciones de suministro y el momento de la retroadaptación. La previsión se mantiene trazable, de modo que cada año pueda explicarse a través de cambios en las entregas, el número de retroadaptaciones, la carga de asientos y los precios, en lugar de una única tasa de crecimiento.
Validación de datos y ciclo de actualización
La validación se realiza comparando los resultados con señales independientes de aviación, como las tendencias de entrega, la dirección de la utilización de la flota y los comentarios sobre la inversión en cabina de las aerolíneas, lo que ayuda a detectar resultados que se desvían de la actividad real del mercado. Cuando una región muestra un cambio pronunciado, se revisan de nuevo los factores impulsores y se activan llamadas de seguimiento para confirmar si el cambio se debió a la penetración, los precios o el momento de la retroadaptación.
Antes de la aprobación final, el modelo pasa por revisiones de analistas en varias etapas, en las que se cuestionan los supuestos y se recalculan con insumos alternativos para probar su estabilidad. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos relevantes. Se realiza una última revisión justo antes de la entrega para que los clientes reciban la visión más actualizada.
Comparación del tamaño del mercado de aeronaves comerciales de sistemas de energía en el asiento de Mordor Intelligence frente a otras estimaciones publicadas
Los valores de mercado publicados para los sistemas de energía en el asiento a menudo difieren porque cada publicador cuenta el conjunto de demanda de su propia manera y luego aplica una lógica de precios y un momento de actualización diferentes. La dispersión suele provenir de qué se considera un shipset dentro del alcance, cómo se trata la actividad de retroadaptación y qué año se utiliza como ancla cuando la moneda y la inflación están cambiando.
La principal brecha proviene de si las estimaciones incorporan contenido eléctrico de cabina adyacente más allá de la unidad de energía a nivel de asiento, y de con qué grado de agresividad se asume la penetración de la retroadaptación en flotas más antiguas, especialmente en cabinas de fuselaje angosto. Al separar los volúmenes de línea (linefit) y de retroadaptación, y luego validar las tasas de provisión de asientos frente a los programas de cabina de las aerolíneas, Mordor Intelligence trata el mercado como shipsets de energía en el asiento vinculados a eventos de instalación reales, en lugar de un indicador más amplio de la electricidad de cabina.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 164,78 millones de USD (2025) | |
| Editor de listados globales A | 152,55 millones de USD (2025) | Utiliza un enfoque de producto más limitado centrado en puertos USB y CA, y aplica una adopción de retroadaptación más conservadora durante el período, lo que comprime el valor de 2025. |
| Editor sectorial B | 192,10 millones de USD (2024) | Parte de un ancla de 2024 más grande y parece incluir un conjunto tecnológico más amplio (incluida la carga inalámbrica) con supuestos de actualización de cabina más amplios, lo que eleva la cifra del año en curso. |
Entre las tres cifras, la diferencia se explica principalmente por lo que se incluye dentro del shipset, cómo se modela el momento de la retroadaptación y qué año base ancla el nivel de precios. Nuestro enfoque se mantiene equilibrado al vincular la demanda a las entregas de aeronaves y a eventos de retroadaptación verificados, aplicando luego supuestos transparentes de carga de asientos y precios que pueden volver a verificarse año tras año.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de sistemas de alimentación en asiento para aeronaves comerciales en 2031?
Se prevé que el tamaño del mercado de sistemas de alimentación en asiento para aeronaves comerciales alcance USD 219,40 millones en 2031.
¿Qué clase de cabina se espera que crezca más rápidamente en instalaciones de tomas de corriente?
La clase económica premium está preparada para la expansión más rápida con una CAGR del 5,12% hasta 2031.
¿Por qué las aerolíneas prefieren el USB-C frente a las tomas USB-A convencionales?
El USB-C admite una mayor entrega de energía de hasta 100 W y cumple con los mandatos emergentes de la FAA, la EASA y la UE.
¿Qué región registrará la mayor tasa de crecimiento para los sistemas de energía a nivel de asiento?
Asia-Pacífico liderará con una CAGR proyectada del 5,32% entre 2026 y 2031.
¿Cómo están afectando los costes de retrofitting a la adopción entre las aerolíneas más pequeñas?
Las actualizaciones de cabina en aeronaves de fuselaje ancho pueden superar los USD 20 millones por aeronave, lo que lleva a las aerolíneas con presupuesto limitado a aplazar o limitar las instalaciones.
¿Qué avance tecnológico podría transformar la alimentación cableada de asientos en el futuro?
La carga inductiva inalámbrica, en fase de investigación y desarrollo en Collins Aerospace, podría eventualmente eliminar la necesidad de cableado en los asientos.
Última actualización de la página el:



