
Tamaño y Participación del Mercado de Sistemas Eléctricos para Aeronaves
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
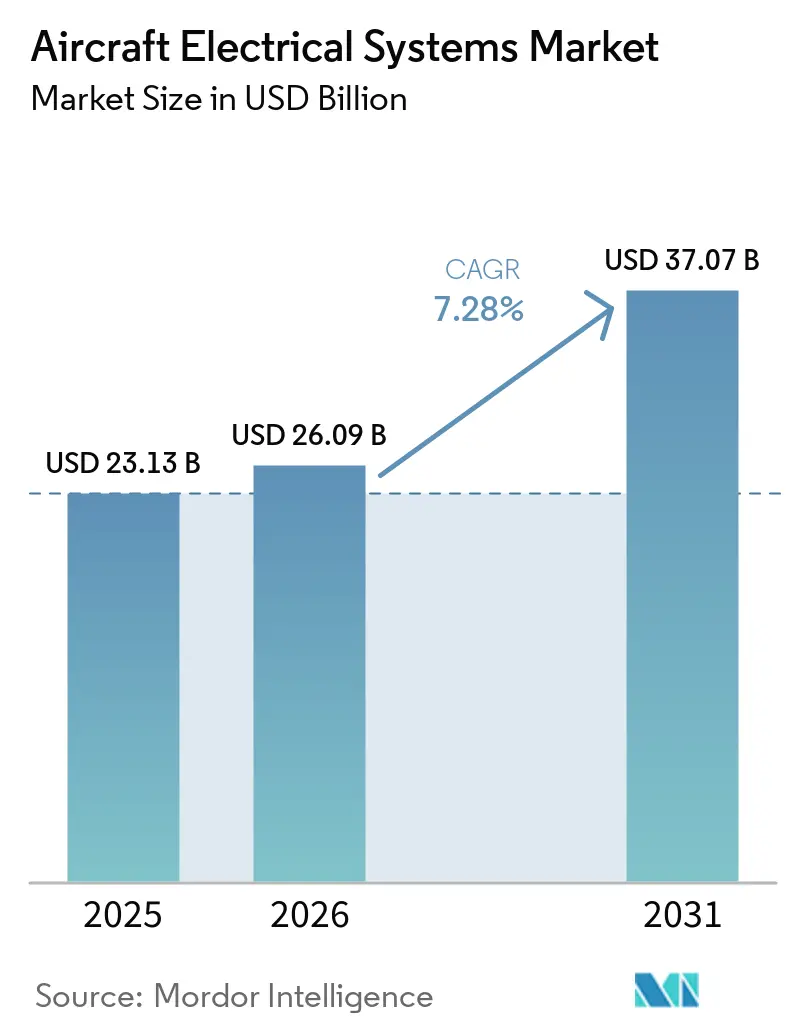
| Tamaño del Mercado (2026) | 26.09 Mil millones de dólares |
| Tamaño del Mercado (2031) | 37.07 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 7.28 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
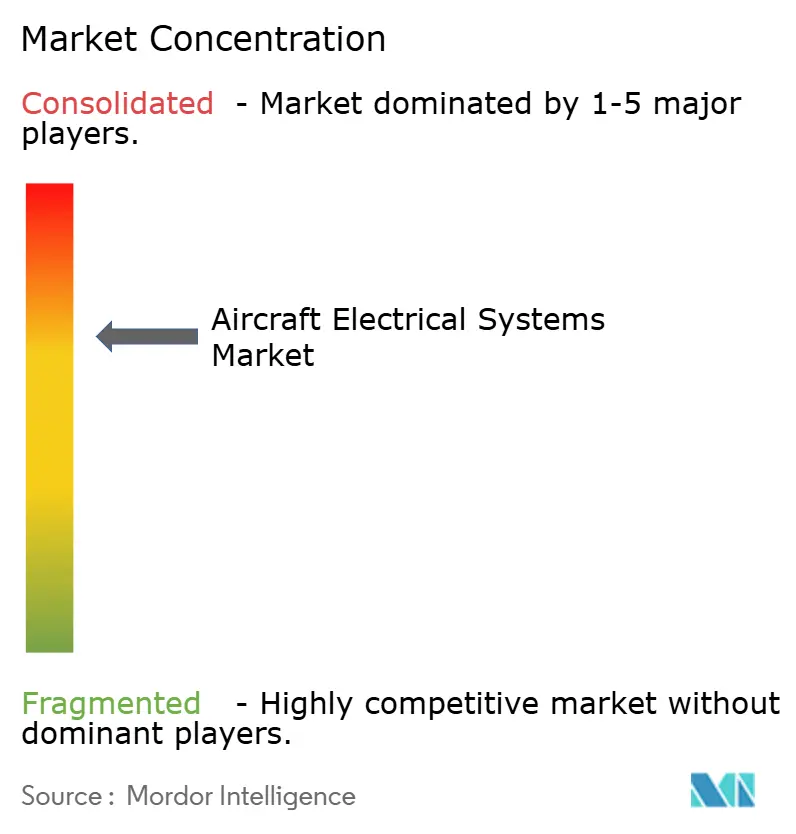
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Sistemas Eléctricos para Aeronaves por Mordor Intelligence
Se espera que el tamaño del mercado de sistemas eléctricos para aeronaves crezca de 23.130 millones de USD en 2025 a 26.090 millones de USD en 2026, y se prevé que alcance los 37.070 millones de USD en 2031 a una CAGR del 7,28% durante el período 2026-2031. Este crecimiento se debe a las preferencias de las aerolíneas y los fabricantes de equipos originales por los diseños de Aeronaves Más Eléctricas (MEA, por sus siglas en inglés), que reemplazan los subsistemas neumáticos e hidráulicos por equivalentes accionados eléctricamente, reduciendo así el consumo de combustible y las necesidades de mantenimiento. Los sólidos pedidos pendientes de Airbus SE, The Boeing Company y COMAC, acompañados del aumento de las modernizaciones de fuselajes anchos para mayores presupuestos de energía en cabina, garantizan una demanda constante en hardware de generación, distribución, conversión y almacenamiento de energía. La continua adopción de la distribución de corriente continua de más de 270 voltios reduce el peso del cobre hasta en un 40%, al tiempo que impulsa a los proveedores a migrar hacia semiconductores de carburo de silicio (SiC), clasificados para temperaturas de unión superiores a 200 °C. Los demostradores de propulsión híbrido-eléctrica validan los arrancadores-generadores de alta potencia, y el rápido prototipado de eVTOL acelera la actividad de certificación para baterías, convertidores y software de distribución de energía de próxima generación. En conjunto, estas tendencias garantizan que el mercado de sistemas eléctricos para aeronaves mantenga una combinación equilibrada de oportunidades de equipamiento original en fábrica y modernización en el mercado de posventa hasta principios de la década de 2030.
Conclusiones Clave del Informe
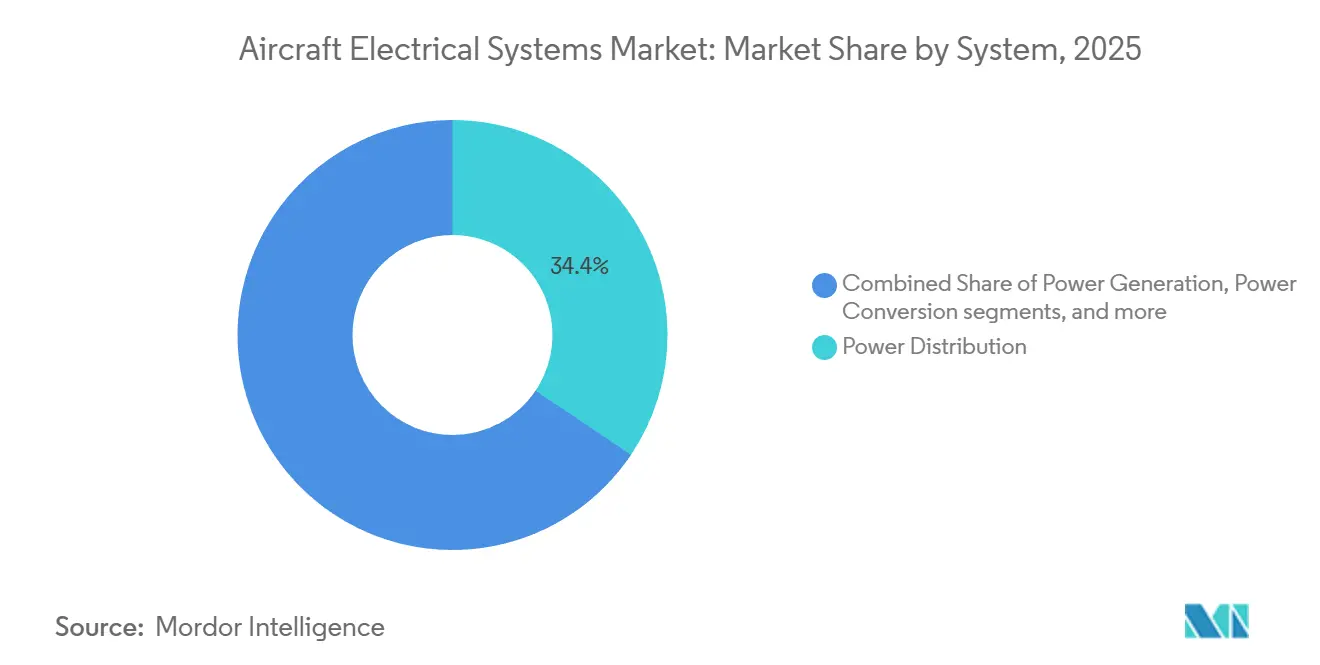
- Por sistema, la distribución de energía lideró con una participación de ingresos del 34,41% en 2025, mientras que se prevé que el almacenamiento de energía registre una CAGR del 9,44% hasta 2031.
- Por componente, los generadores y arrancadores-generadores mantuvieron una participación del 23,22% en 2025, mientras que se proyecta que los paquetes de baterías y los sistemas de gestión de baterías se expandan a una CAGR del 8,24% hasta 2031.
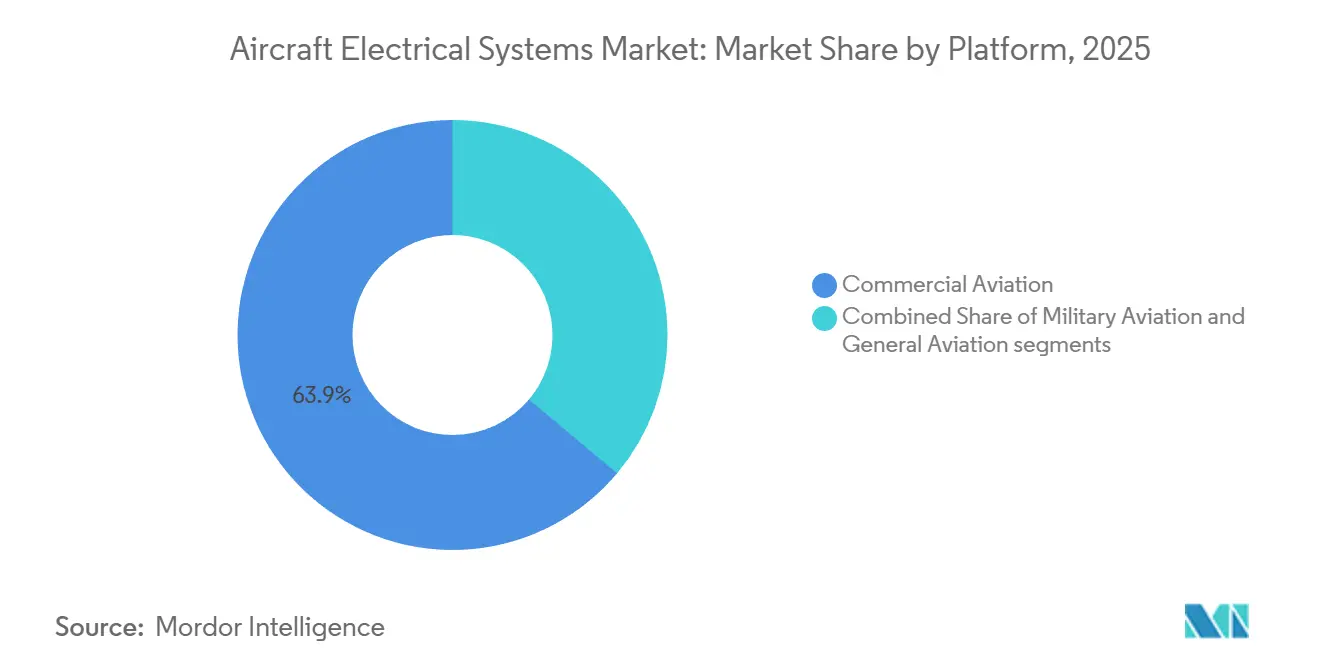
- Por plataforma, la aviación comercial representó una participación del 63,87% en 2025, y se espera que la aviación general crezca a una CAGR del 9,12% hasta 2031.
- Por aplicación, la gestión de generación de energía capturó una participación del 29,12% en 2025, mientras que se espera que la electrificación de sistemas de cabina aumente a una CAGR del 8,56% hasta 2031.
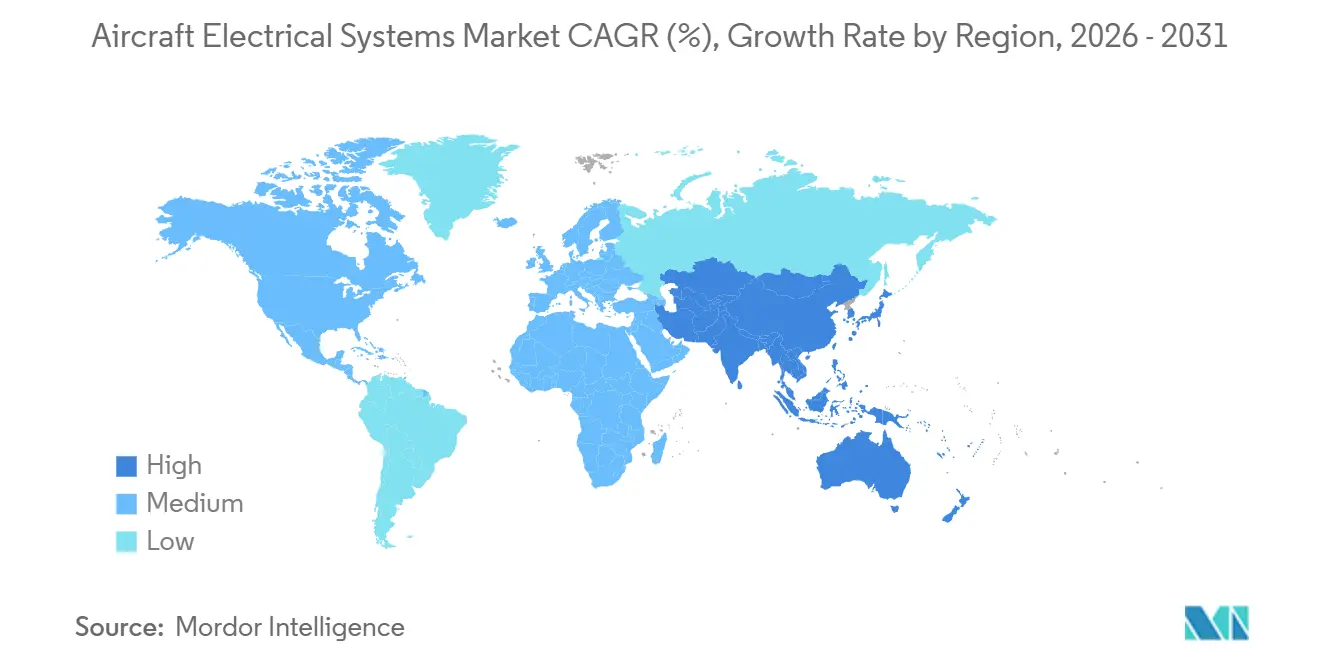
- Por geografía, América del Norte lideró con una participación del 42,22% en 2025, y se proyecta que la región Asia-Pacífico registre la CAGR más rápida del 8,01% de 2026 a 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción creciente de arquitecturas de Aeronaves Más Eléctricas (MEA) para reducir la complejidad mecánica y mejorar la eficiencia | +2.1% | Global, concentrado en América del Norte y Europa | Mediano plazo (2 a 4 años) |
| Aumento de los volúmenes de producción de aeronaves y pedidos pendientes sostenidos que impulsan la demanda de sistemas eléctricos avanzados | +1.8% | Global, liderado por Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Implementación de sistemas de distribución de corriente continua de alta tensión (HVDC) para respaldar arquitecturas de energía de próxima generación | +1.5% | América del Norte y Europa, adopción temprana en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Necesidad creciente de sistemas eléctricos ligeros y compactos adaptados a plataformas aéreas no tripuladas | +0.9% | América del Norte y Oriente Medio, con expansión hacia Asia-Pacífico | Mediano plazo (2 a 4 años) |
| La electrónica de potencia de carburo de silicio (SiC) permite límites de temperatura más elevados | +0.7% | Global, liderado por América del Norte y Europa | Largo plazo (≥ 4 años) |
| Modernizaciones impulsadas por la actualización centradas en la electrificación de cabina, incluida la alimentación en asiento y la modernización de la galera | +0.6% | Global, concentrado en mercados de aviación maduros | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Adopción Creciente de la Arquitectura MEA
Las aerolíneas prefieren los diseños MEA porque eliminar el aire de sangrado del motor para la presurización y la protección contra el hielo reduce el consumo de combustible entre un 3 y un 5% en rutas de fuselaje ancho a lo largo de cada ciclo de vida de la célula de veinte años. El B787 y el A350 allanaron el camino, y el siguiente paso apunta a los actuadores electromecánicos de control de vuelo primario que eliminan por completo la hidráulica centralizada. El programa HECATE de Collins Aerospace validó un sistema híbrido-eléctrico de 500 kilovatios en 2024, demostrando que los motores eléctricos distribuidos pueden asistir a los turbofanes durante el ascenso y regenerar energía durante el descenso.[1]Collins Aerospace, "Propulsión Híbrido-Eléctrica HECATE", collinsaerospace.com Tales arquitecturas requieren arrancadores-generadores que superen los 250 kVA y controladores de potencia de estado sólido que utilizan MOSFET de SiC capaces de operar a temperaturas superiores a 200 °C. Aunque las modernizaciones MEA incrementan los costes de capital entre un 15 y un 20% respecto a las actualizaciones convencionales, ofrecen ahorros netos en el ciclo de vida al mitigar el riesgo de contaminación por fluido hidráulico. El cumplimiento de la norma SAE AS50881 sobre aislamiento y radios de curvatura garantiza que los arneses de alta tensión sigan siendo compatibles con las estructuras existentes.
Aumento del Volumen de Producción de Aeronaves y Cartera de Pedidos de Producción Existente
Airbus cerró 2024 con 8.658 aeronaves en pedido, equivalente a aproximadamente once años de producción, lo que garantiza una demanda recurrente de generadores, unidades de distribución de energía y 180 kilómetros de cableado por célula de fuselaje estrecho. Boeing planea aumentar la producción del B737 MAX a 38 aviones por mes en 2024 y tiene como objetivo alcanzar 42 a mediados de 2026, con cada aeronave requiriendo entre 15 y 20 módulos de distribución de energía. COMAC tiene como objetivo entregar 150 unidades del C919 por año para 2028, sumándose a la demanda de sistemas eléctricos en Asia-Pacífico sobre una base de suministro global ya ajustada. La línea Tata-Airbus C295 de India en Vadodara cuenta con capacidades de generación de energía de grado militar que cumplen con las especificaciones MIL-STD-704F. Aunque los cuellos de botella en el envasado de semiconductores alargan los plazos de entrega, los fabricantes de equipos originales ahora obtienen carcasas de generadores y dispositivos SiC de dos fuentes para evitar retrasos en el ensamblaje final.
Implementación de Sistemas de Distribución HVDC
La migración de buses de CA de 115 voltios a CC de 270 voltios o superiores reduce la masa de cobre hasta en un 40% porque una corriente menor minimiza el área de sección transversal. El F-35 de Lockheed Martin ya emplea un bus primario de CC de 270 voltios que alimenta la aviónica y los prototipos de energía dirigida sin caída de tensión. Las pruebas realizadas por Airbus y Rolls-Royce con cables de CC superconductores enfriados con hidrógeno líquido han alcanzado una densidad de potencia superior a 20 kW/kg, aunque persisten obstáculos relacionados con la certificación criogénica. Los disyuntores de estado sólido de SiC pueden eliminar fallos en 10 µs, aunque cuestan tres veces más que los contactores convencionales. La norma RTCA DO-160G exige que el equipo HVDC tolere transitorios de rayos de 600 A, lo que añade peso a las redes de filtrado. Las modernizaciones en células existentes exigen la recertificación de interferencias electromagnéticas bajo la circular de asesoramiento FAA AC 20-158, lo que extiende los programas hasta un año.
Necesidad Creciente de Sistemas Eléctricos Ligeros y Compactos para Plataformas Aéreas No Tripuladas
El MQ-9B de General Atomics integra actuadores eléctricos para el control de vuelo y los cardanes de sensores, eliminando las bombas hidráulicas y reduciendo el peso en vacío hasta en 50 kg. El RQ-4 Global Hawk de Northrop Grumman utiliza un radar de alta resolución alimentado por un bus de CC de 270 voltios que suministra 15 kW, apoyándose en generadores con una capacidad superior a 5 kW/kg. Los vehículos aéreos no tripulados (UAV) de batería eléctrica bajo proyectos de la NASA alcanzan una energía celular de 300 Wh/kg, aunque la contención de fuga térmica según la circular AC 20-184 reduce la densidad a nivel de paquete a aproximadamente 220 Wh/kg. Las normas de drones de carga de la Parte 135 exigen canales de energía redundantes y lógica de descarga de carga, lo que aumenta la complejidad eléctrica entre un 25 y un 30% en comparación con las aeronaves tripuladas. Los conectores Micro-D reducen la masa del arnés entre un 15 y un 20%, pero aumentan el riesgo de resistencia de contacto, que los ingenieros abordan mediante el uso de chapado en oro. La iniciativa MOSA del Departamento de Defensa (DoD) favorece las interfaces eléctricas estandarizadas; sin embargo, los UAV heredados carecen de suficiente ancho de banda de bus para actualizaciones verdaderas de conexión y uso inmediato.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Desafíos en la gestión del calor y la complejidad del cableado a medida que aumentan los niveles de tensión del sistema | -1.2% | Global, agudo en plataformas militares de alta potencia y fuselaje ancho | Corto plazo (≤ 2 años) |
| Altos costes de certificación asociados con tecnologías avanzadas de baterías aeroespaciales | -0.8% | América del Norte y Europa, con influencia regulatoria extendiéndose a Asia-Pacífico | Mediano plazo (2 a 4 años) |
| Disponibilidad limitada de semiconductores cualificados que cumplan los estándares de rendimiento y fiabilidad de grado aeroespacial | -0.7% | Global, con concentración de la cadena de suministro en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Retrasos en las aprobaciones regulatorias para unidades de distribución de energía controladas por software debido a preocupaciones de ciberseguridad | -0.5% | Principalmente América del Norte y Europa, con expansión global | Mediano plazo (2 a 4 años) |
| Fuente: Mordor Intelligence | |||
Desafíos en la gestión del calor y la complejidad del cableado a medida que aumentan los niveles de tensión del sistema
Los buses HVDC por encima de 270 voltios crean puntos calientes localizados donde los dispositivos SiC disipan entre 2 y 3 W por amperio, lo que requiere disipadores de calor robustos que añaden hasta 12 kg por kilovatio de potencia gestionada. Los circuitos de refrigeración líquida mejoran el rendimiento térmico, pero introducen riesgos de fugas y bombas duplicadas para mantener la tolerancia a fallos únicos de conformidad con las normas de la Parte 25 de la FAA.[2]Administración Federal de Aviación, "AC 20-184 Guía de Instalación de Baterías de Litio", faa.gov El aislamiento de polietileno reticulado más grueso para el cableado HVDC aumenta el diámetro del haz entre un 20 y un 25%, lo que complica el enrutamiento a través de largueros que inicialmente fueron dimensionados para cableado de 115 voltios. El ruido de conmutación de alta frecuencia requiere el uso de pares trenzados apantallados y filtros de ferrita, lo que resulta en un peso adicional de entre 3 y 5 kg por bahía eléctrica.[3]RTCA, "DO-160G Condiciones Ambientales", rtca.org Las almohadillas de interfaz mejoradas con grafeno mejoran la transferencia de calor, pero se degradan bajo vibración y deben reemplazarse cada 5.000 horas de vuelo, lo que aumenta el coste del ciclo de vida. Los interruptores de fallo de arco, según lo especificado en la norma SAE AS5692, previenen incendios en el cableado; sin embargo, los disparos falsos aún interrumpen la fiabilidad de despacho a tasas inaceptables para los operadores de alta utilización.
Altos costes de certificación asociados con tecnologías avanzadas de baterías aeroespaciales
La circular FAA AC 20-184 exige que los diseños de iones de litio (Li-ion) demuestren la contención de fuga térmica a 300 °C, lo que resulta en campañas de pruebas de entre 2 y 4 millones de USD por modelo de batería. La norma CS-ETSO de la EASA añade pruebas de vibración e impacto de choque de 40 G, requiriendo carcasas reforzadas que reducen la densidad de energía gravimétrica hasta en un 20%. Cada ajuste de química reinicia la cualificación y puede retrasar la entrada en servicio del programa 18 meses, erosionando la ventaja de ser el primero en el mercado de sistemas eléctricos para aeronaves. El desarrollo de software DO-178C Nivel A para sistemas de gestión de baterías añade entre 0,5 y 0,8 millones de USD por módulo. Los mandatos de reciclabilidad de la Directiva de Baterías de la UE añaden entre 50 y 100 USD por kWh, comprimiendo los márgenes en plataformas regionales sensibles al precio. En conjunto, estos obstáculos ralentizan la adopción generalizada de baterías a pesar de sus claros beneficios operativos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Sistema:
El Almacenamiento de Energía Impulsa la Transición hacia la ElectrificaciónSe espera que los sistemas de almacenamiento de energía crezcan a una CAGR del 9,44% hasta 2031, la tasa más rápida entre las categorías de sistemas en el mercado de sistemas eléctricos para aeronaves. La aceleración proviene de los nuevos participantes en el segmento eVTOL, como el taxi aéreo de Joby y el avión eléctrico de Lilium, ambos en transición de prototipo a producción con grandes paquetes de iones de litio que cumplen con las normas de contención AC 20-184. La distribución de energía mantuvo una participación del 34,41% en 2025, lo que refleja una base instalada de buses tolerantes a fallos en flotas de fuselaje estrecho y fuselaje ancho. El crecimiento se modera a medida que las oportunidades de modernización en aeronaves heredadas disminuyen, aunque el tamaño del mercado de sistemas eléctricos para aeronaves vinculado a la distribución de energía sigue siendo significativo para repuestos y actualizaciones.
Los módulos de generación de energía, incluidos los generadores de frecuencia constante y frecuencia variable, continúan atendiendo las cargas base, pero están siendo desplazados por arquitecturas híbridas que aprovechan los paquetes de baterías y los motores eléctricos para aeronaves durante el rodaje. Las unidades de conversión de energía permiten la traducción de voltaje entre los buses primarios de HVDC y los rieles secundarios de aviónica de 28 voltios, con convertidores certificados para uso aeroespacial que ahora alcanzan una eficiencia del 95% a una densidad de potencia de 1 kW/in³.[4]Vicor, "Convertidores CC-CC de Alta Densidad," vicorpower.com Los convertidores bidireccionales que recuperan energía durante el descenso respaldan los conceptos de propulsión distribuida que se están probando en el X-57 de la NASA y el E-Fan X de Airbus. A medida que los marcos de certificación bajo SAE ARP4754B maduran, los segmentos de almacenamiento de energía y conversión de energía parecen encaminados a obtener ganancias sostenidas de participación dentro del mercado de sistemas eléctricos para aeronaves.


Por Componente:
Los Sistemas de Gestión de Baterías Lideran la InnovaciónSe prevé que los paquetes de baterías y los sistemas de gestión de baterías (BMS) se expandan a una CAGR del 8,24%, impulsados por los hitos de certificación de eVTOL y los demostradores híbrido-eléctricos que exigen almacenamiento de energía de alta fiabilidad. Los generadores de aeronaves y los arrancadores-generadores mantuvieron una participación del 23,22% en 2025, respaldados por la demanda de reemplazo en flotas de turbofán envejecidas. Sin embargo, el crecimiento se estabiliza a medida que las aerolíneas prefieren unidades de batería auxiliares que alimentan las operaciones en tierra y reducen el consumo de combustible.
Las unidades de distribución de energía, incluidos los contactores de estado sólido de SiC, integran monitoreo de salud de pronóstico que predice el desgaste con 500 horas de anticipación a la falla. Los convertidores proporcionan flujo de energía bidireccional para modos regenerativos, y el cableado de aluminio reduce la masa del arnés en un 30% manteniendo la conductividad mediante terminaciones revestidas de cobre. Los conectores clasificados para 50.000 ciclos de acoplamiento garantizan la fiabilidad en vehículos de prueba de alta frecuencia, y el firmware ciberseguro DO-326A es estándar en el software de distribución de energía. En conjunto, estas tendencias refuerzan la diversificación de componentes dentro del mercado de sistemas eléctricos de aeronaves.
Por Plataforma:
La Aviación General Adopta la ElectrificaciónLa aviación comercial lideró con una participación del 63,87% en 2025, ya que los volúmenes de producción de fuselaje estrecho se mantuvieron sólidos en Airbus y Boeing. Los programas de fuselaje ancho contribuyen significativamente al contenido eléctrico por célula, con cada B777X destinado a consumir entre 4 y 6 millones de USD en sistemas eléctricos. Se prevé que la aviación general, que abarca aviones de negocios, turbohélices y la cohorte de eVTOL en rápida expansión, crezca a una CAGR del 9,12% hasta 2031, la más rápida entre las plataformas dentro del mercado de sistemas eléctricos para aeronaves.
Las modernizaciones de aviones de negocios incluyen alimentación en asiento, conectividad de alta velocidad y galeras de calentamiento por inducción, con cada paquete con un coste de entre 0,5 y 1,2 millones de USD y un aumento de las cargas eléctricas de cabina. Las conversiones de helicópteros a control electromecánico del rotor de cola reducen el mantenimiento hidráulico y se alinean con las expectativas de seguridad de la movilidad aérea urbana. Las plataformas militares utilizan buses de CC de 270 voltios para cargas útiles de radar y guerra electrónica, transfiriendo experiencia tecnológica de vuelta a los programas civiles. Se espera que la creciente demanda de electrónica de potencia avanzada en diversas plataformas amplíe el tamaño del mercado de sistemas eléctricos para aeronaves durante el período de previsión.
Por Aplicación:
La Electrificación de Cabina Acelera el CrecimientoLa gestión de generación de energía representó el 29,12% de los ingresos en 2025, abarcando las unidades de control de generadores y la lógica de reparto de carga que equilibra la producción de múltiples generadores. Sin embargo, se espera que la electrificación de sistemas de cabina logre el mayor crecimiento a nivel de aplicación con una CAGR del 8,56%, a medida que las aerolíneas actualizan sus cabinas con carga USB-C, pantallas 4K y galeras calentadas por inducción. Cada modernización de fuselaje estrecho puede añadir entre 10 y 15 kW de carga continua de cabina, impulsando la demanda de generadores actualizados y módulos de distribución de energía.
Los sistemas de control de vuelo y operación están migrando hacia actuadores electromecánicos que reducen a la mitad los intervalos de mantenimiento al eliminar la necesidad de fluidos hidráulicos. Los compresores accionados eléctricamente en los sistemas de control ambiental reducen el consumo de combustible hasta en un 5% en aeronaves de largo recorrido, aunque un mayor coste de capital sigue siendo un obstáculo. Las actualizaciones de manejo de carga en cargueros incluyen la adición de generadores de 50 kW para alimentar transportadores y polipastos, ampliando así la participación del mercado de sistemas eléctricos para aeronaves para paquetes de energía suplementaria. En diversas aplicaciones, la descarga de carga mediada por software ayuda a gestionar las crecientes cargas máximas sin sobredimensionar el generador, reduciendo así los costes.
Análisis Geográfico
Mercado de Sistemas Eléctricos de Aeronaves en Europa, América del Norte y Asia-Pacífico
Asia-Pacífico está preparada para registrar una CAGR del 8,01% hasta 2031, la tasa regional más alta en el mercado de sistemas eléctricos de aeronaves, respaldada por la expansión del C919 de COMAC, la línea A320 de Airbus en Tianjin y el programa C295 de Tata-Airbus en India. América del Norte mantuvo una participación del 42,22% en 2025, aprovechando los centros de Boeing en Everett y Renton, las instalaciones del F-35 de Lockheed Martin y un denso ecosistema de proveedores de primer nivel en Seattle, Wichita y Phoenix. Europa se beneficia de los centros de Airbus en Hamburgo y Toulouse, y registra una demanda constante de modernizaciones de sus flotas de fuselaje ancho.
Mercado de Sistemas Eléctricos de Aeronaves en Oriente Medio y África, América del Sur y Asia-Pacífico
Las aerolíneas de Oriente Medio operan flotas jóvenes y de fuselaje ancho con gran capacidad, adquiriendo actualizaciones de conectividad de cabina de alta potencia que impulsan los ingresos regionales de sistemas eléctricos. América del Sur se mantiene modesta, anclada en la línea E2 de Embraer, aunque las modernizaciones del mercado posventa en flotas más antiguas de ERJ-145 añaden una demanda sostenida. El mercado africano es pequeño pero creciente, ya que Ethiopian Airlines moderniza sus flotas mixtas para cumplir con los mandatos de seguridad eléctrica del Anexo 6 de la OACI. A medida que las compensaciones de fabricantes de equipos originales y la fabricación localizada se expanden por Asia y Oriente Medio, la diversificación geográfica fortalece la resiliencia de la cadena de suministro global dentro del mercado de sistemas eléctricos de aeronaves.

Panorama regulatorio
Los requisitos de certificación y aeronavegabilidad continuada para los sistemas eléctricos de aeronaves se rigen principalmente por las normas de la FAA en 14 CFR Part 25 Subpart H para los Sistemas de Interconexión de Cableado Eléctrico (EWIS), junto con orientaciones relacionadas sobre rayos, HIRF y prácticas de instalación. Estos requisitos determinan la separación de diseño, la protección contra incendios y las Instrucciones para la Aeronavegabilidad Continuada, lo que a su vez afecta la manera en que los OEM y las empresas de retrofit califican los arneses, conectores e instalaciones de distribución de energía.
En los Estados Unidos, la Circular de Asesoramiento AC 25-26 de la FAA sobre prácticas estándar de cableado refuerza las expectativas en torno al enrutamiento, la protección y la documentación de mantenimiento del cableado. En Europa, las especificaciones de certificación de EASA, como CS-25 y CS-ETSO (alineadas con los marcos TSO de la FAA a través de las enmiendas ETSO), siguen siendo fundamentales para la aprobación de piezas y la aceptación transfronteriza de hardware eléctrico. El cambio regulatorio también refleja la electrificación: la Decisión ED 2026/002/R de EASA actualiza el marco de aeronavegabilidad continuada para cubrir aeronaves de propulsión eléctrica e híbrida, aumentando la carga de cumplimiento para los nuevos participantes en la movilidad aérea que deben demostrar la integridad de los EWIS, la garantía de software y la mantenibilidad en arquitecturas de mayor voltaje. Las acciones de aeronavegabilidad específicas también mantienen el enfoque en la confiabilidad del cableado, incluida la Directiva de Aeronavegabilidad 2026-05-15 de la FAA (vigente desde el 20 de abril de 2026), que aborda las inspecciones de haces de cables en los aviones Boeing 777-200LR y 777-300ER para prevenir riesgos de rozamiento y arqueo eléctrico.
Análisis de la cadena de valor
La cadena de valor abarca desde los materiales y semiconductores en la fase inicial (conductores de cobre y aluminio, polímeros de aislamiento resistentes al fuego y sustratos de SiC para electrónica de potencia de alta temperatura) hasta la fabricación de componentes (generadores y motores de arranque-generador, unidades de distribución de energía y controladores de potencia de estado sólido, convertidores, paquetes de baterías y BMS, cableado y cables, y conectores y contactores). Luego se extiende a la integración y calificación de sistemas. Los proveedores de nivel 1, como Honeywell, RTX (Collins Aerospace) y Safran, suelen combinar capacidades de diseño, fabricación y certificación, entregando contenido de línea de montaje a las líneas de ensamblaje final de los OEM, así como kits de retrofit y repuestos al mercado de posventa, donde los canales de MRO ejecutan la instalación y el reemplazo recurrente conforme a datos de mantenimiento aprobados.
Las inversiones recientes indican dónde se están acumulando los cuellos de botella y las presiones de localización, particularmente en la capacidad de EWIS y en la infraestructura de pruebas y producción de electrificación. Collins Aerospace amplió sus capacidades de electrificación en Europa en junio de 2025 con un centro de excelencia en ingeniería en Wolverhampton, Reino Unido, y una línea de producción en Colomiers, Francia, para contenido de actuación eléctrica, lo que refuerza la transición de la ingeniería a la producción para subsistemas eléctricos. La escalabilidad de los EWIS también se está volviendo multisitio por diseño: GKN Aerospace amplió su red de producción de EWIS en los Países Bajos, China, Turquía y México en julio de 2025 para respaldar los requisitos de aumento de producción del Airbus A220, tras la extensión de contrato plurianual con Airbus de julio de 2024 para el EWIS del A220. En el ámbito del almacenamiento de energía, BAE Systems comenzó a ampliar su instalación de Endicott, Nueva York, en febrero de 2025 con líneas de producción piloto y capacidad de laboratorio para baterías y sistemas de almacenamiento de energía, lo que refleja la necesidad de entornos de prueba integrados para cumplir con los requisitos de certificación y confiabilidad de las arquitecturas de aeronaves electrificadas.
Panorama Competitivo
El mercado de sistemas eléctricos para aeronaves exhibe una consolidación moderada, con los cinco principales proveedores representando más del 50% de los ingresos globales. Honeywell International Inc., RTX Corporation, Safran SA, General Electric Company y Thales Group participan activamente en fusiones y adquisiciones (M&A) para abordar las brechas de capacidad. La adquisición de CAES por parte de Honeywell amplía su experiencia en blindaje de radiofrecuencia y compatibilidad electromagnética, mientras que Thales Group absorbe Cobham Aerospace Communications para expandir sus capacidades de conectividad en cabina de mando.
La diferenciación tecnológica gira en torno a la densidad de potencia, la integración HVDC y la ciberresiliencia. Los principales actores canalizan recursos de I+D hacia dispositivos de carburo de silicio que soportan uniones a 200 °C, reduciendo así la masa de refrigeración. Las empresas más pequeñas se posicionan en subsistemas de nicho para eVTOL, asociándose frecuentemente con los actores establecidos para navegar la complejidad de la certificación. El entorno regulatorio refuerza la posición de los actores establecidos, ya que los extensos historiales de cumplimiento son requisitos previos para las enmiendas a los certificados de tipo.
La diferenciación tecnológica se centra en la electrónica de potencia de carburo de silicio, donde Wolfspeed e Infineon suministran MOSFET que elevan los límites de temperatura de operación y reducen la masa del disipador de calor en un 30%. Las solicitudes de patentes para disyuntores de estado sólido y convertidores bidireccionales aumentaron un 35% entre 2023 y 2025, lo que indica la confianza de los proveedores en la adopción de HVDC para el próximo avión comercial de pasillo único. La consolidación continúa, como lo ilustra la adquisición de Meggitt por parte de Parker-Hannifin en 2022, que fusiona la actuación hidráulica y eléctrica. Mientras tanto, los proveedores de segundo nivel en la región Asia-Pacífico están ampliando sus capacidades de arneses de cableado, aunque las auditorías AS9100 están extendiendo los ciclos de cualificación, manteniendo así su ventaja como actores establecidos dentro del mercado de sistemas eléctricos para aeronaves.
Líderes del Sector de Sistemas Eléctricos para Aeronaves
-
RTX Corporation
-
Honeywell International Inc.
-
General Electric Company
-
Thales Group
-
Safran SA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sistemas Eléctricos de Aeronaves
- RTX Corporation
- Honeywell International Inc.
- General Electric Company
- Safran S.A.
- Thales Group
- Amphenol Aerospace
- Astronics
- Crane Aerospace and Electronics
- AMETEK Inc.
- Nabtesco Corporation
- Hartzell Engine Tech LLC
- PBS AEROSPACE Inc.
- Acme Aerospace Inc. & Avionic Instruments, LLC
- BAE Systems plc
- Moog Inc.
- Parker-Hannifin Corporation
- Rolls-Royce plc
- Vicor Corporation

Oportunidades de mercado y perspectivas futuras
Los programas de electrificación están generando espacios en blanco en dos áreas con despliegue de capital visible: (1) capacidad industrial para la producción certificada de cableado y arneses que respalde los aumentos de producción de los OEM y (2) capacidad de mantenimiento integrada para electrónica de potencia y almacenamiento de energía a medida que las flotas incorporan distribución de mayor voltaje y funciones híbrido-eléctricas. Safran Electrical and Power inauguró una nueva fábrica de cableado eléctrico de 10.600 metros cuadrados en Chihuahua, México, en julio de 2026, ampliando la superficie de su campus a más de 71.000 metros cuadrados y aumentando la capacidad de producción disponible de EWIS para fabricantes de aeroestructuras y programas de movilidad aérea avanzada. En el ámbito del mercado de posventa y sostenimiento, Safran amplió su instalación en Sarasota, Florida, a aproximadamente 140.000 pies cuadrados (informado en marzo de 2026) para dar servicio a generadores eléctricos, electrónica de potencia y sistemas de baterías de iones de litio, alineando la infraestructura de MRO con la creciente base instalada de subsistemas electrificados de mayor valor.
La oportunidad a nivel de componentes se está concentrando en el hardware de conversión y distribución de alta potencia que cumple con la calificación aeroespacial y la confiabilidad de grado militar, además de paquetes de software y documentación listos para certificación para EWIS y baterías avanzadas. Los proveedores de electrónica de potencia también están ampliando sus enfoques de fabricación para módulos de misión crítica utilizados en plataformas de alta demanda, ejemplificado por las acciones de capacidad de Powerex vinculadas a la entrega de módulos de potencia para el programa F-35 Lightning II (informado en 2024), lo que resalta la demanda de producción automatizada y de alta confiabilidad de módulos de potencia. Al mismo tiempo, los requisitos de cumplimiento para EWIS, HIRF y las orientaciones de instalación de baterías (circulares de asesoramiento de la FAA y material de certificación de EASA) mantienen altas las barreras de entrada, dejando margen para los proveedores que combinan hardware calificado con evidencia de pruebas, Instrucciones para la Aeronavegabilidad Continuada y software ciberseguro para sistemas de distribución de energía y gestión de baterías.
Recent Industry Developments in Mercado de Sistemas Eléctricos de Aeronaves
- Julio de 2026: Safran Helicopter Engines y Electra firmaron un acuerdo de desarrollo y producción para toda la vida del programa del turbogenerador TG600, para suministrar 600 kW de electricidad para la aeronave híbrido-eléctrica EL9 Ultra Short. Safran también informó pruebas en banco de un turbogenerador listo para vuelo en su planta de Bordes durante julio de 2026, lo que refuerza la demanda de arquitecturas de generación y distribución de alta potencia más allá de las funciones convencionales de energía auxiliar.
- Junio de 2025: Collins Aerospace, de RTX, inauguró un centro de excelencia en ingeniería en Wolverhampton, Reino Unido, y puso en marcha una nueva línea de producción en Colomiers, Francia, para un sistema de actuación eléctrica de inversor de empuje. Este movimiento añade profundidad europea de ingeniería y fabricación para contenido de electrificación, apoyando las necesidades de localización de los OEM y proveedores de nivel 1 a medida que más funciones de las aeronaves migran a la actuación electromecánica.
- Julio de 2024: GKN Aerospace asegura una extensión de contrato plurianual con Airbus para continuar suministrando Sistemas de Interconexión de Cableado Eléctrico (EWIS) para todo el programa A220. La extensión refuerza la visibilidad a largo plazo del contenido de línea de montaje para cableado y arneses, y respalda la planificación de capacidad multisitio a medida que las tasas de fabricación de aeronaves impulsan a los proveedores a ampliar la producción calificada de EWIS.


Mercado de Sistemas Eléctricos de Aeronaves Alcance del informe y metodología de investigación
Definición y Alcance del Mercado
Este mercado abarca los sistemas eléctricos a bordo utilizados en aeronaves para generar, distribuir, convertir, proteger y almacenar energía eléctrica, de modo que las cargas de vuelo, cabina y servicios auxiliares puedan operar de manera confiable en diferentes misiones.
Exclusiones del alcance: Excluye cajas de aviónica independientes, cajas de entretenimiento a bordo y unidades de alimentación en tierra para reducir la doble contabilización con los mercados adyacentes de aviónica y soporte en tierra.
Descripción General de la Segmentación
-
Por Sistema
- Generación de Energía
- Distribución de Energía
- Conversión de Energía
- Almacenamiento de Energía
-
Por Componente
- Generadores y Arrancadores-Generadores
- Unidades de Distribución de Energía
- Convertidores
- Paquetes de Baterías y Sistema de Gestión de Baterías (BMS)
- Cableado y Cables
- Conectores y Contactores
- Software de Distribución de Energía
-
Por Plataforma
-
Aviación Comercial
- Fuselaje Estrecho
- Fuselaje Ancho
- Aviones Regionales
- Cargueros
-
Aviación Militar
- Aeronaves de Combate
- Aeronaves de Transporte
- Vehículos Aéreos No Tripulados (UAV)
- Aeronaves de Entrenamiento
-
Aviación General
- Aviones de Negocios
- Helicópteros
- Despegue y Aterrizaje Vertical Eléctrico (eVTOL) / Movilidad Aérea Avanzada (AAM)
-
Aviación Comercial
-
Por Aplicación
- Gestión de Generación de Energía
- Control de Vuelo y Operación
- Sistema de Cabina
- Gestión de Configuración
- Presurización y Acondicionamiento de Aire
-
Por Geografía
-
América del Norte
- Estados Unidos
- Canadá
- México
-
Europa
- Reino Unido
- Francia
- Alemania
- Italia
- Resto de Europa
-
Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
-
América del Sur
- Brasil
- Resto de América del Sur
-
Oriente Medio y África
-
Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Resto de Oriente Medio
-
África
- Sudáfrica
- Resto de África
-
Oriente Medio
-
América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer la base factual del modelo y garantizar que los supuestos coincidan con los patrones reales de construcción y operación de aeronaves. Comenzamos con estadísticas públicas de aviación y referencias de seguridad, como publicaciones de la FAA y la EASA, indicadores de transporte aéreo de la OACI y actualizaciones de tráfico y flota de la IATA, ya que estas ayudan a explicar hacia dónde se dirigen la utilización y las entregas de aeronaves.
Para traducir esas señales de demanda en valor de sistemas eléctricos, también revisamos informes anuales de fabricantes de equipos originales (OEM), presentaciones para inversores y actualizaciones de programas, seguidos de referencias técnicas abiertas como publicaciones de SAE e IEEE y revistas aeroespaciales que analizan arquitecturas más eléctricas, estándares de voltaje y crecimiento de la carga eléctrica. Los resúmenes de aduanas de importación y exportación, las bases de datos de patentes y una suscripción de pago a información financiera y de inteligencia empresarial se utilizaron de forma selectiva para verificar la exposición de proveedores y la combinación de productos. Las fuentes enumeradas son meramente ilustrativas, y se utilizaron muchos otros documentos públicos durante la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para someter a prueba la lógica de dimensionamiento donde los datos públicos no son suficientemente detallados, especialmente en lo que respecta a las tasas de instalación, los ciclos de reemplazo y el movimiento del precio de venta promedio por tipo de sistema. Hablamos con una combinación equilibrada de equipos orientados a OEM, expertos vinculados al mercado de posventa y MRO, y roles de ingeniería o de programa en APAC, EMEA y las Américas, y luego retomamos cualquier discrepancia importante para seguimiento, de modo que los supuestos finales se mantuvieran alineados con las realidades de entrega y mantenimiento.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 32% | Directores ejecutivos (CXO): 13% | APAC: 43% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 34% | EMEA: 36% |
| Actores menores: 18% | Gerentes: 53% | Américas: 21% |
Dimensionamiento del Mercado y Pronóstico
Para el cálculo central del mercado, realizamos una construcción descendente en la que las entregas de aeronaves y los recuentos de flotas activas por plataforma se reconstruyen en un conjunto de demanda de sistemas eléctricos, ajustado luego por la penetración del sistema y el valor de contenido típico por aeronave. Dado que los recuentos publicados de aeronaves no se traducen automáticamente en ingresos por sistemas eléctricos, el modelo utiliza variables prácticas como las entregas anuales de aeronaves, los niveles de flota en servicio, el crecimiento promedio de la carga eléctrica (adopción de mayor electrificación), la combinación entre OEM y modernización, y el calendario típico de reemplazo de los principales equipos eléctricos de línea reemplazables.
Luego se utilizaron verificaciones ascendentes selectivas para corroborar los totales, principalmente a través de la lógica de precio de venta promedio por volumen para componentes comunes y mediante verificaciones de exposición de ingresos de proveedores por mercado final. Cuando existen brechas en los precios públicos o las tasas de instalación, se aplicaron rangos obtenidos de entrevistas, y el punto medio se utilizó solo después de que coincidiera con indicadores observables como rampas de producción, actividad de modernización y eventos de mantenimiento. El pronóstico se impulsa mediante análisis de escenarios respaldado por el consenso de expertos sobre tasas de construcción, utilización y ritmo de electrificación, y luego se suaviza para evitar saltos irreales de año en año.
Ciclo de Validación y Actualización de Datos
Los resultados se contrastan con señales independientes, como los planes de producción de aeronaves, las tendencias de utilización de flotas y la demanda visible de modernización y mantenimiento, lo que ayuda a identificar cifras que parecen incorrectas en términos de dirección. Las variaciones se revisan por etapas: primero se verifican los supuestos, luego los cálculos y, finalmente, la sensibilidad de los impulsores clave como el valor del contenido y las tasas de reemplazo.
Si aparece una discrepancia importante o un nuevo evento de programa desplaza materialmente la demanda, el equipo vuelve a contactar a los encuestados relevantes y revisa los insumos afectados antes de la aprobación final. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales que pueden modificar las entregas, la disponibilidad de suministro o los precios. Antes de la entrega, un analista realiza una revisión final para que los clientes obtengan la perspectiva más actualizada.
Tamaño del Mercado de Sistemas Eléctricos para Aeronaves de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para sistemas eléctricos para aeronaves no siempre coinciden, incluso cuando el nombre del tema es el mismo, porque cada editor puede contabilizar diferentes categorías de productos, utilizar diferentes años base y aplicar diferentes supuestos para la modernización y los precios.
Las cajas de aviónica independientes y las cajas de entretenimiento a bordo quedan fuera del alcance de Mordor Intelligence en este caso, y esa sola exclusión puede modificar el total si otra estimación combina la electrónica de aviónica con el valor del sistema eléctrico. Otras diferencias suelen provenir de cómo se programa la penetración de mayor electrificación por programa de aeronave, si tanto el OEM como el mercado de posventa se contabilizan de manera consistente, y si la conversión de divisas se mantiene a una tasa de un solo año o se mezcla a lo largo de la ventana de pronóstico.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 23,13 mil millones de USD (2025) | |
| Editor Comercial A | 23,55 mil millones de USD (2024) | Utiliza un año base diferente y no especifica claramente las exclusiones para la aviónica adyacente y la electrónica de cabina, lo que puede cambiar lo que se contabiliza dentro del segmento de sistemas eléctricos. |
| Informe Sectorial B | 26,60 mil millones de USD (2024) | Muestra un valor inicial más alto que probablemente refleja supuestos de contenido de sistema más amplios y una inclusión más agresiva de arquitecturas de mayor potencia en todas las plataformas en el año base. |
La tabla muestra que la dispersión se explica principalmente por lo que se contabiliza como sistema eléctrico frente a la electrónica cercana, seguido de diferencias de temporalidad en el contenido de electrificación y la alineación del año base. Al mantener las variables vinculadas a la construcción de aeronaves y la actividad de la flota, y luego validar los supuestos clave de contenido y precios con datos de campo, la estimación final se mantiene trazable y es más fácil de reproducir año tras año.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de sistemas eléctricos para aeronaves en 2031?
Se prevé que el mercado de sistemas eléctricos para aeronaves alcance los 37.070 millones de USD en 2031, creciendo a una CAGR del 7,28%.
¿Qué región geográfica se espera que crezca más rápido hasta 2031?
Se proyecta que Asia-Pacífico registre una CAGR del 8,01%, la más alta entre todas las regiones.
¿Qué segmento de sistema muestra el mayor potencial de crecimiento?
Se espera que los sistemas de almacenamiento de energía se expandan a una CAGR del 9,44% a medida que los programas de eVTOL e híbrido-eléctricos maduran.
¿Qué tan dominantes son los actores establecidos en el panorama competitivo?
Los cinco principales proveedores poseen más del 50% de participación, lo que refleja una concentración moderada pero un espacio continuo para nuevos participantes.
¿Qué desafío de certificación afecta más a la adopción de baterías?
El cumplimiento de las pruebas de contención de fuga térmica de la circular FAA AC 20-184 añade entre 2 y 4 millones de USD por diseño de batería y puede retrasar los programas entre 12 y 18 meses.
¿Qué área de aplicación se proyecta que crezca más rápidamente?
La electrificación de sistemas de cabina lidera con una CAGR del 8,56%, impulsada por la alimentación en asiento, el sistema de entretenimiento a bordo de alta definición y las modernizaciones de galeras por inducción.
Última actualización de la página el:



