
Tamaño y Participación del Mercado de Automatización en la Nube
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
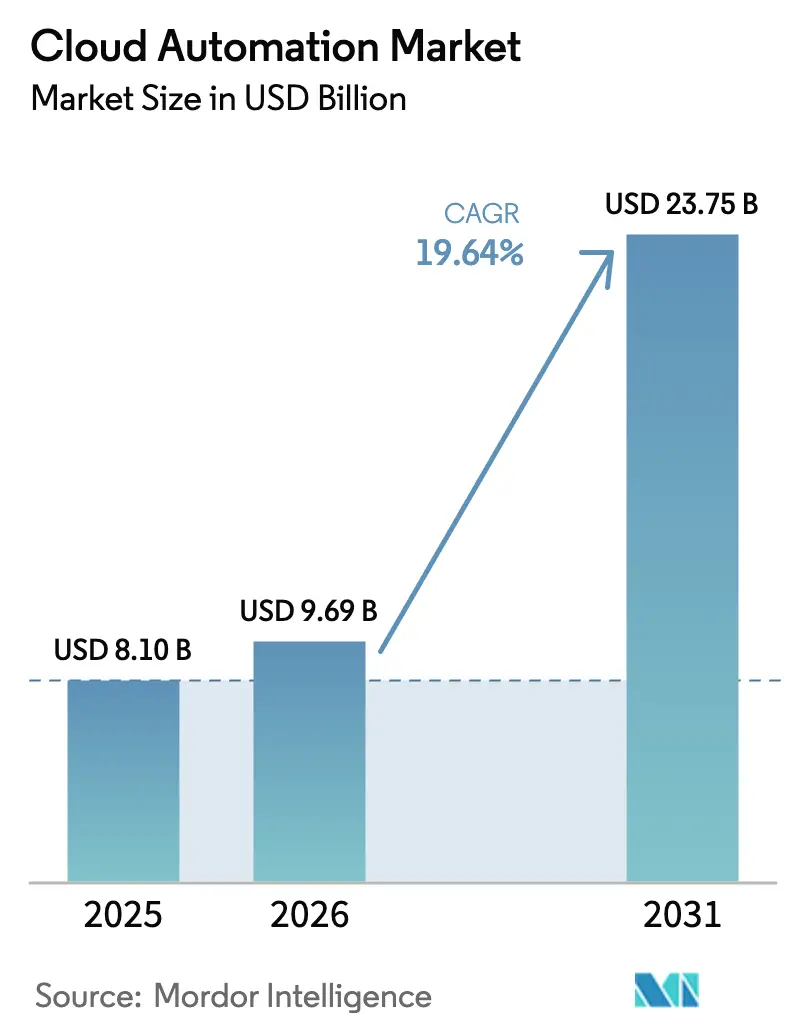
| Tamaño del Mercado (2026) | 9.69 Mil millones de dólares |
| Tamaño del Mercado (2031) | 23.75 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 19.64 % |
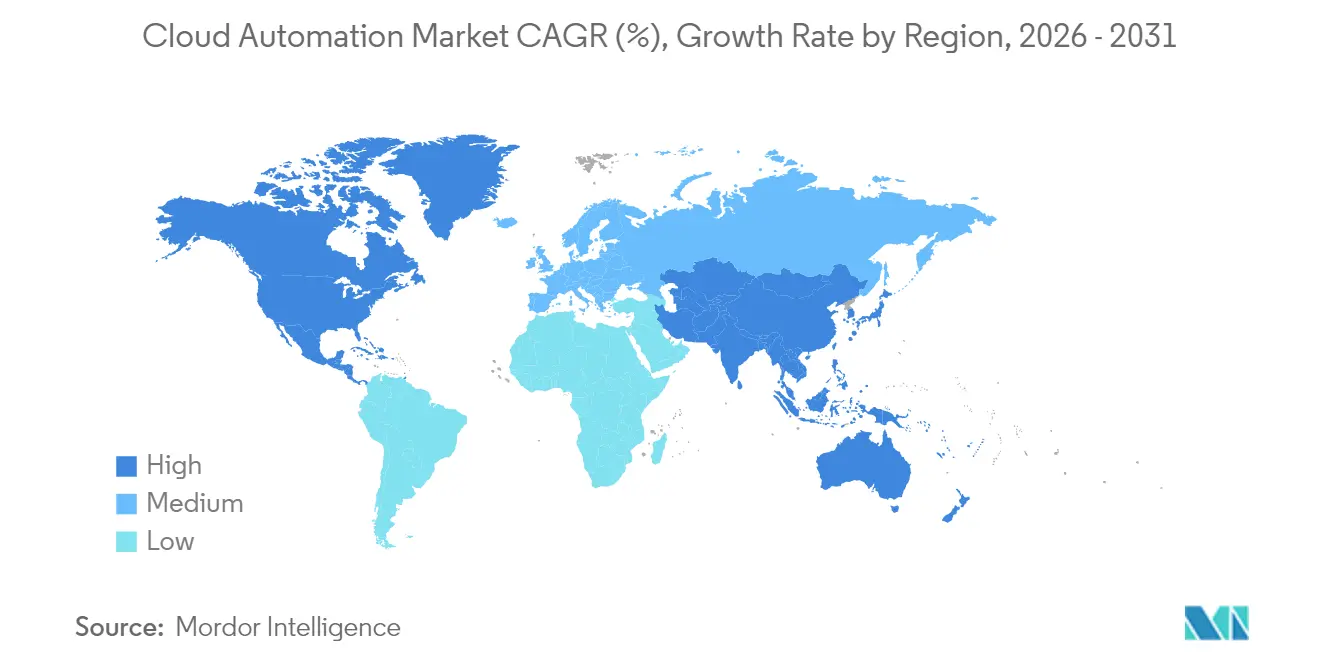
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
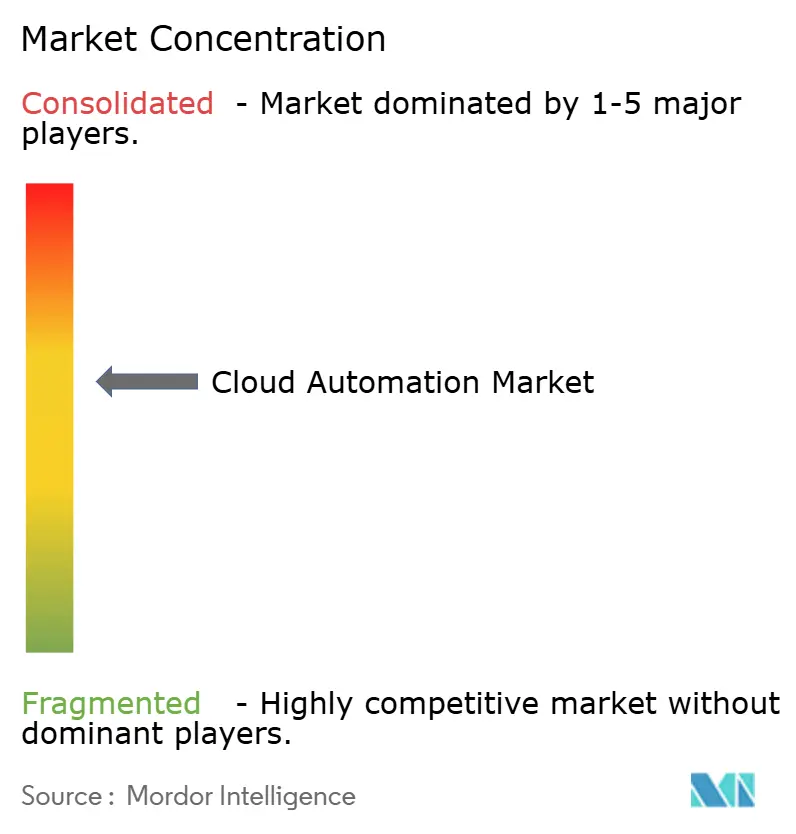
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Automatización en la Nube por Mordor Intelligence
El tamaño del mercado de automatización en la nube en 2026 se estima en 9.690 millones de USD, creciendo desde el valor de 2025 de 8.100 millones de USD, con proyecciones para 2031 que muestran 23.750 millones de USD, creciendo a una CAGR del 19,64% durante el período 2026-2031. Esta aceleración refleja el giro estratégico de las empresas hacia metodologías de infraestructura como código y marcos de gobernanza basados en políticas que reducen la carga operativa al tiempo que mejoran la velocidad de implementación. La sólida trayectoria del mercado surge de fuerzas convergentes: las regulaciones de inteligencia artificial soberana que impulsan las capacidades de automatización en las instalaciones, la proliferación de la computación en el borde que requiere orquestación distribuida y los mandatos de FinOps que obligan a la optimización de costos en tiempo real en entornos de múltiples nubes.
Conclusiones Clave del Informe
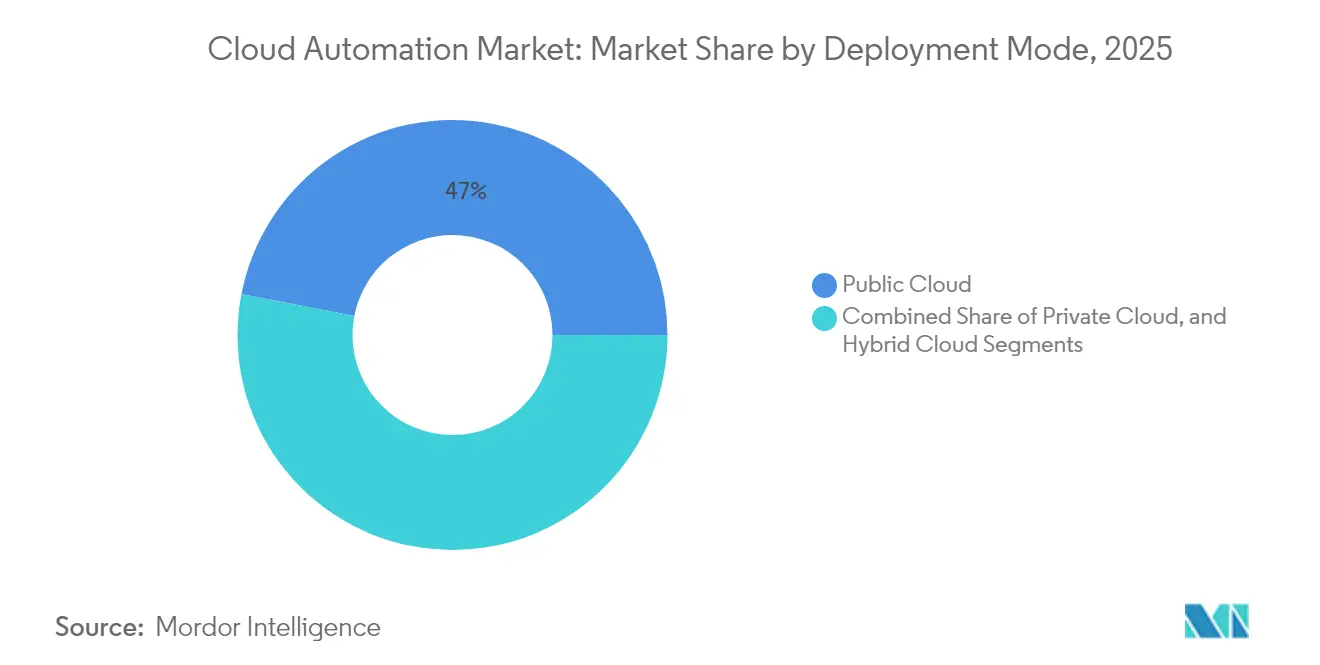
- Por modelo de implementación, la nube pública mantuvo el 46,95% de la participación del mercado de automatización en la nube en 2025, mientras que se proyecta que las nubes híbridas avancen a una CAGR del 19,98% hasta 2031.
- Por industria de usuario final, TI y telecomunicaciones capturaron el 26,35% del tamaño del mercado de automatización en la nube en 2025; la manufactura representa el subsegmento de más rápido crecimiento, con una CAGR del 20,52% de 2025 a 2031.
- Por tamaño de organización, las grandes empresas lideraron con una participación de ingresos del 50,25% en 2025, mientras que se proyecta que las pequeñas y medianas empresas se expandan a una CAGR del 20,08% hasta 2031.
- Por tipo de carga de trabajo/proceso, el aprovisionamiento de infraestructura representó el 37,05% del tamaño del mercado de automatización en la nube en 2025, y la seguridad y el cumplimiento normativo están aumentando a una CAGR del 22,35%, superando a los modelos en las instalaciones.
- Por geografía, América del Norte controló el 32,75% de la participación del mercado de automatización en la nube en 2025, y Asia-Pacífico avanza a una CAGR del 20,64% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Creciente necesidad de almacenamiento de bajo costo y acceso más rápido a los datos | +3.2% | Global, con ganancias tempranas en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Aceleración del gasto en investigación y desarrollo en conjuntos de herramientas de automatización nativas de la nube | +2.8% | América del Norte y Europa como núcleo, con expansión hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Proliferación de arquitecturas de múltiples nubes y nubes híbridas | +4.1% | Global | Corto plazo (≤ 2 años) |
| Adopción de DevOps y CI/CD que impulsa el "todo como código" | +3.6% | Global, con concentración en centros tecnológicos | Mediano plazo (2-4 años) |
| Automatización de FinOps para la gobernanza de costos en la nube en tiempo real | +2.9% | América del Norte y Europa, con expansión hacia Asia-Pacífico | Corto plazo (≤ 2 años) |
| Automatización del borde a la nube para microcentros de datos de la Industria 4.0 | +2.4% | Asia-Pacífico como núcleo, con expansión hacia Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Proliferación de Arquitecturas de Múltiples Nubes y Nubes Híbridas
Las estrategias de múltiples nubes y nubes híbridas han evolucionado más allá de la mitigación de riesgos para convertirse en diferenciadores competitivos, con varias empresas que se espera operen en múltiples proveedores de nube para 2024. Este cambio arquitectónico impulsa la demanda de plataformas de orquestación unificadas que puedan abstraer la complejidad de la infraestructura mientras mantienen la portabilidad y flexibilidad de las cargas de trabajo. La tendencia se acelera a medida que las regulaciones de soberanía de datos en la Unión Europea y Asia-Pacífico requieren capacidades de procesamiento localizadas, lo que obliga a las empresas a implementar marcos de automatización distribuidos geográficamente que puedan gestionar sin problemas las cargas de trabajo a través de fronteras soberanas.
Adopción de DevOps y CI/CD que Impulsa el "Todo como Código"
A medida que las grandes empresas forman cada vez más equipos de plataforma dedicados, la ingeniería de plataformas emerge como la estrategia dominante para escalar las prácticas de DevOps. Esta evolución ha impulsado una mayor demanda de herramientas de automatización de autoservicio, que permiten a los desarrolladores aprovisionar infraestructura, implementar aplicaciones y supervisar políticas de seguridad mediante flujos de trabajo basados en código. Además, esta tendencia está allanando el camino para proveedores de automatización más pequeños, que priorizan la mejora de la experiencia del desarrollador. Las organizaciones buscan activamente estas alternativas ágiles, alejándose de las plataformas monolíticas tradicionales que a menudo frenan la innovación y la agilidad.
Automatización de FinOps para la Gobernanza de Costos en la Nube en Tiempo Real
La optimización de costos en la nube ha pasado de evaluaciones esporádicas a rutinas automatizadas y fluidas. Hoy en día, prácticas como las alertas de gasto en tiempo real y el ajuste dinámico del tamaño de los recursos son la norma. Las organizaciones que aprovechan la automatización de FinOps están obteniendo ahorros sustanciales y ganando una visión más clara de su uso de la nube. Esta evolución está impulsando un aumento en la demanda de plataformas especializadas. Estas plataformas no solo se integran con los sistemas financieros, sino que también proporcionan una atribución detallada de costos en entornos complejos de múltiples nubes.
Aceleración del Gasto en Investigación y Desarrollo en Conjuntos de Herramientas de Automatización Nativas de la Nube
A pesar de enfrentar desafíos más amplios del mercado, el entusiasmo de los inversores por las empresas emergentes de automatización en la nube sigue siendo sólido. Este interés persistente destaca una fuerte creencia en la capacidad de la automatización para mitigar la escasez de habilidades y optimizar las operaciones. Además, los patrones de financiación se orientan cada vez más hacia soluciones que democratizan la automatización, haciéndola fácil de usar para quienes carecen de experiencia técnica. Esta tendencia subraya un cambio significativo hacia interfaces de automatización de bajo código y sin código.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Vulnerabilidades persistentes de privacidad y seguridad | -2.1% | Global, con mayor impacto en Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Deuda técnica de infraestructura heredada | -1.8% | América del Norte y Europa, con impacto emergente en Asia-Pacífico | Mediano plazo (2-4 años) |
| Obstáculos de cumplimiento normativo transfronterizo | -1.4% | Global, con concentración en industrias altamente reguladas | Largo plazo (≥ 4 años) |
| Brecha aguda de habilidades en la programación de políticas como código | -2.3% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Vulnerabilidades Persistentes de Privacidad y Seguridad
Las plataformas de automatización en la nube enfrentan desafíos de seguridad crecientes a medida que la superficie de ataque se expande en entornos de infraestructura distribuida. El informe de 2024 de la Alianza de Seguridad en la Nube documentó un aumento del 47% en los incidentes de seguridad relacionados con la automatización, atribuido principalmente a políticas de acceso mal configuradas y una gestión inadecuada de secretos.[1]Alianza de Seguridad en la Nube, "Desafíos y Soluciones de Seguridad en la Automatización," cloudsecurityalliance.org Esta vulnerabilidad genera dudas entre las empresas con aversión al riesgo, particularmente en los sectores de servicios financieros y salud, donde los requisitos de cumplimiento normativo exigen enfoques de tolerancia cero ante las brechas de seguridad.
Brecha Aguda de Habilidades en la Programación de Políticas como Código
Las organizaciones enfrentan desafíos significativos para adquirir talento debido a la experiencia especializada requerida para los lenguajes de programación declarativos y las herramientas de automatización de infraestructura, así como la transición hacia marcos de políticas como código. Esta escasez de habilidades no solo ralentiza la adopción de estos marcos, sino que también eleva los costos de implementación. Las organizaciones más pequeñas, en particular, enfrentan dificultades adicionales ya que a menudo carecen de los recursos financieros y operativos para invertir en programas de capacitación integrales o contratar profesionales experimentados, lo que limita aún más su capacidad para implementar estos marcos de manera efectiva.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modelo de Implementación:
Las Arquitecturas Híbridas Impulsan el CrecimientoLa automatización en la nube híbrida lidera la trayectoria de crecimiento más rápida, con una CAGR del 19,98% hasta 2031, a pesar de que la nube pública mantiene la mayor participación de mercado con el 46,95% en 2025. Esta divergencia refleja la preferencia estratégica de las empresas por la flexibilidad de las cargas de trabajo sobre las dependencias de un único proveedor, especialmente a medida que los requisitos de residencia de datos se intensifican en distintas jurisdicciones. La automatización en la nube pública se beneficia de las inversiones de los hiperescaladores en capacidades de optimización impulsadas por inteligencia artificial, mientras que los segmentos de nube privada atienden casos de uso especializados que requieren seguridad con aislamiento total o rendimiento de latencia ultrabaja.
El panorama del modelo de implementación revela preferencias regionales distintas, con empresas norteamericanas que favorecen la automatización en la nube pública por su eficiencia de costos, mientras que las organizaciones europeas priorizan los enfoques híbridos para abordar los requisitos de cumplimiento del RGPD. La automatización en la nube privada, aunque representa el segmento más pequeño, sigue siendo relevante en industrias altamente reguladas donde las preocupaciones sobre la soberanía de los datos superan las consideraciones de costos. La integración de la computación en el borde está difuminando cada vez más los límites tradicionales de implementación, creando una demanda de plataformas de automatización unificadas que puedan orquestar cargas de trabajo en diversos entornos de infraestructura.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Industria de Usuario Final:
La Manufactura Lidera la AceleraciónLa manufactura emerge como el segmento de usuario final de más rápido crecimiento, con una CAGR del 20,52% hasta 2031, impulsada por iniciativas de la Industria 4.0 que requieren automatización en tiempo real en los entornos de producción. Las implementaciones de fábricas inteligentes demandan capacidades de orquestación del borde a la nube que puedan gestionar miles de dispositivos de IoT mientras mantienen tiempos de respuesta en milisegundos para los sistemas de control críticos. TI y telecomunicaciones mantienen la mayor participación de mercado con el 26,35% en 2025, beneficiándose de la adopción temprana de la automatización y los continuos requisitos de modernización de infraestructura.
La adopción de la automatización en el sector salud se está acelerando a medida que los marcos regulatorios evolucionan para acomodar el procesamiento de datos de pacientes basado en la nube, con plataformas de automatización conformes con HIPAA que experimentan una tasa de crecimiento del 18,12% en 2025. Los segmentos de BFSI demuestran patrones de adopción medidos, priorizando la automatización de seguridad y cumplimiento normativo sobre las ganancias de eficiencia operativa. La automatización en el comercio minorista se centra en la optimización de la cadena de suministro y la mejora de la experiencia del cliente, mientras que otras industrias exploran casos de uso específicos del sector, que van desde la gestión de redes eléctricas hasta la coordinación de la logística de transporte.
Por Tamaño de Organización:
Las PYMES Impulsan la Adopción DemocráticaLas pequeñas y medianas empresas aceleran la adopción de la automatización en la nube a una CAGR del 20,08% hasta 2031, desafiando la suposición tradicional de que la automatización requiere recursos a escala empresarial. Este crecimiento refleja la democratización de las capacidades de automatización a través de plataformas nativas de la nube que eliminan las inversiones iniciales en infraestructura y proporcionan modelos de precios de pago por escala. Se espera que las grandes empresas mantengan una participación de mercado del 50,25% en 2025, aprovechando la automatización para la orquestación compleja de múltiples nubes y la gestión del cumplimiento normativo en sus operaciones globales.
La tendencia de aceleración de las PYMES crea oportunidades para los proveedores de automatización que apuntan a experiencias de implementación simplificadas y plantillas específicas del sector. Las grandes empresas se centran en marcos de automatización personalizados que se integran con su arquitectura empresarial existente, mientras que las PYMES priorizan soluciones listas para usar que ofrecen valor inmediato sin requerir una personalización extensa. Esta bifurcación impulsa la diferenciación de la estrategia de producto, con proveedores que desarrollan ofertas distintas para los requisitos únicos y las limitaciones de recursos de cada segmento de mercado.

Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Tipo de Carga de Trabajo/Proceso:
La Automatización de Seguridad se DisparaLa automatización de seguridad y cumplimiento normativo experimenta el crecimiento más rápido, con una CAGR del 22,35% hasta 2031, lo que refleja el aumento de las amenazas cibernéticas y el mayor escrutinio regulatorio en todas las industrias. Esta aceleración surge del reconocimiento por parte de las empresas de que los procesos de seguridad manuales no pueden seguir el ritmo del rápido desarrollo de aplicaciones nativas de la nube, creando una demanda de capacidades automatizadas de detección de amenazas, respuesta a incidentes y monitoreo del cumplimiento normativo. El aprovisionamiento de infraestructura mantiene la mayor participación de mercado con el 37,05% en 2025, sirviendo como capa fundacional para todas las iniciativas de automatización posteriores.
La automatización de la implementación de aplicaciones se beneficia de la maduración de DevOps y la adopción de plataformas de orquestación de contenedores, mientras que la automatización del monitoreo y la gestión del rendimiento aborda los desafíos de complejidad inherentes a las arquitecturas de nube distribuidas. La convergencia de estos tipos de cargas de trabajo crea oportunidades para plataformas de automatización integradas que puedan gestionar todo el ciclo de vida de las aplicaciones, desde el aprovisionamiento de infraestructura hasta el monitoreo de seguridad. La automatización del cumplimiento normativo, especialmente cuando se combina con capacidades de aplicación de políticas impulsadas por inteligencia artificial, se beneficia de la capacidad de adaptarse a los requisitos regulatorios en evolución sin intervención manual.
Análisis Geográfico
Mercado de Automatización en la Nube de América del Norte
Se espera que América del Norte concentre el 32,75% de la cuota de mercado en 2025, aprovechando su madura infraestructura en la nube y la temprana adopción empresarial de marcos de automatización. La trayectoria de crecimiento de la región refleja las inversiones de los hiperescaladores en capacidades de optimización impulsadas por inteligencia artificial y la proliferación de prácticas de ingeniería de plataformas entre las empresas de la lista Fortune 500. Las empresas canadienses, en particular, se centran en la automatización de la nube híbrida para abordar los requisitos de residencia de datos, manteniendo al mismo tiempo la eficiencia operativa transfronteriza. El emergente sector manufacturero de México impulsa la demanda de soluciones de automatización de la Industria 4.0 que pueden integrarse con las cadenas de suministro de América del Norte, creando oportunidades para plataformas de automatización especializadas orientadas a operaciones transfronterizas.
Mercado de Automatización en la Nube de Asia-Pacífico
La CAGR del 20,64% de la región Asia-Pacífico hasta 2031 la posiciona como el principal motor de crecimiento para la adopción global de la automatización en la nube. El énfasis de China en las plataformas en la nube de origen nacional impulsa la demanda de herramientas de automatización capaces de operar dentro del entorno regulatorio único del país, mientras que el envejecimiento de la fuerza laboral de Japón acelera la adopción de la automatización en las industrias tradicionales. El sector de servicios de TI de India actúa como un centro global de automatización, con proveedores locales que desarrollan plataformas especializadas para mercados internacionales, al tiempo que atienden los requisitos de rentabilidad de las empresas locales. Las economías del Sudeste Asiático se benefician de las iniciativas de digitalización gubernamentales que establecen enfoques que priorizan la nube para las operaciones del sector público.
Mercado de Automatización en la Nube de Europa
La adopción de la automatización en Europa refleja el doble enfoque de la región en el cumplimiento normativo y la soberanía tecnológica, con el RGPD y las regulaciones emergentes sobre inteligencia artificial que configuran los criterios de selección de plataformas. La iniciativa Industrie 4.0 de Alemania impulsa la demanda de automatización manufacturera, mientras que el panorama regulatorio del Reino Unido tras el Brexit crea oportunidades para plataformas de automatización capaces de gestionar el cumplimiento normativo en múltiples jurisdicciones. El compromiso de la región con prácticas tecnológicas sostenibles favorece las plataformas de automatización que pueden demostrar beneficios medioambientales tangibles mediante la optimización del uso de recursos y la mejora de la eficiencia energética.

Panorama regulatorio
La adopción de la automatización en la nube está cada vez más determinada por regímenes de aseguramiento en la nube, ciberseguridad y autorización del sector público que impulsan a las empresas hacia una gobernanza basada en políticas. En la Unión Europea, la Comisión Europea publicó una propuesta para la Ley de Desarrollo de la Nube y la IA (CADA) el 3 de junio de 2026, posicionando la soberanía en la nube y los niveles de aseguramiento como factores de decisión en la contratación e implementación para empresas que operan en varias jurisdicciones. La Oficina Federal Alemana de Seguridad de la Información (BSI) también publicó C5:2026, actualizando los criterios de cumplimiento en la nube e integrando requisitos alineados con NIS2 y el Esquema Europeo de Certificación de Ciberseguridad para Servicios en la Nube (EUCS). Esto refuerza la necesidad de recopilación automatizada de evidencia, detección de desviaciones de configuración y monitoreo continuo de controles.
En Estados Unidos, el uso federal de la nube sigue estando condicionado por las autorizaciones FedRAMP y las determinaciones de alcance vinculadas a las obligaciones de las agencias bajo el 44 U.S. Code 3506. Esa condicionalidad aumenta la demanda de flujos de trabajo de automatización que estandaricen la implementación de controles y los artefactos de auditoría en distintos entornos. En conjunto, estos regímenes refuerzan el argumento a favor de los enfoques de infraestructura como código y política como código para aplicar de manera coherente los requisitos de identidad, registro, cifrado y manejo de datos en implementaciones públicas, privadas e híbridas. También elevan las expectativas sobre herramientas capaces de producir resultados de cumplimiento verificables a demanda.
Análisis de la cadena de valor
La cadena de valor de la automatización en la nube abarca proveedores de infraestructura (hyperscalers y pilas de nube privada), software y plataformas de automatización (IaC, CI/CD, gestión de configuración, orquestación y automatización de seguridad y cumplimiento), y servicios de integración y gestionados (consultoría, MSP, integradores de sistemas). Los compradores empresariales luego operacionalizan la automatización mediante prácticas de ingeniería de plataformas y FinOps. En la parte anterior de la cadena, los proveedores de servicios en la nube suministran computación, almacenamiento, redes y servicios gestionados que exponen API y planos de control consumidos por las herramientas de automatización. En la parte posterior, las empresas y los socios de servicios traducen estos elementos primitivos en plantillas reutilizables, barreras de protección (guardrails) y catálogos de autoservicio para equipos de desarrollo y operaciones.
Los patrones de implementación enfatizan cada vez más arquitecturas resilientes multirregionales y multinube, incluidos diseños basados en celdas que aíslan las cargas de trabajo para limitar el radio de impacto de un incidente, y enfoques dirigidos por eventos que gestionan cambios de estado asíncronos en los flujos de trabajo de implementación y gobernanza. A medida que se expanden las operaciones agénticas y asistidas por IA, las pilas de automatización empresarial convergen en torno a componentes compartidos, incluidos el entorno de ejecución, la memoria y el estado, las pasarelas de herramientas, la identidad, la observabilidad y la gobernanza. Esto refuerza la seguridad, el cumplimiento y la auditabilidad como capas integradas en lugar de complementos posteriores a la implementación.
Panorama Competitivo
El mercado de automatización en la nube exhibe una fragmentación moderada, creando oportunidades para plataformas especializadas orientadas a casos de uso específicos del sector y tecnologías emergentes. Los hiperescaladores aprovechan sus ventajas de infraestructura para ofrecer capacidades de automatización integradas, mientras que los proveedores independientes de software se centran en soluciones de mejor categoría que pueden operar en entornos de múltiples nubes. La dinámica competitiva favorece a las plataformas que pueden demostrar un retorno de inversión claro a través de la reducción de la carga operativa y la mejora de la velocidad de implementación, en lugar de soluciones con muchas funciones que aumentan la complejidad.
Los patrones estratégicos revelan enfoques distintos entre las categorías de proveedores, con los actores establecidos que enfatizan la consolidación de plataformas y las capacidades de optimización impulsadas por inteligencia artificial, mientras que los proveedores emergentes apuntan a segmentos de mercado desatendidos a través de marcos de automatización especializados. Existen oportunidades de espacio en blanco en la orquestación de la computación en el borde, la automatización de seguridad resistente a la computación cuántica y las plataformas de gestión del cumplimiento normativo específicas del sector. La evolución del mercado hacia metodologías de políticas como código crea ventajas competitivas para los proveedores que pueden simplificar flujos de trabajo de automatización complejos a través de interfaces de usuario intuitivas y extensas bibliotecas de plantillas, abordando la persistente brecha de habilidades que limita el crecimiento del mercado.
Líderes de la Industria de Automatización en la Nube
Amazon Web Services, Inc.
Microsoft Corporation (Azure)
Google LLC (Google Cloud Platform)
IBM Corporation
Cisco Systems, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Automatización en la Nube
- Amazon Web Services, Inc.
- Microsoft Corporation (Azure)
- Google LLC (Google Cloud Platform)
- IBM Corporation
- Oracle Corporation
- Cisco Systems, Inc.
- Hewlett Packard Enterprise Company
- Citrix Systems, Inc.
- Alibaba Cloud (Alibaba Group Holding Ltd.)
- Red Hat, Inc.
- ServiceNow, Inc.
- Puppet Labs, LLC
- Chef Software, Inc.
- HashiCorp, Inc.
- BMC Software, Inc.
- Micro Focus International plc
- Splunk Inc.
- Dynatrace LLC
- Turbonomic, Inc.
- CloudBolt Software, Inc.
- Morpheus Data, LLC
- Nutanix, Inc.
- Scalr, Inc.
- Opex Software, Inc.
Lea el análisis de las empresas de automatización en la nube

Oportunidades de mercado y perspectivas futuras
Un área de oportunidad clave es la automatización construida en torno a la gobernanza de agentes de IA empresariales, donde las organizaciones necesitan acceso controlado a herramientas, aplicación de políticas y registros de auditoría a medida que los agentes interactúan con los servicios en la nube. Este cambio se refleja en la actividad de los hyperscalers y sus socios, incluido el lanzamiento por parte de AWS de una organización de Ingeniería de Despliegue Avanzado (FDE) de 1.000 millones de USD para ayudar a las empresas a implementar agentes en entornos de producción, e IBM y Google Cloud anunciando una alianza estratégica en junio de 2026 centrada en escalar la IA, la nube híbrida y la ciberseguridad. El anuncio incluye modelos de entrega que combinan IBM Consulting Advantage con las capacidades de Google Cloud. Estos movimientos amplían el alcance abordable para los proveedores de automatización en la nube que puedan empaquetar flujos de trabajo de implementación seguros y repetibles, barreras de identidad y secretos, y verificación continua en entornos multinube.
Los requisitos de soberanía y aseguramiento impulsados por la regulación también generan espacio para la automatización nativa en materia de cumplimiento, particularmente en Europa, donde C5:2026 y la propuesta CADA elevan los marcos de aseguramiento y la asignación de controles como criterios de selección. Los proveedores que operacionalizan la política como código en entornos heterogéneos, generan evidencia de cumplimiento verificable por máquina y se integran con los procesos empresariales de riesgo y contratación pueden diferenciarse en verticales regulados e implementaciones adyacentes al sector público. Paralelamente, las herramientas operativas entre nubes que reducen la fricción en la conectividad híbrida y multinube, junto con la automatización de operaciones del día 2, respaldan plataformas que unifican la observabilidad, la gobernanza de costos (automatización FinOps) y los flujos de trabajo de remediación de seguridad bajo un único plano de automatización.
Recent Industry Developments in Mercado de Automatización en la Nube
- Junio de 2026: IBM Corporation y Google LLC anuncian una alianza estratégica para lanzar una nueva Práctica de Google Cloud utilizando IBM Consulting Advantage y la Plataforma de Agentes Empresariales Gemini de Google Cloud para automatizar la implementación y gobernanza de agentes de IA de nivel empresarial. La colaboración amplía las capacidades de automatización entre nubes y acelera la adopción de flujos de trabajo de IA agéntica en entornos de nube híbrida.
- Junio de 2026: Amazon Web Services Inc. lanza AWS Lambda MicroVMs, un primitivo de computación sin servidor que ofrece aislamiento a nivel de máquina virtual y ejecución con estado para código generado por usuarios o IA. Permite una ejecución segura y aislada de la automatización impulsada por IA a gran escala dentro del modelo sin servidor; mejora la fiabilidad y la gobernanza de la automatización.
- Mayo de 2026: Disponibilidad general de AWS MCP Server de Amazon Web Services Inc., una herramienta gestionada para otorgar a los agentes de codificación de IA acceso seguro y auditable a los servicios de AWS mediante el Model Context Protocol. Mejora el control, la trazabilidad y la seguridad de los flujos de trabajo de automatización en la nube impulsados por agentes de IA.


Mercado de Automatización en la Nube Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este informe, el mercado de automatización en la nube se contabiliza como los ingresos por software y servicios relacionados utilizados para automatizar el aprovisionamiento, la configuración, la orquestación, la gobernanza y las operaciones diarias en la nube en entornos públicos, privados e híbridos.
Exclusiones del alcance: excluimos la externalización general de TI que no está vinculada a herramientas de automatización en la nube, así como los ingresos puros de hospedaje en la nube que no son atribuibles a software o servicios de automatización.
Descripción general de la segmentación
- Por Modelo de Implementación
- Nube Pública
- Nube Privada
- Nube Híbrida
- Por Industria de Usuario Final
- BFSI
- Salud
- TI y Telecomunicaciones
- Manufactura
- Comercio Minorista
- Otras Industrias de Usuario Final
- Por Tamaño de Organización
- Pequeñas y Medianas Empresas (PYMES)
- Grandes Empresas
- Por Tipo de Carga de Trabajo / Proceso
- Aprovisionamiento de Infraestructura
- Implementación de Aplicaciones
- Seguridad y Cumplimiento Normativo
- Monitoreo y Gestión del Rendimiento
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza con referencias públicas que ayudan a construir una imagen realista de la demanda y el gasto, y luego se refina en un modelo de mercado que coincide con la forma en que se compra e implementa la automatización en la nube. Utilizamos fuentes como la Oficina de Estadísticas Laborales de EE. UU., la Oficina del Censo de EE. UU., los indicadores de economía digital de la OCDE, las series macroeconómicas del Banco Mundial y las estadísticas de TIC de la UIT para alinear el modelo con la capacidad de gasto en TI empresarial y la dirección de adopción de la nube.
Para hacer medible el lado de la oferta, también revisamos presentaciones de empresas, transcripciones de llamadas de resultados, presentaciones a inversores, documentación de productos y publicaciones creíbles de asociaciones sectoriales que describen prácticas de automatización y cambios en políticas. Cuando es necesario, utilizamos suscripciones de pago para datos financieros e inteligencia de empresas, noticias y finanzas, y bases de datos de patentes para confirmar la cobertura de productos y el momento de los lanzamientos de capacidades. Las fuentes aquí enumeradas son solo ilustrativas, ya que también se utilizaron muchas otras referencias públicas para la recopilación de datos, la validación y la aclaración durante el estudio.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para poner a prueba lo observado en la investigación documental, y también ayuda a llenar vacíos difíciles de detectar a partir de material público, como las reglas de empaquetado, los tamaños de negocio típicos y la velocidad de adopción según el tipo de carga de trabajo. Hablamos con líderes de operaciones en la nube, roles de ingeniería de plataformas, integradores de sistemas y partes interesadas en contratación en las principales regiones, y los aportes nos ayudaron a confirmar supuestos sobre la evolución de precios y la forma en que se presupuestan los programas multinube.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 25% | Directivos (CXO): 15% | APAC: 45% |
| Nivel medio: 57% | Líderes funcionales/de unidad: 33% | EMEA: 33% |
| Actores más pequeños: 18% | Gerentes: 52% | América: 22% |
Dimensionamiento del mercado y pronósticos
El dimensionamiento comienza con una construcción de arriba hacia abajo, donde las señales de la infraestructura en la nube y la adopción de plataformas se convierten en un fondo de gasto en automatización utilizando la lógica de penetración y tasa de adopción, y luego esto se divide entre los principales entornos de uso final y geografías. Para mantener el modelo fundamentado, corroboramos los totales con verificaciones selectivas de abajo hacia arriba, como rangos de precio de venta promedio muestreados multiplicados por recuentos estimados de usuarios, retroalimentación de canales sobre patrones de renovación y desgloses de ingresos del lado del proveedor cuando hay divulgaciones disponibles.
Algunos insumos que dan forma sustancial a las cifras incluyen el crecimiento de las cargas de trabajo en la nube empresarial, la proporción de entornos que migran a infraestructura como código, la combinación de implementaciones públicas versus híbridas, los requisitos de gobernanza que impulsan las herramientas de automatización, y el movimiento observado en los precios de suscripción vinculado al empaquetado de funciones. Cuando una métrica no está disponible de manera consistente para un país, se aplican indicadores proxy (por ejemplo, dirección de adopción de la nube, capacidad de gasto en TI y concentración de grandes empresas), y luego se ajustan mediante retroalimentación de entrevistas.
Para los pronósticos, se utiliza análisis de escenarios con una trayectoria de caso base, ya que los ciclos de compra pueden cambiar con los presupuestos macroeconómicos y los eventos de seguridad. Los supuestos sobre el ritmo de adopción y el cambio en el precio de venta promedio se revisan con profesionales del sector para que la curva de crecimiento refleje lo que es implementable, no solo lo que es teóricamente posible.
Validación de datos y ciclo de actualización
La validación se realiza mediante verificaciones cruzadas repetidas entre los resultados del modelo y señales independientes, como la dirección de adopción de la nube, la escala reportada de los programas de automatización y los patrones de gasto discutidos en divulgaciones públicas. Cuando un valor parece inusual, se revisan nuevamente los factores impulsores, se reexamina la lógica de conversión y se activan llamadas de seguimiento para confirmar si la variación es real o causada por un desajuste de alcance.
Antes de la aprobación final, los supuestos y cálculos pasan por una revisión de analistas en varias etapas para que la cifra final de mercado sea trazable a insumos claros. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando eventos importantes modifican la adopción o los precios. Justo antes de la entrega, se completa una nueva revisión para que los clientes reciban la vista más actualizada.
Tamaño del mercado de automatización en la nube de Mordor Intelligence frente a otras estimaciones publicadas
Los tamaños de mercado de automatización en la nube publicados pueden parecer muy distantes entre sí, incluso cuando la etiqueta del tema suena igual, porque el momento temporal, la lógica de precios y lo que se cuenta como ingresos de automatización no están estandarizados. Observamos las mayores diferencias cuando los estudios utilizan un momento de tipo de cambio más antiguo, combinan licencias y servicios de manera distinta, o aplican una única curva de precio de venta promedio en diferentes tipos de cargas de trabajo.
Cuando la estimación se actualiza cerca del año base y los precios se revalidan mediante verificaciones de contratos y renovaciones actuales, el total suele ser menos sensible a los movimientos cambiarios de corto plazo y a los descuentos temporales. Por eso el valor de 2025 y los puntos de actualización de 2026 en esta página son relevantes, y por eso las verificaciones más recientes y el momento cambiario aplicado por Mordor Intelligence pueden producir un rango más ajustado que las cifras construidas a partir de instantáneas más antiguas.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 8,10 mil millones de USD (2025) | |
| Consultora Global A | 18,10 mil millones de USD (2025) | Utiliza un alcance más amplio que probablemente incorpora herramientas más generales de gestión y optimización en la nube dentro de la automatización, y parece aplicar una expansión agresiva del precio de venta promedio sin el mismo nivel de validación basada en renovaciones. |
| Publicación Sectorial B | 19,70 mil millones de USD (2025) | Se informa como una vista centrada únicamente en software para la automatización de infraestructura en la nube, lo cual aun así puede diferir debido a un momento de tipo de cambio de año base distinto y a un enfoque más simple para separar orquestación, gobernanza y funciones de gestión adyacentes. |
Al observar las tres cifras, la mayor parte de la diferencia puede explicarse por los límites de alcance y por la forma en que los precios se trasladan desde supuestos de negociaciones más antiguas hacia el año base. Al mantener los ingresos contabilizados vinculados a casos de uso de automatización claros y al reverificar los precios y el momento cambiario del año base, el tamaño del mercado resulta más fácil de conciliar con el comportamiento de compra real y con insumos repetibles.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de automatización en la nube en 2026?
Se espera que el mercado alcance los 9.690 millones de USD en 2026.
¿Cuál es el tamaño actual del mercado de automatización en la nube en 2026?
Se proyecta que alcance los 23.750 millones de USD, registrando una CAGR del 19,64% entre 2026 y 2031.
¿Qué modelo de implementación se está expandiendo más rápidamente?
La automatización en la nube híbrida es la más rápida, avanzando a una CAGR del 19,98% hasta 2031.
¿Qué región muestra el mayor impulso de crecimiento?
Asia-Pacífico lidera el crecimiento regional con una CAGR proyectada del 20,64% hasta 2031.
¿Qué categoría de carga de trabajo está experimentando la adopción más rápida?
La automatización de seguridad y cumplimiento normativo está creciendo a la tasa más rápida, con una CAGR del 22,35% hasta 2031.
Última actualización de la página el:



