
Tamaño y participación del mercado de cómputo en la nube
Análisis del mercado de cómputo en la nube por Mordor Intelligence
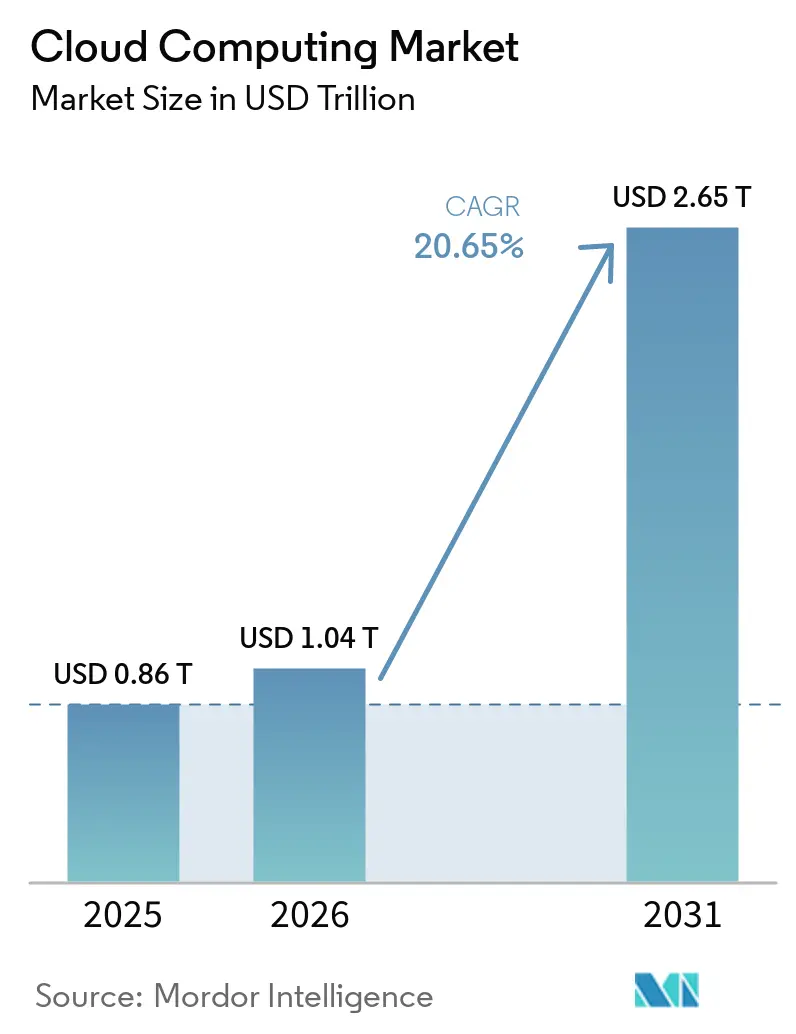
El tamaño del mercado de computación en la nube se estima en 1,04 billones de USD en 2026 y se proyecta en 1,25 billones de USD en 2027, alcanzando los 3,16 billones de USD en 2032, con un crecimiento a una CAGR del 20,35% de 2027 a 2032.
Las aplicaciones empresariales y los servicios de IA ofrecen a los proveedores fuentes complementarias de demanda en la nube. Los compradores eligen entre implementación privada, pública e híbrida según el nivel de control que requiere una carga de trabajo y cuán predecible debe ser su factura. Para las operaciones de telecomunicaciones en Japón, el atractivo de la nube híbrida radica en integrar la capacidad externa con la plataforma propia del operador. La contratación soberana también hace valiosa la habilitación, situando la elegibilidad del proveedor junto a la capacidad técnica en la decisión comercial. La profundidad de las aplicaciones y la experiencia en integración respaldan la expansión, mientras que las desviaciones presupuestarias y los requisitos de localización pueden posponer las cargas de trabajo que utilizarían capacidad adicional.
Conclusiones clave del informe
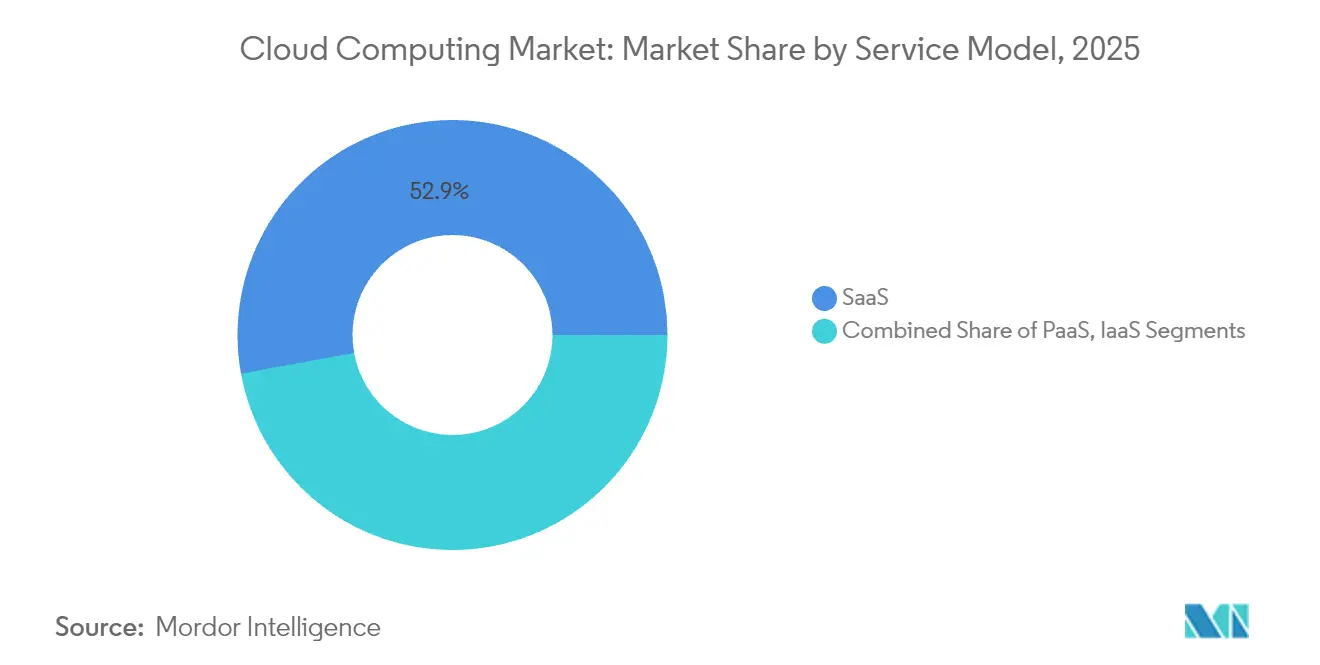
- Por modelo de servicio, SaaS tuvo una participación del 52,63% en el mercado de computación en la nube en 2026, mientras que se prevé que PaaS sea el segmento de mayor crecimiento con una CAGR del 22,55% de 2027 a 2032.
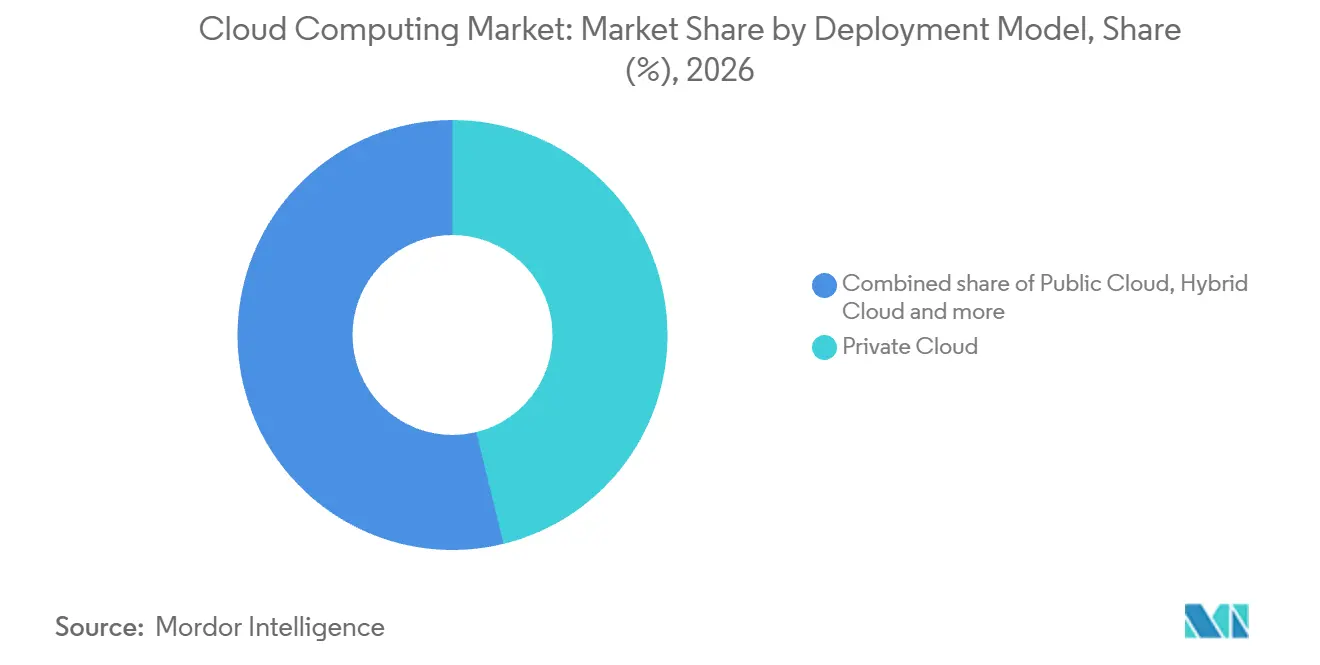
- La nube privada lideró los modelos de implementación con una participación del 46,18% del tamaño del mercado de computación en la nube en 2026, y se prevé que la nube híbrida crezca más rápido con una CAGR del 21,95% de 2027 a 2032.
- Entre los verticales de usuarios finales, BFSI lideró con una participación del 27,39% de los ingresos por servicios en la nube en 2026, mientras que se prevé que el segmento de salud y ciencias de la vida crezca más rápido con una CAGR del 20,7% de 2027 a 2032.
- Por tamaño de organización, las grandes empresas lideraron con el 52,87% de los ingresos por servicios en la nube en 2026, mientras que se prevé que las pequeñas y medianas empresas crezcan más rápido con una CAGR del 21% de 2027 a 2032.
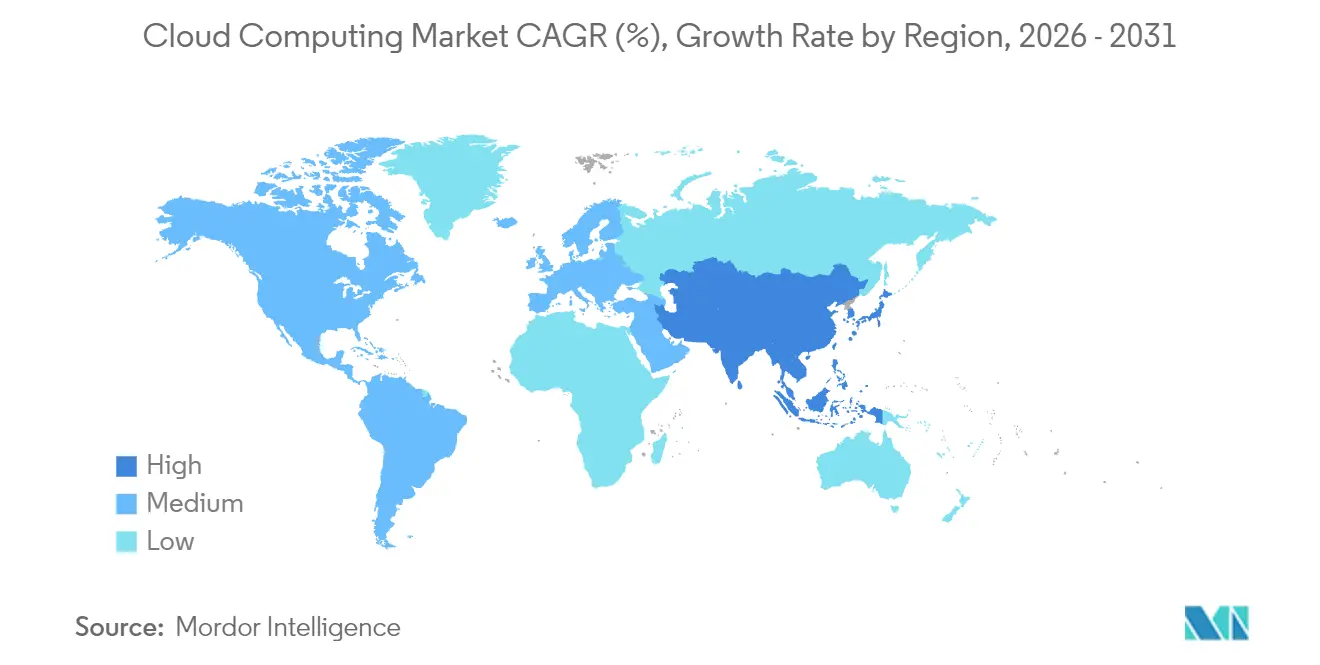
- América del Norte fue la geografía líder con una participación del 24,05% de los ingresos por servicios en la nube en 2026, mientras que se prevé que Asia-Pacífico crezca más rápido con una CAGR del 21,4% de 2027 a 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Adopción explosiva de SaaS en el software empresarial central | +7% | La Unión Europea | Corto plazo (≤ 2 años) |
| Proliferación de cargas de trabajo de inteligencia artificial generativa que demandan cómputo elástico | +8% | América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Plataformas en la nube específicas por industria (esquemas listos para cumplimiento normativo) | +4.5% | Estados Unidos y Canadá | Mediano plazo (2-4 años) |
| Contratación de nube soberana e iniciativas regulatorias en la UE y el GCC | +3.5% | Unión Europea y Omán | Mediano plazo (2-4 años) |
| Surgimiento de zonas de nube perimetral para XR y operaciones autónomas | +1.5% | Estados Unidos | Mediano plazo (2-4 años) |
| Criterios de compra de nube verde vinculados a objetivos de Alcance 3 | +1% | Reino Unido | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Adopción explosiva de SaaS en el software empresarial central
Las aplicaciones empresariales centrales ofrecen a los proveedores de nube una ruta de expansión dentro de una base de clientes de software ya sustancial. En 2025, el 96,44% de las empresas de la UE que utilizaban servicios en la nube de pago adquirieron al menos un servicio SaaS, incluidos correo electrónico, oficina, finanzas, contabilidad, ERP, CRM o software de seguridad. Dentro de la misma población de nube de pago, el uso de aplicaciones de planificación de recursos empresariales en la nube aumentó del 25,89% en 2023 al 30,12% en 2025. Los proveedores de aplicaciones pueden aprovechar la brecha entre el uso básico de SaaS y la adopción de ERP en la nube vendiendo funciones adicionales a clientes que ya utilizan software alojado.
Proliferación de cargas de trabajo de inteligencia artificial generativa que demandan cómputo elástico
La entrega elástica ofrece a los proveedores de nube una forma de atender cargas de trabajo de IA cuyos requisitos de capacidad cambian con el tiempo. AWS reportó una tasa de ejecución de ingresos de IA anualizada superior a 15.000 millones de USD en el primer trimestre de 2026. Los ingresos de Microsoft Cloud alcanzaron los 59.300 millones de USD en su cuarto trimestre fiscal finalizado en junio de 2026, un aumento del 27% interanual, reflejando la demanda en Azure y las aplicaciones y servicios de IA propios. Para un comprador que utiliza capacidad variable, el consumo adicional de servicios puede generar ingresos para el proveedor sin otra compra de infraestructura fija. La demanda relacionada con la IA crea oportunidades de ingresos tanto en el suministro de capacidad de cómputo como en la entrega de las aplicaciones que la utilizan.
Plataformas de nube específicas por industria (planos listos para el cumplimiento normativo)
Para los operadores de salud regulados en Estados Unidos y Canadá, una plataforma en la nube puede combinar el diseño de aplicaciones con los controles necesarios para el uso clínico. Los controles reutilizables reducen el trabajo de diseño repetido cuando otro flujo de trabajo se traslada a la misma plataforma. El menor esfuerzo de implementación cambia el costo de agregar una aplicación regulada, independientemente del precio de la capacidad de cómputo. Esto puede hacer que los flujos de trabajo más pequeños sean más prácticos de entregar a través de servicios en la nube, ampliando el conjunto de funciones que vale la pena trasladar. La experiencia sectorial del proveedor tiene entonces valor comercial en la preparación del siguiente flujo de trabajo para el servicio, junto con la capacidad consumida.
Contratación de nube soberana e iniciativas regulatorias en la UE y el GCC
La contratación con prioridad en la nube de Omán vincula la demanda de nube del sector público a la elegibilidad del proveedor, así como a la capacidad técnica. La Política de Nube Primero de Omán de julio de 2026 exige que las entidades gubernamentales, excepto las agencias de seguridad y militares, prioricen las soluciones en la nube.[1] Las entidades cubiertas deben contratar únicamente con proveedores que cuenten con autorización válida de la Autoridad Reguladora de Telecomunicaciones. Las entidades gubernamentales cubiertas también deben garantizar el cumplimiento de los requisitos de ciberseguridad, protección de datos y gestión de riesgos. Dado que las entidades cubiertas deben priorizar las soluciones en la nube y contratar únicamente con proveedores autorizados, la política dirige la oportunidad de contratación resultante hacia los proveedores elegibles.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Leyes de localización de datos que fragmentan las huellas globales | -2% | La Unión Europea | Largo plazo (≥ 4 años) |
| Desviaciones de costos en ejecución frente al TCO en instalaciones propias | -1.5% | América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Controles de exportación de chips avanzados que limitan el suministro de GPU | -1% | China y otros países | Corto plazo (≤ 2 años) |
| Escasez de energía baja en carbono para centros de datos de hiperescala | -0.5% | La República de Irlanda | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Leyes de localización de datos que fragmentan las huellas globales
Un servicio en la nube geográficamente amplio se vuelve más difícil de escalar cuando los requisitos de residencia restringen las ubicaciones desde las que puede operar. En su informe anual de 2025, Akamai señaló que las normas de localización y residencia en ciertas jurisdicciones podrían reducir su mercado direccionable, aumentar los costos y la complejidad, y alargar los ciclos de ventas. Para un proveedor que enfrenta esos riesgos, una mayor huella geográfica no puede traducirse automáticamente en un mayor conjunto de clientes atendibles. La complejidad adicional de cumplimiento puede absorber recursos antes de que un contrato genere ingresos, debilitando la economía de entrada en una jurisdicción más pequeña.
Desviaciones de costos en ejecucin frente al TCO en instalaciones propias
Los costos de operación inciertos pueden dificultar la aprobación de otra carga de trabajo incluso cuando los servicios en la nube satisfacen las necesidades operativas del comprador. En la encuesta global de Flexera de 2026, el 17% de los encuestados informó haber superado sus presupuestos de nube pública en el año anterior. Un proyecto puede cumplir su propósito operativo y aun así dejar una mayor expansión expuesta a la revisión de la brecha entre los costos esperados y los reales, retrasando el crecimiento de la cuenta para el proveedor.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por Modelo de Servicio:
Las Relaciones con Aplicaciones Anclan los IngresosSaaS representó una participación del 52,63% del tamaño del mercado de computación en la nube en 2026, convirtiéndose en el segmento más grande. Los ingresos por suscripción y soporte de Salesforce crecieron un 10% hasta los 39.400 millones de USD en su año fiscal finalizado el 31 de enero de 2026.[2] La categoría comprendía principalmente tarifas de servicios en la nube empresariales e incluía soporte, actualizaciones y licencias de software por plazo, representando las licencias por plazo aproximadamente el 6%. Salesforce atribuyó el aumento principalmente a nuevos clientes, actualizaciones y suscripciones adicionales, sin que los precios fueran un factor determinante, vinculando su crecimiento de ingresos al volumen de ventas en lugar de a precios más altos.
Se prevé que PaaS sea el segmento de mayor crecimiento, con una CAGR del 22,55% de 2027 a 2032. Tuya reportó ingresos de PaaS de 67,9 millones de USD en el segundo trimestre de 2026, un aumento del 16,9% interanual. Atribuyó el aumento principalmente a una mayor demanda, enfoque en el cliente y mejoras de productos, a pesar de los vientos en contra relacionados con aranceles desde abril de 2025. Sus 318 clientes premium de PaaS en los 12 meses finalizados el 30 de junio de 2026 contribuyeron cada uno con más de 100.000 USD de ingresos de PaaS. Los clientes premium contribuyeron aproximadamente el 89,5% de los ingresos de PaaS de Tuya en el segundo trimestre de 2026, lo que hace que la retención de este grupo sea comercialmente importante junto con la adquisición de nuevos clientes.



Por Modelo de Implementación:
La Reubicación Selectiva Sostiene la Infraestructura PrivadaLa nube privada representó una participación del 46,18% en el mercado de computación en la nube en 2026, convirtiéndose en el segmento más grande. La encuesta de Broadcom de 2026 abarcó a 1.800 responsables sénior de decisiones de TI en organizaciones con al menos 1.000 empleados en 8 países, con 600 participantes de América del Norte, Europa, y Asia-Pacífico y Japón respectivamente. Encontró que el 50% de los encuestados empresariales habían repatriado algunas cargas de trabajo de la nube pública a la nube privada, un aumento de 15 puntos porcentuales respecto a 2025. La seguridad y el cumplimiento normativo lideraron los motivos de repatriación reportados con un 51%, seguidos de la previsibilidad de costos con un 39%, convirtiendo la idoneidad de las cargas de trabajo y los costos predecibles en fuentes separadas de demanda de infraestructura privada.
Se prevé que la nube híbrida sea el segmento de mayor crecimiento, con una CAGR del 21,95% de 2027 a 2032. El 26 de febrero de 2026, NTT DOCOMO y NEC lanzaron un núcleo 5G comercial en Japón que combina la plataforma de virtualización de DOCOMO con la nube pública de AWS.[3] NEC aportó el software central y la arquitectura, y los socios implementaron tolerancia a fallos y redundancia para la operación comercial. Para un operador, el valor de esta configuración depende de preservar el servicio de red a través de una implementación integrada en ambos entornos. En este lanzamiento, la arquitectura de NEC y el trabajo de tolerancia a fallos y redundancia formaron parte del alcance del proveedor junto con la capacidad de nube pública de AWS.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Vertical de Usuario Final:
Las Operaciones Centrales Amplían los Compromisos en la NubeBFSI fue el segmento más grande, representando el 27,39% de los ingresos por servicios en la nube en 2026. La encuesta global de LSEG de 2025 a 453 ejecutivos de servicios financieros encontró que el 87% de las empresas habían aumentado su inversión en la nube durante los 2 años anteriores. La encuesta destacó la escalabilidad, el crecimiento de ingresos y la habilitación de IA entre los resultados estratégicos que reciben mayor énfasis. Dado que las empresas enfatizaron la escalabilidad y la habilitación de IA junto con el crecimiento de ingresos, los proveedores que respaldan estos objetivos pueden esperar ser evaluados más allá del costo de alojamiento.
El segmento de mayor crecimiento es el de salud y ciencias de la vida, con una CAGR prevista del 20,7% de 2027 a 2032. La migración de WellSpan Health a AWS incluyó su entorno completo de historia clínica electrónica Epic. Trasladar el registro clínico central junto con otras aplicaciones puede hacer que la capacidad en la nube forme parte de las operaciones de atención rutinaria, ampliando su papel comercial más allá de proyectos analíticos aislados. Completada en 2026, la migración de WellSpan abarcó más de 300 aplicaciones clínicas y 7,5 petabytes de datos clínicos y no clínicos.
Por Tamaño de Organización:
La Profundidad de Cuenta Diferencia la Demanda EmpresarialLas grandes empresas representaron el 52,87% de los ingresos por servicios en la nube en 2026, convirtiéndose en el segmento más grande. La encuesta global de Flexera de 2026, realizada en el invierno de 2025, abarcó a 753 responsables de decisiones y usuarios de la nube y definió las grandes empresas como organizaciones con más de 10.000 empleados. Dentro de ese grupo de tamaño encuestado, el 76% gastó más de 5 millones de USD mensuales en servicios de nube pública. Tal intensidad de gasto significa que un proveedor puede construir una base de ingresos sustancial a partir de un número relativamente pequeño de relaciones empresariales exitosas. La pérdida de una sola cuenta puede dejar una brecha de ingresos que la adquisición de un cliente con uso reducido no cerrará.
Se prevé que las pequeñas y medianas empresas (pymes) sean el segmento de mayor crecimiento, con una CAGR del 21% de 2027 a 2032. En 2025, el 49,3% de las pequeñas empresas de la UE con 10 a 49 empleados o trabajadores autónomos, dentro de las actividades empresariales encuestadas por Eurostat, utilizaron servicios en la nube de pago. La mayoría de las empresas en esa banda de tamaño encuestada no habían adoptado servicios en la nube de pago en 2025, dejando margen para la adopción por primera vez. Una empresa en esta banda de tamaño tiene una base de empleados limitada entre la cual distribuir el trabajo de introducir una aplicación. La configuración repetible permite al proveedor atender a este comprador con personal limitado sin convertir cada cuenta adicional en un compromiso de implementación personalizado.
Análisis geográfico
Mercado de Computación en la Nube de América del Norte
América del Norte tuvo una participación del 24,05% del tamaño del mercado de computación en la nube en 2026, convirtiéndose en la geografía líder. La Oficina de Responsabilidad Gubernamental informó en 2026 que el gasto en contratos de servicios en la nube del gobierno federal de Estados Unidos había aumentado de 2.300 millones de USD a más de 10.000 millones de USD anuales durante los 10 años anteriores. Esos contratos abarcaban máquinas virtuales, alojamiento de bases de datos, almacenamiento en la nube, y desarrollo e implementación de aplicaciones. Esa variedad de tipos de contratos ofrece a los proveedores una oportunidad de desarrollo de aplicaciones federales junto con la provisión de infraestructura, ampliando la base de ingresos más allá del alojamiento y el almacenamiento.
Mercado de Computación en la Nube en Asia-Pacífico
Se prevé que Asia-Pacífico sea la geografía de mayor crecimiento, con una CAGR del 21,4% de 2027 a 2032. Google Cloud lanzó su región de Bangkok en enero de 2026, añadiendo infraestructura local con residencia de datos en el país y servicio de baja latencia para clientes tailandeses. En su informe fiscal 2024/25, GovTech Singapur indicó que había completado la migración de 213 sistemas de 41 agencias a Gobierno en Nube Comercial Plus y Gobierno en Nube Comercial. El trabajo tomó más de 2 años y respondió a la retirada planificada de la Nube Privada Gubernamental. El nuevo suministro local respalda las cargas de trabajo restringidas por residencia o latencia, mientras que la transición completada en Singapur establece una base de nube comercial para aplicaciones adicionales.
En Europa, los usuarios de nube de pago de la UE encuestados prefirieron el correo electrónico (85,2%), el software de oficina (71,7%) y el almacenamiento de archivos (71,5%) en 2025, y el 73% de las empresas irlandesas utilizaron nube de pago, incluidos correo electrónico, software o almacenamiento de datos. En 2025, el 36% de las empresas brasileñas conectadas a internet pagaron por procesamiento en la nube, mientras que el 18 de junio de 2025, Microsoft informó que Chile Central opera a través de 3 ubicaciones físicas independientes que atienden a empresas y organizaciones públicas en Chile y otros países de América del Sur. En África, AWS y Sonatel, una filial de Orange, pusieron a disposición cómputo y almacenamiento bajo demanda en Dakar, Senegal, en abril de 2025 para clientes de África Occidental. En Arabia Saudita, las instituciones financieras reguladas por el Banco Central de Arabia Saudita (SAMA) deben obtener la aprobación de SAMA antes del uso o contratación de nube híbrida o pública, incluir términos de ciberseguridad antes del uso, y utilizar alojamiento saudí en principio, con aprobación explícita para servicios extranjeros. Las normas de alojamiento y aprobación saudíes configuran el acceso del sector financiero, mientras que Chile Central y Dakar sitúan la capacidad más cerca de los compradores regionales.
Marco Regulatorio y Perspectivas
Estas jurisdicciones seleccionadas se comparan desde la perspectiva de los proveedores de nube empresarial que gestionan datos personales regulados. En Estados Unidos, las normas sobre datos de salud hacen aplicables la evaluación de riesgos y las salvaguardas de la información de salud electrónica protegida a las entidades cubiertas y sus socios comerciales. Otros países combinan obligaciones de entrega específicas para la nube con requisitos de transferencia internacional o gobernanza de datos. Estas diferencias afectan a los controles operativos y los acuerdos con clientes necesarios para atender cargas de trabajo reguladas.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Alemania | Brasil | China |
|---|---|---|---|---|
| Autoridad principal | Departamento de Salud y Servicios Humanos, Oficina de Derechos Civiles | Agencia Federal de Redes | Autoridad Nacional de Protección de Datos (ANPD) | Administración del Ciberespacio de China; Ministerio de Industria y Tecnología de la Información; Ministerio de Seguridad Pública |
| Instrumentos clave o dirección | Norma de Seguridad HIPAA, 45 CFR 164.308; propuesta de revisión de ciberseguridad | Disposiciones de cambio de proveedor en la nube de la Ley de Datos de la UE | Resolución 19 de la ANPD; adecuación de la UE en virtud de la Resolución 32/2026 | Reglamento de Gestión de Seguridad de Datos de Red, en vigor desde el 1 de enero de 2025 |
| Efecto comercial | Las entidades cubiertas documentan garantías de socios comerciales directos; las entidades cubiertas y los socios comerciales evalúan riesgos y protegen la información de salud electrónica protegida | Los proveedores de nube eliminan las barreras de cambio cubiertas; los costos de cambio directamente relacionados están permitidos durante la transición | Los responsables verifican bases y mecanismos válidos de transferencia de datos personales; los operadores proporcionan información disponible; la UE es un destino adecuado | Auditorías de cumplimiento de información personal; gobernanza adicional para procesadores de datos importantes clasificados |
| Atractivo actual de la política | Medio | Medio | Medio | Bajo |
| Dirección futura del atractivo de la política | Endurecimiento | Endurecimiento | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||||
En Estados Unidos, las salvaguardas de datos de salud y las garantías de socios comerciales directos proporcionan una vía de cumplimiento, mientras que la propuesta de Norma de Seguridad de enero de 2025 del Departamento de Salud y Servicios Humanos, aún no finalizada, se clasifica como una acción a largo plazo sin implementación programada. Las obligaciones de apoyo al cambio de proveedor en Alemania requieren adaptación por parte del proveedor, y la eliminación programada para el 12 de enero de 2027 de los cargos por cambio y egreso de datos limitará aún más la recuperación de costos. La vía de adecuación de la UE de Brasil opera dentro de un marco de transferencia existente que preserva las obligaciones de verificación del responsable y asistencia del operador, respaldando la continuidad tras la decisión de 2026. En China, las auditorías de información personal y la gobernanza de datos importantes clasificados añaden trabajo operativo, mientras que el compromiso de agosto de 2026 de continuar con la aplicación de la normativa sobre información personal mantiene la presión regulatoria.
Etapas de la Cadena de Valor
La cadena de valor compara el alojamiento físico, la operación de servicios en la nube y la implementación para el cliente como una secuencia operativa. Las ofertas de infraestructura IBX de Equinix generan ingresos recurrentes mensuales por el uso de espacio y energía del cliente bajo contratos de duración fija. Esa estructura convierte la disponibilidad física en sí misma en un insumo monetizado, antes de que los servicios en la nube con precio por uso o el trabajo de implementación generen ingresos más adelante en la cadena. La distinción importa porque la capacidad, el consumo y la implementación crean diferentes oportunidades de ingresos y diferente exposición a interrupciones.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Alojamiento físico en centros de datos | Operadores de coubicación como Equinix | Tarifas mensuales IBX de espacio y energía bajo contratos de duración fija | Exposición a mayores costos de energía, interrupciones y restricciones de capacidad | Inversión en infraestructura energética, como la que realizó Equinix en 2025 |
| Operación de servicios en la nube | Operadores de servicios en la nube como Amazon (AWS), Microsoft | Uso bajo demanda de EC2 por hora/segundo, mínimo de 60 segundos, sin compromiso a largo plazo; uso de pago por uso de Azure más allá de los montos gratuitos mensuales | Riesgo de desajuste entre la capacidad aprovisionada y el uso pagado | Escalonar las adiciones de capacidad frente a la demanda de cargas de trabajo pagadas |
| Implementación de aplicaciones y servicios gestionados | Proveedores de integración y servicios gestionados como Accenture | Honorarios contractuales por servicios gestionados e integración tecnológica bajo términos específicos del compromiso | Alcance del compromiso y complejidad de la entrega | Escalonar la implementación y vincular los honorarios a entregables definidos |
| Fuente: Mordor Intelligence | ||||
Equinix reportó más de 10.500 clientes y más de 500.000 interconexiones globales en 2025. Esa escala otorga a su etapa de alojamiento un papel de conexión además del de alojamiento de equipos, permitiendo que la infraestructura física respalde relaciones en una gran base de clientes. La divulgación de Accenture de 2026 reconoce los ingresos por integración tecnológica a lo largo del tiempo utilizando los costos incurridos frente a los costos totales estimados, mientras que los términos del contrato varían según el alcance y la complejidad. Para un proveedor de integración, definir el alcance de entrega del sistema determina el trabajo frente al cual se mide el progreso de los ingresos, convirtiendo el control del alcance en parte de la captura de valor.
Panorama competitivo
Concentración del Mercado
La competencia tiene un núcleo de grandes plataformas, junto con proveedores diferenciados por software de nube híbrida o requisitos de entrega soberana. Amazon (AWS) registró ventas del segmento AWS de 42.200 millones de USD en el segundo trimestre de 2026, un aumento del 37% interanual. Microsoft reportó un crecimiento del 43% interanual en Azure y otros servicios en la nube en su cuarto trimestre fiscal de 2026, una medida que incluye los servicios en la nube de GitHub y Nuance Healthcare. Google Cloud suministra infraestructura, plataforma, aplicaciones y otros servicios empresariales. Para los competidores, una oferta específica para una carga de trabajo o centrada en el cumplimiento normativo proporciona una forma de competir sin replicar la amplitud de estas crecientes plataformas en la nube.
La empresa matriz de Alibaba Cloud, Alibaba Group, reportó un crecimiento del 45% interanual en los ingresos de clientes externos para Servicios de Nube e Inteligencia Artificial y Cómputo en el trimestre finalizado el 30 de junio de 2026. El segmento recién reportado combinó el Grupo de Inteligencia en la Nube con T-Head, y Alibaba atribuyó su impulso de ingresos principalmente al aumento de la adopción de productos relacionados con la IA. La medida de software de Nube Híbrida (Red Hat) de IBM creció un 11% interanual en el segundo trimestre de 2026. El segmento de Alibaba abarca el Grupo de Inteligencia en la Nube y T-Head, mientras que la medida de IBM cubre el software de Red Hat, por lo que las empresas se encuentran con ambos en diferentes capas de una implementación en lugar de como plataformas en la nube comparables.
En abril de 2026, la Comisión Europea adjudicó 4 contratos de nube soberana para instituciones, organismos, oficinas y agencias de la UE, incluido un consorcio liderado por Proximus que utiliza los servicios de S3NS. Dentro de la oferta adjudicada, S3NS era una empresa conjunta de Thales y Google Cloud, y el entorno técnico basado en Google Cloud era operado exclusivamente por empresas de la UE. Para el 19 de febrero de 2026, Microsoft Azure había completado una auditoría de proveedor liderada por la industria para el uso en ciencias de la vida reguladas a través del Grupo de Auditoría Conjunta gestionado por Ingelheimer Kreis. La auditoría utilizó verificaciones puntuales de operaciones seleccionadas, reflejó la información presentada por Microsoft y proporcionó garantías a los miembros del grupo. En el Marco de Soberanía en la Nube de la Comisión, Proximus/S3NS alcanzó el SELLO-2 (soberanía de datos), por debajo del SELLO-3 (resiliencia digital) alcanzado por los 3 adjudicatarios que desarrollan su propia tecnología, por lo que una oferta basada en un hiperescalador se calificó mientras que los competidores lograron calificaciones de soberanía más altas en esta licitación.
Líderes de la industria del cómputo en la nube
-
Amazon (AWS)
-
Microsoft
-
Google Cloud
-
Alibaba Cloud
-
IBM
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Computación en la Nube Empresas cubiertas en este informe
- Amazon (AWS)
- Microsoft
- Google Cloud
- Alibaba Cloud
- IBM
- Oracle
- Salesforce
- SAP SE
- Adobe
- Tencent Cloud
- Huawei Cloud
- Rackspace Technology
- VMware
- Snowflake
- Workday
- ServiceNow
- DigitalOcean
- OVHcloud
- Linode
- Nutanix
Oportunidades Clave para los Participantes del Mercado
Estas oportunidades comparan las necesidades de migración a la nube de la UE con los canales de compra del sector público del Reino Unido. La Comisión Europea identifica los altos cargos de egreso de datos, los procedimientos de cambio prolongados y las brechas de interoperabilidad como barreras para cambiar de proveedor de nube. Las brechas de interoperabilidad pueden resultar en pérdida de datos o aplicaciones, haciendo que la ejecución de la migración sea comercialmente importante junto con menores costos de salida. Para los compradores del sector público del Reino Unido, una apertura paralela es el acceso a alojamiento en la nube, software y soporte a través de un marco de contratación definido.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Servicios de portabilidad en la nube en la UE | Transición programada de cargos de cambio en virtud de la Ley de Datos | Empresas que cambian de proveedor de nube | Empaquetar pruebas de migración y transferencia de aplicaciones | Brechas de interoperabilidad y posible pérdida de datos o aplicaciones | Proveedores de migración e integración en la nube |
| Adjudicaciones de nube al sector público del Reino Unido | G-Cloud 15 lanzado en agosto de 2026; se anunció una ventana de reapertura de 18 meses para proveedores nuevos y en crecimiento tras el lanzamiento | Compradores del sector público de alojamiento en la nube, software y soporte | Adaptar los paquetes de servicios a las vías de adjudicación competitiva o directa | Asegurar la selección del comprador tras la admisión al marco | Microsoft Limited y Google Cloud EMEA Limited |
| Suministro centralizado de nube para el gobierno del Reino Unido | La hoja de ruta prevé el acuerdo de un contrato central de nube para todo el gobierno en diciembre de 2026 | Organismos del gobierno del Reino Unido | Preparar paquetes de servicios para la compra estandarizada planificada en el mercado centralizado | Selección centralizada del comprador | Proveedores capaces de respaldar la contratación centralizada del sector público |
| Fuente: Mordor Intelligence | |||||
La apertura más sólida es el trabajo de migración que preserva la continuidad operativa cuando disminuye el costo financiero de cambiar de proveedor. Los proveedores pueden diferenciarse mediante transferencias de aplicaciones probadas y gestión recuperable de datos, porque el riesgo de interoperabilidad restante concierne a lo que sobrevive al traslado. Los vendedores de nube en el Reino Unido se enfrentan a una elección separada entre el compromiso de adjudicación y la preparación para el contrato central planificado, que requiere una oferta adecuada para la contratación gubernamental estandarizada.
Desarrollos recientes de la industria en Mercado de Computación en la Nube
- Ago 2026: Microsoft anunció la disponibilidad general de su región de nube India Centro Sur en Hyderabad, Telangana, permitiendo a los clientes ejecutar servicios y cargas de trabajo elegibles de Microsoft Cloud desde la región.
- Ago 2026: La Agencia Comercial del Gobierno lanzó G-Cloud 15, un marco del sector público del Reino Unido que cubre alojamiento en la nube, software y soporte.
- Jul 2026: WellSpan Health anunció que había completado su migración a AWS, abarcando más de 300 aplicaciones clínicas y 7,5 petabytes de datos clínicos y no clínicos, incluido su entorno completo de historia clínica electrónica Epic.
Mercado de Computación en la Nube Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado de computación en la nube mide el gasto anual mundial en servicios de cómputo entregados a través de una red a clientes empresariales y de consumo. El valor abarca servicios de infraestructura, plataforma y software en todos los modelos de implementación en la nube, clasificados por modelo de servicio, industria del cliente, tamaño de organización y geografía.
Exclusiones del alcance: Las licencias de software tradicional en instalaciones propias, las ventas exclusivas de hardware, la construcción de centros de datos y el equipamiento de instalaciones vendido por separado, y la conectividad de telecomunicaciones vendida por separado de los servicios en la nube están excluidos.
Descripción General de la Segmentación
- Por modelo de servicio
- IaaS
- PaaS
- SaaS
- Por modelo de implementación
- Nube pública
- Nube privada
- Nube híbrida
- Por vertical de usuario final
- TI y telecomunicaciones
- BFSI
- Manufactura
- Comercio minorista y bienes de consumo
- Salud y ciencias de la vida
- Otros
- Por tamaño de organización
- Grandes empresas
- Pequeñas y medianas empresas (pymes)
- Por geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Egipto
- Resto de África
- Egipto
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La Publicación Especial 800-145 del NIST proporciona las definiciones de modelos de servicio e implementación utilizadas para organizar el mercado, mientras que las estadísticas de uso de nube empresarial de Eurostat muestran la adopción por servicio y tamaño de empresa. Las revisiones de contratación en la nube de la Oficina de Responsabilidad Gubernamental de Estados Unidos y el Informe de Economía Digital de la Conferencia de las Naciones Unidas sobre Comercio y Desarrollo añaden evidencia de contratación y contexto de infraestructura digital.
Los informes anuales de empresas, las presentaciones a inversores y la prensa empresarial y tecnológica de reputación pueden complementar estas fuentes con ingresos en la nube del proveedor, inversión, productos y evidencia de clientes. Dichos indicadores ayudan a verificar la escala y dirección del conjunto global definido de gasto de clientes. Estas fuentes nombradas no son exhaustivas, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas estructuradas y las encuestas pueden incluir proveedores de servicios en la nube, compradores empresariales y de consumo, integradores de sistemas, y líderes de contratación en la nube o finanzas en APAC, EMEA y las Américas. Sus aportaciones pueden poner a prueba las interpretaciones de fuentes secundarias sobre los límites del servicio, el gasto de los clientes, las opciones de implementación y los impulsores de la demanda, mientras que las discrepancias se verifican con precios documentados, ingresos divulgados e indicadores públicos de adopción.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 32% | Directores ejecutivos: 20% | APAC: 38% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 30% | EMEA: 30% |
| Actores más pequeños: 23% | Gerentes: 50% | Américas: 32% |
Dimensionamiento del Mercado y Previsión
La estimación parte del gasto global de los clientes en IaaS, PaaS y SaaS y verifica ese total descendente con las divulgaciones de ingresos de proveedores seleccionados y el precio de servicio muestreado multiplicado por el uso del cliente donde hay evidencia disponible. Una regla de transacción consistente contabiliza el cargo anual al cliente una sola vez, incluyendo el precio de un servicio agrupado solo una vez, y excluye equipos, instalaciones y conectividad vendidos por separado. Las participaciones por modelo de servicio, implementación, usuario final, tamaño de organización y región se construyen a partir de divisiones de mercado publicadas, divulgaciones de proveedores, indicadores públicos de adopción y evidencia de compradores, y luego se reconcilian para que cada conjunto represente el mismo conjunto de gasto anual.
Para la previsión, el análisis de escenarios examina cómo la adopción de aplicaciones empresariales, la demanda de cómputo relacionada con la IA, la migración entre implementaciones públicas, privadas e híbridas, la adopción por sector del cliente y la inversión regional en centros de datos afectan el gasto y su composición hasta 2032. La capacidad del proveedor y los precios de los servicios ayudan a probar el crecimiento del valor, mientras que los indicadores de adopción y uso informan si la demanda de los clientes puede absorber esa capacidad. Cuando una división o indicador no está disponible, el analista registra la brecha, utiliza evidencia pública adyacente y aportaciones de expertos para establecer un supuesto acotado, y verifica su efecto frente al total. Las entrevistas pueden cuestionar los supuestos a nivel de variable y revelar impulsores faltantes sin sustituir la opinión por la evidencia de mercado observada.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon la estimación de gasto anual con las divulgaciones de proveedores, los indicadores públicos de adopción y contratación, la evidencia de precios y uso, y las aportaciones de compradores o proveedores. Investigan movimientos inusuales y diferencias materiales entre señales independientes, documentan la resolución y revisan la calidad de las fuentes, la aritmética, los límites y los totales de segmentos en sucesivas verificaciones de analistas antes de la aprobación. Los analistas vuelven a contactar a los encuestados con conocimiento cuando una respuesta entra en conflicto con una divulgación posterior o deja sin resolver un límite material o un insumo de previsión. Las estimaciones se actualizan anualmente, se revisan entre ciclos tras eventos materiales del mercado y se verifican nuevamente en una revisión previa a la entrega.
Comparación del Tamaño del Mercado de Computación en la Nube de Mordor Intelligence con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de computación en la nube mide el gasto anual mundial en servicios de cómputo entregados a través de una red a clientes empresariales y de consumo.
Los principales factores de diferencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Las participaciones por modelo de servicio, implementación, usuario final, tamaño de organización y región se construyen a partir de divisiones de mercado publicadas, divulgaciones de proveedores, indicadores públicos de adopción y evidencia de compradores, y luego se reconcilian para que cada conjunto represente el mismo conjunto de gasto anual.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 1,25 B USD (2027) | |
| Consultora Global A | 1,13 B USD (2024) | Con su base de 2024, esta estimación está un 9,6% por debajo del valor de este informe para 2027 de 1,25 B USD, 3 años después. Su año base anterior y su tasa de crecimiento declarada más baja para 2025-2030 pueden contribuir a un valor inferior al de la estimación del año posterior del informe. |
| Consultora Global B | 1,09 B USD (2024) | Con su base de 2024, esta estimación está un 12,8% por debajo del valor de este informe para 2027 de 1,25 B USD, 3 años después. Su año de medición anterior puede contribuir a una comparación inferior con la estimación del año posterior del informe. |
Los analistas de Mordor Intelligence triangularon la estimación de gasto anual con las divulgaciones de proveedores, los indicadores públicos de adopción y contratación, la evidencia de precios y uso, y las aportaciones de compradores o proveedores.
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de computación en la nube y sus perspectivas de crecimiento?
Se proyecta en 1,25 billones de USD en 2027 y 3,16 billones de USD en 2032, con una CAGR del 20,35% de 2027 a 2032.
¿Qué fuerzas están expandiendo la demanda de servicios en la nube?
La adopción de aplicaciones empresariales y los servicios de IA son fuerzas principales. AWS reportó una tasa de ejecución de ingresos de IA anualizada superior a 15.000 millones de USD en el primer trimestre de 2026.
¿Qué modelo de servicio en la nube tiene la mayor participación?
SaaS lideró con el 52,63% de los ingresos por servicios en la nube en 2026. Se prevé que PaaS crezca más rápido con una CAGR del 22,55% de 2027 a 2032.
¿Qué empresas compiten por el negocio de nube empresarial?
Amazon (AWS), Microsoft, Google Cloud, Alibaba Cloud e IBM son los principales competidores.
¿Cuál es un desafío clave para una mayor adopción de la nube?
La previsibilidad de costos es una restricción. En la encuesta global de Flexera de 2026, el 17% de los encuestados informó haber superado sus presupuestos de nube pública en el año anterior.
¿Qué región lidera los ingresos en la nube y cuál crece más rápido?
América del Norte lideró con el 24,05% de los ingresos por servicios en la nube en 2026. Se prevé que Asia-Pacífico crezca más rápido con una CAGR del 21,4% de 2027 a 2032.