
Tamaño y Participación del Mercado de Cigarros
Análisis del Mercado de Cigarros por Mordor Intelligence
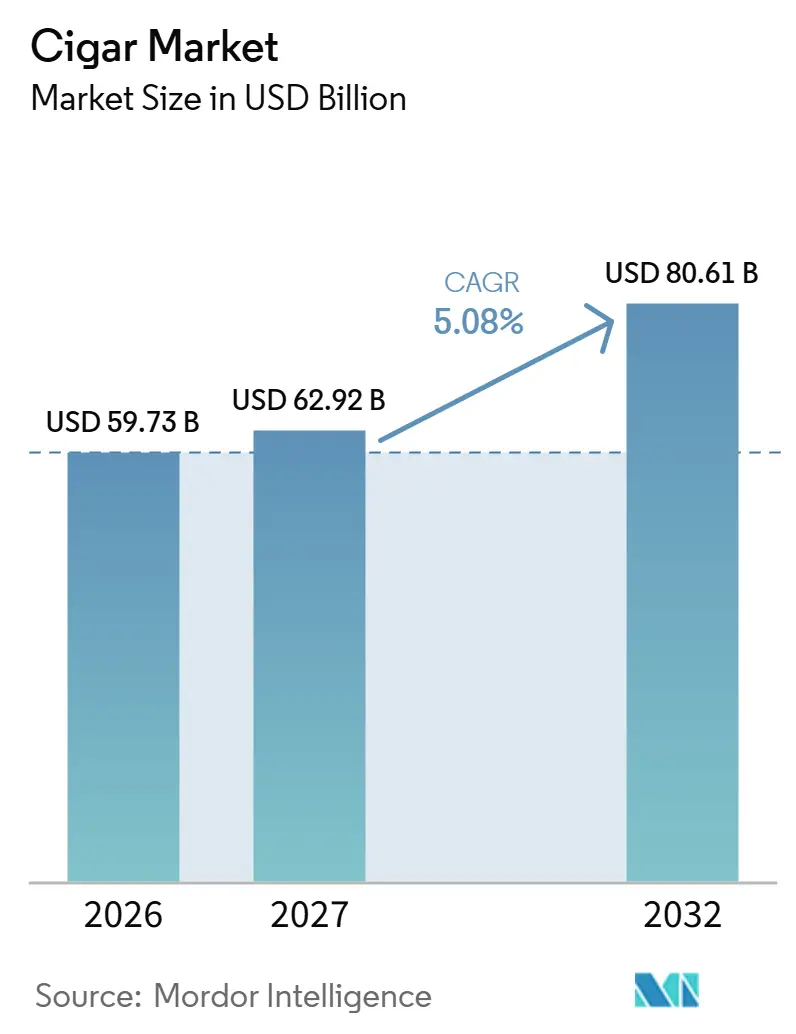
El tamaño del mercado de cigarros se estima en 59,73 mil millones de USD en 2026 y se proyecta en 62,92 mil millones de USD en 2027, alcanzando 80,61 mil millones de USD para 2032, con un crecimiento a un CAGR del 5,08% de 2027 a 2032.
La demanda de cigarros por marca en los Estados Unidos y el atractivo de las ocasiones de cigarrillos más cortos ofrecen a los proveedores diferentes formas de competir por el gasto de los adultos. Las asociaciones de distribución pueden ampliar ese alcance sin requerir una expansión proporcional de la fábrica, lo que convierte el acceso al cliente en un complemento estratégico de la escala de producción. Los impuestos y las restricciones sobre la promoción y los canales de venta limitan el rendimiento de llegar a esos compradores. Convertir una propuesta de cigarro diferenciada en ventas recurrentes a través de canales legales puede apoyar el crecimiento mientras se preserva el valor a lo largo de la cadena de producción y distribución.
Conclusiones Clave del Informe
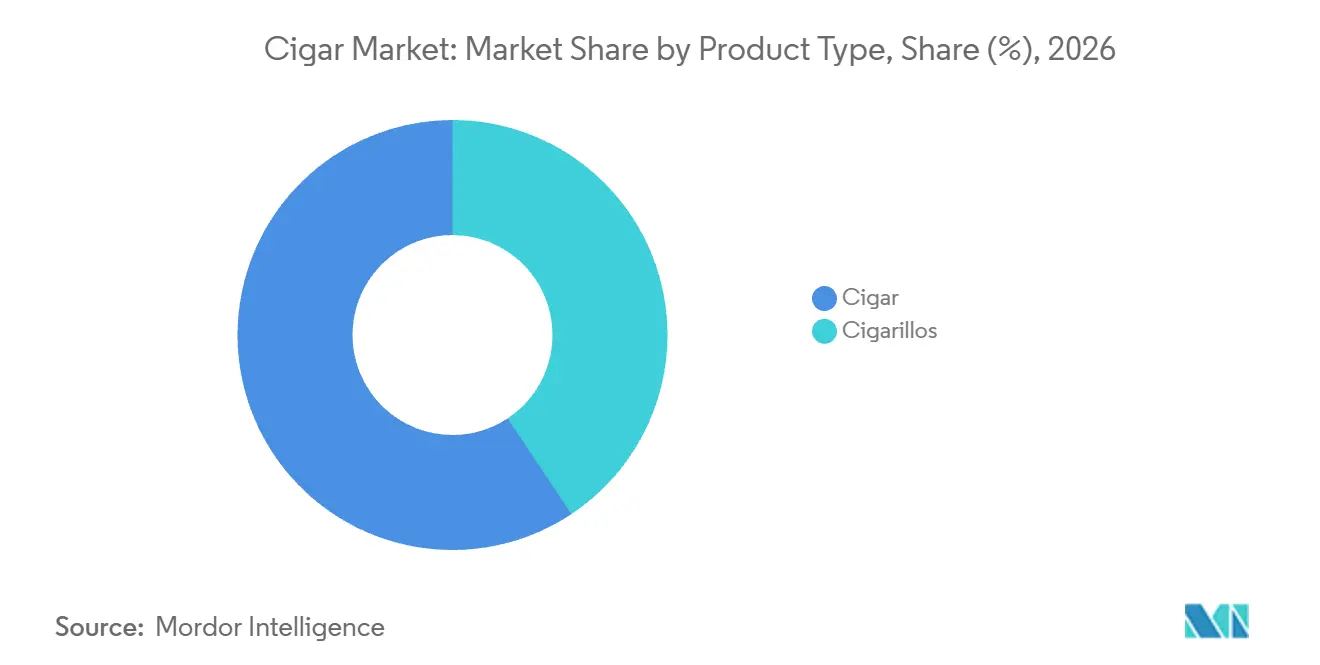
- Por tipo de producto, los cigarros tuvieron una participación del 59,33% en el mercado de cigarros en 2026, mientras que los cigarrillos son el segmento de mayor crecimiento con un CAGR proyectado del 5,97% de 2027 a 2032.
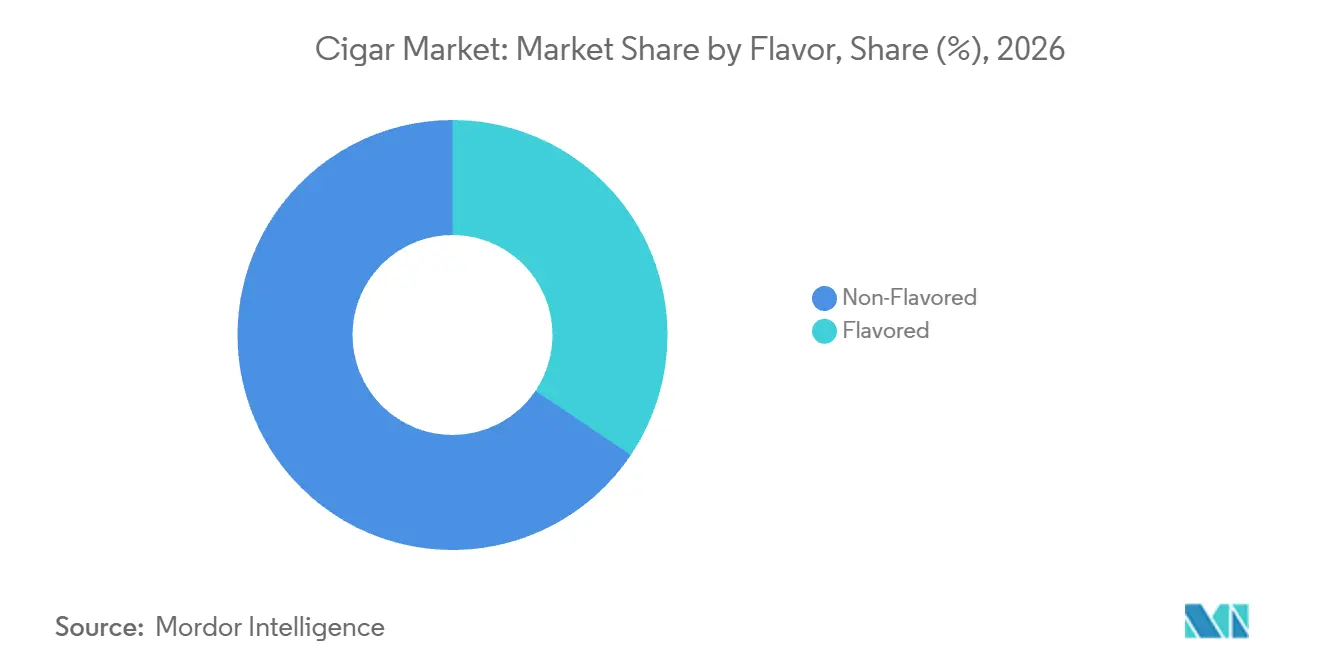
- En las categorías de sabor, los cigarros sin sabor representaron el 65,57% del tamaño del mercado de cigarros en 2026, y los cigarros con sabor son el segmento de mayor crecimiento con un CAGR proyectado del 6,28% de 2027 a 2032.
- Por precio, los cigarros masivos lideraron con una participación del 63,2% del valor de ventas minoristas en 2026, mientras que los cigarros premium son el segmento de mayor crecimiento con un CAGR proyectado del 6,19% de 2027 a 2032.
- Entre los canales de distribución, las tiendas minoristas físicas representaron el 87,71% del valor de ventas minoristas en 2026, mientras que las tiendas minoristas en línea son el segmento de mayor crecimiento con un CAGR proyectado del 7,13% de 2027 a 2032.
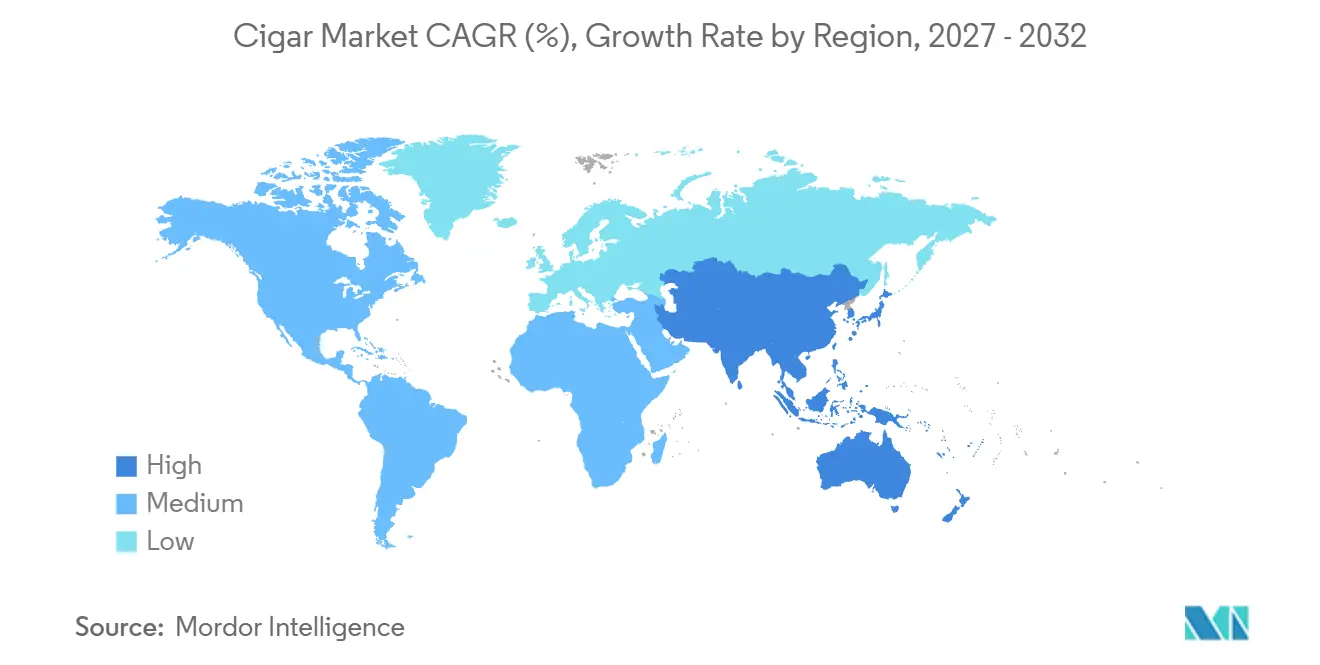
- Geográficamente, Asia-Pacífico lideró con una participación del 54,66% del valor de ventas minoristas en 2026 y es la región de mayor crecimiento con un CAGR proyectado del 5,95% de 2027 a 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Popularidad de los Cigarros Premium y Elaborados a Mano | +1.95% | América del Norte (Estados Unidos) | Largo plazo (≥ 4 años) |
| Innovación de Productos en Mezclas y Empaques de Cigarros | +1.65% | América del Norte (Estados Unidos) | Mediano plazo (2-4 años) |
| Creciente Preferencia del Consumidor por Productos de Lujo y Símbolo de Estatus | +1.35% | América del Norte (Estados Unidos) | Mediano plazo (2-4 años) |
| Crecimiento de Marcas de Cigarros Boutique y Artesanales | +1.25% | Europa, específicamente Alemania | Mediano plazo (2-4 años) |
| Adopción Creciente de Tecnología de Humidor para una Mejor Conservación | +0.5% | América del Norte (Estados Unidos) | Largo plazo (≥ 4 años) |
| Expansión de los Canales de Venta Minorista en Línea para Cigarros | +0.65% | En toda América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Popularidad de los Cigarros Premium y Elaborados a Mano
Los cigarros artesanales premium combinan una base de importación sustancial en los Estados Unidos con una división a nivel de tienda entre minoristas especializados en crecimiento, estancados y en declive. Los Estados Unidos importaron 242,8 millones de cigarros artesanales premium hasta julio de 2026, un 0,5% más que en el mismo período de 2025.[1] En una encuesta del cuarto trimestre de 2025, el 48% de los minoristas encuestados de la Asociación de Cigarros Premium dijeron que las ventas de su tienda en 2025 habían aumentado en comparación con el año anterior, mientras que el 34% reportó ventas estables y el 15% una disminución. Los minoristas que reportan mayores ventas totales en tienda ofrecen posibles oportunidades de distribución para los productores premium, mientras que la lectura de importaciones establece la escala del flujo de suministro de los Estados Unidos. Atender cuentas especializadas donde las ventas están aumentando ofrece a los productores una ruta hacia pedidos premium recurrentes dentro de ese negocio establecido.
Innovación de Productos en Mezclas y Empaques de Cigarros
La innovación puede aumentar la demanda al ofrecer a los compradores adultos una elección de producto más distintiva dentro de un nivel de precio familiar. Imperial Brands informó que su cartera de cigarros de mercado masivo en los Estados Unidos ganó 35 puntos básicos de participación en el ejercicio fiscal 2025. Las innovaciones de producto y las nuevas variantes de sabor contribuyeron a ese desempeño. Las nuevas variantes ofrecen otra razón para seleccionar una marca dentro de la gama de mercado masivo. Imperial atribuyó la ganancia a las variantes junto con la inversión en valor de marca y la ampliación de la cobertura de ventas, convirtiendo la novedad en una palanca dentro de una estrategia de marca financiada.
Creciente Preferencia del Consumidor por Productos de Lujo y Símbolo de Estatus
El prestigio puede dar a una marca de cigarros atractivo comercial incluso cuando la producción limitada restringe el suministro disponible. En una encuesta de 2025, el 60% de 65 expendedores de tabaco estadounidenses que representan 126 tiendas nombraron a Fuente Fuente OpusX entre las marcas que los consumidores solicitaban con mayor frecuencia. El hallazgo captura las solicitudes reportadas por los minoristas de una marca exclusiva de alto precio. Para las tiendas especializadas, esas solicitudes proporcionan una razón concreta para buscar acceso a ese cigarro en particular en lugar de asumir que todo producto caro atrae un interés equivalente. Asegurar una asignación puede, por tanto, importar más a la propuesta de lujo del minorista que simplemente añadir otro cigarro de alto precio a su gama.
Crecimiento de Marcas de Cigarros Boutique y Artesanales
Las marcas boutique pueden ampliar su base de clientes potenciales a través de la distribución sin convertirse primero en fabricantes de alto volumen. Kafie 1901 Cigars, una empresa boutique de cigarros premium, se asoció con Don Stefano Zigarrenmanufaktur GmbH para la distribución en Alemania en mayo de 2025. El anuncio combinó esa distribución inicial en Alemania con un compromiso de mantener una producción limitada. Para los minoristas especializados alemanes, la cobertura de un importador puede facilitar el acceso a una gama boutique incluso cuando su proveedor se compromete a una producción limitada. Ampliar el alcance comercial de una marca boutique a través de un distribuidor local mantiene su compromiso de producción limitada claramente diferenciado de la expansión de alto volumen.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Regulaciones Estrictas del Tabaco y Restricciones Publicitarias a Nivel Global | -0.95% | América del Sur, específicamente Brasil | Largo plazo (≥ 4 años) |
| Alta Tributación sobre los Productos de Tabaco en Muchas Regiones | -0.8% | América del Norte, específicamente Canadá | Corto plazo (≤ 2 años) |
| Aumento de las Restricciones de Edad y su Aplicación en la Venta de Tabaco | -0.3% | Europa, específicamente Reino Unido | Largo plazo (≥ 4 años) |
| Riesgos de Productos Falsificados y de Contrabando que Afectan la Confianza en la Marca | -0.25% | España y otros países europeos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Regulaciones Estrictas del Tabaco y Restricciones Publicitarias a Nivel Global
Brasil prohíbe la publicidad de productos de tabaco para fumar derivados del tabaco, excepto los exhibidores empaquetados dentro de los locales minoristas, acompañados de advertencias sanitarias, un mensaje de prohibición de venta a menores de 18 años y tablas de precios.[2] También prohíbe las ofertas y ventas de productos de tabaco derivados del tabaco por internet en todo el país. En conjunto, estas restricciones limitan la forma en que un proveedor de cigarros puede convertir el conocimiento de marca en ventas legalmente accesibles. Una tienda en línea nacional no puede sustituir a la distribución física bajo este marco. La excepción de exhibición preserva una forma limitada de presentar productos, pero no restaura un alcance promocional más amplio. Los nuevos proveedores se enfrentan, en consecuencia, al obstáculo comercial de asegurar acceso minorista antes de poder convertir esa visibilidad permitida en compras.
Alta Tributación sobre los Productos de Tabaco en Muchas Regiones
Los aranceles de cigarros basados en valor encarecen la mejora del producto porque el cálculo del impuesto aumenta con el valor evaluado del producto. El arancel adicional sobre cigarros de Canadá utiliza el mayor entre un mínimo aplicable por cigarro o el 88% del precio de venta para cigarros fabricados en Canadá o el valor con derechos pagados para las importaciones. Esta estructura impone un obstáculo de costo entre el producto más caro de un proveedor y los ingresos del consumidor necesarios para justificar su comercialización. Absorber ese incremento comprime el monto disponible para la cadena de distribución, mientras que trasladarlo aumenta el gasto del comprador. Avanzar hacia cigarros de mayor valor eleva, por tanto, los ingresos que los importadores canadienses necesitan de cada venta antes de que mejore el rendimiento comercial.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Escala de Fabricación y Distribución de CigarrillosLos cigarros representaron el 59,33% del tamaño del mercado de cigarros en 2026, convirtiéndolos en el segmento de tipo de producto más grande. Oettinger Davidoff AG produjo 36,6 millones de cigarros premium artesanales en 2025. La empresa también describió la recalibración de la producción en respuesta a la volatilidad del mercado global y los vientos en contra macroeconómicos. Los compromisos de fábrica y las condiciones comerciales importan, por tanto, más que una posición de producto líder, que por sí sola no justifica capacidad adicional.
Los cigarrillos son el segmento de tipo de producto de mayor crecimiento, con un CAGR proyectado del 5,97% de 2027 a 2032. Scandinavian Tobacco Group UK informó en julio de 2026 que las ventas de cigarrillos Signature Action habían aumentado un 31% interanual en el Reino Unido. Vinculó ese desempeño a una mejor distribución, el atractivo del sabor y un precio más asequible en comparación con algunas alternativas. La asequibilidad relativa otorga a los cigarrillos orientados al sabor un papel comercial entre los adultos que equilibran la preferencia de producto frente al costo de las alternativas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Sabor:
Identidad de la Mezcla y Opciones de Sabor AdicionalesLos cigarros sin sabor representaron el 65,57% de la participación del mercado de cigarros en 2026, convirtiéndolos en el segmento de sabor más grande. Una propuesta sin sabor deja que la mezcla de tabaco y la experiencia del cigarro terminado lleven la diferenciación sin una señal de sabor añadida. Para los proveedores, esto crea un problema de desarrollo de producto más acotado, ya que una nueva mezcla debe ser distinguible dentro de la misma promesa de sabor básica en lugar de a través de una nueva etiqueta de sabor. La oportunidad comercial es una gama cuyas diferencias los adultos pueden reconocer y seleccionar repetidamente, lo que da al productor una razón para mantener identidades de mezcla claras en lugar de multiplicar variaciones indistintas.
Los cigarros con sabor son el segmento de sabor de mayor crecimiento, con un CAGR proyectado del 6,28% de 2027 a 2032. Intercontinental Trading Corp. anunció el lanzamiento en Japón el 2 de febrero de 2026 de los cigarrillos con sabor Swisher Sweets Foil Pouch Green y Honey Banana. Ambos productos fabricados a máquina se ofrecen dentro de su gama japonesa tras ese anuncio. Añadir opciones de sabor distintas dentro de una línea de cigarrillos existente ofrece a un importador una forma de ampliar la selección del consumidor sin requerir un nuevo formato de producto. Los expendedores de tabaco japoneses se enfrentan a una elección comercial más específica sobre qué sabores merecen espacio dentro de la misma línea Swisher Sweets.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Precio:
Economía de Volumen y Alcance del Canal PremiumLos cigarros masivos fueron el segmento de precio más grande, representando el 63,2% del valor de ventas minoristas de cigarros en 2026. La Asociación de Cigarros de América estimó el consumo de cigarros en los Estados Unidos en aproximadamente 9,9 mil millones de cigarros en 2025, con productos de mercado masivo que comprenden la mayor parte del volumen de cigarros grandes. Esa sustancial base de unidades da a los proveedores una razón para buscar ganancias a través de un amplio flujo de cigarros a precio moderado. Un pequeño cambio en el rendimiento obtenido por cada unidad puede importar comercialmente cuando se aplica repetidamente a lo largo de ese flujo. La disciplina de producción y distribución, por tanto, determina el valor que los productores de cigarros masivos capturan de la escala tanto como el número de cigarros vendidos.
Los cigarros premium son el segmento de precio de mayor crecimiento, con un CAGR proyectado del 6,19% de 2027 a 2032. Oettinger Davidoff informó que las ventas de su marca principal Davidoff aumentaron un 2,4% en 2025. La empresa vinculó sus resultados de cigarros de marca propia en parte al desempeño en mercados asociados y en tiendas libres de impuestos, junto con el crecimiento en los Estados Unidos. El resultado de Davidoff hace que la inversión en marca premium sea sensible tanto al comercio libre de impuestos como a la demanda en los Estados Unidos, distribuyendo su exposición comercial entre diferentes ocasiones de compra.
Por Canal de Distribución:
Productividad de Tiendas y Expansión Estacional en LíneaLas tiendas minoristas físicas fueron el segmento de distribución más grande, representando el 87,71% del valor de ventas minoristas de cigarros en 2026. En la encuesta de Cigar Insider a 65 minoristas estadounidenses que representan 126 tiendas de cigarros, el 46,2% reportó mayores ventas en 2025 que en 2024, mientras que el 30,8% reportó ventas estables y el 23,1% reportó descensos. El editor de la encuesta interpretó el 46,2% como un enfriamiento respecto al 48,5% de minoristas que reportaron ganancias sobre 2023 y el 69,1% que lo hizo sobre 2022, tras el auge de cigarros impulsado por la pandemia. Mantener las ventas en las tiendas que reportan negocios estables o en declive importa, por tanto, a los proveedores físicos además de atender a los minoristas que están en expansión.
Las tiendas minoristas en línea son el segmento de distribución de mayor crecimiento, con un CAGR proyectado del 7,13% de 2027 a 2032. En 2025, las ventas en línea y por catálogo representaron el 88% de las ventas netas de la división de América del Norte en Línea y Minorista de Scandinavian Tobacco Group en todas las categorías de productos. En el primer trimestre de 2026, sus ventas en línea de cigarros artesanales crecieron más lentamente que su categoría general de cigarros artesanales, cuyas ventas netas aumentaron un 8% de forma orgánica. La empresa caracterizó el primer trimestre como típicamente su trimestre más pequeño y advirtió que las comparaciones interanuales podrían diferir de las tendencias subyacentes. El canal combinado tiene una escala sustancial para este operador, pero su menor crecimiento de cigarros en el primer trimestre no establece una tendencia anual del canal.
Análisis Geográfico
Mercado de Cigarros de Asia-Pacífico
Asia-Pacífico tuvo una participación del 54,66% en el mercado de cigarros en 2026 y es la región de mayor crecimiento, con un CAGR proyectado del 5,95% de 2027 a 2032. Los cigarros artesanales de China Tobacco Sichuan Industrial Co., Ltd. tuvieron una participación del 50,77% en el mercado doméstico chino de cigarros artesanales de enero a septiembre de 2025, incluida una participación del 69,65% en el mercado doméstico de cigarros artesanales premium. Para los distribuidores que atienden a compradores chinos de cigarros artesanales, esa concentración convierte las relaciones con los productores en una decisión de abastecimiento de gran importancia. China Tobacco International (HK) colaboró con China Tobacco Hubei Industrial Co., Ltd. para lanzar cigarros Huanghelou en Hong Kong en enero de 2025.
En América del Norte, la marca Casa de Montecristo de Tabacalera USA añadió 2 tiendas de cigarros con licencia en West Palm Beach, Florida, y Villa Park, Illinois, en agosto de 2025. La estructura de licencias puede extender una propuesta minorista de marca a través de áreas de venta locales, convirtiendo la ejecución del socio en parte de la ruta hacia clientes adicionales de cigarros. En Europa, los estados miembros de la Unión Europea (UE) pueden utilizar estructuras de impuestos especiales específicas, ad valorem o mixtas dentro de los aranceles mínimos que cubren cigarros y cigarrillos. Una propuesta de la Comisión Europea del 16 de julio de 2025 elevaría los aranceles mínimos sobre el tabaco, añadiendo una posible presión de costos si se aprueba. Esas elecciones nacionales pueden producir condiciones de precios distintas dentro del marco común de la UE, por lo que el modelo comercial de un proveedor debe adaptarse a la estructura fiscal de cada destino.
En Brasil, el Recôncavo de Bahía es una zona de fabricación y exportación de cigarros, mientras que Menendez Amerino & Cia Ltda tiene su sede en São Gonçalo dos Campos. Un proveedor puede buscar acceso a través de relaciones de producción local, así como de distribución de productos terminados, creando una forma de participar en el valor añadido antes de la venta minorista. En Oriente Medio y África, las entidades sudafricanas relevantes deben obtener licencia del Servicio de Ingresos de Sudáfrica antes de fabricar o comerciar con productos de tabaco cuyo arancel permanezca impago. Los fabricantes pagan impuestos especiales sobre los cigarros consumidos dentro de la Unión Aduanera de África Austral.
Marco Regulatorio y Perspectivas
La comparación examina jurisdicciones seleccionadas desde la perspectiva de un productor o importador de cigarros que cumple con la normativa y busca acceso minorista legal. Pondera las obligaciones de entrada y cumplimiento de producto frente a las restricciones que afectan la capacidad de comercializar cigarros terminados. Las calificaciones favorecen a las jurisdicciones donde los proveedores de cigarros pueden planificar en torno a aranceles fijos y reglas de elegibilidad, ponderando los cambios programados o propuestos por sus efectos sobre el precio de venta, los compradores permitidos y el etiquetado.
Tabla Regulatoria
| Factor de decisión | Canadá | Reino Unido | China | Brasil | Sudáfrica |
|---|---|---|---|---|---|
| Autoridad principal | Ministro de Ingresos Nacionales | Oficinas locales de estándares comerciales en Inglaterra, Gales y Escocia; consejos locales en Irlanda del Norte | Autoridades nacionales y provinciales del monopolio del tabaco | Anvisa | Ministro de Salud |
| Instrumentos clave o dirección | Ley de Impuestos Especiales de 2001; ajuste anual del 1 de abril del componente de arancel por cigarro según el Índice de Precios al Consumidor | Ley de Tabaco y Vaporizadores adoptada en 2026 | Licencias de monopolio; GB 15269-2025 obligatorio desde el 1 de marzo de 2026 | RDC 838/2023; revisiones propuestas a las instrucciones de advertencia IN 332/2024 e IN 331/2024 | Ley de Control de Productos de Tabaco 83 de 1993; proyecto de Ley de Control de Productos de Tabaco y Sistemas de Entrega Electrónica propuesto |
| Efecto comercial | El componente de arancel por cigarro tiene un piso nominal | A partir del 1 de enero de 2027, no habrá ventas minoristas, incluidas las en línea, a personas nacidas el 1 de enero de 2009 o después | Suministro con licencia; cumplimiento del producto y empaque del cigarro | Requisitos de advertencia para productos de tabaco para fumar derivados del tabaco, domésticos e importados | Sin empaque ni etiquetado engañoso, incluidas las impresiones de reducción de daños |
| Atractivo actual de la política | Bajo | Medio | Bajo | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Endurecimiento | Sin cambios | Sin cambios | Endurecimiento |
| Fuente: Mordor Intelligence | |||||
Las calificaciones Bajo y Sin cambios de Canadá reflejan su arancel basado en valor y la indexación continua del 1 de abril únicamente del componente por cigarro, con un piso nominal. La calificación Bajo de China se basa en las licencias de monopolio y su norma obligatoria de cigarros, con Sin cambios que refleja la perspectiva de un proveedor con licencia sobre la prioridad de aplicación de 2026 dirigida a la actividad de tabaco ilícito. Las calificaciones Medio en el Reino Unido y Sudáfrica reflejan la elegibilidad minorista y las obligaciones de etiquetado veraz, mientras que la restricción de cohorte programada para enero de 2027 y el proyecto de ley de empaque en fase de comité de agosto de 2026 respaldan el Endurecimiento. Los juicios Medio y Sin cambios de Brasil se basan en el empaque y las advertencias de la RDC 838/2023 y las restricciones publicitarias y prohibiciones de ventas en línea de la RDC 840/2023, mientras que la consulta abierta el 9 de octubre de 2026, con comentarios con vencimiento el 23 de noviembre de 2026, propone únicamente revisiones de advertencias en paquetes y exhibidores, dejando intactas esas restricciones de canal.
Etapas de la Cadena de Valor
La cadena de valor compara la fabricación de cigarros, la distribución mayorista y la venta minorista según quién captura los ingresos en cada etapa y la restricción que enfrenta cada etapa. Oettinger Davidoff desarrolla semillas, seca y fermenta el tabaco, enrolla cigarros y los entrega a comerciantes designados en todo el mundo. Las estructuras minoristas también incluyen tiendas La Casa del Habano franquiciadas por Corporación Habanos SA. La captura de ingresos más abajo en la cadena depende de la venta de cigarros terminados, lo que convierte el acceso a clientes comerciales y consumidores en una capacidad comercial separada de la elaboración del tabaco.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Fabricación de cigarros | Productores de cigarros como Oettinger Davidoff AG y Scandinavian Tobacco Group A/S | Ventas de cigarros terminados | Fallos de ejecución que interrumpen la producción consistente | Fortalecer los controles de producción y calificar el suministro de respaldo |
| Distribución mayorista | Distribuidores de Habanos como Caribbean Cigars Corporation N.V. y Caribe Imports S.A.S. | Ingresos por reventa mayorista de cigarros | Dependencia del acceso a la distribución específica por territorio | Desarrollar relaciones comerciales adicionales dentro de los derechos de distribución |
| Venta minorista | Operadores minoristas como Scandinavian Tobacco Group A/S a través de sus superstores Cigars International | Ventas minoristas de cigarros | Dependencia de las áreas de captación de tiendas individuales | Ampliar el acceso al consumidor a través de múltiples puntos de venta |
| Fuente: Mordor Intelligence | ||||
En 2025, Scandinavian Tobacco Group señaló que errores operativos y problemas en la cadena de suministro desestabilizaron su negocio de cigarros enrollados a máquina, junto con presiones externas, condiciones de mercado difíciles y costos crecientes. Estas presiones combinadas afectaron su participación de mercado, volúmenes y rentabilidad. La experiencia de Scandinavian Tobacco Group muestra por qué un control de procesos más estricto y el suministro de respaldo pueden ayudar a preservar el flujo de productos, mientras que una mayor cobertura de distribución no puede por sí sola corregir una ejecución de fábrica inestable. Estabilizar la producción es anterior a la expansión de las rutas posteriores que dependen de ella para un productor que enfrenta estos problemas operativos.
Panorama Competitivo
La industria tiene una estructura competitiva mixta, con varios grandes grupos tabacaleros que compiten a través de carteras de marcas y relaciones de distribución. Los participantes líderes incluyen Scandinavian Tobacco Group A/S, Imperial Brands Plc, China National Tobacco Corp (CNTC), Altria Group Inc y Swisher International Inc. Las ventas de cigarros artesanales de Scandinavian Tobacco Group a mayoristas y distribuidores externos en los Estados Unidos aumentaron un 6% de forma orgánica en 2025, con un crecimiento de volumen de un dígito medio y una mejora de precio/mezcla de un dígito bajo. Swisher International Inc. fabrica los cigarrillos Swisher Sweets Foil Pouch, que Intercontinental Trading Corp. importa y vende en Japón. Los mayoristas pueden obtener mayor rendimiento y surtidos de mayor valor de un proveedor que hace crecer tanto el volumen como el precio/mezcla, lo que hace que la fortaleza competitiva sea más amplia que una competencia por el precio unitario más bajo.
China Tobacco International (HK), una subsidiaria de CNTC, firmó acuerdos de distribución exclusiva en 2025 con 4 empresas industriales tabacaleras chinas para mercados internacionales excluyendo la China continental. Los acuerdos establecieron una plataforma unificada para los cigarros Great Wall, Huanghelou, Taishan y Wangguan, combinando varios negocios de marca dentro de un único marco de distribución internacional. La subsidiaria también reportó un crecimiento sustancial en su negocio de cigarros con derechos pagados durante 2025. Los clientes comerciales en el extranjero pueden adquirir varias marcas chinas a través de un solo distribuidor, mientras que las marcas fuera de la plataforma necesitan acuerdos de distribución separados.
En los 6 meses terminados el 31 de marzo de 2026, la participación de la cartera de cigarros de mercado masivo de Imperial Brands en las Américas disminuyó 39 puntos básicos. Backwoods, sin embargo, ganó participación dentro del segmento de hoja natural durante ese período. La empresa señaló que Backwoods había tomado aumentos de precio para compensar aranceles más altos, convirtiendo la exposición a la política comercial en parte de la economía de su marca. Esos resultados divergentes favorecen decisiones de inversión separadas para marcas individuales en lugar de tratar una amplia cartera de cigarros como una única propuesta competitiva. La recuperación de los costos arancelarios debe acompañar a la demanda específica de la marca si un nicho exitoso de cigarros ha de fortalecer la cartera más amplia.
Líderes de la Industria de Cigarros
-
Scandinavian Tobacco Group A/S
-
Imperial Brands Plc
-
China National Tobacco Corp (CNTC)
-
Altria Group Inc
-
Swisher International Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Cigarros Empresas cubiertas en este informe
- Scandinavian Tobacco Group A/S
- Imperial Brands Plc
- China National Tobacco Corp (CNTC)
- Altria Group Inc
- Burger Holding AG
- British American Tobacco Plc
- Philip Morris International Inc
- PT Intertobacco Utama Industry
- Japan Tobacco Inc
- Villiger Söhne AG
- Arnold André GmbH
- J. Cortès Cigars NV
- Continental Tobacco Corp.
- Cia Canariense de Tabacos SA
- PT Djarum
- Tabacalera USA Inc
- Joh. Wilh. von Eicken GmbH
- Oettinger Davidoff AG
- Swisher International Inc.
- Corporación Habanos SA
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan las rutas hacia la distribución en tiendas especializadas con la demanda de cigarrillos orientada al precio y la ocasión. En su encuesta del cuarto trimestre de 2025, la Asociación de Cigarros Premium encontró que el 85% de los minoristas encuestados generalmente se enteraban de nuevos productos a través de representantes de ventas o corredores.[3] Un informe comercial del Reino Unido de julio de 2026 describió por separado el precio como un factor clave de compra para los usuarios adultos de nicotina y vinculó el atractivo de los cigarrillos a formatos más pequeños y un tiempo de fumado más corto. Un proveedor se enfrenta, por tanto, a 2 tareas comerciales distintas: captar la atención del minorista y dar al fumador adulto una razón concreta para seleccionar el cigarro terminado.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento principal | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Colocación de cigarros boutique liderada por representantes | Descubrimiento de productos liderado por representantes entre los minoristas especializados encuestados | Minoristas especializados de cigarros | Introducir una gama enfocada a través de corredores de cigarros | Convertir las presentaciones en pedidos de minoristas | Marcas de cigarros boutique y corredores especializados |
| Opciones de paquetes de cigarrillos asequibles | Sensibilidad al precio en la compra general de tabaco en el Reino Unido | Compradores adultos de cigarrillos conscientes del precio en el Reino Unido | Ofrecer opciones claras de precio por paquete para cigarrillos | Preservar las ganancias con un desembolso menor por paquete | Scandinavian Tobacco Group UK |
| Cigarrillos para ocasiones de fumado más cortas | El tamaño más pequeño y el tiempo de fumado más corto respaldan el atractivo del formato | Fumadores adultos que buscan ocasiones de cigarrillos más cortas | Desarrollar una propuesta de cigarrillo distintiva para ocasiones cortas | Sustitución de compras de cigarrillos existentes | Scandinavian Tobacco Group UK y minoristas de cigarrillos |
| Fuente: Mordor Intelligence | |||||
La apertura central es distinguir a qué se le pide al comprador adulto de cigarrillos que se comprometa antes de elegir el producto. Un desembolso menor por paquete aborda el compromiso económico, mientras que un cigarrillo más corto aborda el compromiso de tiempo. Tratar esos beneficios por separado da a los proveedores una forma de probar la demanda incremental en lugar de confundir un cambio de paquete con una nueva ocasión de consumo.
Desarrollos recientes de la industria en Mercado de Cigarros
- Oct 2026: Drew Estate anunció que su cigarro Undercrown 10 Gordo estaba listo para enviar a los minoristas, con el nuevo tamaño limitado a 3.000 cajas.
- Oct 2026: Anvisa de Brasil abrió consultas sobre advertencias sanitarias revisadas para paquetes y exhibidores de productos de tabaco para fumar derivados del tabaco, con comentarios con vencimiento el 23 de noviembre de 2026.
- Jul 2026: La Guardia Civil de España incautó 33.840 cigarros Habanos falsificados en Valencia tras detectar envíos desde el mismo lugar hacia varios países europeos.
Mercado de Cigarros Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de cigarros mide el gasto minorista anual en cigarros y cigarrillos vendidos para el consumo adulto en el mercado global. Cubre estos productos en categorías de sabor y precio y ventas a través de tiendas minoristas físicas y en línea.
Exclusiones del alcance: Se excluyen los cigarrillos, los cigarrillos electrónicos y los dispositivos de tabaco calentado, el tabaco suelto utilizado para productos de liar, y los humidores y accesorios para cigarros vendidos por separado.
Descripción General de la Segmentación
- Por Tipo de Producto
- Cigarrillos
- Cigarro
- Por Sabor
- Con Sabor
- Sin Sabor
- Por Precio
- Masivo
- Premium
- Por Canal de Distribución
- Tiendas Minoristas Físicas
- Tiendas Minoristas en Línea
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- Europa
- Alemania
- Reino Unido
- Italia
- Francia
- España
- Países Bajos
- Polonia
- Bélgica
- Suecia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Indonesia
- Corea del Sur
- Tailandia
- Singapur
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Colombia
- Chile
- Perú
- Resto de América del Sur
- Oriente Medio y África
- Sudáfrica
- Arabia Saudita
- Emiratos Árabes Unidos
- Nigeria
- Egipto
- Marruecos
- Turquía
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las fuentes públicas ilustrativas, como la vigilancia del tabaco y las definiciones de productos de la Organización Mundial de la Salud, las regulaciones de productos y las categorías de impuestos especiales de la Comisión Europea, y los resúmenes de importaciones y lanzamientos imponibles de la Asociación de Cigarros de América, ayudan a los analistas a clasificar productos, comprender las condiciones fiscales y verificar las señales de suministro de cigarros en los Estados Unidos. El material de productos e impuestos de la Comisión también aclara cómo se tratan los cigarros y los cigarrillos como categorías de tabaco manufacturado en las normas de la Unión Europea.
Los informes anuales de los productores y las presentaciones ante organismos reguladores de valores pueden aclarar las ventas de cigarros reportadas, la mezcla, la exposición al canal y los cambios de precio o costo, mientras que la prensa especializada de reputación y el material para inversores de las empresas pueden fechar los desarrollos de productos, distribución y regulación. Estas fuentes son ilustrativas y no exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas y Encuestas Primarias
Las entrevistas se apoyarían en productores e importadores de cigarros y cigarrillos, mayoristas, compradores minoristas y especialistas en regulación y distribución del tabaco para evaluar cómo deben interpretarse las evidencias secundarias de ventas, impuestos y canales. Los analistas reconciliarían los informes divergentes de volumen, precio y mezcla de productos verificando la geografía, la cobertura de productos y el nivel de venta de cada fuente, y luego triangularían las brechas con estadísticas comerciales, lanzamientos imponibles y verificaciones de precio por volumen en muestras minoristas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 26% | Directores ejecutivos: 20% | Asia-Pacífico: 45% |
| Nivel medio: 54% | Líderes funcionales/de unidad: 36% | Europa, Oriente Medio y África: 30% |
| Actores menores: 20% | Gerentes: 44% | Américas: 25% |
Dimensionamiento del Mercado y Previsión
Una estimación de arriba hacia abajo parte del valor minorista global de cigarros y cigarrillos terminados y reconcilia los ingresos de mercado reportados con la evidencia de suministro y venta minorista a nivel de país. Los analistas rastrean los flujos de importación de cigarros y cigarrillos, los lanzamientos domésticos imponibles, las ventas reportadas por los productores, los precios minoristas y los cambios en los impuestos especiales, y la mezcla de productos, niveles de precio y canales. Los volúmenes de comercio y lanzamientos indican el suministro, pero se verifican contra las ventas al consumidor para tener en cuenta el inventario y los flujos transfronterizos. El análisis de escenarios proyecta la demanda adulta, el precio minorista y la mezcla premium, los cambios fiscales y el acceso físico frente al en línea, mientras que las verificaciones selectivas de abajo hacia arriba multiplican los precios minoristas muestreados por los volúmenes de unidades respaldados y comparan los totales de proveedores o canales con el total. Las participaciones de segmento se construyen a partir de la evidencia disponible de ventas por producto, sabor, precio, canal y región, con aportaciones de especialistas utilizadas para cuestionar los supuestos a nivel de variable y explicar las brechas. Cuando falta una observación de precio o volumen a nivel de país, los analistas utilizan la evidencia de mercado documentada más cercana y conservan un rango para revisión.
Validación de Datos y Ciclo de Actualización
Los analistas triangularon los totales del mercado y las participaciones de segmento contra señales independientes de importación, lanzamientos imponibles, ventas de empresas, precios y regulación, y luego investigaron las variaciones materiales y anomalías antes de la aprobación. Una segunda revisión verifica las fechas de las fuentes, los límites del mercado, las unidades y los cálculos, con el recontacto de fuentes activado por definiciones contradictorias, movimientos inexplicados o un cambio material en un insumo. El modelo se actualiza anualmente, se revisa entre ciclos tras eventos de política o mercado materiales, y se verifica nuevamente en una revisión previa a la entrega.
Tamaño del Mercado de Cigarros de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y los insumos utilizados para modelar la demanda. El mercado de cigarros mide el gasto minorista anual en cigarros y cigarrillos vendidos para el consumo adulto en el mercado global.
Los principales factores de brecha incluyen la cobertura definida del estudio y las elecciones de modelado específicas del mercado. Los analistas rastrean los flujos de importación de cigarros y cigarrillos, los lanzamientos domésticos imponibles, las ventas reportadas por los productores, los precios minoristas y los cambios en los impuestos especiales, y la mezcla de productos, niveles de precio y canales.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 62,92 mil millones de USD (2027) | |
| Editorial Global de Investigación de Mercados A | 55 mil millones de USD (2025) | Con su base de 2025, esta estimación está un 12,6% por debajo del valor de este informe para 2027 de 62,92 mil millones de USD, 2 años después. Su trayectoria de crecimiento anual publicada es más lenta que la del informe, lo que puede contribuir a una comparación inferior en años posteriores. |
| Editorial Global de Investigación de Mercados B | 31,7 mil millones de USD (2025) | Con su base de 2025, esta estimación está un 49,6% por debajo del valor de este informe para 2027 de 62,92 mil millones de USD, 2 años después. Su tasa de crecimiento publicada es inferior a la del informe y la base es más antigua, ambos factores apuntan hacia un valor menor en el año de medición posterior del informe. |
Los analistas de Mordor Intelligence triangulan los totales del mercado y las participaciones de segmento contra señales independientes de importación, lanzamientos imponibles, ventas de empresas, precios y regulación, y luego investigan las variaciones materiales y anomalías antes de la aprobación.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de cigarros y sus perspectivas de crecimiento?
Se proyecta que la industria alcance 62,92 mil millones de USD en 2027 y 80,61 mil millones de USD para 2032, con un CAGR del 5,08% de 2027 a 2032.
¿Qué fuerzas respaldan la demanda de cigarros?
Los cigarros de prestigio y la distribución boutique más amplia respaldan la demanda. En una encuesta estadounidense de 2025, el 60% de los expendedores de tabaco encuestados nombró a Fuente Fuente OpusX entre las marcas que los consumidores solicitaban con mayor frecuencia.
¿Qué tipo de producto de cigarro lidera el valor de ventas?
Los cigarros lideraron los tipos de producto con una participación del 59,33% en 2026. Se proyecta que los cigarrillos crezcan a un CAGR del 5,97% de 2027 a 2032.
¿Qué empresas son los principales proveedores de cigarros?
Los participantes líderes incluyen Scandinavian Tobacco Group A/S, Imperial Brands Plc, China National Tobacco Corp (CNTC), Altria Group Inc y Swisher International Inc.
¿Cuál es un desafío importante para los vendedores de cigarros?
Los altos impuestos y las restricciones de venta limitan los precios y el acceso a los compradores. El arancel adicional sobre cigarros de Canadá utiliza el mayor entre un mínimo por cigarro o el 88% del precio de venta para cigarros fabricados en Canadá o el valor con derechos pagados para las importaciones.
¿Qué región lidera el gasto y el crecimiento en cigarros?
Asia-Pacífico lideró con una participación del 54,66% en 2026 y se proyecta que crezca a un CAGR del 5,95% de 2027 a 2032, la tasa regional más rápida.