
Tamaño y Participación del Mercado de Cigarrillos Electrónicos en Europa
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
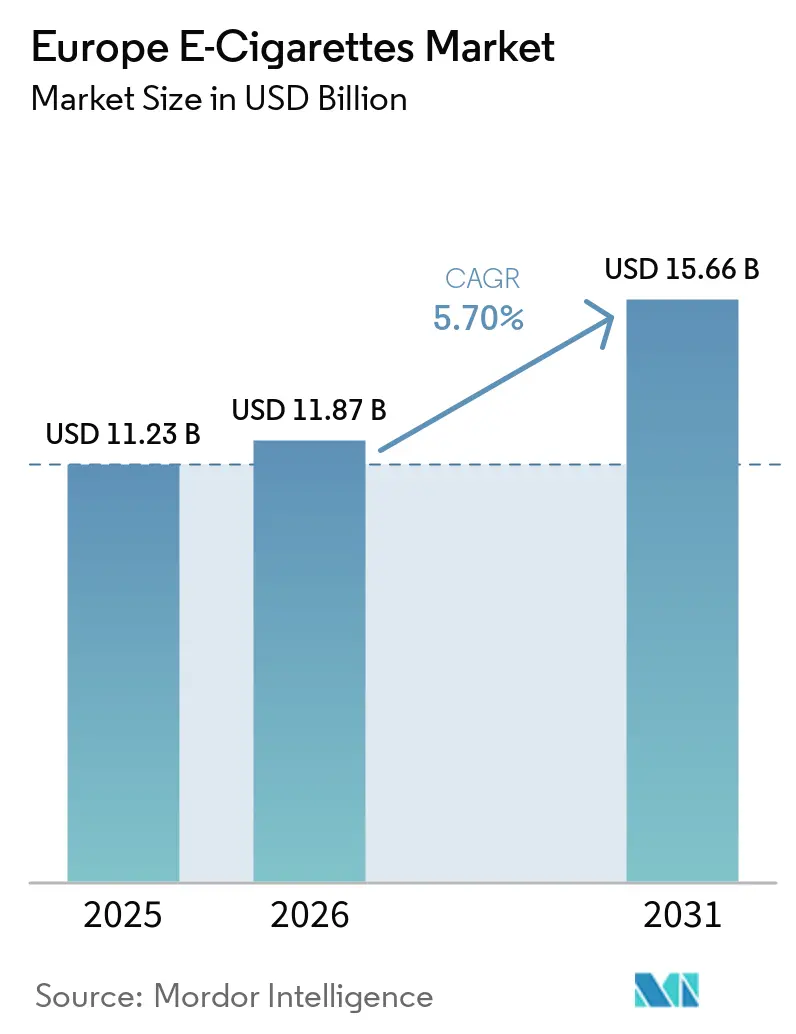
| Tamaño del mercado en el año base (2025) | 11.23 Mil millones de dólares |
| Tamaño del Mercado (2026) | 11.87 Mil millones de dólares |
| Tamaño del Mercado (2031) | 15.66 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.70 % |
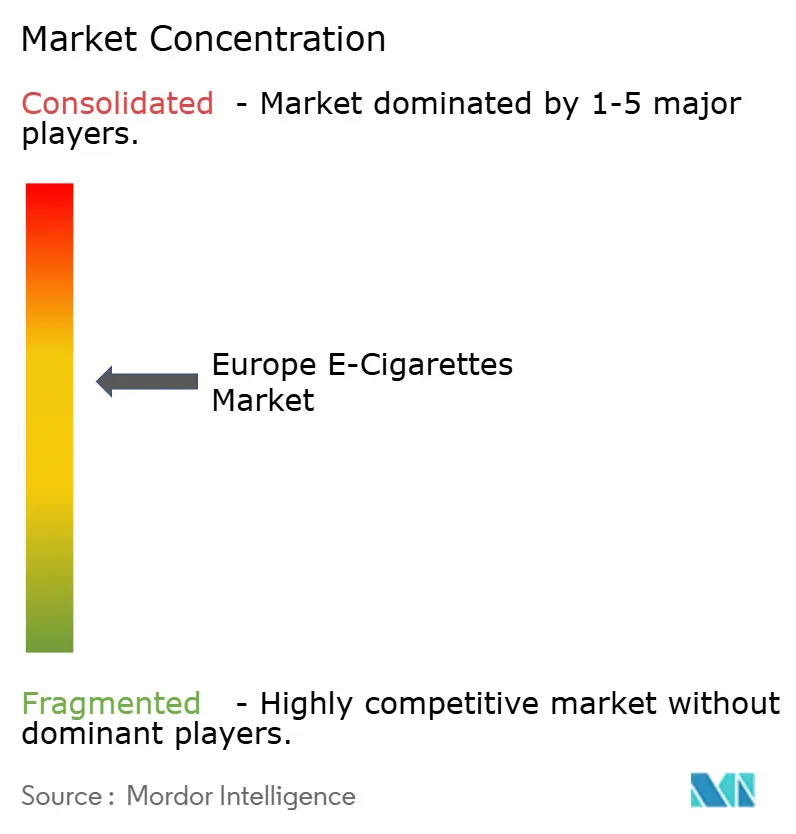
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cigarrillos Electrónicos en Europa por Mordor Intelligence
El tamaño del mercado europeo de cigarrillos electrónicos fue valorado en 11,23 mil millones de USD en 2025 y se estima que crecerá desde 11,87 mil millones de USD en 2026 hasta alcanzar los 15,66 mil millones de USD en 2031, a una CAGR del 5,70% durante el período de pronóstico (2026-2031). Este crecimiento pone de relieve el cambio en el vapeo, que ha pasado de ser una alternativa de nicho a una categoría ampliamente aceptada, respaldada por el aval de varias autoridades de salud pública en toda Europa. El aumento de la demanda está impulsado por factores como la evidencia sobre la reducción de daños, la mejora en la disponibilidad de productos y las regulaciones favorables en países como el Reino Unido y algunas naciones de Europa Central y Oriental. Sin embargo, el mercado enfrenta desafíos, entre ellos la inconsistencia regulatoria en toda la Unión Europea, los mayores impuestos especiales y la proliferación de productos de vapeo desechables ilegales. Estos problemas hacen que sea más complejo para las empresas navegar en el mercado y subrayan la importancia de adherirse a estrictas medidas de cumplimiento normativo. El mercado se está intensificando a medida que las tabacaleras establecidas y los nuevos actores impulsados por la tecnología compiten por destacarse. Las empresas se centran en innovaciones como afirmaciones de productos respaldadas científicamente, tecnologías avanzadas de bobinas y medidas para prevenir el acceso de los jóvenes a los productos de vapeo. El mercado europeo de cigarrillos electrónicos está moderadamente consolidado, con grandes tabacaleras globales, innovadores de hardware y actores regionales compitiendo por cuota de mercado y espacio en los estantes.
Conclusiones Clave del Informe
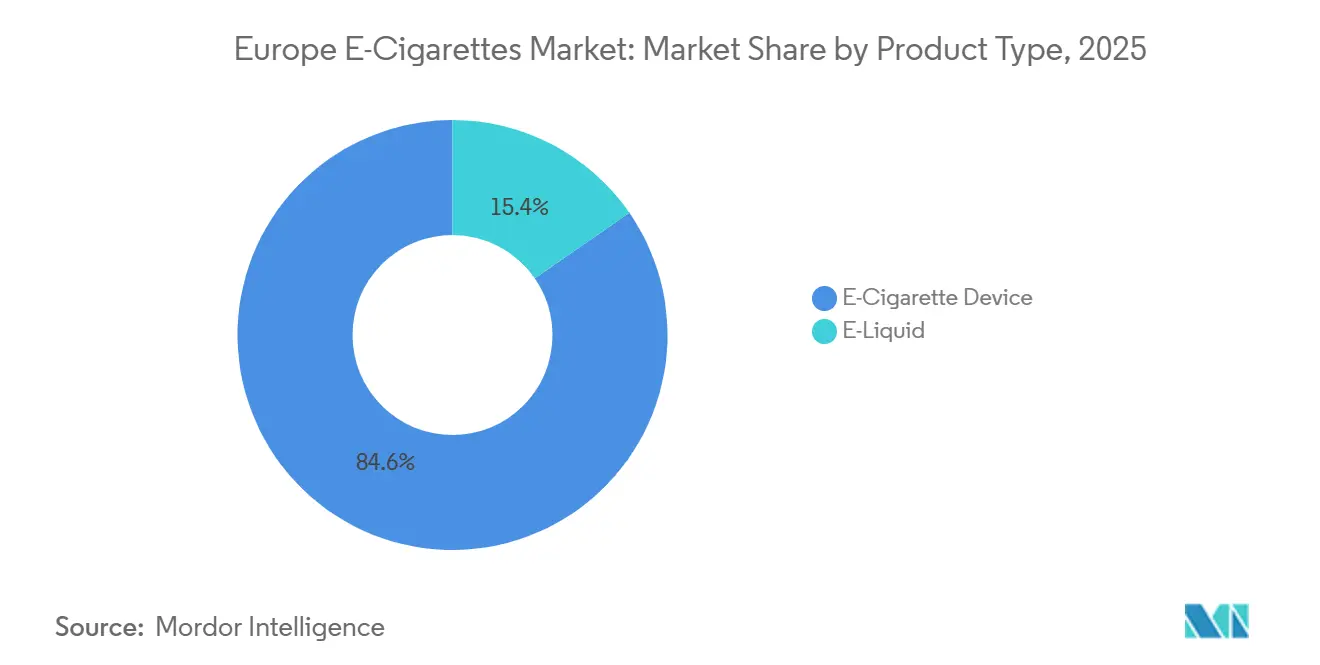
- Por tipo de producto, los dispositivos de cigarrillos electrónicos representaron el 84,62% de los ingresos en 2025, mientras que los líquidos para vapeo están preparados para crecer a una CAGR del 6,22% hasta 2031.
- Por categoría, los sistemas cerrados representaron el 76,10% de las ventas en 2025; se prevé que los sistemas abiertos se expandan a una CAGR del 6,18% hasta 2031.
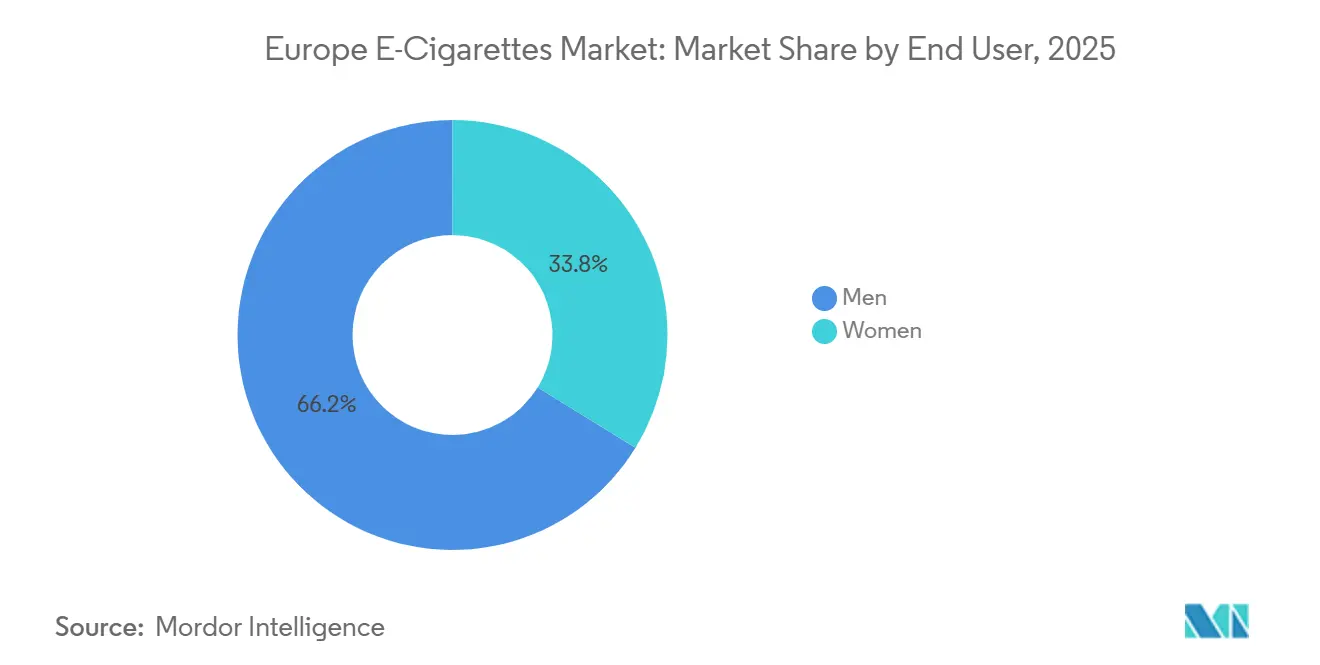
- Por usuario final, los hombres representaron el 66,22% de la base de usuarios en 2025, aunque las mujeres constituyen el segmento de más rápido crecimiento con una CAGR del 6,42% hasta 2031.
- Por canal de distribución, el comercio minorista fuera de línea generó el 68,40% de los ingresos en 2025, mientras que se espera que las ventas en línea aumenten a una CAGR del 6,02% hasta 2031.
- Por geografía, el Reino Unido lideró con el 43,23% de la cuota del mercado europeo de cigarrillos electrónicos en 2025; se proyecta que España registre la CAGR más rápida, del 5,76%, hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Tabla de Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Disponibilidad y diversidad de sabores | +1.2% | Más fuerte en Reino Unido, Países Bajos, Alemania | Mediano plazo (2-4 años) |
| Posturas regulatorias favorables en mercados clave | +0.9% | Reino Unido, República Checa, emergente en Grecia, Hungría | Largo plazo (≥ 4 años) |
| Campañas de salud pública y programas de concienciación | +0.7% | Reino Unido, Francia, Suecia, en expansión por toda Europa | Mediano plazo (2-4 años) |
| Creciente conciencia sanitaria y sensibilización sobre la reducción de daños | +0.8% | Particularmente fuerte en el norte de Europa | Largo plazo (≥ 4 años) |
| Avances tecnológicos e innovación de productos | +0.6% | Liderado por Reino Unido, Alemania, Países Bajos | Corto plazo (≤ 2 años) |
| Redes sociales y marketing de influencers | +0.4% | Mayor impacto en los segmentos demográficos más jóvenes | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente conciencia sanitaria y sensibilización sobre la reducción de daños
La conciencia sanitaria y el creciente enfoque en la reducción de daños están impulsando el uso cada vez mayor de cigarrillos electrónicos en toda Europa. Los consumidores se están alejando de los productos de tabaco tradicionales y optando por alternativas menos dañinas. En el primer trimestre de 2025, Philip Morris International informó que el 42% de sus ingresos totales provenían de productos sin humo, con una fuerte presencia en Europa. Este crecimiento fue respaldado por el lanzamiento de productos como IQOS Iluma en varios mercados de la Unión Europea a finales de 2024. Escandinavia, conocida por sus bajas tasas de tabaquismo, continúa siendo un ejemplo de regulación del tabaco eficaz y equilibrada. En Francia, una encuesta de 2024 realizada por Kumulus Vape, en colaboración con el Instituto Francés de Opinión Pública (IFOP), reveló que el 83% de los vapeadores experimentaron una mejora en su bienestar y ahorro de costes en comparación con fumar cigarrillos tradicionales[1]. Sumándose a este impulso, British American Tobacco introdujo su Vuse Pro a principios de 2025 en varios países europeos.
Campañas de salud pública y programas de concienciación
Los gobiernos de toda Europa apoyan cada vez más el vapeo como una alternativa más segura para ayudar a los adultos a dejar de fumar, al tiempo que toman medidas para prevenir su uso indebido entre los jóvenes. La Región Europea de la Organización Mundial de la Salud tiene la tasa de tabaquismo adulto más alta del mundo, con un 28%, lo que pone de relieve la necesidad de alternativas eficaces[2]. Para abordar esto, el gobierno del Reino Unido lanzó el programa "Swap to Stop" en 2023, proporcionando a un millón de fumadores adultos kits de inicio de vapeo gratuitos y apoyo conductual. El Gobierno del Reino Unido informa que el vapeo ayuda a 50.000–70.000 personas adicionales a dejar de fumar cada año. Entre los vapeadores exclusivos, esta confianza asciende al 85%, lo que muestra una creciente confianza en el vapeo como solución. Sin embargo, la experimentación de los jóvenes con el vapeo también está aumentando. Por ejemplo, en Inglaterra, 1 de cada 4 adolescentes de entre 11 y 15 años ha probado el vapeo, lo que pone de relieve la necesidad de una mejor educación y concienciación, según el Servicio Nacional de Salud de Inglaterra, a fecha de 2024[3]. De cara al futuro, las campañas de salud pública deben centrarse en mensajes claros que enfaticen los beneficios del vapeo para los fumadores adultos, al tiempo que educan a los jóvenes sobre su uso apropiado.
Posturas regulatorias favorables en mercados clave
Los reguladores europeos están creando cada vez más políticas que apoyan el uso de cigarrillos electrónicos como herramientas eficaces para ayudar a las personas a dejar de fumar, al tiempo que garantizan que se implementen las medidas de seguridad adecuadas. En el Reino Unido, un informe del Real Colegio de Médicos de abril de 2024 destacó que los productos de vapeo son más eficaces para ayudar a las personas a dejar de fumar en comparación con las terapias tradicionales de sustitución de nicotina. Esto refuerza el enfoque del Reino Unido de utilizar la evidencia para promover la reducción de daños. De manera similar, Grecia ha incluido la reducción de daños en su estrategia nacional de tabaco. Desde 2020, el país ha permitido a las empresas compartir información basada en la ciencia sobre productos de tabaco de riesgo reducido, creando un entorno más favorable para los negocios de vapeo. Hungría también ha adoptado una postura favorable al clasificar los cigarrillos electrónicos como bienes de consumo bajo la Directiva de Productos del Tabaco de la Unión Europea, lo que ha relajado las normas sobre publicidad y notificaciones de productos. Estas políticas flexibles permiten a las empresas de vapeo crecer en mercados con menos restricciones antes de entrar en los más estrictos.
Disponibilidad y diversidad de sabores
Las opciones de sabores desempeñan un papel significativo para ayudar a los adultos a mantenerse en el vapeo y dejar de fumar en Europa. En Francia, una encuesta de 2024 realizada por Kumulus Vape, en colaboración con el Instituto Francés de Opinión Pública (IFOP), reveló que el 66% de los vapeadores franceses creen que tener una variedad de sabores es crucial para mantenerse en el vapeo y dejar de fumar con éxito. Para satisfacer esta demanda, las empresas están introduciendo productos innovadores con características avanzadas. Por ejemplo, el sistema de cápsula multicapa UP2U de CFU ofrece una liberación escalonada de sabores, lo que permite a los usuarios disfrutar de múltiples sabores en un solo dispositivo. De manera similar, el Voopoo Drag Bar Z700 SE, lanzado en Francia y Alemania a finales de 2024, ofrece un diseño compacto con capacidad de doble sabor, lo que permite a los usuarios cambiar de sabor durante el uso para una experiencia más personalizada. Sin embargo, las regulaciones más estrictas en toda Europa, como las prohibiciones de sabores en países como Eslovenia, Finlandia y Hungría, junto con la norma de los Países Bajos de 2024 que restringe los líquidos para vapeo a sabores de tabaco, están obligando a las empresas a adaptarse.
Análisis de Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Disponibilidad de productos ilegales y no autorizados | -1.4% | Particularmente grave en Alemania, Reino Unido, Francia | Corto plazo (≤ 2 años) |
| Preocupaciones por el vapeo juvenil y restricciones relacionadas | -0.8% | En toda Europa, mayor impacto en Bélgica, Irlanda, Francia | Mediano plazo (2-4 años) |
| Tributación sobre los productos de vapeo | -0.6% | 20 países europeos, cobertura en expansión | Mediano plazo (2-4 años) |
| Preocupaciones sanitarias e incertidumbre sobre los efectos a largo plazo | -0.5% | Intensidad variable según el país | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Disponibilidad de productos ilegales y no autorizados
La creciente disponibilidad de productos de vapeo ilegales y no autorizados está creando desafíos significativos para el mercado regulado del vapeo en Europa, tanto desde el punto de vista financiero como en términos de salud pública. Los principales fabricantes están sintiendo la presión. Por ejemplo, British American Tobacco destacó en su conferencia de resultados de 2024 que el auge de los vaporizadores desechables ilícitos ha sido un factor importante en la caída de los volúmenes de ventas. La empresa señaló que la aplicación débil de la normativa está desplazando la demanda de los consumidores hacia el mercado ilegal en lugar de reducir el consumo general. Las medidas regulatorias, como las prohibiciones de sabores, pueden empeorar involuntariamente este problema. En Quebec, por ejemplo, las restricciones de sabores llevaron a un aumento notable de las ventas ilegales a medida que los consumidores buscaban alternativas fuera del mercado legal. Esta situación pone de relieve la necesidad de esfuerzos de aplicación más sólidos y coordinados. Las agencias de aduanas, las autoridades de normas comerciales y las plataformas de comercio electrónico deben trabajar juntas para cerrar las brechas de aplicación. Sin dicha colaboración, los objetivos regulatorios pueden no alcanzarse y el mercado ilegal continuará creciendo.
Preocupaciones por el vapeo juvenil y restricciones relacionadas
Las preocupaciones sobre el vapeo juvenil están creciendo en toda Europa, lo que lleva a regulaciones más estrictas que están cambiando la forma en que los productos de vapeo se diseñan, comercializan y venden. Los datos del Parlamento Europeo muestran que casi un tercio de los jóvenes de 15 años han probado los cigarrillos electrónicos, lo que ha aumentado la presión sobre los gobiernos para que actúen[4]. En respuesta, Bélgica ha prohibido los vaporizadores desechables a partir de enero de 2025, e Irlanda está trabajando en leyes similares. Esto ha resultado en una disponibilidad inconsistente de productos en toda la región. El Reino Unido también está introduciendo el Proyecto de Ley de Tabaco y Vaporizadores, que propone normas más estrictas sobre nombres de sabores, diseños de envases y licencias para minoristas. Estos cambios están obligando a los fabricantes a centrarse en una marca que apoye el abandono del tabaquismo en adultos, al tiempo que desalienta el uso entre los jóvenes. Si bien estas regulaciones aumentan los costes de cumplimiento y los frecuentes ajustes de productos, también crean oportunidades para las empresas que adoptan prácticas responsables.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Dispositivos Impulsan el Dominio del MercadoEn 2025, los dispositivos dominaron el mercado europeo de cigarrillos electrónicos, representando el 84,62% de las ventas totales. Su atractivo radica en características como el control de temperatura y el bloqueo biométrico, que ofrecen valor a largo plazo a una base de consumidores diversa. Estas características personalizables se adaptan tanto a usuarios novatos como experimentados, mejorando la experiencia general de vapeo. Mientras tanto, los líquidos para vapeo experimentaron un auge con una CAGR del 6,22%, impulsados por la creciente tendencia de los sistemas de vapeo recargables, especialmente a medida que las regulaciones restringen los desechables. El cambio hacia los sistemas recargables no solo se alinea con los objetivos de sostenibilidad, sino que también ofrece a los consumidores una mayor variedad de sabores y concentraciones de nicotina. Las proyecciones para 2031 indican que, si bien los ingresos por dispositivos se mantendrán por encima de los 12 mil millones de USD, los líquidos para vapeo desempeñarán un papel fundamental en el fortalecimiento de la retención de clientes y el valor de vida del cliente para las empresas.
Los avances tecnológicos, incluidos los chips de potencia mejorados, las baterías de carga rápida y los pods a prueba de fugas, han prolongado la vida útil de los dispositivos de vapeo, reduciendo la frecuencia de los reemplazos. Estos avances no solo mejoran la fiabilidad de los dispositivos, sino que también aumentan la comodidad del usuario, haciendo que el vapeo sea más accesible y atractivo. Sin embargo, esta evolución ha abierto el camino para que las empresas pivoten hacia accesorios de mayor margen y componentes premium, como las bobinas avanzadas. Las marcas que incursionan en los sistemas modulares pueden beneficiarse tanto de las ventas de hardware como del flujo de ingresos recurrentes provenientes de las compras de líquidos para vapeo. No obstante, se enfrentan al intrincado desafío del cumplimiento normativo, ya que cualquier actualización de diseño bajo la Directiva de Productos del Tabaco requiere una nueva certificación, lo que complica las operaciones e incrementa los costos.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Por Categoría:
Los Sistemas Cerrados Mantienen el ControlEn 2025, los pods cerrados capturaron una cuota dominante del 76,10% de los ingresos, lo que subraya su amplio atractivo gracias a su naturaleza fácil de usar y su rendimiento fiable. Estos sistemas han tomado la delantera en el panorama de los cigarrillos electrónicos en Europa, atendiendo a los usuarios que prefieren la comodidad de los cartuchos precargados. Con la integración de la tecnología de bloqueo de cartuchos, los sistemas de pods cerrados no solo protegen la calidad del líquido para vapeo, sino que también evitan los recargas no autorizadas. Esta salvaguarda ha ganado prominencia en medio de un mayor escrutinio regulatorio, especialmente a medida que las prohibiciones de sabores remodelan el mercado. La combinación de conveniencia y fiabilidad ha consolidado a los pods cerrados como la opción preferida de los consumidores, reforzando su estatus como principal generador de ingresos.
Por el contrario, los tanques abiertos están creando un nicho, especialmente entre los usuarios experimentados que valoran la rentabilidad y la personalización de sabores. Con una CAGR del 6,18%, estos sistemas resuenan con un segmento de mercado más exigente. Los tanques abiertos permiten a los usuarios recargar con una variedad de líquidos para vapeo, mejorando la flexibilidad y personalizando la experiencia de vapeo. En respuesta a esta tendencia, las marcas líderes están ampliando su oferta, introduciendo dispositivos de sistema abierto para complementar sus pods cerrados establecidos. Un ejemplo claro es Hangsen, cuya gama BAR de líquidos para vapeo con sales de nicotina está diseñada para pods recargables, orientando a los usuarios hacia opciones sostenibles en lugar de desechables.
Por Usuario Final:
Las Mujeres Impulsan la Aceleración del CrecimientoEn 2025, los hombres representaron el 66,22% de los vapeadores adultos, continuando dominando el perfil demográfico del vapeo. Sin embargo, la tasa de crecimiento entre los usuarios masculinos ha comenzado a desacelerarse. Por otro lado, las mujeres están emergiendo como el grupo de vapeadoras de más rápido crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 6,42%. Este cambio está influyendo en el diseño de los productos, con empresas que se centran en crear dispositivos más ligeros y portátiles, ofreciendo opciones de colores sutiles y reduciendo la producción de vapor para atraer a las consumidoras femeninas. Se proyecta que el tamaño del mercado europeo de cigarrillos electrónicos vinculado a las usuarias femeninas se duplique entre 2026 y 2031, lo que representa una oportunidad significativa para las marcas que atienden a este segmento con productos y estrategias de marketing dirigidos. Las características como las opciones con sabor sin nicotina y los mensajes orientados al bienestar son especialmente atractivas para este creciente grupo demográfico.
El creciente número de vapeadoras también está impulsando a los minoristas a repensar su enfoque en la exhibición de productos y la interacción con los clientes. Las tiendas están incorporando exhibiciones orientadas al estilo de vida y capacitando al personal para abordar las preocupaciones específicas de las mujeres, como la dependencia a la nicotina, los riesgos relacionados con el embarazo y la compatibilidad con los cosméticos. Las campañas de marketing que enfatizan el alivio del estrés, el vapeo sin olor y la aceptación social están resonando bien entre las mujeres que son nuevas en el vapeo. Este cambio en la composición de género no solo está remodelando la oferta de productos, sino que también está creando nuevas oportunidades para que las marcas amplíen su base de clientes al abordar las preferencias y necesidades únicas de las consumidoras femeninas.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Por Canal de Distribución:
La Transformación Digital se AceleraEn 2025, las tiendas físicas, incluidas las tiendas especializadas en vapeo y los establecimientos de conveniencia, representaron el 68,40% de todos los gastos relacionados con el vapeo. Esta participación significativa subraya el valor de las experiencias prácticas, que permiten a los clientes probar dispositivos, degustar sabores y obtener asesoramiento personalizado. En particular, las tiendas especializadas en vapeo desempeñan un papel fundamental, actuando como centros de apoyo para quienes desean dejar de fumar, fomentando así la fidelidad del cliente y promoviendo un espíritu comunitario. Estos establecimientos ofrecen orientación esencial, especialmente beneficiosa para los recién llegados que navegan por el diverso panorama de productos. Además, las tiendas físicas brindan a los clientes la oportunidad de generar confianza con el personal especializado, que puede ofrecer información sobre la seguridad y el uso de los productos. Sin embargo, a pesar de su sólida posición, estos establecimientos físicos se enfrentan cada vez más al desafío del creciente protagonismo de las plataformas en línea.
Las ventas en línea están experimentando una CAGR del 6,02%, impulsadas por características como herramientas de verificación de edad y servicios de suscripción que mejoran la comodidad y ofrecen ahorros. Las plataformas de comercio electrónico no solo cuentan con una gama de productos más amplia, sino que también facilitan transacciones transfronterizas rápidas, una ventaja dadas las regulaciones variables entre países. Sin embargo, el segmento en línea enfrenta desafíos, incluidas regulaciones de marketing digital más estrictas y la eliminación de ciertos productos de las plataformas, lo que puede limitar el acceso de los consumidores. En respuesta, muchos minoristas están pivotando hacia estrategias de venta minorista híbridas, incorporando soluciones como servicios de recogida en tienda o quioscos en tienda. Estos modelos permiten a los clientes realizar pedidos digitales mientras siguen beneficiándose de la asistencia en persona, cerrando la brecha entre la comodidad y el apoyo personalizado.
Análisis Geográfico
Mercado de Cigarrillos Electrónicos del Reino Unido
El Reino Unido mantuvo la mayor participación del mercado europeo de cigarrillos electrónicos en 2025, representando el 43,23% del mercado total. Este dominio se debe en gran medida a políticas de apoyo que promueven los cigarrillos electrónicos como herramientas eficaces para dejar de fumar. El Servicio Nacional de Salud ofrece orientación clara sobre el vapeo, y los procesos simplificados de notificación de productos facilitan que las empresas lancen sus productos al mercado. Además, la próxima prohibición de los dispositivos de un solo uso en junio de 2025 se espera que desplace las preferencias de los consumidores hacia los sistemas de cápsulas recargables y las opciones de líquidos en paquetes múltiples, creando nuevas oportunidades de crecimiento en el mercado.
Mercado de Cigarrillos Electrónicos de España
Se proyecta que España experimente el crecimiento más rápido en el mercado europeo de cigarrillos electrónicos, con una tasa de crecimiento anual compuesto (CAGR) del 5,76% hasta 2031. Este crecimiento está impulsado por una mayor conciencia sobre los beneficios de reducción de daños y el aumento de los impuestos al tabaco, que incentivan a los fumadores a pasarse al vapeo. Empresas como Philip Morris International han obtenido un éxito significativo con productos sin humo como IQOS Iluma y VEEV, estableciendo una sólida red de distribución que otras marcas pueden aprovechar. Los minoristas en España también se están adaptando a esta tendencia mediante la introducción de secciones dedicadas a productos de tabaco calentado y vapeo.
Mercados Europeos más Amplios
Otros mercados importantes, como Alemania, Francia e Italia, contribuyen significativamente a los ingresos de la región, pero enfrentan desafíos particulares. Mientras tanto, un impuesto de 0,08 EUR por mililitro sobre los líquidos con contenido de nicotina ejerce presión sobre los consumidores sensibles al precio. Los países nórdicos como Suecia demuestran los beneficios de una regulación equilibrada, logrando las tasas de tabaquismo más bajas de Europa. De manera similar, las naciones de Europa del Este como Grecia, la República Checa y Hungría están relajando gradualmente sus normativas, creando nuevas oportunidades de crecimiento a medida que las prohibiciones de los desechables en Europa Occidental desplazan el foco del mercado hacia estas regiones.
Panorama regulatorio
Los cigarrillos electrónicos en la Unión Europea se regulan principalmente en virtud del Artículo 20 de la Directiva de Productos del Tabaco (TPD, 2014/40/UE), que establece requisitos en torno a la notificación de productos, la seguridad y el etiquetado/embalaje, al tiempo que permite a los Estados miembros aplicar medidas nacionales adicionales. La divergencia regulatoria sigue siendo visible en toda Europa, particularmente en lo relativo a los sabores y los dispositivos desechables. Para las marcas que operan de forma transfronteriza, esto aumenta la carga de cumplimiento y hace que sean más importantes los expedientes de producto sólidos y la trazabilidad de la cadena de suministro.
El endurecimiento de las políticas se aceleró en 2025-2026. En julio de 2025, la Comisión Europea adoptó una propuesta para refundir la Directiva de Fiscalidad del Tabaco (2011/64/UE) con el fin de incorporar a los cigarrillos electrónicos y los líquidos electrónicos en normas armonizadas de impuestos especiales. Esto añadiría una posible presión al alza en los precios y requisitos de información adicionales. En marzo de 2026, la Comisión Europea adoptó la Decisión de Ejecución C(2026) 1573 final, que aprueba las disposiciones nacionales de Bulgaria para prohibir la comercialización de cigarrillos electrónicos desechables que contengan nicotina. La decisión apunta al uso continuo de prohibiciones a nivel nacional junto con los marcos aplicables a toda la UE, a medida que la Comisión avanza en su labor de evaluación sobre la revisión de la legislación de control del tabaco de la UE.
Panorama Competitivo
En el mercado europeo de cigarrillos electrónicos, un panorama moderadamente consolidado ve a los gigantes tabacaleros globales, los innovadores de hardware y los especialistas regionales competir por el dominio. British American Tobacco ha emergido como líder, capitalizando su amplia presencia en varios canales de ventas y enfatizando las pruebas clínicas para respaldar sus afirmaciones de productos. Las empresas ahora se diferencian estratégicamente a través de la validación científica, la innovación de sabores y la agilidad para navegar las regulaciones. Su objetivo es doble: mantenerse en sintonía con las cambiantes directivas de la Unión Europea y atraer tanto a los fumadores que buscan alternativas como a los vapeadores orientados al estilo de vida. De manera similar, Philip Morris International ha desplazado su enfoque hacia los productos sin humo. Esta tendencia destaca la creciente importancia de los productos de riesgo reducido a medida que las empresas se adaptan a las cambiantes preferencias de los consumidores y a las regulaciones más estrictas en toda Europa.
Imperial Brands está ampliando su oferta de productos con los desechables Blu bar y los kits de cápsulas Blu 2.0, incorporando prácticas respetuosas con el medio ambiente para abordar los posibles desafíos regulatorios. Las empresas centradas en la tecnología como RELX y Smoore están impulsando la innovación mejorando la tecnología de atomizadores y optimizando los procesos de fabricación por contrato. Estos avances les permiten atender tanto a los mercados de marca propia como a los de etiqueta blanca en toda Europa. Mientras tanto, los actores regionales como Norse Impact han logrado un éxito notable en mercados específicos, como Suecia, donde tienen una participación de mercado del 27%. Este éxito demuestra cómo las empresas más pequeñas pueden competir eficazmente con los actores más grandes centrándose en estrategias localizadas y aprovechando la experiencia en comercio electrónico.
El comercio ilícito sigue siendo un desafío significativo para el mercado legal de cigarrillos electrónicos, ya que ejerce presión a la baja sobre los precios y obliga a las empresas que cumplen la normativa a asumir costes adicionales de pruebas y cumplimiento regulatorio. Para abordar estos desafíos, las empresas se centran en garantizar la transparencia de la cadena de suministro e introducir características únicas como cápsulas resistentes a los niños, tecnología de autenticación y envases sostenibles. Estas innovaciones no solo ayudan a las marcas a destacarse en un mercado competitivo, sino que también las posicionan mejor para navegar el creciente escrutinio regulatorio. A medida que el mercado continúa evolucionando, tales estrategias serán cruciales para mantener la rentabilidad y generar confianza entre los consumidores.
Líderes del Sector de Cigarrillos Electrónicos en Europa
-
British American Tobacco PLC
-
Philip Morris International, Inc.
-
Imperial Tobacco Group plc
-
Japan Tobacco International
-
Altria Group, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Europeo de Cigarrillos Electrónicos Empresas cubiertas en este informe
- British American Tobacco PLC
- Philip Morris International, Inc.
- Imperial Tobacco Group plc
- Japan Tobacco International
- Altria Group, Inc.
- JUUL Labs, Inc.
- Shenzhen Imiracle
- Smoore International
- Innokin Technology Ltd.
- Aspire Global (Eigate)
- Shenzhen Geekvape Technology Co., Ltd
- Dinner Lady Ltd.
- Xyfil Ltd.
- Totally Wicked Group
- Gaiatrend
- Vaptio
- NextGEN360 Ltd
- RELX Technology Co Ltd
- Stlth Vape Inc
- Shenzhen Joye Technology Co.Ltd
Lea el análisis de las empresas de cigarrillos electrónicos en europa
Oportunidades de mercado y perspectivas futuras
El cambio regulatorio está creando un espacio operativo más claro para los fabricantes y minoristas que puedan estandarizar el cumplimiento en múltiples mercados europeos. La Comisión Europea publicó su evaluación de la TPD en abril de 2026 y abrió una convocatoria de evidencia en mayo de 2026, con ventanas de retroalimentación y consulta que se extienden hasta mediados de 2026. Esto respalda la demanda de embalajes con capacidad de rastreo y localización, la preparación para la reformulación (incluida la gestión de la concentración de nicotina) y ciclos de notificación de productos más rápidos tanto para dispositivos como para líquidos electrónicos. Paralelamente, la propuesta de julio de 2025 para refundir la Directiva de Fiscalidad del Tabaco a fin de incluir los cigarrillos electrónicos y los líquidos electrónicos está aumentando la presión para rediseñar la arquitectura de precios, optimizar los tamaños de los paquetes y desplazar las carteras hacia formatos recargables y sistemas cerrados conformes.
Las oportunidades impulsadas por el producto se centran en plataformas de cápsulas cerradas de próxima generación y en vías de conversión respaldadas por minoristas para fumadores adultos, especialmente en mercados con un posicionamiento activo de reducción de daños, como el Reino Unido y partes de Europa Central y Oriental. La actividad empresarial aporta evidencia de apoyo: Philip Morris International inició un lanzamiento europeo escalonado de VEEV inPrime entre mayo y junio de 2026 en varios países europeos, lo que subraya la inversión continua en nuevas plataformas de dispositivos y la diferenciación mediante enfoques de calentamiento y atomización. Al mismo tiempo, el mayor escrutinio de las afirmaciones de marketing, como se refleja en la acción de la autoridad italiana de competencia de junio de 2026 contra Philip Morris Italia por afirmaciones de marketing sobre productos sin humo, recompensa a las marcas que construyen procesos de fundamentación y adaptan sus mensajes localizados a las crecientes exigencias en materia de publicidad y protección al consumidor.
Desarrollos recientes de la industria en Mercado Europeo de Cigarrillos Electrónicos
- Junio de 2026: British American Tobacco publicó su actualización comercial previa al cierre del primer semestre de 2026 y destacó el lanzamiento de Hyper Pro Plus en mercados como Italia, Rumania y Grecia. La expansión refuerza un impulso de comercialización multimercado para productos de próxima generación. La presión competitiva mencionada en mercados como el Reino Unido y Polonia también subraya la importancia de la renovación conforme de la cartera y la ejecución en los canales.
- Mayo de 2026: Philip Morris International inició un lanzamiento europeo escalonado de VEEV inPrime, con el sistema de inducción AdvanceVape, en un conjunto de mercados europeos que incluyen Grecia y Estonia. El lanzamiento señala una premiumización continua y la diferenciación de plataformas en sistemas cerrados, a medida que los reguladores endurecen los controles sobre los desechables y el marketing.
- Agosto de 2024: Philip Morris International introdujo Veev One, un sistema de cápsulas cerradas con calentamiento cerámico reciclable, en el Reino Unido. Una disponibilidad más amplia a través de minoristas del Reino Unido y canales en línea respaldó el desplazamiento hacia dispositivos de sistema cerrado posicionados en función de la sostenibilidad y las características de uso controlado.
Mercado Europeo de Cigarrillos Electrónicos Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los ingresos generados por los dispositivos de cigarrillos electrónicos y los consumibles relacionados vendidos para vapeo en Europa, medidos en USD a nivel de mercado para los años de estudio. Se centra en las ventas comerciales legales en toda la región y refleja la demanda de los consumidores adultos.
Exclusiones del alcance: Se excluyen el comercio ilícito o no declarado, la mezcla de líquidos artesanales realizada íntegramente en el hogar y los productos de calentamiento de tabaco que no son cigarrillos electrónicos.
Descripción General de la Segmentación
- Por Tipo de Producto
- Dispositivo de Cigarrillo Electrónico
- Cigarrillo Electrónico Desechable
- Cigarrillo Electrónico No Desechable
- Líquido para Vapeo
- Dispositivo de Cigarrillo Electrónico
- Por Categoría
- Sistemas de Vapeo Abiertos
- Sistemas de Vapeo Cerrados
- Por Usuario Final
- Hombres
- Mujeres
- Por Canal de Distribución
- Tiendas Físicas
- Tiendas en Línea
- Por Geografía
- Alemania
- Reino Unido
- Italia
- Francia
- España
- Países Bajos
- Polonia
- Bélgica
- Suecia
- Resto de Europa
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer los límites del mercado y recopilar los datos base necesarios para construir un modelo coherente para Europa, particularmente en lo que respecta a la cobertura regulatoria y las señales de demanda a nivel de país. Para este mercado, nos apoyamos en fuentes públicas como las publicaciones de la Comisión Europea vinculadas a la Directiva de Productos del Tabaco, las agencias nacionales de salud y las estadísticas de aduanas y comercio que indican el movimiento de productos y las bandas de precios.
También consultamos las series macroeconómicas de la OCDE y el Banco Mundial para el contexto de población e ingresos, junto con literatura de salud pública revisada por pares para comprender la prevalencia de uso y el comportamiento de cambio. Cuando estuvo disponible, utilizamos comunicados de asociaciones comerciales para respaldar las definiciones de categorías. Para verificar la escala a nivel de empresa y la combinación de canales, revisamos informes anuales de empresas, presentaciones para inversores y cobertura de prensa de reputación, y luego utilizamos selectivamente suscripciones de pago que compilan datos financieros de empresas, noticias, actividad de patentes y registros de importación o exportación a nivel de envíos donde fue relevante. Estos ejemplos no son exhaustivos, y también se utilizaron muchas otras fuentes públicas y de pago para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario nos ayudó a verificar qué se cuenta realmente como una venta de cigarrillos electrónicos en cada país y cómo está cambiando en la práctica la combinación de productos entre sistemas abiertos y cerrados. Hablamos con fabricantes, distribuidores, minoristas especializados y expertos de la industria en toda Europa para que los supuestos de la investigación documental pudieran corregirse donde no coincidían con los precios reales, los impactos fiscales y el comportamiento de los canales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 39% | Directores ejecutivos (CXO): 16% |
| Nivel medio: 42% | Líderes funcionales/de unidad: 33% |
| Actores más pequeños: 19% | Gerentes: 51% |
Dimensionamiento del Mercado y Pronóstico
El modelo de dimensionamiento se construye utilizando un enfoque de arriba hacia abajo, en el que los grupos de demanda por país se reconstruyen utilizando la población adulta, la prevalencia de uso y un gasto estimado por usuario, y luego se consolidan en el total europeo. Una vez formada esa estructura, se verifica mediante aproximaciones selectivas de abajo hacia arriba, como los puntos de precio minorista muestreados multiplicados por los volúmenes de categoría observados, y las señales de ingresos de proveedores o distribuidores para mantener los totales dentro de parámetros realistas.
Los insumos clave que influyeron en el modelo incluyeron las tendencias de prevalencia del vapeo entre adultos, la proporción de sistemas abiertos frente a cerrados, los ciclos de reemplazo típicos de dispositivos y pods, la progresión del precio minorista promedio, los cambios fiscales y de cumplimiento normativo bajo el marco regional del tabaco, y los cambios entre tiendas especializadas y ventas en línea. El pronóstico se realizó mediante análisis de escenarios respaldado por una regresión multivariante simple para los impulsores más fuertes, donde la prevalencia, los precios y la regulación marcaron la dirección y fueron revisados con los encuestados primarios antes de finalizar la trayectoria de crecimiento. Cuando faltaba una serie de datos directa para un país más pequeño, utilizamos ratios de referencia de mercados comparables y luego los ajustamos en función de los comentarios de las entrevistas y los indicadores comerciales.
Ciclo de Validación y Actualización de Datos
La validación se realizó en capas para que un insumo débil no distorsionara el número final. Los resultados del modelo se compararon con señales independientes como los flujos comerciales, las bandas de precios observadas y las tendencias de consumo o uso públicamente visibles, y luego las grandes variaciones se revisaron hasta que los impulsores tuvieron sentido a nivel de país.
Antes de la aprobación final, el trabajo pasa por revisiones de analistas que incluyen verificaciones de anomalías, verificaciones de consistencia de divisas e inflación, y verificaciones lógicas sobre los cambios interanuales en la combinación de productos. Cuando se encuentra una variación material, se vuelve a contactar a los encuestados y se actualizan los supuestos, seguido de una revisión final. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando cambios importantes en impuestos, regulaciones o categorías afectan materialmente las perspectivas del mercado.
Estimación del Mercado Europeo de Cigarrillos Electrónicos de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los cigarrillos electrónicos en Europa pueden parecer muy dispares incluso cuando miden el mismo conjunto general de productos, porque los límites y las reglas de conteo no siempre están alineados. Las diferencias suelen provenir de lo que se incluye en la cesta de productos, qué años se utilizan como base y cómo se trasladan las tendencias de precios y uso a los pronósticos.
Al rastrear la prevalencia de usuarios adultos a nivel de país, las bandas de precios por tipo de sistema y el momento de los cambios fiscales o de cumplimiento normativo, Mordor Intelligence mantiene la estimación vinculada a las ventas legales en Europa en lugar de mezclar categorías de nicotina adyacentes o sobreestimar los supuestos de crecimiento. Otro factor determinante es si un editor reporta un número amplio para Europa que asume implícitamente el mismo gasto por usuario en todos los países, o si el total se construye a partir de datos específicos de cada país y luego se consolida, lo que puede cambiar materialmente el puente de 2024 a 2026 y la CAGR implícita.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 11,23 mil millones de USD (2025) | |
| Consultora Regional A | 16,70 mil millones de USD (2024) | Utiliza un año base anterior y parece aplicar supuestos agresivos de crecimiento y gasto en toda Europa, con visibilidad limitada sobre cómo se tratan los sistemas abiertos frente a los cerrados y los impactos fiscales a nivel de país. |
| Editorial del Sector B | 23,10 mil millones de USD (2025) | Probablemente utiliza un alcance de producto más amplio y una escalada más rápida del precio de venta promedio, y la gran brecha sugiere que pueden incluirse categorías adyacentes o una definición de ingresos más amplia más allá de las ventas estándar de dispositivos y consumibles de cigarrillos electrónicos. |
La dispersión en la tabla se explica principalmente por el alcance y por cómo los impulsores de la demanda se convierten en valor, especialmente el tratamiento de la combinación de productos, la progresión de precios y el momento de la regulación por país. Una construcción por país, seguida de verificaciones de razonabilidad frente a señales comerciales y de precios, produce un número que es más fácil de rastrear hasta insumos claros y repetir en el próximo ciclo de actualización.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de vapeo en Europa?
El tamaño del mercado de vapeo en Europa se situó en USD 11,87 mil millones en 2026 y se proyecta que alcance USD 15,66 mil millones en 2031.
¿Qué país tiene la mayor participación en el mercado de vapeo en Europa?
El Reino Unido lidera con el 43,23% de los ingresos regionales, gracias a una postura regulatoria basada en evidencia que anima a los fumadores adultos a cambiar.
¿Qué segmento de producto se está expandiendo más rápidamente?
Los líquidos para vapeo crecen a una CAGR del 6,22%, impulsados por la transición de los desechables a los sistemas recargables y la creciente demanda de sabores personalizados.
¿Quiénes son las principales empresas del sector del vapeo en Europa?
British American Tobacco, Philip Morris International e Imperial Brands dominan, mientras que los actores centrados en la tecnología como RELX compiten en innovación y escala de fabricación.