
Visión General del Mercado
| Período de Estudio | 2018 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 45.46 Mil millones de dólares |
| Tamaño del Mercado (2031) | 58.70 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.25 % |
| Mercado de Crecimiento Más Rápido | América del Norte |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Semillas de Cereales y Granos por Mordor Intelligence
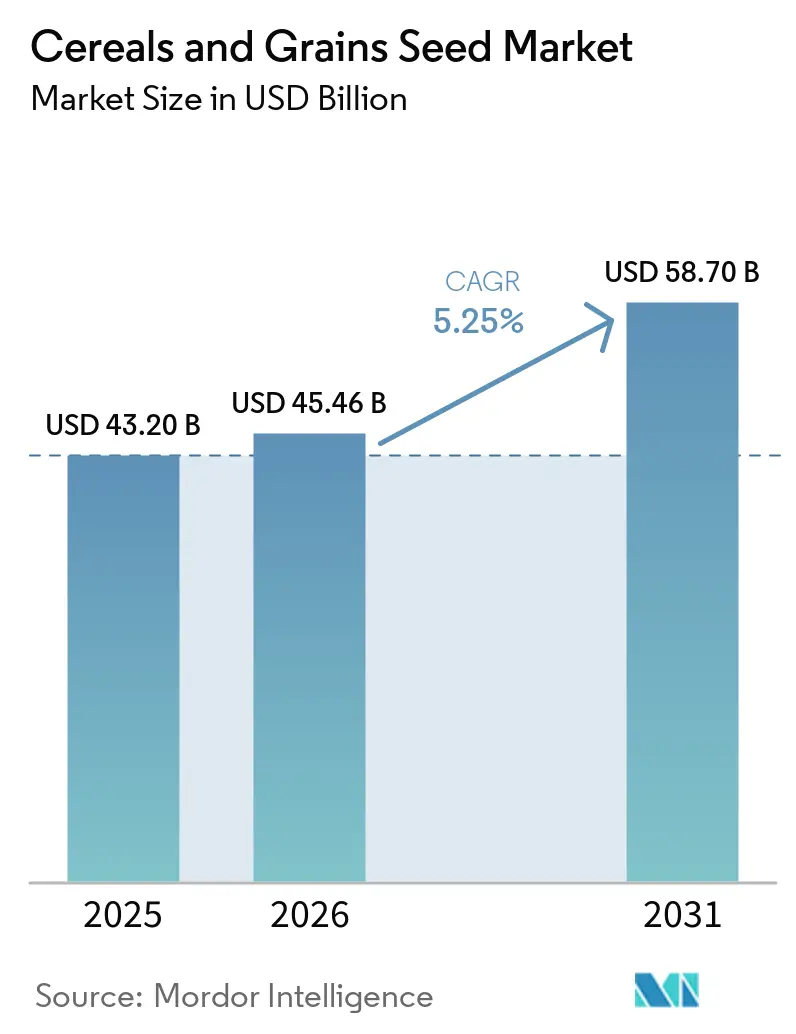
El tamaño del mercado de semillas de cereales y granos fue valorado en 43,20 mil millones de USD en 2025 y se prevé que crezca desde 45,46 mil millones de USD en 2026 hasta 58,70 mil millones de USD en 2031, a una CAGR del 5,25% de 2026 a 2031. Este patrón de crecimiento refleja el cambio de los agricultores hacia genética de alto valor que funciona de manera confiable bajo estrés climático, al tiempo que apoya los objetivos de biocombustibles, alimentación animal y seguridad alimentaria. Los rápidos avances en la producción mecanizada de semillas reducen los costos unitarios y mejoran la calidad, lo que permite a las multinacionales y empresas regionales penetrar en nuevos territorios a escala. La mayor demanda de herramientas de decisión digital y trazabilidad mediante cadena de bloques impulsa aún más a las empresas semilleras a vincular el asesoramiento agronómico con cada bolsa vendida, fortaleciendo la lealtad de los productores y creando flujos de monetización de datos. La intensidad competitiva se mantiene moderada, ya que los cinco principales proveedores concentran el 42,4% de los ingresos globales, mientras que persisten oportunidades de espacio en blanco en sorgo, nichos de polinización abierta e híbridos específicos por región adaptados a sistemas de pequeños agricultores.
Conclusiones clave del informe
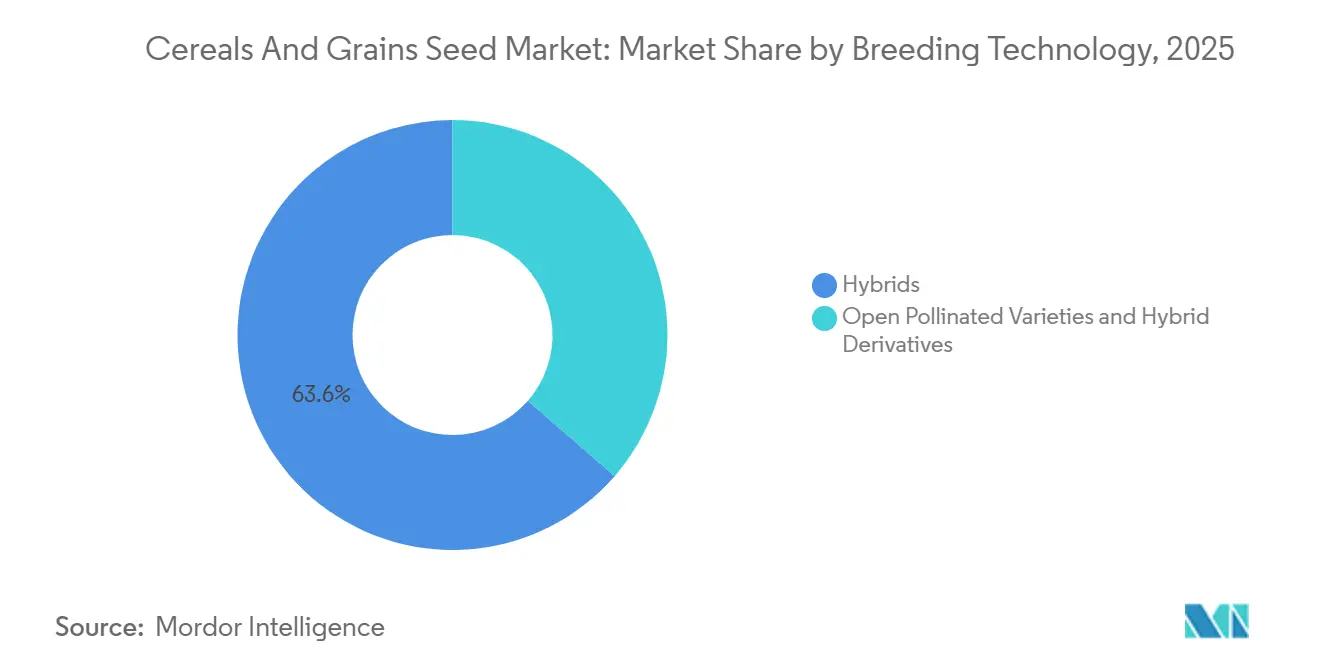
- Por tecnología de mejoramiento, los híbridos representaron la mayor participación del 63,6% del mercado de semillas de cereales y granos en 2025 y se proyecta que crecerán al CAGR más rápido del 5,3% de 2026 a 2031.
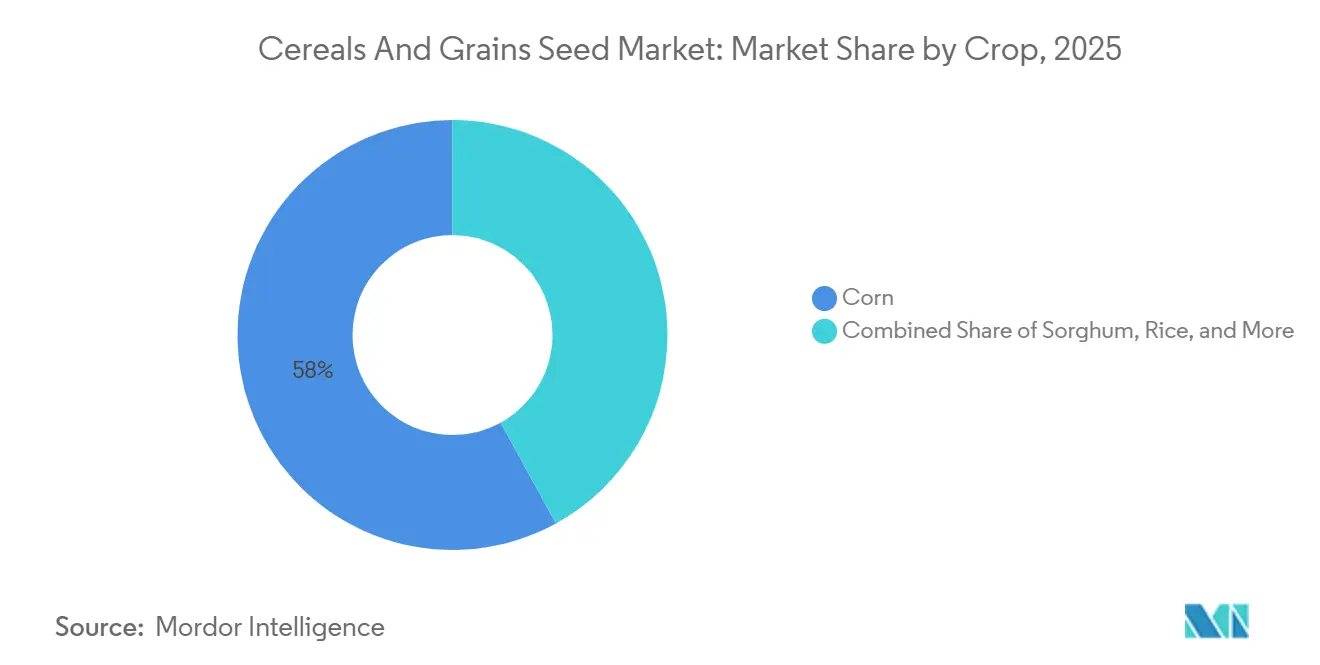
- Por cultivo, el maíz representó la mayor participación con el 58,0% en 2025, y se proyecta que el sorgo crecerá al CAGR más rápido del 5,9% de 2026 a 2031.
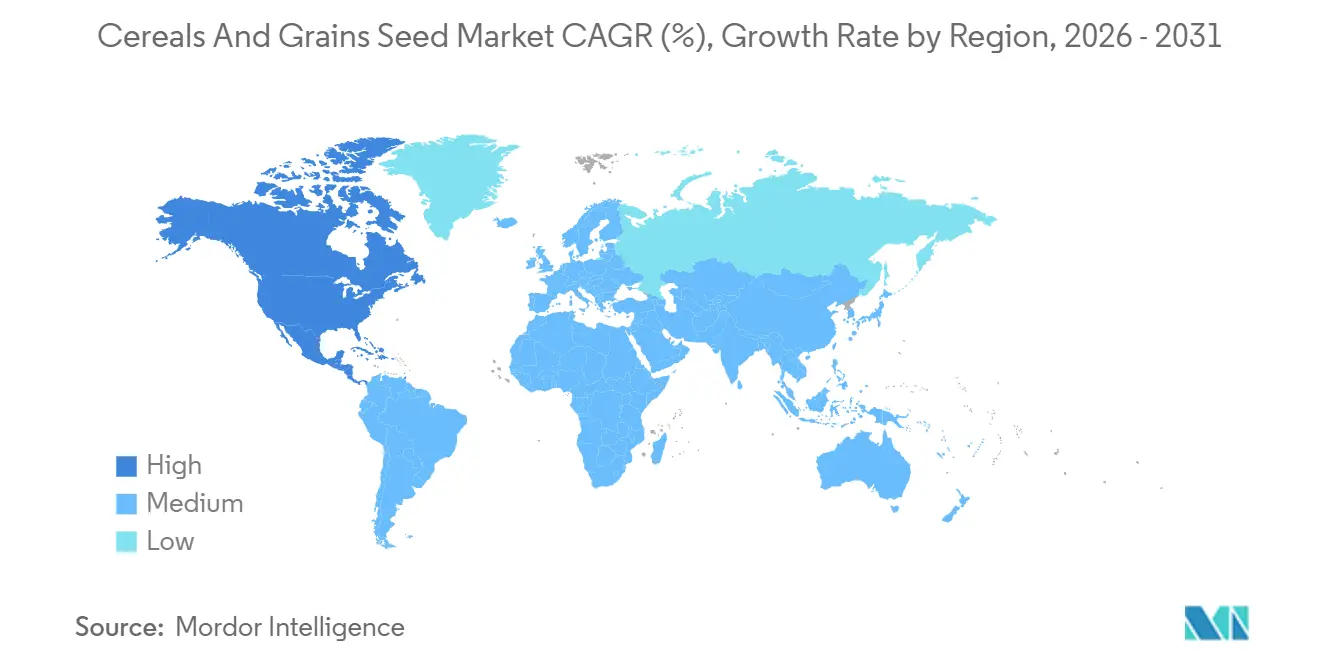
- Por geografía, América del Norte representó la mayor participación de mercado del 36,6% en 2025, mientras que se proyecta que la región crecerá al CAGR más rápido del 6,6% de 2026 a 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis de impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Aumento de la demanda de granos híbridos | +1.2% | Global, con mayor adopción en Asia-Pacífico y América del Sur | Mediano plazo (2-4 años) |
| Expansión de la producción mecanizada de semillas | +0.8% | América del Norte y Europa como núcleo, expandiéndose a Brasil y Argentina | Largo plazo (≥ 4 años) |
| Genética resistente al clima e bioinnovación | +0.9% | Global, con enfoque prioritario en regiones propensas a la sequía | Largo plazo (≥ 4 años) |
| Mandatos gubernamentales de biocombustibles que impulsan la demanda de maíz | +0.7% | América del Norte, Brasil y la Unión Europea con estándares de combustibles renovables | Mediano plazo (2-4 años) |
| Adopción creciente de plataformas digitales de selección de semillas | +0.6% | América del Norte y Europa con adopción temprana, Asia-Pacífico siguiendo | Corto plazo (≤ 2 años) |
| Datos de agricultura de precisión que aceleran el despliegue de rasgos | +0.5% | Economías agrícolas avanzadas con alta penetración tecnológica | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la demanda de granos híbridos
Las semillas híbridas ofrecen de manera consistente primas de rendimiento del 15–30% sobre las alternativas de polinización abierta, lo que motiva a los gobiernos y agencias de desarrollo a subsidiar el acceso de los pequeños agricultores en regiones con inseguridad alimentaria.[1] La adopción se aceleró durante 2024 en Kenia y Nigeria, donde los programas de maíz híbrido vincularon los servicios de extensión con los distribuidores de última milla. Las empresas semilleras aprovechan los precios premium para reinvertir en el apilamiento de rasgos, ampliando así sus carteras para abordar las necesidades de resistencia a la sequía, plagas y eficiencia de nutrientes. A pesar de los mayores costos iniciales, el retorno de la inversión de los agricultores mejora gracias a un mayor excedente comercializable, lo que refuerza un ciclo virtuoso de adopción. La educación continua sobre el manejo, almacenamiento y germinación de granos sigue siendo esencial para ayudar a los productores a aprovechar el pleno potencial genético de los híbridos.
Expansión de la producción mecanizada de semillas
Las tecnologías automatizadas de secado, limpieza y clasificación óptica reducen los costos de producción hasta en un 25%, mejoran la uniformidad de la calidad y aumentan los márgenes corporativos. Las grandes instalaciones en Iowa, São Paulo y Baviera integran ahora módulos de inteligencia artificial que calibran el tamaño y el peso de las semillas según las especificaciones precisas de las sembradoras. Estas eficiencias alientan a las empresas a relocalizar o acercar la producción, mitigando el riesgo logístico durante eventos climáticos extremos. Las regiones con menores costos laborales, como el norte de México y la costa de Vietnam, atraen inversiones en nuevas instalaciones a medida que las empresas equilibran la robótica con salarios competitivos. El rastreo de lotes habilitado por cadena de bloques se interconecta con la mecanización para certificar la procedencia, una característica cada vez más requerida bajo los estándares de sostenibilidad emergentes.
Mandatos gubernamentales de biocombustibles que impulsan la demanda de maíz
El Estándar de Combustibles Renovables de los Estados Unidos garantiza un mínimo de 15 mil millones de galones de etanol de maíz cada año, sustentando la demanda de híbridos con alto contenido de almidón.[2] El programa RenovaBio de Brasil apunta a una mezcla de biocombustibles del 18% para 2028, mientras que el plan REPowerEU de la Unión Europea señala una intención similar. Estas políticas alientan a los mejoradores a seleccionar rasgos que aumenten la concentración de almidón y la fermentabilidad. Los procesadores de etanol celebran acuerdos de licencia que garantizan a los proveedores de semillas una prima de precio a cambio de una calidad predecible. Aunque los objetivos de biocombustibles pueden fluctuar con los ciclos políticos, la legislación actual proporciona una sólida perspectiva de absorción a mediano plazo que los inversores valoran positivamente.
Adopción creciente de plataformas digitales de selección de semillas
Las aplicaciones para teléfonos inteligentes y los paneles de control web que relacionan la genética de las semillas con los datos del suelo registran un crecimiento de usuarios de dos dígitos, particularmente entre las grandes explotaciones del Cinturón Maicero de los Estados Unidos.[3] Las empresas semilleras incorporan servicios agronómicos por suscripción, generando ingresos recurrentes y profundizando la fidelización de clientes. En Europa, las empresas emergentes de tecnología agrícola integran imágenes satelitales con pronósticos meteorológicos localizados para recomendar ajustes de gestión durante la temporada, elevando aún más el retorno de la inversión en semillas. Si bien persisten brechas de conectividad en partes de África y Asia Meridional, las alianzas público-privadas apuntan a ampliar la banda ancha rural, una tendencia que amplificará la penetración de las plataformas.
Análisis de impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Marco regulatorio fragmentado para rasgos transgénicos | -0.6% | Global, con particular complejidad en la UE y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Infiltración de semillas falsificadas en mercados emergentes | -0.5% | África subsahariana, Sudeste Asiático y partes de América del Sur | Mediano plazo (2-4 años) |
| Cuellos de botella en licencias de propiedad intelectual de rasgos editados genéticamente | -0.4% | Global, afectando la transferencia de tecnología y la comercialización | Mediano plazo (2-4 años) |
| Volatilidad en la producción de semillas impulsada por condiciones climáticas extremas | -0.3% | Regiones de producción sensibles al clima a nivel mundial | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Marco regulatorio fragmentado para rasgos transgénicos
Obtener aprobaciones separadas en distintas jurisdicciones puede añadir entre 15 y 35 millones de USD por rasgo individual, lo que excluye a los innovadores más pequeños del mercado. Las normas fragmentadas obligan a las empresas a realizar ensayos de campo paralelos y mantener cadenas de suministro segregadas, erosionando las economías de escala. El proceso de la Unión Europea puede extenderse cinco años, en comparación con los 24 meses en los Estados Unidos. La fragmentación del mercado, por tanto, retrasa el acceso de los agricultores a los rasgos de resiliencia de vanguardia. El escepticismo persistente de los consumidores hacia los cultivos genéticamente modificados en ciertas regiones amplifica la carga de cumplimiento normativo.
Infiltración de semillas falsificadas en mercados emergentes
Las encuestas de la Federación Internacional de Semillas estiman que las semillas falsificadas representan entre el 20% y el 30% de las ventas en partes de África y el Sudeste Asiático. Las falsificaciones diluyen la reputación de las marcas y reducen la confianza de los productores cuando los rendimientos previstos no se materializan. Las multinacionales se asocian con las agencias aduaneras para combatir el comercio ilegal, pero las fronteras porosas y la limitada capacidad de análisis dificultan la aplicación de la ley. La verificación mediante aplicaciones móviles y los envases a prueba de manipulaciones están expandiéndose, pero los pequeños agricultores aún deben asumir mayores costos para acceder a semillas auténticas. Mientras las legislaciones nacionales sobre semillas no endurezcan las sanciones, la falsificación seguirá siendo un obstáculo para la adopción de híbridos genuinos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tecnología de mejoramiento:
el dominio de los híbridos extiende el liderazgo del mercadoLos híbridos representaron la mayor participación del 63,6% del mercado de semillas de cereales y granos en 2025 y se proyecta que crezcan a la CAGR más rápida del 5,3% de 2026 a 2031, consolidando su posición como la plataforma tecnológica fundamental en el mercado de semillas de cereales y granos. La amplia diversidad genética y las capacidades de apilamiento de rasgos permiten a los mejoradores integrar la tolerancia a herbicidas con la resiliencia a la sequía en paquetes únicos, elevando el ingreso agrícola promedio incluso bajo condiciones climáticas volátiles. Los híbridos no transgénicos siguen siendo relevantes en regiones como Europa Occidental que restringen el cultivo de organismos genéticamente modificados, mientras que los híbridos transgénicos continúan expandiéndose en las Américas y partes de Asia. El tamaño del mercado de semillas de cereales y granos para híbridos alcanzó 29,18 mil millones de USD en 2026 y se proyecta que supere los 37,82 mil millones de USD en 2031, a medida que más productores optan por la estabilidad de rendimiento que ofrecen los híbridos. Las variedades de polinización abierta sirven a los pequeños agricultores que dependen del ahorro de semillas, aunque la creciente variabilidad de las precipitaciones empuja incluso a estas comunidades hacia opciones híbridas asequibles.
Los análisis avanzados sustentan el progreso en el mejoramiento de híbridos al comprimir los ciclos de desarrollo de rasgos. Las empresas combinan invernaderos de generación avanzada rápida con herramientas de predicción genómica para evaluar miles de líneas anualmente, mejorando la precisión de la selección. Bayer y Corteva reportaron cada una ganancias de dos dígitos en la eficiencia de edición para rasgos complejos durante 2024, lo que señala un impulso hacia híbridos con múltiples rasgos apilados que mitigan tanto el estrés abiótico como el biótico. Las instituciones públicas de mejoramiento contribuyen con germoplasma de pre-mejoramiento, ampliando la base genética y amortiguando contra futuros brotes de enfermedades. A pesar de los altos costos de investigación, la sólida protección de la propiedad intelectual en los principales exportadores de granos, como los Estados Unidos, incentiva la inversión continua. Cuando surgen problemas de resistencia, como el aumento de la presión del gusano cogollero en partes de América del Sur, las empresas se adaptan rápidamente para integrar nuevas proteínas insecticidas, manteniendo la relevancia de los híbridos.



Por cultivo:
el maíz mantiene la primacía mientras el sorgo aceleraEl maíz representó la mayor participación de mercado del 58,0% en 2025, impulsado por su papel central en las cadenas de alimentación animal, combustible y alimentos procesados. El tamaño del mercado de semillas de cereales y granos para maíz alcanzó 26,62 mil millones de USD en 2026, lo que refleja una fuerte inversión en híbridos adaptados a biocombustibles. Los mandatos gubernamentales garantizan una demanda predecible, fomentando la ampliación de sistemas avanzados de producción de semillas capaces de entregar granos más limpios y homogéneos adecuados para las plantas de etanol. Tanto las multinacionales como los mejoradores independientes canalizan recursos hacia el desarrollo de líneas de maíz capaces de soportar picos de calor superiores a 100 grados Fahrenheit, una amenaza recurrente en estados clave como Kansas y Nebraska. La estabilidad del rendimiento apoya a los productores de ganado que requieren suministros seguros de granos para satisfacer las necesidades de las industrias avícola y porcina en expansión.
Se proyecta que el sorgo crezca a la CAGR más rápida del 5,9% de 2026 a 2031. Sus bajos requerimientos naturales de agua lo posicionan como una alternativa estratégica en zonas áridas como el oeste de Texas, el centro-norte de Australia y partes del sur de África. Los avances genéticos se centran en la resistencia al acame y la digestibilidad del grano, ampliando el atractivo del sorgo más allá de los mercados tradicionales hacia alimentos especializados para mascotas y productos sin gluten. La adopción de arroz híbrido en Asia continúa aumentando a medida que las alianzas público-privadas distribuyen líneas de alto rendimiento a los pequeños agricultores. Solo China planea aumentar la superficie de arroz híbrido en un 20% antes de 2028, anclando la demanda de semillas avanzadas. Los productores de trigo priorizan la resistencia a la roya amarilla, y los mejoradores utilizan la selección asistida por marcadores para apilar genes de resistencia duradera sin recurrir a regulaciones transgénicas, preservando el acceso al mercado europeo. Otros granos, incluidos la cebada, la avena y el centeno, sirven a los segmentos de elaboración de cerveza, cereales de desayuno y especialidades, beneficiándose de programas híbridos de nicho que alcanzan precios premium debido a la limitada competencia entre proveedores.

Análisis geográfico
Mercado de Semillas de Cereales y Granos de América del Norte
América del Norte representó la mayor participación con el 36,6% en 2025, y se proyecta que crecerá al CAGR más rápido del 6,6% de 2026 a 2031. Una combinación de marcos regulatorios favorables bajo el Departamento de Agricultura de los Estados Unidos (USDA) y la adopción generalizada de sembradoras de precisión garantiza una rápida adopción de híbridos de vanguardia. Los agricultores de la región utilizan la siembra a tasa variable y el análisis meteorológico en tiempo real para maximizar el valor de las semillas premium. Las colaboraciones transfronterizas entre universidades de investigación, como el consorcio de genómica del trigo entre Iowa State y Saskatchewan, amplían el intercambio de germoplasma y aceleran el descubrimiento de características. Las empresas de semillas redoblan su apuesta por la capacidad de producción en el Cinturón del Maíz de los Estados Unidos y las Provincias de las Praderas de Canadá, aprovechando las cadenas de suministro establecidas y la sólida aplicación de la propiedad intelectual.
Mercado de Semillas de Cereales y Granos de América del Sur
América del Sur le sigue de cerca, impulsada por las favorables políticas biotecnológicas de Brasil y la agresiva adopción de híbridos de maíz tolerantes a la sequía en Argentina. La siembra en contraestación permite a las empresas globales acortar los plazos de desarrollo de productos al avanzar generaciones durante el invierno del hemisferio norte. Las mejoras en infraestructura, incluida la ampliación de la capacidad portuaria en Santos y Rosario, reducen los cuellos de botella en las exportaciones y permiten ciclos de comercialización más rápidos. Las empresas locales de semillas forman empresas conjuntas con corporaciones multinacionales para acceder a bibliotecas de características, manteniendo al mismo tiempo las ventajas de la marca regional. A pesar de la ocasional volatilidad cambiaria, los agricultores invierten en genética de alta tecnología para alcanzar la productividad necesaria para que Brasil cumpla su plan de exportar 60 millones de toneladas métricas de maíz para 2030.
Mercado de Semillas de Cereales y Granos de EMEA y APAC
Europa presenta un panorama complejo. Las estrictas regulaciones sobre organismos genéticamente modificados ralentizan la introducción de transgénicos, lo que lleva a los fitomejoradores a recurrir a técnicas de edición genética que evitan la inserción de ADN foráneo. La selección asistida por marcadores y el fitomejoramiento acelerado ayudan a los proveedores europeos a mantener su competitividad, aunque se encuentran rezagados respecto a las Américas en ciertas características de alto valor. Los agricultores priorizan la resistencia a enfermedades y las credenciales de sostenibilidad, en consonancia con la Estrategia Farm to Fork de la Unión Europea. Asia-Pacífico sigue siendo heterogénea: la campaña de modernización de semillas de China impulsa la demanda de maíz e arroz híbridos, mientras que la estructura de pequeños agricultores de India requiere presentaciones de bajo volumen y amplias redes de distribuidores. Oriente Medio y África enfrentan sequías crónicas y dependencia de las importaciones, pero las inversiones estratégicas de institutos de investigación públicos y alianzas como la Alianza para una Revolución Verde en África (AGRA) sientan las bases para una adopción más amplia de semillas adaptadas al clima durante la próxima década.
Ediciones regionales
Todas las regiones
Panorama competitivo
Concentración del Mercado
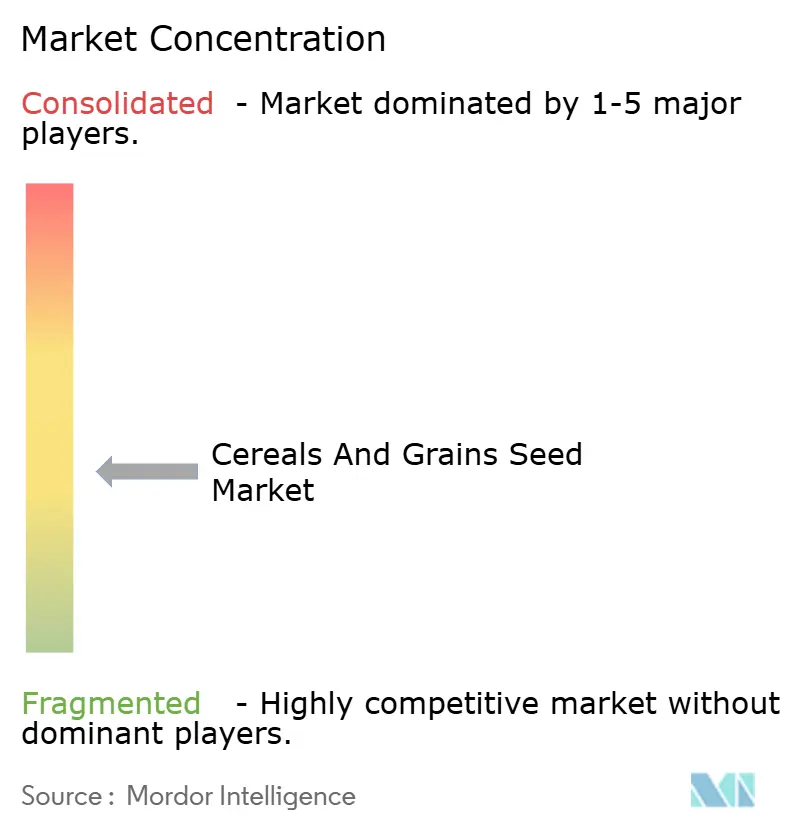
El mercado de semillas de cereales y granos estaba moderadamente concentrado en 2025, con Bayer AG, Corteva Agriscience, Syngenta Group, Advanta Seeds (UPL Ltd.) y KWS SAAT SE and Co. KGaA como principales actores clave. Bayer mantiene una posición de liderazgo en el mercado al ofrecer una suite integrada de protección de cultivos y agricultura digital, diferenciando sus productos de los competidores enfocados exclusivamente en semillas. Corteva continúa dominando la genética del maíz en los Estados Unidos mediante una combinación de rasgos propietarios y una extensa red de distribuidores que abarca miles de puntos de venta minorista. Syngenta aprovecha sus capacidades de investigación global para desarrollar híbridos adecuados para entornos desafiantes, fortaleciendo su presencia en los segmentos de sorgo y trigo híbrido.
Los avances en tecnología y datos están redefiniendo el panorama competitivo. Las solicitudes de patentes relacionadas con rasgos de semillas mediante CRISPR han aumentado significativamente, destacando la creciente importancia de controlar las plataformas de edición para determinar el liderazgo futuro del mercado. Los actores emergentes, a menudo respaldados por capital de riesgo, se centran en la biología sintética para introducir rasgos especializados, como la fijación de nitrógeno en cereales. Las empresas establecidas responden lanzando iniciativas de innovación abierta, permitiendo a las empresas emergentes probar rasgos en viveros avanzados mientras retienen los derechos de comercialización para resultados mutuamente beneficiosos.
Los competidores regionales están ganando terreno al colaborar con programas de mejoramiento del sector público. Por ejemplo, empresas semilleras con sede en Europa como KWS SAAT están activas en la zona de innovación semillera de Hainan en China junto con empresas como Yuan Longping High-Tech, lo que ilustra cómo la experiencia global en mejoramiento se está integrando en mercados semilleros de rápido desarrollo. En América del Sur, las empresas brasileñas trabajan estrechamente con la Asociación Brasileña de Productores de Semillas y Plántulas (ABRASEM) para agilizar los procesos de certificación. En toda la industria, los compromisos de sostenibilidad impulsan inversiones en híbridos de bajo insumo, mientras que los esfuerzos de trazabilidad, respaldados por la tecnología de cadena de bloques, buscan garantizar a los consumidores y reguladores la autenticidad genética.
Líderes de la Industria de Semillas de Cereales y Granos
-
Bayer AG
-
Corteva Agriscience
-
Syngenta Group
-
Advanta Seeds (UPL Ltd.)
-
KWS SAAT SE and Co. KGaA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Semillas de Cereales y Granos Empresas cubiertas en este informe
- Bayer AG
- Corteva Agriscience
- Syngenta Group
- BASF SE
- Groupe Limagrain
- KWS SAAT SE & Co. KGaA
- Advanta Seeds (UPL Ltd.)
- Yuan Longping High-Tech Agriculture Co. Ltd.
- RAGT Group
- S&W Seed Company
- Florimond Desprez
- Mahyco Pvt. Ltd.
- SL Agritech Corporation
- Nuziveedu Seeds Ltd.
- Valley Seeds
Desarrollos recientes de la industria en Mercado de Semillas de Cereales y Granos
- Septiembre de 2025: Valley Seeds lanzó dos nuevas variedades de trigo, Limpopo y Zambezi, en Kwekwe para ayudar a reducir la factura de importación de trigo de Zimbabue para la producción de pan. Las primeras cosechas en DCK Farms arrojan resultados sólidos, con un promedio de 6,5–7 toneladas métricas por hectárea, con un enfoque tanto en la productividad como en la calidad panadera.
- Julio de 2025: BASF SE y el Instituto Malayo de Investigación y Desarrollo Agrícola (MARDI) introdujeron dos variedades de arroz Clearfield, MR-CL3 y MR-CL4, en Malasia. Estas variedades ofrecen capacidades mejoradas de control de malezas y mayor potencial de rendimiento, contribuyendo a la producción sostenible de arroz en la región.
- Octubre de 2024: Nuziveedu Seeds Ltd. introdujo NWS-2214 Kanak, una variedad de trigo para la temporada Rabi 2024 que presenta alto potencial de rendimiento, resistencia a enfermedades y calidad superior del grano. La variedad tiene como objetivo aumentar la productividad y los ingresos de los productores de trigo en India.
Alcance del Informe del Mercado Global de Semillas de Cereales y Granos
Las semillas de cereales y granos son materiales de siembra utilizados para cultivar cultivos como maíz, arroz, trigo y sorgo. Incluyen variedades híbridas y de polinización abierta desarrolladas para mejorar el rendimiento de los cultivos, la resistencia a enfermedades, la adaptabilidad y la calidad del grano.
El informe del mercado de semillas de cereales y granos está segmentado por tecnología de mejoramiento (híbridos y variedades de polinización abierta y derivados híbridos), por cultivo (maíz, arroz, sorgo, trigo y otros granos y cereales), y por geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los pronósticos del mercado se proporcionan en términos de valor (USD) y volumen (toneladas métricas).
Resumen de la segmentación
Tecnología de mejoramiento
| Híbridos | Híbridos no transgénicos | |
| Híbridos transgénicos | Híbridos tolerantes a herbicidas | |
| Híbridos resistentes a insectos | ||
| Otros rasgos | ||
| Variedades de polinización abierta y derivados híbridos | ||
Cultivo
| Maíz |
| Arroz |
| Sorgo |
| Trigo |
| Otros granos y cereales |
Región
| África | Por país | Egipto |
| Etiopía | ||
| Ghana | ||
| Kenia | ||
| Nigeria | ||
| Sudáfrica | ||
| Tanzania | ||
| Resto de África | ||
| Asia-Pacífico | Por país | Australia |
| Bangladesh | ||
| China | ||
| India | ||
| Indonesia | ||
| Japón | ||
| Myanmar | ||
| Pakistán | ||
| Filipinas | ||
| Tailandia | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Europa | Por país | Francia |
| Alemania | ||
| Italia | ||
| Países Bajos | ||
| Polonia | ||
| Rumania | ||
| Rusia | ||
| España | ||
| Turquía | ||
| Ucrania | ||
| Reino Unido | ||
| Resto de Europa | ||
| Oriente Medio | Por país | Irán |
| Arabia Saudita | ||
| Resto de Oriente Medio | ||
| América del Norte | Por país | Canadá |
| México | ||
| Estados Unidos | ||
| Resto de América del Norte | ||
| América del Sur | Por país | Argentina |
| Brasil | ||
| Resto de América del Sur |
| Tecnología de mejoramiento | Híbridos | Híbridos no transgénicos | |
| Híbridos transgénicos | Híbridos tolerantes a herbicidas | ||
| Híbridos resistentes a insectos | |||
| Otros rasgos | |||
| Variedades de polinización abierta y derivados híbridos | |||
| Cultivo | Maíz | ||
| Arroz | |||
| Sorgo | |||
| Trigo | |||
| Otros granos y cereales | |||
| Región | África | Por país | Egipto |
| Etiopía | |||
| Ghana | |||
| Kenia | |||
| Nigeria | |||
| Sudáfrica | |||
| Tanzania | |||
| Resto de África | |||
| Asia-Pacífico | Por país | Australia | |
| Bangladesh | |||
| China | |||
| India | |||
| Indonesia | |||
| Japón | |||
| Myanmar | |||
| Pakistán | |||
| Filipinas | |||
| Tailandia | |||
| Vietnam | |||
| Resto de Asia-Pacífico | |||
| Europa | Por país | Francia | |
| Alemania | |||
| Italia | |||
| Países Bajos | |||
| Polonia | |||
| Rumania | |||
| Rusia | |||
| España | |||
| Turquía | |||
| Ucrania | |||
| Reino Unido | |||
| Resto de Europa | |||
| Oriente Medio | Por país | Irán | |
| Arabia Saudita | |||
| Resto de Oriente Medio | |||
| América del Norte | Por país | Canadá | |
| México | |||
| Estados Unidos | |||
| Resto de América del Norte | |||
| América del Sur | Por país | Argentina | |
| Brasil | |||
| Resto de América del Sur | |||
Definición de mercado
- Semilla comercial - Para los efectos de este estudio, solo se han incluido dentro del alcance las semillas comerciales. Las semillas guardadas en finca, que no están etiquetadas comercialmente, quedan excluidas del alcance, aunque un pequeño porcentaje de semillas guardadas en finca se intercambia comercialmente entre agricultores. El alcance también excluye los cultivos reproducidos vegetativamente y las partes de plantas que pueden venderse comercialmente en el mercado.
- Área cosechada por cultivo - Para el cálculo del área cultivada bajo diferentes cultivos, se ha considerado el Área Bruta Cosechada. También conocida como Área Cosechada, de acuerdo con la Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO), incluye el área total cultivada bajo un cultivo particular a lo largo de las temporadas.
- Tasa de reemplazo de semillas - La tasa de reemplazo de semillas es el porcentaje del área sembrada sobre el área total del cultivo plantado en la temporada mediante el uso de semillas certificadas o de calidad distintas de la semilla guardada en finca.
- Cultivo protegido - El informe define el cultivo protegido como el proceso de producción de cultivos en un entorno controlado. Esto incluye invernaderos, casas de vidrio, hidroponía, aeroponía o cualquier otro sistema de cultivo que proteja el cultivo contra cualquier estrés abiótico. Sin embargo, el cultivo en campo abierto con uso de acolchado plástico queda excluido de esta definición y se incluye bajo campo abierto.
| Palabra clave | Definición |
|---|---|
| Cultivos en hileras | Son generalmente los cultivos de campo que incluyen las diferentes categorías de cultivos como granos y cereales, oleaginosas, cultivos de fibra como el algodón, leguminosas y cultivos forrajeros. |
| Solanáceas | Son la familia de plantas con flores que incluye tomate, chile, berenjenas y otros cultivos. |
| Cucurbitáceas | Representa una familia de plantas de la calabaza que comprende aproximadamente 965 especies en alrededor de 95 géneros. Los principales cultivos considerados para este estudio incluyen pepino y pepinillo, calabaza y zapallo, y otros cultivos. |
| Brasicáceas | Es un género de plantas de la familia del repollo y la mostaza. Incluye cultivos como zanahorias, repollo, coliflor y brócoli. |
| Raíces y bulbos | El segmento de raíces y bulbos incluye cebolla, ajo, papa y otros cultivos. |
| Vegetales no clasificados | Este segmento del informe incluye los cultivos que no pertenecen a ninguna de las categorías mencionadas anteriormente. Estos incluyen cultivos como okra, espárragos, lechuga, arvejas, espinaca y otros. |
| Semilla híbrida | Es la primera generación de semilla producida mediante el control de la polinización cruzada y la combinación de dos o más variedades o especies. |
| Semilla transgénica | Es una semilla genéticamente modificada para contener ciertos rasgos de entrada y/o salida deseables. |
| Semilla no transgénica | La semilla producida mediante polinización cruzada sin ninguna modificación genética. |
| Variedades de polinización abierta y derivados híbridos | Las variedades de polinización abierta producen semillas verdaderas al tipo, ya que se polinizan de forma cruzada únicamente con otras plantas de la misma variedad. |
| Otras solanáceas | Los cultivos considerados bajo otras solanáceas incluyen pimientos morrones y otros tipos de pimientos según la localidad de los respectivos países. |
| Otras brasicáceas | Los cultivos considerados bajo otras brasicáceas incluyen rábanos, nabos, coles de Bruselas y col rizada. |
| Otras raíces y bulbos | Los cultivos considerados bajo otras raíces y bulbos incluyen batatas y yuca. |
| Otras cucurbitáceas | Los cultivos considerados bajo otras cucurbitáceas incluyen calabazas (calabaza de botella, calabaza amarga, calabaza de crestas, calabaza serpiente y otras). |
| Otros granos y cereales | Los cultivos considerados bajo otros granos y cereales incluyen cebada, trigo sarraceno, semilla de canario, triticale, avena, mijos y centeno. |
| Otros cultivos de fibra | Los cultivos considerados bajo otras fibras incluyen cáñamo, yute, fibras de agave, lino, kenaf, ramio, abacá, sisal y kapok. |
| Otras oleaginosas | Los cultivos considerados bajo otras oleaginosas incluyen maní, semilla de cáñamo, semilla de mostaza, semillas de ricino, semillas de cártamo, semillas de sésamo y semillas de linaza. |
| Otros cultivos forrajeros | Los cultivos considerados bajo otros forrajes incluyen pasto napier, pasto de avena, trébol blanco, raigrás y fleo. Los demás cultivos forrajeros se consideraron según la localidad de los respectivos países. |
| Leguminosas | Las leguminosas consideradas incluyen guandú, lentejas, habas y habas caballares, vezas, garbanzos, caupí, lupinos y porotos bambara. |
| Otros vegetales no clasificados | Los cultivos considerados bajo otros vegetales no clasificados incluyen alcachofas, hojas de yuca, puerros, achicoria y judías verdes. |
Metodología de Investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: IDENTIFICAR LAS VARIABLES CLAVE: Con el fin de construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se contrastan con los datos históricos de mercado disponibles. A través de un proceso iterativo, se establecen las variables necesarias para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Construir un modelo de mercado: Las estimaciones del tamaño del mercado para los años de pronóstico se expresan en términos nominales. La inflación no forma parte de la determinación de precios, y el precio de venta promedio (PVP) se mantiene constante durante todo el período de pronóstico.
- Paso 3: Validar y finalizar: En este importante paso, todos los datos de mercado, variables y juicios de los analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en distintos niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, proyectos de consultoría personalizada, bases de datos y plataformas de suscripción




