
Tamaño y participación del mercado de semillas de Ghana
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
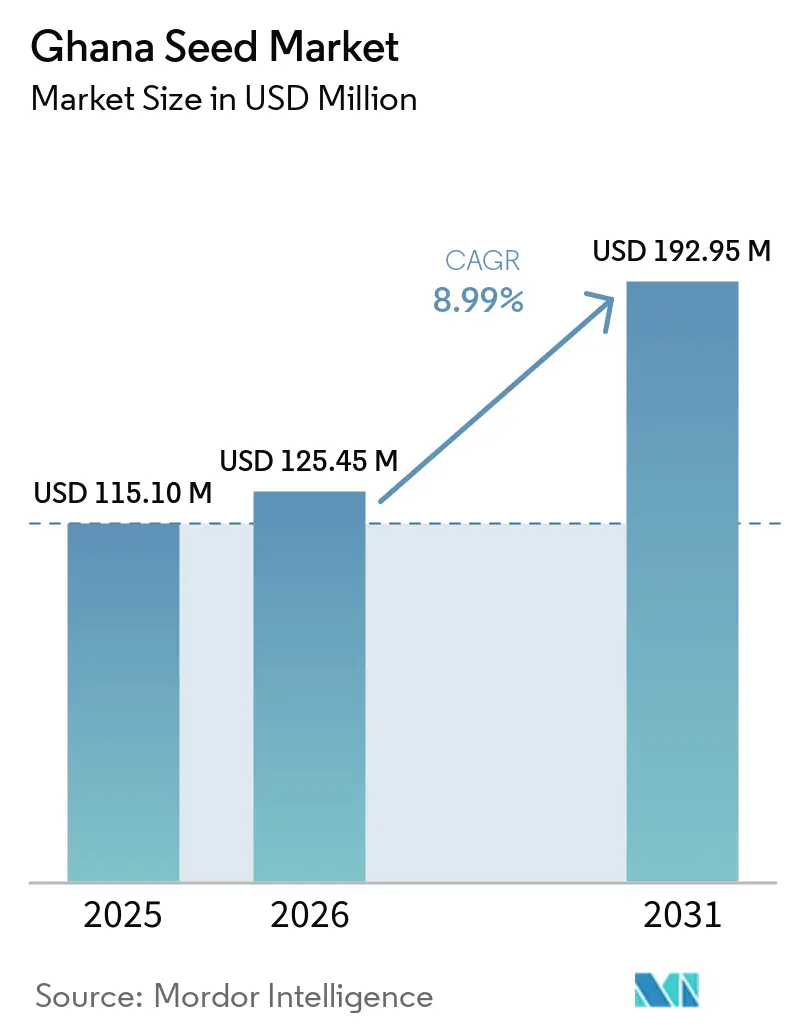
| Tamaño del mercado en el año base (2025) | 115.10 Millones de dólares |
| Tamaño del Mercado (2026) | 125.45 Millones de dólares |
| Tamaño del Mercado (2031) | 192.95 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.99 % |
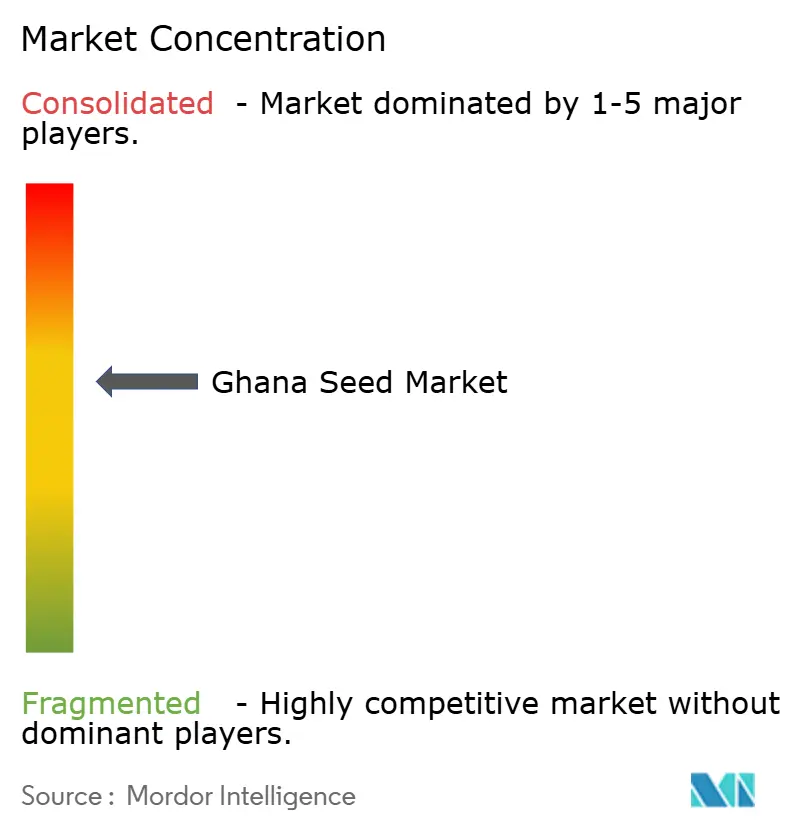
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de semillas de Ghana por Mordor Intelligence
Se espera que el tamaño del mercado de semillas de Ghana crezca de USD 115,10 millones en 2025 a USD 125,45 millones en 2026, y se proyecta que alcance USD 192,95 millones en 2031 a una CAGR del 8,99% durante el período 2026-2031. El sólido respaldo del sector público, la creciente adopción de variedades climáticamente inteligentes y la expansión de la distribución digital impulsan colectivamente la demanda de semillas certificadas. El programa Planting for Food and Jobs 2.0 subsidia actualmente hasta el 30% de los costos de semilla certificada, ampliando las ventas formales más allá de los grandes productores comerciales. El impulso adicional proviene del aporte de USD 125,94 millones del Banco Mundial al Programa de Resiliencia del Sistema Alimentario de África Occidental para Ghana, que financia servicios de asesoría digital y prácticas de intensificación sostenible que dependen de semillas de calidad [1]. Las iniciativas de agricultura climáticamente inteligente demuestran un impacto medible, con la Investigación Climática para África (AICCRA) reportando mejoras de rendimiento de hasta el 62% en cinco regiones a través de parcelas de demostración que promueven variedades tolerantes a la sequía y las plagas [2].
Conclusiones clave del informe
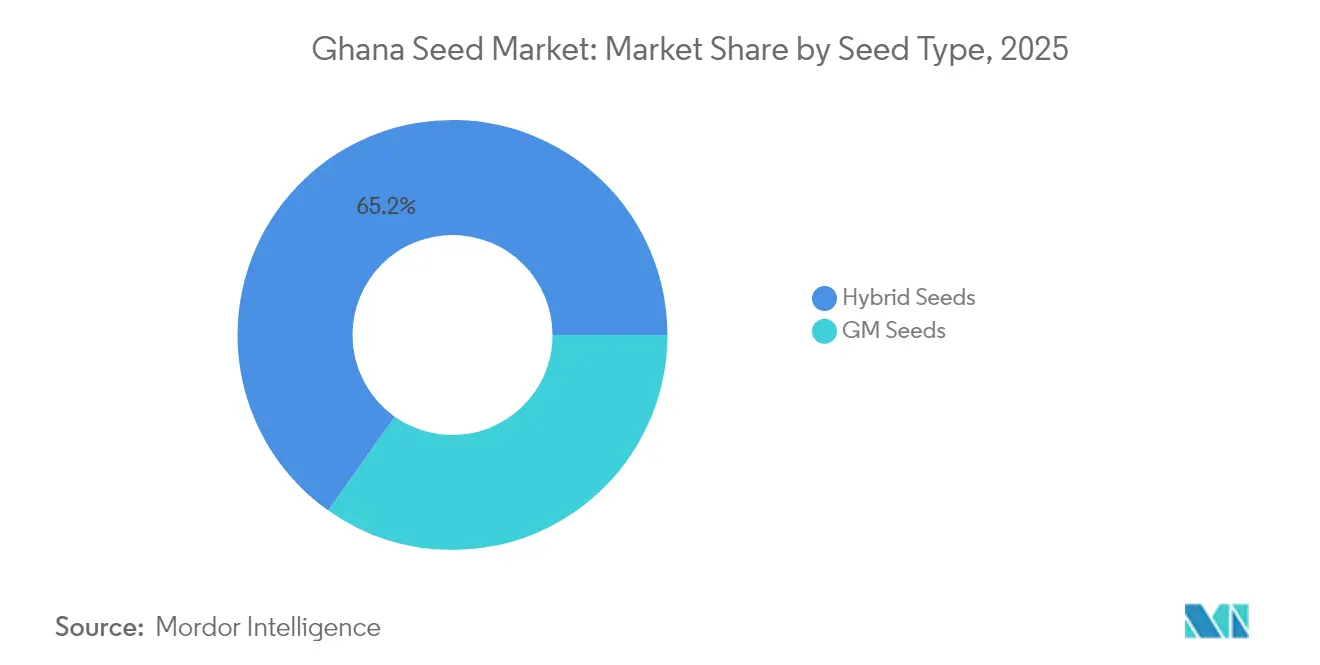
- Por tipo de semilla, las semillas híbridas representaron el 65,20% de la participación del mercado de semillas de Ghana en 2025, mientras que se proyecta que las semillas GM (genéticamente modificadas) se aceleren a una CAGR del 9,27% hasta 2031.
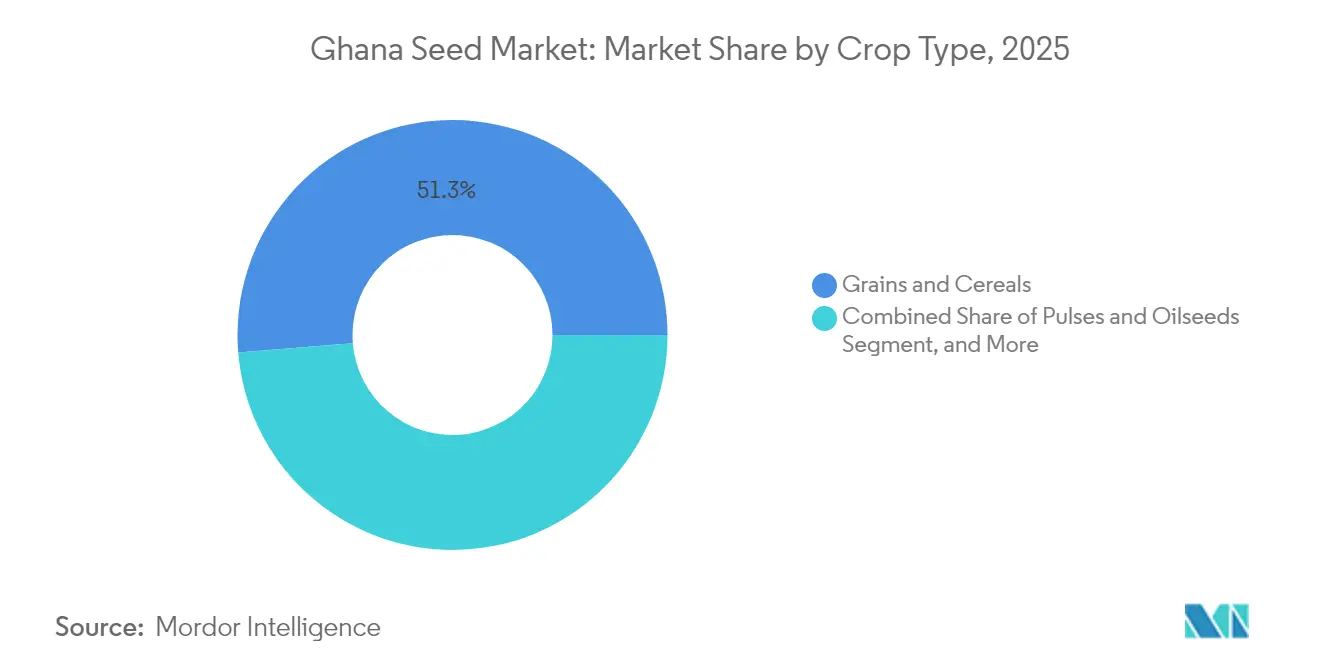
- Por tipo de cultivo, los granos y cereales representaron el 51,30% del tamaño del mercado de semillas de Ghana en 2025, mientras que se prevé que las frutas y verduras se expandan a una CAGR del 8,61% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado de semillas de Ghana
Análisis del impacto de los impulsores*
| Impulsor | Impacto (~) en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Iniciativas gubernamentales y políticas agrícolas | +2.8% | Nacional, más fuerte en las regiones Norte y Superior | Mediano plazo (2–4 años) |
| Demanda creciente de variedades mejoradas de cultivos | +2.1% | A nivel nacional, con énfasis en las zonas de sabana y de transición | Largo plazo (≥ 4 años) |
| Mayor conciencia sobre la calidad de las semillas | +1.4% | Comunidades rurales a través de servicios de extensión | Corto plazo (≤ 2 años) |
| Modelos de agricultura por contrato que impulsan la adopción de semilla certificada | +1.2% | Norte de Ghana y Bono Este | Mediano plazo (2–4 años) |
| Demanda de semillas climáticamente inteligentes por precipitaciones erráticas | +1.8% | Mayor en el corredor norte propenso a la sequía | Largo plazo (≥ 4 años) |
| Crecimiento de las plataformas de comercio electrónico de insumos agrícolas | +0.9% | Mercados urbanos y periurbanos que se expanden hacia usuarios rurales | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Iniciativas gubernamentales y políticas agrícolas
El programa Planting for Food and Jobs 2.0 remodela fundamentalmente la dinámica de la demanda de semillas al cubrir hasta el 30% de los costos de semilla certificada para los pequeños agricultores, ampliando directamente la penetración del mercado formal más allá de los segmentos tradicionales de agricultura comercial. El Plan de Inversión Agrícola de Ghana destina capital considerable a la multiplicación de semillas y promueve la participación privada, garantizando una capacidad de ampliación más allá de las estaciones de investigación públicas. El financiamiento del Banco Mundial canaliza fondos adicionales hacia servicios de asesoría digital, vinculando el apoyo gubernamental a la agronomía basada en datos. Estas políticas coordinadas remodelan colectivamente la demanda al respaldar la asequibilidad, el acceso y la adopción técnica, aunque las ineficiencias en la entrega de insumos podrían atenuar el impacto.
Demanda creciente de variedades mejoradas de cultivos
Los rendimientos del maíz en las parcelas de pequeños agricultores se mantienen por debajo de 2 toneladas métricas por hectárea, sin embargo, las investigaciones confirman que los híbridos modernos pueden elevar la producción a 6 toneladas métricas, proporcionando un incremento del 40–60% sobre la semilla local. Las líneas de maíz tolerantes a la sequía como TZEE Y POP STR QPM y EVDT W 99 STR QPM producen hasta un 52% más de grano, creando un convincente incentivo económico para adoptar semilla certificada. La rentabilidad resultante se traduce en una mayor participación en el mercado, con estudios que muestran un incremento del 150% en los ingresos agrícolas donde se utilizan variedades tolerantes a la sequía. Las encuestas de preferencia de los agricultores clasifican de manera consistente la madurez temprana y la tolerancia a la sequía como los principales criterios de selección, orientando los procesos de mejoramiento genético hacia una genética resistente al estrés.
Mayor conciencia sobre la calidad de las semillas
Más de 120 inspectores de semillas capacitados ejecutaron campañas de radio que llegaron a 1,2 millones de agricultores en 2024, impulsando el reconocimiento de las etiquetas de certificación y los estándares de germinación [3]. La Autoridad de Normas de Ghana establece estándares de referencia que refuerzan la confianza en los canales formales, y los días de campo participativos bajo la Investigación Climática para África (AICCRA) exponen a los agricultores a parcelas comparativas que demuestran visualmente las diferencias de desempeño. Aunque los servicios electrónicos de agricultura se encuentran rezagados respecto a otros pilares en cuanto a conciencia, el aprendizaje en campo continúa impulsando la demanda hacia semillas con garantía de calidad.
Modelos de agricultura por contrato que impulsan la adopción de semilla certificada
Los programas de productores externos de sorgo liderados por cerveceras ahora vinculan a 25.000 pequeños agricultores con mercados garantizados y exigen semilla certificada, alineando el reparto de riesgos a lo largo de la cadena. Estos contratos incorporan financiamiento para servicios de tractores y apoyo de extensión, fortaleciendo el desempeño de la semilla y asegurando la certeza de compra. Los híbridos Pioneer distribuidos a través de estos esquemas muestran ganancias de rendimiento pronunciadas, generando una adopción secundaria entre los agricultores vecinos que no participan en contratos. Sin embargo, el éxito del modelo depende de mantener relaciones confiables con los compradores y de garantizar que los términos contractuales sigan siendo económicamente atractivos para los participantes de pequeña escala.
Análisis del impacto de las restricciones*
| Restricción | Impacto (~) en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Acceso limitado a financiamiento y tecnología | −2.3% | Mayor en las regiones Norte y Superior | Largo plazo (≥ 4 años) |
| Alto costo de producción de semillas | −1.8% | A nivel nacional, que afecta los precios locales e importados | Mediano plazo (2–4 años) |
| Circulación de semillas falsificadas por débil aplicación de la ley | −1.5% | Canales informales en los mercados rurales | Corto plazo (≤ 2 años) |
| Disminución de nutrientes del suelo que reduce el desempeño de las semillas | −1.2% | Franjas sur y central de cultivo intensivo | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Acceso limitado a financiamiento y tecnología
Solo el 18% de los agricultores califica para crédito bancario formal, y las semillas híbridas modernas pueden costar hasta cinco veces más que el grano tradicional guardado de la cosecha anterior. La aversión al préstamo se deriva de la falta de garantías y de la percepción del riesgo, lo que empuja a los agricultores hacia prestamistas informales con condiciones punitivas. Las finanzas digitales podrían cerrar parte de la brecha, pero la penetración de teléfonos inteligentes y la cobertura de datos siguen siendo desiguales, frenando la adopción. La brecha digital agrava estos desafíos, ya que la limitada penetración de teléfonos inteligentes y la conectividad a internet en las zonas rurales restringen el acceso a los servicios financieros digitales y las plataformas de información agrícola que podrían facilitar la compra de semillas.
Circulación de semillas falsificadas por débil aplicación de la ley
Los operativos de la División de Inspección de Semillas confiscaron 280 toneladas métricas de semilla de maíz fraudulenta en 2024, lo que evidencia una filtración extensa en los canales de comercio informal. Los envíos falsificados erosionan la confianza de los agricultores, provocan pérdidas de cosechas y generan un lastre en las ventas de semillas certificadas incluso cuando la demanda aumenta. Las brechas en la implementación de la Ley de Plantas y Fertilizantes continúan obstaculizando una vigilancia integral, particularmente en los distritos remotos. La circulación de semillas falsificadas afecta de manera desproporcionada a los agricultores con recursos limitados que buscan alternativas de menor costo, creando un círculo vicioso en el que quienes más necesitan mejoras de productividad enfrentan el mayor riesgo de pérdidas de cosecha relacionadas con la semilla.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de semilla: el liderazgo de los híbridos enfrenta el desafío de la biotecnología
Las semillas híbridas capturaron el 65,20% de la participación del mercado de semillas de Ghana en 2025, gracias a décadas de extensión y familiaridad con los distribuidores. Dentro del tamaño del mercado de semillas de Ghana, se proyecta que las semillas GM (genéticamente modificadas) crezcan a una CAGR del 9,27% hasta 2031, tras el lanzamiento histórico de la caupí resistente al barrenador de vainas.
El sentimiento de los agricultores ahora sopesa el potencial de aumento del rendimiento frente a la percepción de bioseguridad, y los primeros datos de campo muestran un posible incremento doble del rendimiento con menores costos de insecticidas, inclinando el cálculo hacia la aceptación de la biotecnología. La claridad regulatoria de la Autoridad de Bioseguridad de Ghana y las demostraciones públicas serán decisivas para ampliar la penetración de los cultivos GM (genéticamente modificados). Mientras tanto, las variedades de polinización abierta persisten entre los hogares con recursos limitados que prefieren guardar las semillas, pero enfrentan descensos relativos a medida que aumentan las presiones de productividad.

Por tipo de cultivo: el dominio de los cereales se encuentra con el auge de las hortalizas
Los granos y cereales representaron una participación del 51,30% del tamaño del mercado de semillas de Ghana en 2025, respaldados por el estatus de alimento básico del maíz y los programas continuos de apoyo gubernamental. El mercado de semillas de Ghana para cereales crece de manera sostenida sobre la base de los imperativos de seguridad alimentaria y la capacidad de molienda establecida.
Por el contrario, la demanda de semillas de frutas y verduras avanza a una CAGR del 8,61%, impulsada por cambios en los hábitos alimentarios urbanos y oportunidades de exportación. El trabajo de capacitación de agricultores de East-West Seed subraya el creciente profesionalismo en la horticultura de alto valor. Los segmentos de legumbres y oleaginosas ganan de manera incremental a través de los beneficios de fijación de nitrógeno y los programas de sorgo impulsados por las cerveceras, mientras que los cultivos forrajeros y de raíces apuntan a nichos de alimentación animal y procesamiento.
Análisis geográfico
El norte de Ghana se posiciona como el territorio de mayor dinamismo dentro del mercado de semillas de Ghana, impulsado por el estrés climático, la atención de los donantes y los incentivos de política que en conjunto potencian la adopción de maíz tolerante a la sequía y caupí resistente a las plagas. Las demostraciones realizadas en 31 parques tecnológicos han atraído a 390.000 agricultores y reportado incrementos significativos en las ganancias de rendimiento, elevando directamente la demanda regional de semilla certificada. Los déficits de infraestructura persisten, sin embargo, el esquema Un Pueblo Una Presa y la mejora de los caminos de acceso están aliviando progresivamente la logística de última milla.
El sur de Ghana, en particular las regiones de Ashanti y Este, conserva la mayor participación del tamaño del mercado de semillas de Ghana, debido a su mayor poder adquisitivo, densas redes de distribuidores y proximidad a las industrias de molienda y avicultura que consumen la producción de maíz. Los agricultores de esta zona tienden a preferir los híbridos de maduración temprana para acomodar dos ciclos de siembra al año, lo que genera compras repetidas de semilla. Las ventas de semillas de hortalizas también aumentan en los cinturones periurbanos donde los consumidores diversifican sus dietas y los comerciantes apuntan a canales de exportación regional.
Las zonas costeras y de transición forman una franja intermedia donde los diversos ecosistemas sustentan tanto el crecimiento de cereales como el hortícola. La adopción de híbridos de maíz con proteína de calidad sigue siendo más sólida en la zona de transición bosque-sabana, impulsada por una extensión activa y la demanda de los programas de alimentación escolar. Sin embargo, el agotamiento de nutrientes en las áreas de cultivo intensivo amenaza la sostenibilidad del rendimiento, lo que señala una oportunidad para paquetes integrados de suelo y semilla que combinen asesoría en fertilización con genética de alta respuesta.
Panorama regulatorio
El sector de semillas de Ghana se rige principalmente por la Plants and Fertilizer Act, 2010 (Ley 803), y la Dirección de Protección Vegetal y Servicios Reguladores (PPRSD) del Ministerio de Alimentación y Agricultura, a través de la División de Inspección de Semillas de Ghana (GSID), tiene el mandato de llevar a cabo la inspección y certificación de semillas. Los importadores deben registrarse ante la PPRSD y obtener la aprobación ministerial para las importaciones de semillas tras las pruebas realizadas por una institución de investigación acreditada, mientras que la semilla certificada producida localmente debe llevar etiquetas de identificación oficiales (comúnmente blancas para la semilla básica, azules para la semilla certificada de primera generación y rojas para la semilla certificada de segunda generación e híbridos).
Para fortalecer la aplicación de la normativa y frenar la circulación de productos falsificados, Ghana ha avanzado hacia un cumplimiento respaldado por trazabilidad mediante el sistema Seed Tracker, que utiliza etiquetas con información del productor y del funcionario certificador. Cuando no se dispone de normas nacionales, la certificación aplica los estándares de campo y de semillas de la CEDEAO, lo que crea un punto de referencia armonizado de cumplimiento para las empresas que operan en África Occidental, al mismo tiempo que aumenta los requisitos de documentación y proceso para los multiplicadores y distribuidores nacionales.
Panorama competitivo
El mercado de semillas de Ghana mantiene una concentración moderada, con Seed Co. Limited, Syngenta AG, Rijk Zwaan Zaadteelt en Zaadhandel B.V., East-West Seed International Ltd. y M&B Seeds Company Limited como actores principales. La intensidad tecnológica es el nuevo campo de batalla. Las multinacionales invierten en mejoramiento genético asistido por inteligencia artificial, captura de datos en campo y fenotipado mediante drones para acortar los ciclos de desarrollo de productos. Al mismo tiempo, plataformas digitales como AgroCenta se insertan entre productores y agricultores, ofreciendo análisis de datos que retroalimentan las prioridades de mejoramiento genético. Los costos de cumplimiento vinculados a la certificación fitosanitaria para exportación favorecen a los actores establecidos con mayor capital, aunque persisten espacios de oportunidad en nichos de adaptación climática, líneas de hortalizas especializadas y ecosistemas de agricultura por contrato.
Los movimientos estratgicos ilustran estas dinámicas. En marzo de 2025, Bayer inauguró una instalación de semillas de maíz diseñada para fortalecer las cadenas de suministro regionales y mejorar el control de calidad de las semillas, con una capacidad específica destinada a Ghana. La colaboración de Syngenta con inteligencia artificial tiene como objetivo descifrar genéticas complejas con mayor rapidez, lo que le otorga una ventaja inicial en rasgos apilados. Las alianzas locales, como las establecidas entre CSIR-CRI y Arima Farms en materia de calidad de semillas de trigo, evidencian la innovación nacional que podría contribuir a reducir la dependencia de las importaciones.
Líderes de la industria de semillas de Ghana
-
Seed Co. Limited
-
Syngenta AG
-
Rijk Zwaan Zaadteelt en Zaadhandel B.V.
-
M&B Seeds Company Limited
-
East-West Seed International Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Oportunidades de mercado y perspectivas futuras
El espacio en blanco a corto plazo se centra en ampliar la multiplicación local y reducir la dependencia de variedades importadas, estrechando el vínculo entre los programas públicos de fitomejoramiento y los multiplicadores privados, mientras se mejora la asequibilidad y la confianza en la semilla certificada. En marzo de 2026, el gobierno presentó un plan de modernización del sector de semillas vinculado a la agenda de la Economía de 24 Horas, que incluye una incorporación estructurada para las pymes y un proceso de hoja de ruta con plazos definidos, y en junio de 2026 el Ministerio de Alimentación y Agricultura inauguró un Consejo Nacional de Semillas con un mandato que incluye acelerar la certificación de variedades locales. Estos pasos respaldan oportunidades en la comercialización de variedades locales, ciclos más rápidos de lanzamiento al mercado y la expansión de redes de distribuidores capaces de cumplir con los requisitos de aseguramiento de calidad.
Las oportunidades comerciales también se extienden a la formalización impulsada por precios y a la distribución habilitada por trazabilidad. En marzo de 2026, la Asociación Nacional de Comercio de Semillas de Ghana (NASTAG) anunció una reducción del 20 al 25% en los precios de la semilla certificada para la temporada 2026, lo que crea margen para la expansión del volumen entre los pequeños agricultores cuando se combina con programas de subsidios y extensión agrícola. Las acciones paralelas de control contra las semillas falsificadas y la expansión de la trazabilidad basada en etiquetas bajo Seed Tracker elevan la propuesta de valor para las marcas que cumplen la normativa, especialmente en maíz híbrido, cereales resilientes al clima en el corredor norte y horticultura de mayor valor, respaldada por la Hoja de Ruta Nacional de Semillas de Horticultura de Ghana (2026-2029).
Desarrollos recientes del sector
- Abril de 2026: Legacy Crop Improvement Centre (LCIC) adquirió Renaissance Seeds, con sede en Malaui, como parte de una estrategia de expansión panafricana. La transacción fortalece el acceso de LCIC a capacidades regionales de multiplicación y distribución, respaldando la colocación de variedades transfronterizas y un mayor rendimiento para las carteras de semillas híbridas relevantes para África Occidental y Meridional.
- Abril de 2025: El Banco Mundial aprobó 125,94 millones de USD en financiamiento adicional para el Programa de Resiliencia del Sistema Alimentario de África Occidental para Ghana. El paquete financia servicios de asesoría digital y actividades de intensificación sostenible que aumentan la demanda de semilla con calidad garantizada mediante una agronomía más basada en datos y una mejor difusión de variedades.
- Julio de 2024: Ghana comercializó su primer cultivo transgénico, el caupí resistente al barrenador de la vaina, tras la autorización de la Autoridad de Bioseguridad de Ghana. El lanzamiento estableció un precedente para las vías de comercialización biotecnológica y amplió el mercado direccionable para semillas transgénicas reguladas más allá de los ensayos y las liberaciones confinadas.
Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Para esta metodología, el mercado de semillas de Ghana abarca el valor de las semillas vendidas para el cultivo de cosechas dentro de Ghana, medido en el punto de venta de semillas para cultivos de campo y hortícolas.
Exclusiones del alcance: Se excluyen las semillas guardadas en la granja que no se comercializan, el grano conservado en la propia explotación para siembra sin que medie una venta, y los insumos que no son semillas, como fertilizantes y productos químicos para la protección de cultivos.
Descripción General de la Segmentación
- Tipo de semilla
- Semillas híbridas
- Semillas GM
- Variedades de polinización abierta (VPAs)
- Tipo de cultivo
- Granos y cereales
- Legumbres y oleaginosas
- Frutas y verduras
- Otros tipos de cultivos
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utiliza para establecer el contexto de oferta y demanda y para anclar los supuestos a los patrones agrícolas y comerciales visibles en Ghana. Consultamos estadísticas agrícolas públicas y documentos de política para comprender la dirección del área cultivada, la intensidad de los cultivos y las prioridades de los mismos, que influyen en la demanda de semillas y en los calendarios estacionales.
Las fuentes utilizadas incluyen habitualmente referencias oficiales y de acceso libre, como publicaciones del Ministerio de Alimentación y Agricultura de Ghana, FAOSTAT, UN Comtrade, el catálogo de datos del Banco Mundial y revistas agronómicas revisadas por pares que analizan la adopción de variedades y el comportamiento de reemplazo de semillas. También revisamos informes anuales de empresas, presentaciones para inversores y prensa de reconocido prestigio para conocer la dirección de los precios y la estructura de los canales, y utilizamos selectivamente suscripciones de pago para registros de importación y exportación a nivel de envío, así como para información financiera y noticias de empresas, con el fin de validar los flujos comerciales y la escala de las compañías. Esta lista de fuentes documentales es ilustrativa y no exhaustiva, y se utilizan muchas otras referencias públicas para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas con productores de semillas, importadores, agrodistribuidores, especialistas del sector público, investigadores y distribuidores de insumos agrícolas en Ghana se utilizan para evaluar la adopción, los precios, los efectos de los subsidios, el suministro informal y la disponibilidad de importaciones. Los encuestados también contribuyen a aclarar las lagunas en los registros públicos, incluida la forma en que las semillas se mueven a través de los canales de distribución locales. Sus aportaciones se comparan con la evidencia documental antes de confirmar los supuestos y el análisis final.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 28% | Directores ejecutivos (CXO): 20% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 28% |
| Actores más pequeños: 25% | Gerentes: 52% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento del mercado comienza con una construcción descendente en la que el área cultivada por grupos de cultivos clave en Ghana se combina con las tasas de siembra y la proporción de agricultores que adquieren semillas comerciales, y luego se convierte en valor utilizando rangos de precios observados. Para mantener los totales dentro de parámetros realistas, los resultados se corroboran con aproximaciones ascendentes selectivas, como el muestreo del volumen de distribuidores, la verificación de los patrones de importación relacionados con semillas cuando corresponde, y la aplicación de verificaciones simples de precio de venta promedio por volumen para algunos cultivos prioritarios.
Los insumos clave utilizados en el modelo incluyen la combinación de áreas de cultivo (granos y cereales frente a horticultura), las tasas de reemplazo de semillas frente a las prácticas de semillas guardadas en la granja, la dirección de la adopción de semillas híbridas y de polinización abierta, la dependencia de importaciones para ciertos tipos de semillas, y el calendario de compras típico vinculado a las ventanas de siembra y la variabilidad de las precipitaciones. Cuando los datos son escasos, las brechas se gestionan mediante rangos acotados acordados en entrevistas, y luego los puntos medios se someten a pruebas de estrés frente a la economía agrícola y la asequibilidad para que los resultados se mantengan plausibles.
Para el pronóstico, se utiliza el análisis de escenarios para reflejar cómo la intensidad de los programas, la aplicación de la certificación y las condiciones de ingresos agrícolas pueden modificar la adopción, y luego la perspectiva final se contrasta con el consenso de expertos sobre la penetración realista y el movimiento de precios a lo largo del tiempo.
Ciclo de Validación de Datos y Actualización
La validación se realiza en etapas para que un único punto de datos no determine el resultado. Comparamos los resultados con señales independientes como la dirección del área cultivada, el movimiento de precios observado en los canales y la intensidad de las importaciones, y los saltos inusuales se rastrean hasta el nivel del factor determinante antes de la aprobación final.
Un segundo analista realiza una revisión para verificar nuevamente los cálculos, las unidades y la coherencia de las divisas, y las variaciones significativas generan preguntas de seguimiento para aclarar los supuestos. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando eventos importantes modifican materialmente la demanda o los precios de las semillas. Antes de la entrega, se lleva a cabo una revisión final para que los clientes reciban la perspectiva más actualizada, respaldada por los mismos pasos reproducibles.
Tamaño del Mercado de Semillas de Ghana según Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Es habitual encontrar diferentes tamaños de mercado para el mercado de semillas de Ghana porque los editores no siempre miden las mismas categorías de semillas, canales y bases de precios. Las diferencias también provienen de si se contabilizan las ventas informales, de cómo se tratan las prácticas de semillas guardadas en la granja y de la rapidez con que se actualizan los supuestos cuando los programas y los precios cambian.
Al verificar el área cultivada, las tasas de siembra y la adopción a nivel de cultivo en cada ciclo de actualización, Mordor Intelligence vincula el total a un conjunto de demanda práctica que refleja la realidad de la siembra en Ghana y las compras estacionales, en lugar de basarse principalmente en la captura parcial de ventas formales o en precios promedio más antiguos.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 115,10 millones de USD (2025) | |
| Editorial de Investigación de Mercado A | 9,29 millones de USD (2024) | Utiliza un límite de ingresos más estrecho que parece centrado en ventas seleccionadas de semillas de marca formales, lo que puede dejar fuera volúmenes significativos utilizados en cultivos básicos y canales de distribución pública. |
| Comunicado de Prensa B | 14,98 millones de USD (2022) | Reporta una cifra de crecimiento en una ventana corta sin indicar claramente el valor base completo ni las reglas de inclusión, lo que puede comprimir el mercado si la cobertura de tipos de semillas y las actualizaciones de precios son limitadas. |
La variación en las cifras se explica principalmente por lo que se incluye en los volúmenes de semillas y por cómo se actualizan los precios y la adopción año tras año. Un modelo construido a partir del área cultivada y las tasas de uso, y luego verificado con los precios de los canales y las señales comerciales, es más fácil de reproducir y auditar cuando cambian los supuestos.
Preguntas clave respondidas en el informe
¿Cuál es la CAGR proyectada del Mercado de Semillas de Ghana?
Se prevé que el mercado crezca a una CAGR del 8,99% entre 2026 y 2031.
¿Qué tipo de semilla tuvo la mayor participación de mercado en 2025?
Las semillas híbridas tuvieron la mayor participación con un 65,20% en 2025, respaldadas por servicios de extensión consolidados y una sólida familiaridad por parte de los distribuidores.
¿Qué tipo de cultivo tuvo la mayor participación de mercado en 2025?
Los granos y cereales tuvieron la mayor participación con un 51,30% en 2025, respaldados por la importancia del maíz como cultivo básico y los continuos programas de apoyo gubernamental.
¿Cuáles son los principales impulsores del Mercado de Semillas de Ghana?
Los principales impulsores incluyen iniciativas gubernamentales, la creciente demanda de variedades de cultivos mejoradas y el aumento de la conciencia sobre la calidad de las semillas.