
Tamaño y Participación del Mercado de Parches para Reparación Cardiovascular y de Tejidos Blandos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
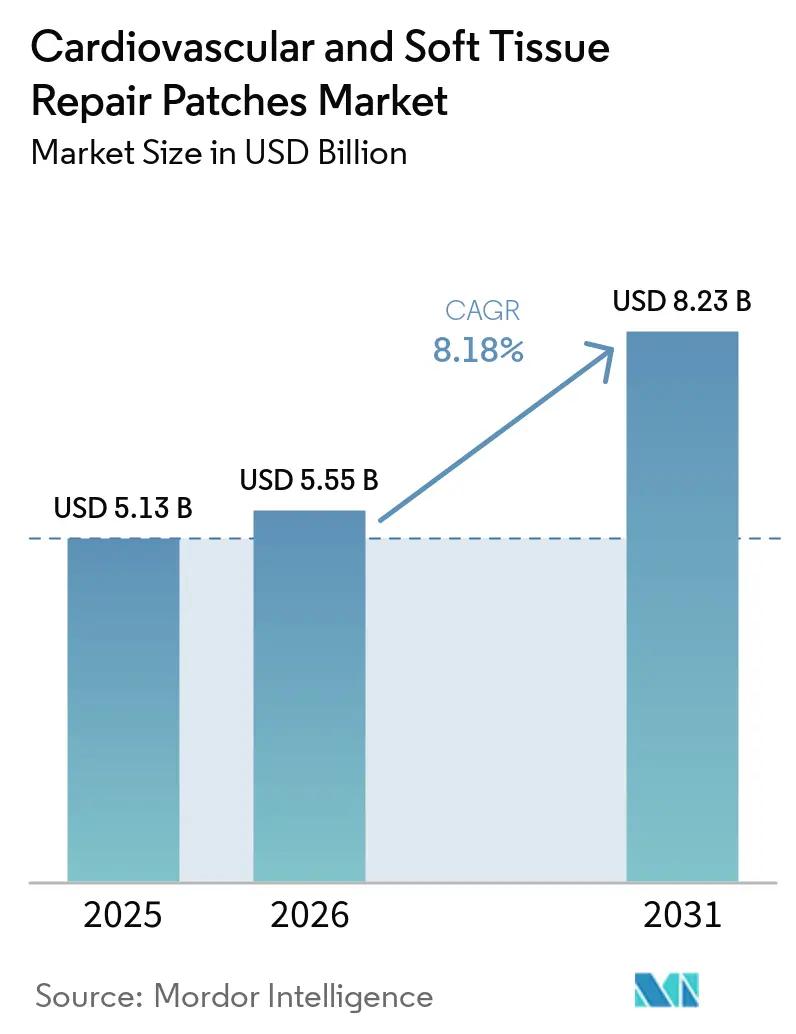
| Tamaño del Mercado (2026) | 5.55 Mil millones de dólares |
| Tamaño del Mercado (2031) | 8.23 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.18 % |
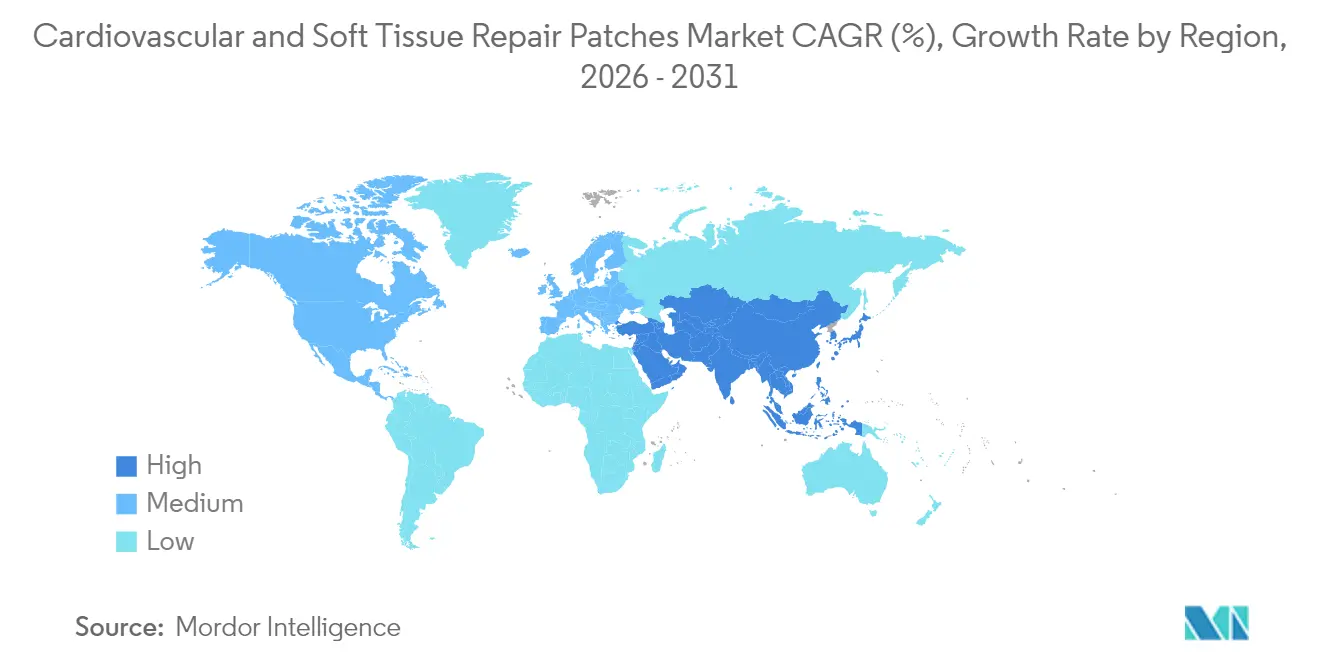
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
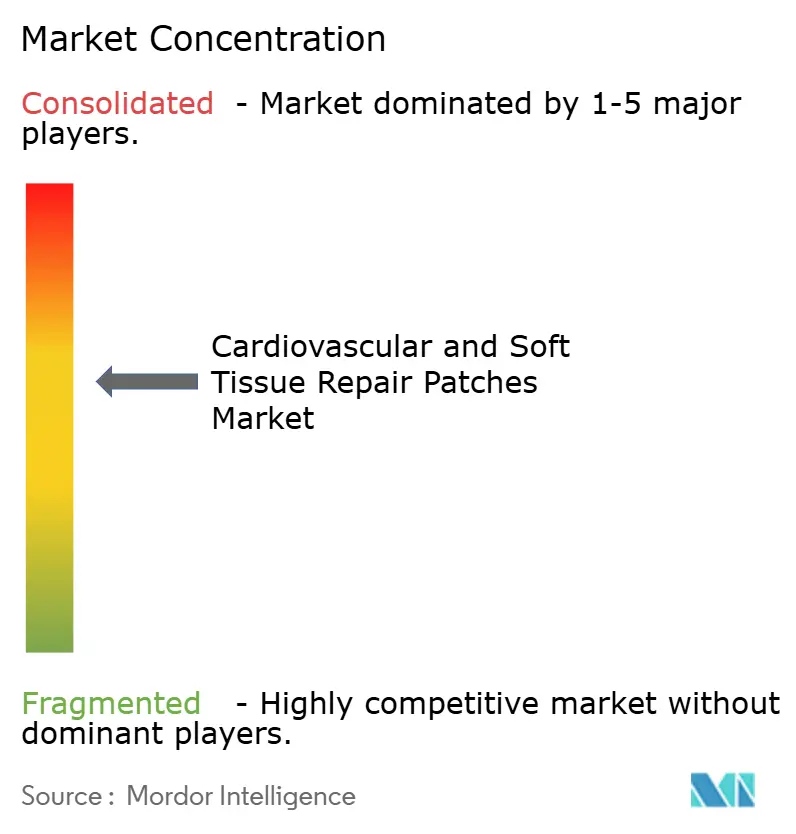
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Parches para Reparación Cardiovascular y de Tejidos Blandos por Mordor Intelligence
Se espera que el tamaño del mercado de parches para reparación cardiovascular y de tejidos blandos crezca de 5.130 millones de USD en 2025 a 5.550 millones de USD en 2026, y se prevé que alcance los 8.230 millones de USD en 2031 a una CAGR del 8,18% durante el período 2026-2031. El mercado de parches para reparación cardiovascular y de tejidos blandos está abandonando las suturas convencionales en favor de andamiajes bioingeniados que se integran de forma más natural con el tejido huésped y reducen los procedimientos repetidos. El aumento de los volúmenes de procedimientos vinculado al envejecimiento de la población, el rápido avance en plataformas de matriz extracelular impresas en 3D y la evidencia clínica clara de que las opciones biológicas reducen las tasas de reintervención sustentan la demanda. Los fabricantes están ampliando sus carteras sintéticas para hacer frente a la escasez de materias primas de pericardio bovino y porcino, mientras que los proyectos de medicina regenerativa financiados por la defensa aceleran las autorizaciones de productos. Los hospitales siguen representando el mayor grupo de clientes, aunque las clínicas cardiovasculares especializadas y los centros ambulatorios están adoptando técnicas mínimamente invasivas que dependen de parches más delgados y autoadhesivos, creando nuevas fuentes de ingresos en el mercado de parches para reparación cardiovascular y de tejidos blandos.[1]
Conclusiones clave del informe
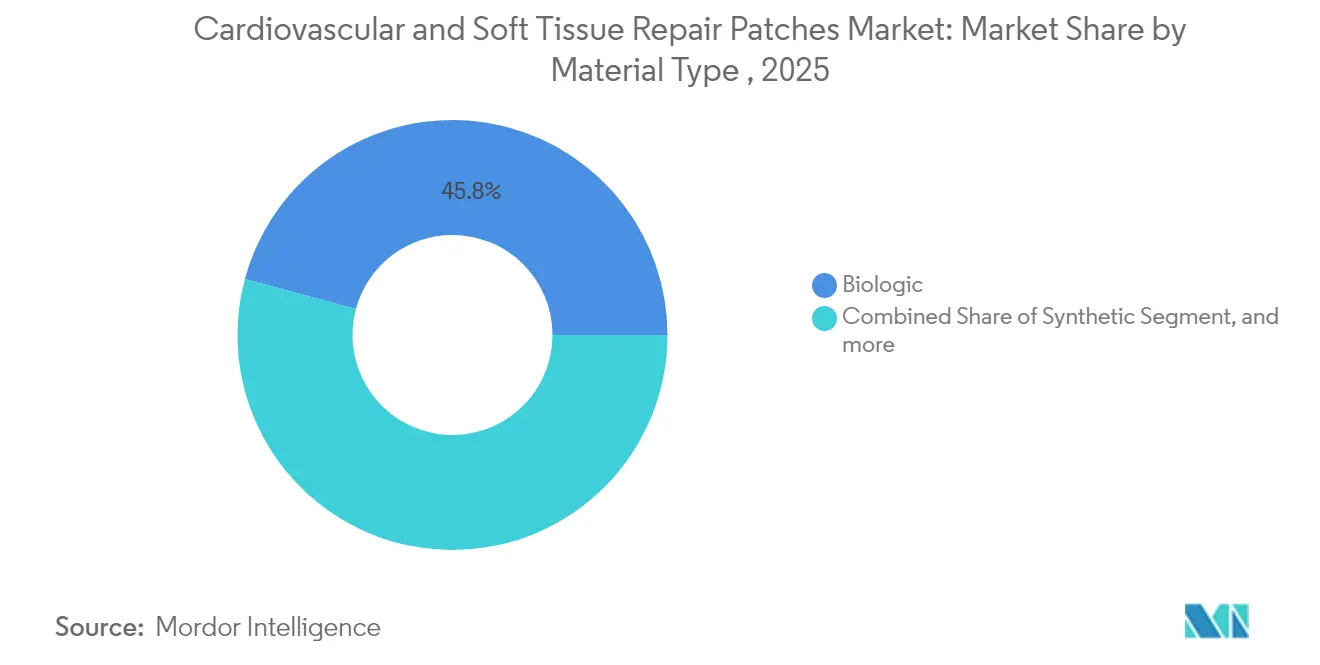
- Por tipo de material, los parches sintéticos lideraron con el 54,20% de la participación del mercado de parches para reparación cardiovascular y de tejidos blandos en 2025, mientras que las opciones biológicas están en camino de registrar la CAGR más rápida del 8,52% hasta 2031.
- Por aplicación, la reparación de tejidos blandos captó el 39,95% de los ingresos en 2025, mientras que se proyecta que la reparación cardíaca avance a una CAGR del 8,46% hasta 2031.
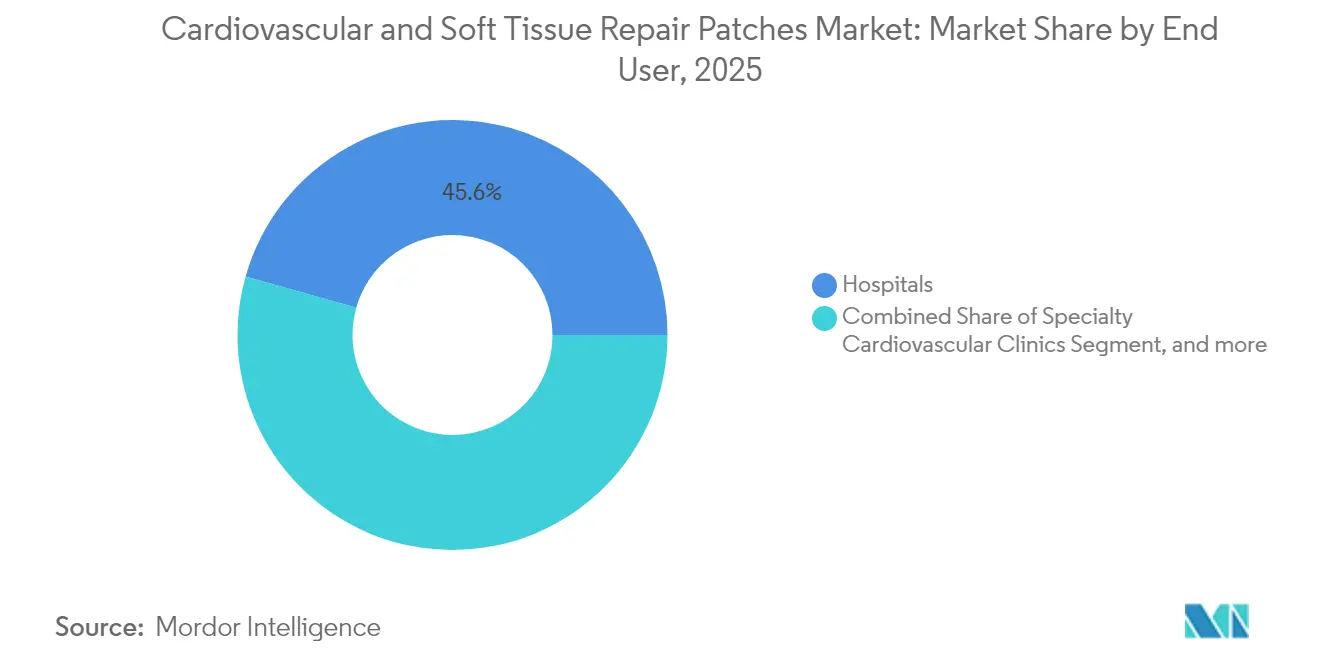
- Por usuario final, los hospitales representaron el 45,62% del tamaño del mercado de parches para reparación cardiovascular y de tejidos blandos en 2025; las clínicas cardiovasculares especializadas crecerán más rápidamente a una CAGR del 8,62%.
- Por geografía, América del Norte representó el 39,98% de las ventas en 2025; Asia-Pacífico está posicionada para una CAGR del 8,67% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | ( ~ ) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Superioridad del parche biológico que reduce las tasas de reintervención | +1.8% | Global | Mediano plazo (2-4 años) |
| Adopción rápida de cierres mínimamente invasivos de defectos cardíacos | +1.5% | América del Norte, UE; en aumento en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Envejecimiento de la población que impulsa los volúmenes de reparación valvular y septal | +1.2% | Global, concentrado en mercados desarrollados | Largo plazo (≥ 4 años) |
| Expansión del reembolso para la reparación de cardiopatías congénitas en mercados emergentes | +0.9% | Núcleo de Asia-Pacífico | Mediano plazo (2-4 años) |
| Andamiajes de matriz extracelular bioimpresa que ingresan a los ensayos clínicos | +0.7% | América del Norte y UE, con adopción selectiva en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Programas de medicina regenerativa financiados por la defensa que aceleran las aprobaciones | +0.4% | América del Norte, con transferencia de tecnología a aliados | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Superioridad del parche biológico que reduce las tasas de reintervención
El seguimiento clínico muestra que las matrices biológicas reducen las reoperaciones entre un 25 y un 40 %, lo que orienta a los cirujanos hacia opciones pericárdicas bovinas y porcinas que se integran con el tejido vivo. En el mercado de parches pericárdicos, las revisiones sistemáticas citan tasas más bajas de fuga de líquido cefalorraquídeo cuando se utiliza pericardio bovino para reparaciones infratentoriales, lo que acelera la demanda entre especialidades. Los parches de células madre en fase inicial registraron ganancias notables en la fracción de eyección del ventrículo izquierdo en ensayos multicéntricos. Los nuevos andamiajes a base de queratina añaden biodegradabilidad y estimulan la proliferación celular, ampliando las opciones para poblaciones pediátricas y de alto riesgo. Los ahorros de costos se acumulan cuando se necesitan menos revisiones, lo que refuerza los argumentos de compra hospitalaria. En conjunto, estas mejoras impulsan la adopción de productos biológicos en el mercado de parches para reparación cardiovascular y de tejidos blandos a un ritmo acelerado.
Adopción rápida de cierres mínimamente invasivos de defectos cardíacos
Las incisiones más pequeñas combinadas con la entrega asistida por robot permiten a los cirujanos colocar los parches con precisión, reducir el tiempo operatorio y acortar la recuperación. La autorización de la FDA para materiales de vellón de colágeno multipoint pacing y autoadhesivos señala el apoyo regulatorio para hardware menos invasivo. Los hospitales anuncian tiempos de alta más rápidos para atraer derivaciones, y las clínicas especializadas despliegan salas de cateterismo dedicadas para reparaciones del septo auricular. Este impulso alimenta el crecimiento en parches de uso cardíaco de alto margen, fortaleciendo la visibilidad de ingresos futuros para el mercado de parches para reparación cardiovascular y de tejidos blandos.
Envejecimiento de la población que impulsa los volúmenes de reparación valvular y septal
Las poblaciones mayores de 65 años están aumentando considerablemente, elevando la carga de casos de patología valvular degenerativa y septal. Los procedimientos de parche con preservación valvular ofrecen menos traumatismo que el reemplazo completo, un punto que resuena entre los pacientes mayores que presentan múltiples comorbilidades. Asia-Pacífico muestra el crecimiento de población anciana más rápido, lo que sustenta su perspectiva de CAGR del 8,89%. Las autoridades sanitarias amplían el reembolso para mitigar la carga fiscal de las enfermedades cardiovasculares no tratadas, ampliando así la base direccionable en el mercado de parches para reparación cardiovascular y de tejidos blandos.
Expansión del reembolso para la reparación de cardiopatías congénitas en mercados emergentes
India, China y Brasil amplían la cobertura para reparaciones de defectos pediátricos, convirtiendo necesidades previamente insatisfechas en procedimientos financiados. Los centros cardíacos gubernamentales reciben apoyo de transferencia de tecnología de ONG globales, lo que permite la implantación de matrices biológicas avanzadas. Las aseguradoras privadas en regiones urbanas cubren materiales premium para familias de ingresos medios. A medida que la cobertura se amplía, la reparación cardíaca se convierte en el segmento de aplicación más dinámico dentro del mercado de parches para reparación cardiovascular y de tejidos blandos.
Análisis del impacto de las restricciones*
| Restricción | ( ~ ) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Alto coste comparativo frente a suturas y sustitutos de injertos | -1.3% | Global | Corto plazo (≤ 2 años) |
| Datos limitados de durabilidad a largo plazo para tejido bioingeniado | -0.8% | América del Norte, UE | Mediano plazo (2-4 años) |
| Escasez de suministro de pericardio bovino y porcino de grado médico | -0.5% | Mediano plazo (2-4 años) | |
| Requisitos de evidencia más estrictos del Reglamento de Dispositivos Médicos de la UE que retrasan los lanzamientos | -0.4% | Mediano plazo (2-4 años) | |
| Fuente: Mordor Intelligence | |||
Alto coste comparativo frente a suturas y sustitutos de injertos
Los parches biológicos premium pueden venderse al por menor a un precio de cinco a diez veces el coste de un juego de suturas simple, lo que dificulta la adopción donde los presupuestos de capital son limitados. Los administradores ponderan los desembolsos inmediatos con mayor peso que los ahorros futuros derivados de menos revisiones. Los pagadores han sido lentos en realinear los calendarios de reembolso, aunque los contratos basados en valor están ganando terreno en los sistemas más grandes. Hasta que los precios iniciales se reduzcan, las instalaciones sensibles al precio pueden preferir los materiales tradicionales, frenando las tasas de instalación a corto plazo en el mercado de parches para reparación cardiovascular y de tejidos blandos.
Datos limitados de durabilidad a largo plazo para tejido bioingeniado
Los reguladores exigen datos de una década para implantes pediátricos, lo que alarga los ciclos de aprobación para biomateriales de próxima generación. Los cirujanos conservadores esperan una seguridad probada antes de abandonar el PTFE de eficacia demostrada. Las actualizaciones continuas de la FDA para dispositivos habilitados con inteligencia artificial reflejan una amplia cautela en torno a las tecnologías novedosas, y un rigor similar se aplica ahora a los sustitutos de tejidos. Esta incertidumbre modera el avance comercial de los andamiajes bioimpressos dentro del mercado de parches para reparación cardiovascular y de tejidos blandos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de material:
la fortaleza sintética se enfrenta al impulso biológicoLos productos sintéticos mantuvieron una participación del 54,20% en el mercado de parches para reparación cardiovascular y de tejidos blandos en 2025. La resistencia mecánica del PTFE y sus cadenas de suministro predecibles lo mantienen popular en los centros de alto volumen. Sin embargo, las matrices biológicas crecen a una CAGR del 8,52%, lo que refleja la demanda de una integración superior y un menor riesgo de calcificación. Los diseños híbridos combinan el refuerzo sintético con recubrimientos biológicos, una vía que promete la durabilidad que esperan los clínicos al tiempo que mejora la biocompatibilidad. La escasez de suministro de pericardio bovino impulsa la I+D en polímeros derivados de queratina y algas, garantizando la diversidad de materiales. Las opciones compuestas e impresas en 3D, aunque pequeñas en términos absolutos, reciben una financiación de capital riesgo desproporcionada, lo que señala la confianza de los inversores en la disrupción a largo plazo del mercado de parches para reparación cardiovascular y de tejidos blandos.
El crecimiento biológico se ve impulsado además por las necesidades pediátricas, donde los parches deben expandirse con la anatomía del paciente. Los estudios muestran que los parches bovinos que acomodan el crecimiento reducen las intervenciones secundarias hasta en un 30%. Los fabricantes responden con tejidos descelularizados que conservan el colágeno natural intacto, potenciando la migración de células huésped. Las reformas de la vía de la FDA fomentan los constructos sembrados con células que algún día podrían hacer obsoletos los sintéticos inertes. A medida que se acumulan los datos, se espera que los productos biológicos erosionen el dominio sintético, reconfigurando las apuestas competitivas en todo el mercado de parches para reparación cardiovascular y de tejidos blandos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por aplicación:
el auge cardíaco desafía el liderazgo de los tejidos blandosLas reparaciones de tejidos blandos captaron el 39,95% de los ingresos de 2025 debido al elevado volumen de casos de hernia, mama y traumatismos. Sin embargo, la reparación cardíaca es la de mayor crecimiento con una CAGR del 8,46%, lo que impulsa a los proveedores a perfeccionar los materiales para entornos dinámicos de alta presión. Los cierres de defectos del septo ventricular dependen ahora de composites flexibles y delgados que toleran el movimiento constante. Los anillos de anuloplastia valvular integrados con vellón de colágeno limitan las fugas, introduciendo los productos biológicos más profundamente en las rutinas de quirófano. La reconstrucción vascular se beneficia de avances similares, ya que los cirujanos endovasculares solicitan parches lo suficientemente flexibles para evitar el acodamiento pero lo suficientemente firmes para resistir la dilatación.
En entornos de tejidos blandos, las esponjas de colágeno absorbibles acortan el tiempo de cierre de heridas, reduciendo el riesgo de infección. Los cirujanos ortopédicos adoptan geles de queratina para reparar desgarros tendinosos. Los centros de traumatología emplean hemostáticos derivados de algas que sellan el sangrado en menos de un minuto. Estas victorias interdisciplinarias mantienen intacta la participación principal de los tejidos blandos incluso a medida que los volúmenes cardíacos escalan. La pugna entre segmentos enriquece los canales de innovación en todo el mercado de parches para reparación cardiovascular y de tejidos blandos.
Por usuario final:
las clínicas especializadas reducen la brecha con los hospitalesLos hospitales representaron el 45,62% del tamaño del mercado de parches para reparación cardiovascular y de tejidos blandos en 2025, respaldados por servicios de urgencias integrales y amplios contratos de seguros. Los grandes sistemas negocian acuerdos agrupados que reducen los márgenes de los proveedores en sintéticos mientras crean niveles premium para productos biológicos complejos. Las clínicas cardiovasculares especializadas registran el mayor crecimiento con una CAGR del 8,62%, capitalizando su reputación por altas tasas de éxito. Sus equipos especializados realizan grandes volúmenes de casos, lo que las convierte en adoptantes tempranos atractivos de materiales de vanguardia.
Los centros de cirugía ambulatoria incrementan las compras para hernias ambulatorias y reconstrucciones mamarias donde el alta el mismo día es importante. Estos centros prefieren parches autoadhesivos para minimizar el tiempo en quirófano y la exposición a la anestesia. Los servicios de emergencias médicas incorporan geles de acción rápida que estabilizan a los pacientes traumatizados en ruta hacia la atención definitiva, creando un nicho aunque en expansión de la demanda. En todos los canales, las decisiones de adquisición dependen cada vez más de los datos de resultados clínicos, alineando la lógica de compra con la ética de valor emergente que impregna el mercado de parches para reparación cardiovascular y de tejidos blandos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis geográfico
Mercado de Parches para Reparación Cardiovascular y de Tejidos Blandos en América del Norte
La participación del 39,98% de América del Norte se sustenta en sofisticados programas cardíacos, una amplia cobertura de seguros y una cartera de iniciativas regenerativas financiadas por el sector de defensa que agilizan las autorizaciones. Estados Unidos supera las 600.000 cirugías cardíacas anuales, lo que otorga a los proveedores una base de volumen sin igual. El modelo de pagador único de Canadá premia los menores costos de atención integral, impulsando a los hospitales hacia los biológicos que reducen el riesgo de readmisión. México añade demanda ambulatoria a través de corredores de turismo médico. Los reguladores mantienen plazos de revisión ágiles, con más de 1.000 dispositivos habilitados con inteligencia artificial aprobados en marzo de 2025. Las presiones sobre los precios persisten bajo las normas basadas en el valor, lo que supone un reto para los proveedores a la hora de demostrar ahorros en el mundo real; sin embargo, la región sigue siendo la plataforma de lanzamiento de las tecnologías de próxima generación, consolidando su influencia en el mercado de parches para reparación cardiovascular y de tejidos blandos.
Mercado de Parches para Reparación Cardiovascular y de Tejidos Blandos en Asia-Pacífico
Asia-Pacífico lidera el crecimiento con una CAGR del 8,67%. Japón y Corea del Sur enfrentan pronunciadas curvas de envejecimiento poblacional, lo que impulsa los volúmenes de reparación valvular. China amplía los hospitales terciarios en ciudades de segundo nivel, añadiendo capacidad que canaliza pedidos masivos de PTFE sintético. El seguro estatal de India cubre la cirugía cardíaca pediátrica para familias de bajos ingresos, desbloqueando la adopción de biológicos. Los gobiernos respaldan la fabricación nacional para reducir las facturas de importación, y las empresas emergentes locales aprovechan el conocimiento de la impresión 3D para suministrar andamiajes personalizados. Los centros de turismo médico en Tailandia y Singapur comercializan opciones mínimamente invasivas para pacientes internacionales, reforzando las ventas de gama alta. Estas fuerzas convergentes posicionan a Asia-Pacífico como el principal acelerador dentro del mercado de parches para reparación cardiovascular y de tejidos blandos.
Mercado de Parches para Reparación Cardiovascular y de Tejidos Blandos en Europa
Europa se mantiene competitiva gracias a una contratación orientada a la calidad y a rigurosas exigencias de evidencia en el marco del Reglamento de Dispositivos Médicos. Alemania ancla la producción regional con una capacidad de PTFE consolidada, mientras que el Reino Unido impulsa la investigación en trasplantes. Francia promueve consorcios público-privados que exploran matrices descelularizadas. Los fondos nacionales de salud reembolsan los productos que demuestran claros beneficios en años de vida ajustados por calidad, favoreciendo a los biológicos con datos duraderos. Los requisitos de lanzamiento más estrictos ralentizan la entrada de nuevos competidores, aunque elevan los estándares generales de seguridad. Los acuerdos de atención transfronteriza despliegan parches de alto rendimiento en todo el continente, manteniendo a los clínicos europeos actualizados y a los pacientes con movilidad. Estas características estructurales sostienen una expansión constante y un compromiso con la innovación en el mercado de parches para reparación cardiovascular y de tejidos blandos.
Panorama regulatorio
En Estados Unidos, muchos parches y pledgets de reparación intracardíaca están regulados por la FDA bajo el 21 CFR 870.3470 (código de producto PSQ) como dispositivos médicos de Clase II, típicamente utilizando la vía 510(k) y la equivalencia sustancial basada en predicados. Para indicaciones vasculares y dispositivos implantables relacionados, las expectativas de la FDA en torno a las pruebas de rendimiento y el etiquetado se refuerzan mediante guías específicas del dispositivo, por ejemplo para prótesis vasculares presentadas vía 510(k). Dicha guía eleva el nivel de evidencia exigido para los resultados de laboratorio y la biocompatibilidad a medida que los materiales pasan del PTFE convencional a andamios biológicos y compuestos.
En Europa, los parches de reparación implantables suelen encuadrarse en el Reglamento de Dispositivos Médicos (MDR) 2017/745 de la UE, a menudo siguiendo la lógica de clasificación del Anexo VIII para implantables (comúnmente Clase IIb), lo que incrementa la carga de evidencia clínica y evaluación de conformidad. La evidencia de biocompatibilidad y seguridad de implantación se sustenta internacionalmente en la serie ISO 10993, y la edición 2026 de la norma ISO 10993-6 (efectos locales tras la implantación) es directamente relevante tanto para materiales de parches absorbibles como no absorbibles. Para construcciones de parches combinados de dispositivo y fármaco, el cumplimiento en EE. UU. del 21 CFR Parte 4 (requisitos cGMP para productos combinados) añade complejidad al sistema de calidad en comparación con los dispositivos independientes.
Análisis de la cadena de valor
La cadena de valor comienza con el abastecimiento de materias primas especializadas y tejidos, y luego avanza a través de la fabricación, esterilización, empaquetado y distribución hacia hospitales, clínicas cardiovasculares especializadas y centros de cirugía ambulatoria. En el lado biológico, el suministro depende del abastecimiento y procesamiento de tejido animal de grado médico, incluida la descelularización y validación de seguridad, con proveedores OEM como FOC Medical S.A. que aportan insumos de origen biológico como pericardio bovino y porcino y tejidos cardíacos relacionados. Los insumos para parches sintéticos, incluidos los materiales de poliéster tejido y basados en PTFE, provienen de ecosistemas más amplios de polímeros y textiles, donde la fabricación a escala y la conversión pueden concentrarse en grandes centros petroquímicos y textiles médicos.
En etapas posteriores, los fabricantes dependen de distribuidores, contratación de GPO/IDN en mercados maduros y alianzas de canal establecidas para llegar a los compradores clínicos. Los requisitos de calidad y cumplimiento moldean las operaciones de fabricación tanto para parches convencionales como para productos combinados, y los productos combinados de dispositivo y fármaco vasculares se guían por la norma ISO 12417-1:2024, que abarca diseño, materiales, fabricación, esterilización y empaquetado. La tensión en la cadena de suministro relacionada con el pericardio bovino y porcino ha impulsado la contratación hacia acuerdos multiproveedor y un mayor interés en sustratos alternativos y diseños híbridos que reducen la dependencia de un único material; Glycar SA, por ejemplo, ha mencionado una alianza de distribución global de larga data con Abbott Laboratories (anteriormente St. Jude Medical) para parches pericárdicos desde 2001.
Panorama competitivo
El mercado de parches para reparación cardiovascular y de tejidos blandos muestra una concentración moderada. Edwards Lifesciences, Medtronic y Abbott aprovechan décadas de valor de marca, una amplia fuerza de ventas de campo y carteras complementarias de válvulas y stents para asegurar el estatus de proveedor preferido. Sus presupuestos de I+D impulsan mejoras incrementales —capas de PTFE más delgadas, recubrimientos antimicrobianos— que extienden los ciclos de vida de los productos. Los vencimientos de patentes invitan a seguidores rápidos de Asia, ajustando los precios de los sintéticos commoditizados mientras impulsan a los titulares a agrupar soluciones con software de monitorización para fidelizar cuentas.
Los disruptores persiguen biología innovadora. Capricor Therapeutics avanza con deramiocel, un parche de terapia celular alogénica derivada de cardioesferas que obtuvo revisión prioritaria de la FDA en 2025[3]. Las empresas más pequeñas utilizan bioimpresoras 3D para fabricar andamiajes específicos para cada paciente a partir de polímeros de queratina o algas, dirigiéndose a defectos congénitos raros. Los inversores de capital riesgo canalizan capital hacia plataformas que combinan factores de crecimiento con mallas reabsorbibles para acelerar la cicatrización. Para protegerse contra la obsolescencia, las multinacionales adquieren o se asocian con estos innovadores, como se observa en las recientes alianzas entre gigantes de la tecnología médica y empresas derivadas de universidades especializadas en el diseño de matrices extracelulares.
El poder de fijación de precios está cambiando. Los hospitales explotan los contratos de compra grupal para dictar descuentos en parches sintéticos. Mientras tanto, las clínicas especializadas pagan primas por productos biológicos que mejoran los resultados y el prestigio. La escasez de materias primas en pericardio bovino ajusta la oferta, creando ganancias inesperadas para los productores exclusivamente sintéticos a corto plazo, pero reforzando la demanda a largo plazo de fuentes biológicas alternativas. Las disputas de propiedad intelectual sobre recetas de impresión y protocolos de descelularización presagian el próximo campo de batalla competitivo en el mercado de parches para reparación cardiovascular y de tejidos blandos.
Líderes de la Industria de Parches para Reparación Cardiovascular y de Tejidos Blandos
-
LeMaitre Vascular Inc
-
Baxter
-
Cryolife, Inc.
-
CorMatrix, Inc
-
Anteris
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Parches para Reparación Cardiovascular y de Tejidos Blandos Empresas cubiertas en este informe
- Baxter
- LeMaitre Vascular
- Terumo
- W. L. Gore & Associates
- CryoLife (Artivion)
- Abbott (St. Jude Medical)
- B. Braun
- Medtronic
- Edward Lifesciences
- Boston Scientific
- Cook Group
- Integra LifeSciences
- Anteris Technologies
- CorMatrix
- Getinge
- Labcor Laboratórios
- Lifescitex
- Glycar SA
- Admedus
- Suprabio
- Biogeneric Pharma
- Edwards Biomaterials (service arm)
Lea el análisis de las empresas de parches para reparación cardiovascular y de tejidos blandos
Oportunidades de mercado y perspectivas futuras
Está surgiendo un espacio en blanco de comercialización a corto plazo en torno a formatos de parches adecuados para entornos ambulatorios, a medida que los procedimientos cardiovasculares migran hacia entornos de menor complejidad. La norma final de CMS de 2026 añadió 86 códigos de procedimientos cardiovasculares a la lista aprobada de Centros de Cirugía Ambulatoria, respaldando más intervenciones cardíacas y vasculares en ASC e incrementando la demanda de parches que se ajusten a los flujos de trabajo ambulatorios, incluyendo una preparación más simple, un manejo consistente y compatibilidad con la administración mínimamente invasiva. Como resultado, la dinámica de compra se orienta hacia la eficiencia de inventario y una vida útil predecible, junto con el rendimiento.
Una segunda oportunidad se centra en las plataformas de parches regenerativos y bioactivos que avanzan de la investigación a la evaluación en humanos. En mayo de 2026, el University Medical Center Goettingen (UMG) y el University Hospital of Schleswig-Holstein (UKSH) informaron resultados provisionales de un ensayo clínico (BioVAT-HF-DZHK20) para un parche de músculo cardíaco cultivado en laboratorio para insuficiencia cardíaca grave, y un estudio clínico piloto de 2026 reportó avances en un parche cardíaco blando para el tratamiento del infarto de miocardio. Estas señales clínicas refuerzan el desarrollo continuo de andamios bioingenierizados y construcciones con células, mientras que las expectativas de evidencia más estrictas bajo marcos como el MDR de la UE y el régimen de pruebas de implantación ISO 10993 favorecen a los desarrolladores capaces de reunir paquetes preclínicos y clínicos sólidos para materiales de próxima generación.
Desarrollos recientes de la industria en Mercado de Parches para Reparación Cardiovascular y de Tejidos Blandos
- Junio de 2026: Artivion anunció la autorización PMA de la FDA de EE. UU. para su prótesis híbrida AMDS para disecciones aórticas agudas tipo I de DeBakey. La aprobación traslada el dispositivo más allá de las vías HDE y reduce la fricción administrativa para los hospitales al eliminar la necesidad de aprobación del IRB vinculada al uso de HDE, lo que puede acelerar la adopción en los principales centros aórticos. También aumenta la presión competitiva en las carteras avanzadas de reparación cardiovascular que incluyen parches e implantables complementarios utilizados en reconstrucciones complejas.
- Febrero de 2026: LeMaitre Vascular informó haber recibido aprobación regulatoria en China para indicaciones cardíacas de su parche biológico XenoSure. La aprobación amplía el acceso a una amplia base hospitalaria donde los volúmenes de reparación cardíaca están aumentando y crea una nueva palanca para la combinación geográfica en las ventas de parches biológicos. También refuerza la importancia de las autorizaciones regulatorias específicas de cada país para materiales derivados del pericardio en los mercados de Asia-Pacífico de alto crecimiento.
- Abril de 2024: La implementación del Reglamento de Dispositivos Médicos (MDR) de la Unión Europea continúa moldeando las aprobaciones de parches implantables, impulsando a los fabricantes a acelerar la generación de datos clínicos y los programas de vigilancia posterior a la comercialización. Los reguladores y los organismos del sector están enfatizando los datos de biocompatibilidad y seguridad a largo plazo, y las pruebas ISO 10993 y la evaluación de conformidad del Anexo VIII se están volviendo cada vez más fundamentales. Se ha informado que varios desarrolladores están ampliando los estudios de biocompatibilidad para cumplir con los plazos del MDR de la UE.
Mercado de Parches para Reparación Cardiovascular y de Tejidos Blandos Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para esta metodología, el mercado abarca los productos de parches implantados utilizados para cerrar, reconstruir o reforzar defectos cardiovasculares y de tejidos blandos durante procedimientos quirúrgicos o mínimamente invasivos, y se mide como el valor de las ventas de parches en USD.
Exclusiones del alcance: Se excluyen los parches de ECG portátiles desechables y los apósitos hemostáticos que actúan como materiales de cuidado de heridas superficiales.
Descripción General de la Segmentación
- Por tipo de material
- Biológico
- Sintético
- Bioimpreso/compuesto de próxima generación
- Por aplicación
- Reparación cardíaca
- Cierre de defectos del septo auricular y ventricular
- Reconstrucción valvular y anuloplastia
- Reparación de tejidos blandos
- Reparación y reconstrucción vascular
- Otros
- Reparación cardíaca
- Por usuario final
- Hospitales
- Clínicas cardiovasculares especializadas
- Centros de cirugía ambulatoria
- Por geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para construir la estructura inicial del mercado, definir el límite del producto y establecer los supuestos iniciales sobre el flujo de procedimientos y la adopción de materiales. Nos apoyamos en fuentes de acceso libre, como las bases de datos de dispositivos de la FDA de los Estados Unidos para aprobaciones y señales de seguridad, las estadísticas de salud de los CDC de los Estados Unidos y la OCDE para el contexto de procedimientos cardíacos y quirúrgicos, y revistas revisadas por pares para patrones de uso clínico y rendimiento de materiales (por ejemplo, resultados de parches de ePTFE y pericárdicos biológicos).
Para fundamentar el modelo de ingresos, se revisaron los informes públicos de empresas y las presentaciones para inversores en busca de comentarios sobre la combinación de productos, la exposición regional y las narrativas de precios. Estos insumos se contrastaron con publicaciones de reconocidas sociedades médicas y referencias de adquisiciones hospitalarias cuando estuvieron disponibles. En algunos pasos, se utilizaron suscripciones de pago que respaldan la inteligencia financiera corporativa y las bases de datos de patentes para confirmar cambios en la estructura corporativa, la dirección de la cartera de productos y el momento de la introducción de nuevos materiales que pueden modificar los precios de venta promedio. Esta lista de investigación documental no es exhaustiva, y también se consultaron otras fuentes públicas para recopilar datos, validar cifras y aclarar puntos poco claros.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para someter a prueba los supuestos documentales y para cubrir las brechas en el uso de parches por tipo de procedimiento, entorno de atención y bandas de precios típicas en las distintas regiones. Conversamos con fabricantes, distribuidores, cirujanos y responsables de adquisiciones hospitalarias, por lo que el modelo final refleja lo que se compra y se utiliza en procedimientos reales, no solo lo que está técnicamente disponible.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 31 % | Directores ejecutivos (CXO): 14 % | APAC: 45 % |
| Nivel medio: 55 % | Líderes funcionales/de unidad: 26 % | EMEA: 34 % |
| Actores menores: 14 % | Gerentes: 60 % | Américas: 21 % |
Dimensionamiento del Mercado y Pronóstico
La lógica central del dimensionamiento parte de una construcción descendente en la que los volúmenes de procedimientos y los grupos de defectos tratados se reconstruyen por geografía y luego se traducen en demanda de parches utilizando tasas de adopción y supuestos típicos de parches por procedimiento. Una vez formado ese total, se corrobora mediante aproximaciones ascendentes selectivas, incluidas verificaciones de razonabilidad de los ingresos de los proveedores, precios de venta promedio (ASP) muestreados por tipo de material y verificaciones de canal sobre los patrones de compra hospitalaria. Estas verificaciones se utilizan luego para ajustar los totales sobreestimados o subestimados.
Los insumos clave que movieron el modelo de manera práctica incluyeron los volúmenes de procedimientos de reparación cardíaca y reconstrucción vascular, los volúmenes de reparación de tejidos blandos relacionados con hernias y traumatismos, los cambios en la combinación entre parches biológicos y sintéticos, los tamaños típicos de los parches y las tolerancias de desperdicio en el quirófano, y la progresión del ASP vinculada a las mejoras de materiales y los precios de licitación. Para el pronóstico, se utilizó un análisis de escenarios en torno al crecimiento de los procedimientos y la sustitución de materiales, con escenarios anclados en las expectativas de los expertos sobre el ritmo de adopción en sistemas hospitalarios de alto crecimiento y centros especializados. Donde las perspectivas ascendentes estaban incompletas en países más pequeños, las brechas se manejaron aplicando bandas de penetración y precios validadas regionalmente, seguidas de una segunda verificación frente al gasto en salud y las señales de importación de dispositivos.
Ciclo de Validación y Actualización de Datos
Los resultados del modelo se validan mediante varias verificaciones para que los cambios inusuales no pasen desapercibidos. Comparamos los resultados con señales independientes, como las tendencias de los procedimientos, los cambios conocidos en el reembolso o las directrices que afectan los volúmenes quirúrgicos, y los principales eventos regulatorios que pueden pausar o reanudar el uso de ciertos materiales.
Antes de la aprobación final, las anomalías se revisan en etapas, incluida la revisión por pares de los supuestos, las verificaciones de varianza frente a ediciones anteriores y el recontacto específico con los entrevistados cuando una métrica se mueve más allá de un rango razonable. Los informes se actualizan anualmente, y las actualizaciones intermedias se realizan cuando ocurren eventos materiales, como una retirada importante de un producto, una gran adquisición o un cambio brusco de precios. Justo antes de la entrega, un analista realiza una revisión final para garantizar que la información pública más reciente quede reflejada en los números finales.
Estimación del Mercado de Parches para Reparación Cardiovascular y de Tejidos Blandos de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para este espacio pueden parecer muy distantes entre sí, incluso cuando la redacción del tema suena similar, porque el conjunto de productos contabilizados y los anclajes temporales no siempre están alineados. Las diferencias también provienen de si una estimación se apoya más en los totales amplios de dispositivos para tejidos blandos, o si en cambio se limita a los productos de parches implantados utilizados en reparaciones quirúrgicas específicas.
Algunas fuentes parecen incluir elementos adyacentes que se encuentran cerca del flujo de trabajo de los parches quirúrgicos, como productos hemostáticos u otras categorías de dispositivos para reparación de tejidos blandos, lo que puede elevar el valor rápidamente. En el tratamiento de contraste dividido aplicado aquí, los alcances más amplios se separan primero, y luego Mordor Intelligence contabiliza únicamente los parches de reparación implantados biológicos o sintéticos presterilizados, excluyendo los parches de ECG portátiles y los apósitos hemostáticos. Esto mantiene el grupo de demanda vinculado al uso de parches por procedimiento y a los ASP realistas.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 5,55 mil millones de USD (2026) | |
| Consultora Global A | 5,92 mil millones de USD (2025) | Utiliza un año base y un marco de pronóstico diferentes, y su delimitación del alcance sugiere una inclusión más amplia en torno a los usos de reparación cardiovascular y de tejidos blandos, lo que puede elevar el total cuando las categorías de reparación adyacentes se agrupan con los parches. |
| Editorial de la Industria B | 4,80 mil millones de USD (2024) | Ancla el mercado uno o dos años antes, y los detalles públicos limitados sobre las exclusiones pueden llevar a una cobertura conservadora para la adopción de parches biológicos más recientes y la progresión del ASP que es más visible en los ciclos de adquisición recientes. |
La tabla muestra que la mayor parte de la dispersión se explica por la selección del año y lo que se agrupa bajo la etiqueta del mercado, en lugar de un verdadero desacuerdo sobre la demanda impulsada por los procedimientos. Al mantener el modelo rastreable hasta los volúmenes de procedimientos, las tasas de adopción y las bandas de precios que pueden verificarse y repetirse, el valor final del mercado se mantiene equilibrado y es más fácil de conciliar entre regiones y materiales.
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de parches para reparación cardiovascular y de tejidos blandos?
El tamaño del mercado de parches para reparación cardiovascular y de tejidos blandos alcanzó los 5.550 millones de USD en 2026.
¿A qué velocidad se espera que crezca el mercado?
Se proyecta que el mercado registre una CAGR del 8,18%, impulsando los ingresos a 8.230 millones de USD en 2031.
¿Qué segmento de material se está expandiendo más rápidamente?
Se prevé que los parches biológicos crezcan a una CAGR del 8,52%, superando a las alternativas sintéticas.
¿Por qué las clínicas cardiovasculares especializadas están ganando participación?
Sus altos volúmenes de procedimientos, enfoque mínimamente invasivo y métricas de resultados superiores respaldan una CAGR del 8,62%, la más alta entre los usuarios finales.
¿Qué región contribuirá con los mayores ingresos incrementales?
Se anticipa que Asia-Pacífico, impulsada por el envejecimiento demográfico y la ampliación de la cobertura de seguros, mostrará una CAGR del 8,67% hasta 2031.
¿Cuál sigue siendo la mayor barrera para una adopción biológica más amplia?
Los diferenciales de coste inicial frente a las suturas y los datos limitados de durabilidad a largo plazo continúan ralentizando la adopción en sistemas sensibles al precio.