
Tamaño y Participación del Mercado de Dispositivos Cardiovasculares
Visión General del Mercado
| Período de Estudio | 2022 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 64.71 Mil millones de dólares |
| Tamaño del Mercado (2031) | 81.29 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.67 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
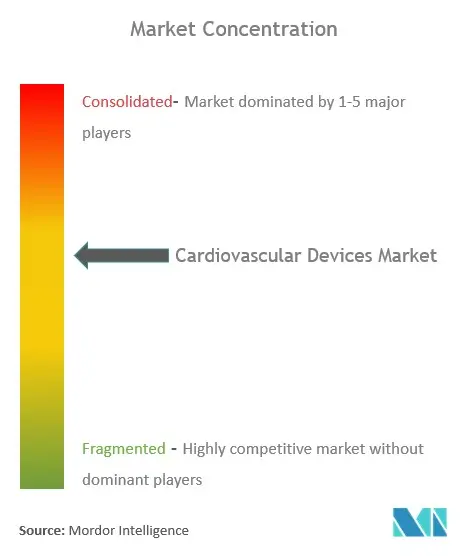
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Dispositivos Cardiovasculares por Mordor Intelligence
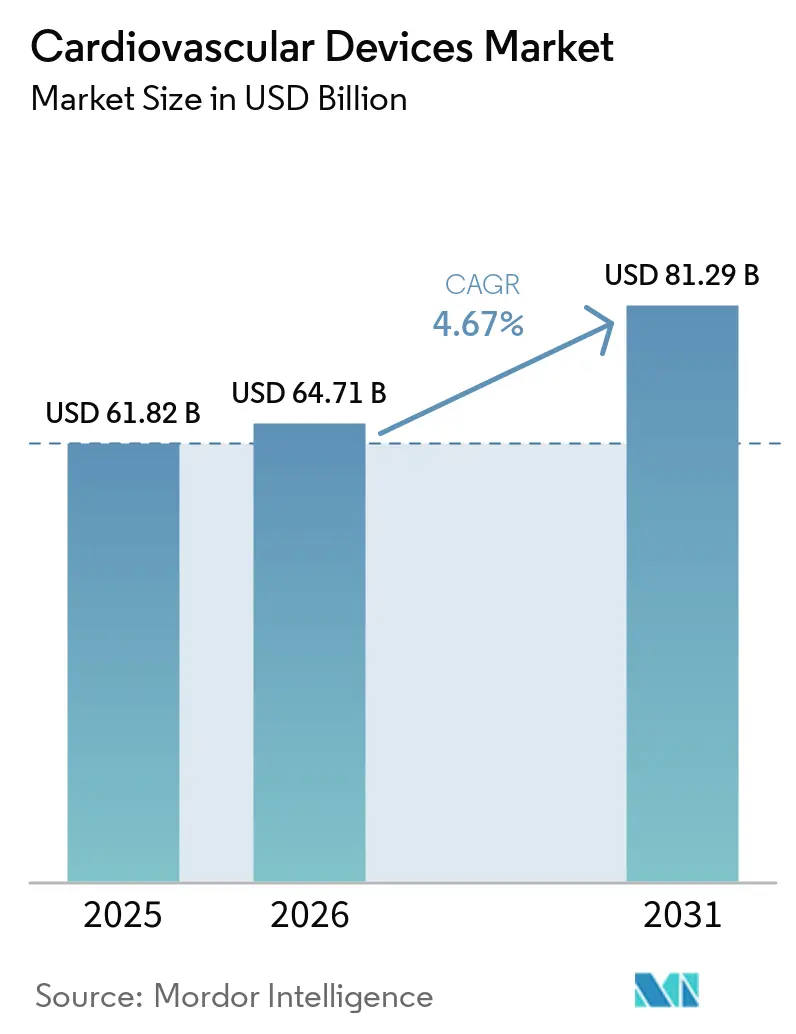
El tamaño del Mercado de Dispositivos Cardiovasculares fue valorado en USD 61,82 mil millones en 2025 y se estima que crecerá desde USD 64,71 mil millones en 2026 hasta alcanzar USD 81,29 mil millones en 2031, a una CAGR del 4,67% durante el período de pronóstico (2026-2031).
La demanda se acelera a medida que la inteligencia artificial mejora la funcionalidad de los dispositivos, haciendo que la detección temprana sea más confiable y facilitando las terapias dirigidas. La prevalencia de los procedimientos mínimamente invasivos continúa creciendo, respaldada por indicaciones ampliadas para el reemplazo de válvulas por catéter y el papel cada vez mayor de los centros quirúrgicos ambulatorios (CQA). Las adquisiciones estratégicas entre los principales fabricantes están optimizando los portafolios de tratamiento de extremo a extremo, mientras que las nuevas autorizaciones de la FDA para marcapasos sin cables y sistemas de denervación renal abren nuevas vías para grupos de pacientes desatendidos. Sin embargo, el mayor escrutinio regulatorio y el alto costo de la tecnología avanzada siguen siendo barreras para la adopción en regiones sensibles al precio.
Conclusiones Clave del Informe
- Por tipo de dispositivo, los dispositivos de diagnóstico y monitoreo representaron el 71,62% de la participación del mercado de dispositivos cardiovasculares en 2025, mientras que los dispositivos terapéuticos registraron la CAGR de segmento más rápida del 6,74% hasta 2031.
- Por aplicación, la enfermedad de la arteria coronaria representó el 44,55% del tamaño del mercado de dispositivos cardiovasculares en 2025; se proyecta que la enfermedad cardíaca estructural se expanda a una CAGR del 7,42% hasta 2031.
- Por usuario final, los hospitales y centros cardíacos lideraron con una participación de ingresos del 58,67% en 2025, mientras que los CQA registraron la CAGR esperada más alta del 9,41% entre 2026 y 2031.
- Por geografía, América del Norte representó el 44,78% del mercado de dispositivos cardiovasculares en 2025; Asia-Pacífico avanza a una CAGR del 8,44% hacia 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mayor preferencia por procedimientos mínimamente invasivos | 1.90% | América del Norte, Europa, Asia-Pacífico | Corto plazo (≤ 2 años) |
| Creciente carga de enfermedades cardiovasculares | 1.60% | Global, mayor en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Rápidos avances tecnológicos | 1.40% | Estados Unidos, Europa, Japón | Mediano plazo (2-4 años) |
| Integración de algoritmos de diagnóstico habilitados por IA | 1.30% | Estados Unidos, Unión Europea | Mediano plazo (2-4 años) |
| Proliferación de códigos de reembolso para monitoreo cardíaco remoto (CMS-2023) | 1.20% | Estados Unidos | Corto plazo (≤ 2 años) |
| Adquisición basada en volumen de China para stents coronarios | 0.90% | China | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Rápida Adopción de Procedimientos Mínimamente Invasivos
Las técnicas mínimamente invasivas están transformando la atención cardiovascular al reducir las tasas de complicaciones y acortar las estancias hospitalarias. La reparación de la válvula tricúspide por catéter amplió el volumen del mercado en más del 50% desde el segundo trimestre de 2024. Al mismo tiempo, los sistemas de ablación por campo pulsado de Medtronic y Boston Scientific recibieron aprobaciones de la FDA durante 2023-2024, aportando un enfoque más seguro para el tratamiento de la fibrilación auricular. El interés de los inversores refleja estos cambios clínicos, como lo demuestran las 342 adquisiciones de clínicas de cardiología realizadas entre 2021 y septiembre de 2023. La compra de Shockwave Medical por parte de Johnson & Johnson por USD 13,1 mil millones subraya la confianza en la litotricia intravascular, ya utilizada en 400.000 procedimientos en todo el mundo [1].
Creciente Carga de Enfermedades Cardiovasculares
Las enfermedades cardíacas y circulatorias causan 170.000 muertes al año en el Reino Unido y afectan a 7,6 millones de personas, lo que añade urgencia a los diagnósticos avanzados [2]. Los costos directos son elevados en Asia-Pacífico, alcanzando USD 21,7 mil millones solo en China. El ochenta por ciento de la carga de la enfermedad está vinculada a factores de riesgo modificables, lo que aumenta el interés en los dispositivos de alerta temprana. La multimorbilidad —diabetes combinada con afecciones cardiovasculares— acelera la mortalidad, haciendo que las soluciones integradas sean indispensables según el Journal of Clinical Medicine.
Rápidos Avances Tecnológicos
Los productos innovadores ilustran el ritmo de la innovación. El AVEIR DR de Abbott, el primer marcapasos sin cables de doble cámara, obtuvo el Marcado CE en junio de 2024 con un 98,3% de éxito en la implantación y >97% de sincronía aurículo-ventricular. El SAPIEN M3 de Edwards Lifesciences se convirtió en el primer reemplazo de válvula mitral por catéter en obtener el Marcado CE en abril de 2025, ampliando las opciones para pacientes inoperables. Ambos avances respaldan el crecimiento sostenido en el mercado de dispositivos cardiovasculares.
Integración de Algoritmos de Diagnóstico Habilitados por IA
La inteligencia artificial ahora complementa la interpretación del electrocardiograma, identificando patrones sutiles de ondas que preceden a los síntomas detectables. El ECG mejorado con IA puede detectar disfunción del ventrículo izquierdo con un AUC de 0,95, superando ampliamente los umbrales tradicionales. Los algoritmos AccuRhythm AI de Medtronic han reducido las falsas alertas de fibrilación auricular en un 88,2%, preservando al mismo tiempo hasta el 100% de las alertas genuinas. Los modelos autorizados por la FDA, como el SignalHF de Implicity, brindan a los médicos un aviso de dos semanas sobre el deterioro de la insuficiencia cardíaca, lo que permite una intervención oportuna. En conjunto, estos avances impulsan una mayor demanda en el mercado de dispositivos cardiovasculares.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Políticas regulatorias estrictas y retiro de productos | −1.1% | Europa, Estados Unidos | Mediano plazo (2-4 años) |
| Alto costo de instrumentos y procedimientos | −1.0% | Global, mayor en mercados emergentes | Corto plazo (≤ 2 años) |
| Escasez de materias primas recubiertas de heparina debido a la fiebre porcina en China | −0.8% | China; cadena de suministro global de stents | Corto plazo (≤ 2 años) |
| Límite de reembolso para implantes de TAVR por parte de la NPPA de India | −0.7% | India | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Políticas Regulatorias Estrictas y Retiro de Productos
El Reglamento Europeo de Dispositivos Médicos elevó los estándares de evidencia, aumentando los costos para los fabricantes medianos según el European Heart Journal. Un análisis comparativo encontró retrasos de 3 a 7 años entre el Marcado CE y la aprobación de la FDA para muchos dispositivos, con solo 7 de 27 productos obteniendo autorizaciones duales. Si bien estas normas mejoran la seguridad, ralentizan la entrada al mercado y podrían reducir la disponibilidad de dispositivos a corto plazo, moderando el crecimiento en el mercado de dispositivos cardiovasculares.
Alto Costo de Instrumentos y Procedimientos
En Canadá, los gastos de implantación de válvula aórtica por catéter (TAVI) superaron los costos del reemplazo quirúrgico, pero resultaron ser costo-efectivos una vez considerados los costos reducidos de UCI y complicaciones. En Estados Unidos, los ingresos hospitalarios por enfermedad vascular periférica promediaron USD 33.700 por alta, y los ingresos por insuficiencia cardíaca totalizaron USD 19,5 mil millones anuales. Tales gastos dificultan la adopción en entornos sensibles al costo, especialmente donde el reembolso es limitado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Dispositivo:
Dominio del Diagnóstico y Auge de los TerapéuticosLos productos de diagnóstico y monitoreo lideraron con el 71,62% de la cuota del mercado de dispositivos cardiovasculares en 2025, lo que subraya la importancia del cribado temprano para la gestión del riesgo. Las plataformas de ECG continuo, como el BodyGuardian MINI, proporcionan hasta 15 días de datos Holter, enriquecidos por la inteligencia artificial BeatLogic que perfecciona la clasificación del ritmo. El dispositivo portátil resistente al agua de Vivalink amplía el monitoreo hasta 30 días, añadiendo comodidad para la observación a largo plazo. La inteligencia artificial impulsa aún más la precisión diagnóstica, ya que CarDS-Plus puede interpretar ECG de smartwatch de un solo canal en aproximadamente 35 segundos, generando información accionable.
Las categorías terapéuticas que respaldan el soporte vital cardiovascular avanzado avanzan rápidamente. Los marcapasos sin cables limitan los riesgos de infección asociados a los cables transvenosos, y los modelos de doble cámara como el AVEIR DR ahora sincronizan la estimulación auriculoventricular. Los dispositivos innovadores, incluido el stent bioabsorbible de Abbott para arterias por debajo de la rodilla, abordan la isquemia crónica que amenaza las extremidades, ampliando el mercado de dispositivos cardiovasculares. La ablación cardíaca guiada por inteligencia artificial registró una supervivencia libre de arritmias del 88% a los 12 meses frente al 70% con el aislamiento de venas pulmonares solo, destacando el potencial de resultados superiores. El tamaño del mercado de dispositivos cardiovasculares atribuido a las terapéuticas avanzadas está destinado a crecer junto con estas innovaciones.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
La Enfermedad Cardíaca Estructural Gana ImpulsoLa enfermedad de la arteria coronaria se mantuvo dominante con el 44,55% del mercado de dispositivos cardiovasculares en 2025. Intervenciones como la litotricia intravascular amplían el tratamiento a lesiones gravemente calcificadas. Sin embargo, las aplicaciones de corazón estructural son las de mayor crecimiento con una CAGR del 7,42%, impulsadas por la reparación mitral y tricúspide por catéter. El SAPIEN M3 de Edwards Lifesciences ofrece reemplazo mitral basado en catéter para pacientes de alto riesgo, mientras que los estudios en curso de TAVR muestran mayor seguridad para cohortes de bajo riesgo.
Las tecnologías para la insuficiencia cardíaca añaden impulso. La adquisición de V-Wave por parte de Johnson & Johnson destacó el potencial de USD 1,7 mil millones para los sistemas de derivación que alivian la congestión pulmonar. Las terapias para la hipertensión avanzaron en noviembre de 2023 cuando el Symplicity Spyral de Medtronic obtuvo la aprobación de la FDA, consolidando la denervación renal como una opción viable para la hipertensión resistente a los medicamentos. El tamaño del mercado de dispositivos cardiovasculares para la denervación renal está preparado para una expansión de dos dígitos durante varios años bajo estas dinámicas.
Por Usuario Final:
Los CQA Aceleran el Cambio en la Prestación de ServiciosLos hospitales y centros cardíacos representaron el 58,67% de los ingresos de 2025, manteniendo las derivaciones de casos complejos y la infraestructura de imágenes avanzadas. No obstante, los CQA son los de mayor crecimiento con una CAGR del 9,41% gracias al ahorro de costos y las estancias más cortas. Los pagos de Medicare a los CQA aumentaron un 2,6% en 2024, fomentando la neutralidad del sitio de atención y llevando las intervenciones cardiovasculares a entornos comunitarios. Las proyecciones de los analistas muestran que el mercado de CQA en Estados Unidos se acercará a USD 59 mil millones para 2028, con volúmenes de procedimientos destinados a crecer un 25% en esta década.
Los modelos de atención remota siguen la misma tendencia de descentralización. El sensor de arteria pulmonar Cordella de Endotronix permite la gestión proactiva de la insuficiencia cardíaca en el hogar, combinando lecturas de presión invasivas con signos vitales no invasivos. Dicha tecnología difumina los límites tradicionales del sitio de atención, prometiendo un crecimiento del volumen más allá de las paredes del hospital. Cada cambio respalda una expansión sostenida en el mercado de dispositivos cardiovasculares.
Análisis Geográfico
Mercado de Dispositivos Cardiovasculares de América del Norte
América del Norte concentró el 44,78% del mercado de dispositivos cardiovasculares en 2025, impulsada por un elevado gasto sanitario per cápita y una amplia cobertura de seguros. El reembolso de Medicare para los centros de cirugía ambulatoria alcanzó los 6.100 millones de USD en 2022, lo que ilustra la tracción del pagador público en la atención ambulatoria medpac.gov. Los sólidos marcos regulatorios permiten la rápida adopción de dispositivos habilitados con inteligencia artificial, como lo demuestran las múltiples autorizaciones de la FDA para marcapasos sin cables y sistemas de ablación durante 2024. La fortaleza del lado de la oferta proviene de centros de I+D en Minnesota, California y Massachusetts, donde las empresas de dispositivos se ubican junto a universidades de investigación.
Mercado de Dispositivos Cardiovasculares de Europa
Europa ocupa el segundo lugar en ingresos, respaldada por una tradición de innovación clínica. Sin embargo, el escrutinio más estricto del Reglamento Europeo de Dispositivos Médicos (MDR) podría aplazar las aprobaciones y endurecer la vigilancia poscomercialización, restringiendo temporalmente la oferta. Aun así, las aprobaciones de marcado CE para el marcapasos AVEIR DR y el sistema de válvula mitral M3 confirman la continuidad de la innovación bajo las nuevas normas abbott.mediaroom.com. La adopción de la ablación por campo pulsado y la litotricia intravascular subraya aún más el compromiso regional con la atención mínimamente invasiva.
Mercado de Dispositivos Cardiovasculares de Asia-Pacífico
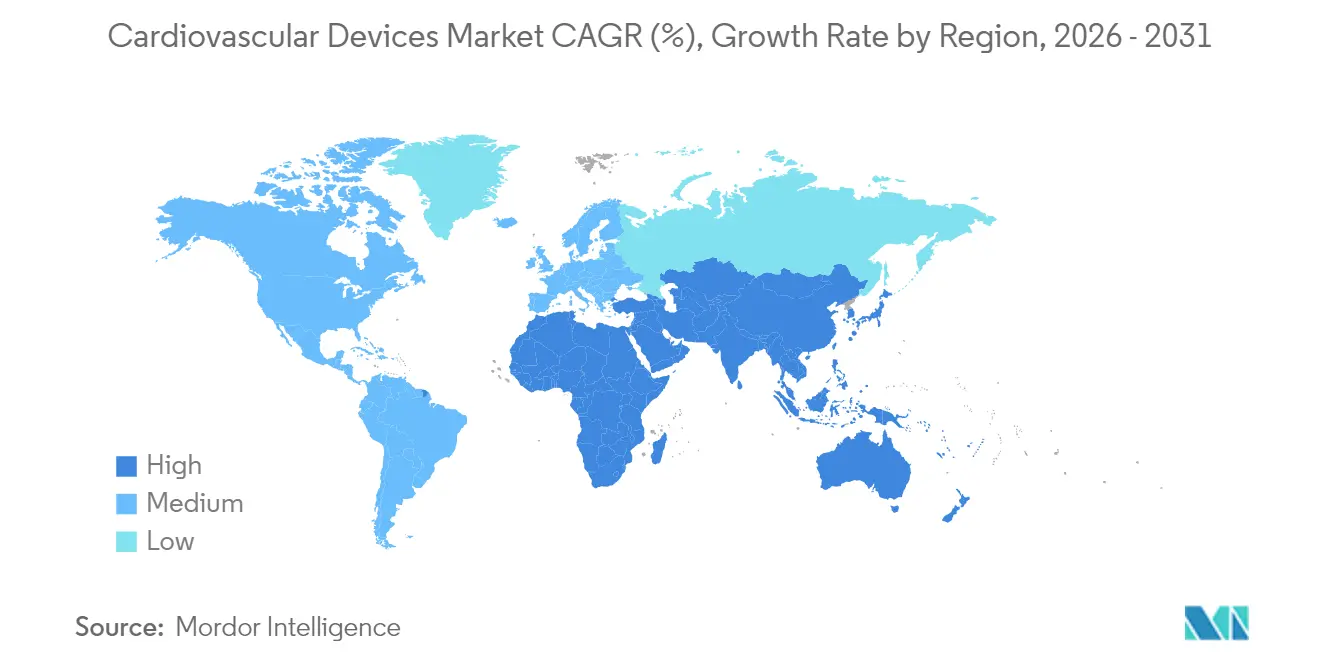
Asia-Pacífico es la región de mayor crecimiento, con una CAGR del 8,44% hasta 2031. El envejecimiento de la población y el aumento de los factores de riesgo relacionados con el estilo de vida generan una gran reserva de pacientes; solo en China se contabilizan 290 millones de pacientes con enfermedades cardiovasculares biospectrumasia.com. Las asociaciones público-privadas mejoran la infraestructura, y las iniciativas de política en India y China fomentan la fabricación nacional. A pesar de las heterogéneas vías regulatorias, las empresas locales colaboran con líderes mundiales para la transferencia de tecnología, acelerando la aceptación de nuevos implantes. En conjunto, estos elementos generan impulso para el mercado de dispositivos cardiovasculares en economías diversas.
Panorama regulatorio
En Estados Unidos, la supervisión de los productos combinados recae en la Oficina de Productos Combinados de la FDA, que asigna el centro de revisión principal (CDRH, CDER o CBER) según el modo de acción primario. Los requisitos de fabricación y calidad están armonizados bajo el 21 CFR Parte 4 para alinear los sistemas de calidad de dispositivos y medicamentos para productos combinados.
En Europa, el Reglamento de Productos Sanitarios MDR 2017/745 aumenta las exigencias de evidencia y documentación para las combinaciones de fármaco y dispositivo. El Artículo 117 exige que las combinaciones integrales de fármaco y dispositivo cumplan con los Requisitos Generales de Seguridad y Rendimiento del Anexo I del MDR, y cuando el dispositivo no cuenta con marcado CE independiente, deben incluir una Opinión de un Organismo Notificado en el expediente del producto medicinal; la Regla 14 del MDR clasifica muchos de estos dispositivos como Clase III. En junio de 2025, el Consejo Europeo respaldó las reformas propuestas para aclarar las definiciones y referencias de los productos combinados en el MDR y el IVDR, reforzando la planificación regulatoria paralela de fármacos y dispositivos.
Panorama Competitivo
Prevalece una concentración moderada, con Medtronic, Abbott, Boston Scientific, Edwards Lifesciences y Johnson & Johnson representando la mayoría de las ventas globales. La compra de Shockwave Medical por parte de Johnson & Johnson por USD 13,1 mil millones en abril de 2024 refuerza su tecnología en litotricia intravascular, mientras que la posterior adquisición de V-Wave profundiza la exposición a la terapia de insuficiencia cardíaca. Boston Scientific amplió su alcance en litotricia intravascular al adquirir Bolt Medical por hasta USD 664 millones en enero de 2025.
Las carteras de productos muestran un avance paralelo. El AccuRhythm AI de Medtronic redujo las falsas alertas del monitor implantable hasta en un 88,2%, mejorando la eficiencia del médico. El TAVI expandible con balón guiado por software de Abbott integra algoritmos de procedimiento que mejoran la precisión del despliegue de la válvula. Edwards Lifesciences se centra en sistemas de catéter de próxima generación, con el objetivo de capturar el crecimiento incremental en la reparación mitral y tricúspide.
Las asociaciones con empresas emergentes de salud digital amplían las capacidades analíticas. Medtronic colabora con empresas de IA para la predicción de arritmias, y Boston Scientific invierte en plataformas de gestión del ritmo basadas en la nube. Estas estrategias apuntan a mejorar los resultados y reducir las tasas de reingreso, respaldando una demanda sostenida en el mercado de dispositivos cardiovasculares.
Orquestación de Portafolio: Más Allá de la Simple Escala frente a la Especialización
El mercado cardiovascular está experimentando un cambio en cómo las empresas se posicionan, superando la antigua elección entre ser grandes o especializadas. Los actores más exitosos en el mercado de dispositivos cardiovasculares están construyendo redes estratégicas de productos complementarios que refuerzan sus principales propuestas de valor. Este enfoque es evidente en asociaciones como la de Anumana, con sede en el Reino Unido, y la Clínica Mayo, que llevó a la autorización de la FDA para su dispositivo ECG-IA LEF que detecta posible insuficiencia cardíaca. Estas colaboraciones permiten a las empresas acceder a conocimientos especializados sin tener que desarrollar todo internamente. Dentro del segmento de Dispositivos Terapéuticos y Quirúrgicos, que representa el 75,3% del mercado, las empresas ahora se centran en crear sistemas de productos interconectados en lugar de dispositivos independientes. Reconocen que ganar ahora depende de ofrecer soluciones completas en lugar de solo características individuales del producto. Esta estrategia funciona particularmente bien en América del Norte, que representa aproximadamente el 51,1% del mercado global de dispositivos cardiovasculares, donde los proveedores de atención médica prefieren cada vez más a los proveedores que ofrecen soluciones integrales y compatibles.
Capital Regulatorio: Convertir el Cumplimiento en Ventaja Competitiva
Las empresas inteligentes en el sector de dispositivos cardiovasculares están transformando sus capacidades regulatorias de funciones básicas de cumplimiento en activos estratégicos que crean ventajas competitivas reales. La capacidad de navegar eficientemente por regulaciones complejas se ha convertido en una habilidad valiosa que afecta el momento del lanzamiento de productos, los costos y la posición en el mercado. Las empresas con sólida experiencia regulatoria obtienen ventajas de 6 a 12 meses en la comercialización de productos, especialmente notables en el mercado de dispositivos de cardiología intervencionista donde ser el primero se traduce directamente en participación de mercado. La exitosa autorización 510(k) de la FDA de Anumana para su dispositivo ECG-IA LEF con la Clínica Mayo demuestra cómo los hitos regulatorios se han convertido en eventos clave que los inversores y analistas siguen de cerca. Esta experiencia es particularmente valiosa en la creciente región de Asia-Pacífico, donde las empresas deben navegar por diferentes regulaciones en múltiples países. Las empresas que invierten en conocimiento regulatorio, mantienen buenas relaciones con las autoridades regulatorias e incluyen la planificación regulatoria desde el inicio del desarrollo de productos están creando ventajas que los competidores tienen dificultades para igualar sin una inversión de tiempo significativa.
Líderes de la Industria de Dispositivos Cardiovasculares
-
Boston Scientific Corporation
-
Abbott
-
Medtronic
-
Edwards Lifesciences Corporation
-
Cardinal Health
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Dispositivos Cardiovasculares Empresas cubiertas en este informe
- Abbott Laboratories
- Boston Scientific
- Edward Lifesciences
- Terumo
- Johnson & Johnson* (Biosense Webster, Cordis legacy)
- BIOTRONIK
- LivaNova plc
- MicroPort
- Lepu Medical
- B. Braun
- Getinge
- W. L. Gore & Associates
- Cook Group
- Cardinal Health
- Nihon Kohden
- Merit Medical Systems
- Zoll Medical
- Shockwave Medical, Inc.
- Penumbra
Lea el análisis de las empresas de dispositivos cardiovasculares
Oportunidades de mercado y perspectivas futuras
Los hitos regulatorios y las ampliaciones de etiquetas están creando espacios en blanco en la gestión de ritmo cardíaco mínimamente invasiva y en flujos de trabajo ambulatorios más amplios. En abril de 2026, la FDA aprobó cambios en el etiquetado del marcapasos sin cables AVEIR VR de Abbott para permitir su implantación a través de la vena yugular interna, una ampliación práctica de la vía de acceso que puede ampliar el grupo elegible de médicos y pacientes en entornos donde el acceso femoral es difícil. En el mismo mes, la FDA aprobó un suplemento de PMA de Medtronic para los electrodos de marcapasos con liberación de fármaco CapSureFix que reduce la frecuencia de monitoreo de biocarga, favoreciendo la eficiencia operativa de hospitales y clínicas que gestionan altos volúmenes de implantes.
En el plano tecnológico, la innovación en combinaciones de dispositivo y fármaco avanza hacia un control de elución más específico y una mejor cicatrización vascular, incluyendo enfoques sin polímero con cinética de liberación bifásica y recubrimientos portadores de nueva generación orientados a la endotelización y a menores eventos adversos a largo plazo. El enfoque de I+D se está desplazando hacia estrategias de doble fármaco e inmunomoduladoras y un mayor uso de modelado computacional para co-optimizar la mecánica del stent, la hemodinámica y la liberación del fármaco, en línea con el desplazamiento del mercado hacia soluciones integradas que combinan hardware de procedimiento con atributos de rendimiento específicos de la terapia.
Desarrollos recientes de la industria en Mercado de Dispositivos Cardiovasculares
- Julio de 2026: Johnson & Johnson anunció la aprobación de la FDA de la plataforma de doble energía THERMOCOOL SMARTTOUCH SF para administrar tanto energía de radiofrecuencia como de campo pulsado. La aprobación impulsa la ablación de doble energía en electrofisiología y refuerza las ventas basadas en plataformas cuando se combina con herramientas de mapeo y flujo de trabajo.
- Enero de 2025: Boston Scientific completó la adquisición de Bolt Medical por 664 millones de USD, ampliando su línea de litotricia intravascular y expandiendo su cobertura en intervenciones coronarias y periféricas.
- Abril de 2024: Johnson & Johnson completó la adquisición de Shockwave Medical por 13,1 mil millones de USD, sumando una línea de litotricia intravascular a gran escala con una amplia adopción en procedimientos.
Mercado de Dispositivos Cardiovasculares Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de dispositivos cardiovasculares se define como los ingresos obtenidos de dispositivos médicos regulados utilizados para diagnosticar, monitorear, tratar o gestionar quirúrgicamente afecciones cardíacas y vasculares en entornos de atención médica a nivel mundial.
Exclusiones del alcance: Se excluyen las plataformas de software de cardiología independientes y los servicios que no son dispositivos, y no se contabilizan los sistemas hospitalarios de TI de uso general ni los dispositivos portátiles de bienestar para el consumidor como dispositivos cardiovasculares.
Descripción General de la Segmentación
- Por Tipo de Dispositivo
- Dispositivos de Diagnóstico y Monitoreo
- Electrocardiograma (ECG)
- Monitoreo Cardíaco Remoto
- Otros Dispositivos de Diagnóstico y Monitoreo
- Dispositivos Terapéuticos y Quirúrgicos
- Dispositivos de Asistencia Cardíaca
- Dispositivos de Manejo del Ritmo Cardíaco
- Catéteres
- Injertos
- Válvulas Cardíacas
- Stents
- Otros Dispositivos Terapéuticos y Quirúrgicos
- Dispositivos de Diagnóstico y Monitoreo
- Por Aplicación
- Enfermedad de la Arteria Coronaria
- Arritmia
- Insuficiencia Cardíaca
- Enfermedad Cardíaca Estructural
- Hipertensión
- Otros
- Por Usuario Final
- Hospitales y Centros Cardíacos
- Centros Quirúrgicos Ambulatorios
- Entornos de Atención Domiciliaria
- Clínicas Especializadas
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comienza construyendo una visión práctica de la demanda y la intensidad de los procedimientos, dado que la combinación de dispositivos está vinculada a la cantidad de pacientes cardíacos que son diagnosticados y tratados. Generalmente nos apoyamos en fuentes públicas como la Organización Mundial de la Salud, el Banco Mundial, las estadísticas de salud de la OCDE, los CDC de EE. UU. y las comunicaciones de la FDA sobre dispositivos y seguridad para fundamentar el contexto médico y regulatorio.
A continuación, mapeamos las señales de oferta y los patrones de comercialización a través de fuentes como informes anuales de empresas, presentaciones para inversores, transcripciones de llamadas de resultados, sitios web de asociaciones y prensa especializada en salud de reconocido prestigio. Cuando resulta útil, también utilizamos suscripciones de pago que recopilan información financiera y noticias de empresas, bases de datos de patentes para rastrear la dirección de la innovación, y datos de importación y exportación a nivel de envíos para verificar los flujos transfronterizos de las clases de dispositivos relevantes. Estas fuentes de investigación documental no son exhaustivas, y se revisan muchas otras referencias públicas y de pago para recopilar datos, validar supuestos y aclarar cualquier punto conflictivo.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para someter a prueba los hallazgos documentales y cubrir las brechas que las estadísticas publicadas no contemplan, especialmente en lo que respecta a rangos de precios, comportamiento en licitaciones y cambios en la combinación de productos por entorno de atención. Entrevistamos y encuestamos a fabricantes, distribuidores, médicos, compradores de laboratorios de cateterismo y equipos de adquisiciones hospitalarias en las principales geografías, de modo que los supuestos puedan ajustarse al reembolso local, los plazos de adopción y los ciclos de reemplazo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos (CXO): 15% | APAC: 42% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 30% | EMEA: 32% |
| Actores más pequeños: 19% | Gerentes: 55% | Américas: 26% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construye utilizando lógica descendente y ascendente, de modo que los totales permanezcan anclados a la prestación real de atención y luego se contrasten con la realidad del lado de la oferta. En el enfoque descendente, los volúmenes de procedimientos y los grupos de pacientes tratados se reconstruyen por región y luego se traducen en demanda de dispositivos utilizando tasas de uso y vías de atención típicas, seguidas de la fijación de precios para llegar a los ingresos.
En la práctica, algunos insumos tienen mayor peso, como la carga de enfermedades cardiovasculares y la composición por envejecimiento, los recuentos de procedimientos de ICP y stents, las tasas de implantación para el manejo del ritmo, el crecimiento de las intervenciones cardíacas estructurales, la capacidad hospitalaria y de centros cardíacos, y los ciclos de reemplazo o actualización de dispositivos de monitoreo e implantables. Estas señales se corroboran luego con aproximaciones ascendentes selectivas, como rangos de precios de venta promedio muestreados, márgenes de canal y verificaciones de cordura de los ingresos de los proveedores, para ajustar los cambios en la combinación y los informes desiguales.
Para el pronóstico, utilizamos análisis de escenarios respaldados por el suavizado de tendencias en los impulsores clave, ya que los cambios en el reembolso y la adopción de tecnología pueden desplazar los volúmenes más rápido de lo que sugiere una extrapolación lineal. Cuando una verificación ascendente tiene brechas, por ejemplo, visibilidad limitada en mercados de países más pequeños, el modelo utiliza indicadores proxy como la densidad de procedimientos, la intensidad de importaciones y el crecimiento del gasto hospitalario para mantener los totales regionales consistentes y reproducibles.
Ciclo de Validación y Actualización de Datos
La validación se gestiona mediante verificaciones cruzadas repetidas, donde los resultados se comparan con señales independientes como el crecimiento de procedimientos, la dirección del gasto en salud pública y las bandas de precios observadas, y luego los valores atípicos se revisan antes de la aprobación. Si una región muestra un cambio brusco que no puede explicarse por la adopción, el reembolso o el momento de la conversión de divisas, se revisan los supuestos y se activan llamadas de seguimiento con los expertos de campo relevantes.
Antes de la publicación, el modelo y el informe escrito pasan por revisiones analíticas de múltiples etapas para que los números finales sean internamente consistentes entre regiones y agrupaciones de dispositivos. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, seguidas de una revisión final previa a la entrega para garantizar que los clientes reciban la vista actualizada más reciente.
Estimación del Mercado Global de Dispositivos Cardiovasculares de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para dispositivos cardiovasculares a menudo no coinciden, incluso cuando los títulos suenan similares, porque el alcance y la lógica de precios pueden configurarse de diferentes maneras. Las diferencias generalmente aparecen en torno a qué se contabiliza como dispositivo, cómo se traduce la demanda impulsada por procedimientos en ingresos y con qué rapidez se actualizan los supuestos cuando cambian los patrones de adopción.
Los puntos de referencia de volumen de procedimientos y las verificaciones de la cuota de usuarios finales regionales son los controles que mantienen el valor de Mordor Intelligence para 2025 vinculado a señales de demanda reales, y esto tiende a reducir el sobreconteo que puede ocurrir cuando se incluyen sistemas de imagen adyacentes o soluciones de monitoreo definidas de manera imprecisa. Las brechas también provienen de cómo se escalan los precios de venta promedio a lo largo del tiempo, cómo se gestiona el momento de la conversión de divisas entre regiones y si se presentan escenarios conservadores o agresivos como el caso principal.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 61,82 mil millones de USD (2025) | |
| Consultora Global A | 70,02 mil millones de USD (2025) | Utiliza un límite de dispositivos más amplio que puede incorporar más valor de diagnóstico y monitoreo al total, y generalmente aplica supuestos de progresión del precio de venta promedio más rápidos en todas las regiones. |
| Editorial del Sector B | 74,71 mil millones de USD (2025) | Se apoya en un conjunto de escenarios de mayor crecimiento para la expansión de procedimientos y precios, y puede tratar ciertos equipos de apoyo y diagnóstico como dentro del alcance de manera más consistente entre los usuarios finales. |
La dispersión en la tabla se explica principalmente por las elecciones de límites y la forma en que los volúmenes y precios se proyectan hacia adelante, en lugar de un desacuerdo sobre si la demanda está aumentando. Al mantener el modelo rastreable hasta la intensidad de los procedimientos, la combinación de entornos de atención y las bandas de precios realistas, el total resultante es más fácil de reproducir y de actualizar cuando cualquier impulsor cambia.
Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene el Mercado de Dispositivos Cardiovasculares?
Se espera que el tamaño del Mercado de Dispositivos Cardiovasculares alcance USD 64,71 mil millones en 2026 y crezca a una CAGR del 4,67% para llegar a USD 81,29 mil millones en 2031.
¿Qué categoría de dispositivos tiene la mayor participación actualmente?
Los dispositivos de diagnóstico y monitoreo representan el 71,62% de los ingresos de 2025, impulsados por la amplia adopción de soluciones de ECG habilitadas por IA y monitoreo remoto.
¿Por qué los dispositivos de corazón estructural están atrayendo atención?
La enfermedad cardíaca estructural muestra el crecimiento de aplicación más rápido con una CAGR del 7,42% gracias a las innovaciones en válvulas por catéter, como el SAPIEN M3 de Edwards Lifesciences.
¿Cómo están influyendo los centros quirúrgicos ambulatorios en la dinámica del mercado?
Los CQA ofrecen menores costos de procedimiento y tiempos de recuperación más cortos, lo que resulta en una CAGR del 9,41% que supera los volúmenes hospitalarios y respalda la expansión ambulatoria.
¿Qué regiones liderarán el crecimiento futuro?
América del Norte mantiene la mayor participación con el 44,78%, pero Asia-Pacífico registra la tasa de crecimiento más alta con una CAGR del 8,44%, impulsada por la creciente prevalencia de enfermedades y la inversión en atención médica.
¿Qué importancia tiene la inteligencia artificial en este mercado?
La IA mejora drásticamente la precisión diagnóstica, reduce las falsas alertas y permite una intervención más temprana, convirtiéndola en un impulsor crítico de la futura adopción de dispositivos en todo el mundo.