
Tamaño y Participación del Mercado de Reparación de Tejidos Blandos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 16.23 Mil millones de dólares |
| Tamaño del Mercado (2031) | 20.33 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.62 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
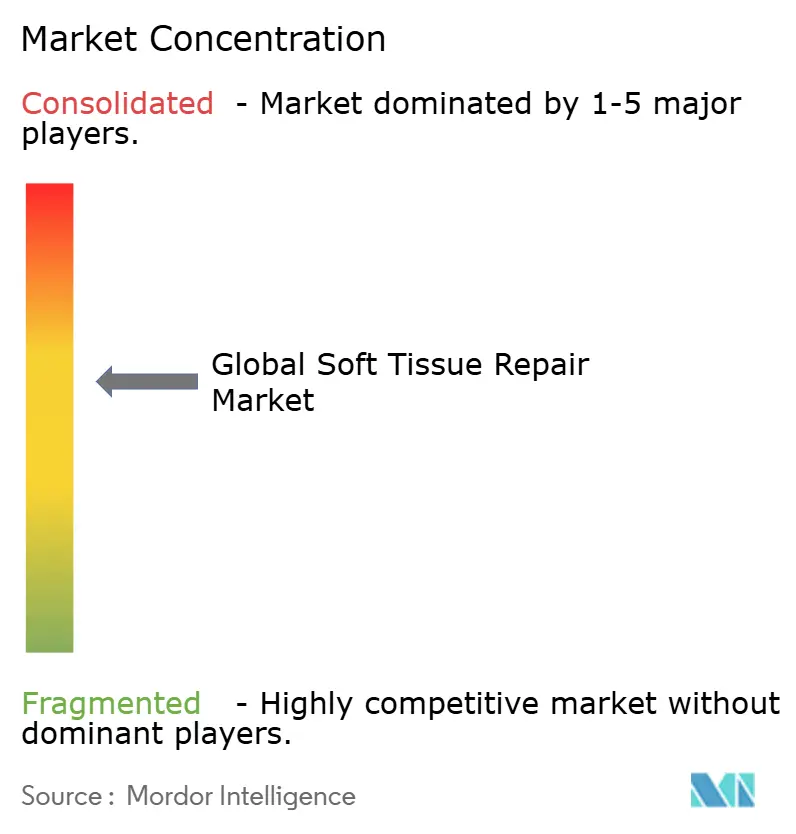
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Reparación de Tejidos Blandos por Mordor Intelligence
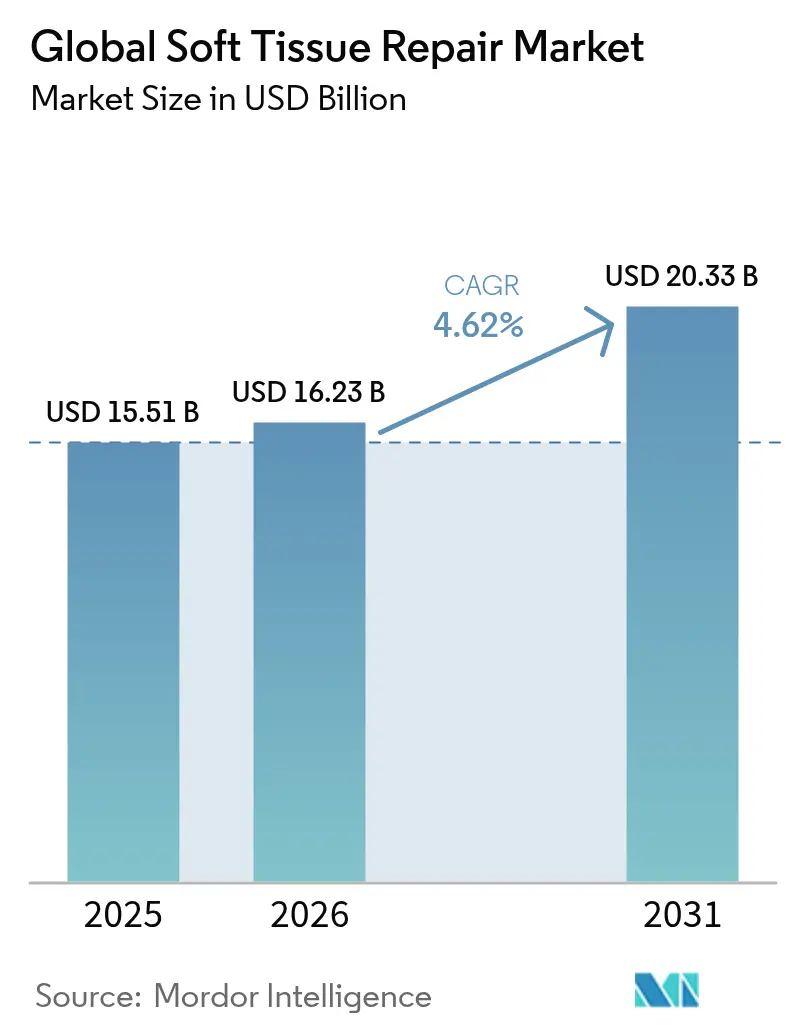
El tamaño del mercado global de reparación de tejidos blandos fue valorado en USD 15,51 mil millones en 2025 y se estima que crecerá desde USD 16,23 mil millones en 2026 hasta alcanzar USD 20,33 mil millones en 2031, a una CAGR del 4,62% durante el período de pronóstico (2026-2031). La demanda está respaldada por el envejecimiento demográfico, un aumento constante de las lesiones deportivas y el acelerado desplazamiento de los procedimientos hacia los centros quirúrgicos ambulatorios (CQA). La rápida innovación de productos —que abarca mallas bioingeniadas, andamios impresos en 3D y sistemas de fijación sin suturas— continúa renovando el panorama competitivo. El intensificado escrutinio regulatorio de las mallas sintéticas convencionales está orientando a los cirujanos hacia alternativas biológicas e híbridas que prometen una mejor biocompatibilidad. Al mismo tiempo, las políticas de contención de costos de los pagadores están amplificando la necesidad de dispositivos optimizados para entornos ambulatorios sin sacrificar los resultados clínicos.
Conclusiones Clave del Informe
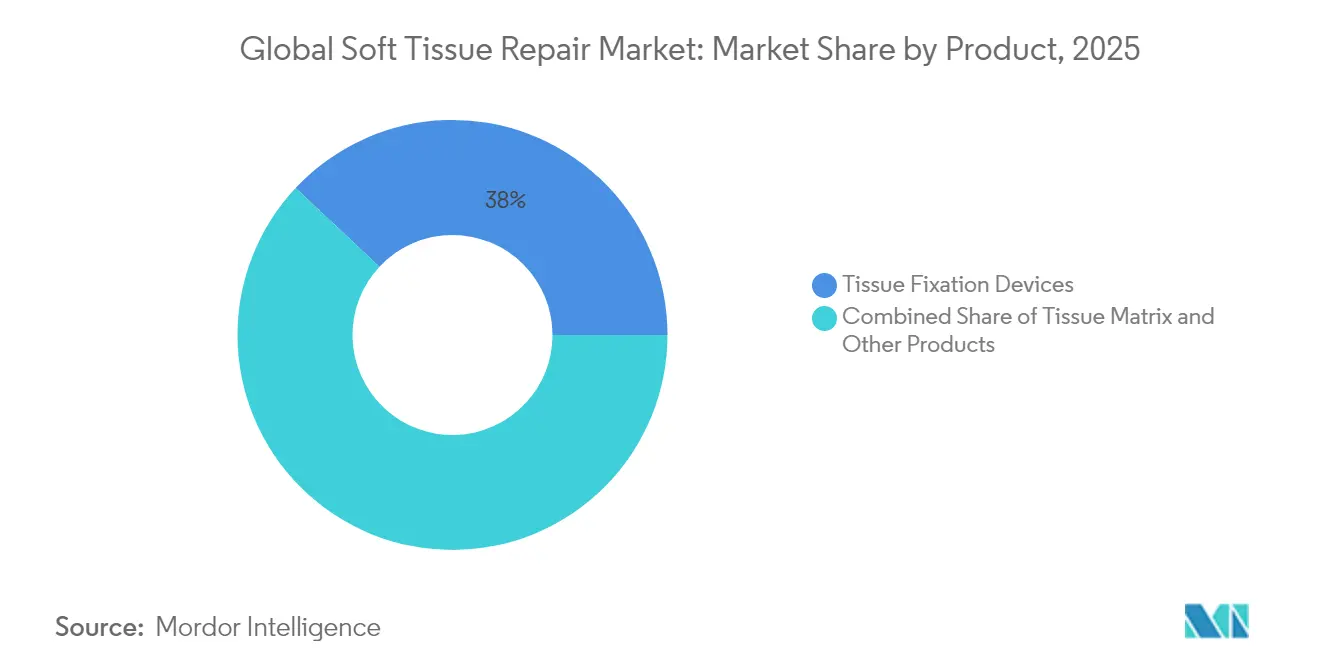
- Por producto, los dispositivos de fijación de tejidos lideraron con una participación del 38,02% en los ingresos del mercado de reparación de tejidos blandos en 2025; se prevé que las matrices de tejidos se expandan a una CAGR del 5,15% hasta 2031.
- Por aplicación, la reparación de hernias representó el 28,05% de la participación del mercado de reparación de tejidos blandos en 2025, mientras que se proyecta que ortopedia y medicina deportiva crezca a una CAGR del 5,55% entre 2026 y 2031.
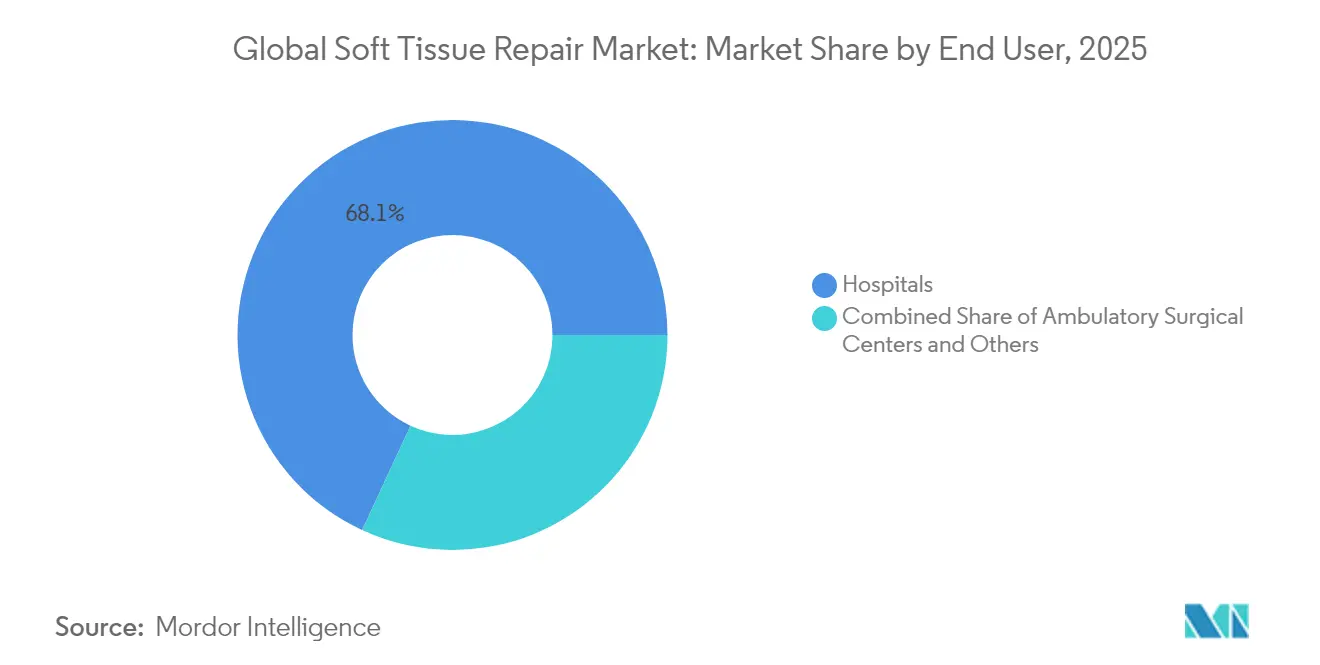
- Por usuario final, los hospitales retuvieron el 68,10% del mercado de reparación de tejidos blandos en 2025; se espera que los CQA registren el crecimiento más rápido con una CAGR del 5,65% durante el período de pronóstico.
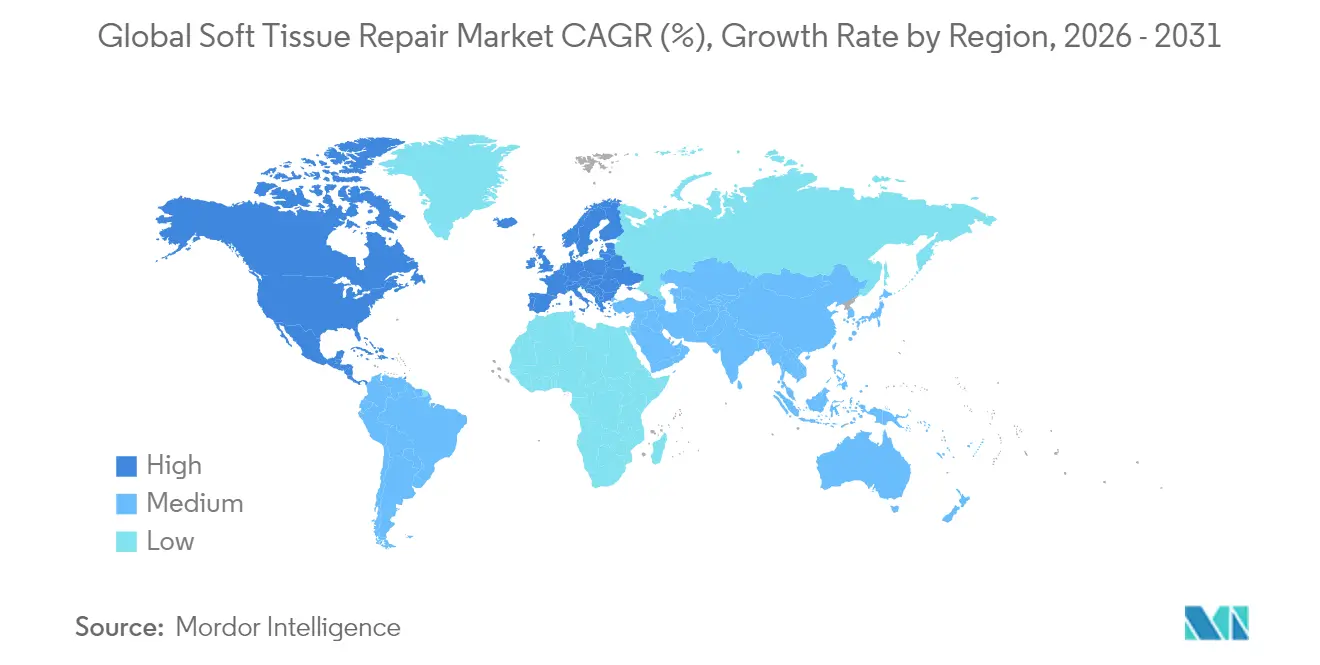
- Por geografía, América del Norte concentró el 42,55% del mercado de reparación de tejidos blandos en 2025; se prevé que Asia-Pacífico registre la CAGR regional más alta del 5,90% durante 2026-2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de lesiones relacionadas con el deporte | +0.8% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Aumento de casos de traumatismos y accidentes de tráfico | +0.6% | Global, mayor en mercados emergentes | Corto plazo (≤ 2 años) |
| Crecimiento de la población geriátrica | +1.2% | Global, amplificado en economías desarrolladas | Largo plazo (≥ 4 años) |
| Avances tecnológicos en mallas bioingeniadas y dispositivos de fijación | +0.9% | América del Norte y Europa; adopción extendiéndose a nivel mundial | Mediano plazo (2-4 años) |
| Expansión de CQA ambulatorios | +1.1% | América del Norte, extendiéndose hacia Europa | Corto plazo (≤ 2 años) |
| Andamios personalizados impresos en 3D para pacientes específicos | +0.7% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de Lesiones Relacionadas con el Deporte
El constante aumento de la participación deportiva en todos los grupos de edad mantiene al mercado de reparación de tejidos blandos en una trayectoria de crecimiento. La incidencia de lesiones de isquiotibiales tratadas quirúrgicamente se multiplicó por más de tres en Suecia entre 2001 y 2023. Tendencias similares se observan en los traumatismos de las extremidades superiores, donde los casos de lesiones en la mano aumentaron un 2% anual entre 2007 y 2022. Los atletas recreativos de mayor edad suelen presentar una calidad tisular disminuida, lo que impulsa la demanda de injertos biológicos avanzados y sistemas de fijación de distribución de carga que acortan los plazos de rehabilitación y apoyan el crecimiento en el mercado de reparación de tejidos blandos. Los fabricantes de dispositivos capaces de documentar una recuperación funcional más rápida en esta cohorte obtienen una clara ventaja competitiva.
Aumento de Casos de Traumatismos y Accidentes de Tráfico
Los accidentes de tráfico siguen siendo una importante carga de salud mundial, especialmente en las economías emergentes. Las lesiones complejas de extremidades suelen afectar múltiples capas de tejidos blandos, lo que lleva a los cirujanos a preferir plataformas de reparación integradas que combinan funciones de fijación, andamio y hemostasia. Las disparidades regionales en los patrones de traumatismos obligan a los fabricantes a adaptar los modelos de formación e inventario a las necesidades locales. A medida que los gobiernos de Asia y América Latina implementan mejoras en los sistemas de atención al trauma, se espera que los volúmenes de procedimientos impulsen aún más el mercado de reparación de tejidos blandos.
Crecimiento de la Población Geriátrica
Se proyecta que casi la mitad de las mujeres posmenopáusicas sufrirán trastornos musculoesqueléticos para 2045. La prevalencia de hernias asociada a la edad también está en aumento, con 6,75 millones de casos adultos existentes registrados en 2021. Los pacientes de mayor edad presentan una cicatrización más lenta y un mayor riesgo de recurrencia, lo que incrementa el interés en implantes a base de colágeno y bioinductivos que favorecen la regeneración tisular en el mercado de reparación de tejidos blandos. Los proveedores con datos clínicos a largo plazo en cohortes geriátricas están bien posicionados para capturar cuota de mercado.
Avances Tecnológicos en Mallas Bioingeniadas y Dispositivos de Fijación
Los recubrimientos de hidrogel de matriz extracelular (MEC) reducen significativamente la inflamación crónica alrededor de la malla de polipropileno. Los polímeros activados por luz eliminan las suturas en la reparación de nervios periféricos, lo que subraya un impulso más amplio hacia técnicas menos invasivas y que ahorran tiempo. Las mejoras continuas de los productos ayudan a los fabricantes a afrontar el doble desafío de las restricciones de costos de los CQA y las métricas de rendimiento hospitalario, fortaleciendo el mercado global de reparación de tejidos blandos.
Expansión de CQA Ambulatorios que Impulsa los Volúmenes de Procedimientos
Los CQA realizaron el 72% de todas las cirugías en Estados Unidos en 2024 y están en camino de lograr un crecimiento del 21% en volumen para 2034 [1]. Los protocolos de alta el mismo día obligan a los fabricantes de dispositivos a demostrar tiempos de configuración y operación más cortos. Las empresas capaces de combinar implantes con instrumentos desechables diseñados para los CQA pueden aumentar sus flujos de ingresos incluso cuando los precios por unidad enfrentan presión a la baja.
Andamios Impresos en 3D Personalizados para Pacientes Específicos
La fabricación aditiva genera ahora parches y conductos anatómicamente adaptados que se ajustan a defectos complejos con un recorte mínimo. Los primeros estudios sobre injertos de inspiración coralina muestran una integración completa en 6-12 meses, en comparación con plazos más largos para los aloinjertos convencionales. A medida que el acceso a las impresoras se amplía más allá de los centros académicos, se espera que los constructos personalizados para pacientes formen un segmento de ingresos significativo dentro del mercado de reparación de tejidos blandos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos costos de procedimientos y dispositivos | -0.9% | Global, mayor impacto en economías emergentes | Mediano plazo (2-4 años) |
| Litigios por infecciones y regulaciones estrictas sobre mallas | -1.2% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Resistencia al reembolso de nuevas mallas biológicas | -0.8% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Formación quirúrgica limitada en mercados emergentes | -0.6% | Asia-Pacífico, América Latina, Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Procedimientos y Dispositivos
Las matrices biológicas de primera calidad pueden costar varias veces más que la malla de polipropileno estándar. Los pagadores en Estados Unidos ahora limitan el número de aplicaciones para ciertos sustitutos cutáneos y exigen evidencia comparativa de superioridad [2]. Un escrutinio similar por parte de los aseguradores privados ha catalogado muchos injertos novedosos como experimentales. Sin datos de resultados sostenidos, la adopción en entornos sensibles a los costos se estanca, ralentizando el ritmo al que el mercado de reparación de tejidos blandos se convierte a materiales más nuevos.
Litigios por Infecciones y Regulaciones Estrictas sobre Mallas
Los litigios relacionados con mallas han superado los USD 1 mil millones en acuerdos para un solo fabricante. La reclasificación de la malla transvaginal por parte de la FDA a Clase III elevó los requisitos de aprobación previa a la comercialización, y sus revisiones continuas de mallas para hernias pesan sobre la confianza de los cirujanos. La aversión al riesgo resultante puede frenar las implantaciones por primera vez y reducir la demanda de reemplazo.
Resistencia al Reembolso de Nuevas Mallas Biológicas
Los aseguradores en Estados Unidos etiquetan cada vez más las matrices dérmicas de alto precio como experimentales cuando los datos aleatorizados son escasos. Las agencias europeas exhiben una cautela similar, instando a una contratación basada en el valor. Estas medidas obligan a los proveedores a emprender ensayos más largos y costosos, moderando la expansión de ingresos a corto plazo dentro del mercado de reparación de tejidos blandos.
Formación Quirúrgica Limitada en Mercados Emergentes
En Asia-Pacífico y América Latina, los déficits en formación laparoscópica y artroscópica avanzada ralentizan la adopción de implantes de próxima generación. Los esfuerzos gubernamentales para hacer cumplir los códigos de comercialización y las leyes de dispositivos, si bien mejoran la seguridad, prolongan los plazos de aprobación. Los proveedores deben invertir en programas de tutoría y evidencia local para desbloquear el potencial de crecimiento.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Producto:
Los Dispositivos de Fijación Siguen Siendo la Piedra Angular, las Matrices se AceleranLos dispositivos de fijación representaron el 38,02% del mercado de reparación de tejidos blandos en 2025, respaldados por la familiaridad de los cirujanos con los anclajes de sutura, los tornillos de interferencia y los adhesivos médicos. La autorización de la FDA para las indicaciones ampliadas de BioBrace de CONMED en 2025 añade más de 50 procedimientos ortopédicos a su etiqueta. El adhesivo líquido de TELA Bio, lanzado en 2024, ofrece una opción sin sutura para el cierre de hernias. La innovación continua asegura el flujo de ingresos de este segmento y respalda la demanda sostenida en los procedimientos de reparación ortopédica de tejidos blandos.
Se prevé que las matrices tisulares superen a todas las demás categorías con una CAGR del 5,15%. Los híbridos de colágeno-elastina y las mallas de polipropileno recubiertas con ECM están demostrando una menor recurrencia y perfiles inflamatorios más bajos en modelos preclínicos. A medida que los pagadores se muestran más receptivos a los ahorros de costes a largo plazo derivados de un menor número de reintervenciones, este segmento de rápido crecimiento está en condiciones de ampliar su participación en el tamaño del mercado de reparación de tejidos blandos.

Por Aplicación:
La Reparación de Hernias Domina, Ortopedia y Medicina Deportiva se DisparaLa reparación de hernias representó el 28,05% del tamaño del mercado de reparación de tejidos blandos en 2025, impulsada por más de 1,2 millones de procedimientos anuales solo en Estados Unidos. La codificación estandarizada mantiene el reembolso predecible, sosteniendo altos volúmenes.
Se proyecta que ortopedia y medicina deportiva se expanda a una CAGR del 5,55%, la más rápida entre las aplicaciones. La autorización de la FDA para el primer implante regenerativo de menisco en 2024 abrió una nueva frontera terapéutica. Los parches bioindutivos de hombro han logrado reducciones de hasta el 86% en las tasas de re-desgarro del manguito rotador en ensayos multicéntricos. Estos éxitos están aumentando la confianza de los cirujanos y canalizando la inversión en I+D.
Por Usuario Final:
Los Hospitales Mantienen el Dominio, los CQA Ganan ImpulsoLos hospitales generaron el 68,10% de los ingresos de 2025 gracias a la infraestructura adecuada para casos complejos de alta complejidad. Sin embargo, la pronunciada migración hacia entornos ambulatorios está comenzando a inclinar la combinación de casos. Medicare reportó 3,4 millones de procedimientos en CQA para sus beneficiarios en 2023, lo que refleja un aumento del 5,7% interanual. Los CQA, que se benefician de costos entre un 45% y un 60% más bajos y tiempos de espera más cortos, están proyectados para crecer más rápido con una CAGR del 5,65%, convirtiéndolos en un campo de batalla crítico dentro del mercado de reparación de tejidos blandos.
Análisis Geográfico
Mercado de Reparación de Tejidos Blandos en América del Norte
América del Norte concentró el 42,55% del mercado de reparación de tejidos blandos en 2025 y se espera que mantenga el liderazgo hasta 2031. Una red madura de centros de cirugía ambulatoria (ASC) gestiona actualmente el 72% de las cirugías en Estados Unidos, mejorando el rendimiento y conteniendo los costos. La FDA continúa aprobando dispositivos innovadores, como el vaso acelular de Humacyte para la reparación de traumatismos, lo que refuerza el ecosistema de innovación de la región.
Mercado de Reparación de Tejidos Blandos en Europa
Europa mantiene un sólido posicionamiento gracias a los sistemas de salud universales y la armonización del marcado CE. No obstante, las presiones fiscales están impulsando evaluaciones de tecnología sanitaria más estrictas, lo que ralentiza el reembolso de matrices biológicas de alta gama. Las inversiones continuas en robótica y fabricación aditiva mantienen competitivos a los proveedores locales, consolidando el papel de la región en el desarrollo de soluciones de próxima generación para el mercado de reparación de tejidos blandos.
Mercado de Reparación de Tejidos Blandos en Asia-Pacífico
Asia-Pacífico es la región de mayor crecimiento, con una CAGR proyectada del 5,90%. La modernización regulatoria en China e India está clarificando las vías de aprobación, mientras que el envejecimiento de la población amplía el grupo de candidatos para procedimientos de hernia y manguito rotador. La adopción de implantes bioindutivos en Japón subraya el apetito de la región por tecnologías avanzadas y clínicamente validadas.
Panorama regulatorio
Los productos de reparación de tejidos blandos generalmente se encuadran dentro de los marcos regulatorios de dispositivos médicos. Las combinaciones de fármaco y dispositivo, así como ciertas construcciones regenerativas, requieren coordinación adicional bajo las normas de productos combinados. En Estados Unidos, la Oficina de Productos Combinados de la FDA canaliza las presentaciones según el modo de acción principal, y la FDA emitió una guía preliminar en junio de 2025 sobre los requisitos de Identificador Único de Dispositivo (UDI) para productos combinados, endureciendo las expectativas de etiquetado y presentación en bases de datos para el componente de dispositivo.
En Europa, la implementación del Reglamento sobre Productos Sanitarios (UE) 2017/745 sigue elevando las exigencias en materia de evidencia clínica y evaluación de conformidad para implantes de mayor riesgo, como mallas y sistemas de fijación. La EMA respalda la alineación de productos que combinan un medicamento con un dispositivo a través de su Grupo Operativo de Productos Combinados (COMBO) y mantiene una guía de preguntas y respuestas centrada en el MDR (actualizada hasta diciembre de 2025), lo que afecta la forma en que los fabricantes estructuran la documentación técnica y coordinan las revisiones de los organismos notificados para combinaciones de fármaco y dispositivo relevantes para la reparación de tejidos blandos.
Análisis de la cadena de valor
La cadena de valor abarca la producción de materias primas (polímeros de grado médico como el polipropileno, el PTFE y absorbibles como PLA/PGA/PLGA, además de colágeno y otros insumos de matriz extracelular), la conversión y esterilización (extrusión/tejido de mallas, mecanizado o moldeo de anclajes y tornillos, fabricación de andamios, descelularización y purificación para matrices biológicas), y el ensamblaje de kits para su entrega en procedimientos específicos de ortopedia, hernia y reconstrucción. Las matrices biológicas y las mallas híbridas dependen de un abastecimiento y procesamiento estrictamente controlados, con flujos de trabajo de tejido descelularizado a menudo anclados en infraestructura de bancos de tejidos acreditados por la AATB. La economía de las materias primas sintéticas sigue vinculada a los insumos petroquímicos.
La dinámica de los canales refleja cada vez más la consolidación de la adquisición y la migración de procedimientos hacia entornos ambulatorios, con una mayor participación directa de los fabricantes junto con grupos de compra de centros quirúrgicos ambulatorios (ASC), en lugar de los modelos clásicos basados únicamente en distribuidores en los principales mercados de EE. UU. Los principales cuellos de botella incluyen la capacidad certificada de los bancos de tejidos para mallas biológicas y los controles de riesgo relacionados con insumos de origen animal. Esto incrementa el valor operativo del procesamiento validado, la trazabilidad y las pruebas de biocompatibilidad estandarizadas (incluida la alineación con la norma ISO 10993-1:2025 actualizada para evaluación biológica).
Panorama Competitivo
La concentración del mercado sigue siendo moderada. Johnson & Johnson lidera con una participación del 13% en los ingresos a través de las carteras de Ethicon y DePuy Synthes, respaldada por considerables presupuestos de I+D. Stryker fortaleció su línea de fijación al adquirir Artelon en 2024 y cerró un acuerdo de USD 4.900 millones por Inari Medical en 2025 para entrar en el espacio de trauma vascular.
Smith+Nephew, activa en ortopedia y cuidado de heridas, lanzó 16 nuevos productos en 2024 y está aprovechando su plataforma REGENETEN para estrechar vínculos con los cirujanos de medicina deportiva.
Las carteras de innovación se concentran en tres vías: mallas biológicas o híbridas que reducen el riesgo de reoperación, andamios impresos en 3D personalizados para defectos complejos, y sistemas de fijación líquidos o activados por luz que acortan el tiempo operatorio —clave para los CQA de alta rotación. Se espera que las empresas que demuestren evidencia de una recuperación más rápida y menores tasas de complicaciones consoliden sus posiciones dentro del mercado de reparación de tejidos blandos.
Líderes de la Industria de Reparación de Tejidos Blandos
-
Arthrex, Inc.
-
Boston Scientific Corporation
-
Stryker
-
Medtronic
-
Baxter International Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Reparación de Tejidos Blandos Empresas cubiertas en este informe
- Arthrex
- Medtronic
- Smith+Nephew plc
- Stryker
- Ethicon & DePuy Synthes (Johnson & Johnson)
- Baxter
- Integra LifeSciences Holdings
- Zimmer Biomet
- B. Braun
- Beckton Dickinson
- Conmed
- Organogenesis
- RTI Surgical
- Teleflex
- TELA Bio, Inc.
- Artivion, Inc. (CryoLife)
- Allergan Aesthetics (AbbVie)
- Wright Medical Group (Stryker)
Oportunidades de mercado y perspectivas futuras
El espacio en blanco de productos se centra en tecnologías que reducen el tiempo en quirófano y la variabilidad, al mismo tiempo que favorecen la integración tisular, en línea con el desplazamiento de los procedimientos hacia centros quirúrgicos ambulatorios y la necesidad de resultados reproducibles bajo contención de costos. Esto se manifiesta en el avance hacia construcciones listas para usar y flujos de fijación simplificados, incluidas configuraciones de tendón pre-suturado y plataformas de fijación que amplían las etiquetas a múltiples articulaciones e indicaciones. Las recientes autorizaciones y lanzamientos en EE. UU. en 2026, como las indicaciones ampliadas de Inovedis para SINEFIX y el tendón pre-suturado ReConnex de AlloSource para procedimientos de LCA totalmente internos, ilustran vías de comercialización que amplían la adopción sin requerir una infraestructura procedimental completamente nueva.
Otra vía de oportunidad involucra enfoques combinados que emparejan matrices regenerativas con modalidades establecidas de manejo de heridas para defectos complejos de tejidos blandos. La actividad en ClinicalTrials.gov en 2026 incluye una evaluación prospectiva aleatorizada de matriz de preestómago ovino usada junto con terapia de heridas por presión negativa para heridas traumáticas (Aroa Biosurgery), y un estudio de TELA Bio que evalúa OviTex PRS en reconstrucción mamaria basada en implantes. Estos programas reflejan los esfuerzos continuos por construir paquetes de evidencia específicos por indicación para soluciones biológicas e híbridas, lo que favorece la adopción donde el escrutinio de las mallas sintéticas y las exigencias de documentación para reembolso son más pronunciados.
Desarrollos recientes de la industria en Mercado de Reparación de Tejidos Blandos
- Marzo de 2026: Boston Scientific recibió la autorización de la FDA para el Sistema de Gestión de Fluidos Asurys. Aunque se posiciona en la gestión de fluidos, la autorización amplía la presencia de Boston Scientific en la habilitación de procedimientos, respaldando el flujo de trabajo en quirófano y el arrastre de dispositivos quirúrgicos adyacentes en entornos de alto volumen.
- Diciembre de 2024: Arthrex compartió hallazgos que indican que su técnica InternalBrace en la reconstrucción del LCA redujo los desgarros del injerto hasta en un 80% en atletas jóvenes. Los datos refuerzan la demanda de enfoques de aumento y fijación orientados a reducir las lesiones recurrentes, influyendo en la preferencia de los cirujanos y la selección de productos en la reparación de tejidos blandos en medicina deportiva.
- Junio de 2024: Stryker anunció un acuerdo definitivo para adquirir Artelon, incorporando soluciones sintéticas de fijación de tejidos blandos para medicina deportiva y procedimientos de pie y tobillo. La operación amplió la profundidad de la cartera de reparación de tejidos blandos de Stryker en materiales e indicaciones, fortaleciendo su capacidad para combinar implantes e instrumentos en reparaciones ortopédicas de alto volumen.
Mercado de Reparación de Tejidos Blandos Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado se define como los ingresos generados por los productos utilizados para reparar o reforzar tejidos blandos en entornos quirúrgicos, incluidos los dispositivos de fijación y las matrices de reparación empleados en procedimientos clínicos habituales, y se mide a niveles de precio de venta en las principales regiones.
Exclusiones del alcance: Las terapias farmacológicas para el cuidado de heridas de carácter puramente farmacéutico y los instrumentos quirúrgicos generales que no están dedicados exclusivamente a los resultados de la reparación de tejidos blandos quedan excluidos de este dimensionamiento.
Descripción General de la Segmentación
- Por Producto
- Dispositivos de Fijación de Tejidos
- Anclajes de Sutura
- Suturas y Grapas
- Tornillos de Interferencia
- Cianoacrilatos y Colas de Fibrina
- Matriz de Tejidos
- Malla Sintética
- Malla Biológica / Híbrida
- Otros Productos
- Dispositivos de Fijación de Tejidos
- Por Aplicación
- Ortopedia y Medicina Deportiva
- Reparación Dental
- Reparación de Hernias
- Reconstrucción Mamaria
- Reparación de Piel y Quemaduras
- Otras Aplicaciones
- Por Usuario Final
- Hospitales
- Centros Quirúrgicos Ambulatorios (CQA)
- Otros
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para construir el mapa inicial de procedimientos, categorías de productos y señales de demanda que influyen en el gasto en reparación de tejidos blandos. Revisamos fuentes públicas como las bases de datos de dispositivos de la FDA de EE. UU., las estadísticas de lesiones y procedimientos de los CDC de EE. UU., los indicadores de gasto sanitario de la OCDE y las referencias de codificación de pagadores y proveedores para comprender los volúmenes de procedimientos y los entornos de atención.
Para mantener realistas los supuestos de precios y adopción, también verificamos los datos procedentes de informes anuales de empresas, presentaciones para inversores y notas de adquisición hospitalaria compartidas en licitaciones públicas, junto con literatura clínica y de resultados revisada por pares que informa sobre las tasas de re-rotura y los riesgos de revisión. Cuando fue necesario, nuestros analistas utilizaron suscripciones de pago para obtener información financiera e inteligencia empresarial, bases de datos de patentes y contratos y licitaciones globales para verificar la actividad de los productos y los patrones de adquisición. Estos ejemplos no son exhaustivos, y también se revisaron otras fuentes públicas para la recopilación de datos, la verificación cruzada y la aclaración.
Entrevistas Primarias y Encuestas
Se realizaron entrevistas primarias y encuestas estructuradas con una combinación de proveedores de dispositivos y matrices, distribuidores, cirujanos y responsables de adquisiciones de hospitales y centros de cirugía ambulatoria (ASC), con el fin de verificar el uso en el mundo real y los precios realizados. La cobertura se equilibró entre las regiones clave, y las conversaciones se utilizaron para confirmar los cambios en la combinación de procedimientos, el avance hacia la atención ambulatoria para las reparaciones elegibles, y cómo se seleccionan en la práctica las matrices biológicas frente a las sintéticas.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 39% | Directores ejecutivos (CXO): 13% | APAC: 42% |
| Nivel medio: 43% | Líderes funcionales/de unidad: 33% | EMEA: 33% |
| Actores menores: 18% | Gerentes: 54% | América: 25% |
Dimensionamiento del Mercado y Previsión
El modelo central utiliza un enfoque descendente en el que los volúmenes de procedimientos y los entornos de tratamiento se reconstruyen por región y, a continuación, se convierten en demanda de productos mediante tasas de utilización de dispositivos de fijación y matrices de reparación. Esos totales se someten a pruebas de resistencia con aproximaciones ascendentes selectivas, como verificaciones de precio de venta promedio (ASP) por volumen para grupos de productos clave y verificaciones de canal sobre los patrones de compra en hospitales frente a ASC, y los números finales se ajustan únicamente cuando las dos perspectivas no concilian.
Los datos de entrada se seleccionaron para reflejar cómo se forma la demanda en este mercado, por lo que nos apoyamos en indicadores como la incidencia de lesiones deportivas y traumáticas, la exposición de la población envejecida a la degeneración de tendones y ligamentos, los volúmenes de procedimientos de reparación de hernias, el desplazamiento hacia la atención ambulatoria para las reparaciones elegibles y el movimiento de la combinación entre mallas biológicas y sintéticas. Los precios se gestionaron a través de rangos de ASP observados y la progresión de precios esperada por tipo de producto, y se verificaron de nuevo durante las entrevistas, ya que los precios de lista suelen diferir de los precios de adquisición realizados. Para la previsión, utilizamos análisis de escenarios respaldados por líneas de tendencia cortas sobre los principales impulsores, lo que funciona mejor aquí que una CAGR de línea recta única cuando los retrasos en los procedimientos, la rigidez del reembolso o los cambios regulatorios pueden mover la adopción en etapas. Donde las verificaciones ascendentes presentaban lagunas, utilizamos tasas de penetración proxy ancladas a procedimientos comparables, y luego validamos esos proxies con la retroalimentación de los profesionales.
Ciclo de Validación de Datos y Actualización
Los resultados se validan triangulando señales independientes, incluido el crecimiento de los procedimientos, los cambios en la combinación de categorías y los niveles de actividad de los proveedores reflejados en presentaciones públicas y licitaciones. Realizamos verificaciones de varianza por región y grupo de productos, y los valores atípicos son revisados por un segundo analista antes de la aprobación, con llamadas de seguimiento activadas cuando los datos sugieren un cambio significativo en los precios o la utilización.
El estudio se actualiza anualmente, y se realizan actualizaciones intermedias cuando se producen eventos materiales, como acciones regulatorias importantes, cambios en el reembolso o introducciones tecnológicas significativas. Antes de la entrega, el modelo completo se reabre para una revisión final, de modo que los clientes reciban una visión actualizada basada en los datos disponibles más recientes.
Tamaño del Mercado de Reparación de Tejidos Blandos de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Los valores de mercado publicados para la reparación de tejidos blandos no siempre coinciden, incluso cuando el tema parece el mismo, porque el alcance y la lógica de contabilización pueden diferir de maneras pequeñas pero importantes. Las diferencias suelen provenir de qué se incluye como producto, el año utilizado para el dimensionamiento, cómo se traducen los volúmenes de procedimientos en demanda de dispositivos y matrices, y cómo se tratan los precios en las distintas regiones.
Los instrumentos laparoscópicos y los suministros generales de cierre son un complemento habitual en algunas estimaciones, pero quedan fuera del alcance de Mordor Intelligence para este mercado, lo que mantiene el total centrado en los dispositivos de fijación específicos de reparación y las matrices tisulares. Las diferencias también pueden aparecer cuando un modelo asume una curva de adopción ambulatoria agresiva o aplica una única tendencia global de ASP sin separar las matrices biológicas de las sintéticas, lo que puede cambiar el valor incluso si los volúmenes de procedimientos son similares. El momento del tipo de cambio y la cadencia de actualización también son relevantes, ya que una diferencia de un año en el momento de la actualización puede desplazar la base del año en curso para categorías con un movimiento de precios constante.
Comparación de referencia
| Fuente | Tamaño del mercado | Deficiencias en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 15,96 mil millones de USD (2025) | |
| Editor del sector A | 16,23 mil millones de USD (2026) | Utiliza un año base y una ventana de previsión diferentes, y la descripción a nivel de página sugiere agrupaciones de países más amplias que pueden modificar el momento del tipo de cambio y los supuestos de precios realizados frente a una conversión de procedimiento a producto. |
| Editor de salud B | 15,65 mil millones de USD (2024) | Ancla el dimensionamiento a un año base anterior y a una perspectiva de previsión de mayor crecimiento, lo que puede incorporar una progresión de ASP más rápida y supuestos de adopción más ágiles antes de que esos datos de entrada se verifiquen con la combinación de procedimientos actual y los cambios en el entorno de atención. |
La tabla indica que la mayor parte de la diferencia se explica por la alineación del año y por lo que se contabiliza como parte del gasto en reparación de tejidos blandos, más que por un desacuerdo sobre la necesidad clínica general. Al mantener el modelo vinculado a la demanda impulsada por procedimientos, separando la combinación de matrices y los precios, y verificando los supuestos durante las entrevistas, podemos presentar un número que es más fácil de rastrear y replicar.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado Global de Reparación de Tejidos Blandos?
Se espera que el tamaño del Mercado Global de Reparación de Tejidos Blandos alcance los USD 16,23 mil millones en 2026 y crezca a una CAGR del 4,62% para llegar a USD 20,33 mil millones en 2031.
¿Qué segmento de producto se está expandiendo más rápidamente?
Se proyecta que las matrices de tejidos, que abarcan mallas biológicas e híbridas, crezcan a una CAGR del 5,15% hasta 2031.
¿Quiénes son los actores clave en el Mercado Global de Reparación de Tejidos Blandos?
Arthrex, Inc., Boston Scientific Corporation, Stryker, Medtronic y Baxter International Inc. son las principales empresas que operan en el Mercado Global de Reparación de Tejidos Blandos.
¿Por qué son importantes los CQA para el crecimiento del mercado?
Los CQA realizan ahora la mayoría de las cirugías en Estados Unidos y ofrecen costos más bajos y tiempos de rotación más rápidos, impulsando la adopción de dispositivos optimizados para uso ambulatorio.
¿Qué región tiene la mayor participación en el Mercado Global de Reparación de Tejidos Blandos?
En 2025, América del Norte representa la mayor participación de mercado en el Mercado Global de Reparación de Tejidos Blandos.