
Tamaño y cuota del mercado de refrigeración de centros de datos de Canadá
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 0.36 Mil millones de dólares |
| Tamaño del Mercado (2026) | 0.43 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.05 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 19.55 % |
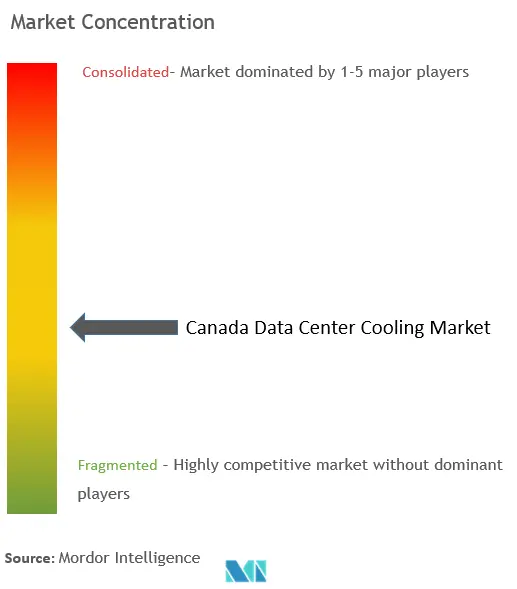
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de refrigeración de centros de datos de Canadá por Mordor Intelligence
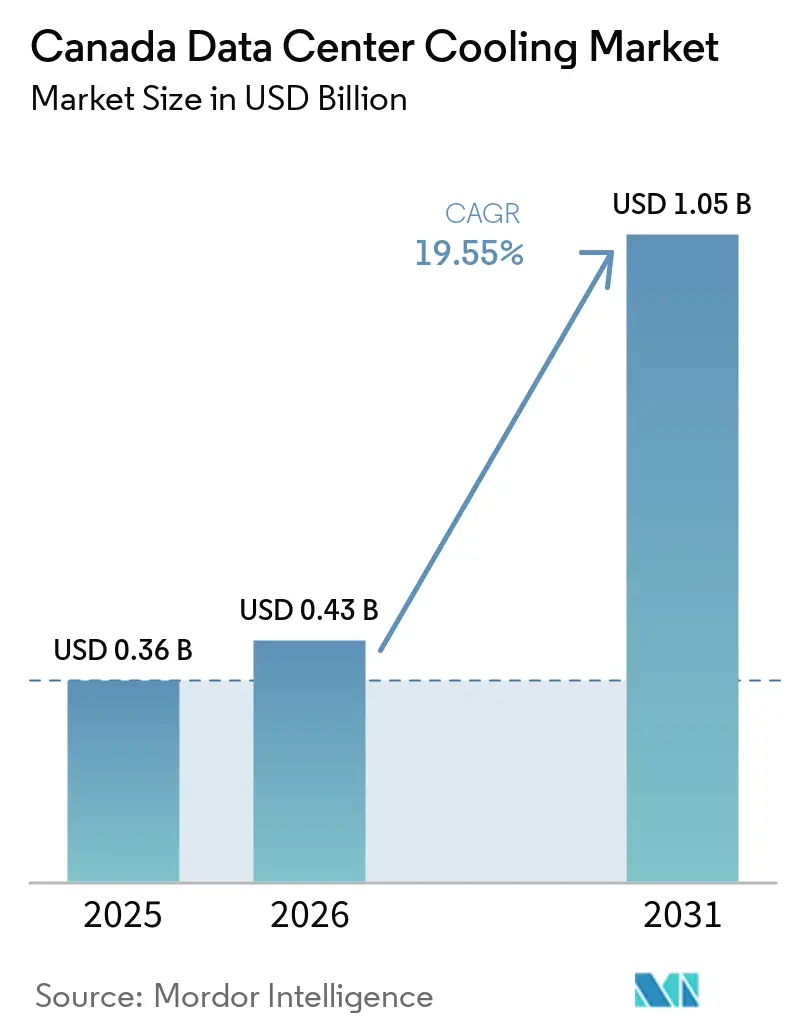
Se proyecta que el tamaño del Mercado de Enfriamiento de Centros de Datos de Canadá sea de 0,36 mil millones de USD en 2025, 0,43 mil millones de USD en 2026, y alcance 1,05 mil millones de USD en 2031, creciendo a una CAGR del 19,55% de 2026 a 2031.
La expansión sostenida está vinculada a cargas de trabajo de inteligencia artificial a gran escala, abundante energía hidroeléctrica y un esquema nacional de fijación de precios al carbono que recompensa los diseños de enfriamiento de alta eficiencia. Los hiperescaladores están acelerando el despliegue de nueva capacidad en Quebec, Columbia Británica, Alberta y Ontario, a medida que las densidades de potencia por bastidor alcanzan los 300 kW, lo que impulsa a los operadores a adoptar sistemas de enfriamiento híbridos de aire y líquido y a recuperar el calor residual para usos secundarios. La creciente inversión de fabricantes nacionales en unidades de distribución de refrigerante (CDU) y refrigerantes de bajo potencial de calentamiento global (GWP) está aliviando la presión sobre la cadena de suministro, mientras que los reembolsos federales acortan los períodos de recuperación de la inversión en actualizaciones de tecnología líquida. La actividad de fusiones y adquisiciones, desde la compra de Motivair por parte de Schneider Electric por 850 millones de USD hasta la adquisición de enfriadores centrífugos por parte de Vertiv, confirma que los proveedores globales se están posicionando de manera agresiva para los despliegues de cómputo de inteligencia artificial de alta densidad
Conclusiones clave del informe
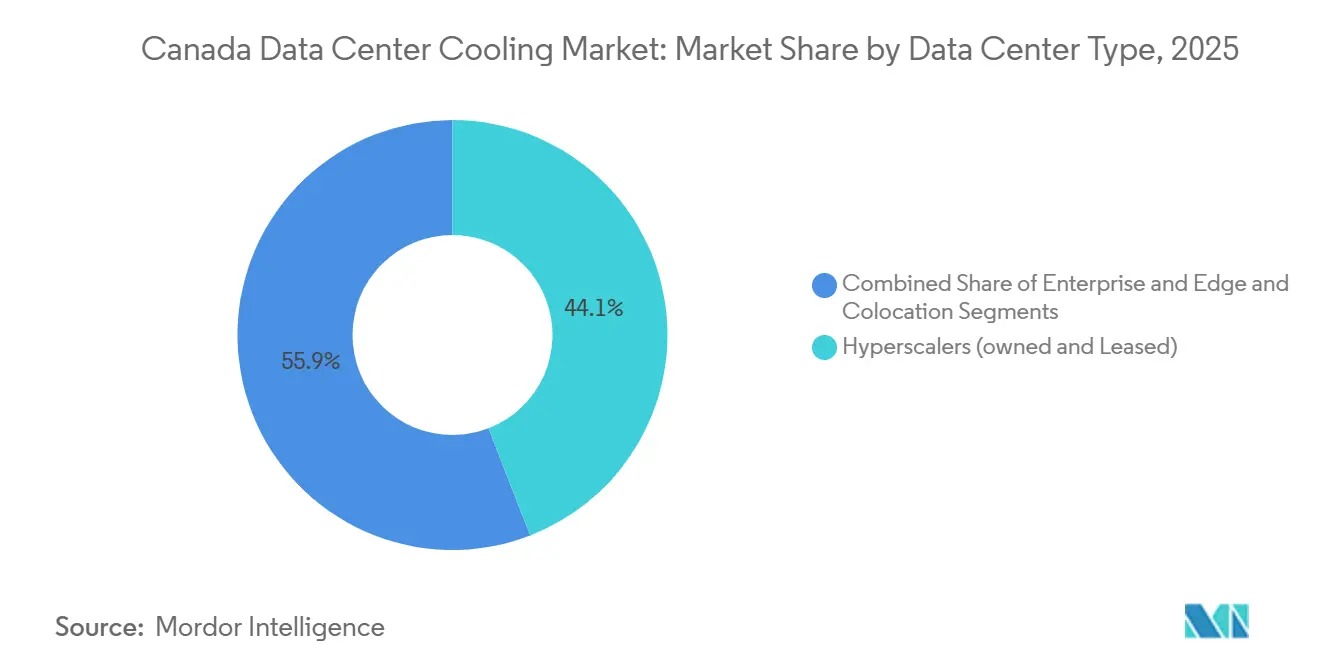
- Por tipo de centro de datos, los hiperescaladores lideraron con el 44,12% de la participación del mercado de enfriamiento de centros de datos de Canadá en 2025; su segmento avanza a una CAGR del 23,4% hasta 2031.
- Por nivel, las instalaciones de Nivel 3 retuvieron el 61,45% de la participación del tamaño del mercado de enfriamiento de centros de datos de Canadá en 2025, mientras que el Nivel 4 se expande más rápidamente a una CAGR del 22,65% hasta 2031.
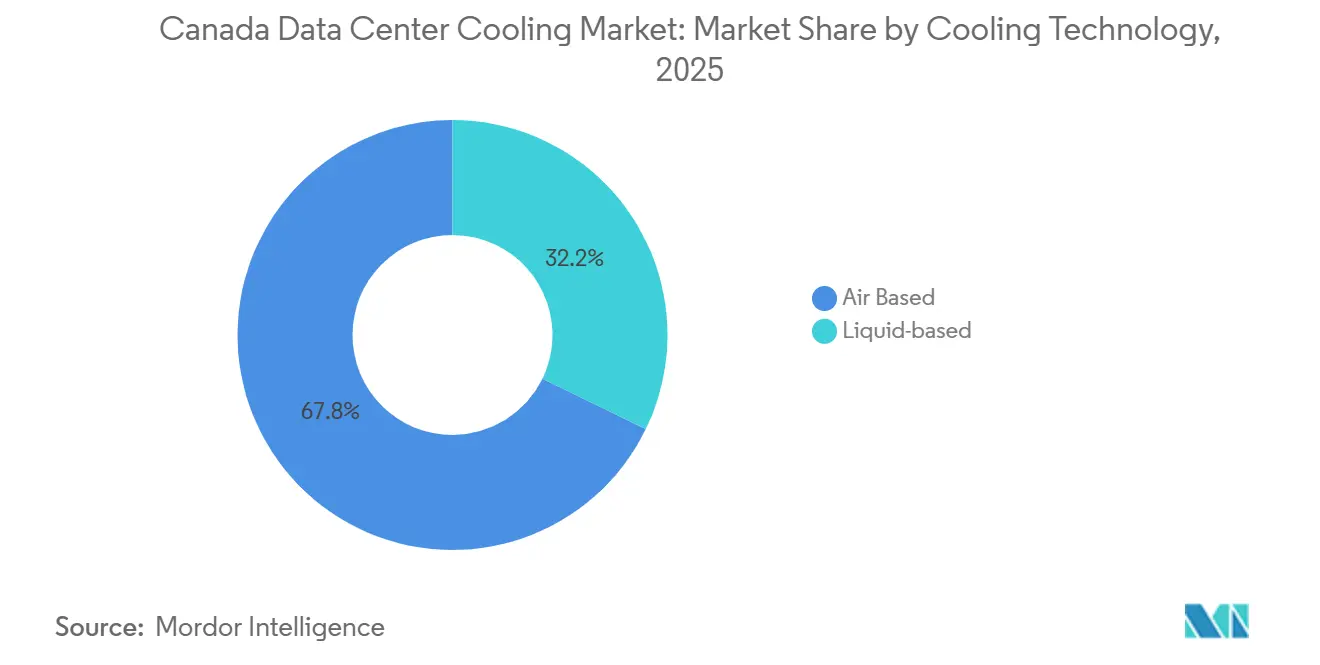
- Por tecnología de enfriamiento, los sistemas basados en aire representaron el 67,80% del tamaño del mercado de enfriamiento de centros de datos de Canadá en 2025; las soluciones basadas en líquido están creciendo a una CAGR del 23,9%.
- Por componente, el equipamiento capturó el 80,55% de la participación del mercado de enfriamiento de centros de datos de Canadá en 2025, mientras que los servicios muestran el mayor crecimiento con una CAGR del 22,9%.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado de refrigeración de centros de datos de Canadá
Análisis del impacto de los impulsores*
| Impulsor | ( ~ ) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Aumento de la densidad de bastidores de hiperescala e inteligencia artificial | +6.2% | Nacional; más pronunciado en Quebec, Columbia Británica y Alberta | Mediano plazo (2-4 años) |
| Fijación federal de precios del carbono y créditos de eficiencia | +4.1% | Nacional; intensificado en Quebec | Largo plazo (≥ 4 años) |
| Abundante energía renovable y clima frío | +3.8% | Quebec, Columbia Británica, regiones del norte | Largo plazo (≥ 4 años) |
| Aceleración de construcciones de hiperescala y colocación | +5.5% | Toronto, Montreal, Vancouver, Calgary | Corto plazo (≤ 2 años) |
| Subsidios de reutilización de calor de la empresa de servicios públicos de Quebec | +1.4% | Provincia de Quebec | Mediano plazo (2-4 años) |
| Acceso anticipado a refrigerantes de bajo potencial de calentamiento global | +0.9% | Nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la densidad de bastidores de hiperescala e inteligencia artificial
Los bastidores que superan los 300 kW son ahora habituales, lo que eleva las cargas térmicas casi 20 veces en comparación con los despliegues heredados de 15 kW. El despliegue de 44 unidades AQUILON por parte de Bell Canada redujo el consumo energético de refrigeración en un 80% en veinte sitios,[1] protegiendo los márgenes operativos al tiempo que se cumplen los objetivos ESG. Vertiv citó un crecimiento de ventas netas del 24% en el primer trimestre de 2025, atribuyendo el aumento en gran medida a la refrigeración líquida para clústeres de GPU. El Regulador de Energía de Canadá proyecta que la demanda de energía de los centros de datos se duplicará para 2026 y que las cargas de trabajo de inteligencia artificial elevarán el consumo un 160% para 2030, lo que convierte la refrigeración avanzada en una necesidad inmediata. SuperMicro prevé una expansión del 2.900% en los envíos de refrigeración líquida en dos años, una señal de que el mercado de refrigeración de centros de datos de Canadá pivotará rápidamente hacia arquitecturas basadas en fluidos
Fijación federal de precios del carbono e incentivos de eficiencia
El precio del carbono en Canadá, actualmente de 80 CAD por tonelada, premia directamente a las instalaciones que migran a refrigerantes de bajo potencial de calentamiento global y diseños de recuperación de calor, creando una ventaja estructural de retorno de la inversión para los sistemas de refrigeración líquida. Los créditos de compensación de gases de efecto invernadero bajo el Protocolo Federal de Sistemas de Refrigeración mejoran los períodos de recuperación de la inversión, mientras que Recursos Naturales de Canadá incorporó las unidades CRAC a su Reglamento de Eficiencia Energética a partir de mayo de 2024.[2] La Estrategia de Edificios Verdes destina 800 millones de USD para modernizaciones de eficiencia, impulsando aún más a los operadores a implementar CDUs de alta eficiencia, tanques de inmersión y bombas de calor
Abundante energía renovable y clima frío
La red 100% renovable de Hydro-Québec permite la refrigeración gratuita hasta el 80% del año,[3] lo que permite al campus Q01 de QScale funcionar con un PUE de 1,2 sin chillers durante gran parte del invierno. Columbia Británica ofrece una capacidad hidroeléctrica similar, lo que anima al superclúster de tejido de inteligencia artificial de Bell a concentrar 500 MW de cómputo en Kamloops. Las bajas temperaturas ambientales reducen la energía de refrigeración entre un 30% y un 40% en comparación con la mayoría de los mercados de Estados Unidos, lo que proporciona una ventaja de coste inherente al mercado de refrigeración de centros de datos de Canadá.
Aceleración de construcciones de hiperescala y colocación
La recaudación de 1.800 millones de CAD de eStruxture financiará el complejo CAL-3 de 90 MW en Calgary, incorporando sistemas modulares de refrigeración líquida que escalan con la demanda de inteligencia artificial de múltiples inquilinos. Cologix está incorporando clientes de GPU como servicio en Montreal y Toronto, apoyándose en la refrigeración híbrida para acomodar cargas mixtas de inquilinos. El despliegue de KyotoCooling por parte de ROOT Data Center reduce el consumo de energía un 50% frente a los competidores locales, poniendo de manifiesto la presión de costes sobre los operadores que aún dependen de diseños de aire heredados
Análisis del impacto de las restricciones*
| Restricción | ( ~ ) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Elevado CAPEX de los sistemas basados en líquido | -2.8% | Nacional; afecta más a los operadores más pequeños | Corto plazo (≤ 2 años) |
| Brecha de competencias de ingenieros de instalaciones | -2.4% | Toronto, Montreal, Vancouver | Mediano plazo (2-4 años) |
| Cuellos de botella en la cadena de suministro de CDUs y fluidos | -1.5% | Nacional; provincias dependientes de importaciones | Corto plazo (≤ 2 años) |
| Límites municipales de descarga de agua en Columbia Británica | -0.7% | Municipios de Columbia Británica | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Elevado CAPEX de los sistemas basados en líquido
Los bastidores de refrigeración directa al chip y de inmersión cuestan entre 3 y 5 veces más que las instalaciones comparables de refrigeración por aire. Los desembolsos de capital de entre 50.000 y 150.000 USD por bastidor disuaden a las empresas más pequeñas, aunque el consumo operativo de energía puede reducirse un 90% y el PUE cae por debajo de 1,03 en las instalaciones SMC HyperCube. En Quebec, la electricidad barata amplía los períodos de recuperación de la inversión hasta 36 meses, lo que empuja a algunos operadores de borde hacia mecanismos de financiación como el equipo como servicio.
Brecha de competencias de ingenieros de instalaciones
El Uptime Institute muestra que el 58% de los operadores globales tienen dificultades para contratar personal cualificado; la escasez es aguda en las áreas metropolitanas canadienses donde los hiperescaladores compiten directamente. La refrigeración líquida requiere competencias en dinámica de fluidos y prevención de fugas que los planes de estudios tradicionales de HVAC raramente enseñan. IEEE Spectrum señala que las vacantes de ingeniería eléctrica en centros de datos crecerán un 9% hasta 2033, aunque las universidades no han adaptado sus programas de estudio para el diseño de inmersión o CDU
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de centro de datos: los hiperescaladores impulsan la adopción de refrigeración líquida
Los hiperescaladores controlaron el 44,12% del mercado de enfriamiento de centros de datos de Canadá en 2025 y se están expandiendo a una CAGR del 23,4% a medida que sus clústeres de inteligencia artificial demandan una eliminación térmica eficiente en bastidores de 300 kW. Se espera que el tamaño del mercado de enfriamiento de centros de datos de Canadá para hiperescaladores supere los 0,57 mil millones de USD en 2031, lo que refleja una profunda inversión por parte de los principales proveedores de nube. Las economías de escala justifican la adopción temprana de enfriamiento por inmersión y enfriamiento directo en chip, como lo demuestran los sitios AI Fabric de Bell en Columbia Británica, donde los módulos de alta densidad dependen de fluidos dieléctricos de circuito cerrado.
Los operadores empresariales y de borde, generalmente limitados por presupuestos dictados por el área de TI corporativa, continúan modernizando los marcos de aire, integrando intercambiadores de calor de puerta trasera únicamente en los puntos críticos. Los proveedores de colocación logran un equilibrio, ofreciendo el enfriamiento líquido como una opcin premium para los inquilinos de inteligencia artificial, mientras que los bastidores estándar permanecen en unidades CRAH. Este modelo híbrido permite a eStruxture y Cologix convertir espacio disponible rápidamente sin inmovilizar capital, una práctica que gana favor entre los inversores cautelosos ante la exposición a un único inquilino
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe
Por tipo de nivel: los estándares de confiabilidad reconfiguran la redundancia
Las instalaciones de Nivel 3 representaron el 61,45% del tamaño del mercado de refrigeración de centros de datos de Canadá en 2025, lo que refleja la comodidad de los clientes con la redundancia N+1. El Nivel 4 es el claro motor de crecimiento a una CAGR del 22,65%, porque los contratos de inteligencia artificial soberana, fintech y nube federal especifican ahora un tiempo de inactividad no planificado cero. Se prevé que la cuota del mercado de refrigeración de centros de datos de Canadá para los proyectos de Nivel 4 se duplique para 2031 a medida que los laboratorios de inteligencia artificial de Montreal migren hacia diseños totalmente tolerantes a fallos.
Lograr una refrigeración continua durante las ventanas de mantenimiento obliga a los operadores a desplegar circuitos de líquido duales o tanques de inmersión modulares respaldados por unidades CRAH de reserva. El CoolPhase Flex de Vertiv, capaz de alternar entre vías de aire y líquido, aborda los acuerdos de nivel de servicio de Nivel 4 preservando el tiempo de actividad durante los reemplazos de componentes. Los sitios de Nivel 1 y Nivel 2 siguen centrados en los costes, pero incluso aquí, el creciente uso de inferencia de inteligencia artificial en el borde los está empujando hacia CDUs compactas para evitar la limitación térmica.
Por tecnología de refrigeración: los sistemas de refrigeración líquida se aceleran
Las soluciones de aire aún representan el 67,80% del mercado de refrigeración de centros de datos de Canadá, lideradas por unidades CRAH, circuitos de agua fría y enfriadores en seco que aprovechan las bajas temperaturas ambientales. Sin embargo, los enfoques de refrigeración líquida crecen un 23,9% anual, lo que señala una década de transición. Dentro de los sistemas líquidos, la inmersión supera a la refrigeración directa al chip en términos porcentuales, especialmente en las granjas de entrenamiento de GPU donde la captura uniforme de calor es crítica. El conjunto de 50 patentes concedidas de CoolIT sustenta el liderazgo local en investigación y desarrollo, lo que otorga a la manufactura canadiense una ventaja en la cadena de suministro global de refrigeración líquida.
Las plantas híbridas que combinan enfriadores de aire adiabáticos con intercambiadores de calor de puerta trasera siguen siendo frecuentes porque aplazan las modernizaciones integrales mientras generan ganancias parciales de PUE. Los operadores en Toronto aprovechan el sistema de enfriamiento por lago profundo de Enwave para preenfriar las bobinas de las unidades CRAH, combinando agua fría económica con CDUs localizadas para las zonas críticas. A lo largo del horizonte de pronóstico, el mercado de refrigeración de centros de datos de Canadá verá una adopción generalizada de refrigerantes de circuito secundario como el propilenglicol para fusionar los circuitos de aire y fluido de manera fluida.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe
Por componente: los servicios crecen a medida que aumenta la complejidad
Los equipos aún representan el 80,55% del mercado de refrigeración de centros de datos de Canadá, lo que refleja los elevados requisitos de capital para chillers, CDUs y carcasas de inmersión. Sin embargo, los servicios crecen un 22,9% anual, a medida que los propietarios de instalaciones externalizan la integración, la formación y el mantenimiento predictivo. La cuota del mercado de refrigeración de centros de datos de Canadá correspondiente específicamente al mantenimiento y soporte está destinada a ampliarse, porque los circuitos de líquido exigen diagnósticos continuos para evitar microfugas.
Los fabricantes de equipos originales están incorporando análisis impulsados por inteligencia artificial -Next Predict de Vertiv, QuantumLeap de Carrier, EcoStruxure de Schneider- para identificar anomalías térmicas antes de que se produzcan fallos, generando un flujo de ingresos recurrentes a través de suscripciones de software. Los consultores especializados en economía de recuperación de calor están igualmente ocupados, asesorando a los campus de Quebec sobre la monetización del calor residual para la agricultura en invernadero, una práctica que acorta los períodos de recuperación de la inversión y se alinea con los mandatos provinciales.
Análisis geográfico
Quebec ostenta la mayor cuota regional del mercado de refrigeración de centros de datos de Canadá gracias a la electricidad hidroeléctrica 100% renovable y las temperaturas invernales que permiten hasta un 80% de refrigeración gratuita, lo que se traduce en un PUE inferior a 1,2 en el campus Q01 de QScale QScale.com. Los incentivos provinciales, incluidos los subsidios de reutilización de calor de las empresas de servicios públicos, sostienen 54 centros de datos activos que consumieron 0,7 TWh en 2021, una cifra que Hydro-Québec espera que alcance los 4,2 TWh en 2029. Las cláusulas obligatorias de recuperación de calor para nuevos proyectos estimulan aún más la demanda de intercambiadores de placas y bombas de calor de baja elevación.
Columbia Británica refleja este perfil renovable pero enfrenta estrictas restricciones municipales en materia de descarga de agua. El Distrito Regional de la Capital prohibirá el enfriamiento de un solo paso a partir de julio de 2028, lo que empujará a los operadores hacia circuitos de líquido cerrado y economizadores de aire. El campus de tejido de inteligencia artificial de Bell en Kamloops demuestra el cumplimiento mediante el uso de energía hidroeléctrica más sistemas adiabáticos evaporativos que recirculan agua gris. El rigor medioambiental de la provincia está generando innovación en tanques de inmersión dieléctrica sin agua, una tendencia que se espera eleve la cuota occidental del mercado de refrigeración de centros de datos de Canadá.
La red eléctrica de Alberta depende del gas natural, pero el programa de conexión escalonado de 1.200 MW de AESO ha abierto espacio para campus de 90 MW como el CAL-3 de eStruxture, convirtiendo a Calgary en un nuevo punto de referencia para la colocación de GPU. Las noches más frías y las tarifas eléctricas competitivas ayudan a compensar la mayor intensidad de carbono, mientras que las turbinas de gas en sitio combinadas con chillers de absorción aparecen en los estudios de diseño. Ontario, centrada en Toronto, mantiene la mayor capacidad absoluta de TI del país, aunque enfrenta precios de energía elevados; el sistema de lago profundo de Enwave mitiga los costes al suministrar agua fría para las bobinas de las unidades CRAH, manteniendo competitiva la cuota regional del mercado de refrigeración de centros de datos de Canadá
Panorama competitivo
El mercado de refrigeración de centros de datos de Canadá sigue siendo moderadamente fragmentado, con grandes empresas globales de HVAC, pioneros especializados en refrigeración líquida e integradores regionales compitiendo por cuota de mercado. Vertiv, Schneider Electric y Johnson Controls suministran carteras integradas de CRAH a CDU, mientras que CoolIT Systems aprovecha su base canadiense para iterar rápidamente en módulos de inmersión y refrigeración directa al chip. La adquisición de Motivair por parte de Schneider por 850 millones de USD amplía su conjunto de herramientas de refrigeración líquida, y la compra de chillers centrífugos BiXin por parte de Vertiv refuerza las ofertas de agua fría para bastidores de inteligencia artificial por encima de los 300 kW.
Las alianzas emergentes aceleran la innovación. Munters se asoció con ZutaCore en circuitos de refrigeración directa al chip con dieléctrico, y el brazo de capital de riesgo de Carrier inyectó capital en Strategic Thermal Labs, anticipando una adopción de refrigeración líquida del 30% para 2028. Los innovadores nacionales como Carnot Refrigeration explotan los refrigerantes naturales de CO₂ para híbridos de refrigeración gratuita, abriendo un nicho ecológico. El control definido por software es un campo de batalla en expansión, con el motor de optimización de circuito cerrado de Phaidra recaudando 12 millones de USD para automatizar los puntos de ajuste de refrigeración en tiempo real.
Los proveedores también compiten por asegurar la fabricación local para contrarrestar el riesgo en la cadena de suministro. La planta de 121 millones de USD de Daikin Applied en México, calibrada para chillers de centros de datos norteamericanos, reduce los plazos de entrega de unidades CRAH y CDU. Mientras tanto, la escasez de fluidos dieléctricos y válvulas de precisión genera oportunidades para las pequeñas y medianas empresas canadienses, que pueden intervenir con producción localizada. La escasez de especialistas en puesta en marcha de sistemas de refrigeración líquida otorga márgenes de primera calidad a los especialistas en servicios, fragmentando aún más la cuota de mercado pero sustentando un crecimiento de dos dígitos en la línea superior para los consultores.
Líderes de la industria de refrigeración de centros de datos de Canadá
-
Vertiv Holdings Co.
-
Schneider Electric SE
-
Johnson Controls International plc
-
CoolIT Systems Inc.
-
Nortek Air Solutions LLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos recientes de la industria
- Mayo de 2025: Bell Canada presentó seis centros de datos de inteligencia artificial en Columbia Británica con un total de 500 MW de cómputo hidroeléctrico, lanzando el primer sitio en Kamloops en junio de 2025
- Abril de 2025: Vertiv registró ventas netas en el primer trimestre de 2025 de 2.036 millones de USD, un incremento del 24% impulsado por la infraestructura de inteligencia artificial con refrigeración líquida.
- Marzo de 2025: Vertiv lanzó un sistema de rechazo de calor híbrido de alta densidad diseñado para cargas de inteligencia artificial superiores a 100 kW por bastidor
- Marzo de 2025: Telus comenzó a convertir su instalación de Rimouski en el centro de inteligencia artificial soberana más grande de Canadá, prometiendo un uso del agua un 75% inferior al de los centros de inteligencia artificial promedio.
- Febrero de 2025: Carrier lanzó QuantumLeap, una suite integrada de refrigeración y mantenimiento predictivo, con una previsión de un mercado térmico de 20.000 millones de USD para 2029
- Diciembre de 2024: Vertiv adquirió la tecnología de chiller centrífugo de BiXin Energy para aplicaciones de inteligencia artificial de hasta 5,5 MW por unidad.
Marco de la metodología de investigación y alcance del informe
Definiciones del Mercado y Cobertura Clave
Nuestro estudio define el mercado de enfriamiento de centros de datos de Canadá como el valor anual de los sistemas mecánicos y líquidos de propósito específico, enfriadores, unidades CRAH/CRAC, enfriadores secos, soluciones de inmersión o de enfriamiento directo en chip, instalados en salas de servidores para mantener las temperaturas de entrada dentro de los rangos recomendados por ASHRAE.
Exclusión del alcance: Se excluye el sistema de climatización de todo el edificio que no esté dedicado a las salas de TI.
Descripción General de la Segmentación
- Por tipo de centro de datos
- Hiperescaladores (en propiedad y arrendados)
- Empresa y borde
- Colocación
- Por tipo de nivel
- Nivel 1 y 2
- Nivel 3
- Nivel 4
- Por tecnología de refrigeración
- Refrigeración basada en aire
- Chiller y economizador (sistemas de expansión directa)
- CRAH
- Torre de enfriamiento (cubre refrigeración directa, indirecta y de dos etapas)
- Otros
- Refrigeración basada en líquido
- Refrigeración por inmersión
- Refrigeración directa al chip
- Intercambiador de calor de puerta trasera
- Refrigeración basada en aire
- Por componente
- Por servicio
- Consultoría y formación
- Instalación y despliegue
- Mantenimiento y soporte
- Por equipo
- Por servicio
Metodología de Investigación Detallada y Validación de Datos
Investigación Primaria
Los analistas de Mordor entrevistaron a ingenieros de instalaciones en Toronto, Montreal y Calgary, además de gerentes de producto de equipos de enfriamiento globales y responsables de adquisiciones de hiperescaladores. Estas conversaciones validaron las cargas promedio por bastidor, las horas de enfriamiento gratuito en invierno y los objetivos de PUE aspiracionales antes de que finalizáramos los supuestos.
Investigación Documental
Comenzamos con los índices de precios de energía de Statistics Canada, los registros de temperatura horaria de Environment and Climate Change Canada y los datos de generación de energía renovable de Natural Resources Canada, que iluminan las tendencias de costos de electricidad y el potencial de enfriamiento gratuito. Asociaciones del sector como el Uptime Institute y la Canadian Data Centre Association ofrecieron referencias de densidad de bastidores y recuentos de instalaciones planificadas. Los informes anuales (10-K) de las empresas, los registros de SEDAR y los portales de licitaciones provinciales complementaron estas cifras con valores de cartera de proyectos. Algunas bibliotecas de pago seleccionadas, D&B Hoovers para ingresos de proveedores y Dow Jones Factiva para noticias de transacciones, llenaron los vacíos históricos. Esta lista es ilustrativa; muchas referencias adicionales abiertas y de pago alimentaron nuestra base de evidencia.
Dimensionamiento del Mercado y Pronóstico
Una construcción de arriba hacia abajo comenzó reconstruyendo el espacio de piso de TI instalado a nivel nacional a partir de las capacidades en megavatios publicadas, aplicando luego la densidad promedio observada por bastidor (kW/bastidor) y los precios de venta promedio (ASP) de los equipos. Las consolidaciones de proveedores y las verificaciones de canales proporcionaron una verificación ascendente, lo que nos permitió ajustar los totales donde las autoconstrucciones de hiperescaladores sesgaron los datos públicos. Las variables clave, como la cartera de inversiones de capital de hiperescaladores, las horas de enfriamiento gratuito en invierno, la tarifa eléctrica promedio y la tasa de adopción del enfriamiento líquido, alimentan una regresión multivariante que extiende la base hasta 2030. Los vacíos de datos, por ejemplo en el gasto privado en colocación, se cubrieron con proxies ponderados por región extraídos de entrevistas primarias.
Ciclo de Validación de Datos y Actualización
Los resultados pasan verificaciones de varianza frente a métricas independientes como las tendencias de PUE y los códigos de importación; las anomalías desencadenan una revisión por parte del analista antes de la aprobación. Los informes se actualizan cada doce meses, con ajustes intermedios cuando surgen anuncios importantes de instalaciones.
Por qué la Línea de Base de Enfriamiento de Centros de Datos de Canadá de Mordor Merece Confianza
Las estimaciones publicadas a menudo divergen porque las empresas ponderan los proyectos de hiperescaladores de manera diferente, aplican progresiones de ASP variadas o incorporan los promedios de América del Norte en los totales de Canadá.
Los principales factores de divergencia incluyen: algunos estudios amplían el alcance para cubrir equipos de energía de las instalaciones, otros fijan los pronósticos a ASP constantes, mientras que algunos se actualizan en un ciclo de tres años. La página de Mordor refleja la moneda de 2024, el seguimiento trimestral de proyectos y límites claros exclusivos de equipos.
Comparación de referencia
| Tamaño del Mercado | Fuente anonimizada | Principal factor de divergencia |
|---|---|---|
| 0,36 mil millones de USD (2025) | Mordor Intelligence | - |
| 2,48 mil millones de USD (2024) | Consultora Global A | Agrupa infraestructura de energía y utiliza ASP combinados de América del Norte |
| 0,33 mil millones de USD (2024) | Consultora Regional B | Excluye equipos de enfriamiento líquido, asume una disminución plana del ASP |
| 0,40 mil millones de USD (2023) | Revista Especializada C | Se actualiza bienalmente; los datos de cartera no se verifican con los operadores |
La comparación muestra que cuando el alcance, la cadencia de actualización y las curvas de precios se normalizan, el modelo disciplinado y rico en variables de Mordor ofrece una línea de base equilibrada y transparente en la que los tomadores de decisiones pueden confiar.
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de refrigeración de centros de datos de Canadá?
Está valorado en 0,43 mil millones de USD en 2026 y se prevé que alcance los 1,05 mil millones de USD en 2031.
¿Qué segmento crece más rápido en el mercado de refrigeración de centros de datos de Canadá?
Las tecnologías de refrigeración basadas en líquido se expanden a una CAGR del 23,9% gracias a las densidades de bastidores de inteligencia artificial que alcanzan los 300 kW.
¿Qué provincias ofrecen las mayores ventajas para el enfriamiento de centros de datos?
Quebec y Columbia Británica lideran gracias a sus redes hidroeléctricas y climas fríos que permiten un amplio enfriamiento gratuito y valores de PUE más bajos.
¿Cuál es la mayor restricción que enfrenta la adopción del enfriamiento líquido en Canadá?
El alto gasto de capital inicial, a menudo de 3 a 5 veces superior al de los sistemas de aire, sigue siendo la principal barrera para los operadores más pequeños, a pesar del potencial de ahorro energético.
¿Qué provincias ofrecen las mayores ventajas para la refrigeración de centros de datos?
Quebec y Columbia Británica lideran gracias a sus redes hidroeléctricas y climas fríos que permiten una amplia refrigeración gratuita y valores de PUE más bajos.
¿Cuál es la mayor restricción que enfrenta la adopción de refrigeración líquida en Canadá?
El elevado CAPEX inicial, a menudo de 3 a 5 veces superior al de los sistemas de aire, sigue siendo la principal barrera para los operadores más pequeños a pesar del potencial de ahorro energético.
- Mercado de Construcción de Centros de Datos Construcción en todas las regiones, dividida por nivel, tamaño de instalación y tipo de instalación.
- Mercado de Centros de Datos de Inteligencia Artificial (IA) Instalaciones de IA a nivel mundial, divididas por tipo de instalación, componente y nivel.
- Mercado de Redes de Centros de Datos de Canadá Redes en Canadá, divididas por componente, usuario final y tipo de centro de datos.
- Mercado de Racks de Centros de Datos de Canadá Demanda de racks en Canadá, que abarca tamaño de rack, altura de rack y tipo de rack.
- Mercado de Consumo de Agua de Centros de Datos de Canadá Uso de agua en Canadá, dividido por fuente de suministro de agua, tipo de instalación y tamaño de instalación.
- Mercado de Energía de Centros de Datos de Italia Demanda de sistemas de energía en Italia, desglosada por componente, tipo de instalación y tamaño de instalación.
- Mercado de Redes de Centros de Datos de América del Norte Redes en América del Norte, divididas por componente, usuario final y tipo de centro de datos.
- Mercado de SSD para Centros de Datos de China Demanda de SSD en China, cubriendo factor de forma, interfaz y tecnología nand.
- Mercado de Servidores de Centros de Datos de Canadá Demanda de servidores en Canadá, cubriendo tamaño de instalación y nivel.
- Mercado de Construcción de Centros de Datos en Canadá Construcción en Canadá, dividida por nivel (tier).
- Mercado de Redes de Centros de Datos de Hong Kong Redes en Hong Kong, por componente, usuario final y tipo de centro de datos.