
Tamaño y Participación del Mercado de Refrigeración de Centros de Datos en Europa
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
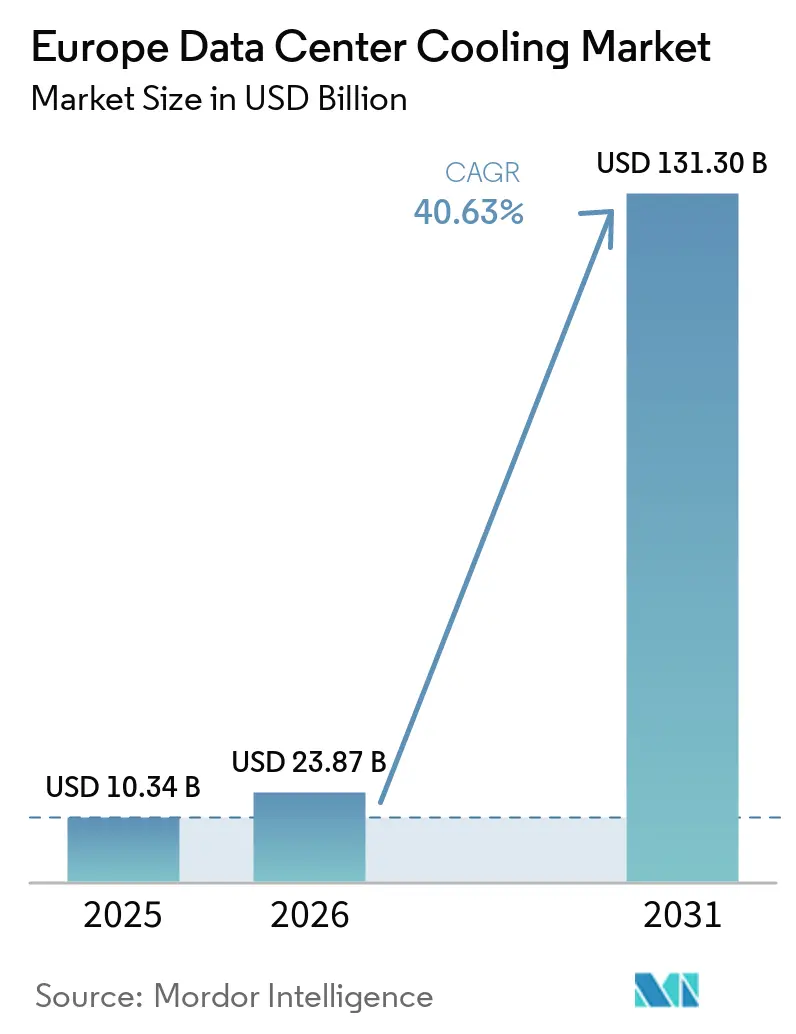
| Tamaño del mercado en el año base (2025) | 10.34 Mil millones de dólares |
| Tamaño del Mercado (2026) | 23.87 Mil millones de dólares |
| Tamaño del Mercado (2031) | 131.30 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 40.63 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Refrigeración de Centros de Datos en Europa por Mordor Intelligence
El tamaño del Mercado de Enfriamiento de Centros de Datos en Europa fue valorado en 10,34 mil millones de USD en 2025 y se estima que crecerá desde 23,87 mil millones de USD en 2026 hasta alcanzar los 131,30 mil millones de USD en 2031, a una CAGR del 40,63% durante el período de previsión (2026-2031).
La demanda de capacidad preparada para IA, las normas de eficiencia energética más estrictas y las persistentes restricciones de suministro en el corredor FLAP-D se han combinado para acelerar la inversión en gestión térmica avanzada. Las condiciones naturales de enfriamiento gratuito en la región nórdica, junto con la reutilización obligatoria del calor residual para instalaciones de más de 1 MW, están reorientando las opciones tecnológicas hacia sistemas de refrigeración líquida e integración con redes de calefacción urbana. La consolidación de proveedores se intensifica a medida que los fabricantes de HVAC establecidos adquieren especialistas en enfriamiento líquido para asegurar las competencias necesarias para racks de alta densidad. La escasez de componentes y los retrasos en la conexión a la red siguen siendo frenos a corto plazo; sin embargo, los operadores con margen de capital están utilizando el enfriamiento líquido para desbloquear mayores densidades de rack y márgenes premium de IA, reforzando el liderazgo de la región en infraestructura digital sostenible.
Conclusiones Clave del Informe
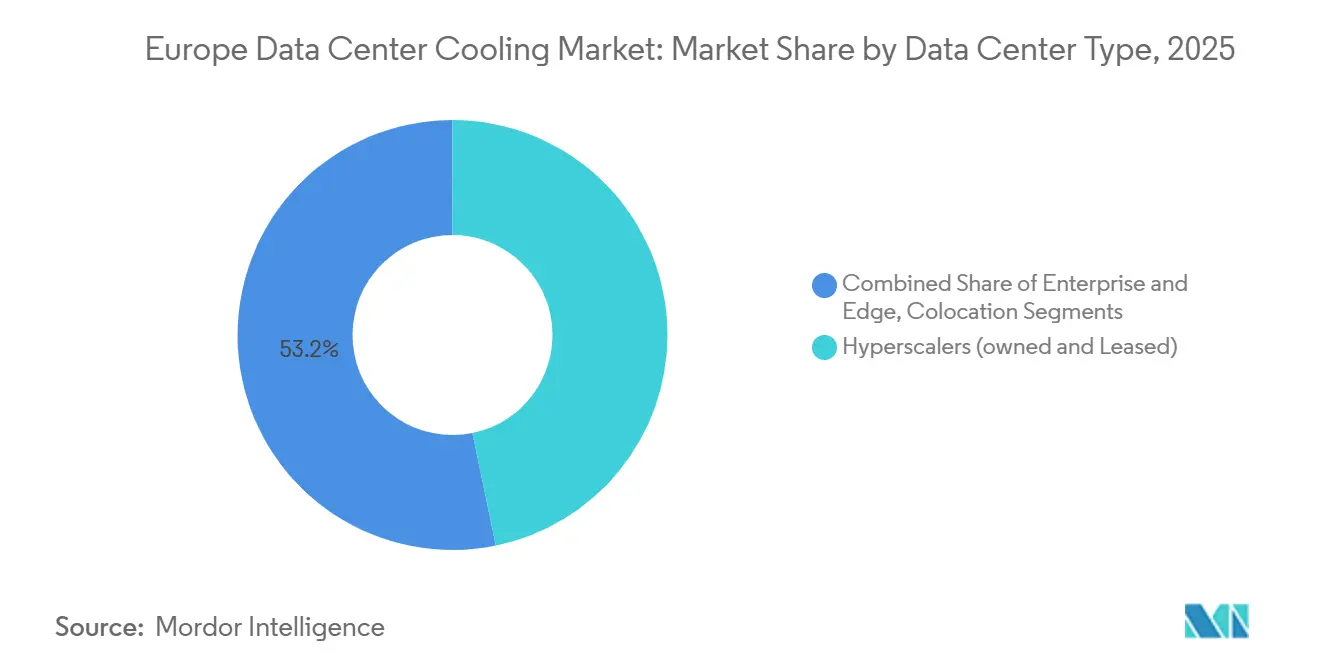
- Por tipo de centro de datos, los hiperescaladores representaron el 46,78% de la cuota del mercado europeo de enfriamiento de centros de datos en 2025, registrando al mismo tiempo la expansión más rápida con una CAGR del 46,62% hasta 2031.
- Por clasificación de nivel, los sitios de Nivel 3 lideraron con una cuota de ingresos del 64,92% en 2025; se proyecta que las instalaciones de Nivel 4 crezcan a una CAGR del 47,05% durante 2026-2031.
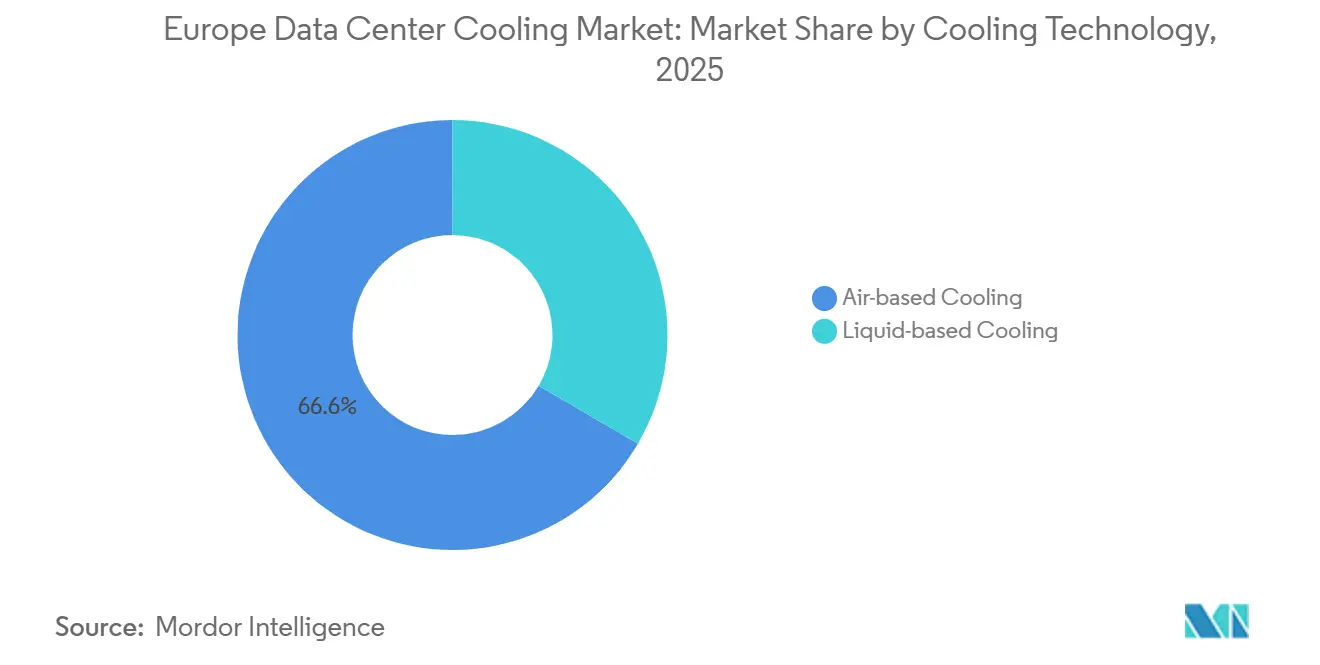
- Por tecnología de enfriamiento, las soluciones basadas en aire retuvieron una cuota del 66,55% en 2025, mientras que se prevé que los sistemas de refrigeración líquida escalen a una CAGR del 47,76% hasta 2031.
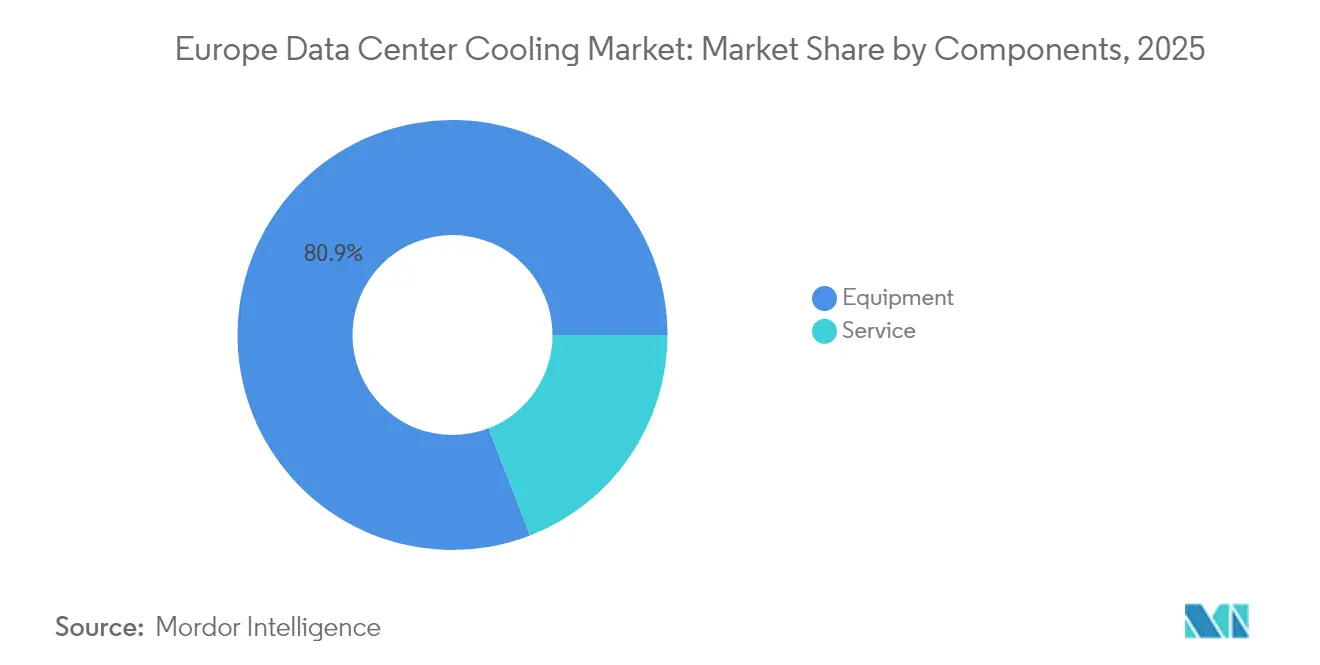
- Por componente, el equipamiento representó el 80,88% del tamaño del mercado europeo de enfriamiento de centros de datos en 2025; se espera que los servicios crezcan a una CAGR del 47,01% hasta 2031.
- Por país, el Reino Unido representó el 22,67% del tamaño del mercado europeo de enfriamiento de centros de datos en 2025; Polonia representa el mercado nacional de más rápido crecimiento con una CAGR del 50,90% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Enfriamiento de Centros de Datos en Europa*
| Impulsor | (~)% de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de las densidades de potencia de bastidores impulsado por la inteligencia artificial | +4.2% | Global, con concentración en el corredor FLAP-D | Corto plazo (≤ 2 años) |
| Pacto Verde Europeo y mandatos relacionados de eficiencia energética | +3.8% | A nivel de la UE, más intenso en Alemania y los Países Bajos | Mediano plazo (2-4 años) |
| Construcciones hiperescalares y de coubicación en el corredor FLAP-D | +3.1% | Fráncfort, Londres, Ámsterdam, París, Dublín | Mediano plazo (2-4 años) |
| Ventaja climática de enfriamiento gratuito en el norte de Europa | +2.4% | Países nórdicos, extendiéndose al norte de Alemania | Largo plazo (≥ 4 años) |
| Ingresos por calefacción urbana derivados de la reutilización del calor residual | +1.8% | Países nórdicos, Alemania, Países Bajos | Largo plazo (≥ 4 años) |
| Clústeres de inteligencia artificial soberana que adoptan refrigeración por líquido micro-modular | +1.3% | Iniciativas nacionales en las principales economías de la UE | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de las Densidades de Potencia de Bastidores Impulsado por la Inteligencia Artificial
Los clústeres de entrenamiento de IA están impulsando las cargas de rack de 10-15 kW hacia 40-60 kW, un cambio que hace que las unidades CRAH convencionales resulten inadecuadas. Vertiv citó un aumento interanual del 37% en los pedidos de enfriamiento líquido durante el tercer trimestre de 2024, a medida que se aceleraron las construcciones intensivas en GPU. Los programas de IA soberana amplifican la tendencia: la nueva Fábrica de IA Soberana de Beyond.pl en Polonia utiliza módulos líquidos micro-modulares para condensar el cómputo nacional en instalaciones seguras.[1]El mayor contenido de enfriamiento por fluido está impulsando la demanda de cobre, añadiendo mayor presión a las cadenas de suministro que ya afrontan largos plazos de entrega.
Pacto Verde Europeo y Mandatos Relacionados de Eficiencia Energética
La Directiva de Eficiencia Energética obliga a las instalaciones superiores a 1 MW a recuperar el calor residual salvo que sea técnicamente inviable, orientando los diseños hacia circuitos de refrigeración de baja exergía vinculados a redes municipales. El centro Avalon 3 de Retelit en Milán ya desvía 2,5 MWt hacia la calefacción urbana, reduciendo 3.300 t de CO₂ anuales.[2] En paralelo, la eliminación progresiva de los gases fluorados acelera la migración hacia refrigerantes de bajo potencial de calentamiento global o tecnologías de líquido sin refrigerante.
Construcciones Hiperescalares y de Coubicación en el Corredor FLAP-D
La vacancia en el corredor FLAP-D disminuyó en 2024 y se proyecta que aumente en 2025, lo que lleva a los hiperescaladores a prearrendar capacidad 16 meses antes de la puesta en marcha. El campus Frankfurt West de Colt estaba totalmente comprometido antes de completar la estructura. Los sistemas de refrigeración son ahora un diferenciador clave; la expansión de Digital Realty en Fráncfort comercializa sistemas de líquido optimizados para inteligencia artificial como característica premium.[3]
Ventaja Climática de Enfriamiento Gratuito en el Norte de Europa
Las temperaturas nórdicas permiten a los operadores alcanzar cifras de PUE cercanas a 1,1 mientras reducen las facturas energéticas hasta un 40%. XTX Markets comprometió EUR 1.000 millones para un campus en Kajaani que dependerá del aire ambiente y la exportación de calor a la red local. La refrigeración con agua de fiordo de Green Mountain en Noruega elimina por completo las cargas de los enfriadores y sustenta la estrategia de exportación digital del gobierno.
Análisis del Impacto de las Restricciones del Mercado de Enfriamiento de Centros de Datos en Europa*
| Restricción | (~)% de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto CAPEX para la modernización de la refrigeración por líquido | -2.8% | Global, con especial incidencia en instalaciones heredadas | Corto plazo (≤ 2 años) |
| Complejidad de la eliminación progresiva de gases fluorados y refrigerantes en toda la UE | -1.9% | A nivel de la UE, mayor impacto en el sur de Europa | Mediano plazo (2-4 años) |
| Escasez de personal certificado en tratamiento de agua | -1.4% | Global, aguda en el este y sur de Europa | Mediano plazo (2-4 años) |
| Moratorias de conexión a la red en áreas metropolitanas con escasez de energía | -1.1% | Ámsterdam, Dublín, áreas metropolitanas de Londres | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto CAPEX para la Modernización de la Refrigeración por Líquido
Actualizar una sala existente con circuitos directos al chip puede costar más de USD 1.000 por kW, una cifra que lleva a los operadores a sopesar las nuevas construcciones frente a las modernizaciones. Los plazos de entrega de componentes de 12-16 meses para bombas, válvulas de unidades de distribución de refrigerante y enfriadores de alta capacidad prolongan los períodos de recuperación de la inversión. La escasez de personal incrementa los gastos operativos, ya que la experiencia en química del agua exige tarifas premium.
Complejidad de la Eliminación Progresiva de Gases Fluorados y Refrigerantes en Toda la UE
El límite de gases fluorados de 2030 reduce la disponibilidad de mezclas de alto potencial de calentamiento global, elevando los precios y complicando la programación del mantenimiento. El lanzamiento del Blue e+ S de Rittal, que reduce el potencial de calentamiento global en un 56%, ilustra los costes de revisión del diseño, pero también el camino hacia el cumplimiento normativo. Los calendarios de aplicación divergentes entre los estados miembros aumentan la carga legal para los operadores multinacionales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado de Enfriamiento de Centros de Datos en Europa
Por Tipo de Centro de Datos:
Los Hiperescaladores Impulsan la Transformación del MercadoLas instalaciones hiperescaladoras capturaron el 46,78% de la cuota del mercado europeo de enfriamiento de centros de datos en 2025 y se proyecta que crezcan a una CAGR del 46,62%, confirmando su influencia desproporcionada en la migración tecnológica. Sus amplios presupuestos de capital absorben los mayores costes iniciales de los tanques de inmersión y los intercambiadores de calor de puerta trasera, acelerando las curvas de aprendizaje del ecosistema. Los sitios empresariales y de borde se retrasan en la adopción, pero están pilotando la distribución modular de refrigerante para satisfacer la inferencia de IA localizada. Los operadores de colocación están trazando un camino intermedio ofreciendo «suites de enfriamiento líquido» que reducen el riesgo de la transformación del cliente, un enfoque que sustenta el crecimiento de los ingresos por servicios.
Los mandatos de IA soberana intensifican el impulso de los hiperescaladores. Las nuevas construcciones europeas de Microsoft dedican salas enteras a racks preparados para refrigeración líquida, permitiendo huellas de cómputo que los diseños convencionales de aire no pueden albergar. Los propietarios de instalaciones de colocación responden comercializando el enfriamiento líquido como servicio, una prima que recuperan mediante tarifas de mayor densidad. Los operadores de borde, presionados por los requisitos de latencia, están adoptando módulos compactos de fluido dieléctrico, lo que ilustra cómo las dinámicas de escala se filtran a través de todo el ecosistema.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Nivel:
El Nivel 4 Emerge como Pionero en Refrigeración por LíquidoEl Nivel 3 sigue siendo la opción mayoritaria con una cuota del 64,92% del tamaño del mercado europeo de enfriamiento de centros de datos en 2025, favorecido por su equilibrio entre resiliencia y coste. Sin embargo, las instalaciones de Nivel 4 se expanden a una CAGR del 47,05% a medida que las nubes soberanas y los sectores regulados requieren mantenibilidad simultánea. Los planos de Nivel 4 integran frecuentemente bucles de refrigerante duales con bombas N+N, estableciendo nuevas normas de fiabilidad.
Los gestores de Nivel 3 están adoptando modernizaciones selectivas de refrigeración líquida, intercambiadores de puerta trasera para inquilinos de IA y filas CRAH para racks de uso general, creando entornos híbridos que prolongan la vida útil de los activos. Las instalaciones de Nivel 1/2 mantienen relevancia de nicho para la distribución de contenidos y las copias de seguridad; su enfriamiento simplificado suele aprovechar el enfriamiento gratuito indirecto para minimizar el gasto. Los organismos de normalización están revisando si las definiciones actuales de Nivel tienen suficientemente en cuenta la redundancia de los sistemas de refrigeración líquida, lo que sugiere futuras codificaciones de diseño.
Por Tecnología de Refrigeración:
Los Sistemas de Líquido Ganan Impulso EstratégicoLos métodos de aire siguen representando el 66,55% de los ingresos de 2025. Los enfriadores con economizador y las unidades CRAH dominan las instalaciones existentes, y las torres evaporativas indirectas siguen siendo rentables en climas moderados. Sin embargo, la presión aumenta por el crecimiento del enfriamiento líquido a una CAGR del 47,76%, liderado por placas de transferencia directa al chip e inmersión monofásica. Los proveedores de inmersión demuestran una potencia de diseño térmico de chip superior a 1.000 W, lo que permite a los racks de IA superar los límites históricos de densidad.
Los intercambiadores de calor de puerta trasera, aptos para modernización, salvan la brecha para las salas heredadas, proporcionando enfriamiento de 30 kW por rack sin cambios en la fontanería a nivel de suelo. La carrera tecnológica impulsa las fusiones y adquisiciones: Baltimore Aircoil obtuvo licencia de las patentes de inmersión de DUG para asegurar presencia en nichos de alta densidad. Los especialistas tradicionales en enfriamiento por aire están formando alianzas para proteger su cuota, lo que refleja el reconocimiento de que el techo de rendimiento del aire por sí solo ha sido alcanzado para el cómputo de próxima generación.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Componente:
El Crecimiento de los Servicios Refleja la Complejidad de la ImplementaciónEl equipamiento retuvo una cuota del 80,88% en 2025, una proporción respaldada por ciclos de construcción intensivos en hardware. Sin embargo, se proyecta que el segmento de servicios crezca a una CAGR del 47,01% a medida que los operadores externalizan el diseño, la puesta en marcha y el mantenimiento predictivo. Las empresas emergentes de enfriamiento líquido están agrupando la monitorización de la calidad del fluido, la analítica de detección de fugas y la formación en contratos recurrentes, ampliando los ingresos durante la vida útil por MW.
Los servicios de instalación capturan la mayor parte, lo que refleja las habilidades especializadas de ajuste de tuberías, soldadura y contención necesarias para los bucles de refrigerante. La demanda de mantenimiento también es elevada porque la fiabilidad de las bombas afecta directamente a las métricas de los acuerdos de nivel de servicio de tiempo de actividad. La consultoría en torno a la valorización del calor residual y el cumplimiento de la normativa de la UE está emergiendo como un nicho lucrativo, con empresas de ingeniería que modelan los retornos termodinámicos y financieros de las conexiones a redes de calefacción urbana.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Enfriamiento de Centros de Datos en el Reino Unido
El Reino Unido lideró con el 22,67% del tamaño del mercado europeo de enfriamiento de centros de datos en 2025, impulsado por la demanda de nube centrada en las finanzas de Londres y las favorables deducciones por amortización. Las restricciones de la red eléctrica en torno al anillo de la M25 han orientado los diseños hacia soluciones con PUE inferior a 1,2. La construcción de 30 MW de Green Mountain en el este de Londres apunta a cargas de trabajo de alto rendimiento y aprovecha bucles de refrigeración líquida avanzados para mantenerse dentro de los límites de asignación de energía. Las proyecciones gubernamentales que valoran la contribución del sector en 44 mil millones de GBP para 2035 sostienen el apoyo político.
Mercado de Enfriamiento de Centros de Datos en Polonia
Polonia es la frontera de crecimiento más destacada con una CAGR del 42,39%. Los hiperescaladores, atraídos por los costes de energía de nivel medio y la proximidad a la UE, comprometieron gastos de varios miles de millones de euros; Google por sí solo destinó 3 mil millones de EUR para zonas de nube regionales. El campus de Atman en Varsovia, valorado en 344 millones de USD, añade 14,4 MW con bucles de enfriamiento líquido que soportan racks de 50 kW.
Panorama regulatorio
La política de la UE se está endureciendo en torno a la divulgación del rendimiento energético de los centros de datos y la recuperación de calor, lo que está repercutiendo en las elecciones de sistemas de refrigeración. La Directiva de Eficiencia Energética (Directiva (UE) 2023/1791) amplía las obligaciones de reporte para centros de datos con una demanda de energía de TI igual o superior a 500 kW hacia una base de datos europea, y vincula a los sitios más grandes (por encima de 1 MW) con el aprovechamiento del calor residual, salvo que se demuestre inviabilidad técnica. A partir del 1 de julio de 2026, se aplicarán requisitos operativos adicionales para los nuevos centros de datos, incluidas cuotas mínimas de energía reutilizada, elevando la prioridad de los circuitos líquidos de baja exergía y las conexiones a redes de calefacción urbana en los procesos de permisos y diseño.
La Comisión Europea también ha avanzado en herramientas comunes de medición y transparencia mediante el esquema de calificación a nivel de la UE para centros de datos, en virtud del Reglamento Delegado (UE) 2024/1364 de la Comisión. Este exige a los operadores reportar indicadores estandarizados que incluyen el consumo de energía para refrigeración y aspectos de la infraestructura de refrigeración. Las normas técnicas de CEN y CENELEC, incluida la EN 50600-4-7 (Relación de Eficiencia de Refrigeración como KPI), respaldan un reporte coherente de KPI, mientras que el Reglamento de Ecodiseño para Productos Sostenibles (UE) 2024/1781 proporciona un marco para futuros requisitos de sostenibilidad que pueden traducirse en especificaciones de equipos y sistemas de refrigeración.
Panorama Competitivo
La competencia en el mercado de refrigeración de centros de datos en Europa se intensifica a medida que la escala y la amplitud tecnológica se vuelven decisivas. La adquisición de Motivair por USD 850 millones por parte de Schneider Electric aseguró la propiedad intelectual de inmersión y la fabricación de unidades de distribución de refrigerante de alta capacidad. Vertiv aprovecha una franquicia de servicios global para cerrar acuerdos de soporte plurianuales y registró un crecimiento orgánico de ventas netas del 19,2% en el tercer trimestre de 2024.
Las alianzas estratégicas complementan las fusiones y adquisiciones. Munters y ZutaCore combinan el manejo adiabático del aire con circuitos dieléctricos directos sobre el chip, conectando salas de densidad mixta. La plataforma QuantumLeap de Carrier agrupa enfriadores, bastidores de unidades de distribución de refrigerante y controles de inteligencia artificial, señalando un giro desde el hardware discreto hacia ecosistemas integrados.
Los disruptores como Submer, Iceotope y Asperitas apuntan a nichos de inmersión, lo que lleva a los operadores establecidos a obtener licencias o adquirir. La oportunidad de espacio en blanco reside en las arquitecturas híbridas: los proveedores que unifican la economización del lado del aire con circuitos de líquido de acoplamiento cercano se posicionan para ganar ciclos de renovación en instalaciones existentes. La capacidad de servicios está emergiendo como una ventaja competitiva; los proveedores que ofrecen paquetes de diseño-construcción-operación vinculan a los operadores en flujos de ingresos de una década.
Líderes de la Industria de Refrigeración de Centros de Datos en Europa
-
Vertiv Group Corp.
-
Stulz GmbH
-
Schneider Electric SE
-
Rittal GmbH & Co. KG
-
Asetek A/S
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Enfriamiento de Centros de Datos en Europa Empresas cubiertas en este informe
- Vertiv Group Corp.
- Stulz GmbH
- Schneider Electric SE
- Rittal GmbH and Co. KG
- Asetek A/S
- Alfa Laval AB
- Iceotope Technologies Ltd.
- Green Revolution Cooling Inc.
- Chilldyne Inc.
- Airedale International Air Conditioning Ltd.
- Johnson Controls International plc
- Daikin Europe NV
- Munters Group AB
- Submer Technologies SL
- CoolIT Systems Inc.
- Danfoss A/S
- Parker Hannifin Corp.
- Trane Technologies plc
- Sensata Technologies Inc.
- Asperitas BV
Lea el análisis de las empresas de enfriamiento de centros de datos en europa
Oportunidades de mercado y perspectivas futuras
La instrumentación y verificación orientadas al cumplimiento normativo están surgiendo como un espacio en blanco a corto plazo tanto en sitios existentes como en nuevos desarrollos, a medida que el reporte de la UE se amplía para centros de datos con 500 kW o más y las expectativas de aprovechamiento del calor residual se endurecen para instalaciones por encima de 1 MW. Los operadores están migrando hacia soluciones que puedan medirse y evidenciarse en auditorías, incluidos circuitos de refrigeración medidos y controles que hacen visibles las métricas de energía y agua de refrigeración. Esto también está aumentando la demanda de servicios empaquetados para captura de datos, puesta en marcha y optimización continua alineados con los KPI de CEN-CENELEC, como la EN 50600-4-7.
La habilitación de la reutilización del calor está pasando de ser una característica de sostenibilidad a convertirse en una palanca de diseño comercial donde existe acceso a redes de calefacción urbana, particularmente en el norte y centro de Europa. Retelit ya ha implementado la exportación de calor en su sitio Avalon 3 en Milán (2,5 MWt hacia calefacción urbana), mostrando una vía práctica para arquitecturas de refrigeración que ofrecen un aumento de temperatura utilizable. La actividad de programas y despliegues respalda esta dirección, incluido el proyecto CoolHeatDC, que utiliza refrigeración por inmersión de dos fases con bombas de calor para la integración con calefacción urbana, y la selección de DCX Liquid Cooling Systems (marzo de 2025) para suministrar infraestructura de refrigeración líquida para el proyecto DataOne en Grenoble, Francia. En conjunto, estos ejemplos apuntan a la adquisición de distribución líquida del lado de las instalaciones (FDUs, sistemas de agua de instalación) junto con otros despliegues de refrigeración líquida.
Desarrollos Recientes de la Industria en el Mercado de Enfriamiento de Centros de Datos en Europa
- Junio de 2026: Vertiv completó la adquisición de ThermoKey S.p.A., añadiendo capacidad de fabricación de rechazo de calor e intercambio de calor a su cartera de gestión térmica. Esto amplía la capacidad de Vertiv para suministrar componentes críticos de refrigeración para centros de datos de IA de alta densidad en EMEA y respalda plazos de entrega más cortos para despliegues regionales.
- Mayo de 2026: Vertiv amplió su cartera de refrigeración líquida en EMEA con el lanzamiento del CoolChip CDU 2300 y los Fluid Network Row Manifolds orientados a infraestructura de IA de alta densidad. Esta cartera ampliada respalda diseños de salas más estandarizados y listos para líquido, y aumenta la proporción de sistemas de refrigeración líquida de acoplamiento estrecho disponibles de un solo proveedor.
- Octubre de 2024: Schneider Electric acordó adquirir Motivair Corporation por 850 millones de USD para profundizar sus capacidades de refrigeración líquida para centros de datos. La adquisición fortalece la apuesta de Schneider Electric por la gestión térmica de alta densidad, incluidas las CDU y otras ofertas necesarias para despliegues de IA y HPC.
Mercado de Enfriamiento de Centros de Datos en Europa Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado se define como los ingresos generados por el equipamiento de enfriamiento y los servicios relacionados con el enfriamiento utilizados para extraer el calor del espacio blanco de los centros de datos en Europa, abarcando los enfoques basados en aire y en líquido utilizados en sitios hiperescaladores, de colocación, empresariales y de borde.
Exclusiones del alcance: El HVAC de edificios para oficinas y otras áreas que no sean espacio blanco, las salas de conversión de energía y los refugios de telecomunicaciones quedan excluidos de este dimensionamiento.
Descripción General de la Segmentación
- Por Tipo de Centro de Datos
- Hiperescaladores (propios y arrendados)
- Empresarial y de Borde
- Coubicación
- Por Tipo de Nivel
- Nivel 1 y 2
- Nivel 3
- Nivel 4
- Por Tecnología de Refrigeración
- Refrigeración Basada en Aire
- Enfriador y Economizador (Sistemas de Expansión Directa)
- CRAH
- Torre de Enfriamiento (cubre refrigeración directa, indirecta y de dos etapas)
- Otros
- Refrigeración Basada en Líquido
- Refrigeración por Inmersión
- Refrigeración Directa al Chip
- Intercambiador de Calor de Puerta Trasera
- Refrigeración Basada en Aire
- Por Componente
- Por Servicio
- Consultoría y Formación
- Instalación y Despliegue
- Mantenimiento y Soporte
- Por Equipamiento
- Por Servicio
- Por País
- Reino Unido
- Alemania
- Países Bajos
- España
- Polonia
- Suiza
- Austria
- Resto de Europa
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Para estructurar el modelo, comenzamos con investigación documental para mapear dónde se está añadiendo capacidad y qué opciones de enfriamiento son prácticas en toda Europa. Revisamos fuentes públicas como las estadísticas energéticas de Eurostat, las agencias energéticas nacionales y las páginas de política de la Comisión Europea para comprender los precios de la electricidad, los programas de eficiencia y las normas de reutilización del calor que afectan al diseño del enfriamiento.
También consultamos orientaciones y datos de ASHRAE y The Green Grid, además de artículos técnicos abiertos de IEEE y otras revistas revisadas por pares, para fundamentar supuestos como los rangos típicos de PUE y los patrones de adopción de tecnología de enfriamiento. Los informes anuales de las empresas, las presentaciones a inversores y los comunicados de prensa se utilizaron para verificar las señales de demanda, como los anuncios de nuevas construcciones, la actividad de modernización y la combinación de servicios. Cuando fue necesario, utilizamos una suscripción de pago para los datos financieros y noticias de empresas de forma selectiva para confirmar la dirección y el calendario de los ingresos. Estas son únicamente fuentes ilustrativas, y también se consultaron otros documentos públicos para la recopilación de datos, verificaciones cruzadas y aclaraciones.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para cerrar las brechas que las fuentes documentales no pueden responder con claridad, especialmente la división entre equipamiento y servicios y el ritmo de adopción del enfriamiento líquido en salas de alta densidad. Se realizaron entrevistas con fabricantes de equipos originales de enfriamiento, integradores, operadores de instalaciones y consultores de ingeniería en los principales mercados europeos de construcción. Las encuestas ayudaron posteriormente a confirmar la lógica de precios típica, los ciclos de reemplazo y la forma en que se contratan los proyectos (nueva construcción frente a modernización).
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 34% | Directores ejecutivos (CXO): 14% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 31% |
| Actores más pequeños: 20% | Gerentes: 55% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento se construyó utilizando un enfoque de grupo de demanda descendente, en el que las adiciones de carga de TI de los centros de datos y las señales de capacidad instalada se traducen en valor del sistema de enfriamiento aplicando las cuotas de arquitectura de enfriamiento y la intensidad de coste típica por tipo de sitio. A continuación, corroboramos los totales con verificaciones ascendentes selectivas, incluyendo el muestreo de presupuestos de proyectos típicos y el mapeo de la exposición de ingresos de los proveedores a Europa. Esto ayudó a ajustar los desfases temporales entre la puesta en servicio de la capacidad y el gasto en enfriamiento.
Los insumos clave utilizados en el modelo incluyen las nuevas adiciones de capacidad de centros de datos, los cambios en la densidad de racks de TI (incluidos los despliegues de alta densidad impulsados por IA), la combinación de sistemas basados en aire frente a los basados en líquido, las tasas de incorporación de servicios para instalación y mantenimiento, y las tendencias de precios de la energía y eficiencia que modifican la selección tecnológica. Dado que la adopción avanza por etapas en lugar de en línea recta, se utilizó el análisis de escenarios para la previsión. Los pesos de los escenarios se refinaron utilizando las opiniones de expertos sobre la penetración del enfriamiento líquido, la intensidad de la modernización y las restricciones como los retrasos en permisos y conexiones a la red. Donde la visibilidad ascendente era limitada para países más pequeños, utilizamos indicadores proxy como la actividad del pipeline de colocación y el crecimiento de la capacidad a nivel de país para cubrir las brechas, y luego verificamos el gasto implícito en enfriamiento por MW para comprobar su razonabilidad.
Ciclo de Validación y Actualización de Datos
Los resultados se verificaron mediante triangulación a partir de señales independientes, incluido el gasto implícito en enfriamiento por MW, la división entre equipamiento y servicios, y la dirección de la combinación tecnológica frente a las tendencias de despliegue observadas. Las anomalías fueron señaladas, revisadas por otro analista y posteriormente corregidas revisando el supuesto específico que causó la variación. Si la brecha no podía explicarse a partir de la evidencia disponible, realizamos un seguimiento mediante recontacto específico.
El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando se producen eventos materiales, como cambios importantes en las políticas que afectan a la reutilización del calor o cambios repentinos en los planes de expansión. Antes de la entrega, se realiza una revisión final para garantizar que los últimos anuncios públicos y los supuestos validados se reflejan en el modelo.
Tamaño del Mercado de Enfriamiento de Centros de Datos en Europa de Mordor Intelligence frente a Otras Estimaciones Publicadas
Las distintas cifras publicadas sobre el enfriamiento de centros de datos en Europa pueden parecer muy dispares porque el alcance subyacente no siempre es el mismo, incluso cuando los títulos suenan similares. Las principales diferencias suelen derivarse de qué se contabiliza como enfriamiento, cómo se tratan los servicios y si la estimación está anclada a señales de capacidad instalada o a un gasto más amplio en instalaciones.
En la práctica, las brechas suelen estar impulsadas por si el modelo incluye únicamente el equipamiento de enfriamiento o también incluye la instalación, el mantenimiento y la consultoría, y por la rapidez con que se asume que el enfriamiento líquido escala en los despliegues de alta densidad. El momento de la divisa y la cadencia de actualización también importan, ya que los pipelines de proyectos y las condiciones energéticas pueden variar entre países, lo que a su vez modifica el perfil de gasto a corto plazo.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 8,74 mil millones de USD (2025) | |
| Editor del Sector A | 3,79 mil millones de USD (2024) | La estimación parece inclinarse hacia una visión más restringida centrada únicamente en el equipamiento y un año base más temprano, lo que puede subestimar el gasto cuando los servicios y el calendario de los proyectos vinculados a la puesta en marcha no se capturan completamente. |
| Consultora Global B | 5,53 mil millones de USD (2025) | La división publicada se indica únicamente a alto nivel (soluciones frente a servicios), y las inclusiones para instalación, mantenimiento y servicios específicos de enfriamiento líquido no están claramente detalladas, lo que puede desplazar los totales dependiendo de lo que se agrupe en enfriamiento. |
La diferencia entre las tres cifras proviene principalmente de qué se contabiliza más allá del hardware de enfriamiento básico y de cómo se convierte el calendario de los nuevos despliegues de capacidad en ingresos anuales. Al incluir explícitamente el equipamiento más los servicios relacionados con el enfriamiento que se producen dentro de las salas de datos, y al verificar el gasto implícito por MW frente a los comentarios de los operadores, el valor de 2025 se mantiene trazable a insumos repetibles, una elección aplicada por Mordor Intelligence.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de refrigeración de centros de datos en Europa?
El Mercado de Enfriamiento de Centros de Datos en Europa está valorado en 23,87 mil millones de USD en 2026 y se proyecta que alcance los 131,30 mil millones de USD en 2031.
¿Qué segmento tiene la mayor participación en el mercado de refrigeración de centros de datos en Europa?
Los centros de datos hiperescaladores lideran con una participación de mercado del 46,78% en 2025, impulsados por grandes despliegues de inteligencia artificial y nube.
¿Por qué las tecnologías de refrigeración por líquido están ganando terreno en Europa?
Los bastidores de inteligencia artificial superan ahora los 40 kW, sobrepasando los límites de la refrigeración por aire, y las normas de eficiencia energética de la UE favorecen los sistemas de líquido que permiten la reutilización del calor residual y un bajo PUE.
¿Cómo influye la regulación de la UE en las opciones de refrigeración?
La Directiva de Eficiencia Energética exige la recuperación de calor para instalaciones de gran tamaño, y la eliminación progresiva de los gases fluorados limita los refrigerantes de alto potencial de calentamiento global, impulsando a los operadores hacia soluciones eficientes de líquido o de bajo potencial de calentamiento global.
- Mercado de Refrigeración de Centros de Datos
- Mercado de Refrigeración de Centros de Datos de Alemania
- Mercado de Refrigeración de Centros de Datos de Japón
- Mercado de Refrigeración de Centros de Datos de MEA
- Mercado de Refrigeración de Centros de Datos de Malasia
- Mercado de Refrigeración de Centros de Datos de India
- Mercado de Refrigeración de Centros de Datos de Suecia
- Mercado de Seguridad de Centros de Datos Seguridad en todas las regiones, desglosada por tipo de seguridad, oferta y tipo de instalación.
- Mercado de Centros de Datos de Inteligencia Artificial (IA) Instalaciones de IA en todas las regiones, divididas por tipo de instalación, componente y nivel.
- Mercado de Centros de Datos Verdes de Europa Eficiencia energética en Europa, dividida por componente, tipo de instalación y nivel (tier).
- Mercado de Centros de Datos Hyperscale de Europa Sitios hyperscale en Europa, desglosados por tipo de instalación, componente y nivel (tier).
- Mercado de Construcción de Centros de Datos de China Construcción en China, dividida por tamaño de instalación y nivel (tier).
- Mercado de Construcción de Centros de Datos en Reino Unido Demanda de construcción en el Reino Unido, cubriendo nivel (tier), tamaño de instalación y tipo de instalación.