
Tamaño y participación del mercado de enfriamiento de centros de datos de India
Análisis del mercado de enfriamiento de centros de datos de India por Mordor Intelligence
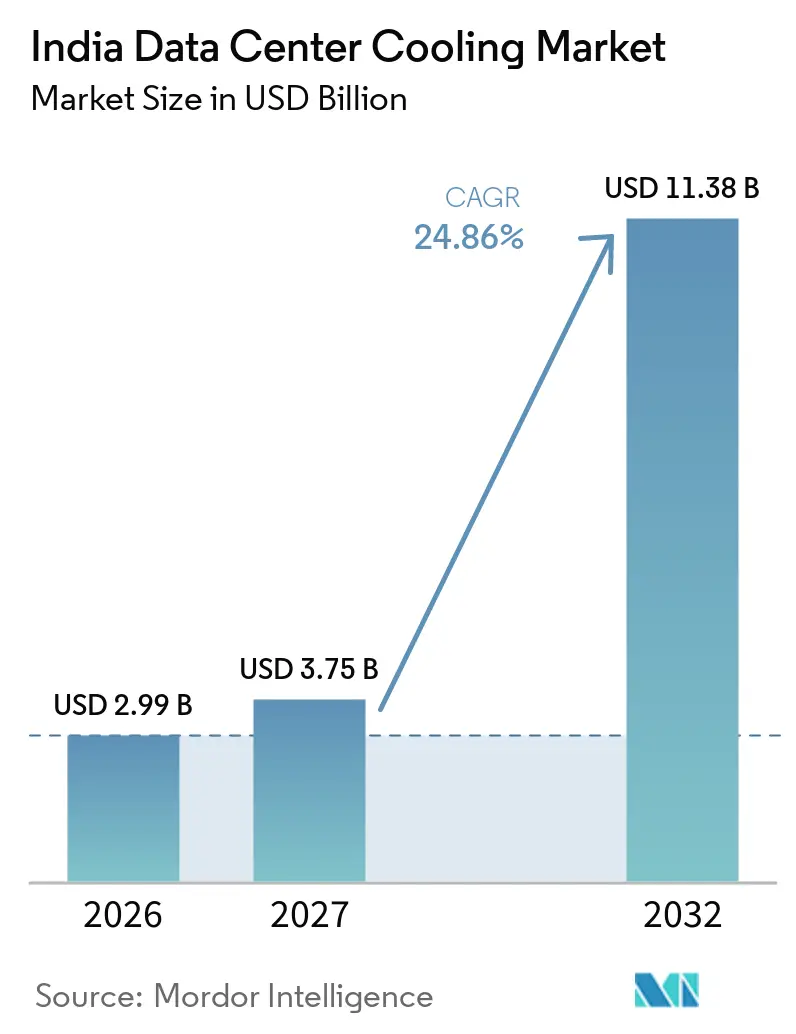
Se espera que el tamaño del mercado de enfriamiento de centros de datos en India aumente de 2,99 mil millones de USD en 2026 a 3,75 mil millones de USD en 2027 y alcance los 11,38 mil millones de USD en 2032, creciendo a un CAGR del 24,86% durante 2027-2032.
En India, la actividad de servicios digitales y la computación de alta densidad generan tanto demanda de nuevas instalaciones como oportunidades de actualización térmica para los proveedores de enfriamiento. Los sistemas basados en aire conectan los equipos de sala y planta, mientras que el enfriamiento líquido puede ampliar el alcance del proveedor hacia las redes térmicas del lado informático. La inversión inicial y la economía energética pueden hacer que el momento del despliegue sea tan significativo desde el punto de vista comercial como la tecnología elegida. La fabricación local y el alcance del servicio respaldan las propuestas de entrega, ya que una planta instalada debe ser puesta en marcha y mantenida in situ. El aumento de las densidades de rack sostiene el argumento a favor del enfriamiento líquido en India, mientras que las restricciones de capital y energía moderan el ritmo de adopción sin revertir las perspectivas de crecimiento.
Conclusiones clave del informe
- Por tipo de centro de datos, los hiperescaladores (propios y arrendados) mantuvieron una participación del 42,42% en el mercado de enfriamiento de centros de datos en India en 2026 y se prevé que crezcan más rápido con un CAGR del 25,6% durante 2027-2032.
- Por tipos de nivel, el Nivel 3 mantuvo una participación del 62,73% del tamaño del mercado de enfriamiento de centros de datos en India en 2026, mientras que se prevé que el Nivel 4 crezca más rápido con un CAGR del 26,35% durante 2027-2032.
- El enfriamiento basado en aire lideró la combinación tecnológica con una participación del 65,85% en 2026, mientras que se prevé que el enfriamiento basado en líquido crezca más rápido con un CAGR del 26,7% durante 2027-2032.
- Entre los componentes, los equipos representaron el 80,44% del gasto en enfriamiento de centros de datos en India en 2026, con los servicios previstos para crecer más rápido con un CAGR del 25,6% durante 2027-2032.
- Geográficamente, Chennai destaca como la metrópoli de mayor crecimiento, donde el desarrollo por fases de campus preparados para IA puede crear oportunidades de equipos de enfriamiento y soporte operativo.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de Impacto en la Previsión del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansiones de capacidad aceleradas por la construcción de infraestructura en la nube a hiperescala | +12% | Visakhapatnam, Hyderabad y Mumbai | Mediano plazo (2-4 años) |
| Iniciativas digitales respaldadas por el gobierno (Digital India, Aadhaar, ONDC) que amplían la generación de datos | +7% | A nivel nacional | Largo plazo (≥ 4 años) |
| Aumento de las densidades de potencia por rack (superiores a 15 kW) que intensifican los requisitos de enfriamiento | +9% | A nivel nacional | Corto plazo (≤ 2 años) |
| Despliegues de centros de datos edge en ciudades de nivel 2/3 que generan demanda de enfriamiento de nicho en ambientes de alta temperatura | +4% | Chandigarh y Lucknow | Mediano plazo (2-4 años) |
| Desarrollo del mercado de créditos de carbono / requisitos de informes ESG que impulsan la evaluación del enfriamiento líquido y de aire libre | +2% | Chennai y Rabale | Mediano plazo (2-4 años) |
| Rápida disminución del LCOE de energía renovable in situ (solar más almacenamiento) que permite modernizaciones de enfriamiento de alto consumo energético | +1% | A nivel nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansiones hiperescala de la nube que aceleran las adiciones de capacidad
La construcción a escala hiperscale genera demanda de enfriamiento mediante la entrega coordinada de múltiples instalaciones, ampliando la oportunidad más allá de las adiciones individuales de racks. El 28 de abril de 2026, Google inició la construcción de su centro de inteligencia artificial en Visakhapatnam, un proyecto que comprende 3 campus de centros de datos. AdaniConneX y Nxtra by Airtel fueron identificadas para liderar la construcción de los edificios de centros de datos y la infraestructura de conexión. Un desarrollo de esa escala puede requerir que los proveedores alineen las instalaciones térmicas con la entrega de edificios diferenciados e infraestructura compartida. Para los proveedores en el mercado de enfriamiento de centros de datos en India, la apertura comercial resultante combina el suministro de equipos con la capacidad de apoyar la entrega escalonada del campus a través de varias interfaces de construcción.
Iniciativas digitales respaldadas por el gobierno (Digital India, Aadhaar, ONDC) que amplían la generación de datos
Los servicios digitales respaldados por el gobierno sustentan una actividad transaccional considerable en India. La Autoridad de Identificación Única de India (UIDAI) registró 2.310 millones de transacciones de autenticación Aadhaar en India en noviembre de 2025, un aumento del 8,47% respecto a noviembre de 2024.[1] La Red Abierta para el Comercio Digital (ONDC) informó que su red habilitó 218 millones de transacciones en India en el ejercicio fiscal 2025-26. El aumento de la actividad de autenticación sugiere una expansión de las necesidades de procesamiento, lo que podría incrementar la carga térmica en las instalaciones que alojan estos servicios. Cuando ese crecimiento se acomoda en salas operativas existentes, las actualizaciones y el mantenimiento de sistemas de enfriamiento ofrecen una vía para generar demanda más allá de los equipos destinados a nuevos edificios.
Aumento de las densidades de potencia por rack (superiores a 15 kW) que intensifican los requisitos de enfriamiento
La concentración de calor convierte la densidad de racks en parte de la especificación de enfriamiento para instalaciones de computación de alta densidad. En 2026, el Ministerio de Electrónica y Tecnología de la Información (MeitY) informó que la industria de centros de datos de India estaba desplegando racks de alta densidad para cargas de trabajo de computación de alto rendimiento e inteligencia artificial. El informe de Deloitte India de mayo de 2025 señaló que el aumento de la densidad de racks intensifica la demanda de enfriamiento en los centros de datos indios y está impulsando la adopción de enfriamiento líquido e intercambiadores de calor de puerta trasera. Estos cambios vinculan la propuesta de enfriamiento al tipo de computación alojada en cada rack, reflejando las tendencias del mercado de enfriamiento de centros de datos en India hacia el enfriamiento líquido y los intercambiadores de calor de puerta trasera. Esto crea un camino para las actualizaciones térmicas dentro de las instalaciones a medida que cambian sus configuraciones de computación. Dado que el aumento de densidad favorece el enfriamiento líquido y los intercambiadores de calor de puerta trasera, las actualizaciones en salas existentes pueden requerir equipos diferentes en lugar de capacidad adicional de aire.
Despliegues de centros de datos edge en ciudades de nivel 2/3 que generan demanda de enfriamiento de nicho en ambientes de alta temperatura
Las instalaciones edge regionales pueden generar demanda de enfriamiento a través de instalaciones térmicas independientes en distintas ciudades. Sify opera Centros de Datos Edge de inteligencia artificial en Chandigarh y Lucknow. En octubre de 2026, CtrlS anunció planes para establecer más de 20 centros de datos edge en ciudades de Nivel 2 y Nivel 3 en India en los próximos años. De implementarse, ese despliegue distribuiría el trabajo de enfriamiento en una red más amplia de instalaciones. La ventaja comercial residiría en reproducir la puesta en marcha y el soporte a lo largo de la red, por lo que la cobertura regional podría influir en qué proveedores pueden atender el programa completo.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Elevado gasto de capital inicial para sistemas avanzados de enfriamiento líquido e inmersión | -4.5% | A nivel nacional | Corto plazo (≤ 2 años) |
| Tarifas eléctricas elevadas e intermitencia en la fiabilidad de la red que incrementan la volatilidad del OPEX | -3.5% | A nivel nacional | Corto plazo (≤ 2 años) |
| Cadena de suministro doméstica poco desarrollada para placas frías especializadas y fluidos dieléctricos | -1.4% | A nivel nacional | Mediano plazo (2-4 años) |
| Restricciones de uso de agua en estados propensos a la sequía que limitan las tecnologías evaporativas | -0.7% | Ubicaciones de centros de datos en Maharashtra | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Elevado gasto de capital inicial para sistemas avanzados de enfriamiento líquido e inmersión
Los operadores que adoptan enfriamiento líquido avanzado se enfrentan a una decisión de financiamiento de instalación que puede ser significativa incluso cuando la tecnología se adapta a la carga de trabajo prevista. El director ejecutivo y director financiero del grupo de Sify Technologies declaró en 2026 que el enfriamiento líquido añade aproximadamente 1,3 millones de USD por MW. Dependiendo del contrato, Sify puede asumir el costo y añadirlo a los cargos por capacidad, o el cliente puede invertir en el sistema. El análisis del mercado de enfriamiento de centros de datos en India debe tener en cuenta cómo la inversión adicional está respaldada por la economía de la capacidad de computación que la utiliza, elevando el compromiso requerido antes de que las operaciones generen retornos.
Tarifas eléctricas elevadas e intermitencia en la fiabilidad de la red que incrementan la volatilidad del OPEX
La economía energética puede limitar la carga de enfriamiento que un operador puede sostener comercialmente, incluso cuando la demanda de computación es sólida. Un informe de 2026 del Consejo de Energía, Medio Ambiente y Agua y SYSTEMIQ encontró que los costos y la confiabilidad de la electricidad superaban los costos del suelo, los incentivos fiscales y la disponibilidad de mano de obra en la evaluación de la viabilidad de los centros de datos indios por parte de las partes interesadas. Las partes interesadas identificaron limitaciones en la evacuación de la red eléctrica y en la capacidad de adquisición de energía renovable en los principales clústeres de centros de datos, restricciones compartidas también por otros grandes consumidores de electricidad. Para los proyectos de enfriamiento, esto hace que el crecimiento del mercado de enfriamiento de centros de datos en India dependa en parte de acuerdos eléctricos asequibles y confiables.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por Tipo de Centro de Datos:
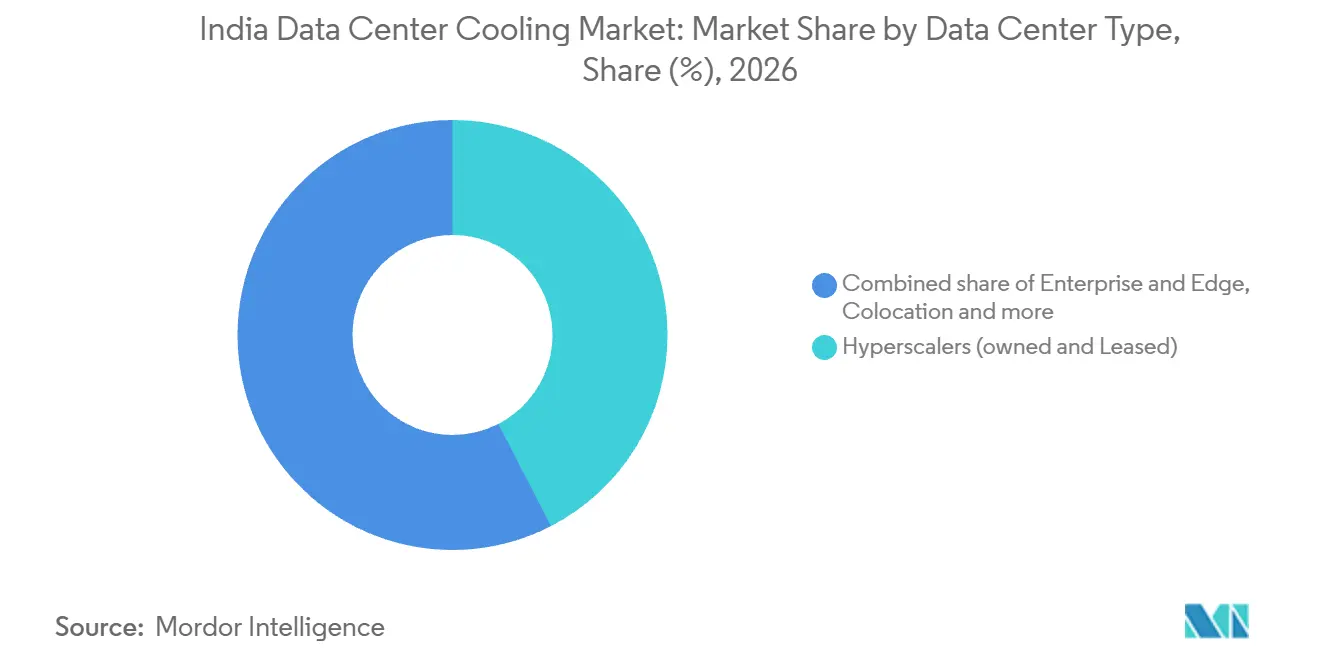
Proyectos Hiperescaladores y Canales de ColocaciónLos operadores hiperscale (propios y arrendados) representaron el 42,42% del tamaño del mercado de enfriamiento de centros de datos en India en 2026 y se prevé que sean el segmento de mayor crecimiento con una CAGR del 25,6% durante 2027-2032. El 15 de julio de 2026, Amazon Web Services inició la construcción de un centro de datos en Bharat Future City, en el Distrito de Ranga Reddy, Telangana. La construcción de un sitio hiperscale sitúa el enfriamiento dentro de un programa de infraestructura dedicado, ofreciendo a los proveedores una vía de acceso a la demanda a nivel de proyecto. La descripción general del mercado de enfriamiento de centros de datos en India destaca la oportunidad para que los proveedores aseguren un paquete térmico definido dentro de los programas hiperscale, cubriendo los equipos relevantes y las responsabilidades de entrega.
La colocación amplía la vía de acceso a la demanda de enfriamiento al separar a los clientes de computación del proveedor de servicios de instalaciones. Sify Infinit Spaces, una subsidiaria de Sify Technologies, se enfoca en la demanda de colocación proveniente de operadores hiperscale, empresas y clientes potenciales de nube emergente en India. Esa combinación de clientes ofrece a los proveedores de enfriamiento una vía de acceso a varios grupos de compradores de computación a través del operador responsable de la instalación, con la oferta organizada en torno a su instalación térmica. La distinción comercial es la relación con la instalación, que puede conectar a un proveedor con diferentes categorías de carga de trabajo sin requerir un canal de ventas de infraestructura separado para cada categoría de cliente de computación.



Por Tipo de Nivel:
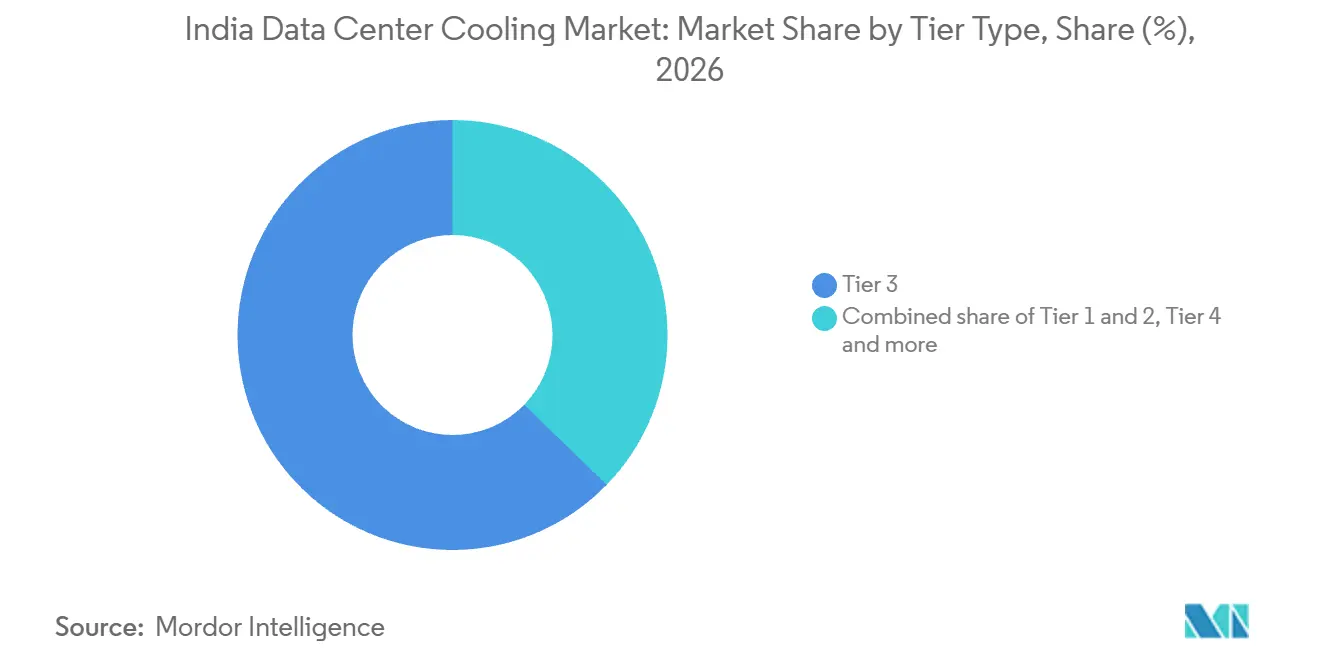
Escala de Cartera y Compromisos de IAEl Nivel 3 representó una participación del 62,73% en el mercado de enfriamiento de centros de datos en India en 2026. En julio de 2025, los Parques Tecnológicos de Software de India (STPI) informaron de 5 centros de datos conformes con el Nivel III en Bengaluru, Bhubaneswar, Chennai, Mohali y Vijayawada. El STPI identificó a organizaciones gubernamentales, del sector público, institucionales e industriales como clientes previstos para estos centros. Ese perfil de comprador posiciona su cartera para atender los requisitos informáticos institucionales junto con las cargas de trabajo comerciales. Para los proveedores de enfriamiento, el alcance institucional previsto del STPI convierte el alojamiento del sector público e industrial en una fuente potencial separada de demanda de instalaciones respecto a la construcción a hiperescala.
El Nivel 4 es el segmento de mayor crecimiento, con un CAGR previsto del 26,35% durante 2027-2032. El 16 de marzo de 2026, Gorilla Technology firmó acuerdos vinculantes con Yotta Data Services para desplegar infraestructura informática de IA en el centro Uptime Nivel IV NM1 de Yotta en Navi Mumbai. Los acuerdos cubrieron aproximadamente 640 servidores NVIDIA HGX B200 con más de 5.000 GPU, con Yotta asignada para la implementación y operación. Para los proveedores de enfriamiento, esto sitúa un posible requisito térmico en torno a equipos informáticos comprometidos en una instalación de Nivel 4 identificada.

Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Tecnología de Enfriamiento:
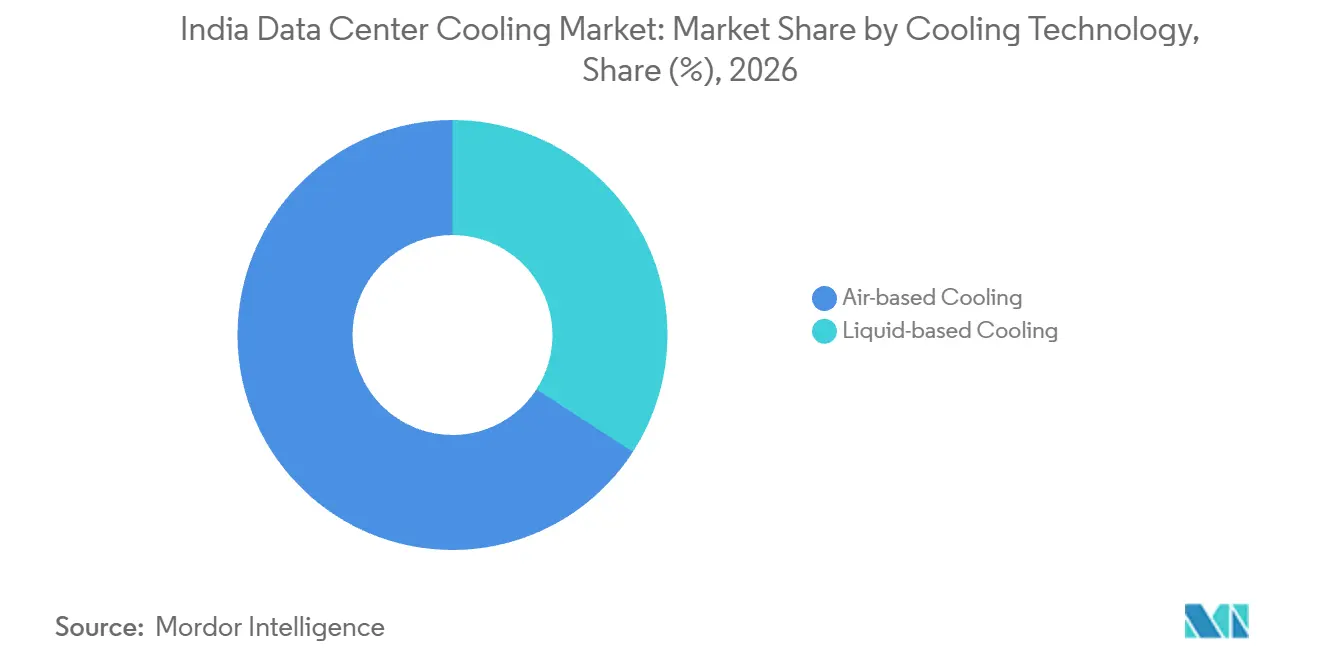
La Densidad de Rack Define la Arquitectura TérmicaEl enfriamiento basado en aire representó una participación del 65,85% del tamaño del mercado de enfriamiento de centros de datos en India en 2026. El centro Chennai 7 de STT GDC India, en operación desde enero de 2026, utiliza enfriadores refrigerados por aire combinados con unidades de tratamiento de aire en sus salas de datos. El diseño de enfriamiento admite 4 kW por rack, proporcionando una base de densidad especificada para esa instalación. Dentro del segmento más grande, las unidades de distribución de aire y la planta de enfriadores forman partes distintas de esta arquitectura térmica, vinculando el equipo de la sala de datos con la extracción de calor a escala de instalación. El diseño basado en aire de 4 kW ilustra por qué las salas de menor densidad pueden sostener la demanda de equipos de enfriamiento por aire incluso cuando la computación más densa desplaza la atención hacia el enfriamiento líquido.
El enfriamiento basado en líquido es el segmento de mayor crecimiento, con una CAGR prevista del 26,7% durante 2027-2032. El 16 de octubre de 2026, Vertiv completó un despliegue de enfriamiento líquido de alta densidad directo al chip con CapitaLand India Trust en CLDC Mumbai 01 en Airoli, Navi Mumbai.[2] El sistema admite 30 MW de cargas de trabajo de inteligencia artificial de un cliente hiperescala. El proyecto utilizó una red de fluido secundario, convirtiendo la distribución de líquido en parte de la instalación de enfriamiento entregada. Esa entrega en red crea un papel comercial en la interfaz entre la infraestructura térmica de la instalación y el equipo de computación, permitiendo a los proveedores de enfriamiento líquido competir en un alcance de instalación integrado.
Por Componente:
Adjudicaciones de Equipos y Servicios del Ciclo de VidaLos equipos representaron el 80,44% de la cuota del mercado de enfriamiento de centros de datos en India en 2026, convirtiéndose en el segmento más grande. En septiembre de 2026, Swegon fue seleccionada para suministrar equipos de enfriamiento y tratamiento de aire para un importante proyecto de centro de datos en India. El pedido ilustra cómo la demanda de enfriamiento puede ingresar al canal de proveedores como un paquete de hardware definido antes de convertirse en una instalación completada. Los ingresos por equipos están, en consecuencia, vinculados a la ejecución del alcance de suministro adjudicado dentro del proyecto de centro de datos más amplio. Convertir esa selección en una entrega aceptada es lo que transforma la actividad de adjudicación comercial en una base de equipos instalados en torno a la cual se puede ofrecer soporte de enfriamiento futuro.
Los servicios son el segmento de mayor crecimiento, con una CAGR prevista del 25,6% durante 2027-2032. Para el 16 de octubre de 2026, Vertiv había completado los procedimientos de instalación y puesta en marcha, el equilibrado del circuito tecnológico y las pruebas de Nivel 4 para el enfriamiento líquido directo al chip en CLDC Mumbai 01 en Airoli, Navi Mumbai. La instalación y el despliegue ponen en funcionamiento los equipos de enfriamiento, mientras que el mantenimiento y el soporte abordan las condiciones térmicas a lo largo de su vida operativa. La consultoría y la formación proporcionan un alcance separado para los operadores que deciden cómo se implementarán y gestionarán los equipos basados en aire o en líquido. Los proveedores de servicios pueden estructurar contratos en torno a la puesta en marcha y la operación posterior, extendiendo el horizonte de ingresos más allá de la entrega del equipo en sí.
Análisis geográfico
Mercado de Enfriamiento de Centros de Datos en Chennai
Chennai destaca como la metrópoli de mayor crecimiento, con el desarrollo por fases de centros de datos que proporciona una vía hacia la demanda de enfriamiento. En febrero de 2026, STT GDC India informó que la primera fase de 7,2 MW de su campus Siruseri preparado para IA estaba operativa, con el campus diseñado para 45 MW. El desarrollo por fases puede separar el soporte de enfriamiento en la capacidad entregada de las oportunidades de equipos asociadas con una posible expansión posterior. Los proveedores que atienden este modelo de campus pueden alinear los paquetes térmicos con la capacidad de cada fase a medida que entra en uso. Mantener la fase operativa de 7,2 MW podría dar a un proveedor una relación con el cliente desde la cual competir por la expansión hacia los 45 MW de diseño del campus.
Fuera del campus Siruseri, el canal de proyectos difiere según la ubicación, desde el desarrollo de campus financiado en Navi Mumbai hasta un acuerdo de energía regulado en un parque de centros de datos en Greater Noida. En junio de 2026, la Corporación Financiera Internacional (IFC) anunció su apoyo a Sify Infinit Spaces para desarrollar centros preparados para IA en Navi Mumbai y Chennai con una capacidad combinada de 103 MW. En julio de 2026, la Comisión Reguladora de Electricidad de Uttar Pradesh aprobó la tarifa del ejercicio fiscal 2026-27 de NIDP Developers para su área de distribución con licencia en el parque de centros de datos Knowledge Park V en Greater Noida. Estos canales ofrecen a los proveedores diferentes interfaces de proyecto, vinculando la entrega de enfriamiento al programa de construcción del desarrollo financiado y al marco energético de un parque de centros de datos específico.
El 8 de abril de 2026, Equinix inauguró MB3, su 4.º centro de datos International Business Exchange en Mumbai, con capacidad de enfriamiento líquido para cargas de trabajo empresariales en toda India. La instalación minorista fue diseñada para soportar cargas de trabajo de alto rendimiento y despliegues de nube híbrida multinube. Su oferta se dirigía a empresas de toda India, otorgando a la instalación ubicada en Mumbai una base de compradores objetivo geográficamente más amplia. Para los proveedores de enfriamiento, esto separa la ubicación de la instalación térmica de la geografía del cliente empresarial que la utiliza. Un proveedor de enfriamiento en Mumbai podría atender la demanda empresarial dirigida a nivel nacional a través de esta instalación sin extender la cobertura de servicio de campo a la ubicación de cada inquilino.
Marco Regulatorio y Perspectivas
Esta comparación abarca jurisdicciones seleccionadas desde la perspectiva de los operadores que instalan sistemas de enfriamiento, con el caso de Uttar Pradesh limitado al Parque de Centros de Datos de Greater Noida. India exige una autorización ambiental previa cuando los centros de datos forman parte de proyectos de edificación o urbanización que cumplen los requisitos. La cobertura incluye proyectos de edificación con más de 20.000 metros cuadrados de superficie construida y proyectos de urbanización que cubran al menos 50 hectáreas o con al menos 150.000 metros cuadrados de superficie construida, o ambos. Las condiciones de eficiencia energética y uso eficiente del agua se aplican a los proyectos que reciben autorización, haciendo que el marco sea relevante para el diseño de sistemas de enfriamiento.
Tabla Regulatoria
| Factor de decisión | India | Uttar Pradesh |
|---|---|---|
| Autoridad principal | Autoridades Estatales de Evaluación del Impacto Ambiental | Comisión Reguladora de Electricidad de Uttar Pradesh para tarifas; Corporación de Transmisión de Energía de Uttar Pradesh para la exención de transmisión |
| Instrumentos o directrices clave | Notificación de Evaluación del Impacto Ambiental (EIA), 2006, Ítems 8(a) y 8(b); autorización condicional de proyectos | Orden tarifaria del ejercicio fiscal 2026-27 de NIDP; carta de exención del proveedor de transmisión del 13 de junio de 2025 |
| Efecto comercial | Autorización previa y condiciones de energía/agua para proyectos de construcción que cumplen los requisitos | Exención del 50% en cargos de transmisión desde abril de 2025 en adelante para el Parque de Centros de Datos de Greater Noida |
| Atractivo actual de la política | Medio | Alto |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||
La Notificación de EIA de India de 2006, Ítems 8(a) y 8(b), continúa vinculando la autorización y los deberes de diseño energético/hídrico a la construcción que cumple los requisitos, respaldando una calificación de Medio y Sin cambios para los operadores que instalan sistemas de enfriamiento. La Corporación de Transmisión de Energía de Uttar Pradesh (UPPTCL) otorgó a NIDP Developers una exención del 50% en los cargos de transmisión sobre la adquisición intraestatal desde abril de 2025, reportada para el ejercicio fiscal 2026-27 y respaldando una calificación de Alto y Sin cambios a corto plazo para el parque seleccionado de Greater Noida. La política de Uttar Pradesh de 2026 deroga la política enmendada de 2021, pero preserva los beneficios admisibles para los titulares de Carta de Confort de la política anterior que hayan utilizado parcial o totalmente incentivos o concesiones, sujeto a las órdenes gubernamentales vigentes. Las perspectivas específicas del parque descansan en el tratamiento tarifario del ejercicio fiscal 2026-27, mientras que la continuación bajo la política de reemplazo depende de esas condiciones de elegibilidad heredadas.
Etapas de la Cadena de Valor
La cadena de valor del enfriamiento compara cómo el diseño, el suministro de equipos y la integración en sitio crean diferentes ingresos para los proveedores y riesgos de entrega. Trane Technologies plc realiza la ingeniería de sistemas de enfriamiento, mientras que Blue Star Ltd. suministra enfriadores para centros de datos en India. La integración en sitio reúne enfriadores, tuberías de agua fría, unidades de tratamiento de aire y controles. Esta división hace que la responsabilidad sobre el sistema térmico terminado sea comercialmente significativa, ya que el suministro de equipos por sí solo no resuelve todas las interfaces de instalación.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Diseño de enfriamiento y configuración del sistema | Diseñadores de sistemas de enfriamiento como Trane Technologies plc | Honorarios de ingeniería y configuración | Especificaciones térmicas e hidráulicas no resueltas | Acordar las condiciones operativas del sistema antes de la configuración del equipo |
| Fabricación y suministro de equipos | Proveedores de equipos de enfriamiento como Blue Star Ltd. y STULZ India | Ventas de enfriadores y equipos de enfriamiento | Cambios de configuración en la transferencia de fábrica a sitio | Confirmar las interfaces de equipos y controles antes de la fabricación |
| Instalación y puesta en marcha en sitio | Contratistas de instalación de enfriamiento y desplegadores de sistemas de enfriamiento como Tech India Electrosolutions y Vertiv Co., respectivamente | Honorarios de instalación, integración y puesta en marcha | Riesgo de integración incompleta de tuberías y controles | Probar la instalación integrada frente a las condiciones operativas acordadas |
| Fuente: Mordor Intelligence | ||||
Los fabricantes capturan ingresos por equipos, mientras que los diseñadores e instaladores obtienen ingresos por convertir componentes separados en una instalación térmica funcional. Asignar responsabilidades en cada punto de transferencia puede reducir el riesgo de que un problema de interfaz quede entre los alcances de los proveedores. Para el despliegue de CLDC Mumbai 01 en octubre de 2026, Vertiv y CapitaLand Investment diseñaron procedimientos de instalación y puesta en marcha para minimizar la entrada de polvo en el circuito tecnológico. Esto sitúa el control de la contaminación en el punto de transferencia de la instalación, donde la capacidad de entrega debe ir más allá del suministro de equipos.
Panorama competitivo
Concentración del Mercado
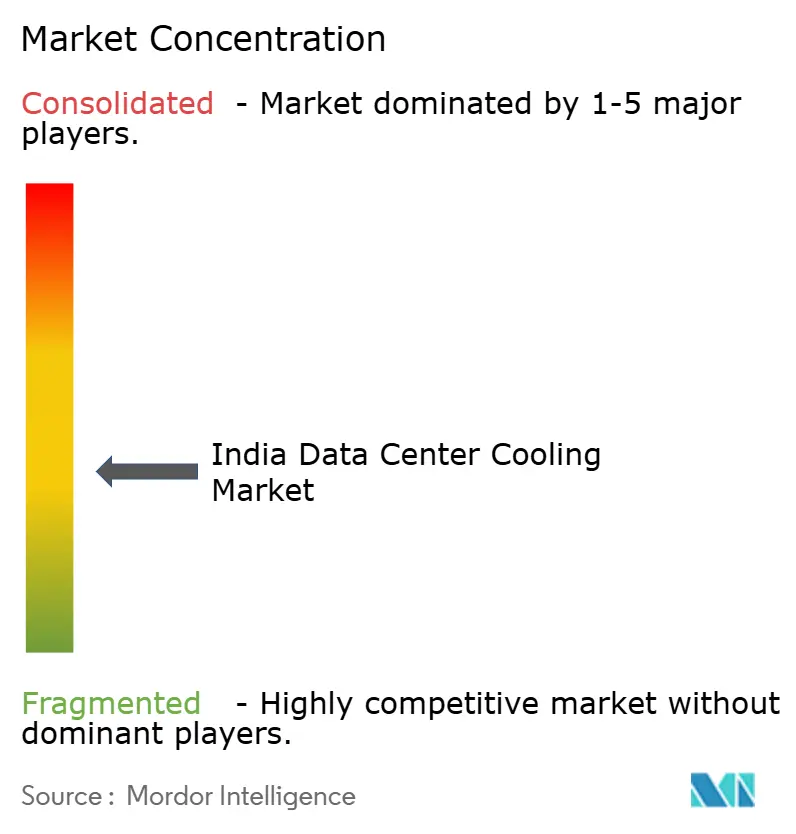
La competencia abarca proveedores de sistemas y especialistas en componentes térmicos, con Vertiv Co., Stulz GmbH, Schneider Electric SE, Alfa Laval AB y Rittal GmbH & Co. KG entre sus principales participantes. En junio de 2026, STULZ India inauguró una instalación de producción de 352.000 pies cuadrados cerca de Sriperumbudur, Chennai, su 7.ª instalación de producción en India.[3] La entidad operativa india del grupo, STULZ-CHSPL (India) Pvt. Ltd., informó en junio de 2026 que fabricaba soluciones de enfriamiento de misión crítica y operaba una red de servicio nacional disponible las 24 horas. Esa huella de suministro y servicio crea una barrera más allá del diseño del producto, ya que un nuevo participante debe respaldar la entrega de equipos y el servicio de campo para atender a los operadores que buscan capacidad de ejecución local.
El 18 de febrero de 2026, Schneider Electric inauguró su fábrica de enfriamiento líquido Motivair en Bengaluru, su primer sitio de producción Motivair en India y el 3.º a nivel mundial. Alfa Laval India fabrica intercambiadores de calor de placas soldadas para enfriamiento de centros de datos de alta carga y circuitos de enfriamiento líquido. La oferta de Rittal orientada a India abarca sistemas de enfriamiento para centros de datos, desde unidades a nivel de sala hasta control climático a nivel de rack. La fabricación local, el suministro de componentes y la amplitud de productos de sala a rack ofrecen a los compradores distintas opciones para asignar la responsabilidad del sistema térmico. La diferenciación entre proveedores depende, en consecuencia, de la porción de la arquitectura térmica de una instalación que cada empresa puede suministrar directamente, quedando la integración de sistemas como una tarea competitiva separada.
El posicionamiento regulatorio ofrece a los proveedores otra forma de diferenciar sus propuestas técnicas ante los equipos de proyectos de centros de datos. En agosto de 2026, Schneider Electric describió las normas de centros de datos de la Oficina de Normas Indias (BIS) como voluntarias y explicó su uso para comparar arquitecturas térmicas. Esa orientación se dirigió a operadores, consultores, especificadores y contratistas, extendiendo el debate sobre el rendimiento más allá del fabricante de equipos. Para los competidores, la oportunidad reside en demostrar eficiencia de enfriamiento y de recursos utilizando medidas comunes, convirtiendo la calidad de la documentación de rendimiento en una posible ventaja competitiva. Un especialista puede utilizar esas medidas comunes para hacer una propuesta basada en el rendimiento comparable con la oferta de equipos más amplia de un proveedor establecido.
Líderes de la industria de enfriamiento de centros de datos de India
-
Vertiv Co.
-
Stulz GmbH
-
Schneider Electric SE
-
Alfa Laval AB
-
Rittal GmbH & Co. KG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Enfriamiento de Centros de Datos en India Empresas cubiertas en este informe
- Vertiv Co.
- Stulz GmbH
- Schneider Electric SE
- Rittal GmbH & Co. KG
- Alfa Laval AB
- Kirloskar Chillers Pvt. Ltd.
- Johnson Controls Inc.
- Mitsubishi Electric Corp.
- Munters Group
- Eaton Corp. plc
- Prasa Infocom and Power Solutions Pvt. Ltd.
- Hitachi Energy Ltd.
- Blue Star Ltd.
- Delta Electronics (Delta Power Solutions India)
- Daikin Industries Ltd.
- Trane Technologies plc
- Asetek A/S
- Submer Technologies
- CoolTera Ltd.
- Climaveneta (Mitsubishi Electric Hydronics & IT Cooling Systems)
- Kaltra GmbH
- Green Revolution Cooling (GRC)
- Tark Thermal Solutions
Lea el análisis de las empresas de mercado de enfriamiento de centros de datos en india
Oportunidades Clave para los Participantes del Mercado
Esta comparación separa las oportunidades en equipos de enfriamiento para IA, verificación del rendimiento y asociaciones de infraestructura. El 7 de agosto de 2026, MeitY informó que los centros de datos indios estaban adoptando enfriamiento líquido directo al chip, adiabático, por inmersión y de circuito cerrado a medida que avanzaba la infraestructura de IA. Ese abanico crea diferentes puntos de entrada para los proveedores que suministran hardware térmico y los especialistas que ayudan a los operadores a implementar y evaluar la arquitectura de enfriamiento elegida.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Paquetes de enfriamiento avanzado para instalaciones de IA | Adopción impulsada por IA de múltiples tecnologías de enfriamiento en India | Operadores que despliegan computación de IA de alta densidad | Ofrecer paquetes de enfriamiento líquido con interfaces definidas de instalación e informáticas | Coordinación de los circuitos de instalación y tecnología | Proveedores de equipos de enfriamiento avanzado |
| Verificación del rendimiento del enfriamiento | La adopción de tecnología amplía las necesidades de evaluación; las normas de eficiencia de enfriamiento y uso de agua de la BIS proporcionan medidas de referencia | Operadores que comparan arquitecturas de enfriamiento avanzado | Documentar el rendimiento de eficiencia del enfriamiento y uso de agua en límites de medición definidos | Medición consistente entre diferentes arquitecturas | Proveedores de pruebas, puesta en marcha y servicios de enfriamiento |
| Integración del enfriamiento dentro de programas de infraestructura energética | Tata Power informó de flujos de trabajo de infraestructura activos y una oferta de enfriamiento en octubre de 2026 | Desarrolladores de centros de datos hiperescaladores y avanzados | Establecer un alcance térmico definido con un socio de infraestructura energética | Coordinación de responsabilidades de energía, servicios públicos y enfriamiento | Tata Power y socios especializados en integración térmica |
| Fuente: Mordor Intelligence | |||||
La apertura central consiste en combinar instalaciones de enfriamiento avanzado con documentación de su rendimiento de recursos instalados. Las normas de eficiencia del enfriamiento y uso de agua proporcionan una referencia específica para el trabajo de verificación junto con una oferta de equipos. Los proveedores de pruebas, puesta en marcha y servicios de enfriamiento pueden anclar esa documentación, por lo que la apertura se extiende más allá de los vendedores de equipos a los especialistas que verifican el rendimiento instalado.
Desarrollos recientes de la industria en Mercado de Enfriamiento de Centros de Datos en India
- Oct 2026: Vertiv completó un despliegue de enfriamiento líquido de alta densidad directo al chip con CapitaLand India Trust en CLDC Mumbai 01 en Airoli, Navi Mumbai, soportando 30 MW de las cargas de trabajo de IA de un cliente hiperescalador.
- Sep 2026: Swegon fue seleccionada para suministrar equipos de enfriamiento y tratamiento de aire para un importante proyecto de centro de datos en India.
- Jun 2026: STULZ India inauguró una instalación de producción de 352.000 pies cuadrados cerca de Sriperumbudur, Chennai, su 7.ª instalación de producción en India.
Mercado de Enfriamiento de Centros de Datos en India Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de enfriamiento de centros de datos en India mide el gasto anual en equipos de enfriamiento, sistemas y servicios relacionados utilizados para extraer calor y mantener las condiciones térmicas en los centros de datos. Abarca las transacciones de centros de datos ubicados en India, con el valor reportado en USD.
Exclusiones del alcance: El sistema de climatización general de edificios utilizado principalmente para oficinas o espacios que no son centros de datos, y los activos de enfriamiento instalados fuera de India, incluso si son adquiridos por operadores con sede en India, quedan excluidos.
Descripción General de la Segmentación
- Por tipo de centro de datos
- Hiperescaladores (propios y arrendados)
- Empresarial y perimetral
- Coubicación
- Por tipo de nivel
- Nivel 1 y 2
- Nivel 3
- Nivel 4
- Por tecnología de enfriamiento
- Enfriamiento basado en aire
- Enfriador y economizador (sistemas de expansión directa)
- Unidad de aire acondicionado de sala de computadoras
- Torre de enfriamiento (cubre enfriamiento directo, indirecto y de dos etapas)
- Otros
- Enfriamiento basado en líquido
- Enfriamiento por inmersión
- Enfriamiento de chip directo
- Intercambiador de calor de puerta trasera
- Enfriamiento basado en aire
- Por componente
- Por servicio
- Consultoría y capacitación
- Instalación y despliegue
- Mantenimiento y soporte
- Por equipo
- Por servicio
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Fuentes públicas como la Oficina de Información de Prensa, los Parques Tecnológicos de Software de India, la Autoridad de Identificación Única de India y el Ministerio de Electrónica y Tecnología de la Información proporcionan evidencia específica de India para el mercado. La Oficina de Información de Prensa reporta la capacidad instalada, los racks de alta densidad y la adopción de enfriamiento directo al chip, adiabático, por inmersión y de circuito cerrado, mientras que los Parques Tecnológicos de Software de India describe las instalaciones de Nivel III y su capacidad de racks en ciudades indias. Las estadísticas de transacciones de la Autoridad de Identificación Única de India y la orientación sobre Centros de Datos Estatales del Ministerio de Electrónica y Tecnología de la Información ayudan a caracterizar la actividad de los servicios digitales y los requisitos térmicos de las instalaciones del sector público, como el aire acondicionado de precisión para salas de servidores.
Los informes anuales de empresas, los materiales para inversores, los anuncios de proyectos y la prensa empresarial y tecnológica india de reputación pueden complementar los datos del sector público con la actividad de los proveedores, la puesta en marcha de instalaciones, los contratos de equipos y el alcance del servicio. Estas fuentes sirven para verificaciones cruzadas en lugar de sustituir directamente los ingresos del mercado. Las fuentes mencionadas son ilustrativas y no exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas estructuradas y las encuestas incluirían a operadores y promotores de centros de datos indios, proveedores de equipos y sistemas de enfriamiento, proveedores de instalación y mantenimiento, y especialistas del sector en adquisiciones e ingeniería de instalaciones. Los encuestados serían seleccionados entre distintos tamaños de empresa y niveles de antigüedad, con preguntas que pondrían a prueba los hallazgos de fuentes secundarias sobre el calendario de proyectos, la densidad de racks, la combinación tecnológica, el alcance de equipos y servicios, y los precios realizados o cotizados. Las respuestas contradictorias se verificarían con evidencia de proyectos y empresas, y las brechas no resueltas se registrarían y triangularían utilizando indicadores separados de demanda, proveedores y canales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 32% | Directores ejecutivos (CXO): 20% | |
| Nivel medio: 46% | Líderes funcionales/de unidad: 35% | |
| Actores más pequeños: 22% | Gerentes: 45% |
Dimensionamiento del Mercado y Previsión
La estimación comienza con una visión descendente del gasto anual indio en equipos, sistemas y servicios de enfriamiento para centros de datos, y luego verifica los totales seleccionados con los agregados de proveedores y las estimaciones de proyectos muestreados construidas a partir de los valores de los contratos de sistemas de enfriamiento. El modelo rastrea las adiciones de capacidad de los centros de datos y la carga de TI puesta en servicio para dimensionar la demanda de nuevas instalaciones, los recuentos de racks y la densidad de potencia por rack para reflejar la intensidad térmica, la combinación de sistemas de aire y líquido para estimar las participaciones tecnológicas, los valores de los contratos de equipos y servicios para distinguir los flujos de ingresos, y los calendarios de proyectos para situar el gasto en el año correcto. Las participaciones por segmento se construyen a partir de la combinación observada de proyectos y proveedores por tipo de centro de datos, nivel de instalación, tecnología de enfriamiento y componente, con el valor asignado al contrato de enfriamiento del usuario final correspondiente y los componentes integrados contados una sola vez. El análisis de escenarios lleva rutas alternativas de capacidad, densidad y adopción tecnológica hasta 2032, mientras que los encuestados primarios pondrían a prueba la dirección y el rango práctico de las previsiones a nivel de variables. Las brechas en el valor o el calendario de los proyectos se gestionan con rangos documentados y se verifican con indicadores independientes de capacidad y proveedores.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon la capacidad de los operadores y los anuncios de proyectos con las divulgaciones de los proveedores, los datos de instalaciones del sector público y los indicadores del mercado, y luego investigaron los valores atípicos y las variaciones interanuales o entre fuentes en relación con el calendario de los proyectos, la combinación de sistemas y el alcance de los contratos. Una segunda revisión verifica la trazabilidad de las fuentes, la coherencia de las unidades, los totales por segmento y el tratamiento de los equipos y servicios agrupados. Los conflictos materiales desencadenan un nuevo contacto específico con los tipos de encuestados pertinentes y la revisión de la evidencia de la fuente subyacente antes de la aprobación. El modelo se actualiza anualmente, se revisa entre ciclos cuando eventos materiales de capacidad, política, tecnología o suministro en India modifican los supuestos, y se somete a una revisión completa de fuentes y cálculos inmediatamente antes de la entrega.
Tamaño del Mercado de Enfriamiento de Centros de Datos en India de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de enfriamiento de centros de datos en India mide el gasto anual en equipos de enfriamiento, sistemas y servicios relacionados utilizados para extraer calor y mantener las condiciones térmicas en los centros de datos.
Los principales factores de divergencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. El modelo rastrea las adiciones de capacidad de los centros de datos y la carga de TI puesta en servicio para dimensionar la demanda de nuevas instalaciones, los recuentos de racks y la densidad de potencia por rack para reflejar la intensidad térmica, la combinación de sistemas de aire y líquido para estimar las participaciones tecnológicas, los valores de los contratos de equipos y servicios para distinguir los flujos de ingresos, y los calendarios de proyectos para situar el gasto en el año correcto.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 3,75 mil millones de USD (2027) | |
| Consultora Regional A | 2,05 mil millones de USD (2025) | Con su base de 2025, esta estimación es un 45,3% inferior al valor de este informe para 2027 de 3,75 mil millones de USD, 2 años después. Su año de medición anterior la sitúa por debajo del año de comparación posterior. |
| Consultora Global B | 1,24 mil millones de USD (2025) | Con su base de 2025, esta estimación es un 66,9% inferior al valor de este informe para 2027 de 3,75 mil millones de USD, 2 años después. Su año de medición anterior la sitúa por debajo del año de comparación posterior. |
Los analistas de Mordor Intelligence triangularon la capacidad de los operadores y los anuncios de proyectos con las divulgaciones de los proveedores, los datos de instalaciones del sector público y los indicadores del mercado, y luego investigaron los valores atípicos y las variaciones interanuales o entre fuentes en relación con el calendario de los proyectos, la combinación de sistemas y el alcance de los contratos.
Preguntas clave respondidas en el informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de enfriamiento de centros de datos en India?
Se espera que el mercado aumente de 2,99 mil millones de USD en 2026 a 3,75 mil millones de USD en 2027 y alcance los 11,38 mil millones de USD en 2032, con un CAGR del 24,86% durante 2027-2032.
¿Qué impulsa la demanda de enfriamiento en los centros de datos indios?
Las construcciones a hiperescala y la computación más densa respaldan la demanda. Google inició las obras de su centro de IA en Visakhapatnam en abril de 2026 para un proyecto que comprende 3 campus de centros de datos.
¿Qué tecnología lidera el gasto en enfriamiento en los centros de datos indios?
El enfriamiento basado en aire representó el 65,85% del gasto en enfriamiento de centros de datos en India en 2026. Se prevé que el enfriamiento basado en líquido crezca más rápido con un CAGR del 26,7% durante 2027-2032.
¿Qué empresas compiten en el enfriamiento de centros de datos en India?
Los principales participantes incluyen Vertiv Co., Stulz GmbH, Schneider Electric SE, Alfa Laval AB y Rittal GmbH & Co. KG.
¿Cuál es el desafío del costo de capital para el enfriamiento líquido en los centros de datos indios?
El director financiero del grupo de Sify declaró en 2026 que el enfriamiento líquido añade aproximadamente 1,3 millones de USD por MW. Dependiendo del contrato, Sify puede pagar y añadir el costo a los cargos de capacidad, o el cliente puede invertir.
¿Qué metrópoli india tiene las perspectivas de enfriamiento de centros de datos de mayor crecimiento?
Chennai destaca como la metrópoli de mayor crecimiento. STT GDC India informó de una primera fase operativa de 7,2 MW en su campus Siruseri en febrero de 2026, con una capacidad de diseño del campus de 45 MW.
- Mercado de Refrigeración de Centros de Datos
- Mercado de Refrigeración de Centros de Datos de Estados Unidos
- Mercado de Refrigeración para Centros de Datos de América del Norte
- Mercado de Refrigeración de Centros de Datos de Europa
- Mercado de Refrigeración para Centros de Datos de Asia-Pacífico
- Mercado de Refrigeración para Centros de Datos de China
- Mercado de Construcción de Centros de Datos Construcción en el mercado global, cubriendo nivel, tamaño de instalación y tipo de instalación.
- Mercado de Servidores para Centros de Datos Demanda global de servidores, dividida por nivel (tier), tamaño de instalación y tipo de instalación.
- Mercado de Refrigeración por Inmersión para Centros de Datos La refrigeración por inmersión en el mercado global, cubriendo tipo, líquido refrigerante y aplicación.
- Mercado de Centros de Datos Optimizados para Inteligencia Artificial (IA) de India Demanda de instalaciones de IA en India, que abarca tipo de instalación, componente y nivel (tier).
- Mercado de Construcción de Centros de Datos de Estados Unidos La construcción en Estados Unidos, desglosada por nivel, tamaño de instalación y tipo de instalación.