
Análisis del Mercado de Productos de Panadería por Mordor Intelligence
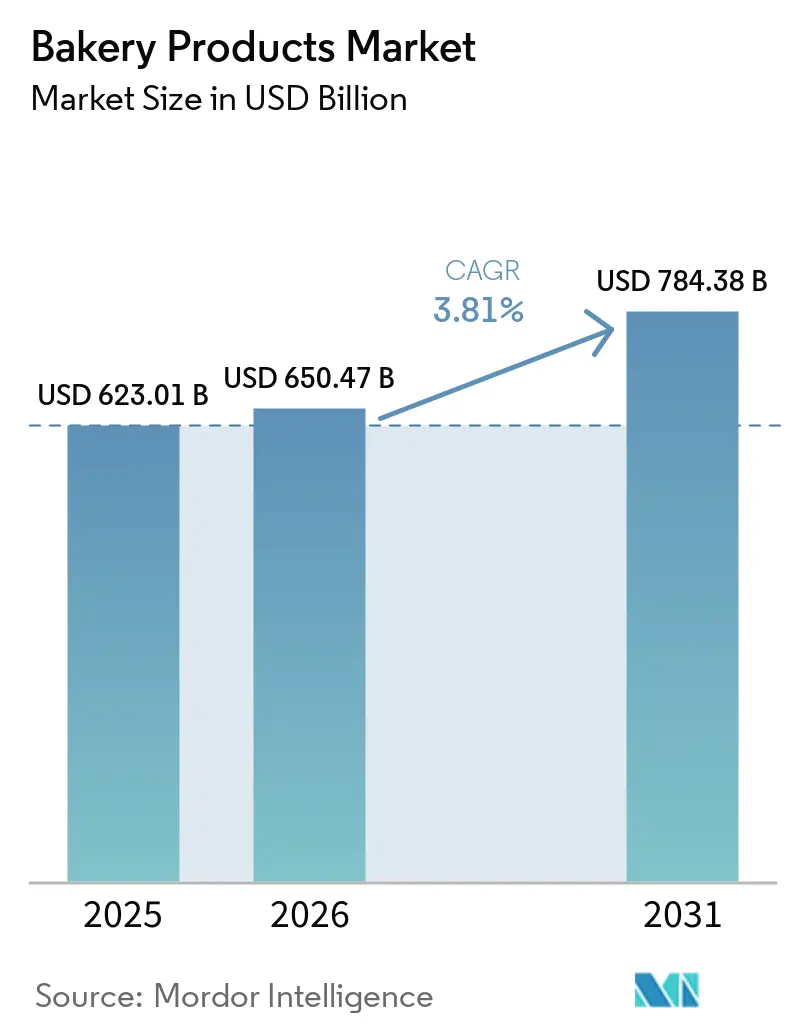
Se espera que el tamaño del mercado de productos de panadería crezca de 650,5 mil millones de USD en 2026 a 675,3 mil millones de USD en 2027 y se prevé que alcance los 806,7 mil millones de USD en 2032 a una CAGR del 3,62% durante 2027-2032.
El crecimiento del ingreso real en China amplía la capacidad de gasto de los hogares, mientras que los panes sin gluten diferenciados amplían las opciones de productos disponibles para los consumidores. Los productores añaden capacidad de panadería y adquieren negocios regionales para abastecer a compradores del sector de servicios de alimentación y minoristas a través de operaciones más locales. Las restricciones a la promoción y la presión sobre el costo de la harina limitan la facilidad con que esa demanda puede traducirse en mayores compras de panadería a precios sin cambios. Los requisitos de comidas institucionales crean una apertura adicional para ofertas de panadería que combinan atractivo para el consumidor con adecuación al menú.
Conclusiones Clave del Informe
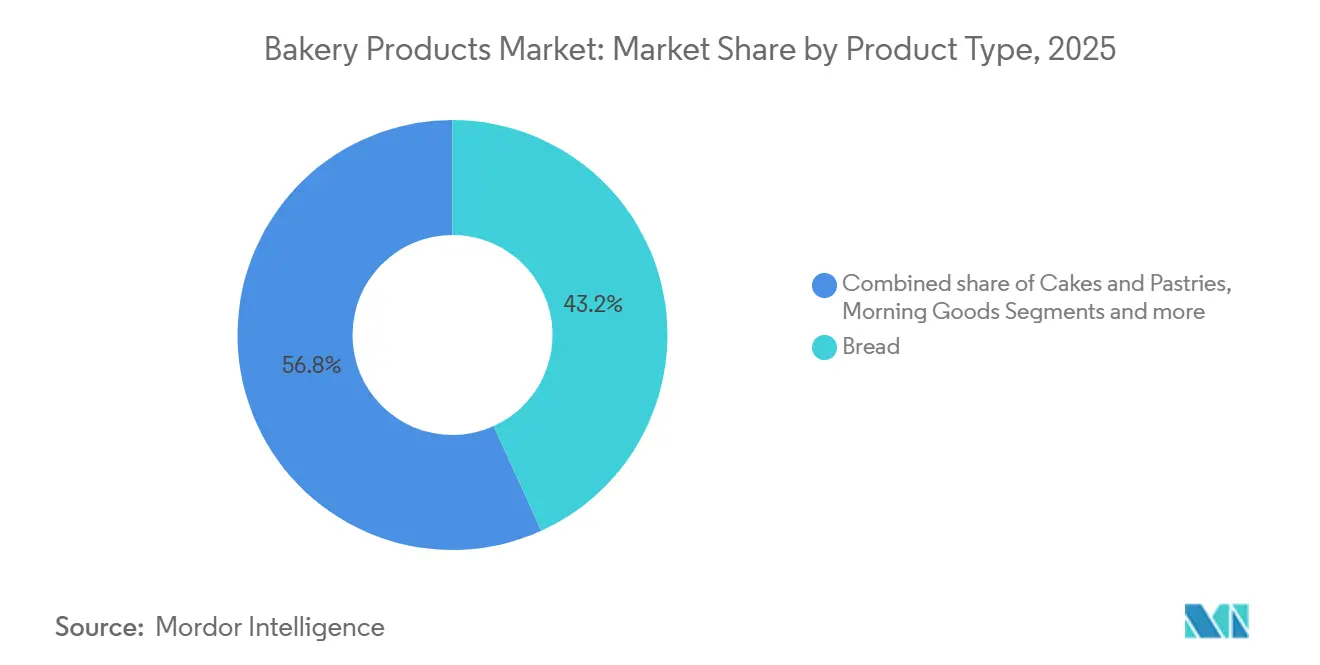
- Por tipo de producto, el pan lideró con una participación del 43,02% en el mercado de productos de panadería en 2026, mientras que se prevé que los productos de bollería matutina crezcan a una CAGR del 5,45% durante 2027-2032.
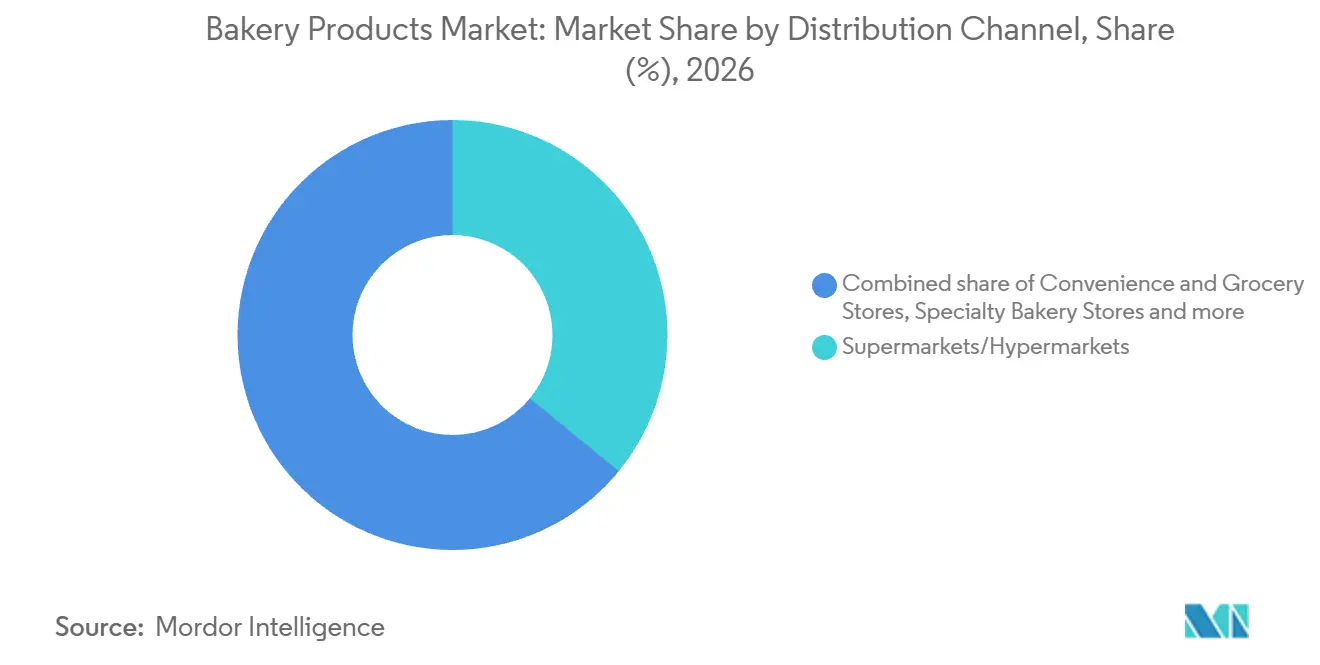
- Los supermercados e hipermercados lideraron la distribución con una participación del 35,92% del tamaño del mercado de productos de panadería en 2026, y se proyecta que las tiendas minoristas en línea se expandan a una CAGR del 8,25% durante 2027-2032.
- En términos de forma, los productos frescos representaron el 88,64% de los ingresos del mercado de productos de panadería en 2026, mientras que se prevé que los productos congelados crezcan a una CAGR del 6,2% durante 2027-2032.
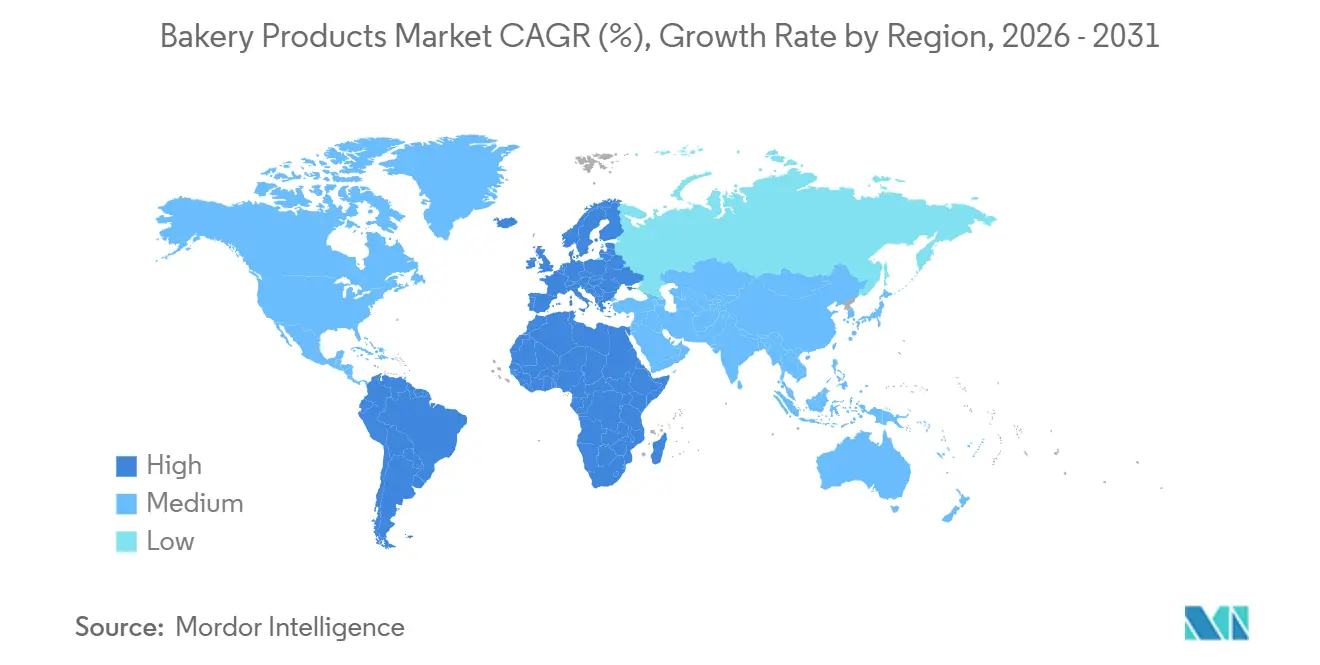
- En términos geográficos, Europa representó el 33,76% de los ingresos del mercado de productos de panadería en 2026, mientras que se proyecta que Oriente Medio y África se expandan a una CAGR del 5,85% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Factor impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Formulaciones sin Gluten y sin Alérgenos | +0.9% | Estados Unidos y Reino Unido | Mediano plazo (2-4 años) |
| Snacks de Panadería Portátiles y de Porción Controlada | +1.1% | Estados Unidos de América | Corto plazo (≤ 2 años) |
| Aumento de los Ingresos Disponibles en Economías Emergentes | +1.5% | República Popular China | Mediano plazo (2-4 años) |
| Panaderías de Suscripción Directa al Consumidor | +0.6% | Estados Unidos de América | Mediano plazo (2-4 años) |
| Ingredientes Reutilizados para Ventaja en Costos y Sostenibilidad | +0.3% | Estados Unidos de América | Largo plazo (≥ 4 años) |
| Micropanadería Automatizada en Tienda para Mejorar la Percepción de Frescura | +0.2% | Estados Unidos de América | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Formulaciones sin Gluten y sin Alérgenos
La demanda de pan especializado puede desarrollarse más allá de la evitación de ingredientes cuando las formulaciones también ofrecen un estilo de pan distintivo o una función nutricional. El 16 de abril de 2025, Flowers Foods, Inc. anunció que Canyon Bakehouse había introducido en Estados Unidos el Pan de Estilo Sourdough de grano entero, libre de gluten, lácteos, soja, sésamo y frutos secos. Flowers Foods, Inc. lo describió como la primera opción de pan sourdough sin gluten disponible a nivel nacional.[1] El 13 de octubre de 2026, Rudi's Bakery anunció el Pan de Proteína Diaria Power en variedades Blanco y Sourdough sin gluten, con 10 gramos de proteína y 3 gramos de fibra por porción. Rudi's describió esos nutrientes como típicamente ausentes en el pan sin gluten e informó disponibilidad nacional en panes de 18 onzas en Sprouts, con disponibilidad en Kroger en noviembre de 2026. Estas formulaciones ofrecen a los productores una vía para competir en función nutricional y variedad de pan junto con las exclusiones dietéticas, ampliando los motivos para elegir panes especializados.
Snacks de Panadería para Llevar y en Porciones Controladas
Un snack de panadera consolidado puede anclar el volumen en tiendas de conveniencia mientras su productor amplía el surtido de bollería portátil disponible en ese canal. Little Debbie Honey Bun Glazed fue el snack dulce envasado más vendido en las tiendas de conveniencia de Estados Unidos en el primer trimestre de 2026, cuando su número de unidades creció un 2%. McKee Foods Corporation había introducido 6 nuevos snacks de panadería Little Debbie para llevar destinados a los compradores de tiendas de conveniencia de Estados Unidos en septiembre de 2025, incluidos bizcochos de libra envueltos en pares. El formato de empaque otorga a la gama más amplia una propuesta definida para tiendas de conveniencia junto a un producto de venta unitaria consolidado. Para el productor, proteger ese artículo principal mientras se amplían las opciones de panadería portátil conecta la renovación del surtido con la demanda demostrada del canal.
Aumento de los Ingresos Disponibles en Economías Emergentes
El crecimiento del ingreso real puede aliviar la restricción de gasto de los hogares en compras de panadería en China. El ingreso disponible per cápita a nivel nacional en China aumentó un 5% tanto en términos nominales como reales en 2025.[2] El incremento real representa un mayor poder adquisitivo tras los efectos de los precios, lo que ofrece a los proveedores de panadería una apertura en términos de asequibilidad basada en los recursos de los hogares. Las compras adicionales de pan y bollería podrían aprovechar esa mayor capacidad de gasto sin que los hogares tengan que reducir otro gasto.
Panaderías de Suscripción Directa al Consumidor
La entrega por suscripción ofrece a los consumidores de panadería una vía de compra recurrente más allá de las visitas individuales a la tienda. En marzo de 2026, Wildgrain informó que atendía a más de 150.000 miembros mensuales en todo Estados Unidos. La empresa envió más de 1,2 millones de cajas personalizables en 2025, ofreciendo panes, pizzas, bollería, pastas artesanales y postres. Esa base de miembros demuestra una audiencia consolidada para la entrega directa, lo que permite que los panes y la bollería compitan por las compras a través de una relación continua con el cliente. El 5 de marzo de 2026, Wildgrain inauguró su primera panadería física en Somerville, Massachusetts, donde los clientes podían comprar sin necesidad de membresía. La operación de membresía nacional y el establecimiento local ofrecen a Wildgrain vías diferenciadas para compras recurrentes y puntuales.
Análisis del Impacto de los Factores Restrictivos*
| Factor restrictivo | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Preocupaciones de Salud por Azúcar, Grasas y Aditivos | -0.4% | Reino Unido (solo Inglaterra) | Corto plazo (≤ 2 años) |
| Volatilidad del Precio del Trigo y Otros Cereales | -0.3% | Estado Plurinacional de Bolivia | Corto plazo (≤ 2 años) |
| Escrutinio de la Huella de Carbono en las Cadenas de Suministro Globales | -0.1% | China continental, Hong Kong y Macao | Mediano plazo (2-4 años) |
| Escasez de Mano de Obra de Panaderos Artesanos Calificados | -0.2% | República Federal de Alemania | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Preocupaciones de Salud por Azúcar, Grasas y Aditivos
Las restricciones a la promoción basadas en la salud limitan la capacidad de los proveedores de panadería para estimular compras mayores, incluso cuando los productos siguen disponibles para la venta. Inglaterra restringió las promociones de precio por volumen a partir del 1 de octubre de 2025 para los minoristas que cumplan los requisitos con 50 o más empleados. Los productos de panadería cubiertos incluyen pasteles envasados, productos de bollería matutina y galletas dulces clasificados como altos en grasas, azúcar o sal. Las normas también cubren a los minoristas que cumplan los requisitos y vendan en Inglaterra en línea, extendiendo la restricción a la venta física y digital. Para los proveedores afectados, las ofertas de precio por volumen no pueden servir, por tanto, como una vía sin restricciones hacia mayores volúmenes de transacción. La reformulación puede cambiar la clasificación de un producto, pero los productos que mantienen el perfil nutricional cubierto se enfrentan a una vía promocional más estrecha hacia el crecimiento.
Volatilidad del Precio del Trigo y Otros Cereales
Para los panaderos de pan independientes, los mayores costos de harina pueden convertir un precio de venta sin cambios en una restricción sobre la cantidad que cada transacción puede sostener. El 16 de octubre de 2026, panaderos independientes de Cochabamba, Bolivia, señalaron que el aumento del costo de la harina y otros insumos dificultaba mantener los precios del pan. Estaban considerando aumentos de precios o reducciones en el peso del pan. Estas respuestas afectan a los clientes de manera diferente porque una eleva el pago en efectivo y la otra reduce la cantidad recibida. Si no se realiza ningún ajuste, una panadería debe absorber un mayor costo de ingredientes dentro del precio de producto existente.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Escala Consolidada del Pan y Expansión de la Bollería MatutinaEl pan representó una participación del 43,02% del tamaño del mercado de productos de panadería en 2026. Almarai, un productor de alimentos saudí, ocupó el primer lugar con una participación mayoritaria en valor del mercado de pan de molde de Arabia Saudita en 2025. Para un panadero industrial, esa posición nacional ofrece una base consolidada y sustancial para la actividad comercial específica del pan. Un competidor que ingrese a esa categoría de pan de molde debe competir con un proveedor que ya posee una gran parte de su valor de ventas.
La bollería matutina es el segmento de más rápido crecimiento, con una CAGR prevista del 5,45% durante 2027-2032. Almarai Bakery amplió su capacidad de línea de croissants en Jeddah, Arabia Saudita, en 2025. Los pasteles, bollos y bollería promediaron 153 gramos de compras semanales por persona en los hogares del Reino Unido en el año fiscal terminado en 2025, una caída del 3,6% respecto al año fiscal terminado en 2024. Las galletas y los crispbreads promediaron 158 gramos de compras semanales por persona en los hogares del Reino Unido en el año fiscal terminado en 2025, un aumento del 1,1% respecto al año fiscal terminado en 2024. La capacidad dedicada a croissants en Jeddah respalda la expansión en un formato específico de bollería matutina, mientras que las cifras de los hogares del Reino Unido muestran una demanda diferenciada en otros productos de panadería.



Por Canal de Distribución:
Escala Minorista de Panadería y Captación de Clientes en LíneaLos supermercados e hipermercados representaron una participación del 35,92% en el mercado de productos de panadería en 2026. Las tiendas de Walmart en Estados Unidos generan aproximadamente 3 millones de USD a la semana con pasteles decorados. Decorar pasteles en la tienda añade un elemento de servicio a pedido a la venta de un producto de panadería terminado, lo que otorga al departamento de panadería del supermercado un punto de diferenciación en el mostrador.
Las tiendas minoristas en línea son el segmento de más rápido crecimiento, con una CAGR prevista del 8,25% durante 2027-2032. Los ingresos de comercio electrónico de Almarai Bakery en su negocio de Arabia Saudita y el GCC en general aumentaron un 43% en 2025 frente a 2024. La minorista de pasteles del Reino Unido Cake Box registró un aumento del 15,9% en los pedidos en su sitio web y 289.000 nuevos clientes en línea en el año terminado el 29 de marzo de 2026.[3] Una tienda en línea puede respaldar tanto una división de panadería diversificada como un minorista especializado en pasteles, lo que da al canal espacio para diferentes estrategias de surtido. Para los especialistas en pasteles, la captación de clientes en línea puede concentrar la demanda en torno a una tienda dedicada, convirtiendo el merchandising digital en una capacidad comercial diferenciada.

Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Por Forma:
Ejecución Minorista de Productos Frescos y Planes de Servicios de Alimentación CongeladosLos productos frescos fueron el segmento más grande, con una participación del 88,64% de los ingresos del mercado de productos de panadería en 2026. Tesco amplió recientemente sus unidades de Horneado en el Piso de la Tienda a 100 establecimientos Express adicionales tras una prueba piloto en 2024. Las unidades permiten hornear bollería fresca más cerca del piso de la tienda, mejorando la disponibilidad y la calidad del producto. El lugar donde se hornea la bollería se convierte en parte de lo que el cliente compra, junto con el producto terminado.
Los productos congelados son el segmento de más rápido crecimiento, con una CAGR prevista del 6,2% durante 2027-2032. En 2025, Almarai Bakery finalizó los planes para una instalación especializada de panadería congelada en Al-Kharj, Arabia Saudita, con productos que se esperaba comercializar para 2027. La empresa vinculó la entrada planificada a la demanda de alimentos de conveniencia y al canal de servicios de alimentación. Para Almarai, el proyecto extendería la producción de panadería hacia una nueva forma mientras apunta a un canal comercial específicamente identificado. Si se comercializa, la instalación dedicada añadiría un productor de alimentos integrado a la competencia de panadería congelada, ofreciendo a los compradores del sector de servicios de alimentación otra fuente potencial de suministro.
Análisis Geográfico
Mercado de Productos de Panadería en Europa
Europa representó una participación del 33,76% en el mercado de productos de panadería en 2026, convirtiéndola en la mayor geografía. Aryzta AG reportó 1.980 millones de EUR (2.230 millones de USD) en ingresos del segmento Europa en 2025, asignados por la ubicación geográfica del cliente. En el Reino Unido, el productor y minorista integrado Greggs plc completó su expansión de la línea de productos salados en Balliol Park en 2025, añadiendo capacidad para aproximadamente 4 millones de productos horneados más por semana. Greggs señaló que la capacidad adicional ayudó a gestionar una demanda récord en el último trimestre de 2025. La base de suministro de Europa combina operaciones de panadería regional sustanciales con producción integrada por minoristas que puede expandirse ante una demanda demostrada.
Mercado de Productos de Panadería de Oriente Medio y África
Oriente Medio y África es la geografía de más rápido crecimiento, con una CAGR prevista del 5,85% durante 2027-2032. En 2025, la división de panadería de Almarai hizo accesible su producción diaria de 5 millones de artículos de panadería a través de más puntos de venta minoristas en Arabia Saudita y el GCC en general, vinculando la expansión al alcance minorista junto con la capacidad de fabricación. En Zimbabue, la panadería Baker's Inn de Innscor Africa en Harare amplió su capacidad en 154.000 panes por día en el año fiscal 2025, el año terminado el 30 de junio de 2025.
En América del Norte, las ventas unitarias de panadería en el pasillo comercial de Estados Unidos aumentaron un 2,3% en el cuarto trimestre de 2025 en comparación con el cuarto trimestre de 2024, mostrando un incremento en las compras a través de ese canal minorista. En Asia-Pacífico, el consumo de panadería en China se centra en el desayuno por delante del té de la tarde, los snacks y los regalos, lo que convierte la comida matutina en un foco de uso de producto diferenciado. En América del Sur, ABIP reportó 332.558 empresas activas en el sector más amplio de panificación y confitería de Brasil en 2025, incluidos 212.258 microempresarios individuales. Krispy Kreme inauguró su primera tienda de donas en Brasil en São Paulo el 29 de abril de 2025, añadiendo un formato minorista de marca a ese entorno de proveedores locales. Un entrante de marca en Brasil se enfrenta a una base de proveedores dominada por operadores muy pequeños.
Ediciones regionales
Todas las regiones
Marco Regulatorio y Perspectivas
La comparación evalúa jurisdicciones seleccionadas desde la perspectiva de los fabricantes que venden productos de panadería preenvasados cubiertos. Alemania y Brasil tienen requisitos específicos de información alimentaria o etiquetado nutricional, mientras que China ha adoptado una norma sucesora para alimentos preenvasados con vigencia a partir de marzo de 2027. La propuesta de Estados Unidos añadiría información nutricional en el frente del envase para la mayoría de los alimentos que deben llevar etiquetas de Información Nutricional, con un calendario de norma final que indica diciembre de 2026.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Alemania | China | Brasil | Arabia Saudita |
|---|---|---|---|---|---|
| Autoridad principal | Administración de Alimentos y Medicamentos | Autoridades de los Länder y oficinas locales de control alimentario | SAMR y departamentos locales de regulación del mercado | Anvisa | Autoridad Saudita de Alimentos y Medicamentos |
| Instrumentos clave o dirección | Etiquetas nutricionales propuestas en el frente del envase; calendario de norma final para diciembre de 2026 | Reglamento (UE) N.º 1169/2011; posible revisión del etiquetado de la UE | GB 7718-2011; norma sucesora GB 7718-2025 y medidas de supervisión vigentes a partir del 16 de marzo de 2027 | RDC 429/2020 e IN 75/2020; procesos de consulta adicionales autorizados en julio de 2026 | SFDA.FD GSO 9:2022, vigente desde el 1 de enero de 2025 |
| Efecto comercial | Posible diseño adicional de etiqueta en el panel frontal para los productos cubiertos | Menciones obligatorias que incluyen ingredientes, alérgenos y nutrición, sujetas a excepciones | Preparar las etiquetas de los productos cubiertos para la transición de norma y supervisión programada | Información nutricional, etiquetado en el frente del envase y controles de declaraciones nutricionales | Alineación de etiquetas con la norma saudí de alimentos preenvasados |
| Atractivo actual de la política | Medio | Alto | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | Endurecimiento | Sin cambios | Sin cambios | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | |||||
La calificación de Estados Unidos refleja el trabajo adicional propuesto en el panel frontal, lo que respalda una dirección de endurecimiento bajo el calendario de elaboración de normas de diciembre de 2026 indicado. El marco de información de larga data de Alemania y la norma de etiquetado saudí vigente desde 2025 respaldan el cumplimiento continuo del etiquetado como línea de base de planificación, junto con la evaluación de la posible revisión de la UE. La calificación de Brasil refleja los controles de etiquetado nutricional y de declaraciones, con la decisión de julio de 2026 que autoriza procesos de consulta adicionales mientras las obligaciones nutricionales operativas proporcionan la línea de base de cumplimiento. La norma GB 7718-2011 de China se aplica hasta el 15 de marzo de 2027, antes de que la GB 7718-2025 y las medidas de supervisión de etiquetado de alimentos entren en vigor el 16 de marzo de 2027, haciendo obligatorio en lugar de recomendado el etiquetado de 8 categorías principales de alérgenos.
Etapas de la Cadena de Valor
La cadena de valor compara cómo los proveedores de ingredientes, los fabricantes de panadería y los coordinadores de distribución convierten las capacidades de formulación en ventas comerciales. ADM suministra ingredientes de panadería que abarcan productos molidos, aceites, emulsionantes y proteínas alternativas, junto con experiencia en formulación. Flowers Foods, Inc. reportó 5.300 millones de USD en ventas de la empresa para 2025, lo que ilustra la escala de fabricación que puede situarse entre los insumos especializados y las vías de distribución hacia los clientes.
Tabla de Análisis de la Cadena de Valor
| Actividad primaria | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Suministro de ingredientes y formulación | Proveedores de ingredientes de panadería como ADM | Ventas de ingredientes | Combinar múltiples ingredientes con la formulación prevista | Calificar combinaciones alternativas de ingredientes frente a los mismos requisitos de formulación |
| Fabricación de panadería | Productores de panadería envasada como Flowers Foods, Inc. | Ventas de productos de panadería terminados | Mantener la consistencia del producto en todas las operaciones de panadería | Estandarizar las especificaciones de producción y los controles de proceso |
| Coordinación de distribución | Productores que coordinan redes de distribuidores independientes como Flowers Foods, Inc. | Ventas de productos a través de socios distribuidores | Coordinar las entregas de productos entre socios independientes | Definir las responsabilidades de entrega y los procedimientos de escalada con los socios de ruta |
| Fuente: Mordor Intelligence | ||||
Flowers Foods, Inc. distribuye la mayoría de sus productos a través de socios distribuidores independientes, lo que convierte la coordinación en una capacidad separada de la fabricación. Este acuerdo permite que la producción de panadería y la entrega posterior permanezcan organizacionalmente diferenciadas, mientras que las ventas de productos dependen de su coordinación. Con esa red que cubre aproximadamente el 85% de la población de Estados Unidos, la expansión de la fabricación por sí sola no determinaría cuánto de ese territorio podría alcanzar un nuevo producto.
Panorama Competitivo
Concentración del Mercado
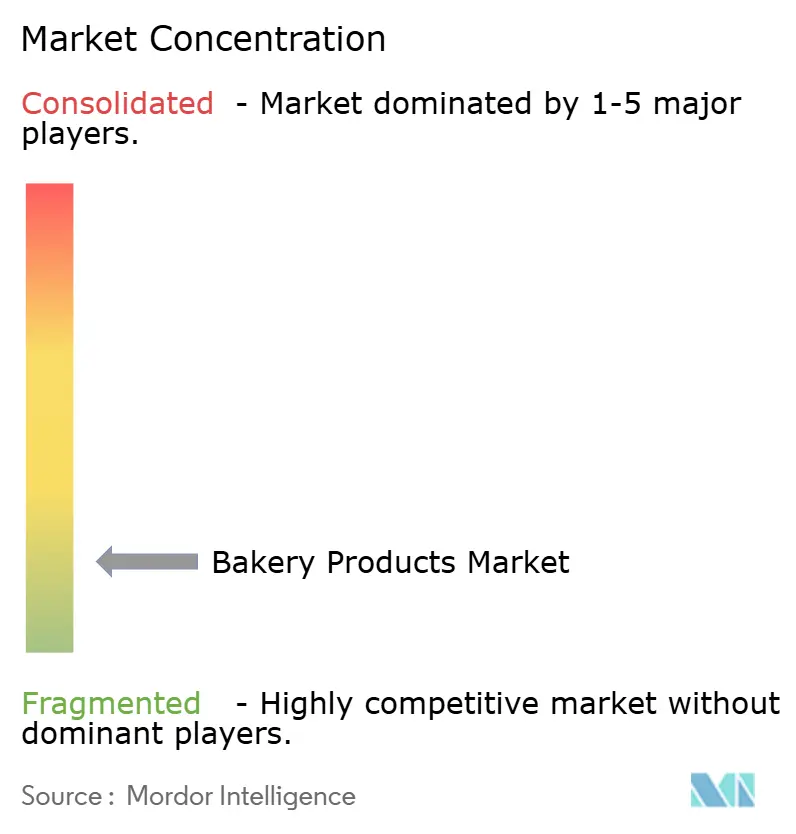
Associated British Foods plc completó su adquisición de Hovis Group Limited de Endless LLP el 8 de julio de 2026, combinándola con Allied Bakeries, su negocio de panadería en el Reino Unido, como Hovis Bakeries. Grupo Bimbo, S.A.B. de C.V. ha expandido sus operaciones de panadería a través de adquisiciones de subsidiarias, mientras que Mondelez International, Inc. fabrica galletas y snacks horneados junto con chocolate. Yamazaki Baking Co., Ltd. fabrica pan y bollos dulces y opera panaderías dentro de tiendas, mientras que Aryzta AG es una empresa internacional de panadería. Estos negocios compiten en posiciones de producto y canal parcialmente superpuestas, dejando la fortaleza competitiva distribuida entre operadores nacionales de panadería y proveedores más amplios de snacks horneados.
A través de una subsidiaria, Grupo Bimbo, S.A.B. de C.V. adquirió Grupo Don Don el 31 de mayo de 2025, añadiendo un negocio que produce y distribuye principalmente pan y pan dulce en Serbia, Eslovenia, Croacia y Montenegro. A través de una subsidiaria, Bimbo también adquirió Karamolegos Bakery en Rumanía el 29 de abril de 2025. Las dos adquisiciones de 2025 sitúan a las subsidiarias de Bimbo en negocios de pan y pan dulce en 5 países europeos.
La inversión en capacidad específica puede avanzar junto con un desempeño desigual en el negocio más amplio de un grupo de panadería. Aryzta AG inauguró su panadería en Perth, Australia Occidental, en agosto de 2026 para aumentar la capacidad que atiende a los clientes australianos de restaurantes de servicio rápido. Las ventas netas consolidadas de Yamazaki Baking Co., Ltd., incluidos sus negocios de alimentos, minoristas y otros, aumentaron un 4% interanual en los seis meses terminados el 30 de junio de 2026. En contraste, los ingresos del grupo de Aryzta AG habían caído más de un 2% en el primer semestre de 2026. Para los proveedores y competidores, una aplicación definida en el sector de servicios de alimentación puede, por tanto, proporcionar una base enfocada para las decisiones de capacidad incluso cuando las ventas totales de la empresa están bajo presión.
Líderes de la Industria de Productos de Panadería
-
Associated British Foods plc
-
Grupo Bimbo, S.A.B. de C.V.
-
Mondelez International, Inc.
-
Yamazaki Baking Co., Ltd.
-
Aryzta AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Productos de Panadería Empresas cubiertas en este informe
- Grupo Bimbo, S.A.B. de C.V.
- Yamazaki Baking Co., Ltd.
- Mondelez International, Inc.
- Associated British Foods plc
- Aryzta AG
- Kellanova
- General Mills, Inc.
- Flowers Foods, Inc.
- Lantmännen Unibake
- Warburtons Ltd
- Britannia Industries Ltd
- Finsbury Food Group Limited
- Hostess Brands, LLC
- McKee Foods Corporation
- Yıldız Holding
- Premier Foods plc
- Barilla Group (Mulino Bianco)
- Parle Products Pvt. Ltd.
- Sunbulah Group
- Walker's Shortbread Ltd
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan el suministro institucional de panadería con la adaptación de menús escolares, centrándose en los compradores que enfrentan una fecha de compra o política definida. Las licitaciones abiertas en Canadá y Filipinas crean puntos de entrada a corto plazo para proveedores con capacidades institucionales relevantes. Una norma de azúcar añadido adoptada para los programas de desayuno y almuerzo escolar participantes de Estados Unidos comienza el 1 de julio de 2027, creando una apertura para productos de panadería que se ajusten a los requisitos nutricionales del menú semanal.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Suministro institucional de panadería en Canadá | La licitación de panadería del Período 03 cierra el 5 de noviembre de 2026 | Departamento de Obras Públicas y Servicios Gubernamentales de Canadá | Perseguir el requisito de suministro de panadería especificado | Experiencia institucional de proveedores anteriores | Wonderbrands; Service alimentaire Gordon Canada Ltée Québec |
| Suministro de panadería para hospitales en Filipinas | La licitación de panadería para el año fiscal 2027 cierra el 5 de noviembre de 2026 | Centro Médico Memorial Jose R. Reyes | Estructurar el suministro para entrega dentro de los 7 días hábiles posteriores a una orden de compra | Experiencia en contratos similares dentro de los últimos 5 años y garantía de oferta requerida | Proveedores institucionales de panadería calificados |
| Productos de panadería para menús escolares adaptados | La norma de azúcar añadido semanal adoptada comienza el 1 de julio de 2027 | Programas de desayuno y almuerzo escolar participantes de Estados Unidos | Desarrollar opciones de panadería terminada con documentación nutricional para la planificación de menús | Ajustarse a los requisitos nutricionales del menú de toda la semana | Proveedores de panadería para educación K-12 como General Mills Foodservice |
| Fuente: Mordor Intelligence | |||||
La adaptación de menús escolares es la apertura central porque su fecha de implementación del 1 de julio de 2027 otorga a los proveedores más tiempo de preparación que las licitaciones que cierran el 5 de noviembre de 2026. La norma exige que los desayunos y almuerzos escolares participantes de Estados Unidos promedien menos del 10% de calorías provenientes de azúcares añadidos durante la semana. La licitación filipina restringe la participación a ciudadanos filipinos, entidades con al menos un 60% de interés o capital filipino, y ciudadanos u organizaciones de países que otorguen a los filipinos derechos similares, lo que limita los proveedores que pueden participar. Los proveedores que persigan la apertura del menú escolar deben tener la documentación nutricional del producto lista para la implementación, de modo que los compradores puedan evaluar el ajuste al menú de toda la semana.
Desarrollos recientes de la industria en Mercado de Productos de Panadería
- Oct 2026: Rudi's Bakery anunció el Pan de Proteína Diaria Power sin gluten en variedades Blanco y Sourdough, con 10 gramos de proteína y 3 gramos de fibra por porción. Informó disponibilidad en todo Estados Unidos en panes de 18 onzas en Sprouts, con disponibilidad en Kroger en noviembre de 2026.
- Ago 2026: Aryzta AG inauguró su panadería en Perth, Australia Occidental, para aumentar la capacidad que atiende a los clientes australianos de restaurantes de servicio rápido.
- Ago 2026: BinDawood Holding Company completó su adquisición del 51% de las acciones de Wonder Bakery L.L.C., incluido el proceso regulatorio de transferencia de propiedad.
Mercado de Productos de Panadería Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado global de productos de panadería mide el gasto anual en alimentos de panadería terminados vendidos a través de canales de distribución en todo el mundo. Cubre productos frescos y congelados en los tipos de productos y regiones geográficas reportados.
Exclusiones del alcance: Se excluyen la harina vendida por separado y otros ingredientes de panadería, las mezclas de panadería vendidas por separado, el equipo de panadería y los servicios de equipos, y las comidas preparadas que incluyen productos de panadería.
Descripción General de la Segmentación
- Por Tipo de Producto
- Pan
- Pasteles y Bollería
- Galletas/Cookies
- Productos de Desayuno
- Otros Tipos de Productos
- Por Canal de Distribución
- Supermercados/Hipermercados
- Tiendas de Conveniencia y Abarrotes
- Tiendas Especializadas de Panadería
- Tiendas Minoristas en Línea
- Otros Canales
- Forma
- Fresco
- Congelado
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- Europa
- Alemania
- Reino Unido
- Italia
- Francia
- España
- Países Bajos
- Polonia
- Bélgica
- Suecia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Indonesia
- Corea del Sur
- Tailandia
- Singapur
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Colombia
- Chile
- Perú
- Resto de América del Sur
- Oriente Medio y África
- Sudáfrica
- Arabia Saudita
- Emiratos Árabes Unidos
- Nigeria
- Egipto
- Marruecos
- Turquía
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se basa en fuentes públicas como las hojas de balance de cereales del Sistema Mundial de Información y Alerta Temprana de la Organización de las Naciones Unidas para la Alimentación y la Agricultura y las herramientas de precios de alimentos para el contexto de suministro de granos y costos de insumos, la serie de gastos en alimentos del Servicio de Investigación Económica del Departamento de Agricultura de Estados Unidos para el gasto del usuario final por punto de venta y comprador, PRODCOM de Eurostat para la producción vendida por producto, y la Oficina Nacional de Estadísticas de China para las tendencias de ingresos y consumo de los hogares. Los anuncios públicos de productos de Flowers Foods, Inc. ilustran los cambios en el surtido de panadería y el formato de productos que informan el análisis cualitativo de productos y canales.
Los archivos de empresas, materiales para inversores, prensa empresarial de reputación y registros públicos comerciales y regulatorios proporcionan evidencia complementaria sobre ingresos de panadería, capacidad, lanzamientos de productos, distribución y costos de insumos, con cada elemento verificado según su geografía declarada, alcance del producto, período y base contable. Estas fuentes no son exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas buscarían obtener información de productores de panadería, líderes de canales minoristas y de panadería especializada, compradores del sector de servicios de alimentación, y gerentes de categoría o finanzas con responsabilidad sobre productos y regiones en el estudio global. Se pediría a los encuestados que verificaran los hallazgos secundarios sobre la combinación de productos, la cobertura de canales, los impulsores de precio y volumen, y la demanda regional, mientras que las brechas no resueltas se seguirían con evidencia adicional y se compararían entre fuentes antes de su incorporación.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directivos de nivel C: 20% | APAC: 40% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | EMEA: 32% |
| Empresas más pequeñas: 25% | Gerentes: 45% | Américas: 28% |
Dimensionamiento del Mercado y Pronóstico
El modelo estima el gasto anual global del usuario final en productos de panadería terminados con una visión de arriba hacia abajo de la demanda de los hogares y del sector de servicios de alimentación, verificada selectivamente con las ventas de los productores, la evidencia de los canales y el precio de venta promedio muestreado multiplicado por el volumen donde se dispone de datos de productos confiables. La población, el ingreso disponible real, el gasto en alimentos por punto de venta, la producción y el comercio de panadería, y las tendencias de costos de harina y cereales indican cambios en la demanda direccionable, la disponibilidad de productos, el precio y la combinación de productos. La regresión multivariante puede relacionar estos indicadores con el valor histórico del mercado, mientras que el análisis de escenarios prueba rutas alternativas de costos de insumos y demanda. Las participaciones de producto, forma, canal y región se construyen a partir de divisiones de mercado reportadas y evidencia comparable de producción, ventas, empresa y canal, con cada eje verificado para sumar al total. Los encuestados primarios pueden comprobar si los pronósticos a nivel de variable reflejan las condiciones de compra y venta de panadería. Los insumos conflictivos o faltantes se documentan, se verifican con indicadores independientes y se manejan con un rango razonado o el proxy más cercano respaldado.
Ciclo de Validación de Datos y Actualización
Los analistas triangularon las estimaciones de gasto con las ventas de los productores, la producción y el comercio a nivel de producto, y las señales de gasto de los canales o los hogares, verificando que cada medida coincida con el límite del producto terminado y la etapa de valoración. Investigan el crecimiento anómalo, los totales de participación y las variaciones entre fuentes independientes, rastrean las diferencias hasta el período, la geografía, la cobertura, el precio o el volumen, y revisan los supuestos y cálculos en múltiples pasadas de analistas antes de la aprobación. El recontacto se activa cuando una fuente entra en conflicto con un insumo material, una definición no está clara o una nueva publicación cambia una variable clave de demanda o costo. La base de evidencia se actualiza anualmente, se revisa entre ciclos para eventos materiales y se somete a una revisión previa a la entrega.
Comparación del Tamaño del Mercado de Productos de Panadería de Mordor Intelligence con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y los insumos utilizados para modelar la demanda. El mercado global de productos de panadería mide el gasto anual en alimentos de panadería terminados vendidos a través de canales de distribución en todo el mundo.
Los principales factores de brecha incluyen la cobertura definida del estudio y las elecciones de modelado específicas del mercado. Los insumos conflictivos o faltantes se documentan, se verifican con indicadores independientes y se manejan con un rango razonado o el proxy más cercano respaldado.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 675,3 mil millones de USD (2027) | |
| Consultora Global A | 552,5 mil millones de USD (2025) | En su base de 2025, esta estimación es un 18,2% inferior al valor de este informe para 2027 de 675,3 mil millones de USD, 2 años después. Su medida a nivel de productor o puerta de panadería excluye los márgenes minoristas más allá del precio de venta del productor, lo que reduce el valor contabilizado en relación con el gasto del cliente final. |
| Consultora Global B | 549,1 mil millones de USD (2025) | En su base de 2025, esta estimación es un 18,7% inferior al valor de este informe para 2027 de 675,3 mil millones de USD, 2 años después. Su base publicada es anterior al año de comparación, y su pronóstico declarado para 2026-2034 crece más lentamente que las perspectivas declaradas de este informe. |
Los analistas de Mordor Intelligence triangulan las estimaciones de gasto con las ventas de los productores, la producción y el comercio a nivel de producto, y las señales de gasto de los canales o los hogares, verificando que cada medida coincida con el límite del producto terminado y la etapa de valoración.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y el pronóstico del mercado de productos de panadería?
Se espera que alcance los 675,3 mil millones de USD en 2027 y los 806,7 mil millones de USD en 2032, a una CAGR del 3,62% durante 2027-2032.
¿Qué factores impulsan la demanda de productos horneados?
Los avances en formulación sin gluten amplían las opciones de panadería, mientras que los aumentos de ingresos expanden la capacidad de gasto de los hogares. El ingreso disponible per cápita de China aumentó un 5% tanto en términos reales como nominales en 2025.
¿Qué tipo de producto lidera las ventas de panadería?
El pan representó el 43,02% de los ingresos del mercado de productos de panadería en 2026. Se prevé que la bollería matutina crezca más rápido a una CAGR del 5,45% durante 2027-2032.
¿Cuáles son los principales proveedores de panadería?
Los principales proveedores incluyen Associated British Foods plc, Grupo Bimbo, S.A.B. de C.V., Mondelez International, Inc., Yamazaki Baking Co., Ltd. y Aryzta AG.
¿Cuál es un desafío clave para los productores de pan?
La presión sobre el costo de la harina puede comprimir las decisiones de precio y tamaño de porción. El 16 de octubre de 2026, los panaderos independientes de Cochabamba estaban considerando aumentos de precios o panes más pequeños ante el aumento de los costos de insumos.
¿Qué región lidera las ventas de panadería y cuál tiene el pronóstico de crecimiento más rápido?
Europa representó el 33,76% de los ingresos del mercado de productos de panadería en 2026. Se prevé que Oriente Medio y África crezcan más rápido a una CAGR del 5,85% durante 2027-2032.