
Taille et part de marché de la construction de centres de données au Brésil
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2025 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
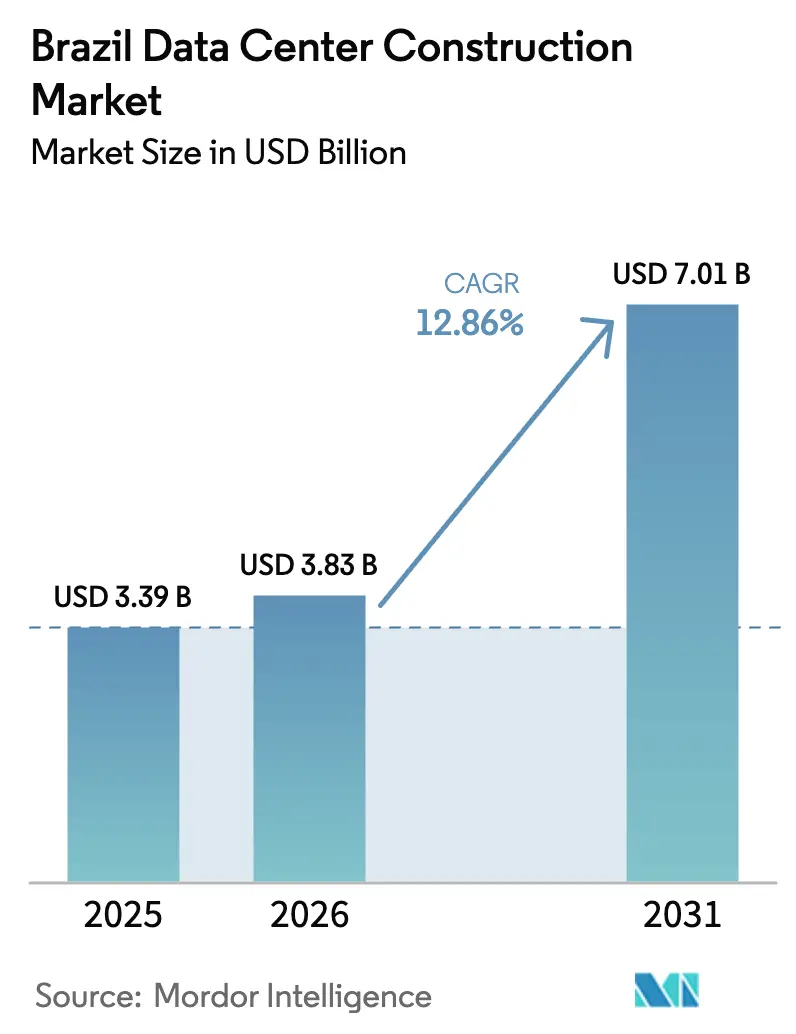
| Taille du marché de l'année de base (2025) | 3.39 Milliards de dollars |
| Taille du Marché (2026) | 3.83 Milliards de dollars |
| Taille du Marché (2031) | 7.01 Milliards de dollars |
| Growth Rate (2026 - 2031) | 12.86 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la construction de centres de données au Brésil par Mordor Intelligence
La taille du marché de la construction de centres de données au Brésil était évaluée à 3,39 milliards USD en 2025 et devrait croître de 3,83 milliards USD en 2026 pour atteindre 7,01 milliards USD d'ici 2031, à un TCAC de 12,86 % durant la période de prévision (2026-2031). Cette escalade rapide positionne le Brésil comme le point focal du déploiement de l'infrastructure d'IA et de cloud en Amérique latine, représentant 75 % des dépenses en capital régionales projetées. Cette dynamique est soutenue par un secteur électrique mature, dans lequel 85 % de la production provient de sources renouvelables, offrant aux opérateurs un avantage structurel sur les coûts et les aidant à atteindre leurs objectifs de décarbonisation d'entreprise. Les fournisseurs de cloud hyperscale, tels qu'Amazon Web Services et Microsoft, stimulent la demande en s'engageant à des expansions de plusieurs milliards de dollars, tandis que la consolidation parmi les spécialistes de la colocation de premier rang redéfinit la concurrence. São Paulo reste le noyau avec 48 installations actives et 351 MW de capacité installée ; cependant, de nouveaux atterrissages de câbles sous-marins encouragent les déploiements périphériques à Fortaleza, Rio de Janeiro et d'autres hubs côtiers.
Principaux points à retenir du rapport
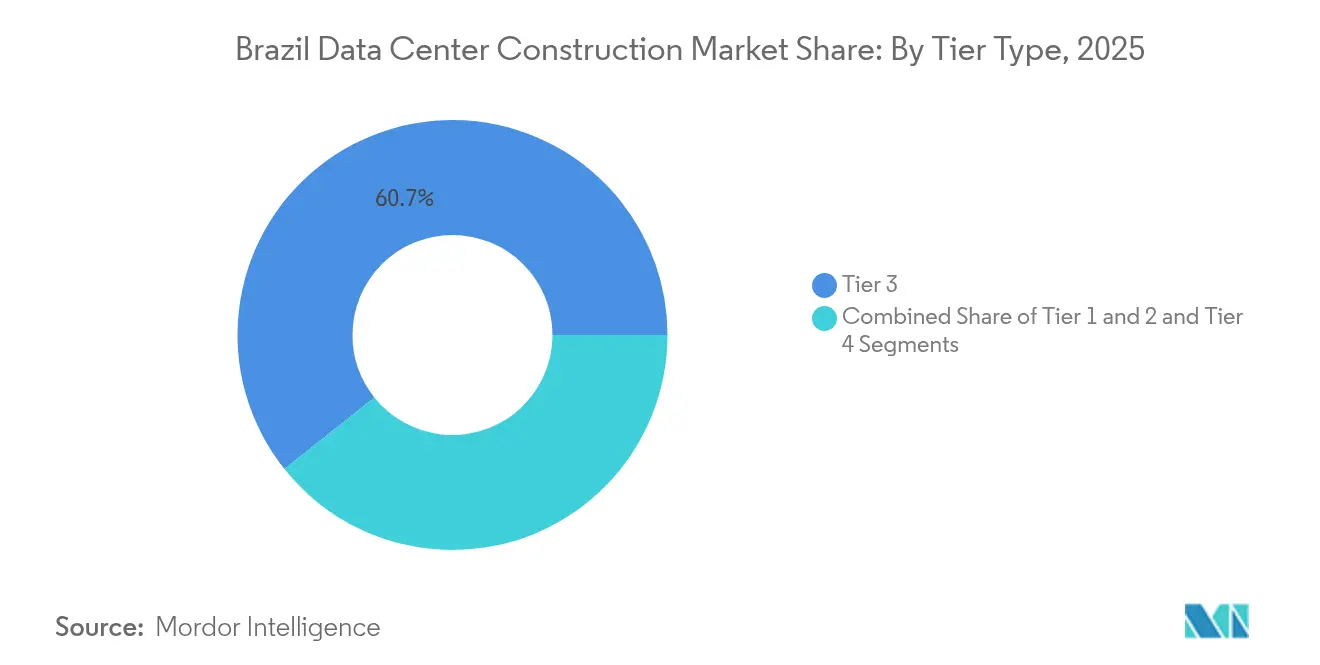
- Par type de niveau, les sites de Niveau 3 ont dominé avec 60,72 % de la part de marché de la construction de centres de données au Brésil en 2025, tandis que les installations de Niveau 4 devraient se développer à un TCAC de 17,15 % jusqu'en 2031.
- Par type de centre de données, la colocation a capturé 65,75 % de la part de revenus en 2025 ; les projets hyperscale à construction propre enregistrent le TCAC le plus élevé attendu à 17,95 % jusqu'en 2031.
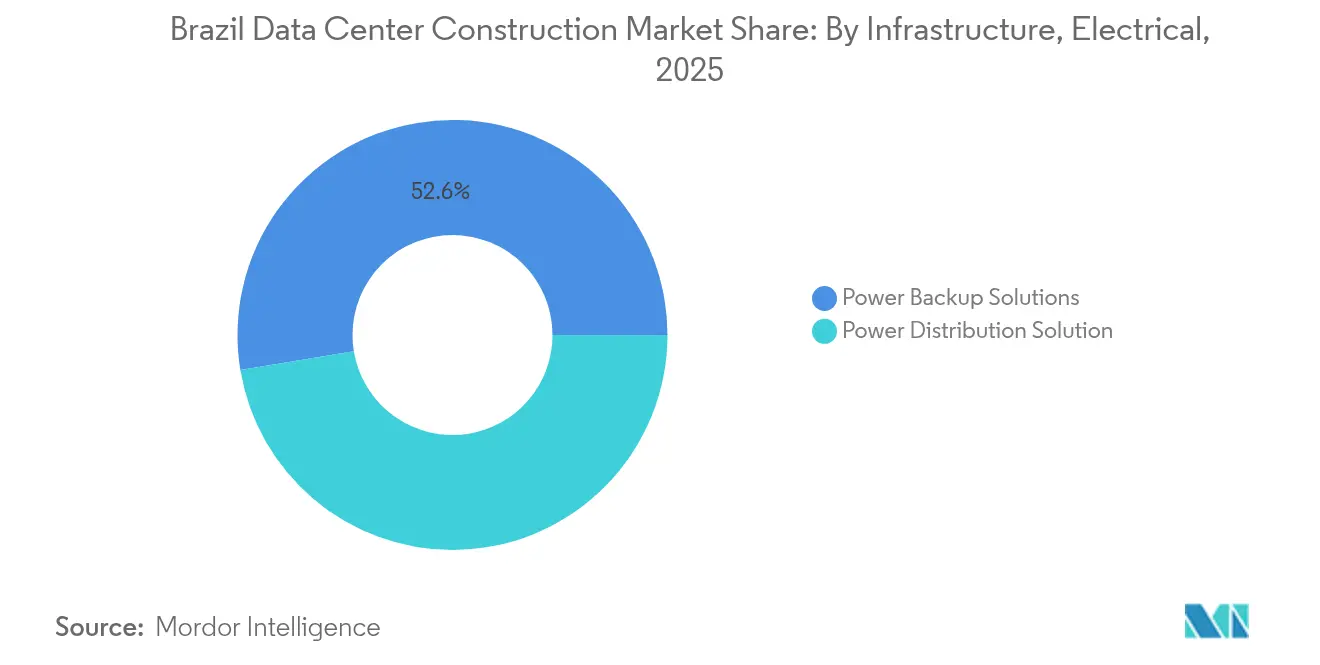
- Par infrastructure électrique, les systèmes de secours électrique ont représenté 52,61 % des dépenses en 2025, tandis que les solutions de distribution d'énergie croissent à un TCAC de 17,09 % jusqu'en 2031.
- Par infrastructure mécanique, les équipements de refroidissement ont représenté 47,68 % des dépenses de 2025, et les serveurs ainsi que le stockage progressent à un TCAC de 15,95 % sur l'horizon de prévision.
- Par zone géographique, la région métropolitaine de São Paulo abritait 51,42 % de la capacité nationale en 2025, Fortaleza émergeant comme l'emplacement périphérique à la croissance la plus rapide grâce aux nouveaux atterrissages de câbles.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché de la construction de centres de données au Brésil
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Adoption croissante du cloud et de l'IA par les entreprises | +3.2% | São Paulo, Rio de Janeiro, Belo Horizonte | Moyen terme (2 à 4 ans) |
| Programmes gouvernementaux de transformation numérique | +2.1% | National, accent sur les régions mal desservies | Long terme (≥ 4 ans) |
| Énergie renouvelable abondante | +1.8% | Couloirs hydroélectriques à l'échelle nationale | Moyen terme (2 à 4 ans) |
| Contrats d'achat d'énergie sans carbone 24h/24 et 7j/7 | +1.5% | São Paulo, Minas Gerais, Rio Grande do Sul | Court terme (≤ 2 ans) |
| Déploiements périphériques à proximité des câbles sous-marins | +1.3% | Villes côtières (Rio, Fortaleza, Santos) | Moyen terme (2 à 4 ans) |
| Permis accélérés pour les sites de réhabilitation industrielle | +0.9% | Zones industrielles à São Paulo, Rio de Janeiro | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Adoption croissante du cloud et de l'IA par les entreprises brésiliennes
La migration des entreprises vers les plateformes cloud et les charges de travail d'IA à grande échelle remodèle les spécifications des installations sur le marché de la construction de centres de données au Brésil. Le Ministère des Mines et de l'Énergie a enregistré une hausse de la demande projetée en puissance industrielle de 2,5 GW à 9 GW entre le début et la fin de 2024,[1]Ministério de Minas e Energia - "Crescimento de Demanda de Energia para Data Centers", mme.gov.br soulignant la rapidité de l'adoption numérique. L'' IA City ' proposée par Scala Data Centers à hauteur de 50 milliards USD dans le Rio Grande do Sul illustre le pivot vers des campus dédiés optimisés pour des densités supérieures à 20 kW par baie. L'engagement de R$ 14,7 milliards de Microsoft cible également une infrastructure riche en GPU pour soutenir les services d'IA destinés aux entreprises. Collectivement, ces évolutions poussent les concepteurs à intégrer le refroidissement liquide, une distribution d'énergie robuste et une alimentation en énergie renouvelable 24h/24 et 7j/7 dans les nouvelles constructions.
Programmes gouvernementaux de transformation numérique et de connectivité
Les initiatives fédérales et étatiques allant des corridors 5G nationaux aux plateformes de gouvernement électronique favorisent une demande soutenue au-delà des principales métropoles brésiliennes. Le projet de loi PL 3018/2024 met en avant les normes d'infrastructure pour les systèmes d'IA et souligne l'agenda des données souveraines. La modernisation du secteur public se répercute sur l'investissement privé, les fournisseurs étendant les architectures cloud hybrides vers les hubs régionaux, soutenant les charges de travail de la santé, de l'éducation et des technologies financières qui nécessitent un traitement à faible latence et des contrôles stricts de résidence des données.
Énergie renouvelable abondante améliorant l'économie du coefficient d'efficacité énergétique
Avec 85 % de production renouvelable sur le réseau national, les opérateurs peuvent intégrer des objectifs de durabilité rigoureux dans les modèles de financement de projet ; par exemple, Scala Data Centers s'approvisionne en électricité 100 % renouvelable dans le cadre d'un accord multi-gigawatt avec Serena Energia, permettant un coefficient d'efficacité énergétique (PUE) constamment inférieur à 1,3 sur ses campus. La toile de fond de l'énergie propre attire les hyperscalers étrangers qui recherchent la neutralité carbone sans recourir aux régimes de certificats prévalents sur les marchés alimentés par des sources thermiques.
Contrats d'achat d'énergie sans carbone 24h/24 et 7j/7 favorisant les constructions hyperscale vertes
Les contrats d'achat d'énergie (PPAs) sans carbone disponibles en permanence sont désormais courants au Brésil, garantissant une énergie verte ininterrompue même en période de pointe. Le contrat de 902 MWc d'Atlas Renewable Energy avec un acheteur industriel illustre l'échelle et la durée que les développeurs de centres de données peuvent reproduire,[2]Atlas Renewable Energy - "902 MWp PPA Announcement", atlasrenewableenergy.com en fixant des coûts d'électricité prévisibles pour plus de 20 ans. De tels arrangements satisfont aux métriques ESG (environnementales, sociales et de gouvernance) des entreprises et renforcent les profils de crédit de qualité investissement pour les grands campus.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Consommation élevée d'énergie et contrôle des émissions de gaz à effet de serre | -1.4% | National, plus fort dans les métropoles denses | Court terme (≤ 2 ans) |
| Droits de douane à l'importation sur les équipements informatiques et de refroidissement | -2.3% | National | Moyen terme (2 à 4 ans) |
| Retards de raccordement au réseau dans le nord de São Paulo | -1.8% | Zone métropolitaine de São Paulo | Court terme (≤ 2 ans) |
| Réglementations sur le stress hydrique | -0.7% | Nord-Est sujet à la sécheresse | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Contrôle élevé de la consommation d'énergie et de l'empreinte en gaz à effet de serre
Les organisations de surveillance environnementale et les autorités municipales intensifient leur supervision alors que les centres de données consomment déjà 0,5 % de l'électricité nationale. Les opérateurs répondent avec un refroidissement avancé, une énergie solaire sur site et la réutilisation de la chaleur résiduelle, mais les dépenses en capital supplémentaires peuvent prolonger les délais de construction. La solution de refroidissement liquide Delta Cube produite localement par ODATA illustre l'innovation visant à réduire la consommation d'eau tout en augmentant les densités par baie.[3]ODATA - "Lancement du système de refroidissement Delta Cube", odata.com
Droits de douane à l'importation sur les équipements informatiques et de refroidissement dépassant 60 %
Bien que les listes d'exemptions tarifaires du Brésil assouplissent les droits sur 1 495 produits TIC, de nombreux équipements de refroidissement et d'alimentation électrique de grade IA sur mesure font toujours face à des taux supérieurs à 60 %. Les développeurs doivent soit localiser la fabrication, soit reconcevoir les agencements autour de composants d'origine nationale, ce qui ajoute de la complexité et des coûts. L'inflation dans la construction aggrave le problème, l'indice national SINAPI affichant une hausse annuelle de 4,69 % jusqu'en avril 2025.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de niveau : les exigences de disponibilité maximale accélèrent l'adoption du Niveau 4
La taille du marché de la construction de centres de données au Brésil pour les installations de Niveau 3 s'élevait à 2,06 milliards USD en 2025, ce qui représente une part de marché de la construction de centres de données au Brésil de 60,72 % pour les installations à coût équilibré. Les constructions de Niveau 4, bien que plus faibles en valeur absolue, devraient croître à un taux annuel de 17,15 % jusqu'en 2031, les hyperscalers exigeant des architectures tolérantes aux pannes.
Cette évolution reflète une tolérance moindre aux temps d'arrêt dans les cycles d'entraînement de l'IA et les charges de travail des services financiers. Des projets tels que le campus Tamboré de Scala illustrent une philosophie de conception qui mêle une redondance de niveau Niveau 4 à l'intégration des énergies renouvelables, établissant de nouveaux repères en matière de résilience et de durabilité.


Par type de centre de données : les hyperscalers à construction propre remodèlent la dynamique de l'offre
La colocation a conservé 65,75 % de la taille du marché de la construction de centres de données au Brésil en 2025, offrant des efficacités d'installations partagées aux clients du marché intermédiaire. Les projets à construction propre, cependant, progressent le plus rapidement à un TCAC de 17,95 %, portés par les grands opérateurs cloud qui personnalisent les agencements pour des pods GPU à haute densité.
Le programme triennal de Microsoft à hauteur de R$ 14,7 milliards souligne cette dynamique, signalant un avenir où les dorsales électriques sur mesure et le refroidissement propriétaire dominent l'agenda de conception. Les opérateurs de colocation répliquent avec des modèles de construction sur mesure et des coentreprises pour préserver leur part de marché.
Par infrastructure électrique : la distribution d'énergie à haute densité gagne en priorité
Les baies de secours électrique ont dominé les dépenses de 2025, mais les systèmes de distribution intelligents devraient se développer à un TCAC de 17,09 % alors que les densités par baie dépassent 20 kW. Des investissements tels que le poste de transformation de 560 MW planifié par Scala à São Paulo illustrent la modernisation préventive du réseau, essentielle pour les charges de travail d'IA.
Des équipements de commutation avancés, des jeux de barres et des contrôles d'énergie définis par logiciel offrent aux opérateurs la précision nécessaire pour basculer les sources d'énergie renouvelable, réduire les harmoniques et soutenir les contrats de réponse à la demande avec les services publics - des capacités essentielles à la fois pour la disponibilité et la conformité ESG.
Par infrastructure mécanique : le refroidissement liquide ancre la conception des installations de nouvelle génération
Le matériel de refroidissement a représenté 47,68 % des dépenses mécaniques, mais les investissements dans les serveurs et le stockage augmentent à un TCAC de 15,95 %, reflétant un pivot vers des clusters riches en GPU. Le secteur est en transition, passant des solutions à air vers des solutions de refroidissement liquide par immersion et direct-sur-puce capables d'extraire 100 kW par baie sans pénaliser le coefficient d'efficacité énergétique (PUE).
La fabrication locale par ODATA du système Delta Cube démontre comment les chaînes d'approvisionnement locales s'adaptent aux pressions tarifaires tout en maintenant des performances de classe mondiale. Les offres de baies intégrées associant des collecteurs de refroidissement à des commutateurs à fabric à haute bande passante deviennent des éléments incontournables pour les nouveaux appels d'offres.
Analyse géographique
São Paulo concentre 51,42 % de la puissance informatique nationale et reste le pilier du marché de la construction de centres de données au Brésil. Les économies d'agglomération, la densité supérieure de fibre optique et l'accès aux clients des services financiers renforcent sa domination, même si la congestion du réseau pousse les développeurs vers des corridors industriels périphériques.
Rio de Janeiro suit, propulsé par des atterrissages de câbles sous-marins multi-térabit sur le câble BRUSA, qui relie le Brésil à l'Amérique du Nord et aux nœuds caribéens. Le renforcement de la connectivité réduit la latence aller-retour pour les fournisseurs de contenu, encourageant des expansions de capacité telles qu'Equinix RJ3 et l'installation Mega Lobster de Tecto.
Les métropoles secondaires - Fortaleza, Belo Horizonte et Porto Alegre - captent les débordements de charges de travail périphériques et bénéficient d'une production d'énergie renouvelable abondante. L'investissement de R$ 550 millions de V.tal au Ceará exploite les ressources solaires locales tout en s'appuyant sur un vivier croissant de talents en développement. Les subventions gouvernementales à la connectivité et les interconnexions de réseau plus intelligentes suggèrent une diffusion progressive de la capacité vers l'intérieur du Brésil, renforçant la résilience et diversifiant les bénéfices économiques régionaux.
Paysage réglementaire
L'activité de construction de centres de données au Brésil est influencée par les exigences de conformité des télécommunications et de l'infrastructure numérique, l'Anatel formalisant de plus en plus la manière dont les installations intégrées aux réseaux de télécommunications sont évaluées. En 2025, l'Anatel a fait progresser un cadre d'évaluation de la conformité via la Resolução Anatel no 780/2025 et la Consultation publique no 48/2025, qui établissent les exigences techniques et les procédures opérationnelles pour les voies d'évaluation de la conformité et d'homologation des centres de données connectés aux réseaux de télécommunications.
Du côté des acheteurs et de la contractualisation, la Resolução no 767/2024 de l'Anatel exige que les fournisseurs de services de télécommunications intègrent des critères d'évaluation des risques lors de la contractualisation de services de cloud et de centres de données, renforçant les attentes en matière de gouvernance concernant la continuité, la sécurité et les contrôles des fournisseurs. En pratique, les documents de consultation et les orientations sectorielles font référence à des normes et certifications reconnues, notamment ISO 27001, ISO 14001, ISO 50001 et TIA-942, en tant que mécanismes d'équivalence potentiels. Cela affecte la documentation de conception, la rigueur de mise en service et les dossiers de preuves de conformité constitués lors de la livraison des projets.
Analyse de la chaîne de valeur
La chaîne de valeur de la construction de centres de données au Brésil commence généralement par l'acquisition de terrains et d'énergie, y compris la sélection de sites en fonction de l'accès au réseau électrique et des tracés de fibre. Elle se poursuit avec les travaux d'ingénierie et de conception en amont réalisés par des consultants mondiaux et régionaux, tels qu'AECOM et Jacobs. Suivent les autorisations, les travaux de génie civil et la construction du bâtiment, ainsi que l'intégration des systèmes électriques et mécaniques qui déterminent la criticité du projet, y compris les sous-stations et l'appareillage de commutation, les onduleurs et générateurs, et les installations de refroidissement conçues pour des densités de racks plus élevées.
L'exécution et l'approvisionnement se répartissent entre les composants informatiques critiques importés et certains composants spécialisés de refroidissement et d'alimentation, et un écosystème local conséquent couvrant les travaux de génie civil et les matériaux d'infrastructure annexe. Les entrepreneurs et fournisseurs brésiliens assument des rôles dans l'acier de structure, les éléments préfabriqués, la gestion des câbles, les systèmes de confinement et la main-d'œuvre d'installation. Des organismes sectoriels tels que la CBIC soulignent les gains de productivité et la réduction des délais grâce à des méthodes plus industrialisées. L'aval de la chaîne comprend les essais et la mise en service, le transfert des opérations et la maintenance continue, avec un accent croissant sur la gestion documentée de l'énergie et les pratiques environnementales, les opérateurs cherchant des contrats d'électricité renouvelable et des objectifs d'efficacité plus stricts.
Paysage concurrentiel
Soixante-sept centres de données opérationnels gérés par 22 fournisseurs créent un marché qui équilibre les avantages d'échelle avec une place pour les spécialistes. L'acquisition d'Ascenty par Digital Realty pour 1,8 milliard USD donne au groupe le plus grand portefeuille du pays avec 16 sites, illustrant comment les opérateurs mondiaux utilisent les fusions-acquisitions pour sécuriser une empreinte immédiate et apporter des structures d'interconnexion métropolitaine aux clients locaux.
Les investisseurs financiers prennent également de l'ampleur. Le lancement par Patria d'une nouvelle plateforme à hauteur de 1 milliard USD et la recherche de partenaires en cours par Brookfield pour Ascenty suggèrent un appétit constant du capital-investissement dans un contexte de taux d'utilisation robustes. Pendant ce temps, la levée de fonds de 9,2 milliards USD de Vantage Data Centers prépare le terrain pour une éventuelle entrée au Brésil, ce qui pourrait intensifier la concurrence sur les constructions hyperscale à haute efficacité énergétique.
Leaders du secteur de la construction de centres de données au Brésil
AECOM
Jacobs Engineering Group
Turner & Townsend
Skanska
Arup
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier


Opportunités de marché et perspectives d'avenir
Les constructions à l'échelle de campus et les déploiements multi-sites élargissent l'opportunité adressable pour les entrepreneurs, intégrateurs et fabricants d'équipements d'origine dans les domaines de la distribution d'énergie, du refroidissement et des services de mise en service, en particulier au-delà des zones les plus contraintes de la métropole de Sao Paulo. Des programmes d'investissement récents et nommés offrent des signaux de demande plus clairs : Microsoft a annoncé un investissement de 14,7 milliards de R$ sur trois ans dans le cloud et l'infrastructure d'IA au Brésil, et AWS a révélé un engagement de 10,1 milliards de R$ jusqu'en 2034. Ensemble, ces programmes anticipent les besoins en conceptions haute densité, prêtes pour les GPU, et en architectures électriques résilientes.
Une deuxième piste d'opportunité est la diversification géographique liée à la connectivité et aux architectures de périphérie. Des projets tels que l'installation de 200 MW prévue par Omnia Data Centers pour TikTok à Pecem, Ceara (rapportée à 11 milliards de R$) reflètent un glissement vers des pôles côtiers et proches des câbles sous-marins, tandis que des initiatives d'extension de la couverture numérique soutiennent de nouveaux nœuds au-delà des métropoles de premier rang. Du côté distribué, les programmes de modernisation des réseaux et des centres de données soutenus par la BNDES, y compris le plan d'Eletronet visant à étendre son empreinte de centres de données en périphérie dans plusieurs États d'ici fin 2026, et le déploiement de 13 200 km de fibre du programme Norte Conectado dans la région amazonienne, créent de l'espace pour des installations plus petites et modulaires ainsi que pour les travaux de génie civil et électrique qui soutiennent les régions sous-desservies.
Développements récents du secteur
- Juillet 2026 : RiverHook annonce le campus de centre de données IA hyperscale RiverHook Village 18 à Pindamonhangaba, dans l'État de Sao Paulo ; capacité initiale de 150 MW et investissement de 5 milliards de BRL, avec un début de construction prévu en octobre 2026. Ce lancement étend la capacité hyperscale de l'intérieur de l'État de Sao Paulo et signale une priorisation des terrains et de l'énergie pour les charges de travail d'IA dans la région. Le projet démontre une capacité rapide de construction à l'échelle de campus pour soutenir la demande croissante en cloud et en IA.
- Juin 2026 : Ada Infrastructure commence la construction de la première phase du campus de centre de données GRU10 à Franco da Rocha, dans l'État de Sao Paulo. Ce développement renforce l'expansion des centres de données dans l'intérieur de Sao Paulo avec un développement de campus à grande échelle et une capacité de plusieurs centaines de MW via une expansion par étapes. Il renforce le déploiement de l'infrastructure IA et cloud du Brésil en accélérant l'approvisionnement dans un pôle régional clé.
- Mai 2026 : Ascenty annonce un investissement de 1,2 milliard USD pour quatre nouveaux centres de données au Brésil, y compris Sumaré 3 ; la construction a débuté en mars 2026 avec une capacité initiale de 90 MW. Ce déploiement multi-sites accélère les ajouts de capacité et élargit l'empreinte nationale pour soutenir la demande hyperscale et de périphérie dans plusieurs États. Cette initiative souligne l'élan continu vers une capacité colocalisée à grande échelle pour servir des clients entreprises et hyperscale en croissance.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre les dépenses totales au Brésil pour construire et aménager des centres de données, y compris la construction générale et les principaux systèmes de support nécessaires pour rendre le site opérationnel (activités électriques, mécaniques et de mise en service associées).
Exclusions du périmètre : ce dimensionnement exclut les coûts d'exploitation courants après la mise en service, tels que les achats d'électricité, les services gérés et la maintenance régulière des installations.
Aperçu de la segmentation
- Par type de niveau
- Niveau 1 et 2
- Niveau 3
- Niveau 4
- Par type de centre de données
- Colocation
- Hyperscalers à construction propre (FSC)
- Entreprise et périphérie
- Par infrastructure
- Infrastructure électrique
- Solution de distribution d'énergie
- Solutions de secours électrique
- Infrastructure mécanique
- Systèmes de refroidissement
- Baies et armoires
- Serveurs et stockage
- Autre infrastructure mécanique
- Construction générale
- Service - Conception et conseil, intégration, support et maintenance
- Infrastructure électrique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par une image claire des signaux de demande et des conditions de construction au Brésil, puis intègre ces données dans l'activité de construction. Les sources publiques nous aident à ancrer les fondamentaux tels que la disponibilité de l'électricité, le contexte des autorisations et l'orientation des investissements avant de finaliser les hypothèses du modèle.
Nous nous référons généralement à des sources telles que les publications brésiliennes sur l'énergie et les statistiques, les données énergétiques de l'ANEEL et de l'EPE, les indicateurs économiques de l'IBGE, les mises à jour télécoms de l'ANATEL, et les statistiques commerciales et douanières montrant l'intensité des importations pour les équipements critiques. Nous examinons également les dépôts d'entreprises, les présentations aux investisseurs, la couverture presse, et les sites web réputés des associations professionnelles pour confirmer les annonces de projets et les échéanciers. Le cas échéant, des abonnements payants sont utilisés pour les données financières des entreprises et le criblage d'actualités, la recherche de brevets, et les vérifications d'importations et d'exportations au niveau des expéditions liées aux équipements de construction. Les sources de recherche documentaire mentionnées ici sont uniquement illustratives, et des références supplémentaires ont été utilisées pour collecter des données, valider des hypothèses et clarifier les lacunes.
Entretiens primaires et enquêtes
Les données primaires sont utilisées pour éprouver la vision documentaire, en particulier concernant les coûts de construction, les délais de construction, et ce qui est comptabilisé comme construction par rapport à la fourniture d'équipements au Brésil. Nous menons des entretiens d'experts et des enquêtes structurées avec des parties prenantes telles que des propriétaires et exploitants, des équipes d'ingénierie et de construction, des intégrateurs d'équipements, et des spécialistes locaux qui comprennent les contraintes spécifiques aux projets brésiliens. Pour éviter un biais mono-ville, les données sont vérifiées de manière croisée entre les principaux pôles comme Sao Paulo, ainsi que les corridors émergents où la connectivité et l'accès à l'énergie s'améliorent.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 29 % | Dirigeants (CXOs) : 12 % |
| Niveau intermédiaire : 57 % | Responsables fonctionnels/d'unité : 38 % |
| Acteurs plus petits : 14 % | Managers : 50 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante du pool de valeur de la construction au Brésil selon une approche axée sur la demande, où les ajouts de capacité planifiés et en développement sont convertis en dépenses à l'aide d'un coût typique par MW et de répartitions par composant, puis ajustés selon le calendrier. Comme les projets ne montent pas en puissance de manière uniforme, le modèle utilise également la durée du cycle de construction et les schémas d'échelonnement pour répartir la valeur par année, après quoi les totaux sont réconciliés.
Quelques données pratiques sont suivies attentivement car elles influencent visiblement les totaux, telles que la capacité de charge informatique ajoutée (MW), le nombre d'installations actives et prévues, les choix de niveau (tiering) et de redondance, l'intensité des travaux de terrain et de génie civil selon la localisation, et les changements de conception d'alimentation et de refroidissement qui modifient les parts mécaniques et électriques. Lorsque des lacunes existent, elles sont traitées via des fourchettes ancrées provenant de plusieurs vérifications d'entretiens, puis affinées à l'aide de données récentes sur les projets.
Les prévisions sont établies par analyse de scénarios afin que le modèle puisse refléter différents résultats de calendrier de construction liés à la disponibilité du raccordement au réseau, au rythme des autorisations et à la confiance en matière de financement. Les scénarios sont ensuite alignés sur les attentes des experts concernant la conversion à court terme du pipeline, et la prévision finale n'est retenue qu'après que les ajouts de MW implicites et les dépenses par MW restent cohérents avec le comportement de construction observé.
Validation des données et cycle de mise à jour
La validation est effectuée par des vérifications répétées qui relient les résultats du modèle à des signaux indépendants. Les totaux sont comparés aux ajouts de MW attendus, aux dates de début de grands projets connus, et à la question de savoir si le coût par MW implicite reste réaliste pour la combinaison de main-d'œuvre, de matériaux et d'équipements du Brésil.
Lorsqu'un écart semble inhabituel, nous revérifions les hypothèses, confirmons si le projet est autoconstruit ou sous-traité, puis recontactons les sources lorsque l'écart est lié au calendrier ou au périmètre. Un examen interne en plusieurs étapes est réalisé avant validation finale afin que les calculs clés et les répartitions par année restent cohérents.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants se produisent, tels que l'annonce de grands campus, des retards dans la livraison d'énergie, ou des changements de politique affectant l'investissement dans les centres de données. Avant la livraison, une dernière relecture par un analyste est effectuée afin que les clients reçoivent la vision la plus récente.
Comparaison du dimensionnement du marché de la construction de centres de données au Brésil de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour la construction de centres de données au Brésil ne correspondent souvent pas car le périmètre n'est pas toujours le même, même lorsque le nom du marché semble identique. Les différences proviennent généralement de ce qui est comptabilisé comme dépenses de construction, de la manière dont les projets en planification sont traités, et de la rapidité avec laquelle les estimations sont mises à jour après de grandes annonces de pipeline.
En suivant les ajouts de MW, les fourchettes de coût par MW et les seuils de phase de projet, Mordor Intelligence maintient le modèle centré sur les dépenses de construction et d'aménagement au Brésil, plutôt que d'y mélanger des revenus plus larges de centres de données ou des totaux de matériel informatique. L'écart peut augmenter lorsqu'une estimation utilise des références de coûts de construction plus anciennes, applique une conversion agressive du pipeline, ou convertit la devise en utilisant un calendrier différent, ce qui peut faire varier de manière notable une valeur de marché exprimée en USD.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 3,39 milliards USD (2025) | |
| Source de recherche sectorielle A | 5,30 milliards USD (2024) | Cette estimation semble refléter une valeur de marché des centres de données plus large qui peut mélanger la construction avec la colocation ou les dépenses d'infrastructure globales, ce qui gonfle le chiffre par rapport à un périmètre limité à la construction. |
| Note sectorielle B | 5,00 milliards USD (2024) | L'approche est présentée comme une valeur de marché totale unique et peut s'appuyer sur des hypothèses d'intensité de CAPEX de haut niveau sans séparer clairement les constructions actives des projets en phase précoce, et sans méthode cohérente de répartition par année. |
Pris ensemble, le tableau montre que le principal facteur est la discipline de périmètre et la manière dont le pipeline est converti en dépenses annuelles. Notre approche reste traçable à quelques données répétables, telles que les MW ajoutés, des fourchettes de coûts réalistes et le calendrier des projets, ce qui rend la valeur de marché finale plus facile à auditer et à réutiliser dans la planification.


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché de la construction de centres de données au Brésil ?
La taille du marché de la construction de centres de données au Brésil s'élève à 3,83 milliards USD en 2026 et devrait atteindre 7,01 milliards USD d'ici 2031.
Quelle ville abrite la plus grande concentration de centres de données brésiliens ?
São Paulo est en tête avec 48 installations et 351 MW de charge informatique, représentant 51,42 % de la capacité nationale.
Pourquoi les installations de Niveau 4 connaissent-elles une croissance plus rapide que les autres niveaux ?
Les charges de travail cloud et IA hyperscale nécessitent des architectures tolérantes aux pannes et une disponibilité 24h/24 et 7j/7, ce qui génère une perspective de TCAC de 17,15 % pour les constructions de Niveau 4.
Quelle est l'importance des énergies renouvelables pour les nouveaux projets de centres de données au Brésil ?
Avec 85 % de la production nationale d'énergie provenant des renouvelables, les opérateurs tirent parti de l'électricité verte pour atteindre des objectifs de coefficient d'efficacité énergétique (PUE) inférieurs à 1,3 et sécuriser des contrats d'achat d'énergie sans carbone.
Quels sont les principaux défis auxquels font face les développeurs ?
Les droits de douane élevés sur les équipements spécialisés, les retards de raccordement au réseau autour de São Paulo et l'intensification du contrôle environnemental sur la consommation d'énergie et d'eau sont les principaux vents contraires.
Les campus hyperscale à construction propre supplantent-ils la colocation au Brésil ?
La colocation détient toujours 65,75 % de part de marché, mais les campus à construction propre se développent à un TCAC de 17,95 % alors que les grands opérateurs cloud recherchent des agencements sur mesure et un contrôle ESG plus strict.
Dernière mise à jour de la page le:
- Marché des centres de données à intelligence artificielle (IA) Installations d'IA sur le marché mondial, couvrant le type d'installation, le composant et le niveau.
- Marché des serveurs pour centres de données Les serveurs dans le monde, répartis par niveau, taille d'installation et type d'installation.
- Marché du réseau de data centers au Royaume-Uni Le réseau au Royaume-Uni, réparti par composant, utilisateur final et type de data center.
- Marché de la mise en réseau des centres de données en Inde Le réseau en Inde, réparti par composant, utilisateur final et type de data center.
- Marché des serveurs pour data centers en Corée du Sud Serveurs en Corée du Sud, répartis par tier de data center, format et application / charge de travail.
- Marché de l'alimentation des centres de données au Brésil Systèmes d'alimentation au Brésil, répartis par composant, type d'installation et taille d'installation.
- Marché des centres de données hyperscale en Argentine Sites hyperscale en Argentine, répartis par type d'installation, type de service et utilisateur final.
- Marché du réseau de data centers en France Demande de réseau en France, couvrant le composant.
- Marché des réseaux de data centers en Amérique du Sud Réseau en Amérique du Sud, réparti par composant, utilisateur final et type de centre de données.



