
Größe und Marktanteil des brasilianischen Rechenzentrumsbaumarkts
Marktübersicht
| Studienzeitraum | 2025 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
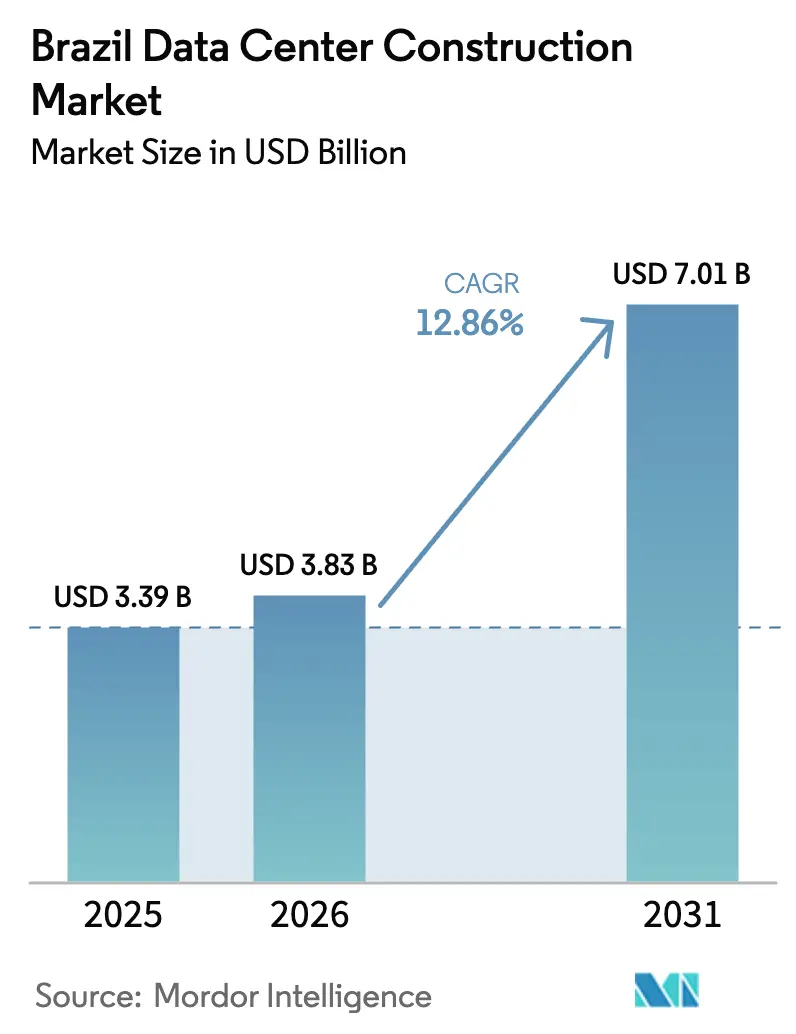
| Marktgröße im Basisjahr (2025) | 3.39 Milliarden US-Dollar |
| Marktgröße (2026) | 3.83 Milliarden US-Dollar |
| Marktgröße (2031) | 7.01 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 12.86 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des brasilianischen Rechenzentrumsbaumarkts von Mordor Intelligence
Die Marktgröße des brasilianischen Rechenzentrumsbaumarkts wurde im Jahr 2025 auf USD 3,39 Milliarden bewertet und soll von USD 3,83 Milliarden im Jahr 2026 auf USD 7,01 Milliarden bis 2031 wachsen, bei einer CAGR von 12,86 % während des Prognosezeitraums (2026-2031). Dieser rasante Anstieg positioniert Brasilien als Dreh- und Angelpunkt für den Aufbau von KI- und Cloud-Infrastrukturen in Lateinamerika, auf den 75 % der prognostizierten regionalen Kapitalausgaben entfallen. Der Aufschwung wird durch einen ausgereiften Elektrizitätssektor gestützt, in dem 85 % der Erzeugung aus erneuerbaren Quellen stammt, was den Betreibern einen strukturellen Kostenvorteil verschafft und ihnen hilft, ihre unternehmerischen Dekarbonisierungsziele zu erreichen. Hyperscale-Cloud-Anbieter wie Amazon Web Services und Microsoft treiben die Nachfrage voran, indem sie milliardenschwere Expansionen ankündigen, während die Konsolidierung unter erstklassigen Colocation-Spezialisten den Wettbewerb neu definiert. São Paulo bleibt der Mittelpunkt mit 48 aktiven Einrichtungen und 351 MW installierter Kapazität; neue Unterseekabelanlandungen fördern jedoch Edge-Bereitstellungen in Fortaleza, Rio de Janeiro und anderen Küstenstandorten.
Wichtigste Erkenntnisse des Berichts
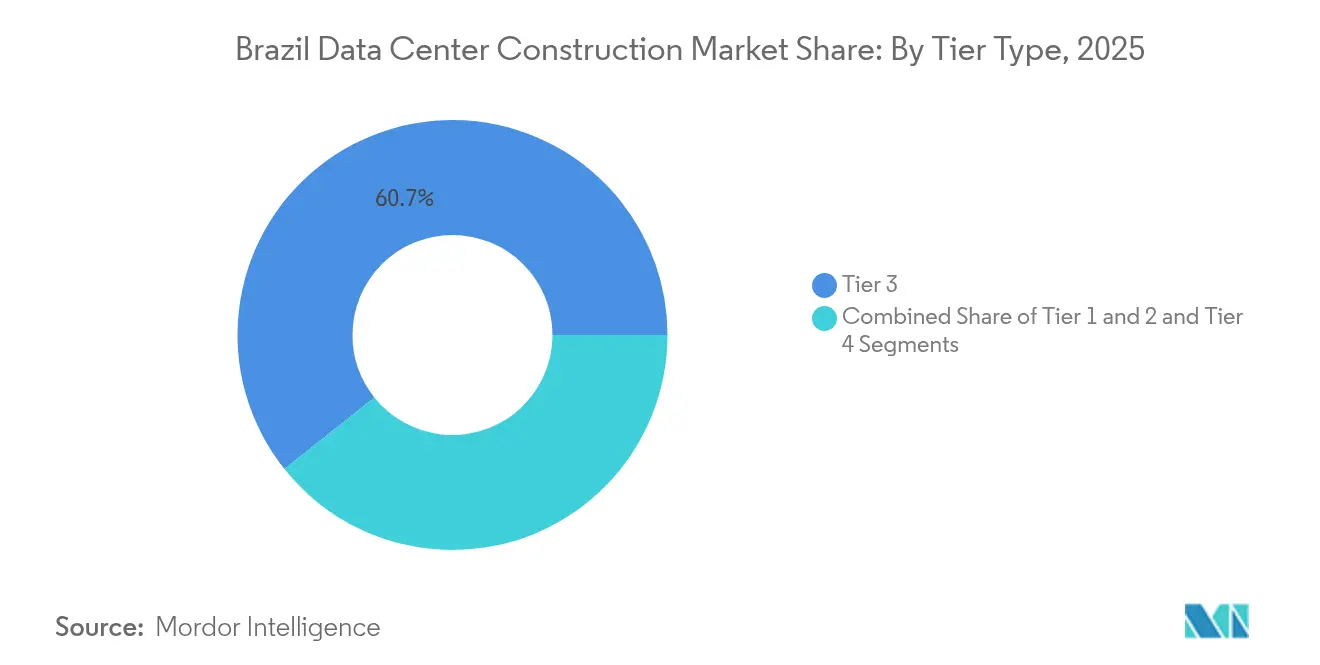
- Nach Tier-Typ führten Tier-3-Standorte im Jahr 2025 mit einem Marktanteil von 60,72 % am brasilianischen Rechenzentrumsbaumarkt, während Tier-4-Einrichtungen bis 2031 voraussichtlich mit einer CAGR von 17,15 % wachsen werden.
- Nach Rechenzentrumtyp erzielte Colocation im Jahr 2025 einen Umsatzanteil von 65,75 %; selbst errichtete Hyperscale-Projekte verzeichnen die höchste erwartete CAGR von 17,95 % bis 2031.
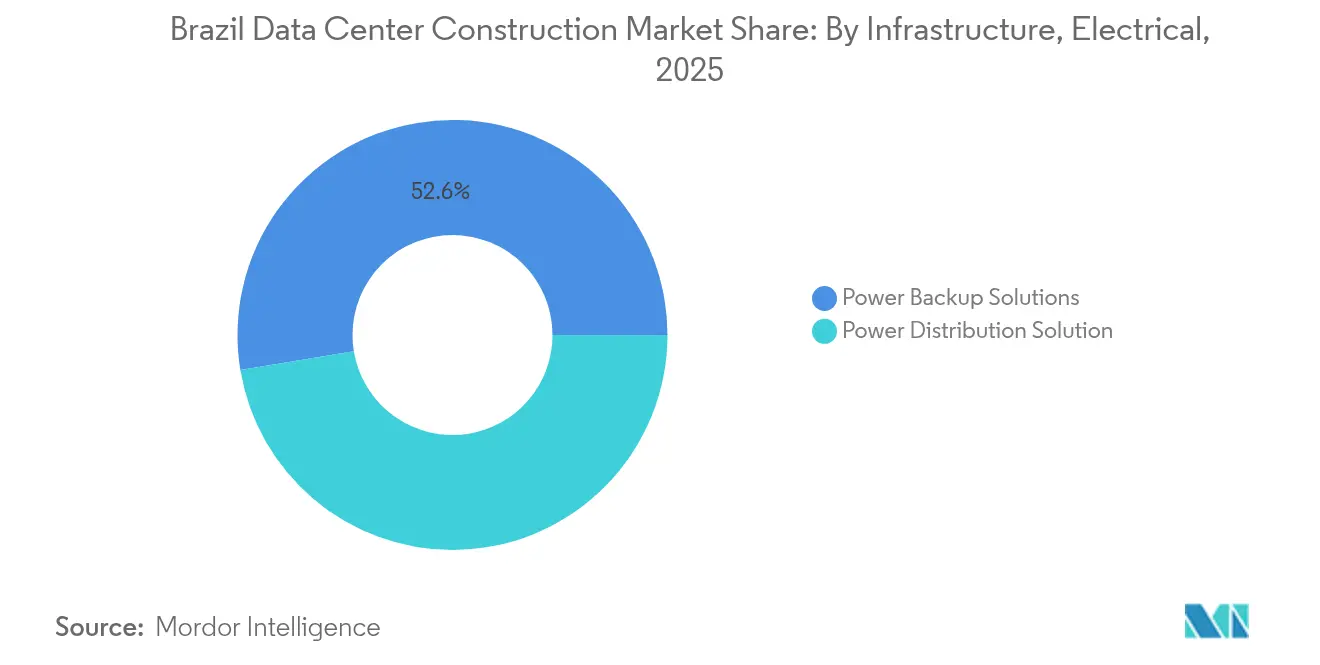
- Nach elektrischer Infrastruktur entfielen im Jahr 2025 52,61 % der Ausgaben auf Stromversorgungssicherungssysteme, während Stromverteilungslösungen mit einer CAGR von 17,09 % bis 2031 wachsen.
- Nach mechanischer Infrastruktur dominierten Kühlgeräte im Jahr 2025 mit 47,68 % der Ausgaben, und Server sowie Speichersysteme wachsen über den Prognosehorizont hinweg mit einer CAGR von 15,95 %.
- Nach Geografie beherbergte die Metropolregion São Paulo im Jahr 2025 51,42 % der nationalen Kapazität, während Fortaleza als der am schnellsten wachsende Edge-Standort aufgrund neuer Kabelanlandungen aufsteigt.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Einblicke in den brasilianischen Rechenzentrumsbaumarkt
Treiberauswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Zunehmende Einführung von Cloud und KI durch Unternehmen | +3.2% | São Paulo, Rio de Janeiro, Belo Horizonte | Mittelfristig (2-4 Jahre) |
| Staatliche Programme zur digitalen Transformation | +2.1% | National, Schwerpunkt auf unterversorgten Regionen | Langfristig (≥ 4 Jahre) |
| Reichlich vorhandene erneuerbare Energien | +1.8% | Wasserkraftkorridore im ganzen Land | Mittelfristig (2-4 Jahre) |
| Rund um die Uhr CO₂-freie Stromabnahmeverträge (PPAs) | +1.5% | São Paulo, Minas Gerais, Rio Grande do Sul | Kurzfristig (≤ 2 Jahre) |
| Edge-Ausbau in der Nähe von Unterseekabeln | +1.3% | Küstenstädte (Rio de Janeiro, Fortaleza, Santos) | Mittelfristig (2-4 Jahre) |
| Beschleunigte Genehmigungen für Bestandsgeländeprojekte | +0.9% | Industriegürtel in São Paulo, Rio de Janeiro | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Einführung von Cloud und KI durch brasilianische Unternehmen
Die Migration von Unternehmen zu Cloud-Plattformen und groß angelegten KI-Arbeitslasten verändert die Einrichtungsanforderungen im brasilianischen Rechenzentrumsbaumarkt grundlegend. Das Ministerium für Bergbau und Energie verzeichnete zwischen Anfang und Ende 2024 einen Anstieg des prognostizierten Strombedarf der Industrie von 2,5 GW auf 9 GW,[1]Ministério de Minas e Energia - "Crescimento de Demanda de Energia para Data Centers", mme.gov.br was die Geschwindigkeit der digitalen Einführung unterstreicht. Scala Data Centers' geplante \"KI-Stadt\"im Wert von USD 50 Milliarden in Rio Grande do Sul ist ein typisches Beispiel für die Hinwendung zu zweckgebundenen Campussen, die für Rack-Dichten von mehr als 20 kW optimiert sind. Microsofts Investitionszusage in Höhe von R$ 14,7 Milliarden zielt ebenfalls auf GPU-reiche Infrastrukturen ab, um KI-Dienste für Unternehmen aufrechtzuerhalten. In ihrer Gesamtheit zwingen diese Entwicklungen die Planer, Flüssigkühlung, robuste Stromverteilung und eine rund um die Uhr verfügbare erneuerbare Energieversorgung in neue Gebäude zu integrieren.
Staatliche Digitalisierungs- und Konnektivitätsprogramme
Bundes- und Landesinitiativen, die von landesweiten 5G-Korridoren bis hin zu E-Government-Plattformen reichen, fördern eine stetige Nachfrage über Brasiliens wichtigste Metropolen hinaus. Der Gesetzentwurf PL 3018/2024 hebt Infrastrukturstandards für KI-Systeme hervor und unterstreicht die Agenda für staatliche Datensouveränität. Die Modernisierung des öffentlichen Sektors führt zu privaten Investitionen, da Anbieter hybride Cloud-Architekturen in regionale Knotenpunkte ausweiten und dabei Gesundheits-, Bildungs- und Fintech-Arbeitslasten unterstützen, die eine Verarbeitung mit niedriger Latenz und strenge Datenhaltungskontrollen erfordern.
Reichlich vorhandene erneuerbare Energien verbessern die PUE-Wirtschaftlichkeit
Da 85 % der Stromerzeugung im nationalen Netz aus erneuerbaren Quellen stammt, können Betreiber strenge Nachhaltigkeitsziele in Projektfinanzierungsmodelle einbetten - so bezieht Scala Data Centers beispielsweise 100 % erneuerbaren Strom im Rahmen eines Mehrigigawatt-Abkommens mit Serena Energia, was einen konstanten PUE von unter 1,3 auf seinen Campussen ermöglicht. Das saubere Energieumfeld zieht ausländische Hyperscaler an, die Klimaneutralität anstreben, ohne auf Zertifikatsregelungen angewiesen zu sein, die in thermisch betriebenen Märkten verbreitet sind.
Rund um die Uhr CO₂-freie Stromabnahmeverträge (PPAs) ermöglichen grüne Hyperscale-Bauprojekte
Rund um die Uhr verfügbare CO₂-freie Stromabnahmeverträge (PPAs) sind in Brasilien mittlerweile weit verbreitet und gewährleisten eine ununterbrochene grüne Energieversorgung auch bei Spitzenlast. Der 902-MWp-Vertrag von Atlas Renewable Energy mit einem Industrieabnehmer veranschaulicht den Umfang und die Laufzeit, die Rechenzentrumsentwickler replizieren können,[2]Atlas Renewable Energy - "902 MWp PPA Ankündigung," atlasrenewableenergy.com und Stromkosten für über 20 Jahre kalkulierbar machen. Solche Vereinbarungen erfüllen die ESG-Kennzahlen von Unternehmen und stärken Investment-Grade-Kreditprofile für große Campusse.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Hoher Stromverbrauch und Überprüfung des Treibhausgasfußabdrucks | -1.4% | National, am stärksten in dicht besiedelten Metropolen | Kurzfristig (≤ 2 Jahre) |
| Einfuhrzölle auf IT- und Kühlgeräte | -2.3% | National | Mittelfristig (2-4 Jahre) |
| Verzögerungen beim Netzanschluss im Norden von São Paulo | -1.8% | Metropolregion São Paulo | Kurzfristig (≤ 2 Jahre) |
| Vorschriften zur Wasserknappheit | -0.7% | Von Dürre betroffener Nordosten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hoher Stromverbrauch und Überprüfung des Treibhausgasfußabdrucks
Umweltschutzbehörden und Kommunalbehörden verstärken die Aufsicht, da Rechenzentren bereits 0,5 % des nationalen Stromverbrauchs ausmachen. Betreiber reagieren mit fortschrittlicher Kühlung, Solaranlagen vor Ort und Abwärmenutzung, doch die zusätzlichen Investitionskosten können die Bauzeiten verlängern. ODATAs lokal produzierte Delta-Cube-Flüssigkühllösung ist ein Beispiel für Innovationen, die darauf abzielen, den Wasserverbrauch zu senken und gleichzeitig die Rack-Dichten zu erhöhen.[3]ODATA - "Einführung des Delta-Cube-Kühlsystems", odata.com
Einfuhrzölle auf IT- und Kühlgeräte von über 60 %
Obwohl Brasiliens Ausnahmelisten für Zölle die Abgaben auf 1.495 IKT-Produkte senken, unterliegen viele maßgeschneiderte KI-geeignete Kühl- und Stromkomponenten noch immer Sätzen von über 60 %. Entwickler müssen entweder die Fertigung lokalisieren oder Layouts um inländisch beschaffte Teile neu konzipieren, was zu zusätzlicher Komplexität und Kosten führt. Die Bauinflation verschärft das Problem, da der nationale SINAPI-Index einen Anstieg von 4,69 % im Jahresvergleich bis April 2025 aufzeigt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Tier-Typ: Anforderungen an Premium-Verfügbarkeit beschleunigen die Einführung von Tier 4
Die Marktgröße des brasilianischen Rechenzentrumsbaumarkts für Tier-3-Einrichtungen belief sich im Jahr 2025 auf USD 2,06 Milliarden, was einem Marktanteil von 60,72 % für kosteneffiziente Installationen entspricht. Tier-4-Bauprojekte sind zwar in absoluten Zahlen kleiner, sollen jedoch bis 2031 jährlich um 17,15 % wachsen, da Hyperscaler fehlertolerante Architekturen fordern.
Die Verschiebung spiegelt eine geringere Toleranz gegenüber Ausfallzeiten bei KI-Trainingszyklen und Arbeitslasten im Finanzdienstleistungsbereich wider. Projekte wie Scalas Tamboré-Campus veranschaulichen eine Designphilosophie, die Tier-4-Redundanz mit der Integration erneuerbarer Energien verbindet und neue Maßstäbe für Widerstandsfähigkeit und Nachhaltigkeit setzt.


Nach Rechenzentrumtyp: Selbst errichtete Hyperscaler gestalten die Angebotsdynamik neu
Colocation hatte im Jahr 2025 einen Anteil von 65,75 % am brasilianischen Rechenzentrumsbaumarkt und bietet mittelständischen Kunden die Effizienz gemeinsam genutzter Einrichtungen. Selbst errichtete Projekte steigen jedoch am schnellsten, mit einer CAGR von 17,95 %, angetrieben von großen Cloud-Anbietern, die Layouts für hochdichte GPU-Pods anpassen.
Microsofts dreijähriges Programm im Wert von R$ 14,7 Milliarden unterstreicht diesen Schwung und signalisiert eine Zukunft, in der maßgeschneiderte elektrische Versorgungsstrukturen und proprietäre Kühlung die Designagenda anführen. Colocation-Betreiber reagieren mit maßgeschneiderten Baumodellen und Joint Ventures, um ihren Marktanteil zu sichern.
Nach elektrischer Infrastruktur: Hochdichte Stromversorgung gewinnt an Priorität
Stromversorgungssicherungsanlagen führten die Ausgaben im Jahr 2025 an, doch intelligente Verteilungssysteme sollen mit einer CAGR von 17,09 % wachsen, da die Rack-Dichten 20 kW überschreiten. Investitionen wie Scalas geplante 560-MW-Umspannanlage in São Paulo verkörpern die präventive Netzmodernisierung, die für KI-Arbeitslasten unerlässlich ist.
Fortschrittliche Schaltanlagen, Stromschienensysteme und softwaregesteuerte Stromsteuerungen bieten Betreibern die Präzision, um erneuerbare Energiequellen zuzuschalten, Oberschwingungen zu reduzieren und Laststeuerungsverträge mit Versorgungsunternehmen zu unterstützen - Fähigkeiten, die sowohl für die Verfügbarkeit als auch für die ESG-Konformität entscheidend sind.
Nach mechanischer Infrastruktur: Flüssigkühlung bildet das Fundament für Rechenzentren der nächsten Generation
Kühlhardware entfiel auf 47,68 % der Ausgaben für mechanische Infrastruktur, doch Server- und Speicherinvestitionen steigen mit einer CAGR von 15,95 %, was eine Verlagerung hin zu GPU-reichen Clustern widerspiegelt. Die Branche wechselt von luftbasierten zu Immersions- und Direktchip-Flüssigkühllösungen, die in der Lage sind, 100 kW pro Rack zu extrahieren, ohne den PUE zu beeinträchtigen.
ODATAs inländische Herstellung des Delta-Cube-Systems zeigt, wie sich lokale Lieferketten an Zolldruck anpassen und dabei globale Spitzenleistungen aufrechterhalten. Integrierte Racklösungen, die Kühlverteiler mit Hochbandbreiten-Fabric-Switches bündeln, werden zum Mindeststandard für neue Ausschreibungen.
Geografische Analyse
São Paulo konzentriert 51,42 % der nationalen IT-Leistung und bleibt der Anker des brasilianischen Rechenzentrumsbaumarkts. Agglomerationsvorteile, überlegene Glasfaserdichte und Zugang zu Kunden aus dem Finanzdienstleistungsbereich festigen seine Dominanz, auch wenn Netzengpässe Entwickler in Richtung umliegender Industriekorridore drängen.
Rio de Janeiro folgt, angetrieben durch Multiterabit-Unterseelandeverbindungen über das BRUSA-Kabel, das Brasilien mit Nordamerika und karibischen Knotenpunkten verbindet. Der Konnektivitätsschub verkürzt die Umlauflatenz für Inhaltsanbieter und regt zu Kapazitätserweiterungen wie Equinix RJ3 und Tectos Mega-Lobster-Einrichtung an.
Sekundäre Metropolen - Fortaleza, Belo Horizonte und Porto Alegre - nehmen Edge-Arbeitslasten auf und profitieren von reichlich erneuerbarer Energieerzeugung. V.tals Investition in Höhe von R$ 550 Millionen in Ceará nutzt lokale Solarressourcen und erschließt gleichzeitig einen wachsenden Entwicklungstalentpool. Staatliche Konnektivitätszuschüsse und verbesserte Netzverbindungen deuten auf eine schrittweise Ausweitung der Kapazität ins brasilianische Inland hin, was die Widerstandsfähigkeit stärkt und die regionalen Wirtschaftsvorteile diversifiziert.
Regulatorisches Umfeld
Die Bautätigkeit von Rechenzentren in Brasilien wird von Telekommunikations- und digitalen Infrastruktur-Compliance-Anforderungen beeinflusst, wobei Anatel zunehmend formalisiert, wie Anlagen bewertet werden, die in Telekommunikationsnetze integriert sind. Im Jahr 2025 brachte Anatel durch die Resolução Anatel no 780/2025 und die öffentliche Konsultation no 48/2025 einen Konformitätsbewertungsrahmen voran, der technische Anforderungen und Betriebsverfahren für Konformitätsbewertung und Homologationswege für an Telekommunikationsnetze angeschlossene Rechenzentren festlegt.
Auf der Käufer- und Vertragsseite verlangt die Anatel Resolução no 767/2024 von Telekommunikationsdienstanbietern, Risikobewertungskriterien beim Abschluss von Cloud- und Rechenzentrumsdienstleistungsverträgen einzubeziehen, wodurch die Governance-Erwartungen hinsichtlich Kontinuität, Sicherheit und Lieferantenkontrollen gestärkt werden. In der Praxis verweisen die Konsultationsunterlagen und Branchenrichtlinien auf anerkannte Standards und Zertifizierungen, einschließlich ISO 27001, ISO 14001, ISO 50001 und TIA-942, als mögliche Äquivalenzmechanismen. Dies wirkt sich auf die Planungsdokumentation, die Sorgfalt bei der Inbetriebnahme und die während der Projektabwicklung zusammengestellten Compliance-Nachweispakete aus.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette des Rechenzentrumsbaus in Brasilien beginnt typischerweise mit der Beschaffung von Grundstücken und Energie, einschließlich der Standortwahl basierend auf Netzzugang und Glasfaserführung. Anschließend folgen Front-End-Engineering- und Designarbeiten, die von globalen und regionalen Beratungsunternehmen wie AECOM und Jacobs erbracht werden. Genehmigungen, Bauarbeiten und der Rohbau folgen, zusammen mit der Integration elektrischer und mechanischer Systeme, die die Projektkritikalität bestimmen, einschließlich Umspannwerken und Schaltanlagen, USV-Systemen und Generatoren sowie Kühlanlagen, die für höhere Rack-Dichten ausgelegt sind.
Ausführung und Beschaffung teilen sich zwischen importierter kritischer IT und bestimmten spezialisierten Kühl- und Stromkomponenten sowie einem beträchtlichen lokalen Ökosystem, das Bauarbeiten und Nebenanlagenmaterialien abdeckt. Brasilianische Auftragnehmer und Zulieferer übernehmen Aufgaben bei Stahlkonstruktionen, Fertigteilen, Kabelmanagement, Containment-Systemen und Installationsarbeiten. Branchenverbände wie CBIC betonen Produktivitätsgewinne und kürzere Zeitpläne durch stärker industrialisierte Methoden. Das hintere Ende der Kette umfasst Tests und Inbetriebnahme, Betriebsübergabe und laufende Instandhaltung, mit zunehmendem Schwerpunkt auf dokumentiertem Energiemanagement und Umweltpraktiken, da Betreiber erneuerbare Stromverträge und strengere Effizienzziele anstreben.
Wettbewerbslandschaft
Siebenundsechzig betriebene Rechenzentren, die von 22 Anbietern verwaltet werden, schaffen einen Marktplatz, der Skalenvorteile mit Raum für Spezialisten in Einklang bringt. Digital Realtys Übernahme von Ascenty für USD 1,8 Milliarden ergibt das größte Portfolio des Landes mit 16 Standorten und veranschaulicht, wie globale Betreiber Fusionen und Übernahmen nutzen, um sofort Fuß zu fassen und lokalen Kunden Metro-Connect-Fabrics anzubieten.
Auch Finanzinvestoren skalieren. Patrias Start einer neuen Plattform für USD 1 Milliarde und Brookfields laufende Partnersuche für Ascenty deuten auf einen stabilen Private-Equity-Appetit inmitten robuster Auslastungsraten hin. Unterdessen bereitet Vantage Data Centers' Kapitalaufnahme in Höhe von USD 9,2 Milliarden den Weg für einen möglichen Markteintritt in Brasilien, der den Wettbewerb um energieeffiziente Hyperscale-Bauprojekte intensivieren könnte.
Marktführer der brasilianischen Rechenzentrumsbaubranche
AECOM
Jacobs Engineering Group
Turner & Townsend
Skanska
Arup
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert


Marktchancen und Zukunftsaussichten
Campus-Großprojekte und Rollouts an mehreren Standorten erweitern die adressierbare Chance für Auftragnehmer, Integratoren und OEMs in den Bereichen Stromversorgung, Kühlung und Inbetriebnahmedienstleistungen, insbesondere über die am stärksten eingeschränkten Bereiche der Metropolregion São Paulo hinaus. Aktuelle, namentlich benannte Investitionsprogramme liefern klarere Nachfragesignale: Microsoft kündigte eine dreijährige Investition von 14,7 Milliarden R$ in Cloud- und KI-Infrastruktur in ganz Brasilien an, und AWS legte eine Zusage von 10,1 Milliarden R$ bis 2034 offen. Zusammen ziehen diese Programme den Bedarf an hochdichten, GPU-fähigen Designs und widerstandsfähigen elektrischen Architekturen vor.
Ein zweiter Chancenbereich ist die geografische Diversifizierung im Zusammenhang mit Konnektivität und Edge-Architekturen. Pläne wie die von Omnia Data Centers geplante 200-MW-Anlage für TikTok in Pecém, Ceará (berichtet mit 11 Milliarden R$) spiegeln eine Verschiebung hin zu Küsten- und kabelnahen Hubs wider, während Initiativen zur Erweiterung der digitalen Abdeckung neue Knotenpunkte über die Tier-1-Metropolen hinaus unterstützen. Auf der dezentralen Seite schaffen von der BNDES unterstützte Netzwerk- und Rechenzentrums-Modernisierungsprogramme, einschließlich des Plans von Eletronet, seine Edge-Rechenzentrums-Präsenz bis Ende 2026 auf mehrere Bundesstaaten auszuweiten, sowie das 13.200-km-Glasfaser-Rollout des Programms Norte Conectado im Amazonasgebiet, Raum für kleinere, modulare Anlagen und den Bau- und Elektroumfang, der unterversorgte Regionen unterstützt.
Aktuelle Branchenentwicklungen
- Juli 2026: RiverHook kündigt den Hyperscale-KI-Rechenzentrumscampus RiverHook Village 18 in Pindamonhangaba, Bundesstaat São Paulo, an; anfänglich 150 MW und eine Investition von 5 Milliarden BRL, wobei der Baubeginn für Oktober 2026 geplant ist. Die Ankündigung erweitert die Hyperscale-Kapazität im Landesinneren von São Paulo und signalisiert eine Priorisierung von Grundstücken und Energie für KI-Workloads in der Region. Das Projekt demonstriert eine schnelle Bereitschaft für Campus-Großprojekte zur Unterstützung der wachsenden Cloud- und KI-Nachfrage.
- Juni 2026: Ada Infrastructure beginnt mit dem Bau der ersten Phase des GRU10-Rechenzentrumscampus in Franco da Rocha, Bundesstaat São Paulo. Die Entwicklung stärkt die Ausweitung der Rechenzentren im Landesinneren von São Paulo durch eine groß angelegte Campus-Entwicklung und eine Kapazität von mehreren hundert MW durch gestufte Erweiterung. Sie stärkt den Ausbau der KI- und Cloud-Infrastruktur in Brasilien durch die Beschleunigung der Bereitstellung in einem wichtigen regionalen Knotenpunkt.
- Mai 2026: Ascenty kündigt eine Investition von 1,2 Milliarden USD für vier neue Rechenzentren in Brasilien an, darunter Sumaré 3; der Baubeginn war im März 2026 mit einer Anfangskapazität von 90 MW. Der Rollout an mehreren Standorten beschleunigt die Kapazitätserweiterungen und erweitert die nationale Präsenz zur Unterstützung der Hyperscale- und Edge-Nachfrage in mehreren Bundesstaaten. Der Schritt unterstreicht die anhaltende Dynamik bei groß angelegten, kollokierten Kapazitäten zur Bedienung wachsender Unternehmens- und Hyperscale-Kunden.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst die Gesamtausgaben in Brasilien für den Bau und die Ausstattung von Rechenzentren, einschließlich allgemeiner Bauarbeiten und der wesentlichen Unterstützungssysteme, die zur Betriebsfähigkeit des Standorts erforderlich sind (elektrische, mechanische und damit verbundene Inbetriebnahmearbeiten).
Umfangsausschlüsse: Diese Marktgrößenbestimmung schließt laufende Betriebskosten nach der Inbetriebnahme aus, wie z. B. Stromeinkäufe, Managed Services und routinemäßige Anlagenwartung.
Übersicht der Segmentierung
- Nach Tier-Typ
- Tier 1 und 2
- Tier 3
- Tier 4
- Nach Rechenzentrumtyp
- Colocation
- Selbst errichtete Hyperscaler (CSPs)
- Unternehmen und Edge
- Nach Infrastruktur
- Elektrische Infrastruktur
- Stromverteilungslösungen
- Stromversorgungssicherungslösungen
- Mechanische Infrastruktur
- Kühlsysteme
- Racks und Schränke
- Server und Speichersysteme
- Sonstige mechanische Infrastruktur
- Allgemeiner Hochbau
- Dienstleistungen - Planung und Beratung, Integration, Support und Wartung
- Elektrische Infrastruktur
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit einem klaren Bild der Nachfragesignale und Baubedingungen in Brasilien und ordnet diese Eingaben anschließend der Bautätigkeit zu. Öffentliche Quellen helfen uns, grundlegende Faktoren wie Stromverfügbarkeit, Genehmigungskontext und Investitionsrichtung zu verankern, bevor die Modellannahmen finalisiert werden.
Wir beziehen uns typischerweise auf Quellen wie brasilianische Energie- und Statistikveröffentlichungen, Energiedaten von ANEEL und EPE, Wirtschaftsindikatoren des IBGE, Telekommunikationsaktualisierungen der ANATEL sowie Handels- und Zollstatistiken, die die Importintensität kritischer Ausrüstung zeigen. Wir prüfen auch Unternehmensmeldungen, Investorenpräsentationen, Presseberichterstattung und seriöse Websites von Branchenverbänden, um Projektankündigungen und Zeitpläne zu bestätigen. Wo hilfreich, werden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichtenüberprüfung, Patentrecherchen und Import- und Exportprüfungen auf Sendungsebene im Zusammenhang mit baubezogener Ausrüstung genutzt. Die hier genannten Quellen der Sekundärforschung sind lediglich beispielhaft, und es wurden zusätzliche Referenzen verwendet, um Datenpunkte zu erfassen, Annahmen zu validieren und Lücken zu klären.
Primärinterviews und Umfragen
Primärdaten werden genutzt, um die Sekundärsicht zu überprüfen, insbesondere hinsichtlich Baukosten, Bauzeiten und dessen, was in Brasilien als Bau- im Gegensatz zu Ausrüstungslieferung gezählt wird. Wir führen Expertengespräche und strukturierte Umfragen mit Interessengruppen wie Eigentümern und Betreibern, Engineering- und Bauteams, Ausrüstungsintegratoren und lokalen Spezialisten durch, die die spezifischen Projektbeschränkungen Brasiliens verstehen. Um eine Verzerrung durch eine einzelne Stadt zu vermeiden, werden die Eingaben über wichtige Zentren wie São Paulo sowie über aufkommende Korridore, in denen sich Konnektivität und Stromzugang verbessern, kreuzgeprüft.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 29 % | CXOs: 12 % |
| Mittleres Segment: 57 % | Funktions-/Bereichsleiter: 38 % |
| Kleinere Akteure: 14 % | Manager: 50 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau des brasilianischen Bau-Wertpools unter Verwendung eines nachfragegetriebenen Ansatzes, bei dem geplante und in Entwicklung befindliche Kapazitätserweiterungen mithilfe typischer Kosten pro MW und Komponentenaufteilungen in Ausgaben umgerechnet und anschließend zeitlich angepasst werden. Da Projekte nicht gleichmäßig anlaufen, verwendet das Modell zudem Bauzykluslängen und Phasenmuster, um den Wert nach Jahren zuzuordnen, wonach die Gesamtsummen abgeglichen werden.
Einige praktische Eingabewerte werden genau verfolgt, da sie die Gesamtsummen deutlich beeinflussen, wie zum Beispiel zusätzliche IT-Lastkapazität (MW), Anzahl aktiver und geplanter Anlagen, Tiering- und Redundanzentscheidungen, Intensität von Grundstücks- und Bauarbeiten je Standort sowie Änderungen im Strom- und Kühlungsdesign, die die mechanischen und elektrischen Anteile verschieben. Wo Lücken bestehen, werden sie durch verankerte Bandbreiten aus mehreren Interviewprüfungen behandelt und anschließend anhand aktueller Projektdatenpunkte eingeengt.
Die Prognose wird mit Szenarioanalysen durchgeführt, damit das Modell unterschiedliche Bauzeitpläne widerspiegeln kann, die mit der Netzanschlussbereitschaft, dem Genehmigungstempo und dem Finanzierungsvertrauen zusammenhängen. Die Szenarien werden anschließend an die Erwartungen von Experten hinsichtlich der kurzfristigen Pipeline-Konversion angepasst, und die endgültige Prognose wird erst ausgewählt, nachdem die implizierten MW-Zuwächse und Ausgaben pro MW mit dem beobachteten Bauverhalten konsistent bleiben.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch wiederholte Prüfungen, die das Modellergebnis mit unabhängigen Signalen verbinden. Die Gesamtsummen werden mit erwarteten MW-Zuwächsen, bekannten Startdaten großer Projekte und der Frage verglichen, ob die implizierten Kosten pro MW für Brasiliens Arbeitskräfte-, Material- und Ausrüstungsmix realistisch bleiben.
Wenn eine Abweichung ungewöhnlich erscheint, überprüfen wir die Annahmen erneut, bestätigen, ob das Projekt im Eigenbau oder als Auftrag durchgeführt wird, und kontaktieren die Quellen erneut, wenn die Diskrepanz mit dem Zeitplan oder Umfang zusammenhängt. Vor der Freigabe wird eine mehrstufige interne Überprüfung abgeschlossen, damit die wichtigsten Berechnungen und Jahresaufteilungen konsistent bleiben.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, wie große Campus-Ankündigungen, Verzögerungen bei der Stromversorgung oder politische Änderungen, die Rechenzentrumsinvestitionen betreffen. Vor der Lieferung wird eine abschließende Analystenprüfung durchgeführt, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den Rechenzentrumsbaumarkt in Brasilien mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für den Rechenzentrumsbau in Brasilien stimmen oft nicht überein, weil die Abgrenzung nicht immer dieselbe ist, selbst wenn der Marktname identisch erscheint. Unterschiede ergeben sich in der Regel daraus, was als Bauausgabe gezählt wird, wie Projekte in der Planungsphase behandelt werden und ob Schätzungen schnell nach großen Pipeline-Ankündigungen aktualisiert werden.
Durch die Verfolgung von MW-Zuwächsen, Kostenspannen pro MW und Projektphasenabgrenzungen hält Mordor Intelligence das Modell auf Bau- und Ausstattungsausgaben in Brasilien fokussiert, statt breitere Rechenzentrumsumsätze oder IT-Hardware-Gesamtsummen einzumischen. Die Streubreite kann zunehmen, wenn eine Schätzung ältere Baukostenbenchmarks verwendet, eine aggressive Pipeline-Konversion anwendet oder Währungen zu einem anderen Zeitpunkt umrechnet, was einen in USD ausgedrückten Marktwert um eine spürbare Marge verschieben kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,39 Milliarden USD (2025) | |
| Branchenforschungsquelle A | 5,30 Milliarden USD (2024) | Diese Schätzung scheint einen breiteren Rechenzentrumsmarktwert widerzuspiegeln, der Bau mit Kolokation oder Gesamtinfrastrukturausgaben vermischen kann, was die Zahl im Vergleich zum reinen Bauumfang aufbläst. |
| Branchenbericht B | 5,00 Milliarden USD (2024) | Der Ansatz wird als ein einziger Gesamtmarktwert dargestellt und stützt sich möglicherweise auf allgemeine CAPEX-Intensitätsannahmen, ohne aktive Bauvorhaben klar von Plänen in einem frühen Stadium zu trennen und ohne eine konsistente Methode zur Jahreszuordnung. |
Zusammengenommen zeigt die Tabelle, dass der größte Treiber die Umfangsdisziplin und die Art ist, wie die Pipeline in jährliche Ausgaben umgerechnet wird. Unser Ansatz bleibt nachvollziehbar auf einige wiederholbare Eingaben gestützt, wie hinzugefügte MW, realistische Kostenspannen und Projektzeitpläne, was den endgültigen Marktwert leichter prüfbar und in der Planung wiederverwendbar macht.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der brasilianische Rechenzentrumsbaumarkt derzeit?
Die Marktgröße des brasilianischen Rechenzentrumsbaumarkts beträgt im Jahr 2026 USD 3,83 Milliarden und soll bis 2031 USD 7,01 Milliarden erreichen.
Welche Stadt beherbergt die größte Konzentration brasilianischer Rechenzentren?
São Paulo führt mit 48 Einrichtungen und 351 MW IT-Last, was 51,42 % der nationalen Kapazität entspricht.
Warum wachsen Tier-4-Einrichtungen schneller als andere Tiers?
Hyperscale-Cloud- und KI-Arbeitslasten erfordern fehlertolerante Architekturen und 24/7-Verfügbarkeit, was zu einer CAGR-Prognose von 17,15 % für Tier-4-Bauprojekte führt.
Wie wichtig ist erneuerbare Energie für neue Rechenzentrumsprojekte in Brasilien?
Da 85 % der nationalen Stromerzeugung aus erneuerbaren Quellen stammt, nutzen Betreiber grünen Strom, um PUE-Ziele unter 1,3 zu erreichen und CO₂-freie Stromabnahmeverträge (PPAs) zu sichern.
Was sind die größten Herausforderungen für Entwickler?
Hohe Einfuhrzölle auf Spezialgüter, Verzögerungen beim Netzanschluss rund um São Paulo und zunehmende Umweltauflagen hinsichtlich Strom- und Wasserverbrauch sind die wichtigsten Hemmnisse.
Verdrängen selbst errichtete Hyperscale-Campusse die Colocation in Brasilien?
Colocation hält noch immer einen Anteil von 65,75 %, doch selbst errichtete Campusse wachsen mit einer CAGR von 17,95 %, da große Cloud-Anbieter maßgeschneiderte Layouts und eine engere ESG-Kontrolle anstreben.
Seite zuletzt aktualisiert am:
- Markt für KI-Rechenzentren KI-Anlagen auf dem globalen Markt, einschließlich Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumsserver Server weltweit, unterteilt nach Tier, Anlagengröße und Anlagentyp.
- Vereinigtes Königreich Rechenzentrums-Netzwerkmarkt Netzwerktechnik im Vereinigten Königreich, aufgeschlüsselt nach Komponente, Endnutzer und Rechenzentrumstyp.
- Indien Rechenzentrumsnetzwerkmarkt Netzwerktechnik in Indien, aufgeschlüsselt nach Komponente, Endnutzer und Rechenzentrumstyp.
- Südkorea Rechenzentrums-Server-Markt Server in Südkorea, aufgeschlüsselt nach Rechenzentrums-Tier, Formfaktor und Anwendung/Workload.
- Brasilien Markt für Rechenzentrumsstromversorgung Stromversorgungssysteme in Brasilien, aufgeschlüsselt nach Komponente, Anlagentyp und Anlagengröße.
- Markt für Hyperscale-Rechenzentren in Argentinien Hyperscale-Standorte in Argentinien, gegliedert nach Anlagentyp, Dienstleistungstyp und Endnutzer.
- Frankreich Rechenzentrums-Netzwerkmarkt Nachfrage nach Netzwerktechnik in Frankreich, aufgeschlüsselt nach Komponente.
- Südamerika Data-Center-Networking-Markt Netzwerktechnik in Südamerika, aufgeschlüsselt nach Komponente, Endnutzer und Rechenzentrumstyp.



