
Tamanho e Participação do Mercado de Construção de Data Centers no Brasil
Visão Geral do Mercado
| Período de Estudo | 2025 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
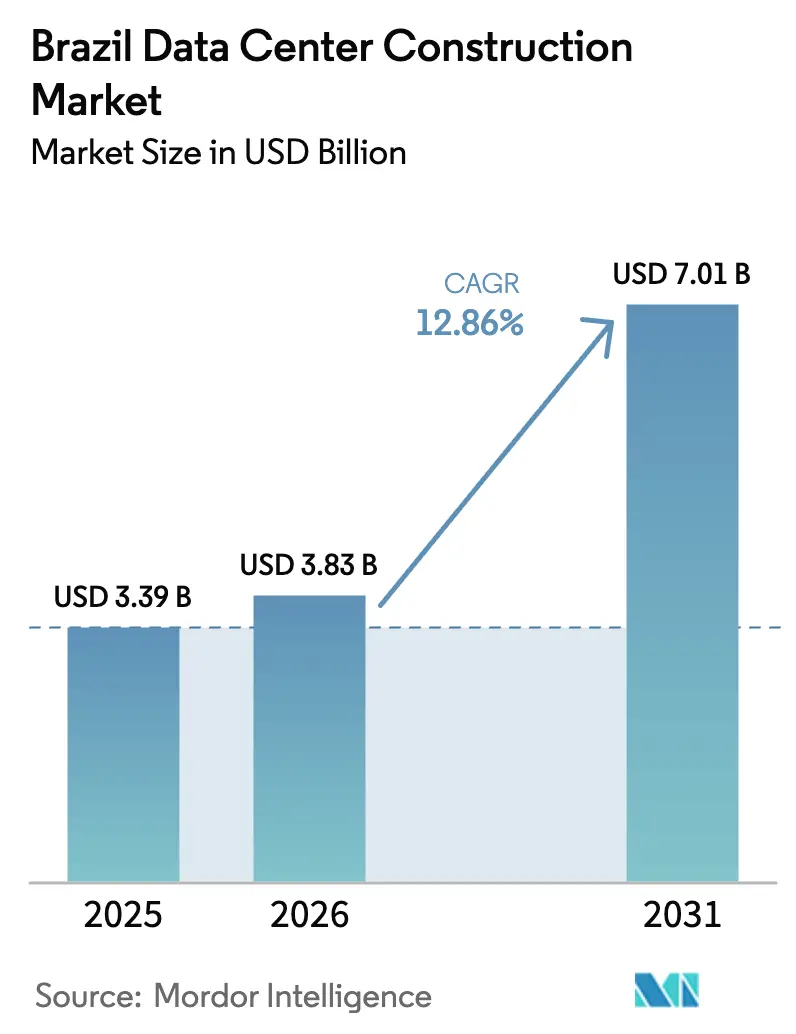
| Tamanho do mercado no ano base (2025) | 3.39 Bilhões de dólares |
| Tamanho do Mercado (2026) | 3.83 Bilhões de dólares |
| Tamanho do Mercado (2031) | 7.01 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 12.86 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Construção de Data Centers no Brasil por Mordor Intelligence
O tamanho do mercado de construção de data centers no Brasil foi avaliado em USD 3,39 bilhões em 2025 e estima-se que cresça de USD 3,83 bilhões em 2026 para atingir USD 7,01 bilhões até 2031, a uma CAGR de 12,86% durante o período de previsão (2026-2031). Essa escalada rápida posiciona o Brasil como o ponto focal para a construção de infraestrutura de IA e nuvem na América Latina, respondendo por 75% das despesas de capital regionais projetadas. O crescimento é sustentado por um setor elétrico maduro, no qual 85% da geração provém de fontes renováveis, proporcionando aos operadores uma vantagem estrutural de custo e auxiliando-os a cumprir suas metas corporativas de descarbonização. Provedores de nuvem em hiperescala, como Amazon Web Services e Microsoft, estão liderando a demanda ao se comprometerem com expansões de vários bilhões de dólares, enquanto a consolidação entre especialistas em colocação de nível um está redefinindo a concorrência. São Paulo permanece o núcleo com 48 instalações ativas e 351 MW de capacidade instalada; no entanto, novos cabos submarinos estão incentivando implantações de edge em Fortaleza, Rio de Janeiro e outros centros costeiros.
Principais Conclusões do Relatório
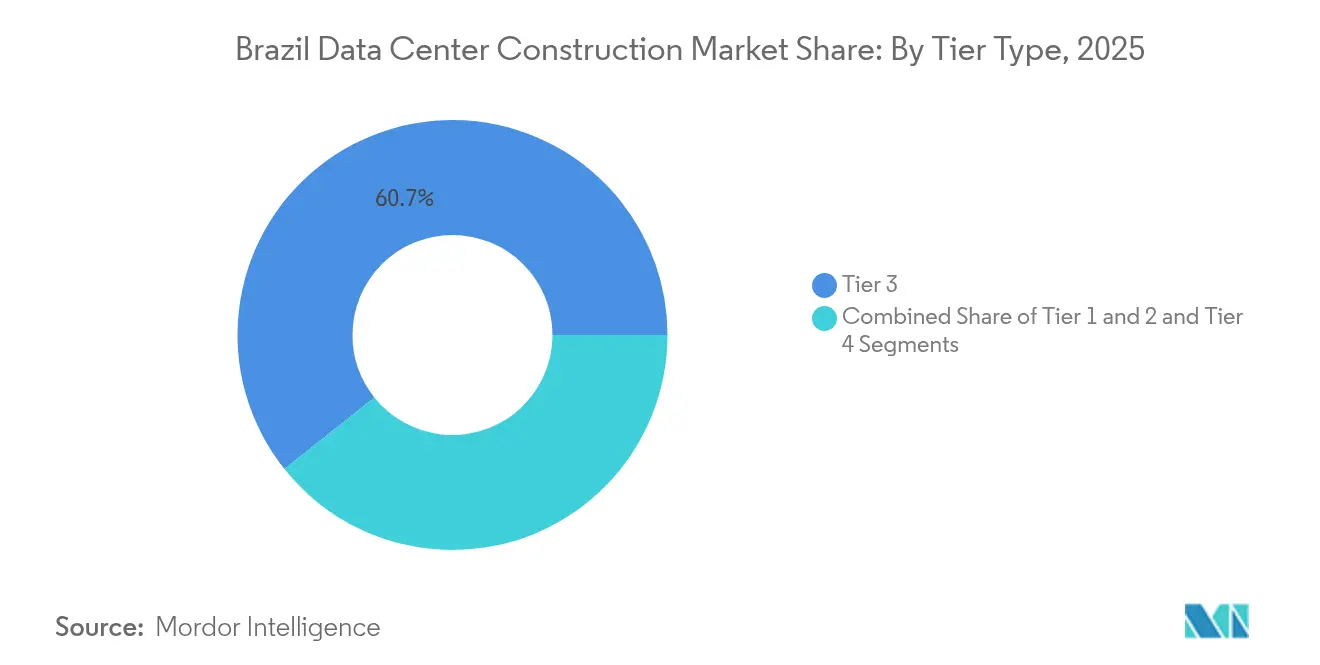
- Por tipo de nível, os sites de Nível 3 lideraram com 60,72% da participação do mercado de construção de data centers no Brasil em 2025, enquanto as instalações de Nível 4 devem expandir a uma CAGR de 17,15% até 2031.
- Por tipo de data center, a colocação capturou 65,75% da participação de receita em 2025; projetos de hiperescala de construção própria registram a maior CAGR esperada de 17,95% até 2031.
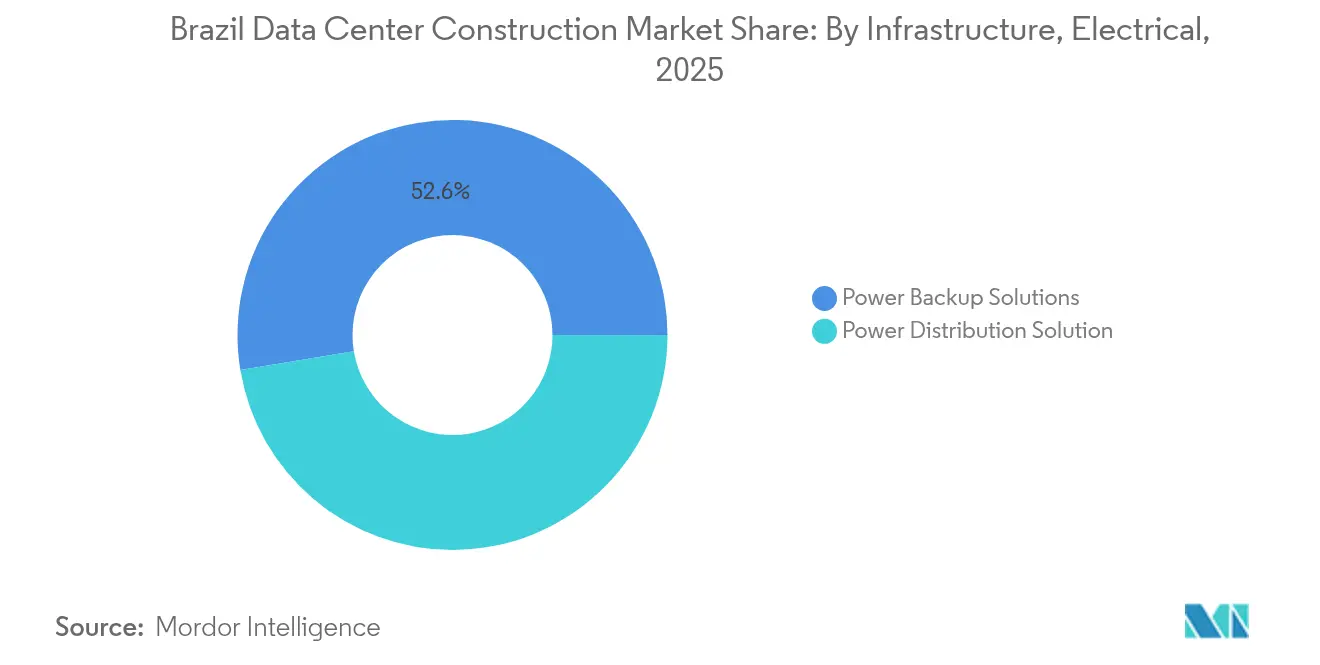
- Por infraestrutura elétrica, os sistemas de backup de energia responderam por 52,61% dos gastos em 2025, enquanto as soluções de distribuição de energia estão crescendo a uma CAGR de 17,09% até 2031.
- Por infraestrutura mecânica, os equipamentos de resfriamento responderam por 47,68% dos gastos em 2025, e servidores mais armazenamento estão avançando a uma CAGR de 15,95% ao longo do horizonte de previsão.
- Por geografia, a região metropolitana de São Paulo abrigou 51,42% da capacidade nacional em 2025, com Fortaleza emergindo como o local de edge de crescimento mais rápido com base nos novos cabos submarinos.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Construção de Data Centers no Brasil
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção crescente de nuvem e IA por empresas | +3.2% | São Paulo, Rio de Janeiro, Belo Horizonte | Médio prazo (2-4 anos) |
| Programas governamentais de transformação digital | +2.1% | Nacional, com foco em regiões carentes | Longo prazo (≥ 4 anos) |
| Energia renovável abundante | +1.8% | Corredores hidrelétricos em todo o país | Médio prazo (2-4 anos) |
| PPAs livres de carbono 24/7 | +1.5% | São Paulo, Minas Gerais, Rio Grande do Sul | Curto prazo (≤ 2 anos) |
| Implantações de edge próximas a cabos submarinos | +1.3% | Cidades costeiras (Rio, Fortaleza, Santos) | Médio prazo (2-4 anos) |
| Licenças aceleradas para sites em áreas industriais degradadas | +0.9% | Cinturões industriais em São Paulo, Rio de Janeiro | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Crescente de Nuvem e IA por Empresas Brasileiras
A migração de empresas para plataformas de nuvem e cargas de trabalho de IA em larga escala está remodelando as especificações das instalações no mercado de construção de data centers no Brasil. O Ministério de Minas e Energia registrou um aumento na demanda projetada de energia do setor de 2,5 GW para 9 GW entre o início e o final de 2024,[1]Ministério de Minas e Energia - "Crescimento da demanda de energia para data centers", mme.gov.br ressaltando a velocidade da adoção digital. O proposto "AI City" de USD 50 bilhões da Scala Data Centers no Rio Grande do Sul exemplifica a mudança em direção a campi construídos especificamente para densidades de rack superiores a 20 kW. O compromisso de R$ 14,7 bilhões da Microsoft também tem como alvo a infraestrutura rica em GPU para sustentar os serviços de IA empresarial. Coletivamente, esses movimentos estão levando os projetistas a integrar resfriamento líquido, distribuição robusta de energia e fornecimento de energia renovável 24/7 em novas construções.
Transformação Digital do Governo e Programas de Conectividade
Iniciativas federais e estaduais que vão desde corredores 5G nacionais até plataformas de governo eletrônico estão fomentando uma demanda constante além das principais metrópoles do Brasil. O projeto de lei PL 3018/2024 destaca os padrões de infraestrutura para sistemas de IA e sublinha a agenda de dados soberanos. A modernização do setor público se propaga para o investimento privado à medida que os fornecedores estendem arquiteturas de nuvem híbrida para centros regionais, apoiando cargas de trabalho de saúde, educação e fintech que exigem processamento de baixa latência e controles rígidos de residência de dados.
Energia Renovável Abundante Melhorando a Economia de PUE
Com 85% de geração renovável na rede nacional, os operadores podem incorporar metas rigorosas de sustentabilidade em modelos de financiamento de projetos; por exemplo, a Scala Data Centers adquire 100% de eletricidade renovável sob um acordo de vários gigawatts com a Serena Energia, permitindo um PUE consistentemente inferior a 1,3 em seus campi. O contexto de energia limpa atrai hiperescalers estrangeiros que buscam a neutralidade de carbono sem depender de esquemas de certificados prevalentes em mercados alimentados por energia térmica.
PPAs Livres de Carbono 24/7 Viabilizando Construções Hiperescaladas Verdes
Os contratos de compra de energia (PPAs) livres de carbono durante todo o dia são agora comuns no Brasil, garantindo energia verde ininterrupta mesmo em carga de pico. O contrato de 902 MWp da Atlas Renewable Energy com um comprador industrial ilustra a escala e o prazo que os desenvolvedores de data centers podem replicar,[2]Atlas Renewable Energy - "902 MWp PPA Announcement," atlasrenewableenergy.com fixando custos de eletricidade previsíveis por mais de 20 anos. Tais acordos satisfazem as métricas de ESG corporativas e reforçam os perfis de crédito com grau de investimento para grandes campi.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto consumo de energia e escrutínio de GEE | -1.4% | Nacional, mais intenso em metrópoles densas | Curto prazo (≤ 2 anos) |
| Tarifas de importação sobre equipamentos de TI e resfriamento | -2.3% | Nacional | Médio prazo (2-4 years) |
| Atrasos na conexão à rede no Norte de São Paulo | -1.8% | Região metropolitana de São Paulo | Curto prazo (≤ 2 anos) |
| Regulamentações de estresse hídrico | -0.7% | Nordeste propenso a secas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Consumo de Energia e Escrutínio da Pegada de GEE
Órgãos de fiscalização ambiental e autoridades municipais estão intensificando a supervisão à medida que os data centers já consomem 0,5% da eletricidade nacional. Os operadores estão respondendo com resfriamento avançado, energia solar no local e reutilização de calor residual; no entanto, o aumento do investimento pode prolongar os prazos de construção. A solução de resfriamento líquido Delta Cube produzida localmente pela ODATA exemplifica a inovação voltada para reduzir o consumo de água enquanto aumenta as densidades de rack.[3]ODATA - "Lançamento do sistema de resfriamento Delta Cube", odata.com
Tarifas de Importação sobre Equipamentos de TI e Resfriamento Superiores a 60%
Embora as listas de ex-tarifas do Brasil suavizem os impostos sobre 1.495 produtos de TIC, muitos componentes de resfriamento e energia especializados para IA ainda enfrentam alíquotas acima de 60%. Os desenvolvedores precisam localizar a fabricação ou reprojetar os layouts em torno de peças de origem doméstica, adicionando complexidade e custo. A inflação na construção agrava o problema, com o índice SINAPI nacional mostrando uma escalada de 4,69% ao ano até abril de 2025
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Nível: Requisitos de Disponibilidade Premium Aceleram a Adoção do Nível 4
O tamanho do mercado de construção de data centers no Brasil para instalações de Nível 3 foi de USD 2,06 bilhões em 2025, traduzindo-se em uma participação de mercado de construção de data centers no Brasil de 60,72% para instalações de custo equilibrado. As construções de Nível 4, embora menores em valor absoluto, devem se compor a 17,15% ao ano até 2031 à medida que os hiperescalers exigem arquiteturas tolerantes a falhas.
A mudança reflete uma menor tolerância ao tempo de inatividade nos ciclos de treinamento de IA e nas cargas de trabalho de serviços financeiros. Projetos como o campus Tamboré da Scala ilustram uma filosofia de design que combina redundância de nível Nível 4 com integração de energia renovável, estabelecendo novos parâmetros de referência para resiliência e sustentabilidade
Nota: As participações dos segmentos de todos os segmentos individuais estão disponíveis mediante a compra do relatório


Por Tipo de Data Center: Hiperescalers de Construção Própria Reformulam a Dinâmica de Oferta
A colocação reteve 65,75% do tamanho do mercado de construção de data centers no Brasil em 2025, proporcionando eficiências de instalações compartilhadas a clientes do mercado médio. Os projetos de construção própria, no entanto, estão crescendo mais rapidamente, a uma CAGR de 17,95%, impulsionados pelos grandes provedores de nuvem que personalizam layouts para pods de GPU de alta densidade.
O programa de três anos de R$ 14,7 bilhões da Microsoft sublinha o momentum, sinalizando um futuro onde espinhas dorsais elétricas personalizadas e resfriamento proprietário encabeçam a agenda de design. Os operadores de colocação estão respondendo com modelos de construção sob medida e joint ventures para preservar a participação de receita.
Por infraestrutura elétrica: o fornecimento de energia de alta densidade ganha prioridade
Os sistemas de backup de energia lideraram os gastos em 2025; no entanto, prevê-se que os sistemas de distribuição inteligente se expandam a uma CAGR de 17,09% à medida que as densidades de rack excedam 20 kW. Investimentos como a subestação planejada de 560 MW da Scala em São Paulo exemplificam a modernização preventiva da rede essencial para cargas de trabalho de IA.
Disjuntores avançados, barramentos e controles de energia definidos por software proporcionam aos operadores a precisão para alternar entradas renováveis, reduzir harmônicos e apoiar contratos de resposta à demanda com concessionárias - capacidades essenciais tanto para a disponibilidade quanto para a conformidade com ESG.
Nota: As participações dos segmentos de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Infraestrutura Mecânica: O Resfriamento Líquido Ancora o Design de Instalações de Próxima Geração
O hardware de resfriamento capturou 47,68% dos gastos mecânicos; no entanto, os investimentos em servidores e armazenamento estão crescendo a uma CAGR de 15,95%, refletindo uma mudança em direção a clusters ricos em GPU. O setor está em transição de soluções baseadas em ar para soluções de resfriamento líquido imersivo e direto ao chip, capazes de extrair 100 kW por rack sem penalizar o PUE.
A fabricação nacional do sistema Delta Cube pela ODATA demonstra como as cadeias de suprimentos locais estão se adaptando às pressões tarifárias enquanto mantêm um desempenho de classe global. As ofertas de rack integradas que combinam coletores de resfriamento com switches de malha de alta largura de banda estão se tornando requisitos básicos para novas licitações.
Análise Geográfica
São Paulo concentra 51,42% da energia de TI nacional e permanece a âncora do mercado de construção de data centers no Brasil. As economias de aglomeração, a superior densidade de fibra óptica e o acesso a clientes de serviços financeiros fortalecem sua dominância, mesmo que o congestionamento da rede empurre os desenvolvedores em direção a corredores industriais periféricos.
O Rio de Janeiro vem em seguida, impulsionado por aterrissagens de cabos submarinos de multiterabits no cabo BRUSA, que liga o Brasil à América do Norte e a nós do Caribe. O impulso de conectividade encurta a latência de ida e volta para os provedores de conteúdo, encorajando expansões de capacidade como o Equinix RJ3 e a instalação Mega Lobster da Tecto.
As metrópoles secundárias - Fortaleza, Belo Horizonte e Porto Alegre - estão captando o transbordamento de cargas de trabalho de edge e se beneficiam da abundante geração de energia renovável. O investimento de R$ 550 milhões da V.tal no Ceará aproveita os recursos solares locais enquanto explora um crescente reservatório de talentos em desenvolvimento. As concessões de conectividade do governo e interligações de rede mais inteligentes sugerem uma difusão progressiva da capacidade para o interior do Brasil, aumentando a resiliência e diversificando os benefícios econômicos regionais.
Panorama regulatório
A atividade de construção de data centers no Brasil é influenciada por requisitos de conformidade em telecomunicações e infraestrutura digital, com a Anatel formalizando cada vez mais como as instalações que se integram às redes de telecomunicações são avaliadas. Em 2025, a Anatel avançou com um marco de avaliação de conformidade por meio da Resolução Anatel nº 780/2025 e da Consulta Pública nº 48/2025, que estabeleceram requisitos técnicos e procedimentos operacionais para avaliação de conformidade e caminhos de homologação para data centers conectados a redes de telecomunicações.
No lado dos compradores e da contratação, a Resolução Anatel nº 767/2024 exige que os provedores de serviços de telecomunicações incorporem critérios de avaliação de risco ao contratar serviços de nuvem e data center, reforçando as expectativas de governança em torno de continuidade, segurança e controles de fornecedores. Na prática, os materiais de consulta e as diretrizes do setor fazem referência a normas e certificações reconhecidas, incluindo ISO 27001, ISO 14001, ISO 50001 e TIA-942, como possíveis mecanismos de equivalência. Isso afeta a documentação de projeto, o rigor da comissionamento e os pacotes de evidência de conformidade reunidos durante a entrega do projeto.
Análise da cadeia de valor
A cadeia de valor da construção de data centers no Brasil normalmente começa com a aquisição de terrenos e energia, incluindo a seleção de local com base no acesso à rede elétrica e nas rotas de fibra. Segue-se então o trabalho de engenharia e projeto inicial (front-end) realizado por consultorias globais e regionais, como AECOM e Jacobs. O licenciamento, as obras civis e a construção da estrutura vêm a seguir, junto com a integração de sistemas elétricos e mecânicos que determinam a criticidade do projeto, incluindo subestações e quadros de distribuição, UPS e geradores, e plantas de refrigeração projetadas para densidades de rack mais elevadas.
A execução e o suprimento são divididos entre equipamentos críticos de TI importados e certos componentes especializados de refrigeração e energia, e um ecossistema local considerável que abrange obras civis e materiais de infraestrutura complementar. Empreiteiros e fornecedores brasileiros assumem funções em estruturas de aço, elementos pré-moldados, gestão de cabos, sistemas de contenção e mão de obra de instalação. Órgãos do setor, como a CBIC, enfatizam ganhos de produtividade e prazos mais curtos por meio de métodos mais industrializados. A parte final da cadeia inclui testes e comissionamento, transferência de operações e manutenção contínua, com uma ênfase crescente em práticas documentadas de gestão de energia e ambientais, à medida que os operadores buscam contratos de energia renovável e metas de eficiência mais rígidas.
Cenário Competitivo
Sessenta e sete data centers operacionais gerenciados por 22 provedores criam um mercado que equilibra vantagens de escala com espaço para especialistas. A aquisição de USD 1,8 bilhão da Ascenty pela Digital Realty rende o maior portfólio do país com 16 sites, ilustrando como os operadores globais usam fusões e aquisições para garantir uma presença imediata e levar estruturas de conexão metropolitana aos clientes locais.
Os investidores financeiros também estão crescendo. O lançamento de USD 1 bilhão de uma nova plataforma pela Patria e a busca contínua de parceiros pela Brookfield para a Ascenty sugerem um apetite constante de private equity em meio a altas taxas de utilização. Enquanto isso, a captação de USD 9,2 bilhões pela Vantage Data Centers prepara o terreno para uma possível entrada no Brasil, o que poderia intensificar a concorrência em construções hiperescaladas com eficiência energética.
Líderes do Setor de Construção de Data Centers no Brasil
AECOM
Jacobs Engineering Group
Turner & Townsend
Skanska
Arup
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica


Oportunidades de mercado e perspectivas futuras
Construções em escala de campus e implantações em múltiplos locais estão ampliando a oportunidade endereçável para empreiteiros, integradores e fabricantes de equipamentos originais (OEMs) em serviços de fornecimento de energia, refrigeração e comissionamento, principalmente além das áreas mais restritas da região metropolitana de São Paulo. Programas de investimento recentes e nomeados oferecem sinais de demanda mais claros: a Microsoft anunciou um investimento de três anos de R$ 14,7 bilhões em infraestrutura de nuvem e IA em todo o Brasil, e a AWS divulgou um compromisso de R$ 10,1 bilhões até 2034. Juntos, esses programas anticipam requisitos para projetos de alta densidade, prontos para GPU, e arquiteturas elétricas resilientes.
Uma segunda frente de oportunidades é a diversificação geográfica ligada à conectividade e às arquiteturas de borda (edge). Planos como a instalação de 200 MW planejada pela Omnia Data Centers para o TikTok em Pecém, Ceará (relatada em R$ 11 bilhões), refletem uma mudança em direção a polos costeiros e próximos a cabos submarinos, enquanto iniciativas que expandem a cobertura digital apoiam novos nós além das metrópoles de nível 1. No lado distribuído, programas de modernização de redes e data centers apoiados pelo BNDES, incluindo o plano da Eletronet de expandir sua presença de data centers de borda em vários estados até o final de 2026, e a implantação de 13.200 km de fibra do programa Norte Conectado na região amazônica, criam espaço para instalações menores e modulares e para o escopo de trabalho civil e elétrico que apoia regiões carentes de infraestrutura.
Desenvolvimentos recentes do setor
- Julho de 2026: a RiverHook anuncia o campus de data center hiperescala para IA RiverHook Village 18 em Pindamonhangaba, estado de São Paulo; capacidade inicial de 150 MW e investimento de 5 bilhões de BRL, com início de construção previsto para outubro de 2026. O lançamento amplia a capacidade hiperescala do interior paulista e sinaliza a priorização de terra e energia para cargas de trabalho de IA na região. O projeto demonstra rápida prontidão de construção em escala de campus para atender à crescente demanda de nuvem e IA.
- Junho de 2026: a Ada Infrastructure inicia a construção da primeira fase do campus de data center GRU10 em Franco da Rocha, estado de São Paulo. O empreendimento reforça a expansão de data centers no interior de São Paulo com um desenvolvimento de campus em grande escala e capacidade de várias centenas de MW por meio de expansão em etapas. Isso fortalece a construção de infraestrutura de IA e nuvem no Brasil ao acelerar o provisionamento em um importante polo regional.
- Maio de 2026: a Ascenty anuncia um investimento de 1,2 bilhão de USD para quatro novos data centers no Brasil, incluindo Sumaré 3; a construção começou em março de 2026 com capacidade inicial de 90 MW. A implantação em múltiplos locais acelera as adições de capacidade e amplia a presença nacional para atender à demanda de hiperescala e de borda em vários estados. O movimento reforça o impulso contínuo em capacidade colocada em grande escala para atender clientes empresariais e de hiperescala em crescimento.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado abrange o gasto total no Brasil para construir e equipar data centers, incluindo a construção geral e os principais sistemas de suporte necessários para tornar o local operacional (atividades elétricas, mecânicas e de comissionamento relacionadas).
Exclusões de escopo: esta mensuração exclui os custos operacionais contínuos após a entrada em operação, como compras de energia, serviços gerenciados e manutenção rotineira das instalações.
Visão geral da segmentação
- Por Tipo de Nível
- Nível 1 e 2
- Nível 3
- Nível 4
- Por Tipo de Data Center
- Colocação
- Hiperescalers de Construção Própria (CSPs)
- Empresarial e Edge
- Por Infraestrutura
- Infraestrutura Elétrica
- Solução de Distribuição de Energia
- Soluções de Backup de Energia
- Infraestrutura Mecânica
- Sistemas de Resfriamento
- Racks e Gabinetes
- Servidores e Armazenamento
- Outras Infraestruturas Mecânicas
- Construção Geral
- Serviço - Design e Consultoria, Integração, Suporte e Manutenção
- Infraestrutura Elétrica
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começa com um quadro claro dos sinais de demanda e das condições de construção no Brasil, mapeando então esses insumos para a atividade de construção. Fontes públicas ajudam a ancorar fundamentos como disponibilidade de eletricidade, contexto de licenciamento e direção dos investimentos antes de finalizar as premissas do modelo.
Normalmente recorremos a fontes como publicações de energia e estatísticas do Brasil, dados de energia da ANEEL e da EPE, indicadores econômicos do IBGE, atualizações regulatórias da ANATEL e estatísticas de comércio e alfândega que mostram a intensidade de importação de equipamentos críticos. Também analisamos registros de empresas, apresentações a investidores, cobertura da imprensa e sites de associações setoriais respeitáveis para confirmar anúncios de projetos e cronogramas. Quando útil, assinaturas pagas são usadas para dados financeiros de empresas e triagem de notícias, buscas de patentes e verificações de importação e exportação em nível de embarque relacionadas a equipamentos de construção. As fontes de pesquisa documental mencionadas aqui são apenas ilustrativas, e referências adicionais foram usadas para coletar dados, validar premissas e esclarecer lacunas.
Entrevistas e Pesquisas Primárias
Os dados primários são usados para testar a robustez da visão obtida via pesquisa documental, especialmente em relação a custos de construção, tempo de construção e o que é contabilizado como construção versus fornecimento de equipamentos no Brasil. Realizamos entrevistas com especialistas e pesquisas estruturadas com partes interessadas, como proprietários e operadores, equipes de engenharia e construção, integradores de equipamentos e especialistas locais que compreendem as restrições específicas dos projetos no Brasil. Para evitar o viés de foco em uma única cidade, os dados são cruzados entre os principais polos, como São Paulo, e também corredores emergentes onde a conectividade e o acesso à energia estão melhorando.
Distribuição dos entrevistados no trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do entrevistado |
|---|---|
| Nível superior: 29% | CXOs: 12% |
| Nível médio: 57% | Líderes funcionais/de unidade: 38% |
| Players menores: 14% | Gerentes: 50% |
Dimensionamento de Mercado e Previsão
O dimensionamento começa com uma construção top-down do pool de valor de construção do Brasil, usando uma abordagem orientada pela demanda, na qual as adições de capacidade planejadas e em desenvolvimento são convertidas em gastos usando o custo típico por MW e divisões de componentes, e então ajustadas quanto ao momento. Como os projetos não avançam de forma uniforme, o modelo também usa a duração do ciclo de construção e os padrões de faseamento para alocar valor por ano, após o que os totais são reconciliados.
Alguns insumos práticos são acompanhados de perto porque movem os totais de forma visível, como a capacidade de carga de TI adicionada (MW), o número de instalações ativas e planejadas, escolhas de nível de camada (tiering) e redundância, a intensidade de terrenos e obras civis por localização, e mudanças no projeto de energia e refrigeração que alteram as parcelas mecânica e elétrica. Onde existem lacunas, elas são tratadas por meio de intervalos ancorados obtidos de múltiplas verificações de entrevistas e, em seguida, estreitadas usando dados recentes de projetos.
A previsão é realizada com análise de cenários, de modo que o modelo possa refletir diferentes resultados de tempo de construção ligados à prontidão de conexão à rede elétrica, ao ritmo de licenciamento e à confiança de financiamento. Os cenários são então alinhados ao que os especialistas esperam para a conversão de pipeline no curto prazo, e a previsão final é selecionada somente após as adições de MW implícitas e o gasto por MW permanecerem consistentes com o comportamento observado na construção.
Validação de Dados e Ciclo de Atualização
A validação é feita por meio de verificações repetidas que conectam a saída do modelo a sinais independentes. Os totais são comparados com as adições de MW esperadas, as datas de início de grandes projetos conhecidos e se o custo por MW implícito permanece realista para a combinação de mão de obra, materiais e equipamentos do Brasil.
Quando uma variação parece incomum, revisamos as premissas, confirmamos se o projeto é autoconstruído ou contratado e, em seguida, recontatamos as fontes quando a discrepância está relacionada a prazos ou escopo. Uma revisão interna em várias etapas é concluída antes da aprovação final para que os cálculos principais e as divisões anuais permaneçam consistentes.
Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como grandes anúncios de campus, atrasos no fornecimento de energia ou mudanças de política que afetam o investimento em data centers. Antes da entrega, uma revisão final do analista é concluída para que os clientes recebam a visão mais atualizada.
Dimensionamento do Mercado de Construção de Data Centers no Brasil da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para a construção de data centers no Brasil frequentemente não coincidem porque o limite não é sempre o mesmo, mesmo quando o nome do mercado parece idêntico. As diferenças geralmente decorrem do que é contabilizado como gasto de construção, de como os projetos em fase de planejamento são tratados e de se as estimativas são atualizadas rapidamente após grandes anúncios de pipeline.
Ao acompanhar as adições de MW, os intervalos de custo por MW e os cortes de fase de projeto, a Mordor Intelligence mantém o modelo focado nos gastos de construção e acabamento no Brasil, em vez de misturar receitas mais amplas de data center ou totais de hardware de TI. A diferença pode aumentar quando uma estimativa usa referências de custo de construção mais antigas, aplica uma conversão agressiva de pipeline ou converte moeda usando um momento diferente, o que pode deslocar um valor de mercado denominado em USD por uma margem perceptível.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 3,39 bilhões de USD (2025) | |
| Veículo de Pesquisa do Setor A | 5,30 bilhões de USD (2024) | Esta estimativa parece refletir um valor de mercado de data center mais amplo, que pode misturar construção com colocation ou gastos gerais de infraestrutura, o que infla o número em comparação com o escopo exclusivamente de construção. |
| Boletim do Setor B | 5,00 bilhões de USD (2024) | A abordagem é apresentada como um valor de mercado total único e pode se basear em premissas de intensidade de CAPEX de alto nível, sem separar claramente construções ativas de planos em estágio inicial e sem um método consistente de alocação por ano. |
Em conjunto, a tabela mostra que o maior fator determinante é a disciplina de escopo e a forma como o pipeline é convertido em gasto anual. Nossa abordagem permanece rastreável a alguns insumos repetíveis, como MW adicionados, intervalos de custo realistas e o momento dos projetos, o que torna o valor de mercado final mais fácil de auditar e reutilizar no planejamento.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de construção de data centers no Brasil?
O tamanho do mercado de construção de data centers no Brasil é de USD 3,83 bilhões em 2026 e prevê-se que alcance USD 7,01 bilhões até 2031.
Qual cidade abriga a maior concentração de data centers brasileiros?
São Paulo lidera com 48 instalações e 351 MW de carga de TI, totalizando 51,42% da capacidade nacional.
Por que as instalações de Nível 4 estão crescendo mais rapidamente do que os outros níveis?
As cargas de trabalho de nuvem em hiperescala e IA exigem arquiteturas tolerantes a falhas e disponibilidade 24/7, resultando em uma perspectiva de CAGR de 17,15% para construções de Nível 4.
Qual é a importância da energia renovável para os novos projetos de data centers no Brasil?
Com 85% da geração de energia nacional proveniente de renováveis, os operadores aproveitam a eletricidade verde para atingir metas de PUE inferiores a 1,3 e garantir PPAs livres de carbono.
Quais são os principais desafios que os desenvolvedores enfrentam?
Altas tarifas de importação sobre equipamentos especializados, atrasos na conexão à rede ao redor de São Paulo e o crescente escrutínio ambiental sobre o uso de energia e água são os principais obstáculos.
Os campi de hiperescala de construção própria estão superando a colocação no Brasil?
A colocação ainda detém 65,75% de participação, mas os campi de construção própria estão expandindo a uma CAGR de 17,95% à medida que os grandes provedores de nuvem buscam layouts personalizados e maior controle de ESG.
Página atualizada pela última vez em:
- Mercado de Data Centers de Inteligência Artificial (IA) Instalações de IA no mercado global, abrangendo tipo de instalação, componente e nível.
- Mercado de Servidores para Data Centers Servidores em todo o mundo, divididos por tier, tamanho de instalação e tipo de instalação.
- Mercado de Redes para Data Centers no Reino Unido Redes no Reino Unido, divididas por componente, utilizador final e tipo de data center.
- Mercado de Redes de Data Centers da Índia Redes na Índia, divididas por componente, utilizador final e tipo de data center.
- Mercado de Servidores para Data Center da Coreia do Sul Servidores na Coreia do Sul, divididos por tier de data center, fator de forma e aplicação/carga de trabalho.
- Mercado de Energia de Data Centers do Brasil Sistemas de energia do Brasil, divididos por componente, tipo de instalação e tamanho da instalação.
- Mercado de Data Centers Hyperscale da Argentina Sites hyperscale na Argentina, divididos por tipo de instalação, tipo de serviço e utilizador final.
- Mercado de Redes para Data Centers na França Demanda por redes na França, abrangendo componente.
- Mercado de Redes para Data Centers da América do Sul Rede na América do Sul, dividida por componente, utilizador final e tipo de data center.



