
Tamaño y Participación del Mercado de Libros
Análisis del Mercado de Libros por Mordor Intelligence
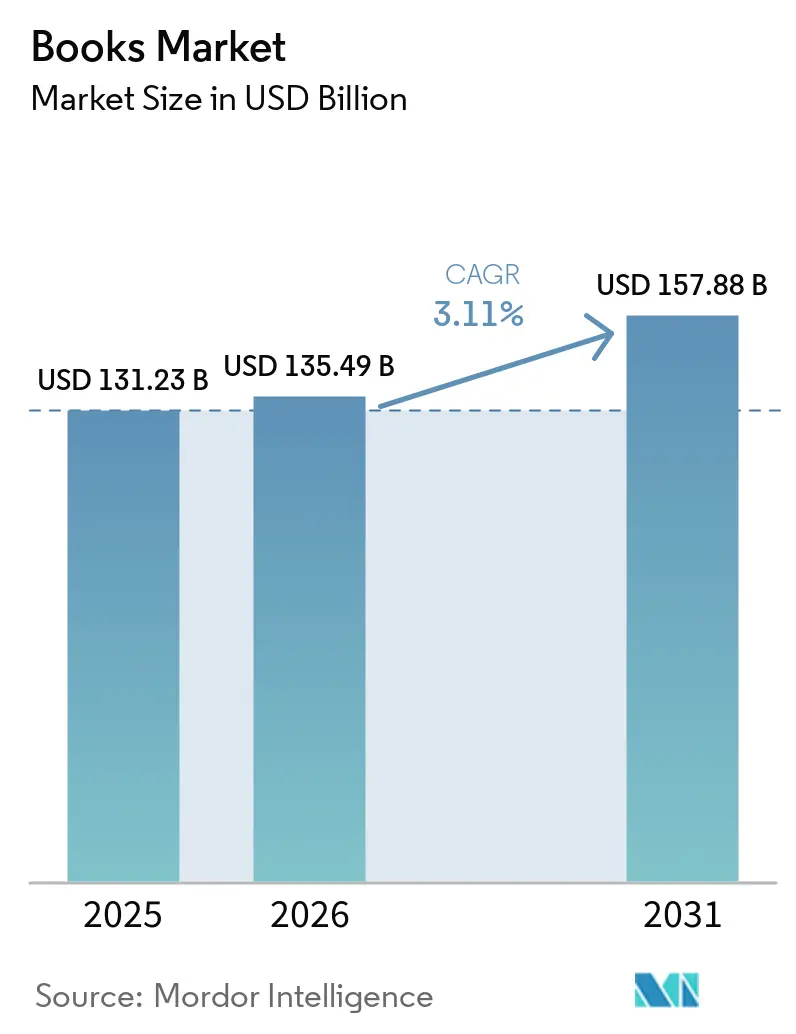
Se espera que el tamaño del mercado de libros crezca de 135,5 mil millones de USD en 2026 a 139,7 mil millones de USD en 2027 y se prevé que alcance los 161,5 mil millones de USD para 2032 a un CAGR del 2,94% durante 2027-2032.
La lectura digital de pago en China y la selección de libros de texto escolares por grado en Nigeria ofrecen a los editores rutas diferenciadas hacia la demanda de lectores e instituciones. Las ediciones de audiolibros y las tapas duras diferenciadas ofrecen distintas formas de convertir el contenido en una experiencia de lectura o escucha remunerada. Las adquisiciones y los acuerdos de licencia amplían los catálogos editoriales y los permisos de formato, aumentando el valor comercial de la coordinación de los derechos de contenido entre ediciones. Los costos fiscales de los libros electrónicos y la reducción de la distribución física limitan los ingresos disponibles para llegar a los lectores a través de esas vías. El crecimiento de los ingresos depende, por tanto, de colocar los derechos en tapas duras premium o en acceso de audio recurrente, al tiempo que se gestiona la exposición fiscal de los libros electrónicos y la pérdida de distribución de libros de bolsillo para el mercado masivo.
Conclusiones Clave del Informe
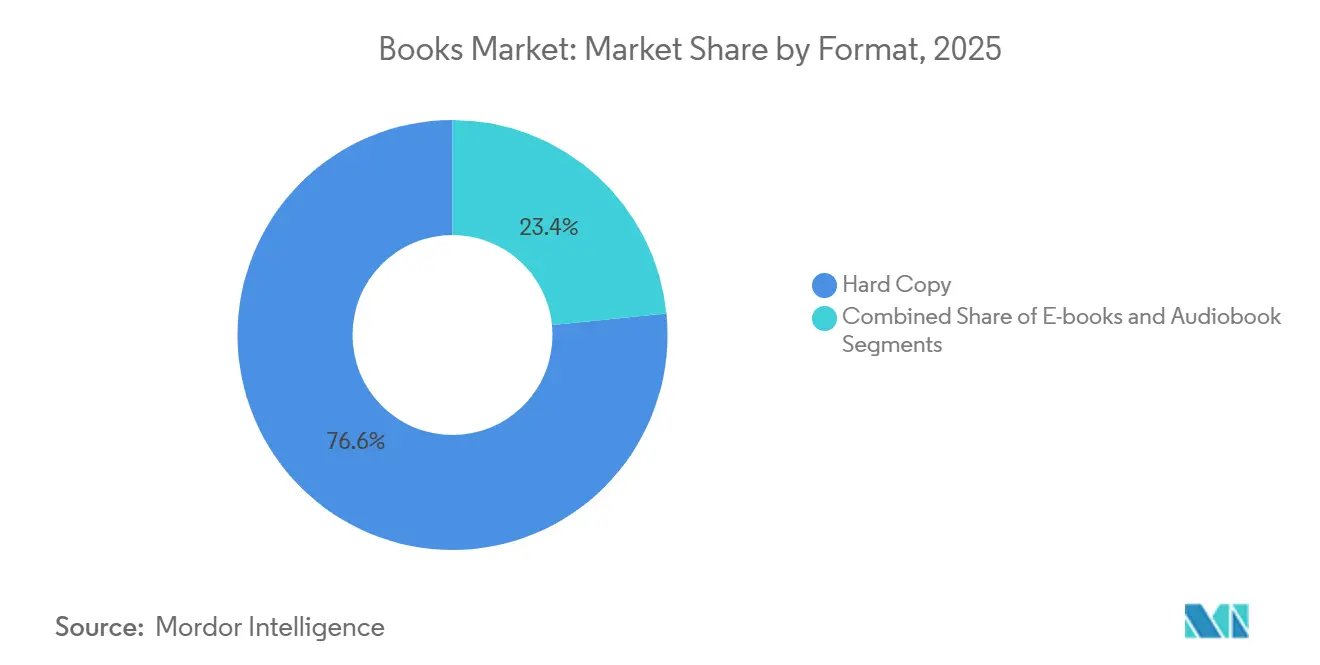
- Por formato, la copia impresa lideró con una participación del 76,05% en el mercado de libros en 2026, mientras que los audiolibros lideran el crecimiento previsto con un CAGR del 8,25% durante 2027-2032.
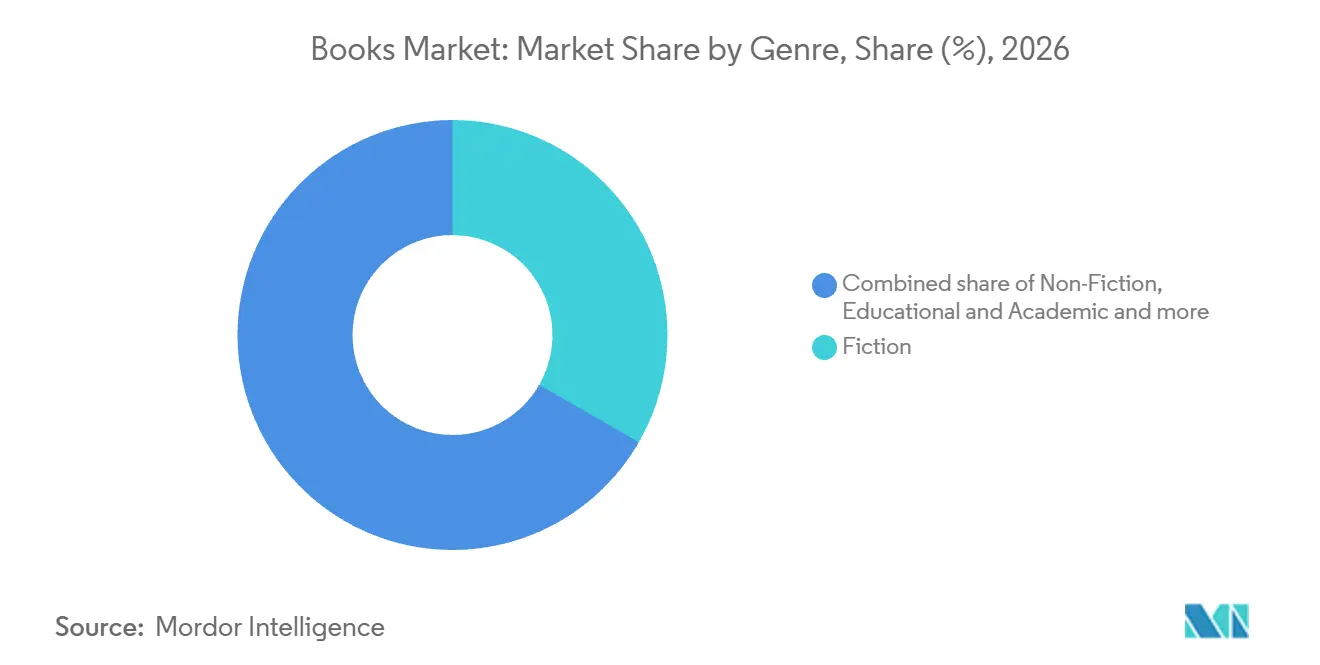
- En el desglose por género, la ficción lideró con una participación del 33,31% del tamaño del mercado de libros en 2026, y los cómics y novelas gráficas son el género de más rápido crecimiento con un CAGR del 4,65% durante 2027-2032.
- En los canales de distribución, la venta minorista en línea lideró con una participación del 52,18% del mercado en 2026, mientras que el segmento de venta directa al consumidor y suscripciones lidera el crecimiento previsto con un CAGR del 5,8% durante 2027-2032.
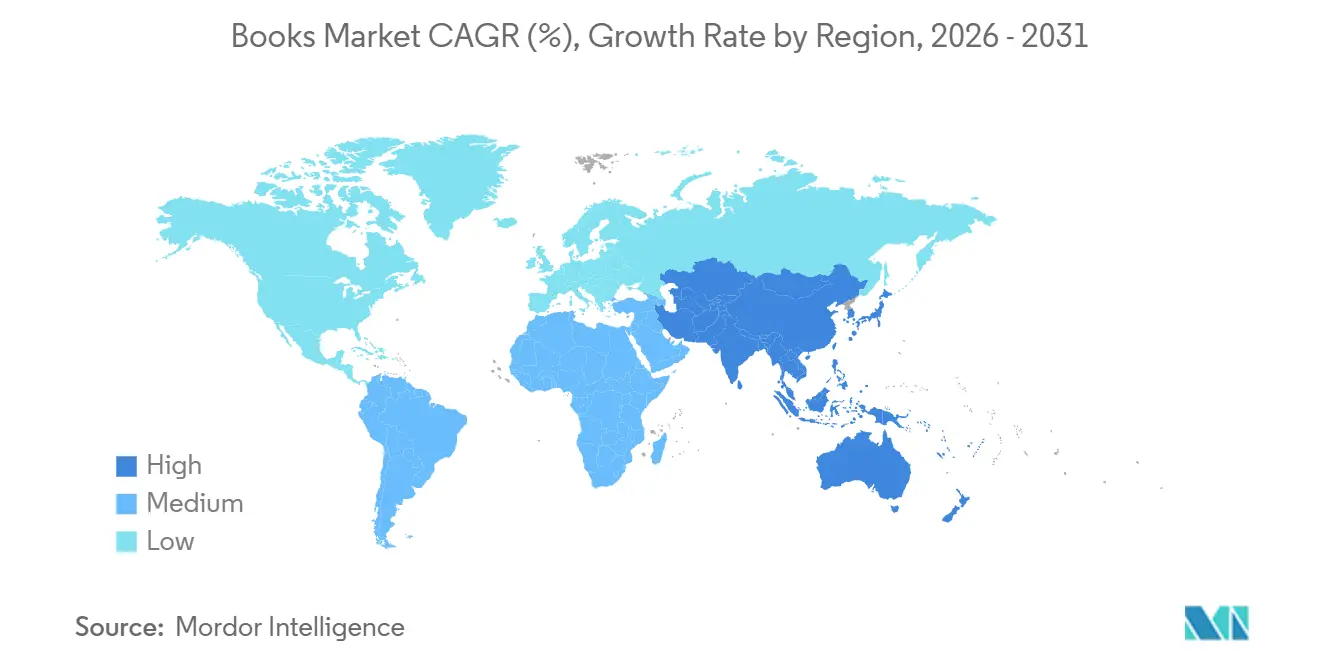
- Geográficamente, Asia-Pacífico lideró con una participación del 37,02% del mercado en 2026, y Oriente Medio y África es la región de más rápido crecimiento con un CAGR del 4,6% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cambio hacia la Lectura Basada en Suscripción en Asia | +1.2% | China en Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente Adopción de Libros de Texto de Educación Primaria y Superior en África | +1% | Nigeria en África | Mediano plazo (2-4 años) |
| Premiumización de la Impresión de Interés Especial en América del Norte | +0.8% | Estados Unidos de América | Corto plazo (≤ 2 años) |
| Rápida Adopción de Audiolibros entre los Viajeros en Europa | +0.6% | Alemania y España | Mediano plazo (2-4 años) |
| Misiones de Alfabetización Respaldadas por el Gobierno en América del Sur | +0.4% | Argentina en América del Sur | Mediano plazo (2-4 años) |
| Reforma de Derechos de Autor que Impulsa las Bibliotecas Digitales en Oriente Medio | +0.3% | Emiratos Árabes Unidos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Cambio hacia la Lectura Basada en Suscripción en Asia
La lectura digital de pago genera demanda cuando el acceso al contenido escrito ofrece a los lectores suficiente valor para justificar un pago directo. En 2025, las suscripciones representaron el 27,83% de los ingresos en el sector chino de lectura popular digital.[1] Su participación en los ingresos disminuyó en el mismo período de referencia. KT Millie Seojae, operador surcoreano de plataformas de lectura que ofrece suscripciones de libros electrónicos, registró un crecimiento de ingresos a nivel de empresa del 21% en 2025. La empresa vinculó las alianzas con operadoras de telecomunicaciones al crecimiento de nuevos suscriptores y a una contribución positiva a los ingresos de su canal de empresa a empresa a consumidor. Para los editores, colocar contenido de suscripción a través de socios de telecomunicaciones puede conectar el acceso al catálogo con una ruta de adquisición de suscriptores demostrada, convirtiendo las alianzas de distribución en una fuente de demanda de lectura adicional.
Creciente Adopción de Libros de Texto de Educación Primaria, Secundaria y Superior en África
La demanda de libros de texto escolares se vuelve más accesible comercialmente cuando las autoridades educativas completan el marco de selección que orienta las compras institucionales. El Ministerio Federal de Educación de Nigeria publicó su lista de libros de texto clasificados y aprobados para uso en las escuelas durante 2026-2028, cubriendo grados seleccionados.[2] La primera fase cubrió Primaria 1, Primaria 4, Secundaria Básica 1 y Secundaria Superior 1. Para los editores que atienden estos grados, la inclusión proporciona una ruta definida hacia la selección por parte de escuelas, autoridades educativas y organismos de adquisición. El programa puede dirigir la atención hacia las ediciones aprobadas, vinculando la oferta escolar de un editor a una ventana de adopción específica. Dentro de esta fase, la cobertura de los niveles de clase especificados puede tener mayor relevancia comercial que la amplitud del catálogo escolar general de un editor.
Premiumización de la Impresión de Interés Especial en América del Norte
En la semana finalizada el 3 de enero de 2026, Circana BookScan registró 1.705.655 ventas en Estados Unidos de Onyx Storm (Edición Limitada de Lujo). En agosto de 2026, Publishers Weekly informó que los valores de producción premium en libros para lectores de nivel medio ayudaron a justificar los precios de tapa dura. El mismo informe señaló que ofrecieron a los libreros otro punto de distinción en expositores saturados. En conjunto, la demanda específica de edición y la distinción en el punto de venta hacen que la presentación física sea comercialmente relevante para las decisiones de lanzamiento de un editor. Por tanto, la inversión en diseño es más fácil de justificar en títulos que ya generan demanda, donde un tratamiento de lujo puede añadir respaldo de precio y un punto de distinción para el librero.
Rápida Adopción de Audiolibros entre los Viajeros Habituales en Europa
Conducir y desplazarse crean una ocasión de lectura que no requiere una pantalla ni un libro impreso abierto. La encuesta Compass 2025 de Audible encontró que el 48% de la escucha de audiolibros entre los oyentes de Alemania y España ocurrió durante desplazamientos en automóvil y trayectos al trabajo. Esta concentración ofrece a los editores una razón comercial para desarrollar ediciones de audio en torno a una atención que los formatos visuales no pueden atender de forma segura durante la conducción. La misma encuesta encontró que la escucha vinculada a los desplazamientos era menos pronunciada en Italia y Francia, por lo que la oportunidad del viajero está ligada a Alemania y España en lugar de ser uniforme en toda Europa. Las ediciones de audio orientadas a la escucha durante los desplazamientos tienen, por tanto, la base más clara en esos dos mercados.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en la Previsión del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Reducción del Espacio en Estanterías en Minoristas Físicos | -0.6% | Estados Unidos de América | Mediano plazo (2-4 años) |
| IVA sobre Libros Electrónicos en Países Seleccionados de la UE | -0.4% | Dinamarca y Francia | Corto plazo (≤ 2 años) |
| Piratería en Canales de Telegram y Discord | -0.3% | Italia y España | Largo plazo (≥ 4 años) |
| Riesgos de Escasez de Papel en la Cadena de Suministro | -0.2% | América del Norte, incluidos los Estados Unidos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Reducción del Espacio en Estanterías en Minoristas Físicos
Una menor presencia minorista limita un formato de libro al reducir los lugares donde sus ediciones pueden ser encontradas antes de la compra. Antes del anuncio de distribución de ReaderLink en febrero de 2025, Barnes & Noble había eliminado o reducido las secciones de libros de bolsillo para el mercado masivo en aproximadamente un tercio de sus tiendas en Estados Unidos. ReaderLink dejó entonces de distribuir libros de bolsillo para el mercado masivo a sus cuentas a finales de 2025. HarperCollins Publishers LLC declaró en febrero de 2025 que estaba ampliando la disponibilidad y distribución de libros de bolsillo comerciales. La pérdida aumenta la dependencia de las rutas restantes para los nuevos lanzamientos de libros de bolsillo para el mercado masivo, limitando el margen para recuperar visibilidad en el comercio minorista sin cambiar la distribución o el formato de una edición.
IVA sobre Libros Electrónicos en Países Seleccionados de la UE
El impuesto puede reducir el margen comercial para las ediciones digitales económicas incluso cuando la entrega no requiere inventario impreso. En julio de 2025, Dinamarca aplicó una tasa de IVA del 25% a los libros electrónicos, igual a su tasa de IVA estándar. Para un vendedor de libros electrónicos, ese gravamen crea una elección entre un precio más alto con impuestos incluidos y menores ingresos a un precio fijo para el consumidor. Una propuesta de octubre de 2026 para un IVA cero a partir de julio de 2027 aliviaría la carga si se promulga. Hasta que entre en vigor una exención, la brecha fiscal limita los ingresos disponibles de una oferta asequible y hace más difícil sostener una expansión basada en el precio.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Formato:
Escala de Impresión y Expansión del Catálogo de AudioLa copia impresa representó una participación del 76,05% del tamaño del mercado de libros en 2026. Los puntos de venta en Estados Unidos rastreados por Circana BookScan vendieron 762,4 millones de libros impresos en el año finalizado el 27 de diciembre de 2025. En la encuesta en línea de enero de 2026 de BookNet Canada a adultos canadienses de habla inglesa que leyeron o escucharon al menos parte de un libro en 2025, el 58% prefirió el formato impreso. La muestra de lectores comprendió 1.005 encuestados, con un margen de error de ±3 puntos porcentuales con un nivel de confianza del 95%. Un editor que elimine una edición impresa corre el riesgo de perder la versión que este público desea, lo que convierte la disponibilidad del formato en una decisión de demanda junto con la elección práctica de cómo producir el libro.
Los audiolibros son el segmento de más rápido crecimiento, con un CAGR del 8,25% previsto durante 2027-2032. Los ingresos por ventas de audiolibros en Estados Unidos alcanzaron los 2,43 mil millones de USD en 2025, un 9% más que en 2024, según la encuesta de ventas realizada por Toluna para la Asociación de Editores de Audio. Los editores también informaron de más de 750.000 títulos de audiolibros activos en Estados Unidos en 2025, un 43% más que en 2024. Un catálogo activo más amplio amplía el rango de derechos que pueden generar ingresos de audio, al tiempo que hace que la correspondencia entre un título y los oyentes de pago sea comercialmente relevante. Los editores de audio se enfrentan, por tanto, a una decisión de asignación sobre qué títulos adicionales pueden justificar la producción junto con un conjunto de obras disponibles en rápida expansión.

Por Género:
Profundidad de la Ficción y Rotación de Novelas GráficasLa ficción representó una participación del 33,31% en el mercado de libros en 2026. Los ingresos de los editores de ficción para adultos en Estados Unidos crecieron un 3,9% hasta los 7,1 mil millones de USD en 2025. La ficción para adultos también promedió más de un tercio de las unidades impresas vendidas en 19 territorios analizados por NielsenIQ BookData y GfK Entertainment en el primer semestre de 2026, con cobertura y géneros que varían según el país. La ficción para adultos muestra, por tanto, escala tanto en los ingresos de los editores estadounidenses como en las unidades impresas vendidas en los territorios analizados.
Los cómics y las novelas gráficas son el segmento de más rápido crecimiento, con un CAGR del 4,65% previsto durante 2027-2032. Las ventas de unidades impresas de novelas gráficas en los puntos de venta rastreados por Circana BookScan en Estados Unidos aumentaron un 34,9% en los nueve meses finalizados el 3 de octubre de 2026, en comparación con el período comparable de 2025. La misma categoría rastreada había alcanzado 25,9 millones de unidades en el año completo 2025. Esa combinación establece una base de ventas físicas considerable junto con un aumento reciente en las copias compradas, lo que ofrece a los editores de novelas gráficas una oportunidad de producción concreta.
Por Canal de Distribución:
Escala en Línea y Economía del Acceso de PagoLa venta minorista en línea fue el mayor segmento de distribución, representando el 52,18% del mercado en 2026. Las ventas estimadas de los editores estadounidenses a través del comercio minorista en línea alcanzaron los 12,3 mil millones de USD en 2025 en libros y materiales de curso en formatos impreso y digital.[3] El canal creció un 3,1% interanual y fue la mayor categoría en los informes de canales de la Asociación de Editores Americanos. Su alcance en libros impresos y digitales y materiales de curso ofrece a los editores una ruta comercial sustancial que se extiende más allá de un formato o tipo de producto.
Se prevé que el segmento de venta directa al consumidor y suscripciones sea el de más rápido crecimiento, con un CAGR del 5,8% durante 2027-2032. Las condiciones de distribución de Spotify del 4 de mayo de 2026 asignan un fondo de regalías de suscripción a nivel de mercado a los autores participantes o sus empresas según su participación en el consumo total de audiolibros. El modelo se aplica a los autores y empresas que optan por los servicios de distribución de Spotify, y Spotify determina el consumo total para la asignación. Bloomsbury Publishing PLC informó por separado de un crecimiento de ingresos de audio del 57% en el año finalizado el 28 de febrero de 2025, impulsado en parte por su nueva relación comercial con Spotify. Para un titular de derechos que utiliza condiciones de fondo común, obtener ingresos depende de la participación del título en la escucha, lo que hace que el consumo sostenido sea comercialmente significativo una vez asegurado el acceso.
Análisis Geográfico
Mercado de Libros de Asia-Pacífico
Asia-Pacífico fue la región más grande, con una participación del 37,02% en el mercado de libros en 2026. El seguimiento de Beijing OpenBook situó el valor de las ventas minoristas de libros en China en 2025 en 110,4 mil millones de CNY (15,36 mil millones de USD), una caída del 2,24% interanual. La base minorista de China muestra la escala de la demanda de libros de pago dentro de la región, incluso cuando el valor de 2025 disminuyó. Para un editor que busca crecer en China en 2025, ganar cuota de gasto habría sido necesario a medida que el conjunto total de valor minorista se contraía.
Mercado de Libros de Oriente Medio y África
Oriente Medio y África es la región de más rápido crecimiento, con un CAGR del 4,6% previsto durante 2027-2032. Las ventas de unidades de libros impresos en Sudáfrica rastreadas por NielsenIQ aumentaron un 4,6% en 2025 respecto a 2024, con cobertura de mercado y género que varía según el país en el estudio subyacente. En 2025, la Biblioteca Nacional y Archivos de los Emiratos Árabes Unidos firmó un acuerdo con Naseej y Clarivate para construir y catalogar sus colecciones y proporcionar publicaciones recientes en diversas materias e idiomas. Esto une una señal de venta al consumidor con una ruta de construcción de colecciones institucionales, ofreciendo a los editores diferentes compradores potenciales dentro de la región. Para un proveedor institucional, adaptar la cobertura temática y lingüística a los requisitos de la colección puede abrir una demanda independiente de una venta minorista de un solo título.
En América del Norte, los libros de autores canadienses ganaron una mayor participación en las ventas de libros impresos en Canadá en 2025 que en 2024. En América del Sur, las ventas domésticas del sector editorial de Colombia aumentaron en 2025 respecto a 2024, subrayando una ruta hacia la demanda dentro del país. En Europa, Hachette Livre anunció la adquisición de los activos editoriales ilustrados y prácticos de LEC, incluido el sello editorial de libros de cocina Ducasse Edition, en julio de 2025. La comercialización y distribución de ese catálogo estaban previstas a partir del 1 de enero de 2026. La mayor participación de los autores canadienses en las ventas de libros impresos y el aumento de las ventas domésticas de Colombia muestran ganancias en el mercado local en 2025, mientras que la compra de LEC por parte de Hachette Livre añadió un catálogo francés ilustrado y práctico a un gran grupo editorial.
Marco Regulatorio y Perspectivas
Las jurisdicciones seleccionadas se comparan desde la perspectiva de un editor de libros que posee los derechos de autor pertinentes y vende ediciones impresas y digitales. Los editores o importadores de libros impresos en Francia fijan el precio público, que los vendedores deben respetar con un descuento opcional de hasta el 5%. Los mercados en línea chinos deben verificar las licencias de los distribuidores, mientras que las normas de contribución de Brasil cubren las ventas domésticas de libros y libros electrónicos previamente exentas de impuestos que figuran en su calendario de gastos fiscales de 2026.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Brasil | Francia | China | Emiratos Árabes Unidos |
|---|---|---|---|---|---|
| Autoridad principal | Oficina de Derechos de Autor de los Estados Unidos para el registro | Autoridades fiscales federales para CBS; CGIBS para IBS | Mediador del Libro para la conciliación; tribunales | Administración Nacional de Prensa y Publicaciones | Autoridad Nacional de Medios de Comunicación; autoridades competentes pertinentes |
| Instrumentos clave o dirección | 17 U.S.C. § 106; marco de registro; propuesta de descubrimiento de entrenamiento de IA de enero de 2026 | Leyes Complementarias 214/2025 y 227/2026; transición fiscal de 2027 | Marco de precio fijo para libros impresos; carta de código de precios de abril de 2026 | Marco de licencias de publicación; borrador de consulta de septiembre de 2026 | Decreto Federal por Ley N.º 55 de 2023; servicio de circulación de libros de la Autoridad Nacional de Medios |
| Efecto comercial | Derechos de reproducción y distribución del titular sujetos a excepciones legales; registro o denegación antes del litigio de obras estadounidenses | Los suministros de libros están exentos de los nuevos impuestos al consumo IBS y CBS | Precios públicos de libros impresos fijados por el editor; descuentos del vendedor permitidos hasta el 5% | Licencias de distribución mayorista, minorista y en línea; los operadores de mercados verifican las licencias de los distribuidores | Revisión de contenido y edad de libros impresos y electrónicos; licencia de medios pertinente; distribución a través de empresas comerciales autorizadas |
| Atractivo actual de la política | Alto | Medio | Alto | Bajo | Bajo |
| Dirección futura del atractivo de la política | Mejora | Sin cambios | Sin cambios | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | |||||
Las protecciones de derechos de autor de Estados Unidos respaldan un atractivo Alto, con una posible Mejora derivada del proceso de descubrimiento de entrenamiento de IA en H.R. 7209, presentado el 22 de enero de 2026 y pendiente en el Comité Judicial de la Cámara de Representantes. La calificación Media de Brasil equilibra el PIS/Pasep y el Cofins al 10% de la carga del sistema estándar sobre esas ventas desde el 1 de abril de 2026 frente a la inmunidad fiscal IBS/CBS en el suministro de libros durante la transición programada para 2027. Francia merece una calificación Alta por los precios de impresión fijados por el editor, con continuidad bajo sus compromisos de la carta de abril de 2026 sobre códigos de precios en lugar de un cambio de precios estatutario. Los requisitos de licencias y verificación de distribuidores en mercados en línea de China y los requisitos de revisión de contenido y distribución autorizada de los Emiratos Árabes Unidos respaldan calificaciones Bajas y continuidad, con la revisión de septiembre de 2026 de China propuesta y la sucesión de diciembre de 2025 de los Emiratos Árabes Unidos transfiriendo funciones federales.
Etapas de la Cadena de Valor
La comparación sigue la publicación, la producción impresa, la distribución y las ventas minoristas, separando los ingresos del proveedor disponibles en cada etapa. Pearson identificó riesgos de interrupción física a largo plazo en la adquisición de papel, la impresión, la logística y la distribución en su informe de 2025. Esa exposición hace que la continuidad en las etapas físicas sea comercialmente relevante incluso cuando el contenido en sí está listo para la venta.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Publicación y desarrollo de ediciones | Editores educativos como Pearson PLC | Ventas de libros | Exposición a la incertidumbre de la demanda a nivel de título | Comprometer las ediciones en torno a la demanda demostrada |
| Producción impresa | Productores de impresión bajo demanda como Ingram Publisher Services | Servicios de impresión | Exposición a interrupciones en la producción física | Calificar rutas de producción alternativas |
| Distribución y cumplimiento | Distribuidores de servicios editoriales como Ingram Publisher Services y Penguin Random House Grupo Editorial | Servicios de distribución, almacenamiento y cumplimiento | Dependencia de la continuidad del almacén y el envío | Mantener capacidad de cumplimiento alternativa |
| Ventas minoristas | Minoristas de mercancía masiva como Walmart y Kroger | Ventas de libros | Dependencia de la cobertura de formato del mayorista | Ampliar las relaciones con distribuidores para ediciones específicas |
| Fuente: Mordor Intelligence | ||||
En marzo de 2025, Penguin Random House Grupo Editorial anunció servicios logísticos para otros editores a través de su centro de Cerdanyola del Vallès, con una capacidad declarada de más de 40 millones de copias anuales. Prestar servicios a otros editores puede generar ingresos junto con la distribución de los propios libros del operador. Para un editor que compra servicios de cumplimiento, esa opción puede reducir la necesidad de replicar una operación de distribución física. Un editor que posee un gran centro puede llenar la capacidad sobrante con el volumen de otros editores, mientras que un editor más pequeño puede alquilar esa capacidad en lugar de construir la propia.
Panorama Competitivo
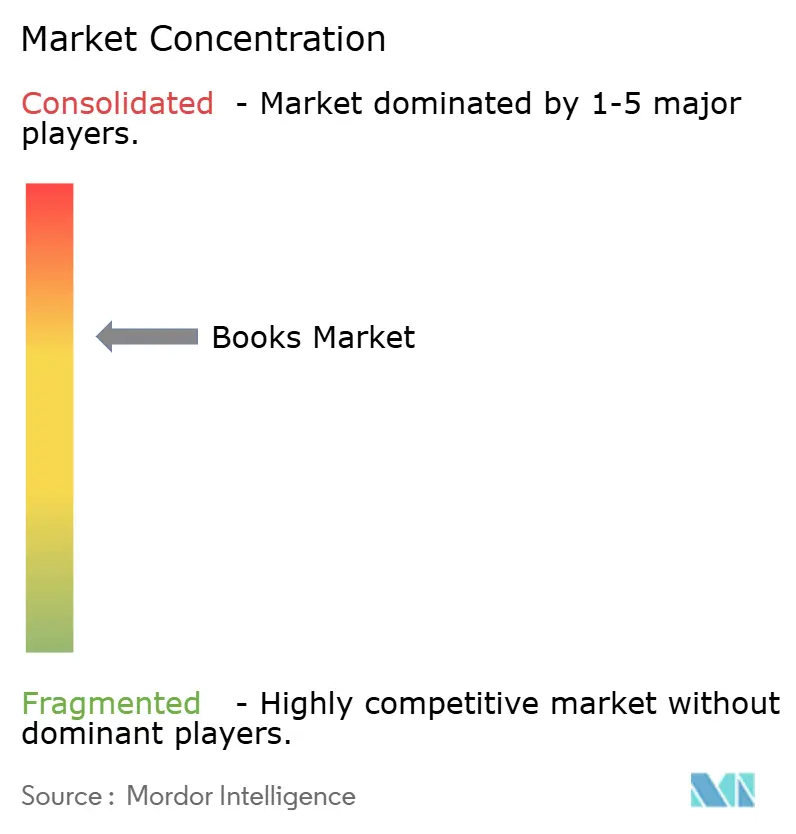
La competencia combina grandes grupos editoriales y especialistas en educación en una estructura moderadamente concentrada. Penguin Random House LLC es un editor y licenciatario de contenido narrativo, mientras que Hachette Livre, una filial de Lagardère SA, publica ficción, no ficción, libros infantiles y libros de texto. HarperCollins Publishers LLC completó la adquisición de las operaciones de publicación de manga de Crunchyroll en Francia y Alemania el 1 de octubre de 2025, añadiendo manga a sus catálogos locales. Pearson PLC participa en la publicación de libros de texto de educación superior, mientras que Macmillan Publishers, la empresa comercial estadounidense dentro del Grupo Editorial Holtzbrinck, publica libros comerciales y audio. Esta combinación hace que la superposición competitiva dependa del lector y la edición que se atiende, con catálogos de consumo amplios y contenido educativo especializado que abordan diferentes necesidades comerciales.
En octubre de 2025, Macmillan Publishers anunció que había adquirido los catálogos de libros, libros electrónicos, audiolibros y originales de audio de Sounds True en la categoría de mente, cuerpo y espíritu. Los libros y los libros electrónicos fueron asignados a St. Martin's Essentials, mientras que el contenido de audio fue a Macmillan Audio. Asignar los formatos adquiridos a operaciones editoriales distintas ofrece al contenido varias rutas hacia los lectores dentro del mismo grupo. La adquisición de catálogos de libros, libros electrónicos, audiolibros y originales de audio permite a Macmillan ofrecer una lista de mente, cuerpo y espíritu en formatos impreso, electrónico y de audio en lugar de una lista exclusivamente de libros.
Las licencias ampliadas de Disney Publishing de Penguin Random House LLC, vigentes desde el 1 de mayo de 2025, cubrían la publicación impresa, electrónica y de audio, así como el contenido original. Las propiedades licenciadas abarcaban Disney, Pixar, Marvel, Star Wars, 20th Century Studios y National Geographic. Esos permisos proporcionan una ruta definida para desarrollar propiedades consolidadas en distintas ediciones, haciendo que el alcance de los derechos licenciados forme parte del posicionamiento competitivo. Las operaciones de manga adquiridas por HarperCollins Publishers LLC y los catálogos de mente, cuerpo y espíritu comprados por Macmillan Publishers ofrecen una ruta alternativa para ampliar el contenido que controla un editor. Dado que las licencias cubren conjuntamente los formatos impreso, electrónico y de audio, una propiedad de Disney, Marvel o Star Wars puede llegar a una familia en varios formatos desde un único editor.
Líderes de la Industria de Libros
-
Penguin Random House LLC
-
Hachette Livre
-
HarperCollins Publishers LLC
-
Pearson PLC
-
Macmillan Publishers
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Libros Empresas cubiertas en este informe
- Penguin Random House LLC
- Hachette Livre
- HarperCollins Publishers LLC
- Pearson PLC
- Macmillan Publishers
- John Wiley & Sons, Inc.
- McGraw Hill LLC
- Scholastic Corp.
- Simon & Schuster, LLC
- Bloomsbury Publishing PLC
- Elsevier B.V.
- Springer Nature Group
- Oxford University Press
- Cambridge University Press
- Cengage Learning, Inc.
- Ingram Content Group
- Amazon Publishing
- Audible Inc.
- Kobo (Rakuten)
- Bertelsmann SE & Co. KGaA
Oportunidades Clave para los Participantes del Mercado
La comparación evalúa las oportunidades de libros de texto escolares para los editores que preparan ofertas de contenido y entrega en diferentes etapas de la compra institucional. El Ministerio de Educación de Malasia licitó la publicación, impresión y suministro de su paquete de libros de texto del plan de estudios escolar 2027 para uso a partir de 2028, con ofertas con fecha límite el 11 de enero de 2027. Ese paquete vincula el contenido curricular con el trabajo operativo de producir y suministrar ediciones, haciendo que la coordinación entre esas actividades forme parte de la oferta comercial.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Paquetes integrados de libros de texto curriculares | El nuevo paquete curricular cubre publicación, impresión y suministro | Ministerio de Educación de Malasia | Desarrollar una oferta coordinada de contenido, producción y entrega | Ejecutar todas las partes del paquete | Editores, impresores y proveedores de libros de texto escolares capaces de cumplir los requisitos del paquete |
| Ediciones para la próxima fase de clasificación de libros de texto | Las preparaciones para una segunda ronda fueron anunciadas en septiembre de 2026 | Libros de texto escolares nigerianos para Primaria 2, Primaria 5, Secundaria Básica 2 y Secundaria Superior 2 | Preparar ediciones adaptadas a los niveles de clase anunciados | Coordinación con la próxima ronda de clasificación | Editores que atienden los grados anunciados y completan los pasos de selección aplicables |
| Suministro de la Fase Fundacional para compradores provinciales | Sudáfrica aprobó su catálogo el 18 de septiembre de 2026 e informó de que la adquisición estaba en marcha al día siguiente | Departamentos provinciales de educación de Sudáfrica | Alinear las ediciones disponibles y los planes de entrega con la adquisición provincial | Entrega antes del próximo año académico | Editores y proveedores de la Fase Fundacional seleccionados a través de la adquisición provincial |
| Fuente: Mordor Intelligence | |||||
Las oportunidades requieren compromisos diferentes porque la preparación para la clasificación y la adquisición ya en curso crean diferentes exigencias de ejecución. Un editor que prepara una edición futura puede escalonar el trabajo de contenido, mientras que un proveedor que aborda una adquisición activa debe conectar su oferta con libros entregables. La apertura central es una oferta integrada de libros de texto que une el contenido pertinente con un plan de producción y entrega viable. Esa combinación vincula las perspectivas de ingresos a un ciclo de adopción escolar definido y ofrece a los compradores institucionales una ruta práctica desde la selección hasta el suministro.
Desarrollos recientes de la industria en Mercado de Libros
- Oct 2026: Pan Macmillan adquirió una participación en la editorial británica de no ficción New River Books, que continuaría publicando de forma independiente. Pan Macmillan planeaba reemplazar a Hachette Livre como su proveedor de ventas y distribución a partir de julio de 2027.
- Oct 2026: Spotify anunció planes para ampliar el acceso a audiolibros de 22 a más de 180 mercados para finales de 2026, con más de 350.000 títulos para los mercados recién incorporados.
- Sep 2026: Scholastic Corp. acordó adquirir la editorial infantil Cottage Door Press por aproximadamente 71 millones de USD antes de los ajustes de precio habituales. Los juguetes interactivos Luna StoryTime debían separarse antes del cierre y quedar excluidos del acuerdo. Se esperaba el cierre para finales de 2026, sujeto a las condiciones habituales, los consentimientos requeridos de terceros, los nuevos acuerdos de licencia y la aprobación de los accionistas de uno de los vendedores.
Mercado de Libros Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado global de libros mide los ingresos anuales a nivel de editor procedentes de nuevos libros en copia impresa, libros electrónicos y audiolibros producidos profesionalmente vendidos en todo el mundo. Abarca libros de todos los géneros y canales de distribución, incluidas las ventas a lectores y compradores institucionales.
Exclusiones del alcance: Se excluyen la reventa de libros usados, los títulos autopublicados sin registro de ISBN y las descargas digitales ilícitas.
Descripción General de la Segmentación
- Por Formato
- Copia Impresa
- Libros Electrónicos
- Audiolibros
- Por Género
- Ficción
- No Ficción
- Educativo y Académico
- Infantil y Juvenil
- Religioso / Espiritual
- Cómics y Novelas Gráficas
- Por Canal de Distribución
- Comercio Minorista en Línea
- Librerías
- Supermercados / Tiendas de Conveniencia
- Directo al Consumidor y Suscripciones
- Bibliotecas y Adquisición Institucional
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- Corea del Sur
- India
- Australia
- Nueva Zelanda
- Resto de Asia-Pacífico
- Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las fuentes públicas como el StatShot de la Asociación de Editores Americanos, que proporciona ingresos estimados de los editores y ventas de unidades reportadas por formato, género y canal de ventas en los Estados Unidos, y la encuesta de ventas de la Asociación de Editores de Audio, que ayuda a evaluar los ingresos de audiolibros y el crecimiento del catálogo, anclan las estimaciones de formato y canal. La serie temporal de comercio minorista de la Oficina del Censo de los Estados Unidos puede indicar cambios en la actividad de las librerías, y la cobertura de Publishers Weekly ofrece una verificación cruzada de las estimaciones del sector y las condiciones de los editores.
Los informes de los editores, los informes anuales, los materiales para inversores y la cobertura comercial de reputación pueden aclarar la combinación de ingresos de consumidores e institucionales, la concesión de licencias de derechos y los lanzamientos de formatos. Estas fuentes no son exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas con ejecutivos editoriales, responsables de formatos y derechos, gerentes de ventas y distribución, y especialistas en adquisiciones institucionales permitirían comprobar cómo la evidencia secundaria se corresponde con los ingresos reconocidos por los editores en los distintos formatos y canales. Los analistas utilizarían las respuestas para aclarar las lagunas en la evidencia regional y de segmentos, comparar los supuestos reportados con señales de mercado independientes y conciliar las estimaciones divergentes antes de incorporar los ajustes respaldados.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos: 20% | Asia-Pacífico: 40% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | Europa, Oriente Medio y África: 32% |
| Actores más pequeños: 20% | Gerentes: 45% | Américas: 28% |
Dimensionamiento del Mercado y Previsión
Una estimación de arriba hacia abajo comenzaría con los ingresos globales de libros a nivel de editor y los reconciliaría con la base de transacciones de libros nuevos definida, con verificaciones selectivas de abajo hacia arriba a partir de los ingresos de editores muestreados y la evidencia de canales. El modelo distinguiría los ingresos de copias impresas, libros electrónicos y audiolibros, y luego asignaría valor entre género, canal y geografía utilizando informes de editores, indicadores de ventas comerciales e institucionales, combinación de formatos y señales de mercado a nivel de país. Las divisiones no respaldadas se verificarían con los totales disponibles y se mantendrían solo cuando la evidencia las respalde. Los ingresos históricos e indicadores como la adquisición escolar, la lectura y escucha en el hogar, la actividad de venta minorista en línea y la adopción de formatos informarían una regresión multivariante o un análisis de escenarios, con supuestos comparados entre regiones y años de previsión. Los encuestados primarios verificarían si las variables seleccionadas y las trayectorias de segmento resultantes reflejan el reconocimiento de ingresos de los editores y la práctica comercial actual, mientras que los analistas investigarían las brechas entre los totales acumulados muestreados y el total de arriba hacia abajo antes de utilizar la evidencia.
Ciclo de Validación de Datos y Actualización
Los analistas triangularían los ingresos de los editores, los indicadores de canales y formatos, las señales regionales y las estimaciones externas comparables, y luego revisarían las anomalías, las diferencias entre años de fuente y la varianza respecto a períodos anteriores. Una segunda revisión por parte de un analista rastrearía los ajustes materiales hasta su evidencia de respaldo, y los analistas volverían a contactar a los encuestados cuando las definiciones entren en conflicto o cambie un insumo importante. El modelo se actualizaría anualmente, se revisaría entre ciclos tras eventos materiales del mercado y se sometería a una revisión previa a la entrega.
Tamaño del Mercado de Libros de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. Abarca libros de todos los géneros y canales de distribución, incluidas las ventas a lectores y compradores institucionales.
Los principales factores de divergencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Los ingresos históricos e indicadores como la adquisición escolar, la lectura y escucha en el hogar, la actividad de venta minorista en línea y la adopción de formatos informarían una regresión multivariante o un análisis de escenarios, con supuestos comparados entre regiones y años de previsión.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 139,7 mil millones de USD (2027) | |
| Consultora Global A | 85,9 mil millones de USD (2027) | En su base de 2027, esta estimación es un 38,5% inferior al valor de 2027 de este informe de 139,7 mil millones de USD. Su serie declarada cubre libros físicos y libros electrónicos, excluyendo los ingresos de audiolibros de esta comparación de todos los formatos. |
| Consultora Global B | 107,6 mil millones de USD (2026) | En su base de 2026, esta estimación es un 23,0% inferior al valor de 2027 de este informe de 139,7 mil millones de USD, 1 año después. Su año de medición es anterior al año actual del informe, lo que puede contribuir a un nivel más bajo. |
Para Mordor Intelligence, una segunda revisión por parte de un analista rastrearía los ajustes materiales hasta su evidencia de respaldo, y los analistas volverían a contactar a los encuestados cuando las definiciones entren en conflicto o cambie un insumo importante.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de libros?
Se prevé que el tamaño alcance los 161,5 mil millones de USD para 2032, desde los 139,7 mil millones de USD en 2027, a un CAGR del 2,94% durante 2027-2032.
¿Qué fuerzas respaldan la demanda de libros?
La lista de libros de texto aprobados de Nigeria cubre grados seleccionados para uso en las escuelas durante 2026-2028. La escucha de audiolibros durante los desplazamientos en Alemania y España también respalda la demanda de audio.
¿Cuál es el formato de libro líder?
La copia impresa lideró con una participación del 76,05% del mercado en 2026. Los audiolibros son el formato de más rápido crecimiento, con un CAGR del 8,25% previsto durante 2027-2032.
¿Qué empresas son los principales editores de libros?
Los principales participantes incluyen Penguin Random House LLC, Hachette Livre, HarperCollins Publishers LLC, Pearson PLC y Macmillan Publishers.
¿Qué desafíos podrían limitar el crecimiento de las ventas de libros?
ReaderLink puso fin a la distribución de libros de bolsillo para el mercado masivo a sus cuentas a finales de 2025, y Dinamarca aplicó un IVA del 25% sobre los libros electrónicos en julio de 2025. Una propuesta de octubre de 2026 introduciría un IVA cero sobre los libros electrónicos a partir de julio de 2027 si se promulga.
¿Qué regiones lideran los ingresos de libros y el crecimiento previsto?
Asia-Pacífico mantuvo una participación del 37,02% del mercado en 2026. Oriente Medio y África es la región de más rápido crecimiento, con un CAGR del 4,6% previsto durante 2027-2032.