
Análisis del Mercado de E book por Mordor Intelligence
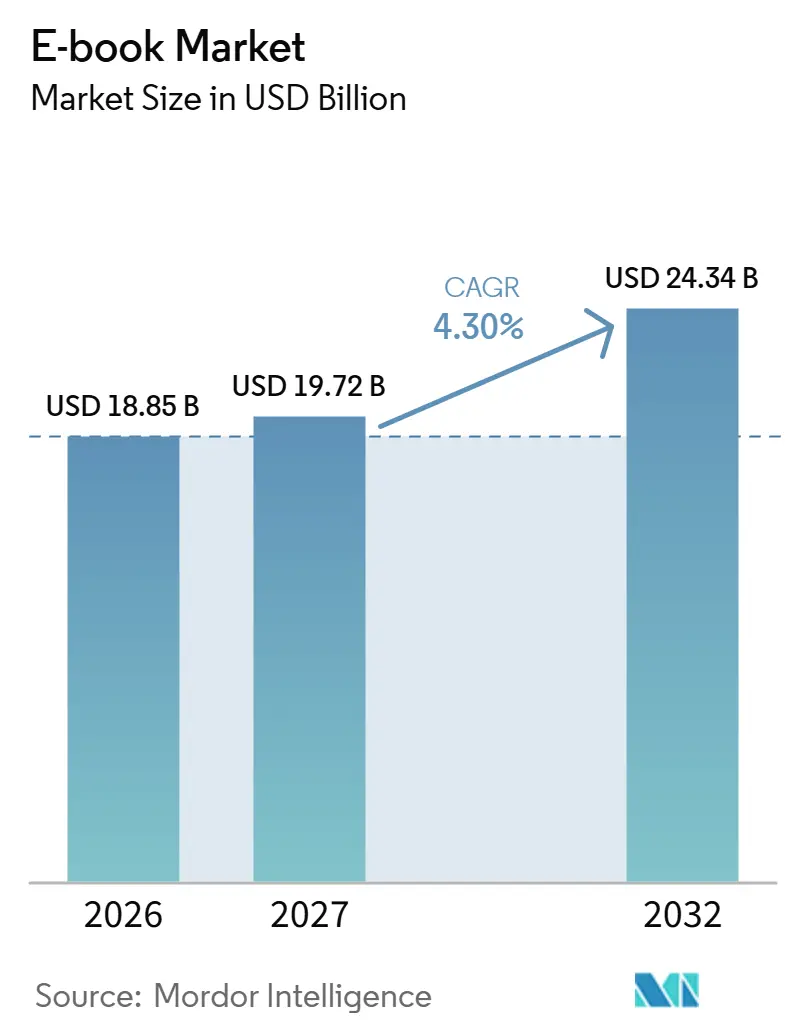
El tamaño del mercado de e-books se estima en 18,85 mil millones de USD en 2026 y se proyecta en 19,72 mil millones de USD en 2027, alcanzando los 24,34 mil millones de USD en 2032, con una CAGR del 4,3% de 2027 a 2032.
Una mayor conectividad y el acceso móvil amplían la distribución, situando el diseño de los servicios de lectura digital junto con la disponibilidad del catálogo como un diferenciador comercial. Las audiencias de suscripción en Francia y la provisión de libros de texto en formato mixto en los Estados Unidos crean vías para un acceso de lectura recurrente. Los minoristas e intermediarios ofrecen diferentes modelos de pago y rutas de distribución, lo que convierte la colocación en el catálogo en una elección comercial estratégica. Las preferencias por el formato impreso y los límites de las licencias de las bibliotecas pueden limitar la conversión, por lo que una edición digital útil debe combinar el contenido adecuado con condiciones de acceso viables.
Conclusiones Clave del Informe
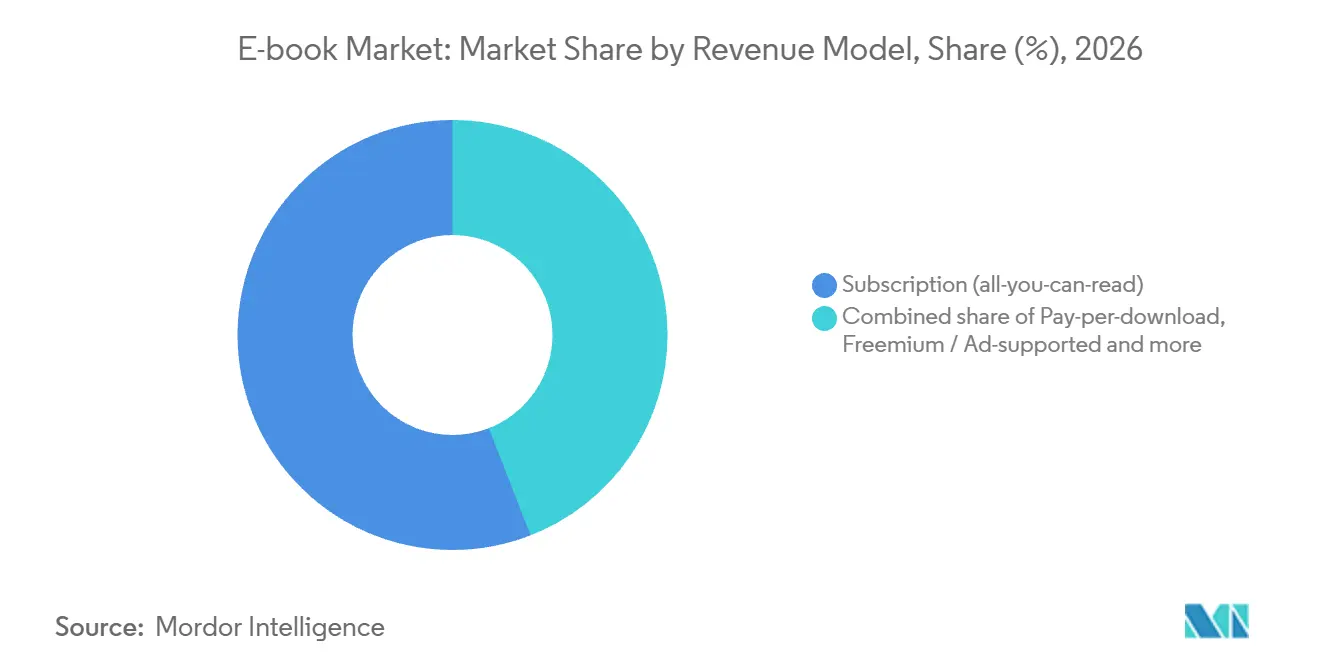
- Por modelo de ingresos, la suscripción (lectura ilimitada) tuvo una participación del 55,91% en el mercado de e-books en 2026, mientras que se prevé que las licencias institucionales crezcan más rápido con una CAGR del 4,85% de 2027 a 2032.
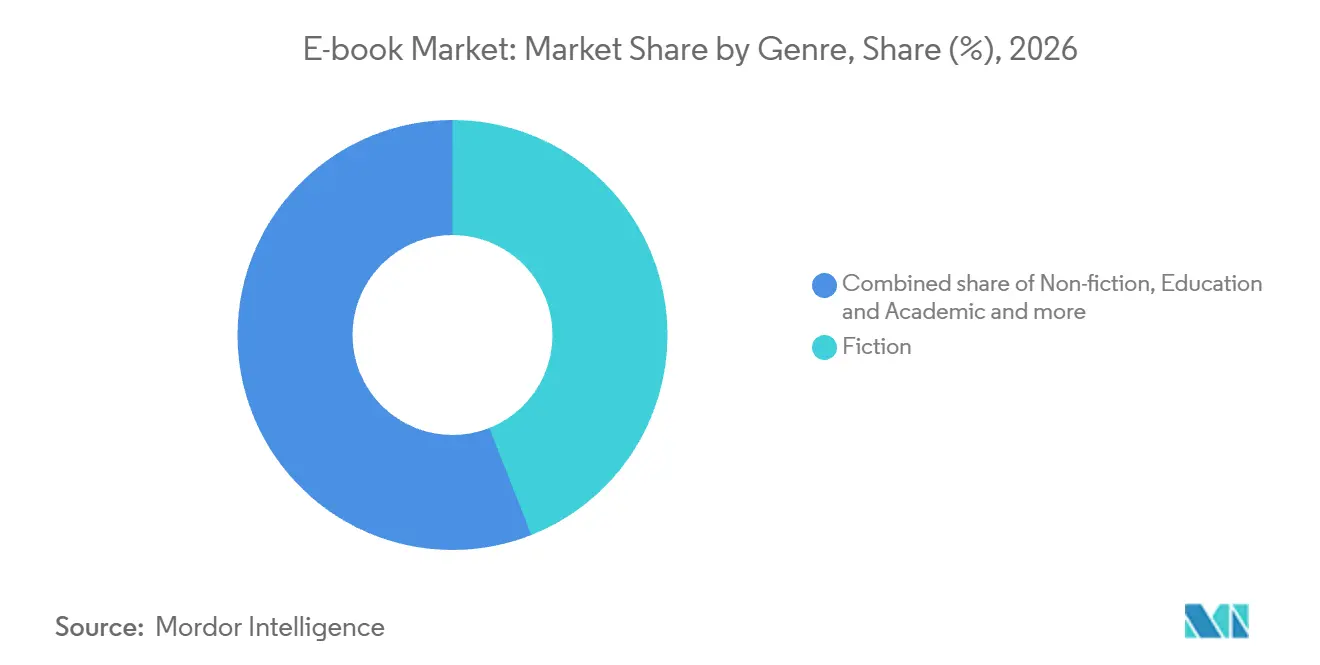
- Por géneros, la ficción representó una participación del 44,02% del tamaño del mercado de e-books en 2026, y se proyecta que los cómics y novelas gráficas sean el segmento de mayor crecimiento con una CAGR del 4,65% de 2027 a 2032.
- Entre los usuarios finales, los consumidores individuales lideraron con el 61,8% de los ingresos del mercado de e-books en 2026, mientras que se prevé que los compradores institucionales se expandan más rápido con una CAGR del 5% de 2027 a 2032.
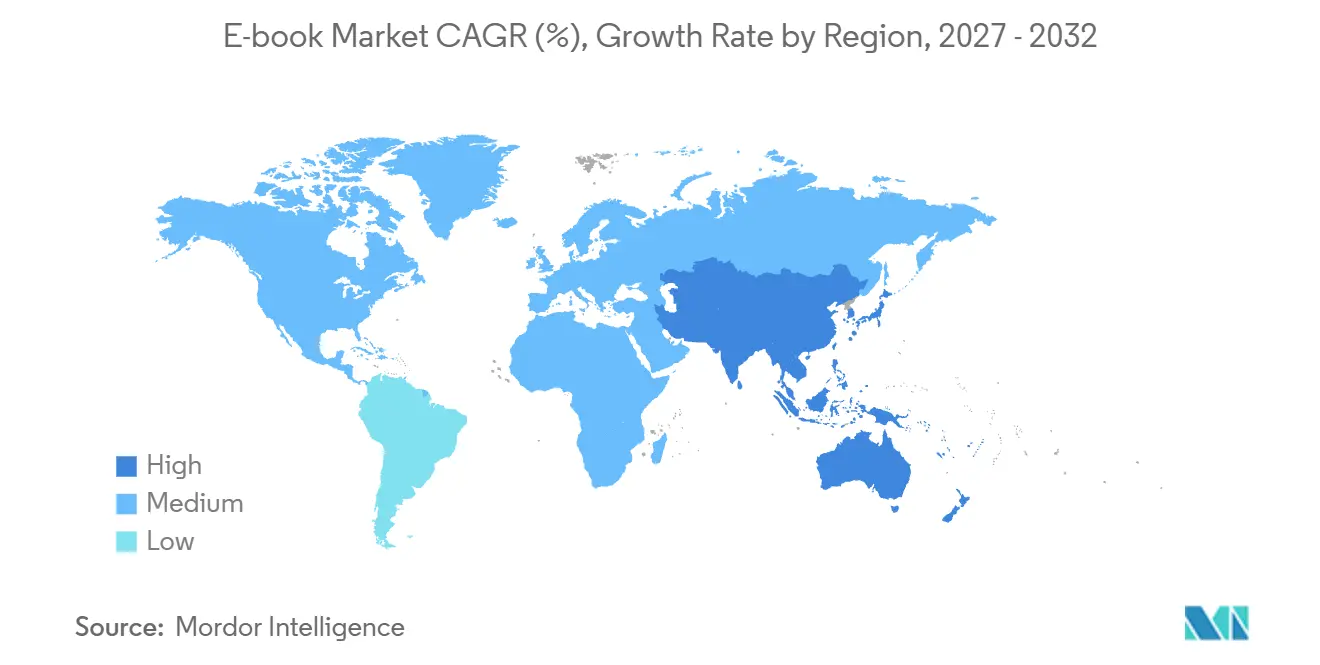
- Geográficamente, América del Norte lideró con el 39,5% de los ingresos del mercado de e-books en 2026, y se prevé que Asia Pacífico crezca más rápido con una CAGR del 4,55% de 2027 a 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mayor penetración de dispositivos móviles | +1.3% | Europa, Asia-Pacífico y las Américas | Mediano plazo (2-4 años) |
| Expansión de la conectividad global a internet | +1.1% | Europa, las Américas, Asia-Pacífico y África | Mediano plazo (2-4 años) |
| Crecimiento de la educación digital y el aprendizaje electrónico | +1.7% | Estados Unidos | Mediano plazo (2-4 años) |
| Mayor adopción de plataformas de lectura basadas en suscripción | +1.5% | Francia y Canadá | Corto plazo (≤ 2 años) |
| Gestión de derechos y micropagos habilitados por blockchain | +0.2% | América del Norte, Europa y Asia Pacífico | Largo plazo (≥ 4 años) |
| Integración de la tienda directa al consumidor del editor con datos de CRM | +0.5% | Reino Unido | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente penetración de los dispositivos móviles
El acceso móvil amplía el potencial de lectores de libros digitales sin que un dispositivo de lectura dedicado sea el requisito inicial. A finales de 2025, alrededor de 4.800 millones de personas utilizaban internet móvil en su propio dispositivo en todo el mundo. Esa base instalada ofrece a los editores una vía para llegar a lectores que pueden considerar los títulos digitales a través de equipos que ya utilizan. La adopción de internet móvil sumó alrededor de 160 millones de usuarios en 2025, en comparación con alrededor de 190 millones en 2024. La expansión continua respalda una audiencia potencial más amplia. Un ritmo más lento de incorporación de usuarios de internet móvil refuerza el argumento de convertir a los usuarios conectados existentes en lectores de pago, además de llegar a nuevos usuarios.
Expansión de la conectividad a internet a nivel mundial
La conectividad amplía el alcance de la distribución digital, mientras que una mayor asequibilidad puede reducir el costo de mantener el acceso. La UIT estimó que 6.000 millones de personas, o el 74% de la población mundial, utilizaron internet en 2025, frente a 5.800 millones de personas, o el 71%, en 2024.[1] El precio medio mundial de la cesta de banda ancha móvil solo de datos cayó del 1,5% del ingreso nacional bruto per cápita en 2024 al 1,4% en 2025. Para los editores, la combinación fortalece la audiencia potencial para distribuir libros más allá de un punto de venta físico. La mayor audiencia conectada convierte la asequibilidad del contenido de pago en una cuestión separada del alcance técnico. Incluso tras la mejora en la asequibilidad de la banda ancha, los lectores se enfrentan a costos de conectividad además de los precios de los libros, por lo que el precio del contenido compite dentro del mismo gasto total.
Crecimiento de la educación digital y el aprendizaje en línea
La demanda educativa puede expandirse a través de complementos digitales al formato impreso, en lugar de depender de la sustitución completa de los libros de texto. Entre los docentes de educación primaria y secundaria encuestados en los Estados Unidos, la provisión de libros de texto obligatorios en ambos formatos aumentó del 49% en 2021-22 al 60% en 2024-25. La provisión exclusiva en formato impreso cayó del 32% al 20% durante los mismos años académicos. El cambio crea una apertura más clara para que los editores integren la lectura digital en una relación existente con el libro de texto. La disminución de la provisión exclusiva en formato impreso también reduce el conjunto de aulas donde un editor puede depender únicamente de la edición física. Por lo tanto, los proveedores de e-books educativos obtienen más beneficios al complementar el libro de texto impreso ya presente en el aula que al intentar desplazarlo.
Creciente adopción de plataformas de lectura por suscripción
Las suscripciones de pago a libros pueden incorporar el catálogo de un editor en una relación continua con lectores que ya aceptan el acceso basado en servicios. En Francia, el 44% de los lectores de libros digitales en 2025 se suscribió a al menos una plataforma de lectura o escucha de libros. El servicio combinado de transmisión de audiolibros y e-books de Storytel Group sumó 220.000 suscriptores de pago en 2025, alcanzando los 2,67 millones al cierre del año, frente a los 2,45 millones en 2024. Estas audiencias de lectura y escucha amplían el entorno comercial más allá de la venta de un título electrónico individual. El crecimiento de suscriptores convierte la selección sostenida de e-books dentro de un servicio mixto de lectura y escucha en un objetivo editorial más relevante que la mera inclusión en el catálogo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Problemas de privacidad y derechos de autor entre vendedores electrónicos y autores | -0.8% | Países de toda Europa | Mediano plazo (2-4 años) |
| Preferencia persistente por los libros impresos en los mercados emergentes | -0.6% | Indonesia y Brasil | Mediano plazo (2-4 años) |
| Limitaciones de interoperabilidad entre los ecosistemas de lectores electrónicos | -0.4% | Reino Unido | Corto plazo (≤ 2 años) |
| Fatiga digital que impulsa iniciativas de reducción del tiempo de pantalla | -0.2% | República de Irlanda | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Problemas de privacidad y derechos de autor entre vendedores electrónicos y autores
Los permisos relacionados con los derechos de autor pueden limitar tanto los canales de venta digital de un autor como el servicio de préstamo de una biblioteca. Amazon exige que los e-books inscritos voluntariamente en KDP Select se distribuyan únicamente a través de KDP o bibliotecas públicas durante cada período de 90 días, mientras que permite otros formatos en otros lugares. La inscripción se renueva automáticamente a menos que el autor opte por salir, lo que convierte la restricción en una decisión continua de canal para los autores participantes. Las disposiciones de licencia de los titulares de derechos y las medidas de protección técnica restringieron la libertad de algunas bibliotecas europeas para prestar e-books. En un estudio europeo sobre el préstamo electrónico en bibliotecas, los encuestados indicaron que los títulos podrían retirarse de los paquetes y ofrecerse de nuevo en condiciones diferentes. Estos límites pueden dejar a los autores inscritos con menos canales digitales y a las bibliotecas afectadas con trabajo adicional de adquisición antes de que los lectores puedan acceder a una colección.
Preferencia persistente por los libros impresos en los mercados emergentes
La preferencia por el formato impreso puede estar anclada en la propia experiencia de lectura, lo que limita el efecto de la disponibilidad digital en la elección del formato. En la encuesta de GoodStats de 2025, el 79% de los encuestados indonesios prefirió los libros impresos, frente al 18,5% que prefirió los libros electrónicos. En la encuesta en línea de GoodStats a 1.000 encuestados en Indonesia, la experiencia de lectura, incluido el tacto y el olor de un libro, fue una de las razones de la preferencia por el formato. Estos atributos sensoriales otorgan a la edición física una forma de valor que un archivo descargable no puede reproducir. Una edición digital necesita una propuesta de lectura diferenciada para competir por estos lectores. La restricción restante es el esfuerzo necesario para lograr una compra cuando la disponibilidad digital deja sin respuesta la valiosa experiencia física.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modelo de Ingresos:
Escala de Suscripción y Uso InstitucionalLa suscripción (lectura ilimitada) representó una participación del 55,91% del tamaño del mercado de e-books en 2026. Amazon informó de 69,3 millones de USD en ganancias totales de autores de KDP Select para septiembre de 2026. Los libros inscritos en KDP Select se incluyen automáticamente en Kindle Unlimited, que permite a los suscriptores leer tantos libros como deseen. Los suscriptores pueden moverse entre los títulos inscritos sin realizar una nueva compra por cada libro, lo que da a los lectores frecuentes una razón para valorar un amplio catálogo de suscripción. Para un título inscrito, obtener ganancias del Fondo Global de KDP Select requiere lecturas en Kindle Unlimited, lo que hace que la audiencia sea valiosa más allá de la inclusión en el catálogo.
Las licencias institucionales son el segmento de mayor crecimiento, con una CAGR proyectada del 4,85% de 2027 a 2032. Las bibliotecas y escuelas de la red global de OverDrive registraron 379,4 millones de préstamos de e-books en 2025, un 3% más que en 2024.[2] Esa actividad ofrece a los proveedores institucionales un caso de uso observable para ampliar el acceso a la lectura que proporcionan las colecciones de bibliotecas y escuelas. Una propuesta de licencia puede, por tanto, evaluarse en función del servicio de lectura que habilita, además del contenido que se ofrece. Dado que las bibliotecas licencian títulos para ser prestados, la circulación, y no el recuento de títulos, es la medida a la que probablemente responderá un proveedor institucional.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Género:
Preferencia por la Ficción y Oferta de Cómics DigitalesLa ficción representó una participación del 44,02% en el mercado de e-books en 2026. Entre 718 lectores canadienses de e-books encuestados, el 70% leyó ficción para adultos en 2025, pudiendo los encuestados leer múltiples categorías. Amazon informó que el romance lideró los géneros de lectura en Kindle en Brasil del 1 de enero al 1 de diciembre de 2025, seguido de Literatura y Ficción y Adulto Joven. La profundidad del género importa porque la amplia categoría de ficción incluye preferencias más específicas que una disposición general a leer una edición electrónica. Una línea dedicada al romance daría a los editores una oferta editorial más específica para los lectores de Kindle en Brasil que una colección de ficción con una etiqueta genérica.
Los cómics y las novelas gráficas son el segmento de mayor crecimiento, con una CAGR proyectada del 4,65% de 2027 a 2032. Al 31 de diciembre de 2025, WEBTOON Entertainment contaba con aproximadamente 400.000 creadores de cómics web y más de 500.000 historias de cómics web en su plataforma. La empresa indicó que los cómics web generaron la mayor parte de los ingresos de su plataforma. Ese peso en los ingresos da a los editores una razón comercial para expandir los cómics digitales serializados, conectando la narrativa visual con un modelo de ingresos de plataforma establecido. Frente a este extenso catálogo, un editor especializado necesita una selección editorial reconocible para atraer la atención de los lectores.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Participación del Consumidor y Capacidad de las Bibliotecas LocalesLos consumidores individuales representaron el 61,8% de los ingresos del mercado de e-books en 2026, convirtiéndose en el segmento más grande. Entre 327 compradores canadienses de e-books encuestados, el 96% indicó haber comprado el libro para uso personal en 2025, en comparación con el 84% de todos los compradores canadienses de libros encuestados. La diferencia convierte la compra para uso personal en una característica más definitoria del canal digital que de la compra de libros en general, vinculando estrechamente la transacción con el lector previsto. Esto respalda las ediciones para consumidores y las ofertas de descubrimiento organizadas en torno a las elecciones de lectura personal, con la promoción orientada a regalos desempeñando un papel menor en la propuesta comercial para esta base de compradores encuestados.
Los compradores institucionales son el segmento de mayor crecimiento, con una CAGR proyectada del 5% de 2027 a 2032. El servicio eBiblio de España puso a disposición 647.345 licencias de e-books a finales de 2025, un 17,94% más que en 2024. La disponibilidad de licencias varió según la comunidad autónoma y la ciudad participante, lo que podría complementar las colecciones según la disponibilidad financiera y la demanda de los usuarios. Esta combinación de un servicio compartido y una provisión adaptada localmente crea espacio para que los proveedores aborden diferentes prioridades de colección dentro del mismo sistema nacional. Un listado nacional no puede tratarse como un pedido local uniforme, ya que las autoridades participantes pueden complementar la provisión según sus propios recursos y demanda.
Análisis Geográfico
Mercado de libros electrónicos de América del Norte
América del Norte tuvo una participación del 39,5% del tamaño del mercado de e-books en 2026. En los Estados Unidos, los ingresos de e-books reportados por los editores alcanzaron los 2.200 millones de USD en 2025, un 3,2% más que en 2024. La editorial canadiense University of Toronto Press (UTP) y Paradigm Publishing Services anunciaron una colaboración de acceso de doble plataforma para las bibliotecas suscritas a las colecciones de e-books de UTP en septiembre de 2026. Paradigm es una división de De Gruyter Brill, y el acuerdo propuesto daría acceso a las colecciones de UTP con licencia a través de UTP Publishing y De Gruyter Brill. Tal acuerdo convertiría la elección de plataforma en parte de las condiciones de licencia, dando a los propietarios de contenido una distinción de servicio más allá de los títulos incluidos.
Mercado de E-books en Asia Pacífico
Asia Pacífico es la geografía de mayor crecimiento, con una CAGR proyectada del 4,55% de 2027 a 2032. La base de usuarios de literatura en línea de China alcanzó los 646 millones en 2025, un 1,2% más interanual, con la medición basada en 31 grandes empresas y alrededor de 30.000 usuarios encuestados. El Sudeste Asiático empató con América del Norte como principal destino de las exportaciones de literatura en línea china en 2025, abarcando formatos de texto, audio y adaptación. El servicio de biblioteca digital Perpusnas de Indonesia, iPusnas, registró 770.106 nuevos usuarios en 2025, lo que ilustra cómo el acceso institucional puede ampliar la audiencia de las colecciones de lectura de los editores junto con la literatura en línea comercial.
En América del Sur, los ingresos por suscripción de e-books de los editores brasileños crecieron un 63% en 2025 en comparación con 2024, mostrando un papel comercial para el acceso recurrente. Los libros digitales técnico-científicos y educativos de Colombia utilizan predominantemente e-books en PDF o EPUB y licencias multiusuario, otorgando al acceso institucional un papel local diferenciado. En Europa, las ventas digitales representaron una proporción menor de las ventas de literatura de los editores franceses en 2025 que en 2024. En los Países Bajos, Bol.com Kobo Plus y Kobo Books fueron las plataformas de e-books más utilizadas en 2026, lo que hace que su audiencia sea relevante para las decisiones de distribución de los editores. Para Oriente Medio y África, Amazon y el Centro de la Lengua Árabe de Abu Dabi lanzaron una tienda disponible a nivel mundial con más de 33.000 e-books en árabe para Kindle en 2026, ofreciendo una vía basada en el idioma más allá de las fronteras nacionales.
Ediciones regionales
Marco Regulatorio y Perspectivas
La comparación evalúa jurisdicciones seleccionadas desde la perspectiva de los proveedores de e-books de nueva oferta para consumidores y bibliotecas públicas. La accesibilidad de los títulos, el acceso web de las bibliotecas públicas y la gestión de contenidos digitales imponen obligaciones a diferentes partes de la oferta. Los planes de lectura pública añaden una vía política al acceso digital, lo que hace que las preguntas de cumplimiento y canal relevantes dependan del servicio que se suministra.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Alemania | China | Brasil |
|---|---|---|---|---|
| Autoridad principal | Departamento de Justicia | Autoridad Conjunta de Vigilancia del Mercado de los Estados Federados para la Accesibilidad de Productos y Servicios (MLBF) | Administración Nacional de Prensa y Publicaciones | Ministerios de Cultura y Educación, coordinadores conjuntos del PNLL |
| Instrumentos clave o dirección | Norma final provisional del Título II de la ADA, WCAG 2.1 Nivel AA | Ley de Fortalecimiento de la Accesibilidad (BFSG) y ordenanza de aplicación (BFSGV), que cubre los nuevos e-books a partir del 28 de junio de 2025 | Reglamento Nacional de Promoción de la Lectura, en vigor desde el 1 de febrero de 2026 | Plan Nacional del Libro y la Lectura (PNLL) 2026-2036 aprobado, incluido el objetivo de una biblioteca digital pública gratuita |
| Efecto comercial | Accesibilidad para los catálogos de bibliotecas públicas y el contenido de los proveedores suministrado en nombre de una entidad pública | La accesibilidad es generalmente una condición del suministro cubierto, sujeta a excepciones y transiciones legales | Gestión obligatoria de contenidos, con formatos accesibles fomentados | Posible canal de lectura digital pública gratuita bajo los objetivos aprobados |
| Atractivo actual de la política | Medio | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | En endurecimiento | Sin cambios | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||||
La norma final provisional del Departamento de Justicia de abril de 2026 amplió los plazos de WCAG 2.1 Nivel AA en los Estados Unidos sin eliminar el requisito, que se vuelve obligatorio el 26 de abril de 2027 para las entidades públicas que atienden a al menos 50.000 personas, excepto los distritos especiales, y el 26 de abril de 2028 para las entidades más pequeñas y los distritos especiales. El nuevo suministro cubierto en Alemania se enfrenta a una condición de accesibilidad establecida, y la enmienda en vigor desde el 16 de julio de 2026 dejó sin cambios la disposición sobre e-books. El deber de gestión de contenidos de China crea un requisito operativo, mientras que sus prioridades de implementación de septiembre de 2026 respaldan la continuidad del marco existente. El objetivo de biblioteca digital pública gratuita 2026-2036 aprobado por Brasil sitúa la implementación en el ministro competente tras los acuerdos del órgano de gobernanza, manteniendo el foco en el acceso digital público.
Etapas de la Cadena de Valor
La cadena compara la publicación de contenidos, la preparación de archivos y la distribución a través de canales minoristas e institucionales, con diferentes mecanismos de ingresos en cada etapa. Amazon KDP ofrece a los autores opciones de regalías del 35% y el 70% para e-books. La opción del 70% calcula las regalías a partir del precio de lista excluyendo el IVA, luego deduce los costos de entrega, y se aplica únicamente a los libros elegibles en los territorios listados. Las obras de dominio público no son elegibles para esa opción superior, lo que convierte el estado del contenido y el territorio de ventas en parte del cálculo del pago.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Publicación de contenidos y suministro de derechos | Editores comerciales como Amazon Publishing | Ingresos del editor por ventas de libros digitales | Obtener los derechos necesarios para una edición digital | Resolver los derechos de publicación antes del lanzamiento |
| Preparación y agregación de archivos | Agregadores de servicios para autores como Draft2Digital | Comisión sobre los ingresos de los canales de venta fuera de Smashwords.com | Precisión de la conversión en los archivos de libros | Verificar los archivos convertidos antes de la entrega al canal |
| Distribución minorista e institucional | Minoristas digitales como Google Play Books; distribuidores institucionales como OverDrive | Reparto de ingresos minoristas; ventas de contenido institucional | Territorios de ventas minoristas no compatibles con el canal | Adaptar los canales minoristas al territorio de ventas previsto |
| Fuente: Mordor Intelligence | ||||
Según los términos en vigor desde el 14 de abril de 2026, Draft2Digital deduce una comisión del 15% de los pagos de los canales de venta por e-books o audiolibros vendidos, arrendados, alquilados o distribuidos de cualquier otra forma fuera de Smashwords.com. Los participantes deben poseer o tener los derechos de publicación y distribución requeridos y otorgar una licencia mundial no exclusiva para los canales elegidos. Draft2Digital no reclama derechos de autor ni propiedad sobre las obras, lo que convierte la ejecución en el canal en un servicio de pago separable de la propiedad del contenido. Para los autores, un porcentaje de regalías y una comisión de intermediario requieren comparación sobre sus respectivas bases de pago porque describen partes diferentes de la cadena de ingresos.
Panorama Competitivo
Concentración del Mercado
Amazon.com, Inc. y Rakuten Kobo Inc. operan ecosistemas de lectura para consumidores, contribuyendo a crear una estructura minorista liderada por plataformas que conecta los servicios de lectura con el acceso a una tienda. Apple Inc. opera Apple Books, mientras que Barnes & Noble Booksellers, Inc. conecta la lectura NOOK a través de su aplicación, dispositivos y BN.com. Draft2Digital, LLC ofrece una vía especializada de autopublicación y distribución a través de canales de venta de terceros. En su resumen de 2025, Draft2Digital informó que la migración de las cuentas de autores y editores de Smashwords estaba completa, salvo una limpieza menor. La división comercial se establece entre operar la tienda del lector y ayudar a los autores a llegar a canales que un intermediario no opera.
En agosto de 2026, Rakuten Kobo puso sus lectores electrónicos a disposición en más de 500 ubicaciones de Best Buy en los Estados Unidos, con los dispositivos conectados a Kobo Store y Kobo Plus. Apple Books permite a los usuarios de Mac en India comprar e-books individualmente a precios de lista, en contraste con la suscripción de lectura ilimitada de Kobo Plus. Estas alternativas dan a los editores decisiones distintas sobre cómo presentar un catálogo, ya sea a través del acceso continuo al servicio o de la selección de títulos de pago individuales por parte del lector. La expansión minorista de Kobo convierte el encuentro físico con el dispositivo en un punto de entrada a los servicios de lectura digital, mientras que la oferta por título de Apple compite en el punto de selección del libro.
Los permisos de derechos establecen un límite adicional para la expansión de canales, ya que un canal adicional debe ajustarse a los términos que rigen el título. En 2025, Amazon comenzó a permitir que los e-books de KDP Select se distribuyeran a las bibliotecas, según Draft2Digital. Ese permiso creó una opción específica de canal institucional para los autores inscritos, haciendo que el alcance de la distribución permitida sea relevante junto con el acceso a la tienda. Para los intermediarios, distinguir una vía autorizada de la colocación automática en bibliotecas es parte de una oferta comercial creíble para los autores que sopesan las ventas al consumidor frente al alcance institucional. Los competidores como Draft2Digital pueden diferenciarse ayudando a los autores inscritos a utilizar la vía de biblioteca permitida, sin prometer colocación automática ni derechos de distribución más amplios.
Líderes del Sector del E book
-
Amazon.com, Inc.
-
Rakuten Kobo Inc.
-
Apple Inc.
-
Barnes & Noble Booksellers, Inc.
-
Draft2Digital, LLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de E-books Empresas cubiertas en este informe
- Amazon.com, Inc.
- Rakuten Kobo Inc.
- Apple Inc.
- Barnes & Noble Booksellers, Inc.
- Draft2Digital, LLC
- Blurb, Inc.
- DIY Media Group, Inc.
- Lulu Press, Inc.
- Macmillan Publishers Ltd
- Scribd, Inc.
- Google LLC
- Hachette Livre SA
- HarperCollins Publishers LLC
- Penguin Random House LLC
- OverDrive, Inc.
- Storytel AB
- Wattpad Corp.
- Inkitt GmbH
- John Wiley & Sons, Inc.
- Pearson plc
- Cengage Learning, Inc.
Oportunidades Clave para los Participantes del Mercado
La comparación se centra en las ediciones para consumidores accesibles, las colecciones de lectura académica y las licencias para bibliotecas públicas. La Ley Europea de Accesibilidad comenzó a aplicarse en la UE el 28 de junio de 2025, exigiendo que los e-books cubiertos sean accesibles para las personas con discapacidad. Esto crea decisiones de publicación separadas para los lanzamientos al consumidor y las colecciones académicas, incluso cuando ambos responden al mismo requisito legal. La tarea comercial consiste en hacer de la accesibilidad parte de una oferta de lectura utilizable, mientras que las licencias para bibliotecas abordan una restricción financiera diferente.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Ediciones de e-books para consumidores accesibles | La accesibilidad es una condición operativa para el suministro cubierto en la UE | Libreros para consumidores y lectores individuales | Incorporar la accesibilidad en los nuevos lanzamientos cubiertos | Verificar la usabilidad en toda la edición suministrada | Editores que suministran libros accesibles cubiertos |
| Colecciones de lectura académica accesibles | Los e-books académicos cubiertos se enfrentan al mismo requisito de accesibilidad | Bibliotecas académicas y lectores académicos | Ofrecer colecciones cubiertas con descripciones verificadas y metadatos de accesibilidad | Trabajo de accesibilidad a nivel de título en las colecciones | Editores como Elsevier |
| Licencias para bibliotecas públicas ajustadas al presupuesto | Presión de los compradores por un acceso digital sostenible | Bibliotecas públicas de América del Norte | Negociar condiciones de acceso en función de los recursos de la biblioteca y la demanda de lectura | Restricciones presupuestarias de las bibliotecas y acuerdo sobre condiciones de licencia viables | Plataformas institucionales como OverDrive y sus socios editores |
| Fuente: Mordor Intelligence | |||||
El 26 de mayo de 2026, los grupos de bibliotecas públicas de América del Norte instaron a los editores y proveedores de plataformas a cambiar las licencias de e-books, ya que el creciente uso estaba presionando los presupuestos de las bibliotecas.[3] Esto da a la oportunidad de licencia un problema de comprador definido que una propuesta de proveedor puede abordar a través de sus condiciones de acceso. Una oferta viable debe hacer que el costo de mantener el acceso a la lectura sea manejable dentro de los recursos de la biblioteca.
Desarrollos recientes de la industria en Mercado de E-books
- Sep 2026: University of Toronto Press y Paradigm Publishing Services anunciaron una colaboración que daría a las bibliotecas suscritas a las colecciones de e-books de UTP acceso a su contenido con licencia a través de UTP Publishing y De Gruyter Brill.
- Ago 2026: Bookwire incorporó el catálogo digital de Centraal Boekhuis, que comprende 80.000 e-books y 25.000 audiolibros, a Bookwire OS y asumió el cumplimiento de pedidos para la red del distribuidor neerlandés.
- Jun 2026: Ingram Publisher Services actualizó IndiePubs, su tienda directa al consumidor para clientes de distribución que venden libros impresos y e-books, añadiendo el proceso de pago en el sitio del editor y acceso a los datos de los compradores mediante consentimiento.
Mercado de E-books Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de e-books mide los ingresos anuales procedentes de libros digitales vendidos o licenciados para su lectura en todo el mundo. Abarca las compras de consumidores e institucionales, las suscripciones de acceso y los ingresos publicitarios atribuibles a la lectura de libros digitales gratuitos o con publicidad en todos los géneros.
Exclusiones del alcance: Se excluyen los libros impresos, los servicios de impresión y la distribución física, los audiolibros, y los lectores electrónicos y otros dispositivos de lectura.
Descripción General de la Segmentación
- Por Modelo de Ingresos
- Suscripción (lectura ilimitada)
- Pago por descarga
- Freemium / Con soporte publicitario
- Licencias institucionales
- Por Género
- Ficción
- No ficción
- Educación y Académico
- Cómics y Novelas Gráficas
- Profesional y Técnico
- Por Usuario Final
- Consumidores Individuales
- Adultos
- Niños y Adultos Jóvenes
- Institucional
- Escuelas de Educación Primaria y Secundaria
- Educación Superior
- Formación Corporativa / Profesional
- Bibliotecas Públicas
- Consumidores Individuales
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- América del Sur
- Brasil
- Argentina
- Chile
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- España
- Italia
- Rusia
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Indonesia
- Resto de Asia Pacífico
- Medio Oriente y África
- Medio Oriente
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto del Medio Oriente
- África
- Sudáfrica
- Nigeria
- Egipto
- Resto de África
- Medio Oriente
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las fuentes oficiales, de asociaciones y de operadores, como los Datos y Cifras de la UIT, la encuesta de hogares sobre TIC de Eurostat, el StatShot de la Asociación de Editores Americanos y los resúmenes de préstamos globales de OverDrive, proporcionan verificaciones diferenciadas sobre conectividad, compras de e-books en línea, ingresos de e-books en los Estados Unidos reportados por los editores y el préstamo digital institucional. Estos indicadores ayudan a alinear las señales de demanda regionales y anuales, manteniendo distintas la actividad de los lectores, los ingresos de los editores y los ingresos del mercado.
Los informes anuales de las empresas y las presentaciones 10-K ante la SEC pueden aclarar el alcance geográfico, las divulgaciones de productos digitales, los acuerdos de licencia y la economía de los canales, mientras que los materiales para inversores y la prensa de reputación pueden fechar los lanzamientos y los cambios en los términos de distribución o acceso. Los analistas comparan esas divulgaciones con las estadísticas oficiales y los indicadores públicos del mercado para identificar lagunas en la cobertura y el calendario. Estas fuentes no son exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas y Encuestas Primarias
Las entrevistas estructuradas buscarían perspectivas de editores, minoristas de e-books y plataformas de suscripción, distribuidores digitales, compradores de licencias para bibliotecas y educación, y analistas responsables de presupuestos de publicación digital o de colecciones. Estas conversaciones pondrían a prueba las estimaciones secundarias sobre tipos de transacciones, asignación de suscripciones agrupadas, alcance de los canales regionales, condiciones de licencia y la relación entre la actividad de préstamo y los ingresos del mercado de pago. Cuando las series públicas o las divulgaciones de las empresas dejen lagunas, los analistas registrarían la variable afectada, la compararían con indicadores adyacentes y precios muestreados, y utilizarían evidencia de más de un tipo de encuestado antes de ajustar los supuestos.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 32% | Directores ejecutivos: 18% | APAC: 38% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 37% | EMEA: 32% |
| Actores más pequeños: 20% | Gerentes: 45% | Américas: 30% |
Dimensionamiento del Mercado y Previsión
El modelo parte de la estimación de ingresos anuales globales y distribuye el valor entre modelos de ingresos, géneros, usuarios finales y geografías utilizando los ingresos de publicación observados, la actividad de transacciones y suscripciones, y la evidencia de los canales. La conectividad y la adopción de internet móvil indican la base de lectores alcanzable, la actividad de compra de e-books de Eurostat y las ventas digitales reportadas por los editores indican la demanda de pago, y los préstamos de e-books en bibliotecas indican el uso institucional sin tratarse como ingresos. Donde las series históricas lo permiten, la regresión multivariante puede relacionar el movimiento de ingresos con estos indicadores, mientras que el análisis de escenarios pone a prueba cómo los cambios en la conversión de pago, el acceso por suscripción y las licencias institucionales afectan la previsión hasta 2032.
Las participaciones de los segmentos se construirían a partir de las divulgaciones de ingresos disponibles y la evidencia de los canales, con las medidas de lectores y préstamos utilizadas como verificaciones direccionales donde los desgloces de ingresos no estén disponibles. Las verificaciones ascendentes selectivas multiplicarían los precios muestreados de los usuarios finales por los volúmenes estimados de transacciones de pago para canales o territorios seleccionados, y luego compararían esos totales con la asignación descendente. Los recuentos de transacciones faltantes se acotan con datos de actividad pública y evidencia de entrevistas, y las lagunas permanecen explícitas hasta que estén respaldadas. Los analistas con experiencia en publicación, plataformas, bibliotecas y educación revisarían las perspectivas a nivel de variable, incluido si los indicadores de préstamo o uso tienen un vínculo defendible con el valor de la licencia de pago.
Validación de Datos y Ciclo de Actualización
Los analistas triangularizan las estadísticas oficiales, las divulgaciones de los editores, la evidencia de los canales y la investigación primaria, verificando cada medida por año, geografía, base de transacción y superposición antes de combinarla. Las señales independientes, como la conectividad, la actividad de compra en línea, los ingresos de e-books de los editores y el préstamo en bibliotecas, se comparan con el modelo, y los movimientos inusuales o las variaciones respecto a las estimaciones anteriores se rastrean hasta las definiciones de las fuentes y los cambios en los insumos antes de la aprobación. Un segundo analista revisa los cálculos, las conciliaciones de segmentos y los ajustes documentados, con recontacto activado cuando los encuestados proporcionan definiciones contradictorias o cuando un cambio material en la fuente altera un insumo. El modelo se actualiza anualmente, se revisa entre ciclos tras eventos materiales del mercado, y se somete a una revisión fresca de fuentes y cálculos antes de la entrega.
Tamaño del Mercado de E-books de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de e-books mide los ingresos anuales procedentes de libros digitales vendidos o licenciados para su lectura en todo el mundo.
Los principales factores de diferencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Los analistas con experiencia en publicación, plataformas, bibliotecas y educación revisarían las perspectivas a nivel de variable, incluido si los indicadores de préstamo o uso tienen un vínculo defendible con el valor de la licencia de pago.
Comparación de referencia
| Fuente | Tamaño del Mercado | Lagunas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 19,72 mil millones de USD (2027) | |
| Consultora Global A | 15,39 mil millones de USD (2025) | En su base de 2025, esta estimación es un 22,0% inferior al valor de este informe para 2027 de 19,72 mil millones de USD, 2 años después. Su CAGR de previsión declarada del 2,46% es más lenta y puede contribuir a una comparación inferior. |
| Empresa Global de Investigación de Mercados B | 17.500 millones de USD (2025) | En su base de 2025, esta estimación es un 11,3% inferior al valor de este informe para 2027 de 19,72 mil millones de USD, 2 años después. Su CAGR de previsión declarada del 3,5% es más lenta y puede contribuir a una comparación inferior. |
Para Mordor Intelligence, un segundo analista revisa los cálculos, las conciliaciones de segmentos y los ajustes documentados, con recontacto activado cuando los encuestados proporcionan definiciones contradictorias o cuando un cambio material en la fuente altera un insumo.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de e-books y sus perspectivas de crecimiento?
El tamaño se estima en 18,85 mil millones de USD en 2026. Se proyecta en 19,72 mil millones de USD en 2027 y en 24,34 mil millones de USD en 2032, con una CAGR del 4,3% de 2027 a 2032.
¿Qué respalda la demanda de libros electrónicos?
El acceso móvil, la educación digital y las suscripciones respaldan la demanda. En Francia, el 44% de los lectores de libros digitales en 2025 se suscribió a al menos una plataforma de lectura o escucha de libros.
¿Qué modelo de ingresos de e-books tiene la mayor participación?
Las suscripciones de lectura ilimitada lideraron con el 55,91% de los ingresos del mercado de e-books en 2026.
¿Qué empresas compiten en la venta minorista y distribución de e-books?
Los principales participantes son Amazon.com, Inc., Rakuten Kobo Inc., Apple Inc., Barnes & Noble Booksellers, Inc. y Draft2Digital, LLC.
¿Qué limita una adopción más amplia de los e-books?
La preferencia por el formato impreso y las restricciones de distribución o préstamo pueden limitar la expansión. En la encuesta de GoodStats de 2025, el 79% de los encuestados indonesios prefirió los libros impresos.
¿Qué región lidera los ingresos del mercado de e-books y cuál tiene la previsión de mayor crecimiento?
América del Norte tuvo el 39,5% de los ingresos del mercado de e-books en 2026, y se prevé que Asia Pacífico crezca más rápido con una CAGR del 4,55% de 2027 a 2032.