
Tamaño y Cuota del Mercado Europeo de Libros Electrónicos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
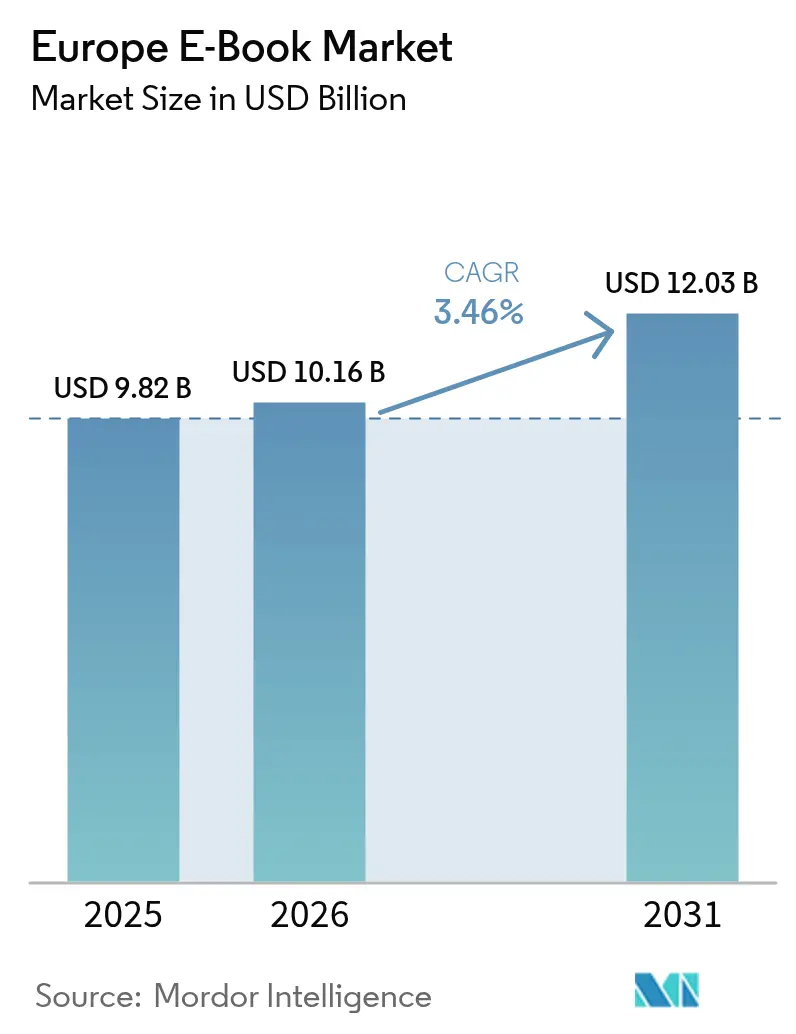
| Tamaño del mercado en el año base (2025) | 9.82 Mil millones de dólares |
| Tamaño del Mercado (2026) | 10.16 Mil millones de dólares |
| Tamaño del Mercado (2031) | 12.03 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 3.46 % |
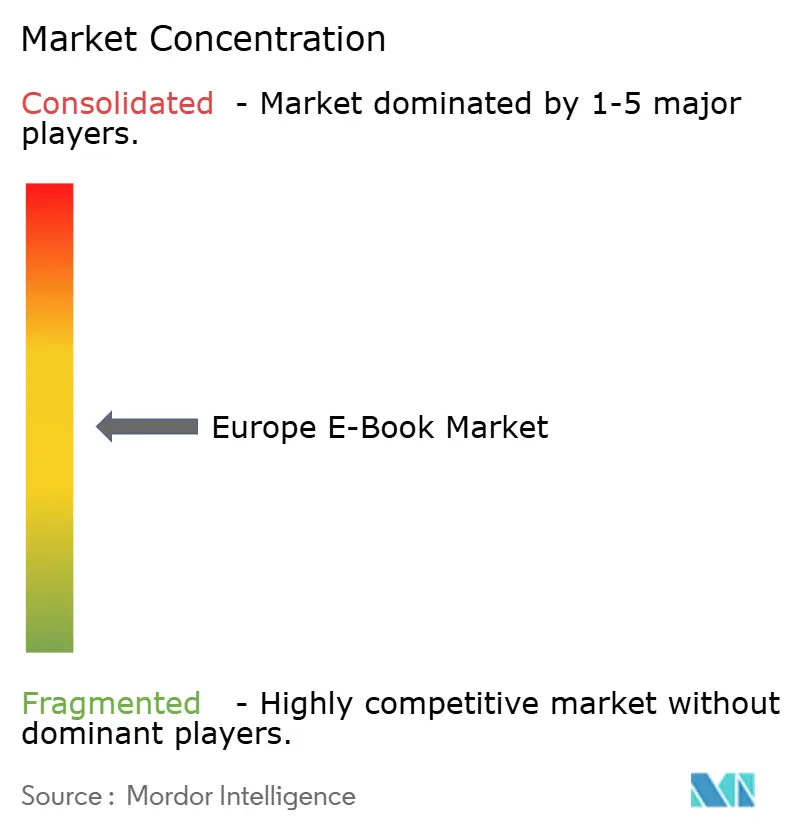
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Europeo de Libros Electrónicos por Mordor Intelligence
Se espera que el tamaño del Mercado Europeo de Libros Electrónicos crezca desde 9.820 millones de USD en 2025 hasta 10.160 millones de USD en 2026 y se prevé que alcance los 12.030 millones de USD en 2031 a una CAGR del 3,46% entre 2026-2031.
El crecimiento se mantiene moderado en las economías maduras de Europa Occidental, aunque se observa un nuevo impulso en el sur y el este de Europa, donde la adopción de teléfonos inteligentes y la digitalización lingüística más amplia aún están en expansión. Las plataformas de suscripción están reformando los modelos de ingresos, la lectura en dispositivos móviles está ampliando la base direccionable entre los usuarios más jóvenes, y los objetivos de sostenibilidad están acelerando la migración del formato impreso al digital. Mientras tanto, iniciativas regulatorias como la Cartera de Identidad Digital de la UE y el IVA armonizado sobre los libros electrónicos están reduciendo las barreras transfronterizas, aunque la piratería, la competencia de los formatos de audio y las nuevas exigencias de cumplimiento normativo siguen moderando la expansión general.
Conclusiones Clave del Informe
- Por tipo de contenido, la ficción lideró con el 34,60% de la cuota del mercado europeo de libros electrónicos en 2025, mientras que la literatura infantil está preparada para expandirse a una CAGR del 9,35% hasta 2031.
- Por tipo de dispositivo, los teléfonos inteligentes capturaron el 45,40% de la cuota de ingresos en 2025; se prevé que los lectores electrónicos dedicados crezcan a una CAGR del 7,72% para 2031.
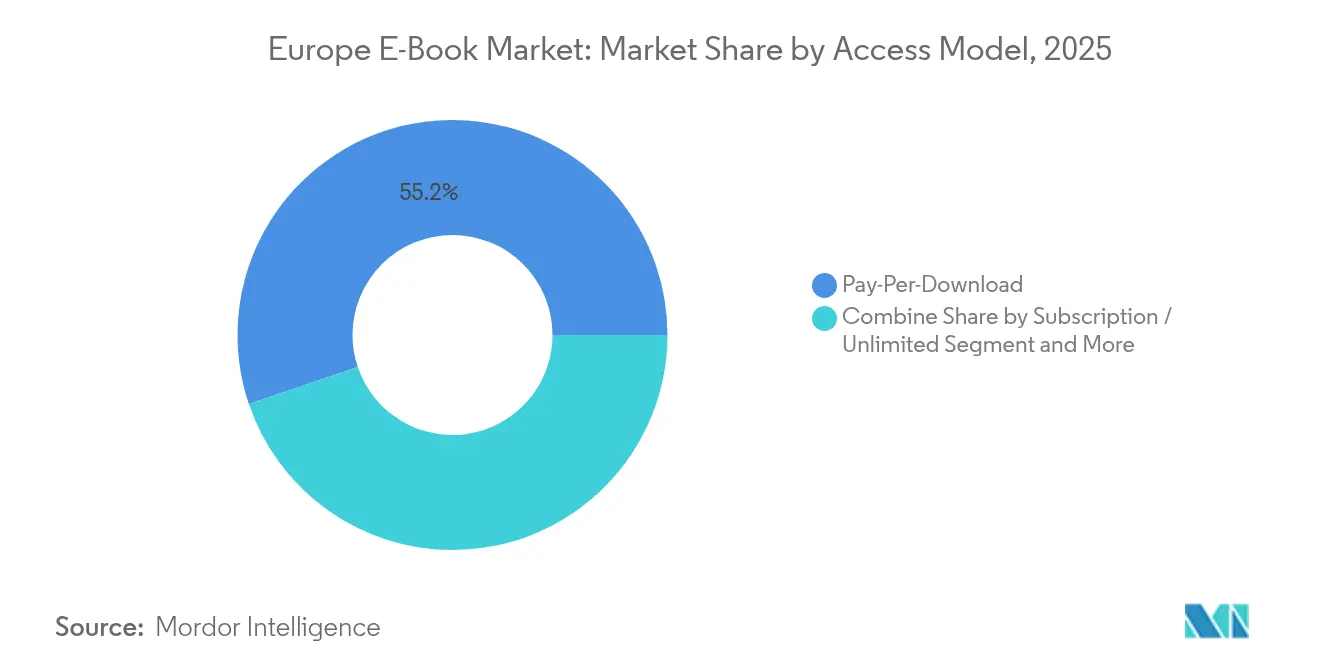
- Por modelo de acceso, la descarga de pago por descarga representó el 55,20% del tamaño del mercado europeo de libros electrónicos en 2025, mientras que los servicios de suscripción avanzan a una CAGR del 10,85% entre 2026-2031.
- Por canal de distribución, los minoristas electrónicos de terceros mantuvieron una cuota del 61,10% en 2025, con los portales institucionales y de bibliotecas registrando la CAGR más rápida del 9,76% durante el período de pronóstico.
- Por geografía, el Reino Unido comandó el 50,80% de la cuota del mercado europeo de libros electrónicos en 2025, mientras que Italia está proyectada a ser el país de crecimiento más rápido con una CAGR del 11,35% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Europeo de Libros Electrónicos
Análisis del Impacto de los Factores Impulsores*
| Factor Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Alta penetración de teléfonos inteligentes y banda ancha | 0.80% | Núcleo de Europa Occidental, expandiéndose hacia Europa del Este | Corto plazo (≤ 2 años) |
| La armonización del IVA de la UE elimina las barreras fiscales | 0.60% | Todos los estados miembros de la UE | Mediano plazo (2-4 años) |
| Crecimiento de las plataformas de lectura basadas en suscripción | 0.40% | La región nórdica lidera, extendiéndose por toda la UE | Mediano plazo (2-4 años) |
| Digitalización de catálogos de fondos editoriales en lenguas europeas nativas | 0.50% | Alemania, Francia, Italia, España | Largo plazo (≥ 4 años) |
| Objetivos de sostenibilidad que impulsan la migración del formato impreso al digital | 0.30% | A nivel de la UE, más fuerte en los países nórdicos y Europa Occidental | Largo plazo (≥ 4 años) |
| La legislación de accesibilidad amplía la audiencia direccionable | 0.30% | Todos los estados miembros de la UE, adopción temprana en Francia y Escandinavia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Alta Penetración de Teléfonos Inteligentes y Banda Ancha Acelera la Lectura Móvil en Europa Occidental
La conectividad móvil ha transformado los hábitos de lectura, con el 46% del consumo de libros electrónicos teniendo lugar ahora en teléfonos inteligentes en 2024.[1]Comisión Europea, "Directiva del Consejo 2018/1713 sobre tipos reducidos de IVA para los libros electrónicos," europa.eu Los lectores más jóvenes impulsan este cambio a través de dispositivos siempre disponibles y ciclos de atención más cortos que se alinean con los formatos digitales. Los editores han respondido rediseñando los títulos para pantallas más pequeñas, asegurando que la tipografía y la navegación cumplan con las expectativas móviles. Los paquetes publicitados que combinan libros electrónicos con planes de telecomunicaciones también están ampliando el alcance entre los lectores digitales primerizos. A medida que la cobertura 5G se profundiza, el muestreo dentro de las aplicaciones y las compras en un solo clic simplifican aún más el camino desde el descubrimiento hasta la venta completada, reforzando la trayectoria centrada en dispositivos móviles del mercado europeo de libros electrónicos.
La Armonización del IVA de la UE Elimina las Barreras Fiscales a la Publicación Digital
La equiparación del tratamiento del IVA entre los libros impresos y digitales ha eliminado una desventaja de costes que antes limitaba la flexibilidad de precios en línea. Los editores franceses y alemanes experimentan ahora con descuentos por tiempo limitado e incentivos de fidelidad que antes estaban restringidos bajo las regulaciones de precio fijo. Los servicios de suscripción son los que más se benefician, utilizando el margen de maniobra para reducir las tarifas mensuales mientras mantienen los derechos de autor de los autores. Junto con catálogos de idiomas más amplios, este cambio fiscal elevó los ingresos de los libros electrónicos alemanes en un 5,2% en 2023 y estableció un precedente que otros mercados siguieron rápidamente, apoyando la ampliación constante del mercado europeo de libros electrónicos.
El Auge de las Plataformas de Lectura Basadas en Suscripción Impulsa los Flujos de Ingresos Recurrentes
Storytel registró 3.489 millones de SEK (336 millones de USD) en ventas en 2024, demostrando que la lectura a tarifa plana resuena a través de las fronteras. El salto del 28% en los ingresos de BookBeat y su combinación internacional del 70% destacan la escalabilidad del modelo. Las suscripciones ofrecen a los consumidores un descubrimiento de bajo riesgo y promueven una monetización más profunda de los fondos editoriales. Los editores intercambian cierto control sobre los precios por flujos de caja estables y un mayor alcance de audiencia, especialmente entre los lectores nativos digitales que tratan el contenido como un servicio.
Digitalización de Catálogos de Fondos Editoriales en Lenguas Europeas Nativas
Proyectos como ReLIRE de Francia están convirtiendo títulos agotados en ediciones digitales, abriendo nuevos canales de ingresos a partir de propiedad intelectual inactiva. Los fondos editoriales en idiomas locales ayudan a las plataformas regionales a diferenciarse frente a los catálogos globales predominantemente en inglés. Si bien los costes iniciales de digitalización, formateo y metadatos son significativos, los ingresos de larga cola se acumulan una vez que los títulos se incorporan a plataformas de suscripción o de bibliotecas. Estos esfuerzos también se alinean con los objetivos de preservación cultural de la UE, añadiendo apoyo de financiación pública para la digitalización.
Análisis del Impacto de los Factores Restrictivos*
| Factor Restrictivo | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Piratería generalizada de libros electrónicos e intercambio ilegal de archivos | –0.4% | A nivel de la UE, aguda en Europa del Este | Corto plazo (≤ 2 años) |
| Fuerte competencia de los formatos centrados en el audio | –0.3% | Región nórdica, Alemania, expandiéndose hacia el sur | Mediano plazo (2-4 años) |
| Las leyes de precio fijo del libro limitan la flexibilidad de los descuentos | –0.2% | Alemania, Austria, Suiza, Francia | Largo plazo (≥ 4 años) |
| Costes de cumplimiento normativo multicapa | –0.1% | Todos los estados miembros de la UE, mayor carga sobre las pequeñas editoriales | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Fuerte Competencia de los Formatos Centrados en el Audio como Pódcasts y Audiolibros
El creciente consumo de audio sustrae tiempo discrecional de la lectura de libros electrónicos, con la cuota de audiolibros en los países nórdicos estimada en un 4-5% del mercado total del libro. Las principales plataformas atraen a los autores con presupuestos de producción exclusivos y marketing de talentos de voz, lo que lleva a los editores de libros electrónicos a lanzar lanzamientos simultáneos de texto y audio. Si bien las estrategias multiformato mitigan el riesgo, también elevan las estructuras de costes, añadiendo presión para mantener el margen dentro del mercado europeo de libros electrónicos.
La Generalizada Piratería de Libros Electrónicos y las Redes de Intercambio Ilegal de Archivos en la UE
La Oficina de Propiedad Intelectual de la Unión Europea señala una distribución no autorizada generalizada que erosiona los márgenes de los editores, especialmente en los segmentos educativos y profesionales de alto valor. El estudio de Eurojust de 2024 señala la aplicación nacional inconsistente que los piratas explotan.[2]Oficina de Propiedad Intelectual de la Unión Europea, "El Estado de la Piratería en Línea y la Infracción de Derechos de Autor en Europa," euipo.europa.eu Los titulares de derechos intensifican las solicitudes de retirada de contenido y el bloqueo de sitios, pero las redes descentralizadas siguen siendo resistentes, recortando puntos del potencial de CAGR del mercado europeo de libros electrónicos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis por Segmento
Tipo de Contenido: La Ficción Domina Mientras la Literatura Infantil Experimenta un Auge
La ficción se mantuvo como la piedra angular de los ingresos en 2025, con una cuota del 34,60% del mercado europeo de libros electrónicos. Los calendarios de lanzamiento de series de género y el marketing comunitario impulsan compras frecuentes que sostienen la tracción digital. El segmento se beneficia de la disposición de los lectores a adoptar funciones de compra automática dentro de las aplicaciones de suscripción, reforzando el volumen. La literatura infantil, aunque todavía más pequeña, es la de mayor crecimiento con una CAGR del 9,35% para 2026-2031, impulsada por mejoras interactivas que se alinean con el uso de tabletas entre las familias. Las funciones mejoradas de lectura en voz alta, los juegos integrados y los análisis para padres diferencian el formato digital del impreso, apoyando precios de mayor valor.
Los cambios educativos durante los confinamientos por la pandemia normalizaron la lectura en pantalla para los grupos de edad más jóvenes y atenuaron las preocupaciones de los educadores sobre la eficacia. Los editores pivotaron asegurando derechos multimedia y colaborando con socios de tecnología educativa para integrar la alineación curricular. La decisión de apelación de septiembre de 2024 que confirmó las restricciones sobre el préstamo digital controlado aclaró los límites de la gestión de derechos digitales, animando a los titulares de derechos a aumentar las conversiones de fondos de literatura infantil. En conjunto, estos factores amplían el tamaño del mercado europeo de libros electrónicos para títulos juveniles y diversifican los ingresos más allá de las líneas de ficción tradicionalmente dominantes.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe


Tipo de Dispositivo: Los Teléfonos Inteligentes Lideran Mientras los Lectores Electrónicos Muestran una Sorprendente Resiliencia
Los teléfonos inteligentes capturaron el 45,40% de los dispositivos de consumo en 2025, respaldados por la amplia cobertura 4G/5G y los hábitos de lectura rápida durante los desplazamientos. Los editores ahora diseñan diseños adaptables y comprimen los paquetes de descarga para satisfacer las sensibilidades de los límites de datos. Las notificaciones automáticas sobre hitos de lectura mejoran las tasas de participación, influyendo directamente en el valor de por vida dentro del mercado europeo de libros electrónicos.
Los lectores electrónicos dedicados, que antes se consideraban de nicho, muestran un renovado atractivo con una CAGR prevista del 7,72%, ya que la tinta electrónica en color, la iluminación frontal y la mayor duración de la batería abordan las limitaciones anteriores. Los lectores mayores, el 53% de los cuales prefieren los lectores electrónicos por la comodidad visual, impulsan este resurgimiento. Los nuevos requisitos de ciberseguridad de la UE para productos digitales, vigentes desde noviembre de 2024, elevan la resiliencia de referencia de los dispositivos. Los costes de cumplimiento pueden presionar a los fabricantes de hardware más pequeños, pero refuerzan la confianza del consumidor, apoyando ciclos sostenidos de reemplazo de hardware que indirectamente impulsan las ventas de libros electrónicos.
Modelo de Acceso: Los Servicios de Suscripción Desafían el Dominio de la Descarga de Pago por Descarga
La descarga de pago por descarga mantuvo el 55,20% del tamaño del mercado europeo de libros electrónicos en 2025, sostenida por los hábitos arraigados en las tiendas en línea y el atractivo de la propiedad instantánea. No obstante, los servicios de suscripción están escalando a una CAGR del 10,85%, lo que señala el apetito por los modelos de consumo de tarifa plana. Los usuarios intensivos que valoran la amplitud migran a las suscripciones para gestionar los costes, mientras que los lectores ocasionales siguen vinculados a la flexibilidad de la compra individual.
La disponibilidad de Storytel en 26 países europeos ilustra cómo las interfaces de suscripción unificadas atraviesan las barreras lingüísticas, ayudando a los mercados de idiomas más pequeños a alcanzar la paridad de descubrimiento. La Ley de Servicios Digitales de la UE, que impone nuevas normas de transparencia y responsabilidad sobre el contenido, favorece a las plataformas con una infraestructura de cumplimiento sólida. Los actores más grandes aprovechan esta barrera para escalar, lo que probablemente acelerará la consolidación dentro del mercado europeo de libros electrónicos.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Canal de Distribución: Los Portales Institucionales Ganan Terreno a los Minoristas Electrónicos
Los minoristas electrónicos de terceros retuvieron una cuota del 61,10% en 2025 al combinar una compra sin fricciones con motores de recomendación y opciones de paquetes. No obstante, se prevé que los portales institucionales y de bibliotecas crezcan a una CAGR del 9,76% a medida que las bibliotecas públicas amplían las licencias digitales y las universidades reemplazan las reservas impresas por acceso electrónico. Los modelos de adquisición que priorizan las bibliotecas, como el uso simultáneo o el préstamo a corto plazo, atraen a los editores al equilibrar la exposición y la previsibilidad de los ingresos.
La Ley de Resiliencia Operativa Digital de la UE (DORA), vigente desde enero de 2025, introduce estrictas obligaciones de tiempo de actividad y seguridad en cualquier plataforma que procese transacciones financieras, incluidos los canales de venta de libros electrónicos. Los proveedores bien capitalizados pueden invertir en sistemas de cumplimiento, posicionando los portales institucionales como nodos de confianza para las transacciones académicas de alto volumen y aumentando su cuota del mercado europeo de libros electrónicos.
Análisis Geográfico
El Reino Unido mantuvo su liderazgo con el 50,80% de la cuota del mercado europeo de libros electrónicos en 2025, lo que refleja una infraestructura digital madura, una alta penetración de lectores electrónicos y el amplio atractivo del idioma inglés. Los editores locales aprovechan el extenso ecosistema Kindle de Amazon y los diversos productos de suscripción para llegar a los profesionales urbanos. La divergencia regulatoria posterior al Brexit introduce documentación adicional para las transferencias de derechos transfronterizas, aunque los consumidores del Reino Unido siguen priorizando la conveniencia digital. La Cartera de Identidad Digital de la UE, operativa en los estados miembros, ofrece ahora una autenticación sin fricciones para los usuarios de la UE, lo que potencialmente amplía las brechas de usabilidad para las plataformas centradas en el Reino Unido.
Italia es el territorio de mayor expansión con una CAGR prevista del 11,35% hasta 2031. El auge proviene de la digitalización agresiva de fondos editoriales en italiano y del aumento de la penetración de teléfonos inteligentes que reduce las barreras de entrada al hardware. Las colaboraciones de marketing entre operadoras de telecomunicaciones y editores incluyen planes de datos con créditos para aplicaciones de lectura, mejorando la visibilidad entre los compradores de libros electrónicos primerizos. Los festivales culturales presentan cada vez más eventos digitales de autores, manteniendo el impulso a medida que el afluencia a las tiendas físicas se recupera.
Alemania representa un campo de batalla fundamental y altamente regulado. Los ingresos por libros electrónicos alcanzaron los 523 millones de USD en 2023, representando el 6,1% del mercado nacional del libro. El precio fijo del libro restringe los grandes descuentos, pero proporciona estabilidad de margen, lo que obliga a los editores a diferenciarse mediante capítulos exclusivos de acceso anticipado y ayudas de lectura generadas por inteligencia artificial. Tras un repunte de ventas del 5,2% en 2023, el crecimiento depende de convertir a los compradores ocasionales, alrededor de 3 millones en número, en usuarios digitales más intensivos. El enriquecimiento constante del catálogo y la paridad del IVA siguen fortaleciendo las perspectivas del mercado europeo de libros electrónicos.
Panorama regulatorio
Las normas de la UE relativas al contenido digital y al funcionamiento de las plataformas determinan cómo se venden, entregan y respaldan los libros electrónicos en los estados miembros. La Directiva (UE) 2019/770 establece normas de contrato de consumo para el suministro de contenido digital, incluidos los libros electrónicos, lo que eleva los requisitos en materia de conformidad, recursos y actualizaciones. Para los mercados en línea y las plataformas de suscripción, la Ley de Servicios Digitales (Reglamento (UE) 2022/2065) es plenamente exigible desde febrero de 2024, y añade obligaciones de presentación de informes de transparencia y gobernanza de contenidos que favorecen a los operadores con herramientas de cumplimiento maduras.
Las interpretaciones fiscales y de derechos de los consumidores siguen evolucionando en relación con la publicación digital transfronteriza. El Consejo ha habilitado un tratamiento de IVA reducido para las publicaciones electrónicas en línea con los libros físicos, lo que favorece la paridad de precios entre formatos, mientras que el paquete del IVA en la era digital (Directiva del Consejo (UE) 2025/516, adoptada el 11 de marzo de 2025) añade una vía de modernización con trabajos de implementación escalonados hasta 2026 para la presentación de informes y la facturación digitales. Ese cambio afecta a la administración de las ventas transfronterizas de los minoristas y editoriales de libros electrónicos. Paralelamente, la jurisprudencia del TJUE está perfilando cómo se clasifican las ofertas digitales conforme a las normas de consumo, incluida una sentencia del 9 de julio de 2026 (asunto C-234/25) sobre cuándo determinadas suscripciones de streaming se consideran servicios digitales en lugar de contenido digital, una distinción relevante para el tratamiento del derecho de desistimiento en paquetes de formato mixto.
Panorama Competitivo
La competencia está bifurcada entre plataformas tecnológicas globales y especialistas regionales. El Kindle de Amazon sigue siendo dominante en el Reino Unido y Alemania, complementado por una integración perfecta entre hardware y contenido. El consorcio alemán Tolino contrarresta a través de alianzas con libreros y editores locales, proporcionando un ecosistema alternativo que asegura cuota de mercado entre los consumidores con preferencia por lo nacional. Las empresas centradas en la suscripción, como Storytel y BookBeat, se diferencian con producciones originales, listas curadas y planes familiares que refuerzan la fidelidad. La expansión de BookBeat en 2023 a 24 nuevos mercados europeos señala una competencia en escalada por la escala continental.
Los nichos educativos y profesionales presentan oportunidades de espacio en blanco. Los proveedores especializados construyen plataformas que combinan herramientas de flujo de trabajo con textos protegidos por gestión de derechos digitales, alineándose con las políticas de adquisición institucional. Los proyectos piloto de cadena de bloques respaldados por el Reglamento de Mercados en Criptoactivos de la UE (MiCA) exploran el seguimiento transparente de derechos de autor, aunque la adopción generalizada sigue siendo incipiente.
La inteligencia artificial forma el próximo frente competitivo. Los editores invierten en descubrimiento impulsado por inteligencia artificial mientras protegen la propiedad intelectual bajo las nuevas regulaciones de la UE. Los litigios en curso sobre datos de entrenamiento determinarán las estructuras de costes para la innovación en aprendizaje automático. Las empresas que equilibren la inteligencia artificial conforme con la personalización de la audiencia estarán en posición de capturar una mayor cuota del mercado europeo de libros electrónicos.
Líderes de la Industria Europea de Libros Electrónicos
Amazon.com Inc.
Rakuten Kobo Inc.
Apple Inc. (Apple Books)
Alphabet Inc.
Tolino Media GmbH & Co. KG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Se están abriendo espacios en blanco en mercados y canales más allá de los ecosistemas de tiendas más saturados del Reino Unido y la región DACH, particularmente donde la lectura móvil y las suscripciones pueden combinarse con la expansión de catálogos en idiomas locales y el acceso institucional. Los datos de Eurostat muestran que el 9,5% de los usuarios de internet de la UE compraron libros electrónicos o audiolibros en 2025, frente al 7,3% en 2024, lo que apunta a un cambio más amplio hacia la lectura y la escucha digital de pago que respalda una mayor inversión en descubrimiento, comercialización localizada y agrupación de formatos.
Las editoriales y las plataformas también están desarrollando capacidades de monetización y datos orientadas a mejorar la economía unitaria en los catálogos digitales. En julio de 2026, se lanzó el European Media Marketplace como infraestructura publicitaria respaldada por una coalición que incluye a entidades como Deutsche Telekom, Orange, Vodafone y Equativ, con campañas piloto previstas a partir de septiembre de 2026 en el Reino Unido, Francia, Alemania, España e Italia. Para las plataformas de libros electrónicos y las tiendas propiedad de editoriales, esto crea una vía para fortalecer la activación de datos propios y monetizar el inventario premium, complementando los ingresos por suscripción y respaldando la relación directa con el consumidor sin depender únicamente de las pilas publicitarias tecnológicas globales.
Desarrollos recientes del sector
- Julio de 2026: se lanzó el European Media Marketplace como infraestructura publicitaria respaldada por una coalición que incluye a Deutsche Telekom, Orange, Vodafone y Equativ, con campañas piloto previstas a partir de septiembre de 2026 en el Reino Unido, Francia, Alemania, España e Italia. Esta plataforma crea una vía concreta para fortalecer la activación de datos propios y la monetización de inventario premium para catálogos digitales y servicios de suscripción en Europa.
- Abril de 2026: tolino media lanzó un servicio de distribución de audiolibros para autores independientes, que permite la colocación multiplataforma, incluidos Apple Books, Spotify, Thalia, BookBeat y Skoobe. Añadir audiolibros a su conjunto de distribución para creadores fortalece la posición de tolino media entre los autopublicadores y aumenta las oportunidades de monetización entre formatos, dado que el audio compite por el tiempo del consumidor.
- Febrero de 2026: la tolino Allianz informó que su catálogo de libros electrónicos superó los 5 millones de títulos en Alemania, añadiendo aproximadamente 550.000 títulos en un año. Un catálogo más amplio favorece el descubrimiento y la retención en las tiendas de tolino y mejora la capacidad de la plataforma para competir con ecosistemas más grandes al ampliar la selección de contenido en alemán y traducido.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado incluye los ingresos generados por los libros electrónicos consumidos en Europa, cubriendo descargas de pago, suscripciones y otras formas de acceso monetizado en las que el usuario final lee un archivo digital de longitud de libro en un dispositivo electrónico.
Exclusiones del alcance: excluimos los libros impresos, los audiolibros independientes y los ingresos provenientes de dispositivos de hardware como lectores electrónicos y tabletas.
Descripción general de la segmentación
- Por Tipo de Contenido
- Profesional / Técnico
- Educativo y Académico
- Ficción
- No Ficción
- Literatura Infantil
- Cómics y Novelas Gráficas
- Otros Géneros
- Por Tipo de Dispositivo
- Teléfono Inteligente
- Tableta
- Lector Electrónico Dedicado
- Portátil / Ordenador de Escritorio
- Otros Dispositivos
- Por Modelo de Acceso
- Suscripción / Lectura Ilimitada
- Descarga de Pago por Descarga
- Gratuito / Con Publicidad
- Por Canal de Distribución
- Plataformas de Editores Directos
- Minoristas Electrónicos de Terceros
- Portales Institucionales y de Bibliotecas
- Por Geografía
- Alemania
- Reino Unido
- Francia
- España
- Rusia
- Italia
- Países Bajos
- Polonia
- Resto de Europa
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para establecer la estructura base del modelo y fijar las condiciones límite, como la población abordable, la adopción de la lectura y el contexto del gasto en medios digitales en Europa. Consultamos fuentes oficiales y públicas como Eurostat, oficinas nacionales de estadística, y notas sobre IVA y política cultural publicadas por organismos europeos y nacionales, dado que la fiscalidad y las normas de precios de los libros electrónicos pueden alterar el valor de ventas reportado.
También revisamos el contexto sectorial de asociaciones de editoriales y libreros (incluidas publicaciones a nivel de federación), avisos de adquisición de bibliotecas e instituciones educativas cuando estaban disponibles, y presentaciones públicas y de inversores de grupos de edición y medios cotizados con presencia europea. Para las verificaciones cruzadas, utilizamos bases de datos de suscripción de pago para datos financieros e inteligencia empresarial, junto con cobertura de noticias y finanzas, y bases de datos de patentes para validar las características de las plataformas y las tendencias de formato que influyen en el consumo. Las fuentes documentales mencionadas aquí son ilustrativas, y se utilizaron referencias públicas y de suscripción adicionales para recopilar datos, aclarar definiciones y validar supuestos.
Entrevistas y encuestas primarias
Las entrevistas y encuestas primarias se centraron en lo que realmente impulsa los ingresos en Europa, incluyendo cómo varían los precios según el país, cómo se hace seguimiento a los pagos por suscripción, y cómo las bibliotecas y los compradores educativos adquieren títulos digitales. Hablamos con editoriales, distribuidores digitales, expertos del lado de la plataforma y compradores institucionales en los principales mercados europeos, y luego utilizamos esos aportes para cerrar brechas de datos, confirmar la conversión de usuarios en lectores de pago y verificar la coherencia de los resultados finales del modelo.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 28% | Directivos (CXO): 15% |
| Nivel medio: 56% | Líderes funcionales/de unidad: 34% |
| Empresas más pequeñas: 16% | Gerentes: 51% |
Dimensionamiento y pronóstico de mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo que reconstruye el conjunto de ingresos de libros electrónicos a partir de señales de publicación de libros y publicación digital a nivel de país, y luego se relaciona ese conjunto con los patrones de penetración y monetización de libros electrónicos por canal y modo de acceso. Una vez formado el conjunto de ingresos, lo corroboramos con verificaciones selectivas de abajo hacia arriba, como precios de venta promedio muestreados por país, la dirección de la mezcla de títulos (educativos frente a generales), y verificaciones de canal sobre la distribución entre suscripción y pago por descarga. Cuando la retroalimentación de las entrevistas indica una discrepancia, ajustamos los supuestos de distribución y volvemos a ejecutar la conciliación.
Los insumos clave utilizados en el modelo incluyen (a modo ilustrativo) la penetración de lectores de pago, el precio promedio pagado por descarga de libro electrónico, los supuestos de ARPU y pago por suscripción, la proporción de ingresos canalizados a través de minoristas electrónicos externos frente a portales institucionales o bibliotecarios, y las señales de combinación de dispositivos que afectan la frecuencia de lectura. Cuando los datos de un país eran escasos, el manejo de brechas se basó en análogos de países pares dentro de Europa y una regla de varianza limitada, y luego los totales se revalidaron mediante llamadas de seguimiento.
El pronóstico utiliza principalmente el análisis de escenarios vinculado a un pequeño conjunto de factores medibles, incluido el uso de teléfonos inteligentes y tabletas para la lectura, la progresión de precios vinculada a la inflación, y la dirección del presupuesto institucional para materiales de aprendizaje digital. Los escenarios se ponderaron según lo que los encuestados describieron como realista para las acciones de precios de las editoriales y el comportamiento de comisiones de las plataformas durante el horizonte de pronóstico.
Validación de datos y ciclo de actualización
La validación se realiza mediante múltiples pasadas para que la cifra final no dependa de un solo conjunto de datos o un solo supuesto. Comparamos los resultados con señales independientes, como la dirección del volumen de negocios de las editoriales, comentarios sobre la participación de formatos digitales, y patrones a nivel de país que deberían moverse juntos, por ejemplo, los cambios de precios que se reflejan en el valor incluso cuando el volumen permanece estable.
Los valores atípicos se marcan y revisan, y si la varianza es significativa, se vuelve a contactar a los encuestados para confirmar si se trata de un cambio real del mercado o de un error de modelado. Se completa una revisión adicional de analistas antes de la aprobación final, seguida de una actualización anual, con actualizaciones intermedias cuando ocurren eventos importantes, como cambios normativos, shocks de precios o un cambio significativo de canal. Justo antes de la entrega, completamos una nueva pasada para que los clientes reciban la visión más reciente actualizada.
Comparación del tamaño del mercado europeo de libros electrónicos de Mordor Intelligence frente a otras estimaciones publicadas
Las cifras de mercado publicadas para los libros electrónicos en Europa pueden diferir incluso cuando el tema parece ser el mismo, porque cada editor puede contabilizar un flujo de ingresos diferente o aplicar una visión distinta de lo que se incluye en los libros digitales. Las diferencias también provienen del año elegido como base, la forma en que se sincroniza la conversión de divisas, y cómo se reconocen los ingresos por suscripción entre plataformas y países.
La tabla muestra una dispersión que se explica en gran medida por las decisiones de alcance y reconocimiento de ingresos. En el modelo de Mordor Intelligence, el valor refleja los ingresos por contenido de libros electrónicos en los principales países europeos, contabilizando las descargas de pago y las suscripciones, mientras que se excluyen las ventas de hardware y los audiolibros independientes. Algunas cifras externas parecen basarse en un conjunto de países más reducido o utilizan supuestos de ARPU simplificados para el valor de suscripción, lo que puede subestimar o sobrestimar los totales cuando las normas de pago varían según la plataforma y el mercado.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 9,82 mil millones de USD (2025) | |
| Revista Sectorial A | 8,88 mil millones de USD (2023) | Utiliza un año base anterior y suele aplicar un enfoque de crecimiento y conversión más amplio y de tasa única, lo que puede pasar por alto las diferencias de pago por suscripción a nivel de país y el momento de la progresión de precios. |
| Consultora Regional B | 6,69 mil millones de USD (2025) | A menudo refleja una cobertura de países más limitada y una visión de monetización más conservadora, con un ajuste limitado para las compras institucionales y bibliotecarias, y una normalización más débil de los efectos de la lectura multidispositivo en los ingresos. |
Después de ajustar por año, cobertura geográfica y qué se contabiliza como ingresos por libros electrónicos, la brecha restante se debe principalmente a cómo se trata el valor de las suscripciones y los canales institucionales. Nuestro enfoque mantiene los pasos trazables a un pequeño conjunto de insumos que pueden verificarse, repetirse y actualizarse cuando cambian las condiciones de precios o políticas.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado europeo de libros electrónicos?
El tamaño del mercado europeo de libros electrónicos es de 10.160 millones de USD en 2026 y se proyecta que alcance los 12.030 millones de USD para 2031.
¿Qué país tiene la mayor cuota en las ventas de libros electrónicos en Europa?
El Reino Unido lidera con el 50,80% de los ingresos por libros electrónicos de la región en 2025.
¿Qué tan rápido están creciendo las plataformas de suscripción en comparación con la descarga de pago por descarga?
Se prevé que los servicios de suscripción crezcan a una CAGR del 10,85% entre 2026-2031, mientras que el crecimiento de la descarga de pago por descarga es mucho más lento.
¿Qué categoría de dispositivo está creciendo más rápidamente para la lectura digital?
Se prevé que los lectores electrónicos dedicados crezcan a una CAGR del 7,72% gracias a los avances en las pantallas de tinta electrónica y las características de comodidad visual.
¿Por qué están ganando terreno los servicios de suscripción?
Los paquetes de lectura a tarifa plana reducen las barreras de precio para los consumidores y ofrecen a los editores ingresos recurrentes predecibles, impulsando una CAGR del 10,85% para el modelo.
¿Qué país muestra las perspectivas de crecimiento más sólidas?
Italia lidera con una CAGR esperada del 11,35%, respaldada por incentivos gubernamentales de digitalización y una rápida adopción entre los jóvenes.
Última actualización de la página el:



