
Tamaño y Cuota del Mercado de Telemática para Embarcaciones y Buques
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
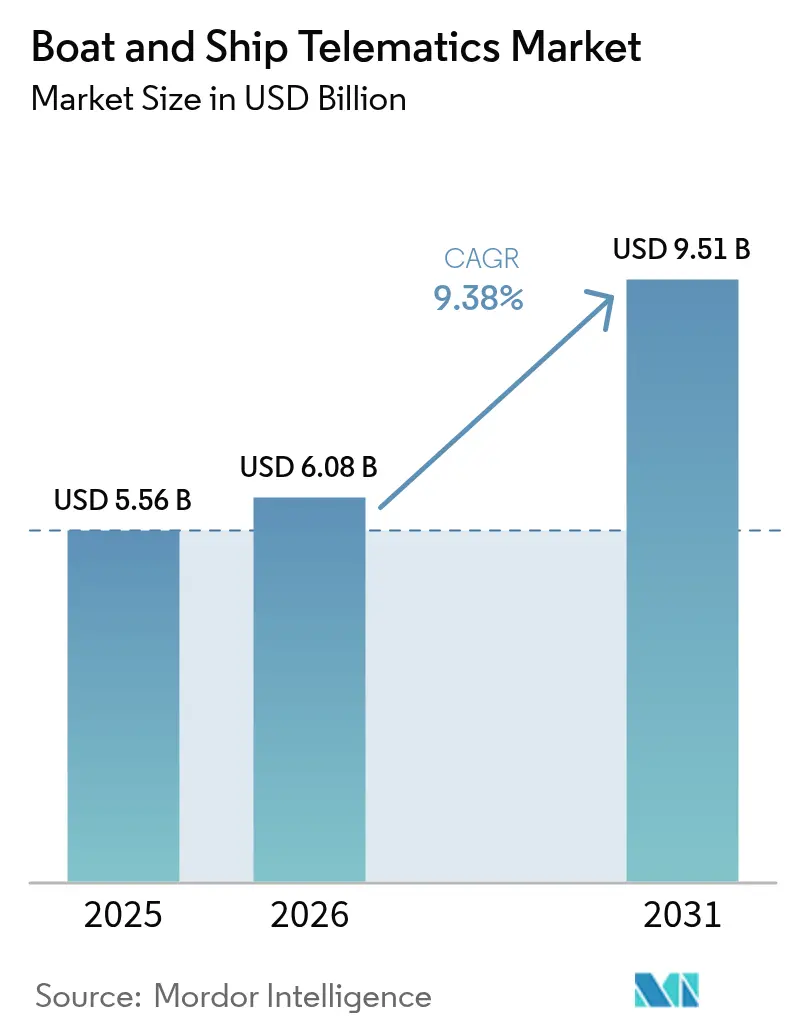
| Tamaño del Mercado (2026) | 6.08 Mil millones de dólares |
| Tamaño del Mercado (2031) | 9.51 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 9.38 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Telemática para Embarcaciones y Buques por Mordor Intelligence
Se prevé que el tamaño del mercado de telemática para embarcaciones y buques crezca de USD 5.560 millones en 2025 a USD 6.080 millones en 2026 y se pronostica que alcance USD 9.510 millones en 2031 a una CAGR del 9,38% durante 2026-2031. El crecimiento está impulsado por las normativas obligatorias de identificación de largo alcance, la expansión de las redes satelitales en órbita baja terrestre y la creciente demanda de visibilidad de flota en tiempo real que ayuda a los operadores a reducir el consumo de combustible y las emisiones. Las flotas comerciales están estandarizando el análisis basado en la nube para el mantenimiento predictivo, mientras que los organismos de defensa aceleran los programas de embarcaciones autónomas que requieren conectividad segura y permanente. El impulso regional es más fuerte en Asia-Pacífico, donde las inversiones en puertos inteligentes se alinean con la Asociación Económica Integral Regional, y en el Oriente Medio, donde los Emiratos Árabes Unidos escalan corredores logísticos habilitados con IA. El hardware aún representa la mayor parte del gasto, aunque las ganancias más rápidas provienen de las plataformas de software que convierten los datos de sensores en tiempo real en inteligencia accionable.
Conclusiones Clave del Informe
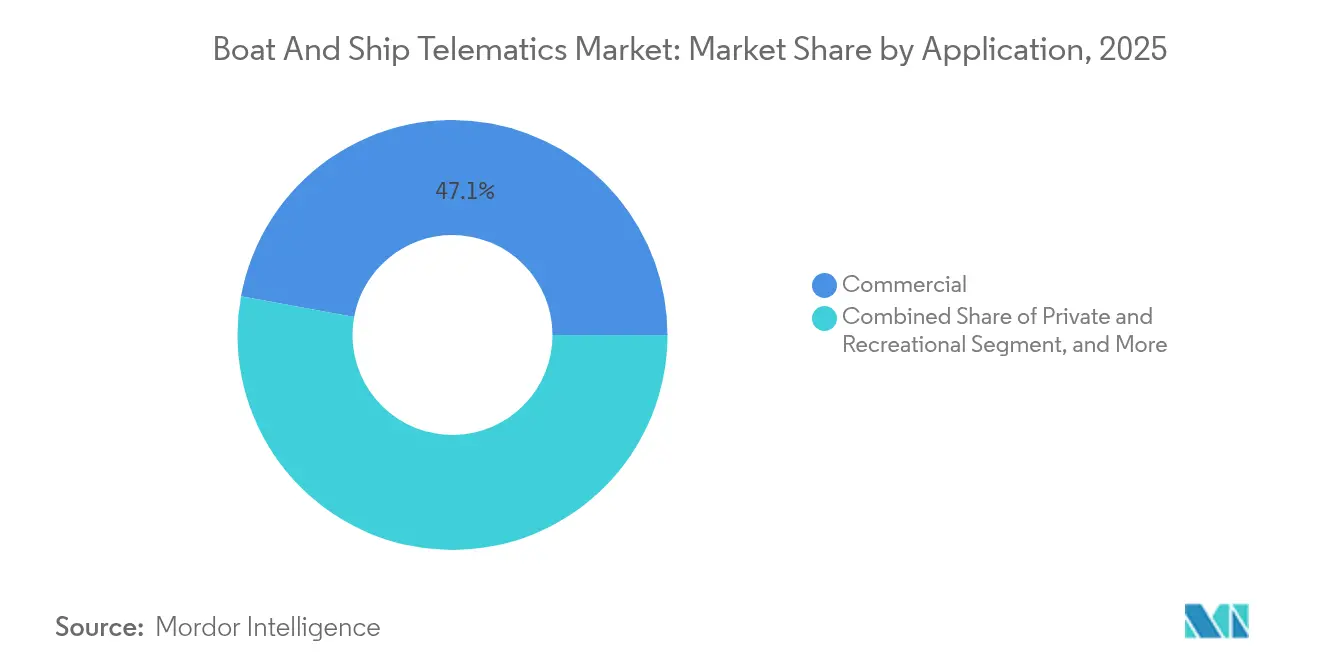
- Por aplicación, las embarcaciones comerciales representaron el 47,12% de la cuota del mercado de telemática para embarcaciones y buques en 2025, mientras que defensa y seguridad está proyectada para expandirse a una CAGR del 11,02% hasta 2031.
- Por función, los sistemas de comunicación lideraron con una cuota de ingresos del 37,88% del mercado de telemática para embarcaciones y buques en 2025; se prevé que la recopilación de datos y el análisis crezcan a una CAGR del 9,87% hasta 2031.
- Por componente, el hardware capturó el 58,95% del tamaño del mercado de telemática para embarcaciones y buques en 2025, mientras que el software y las plataformas avanzan a una CAGR del 8,98%.
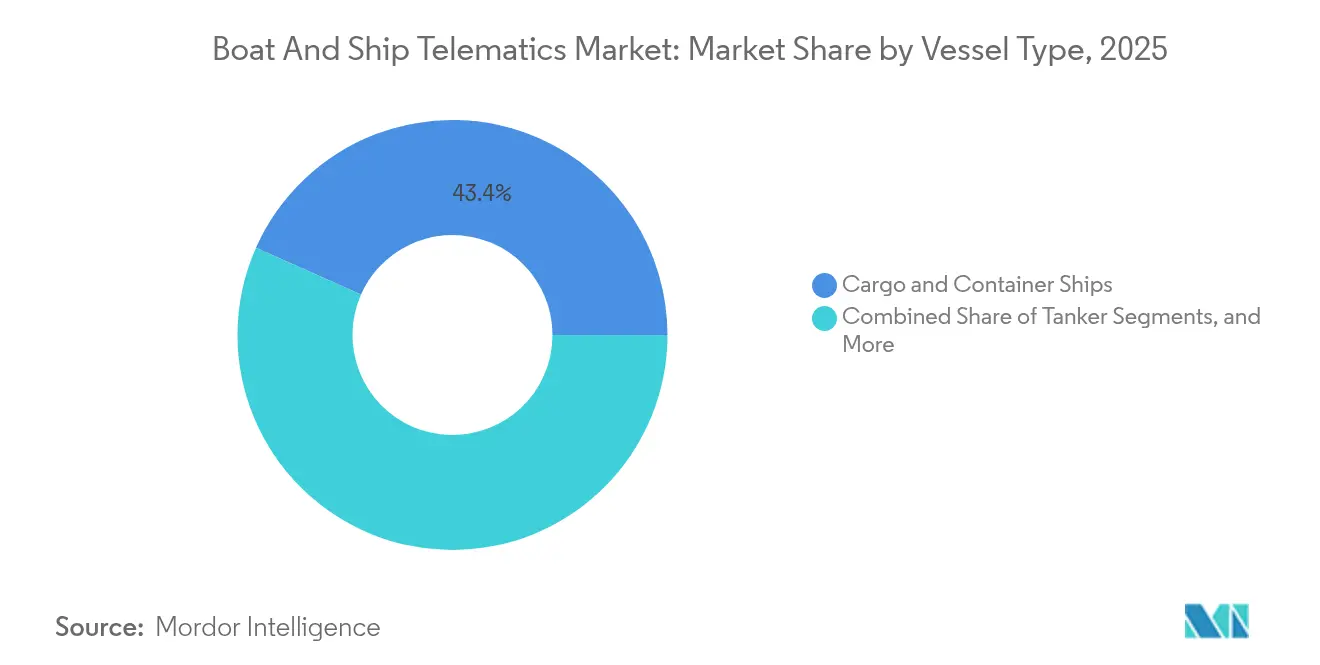
- Por tipo de embarcación, los buques de carga y portacontenedores mantuvieron una cuota del 43,35% del mercado de telemática para embarcaciones y buques en 2025; los remolcadores y embarcaciones de apoyo costa afuera mostraron la CAGR más rápida del 8,55% hasta 2031.
- Por tecnología de comunicación, los enlaces satelitales dominaron con una cuota del 54,62% del mercado de telemática para embarcaciones y buques en 2025 y están preparados para una CAGR del 10,98% a medida que maduran las constelaciones en órbita baja terrestre.
- Por geografía, Asia-Pacífico lideró con una cuota de mercado del 36,55% del mercado de telemática para embarcaciones y buques en 2025; se proyecta que la región de Oriente Medio y África registre una CAGR del 9,95% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda de Visibilidad de Flota en Tiempo Real | +2.1% | Global, liderado por Asia-Pacífico y Europa | Mediano plazo (2-4 años) |
| Presión de Cumplimiento Estricto de la OMI/SOLAS | +1.8% | Global, obligatorio para embarcaciones de navegación internacional | Corto plazo (≤ 2 años) |
| Expansión de la Cobertura Satelital-IoT | +1.5% | Global, especialmente en rutas oceánicas remotas | Largo plazo (≥ 4 años) |
| Crecimiento del Comercio Marítimo Global | +1.3% | Núcleo en Asia-Pacífico, extensión a Oriente Medio y África y Europa | Mediano plazo (2-4 años) |
| Incentivos de Primas de Seguro por Conectividad | +1.0% | América del Norte y Europa lideran, con expansión global | Mediano plazo (2-4 años) |
| Valor del Mantenimiento Predictivo Impulsado por IA | +0.9% | Economías marítimas avanzadas, adopción global gradual | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de Visibilidad de Flota en Tiempo Real
Los operadores ahora integran plataformas multisensor que rastrean posición, consumo de combustible y estado de la carga cada minuto. Weathernews procesa datos de enrutamiento de 5.000 buques mensualmente, lo que permite a los gestores reencaminar las rutas para evitar tormentas y reducir los costos operativos hasta en un 15% [1]"Descripción General de los Servicios de Enrutamiento de Flota Global,", Weathernews Inc., weathernews.com. Los dispositivos IoT canalizan datos a través de tuberías satelitales y de 5G hacia paneles de control en la nube donde el análisis detecta anomalías antes de que se agraven. El resultado es un cambio de decisiones reactivas a proactivas que protegen los cronogramas y los márgenes. Los ensayos de embarcaciones autónomas intensifican esta necesidad al requerir conciencia situacional continua para el control remoto seguro.
Presión de Cumplimiento Estricto de la OMI/SOLAS
El Capítulo IV revisado del SOLAS obliga a todos los buques de carga de más de 300 GT a transmitir identidad y posición cada seis horas, ampliando el mercado de telemática para embarcaciones y buques que puede ser abordado [2]"Edición Consolidada del SOLAS 2024,", Organización Marítima Internacional, imo.org. Los suscriptores al Sistema de Identificación y Seguimiento de Largo Alcance superaron los 46.000 buques en 2024, generando una fuerte demanda de canales de banda L seguros [3]"Informe de Crecimiento de Suscriptores al Sistema de Identificación y Seguimiento de Largo Alcance 2024,", Satellite Today Staff, satellitetoday.com. El cumplimiento ahora se extiende a las auditorías de ciberriesgo y a los informes de emisiones, lo que empuja a los propietarios hacia plataformas integradas que registran automáticamente las puntuaciones del Indicador de Intensidad de Carbono para los reguladores.
Expansión de la Cobertura Satelital-IoT
Las constelaciones en órbita baja terrestre reducen la latencia a 50 milisegundos, desbloqueando casos de uso con gran ancho de banda, como video en vivo desde las salas de máquinas. Eastern Pacific Shipping probó los enlaces Starlink a través de Marlink y reportó mejoras en el bienestar de la tripulación y ciclos de descarga de datos más fluidos según The Maritime Executive. Los precios de los equipos se están estabilizando en USD 3.300 por terminal, mientras que los niveles de servicio flexibles permiten a los operadores más pequeños ingresar al mercado de telemática para embarcaciones y buques sin costos iniciales prohibitivos.
Valor del Mantenimiento Predictivo Impulsado por IA
Los modelos de DeepSea Technologies alcanzan una precisión del 99% en la previsión de la eficiencia del casco y la hélice, lo que permite a los operadores planificar las paradas de limpieza justo a tiempo. El gemelo digital ChordX de Magellan X combina la física con el aprendizaje automático para extender la vida útil de la maquinaria y reducir el tiempo de inactividad no planificado en un 20%. Estas ganancias refuerzan el argumento para escalar flotas de telemática ricas en datos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Gasto de Capital y Costos de Ancho de Banda | −1.4% | Global, con mayor impacto en operadores pequeños y de mercados emergentes | Corto plazo (≤ 2 años) |
| Exposición al Ciberriesgo Marítimo | −0.8% | Economías digitales avanzadas, con alcance global creciente | Mediano plazo (2-4 años) |
| Escasez de Científicos de Datos Marítimos | −0.6% | Global, aguda en economías marítimas en desarrollo | Largo plazo (≥ 4 años) |
| Congestión del Espectro de Radiofrecuencia en Corredores Marítimos Transitados | −0.4% | Corredores de alto tráfico y accesos a puertos principales | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Gasto de Capital y Costos de Ancho de Banda
Las instalaciones de suite completa pueden superar los USD 50.000 por buque cuando se combinan VSAT, módems 5G, sensores y capacitación de la tripulación. Las tarifas mensuales de datos superiores a USD 10.000 presionan los presupuestos de los operadores que trabajan con márgenes reducidos. Aunque la competencia de las constelaciones en órbita baja terrestre está reduciendo las tarifas, las nuevas antenas y el software de gestión de redes aún requieren capital que muchas pequeñas empresas posponen, lo que ralentiza la penetración del mercado de telemática para embarcaciones y buques.
Exposición al Ciberriesgo Marítimo
Los puentes integrados mezclan tecnología operativa y de la información, ampliando las superficies de ataque para la suplantación de identidad y el malware. Los ataques documentados al Sistema de Identificación Automática muestran buques desviados de su curso u ocultos al radar durante horas, lo que pone de manifiesto las deficiencias en las habilidades cibernéticas de la tripulación. Las directrices de la Organización Marítima Internacional ahora exigen cifrado y monitoreo continuo, lo que añade complejidad y costos recurrentes que algunos operadores consideran onerosos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Aplicación:
El Dominio Comercial Impulsa la Innovación en DefensaLas embarcaciones comerciales representaron el 47,12% de la cuota del mercado de telemática para embarcaciones y buques en 2025, ya que las líneas de carga adoptaron suites de seguimiento obligatorio y optimización de combustible. Los mayores precios del combustible de calderas impulsaron a los propietarios a integrar algoritmos de enrutamiento meteorológico que ahorraron hasta un 15% en los costos de los viajes, convirtiendo la telemática de un gasto de cumplimiento a una palanca de rentabilidad. El segmento de defensa, aunque más pequeño, se expande a una CAGR del 11,02% a medida que las marinas despliegan embarcaciones de superficie no tripuladas que dependen de transmisiones seguras de datos de sensores. El sistema Tacticos de Thales ahora equipa a 25 marinas, lo que ilustra cómo la demanda militar acelera las capacidades de fusión segura de datos. Las embarcaciones de pasajeros y recreativas siguen el mismo camino, con las aseguradoras ofreciendo primas más bajas para yates conectados, lo que profundiza la adopción por parte de los consumidores.
Se proyecta que el tamaño del mercado de telemática para embarcaciones y buques para operadores comerciales avance de manera constante a medida que los puertos apliquen el intercambio digital de documentos y el registro de emisiones. Mientras tanto, los presupuestos de defensa reservan fondos para la detección integrada de amenazas, impulsando la capa de software especializado. La adopción recreativa sigue siendo fragmentada pero está ganando impulso a medida que plataformas como Yacht Sentinel reportan miles de nuevas activaciones cada trimestre.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Función:
La Comunicación Lidera Mientras el Análisis Avanza con RapidezLos servicios de comunicación representaron el 37,88% de los ingresos del mercado de telemática para embarcaciones y buques en 2025, lo que refleja la necesidad básica de enlaces confiables entre el buque y la costa. Los terminales híbridos que cambian automáticamente entre canales de banda L, banda Ku y celulares minimizan las interrupciones y los picos de costos. Las funciones de recopilación de datos y análisis muestran la CAGR más rápida del 9,87% gracias a los módulos de IA que transforman las señales brutas del motor en alertas predictivas. El Vessel Insight de Kongsberg Digital canaliza señales de cientos de sensores en paneles de control unificados que muestran el combustible, el trimado y el riesgo de mantenimiento. Las herramientas de navegación y monitoreo aprovechan esta creciente canalización de datos, impulsando el despliegue multipropósito a bordo de remolcadores y cruceros.
Los estándares elevados de combustible seguirán desplazando el gasto hacia el análisis que optimiza el rendimiento del casco y la ruta. Como resultado, el tamaño del mercado de telemática para embarcaciones y buques dedicado al análisis avanzado está en camino de duplicarse antes de 2031, comprimiendo los márgenes de los proveedores de comunicación pura e impulsando a los proveedores hacia el software de valor añadido.
Por Componente:
El Dominio del Hardware es Desafiado por la Innovación del SoftwareEl hardware representó el 58,95% de los gastos del mercado de telemática para embarcaciones y buques en 2025, cubriendo antenas, módems multibanda y sensores robustos. Sin embargo, las suscripciones de software están aumentando un 8,98% anualmente a medida que los gestores de flotas optan por actualizaciones en la nube en lugar de reemplazos periódicos de hardware. El TracNet Coastal de KVH ofrece velocidades celulares de 300 Mbps combinadas con precios por gigabyte, lo que subraya cómo los dispositivos más inteligentes reducen las barreras de datos y llevan a los propietarios más profundamente al mercado de telemática para embarcaciones y buques. Los avances en sensores permiten el seguimiento en tiempo real del estrés del casco y las emisiones con un consumo mínimo de energía, allanando el camino para que las embarcaciones más pequeñas adopten capacidades que antes eran de gama alta.
Las funciones definidas por software ahora permiten actualizaciones inalámbricas que extienden la vida útil del equipo. En consecuencia, los proveedores combinan licencias de Software como Servicio con el arrendamiento de terminales, protegiendo los márgenes mientras distribuyen los costos de adquisición a lo largo de acuerdos plurianuales.
Por Tipo de Embarcación:
Los Buques de Carga Lideran Mientras los Remolcadores AceleranLos buques de carga y portacontenedores representaron el 43,35% de los ingresos del mercado de telemática para embarcaciones y buques en 2025 porque su escala puede absorber los costos de capital y las apuestas regulatorias siguen siendo las más altas. El enrutamiento meteorológico ALBIS V-PER redujo el consumo de combustible en un 15%, confirmando el retorno sobre la inversión y reforzando el liderazgo. Los remolcadores y las embarcaciones de apoyo costa afuera registran la CAGR más rápida del 8,55% debido a las normas de posicionamiento dinámico en el sector de la energía costa afuera. El análisis predictivo reduce el tiempo de inactividad en activos con tarifas diarias elevadas, lo que justifica una rápida recuperación de la inversión en telemática avanzada.
Los propietarios de buques tanque se centran en sensores de temperatura de carga y estrés del casco que se integran con las suites de navegación, mientras que las líneas de cruceros despliegan redes privadas de 5G para el Wi-Fi de los pasajeros y el diagnóstico de los motores. Las embarcaciones recreativas se conectan a través de aplicaciones móviles simplificadas como Seanapps, que reportó 15.000 embarcaciones en línea en 2024, lo que señala un mercado de cola larga sin explotar.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Tecnología de Comunicación:
El Liderazgo Satelital se FortaleceLos enlaces satelitales suministraron el 54,62% de los ingresos del mercado de telemática para embarcaciones y buques en 2025 y se proyecta que se expandan a una CAGR del 10,98% a medida que las constelaciones en órbita baja terrestre llenen los vacíos polares y de alta mar. Learnmarine señala que las nuevas opciones de "Servicio de Satélite Móvil Reconocido" se han duplicado desde 2023, impulsando la competencia de precios. Los operadores costeros cambian a 4G y 5G para reducir costos.
Vodafone Maritime Mobility ahora cubre el 93% de las costas mundiales con conmutación automatizada que preserva la integridad de la sesión para los flujos de telemática. Los ensayos de 5G de costa a buque en Riga demostraron enlaces de video estables a 30 millas náuticas del puerto, abriendo caminos para inspecciones remotas a una fracción de las tarifas satelitales.
Análisis Geográfico
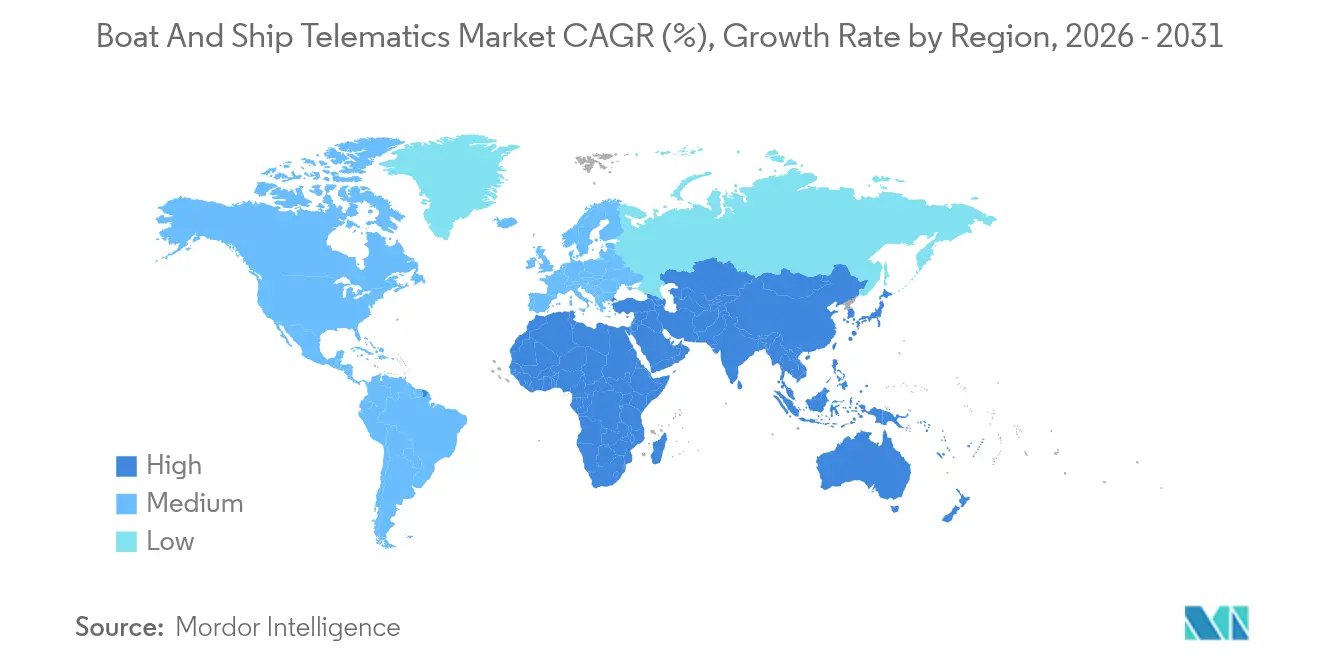
Mercado de Telemática para Embarcaciones y Buques en Asia-Pacífico
Asia-Pacífico retuvo la mayor participación del 36,55% del mercado de telemática para embarcaciones y buques en 2025, ya que la transformación digital de China alineada con el RCEP y las inversiones de Singapur en puertos inteligentes convirtieron las capacidades de embarcaciones conectadas en un estándar operativo de facto. Los proyectos público-privados vinculan los corredores costeros de 5G con satélites en órbita terrestre baja, proporcionando a las flotas cobertura continua desde el muelle hasta alta mar y respaldando aplicaciones de eficiencia de combustible en tiempo real que reducen el consumo de combustible hasta en un 15%. Japón y Corea del Sur pilotan transportistas costeros autónomos que requieren una latencia inferior a 50 ms, lo que aumenta la demanda de pasarelas multisensor y nubes ciberseguras. Australia y Nueva Zelanda refuerzan el liderazgo de la región al exigir la carga de datos de seguimiento de emisiones antes de la entrada al puerto, lo que impulsa a los operadores más pequeños a adoptar plataformas de telemática basadas en suscripción. Como resultado, se proyecta que el tamaño del mercado de telemática para embarcaciones y buques de Asia-Pacífico amplíe su ventaja hasta 2030, incluso cuando el crecimiento se modere desde tasas de dos dígitos.
Mercado de Telemática para Embarcaciones y Buques en Oriente Medio y África
Oriente Medio y África registran el CAGR más rápido del 9,95% hasta 2031, impulsado por los corredores logísticos habilitados con IA de los Emiratos Árabes Unidos y el gasto de Arabia Saudita en la Visión 2030 para nuevas terminales de aguas profundas. Los operadores del Golfo también aprovechan paquetes híbridos de satélite y 5G que reducen los costos de datos en un 40%, haciendo que la conectividad de nivel empresarial sea accesible para flotas medianas. En África, Sudáfrica y Nigeria despliegan redes de vigilancia costera que combinan AIS, radar y transmisiones de drones, estimulando la demanda de kits de hardware modulares que se integran con análisis en la nube. A medida que las grandes petroleras reanudan la exploración en alta mar, los propietarios de embarcaciones de trabajo en Angola y Ghana adoptan software de mantenimiento predictivo para minimizar el tiempo de inactividad en campos remotos.
Mercado de Telemática para Embarcaciones y Buques en Europa y las Américas
Europa y América del Norte muestran una demanda de reemplazo constante a medida que las regulaciones se endurecen en torno a la intensidad de carbono y la gestión del ciberriesgo. Los ensayos de remolcadores autónomos de Noruega y los corredores de ferries 5G del Báltico mantienen a las regiones a la vanguardia de los proyectos piloto tecnológicos, aunque el gasto global crece a tasas de un solo dígito medio. América del Sur escala gradualmente la telemática a medida que los sistemas de comunidad portuaria brasileños requieren la carga de datos de viaje antes del prácticaje, mientras que las naciones de la Alianza del Pacífico coinvierten en pasarelas satelitales que mejoran la cobertura a lo largo de rutas de alta corriente. En conjunto, estas regiones rezagadas garantizan que el mercado de telemática para embarcaciones y buques continúe diversificándose geográficamente, reduciendo la dependencia excesiva de cualquier ruta comercial única y alentando a los proveedores a localizar centros de soporte y modelos de precios.

Panorama regulatorio
La línea de base regulatoria para el seguimiento de embarcaciones sigue basándose en los instrumentos de la OMI, incluidos los requisitos del SOLAS y la norma de rendimiento LRIT (MSC.263(84)/Rev.1), que mantienen a las flotas de comercio internacional dentro de los flujos de trabajo obligatorios de identificación y reporte de posición. En diciembre de 2024, la OMI adoptó la Resolución MSC.570(109), que actualiza las normas de rendimiento para un sistema universal de identificación automática (AIS) de a bordo, reforzando las expectativas sobre equipos y gestión de mensajes que repercuten en las especificaciones de terminales de telemática y en la integración con el puente de mando.
En 2026, la presión regulatoria se extendió más allá del reporte de posición hacia la interoperabilidad digital, el monitoreo de emisiones y la ciberseguridad. La Comisión Europea adoptó el Reglamento de Ejecución (UE) 2026/394, que define las especificaciones funcionales y técnicas de la base de datos FuelEU, y el Reglamento de Ejecución (UE) 2026/1233, que especifica el servicio común de direccionamiento que sustenta el entorno de la Ventanilla Única Marítima Europea creado en virtud del Reglamento (UE) 2019/1239. En Estados Unidos, la Guardia Costera de EE. UU. estableció requisitos de formación en planes de ciberseguridad vigentes desde enero de 2026 (33 CFR 101.650), lo que impulsa a los operadores a incorporar controles de seguridad, registro de datos y formación del personal en los procesos operativos habilitados por telemática. La OMI también avanzó en mayo de 2026 en los trabajos para incorporar el VDES a su marco normativo (con pasos finales de adopción registrados), lo que apunta a vías de datos VHF de mayor ancho de banda que pueden influir en las arquitecturas de conectividad buque-tierra.
Análisis de la cadena de valor
La cadena de valor de la telemática para embarcaciones y buques comienza con el hardware a bordo (terminales satelitales/celulares multibanda, antenas, gateways y sensores) y se extiende hacia el software de borde que normaliza los datos para las redes a bordo antes de transmitirlos mediante operadores satelitales y proveedores celulares terrestres. Las plataformas de gestión de conectividad e IoT gestionan luego la identidad de los dispositivos, el aprovisionamiento y el roaming entre redes marítimas, portuarias y terrestres, mientras que las capas en la nube proporcionan analítica, paneles de control y API para la optimización de rutas, el mantenimiento predictivo y los reportes de cumplimiento. Los integradores de sistemas, los fabricantes de equipos originales (OEM) y los socios de servicio alineados con las sociedades de clasificación respaldan las implementaciones durante el equipamiento de nuevas construcciones o las escalas portuarias programadas, y los ingresos recurrentes se concentran en planes de ancho de banda, suscripciones de software, servicios de ciberseguridad y contratos de soporte del ciclo de vida.
Los puertos y los nodos logísticos influyen cada vez más en la cadena descendente a través de los Sistemas de Comunidad Portuaria (PCS) que centralizan el intercambio electrónico entre transportistas, terminales y autoridades. Esto eleva la necesidad de interfaces de datos estandarizadas y reportes digitales direccionables. El despliegue de OneWireless de A.P. Moller - Maersk en mayo de 2025 en unos 450 buques ilustra esta integración, combinando NB-IoT, Cat-M y LTE con redes inalámbricas privadas y un enfoque de conmutación agnóstico del operador, respaldado por socios como Nokia (infraestructura de redes inalámbricas privadas y gestión de redes), Onomondo (conmutación celular entre la LTE privada del buque y las redes públicas) y Zededa (gestión de borde para el despliegue remoto de aplicaciones). En la capa de visibilidad de activos del lado portuario, Netmore Group y Zenze se asociaron en marzo de 2025 para desplegar redes LoRaWAN destinadas al monitoreo de carga y activos en puertos y terminales, vinculando los flujos de datos de telemática de los buques con las redes de visibilidad de las terminales cuando corresponde.
Panorama Competitivo
La competencia se mantiene moderada. Empresas como Kongsberg Digital, ABB Marine & Ports y Wärtsilä Voyage ofrecen pilas integradas desde sensores hasta análisis en la nube que generan contratos de servicio a largo plazo. Inmarsat Maritime, Iridium y ORBCOMM defienden su territorio de ancho de banda combinando actualizaciones de VSAT con servicios de datos de valor añadido. La compra de Xeos Technologies por parte de Satlink y la compra de Reygar por parte de AST Networks señalan una consolidación dirigida a controlar los flujos de trabajo de telemática de extremo a extremo.
Las alianzas estratégicas se centran en motores de IA y conectividad híbrida. El Vessel Insight de Kongsberg añade aplicaciones de terceros a través de un mercado abierto, lo que permite a los propietarios combinar la optimización de rutas con paneles regulatorios en una sola suscripción. La fusión de ZeroNorth en 2024 con Alpha Ori fusionó los algoritmos de eficiencia de combustible con los puentes IoT a bordo para gestionar más de 4.500 buques, subrayando una tendencia hacia la escala de ecosistema. Los nuevos participantes se centran en embarcaciones recreativas, ofreciendo kits centrados en teléfonos inteligentes que vinculan alarmas de sentina, baterías y geovallas a precios para el consumidor.
Los sistemas 5G y de órbita baja terrestre reconfiguran la economía al reducir los costos por megabyte, lo que lleva a los actores establecidos a pivotar más allá de la conectividad pura. La cartera Certus de Iridium ahora combina ciberseguridad y enrutamiento meteorológico, mientras que ABB integra el anterior negocio meteorológico de DTN para enriquecer la planificación de viajes. Las demostraciones de remolcadores autónomos en Noruega y ferries operados de forma remota en Japón muestran el valor diferencial de las redes resilientes y de alto ancho de banda que solo puede suministrar la telemática avanzada.
Líderes del Sector de Telemática para Embarcaciones y Buques
Kongsberg Digital Ltd.
ABB Marine & Ports (ABB Ltd.)
Wartsila Corporation
Marlink SAS
Inmarsat Global Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Telemática para Embarcaciones y Buques
- Technoton
- Applied Satellite Technology Ltd (AST MSL)
- Sentinel Marine Solutions (Sentinel d.o.o.)
- Cybernetica AS
- Traxens SA
- Metocean Solutions
- Market Spectrum Inc.
- Kongsberg Digital Ltd.
- ABB Marine & Ports Ltd. (ABB Ltd.)
- Wartsila Corporation
- Rolls-Royce Power Systems AG
- Marlink SAS
- Inmarsat Global Limited
- ORBCOMM Inc.
- Garmin Ltd. (Garmin Marine)
- Navico Group (Simrad/B&G)
Lea el análisis de las empresas de telemática para embarcaciones y buques

Oportunidades de mercado y perspectivas futuras
El reporte digital impulsado por el cumplimiento normativo y el intercambio estandarizado de datos buque-tierra crean espacio para plataformas que combinan conectividad, gestión de identidad y productos de datos de calidad regulatoria en un único flujo de trabajo. En la UE, la demanda está determinada por el entorno de la Ventanilla Única Marítima Europea en virtud del Reglamento (UE) 2019/1239, respaldado por el Reglamento de Ejecución (UE) 2026/1233 sobre un servicio común de direccionamiento y el Reglamento de Ejecución (UE) 2026/394 sobre las especificaciones de la base de datos FuelEU. En conjunto, estos marcos aumentan el atractivo de las soluciones de telemática capaces de empaquetar conjuntos de datos relacionados con el viaje, la escala portuaria y las emisiones en presentaciones interoperables. Los proveedores que ofrecen conectores preintegrados con los sistemas portuarios y de las autoridades, junto con trazabilidad de datos auditable y reportes automatizados, tienen una vía más clara hacia la implementación empresarial más allá del seguimiento independiente.
Las normas de resiliencia cibernética e interoperabilidad a bordo también están ampliando la capa de software e integración abordable. Los Requisitos Unificados E26 y E27 de la IACS se aplican a los buques contratados para construcción a partir del 1 de julio de 2024, endureciendo las expectativas de ciberseguridad por diseño para las redes a bordo a las que se conectan los dispositivos de telemática, y la norma ISO 4891:2024 establece requisitos de interoperabilidad para las aplicaciones de buques inteligentes y la recopilación de datos de IoT a bordo. En paralelo, los requisitos de conectividad para la tripulación generan un gasto a corto plazo en torno a la optimización del ancho de banda y la gestión del Wi-Fi a bordo: en marzo de 2026 el Reino Unido publicó orientaciones (MGN 707 (M)) y legislación (2026 No. 260) que abarcan las instalaciones de conectividad social para la gente de mar en buques de bandera británica. Esto fortalece el caso comercial de las arquitecturas híbridas satelital-celular y la gestión de tráfico basada en políticas que puede segregar el tráfico de bienestar de la telemetría operativa. Los programas de buques autónomos y controlados a distancia ofrecen otra vía de adopción, respaldada por el Código MASS no obligatorio (MSC.595(111)) del Comité de Seguridad Marítima de la OMI, adoptado en mayo de 2026, que apoya la integración de operaciones remotas y autónomas en las que la telemetría segura y continua, las comunicaciones autenticadas y los bucles de control de borde a nube se convierten en requisitos fundamentales.
Recent Industry Developments in Mercado de Telemática para Embarcaciones y Buques
- Julio de 2026: Wartsila firmó un Acuerdo de Ciclo de Vida de cinco años con la empresa irlandesa Pardus Energy para fortalecer la previsibilidad del mantenimiento y la confiabilidad operativa del buque FSRU TURQUOISE P, con el acuerdo vigente desde abril de 2026. El alcance refuerza el cambio hacia modelos de soporte remoto a largo plazo y mantenimiento basado en datos que dependen de la conectividad y telemetría continuas de los buques.
- Diciembre de 2025: ABB Marine and Ports fue seleccionada por Rotterdam Shore Power (una empresa conjunta del Puerto de Róterdam y Eneco) para diseñar y construir sistemas de energía en tierra que cubren 35 puntos de conexión en tres terminales de contenedores de aguas profundas. El proyecto amplía la infraestructura de electrificación en un importante complejo portuario y aumenta la necesidad de monitoreo, control e interfaces digitales integrados que vinculen las operaciones de muelle con los sistemas de buques y terminales.
- Junio de 2024: ABB adquirió la unidad de enrutamiento meteorológico de DTN, incorporando los servicios Routeguard a su suite digital marítima. El acuerdo fortaleció la pila de optimización de viajes y soporte a la toma de decisiones de ABB, estrechando la integración entre la captura de datos a bordo, la analítica de enrutamiento y la gestión del rendimiento de la flota desde tierra.


Mercado de Telemática para Embarcaciones y Buques Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los ingresos generados por la telemática utilizada en embarcaciones y buques para el seguimiento, la comunicación, el monitoreo del estado y el apoyo a la navegación y la seguridad, mediante hardware conectado, software y servicios relacionados. Medimos los valores a nivel de solución cuando la telemática se entrega al operador o propietario del buque.
Exclusiones del alcance: excluimos la electrónica de construcción naval general que no transmite datos fuera del buque y los sistemas de infraestructura portuaria pura que no están instalados ni licenciados para uso en buques.
Descripción general de la segmentación
- Por Aplicación
- Comercial
- Privada/Recreativa
- Defensa y Seguridad
- Por Función
- Navegación
- Comunicación
- Monitoreo y Diagnóstico
- Recopilación de Datos y Análisis
- Por Componente
- Hardware
- Sensores y Antenas
- Terminales a Bordo
- Software y Plataformas
- Hardware
- Por Tipo de Embarcación
- Buques de Carga y Portacontenedores
- Buques Tanque
- Pasajeros y Cruceros
- Remolcadores y Embarcaciones de Apoyo Costa Afuera
- Yates y Embarcaciones de Recreo
- Por Tecnología de Comunicación
- Satélite (Órbita Baja Terrestre/Órbita Media Terrestre/Órbita Geoestacionaria)
- Celular/5G
- Redes Híbridas y de Malla
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- Resto de América del Norte
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- España
- Italia
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Indonesia
- Malasia
- Australia
- Nueva Zelanda
- Resto de Asia-Pacífico
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Egipto
- Turquía
- Sudáfrica
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para establecer los límites del mercado y mantener supuestos realistas en todas las regiones y categorías de buques. Nos basamos en señales públicas del transporte marítimo y de las flotas, que luego contrastamos con comentarios sobre la adopción de tecnología procedentes de fuentes marítimas confiables.
Los insumos habituales procedieron de fuentes como las publicaciones de la OMI (incluidos los requisitos relacionados con la seguridad y el seguimiento), las referencias de la UIT sobre comunicaciones marítimas, las estadísticas comerciales de UN Comtrade para los flujos de equipos pertinentes y los indicadores de transporte marítimo de la UNCTAD. También utilizamos bases de datos de patentes para comprender dónde se concentra la innovación, junto con informes de empresas, presentaciones a inversores y sitios web de asociaciones para verificar la coherencia de los relatos comerciales. Parte del mapeo de mercado y la normalización financiera se apoyó en una suscripción de pago para datos financieros de empresas y una suscripción de pago para registros de importación y exportación a nivel de envío, cuando estaban disponibles. Los ejemplos aquí enumerados no son exhaustivos, y se utilizaron muchas otras fuentes para la recopilación, validación y aclaración de datos durante el trabajo.
Entrevistas y encuestas primarias
El trabajo primario se centró en confirmar qué se está comprando realmente como telemática en los buques y cómo se estructura el precio (venta de dispositivos, licencias de software y tarifas recurrentes de conectividad y servicios). Hablamos con partes interesadas de flotas comerciales, operadores de pasajeros y ocio, y participantes del ecosistema de soluciones, y luego contrastamos los supuestos regionales en Asia-Pacífico, Europa/Oriente Medio/África y América, de modo que el panorama de la demanda no estuviera determinado por una sola ruta comercial o combinación de buques.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 29% | Altos directivos: 14% | Asia-Pacífico: 50% |
| Nivel medio: 57% | Líderes funcionales/de unidad: 31% | Europa, Oriente Medio y África: 29% |
| Actores más pequeños: 14% | Gerentes: 55% | América: 21% |
Dimensionamiento y previsión del mercado
El dimensionamiento comenzó con una construcción de arriba hacia abajo en la que la base de buques abordable y la actividad operativa se tradujeron en un fondo de gasto en telemática, luego dividido según el comportamiento típico de instalación y suscripción. Para mantener los cálculos fundamentados, utilizamos insumos prácticos como el número global de flotas por tipo de buque, la combinación de retroadaptación frente a nueva instalación, el promedio de dispositivos por buque, las tasas de adopción de servicios recurrentes y los rangos de precios anuales habituales para software y conectividad.
Después de configurar el fondo de demanda, contrastamos los resultados mediante aproximaciones selectivas de abajo hacia arriba, como el precio de venta promedio muestreado multiplicado por el volumen de envíos estimado para las principales clases de hardware, y una verificación de razonabilidad frente a la intensidad de ingresos recurrentes para las flotas suscritas. Cuando la evidencia directa de volumen era escasa, las brechas se resolvieron aplicando bandas de penetración conservadoras validadas mediante entrevistas, sometidas luego a pruebas de estrés para que un único supuesto optimista no determinara el total.
Para la previsión, se utilizó un análisis de escenarios, respaldado por relaciones multivariantes simples entre la demanda de telemática e indicadores como la actividad del comercio marítimo, los programas de eficiencia de combustible y emisiones, la disponibilidad de cobertura satelital y la adopción del cumplimiento de seguridad. La trayectoria final solo se ajustó cuando varias señales se movían de manera conjunta, lo que mantiene la previsión explicable en una llamada con clientes y repetible durante las actualizaciones.
Validación de datos y ciclo de actualización
La validación se realizó mediante verificaciones paso a paso en todas las fuentes de datos, la retroalimentación de las entrevistas y el comportamiento del modelo entre regiones. Comparamos los resultados con señales independientes, como las tendencias de actividad de los buques, los patrones de adopción conocidos para los sistemas de seguimiento y comunicación, y el gasto promedio implícito por buque conectado, e investigamos cualquier salto significativo antes de la aprobación final.
Las verificaciones de varianza se realizaron a nivel de región y tipo de buque, de modo que una sola geografía no distorsionara el total global. Si los encuestados primarios señalaban una discrepancia clara en los precios, las tasas de adopción o los ciclos de instalación, se revisaban los supuestos correspondientes y se recalculaban las partes relevantes del modelo. Los informes se actualizan anualmente, con actualizaciones intermedias cuando eventos significativos modifican las condiciones de demanda, y se realiza una revisión final previa a la entrega para que los clientes reciban la visión más reciente.
Tamaño del mercado de telemática para embarcaciones y buques de Mordor Intelligence comparado con otras estimaciones publicadas
Los valores de mercado publicados para la telemática de embarcaciones y buques pueden diferir incluso cuando parecen abarcar los mismos casos de uso, ya que los flujos de ingresos incluidos y el año base utilizado pueden modificar el total. También observamos diferencias cuando los estudios se basan más en relatos amplios de gasto tecnológico frente a factores de demanda vinculados a los buques que se pueden verificar frente a la actividad de la flota.
La principal brecha proviene de si las tarifas recurrentes de conectividad y plataforma de software se cuentan junto con los ingresos por dispositivos; Mordor Intelligence incluye el hardware de telemática además del software y los servicios vinculados a la operación de los buques, y luego valida el gasto implícito por buque activo. Los totales también pueden cambiar cuando un estudio incluye sistemas digitales del lado portuario en el mismo grupo, aplica una penetración agresiva para las retroadaptaciones, o utiliza un tratamiento diferente de la moneda y la inflación en las comparaciones multianuales.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 5,56 mil millones de USD (2025) | |
| Editorial de la Industria A | 6,71 mil millones de USD (2025) | A menudo utiliza un alcance más amplio de telemática marítima con paquetes de servicios que pueden incluir servicios digitales adyacentes a bordo, y la combinación del año base de aplicaciones de pasajeros, defensa y comerciales puede tener una ponderación diferente. |
| Portal de Investigación B | 5,60 mil millones de USD (2023) | Utiliza un año base anterior, y la página muestra afirmaciones de tamaño internamente inconsistentes, lo cual puede ocurrir cuando las definiciones o revisiones no están alineadas entre secciones, lo que genera un punto de partida diferente para la curva de crecimiento. |
La dispersión entre fuentes se explica principalmente por las decisiones de alcance y por cómo se trata el ingreso por servicios recurrentes a lo largo del tiempo, no por una simple diferencia matemática. Al anclar los supuestos al número de buques, el comportamiento de instalación y una progresión de precios realista, la estimación se mantiene trazable a insumos claros y puede actualizarse sin cambiar la lógica cada año.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de telemática para embarcaciones y buques?
El mercado fue valorado en USD 6.080 millones en 2026 y está en camino de alcanzar USD 9.510 millones en 2031.
¿Qué región tiene la mayor cuota del mercado de telemática para embarcaciones y buques?
Asia-Pacífico lideró en 2025 con el 36,55% de los ingresos globales, impulsado por proyectos de puertos inteligentes y actualizaciones digitales alineadas con la Asociación Económica Integral Regional.
¿Dónde se espera el crecimiento más rápido hasta 2031?
Se prevé que Oriente Medio y África se expandan a una CAGR del 9,95% a medida que los corredores logísticos habilitados con IA y las nuevas terminales de aguas profundas entren en funcionamiento.
¿Qué segmento de embarcaciones está adoptando la telemática más rápidamente?
Los remolcadores y las embarcaciones de apoyo costa afuera muestran el mayor impulso de adopción, avanzando a una CAGR del 8,55% gracias a las necesidades de posicionamiento dinámico y mantenimiento predictivo.
¿Qué retorno de inversión pueden esperar los operadores de las inversiones en telemática?
Las plataformas integradas de enrutamiento meteorológico y optimización de combustible pueden reducir el consumo de fuel de calderas hasta en un 15%, ofreciendo ahorros de costos medibles junto con beneficios de cumplimiento regulatorio.
Última actualización de la página el:



