
Tamaño y Participación del Mercado de Motores de Propulsión Marina
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
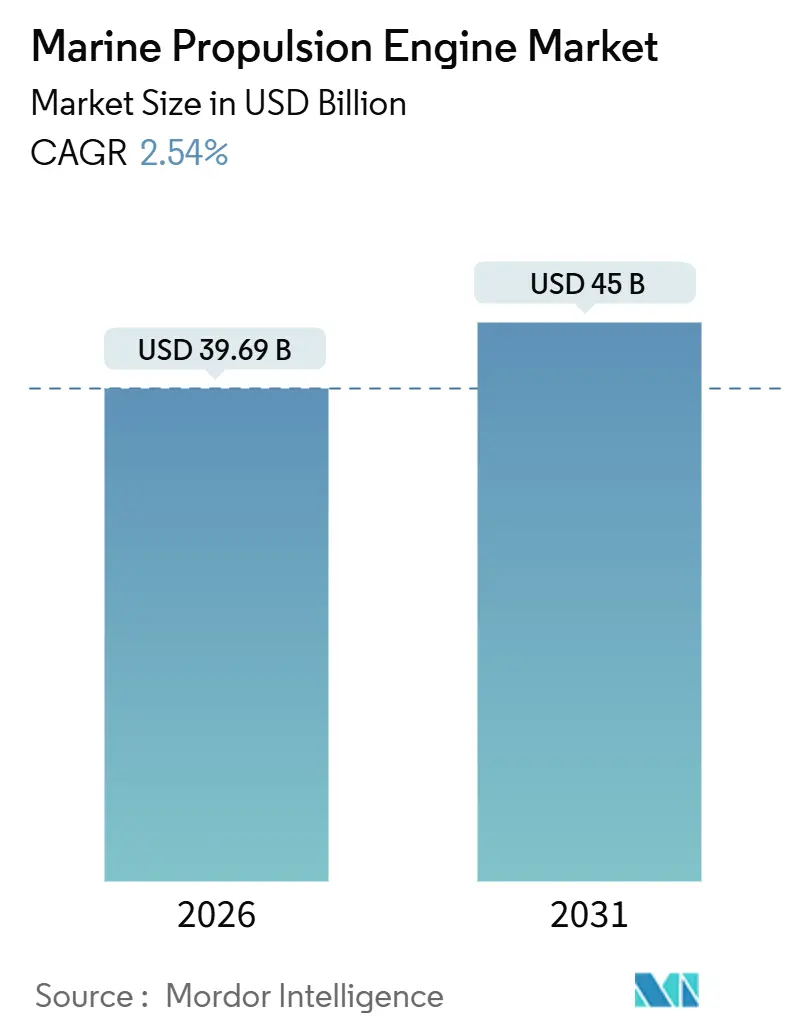
| Tamaño del Mercado (2026) | 39.69 Mil millones de dólares |
| Tamaño del Mercado (2031) | 45 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 2.54 % |
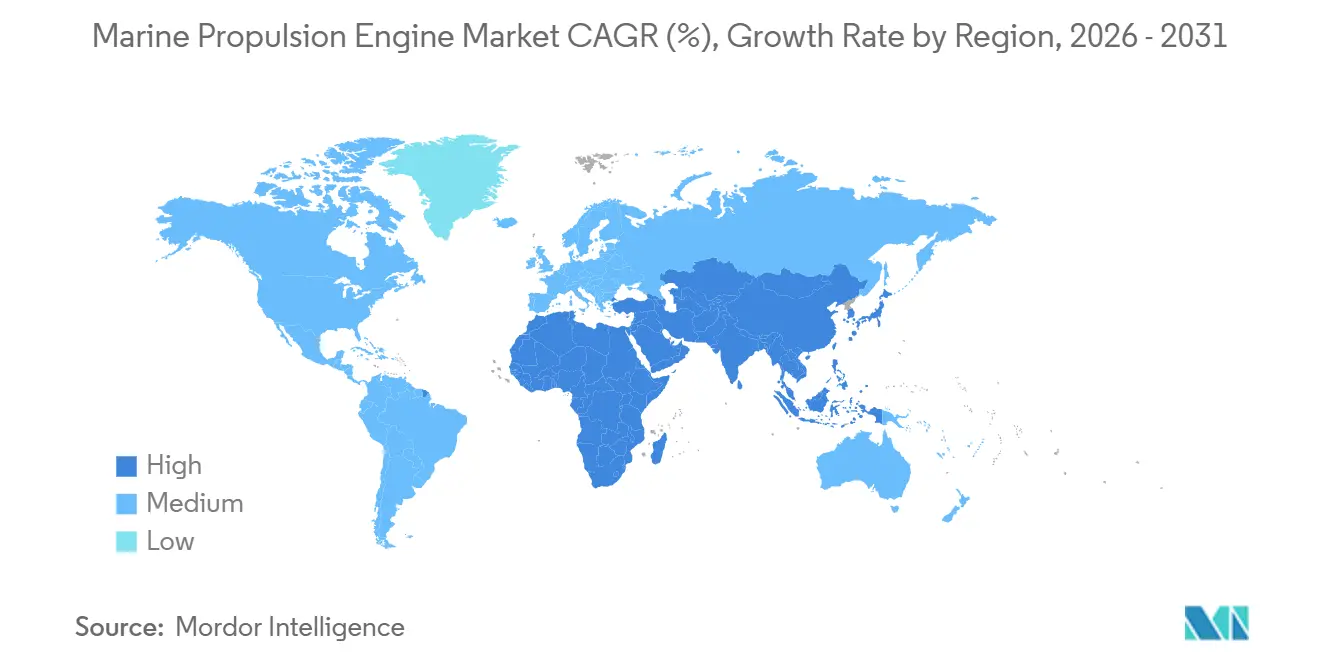
| Mercado de Crecimiento Más Rápido | Medio Oriente |
| Mercado Más Grande | Asia-Pacífico |
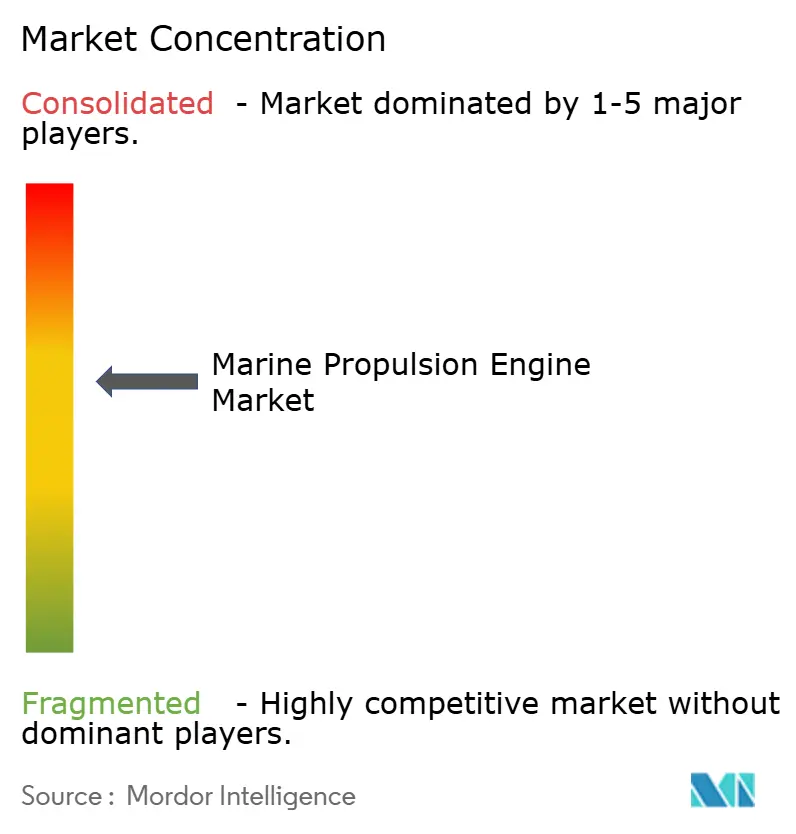
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Motores de Propulsión Marina por Mordor Intelligence
El tamaño del mercado de motores de propulsión marina se situó en 39.690 millones de USD en 2026 y se proyecta que alcance los 45.000 millones de USD en 2031, registrando una CAGR del 2,54% durante el período de previsión (2026-2031). La expansión moderada refleja la preferencia de los operadores por repotenciar los cascos existentes en lugar de construir nuevo tonelaje, ya que los límites de óxidos de nitrógeno del Nivel III de la OMI y el Índice de Eficiencia Energética de Buques Existentes dirigen el capital hacia plataformas de doble combustible e híbridas. Los pedidos de motores de doble combustible que alternan entre GNL, metanol y fuelóleo tradicional dominan actualmente las carteras de pedidos, mientras que los auxiliares híbrido-eléctricos ganan terreno en las zonas de control de emisiones. Asia-Pacífico continúa siendo el pilar de la demanda gracias a los astilleros chinos y surcoreanos, pero la inversión soberana en Oriente Medio es el catalizador regional de más rápido crecimiento. Se espera que la elevada volatilidad de los precios del combustible y la limitada infraestructura de combustibles alternativos moderen el ritmo a corto plazo; sin embargo, se prevé que las plataformas de mantenimiento con gemelos digitales y las arquitecturas de motores agnósticas al combustible sostengan las ganancias de eficiencia a largo plazo en el mercado de motores de propulsión marina.
Conclusiones Clave del Informe
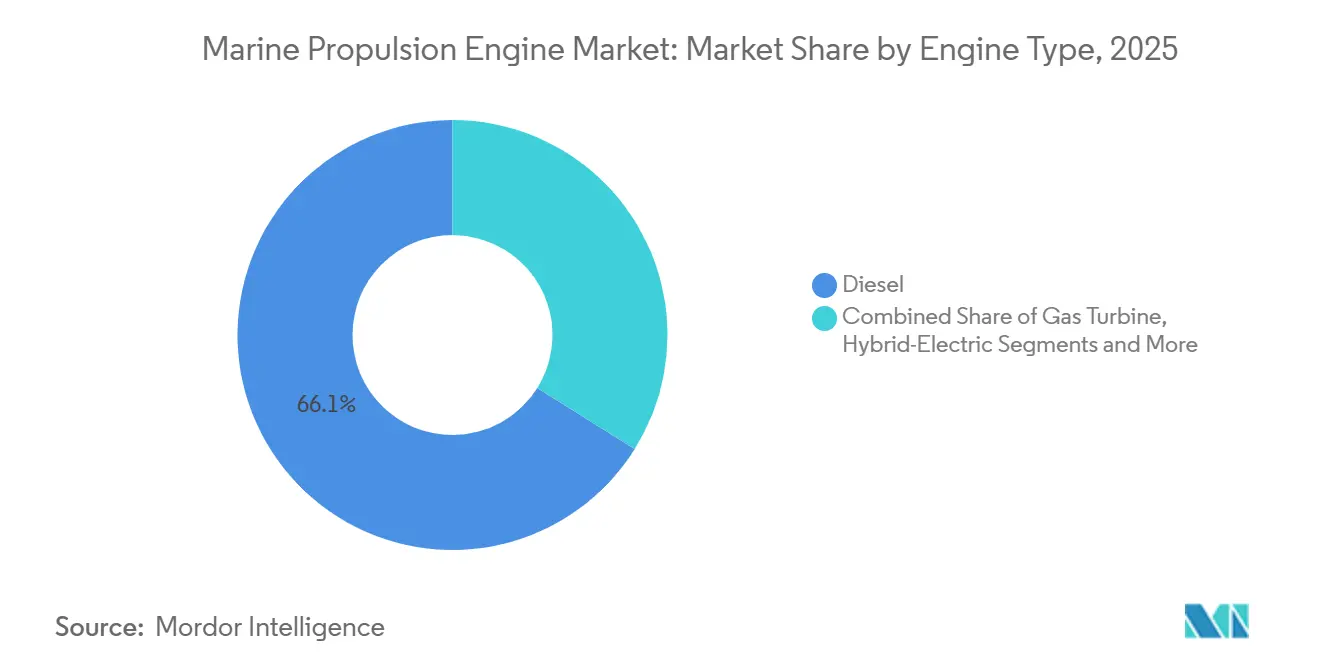
- Por tipo de motor, el diésel representó el 66,12% de la participación del mercado de motores de propulsión marina en 2025, mientras que se proyecta que los sistemas de celdas de combustible crezcan a una CAGR del 2,76% hasta 2031.
- Por aplicación, la carga comercial representó el 57,37% del tamaño del mercado de motores de propulsión marina en 2025; se prevé que el transporte marítimo de pasajeros se expanda a una CAGR del 2,41% hasta 2031.
- Por tipo de embarcación, los graneleros lideraron con una participación en los ingresos del 31,28% en 2025; los buques de apoyo en alta mar están preparados para una CAGR del 3,12% durante el período de previsión.
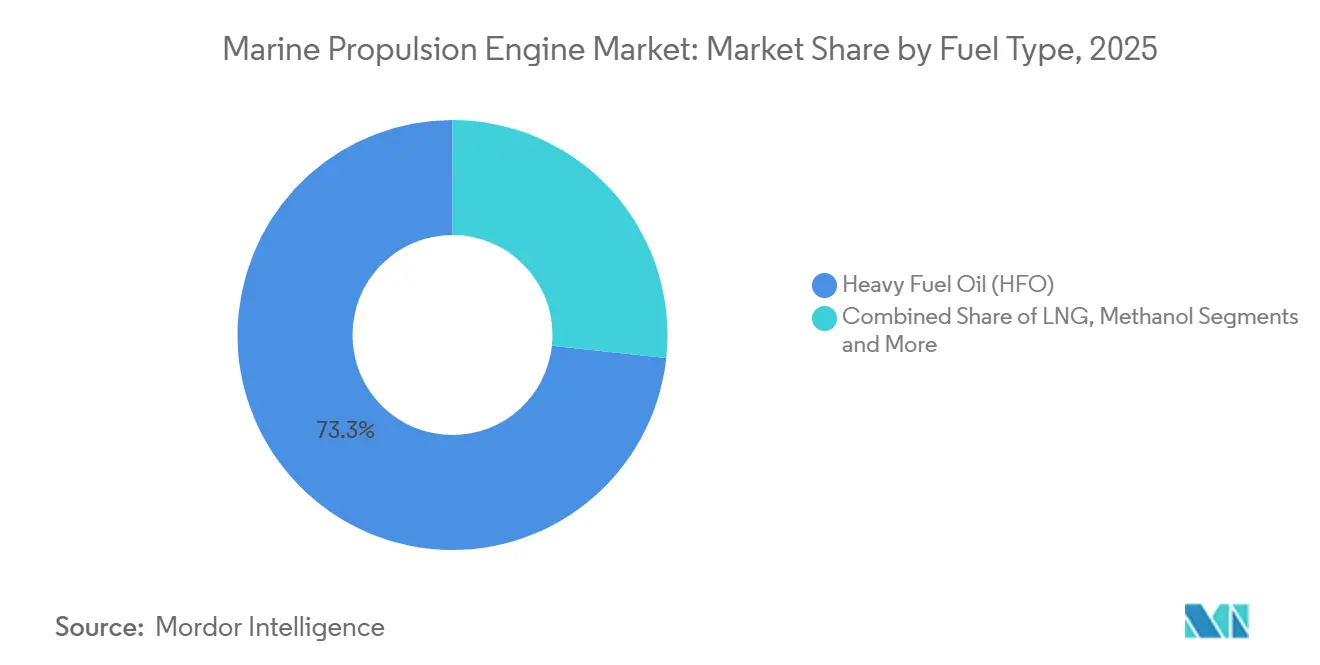
- Por tipo de combustible, el HFO representó una participación del 73,25% del tamaño del mercado de motores de propulsión marina en 2025, mientras que se prevé que el metanol avance a una CAGR del 2,88% hasta 2031.
- Por rango de potencia, los motores con una capacidad de 10.001-20.000 kW capturaron el 37,11% del tamaño del mercado de motores de propulsión marina en 2025; se proyecta que las unidades por encima de 20.000 kW registren la tasa de crecimiento más rápida del 3,24% hasta 2031.
- Por geografía, la región de Asia-Pacífico representó el 43,36% de la participación del mercado de motores de propulsión marina en 2025; se proyecta que Oriente Medio y África crezcan a una CAGR del 3,37% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Modernización de Motores Acelerada por el Nivel III de la OMI y el EEXI | +0.6% | Global, más fuerte en la UE y América del Norte | Corto plazo (≤ 2 años) |
| Auge de Asia-Pacífico en Pedidos de Portacontenedores y GNL | +0.5% | China, Corea del Sur, Japón, Sudeste Asiático | Mediano plazo (2–4 años) |
| Rápida Adopción de Doble Combustible GNL y Metanol | +0.4% | Europa, América del Norte, Asia-Pacífico | Mediano plazo (2–4 años) |
| Propulsión Auxiliar de Cero Emisiones en Zonas Portuarias | +0.3% | Róterdam, Amberes, Hamburgo, California, Singapur | Corto plazo (≤ 2 años) |
| El Mantenimiento Predictivo con Gemelo Digital Reduce los Costos de Propiedad | +0.2% | Global, ventaja inicial en América del Norte y el Norte de Europa | Largo plazo (≥ 4 años) |
| Auge en la Adquisición de Sistemas CODAD y CODAG para Defensa | +0.2% | América del Norte, Europa, India, Australia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
El Cumplimiento del Nivel III de la OMI y el EEXI Impulsa las Modernizaciones
Los propietarios de embarcaciones construidas antes de un período específico están obligados a instalar sistemas SCR o EGR para cumplir con los límites de óxidos de nitrógeno en las zonas de control de emisiones. Muchos propietarios también están implementando conversiones de doble combustible junto con estas actualizaciones para lograr flexibilidad operativa [1] "Directrices del Índice de Eficiencia Energética de Buques Existentes," Organización Marítima Internacional, imo.org. El Índice de Eficiencia Energética de Buques Existentes asigna calificaciones por letras a los cascos de los buques, y los buques con calificaciones más bajas han enfrentado penalizaciones en los contratos de fletamento en los mercados europeos. Los pedidos de modernización de unidades SCR han aumentado en MAN Energy Solutions, lo que refleja el enfoque de los transportistas en actualizar los activos existentes en lugar de encargar nuevas construcciones durante las fluctuaciones de las tarifas de flete. FuelEU Maritime impondrá límites más estrictos a la intensidad de gases de efecto invernadero, impulsando el tonelaje con destino a Europa hacia motores capaces de hacer la transición a combustibles como el metanol o el amoníaco [2]"Texto del Reglamento FuelEU Maritime," Comisión Europea, europa.eu. Las regulaciones de clasificación actuales integran el monitoreo de emisiones en el software de control del motor, proporcionando a los financiadores y aseguradoras datos de cumplimiento y contribuyendo a la tendencia de modernización.
Auge de Nuevas Construcciones de Portacontenedores y GNL en Asia-Pacífico
Los astilleros chinos y surcoreanos aumentaron las entregas de capacidad de portacontenedores, impulsados por pedidos de grandes embarcaciones equipadas con motores avanzados de dos tiempos de doble combustible. Las carteras de pedidos de transportadores de GNL alcanzaron nuevas cotas, respaldadas por compromisos de fletamento vinculados a la expansión del Campo Norte de Catar y a las terminales de exportación en los Estados Unidos. Hanwha Ocean invirtió significativamente para mejorar su línea de integración de motores en Geoje, centrándose en módulos preparados para metanol diseñados para futuras entregas a Maersk. Los astilleros japoneses trasladaron su enfoque hacia los buques tanque costeros propulsados por amoníaco, entregando con éxito el prototipo a Nippon Yusen. Si bien la concentración de la producción de motores en el Noreste de Asia ha reducido los plazos de entrega, también ha intensificado los riesgos geopolíticos debido a las restricciones de exportación más estrictas sobre la electrónica de control avanzada proveniente de los Estados Unidos.
Adopción de Doble Combustible GNL/Metanol
Maersk ha añadido portacontenedores con capacidad para metanol a su cartera de pedidos, cada uno equipado con motores MAN B&W que pueden operar con bio-metanol, e-metanol y fuelóleo. CMA CGM ha introducido buques propulsados por GNL, logrando reducciones significativas en las emisiones de CO₂ en comparación con las líneas de base de fuelóleo pesado. Los contratos de doble combustible representan ahora una parte notable de la cartera de pedidos marinos de Wärtsilä, lo que refleja la creciente preferencia de los armadores por la flexibilidad de combustible. Róterdam ha establecido el primer centro de abastecimiento de metanol verde a gran escala de Europa, mientras que Singapur ha iniciado un programa piloto para abordar las limitaciones de la cadena de suministro. Aunque los costos de capital son más elevados, los ahorros en combustible durante el ciclo de vida se hacen evidentes cuando los precios del metanol o el GNL son más favorables en comparación con el gasóleo marino.
Zonas de Cero Emisiones en la Entrada a Puertos
Las regulaciones de la UE exigen que los puertos principales ofrezcan suministro eléctrico desde tierra, mientras que California impone multas a los buques que utilizan diésel auxiliar en el muelle. En respuesta, las líneas de cruceros están adoptando baterías capaces de alimentar las cargas hoteleras durante períodos prolongados, reduciendo así las emisiones en el puerto. La red de CC a bordo de ABB demuestra cómo las baterías y los generadores trabajan juntos para permitir maniobras silenciosas y la recarga durante los trayectos. El Programa de Puerto Verde de Singapur incentiva a los buques con descuentos en tarifas por lograr cero emisiones auxiliares, fomentando las modernizaciones híbridas en las flotas de transbordadores de toda Asia-Pacífico. Estas medidas regulatorias están impulsando los auxiliares híbrido-eléctricos hacia un lugar prominente dentro del mercado de motores de propulsión marina.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La Volatilidad del Precio del Combustible Complica la Elección del Motor | -0.3% | Global, más aguda donde los contratos de combustible carecen de cobertura | Corto plazo (≤ 2 años) |
| Elevado CAPEX para SCR, EGR y Postratamiento | -0.2% | Global, especialmente flotas construidas antes de 2010 | Mediano plazo (2–4 años) |
| Limitado Abastecimiento de Metanol Verde y Amoníaco | -0.2% | Infraestructura concentrada en el Norte de Europa | Mediano plazo (2–4 años) |
| Riesgo de Suministro de Imanes de Tierras Raras para Motores | -0.1% | Global, alta dependencia de China | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Volatilidad del Precio del Combustible Complica la Elección del Motor
Los precios del gasóleo marino experimentaron fluctuaciones significativas, creando desafíos para los modelos de recuperación de la inversión en doble combustible. Los costos de abastecimiento de GNL en mercados clave anularon los ahorros previstos que habían impulsado muchos pedidos de GNL. Los precios del metanol aumentaron sustancialmente en ciertas regiones, impulsados por la escasez de oferta y el aumento de la demanda de las industrias química y naviera [3]"Oferta de Metanol Aún Ajustada," ICIS, icis.com. Una parte de los buques de doble combustible pasó a operar exclusivamente con fuelóleo debido a los precios desfavorables del GNL. La disponibilidad limitada de herramientas de cobertura para el metanol o el amoníaco dejó a los operadores expuestos a la volatilidad de los precios durante el período entre la firma del contrato y la entrega.
Elevado CAPEX para el Postratamiento SCR/EGR
La instalación de un SCR en un motor diésel puede representar un gasto significativo, que a menudo supera el valor residual de los buques más antiguos. La adición de un EGR aumenta el costo de un motor nuevo y requiere capacidad de enfriamiento adicional. Los cartuchos de catalizador, que necesitan reemplazo periódico, incrementan aún más las previsiones de gastos operativos. Estos costos crecientes dificultan que los transportistas más pequeños financien las modernizaciones, lo que lleva a algunos a salir del mercado o fusionarse, remodelando así las flotas regionales. La Cámara Naviera Internacional estima que los gastos de modernización global son sustanciales, sin incluir las pérdidas incurridas durante los períodos de inactividad en dique seco.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Motor:
La Dependencia del Diésel se Encuentra con el Impulso de las Celdas de CombustibleLos motores diésel representaron el 66,12% de la cuota del mercado de motores de propulsión marina en 2025, principalmente debido a su familiaridad en el servicio y a una amplia red de repuestos. El liderazgo se está erosionando en los márgenes a medida que los motores de doble combustible captan pedidos que antes se destinaban a motores diésel convencionales. Los turbocompresores marinos también están ganando importancia en los sistemas de propulsión modernos, contribuyendo a mejorar la eficiencia del motor, la potencia de salida y el aprovechamiento del combustible en motores marinos diésel y de doble combustible de alto rendimiento. Las turbinas de gas, antes reservadas para embarcaciones navales, están reingresando a los diseños comerciales en combinaciones híbridas, donde una turbina complementa los motores diésel de crucero para necesidades ocasionales de alta velocidad. Las arquitecturas híbrido-eléctricas que integran baterías con grupos electrógenos de velocidad media ganaron terreno en los ferris europeos que deben reducir las emisiones en puerto.
Los paquetes de celdas de combustible, aunque incipientes, registraron el crecimiento más rápido con una CAGR del 2,76% hasta 2031, impulsados por proyectos piloto de ferris europeos y el hito de 50.000 horas de operación de Ballard. La claridad regulatoria está mejorando, ya que DNV y Lloyd's Register han publicado directrices para celdas de combustible y amoníaco. Las flotas de portacontenedores con rutas predecibles tienden a convertirse al doble combustible más rápidamente que los graneleros que operan en rutas irregulares. La propulsión nuclear sigue siendo estrictamente naval, sosteniendo una demanda de nicho aislada de los ciclos comerciales. En general, los motores modulares agnósticos al combustible son el punto óptimo de ingresos futuros para el mercado de motores de propulsión marina.


Por Aplicación:
Dominio de la Carga Comercial y Potencial Alcista en PasajerosLa carga comercial representó el 57,37% de la cuota del mercado de motores de propulsión marina en 2025, lo que refleja el volumen de mercancías y las presiones competitivas sobre los costos de combustible. Los operadores de carga priorizan la eficiencia térmica y la optionalidad de combustible de cámara, lo que resulta en una mayor adopción de motores de dos tiempos de doble combustible en portacontenedores y buques de GNL. Los buques de pasajeros, que crecen a una tasa del 2,41%, también persiguen credenciales de bajas emisiones para atraer a viajeros con conciencia ambiental. Las líneas de cruceros integran baterías, grupos electrógenos marinos, e interfaces de suministro eléctrico desde tierra que reducen drásticamente las emisiones en puerto, y los cigüeñales con amortiguación de vibraciones protegen la comodidad de los pasajeros en alta mar. Las adquisiciones de defensa y guardacostas siguen criterios distintos, como la redundancia y la velocidad de sprint, lo que consolida contratos de motores plurianuales una vez que se selecciona un diseño.
Las configuraciones de toma de fuerza que accionan los compresores de refrigeración en los buques de carga reducen el consumo de combustible del generador auxiliar en un 15%, lo que representa un ahorro rápido y significativo. Los transbordadores de cabotaje en Noruega operan con propulsión totalmente eléctrica por baterías, demostrando la viabilidad para travesías de menos de una hora. Los operadores de carga adoptan la programación mediante gemelos digitales para reducir aún más los costos de combustible, mientras que las líneas de pasajeros comercializan la capacidad híbrida como un diferenciador de marca. Las plataformas navales incorporan combinaciones CODAD y CODAG para ofrecer tanto eficiencia como supervivencia en combate, lo que refuerza la estabilidad de la demanda dentro de la industria de motores de propulsión marina.
Por Tipo de Embarcación:
Escala de los Graneleros frente a la Agilidad de los Buques de Apoyo en Alta MarLos graneleros suministraron el 31,28% de la demanda del mercado de motores de propulsión marina en 2025. Los largos ciclos de reemplazo y las tarifas de flete marginales ralentizan la renovación tecnológica, por lo que muchos graneleros seguirán funcionando con motores diésel de Nivel II hasta que se vean obligados a modernizarse. Los portacontenedores adoptan motores de dos tiempos de doble combustible a un ritmo más rápido para satisfacer los mandatos de emisiones de los propietarios de carga en las rutas de línea regulares. Los buques tanque, con velocidades de diseño más bajas, continúan favoreciendo los robustos motores diésel de baja velocidad que funcionan eficientemente a 80 RPM.
Los buques de apoyo en alta mar registraron la CAGR más alta del 3,12% hasta 2031, ya que las campañas de perforación en aguas profundas requieren accionamientos de posicionamiento dinámico con sistemas diésel-eléctricos de velocidad variable. Los buques navales mantienen combinaciones CODAG y CODLAG para equilibrar la resistencia en patrulla con los sprints de alta velocidad. Los segmentos de pasajeros y cruceros, aunque pequeños en términos de unidades, ofrecen una visibilidad desproporcionada porque los reguladores en tierra los destacan para el cumplimiento de la calidad del aire urbano. Los graneleros se rezagarán en la adopción híbrida hasta que las rutas globales de mineral de hierro y carbón implementen el abastecimiento de metanol o amoníaco; sin embargo, las unidades en alta mar continuarán adoptando motores de próxima generación a medida que las grandes petroleras financien modernizaciones de bajo carbono en sus contratos de suministro.
Por Tipo de Combustible:
El Dominio del HFO se Encuentra con el Impulso del MetanolEl fuelóleo pesado se mantuvo dominante, con el 73,25% de la participación del mercado de motores de propulsión marina en 2025, debido a sus ventajas de costo y la masiva flota instalada. Los depuradores o las mezclas de azufre al 0,5% permiten a muchos operadores mantenerse dentro de los límites de azufre de la OMI 2020 sin cambiar a un tipo de combustible diferente. El GNL suministró el 8% de la energía de la flota, concentrado en grandes portacontenedores y transportadores dedicados de GNL, donde los depósitos criogénicos están fácilmente disponibles. El metanol creció más rápido con una CAGR del 2,88% hasta 2031, impulsado por la cartera de pedidos de 25 buques de Maersk y los nuevos centros de abastecimiento en Róterdam y Copenhague.
El amoníaco y el hidrógeno permanecen en escala piloto, pero anclan la hoja de ruta de descarbonización de la industria para 2050, con el apoyo de la Aprobación de Tipo preparada para amoníaco de MAN. Los costos de conversión son sustanciales: las modernizaciones a GNL pueden superar los 10 millones de USD por portacontenedor de tamaño mediano, mientras que las propiedades corrosivas del metanol requieren el uso de tuberías de acero inoxidable. Las penalizaciones por densidad de combustible reducen la capacidad de carga, lo que lleva a los operadores a asegurar contratos de suministro de combustible de bajo carbono a largo plazo antes de comprometerse. Agencias como la Agencia Internacional de Energía prevén que el amoníaco podría cubrir el 30% de la energía del transporte marítimo para 2050, condicionado al escalado de la producción de amoníaco verde desde la base actual de menos de un millón de toneladas.
Por Rango de Potencia:
Estabilidad en el Rango Medio, Crecimiento en Ultra Alta PotenciaEl segmento de 10.001–20.000 kW representó el 37,11% del tamaño del mercado de motores de propulsión marina en 2025, sirviendo principalmente a portacontenedores de tamaño mediano a grande y buques tanque que dependen de motores diésel de cuatro tiempos. Se espera que los motores por encima de 20.000 kW se expandan a una CAGR del 3,24% hasta 2031, impulsados por la necesidad de los portacontenedores ultra grandes de operar a 22 nudos, requiriendo entre 60.000 y 80.000 kW de potencia. Las configuraciones híbrido-eléctricas están ganando terreno en la clase de 1.000–5.000 kW para buques de suministro en alta mar y embarcaciones de patrulla, ya que las baterías pueden gestionar eficazmente las cargas a baja velocidad durante las operaciones portuarias.
Las embarcaciones pequeñas de menos de 1.000 kW siguen siendo un mercado fragmentado, con redes de servicio proporcionadas por distribuidores de Yanmar, Cummins y Caterpillar. Los motores diésel de dos tiempos de ultra alta potencia operan a presiones de cilindro superiores a 200 bar, lo que requiere el uso de recubrimientos especiales que aumentan los costos de revisión pero ofrecen una economía de combustible inigualable. La penetración del doble combustible es más pronunciada en el segmento de mayor potencia, donde los beneficios de cumplimiento justifican la prima de capital del 20%. Los paquetes de baterías complementan a los generadores diésel en el rango de 1.000–5.000 kW, y los contratos recientes de ABB demuestran cómo las redes integradas están ampliando la adopción híbrida más allá de los transbordadores.
Análisis Geográfico
Mercado de Motores de Propulsión Marina de Asia-Pacífico
La región de Asia-Pacífico lideró el mercado de motores de propulsión marina con una participación del 43,36% en 2025. Los astilleros chinos suministraron casi la mitad de las entregas mundiales de peso muerto, y los constructores surcoreanos dominaron los nichos de alto valor de contenedores y GNL. El giro de Japón hacia la propulsión preparada para amoníaco subraya el impulso de la región hacia el liderazgo en cero emisiones de carbono, mientras que los programas de construcción naval de defensa de India refuerzan la demanda de CODAG para motores combinados de diésel y turbina de gas. Los astilleros del Sudeste Asiático cubren las carteras de pedidos de embarcaciones de apoyo offshore a medida que se intensifica la exploración en el Mar de China Meridional. La integración vertical permite a Hyundai Heavy Industries Engine & Machinery abastecer sus propias líneas de construcción naval, comprimiendo así los plazos de entrega y asegurando los márgenes.
Mercado de Motores de Propulsión Marina de Oriente Medio y Turquía
Se prevé que Oriente Medio crezca a una CAGR del 3,37% hasta 2031, beneficiándose del capital soberano saudí y emiratí destinado a buques metaneros que transportarán volúmenes procedentes de nuevas plantas de licuefacción. Los contratos de arrendamiento a largo plazo de Saudi Aramco podrían requerir entre 20 y 30 cascos con motores de dos tiempos de doble combustible superiores a 25.000 kW. Abu Dabi invierte en embarcaciones portuarias híbrido-eléctricas para reducir las emisiones en los puertos. Los astilleros turcos capturan pedidos de embarcaciones de apoyo offshore ofreciendo presupuestos un 20% más bajos que los de sus competidores europeos, aunque siguen adquiriendo motores Tier III de fabricantes de equipos originales occidentales. La demanda regional sigue estrechamente vinculada a la trayectoria del crudo Brent, ya que una caída hacia los 60 USD podría aplazar los compromisos en aguas profundas.
Mercado de Motores de Propulsión Marina de Europa
Europa mantuvo una participación significativa en 2025, impulsada por la demanda noruega de embarcaciones de apoyo para energía eólica offshore y los programas de fragatas navales de Alemania, que especifican motores diésel Tier III. FuelEU Maritime endurece anualmente los límites de gases de efecto invernadero, empujando a los armadores europeos hacia la propulsión de doble combustible o híbrida, o a enfrentarse a multas de hasta un millón de euros por casco en 2031.
Mercado de Motores de Propulsión Marina de las Américas y África
La demanda de motores en América del Norte proviene de las nuevas fragatas de la Armada de los Estados Unidos y de las flotas pesqueras de Alaska, donde los motores de Cummins y Caterpillar dominan las redes de servicio en puertos remotos. América del Sur y África siguen siendo mercados más pequeños pero estratégicos. Las expansiones de FPSO en Brasil requieren grupos electrógenos de velocidad media, y el transporte marítimo costero de Nigeria opera con motores envejecidos que están listos para modernizaciones Tier III cuando la financiación esté disponible.

Panorama regulatorio
La regulación está anclada por la Organización Marítima Internacional (OMI) a través del Anexo VI de MARPOL y su Código Técnico sobre NOx, que impulsan la propulsión conforme a Tier III en las Zonas de Control de Emisiones (ECA) y refuerzan la demanda de plataformas de motores con SCR/EGR y preparadas para combustible dual. Las recientes enmiendas al Anexo VI de MARPOL de la OMI entraron en vigor el 1 de agosto de 2025 (incluidas disposiciones vinculadas a combustibles de bajo punto de inflamación y un reporte reforzado en la Base de Datos de Consumo de Combustible de Buques de la OMI), y las nuevas designaciones de ECA para el Ártico canadiense y el mar de Noruega tienen previsto entrar en vigor el 1 de marzo de 2026. Esto amplía el conjunto de zonas operativas donde las configuraciones de motores y postratamiento conformes se vuelven obligatorias.
En Europa, el Reglamento (UE) 2023/1805 (FuelEU Maritime) se aplica desde el 1 de enero de 2025, tras que los requisitos del plan de monitoreo comenzaran el 31 de agosto de 2024. Este reglamento endurece las restricciones de intensidad de gases de efecto invernadero para la energía utilizada a bordo. En Estados Unidos, la Agencia de Protección Ambiental regula las emisiones de motores marinos según 40 CFR Parte 1042 (ignición por compresión) y 40 CFR Parte 1045 (ignición por chispa), con presentaciones de certificación gestionadas a través de EV-CIS antes de la introducción comercial. Para ciertos motores marinos de ignición por compresión Tier 4, los factores de deterioro asignados siguen disponibles para su uso hasta el año modelo 2026, lo que influye en la planificación de cumplimiento y en las decisiones de configuración de los OEM.
Panorama Competitivo
La competencia sigue siendo moderada, con los principales proveedores controlando una parte significativa de la cuota de ingresos. El bloque de motor modular de Wärtsilä permite a los operadores conectar fácilmente inyectores de metanol sin necesidad de cambiar los cárteres. Esta flexibilidad ha impulsado los contratos de doble combustible, que ahora representan una parte notable de su cartera de pedidos. MAN Energy Solutions ha obtenido la Aprobación de Tipo de la OMI para sus motores de dos tiempos preparados para amoníaco. Esto posiciona a la empresa como un pionero, permitiendo a los clientes realizar pedidos ahora y convertirlos más adelante a medida que el abastecimiento se generalice. En un movimiento estratégico, Rolls-Royce ha adquirido una participación minoritaria en un integrador noruego de baterías, lo que indica un impulso para combinar sistemas de propulsión con soluciones de almacenamiento de energía.
Las solicitudes de patentes subrayan la próxima ola de innovaciones del sector: Ballard ha asegurado múltiples patentes de celdas de combustible marinas, enfatizando la durabilidad de las membranas en condiciones salinas. Mientras tanto, las patentes de ABB se centran en algoritmos que optimizan los ciclos de carga de baterías durante las estadías en puerto. Las empresas chinas, como Weichai y CSSC Diesel, disfrutan de una ventaja en costos, pero se retrasan en tecnología de control de emisiones por algunos años. Los altos costos de cambio surgen de los contratos de servicio y los bloqueos de datos de gemelos digitales. Por ejemplo, Wärtsilä supervisa motores en numerosos buques en toda Asia, mientras que la tecnología Intelligent Awareness de Rolls-Royce monitorea cientos de cascos en todo el mundo. Las oportunidades emergentes se encuentran en los sistemas híbrido-eléctricos para flotas pesqueras costeras y el naciente mercado de suministro de motores de amoníaco.
Líderes del Sector de Motores de Propulsión Marina
MAN Energy Solutions SE (Everllence)
Rolls-Royce plc
HD Hyundai Heavy Industries Co., Ltd.
Wärtsilä Corporation
Yanmar Holdings Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Motores de Propulsión Marina
- MAN Energy Solutions (Everllence)
- Rolls-Royce plc
- Wärtsilä Corporation
- Caterpillar Inc.
- HD Hyundai Heavy Industries Co., Ltd.
- Cummins Inc.
- Mitsubishi Heavy Industries Marine Machinery and Equipment Co., Ltd
- DAIHATSU INFINEARTH MFG. CO., LTD.
- YANMAR HOLDINGS CO., LTD
- General Electric Company
- Kawasaki Heavy Industries Ltd.
- ABB Ltd.
- Siemens Energy Marine
- Doosan Corporation
- STX Engine Co., Ltd.
- Weichai Heavy-Duty Engine
- Jiangsu CSSC Diesel
- Scania AB

Oportunidades de mercado y perspectivas futuras
Las oportunidades a corto plazo se centran en la capacidad de los OEM, la localización y la preparación de servicios para familias de motores multicombustible y paquetes compatibles con retroadaptación que aborden el endurecimiento de los requisitos de emisiones y las necesidades de flexibilidad de combustible. En mayo de 2026, Wärtsilä anunció una inversión de aproximadamente 90 millones de EUR para aumentar la capacidad de producción técnica en un 30 % en su Sustainable Technology Hub en Vaasa, Finlandia, y en toda su cadena de suministro global, sumándose a una expansión de capacidad separada del 35 % anunciada en febrero de 2026, con puesta en marcha prevista para el primer trimestre de 2028. La magnitud de estas ampliaciones apunta a un espacio en blanco para proveedores de componentes y canales autorizados que puedan respaldar un mayor rendimiento de configuraciones de motores de combustible dual, preparadas para híbrido y habilitadas digitalmente, manteniendo al mismo tiempo la documentación de cumplimiento y los plazos de entrega.
El desarrollo de propulsión con combustibles alternativos también favorece ofertas diferenciadas según el tipo de embarcación y el ciclo de trabajo, en particular a medida que las normas y las directrices de las sociedades de clasificación convergen en torno a combustibles sin carbono. Japan Engine Corporation (J-ENG) ha revelado un cronograma hacia la finalización de su motor a amoníaco UEC50LSJA (septiembre de 2025) y un programa de motor a hidrógeno UEC35LSGH en su cronograma del año fiscal 2026, con operaciones de demostración previstas para el año fiscal 2027. En paralelo, el trabajo de la OMI sobre medidas de GEI a mediano plazo y el Marco de Emisiones Netas Cero de la OMI (que incluye límites obligatorios de emisiones y fijación de precios de GEI) mantiene la atención en motores capaces de transitar de combustibles convencionales a metanol, amoníaco o hidrógeno mediante actualizaciones escalonadas, lo que respalda la demanda de arquitecturas agnósticas de combustible, integración de postratamiento, y paquetes de control o software que puedan documentar el cumplimiento bajo regímenes de reporte en evolución.
Recent Industry Developments in Mercado de Motores de Propulsión Marina
- Julio de 2026: Rolls-Royce anunció la entrega de 40 motores mtu 16V 4000 M33S para propulsar diez nuevos buques offshore híbridos para Petrobras, construidos por Detroit Brasil Ltda. El programa vincula el suministro de motores de alta velocidad con la logística offshore híbrida, apoyando a operadores que buscan perfiles operativos de menores emisiones sin sacrificar la disponibilidad de la misión. La entrega también amplía la base instalada de Rolls-Royce en Brasil para ingresos de servicio a largo plazo a medida que los buques entren en servicio entre 2026 y 2028.
- Junio de 2026: Rolls-Royce obtuvo un contrato marco con el constructor de yates Overmarine para la integración de puentes de mando y motores de yates. El acuerdo vincula paquetes de automatización y propulsión bajo una estructura comercial repetible, apoyando configuraciones estandarizadas en un segmento premium donde los propietarios exigen rendimiento, calidad de integración y soporte de ciclo de vida. También refuerza estrategias de agrupación que pueden aumentar la participación en el gasto del cliente más allá del motor en sí.
- Febrero de 2026: MAN Energy Solutions lanzó el motor auxiliar MAN D3872 para generación de energía a bordo y propulsión diésel-eléctrica, añadiendo una nueva variante de 30 litros a su portafolio. La plataforma está posicionada para cumplir con las trayectorias de cumplimiento de IMO Tier II, IMO Tier III y UE Stage V, alineando las necesidades de propulsión auxiliar y diésel-eléctrica con los requisitos de control de emisiones en todas las categorías de embarcaciones. Esto amplía la oferta de MAN Energy Solutions para flotas que buscan repotenciación y estandarización de familias de motores para reducir la complejidad de mantenimiento.


Mercado de Motores de Propulsión Marina Alcance del informe y metodología de investigación
Definición y Alcance del Mercado
Este mercado se define como los ingresos generados por los motores de propulsión marina que proporcionan empuje a buques y embarcaciones de trabajo, abarcando los motores vendidos para embarcaciones de nueva construcción y reemplazos completos de motores en flotas oceánicas, costeras y de navegación interior.
Exclusiones del alcance: Se excluyen de los totales del mercado los grupos electrógenos auxiliares, las hélices, las líneas de ejes, los reacondicionamientos exclusivos de cajas de cambios y los equipos de suministro eléctrico en puerto.
Descripción General de la Segmentación
- Por Tipo de Motor
- Diésel
- Doble Combustible (preparado para GNL, Metanol, Amoníaco)
- Turbina de Gas
- Híbrido-Eléctrico
- Celda de Combustible
- Nuclear (Naval)
- Por Aplicación
- Pasajeros
- Carga Comercial
- Defensa / Guardacostas
- Por Tipo de Embarcación
- Portacontenedores
- Buque Tanque
- Granelero
- Buque de Apoyo en Alta Mar
- Buque Naval
- Pasajeros / Crucero
- Por Tipo de Combustible
- Fuelóleo Pesado (HFO)
- Gasóleo Marino/Gas Oil
- Gas Natural Licuado (GNL)
- Metanol
- Amoníaco/Hidrógeno
- Por Rango de Potencia (kW)
- Hasta 1.000 kW
- 1.001 kW a 5.000 kW
- 5.001 kW a 10.000 kW
- 10.001 kW a 20.000 kW
- Por encima de 20.000 kW
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- Resto de América del Norte
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- Corea del Sur
- India
- Resto de Asia-Pacífico
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Sudáfrica
- Nigeria
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para construir la estructura de datos inicial y para mantener los supuestos realistas en los distintos tipos de buques y regiones de operación. Nos basamos principalmente en fuentes públicas como las publicaciones de la OMI sobre normas de emisiones, las estadísticas comerciales de UN Comtrade, las actualizaciones de transporte marítimo de la UNCTAD, los indicadores de combustible y emisiones de la Agencia Internacional de Energía y las series macroeconómicas y comerciales del Banco Mundial.
Además de estas fuentes, revisamos informes anuales y presentaciones para inversores de empresas, comunicados de astilleros y autoridades portuarias, y cobertura en prensa marítima de reconocido prestigio, de modo que el panorama de la demanda y el calendario de las regulaciones no fueran sobreestimados. Cuando resultó útil, se utilizó una suscripción de pago para datos financieros y noticias de empresas, así como bases de datos de patentes, para validar la dirección de las plataformas de motores y las señales de inversión. Esta lista no es exhaustiva y se consultaron muchas otras fuentes para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en cubrir las brechas que los datos públicos no pueden responder adecuadamente, como los plazos típicos de reemplazo, los cambios en la elección de propulsión y el movimiento realista de precios por clase de potencia. Conversamos con una combinación de participantes del ecosistema de motores, operadores de embarcaciones, partes interesadas en reparación y revisión, e ingenieros marinos de APAC, EMEA y las Américas, de modo que los ciclos de pedidos regionales y los impactos regulatorios pudieran ser verificados y luego conciliados.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 31% | Directivos (CXO): 21% | APAC: 47% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 21% | EMEA: 31% |
| Actores menores: 21% | Gerentes: 58% | Américas: 22% |
Dimensionamiento del Mercado y Pronóstico
Para el dimensionamiento, utilizamos conjuntamente la lógica descendente y ascendente, partiendo de la actividad global de construcción y renovación de embarcaciones, y luego mapeándola hacia la demanda de motores de propulsión utilizando las necesidades de potencia y las tasas de adopción por tipo de combustible y de buque. Una vez construido el conjunto de demanda, se convirtió a valor utilizando bandas de precios netos típicos de los fabricantes de equipos originales, que varían según el rango de potencia y la configuración del motor.
Los insumos que dieron forma al modelo incluyeron las entregas de nuevas construcciones y la dirección del libro de pedidos, la intensidad del repotenciamiento en la flota activa, los plazos de cumplimiento de emisiones de la OMI y locales, las señales de disponibilidad de combustible para el GNL y los combustibles emergentes, y los cambios observados en la combinación de clases de potencia de motores. Para mantener los totales fundamentados, se realizaron verificaciones ascendentes selectivas utilizando el precio de venta promedio muestral multiplicado por el volumen para algunas categorías principales de embarcaciones, y también mediante verificaciones de canal sobre plazos de entrega y movimiento de precios donde los datos eran escasos.
El pronóstico se construyó utilizando análisis de escenarios con una superposición ligera de regresión multivariante, donde el crecimiento macroeconómico del comercio, los indicadores del ciclo de construcción naval y el calendario regulatorio se trataron como impulsores clave. Si faltaban detalles ascendentes para grupos de embarcaciones más pequeños, se cubrieron las brechas utilizando cuotas calibradas de clases de buques similares y luego se volvieron a probar los totales con los comentarios de las entrevistas antes de fijar la serie final.
Ciclo de Validación y Actualización de Datos
La validación se realiza mediante varias revisiones para que el número final no esté determinado por una única serie de datos. Reconciliamos los resultados con señales independientes como las entregas de buques y la dirección del libro de pedidos, las tendencias de comercio y demanda marítima, y el ritmo del cumplimiento regulatorio, y luego verificamos si hay saltos inusuales en precios o volúmenes por región.
Cuando una varianza parece demasiado elevada, los supuestos se revisan nuevamente y, si es necesario, se realizan llamadas de seguimiento para confirmar qué cambió en el comportamiento de los pedidos o en la combinación de motores. Antes de la aprobación final, el modelo y el análisis son revisados por otro analista para verificar la coherencia interna, y se completa una actualización final previa a la entrega para que los clientes obtengan la visión más actualizada. El informe se actualiza anualmente, con actualizaciones intermedias añadidas cuando cambios importantes en políticas, interrupciones en el suministro o variaciones significativas en la actividad de nuevas construcciones afectan materialmente las perspectivas.
Tamaño del Mercado de Motores de Propulsión Marina de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los motores de propulsión marina suelen diferir, incluso cuando parecen estar siguiendo los mismos buques y el mismo período de tiempo. Las diferencias generalmente provienen de lo que se contabiliza como una venta de motor, qué rangos de embarcaciones y potencia se incluyen, y cómo se trata la demanda de reemplazo frente a la demanda de nuevas construcciones.
La brecha principal proviene de si el hardware de propulsión adyacente y los ingresos por servicios se mezclan en la cifra del motor, donde Mordor Intelligence contabiliza únicamente los motores de propulsión principal fabricados en fábrica vendidos para nuevas construcciones y reemplazos completos a precios netos de los fabricantes de equipos originales, y excluye elementos como líneas de ejes, hélices y reacondicionamientos exclusivos de cajas de cambios. Las diferencias también aparecen cuando una estimación utiliza un precio promedio amplio para todos los motores, frente a precios que varían según la clase de potencia y la configuración de combustible, y cuando el momento de la conversión de divisas y la frecuencia de actualización no están alineados con la actividad reciente de pedidos en astilleros y repotenciamiento.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 39,69 mil millones de USD (2026) | |
| Global Consultancy A | 21,48 mil millones de USD (2025) | Utiliza un conjunto de valor más reducido vinculado a tipos y aplicaciones de motores seleccionados, y puede excluir partes de la demanda de motores principales de alta potencia al tiempo que aplica una curva de precios más uniforme en todos los rangos de potencia. |
| Trade Publisher B | 38,70 mil millones de USD (2025) | Utiliza un año base diferente y puede combinar categorías de sistemas de propulsión más amplias y supuestos sobre el ritmo de repotenciamiento, lo que puede desplazar los totales cuando los ciclos de reemplazo de flotas se tratan de manera más agresiva o conservadora. |
La dispersión entre los tres valores se debe principalmente a las elecciones de alcance y a cómo los precios y los ciclos de reemplazo se traducen en dólares. Al mantener las inclusiones específicas para los motores principales, someter a prueba de presión los supuestos de repotenciamiento y alinear las bandas de precios con la potencia y la configuración de combustible, la estimación resulta más fácil de seguir y verificar a medida que cambian las condiciones del mercado.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de motores de propulsión marina?
El tamaño del mercado de motores de propulsión marina alcanzó los 39.690 millones de USD en 2026.
¿Qué tipo de combustible está creciendo más rápido en los nuevos motores marinos?
El metanol verde registra el ascenso más pronunciado, con una CAGR proyectada del 2,88% hasta 2031 y una creciente cartera de pedidos de doble combustible.
¿Qué tipo de motor tiene actualmente la mayor participación de mercado?
Los motores diésel lideran con el 66,12% de la participación del mercado de motores de propulsión marina a partir de 2025.
¿Por qué los motores de doble combustible están ganando participación de mercado?
Permiten a los operadores alternar entre GNL, metanol y combustible convencional para cubrir las fluctuaciones de precios del combustible y cumplir con las normativas de emisiones cada vez más estrictas.
¿Quiénes son los principales proveedores del sector?
MAN Energy Solutions, Wärtsilä, Rolls-Royce Power Systems, Hyundai Heavy Industries Engine & Machinery y Caterpillar tienen la mayor participación combinada.
¿Cómo afectarán las regulaciones del Nivel III de la OMI a los buques más antiguos?
Los buques anteriores a 2016 deben modernizarse con sistemas SCR o EGR o enfrentar penalizaciones de velocidad y fletamento, impulsando un rápido mercado de modernización.
Última actualización de la página el:


