
Tamaño y Participación del Mercado de Biobetters
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
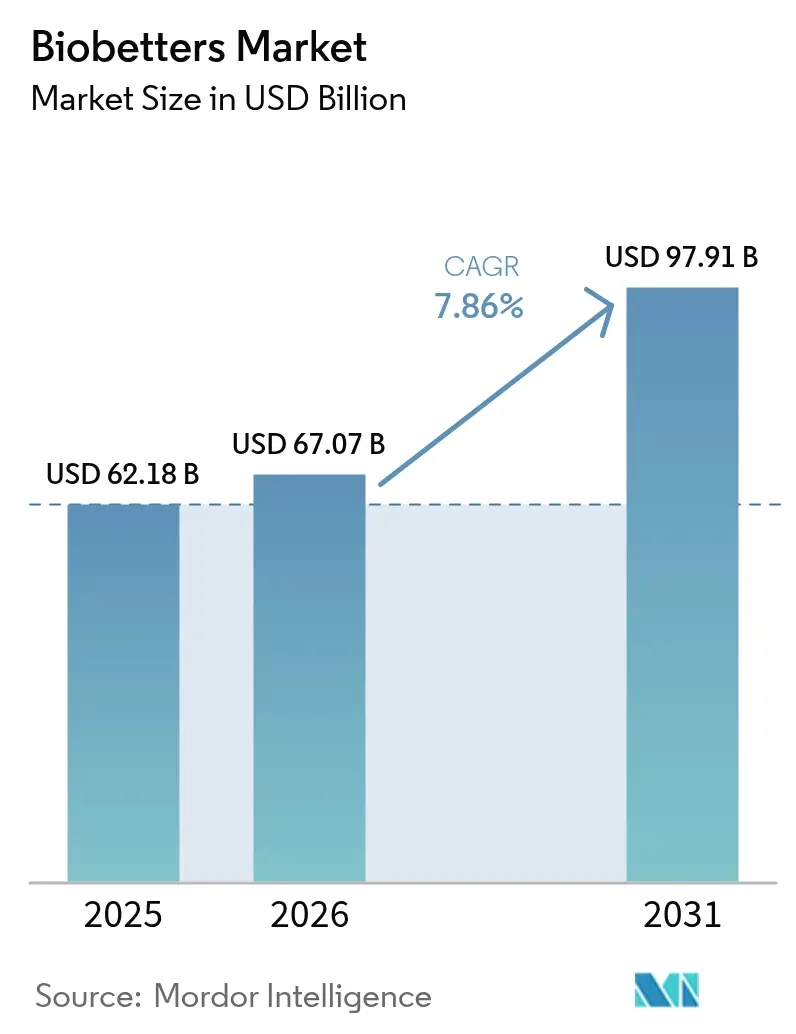
| Tamaño del Mercado (2026) | 67.07 Mil millones de dólares |
| Tamaño del Mercado (2031) | 97.91 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 7.86 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
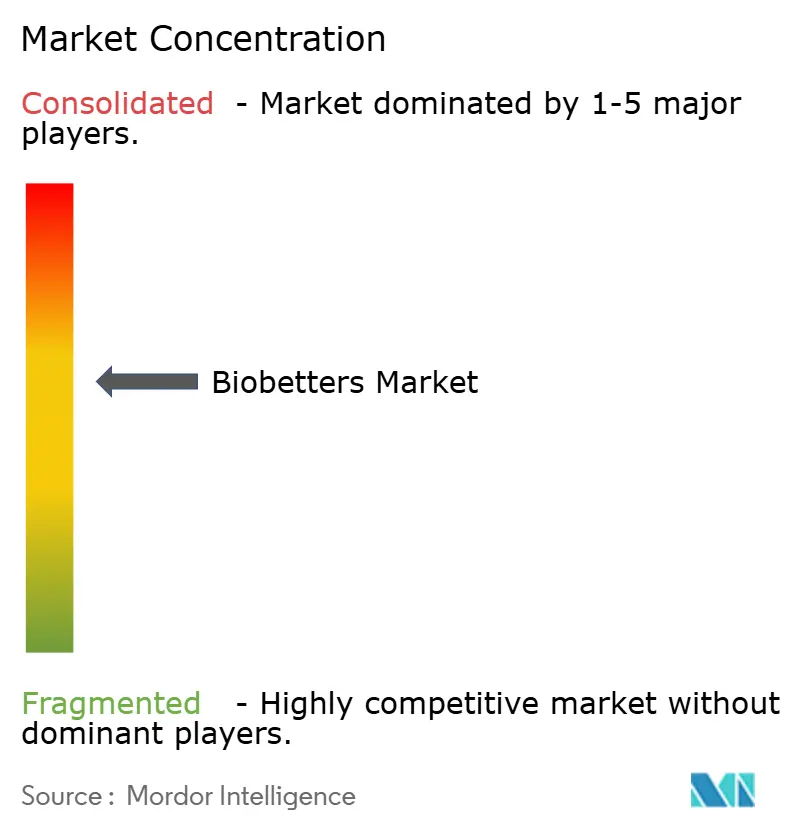
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Biobetters por Mordor Intelligence
El tamaño del mercado de biobetters fue valorado en USD 62,18 mil millones en 2025 y se estima que crecerá desde USD 67,07 mil millones en 2026 hasta alcanzar USD 97,91 mil millones en 2031, a una CAGR del 7,86% durante el período de pronóstico (2026-2031). Esta expansión subraya cómo el sector farmacéutico está redirigiendo recursos hacia biológicos que van más allá de la simple paridad y, en cambio, ofrecen eficacia, seguridad o conveniencia superiores en comparación con sus productos de referencia. Los principales motores de crecimiento incluyen un acelerado acantilado de patentes para los superventas consolidados, un apoyo regulatorio sostenido para los biológicos clínicamente diferenciados y una sólida disposición de los pagadores hacia terapias que pueden reducir los costos sanitarios posteriores. Al mismo tiempo, las innovaciones en fabricación están mejorando el rendimiento y la consistencia, reduciendo algunas barreras históricas de entrada. El impulso competitivo se ha intensificado a medida que los líderes biofarmacéuticos combinan la I+D interna con adquisiciones estratégicas para asegurar plataformas avanzadas de ingeniería de proteínas, ampliando así la oportunidad direccionable dentro del mercado de biobetters.
Conclusiones Clave del Informe
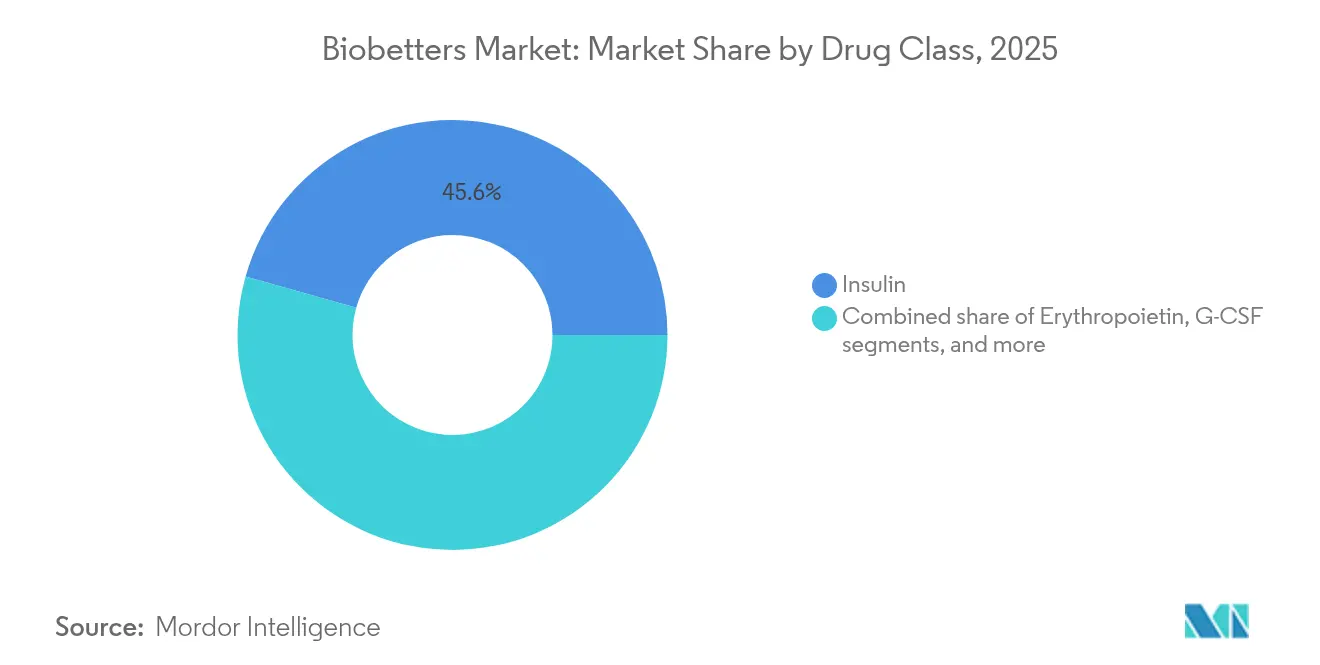
- Por clase de fármaco, la insulina lideró con el 45,62% de la participación del mercado de biobetters en 2025; se pronostica que los anticuerpos monoclonales se expandirán a una CAGR del 9,93% hasta 2031.
- Por vía de administración, la administración subcutánea representó el 71,62% del tamaño del mercado de biobetters en 2025, mientras que se proyecta que las formulaciones orales avanzarán a una CAGR del 10,21% hasta 2031.
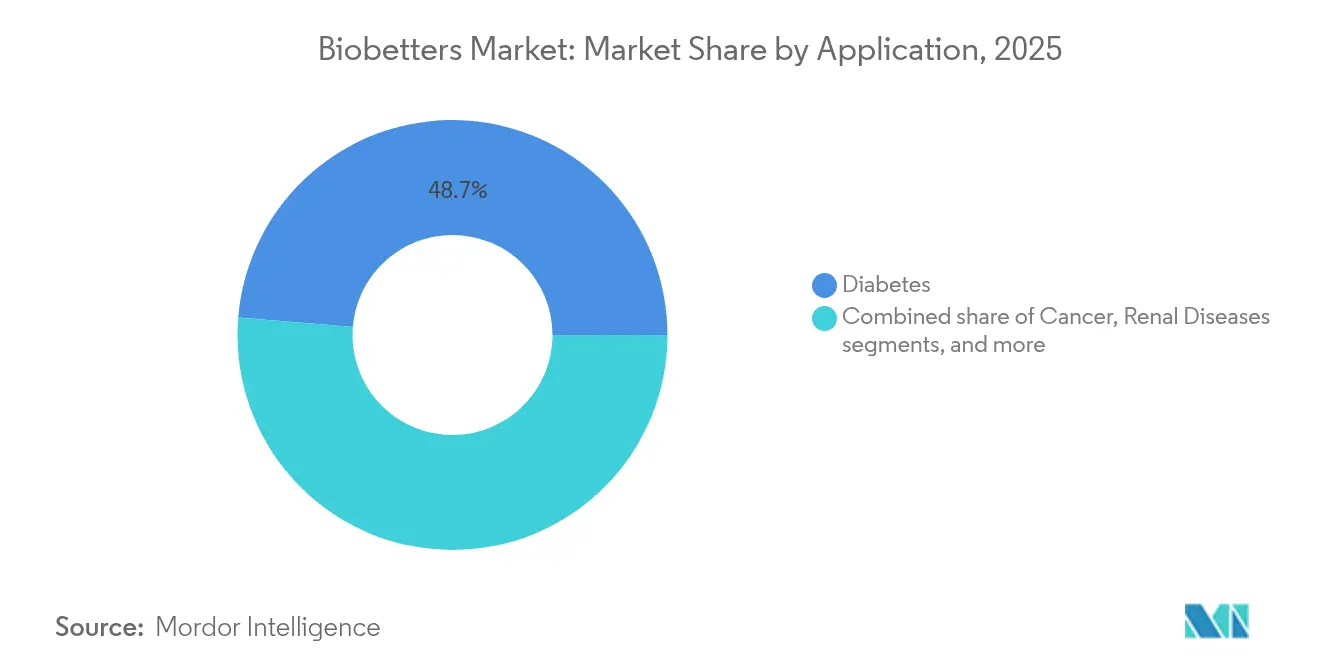
- Por aplicación, la diabetes representó el 48,71% del tamaño del mercado de biobetters en 2025 y la oncología avanza a una CAGR del 11,02% hasta 2031.
- Por canal de distribución, las farmacias hospitalarias representaron el 53,41% de la participación del mercado de biobetters en 2025; se espera que los canales en línea registren el crecimiento más rápido a una CAGR del 11,35% hasta 2031.
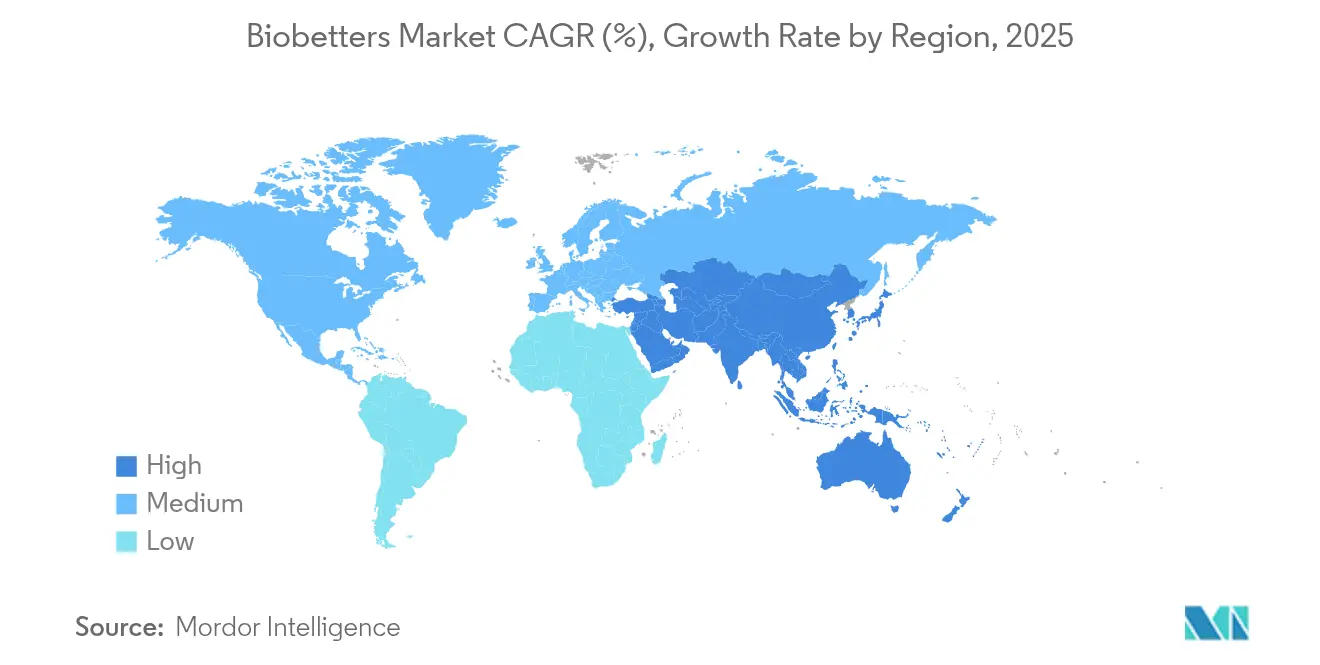
- Por región, América del Norte mantuvo el 47,98% de la participación del mercado de biobetters en 2025, mientras que Asia-Pacífico está en camino de alcanzar una CAGR del 9,31% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (`) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente carga de enfermedades crónicas | +1.8% | Global; más fuerte en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Vencimiento de patentes de biológicos superventas | +2.1% | Global; concentrado en mercados desarrollados | Mediano plazo (2-4 años) |
| Creciente demanda de formulaciones de acción prolongada | +1.5% | América del Norte y UE; extendiéndose a Asia-Pacífico | Mediano plazo (2-4 años) |
| Avances en ingeniería de proteínas sitio-específica | +1.2% | Global; liderado por Estados Unidos y Alemania | Largo plazo (≥ 4 años) |
| Expansión de modelos de reembolso basados en valor | +0.9% | América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Aumento de la capacidad de desarrollo por contrato de biológicos | +0.7% | Global; mayor capacidad en Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Carga de Enfermedades Crónicas
Las enfermedades crónicas representan actualmente la mayoría de la mortalidad global, impulsando una demanda a largo plazo de terapias modificadoras de la enfermedad. La Organización Mundial de la Salud proyecta que las condiciones crónicas contribuirán al 73% de todas las muertes para 2030[1]Organización Mundial de la Salud, "Informe de Situación Mundial sobre Enfermedades No Transmisibles", who.int. La diabetes y la oncología están a la vanguardia, donde los biobetters prometen un control glucémico más preciso y una destrucción más dirigida de las células cancerosas. La insulina de respuesta a la glucosa NNC2215 de Novo Nordisk ejemplifica este cambio al modular la actividad en respuesta a las fluctuaciones de glucosa en tiempo real, reduciendo así el riesgo de hipoglucemia. Los pagadores favorecen cada vez más los productos que pueden evitar hospitalizaciones y complicaciones a largo plazo, fortaleciendo el argumento económico a favor de los biobetters con precio premium pero costo-efectivos. Los reguladores también están priorizando las revisiones expeditas para los agentes que abordan necesidades médicas no cubiertas claras en las rutas de atención crónica.
Vencimiento de Patentes de Biológicos Superventas
El acantilado de patentes continuo está abriendo una brecha de ingresos de USD 180 mil millones a medida que productos consolidados como Humira pierden exclusividad[2]Health Affairs, "El Acantilado de Patentes y la Innovación", healthaffairs.org. Si bien los biosimilares han capturado una parte de este espacio, los obstáculos en los formularios y las estructuras de reembolsos han dejado una demanda insatisfecha significativa. Los desarrolladores están aprovechando la oportunidad para lanzar variantes biobetter que extienden la vida de la patente mejorando los esquemas de dosificación, la eficacia o la seguridad. La orientación de la FDA sobre intercambiabilidad ha inclinado involuntariamente los incentivos hacia los ensayos de superioridad, donde demostrar ventajas clínicas claras puede evitar las complejidades de los estudios de cambio[3]Registro Federal, "Guía para la Industria: Intercambiabilidad de Productos Biológicos", federalregister.gov. Los acuerdos de licencia a gran escala en 2024 reflejaron este cambio, con varios acuerdos que superaron los USD 1 mil millones mientras las empresas se apresuraban a compensar los ingresos perdidos por la erosión genérica.
Creciente Demanda de Formulaciones de Acción Prolongada
El incumplimiento terapéutico de los biológicos conlleva una carga de costos anual de USD 100 mil millones a nivel mundial. Las tecnologías de acción prolongada buscan resolver esto reduciendo la frecuencia de inyección. La asociación de Eli Lilly con Camurus subraya el creciente interés corporativo en plataformas de administración que extienden la actividad del GLP-1 de semanal a mensual. La pegilación y la conjugación de profármacos permiten una liberación constante del fármaco, mejorando la efectividad en el mundo real y reduciendo las visitas a la clínica. Los reguladores apoyan vías simplificadas cuando se demuestra convincentemente la superioridad farmacocinética sobre los inyectables más antiguos.
Avances en Ingeniería de Proteínas Sitio-Específica
Los métodos de ingeniería de precisión, como la ligación mediada por sortasa, están produciendo conjugados anticuerpo-fármaco homogéneos con proporciones fármaco-anticuerpo predecibles. Las aprobaciones de la FDA de conjugados anticuerpo-fármaco sitio-específicos en 2024 señalaron la aceptación generalizada de estas técnicas. La glico-optimización mejora aún más la función efectora, y la síntesis sin células acelera el cribado de variantes, acortando los ciclos de desarrollo. Dado que estas tecnologías son difíciles de replicar, también proporcionan barreras duraderas de propiedad intelectual contra la erosión por biosimilares.
Análisis del Impacto de las Restricciones*
| Análisis del Impacto de las Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos costos de desarrollo y fabricación | -1.4% | Global; más agudo en empresas de biotecnología más pequeñas | Largo plazo (≥ 4 años) |
| Intensificación de la competencia de precios de los biosimilares | -1.1% | Mercados desarrollados; efecto moderado en mercados emergentes | Mediano plazo (2-4 años) |
| Incertidumbre regulatoria para nuevas tecnologías de modificación | -0.9% | Global; más pronunciado en Estados Unidos y la Unión Europea | Corto plazo (≤ 2 años) |
| Acceso limitado a plataformas de glico-analítica de alto rendimiento | -0.6% | Global; brecha crítica en los centros emergentes de biotecnología | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Desarrollo y Fabricación
Los gastos promedio para un programa biobetter completo alcanzan los USD 2,3 mil millones, superando ampliamente los presupuestos típicos de los biosimilares. Demostrar la superioridad requiere ensayos amplios y prolongados y análisis especializados que pueden agregar entre USD 50 y 100 millones en costos de caracterización. La fabricación es igualmente intensiva en capital, a menudo necesitando pasos de purificación o formulación a medida que no pueden aprovechar las líneas existentes de biosimilares. Estas realidades financieras han impulsado la consolidación, con empresas farmacéuticas con abundante capital absorbiendo a innovadores más pequeños para asegurar la profundidad del pipeline.
Intensificación de la Competencia de Precios de los Biosimilares
La penetración de los biosimilares ha superado el 80% dentro de los cinco años posteriores al lanzamiento en las categorías de oncología, lo que obliga a los productos originadores a descontar en más del 50% en promedio. La erosión de precios resultante desafía el posicionamiento premium esencial para la adopción de biobetters. Los gestores de beneficios de farmacia aprovechan la escala para negociar reembolsos pronunciados, particularmente en las clases de inhibidores del TNF y anti-VEGF. Por lo tanto, los desarrolladores se enfocan en áreas donde la replicación por biosimilares es técnicamente desafiante, como los conjugados anticuerpo-fármaco y las insulinas de acción prolongada, para mantener la diferenciación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Clase de Fármaco:
La Innovación en Insulina Impulsa el Liderazgo del MercadoLa insulina retuvo el 45,62% de la participación del mercado de biobetters en 2025, consolidando su estatus como el mayor contribuyente por clase de fármaco al mercado de biobetters. Su dominio refleja tanto la creciente carga global de diabetes como la complejidad de lograr un control glucémico preciso, lo que inclina la competencia hacia versiones clínicamente mejoradas en lugar de copias directas. Los anticuerpos monoclonales, aunque menores en ingresos absolutos, registraron el crecimiento más rápido, avanzando a una CAGR del 9,93% impulsados por los avances en conjugados anticuerpo-fármaco que amplían los índices terapéuticos.
El impulso del segmento está ilustrado por candidatos de respuesta a la glucosa como el NNC2215 de Novo Nordisk, que modula automáticamente la potencia para mitigar la hipoglucemia, un riesgo reportado en hasta el 70% de los pacientes tratados con insulina. Estas innovaciones extienden la vida de la patente, crean importantes barreras de cambio y ayudan a mantener precios premium dentro del mercado de biobetters. El crecimiento en los factores estimulantes de colonias de granulocitos y los factores antihemofílicos continúa, aunque la adopción está moderada por la incursión de biosimilares y, en el caso de la eritropoyetina, por los debates persistentes sobre seguridad.


Por Vía de Administración:
El Dominio Subcutáneo es DesafiadoLa inyección subcutánea representó el 71,62% del mercado de biobetters en 2025 gracias a la familiaridad del paciente y la ventaja de preservar la función renal al evitar el metabolismo de primer paso. La administración oral, aunque todavía incipiente, está registrando una rápida CAGR del 10,21% a medida que las novedosas tecnologías de nanopartículas y entéricas protegen las proteínas a través del tracto gastrointestinal. Si los próximos programas de insulina oral demuestran bioequivalencia, el tamaño del mercado de biobetters vinculado a la terapia para la diabetes podría ampliarse significativamente.
Las vías intravenosas siguen siendo indispensables para la dosificación en cuidados agudos y los regímenes de alto título, mientras que la administración inhalada apunta a las afecciones respiratorias y la distribución sistémica de proteínas más pequeñas. Los consorcios académico-industriales están superando la degradación gástrica mediante la encapsulación liposomal y los polímeros muco-adhesivos, lo que genera esperanzas de que las formas orales de una vez al día puedan alcanzar ensayos en fase tardía dentro de los próximos cinco años. El éxito en este campo erosionaría la barrera de inyección que actualmente desalienta a algunos pacientes de iniciar la terapia biológica.
Por Aplicación:
La Diabetes Lidera Mientras la Oncología AceleraLas terapias para la diabetes generaron el 48,71% del tamaño del mercado de biobetters en 2025, ancladas por marcos de reembolso establecidos y la naturaleza crónica del tratamiento. Los datos de adherencia en el mundo real ilustran el valor económico de un mejor control glucémico, incentivando a los pagadores a financiar terapias premium que limiten las complicaciones a largo plazo. La oncología, sin embargo, avanza a una CAGR del 11,02% y puede reducir la brecha de ingresos antes de 2030.
Los ensayos recientes de conjugados anticuerpo-fármaco como el pivekimab sunirine, que logró un 85% de respuesta global en un subtipo raro de leucemia, subrayan el impacto clínico de los constructos de próxima generación. El crecimiento de la oncología se beneficia de los incentivos para medicamentos huérfanos y de las vías expeditas que acortan el tiempo de comercialización, lo que la convierte en un punto focal para el capital de riesgo y las alianzas farmacéuticas estratégicas que buscan ampliar el mercado de biobetters.
Por Canal de Distribución:
El Dominio Hospitalario bajo Presión DigitalLas farmacias hospitalarias contribuyeron con el 53,41% de los ingresos de 2025 dentro del mercado de biobetters, reflejando los requisitos de cadena de frío y la preferencia del médico por entornos de administración controlados. Sin embargo, los canales en línea se están expandiendo rápidamente a una CAGR del 11,35%, ayudados por sólidas plataformas logísticas que salvaguardan los bienes sensibles a la temperatura. Los puntos de venta minoristas siguen siendo un elemento básico para los pacientes crónicos estables, mientras que las farmacias especializadas gestionan regímenes complejos para enfermedades raras.
La COVID-19 catalizó la demanda de atención domiciliaria, impulsando a las grandes cadenas de farmacias a invertir en almacenamiento de cadena de frío, aplicaciones de monitoreo remoto y servicios de reposición automática. Los marcos regulatorios están evolucionando para asegurar la validación de recetas electrónicas y la paridad de reembolso, lo que sugiere que la distribución digital erosionará constantemente el dominio hospitalario en todo el mercado de biobetters.
Análisis Geográfico
Mercado de Biobetters en América del Norte
América del Norte generó el 47,98% de los ingresos globales del mercado de biobetters en 2025. Estados Unidos ancla este liderazgo a través de un marco de la FDA que recompensa la superioridad clínica y un sistema de pagadores dispuesto a reembolsar terapias diferenciadas a tarifas premium. La alta densidad de capital de riesgo y un ecosistema académico-biotecnológico integrado aceleran la traducción de avances de laboratorio en activos de fase avanzada. Canadá, aunque más pequeño, refleja estas dinámicas dentro de un contexto de pagador único que examina la rentabilidad, pero aun así aprueba innovaciones que ofrecen beneficios cuantificables para los pacientes.
Mercado de Biobetters en Europa
Europa mantiene una escala significativa gracias a la revisión centralizada de la Agencia Europea de Medicamentos, aunque las negociaciones nacionales de reembolso introducen complejidad en los precios. Alemania destaca por su base de fabricación farmacéutica y políticas de reembolso que reconocen el valor terapéutico añadido. La independencia regulatoria del Reino Unido tras el Brexit podría acelerar las aprobaciones locales, convirtiéndolo en una plataforma de lanzamiento atractiva para la expansión europea. Las evaluaciones de tecnología sanitaria otorgan una prima a los datos de resultados en el mundo real, canalizando la inversión hacia biobetters que proporcionan mejoras clínicas mensurables.
Mercado de Biobetters en Asia-Pacífico
Asia-Pacífico es la región de mayor crecimiento, con una CAGR del 9,31% que supera a todas las demás geografías. China ha implementado reformas de política que condensan los plazos de revisión para los biológicos innovadores, permitiendo que campeones nacionales como Hansoh Pharmaceutical atraigan socios globales; la licencia de 2.000 millones de USD de Regeneron para el agonista dual GLP-1/GIP HS-20094 es un ejemplo destacado. La demografía envejecida de Japón impulsa la demanda de biológicos para enfermedades crónicas, mientras que Corea del Sur aprovecha los incentivos gubernamentales y la capacidad de fabricación avanzada para convertirse en un centro regional de desarrollo por contrato. El vasto grupo de pacientes de India y la mejora de la cobertura de seguros prometen un potencial futuro, aunque los controles de precios moderan actualmente la adopción de productos premium.

Panorama regulatorio
Los biobetters generalmente no tienen una vía regulatoria dedicada en los principales mercados y se revisan como nuevas entidades biológicas bajo solicitudes completas de productos biológicos, mientras que los biosimilares utilizan marcos de comparabilidad abreviados según la BPCI Act en Estados Unidos y las normas de biosimilares de la EMA en Europa. Esta distinción afecta las expectativas de evidencia, ya que los patrocinadores que buscan versiones clínicamente diferenciadas normalmente necesitan datos comparativos directos que demuestren superioridad en resultados como conveniencia de dosificación, perfil de seguridad o eficacia, en lugar de basarse únicamente en la similitud analítica.
Las actualizaciones regulatorias durante 2025-2026 continuaron enfatizando el desarrollo impulsado por análisis para biosimilares, lo que da forma a cómo los patrocinadores planifican las estrategias de ciclo de vida en torno a los productos de referencia. En marzo de 2026, la FDA emitió una guía preliminar revisada en formato de preguntas y respuestas para facilitar la autorización de productos biosimilares e intercambiables, y en octubre de 2025 una guía preliminar de la FDA recomendó reducir los estudios de eficacia comparativa y, en general, desaconsejó los estudios de intercambio para la intercambiabilidad. En Europa, la EMA publicó un documento de reflexión sobre enfoques clínicos personalizados en el desarrollo de biosimilares, reforzando la reducción caso por caso de los requisitos clínicos cuando la evidencia analítica y farmacocinética es sólida. El trabajo a nivel de la UE sobre una propuesta de Ley Europea de Biotecnología (2025) también apunta a un impulso político orientado a simplificar y acelerar los procedimientos relacionados con la biotecnología.
Panorama Competitivo
La competencia en el mercado de biobetters es moderada, con los principales actores equilibrando profundas reservas de capital frente a la agilidad de los innovadores más pequeños. Los líderes farmacéuticos globales poseen amplias redes clínicas, experiencia regulatoria y escala de fabricación, lo que les permite reducir el riesgo de los programas en fase tardía. Las empresas de biotecnología especializadas se diferencian a través de tecnologías de ingeniería patentadas que crean moléculas difíciles de copiar. Por ello, la concesión de licencias estratégicas se ha convertido en la ruta de comercialización predominante, ilustrada por la alianza de anticuerpos biespecíficos de USD 9,1 mil millones entre BioNTech y Bristol Myers Squibb, y la adquisición de USD 1,7 mil millones del portafolio de anticuerpos TL1A de FutureGen por parte de AbbVie.
Los fosos tecnológicos se centran en la conjugación sitio-específica, la pegilación avanzada y los sistemas de administración que pueden extender los intervalos de dosificación. Estas plataformas no solo mejoran los perfiles clínicos, sino que también establecen sólidos activos de patentes, protegiendo los ingresos de la incursión de biosimilares. Las dinámicas de acceso al mercado están evolucionando a medida que los pagadores adoptan cada vez más contratos basados en valor, presionando a los proveedores para que vinculen el reembolso a los resultados a nivel del paciente. Por lo tanto, las empresas invierten fuertemente en programas de evidencia del mundo real que cuantifican las reducciones en hospitalizaciones, la mejora en la adherencia y las mejoras en la calidad de vida.
Las oportunidades de espacio en blanco persisten en las enfermedades raras y las condiciones crónicas complejas donde la competencia biológica sigue siendo limitada. Con las capacidades de fabricación volviéndose más distribuidas, particularmente a través de las organizaciones de desarrollo y fabricación por contrato de Asia-Pacífico, las empresas de tamaño medio ahora pueden escalar la producción sin construir instalaciones de miles de millones de dólares. No obstante, la incertidumbre regulatoria en torno a la demostración de superioridad clínica y la presión sostenida de la erosión de precios por biosimilares mantienen una tensión competitiva que fomenta las fusiones, las adquisiciones centradas en tecnología y los pactos de desarrollo de reparto de riesgos con fabricantes por contrato y spinouts académicos.
Líderes de la Industria de Biobetters
Amgen Inc.
Novo Nordisk A/s
F. Hoffmann-La Roche
Biogen
Merck & Co., Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Biobetters
- Amgen
- Novo Nordisk
- Roche
- Merck
- Sanofi
- Genentech USA
- Eli Lilly and Company
- Biogen
- CSL Behring
- Pfizer
- Regeneron Pharmaceuticals
- Samsung Bioepis
- Celltrion Healthcare
- Biocon Biologics
- Xencor
- Argenx
- Ambrx
- AbCellera
- Outlook Therapeutics
- Sandoz Group

Oportunidades de mercado y perspectivas futuras
Las oportunidades se concentran donde los patrocinadores pueden traducir una diferenciación clínica clara en productos habilitados por plataformas, particularmente en anticuerpos monoclonales y formatos complejos como biespecíficos y conjugados anticuerpo-fármaco. Estos formatos son más difíciles de replicar y pueden respaldar posiciones de propiedad intelectual más sólidas. En 2026, publicaciones académicas y revisadas por pares destacaron kits de herramientas cada vez más rápidos para la ingeniería de proteínas y expresión, incluido un informe de mayo de 2026 que describe un enfoque de diseño de anticuerpos de disparo cero que generó un candidato anti-EGFR con mayor afinidad de unión frente a cetuximab, y una publicación de junio de 2026 en Scientific Reports que describe un sistema de expresión bicistrónico que mejoró la expresión de cadenas ligeras y pesadas frente a los vectores tradicionales basados en IRES. Estos avances respaldan una selección de variantes más rápida y mejoras en la fabricabilidad, dos limitaciones prácticas en los programas de biobetters.
El espacio comercial en blanco también se concentra en la intersección de la administración de acción prolongada y las enfermedades crónicas, donde el intervalo de dosificación, la adherencia y el costo total de la atención impulsan las discusiones con los pagadores. Esto se alinea con el cambio del mercado hacia el predominio subcutáneo y el impulso hacia una administración menos frecuente. La actividad de las empresas en plataformas de incretinas y administración de biológicos de acción prolongada, incluido el acuerdo de Eli Lilly con Camurus para programas de GLP-1 e incretinas de acción prolongada basados en FluidCrystal, ilustra la demanda continua de tecnologías habilitantes que convierten mecanismos establecidos en regímenes más convenientes. En Asia-Pacífico, la modernización regulatoria y un ecosistema de desarrollo de biológicos en crecimiento proporcionan puntos de entrada adicionales, respaldados por transacciones y asociaciones que involucran a innovadores con sede en China y socios globales en programas metabólicos y biológicos avanzados.
Recent Industry Developments in Mercado de Biobetters
- Julio de 2026: Teva Pharmaceutical Industries Ltd. y Polpharma Biologics anunciaron un acuerdo de licencia exclusiva para la comercialización del biosimilar de ocrelizumab PB018 en múltiples regiones, incluidos Estados Unidos, Europa y Brasil. El acuerdo amplía el acceso a una importante clase de terapias anti-CD20 y aumenta la presión competitiva sobre los productos de referencia a medida que finalizan los períodos de exclusividad. También refuerza la concesión de licencias como una vía principal para escalar carteras de biológicos en etapa avanzada sin internalizar por completo el riesgo de desarrollo y fabricación.
- Marzo de 2026: Samsung Bioepis y Epis NexLab firmaron un acuerdo de colaboración en investigación y licencia con G2GBIO para desarrollar un candidato de semaglutida de acción prolongada utilizando la plataforma de administración de fármacos basada en microesferas de G2GBIO. La colaboración señala una inversión continua en ingeniería de formulación y administración para extender los intervalos de dosificación de terapias metabólicas de alta demanda. Este tipo de asociaciones impulsadas por plataformas puede acelerar la entrada en programas biológicos diferenciados al combinar desarrolladores establecidos de biológicos con tecnologías especializadas de acción prolongada.
- Junio de 2024: Simcere Zaiming (Simcere Pharmaceutical Group) recibió la aprobación de comercialización de la NMPA de China para Enlituo (cetuximab beta), un producto de anticuerpos dirigido a EGFR de nueva generación. La aprobación destaca la capacidad regulatoria para innovaciones en anticuerpos en China y respalda el papel del mercado local como plaza de lanzamiento y escalado para biológicos modificados. También eleva el nivel competitivo en la terapia dirigida a EGFR al añadir una opción de anticuerpo adicional más allá de los productos de referencia de primera ola.


Mercado de Biobetters Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para esta metodología, el mercado de biobetters cubre el valor de ventas global de terapéuticas basadas en proteínas, clínicamente diferenciadas, que están diseñadas para mejorar un biológico de referencia aprobado (como mejor vida media, conveniencia de dosificación, eficacia o seguridad), y que se lanzan comercialmente.
Exclusiones de alcance: excluimos las variantes biológicas de uso veterinario y exclusivamente para investigación, y no contamos los candidatos en fase previa al lanzamiento.
Descripción general de la segmentación
- Por Clase de Fármaco
- Eritropoyetina
- Insulina
- G-CSF
- Anticuerpos Monoclonales
- Factor Antihemofílico
- Otras Clases de Fármacos
- Por Vía de Administración
- Subcutánea
- Intravenosa
- Inhalada
- Oral
- Otras Vías de Administración
- Por Aplicación
- Cáncer
- Diabetes
- Enfermedades Renales
- Trastornos Neurodegenerativos
- Trastornos Genéticos
- Enfermedades Infecciosas
- Otras Aplicaciones
- Por Canal de Distribución
- Farmacias Hospitalarias
- Farmacias Minoristas
- Farmacias en Línea
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza confirmando qué productos califican como biobetter y cuándo se volvieron comerciales, de modo que el modelo cuente únicamente períodos de ventas reales. Revisamos listados regulatorios y de referencia públicos, como las bases de datos de medicamentos de la FDA de EE. UU. y la EMA, para confirmar aprobaciones, cambios de etiquetado y detalles de vía de administración que pueden modificar la demanda.
Luego, anclamos las señales de demanda y el contexto de precios utilizando fuentes como las estadísticas de salud de la OCDE, la serie de gasto en salud del Banco Mundial, los datos de salud de la OMS y publicaciones de comercio y aduanas cuando sean relevantes para los movimientos de biológicos. Las presentaciones de las empresas y las presentaciones a inversores nos ayudan a mapear la combinación de ingresos, el momento de lanzamiento y la exposición geográfica, y estos se verifican cruzando con sitios web de prensa y asociaciones de buena reputación. Cuando es necesario, se utilizan suscripciones de pago que respaldan los datos financieros de las empresas y una base de datos de patentes para acelerar la verificación de la propiedad de las líneas de producto y los eventos del ciclo de vida. Las fuentes documentales enumeradas aquí son ilustrativas, y también utilizamos otros documentos públicos para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
Los insumos primarios provienen de entrevistas y encuestas breves con personas que observan directamente las decisiones de demanda y precios, como líderes comerciales, asuntos médicos, expertos en formularios y acceso al mercado, y partes interesadas de canales especializados. También revisamos los supuestos por región (APAC, EMEA y las Américas) para que la curva de adopción, los cambios en los patrones de dosificación y la secuencia de lanzamientos no se traten como idénticos en todas partes.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 29% | Directivos (CXOs): 13% | APAC: 50% |
| Nivel medio: 55% | Líderes funcionales/de unidad: 30% | EMEA: 30% |
| Actores más pequeños: 16% | Gerentes: 57% | Américas: 20% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construye utilizando una combinación de enfoques descendente y ascendente, comenzando con un conjunto de demanda descendente reconstruido a partir de la adopción de terapias y la población tratable abordable para las indicaciones relevantes, y luego filtrando según la elegibilidad para formatos biológicos mejorados y un momento de lanzamiento realista. Una vez formado el conjunto de demanda, el valor se deriva utilizando supuestos de precios a nivel regional y factores de utilización que reflejan la vía de administración y la cadencia de dosificación.
Para mantener el modelo vinculado al comportamiento observado del mercado, corroboramos los totales con verificaciones ascendentes selectivas, como la atribución de ingresos a nivel de producto a partir de divulgaciones públicas, precios muestreados por curso de tratamiento multiplicados por volúmenes estimados de pacientes, y verificaciones de canal en los flujos de farmacias hospitalarias y especializadas. Algunos insumos prácticos que afectan los resultados incluyen los plazos de aprobación y ampliación de etiquetado, las tasas de cambio desde el biológico de referencia, los cambios en la dosis y frecuencia promedio, el acceso al reembolso regional y la progresión de precios observada después del lanzamiento. Las previsiones se basan en análisis de escenarios respaldados por consenso de expertos, de modo que los casos alcista y bajista reflejan la rapidez con que escalan los nuevos lanzamientos y cómo se endurecen o relajan las políticas de los pagadores. Cuando un producto o región tiene una divulgación deficiente, el manejo de las brechas se realiza utilizando análogos de productos comparables y curvas de crecimiento conservadoras, que luego se revisan durante llamadas de seguimiento.
Validación de datos y ciclo de actualización
La validación se realiza mediante varias pasadas, comenzando con verificaciones cruzadas entre las ventas modeladas y señales independientes como fechas de aprobación, cambios importantes de etiquetado y la dirección de los ingresos reportados en actualizaciones públicas. Los valores atípicos se identifican de manera temprana, y los supuestos se reabren si una sola variable (como la velocidad de adopción o la frecuencia de dosificación) genera un salto poco realista.
Antes de la aprobación final, el trabajo es revisado paso a paso por otro analista para que la lógica de unidades, el manejo de divisas y las agregaciones regionales coincidan con el alcance declarado. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como aprobaciones importantes, acciones de etiquetado relacionadas con la seguridad o cambios políticos significativos. Justo antes de la entrega, realizamos una revisión final para que los clientes reciban la vista actualizada más reciente que coincida con el año base y el período de previsión declarados.
Comparación del tamaño del mercado de biobetters de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados para biobetters pueden diferir incluso cuando el nombre del tema parece idéntico, porque los productos contados, el año seleccionado como número "actual" y la forma en que se tratan los precios y la adopción no siempre están alineados. Las diferencias también surgen de si las estimaciones están vinculadas a productos comerciales aprobados o si se combinan categorías de biológicos adyacentes para simplificar la elaboración de informes.
Un factor común de las brechas es la expansión del alcance, donde algunas cifras publicadas agrupan biosimilares, biológicos de próxima generación, o incluso ingresos más amplios de biológicos en un solo total para mostrar un conjunto mayor. Otro factor es cómo se maneja el precio a lo largo del tiempo, ya que algunos modelos asumen precios estables mientras que otros asumen una disminución constante, y esas decisiones cambian de manera material una previsión a 5 años cuando las rampas de lanzamiento todavía están en curso.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 67,07 mil millones de USD (2026) | |
| Consultora global A | 75,40 mil millones de USD (2026) | Esta estimación parece utilizar un alcance más amplio relacionado con los biológicos que puede incorporar ingresos de biológicos mejorados y biosimilares adyacentes, lo que aumenta el total incluso si los supuestos sobre el momento de lanzamiento son similares. |
| Publicación sectorial B | 58,20 mil millones de USD (2026) | Esta estimación probablemente restringe el conteo a un conjunto más pequeño de productos de alta visibilidad y aplica supuestos más conservadores de adopción y progresión de precios, lo que puede subestimar los lanzamientos más recientes y la demanda de regiones emergentes. |
La tabla muestra que la diferencia proviene principalmente de lo que se agrupa dentro de la definición y de la rapidez con que se permite que el valor se acumule después del lanzamiento, en lugar de una única elección matemática de previsión. Algunas estimaciones incorporan clases de biológicos adyacentes para suavizar la elaboración de informes, mientras que Mordor Intelligence cuenta únicamente los biobetters lanzados comercialmente que muestran una mejora clínicamente significativa sobre un biológico de referencia aprobado, lo que mantiene el total rastreable hasta las aprobaciones, la demanda por indicación y los pasos de precios realistas.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual y el crecimiento esperado del mercado de biobetters?
El mercado de biobetters se sitúa en USD 67,07 mil millones en 2026 y se prevé que alcance los USD 97,91 mil millones en 2031, avanzando a una CAGR del 7,86%.
¿Qué clase de fármaco tiene la mayor participación en el mercado de biobetters?
La insulina lidera el panorama de clases de fármacos con una participación del 45,62% gracias a su papel fundamental en el tratamiento de la diabetes y la complejidad técnica que favorece a los productos diferenciados.
¿Por qué los anticuerpos monoclonales son el segmento de más rápido crecimiento?
Las tecnologías de conjugados anticuerpo-fármaco innovadoras y la ingeniería de proteínas sitio-específica están impulsando los anticuerpos monoclonales a una CAGR del 9,93% al mejorar la focalización tumoral y los perfiles de seguridad.
¿Qué región se está expandiendo más rápidamente y qué impulsa su momentum?
Asia-Pacífico está creciendo a una CAGR del 9,31%, impulsada por la modernización regulatoria, la nueva capacidad de biofabricación y el aumento del gasto en salud en China, Japón y Corea del Sur.
¿Cuál es el principal obstáculo comercial para los desarrolladores de biobetters en los mercados maduros?
La intensificación de la competencia de precios de los biosimilares obliga a los patrocinadores de biobetters a demostrar ventajas clínicas claras que justifiquen precios premium dentro de las negociaciones con los pagadores.
Última actualización de la página el:



