
Tamaño y Participación del Mercado de Medicamentos para la Diabetes en Corea del Sur
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
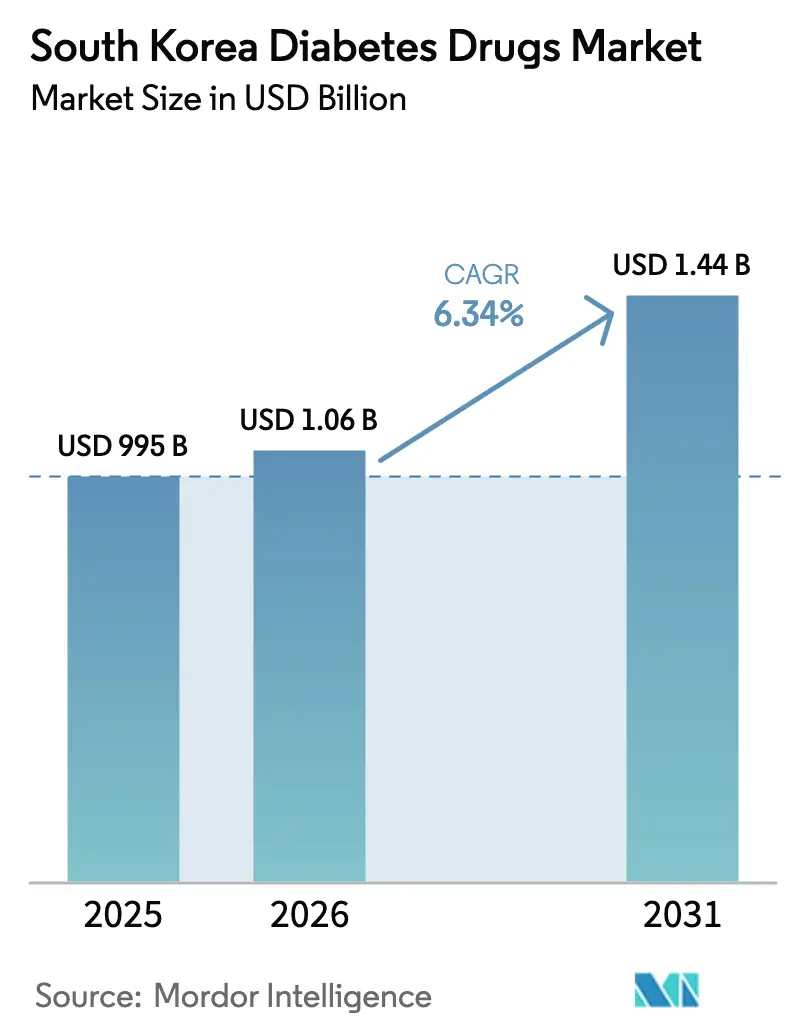
| Tamaño del mercado en el año base (2025) | 995 Mil millones de dólares |
| Tamaño del Mercado (2026) | 1.06 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.44 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.34 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Medicamentos para la Diabetes en Corea del Sur por Mordor Intelligence
El tamaño del mercado de medicamentos para la diabetes en Corea del Sur en 2026 se estima en USD 1,06 mil millones, creciendo desde el valor de 2025 de USD 995 millones con proyecciones para 2031 que muestran USD 1,44 mil millones, creciendo a una CAGR del 6,34% durante 2026-2031. El crecimiento acelerado se debe al rápido aumento de la prevalencia de la enfermedad, el envejecimiento de la población y los continuos cambios en el estilo de vida urbano. Los agentes novedosos que combinan el control glucémico con beneficios cardiorrenal y de gestión del peso están transformando el comportamiento de prescripción. Las soluciones de salud digital que vinculan la medicación, el monitoreo y el asesoramiento se están integrando en la atención rutinaria y abriendo nuevos canales de distribución. Mientras tanto, la seguridad del suministro de agentes péptido-1 similar al glucagón (GLP-1), las discusiones más estrictas sobre reembolso y una cartera de biosimilares en evolución configuran el clima competitivo.
Conclusiones Clave del Informe
- Por clase de fármaco, los agentes orales retuvieron el 46,95% de la participación en ingresos en 2025, mientras que se proyecta que los inyectables no insulínicos aumenten a una CAGR del 9,74% hasta 2031.
- Por tipo de diabetes, los casos de Tipo 2 representaron el 88,55% de la participación del mercado de medicamentos para la diabetes en Corea del Sur en 2025 y crecen a una CAGR del 7,42% hasta 2031.
- Por origen del fármaco, los innovadores mantuvieron el 64,05% del tamaño del mercado de medicamentos para la diabetes en Corea del Sur en 2025, aunque los biosimilares y genéricos se están expandiendo a una CAGR del 8,78%.
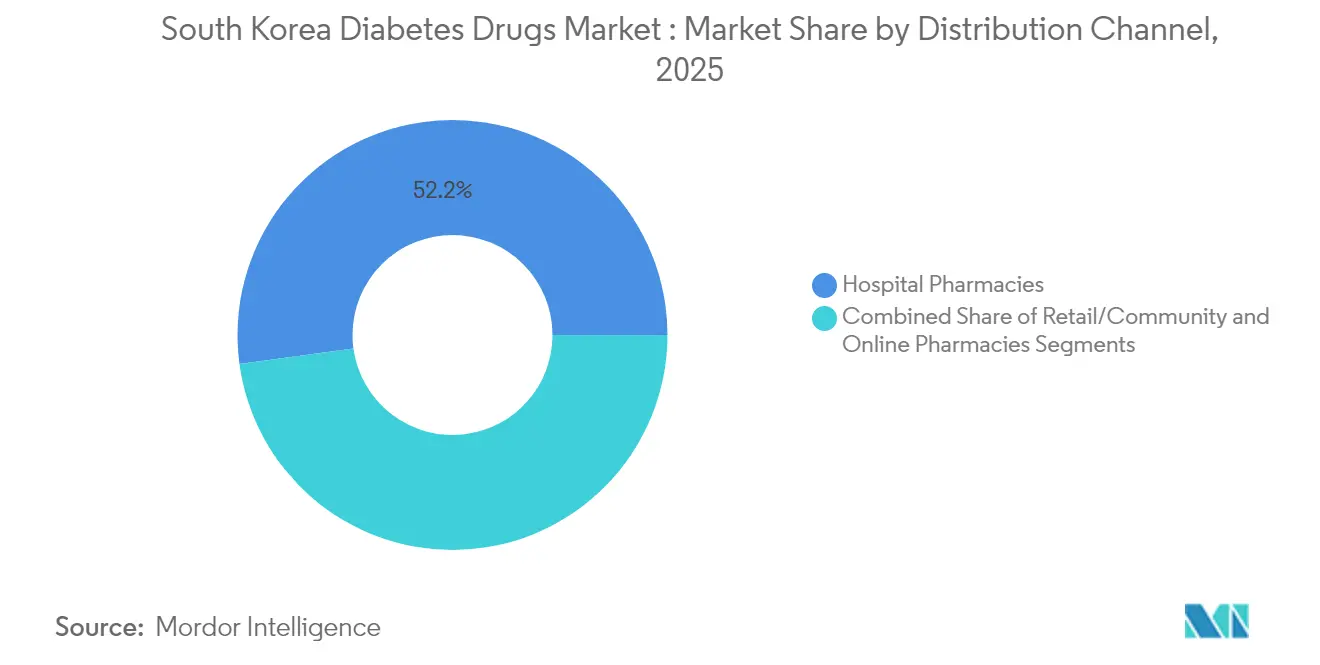
- Por canal de distribución, las farmacias hospitalarias comandaron el 52,15% de la participación en 2025, mientras que las farmacias en línea muestran el crecimiento más rápido con una CAGR del 9,48%.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Medicamentos para la Diabetes en Corea del Sur
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la prevalencia de diabetes y carga de obesidad | +1.8% | Nacional; centros urbanos | Largo plazo (≥ 4 años) |
| Preferencia por terapias innovadoras y combinadas | +1.2% | Nacional; hospitales terciarios | Mediano plazo (2-4 años) |
| Envejecimiento de la población y estilos de vida urbanos | +1.5% | Nacional; corredor Seúl-Incheon | Largo plazo (≥ 4 años) |
| Reembolso gubernamental para agentes novedosos | +0.9% | Nacional | Mediano plazo (2-4 años) |
| Integración de la salud digital en el manejo de la diabetes | +0.7% | Principales ciudades | Corto plazo (≤ 2 años) |
| Expansión de la I+D y colaboraciones de licencias globales | +0.6% | Nacional con socios globales | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Prevalencia de Diabetes y la Carga de Obesidad
La prevalencia de diabetes entre adultos de 30 años o más se situó en el 16,7% en 2024, convirtiendo a la enfermedad en el mayor contribuyente de Corea a los años de vida ajustados por discapacidad. La obesidad sigue siendo la principal comorbilidad, ya que el 73% de los pacientes tienen sobrepeso u obesidad.[1]Sung-Hee Oh, "Prevalencia y Carga Socioeconómica de la Diabetes Mellitus en Adultos Surcoreanos," BMC Public Health, bmcpublichealth.biomedcentral.com Las tendencias en el consumo de azúcar profundizan el desafío, ya que una quinta parte de los niños supera los niveles recomendados.[2]Hyejin Yu y Sang-Jin Chung, "Ingesta Total de Azúcar y los Alimentos que la Aportan por Grupos de Edad en Coreanos," Korean Journal of Community Nutrition, kjcn.or.kr En conjunto, estos factores mantienen alta la demanda de agentes orales establecidos, al tiempo que fomentan la adopción de terapias basadas en GLP-1 y cotransportador de sodio-glucosa 2 (SGLT-2). La diabetes delgada, que afecta al 8,8% de los pacientes, añade complejidad clínica y sustenta la necesidad de regímenes personalizados.
Preferencia por Terapias Innovadoras y Combinadas
Las directrices actualizadas de la Asociación Coreana de Diabetes orientan a los médicos hacia regímenes de múltiples mecanismos que optimizan el control glucémico, la protección cardiovascular y los resultados renales. Los datos de Fase 3 sobre un triple agonista (efpeglenatida) dirigido a los receptores GLP-1, polipéptido insulinotrópico dependiente de glucosa y glucagón destacan el clima de innovación orientada clínicamente. Los estudios de lobeglitazona en dosis bajas demuestran una eficacia no inferior con menos efectos secundarios, lo que respalda una adopción más amplia.[3]Soree Ryang et al., "Estudio REFIND sobre Lobeglitazona en Dosis Bajas," National Center for Biotechnology Information, ncbi.nlm.nih.gov El apetito del mercado por las combinaciones de dosis fija se refuerza con la aprobación del triple agente oral metformina-dapagliflozina-sitagliptina en 2025, que ofrece una dosificación más sencilla y una mejor adherencia.
Envejecimiento de la Población y Estilos de Vida Urbanos
Los adultos de 65 años o más constituyen el segmento demográfico de más rápido crecimiento en Corea, y este grupo muestra la mayor incidencia de diabetes. Los residentes urbanos enfrentan una mayor exposición a empleos sedentarios y al consumo de alimentos procesados, lo que eleva aún más el riesgo. La Ley de Apoyo Integrado para la Atención Comunitaria exige una atención de enfermedades crónicas centrada en el hogar y habilitada digitalmente a partir de 2026. Las empresas farmacéuticas se centran, por tanto, en formulaciones amigables para personas mayores, dispositivos de monitoreo remoto y ayudas para la adherencia.
Reembolso Gubernamental para Agentes Novedosos
El Seguro Nacional de Salud ha introducido marcos basados en el valor que recompensan el beneficio clínico al tiempo que contienen los costos. Sin embargo, los índices de precios de los genéricos siguen siendo más altos que los de muchos países comparables. Los fabricantes, por tanto, invierten en expedientes de evidencia del mundo real para fortalecer los argumentos de costo-efectividad. Los acuerdos de reparto de riesgos y las inclusiones condicionales crean oportunidades para productos de alto valor que ofrecen resultados medibles.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Recortes de precios estrictos y retrasos en el reembolso | -1.1% | Nacional | Mediano plazo (2-4 años) |
| Preocupaciones de seguridad, incluida la cetoacidosis | -0.6% | Nacional; enfoque en personas mayores | Corto plazo (≤ 2 años) |
| Escasez de suministro de GLP-1 y límites de importación | -0.8% | Nacional; nivel premium | Corto plazo (≤ 2 años) |
| Inercia clínica a pesar de las actualizaciones de las guías | -0.4% | Entornos de atención primaria | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Recortes de Precios Estrictos y Retrasos en el Reembolso
La agresiva contención de costos bajo el Plan de Racionalización del Gasto en Medicamentos comprime los márgenes de las terapias novedosas. Los índices de precios de los genéricos disminuyeron solo marginalmente de 4,79 a 3,40 frente al índice de referencia de Estados Unidos entre 2020 y 2022, lo que indica un alivio limitado. Los fabricantes enfrentan negociaciones prolongadas, lo que impulsa lanzamientos estratégicos de paquetes de evidencia que documentan los beneficios cardiorrrenales y las compensaciones de costos a largo plazo.
Preocupaciones de Seguridad, Incluida la Cetoacidosis
El uso ampliado de inhibidores de SGLT-2 y agentes GLP-1 genera vigilancia sobre eventos adversos raros pero graves, como la cetoacidosis en pacientes ancianos o con insuficiencia renal. Por tanto, los estudios de vigilancia poscomercialización se priorizan para asegurar la confianza de los médicos, lo que a veces retrasa el impulso promocional.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Clase de Fármaco: Los Agentes Orales Lideran a Pesar de la Innovación en Inyectables
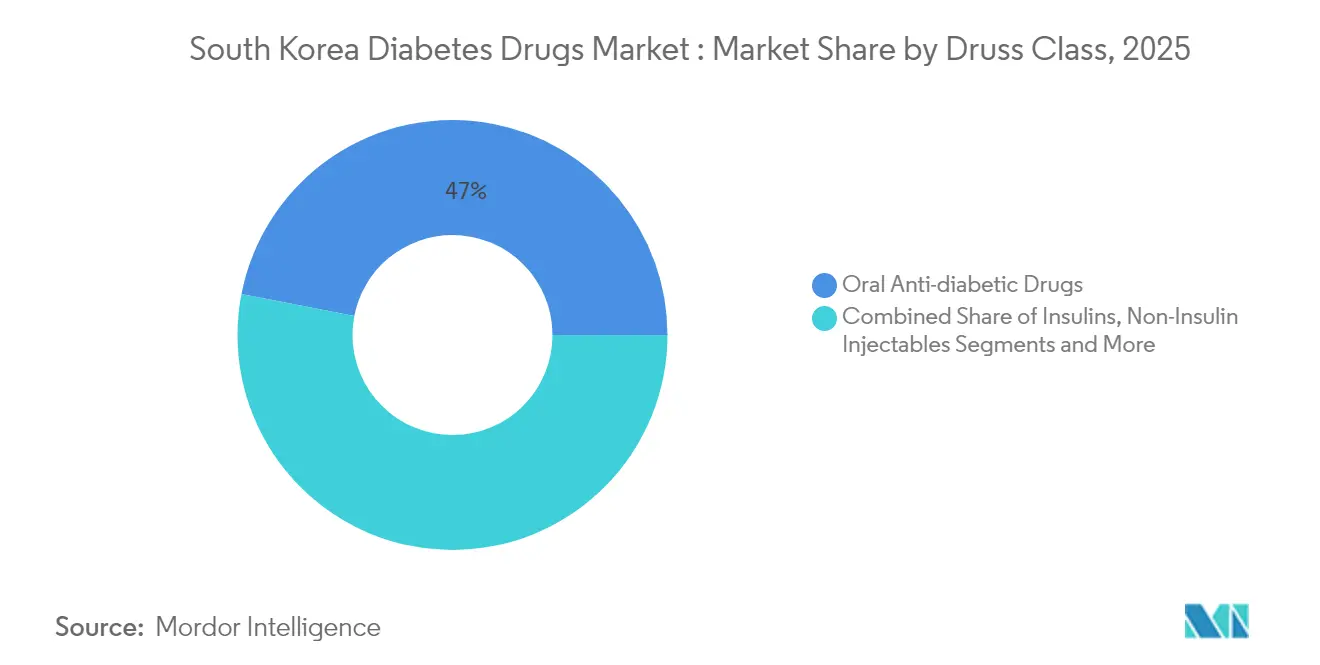
El tamaño del mercado de medicamentos para la diabetes en Corea del Sur para agentes orales se situó en USD 467,2 millones en 2025, representando el 46,95% de las ventas totales. Los inhibidores de SGLT-2 y los inhibidores de dipeptidil peptidasa 4 (DPP-4) dominan los volúmenes de prescripción, respaldados por una tasa de adherencia a la medicación del 87,5% entre los adultos mayores. Sin embargo, los inyectables no insulínicos se aceleran a una CAGR de dos dígitos del 9,74%, ya que los agonistas del receptor GLP-1 demuestran ser eficaces en el control del peso y la protección cardiorrenal. Los ensayos de resultados cardiovasculares continúan ampliando las indicaciones de la etiqueta, fomentando una iniciación más temprana en pacientes de alto riesgo. La lobeglitazona en dosis bajas logró una reducción de glucosa no inferior al tiempo que redujo las tasas de efectos secundarios, ejemplificando la búsqueda de perfiles más seguros. Las combinaciones triples de dosis fija reducen la carga de pastillas y mejoran la adherencia, apoyando la intensificación del tratamiento sin fatiga del paciente.
Dentro de los inyectables no insulínicos, la aceptación del paciente está aumentando debido a agujas más delgadas, dispositivos autoinyectores y dosificación semanal. Se espera que el desarrollo de biosimilares y la capacidad local de llenado y acabado moderen los precios y alivien las escaseces durante los próximos cinco años. Los programas de desarrollo de GLP-1 oral, que aprovechan los potenciadores de permeabilidad y los portadores de nanopartículas, podrían difuminar los límites de clase para 2030. La insulina sigue siendo indispensable para los pacientes con Tipo 1 y Tipo 2 avanzado, y las formulaciones de alta concentración proporcionan flexibilidad para regímenes de dosis intensivas destinados a superar la resistencia a la insulina.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Tipo de Diabetes: El Dominio del Tipo 2 Impulsa el Crecimiento
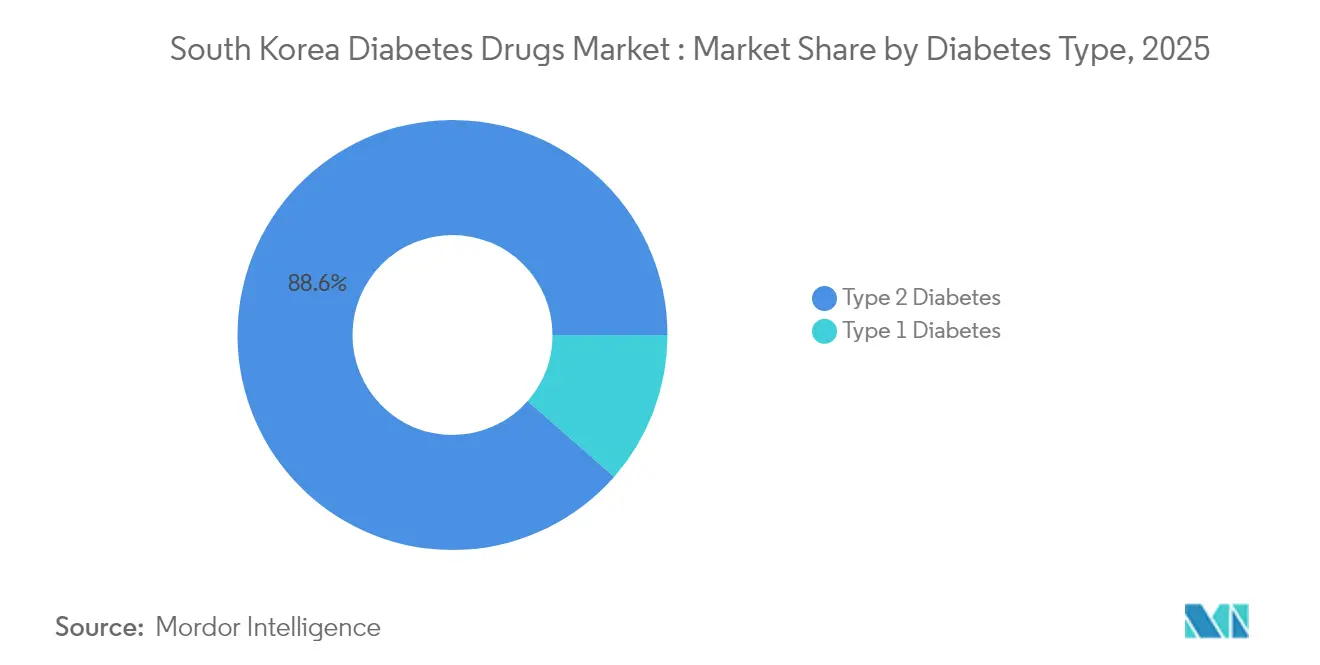
En 2025, los pacientes con Tipo 2 generaron el 88,55% del mercado de medicamentos para la diabetes en Corea del Sur. El aumento de la obesidad y el envejecimiento elevan la carga de casos de Tipo 2, impulsando las previsiones hacia una prevalencia del 29,2% en hombres y del 19,7% en mujeres para 2030. La adopción temprana de terapia combinada tiene como objetivo contrarrestar los grupos de comorbilidades de hipertensión y dislipidemia, mejorando los resultados generales. La población con Tipo 1 sigue siendo más pequeña pero tecnológicamente sofisticada, dependiendo de bombas integradas con sensores y análogos de acción rápida para un control estricto. Las opciones pediátricas para el Tipo 2 aún se limitan a metformina, insulina y liraglutida, lo que indica una brecha clínica que los innovadores pueden abordar con dosificación y dispositivos específicos para jóvenes.
La diabetes delgada, definida por un índice de masa corporal más bajo pero con secreción de insulina deteriorada, atrae la atención investigadora por su fisiopatología única. Los complementos herbales, incluido el extracto de ginseng rojo, demostraron modestas reducciones de glucosa en ayunas en adultos prediabéticos, insinuando opciones complementarias culturalmente familiares.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Origen del Fármaco: Los Biosimilares Ganan Terreno Frente a los Innovadores
Las marcas innovadoras comandaron el 64,05% de la participación del mercado de medicamentos para la diabetes en Corea del Sur en 2025, pero el grupo de biosimilares se está expandiendo a una CAGR del 8,78%. Samsung Bioepis y GC Corp lideran con carteras diversificadas que abarcan biosimilares de insulina, hormona de crecimiento y anticuerpos monoclonales. Los precios escalonados fomentan la entrada temprana de genéricos al tiempo que recompensan la innovación con niveles premium temporales. Las empresas nacionales apuntan a inyectables complejos y agentes orales de alto volumen, aprovechando los incentivos estatales para la fabricación de biológicos. Las alianzas internacionales aceleran la transferencia de conocimientos, como se observa en la colaboración GLP-1 de HK inno.N.
La licencia de insulina oral de Oramed podría erosionar la participación de insulina basal de los innovadores al ofrecer comodidad sin agujas. Sin embargo, los innovadores mantienen la diferenciación a través de sistemas de administración propietarios, perfiles de liberación prolongada y conectividad continua de datos.
Por Canal de Distribución: La Transformación Digital Remodela el Acceso
Las farmacias hospitalarias retuvieron el 52,15% de las ventas de 2025, reflejando el modelo de atención liderado por especialistas del país. El tamaño del mercado de medicamentos para la diabetes en Corea del Sur gestionado por farmacias en línea creció considerablemente tras las autorizaciones regulatorias para teleconsultas durante la pandemia. Las plataformas de telemedicina integran recetas electrónicas, diagnósticos en el punto de atención y entrega a domicilio, ofreciendo a los pacientes crónicos recargas sin fricciones. Las farmacias comunitarias mantienen roles de educación del paciente, particularmente en localidades suburbanas y rurales donde las limitaciones de banda ancha restringen la atención virtual.
A partir de 2026, la legislación de atención comunitaria reembolsará los dispositivos de monitoreo domiciliario y las aplicaciones de asesoramiento. Los monitores continuos de glucosa y las bombas aumentadas con sensores requieren soporte técnico, lo que lleva a ciertas cadenas a abrir centros especializados. Los programas de fidelización minorista que vinculan las recargas de medicamentos con el asesoramiento nutricional y las cargas de datos de dispositivos portátiles diferencian las ofertas y generan retención.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
Los patrones regionales de diabetes reflejan gradientes demográficos y de estilo de vida. La megalópolis Seúl-Incheon exhibe la mayor prevalencia debido a la densa concentración de establecimientos de comida rápida, el trabajo de oficina sedentario y los comportamientos relacionados con el estrés. Aquí, los hospitales terciarios ofrecen acceso temprano a las terapias GLP-1 y SGLT-2, acelerando la adopción urbana. Las provincias rurales, caracterizadas por un envejecimiento más rápido de la población y una oferta limitada de especialistas, tienen menos acceso a agentes novedosos y dependen más de los genéricos y la medicina oriental tradicional. La política gubernamental dirige financiamiento adicional hacia la telemedicina y las clínicas móviles para igualar los estándares de atención.
La penetración de los monitores continuos de glucosa es más alta en los programas escolares metropolitanos orientados a la detección temprana. Los centros provinciales adoptan modelos de trabajadores de salud comunitaria que combinan tiras reactivas básicas con asesoramiento por teléfono inteligente, cerrando gradualmente la brecha tecnológica. Los clústeres de fabricación en las provincias de Gyeongbuk y Chungbuk apoyan el suministro local de metformina, gliclazida e insulina biosimilar, reduciendo la dependencia de importaciones para medicamentos esenciales. Los marcos de adquisición nacional ajustan los niveles de existencias en función de las alertas de aumento por escasez de GLP-1 difundidas por la Organización Mundial de la Salud. Las campañas de estilo de vida urbano que promueven el desplazamiento activo y el etiquetado del contenido de azúcar probablemente ralentizarán el crecimiento de la incidencia en los distritos más prósperos, pero persisten las disparidades socioeconómicas, con los barrios de menores ingresos reportando tasas de complicaciones más altas. Las farmacias en Busan están probando la trazabilidad basada en cadena de bloques para inyectables de alto valor, lo que señala la experimentación regional con salvaguardas avanzadas en la cadena de suministro.
Panorama regulatorio
Las aprobaciones de fármacos y la supervisión de seguridad posterior a la comercialización de las terapias para la diabetes recaen en el Ministerio de Seguridad Alimentaria y Farmacéutica (MFDS), mientras que los precios y el reembolso se rigen a través del Ministerio de Salud y Bienestar (MOHW) y el Servicio Nacional de Seguro de Salud (NHIS), con el Servicio de Revisión y Evaluación del Seguro de Salud (HIRA) desempeñando un papel central en las decisiones de cobertura. El reembolso de los medicamentos antidiabéticos continúa haciendo referencia a los Principios Generales para Medicamentos Antidiabéticos de larga data (notificación de 2011, N.º 2011-60), y la Asociación Coreana de Diabetes ha estado dialogando con las partes interesadas sobre revisiones durante 2026, destacando la brecha entre las directrices modernas orientadas a resultados y los criterios de acceso heredados.
Junto con esto, las acciones de política de 2026 hacen énfasis en la habilitación digital y la eficiencia de revisión. El MFDS implementó un marco de producto médico digital vigente desde enero de 2026 para dispositivos de apoyo sanitario utilizados en el manejo de enfermedades crónicas, apoyando la integración de herramientas de monitoreo conectado y apoyo terapéutico junto con la farmacoterapia. Los reguladores también han ampliado iniciativas de revisión conjunta con la Agencia Europea de Medicamentos y la Agencia de Productos Farmacéuticos y Dispositivos Médicos de Japón en 2026, lo que apunta a esfuerzos continuos para agilizar las vías de acceso de productos innovadores, manteniendo al mismo tiempo los requisitos coreanos de vigilancia de seguridad y evidencia de acceso al mercado local.
Análisis de la cadena de valor
La cadena de valor abarca el descubrimiento y el desarrollo clínico (local y multinacional), la fabricación y el llenado-terminado, la importación y distribución, y la dispensación a través de farmacias hospitalarias, farmacias minoristas o comunitarias, y canales en línea de rápido crecimiento vinculados a la teleconsulta y las recetas electrónicas. La I+D local sigue siendo un diferenciador para los innovadores locales, y Hanmi Pharmaceutical opera múltiples centros de investigación (Dongtan, Paltan y Gwanggyo), utilizando su tecnología de acción prolongada y sus capacidades de formulación para avanzar en activos metabólicos y crear opcionalidad de licenciamiento.
La capacidad de fabricación y las asociaciones también se están reforzando. La Ley Especial sobre Apoyo Regulatorio para Organizaciones de Desarrollo y Fabricación por Contrato de Biofarmacéuticos, promulgada a finales de 2025, tiene como objetivo fortalecer la base de CDMO biofarmacéutica de Corea del Sur hasta 2026, con relevancia para inyectables complejos y la resiliencia del suministro de productos biológicos en áreas como GLP-1 e insulina. Los acuerdos transfronterizos de licencia y suministro también dan forma a la cadena, con Hanmi Pharmaceutical citando acuerdos para activos de la cartera metabólica con socios internacionales como la mexicana Silanes, lo que respalda cómo la innovación de origen coreano puede generar ingresos fuera de Corea, mientras que la comercialización nacional sigue siendo sensible a los términos de reembolso y a la continuidad del suministro.
Panorama Competitivo
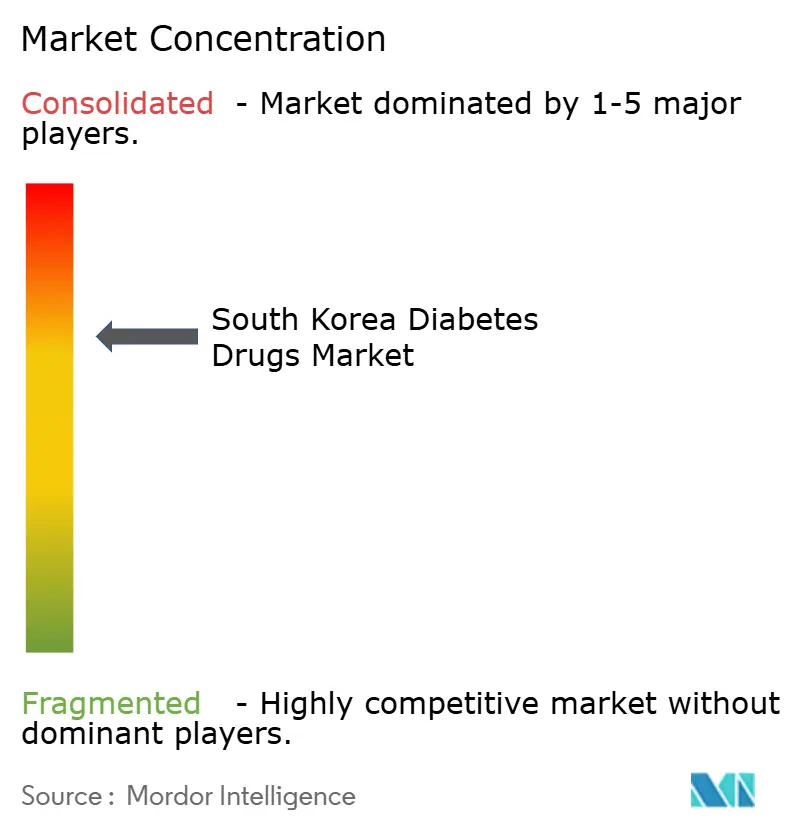
La competencia está centrada en la innovación y es moderadamente consolidada. Los campeones locales como Hanmi Pharmaceutical invierten fuertemente en péptidos multi-agonistas, mientras que las multinacionales protegen sus posiciones de franquicia mediante la gestión del ciclo de vida que agrupa medicamentos con servicios digitales. Los participantes de biosimilares comprimen los puntos de precio para las insulinas maduras y los inhibidores de DPP-4, presionando a los innovadores a pivotar hacia carteras diferenciadas de GLP-1 y doble agonista. Los movimientos estratégicos ilustran la dinámica: Hanmi Pharmaceutical avanzó la efpeglenatida a Fase 3 para enfermedades metabólicas, HK inno.N licenció ecnoglutida, reforzando el GLP-1 local, GC Corp obtuvo la certificación de la Unión Europea para un monitor de glucosa de próxima generación, ampliando su huella en la cadena de valor.
Las asociaciones digitales entre fabricantes de dispositivos y empresas farmacéuticas buscan integrar las recargas de prescripciones dentro de los paneles de monitoreo remoto, aumentando así la adherencia a la terapia y la optimización de la atención basada en datos. Los repositorios de evidencia del mundo real construidos sobre datos de seguros longitudinales ayudan a las empresas a demostrar valor económico a los pagadores, convirtiendo el análisis en una herramienta competitiva crítica.
Líderes de la Industria de Medicamentos para la Diabetes en Corea del Sur
Eli Lilly and Company
Novo Nordisk A/S
Sanofi
Merck & Co.
Hanmi Pharmaceutical
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La oportunidad se concentra donde la modernización de políticas y la innovación clínica se superponen, especialmente en el manejo de la diabetes tipo 2 vinculada a la obesidad, que utiliza cada vez más regímenes basados en GLP-1 y combinaciones de dosis fija. La ampliación de los criterios de reembolso para los agonistas del receptor de GLP-1 está en revisión activa durante 2026 por parte del MOHW y el NHIS para alinear mejor el acceso con la práctica clínica actual. Esto brinda margen para que los fabricantes fortalezcan la evidencia del mundo real y los expedientes de economía de la salud con el fin de ampliar la cobertura y reducir la fricción de acceso.
Una segunda oportunidad proviene de la aceleración de las carteras desarrolladas localmente y de una contratación de acceso al mercado más flexible. Hanmi Pharmaceutical inició un ensayo clínico de fase 3 a nivel nacional para efpeglenatide en diabetes tipo 2 el 13 de abril de 2026, lo que refleja un desarrollo activo en etapa avanzada dentro de Corea que puede alterar la dinámica competitiva más allá de las marcas importadas. En 2026, la introducción de marcos de doble precio y sistemas de contratación más flexibles que permiten negociaciones confidenciales de precio neto con el NHIS amplía las herramientas disponibles para las terapias innovadoras bajo controles más estrictos de precios de lista. Esto fomenta la diferenciación mediante enfoques de acción prolongada y combinaciones que compiten en resultados e impacto en el costo total, en lugar de solo en el precio unitario.
Desarrollos recientes del sector
- Junio de 2026: Hanmi Pharmaceutical administró la dosis al primer paciente en un ensayo clínico de fase 3 en Corea para efpeglenatide como tratamiento complementario para la diabetes tipo 2. El desarrollo refuerza la estrategia de GLP-1/digénica de Hanmi y respalda el liderazgo de la cartera local en enfermedades metabólicas.
- Junio de 2026: Hanmi Pharmaceutical inició un ensayo clínico de fase 2 (NCT07527650) para HM15275 en sujetos con diabetes tipo 2. La iniciativa impulsa una cartera metabólica de múltiples activos desarrollada localmente, potencialmente atractiva para asociaciones o licenciamiento.
- Mayo de 2026: Novo Nordisk A/S recibió la aprobación del MFDS para Kyinsu (insulina icodec/semaglutida), una terapia combinada de insulina basal semanal y agonista del receptor de GLP-1 para adultos con diabetes tipo 2. La aprobación consolida la presencia local y amplía el acceso al régimen integrado de GLP-1/insulina basal.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca el valor de los medicamentos de prescripción para la diabetes vendidos y utilizados en Corea del Sur, incluyendo insulina, antidiabéticos orales, inyectables no insulínicos y medicamentos combinados, a través de canales hospitalarios, minoristas o comunitarios, y en línea.
Exclusiones del alcance: los dispositivos de monitoreo de diabetes, las tiras de prueba y otros productos de cuidado no farmacológicos no se incluyen en este valor de mercado.
Descripción general de la segmentación
- Por Clase de Fármaco
- Insulinas
- Medicamentos Antidiabéticos Orales
- Inyectables No Insulínicos
- Medicamentos Combinados
- Por Tipo de Diabetes
- Diabetes Tipo 1
- Diabetes Tipo 2
- Por Origen del Fármaco
- Marcas Innovadoras
- Biosimilares / Genéricos
- Por Canal de Distribución
- Farmacias Hospitalarias
- Farmacias Minoristas / Comunitarias
- Farmacias en Línea
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó la investigación documental para establecer los límites externos del mercado de medicamentos para la diabetes en Corea del Sur y para construir el conjunto inicial de señales de demanda y precios. Para Corea del Sur, esto normalmente incluye estadísticas de salud pública y directrices de tratamiento, lo que nos ayuda a comprender cuántas personas reciben tratamiento, cómo cambian las líneas de terapia con el tiempo y qué clases de medicamentos muestran mayor utilización.
También revisamos fuentes públicas como los comunicados de la Agencia de Control y Prevención de Enfermedades de Corea, las publicaciones del Servicio Nacional de Seguro de Salud y HIRA, los avisos del Ministerio de Seguridad Alimentaria y Farmacéutica, las Estadísticas de Salud de la OCDE y estudios de epidemiología y resultados revisados por pares. En paralelo, utilizamos presentaciones de empresas, presentaciones a inversores, informes anuales y coberturas de noticias confiables para verificar cruzadamente los lanzamientos de productos, los cambios de reembolso y cualquier limitación de suministro que pudiera afectar las ventas en un año determinado. Cuando es necesario, hacemos referencia a suscripciones de pago para datos financieros e inteligencia empresarial, noticias y finanzas, bases de datos de patentes y datos de importación y exportación a nivel de envío para validar direccionalmente. Los elementos enumerados anteriormente son ilustrativos, y también recurrimos a otros documentos y conjuntos de datos oficiales para apoyar la recopilación, la verificación cruzada y la aclaración.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar lo que la investigación documental no puede mostrar completamente, especialmente la adopción a nivel de clase, los patrones de cambio de tratamiento y los resultados reales de precios y acceso en los canales hospitalario, minorista comunitario y en línea. Se realizaron entrevistas y encuestas con médicos, farmacéuticos hospitalarios, expertos en pagadores y reembolso, distribuidores y equipos comerciales locales, de manera que los supuestos sobre pacientes tratados, comportamiento de adherencia y combinación por clase de terapia pudieran ajustarse para reflejar mejor la práctica real.
Dado que se trata de un mercado de un solo país, también verificamos si las combinaciones de tratamiento difieren entre los entornos de las principales áreas metropolitanas y la prestación de atención fuera de ellas, ya que esto puede influir en la división entre la dispensación hospitalaria y el cumplimiento en farmacias comunitarias.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 35% | Directivos (CXO): 15% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 26% |
| Actores más pequeños: 18% | Gerentes: 59% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo en la que se construye el grupo de pacientes tratados con diabetes en Corea del Sur, que luego se divide por tipo de terapia y canal, y finalmente se convierte a valor utilizando supuestos de precio y utilización. Para este mercado, la evaluación del grupo de demanda se determina utilizando la prevalencia diagnosticada y las tasas de tratamiento, la intensidad terapéutica por tipo de diabetes y la participación de cada clase de fármaco utilizada dentro de las vías de atención estándar.
Los insumos clave que se rastrean y actualizan incluyen la combinación de tipo 1 y tipo 2, las participaciones de fármacos orales frente a inyectables, la adopción de GLP-1 y otros inyectables no insulínicos en cohortes elegibles, la intensidad de la insulina en pacientes avanzados y el papel práctico de las combinaciones de dosis fija. El precio se maneja mediante una combinación de señales observadas de precio de lista y precio reembolsado, la progresión esperada de precios a nivel de clase, y los cambios hacia biosimilares o genéricos donde corresponda. Los totales se corroboran luego mediante verificaciones selectivas de abajo hacia arriba, como la lógica de precio por volumen a nivel de producto muestreado, verificaciones de canal con farmacias y distribuidores, y verificaciones de coherencia de ingresos de proveedores donde las divulgaciones públicas lo permiten. Cuando persisten brechas, utilizamos proxies de clase y supuestos de rango conservadores.
Para la previsión, se utiliza el análisis de escenarios para que el crecimiento pueda vincularse a impulsores específicos, y luego se somete a pruebas de estrés frente a eventos de política o de suministro que podrían alterar el acceso. La visión prospectiva se ancla en las tendencias esperadas de prevalencia y envejecimiento, los cambios anticipados de reembolso o acceso, y las curvas de adopción a nivel de clase que se validaron mediante retroalimentación de expertos, y luego se traducen en crecimiento de valor anual por canal.
Validación de datos y ciclo de actualización
La validación se realiza por capas para que las cifras finales no dependan de un solo insumo. Comparamos los resultados del modelo con señales independientes, como actualizaciones de pagadores públicos, la direccionalidad de la utilización discutida por expertos y los principales anuncios de política. Luego revisamos cualquier cambio brusco de un año a otro para confirmar que el impulsor sea real y no un artefacto del modelo.
Se realizan verificaciones de varianza a nivel de clase y de canal, seguidas de revisiones internas de analistas que buscan supuestos inconsistentes, cambios repentinos en la combinación o pasos de precios que no coincidan con el comportamiento observado del mercado. Si persisten brechas, se vuelve a contactar a los encuestados para confirmar la dirección y la magnitud del efecto antes de la aprobación final. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos importantes, y se completa una revisión final previa a la entrega para que los clientes reciban la visión más actual.
Tamaño del mercado surcoreano de medicamentos para la diabetes de Mordor Intelligence en comparación con otras estimaciones publicadas
Los valores de mercado publicados para los medicamentos para la diabetes en Corea del Sur a menudo difieren, incluso cuando se discute el mismo mercado final. La diferencia generalmente proviene de cómo se traza el límite del fármaco, qué año se trata como caso base y cómo se proyectan el precio y la combinación de clases hacia la ventana de previsión.
La tabla muestra un rango claro. En el modelo de Mordor Intelligence, el valor se limita a los medicamentos de prescripción para la diabetes (insulinas, antidiabéticos orales, inyectables no insulínicos y medicamentos combinados), y no se amplía para incluir dispositivos o gastos más amplios de atención a la diabetes. Las diferencias también pueden provenir de si las estimaciones asumen una adopción más rápida de GLP-1, con qué rapidez se aplica la penetración de biosimilares o genéricos, y si el momento de la divisa y las actualizaciones de reembolso se refrescan cerca de la publicación.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 0,99 mil millones de USD (2025) | |
| Asociación de la Industria A | 1,12 mil millones de USD (2025) | A menudo se informa como una cifra más amplia de gasto en atención a la diabetes, donde se pueden combinar algunos costos adyacentes y elementos no farmacológicos, y los límites de clase no siempre se indican claramente. |
| Revista Comercial B | 0,90 mil millones de USD (2025) | Puede reflejar una visión más estrecha que enfatiza los volúmenes reembolsados en canales seleccionados, lo que puede subestimar el cumplimiento en línea y la adopción de algunas terapias más nuevas en el año base. |
Al observar las tres cifras, las principales razones de la diferencia son prácticas y rastreables: qué elementos se incluyen, cómo se trata la combinación de clases y cómo se sincronizan las actualizaciones de precios y acceso. Al mantener el modelo vinculado a los pacientes tratados, el uso de la clase terapéutica y las verificaciones a nivel de canal, la estimación puede reproducirse y actualizarse sin depender de insumos ocultos.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de medicamentos para la diabetes en Corea del Sur?
El mercado se sitúa en USD 1,06 mil millones en 2026 y se prevé que alcance USD 1,44 mil millones en 2031.
¿Qué clase terapéutica lidera las ventas en el mercado de medicamentos para la diabetes en Corea del Sur?
Los agentes antidiabéticos orales lideran con el 46,95% de los ingresos de 2025, aunque los inyectables no insulínicos son los de mayor crecimiento.
¿Qué tan dominante es la diabetes Tipo 2 en Corea del Sur?
Los casos de Tipo 2 contribuyen con el 88,55% de los ingresos totales por medicamentos y se proyecta que se expandan aún más a una CAGR del 7,42% hasta 2031.
¿Qué papel desempeñan los biosimilares en la dinámica del mercado?
Los biosimilares y genéricos crecen a una CAGR del 8,78% hasta 2031, erosionando constantemente la participación de los innovadores y reduciendo los costos de las terapias.
¿Cómo está transformando la salud digital la distribución?
Las farmacias en línea y las plataformas de telemedicina se están expandiendo a una CAGR del 9,48% hasta 2031, ofreciendo servicios integrados de prescripción, entrega y monitoreo.
¿Cuáles son los principales desafíos que enfrentan los fabricantes?
Las estrictas negociaciones de precios, las limitaciones de suministro de GLP-1 y la necesidad de evidencia del mundo real para asegurar el reembolso son los principales obstáculos.
Última actualización de la página el:



