
Tamaño y Participación del Mercado de Empaquetado de Módulos de Potencia Automotrices
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 3.55 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.85 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.42 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Empaquetado de Módulos de Potencia Automotrices por Mordor Intelligence
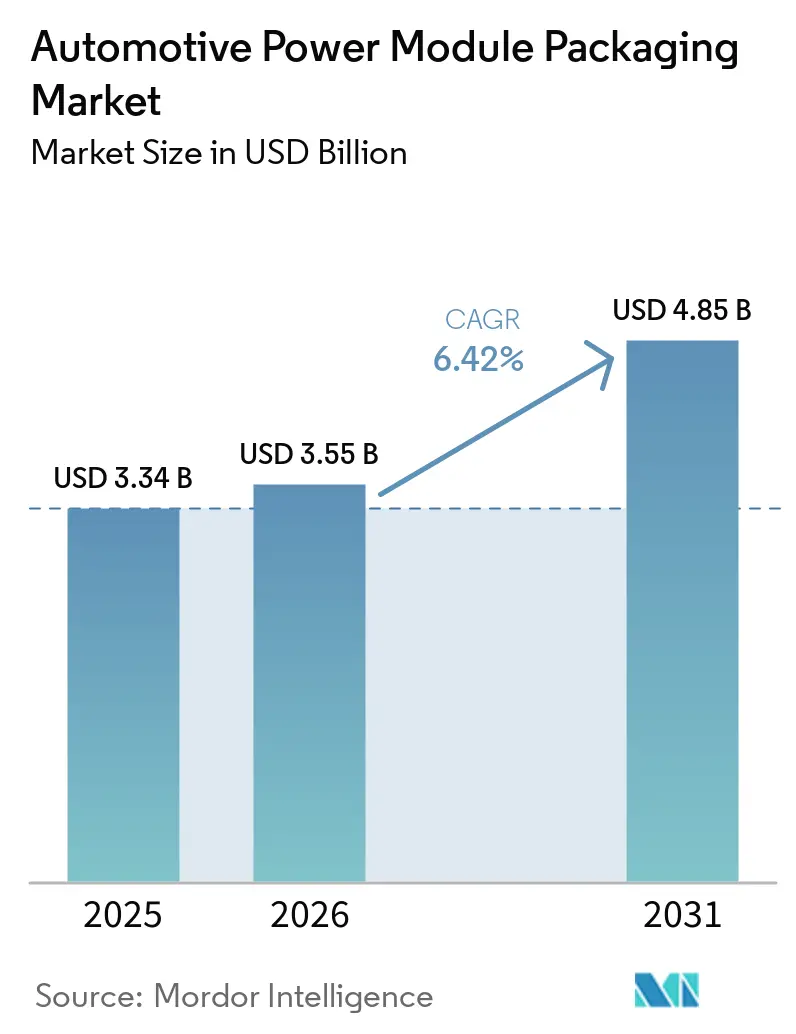
El tamaño del mercado de empaquetado de módulos de potencia automotrices en 2026 se estima en USD 3.550 millones, creciendo desde el valor de 2025 de USD 3.340 millones, con proyecciones para 2031 que muestran USD 4.850 millones, creciendo a una CAGR del 6,42% durante 2026-2031. El mercado de empaquetado de módulos de potencia automotrices se está expandiendo porque los fabricantes de automóviles aceleraron los programas de electrificación, impulsaron arquitecturas de mayor voltaje hacia la producción en volumen y demandaron soluciones avanzadas de gestión térmica para dispositivos de banda prohibida ancha. El aumento de las inversiones en fábricas de obleas SiC de 200 mm, las asociaciones que comprimen los ciclos de desarrollo y las normas de emisiones más estrictas refuerzan colectivamente la demanda a largo plazo. Los proveedores que dominan las interconexiones sin unión por hilo, el enfriamiento de doble cara y la sinterización de plata están asegurando victorias de diseño en inversores de tracción, cargadores a bordo y convertidores CC-CC. Mientras tanto, las restricciones de suministro de sustratos SiC y las normas de calificación fragmentadas siguen siendo vientos en contra.
Conclusiones Clave del Informe
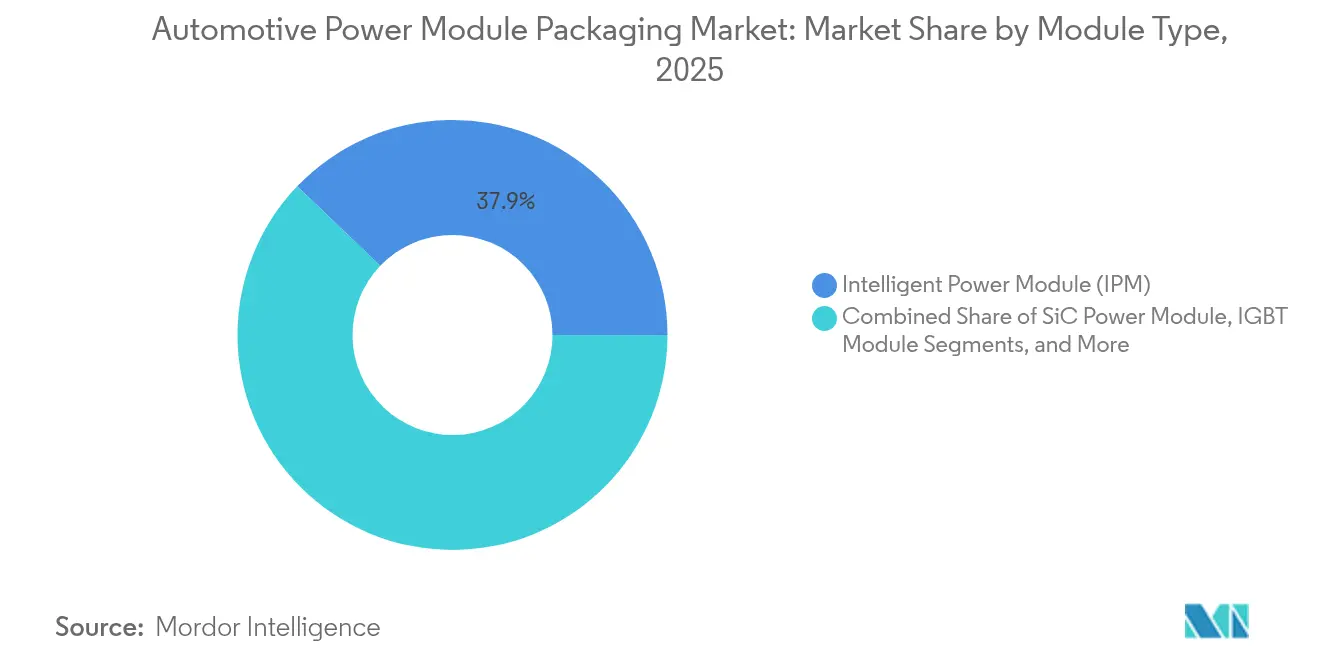
- Por tipo de módulo, los Módulos de Potencia Inteligentes lideraron con una participación de ingresos del 37,85% en 2025; se proyecta que los Módulos de Potencia SiC se expandan a una CAGR del 14,7% hasta 2031.
- Por clasificación de potencia, el segmento de Hasta 600 V mantuvo el 44,05% de la participación del mercado de empaquetado de módulos de potencia automotrices en 2025, mientras que se prevé que la categoría de 601-1200 V crezca a una CAGR del 6,84% hasta 2031.
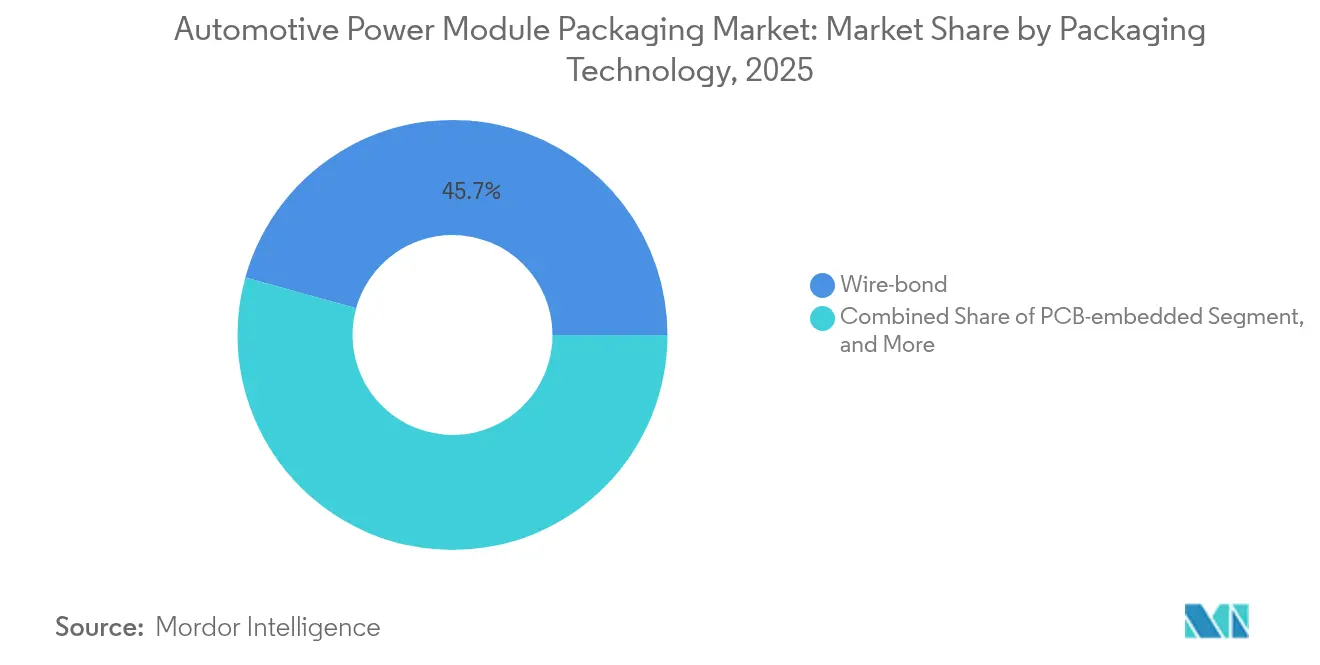
- Por tecnología de empaquetado, la Unión por Hilo Convencional capturó el 45,70% de la participación en 2025; la tecnología Sin Unión por Hilo/Superposición de Potencia está preparada para una CAGR del 9,18% hasta 2031.
- Por tipo de propulsión, los Vehículos Eléctricos de Batería comandaron una participación del 61,10% en 2025; los Vehículos Eléctricos de Pila de Combustible están preparados para una CAGR del 16,3% hasta 2031.
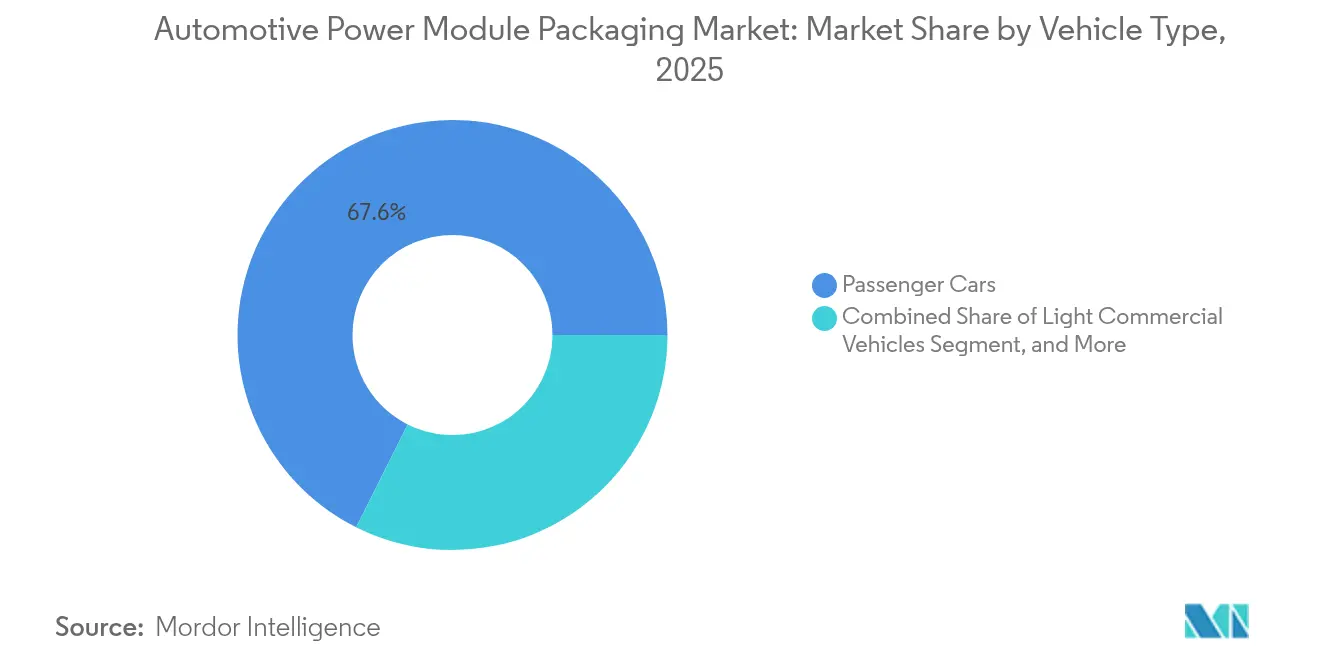
- Por tipo de vehículo, los Automóviles de Pasajeros representaron el 67,60% de la participación en 2025, mientras que los Vehículos Comerciales Pesados y Autobuses se proyecta que avancen a una CAGR del 7,98%.
- Por aplicación, los Inversores de Tracción representaron el 49,10% del tamaño del mercado de empaquetado de módulos de potencia automotrices en 2025; se espera que los Cargadores a Bordo registren una CAGR del 13,1% entre 2026 y 2031.
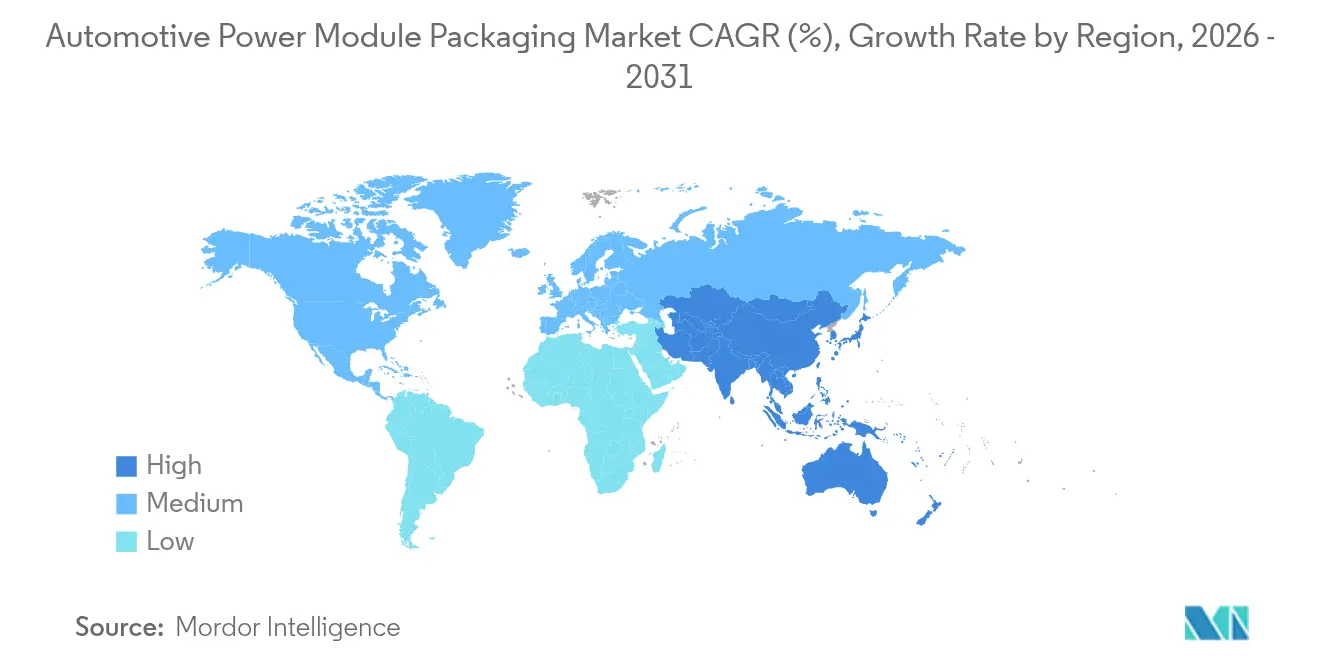
- Por geografía, Asia-Pacífico mantuvo una participación del 56,80% en 2025 y es probable que registre una CAGR del 8,72% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Rápido crecimiento de la producción de vehículos eléctricos y vehículos eléctricos híbridos | +1.8% | Global, con Asia-Pacífico a la cabeza | Mediano plazo (2-4 años) |
| Transición hacia dispositivos de banda prohibida ancha SiC y GaN | +1.2% | América del Norte y la UE a la cabeza, Asia-Pacífico siguiendo | Largo plazo (≥ 4 años) |
| La electrificación de vehículos demanda módulos de mayor densidad de potencia | +1.0% | Global | Mediano plazo (2-4 años) |
| Estrictas regulaciones globales de emisiones | +0.8% | UE y América del Norte como núcleo, con expansión hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Adopción por parte de los fabricantes de equipos originales de paquetes sin unión por hilo / con enfriamiento en la parte superior | +0.6% | Global, con adopción temprana en segmentos premium | Mediano plazo (2-4 años) |
| Arquitecturas de celda a paquete que integran módulos de potencia | +0.4% | Asia-Pacífico como núcleo, expandiéndose a mercados globales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Rápido crecimiento de la producción de vehículos eléctricos y vehículos eléctricos híbridos
La producción global de vehículos eléctricos de batería e híbridos aumentó considerablemente en 2024, y las aplicaciones automotrices ya representaron más del 70% de la demanda de SiC. El convertidor de potencia del Cybertruck de Tesla ilustró cómo las plataformas de 800 V duplican los esfuerzos de voltaje e intensifican las necesidades de gestión térmica. Los proveedores de primer nivel, como BorgWarner, reportaron un crecimiento del 47% interanual en ventas de productos electrónicos, lo que indica que los especialistas establecidos en trenes de transmisión están redirigiendo recursos hacia módulos de alta densidad.[1]Los programas de vehículos comerciales, incluido el eje eBeam de 300 kW de ZF, amplían aún más la base direccionable para el empaquetado reforzado.
Transición hacia dispositivos de banda prohibida ancha SiC y GaN
Los MOSFET SiC de cuarta generación ahora sostienen temperaturas de unión superiores a 200 °C, intensificando la necesidad de clips de cobre, sinterización de plata y enfriamiento directo del dado. Infineon pronostica 2025 como un año de inflexión para el GaN automotriz, especialmente en cargadores a bordo y convertidores CC-CC de alta frecuencia. Los cuellos de botella en el suministro de sustratos SiC agudizaron el enfoque en las transiciones a obleas de 200 mm y en los acuerdos de múltiples fuentes que estabilizan la capacidad.
La electrificación de vehículos demanda módulos de mayor densidad de potencia
Los fabricantes de automóviles buscaron trenes de transmisión más ligeros y carcasas electrónicas más compactas en 2024. Texas Instruments demostró una reducción del 50% en la huella a través de su concepto MagPack al integrar componentes magnéticos dentro del paquete del módulo. Los estudios académicos de referencia mostraron que el enfriamiento de doble cara redujo las temperaturas de unión SiC en 30 °C, lo que permitió mayores ganancias en densidad de potencia. Las arquitecturas emergentes de celda a paquete integran módulos directamente en la carcasa de la batería, un enfoque respaldado por adhesivos de uretano térmicamente conductores que también actúan como rellenos estructurales.
Estrictas regulaciones globales de emisiones
Los objetivos de CO₂ de la UE y la política de doble crédito de China se endurecieron en 2024, lo que llevó a los fabricantes de equipos originales a especificar cifras más bajas de pérdidas por conmutación y conducción. Semikron Danfoss respondió con sinterización de doble cara, eliminando los hilos de unión propensos a la fatiga para aumentar la capacidad de corriente y la fiabilidad. Los estándares de calificación como AEC-Q101 se volvieron más estrictos, y Navitas obtuvo una calificación «AEC-Plus» para MOSFET SiC con enfriamiento en la parte superior que cumplen con los perfiles de estrés automotriz extendidos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Falta de protocolos de calificación estandarizados | -0.8% | Global, con estándares regionales variables | Mediano plazo (2-4 años) |
| Alto costo y restricciones de suministro de sustratos SiC / GaN | -1.2% | Global, con concentración de suministro en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Límites de gestión térmica en plataformas emergentes de 800 V | -0.6% | Global, afectando a los segmentos de vehículos premium | Mediano plazo (2-4 años) |
| Posible exceso de capacidad en la cadena de suministro de SiC | -0.4% | Global, con variaciones regionales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Falta de protocolos de calificación estandarizados
Los proveedores de electrónica de potencia enfrentaron ciclos de prueba repetidos porque AEC-Q100, AEC-Q101 y AEC-Q200 fueron interpretados de manera diferente por los fabricantes de equipos originales regionales, lo que prolongó el tiempo de comercialización e infló los gastos no recurrentes. IECQ lanzó su Programa de Calificación Automotriz para armonizar los procedimientos, aunque la adopción siguió siendo desigual.
Alto costo y restricciones de suministro de sustratos SiC/GaN
El transporte físico de vapor aún limitaba las tasas de crecimiento de los lingotes de SiC a milímetros por hora, manteniendo elevados los precios de las obleas; los sustratos representaban alrededor del 47% del valor del dispositivo. La capacidad concentrada en Asia introdujo riesgo geopolítico, y algunas fábricas europeas aplazaron la expansión debido a perspectivas de demanda a corto plazo inciertas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Módulo:
Los Módulos SiC Impulsan la Adopción PremiumLos Módulos de Potencia Inteligentes concentraron el 37,85% de los ingresos de 2025 y se mantuvieron como la opción de mayor volumen para vehículos eléctricos de gama de entrada e híbridos. Los Módulos de Potencia de SiC, aunque más costosos, alcanzaron previsiones de CAGR del 14,7% a medida que las plataformas premium y comerciales priorizaron la eficiencia. Se proyecta que el tamaño del mercado de empaquetado de módulos de potencia para automoción de módulos de potencia para automoción capture una cuota adicional de 7,3 puntos porcentuales para 2031. El paquete TRCDRIVE de ROHM y Valeo demostró cómo el SiC permite reducir el tamaño del inversor sin comprometer la gestión térmica. Mientras tanto, el GaN penetró en los cargadores a bordo donde la conmutación de alta frecuencia superó las limitaciones de corriente. Los módulos IGBT y FET continúan atendiendo cargas de gama media y auxiliares, y los recientes lanzamientos de Mitsubishi Electric redujeron las pérdidas de conmutación en un 15% al tiempo que ampliaron la tolerancia a la humedad.
La diversificación del mercado persistió en el mercado de empaquetado de módulos de potencia para automoción a medida que los fabricantes de equipos originales equilibraron coste, eficiencia y disponibilidad. Se espera que los costes del SiC disminuyan una vez que las obleas de 200 mm alcancen escala y maduren las estrategias de integración vertical. Por ello, los proveedores que agrupan herramientas de diseño, controladores de compuerta y carcasas optimizadas térmicamente se están posicionando para capturar contratos de plataforma plurianuales. Es probable que la división competitiva entre fabricantes de dispositivos integrados y empresas de ensamblaje especializadas se reduzca a medida que los clientes demanden subsistemas de módulos llave en mano.


Por Clasificación de Potencia:
La Transición a 800 V Remodela la DemandaLos sistemas de hasta 600 V retuvieron una participación del 44,05% en 2025, anclados por las plataformas existentes de automóviles de pasajeros de 400 V. Sin embargo, la banda de 601-1200 V es el segmento de más rápido crecimiento del mercado de empaquetado de módulos de potencia automotrices con una CAGR del 6,84%, reflejando el cambio hacia topologías de 800 V que reducen los tiempos de carga rápida. Aptiv describió los desafíos de aislamiento y los requisitos de distancia de fuga que aumentan el valor del empaquetado robusto. Los módulos por encima de 1200 V siguen siendo un nicho, dirigidos a roles de vehículos pesados e infraestructura.
Las mayores demandas de voltaje intensificaron el desarrollo de geles de aislamiento más gruesos, clips de cobre con menor inductancia y pines de ajuste a presión clasificados por encima de 1,5 kV. Los MOSFET CoolSiC de 1200 V de Infineon fueron seleccionados por Forvia Hella para convertidores CC-CC de 800 V, lo que subraya el cambio de plataforma. Los proveedores de empaquetado que garantizan la resistencia a las descargas parciales y el análisis de fallos en campo ganarán especificaciones a medida que los fabricantes de equipos originales estandaricen en controladores de dominio de alta tensión de próxima generación.
Por Tecnología de Empaquetado:
Las Soluciones Sin Unión por Hilo Ganan ImpulsoLos diseños convencionales de unión por hilo aún representaron el 45,70% de los envíos de 2025 gracias a las herramientas maduras y la eficiencia de costos. Sin embargo, los formatos sin unión por hilo o de superposición de potencia están preparados para una CAGR del 9,18% hasta 2031, impulsados por la necesidad de limitar los parásitos y distribuir el calor de manera uniforme en el dado SiC. La plataforma POL de Shinko Electric aplicó el conocimiento de fabricación de PCB para lograr una inductancia de bucle inferior a 10 nH y pilares de cobre de paso fino. Las variantes de dado prensado directo encontraron aceptación en la tracción de servicio pesado porque el enfriamiento del lado frontal del chip redujo la resistencia térmica.
Los paquetes integrados en PCB están comenzando a aparecer en convertidores auxiliares con espacio limitado. La unión híbrida, promovida por varios proveedores de sustratos, promete una mayor integración vertical, y los módulos apilables de 400 V/800 V están bajo evaluación para placas de enfriamiento compartidas. A medida que crecen las bases de datos de fiabilidad, es probable una migración acelerada desde los hilos de unión de aluminio en el mercado de empaquetado de módulos de potencia automotrices.
Por Tipo de Propulsión:
El Crecimiento de los FCEV Supera la Expansión de los BEVLos Vehículos Eléctricos de Batería dominaron con el 61,10% en 2025 y continuaron siendo el ancla de la demanda de volumen de módulos de potencia. Los Vehículos Eléctricos de Pila de Combustible, aunque más pequeños, se prevé que crezcan a una CAGR del 16,3% porque las flotas comerciales valoran la recarga rápida y la autonomía extendida. La pila de combustible de próxima generación de 150 kW de Honda redujo los costos a la mitad y duplicó la durabilidad, elevando los requisitos de integración de módulos. Las arquitecturas híbridas y de híbrido enchufable aún requieren módulos versátiles que toleren flujos de energía bidireccionales.
Los proveedores de módulos optimizaron las placas de enfriamiento y los controladores de compuerta para acomodar las fluctuaciones de voltaje de la pila de hidrógeno. Bosch entregó módulos de potencia de pila de combustible escalables de hasta 300 kW, apuntando a interconexiones de mayor amperaje y sustratos reforzados. La combinación de propulsión implica que la flexibilidad de diseño y la compatibilidad entre plataformas serán fundamentales para las ganancias de participación a largo plazo en la industria de empaquetado de módulos de potencia automotrices.
Por Tipo de Vehículo:
Los Vehículos Comerciales Impulsan la InnovaciónLos automóviles de pasajeros mantuvieron una participación del 67,60% en 2025 a medida que proliferaron los modelos de vehículos eléctricos de alto volumen. Los vehículos comerciales pesados y los autobuses mostraron la adopción más rápida con una CAGR del 7,98%, impulsada por los objetivos de emisiones de flotas y los ciclos de uso predecibles que justifican los mayores costos iniciales. La plataforma SKAI 2 HV de Semikron Danfoss alcanzó 24 kVA por litro y sellado IP67, lo que indica necesidades de empaquetado robusto diferenciadas.
Las furgonetas comerciales ligeras siguieron, particularmente en la logística urbana. Hyundai Mobis invirtió USD 256,7 millones en Eslovaquia para la fabricación europea de sistemas de potencia, lo que refleja las normas de contenido regional. La división por tipo de vehículo refuerza una hoja de ruta de doble vía: módulos de pasajeros sensibles al costo y soluciones de servicio pesado de alta fiabilidad que a menudo son pioneras en nuevas interfaces térmicas.
Por Aplicación:
Los Inversores de Tracción Dominan, los Cargadores se AceleranLos inversores de tracción comandaron el 49,10% del valor de 2025 porque cada tren de transmisión electrificado depende de un controlador de motor de alta potencia. Se prevé que el tamaño del mercado de empaquetado de módulos de potencia automotrices para cargadores a bordo se expanda más rápidamente con una CAGR del 13,1% a medida que los fabricantes de equipos originales adopten unidades de CA de 11-22 kW y CC de 25-50 kW que demandan dispositivos GaN o SiC de mayor frecuencia. El módulo SiC HSDIP20 de ROHM logró una reducción de temperatura de 38 °C en comparación con las configuraciones discretas, lo que subraya los beneficios térmicos de los paquetes monolíticos.
La demanda de convertidores CC-CC y módulos auxiliares aumentó en los sistemas de 48 V que soportan la dirección asistida eléctrica y los compresores de climatización. El módulo de conversión de Vicor resolvió la compatibilidad dual de baterías de 400 V/800 V, demostrando cómo el diseño de empaquetado puede resolver la diversidad de voltaje a nivel de sistema. Las tendencias de integración apuntan a módulos multifunción que colapsan los roles de inversor, cargador y convertidor en un único dominio térmico.
Análisis Geográfico
Mercado de Empaquetado de Módulos de Potencia para Automoción en APAC
Asia-Pacífico mantuvo una participación del 56,80% en 2025 y registró las perspectivas más altas con una CAGR del 8,72% hasta 2031. Las normas de doble crédito de China y sus ventajas de escala atrajeron importantes inversiones en SiC, incluida la fábrica de 200 mm de Infineon por 2 mil millones de USD en Malasia, que abordó la resiliencia de la capacidad regional. Las cadenas de suministro locales que abarcan sustratos, pastas de metalización y compuestos de moldeo acortaron los plazos de entrega y redujeron los costos.
Mercado de Empaquetado de Módulos de Potencia para Automoción en América del Norte y República Checa
La demanda en América del Norte se aceleró a medida que los fabricantes de equipos originales domésticos presentaron nuevas camionetas y SUV de 800 V. onsemi se comprometió a invertir 2 mil millones de USD para construir una línea de SiC de extremo a extremo en la República Checa, garantizando el control desde la oblea hasta el módulo y reduciendo la dependencia de las importaciones. Los créditos fiscales federales para la fabricación también incentivaron el ensamblaje de módulos dentro de los Estados Unidos.
Mercado de Empaquetado de Módulos de Potencia para Automoción en Europa
Europa se centró en las marcas de vehículos eléctricos premium y en estrictos mandatos de emisiones. Vitesco Technologies invirtió 576 millones de EUR (650 millones de USD) para ampliar la producción de electrónica avanzada en Ostrava, lo que señaló confianza en el impulso de la electrificación regional. En conjunto, las iniciativas de diversificación regional están diluyendo el riesgo de una sola región y fomentando transferencias de tecnología que elevan los estándares de calidad globales.

Panorama regulatorio
El empaquetado de módulos de potencia automotrices está condicionado por regímenes de fiabilidad y calificación automotriz que se traducen en reglas de diseño para módulos SiC y de alta tensión. En 2026, SEMI revisó la norma SEMI F71 (F71-0526) para exigir ciclado térmico en pines Kelvin source de módulos MOSFET de SiC de >=1200 V utilizados para la certificación AEC-Q101, con vigencia a partir del 1 de octubre de 2026. La actualización aumenta el escrutinio sobre la robustez de las interconexiones, la durabilidad frente al ciclado de potencia y las prácticas de diseño orientado a la fiabilidad.
La política industrial también está afectando dónde se construye la capacidad de empaquetado y ensamblaje avanzado. En julio de 2026, el Departamento de Comercio de EE. UU. firmó un acuerdo de financiación directa de 225 millones de USD en el marco de la CHIPS Act con Robert Bosch Semiconductor LLC para expandir la producción de semiconductores de SiC en Roseville, California, respaldando el suministro doméstico de electrónica de potencia de grado automotriz. En Europa, la Comisión Europea propuso la Chips Act 2.0 en junio de 2026, reforzando las medidas de resiliencia en toda la cadena de valor, incluido el empaquetado y ensamblaje avanzado, y alineándose con el énfasis del informe en el contenido local y las estrategias multirregionales de backend.
Análisis de la cadena de valor
La cadena de valor abarca los materiales y obleas de SiC y GaN, la fabricación de dispositivos, el ensamblaje y empaquetado de grado automotriz (sustratos, sinterizado o interconexión, moldeo, materiales de interfaz térmica), las pruebas y calificación, y la entrega a fabricantes de electrónica de potencia de nivel 1 (inversores de tracción, cargadores a bordo, convertidores DC-DC) y plataformas de vehículos OEM. En el empaquetado de módulos de potencia automotrices, los insumos aguas arriba más críticos siguen siendo los sustratos y materiales de empaquetado (sustratos cerámicos, pastas de metalización, compuestos de moldeo y pilas de interfaz térmica), mientras que la diferenciación aguas abajo está cada vez más ligada a interconexiones sin hilos de unión, arquitecturas de refrigeración superior o de doble cara, y la capacidad de superar programas de calificación como AQG 324.
El comportamiento de la cadena de suministro también muestra una coordinación más estrecha entre fabricantes de dispositivos, especialistas en empaquetado y plataformas OEM para acortar los ciclos de diseño y gestionar los requisitos de alta tensión. En enero de 2026, Sanken Electric estableció una alianza técnica con Minebea Power Semiconductor Device Inc. para el desarrollo conjunto de productos y la colaboración en producción back-end, incluida la instalación de una nueva línea de producción back-end en la planta de MPSD en Haramachi. En junio de 2026, Nexperia y Semikron Danfoss firmaron un memorando de entendimiento para codesarrollar módulos de potencia basados en SiC para inversores de tracción automotrices, combinando la experiencia en dispositivos de SiC con la capacidad de empaquetado e integración de módulos. En el lado de la demanda, onsemi amplió la colaboración con Geely (abril de 2026) y con NIO (abril de 2026) en torno a soluciones EliteSiC para arquitecturas de vehículos eléctricos de clase 900 V, reforzando el codiseño temprano de las restricciones a nivel de dispositivo, empaquetado y sistema, en lugar de tratar el empaquetado como un paso de ensamblaje de última etapa.
Panorama Competitivo
El mercado de empaquetado de módulos de potencia automotrices se mantuvo moderadamente fragmentado en 2024. Infineon, STMicroelectronics y onsemi aprovecharon la integración vertical para asegurar la capacidad de obleas, el ensamblaje interno y el conocimiento del sistema. Semikron Danfoss, JCET y Shinko Electric se especializaron en interconexiones avanzadas y sustratos personalizados, ganando pedidos de fabricantes de inversores de primer nivel. Las barreras de entrada al mercado se centraron en el costo de calificación, la experiencia en simulación térmica y las relaciones con la cadena de suministro.
Las asociaciones estratégicas se intensificaron. ROHM se alió con TSMC para GaN, acelerando los ciclos de calificación automotriz, mientras que STMicroelectronics colaboró con Semikron para co-optimizar las pilas de módulos SiC. La actividad de adquisiciones también aumentó: onsemi adquirió los activos SiC JFET de Qorvo por USD 115 millones para profundizar su cartera EliteSiC.[4]
Las ventajas competitivas se desplazaron hacia ofertas holísticas que incluyen modelado de gemelos digitales, firmware de diagnóstico integrado y materiales de interfaz térmica. Las empresas capaces de suministrar subsistemas llave en mano, apoyar las normas de contenido local y garantizar sustratos de múltiples fuentes están posicionadas para ganar participación a medida que los contratos de plataforma se consolidan hasta 2030.
Líderes de la Industria de Empaquetado de Módulos de Potencia Automotrices
-
Amkor Technologies
-
Infineon Technologies
-
STMicroelectronics
-
Fuji Electric Co. Ltd.
-
Toshiba Electronics Device & Storage Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Empaquetado de Módulos de Potencia para Automoción
- Amkor Technology, Inc.
- Kulicke & Soffa Industries, Inc.
- Powertech Technology Inc. (PTI)
- Infineon Technologies AG
- STMicroelectronics N.V.
- Fuji Electric Co., Ltd.
- Toshiba Electronic Devices & Storage Corporation
- SEMIKRON Danfoss GmbH & Co. KG
- JCET Group Co., Ltd.
- StarPower Semiconductor Ltd.
- Mitsubishi Electric Corporation
- ROHM Co., Ltd.
- onsemi Corporation
- Nexperia B.V.
- Wolfspeed, Inc.
- Microchip Technology Inc.
- Littelfuse, Inc. (IXYS)
- Vitesco Technologies Group AG
- Vincotech GmbH
- CISSOID SA
- Hitachi Astemo, Ltd.
- Danfoss Silicon Power GmbH
- BYD Semiconductor Co., Ltd.
- Dynex Semiconductor Ltd.
- Shenzhen BASiC Semiconductor Ltd.
Lea el análisis de las empresas de empaquetado de módulos de potencia para automoción

Oportunidades de mercado y perspectivas futuras
El espacio en blanco se concentra en las arquitecturas de empaquetado que permiten un funcionamiento a mayor tensión y temperatura, al mismo tiempo que reducen el tamaño de inversores y cargadores, a medida que los OEM pasan de plataformas de 400 V hacia plataformas de 800 V a 900 V y amplían la adopción de SiC y del GaN automotriz emergente. En 2026, los proveedores mostraron evidencia de productos y plataformas para industrializar diseños sin hilos de unión y de alto rendimiento térmico: Infineon presentó un módulo SiC HybridPACK Drive de 1300 V capaz de operar a una temperatura de unión continua de 205 °C (mayo de 2026), y también presentó su plataforma EasyPACK S con tecnología de interconexión .XT combinada con el MOSFET CoolSiC G2 de 1200 V (junio de 2026). USI anunció una tecnología de empaquetado con chip de SiC embebido utilizando sustratos ABF multicapa y una arquitectura sin hilos de unión (mayo de 2026), lo que se alinea con la necesidad de reducir las parásitas y mejorar la robustez frente al ciclado de potencia en etapas de potencia automotrices compactas.
Una segunda área de oportunidad es la gestión térmica avanzada, que va más allá de los enfoques convencionales de placa fría hacia estructuras de refrigeración integradas que soportan una mayor densidad de potencia continua sin comprometer la fiabilidad. En IEEE APEC 2026 (marzo de 2026), los investigadores demostraron un módulo SiC de medio puente de 1,2 kV con refrigeración de doble cara y refrigeradores de microcanales embebidos, ilustrando una vía para el empaquetado de inversores de tracción de próxima generación donde las restricciones térmicas impulsan el diseño del sistema. Los proveedores que combinan estas innovaciones térmicas con la preparación para la calificación automotriz (por ejemplo, ciclado de potencia y modelado de fatiga alineados con AQG 324) y asociaciones escalables de fabricación back-end pueden atender la demanda de los OEM de módulos más pequeños y de mayor tensión en inversores de tracción y en los diseños de cargadores a bordo de rápido crecimiento.
Recent Industry Developments in Mercado de Empaquetado de Módulos de Potencia para Automoción
- Junio de 2026: Infineon presentó el concepto de plataforma de módulos de potencia EasyPACK S en PCIM Europe 2026, orientado a aplicaciones compactas de alta densidad de potencia, aprovechando la interconexión .XT con opciones de MOSFET CoolSiC G2 de 1200 V. El enfoque de plataforma respalda una estandarización más rápida de los módulos en diseños de inversores de tracción y convertidores auxiliares, al mismo tiempo que desplaza la diferenciación del empaquetado hacia el rendimiento de la interconexión y térmico.
- Diciembre de 2024: STMicroelectronics firmó un acuerdo de suministro plurianual con Renault Group y Ampere para módulos de potencia de carburo de silicio a partir de 2026, destinados a inversores de tren motriz eléctrico. El acuerdo refuerza los patrones de abastecimiento automotriz de ciclo largo y aumenta la importancia de una capacidad de empaquetado calificada y un suministro back-end predecible para los lanzamientos de plataformas.
- Mayo de 2024: STMicroelectronics anunció un programa de inversión de 5.000 millones de EUR, respaldado por la EU Chips Act y el Estado italiano, para construir una planta de fabricación de SiC de 200 mm en Catania, que integra sustrato, epitaxia y ensamblaje de módulos back-end, con producción prevista para 2026. La expansión estrecha la integración vertical de dispositivos y empaquetado de SiC, fortaleciendo la resiliencia del suministro regional de módulos de potencia automotrices.


Mercado de Empaquetado de Módulos de Potencia para Automoción Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de empaquetado de módulos de potencia para automoción incluye los materiales, diseños de empaquetado y enfoques de ensamblaje utilizados para proteger y conectar los módulos semiconductores de potencia para automoción, al tiempo que gestionan la disipación de calor, el aislamiento y la fiabilidad bajo las condiciones de operación del vehículo.
El dimensionamiento excluye la fabricación de obleas en la cadena de valor ascendente y los dispositivos de potencia discretos independientes vendidos sin un empaquetado de módulo de potencia para automoción.
Descripción General de la Segmentación
- Por Tipo de Módulo
- Módulo de Potencia Inteligente (IPM)
- Módulo de Potencia SiC
- Módulo de Potencia GaN
- Módulo IGBT
- Módulo FET
- Por Clasificación de Potencia
- Hasta 600 V
- 601 – 1200 V
- Por encima de 1200 V
- Por Tecnología de Empaquetado
- Unión por Hilo
- Sin Unión por Hilo / Superposición de Potencia
- Prensado / Dado Prensado Directo
- Integrado en PCB
- Por Tipo de Propulsión
- Vehículo Eléctrico de Batería (BEV)
- Vehículo Eléctrico Híbrido (HEV)
- Híbrido Enchufable (PHEV)
- Vehículo Eléctrico de Pila de Combustible (FCEV)
- Por Tipo de Vehículo
- Automóviles de Pasajeros
- Vehículos Comerciales Ligeros
- Vehículos Comerciales Pesados y Autobuses
- Por Aplicación
- Inversor de Tracción
- Cargador a Bordo
- Convertidor CC-CC
- Auxiliar / Climatización / EPS
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Resto de América del Sur
- Europa
- Alemania
- Francia
- Reino Unido
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comienza mapeando cómo la electrificación del automóvil impulsa los volúmenes de módulos de potencia, la demanda de formatos de empaquetado, y luego convierte esa demanda en valor utilizando referencias de precios. Utilizamos fuentes estadísticas y técnicas públicas como los datos de perspectivas de vehículos eléctricos de la Agencia Internacional de Energía, las publicaciones sobre tecnología de vehículos del Departamento de Energía de EE. UU., las estadísticas comerciales de la USITC, las tablas comerciales de Eurostat Comext, y las normas y orientaciones de la IEC y la SAE para los requisitos operativos y el contexto de aplicación.
Para mantener los supuestos fundamentados, también revisamos informes anuales, presentaciones para inversores, comunicados de prensa y notas de aplicación que describen formatos de empaquetado, ciclos de calificación y casos de uso típicos en propulsión y sistemas auxiliares. Cuando fue necesario, se consultó una suscripción de pago para los datos financieros de las empresas y otra para la búsqueda de patentes, con el fin de verificar los niveles de actividad y la dirección de los productos. Las fuentes documentales enumeradas anteriormente son meramente ilustrativas, y se utilizaron documentos públicos y conjuntos de datos adicionales en las fases de recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para someter a prueba de presión las áreas donde las fuentes documentales no pueden explicar completamente, como la adopción de empaquetados por programa de vehículo, el movimiento del precio de venta promedio para bastidores de conexión y sustratos, y el ritmo de calificación de nuevos materiales. Hablamos con participantes a lo largo de la cadena de valor, incluidos proveedores de materiales de empaquetado, ensambladores de módulos e integradores escalonados del sector automotriz, y validamos los patrones en APAC, EMEA y las Américas para que las huellas de producción regionales queden correctamente reflejadas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos (CXO): 14% | APAC: 41% |
| Nivel medio: 55% | Líderes funcionales/de unidad: 40% | EMEA: 35% |
| Actores menores: 15% | Gerentes: 46% | Américas: 24% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento se construye utilizando una lógica descendente, en la que la producción de vehículos, la combinación de vehículos eléctricos e híbridos y el contenido de electrónica de potencia por vehículo se utilizan para reconstruir el conjunto de demanda de módulos de potencia empaquetados. Una vez establecido ese conjunto de demanda, se traduce en valor utilizando supuestos de intensidad de empaquetado por tipo de módulo y rangos de precios típicos para sustratos, interconexiones y etapas de encapsulación.
Para evitar la dependencia excesiva de un solo enfoque, los resultados se corroboran con aproximaciones selectivas ascendentes, como el precio de venta promedio muestral multiplicado por los volúmenes estimados de envíos de módulos, verificaciones de canal sobre la demanda de sustratos y bastidores de conexión, y comprobaciones de coherencia mediante señales de expansión de capacidad. Las variables de entrada incluyen la producción de vehículos eléctricos e híbridos por región, la penetración de inversores y cargadores a bordo, los cambios hacia operación a mayor temperatura que modifican las elecciones de materiales, la combinación de sustratos (como DBC frente a alternativas) y los plazos de calificación que retrasan el lanzamiento de nuevos empaquetados. Para la previsión, realizamos análisis de escenarios respaldados por el consenso de expertos sobre las trayectorias de adopción de vehículos eléctricos y la velocidad de transición tecnológica del empaquetado, y cubrimos las brechas de datos utilizando ratios de referencia anclados a la producción de vehículos y confirmados con los comentarios de las entrevistas.
Ciclo de Validación y Actualización de Datos
Los resultados se validan mediante comprobaciones de valores atípicos en regiones, tipos de propulsión y precios implícitos, seguidas de una segunda revisión para confirmar que la dirección de la tendencia coincide con las señales independientes del mercado. Si se detecta una variación, se revisan los supuestos y, cuando es necesario, se vuelve a contactar con los encuestados para confirmar si el cambio es real o está impulsado por elementos temporales como la corrección de inventarios o los retrasos en los programas.
Antes de la aprobación final, el modelo es revisado por varios analistas para mantener la coherencia en la lógica de unidades, el tratamiento de divisas y la alineación temporal. Los informes se actualizan anualmente, con actualizaciones intermedias activadas por eventos relevantes como grandes anuncios de capacidad, nuevos hitos de calificación o cambios bruscos en las perspectivas de producción de vehículos. Justo antes de la entrega, se completa una actualización final para que los clientes reciban la visión más reciente y actualizada.
Estimación del Mercado de Empaquetado de Módulos de Potencia para Automoción de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para el empaquetado de módulos de potencia para automoción pueden diferir incluso cuando el nombre del tema parece similar, porque cada editor define su propio alcance respecto a qué se considera valor de empaquetado y qué años se tratan como período base. La brecha también se amplía cuando se utilizan diferentes trayectorias de adopción de vehículos eléctricos, o cuando se asume que los precios disminuyen rápidamente sin verificarlo con los plazos de calificación y las restricciones de suministro.
En la práctica, los principales factores determinantes son si los materiales de sustrato e interconexión se contabilizan completamente o se tratan parcialmente como componentes de la cadena de valor ascendente, si solo se contabiliza el empaquetado vinculado a inversores de tracción o se incluyen tanto la electrónica de potencia de propulsión como la auxiliar, y cómo se gestiona el momento de la conversión de divisas para la producción con base en Asia. La dispersión en la tabla se explica en gran medida por mantener el alcance limitado al empaquetado de módulos para automoción y anclar los volúmenes a las tasas de producción de vehículos y trenes de potencia con bandas de precio de venta promedio respaldadas por entrevistas, una elección aplicada por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 3,55 mil millones de USD (2026) | |
| Editor del Sector A | 3,80 mil millones de USD (2024) | Utiliza un año base anterior y un horizonte más largo, y el perfil de crecimiento más elevado sugiere una adopción de vehículos eléctricos más agresiva y una revalorización más rápida del empaquetado, con visibilidad limitada sobre cómo se separa el valor del sustrato frente al del módulo. |
| Consultora Global B | 1,90 mil millones de USD (2024) | Parece aplicar una captura de valor más estrecha, lo que puede ocurrir cuando solo se contabilizan tipos de módulos o etapas de empaquetado seleccionados, y cuando los pesos de producción de vehículos regionales no están completamente alineados con el lugar donde se fabrica el empaquetado. |
Al analizar las tres cifras, el rango se crea principalmente por diferencias en lo que se contabiliza como gasto en empaquetado y cómo el conjunto de demanda se vincula a las producciones reales de vehículos. Al mantener los supuestos trazables a impulsores claros de volumen y precio, la estimación resulta más fácil de reproducir y de actualizar cuando el mercado cambia.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de empaquetado de módulos de potencia automotrices?
El mercado alcanzó USD 3.550 millones en 2026 y se proyecta que crezca hasta USD 4.850 millones para 2031.
¿Qué tipo de módulo lidera la participación de ingresos actualmente?
Los Módulos de Potencia Inteligentes mantuvieron el 37,85% de los ingresos de 2025, sirviendo a plataformas de vehículos eléctricos e híbridos sensibles al costo.
¿Por qué el segmento de clasificación de potencia de 601-1200 V se expande más rápidamente?
Los fabricantes de automóviles están migrando hacia arquitecturas de 800 V que reducen el tiempo de carga, impulsando una CAGR del 6,84% en esta banda de voltaje.
¿Cómo mejoran el rendimiento los paquetes sin unión por hilo?
Reducen la inductancia parásita y mejoran las vías térmicas, soportando dispositivos SiC y GaN de alta temperatura.
¿Qué región domina el mercado?
Asia-Pacífico mantuvo una participación del 56,80% en 2025 debido a los ecosistemas integrados de fabricación de vehículos eléctricos y semiconductores.
¿Qué frena el crecimiento más rápido del mercado?
Los altos costos de los sustratos SiC y los estándares de calificación fragmentados prolongan los ciclos de desarrollo de productos y limitan la expansión de la capacidad.


 Sus datos están seguros y nunca se venden ni se comparten.

