
Tamaño y Participación del Mercado de Empaquetado Avanzado
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 57.46 Mil millones de dólares |
| Tamaño del Mercado (2031) | 90.11 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 9.42 % |
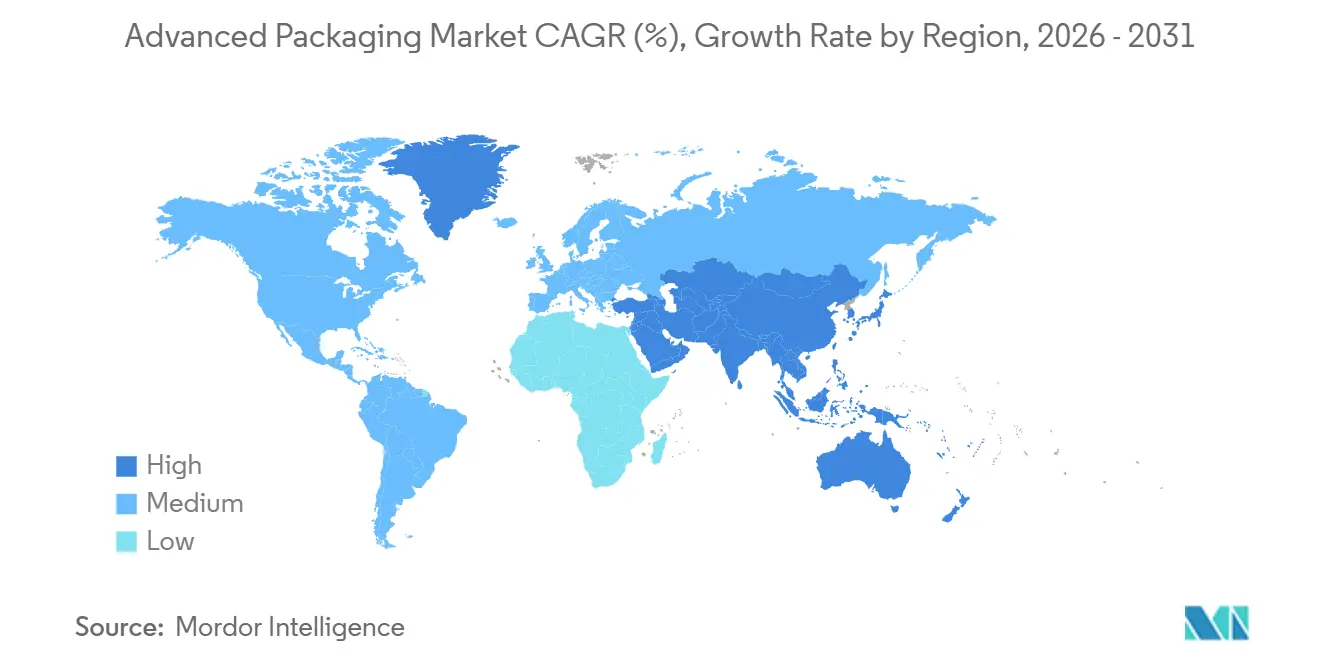
| Mercado de Crecimiento Más Rápido | Medio Oriente |
| Mercado Más Grande | Asia-Pacífico |
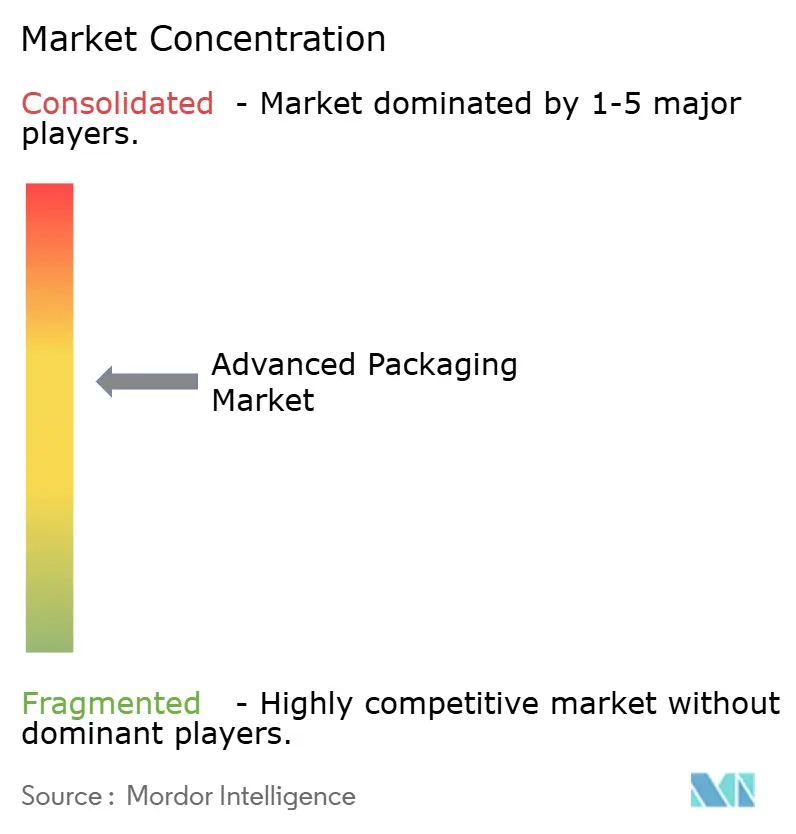
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Empaquetado Avanzado por Mordor Intelligence
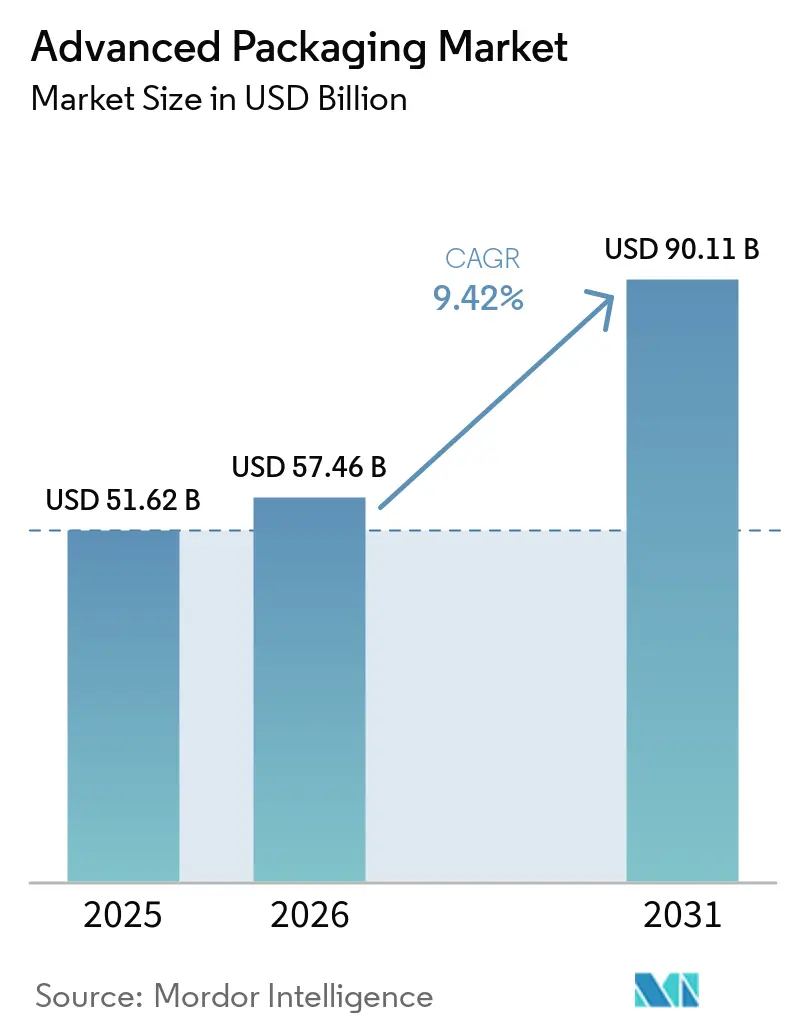
Se espera que el tamaño del mercado de empaquetado avanzado crezca de USD 51,62 mil millones en 2025 a USD 57,46 mil millones en 2026 y se prevé que alcance USD 90,11 mil millones en 2031 a una CAGR del 9,42% durante 2026-2031. El impulso está pasando de la economía de reducción de nodos a la integración heterogénea, donde los chiplets, los interposers y los ensamblajes de die apilados ofrecen un rendimiento energéticamente eficiente que el escalado monolítico convencional ya no puede soportar económicamente. Las técnicas de nivel de oblea de abanico externo y de interposer 2,5D están ganando importancia a medida que los mandatos de IA soberana y los regímenes de control de exportaciones fomentan arquitecturas de inferencia en el dispositivo que minimizan la exposición tecnológica transfronteriza. La electrificación automotriz es otro impulsor estructural, ya que los módulos de potencia de carburo de silicio necesitan conexiones de pilar de cobre o enlace híbrido para sobrevivir a ciclos térmicos muy por encima de los límites de los ensamblajes de hilo de unión heredados. Por último, los programas de subsidios gubernamentales en los Estados Unidos, la Unión Europea y Corea del Sur están localizando capacidad y acelerando las compras de equipos que de otro modo habrían enfrentado obstáculos de recuperación de inversión de varios años.
Conclusiones Clave del Informe
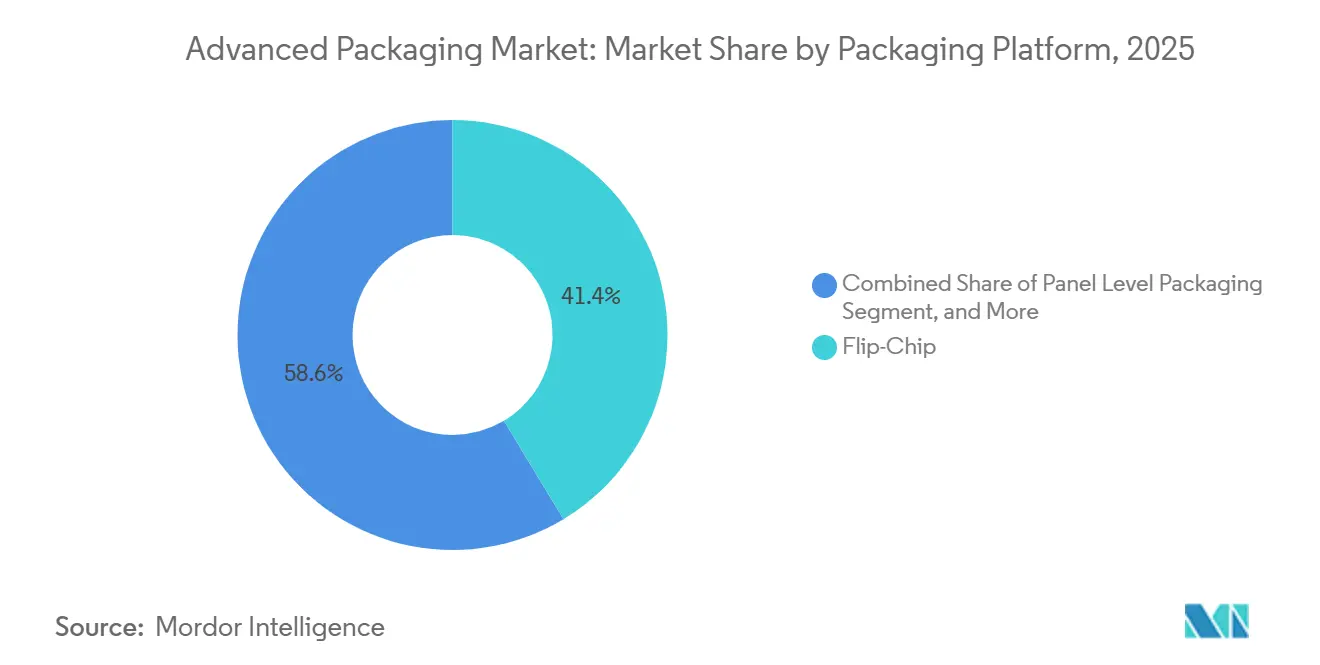
- Por plataforma de empaquetado, el flip-chip lideró con el 41,37% de la cuota del mercado de empaquetado avanzado en 2025, mientras que se proyecta que el empaquetado a nivel de panel se expanda a una CAGR del 25,58% hasta 2031.
- Por industria de usuario final, la electrónica de consumo representó el 48,77% del tamaño del mercado de empaquetado avanzado en 2025; las aplicaciones automotrices y de vehículos eléctricos avanzan a una CAGR del 10,11% hasta 2031.
- Por geografía, Asia-Pacífico representó el 60,57% de los ingresos de 2025, mientras que la región de Oriente Medio y África es la de mayor crecimiento, con una CAGR del 9,61% proyectada hasta 2031.
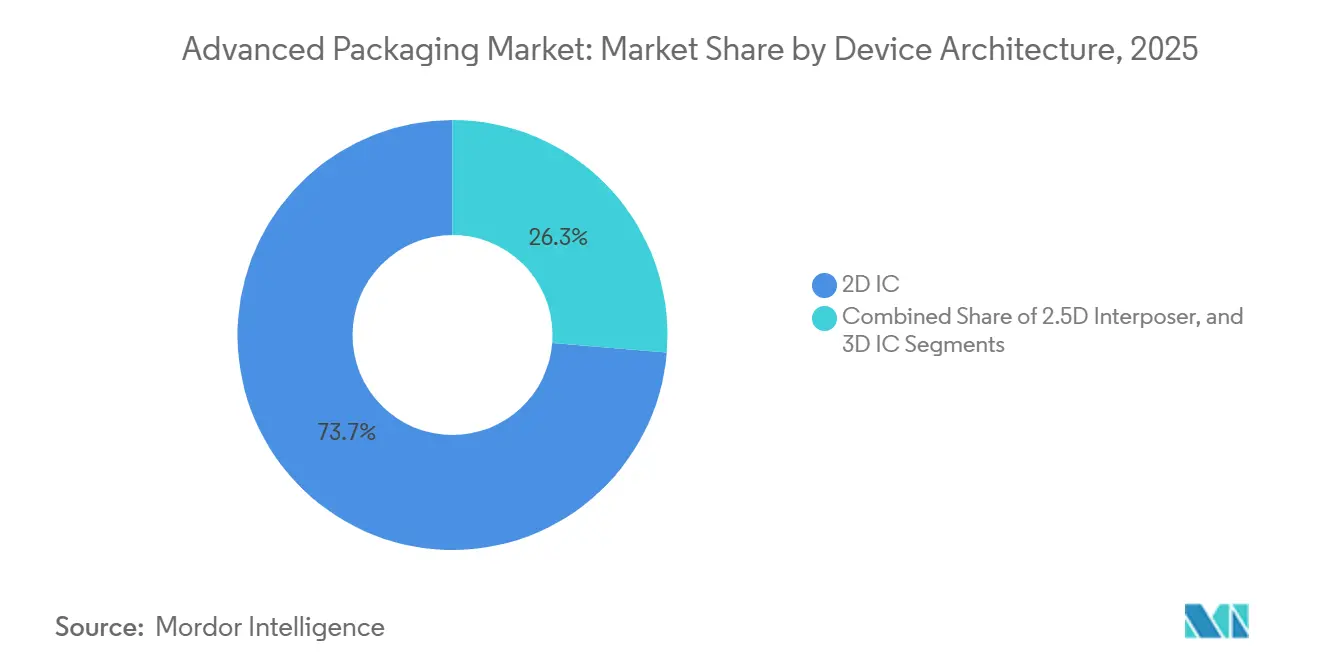
- Por arquitectura de dispositivo, los CI 2D comprendieron el 73,71% de los envíos de 2025; los diseños de CI 3D que integran vías a través del silicio están proyectados para crecer a un 9,55% hasta 2031.
- Por tecnología de interconexión, las soldaduras de bola retuvieron una cuota del 58,92% en 2025, aunque el enlace híbrido está en camino de alcanzar una CAGR del 10,02%, impulsado por la demanda de paso inferior a 10 micrómetros en aceleradores de IA.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Empaquetado Avanzado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Demanda de Integración Heterogénea para IA y HPC | +2.1% | Global, con concentración en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Miniaturización de Dispositivos de Consumo que Impulsa la Adopción de WLP | +1.6% | Global, liderado por centros de fabricación de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Subsidios Gubernamentales a Semiconductores (Leyes CHIPS y EU Chips) | +1.8% | América del Norte y Europa, con efecto secundario en naciones aliadas | Largo plazo (≥ 4 años) |
| Necesidades de Confiabilidad en Electrónica de Potencia para Vehículos Eléctricos | +1.5% | Global, adopción temprana en Europa y China | Mediano plazo (2-4 años) |
| Sustratos de Núcleo de Vidrio Emergentes que Habilitan el Empaquetado a Nivel de Panel | +1.2% | Núcleo en Asia-Pacífico, transferencia tecnológica a América del Norte | Largo plazo (≥ 4 años) |
| Demanda de Óptica Co-Empaquetada en Centros de Datos de Hiperescala | +1.3% | Clústeres de hiperescala en América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Integración Heterogénea para IA y HPC
Las arquitecturas de chiplets ahora particionan la lógica, la memoria y la E/S en múltiples mosaicos conectados por interposers de alto ancho de banda, lo que permite una densidad de cómputo que los diseños monolíticos no pueden alcanzar dentro de los límites de potencia.[1]Taiwan Semiconductor Manufacturing Company, "CI 3D y Empaquetado Avanzado," tsmc.com TSMC envió más de 15 000 obleas CoWoS en 2025 para las GPU Hopper y Blackwell de NVIDIA, destacando la preparación comercial. La tecnología de enlace híbrido Foveros Direct de Intel logra un paso inferior a 10 micrómetros, reduciendo la latencia de caché a núcleo por debajo de 5 ns.[2]Intel Corporation, "Intel Presenta la Tecnología de Empaquetado 3D Foveros Direct," intel.com Los mosaicos de lógica, analógicos y de RF fabricados en diferentes nodos y combinados optimizan el costo y el tiempo de comercialización. La tendencia sostiene una expansión de dos dígitos en plataformas 2,5D y 3D que sustentan los aceleradores de centros de datos y las iniciativas de IA soberana.
Miniaturización de Dispositivos de Consumo que Impulsa la Adopción de WLP
Los teléfonos inteligentes y los dispositivos portátiles apuntan a alturas Z inferiores a 6 mm, sin dejar espacio para paquetes basados en sustratos. La tecnología de nivel de oblea de abanico externo redistribuye la E/S a través de la superficie del die, logrando un grosor de paquete inferior a 0,4 mm. Apple y Qualcomm ya han migrado los procesadores de alto volumen al abanico externo, y las marcas Android de gama media siguen a medida que los costos de herramientas se amortizan. Los biosensores portátiles están adoptando paquetes de escala de chip de abanico interno que eliminan los hilos de unión, mejorando la resistencia a los golpes y la hermeticidad. A medida que las marcas priorizan la delgadez y la duración de la batería, el mercado de empaquetado avanzado gana volumen incremental a nivel de oblea en los segmentos de consumo.
Subsidios Gubernamentales a Semiconductores (Leyes CHIPS y EU Chips)
La Ley CHIPS y Ciencia de los Estados Unidos destina 39 mil millones de USD en subvenciones directas más 75 mil millones de USD en garantías de préstamos, nombrando explícitamente al empaquetado avanzado como una capacidad estratégica. El sitio de TSMC en Arizona, respaldado por 6,6 mil millones de USD en subvenciones, iniciará la producción de CoWoS en 2025. La Ley Europea de Chips canaliza 43 mil millones de EUR (49,6 mil millones de USD) hacia líneas piloto regionales como la instalación de nivel de panel de Fraunhofer en Dresde. El paquete de 26 billones de KRW (0,019 billones de USD) de Corea del Sur amplía la capacidad de Samsung en Pyeongtaek en un 40%. La competencia por subsidios está redibujando las cadenas de suministro y fragmentando el mercado de empaquetado avanzado en clústeres regionales.
Necesidades de Confiabilidad en Electrónica de Potencia para Vehículos Eléctricos
Los inversores MOSFET de carburo de silicio enfrentan ciclos térmicos superiores a 200 °C, lo que obliga a pasar de los hilos de unión a las conexiones de pilar de cobre y enlace híbrido que sobreviven a los 15 años de vida útil del vehículo. Los módulos CoolSiC de Infineon registraron cero fallas en campo en 500 000 vehículos en 2024, validando el empaquetado avanzado para etapas de potencia automotriz.[3]Infineon Technologies, "MOSFET CoolSiC," infineon.com Los módulos SiC con enlace híbrido de Tesla redujeron la inductancia parásita en un 30% y lograron una eficiencia del inversor del 98,5%. La inspección óptica automatizada y la laminografía de rayos X aumentan el gasto de capital, pero reducen las reservas de garantía, convirtiendo el empaquetado centrado en la confiabilidad en un diferenciador clave a medida que los costos de las baterías disminuyen.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta Intensidad de Capital en las Líneas de Empaquetado Avanzado | -1.4% | Global, más aguda en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Consolidación Industrial que Comprime los Márgenes Externalizados | -1.1% | Centros OSAT de Asia-Pacífico, con efecto secundario global | Mediano plazo (2-4 años) |
| Cuellos de Botella en la Capacidad de Sustratos de Resina BT | -0.9% | Global, suministro concentrado en Japón y Taiwán | Corto plazo (≤ 2 años) |
| Escasez de Talento en Ensamblaje Avanzado | -0.8% | América del Norte y Europa, emergente en China | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alta Intensidad de Capital en las Líneas de Empaquetado Avanzado
Las fábricas a nivel de panel requieren más de USD 500 millones por línea para equipos de litografía, galvanoplastia y pruebas, extendiendo la recuperación de la inversión más allá de cinco años con las utilizaciones actuales. Las herramientas de enlace híbrido con precios superiores a USD 15 millones procesan solo 30 obleas por hora, creando cuellos de botella en el rendimiento. Los ciclos de depreciación se comprimen a tres años porque las generaciones cambian rápidamente, lo que empuja los márgenes operativos de muchos OSAT por debajo del 15%. Los subsidios gubernamentales cubren solo el 30-40% del costo del proyecto en regiones de altos salarios, lo que obliga a los inversores privados a cubrir grandes brechas de financiamiento y retrasa la expansión en nuevas instalaciones.
Consolidación Industrial que Comprime los Márgenes Externalizados
Los fabricantes de dispositivos integrados internalizan el empaquetado para proteger la propiedad intelectual de interconexión de chiplets, reduciendo el volumen de terceros en dos dígitos en 2025. Samsung agrupa el empaquetado I-Cube con obleas de fundición, encerrando a los clientes en ecosistemas de un solo proveedor. Amkor y ASE ahora compiten en rendimiento y tiempo de entrega en lugar de solo en precio, pero la reducción de grupos de clientes comprime el margen de negociación. Los OSAT más pequeños tienen dificultades para financiar líneas de próxima generación, con el riesgo de que el número de proveedores viables caiga por debajo de 10 para 2028, lo que podría frenar la innovación y elevar el riesgo de la cadena de suministro.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Plataforma de Empaquetado: El Impulso del Empaquetado a Nivel de Panel Crece
El empaquetado a nivel de panel representó una cuota modesta en 2025, aunque se proyecta que su segmento dentro del tamaño del mercado de empaquetado avanzado se expanda a una CAGR del 25,58% entre 2026 y 2031. El flip-chip se mantuvo como líder en volumen con el 41,37% de la cuota del mercado de empaquetado avanzado en el año base, pero su paso de soldadura de bola no puede reducirse económicamente por debajo de 20 µm, lo que limita su futuro en los aceleradores de IA. Los paquetes fan-out a nivel de oblea prosperan en teléfonos inteligentes y dispositivos portátiles, mientras que el WLP fan-in respalda los módulos de RF sensibles al costo. El die embebido en laminados de PCB atrae a los diseñadores de radar automotriz que buscan tolerancia a las vibraciones, lo que compensa una prima de precio del 20%.
El mercado de empaquetado avanzado considera cada vez más los formatos a nivel de panel como una vía para reducir el costo de manipulación de chips en un 40% al escalar a sustratos de vidrio cuadrados de 750 mm cuya expansión térmica coincide con la del silicio. La madurez del equipo sigue siendo un factor limitante porque la perforación de vías láser, la laminación al vacío y la litografía de paso y repetición de campo amplio aún no han alcanzado los rendimientos objetivo. Se espera que la disponibilidad comercial llegue después de 2027, por lo que las cadenas de suministro están realizando hoy pedidos de herramientas de largo plazo. Los primeros adoptantes se centran en procesadores para centros de datos y aceleradores de IA, donde la penalización de costo de las curvas de aprendizaje de rendimiento se amortiza sobre precios de venta promedio elevados. Hasta que las plataformas de panel escalen, el flip-chip seguirá dominando los procesadores gráficos y los ASIC, aunque con refinamientos incrementales en los pilares de cobre.


Por Industria de Usuario Final: Automotriz y Vehículos Eléctricos Superan a la Electrónica de Consumo
La electrónica de consumo capturó el 48,77% del tamaño del mercado de empaquetado avanzado en 2025, aunque su crecimiento unitario se está aplanando a medida que los ciclos de actualización de teléfonos inteligentes se alargan. Se prevé que las aplicaciones automotrices y de vehículos eléctricos registren una CAGR del 10,11% hasta 2031, la más rápida en todas las industrias, lo que refleja el cambio a trenes de potencia de 800 voltios que dependen de módulos de carburo de silicio empaquetados con pilares de cobre y enlaces híbridos. La demanda de centros de datos y HPC sigue siendo sólida, impulsada por cargas de trabajo de inferencia de IA que explotan GPU basadas en chiplets y óptica co-empaquetada.
A medida que los costos de las baterías caen y los gobiernos imponen mandatos de cero emisiones, el contenido de semiconductores por vehículo está aumentando del 5% al 15% del valor de la lista de materiales, la mayor parte de los cuales involucra paquetes avanzados que manejan altos voltajes y ciclos térmicos severos. Los módulos de IoT industrial integran sensores, microcontroladores y radios en formatos de sistema en paquete optimizados para envolventes de potencia inferiores a 1 W. Los dispositivos portátiles de atención médica añaden WLP de abanico interno hermético para satisfacer la biocompatibilidad. El sector aeroespacial y de defensa, aunque pequeño, exige precios premium para paquetes de hilo de oro endurecidos contra la radiación. El auge automotriz garantiza que la industria de empaquetado avanzado reasigne el gasto de capital hacia líneas de módulos de potencia certificadas bajo IATF 16949 e ISO 26262.
Por Arquitectura de Dispositivo: La Adopción de CI 3D se Acelera
Dentro del mercado de empaquetado avanzado, los CI 2D todavía entregaron el 73,71% de los envíos unitarios de 2025, aunque se proyecta que los diseños de CI 3D crezcan a una CAGR del 9,55% hasta 2031. Las pilas de memoria de alto ancho de banda unidas sobre el die lógico reducen la latencia de DRAM en un 70%, habilitando la inferencia en tiempo real para modelos de lenguaje de gran escala. El enlace híbrido cobre a cobre Foveros Direct de Intel impulsa una latencia de caché de 5 ns y elimina las capas de soldadura, reduciendo la potencia de la interfaz en un 15%.
Los interposers 2,5D en GPU y aceleradores de IA siguen siendo una arquitectura intermedia porque su colocación lateral facilita la gestión térmica mientras preserva rutas cortas. Los dispositivos analógicos, MCU y RF sensibles al costo permanecen en nodos 2D donde los rendimientos son maduros y la complejidad del empaquetado es baja. A medida que las herramientas de automatización del diseño electrónico maduran para la planificación de múltiples die y la cosimulación térmica, más proveedores de CPU desagregarán los die monolíticos en chiplets, impulsando las ganancias de participación de los CI 3D. En última instancia, el equilibrio entre el riesgo de rendimiento, los límites de apilamiento térmico y la disponibilidad del flujo de diseño dictará el ritmo de migración en los segmentos de consumo y empresarial.
Por Tecnología de Interconexión: El Enlace Híbrido Desafía el Dominio de la Soldadura
Las soldaduras de bola representaron el 58,92% de los ingresos por interconexión en 2025, pero se prevé que el enlace híbrido se expanda a un 10,02% hasta 2031, erosionando la ventaja de las soldaduras en el mercado de empaquetado avanzado. Los enlaces híbridos de cobre a cobre permiten un paso inferior o igual a 5 µm y reducen la resistencia en un 40%, lo que se traduce en ahorros de energía de dos dígitos en los aceleradores de IA. Las soldaduras de bola continúan en dispositivos de consumo orientados al costo donde un paso de 40 µm es suficiente y la conformidad mecánica es valiosa.
Los pilares de cobre, que antes eran la principal solución de paso fino para teléfonos inteligentes, tienen un límite inferior de 20 µm y ahora sirven para casos de uso de nivel medio. El enlace directo por fusión de óxido, demostrado por Sony, logró un paso de 2 µm para sensores de imagen CMOS apilados e insinúa futuros caminos sin micro-bumps. Cada tecnología ahora apunta a ventanas distintas de rendimiento-costo, pero a medida que la inferencia de IA migra hacia mercados más amplios, la industria converge en el enlace híbrido como la interconexión predeterminada para redes de lógica a memoria y chiplets que demandan un paso ultrafino y una pérdida de energía mínima.
Análisis Geográfico
Asia-Pacífico contribuyó con el 60,57% del mercado de empaquetado avanzado en 2025, lo que refleja los profundos clústeres de fundiciones, sitios de ensamblaje y pruebas externalizados, y fabricantes de sustratos ubicados en Taiwán, China, Corea del Sur y Malasia. El dominio de la región está anclado por las rampas de CoWoS de Taiwan Semiconductor Manufacturing Company y de I-Cube de Samsung, ambas de las cuales ampliaron la capacidad mensual durante 2025 para satisfacer la demanda de aceleradores de IA. Semiconductor Manufacturing International Corporation de China y Jiangsu Changjiang Electronics Technology añadieron líneas de nivel de oblea de abanico externo para clientes domésticos de teléfonos inteligentes y automotrices, aunque los límites de control de exportaciones sobre la litografía de ultravioleta extremo frenan su competitividad en los nodos líderes. El ecosistema de sustratos de Japón, liderado por Ajinomoto e Ibiden, sostiene una cadena de suministro de materiales resiliente que sustenta el tamaño del mercado de empaquetado avanzado para módulos flip-chip y 2,5D.
América del Norte está recuperando participación a medida que la Ley CHIPS y Ciencia canaliza USD 39 mil millones en subvenciones y USD 75 mil millones en garantías de préstamos hacia la capacidad nacional, incluyendo explícitamente la infraestructura del mercado de empaquetado avanzado. El campus de TSMC en Arizona comienza la producción de CoWoS en 2025, mientras que Intel expande las líneas de empaquetado 3D Foveros en Nuevo México y Oregón. La planta de USD 2 mil millones de Amkor en Arizona se centra en módulos de potencia de carburo de silicio automotriz y paquetes calificados para el sector aeroespacial. Canadá y México siguen limitados a pruebas de back-end y ensamblaje de baja complejidad. El tamaño del mercado de empaquetado avanzado vinculado a los mandatos de contenido doméstico está, por lo tanto, creciendo de manera constante en todo el continente.
Europa capturó un valor modesto en 2025, concentrado en la línea piloto de nivel de panel de Fraunhofer en Alemania y el ensamblaje de STMicroelectronics en Italia, aunque el estímulo de EUR 43 mil millones de la Ley EU Chips está destinado a duplicar la participación regional en semiconductores para 2030. Oriente Medio y África tuvieron una base pequeña pero se prevé que crezcan a una CAGR del 9,61% hasta 2031, ya que los Emiratos Árabes Unidos y Arabia Saudita utilizan fondos soberanos de riqueza para financiar fábricas y plantas de empaquetado en nuevas instalaciones. América del Sur se mantiene limitada a pruebas y ensamblaje heredado, con Ceitec de Brasil atendiendo a proveedores automotrices locales. La dispersión geográfica general refleja los imperativos de los clientes de reducir la dependencia excesiva de Taiwán, impulsando el mercado de empaquetado avanzado hacia la redundancia multirregional y convirtiendo la ubicación del sitio en un diferenciador competitivo.

Panorama regulatorio
Los marcos de política industrial gubernamental vinculan cada vez más los incentivos y la contratación pública a la capacidad nacional de empaquetado avanzado. En Estados Unidos, la implementación de la CHIPS and Science Act ha pasado de declaraciones estratégicas a programas concretos, incluido el National Advanced Packaging Manufacturing Program (NAPMP), administrado a través del NIST, y las adjudicaciones finales de CHIPS de enero de 2025, que incluyeron 1.100 millones de USD para la Natcast Advanced Packaging Piloting Facility (PPF) en Tempe, Arizona. En Europa, el impulso de la política a nivel de la UE continuó con la publicación por parte de la Comisión Europea de una propuesta de Chips Act 2.0 en junio de 2026, que hace hincapié explícito en fortalecer las capacidades de empaquetado avanzado 3D de back-end y de integración heterogénea, reforzando el papel de las líneas piloto regionales y los instrumentos de financiación coordinados.
Las normas y el cumplimiento de sostenibilidad también se están endureciendo a medida que la capacidad se localiza. La norma SEMI E177:2026 entró en vigor en mayo de 2026, introduciendo requisitos de declaración de huella de carbono (con verificación a través de laboratorios acreditados según ISO/IEC 17025) que afectan a las cadenas de suministro de empaquetado de chiplets 2.5D/3D orientadas a la exportación. Esto añade una capa formal de documentación para los envíos de empaquetado avanzado, impulsando a proveedores de materiales, OSAT y fabricantes de dispositivos integrados a incorporar trazabilidad y contabilidad de emisiones en los procesos de calificación junto con las pruebas eléctricas y de confiabilidad.
Análisis de la cadena de valor
La cadena de valor del empaquetado avanzado comienza con materiales upstream, incluidos sustratos como resina BT y suministro relacionado con ABF, cobre y productos químicos, underfill y formatos emergentes de núcleo de vidrio. Luego pasa por equipos, incluidos litografía, chapado, unión, metrología y pruebas, y continúa hacia una fabricación de alta precisión que abarca el empaquetado avanzado liderado por foundries y el ensamblaje y prueba de OSAT, antes de terminar con la integración downstream en productos finales en dispositivos de consumo, aceleradores de centros de datos y HPC, y electrónica de potencia automotriz.
La captura de valor está cada vez más determinada por ofertas de plataforma integradas de grandes foundries e IDM, incluidos TSMC CoWoS e Intel Foveros, mientras que los OSAT como ASE, Amkor y Powertech compiten en aprendizaje de rendimiento, tiempo de ciclo y participación en co-diseño para programas de fan-out, SiP e integración heterogénea. Los cuellos de botella siguen concentrados en la capacidad de alta gama 2.5D/3D y en los insumos habilitadores, y afectan a la forma en que se captura el valor a lo largo de la cadena. Los comentarios del sector en 2026 también señalaron una continua estrechez en la capacidad de empaquetado 2.5D en medio de la demanda impulsada por la IA, reforzando la importancia de las reservas de capacidad a largo plazo y el multisourcing entre socios del tipo ASE, SPIL y Powertech. La ampliación de escala de TSMC en 2026 en sus instalaciones de empaquetado en el Chiayi Science Park hacia la producción en masa, junto con una mayor expansión del sitio, subraya cómo se está construyendo la capacidad de empaquetado mediante campus de empaquetado dedicados. A medida que aumenta la densidad de potencia del paquete, los materiales y arquitecturas de gestión térmica se están convirtiendo en pasos de mayor valor en la cadena, desplazando la diferenciación hacia la innovación de materiales y la inspección y prueba avanzadas en lugar de basarse únicamente en el costo.
Panorama Competitivo
La estructura del mercado está moderadamente consolidada; los cinco principales proveedores —Taiwan Semiconductor Manufacturing Company, Samsung Electronics, Amkor Technology, ASE Technology e Intel— controlaron aproximadamente el 55% de los ingresos en 2025, aunque más de 20 empresas adicionales siguen activas, preservando la flexibilidad del comprador. Cada actor líder agrupa la fabricación de obleas con capacidad de interposer de alta densidad, abanico externo o enlace híbrido, capturando una prima por el servicio integral que los rivales no pueden igualar fácilmente. Samsung integra el empaquetado I-Cube con obleas de fundición, encerrando a los clientes en un camino de un solo proveedor que protege la propiedad intelectual de los chiplets y asegura la participación en el tamaño del mercado de empaquetado avanzado.
Los proveedores de ensamblaje y pruebas externalizados enfrentan compresión de márgenes a medida que los fabricantes de dispositivos integrados internalizan las líneas de integración heterogénea. Amkor responde a través del alcance geográfico —Arizona para automotriz, Portugal para aeroespacial— y mediante asociaciones de codiseño que acortan el tiempo hasta el rendimiento para los diseñadores sin fábrica. ASE Technology combina su empresa conjunta con Siliconware con experiencia en sustratos para garantizar el suministro durante las escaseces de resina BT, una estrategia que atrae a clientes de procesadores gráficos afectados por los cuellos de botella de materiales de 2024. Powertech Technology y JCET Group ocupan nichos especializados: flip-chip calificado para automotriz para Powertech y módulos de abanico externo a nivel de panel para JCET, ambos contribuyendo con participación incremental en el mercado de empaquetado avanzado mientras evitan el combate directo con los rivales de primer nivel.
La tecnología sigue siendo el frente de batalla principal. TSMC posee más de 1 200 patentes de CoWoS, Intel lidera el enlace híbrido de cobre a cobre, y Applied Materials domina en equipos de sustratos de vidrio capaces de resoluciones de línea y espacio de 2 µm. Las empresas emergentes se centran en software: Ansys y Cadence amplían los flujos de automatización del diseño electrónico que co-optimizan las redes de potencia de múltiples die y las rutas térmicas, reduciendo las barreras de entrada para los innovadores de hardware de nicho. La intensidad competitiva depende, por lo tanto, de la escala del gasto de capital, las barreras de patentes y la alineación del ecosistema, todo lo cual impulsa la consolidación continua dentro del mercado de empaquetado avanzado.
Líderes de la Industria de Empaquetado Avanzado
Amkor Technology, Inc.
Taiwan Semiconductor Manufacturing Company Limited
Advanced Semiconductor Engineering Inc.
Intel Corporation
JCET Group Co. Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
El espacio en blanco a corto plazo es más visible donde las limitaciones de capacidad se cruzan con las hojas de ruta de IA y HPC intensivas en chiplets, y donde las políticas de regionalización fomentan nuevos clústeres de back-end. El anuncio en junio de 2026 de una inversión de 1.100 millones de USD por parte de JCET Group para una instalación de empaquetado y pruebas avanzadas en Shanghai Lingang, orientada a chips de IA, es un ejemplo de expansión de la oferta alineada con la demanda de IA. En Taiwán, declaraciones del National Science and Technology Council en julio de 2026 describieron a TSMC construyendo instalaciones adicionales de empaquetado avanzado en la Fase II del Chiayi Science Park, señalando una continua expansión del ecosistema alrededor de centros de empaquetado a gran escala.
La co-integración de memoria y lógica también está generando demanda de líneas de empaquetado avanzado capaces de manejar mayores recuentos de capas, interconexiones de paso más ajustado y una calificación de confiabilidad más estricta. SK hynix confirmó una inversión de 12.850 millones de USD para su planta de empaquetado avanzado P&T7 en Cheongju, Corea del Sur (reportada en 2026), lo que indica que la capacidad de empaquetado relacionada con HBM se está tratando como infraestructura estratégica. Japón también está viendo expansiones de empaquetado junto con inversión en fotónica, ya que Tower Semiconductor anunció en julio de 2026 una inversión de 3.000 millones de USD respaldada por 1.000 millones de USD en subvenciones del gobierno japonés para una expansión que abarca fotónica de silicio y empaquetado avanzado. En todos estos movimientos, la oportunidad se concentra en líneas 2.5D y 3D escalables, unión y pruebas de mayor rendimiento, y soluciones de sustrato y térmicas que reduzcan el riesgo de que el empaquetado se convierta en el factor limitante para el suministro de aceleradores y HBM.
Desarrollos recientes del sector
- Junio de 2026: TSMC y Amkor Technology anunciaron un acuerdo de 10 años para proporcionar servicios de empaquetado y pruebas avanzadas en Arizona. La colaboración respalda una cadena de suministro de oblea a paquete más completa con base en EE. UU. y refuerza las opciones de abastecimiento local para clientes sensibles a los plazos de entrega y a la exposición a controles de exportación.
- Diciembre de 2025: Samsung Electronics inició la producción en masa de I-Cube4, integrando múltiples pilas de memoria de alto ancho de banda alrededor de un chip lógico mediante unión híbrida. El lanzamiento impulsó la integración 2.5D/3D de mayor densidad hacia los flujos de producción y aumentó la presión competitiva sobre los enfoques alternativos de interposer y unión en el empaquetado de aceleradores de IA.
- Noviembre de 2024: CHIPS for America anunció hasta 300 millones de USD en financiación NAPMP para acelerar la transición de las innovaciones de empaquetado avanzado hacia la fabricación de gran volumen. El enfoque de la financiación en la escalabilidad y el pilotaje ayudó a reducir el riesgo en etapa temprana para la transferencia de procesos y la calificación de equipos en los ecosistemas de empaquetado con base en EE. UU.


Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Para este estudio, el mercado de empaquetado avanzado se define como los ingresos generados por enfoques de empaquetado de semiconductores que van más allá de los métodos tradicionales de unión por hilo, y que permiten una mayor densidad, rendimiento e integración a nivel de paquete.
Exclusiones del alcance: Excluimos el empaquetado estándar con marco de plomo y el empaquetado básico de unión por hilo cuando no se combina con una característica de integración avanzada (como fan-out, interposers o apilamiento).
Descripción General de la Segmentación
- Por Plataforma de Empaquetado
- Flip-Chip
- Die Embebido
- WLP de Abanico Interno
- WLP de Abanico Externo
- 2,5D / 3D
- Sistema en Paquete
- Empaquetado a Nivel de Panel
- Por Industria de Usuario Final
- Electrónica de Consumo
- Automotriz y Vehículos Eléctricos
- Centro de Datos y HPC
- Industrial e IoT
- Atención Médica y Tecnología Médica
- Aeroespacial y Defensa
- Por Arquitectura de Dispositivo
- CI 2D
- Interposer 2,5D
- CI 3D (Vía a Través del Silicio / Enlace Híbrido)
- Por Tecnología de Interconexión
- Bump de Soldadura
- Pilar de Cobre
- Enlace Híbrido
- Enlace Directo sin Micro-bump
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Resto de Oriente Medio
- Oriente Medio
- Sudáfrica
- Egipto
- Resto de África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer los límites del mercado, alinear la terminología y recopilar los indicadores más repetibles que explican la demanda de empaquetado avanzado. Nos apoyamos en fuentes públicas como comunicados de asociaciones de la industria de semiconductores, estadísticas de comercio gubernamental y paneles de aduanas, series macroeconómicas del banco central y del FMI para el contexto de divisas e inflación, y revistas revisadas por pares que cubren tendencias de empaquetado e interconexión.
Para fundamentar los insumos del modelo, también revisamos informes anuales de empresas, notas de resultados y presentaciones para inversores con el fin de comprender los movimientos de capacidad y las rampas tecnológicas, seguido de cobertura de prensa de reputación para el calendario de los principales anuncios de plantas o productos. Además, se utilizó selectivamente una suscripción de pago para información financiera e inteligencia empresarial y una base de datos de patentes para verificar la exposición a ingresos y la actividad tecnológica en un formato consistente. Estos son ejemplos de las fuentes que utilizamos, y esta lista no es exhaustiva, ya que también se revisaron muchas otras referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en validar qué formatos de empaquetado avanzado estaban siendo adoptados, con qué rapidez estaban cambiando los precios y qué restricciones eran reales en la cadena de suministro. Hablamos con una combinación de participantes del ecosistema de equipos y materiales, proveedores de servicios de empaquetado, y partes interesadas del lado de dispositivos y sistemas en APAC, EMEA y las Américas, para que los supuestos pudieran ajustarse a las realidades sobre el terreno.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 32% | Directores ejecutivos (CXO): 12% | APAC: 43% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 42% | EMEA: 32% |
| Actores más pequeños: 22% | Gerentes: 46% | Américas: 25% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comenzó con una construcción de arriba hacia abajo en la que la demanda de unidades de semiconductores y la combinación de valor se reconstruyeron vinculando la intensidad del empaquetado a las señales de uso final, y luego traduciendo ese conjunto de demanda en ingresos de empaquetado avanzado mediante lógica de penetración y precio de venta promedio. Luego verificamos el resultado utilizando aproximaciones selectivas de abajo hacia arriba, como los precios de venta promedio de paquetes muestreados multiplicados por los volúmenes estimados para los formatos clave, respaldados por comentarios del canal sobre utilización y calendario de rampas.
Los insumos utilizados en el modelo se mantuvieron prácticos y trazables, incluyendo inicios de obleas y tendencias de externalización, curvas de adopción para formatos fan-out y 2,5D o 3D, cambios en sustratos e interconexiones (por ejemplo, la disponibilidad de pilares de cobre y enlace híbrido), y marcadores de demanda del mercado final provenientes de los ciclos de electrónica para centros de datos y automotriz. Donde no fue factible un resumen completo de proveedores, las brechas se manejaron utilizando rangos de penetración a nivel de formato acordados durante las entrevistas, y manteniendo las divisiones regionales vinculadas a las huellas de fabricación publicadas.
Para el pronóstico, se aplicó un análisis de escenarios, donde el caso base se construyó a partir de visiones de consenso sobre adiciones de capacidad, aprendizaje de rendimiento y demanda del mercado final, seguido de variantes conservadoras y agresivas para probar la sensibilidad. El pronóstico final se aceptó solo después de que las variables se movieron juntas de manera realista a través de la tecnología y la geografía, y pudimos volver a ejecutar el modelo si se publican nuevos datos.
Validación de Datos y Ciclo de Actualización
La validación se realizó en capas, comenzando con verificaciones de aritmética y consistencia de unidades, seguidas de pruebas de varianza contra indicadores independientes como ciclos de ingresos de semiconductores, anuncios de capacidad de empaquetado y señales de comercio regional. Cuando un número parecía fuera de línea, primero verificamos las definiciones, luego revisamos el supuesto que impulsó la variación y, en algunos casos, volvimos a contactar a las fuentes para confirmar la dirección del cambio.
Antes de la aprobación final, el modelo y la narrativa pasan por revisiones analíticas de múltiples pasos para que la lógica sea comprensible y los supuestos no estén ocultos en hojas de cálculo. El informe se actualiza anualmente, y las actualizaciones intermedias se activan cuando ocurren eventos materiales, como un cambio importante de capacidad, un cambio de política o una ruptura clara de la demanda. Justo antes de la entrega, se completa un pase final para que los clientes reciban la visión más actualizada basada en los datos públicos disponibles más recientes.
Dimensionamiento del Mercado de Empaquetado Avanzado de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para el empaquetado avanzado a menudo difieren porque la línea entre el empaquetado avanzado y el estándar no se traza de la misma manera, y porque el ritmo de adopción asumido de los formatos más nuevos puede variar entre los publicadores. Las brechas también provienen de qué año se trata como el tamaño actual, además de cómo se normalizan los precios entre regiones y se traducen a una cifra única en USD.
La dirección de los inicios de obleas, las señales de utilización de OSAT y las verificaciones de adopción de formatos son los puntos de evidencia que mantienen la estimación de Mordor Intelligence vinculada a un conjunto de demanda de semiconductores donde los ingresos de 2,5D y 3D y fan-out y SiP se contabilizan solo cuando la característica de integración avanzada está presente. Otros totales pueden variar cuando se mezcla un empaquetado convencional más amplio, o cuando se asume un cambio de precio de venta promedio más lento y una penetración más lenta para los formatos de enlace híbrido e interconexión de alta densidad.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 57,46 mil millones de USD (2026) | |
| Consultora Global A | 45,13 mil millones de USD (2025) | Utiliza un año base diferente y puede aplicar un recuento de tipos de empaquetado más estrecho que no refleja completamente los cambios en la combinación de arquitectura de dispositivos, lo que puede reducir la cuota de valor asignada a las rampas de 2,5D y 3D y fan-out. |
| Grupo de Investigación Industrial B | 39,60 mil millones de USD (2024) | Ancla el tamaño actual a un año anterior y parece aplicar una penetración y progresión de precios más lentas, lo que puede subestimar el aumento de ingresos proveniente de una mayor densidad de interconexión y el uso de sustratos avanzados. |
La tabla muestra que las reglas de tiempo y alcance explican gran parte de la dispersión, incluso antes de considerar el estilo de pronóstico. Nuestro dimensionamiento mantiene cada tecnología contabilizada a través de una prueba de inclusión clara, y el número final se verifica cruzadamente con señales de demanda y utilización para que los pasos puedan repetirse cuando el mercado se mueva.


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tendrá el mercado de empaquetado avanzado en 2031?
Se proyecta que alcance USD 90,11 mil millones en 2031, expandiéndose a una CAGR del 9,42% de 2026 a 2031.
¿Qué región domina los ingresos actualmente?
Asia-Pacífico representó el 60,57% de los ingresos de 2025 gracias a los densos ecosistemas de fabricación en Taiwán, China y Corea del Sur.
¿Cuál es el segmento de usuario final de mayor crecimiento?
Se prevé que las aplicaciones automotrices y de vehículos eléctricos registren una CAGR del 10,11% hasta 2031, a medida que los módulos de potencia de carburo de silicio adoptan pilares de cobre y enlaces híbridos.
¿Por qué es importante el enlace híbrido?
Permite un paso de interconexión inferior o igual a 5 µm, reduce la resistencia en un 40% y se expande a una CAGR del 10,02%, desplazando a las soldaduras de bola en los aceleradores de IA.
¿Cómo están los subsidios reconfigurando las cadenas de suministro?
Los programas de incentivos de los Estados Unidos, la Unión Europea y Corea del Sur vinculan las subvenciones al contenido doméstico, impulsando nuevas líneas de CoWoS, Foveros y nivel de panel fuera de los centros tradicionales de Asia.
¿Qué limita a los nuevos participantes OSAT pequeños?
La intensidad de capital superior a USD 500 millones por línea a nivel de panel y la depreciación acelerada comprimen los márgenes, dificultando el financiamiento sin pagos anticipados de los clientes.
Última actualización de la página el:


