
Tamaño y Participación del Mercado de Fascias Automotrices
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
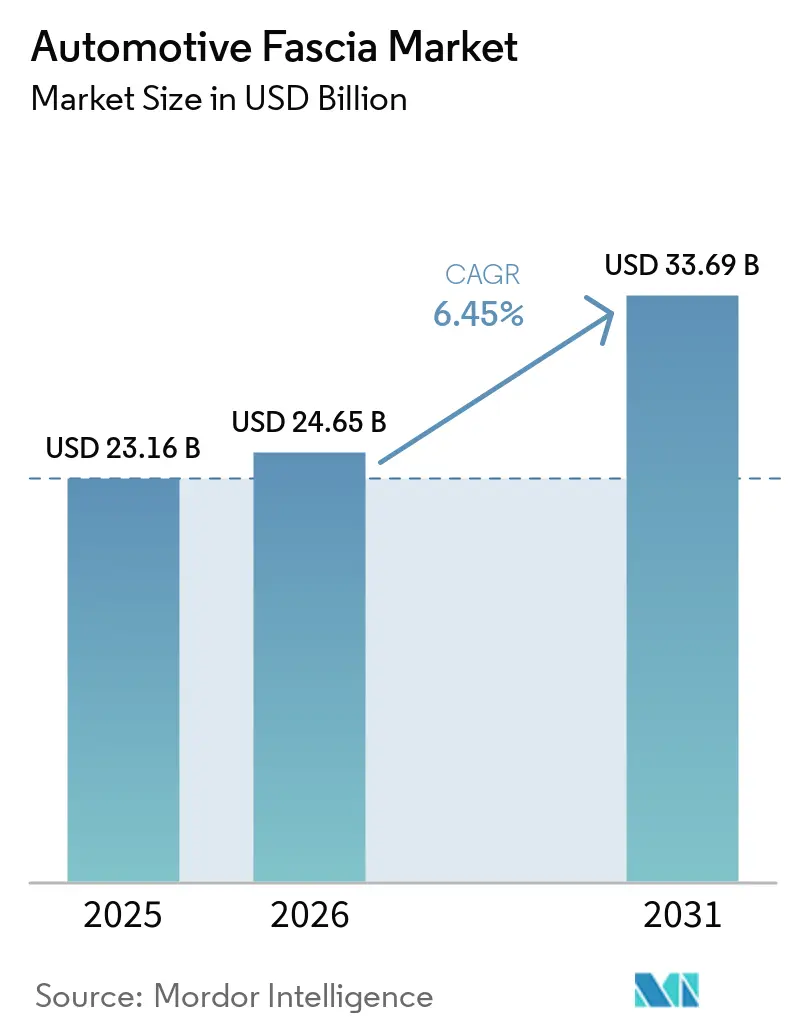
| Tamaño del Mercado (2026) | 24.65 Mil millones de dólares |
| Tamaño del Mercado (2031) | 33.69 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.45 % |
| Mercado de Crecimiento Más Rápido | América del Sur |
| Mercado Más Grande | Asia Pacífico |
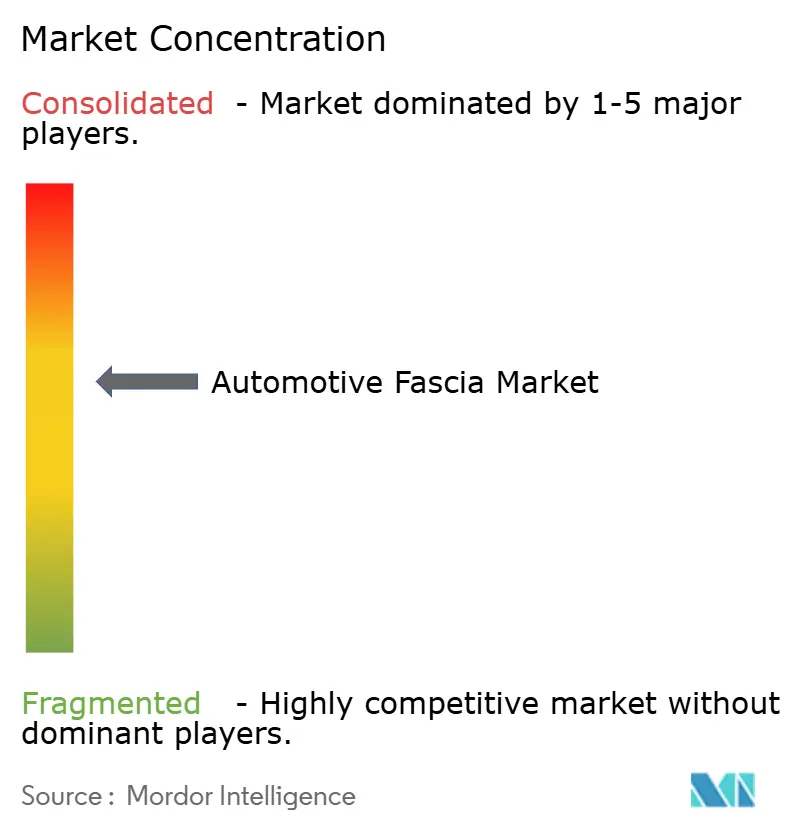
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Fascias Automotrices por Mordor Intelligence
El tamaño del Mercado de Fascias Automotrices fue valorado en USD 23.160 millones en 2025 y se estima que crecerá desde USD 24.650 millones en 2026 hasta alcanzar USD 33.690 millones en 2031, a una CAGR del 6,45% durante el período de pronóstico (2026-2031). La continua electrificación, las normas más estrictas de seguridad peatonal y el impulso hacia módulos frontales más ligeros redefinen la manera en que los parachoques, las rejillas y los tratamientos de iluminación se integran. Los fabricantes de equipos originales están pasando de parachoques independientes a plataformas de sensores totalmente integradas que alojan LiDAR, radar y cámaras mientras gestionan el flujo de aire de refrigeración de la batería. La actualización de la Directiva de Vehículos al Final de su Vida Útil de la Unión Europea de 2023 obliga a los fabricantes de automóviles a aumentar el contenido de plástico reciclado, acelerando el uso de poliolefinas de nueva generación y revestimientos de aluminio reciclado[1].
Conclusiones Clave del Informe
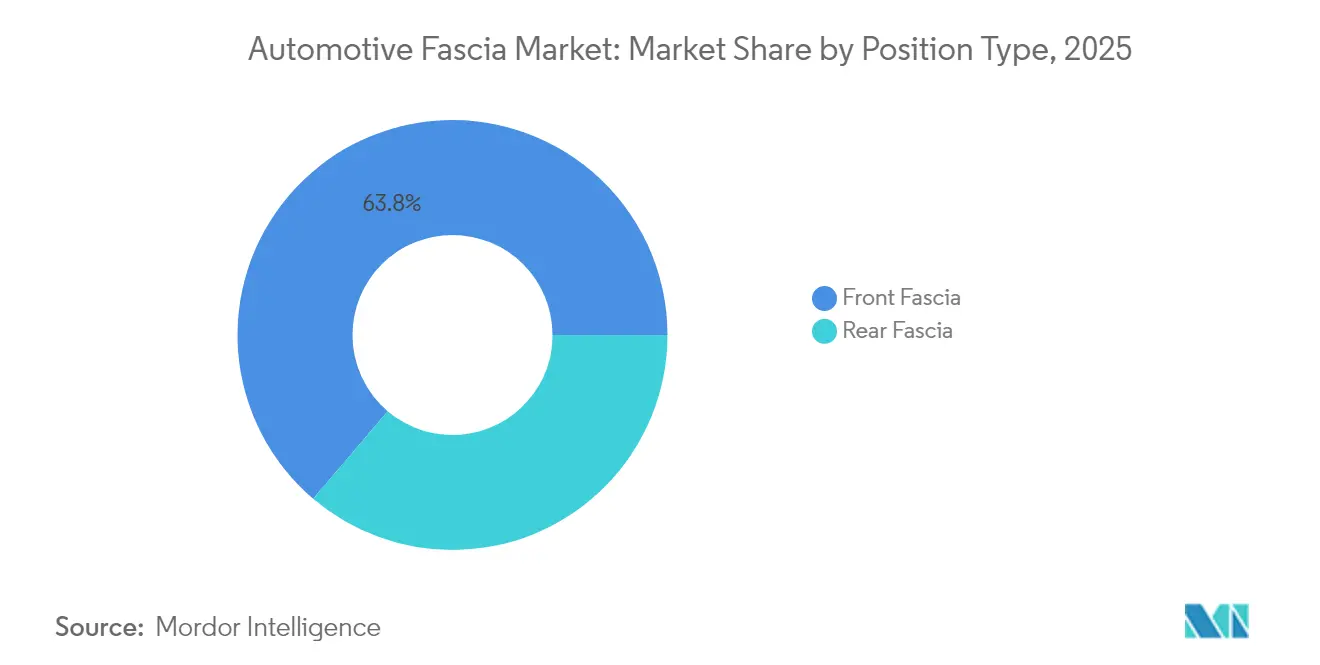
- Por tipo de posición, la fascia delantera representó el 63,78% de la participación del mercado de fascias automotrices en 2025 y se está expandiendo a una CAGR del 6,66% hasta 2031.
- Por material, el poliestireno cubierto de plástico representó el 46,10% del tamaño del mercado de fascias automotrices en 2025, mientras que se proyecta que el aluminio cubierto de plástico crezca a una CAGR del 5,96% hasta 2031.
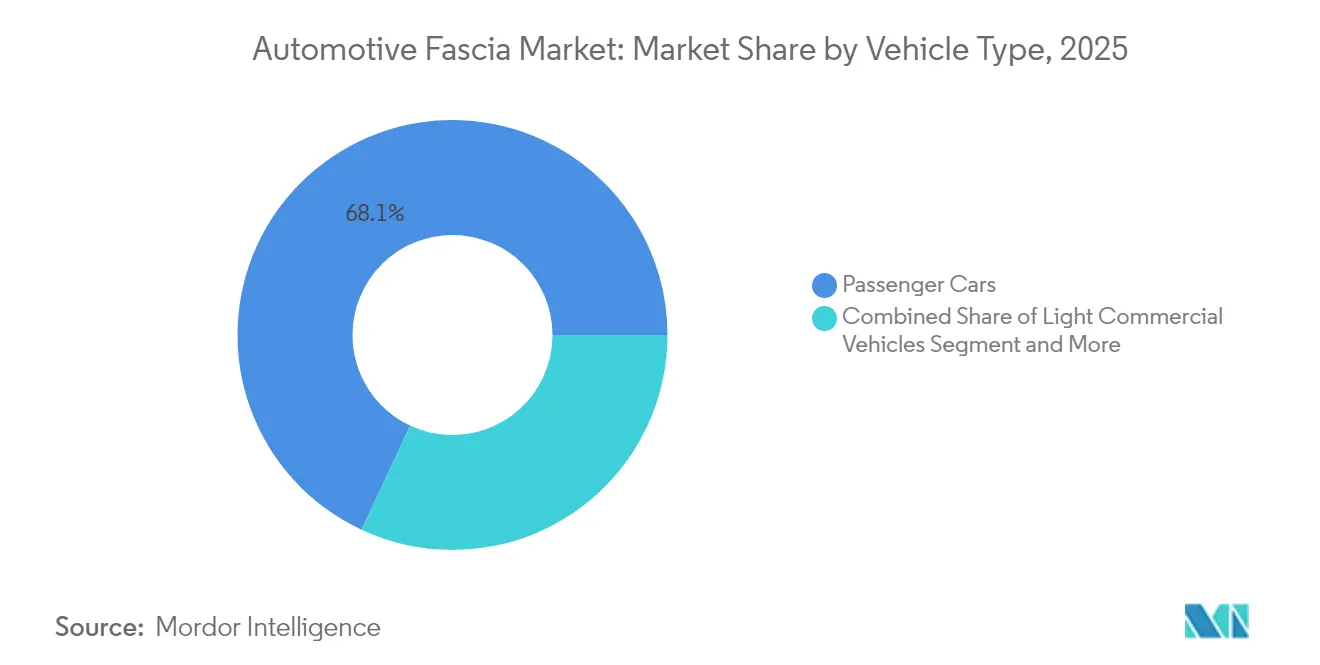
- Por tipo de vehículo, los automóviles de pasajeros representaron el 68,05% del tamaño del mercado de fascias automotrices en 2025, mientras que los automóviles de pasajeros eléctricos avanzan a una CAGR del 7,01% hasta 2031.
- Por canal de ventas, el suministro OEM representó el 85,88% del tamaño del mercado de fascias automotrices en 2025, aunque el mercado de posventa está creciendo a una CAGR del 7,38% durante el mismo período.
- Por geografía, Asia Pacífico lideró con una participación de ingresos del 47,96% en 2025, mientras que se proyecta que América del Sur registre una CAGR del 6,98% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento de Vehículos Eléctricos y Autónomos | +2.1% | Global, liderado por China y Europa | Largo plazo (≥ 4 años) |
| Reducción de Peso y Regulación de Emisiones | +1.8% | América del Norte y la UE principalmente, con expansión hacia Asia | Largo plazo (≥ 4 años) |
| Integración de Sensores Avanzados | +1.3% | América del Norte, Europa, China | Mediano plazo (2-4 años) |
| Aumento de la Producción y Ventas de Vehículos | +1.2% | Global, con concentración en Asia-Pacífico | Mediano plazo (2-4 años) |
| Adopción de Módulos Frontales Modulares | +0.9% | Global, con adopción temprana en segmentos premium | Mediano plazo (2-4 años) |
| Transición hacia Polímeros Reciclados y de Base Biológica | +0.7% | UE y América del Norte liderando, con expansión global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento de Plataformas de Vehículos Eléctricos y Autónomos
Los vehículos eléctricos modifican las cargas de refrigeración y abren opciones de diseño sin rejilla, lo que obliga a los proveedores a rediseñar los módulos de fascia que pueden montar LiDAR, radar 4D y cámaras de alta resolución sin aumentar la resistencia aerodinámica. Hyundai Mobis ha introducido unidades de cara delantera integradas para vehículos eléctricos de batería que incorporan persianas activas, radar de ondas milimétricas y sistemas de limpieza de cámaras en un único subconjunto. Además, Marelli anunció una asociación con Hesai para integrar LiDAR en las carcasas de los faros, trasladando el hardware de detección de las cubiertas del parachoques a los conjuntos de iluminación. Asimismo, los vehículos eléctricos premium de 800 voltios necesitan blindaje electromagnético para la conmutación de alta frecuencia, por lo que los paneles de fascia combinan películas de aluminio con recubrimientos superiores de plástico para el control de interferencias electromagnéticas.
Reducción de Peso y Cumplimiento de la Regulación de Emisiones
Los límites más estrictos de CO2 en la UE y los objetivos CAFE en América del Norte impulsan a los fabricantes de equipos originales hacia estructuras más ligeras que aún superan las pruebas de impacto FMVSS. Los plásticos reforzados con fibra de carbono reducen hasta un 60% la masa en comparación con el acero, manteniendo la misma absorción de energía en caso de colisión. El consorcio M-LightEn de Constellium comercializa grados de aluminio de ultra alta resistencia con un 80% de contenido reciclado, reduciendo a la mitad la intensidad de carbono de los componentes[2]. Toyoda Gosei está validando polipropileno reforzado con nanofibras de celulosa para reducir el peso y las emisiones de ciclo de vida. Las adiciones de sensores incrementan el peso, por lo que los ingenieros deben equilibrar los ahorros de masa con las carcasas de LiDAR y los radomos de radar.
Integración de Sensores Avanzados (LiDAR/Radar) en la Fascia
La adopción de sistemas avanzados de asistencia a la conducción convierte la fascia en una superficie de detección activa. Las mezclas de policarbonato transparentes al radar y las fórmulas de pintura delgada se especifican ahora para garantizar que las señales de 77-81 GHz no se atenúen. Aeva y la división Wideye de AGC han demostrado unidades de LiDAR de onda continua de frecuencia modulada que se montan detrás del vidrio, liberando espacio en el parachoques para el diseño mientras se preserva la eficiencia aerodinámica. La estrategia de radar de esquina de Aptiv apunta a un diseño de sensor distribuido que puede reducir los grandes módulos de radar centrales en el parachoques, pero aumenta las necesidades de integración en los guardabarros laterales. Los proveedores deben equilibrar la rigidez estructural, la baja pérdida dieléctrica y la durabilidad de la pintura dentro de envolventes de empaquetado ajustados.
Adopción de Módulos Frontales Modulares por los Fabricantes de Equipos Originales
La entrega en secuencia de módulos frontales completos puede reducir la mano de obra en línea y el desembolso de capital. El perfil hueco híbrido de LANXESS combina metal y plástico en una sola inyección para obtener un soporte torsionalmente rígido que canaliza el fluido de refrigeración y los arneses de cables. Los circuitos de refrigeración de los vehículos eléctricos son más simples, lo que permite a los proveedores integrar marcos de radiador y vigas de impacto peatonal en una sola unidad. Si bien la modularización aumenta el contenido por vehículo para las empresas de Nivel 1, también las obliga a dominar la logística y los dominios térmico, de iluminación y de sensores que tradicionalmente manejaban diferentes proveedores.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Precio de las Mismas Materias Primas | -1.1% | Global, con impacto agudo en mercados emergentes | Corto plazo (≤ 2 años) |
| Alto Costo de Mantenimiento y Reemplazo | -0.8% | Global, particularmente en segmentos de vehículos premium | Mediano plazo (2-4 años) |
| Reducción de la Frecuencia de Colisiones Impulsada por los Sistemas Avanzados de Asistencia a la Conducción | -0.6% | América del Norte y Europa liderando | Largo plazo (≥ 4 años) |
| Integración Vertical de los Fabricantes de Equipos Originales que Limita el Mercado de Posventa | -0.4% | Global, concentrado en plataformas de vehículos eléctricos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Mantenimiento y Reemplazo
La calibración de los módulos de radar y cámara tras un pequeño golpe en el estacionamiento puede elevar las facturas de reparación en un 37%, lo que supone un desafío para la economía de las aseguradoras y la disposición de los consumidores a pagar. Las pinturas de parachoques aprobadas por los fabricantes de equipos originales deben permanecer transparentes al radar, lo que reduce las opciones de pintura de reparación y dirige el trabajo hacia centros certificados con costosos equipos de alineación. Los talleres independientes se enfrentan a inversiones de cinco cifras en bahías de calibración de sistemas avanzados de asistencia a la conducción, lo que impulsa la consolidación del mercado. La mayor complejidad de las piezas también aumenta el tiempo de inactividad, incrementando los días de alquiler de vehículos y llevando a las aseguradoras a negociar mayores descuentos en piezas con los proveedores de Nivel 1.
Reducción de la Frecuencia de Colisiones Impulsada por los Sistemas Avanzados de Asistencia a la Conducción
Las advertencias de colisión frontal y el frenado de emergencia automático reducen los impactos frontales, que son precisamente los eventos que generan ingresos constantes por reemplazo de fascias. Un estudio sugiere que hasta 8.700 accidentes y 70 muertes podrían prevenirse en los Estados Unidos para 2040, reduciendo la demanda de parachoques delanteros. Menos accidentes perjudican el volumen, pero una mayor tecnología en cada parachoques eleva el precio de venta promedio. Los grupos de reparación europeos están pivotando hacia contratos de servicio basados en suscripción, centrándose en rutinas de mantenimiento y actualizaciones de software en lugar de reparaciones por colisión.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Posición:
La Fascia Delantera Impulsa la InnovaciónLos conjuntos de fascia delantera representaron el 63,78% de la participación del mercado de fascias automotrices en 2025, lo que subraya su papel central en la reducción de la resistencia aerodinámica y la protección peatonal. Se prevé que este segmento avance a una CAGR del 6,66%, impulsado por la necesidad de montar cámaras de alta definición, radar de largo alcance y boquillas de limpieza sin ampliar el área frontal. Los ciclos de diseño sucesivos ahora enrutan los canales de líquido lavaparabrisas y los elementos calefactores directamente en la viga del parachoques para garantizar el funcionamiento de los sensores en climas helados. Los sistemas de fascia trasera quedan rezagados en ingresos, pero también están evolucionando para acomodar matrices de iluminación inteligente y radares de estacionamiento que ayudan al software de estacionamiento automatizado.
Valeo ha comenzado a validar revestimientos de fascia impresos con matrices de micro-LED integradas que ofrecen señales de giro dinámicas y alertas para ciclistas, un anticipo de los exteriores centrados en la comunicación. Los próximos cambios en la norma FMVSS No. 228 de la NHTSA amplifican la necesidad de aplastadores conformes y espumas deformables que mantengan los criterios de lesión en la cabeza por debajo de 1.000 HIC, impulsando una colaboración más profunda entre los químicos de polímeros y los ingenieros de simulación de impactos. Las espumas de polipropileno de base biológica con geometría de celda ajustada han surgido como candidatas para equilibrar la absorción de energía con la reciclabilidad.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Material:
El Aluminio Gana Terreno bajo el Mandato de Reducción de PesoEl poliestireno cubierto de plástico mantuvo una participación del 46,10% en el mercado de fascias automotrices en 2025 debido a la madurez de la economía del moldeo y la disponibilidad global de herramientas. Sin embargo, los paneles de aluminio cubierto de plástico están en camino de alcanzar una CAGR del 5,96% hasta 2031, ya que los fabricantes de vehículos eléctricos aprovechan la conductividad térmica del aluminio para disipar el calor del inversor. Los sustratos de aluminio delgados de 1 mm laminados con revestimientos exteriores de polipropileno modificado al impacto pesan un 15% menos que las espumas comparables de polipropileno y poliestireno expandido, superando al mismo tiempo las pruebas de impacto peatonal. Los revestimientos compuestos emergentes combinan espumas traseras de poliuretano de base biológica con películas de aluminio reciclado, lo que permite a los fabricantes de equipos originales publicitar un menor CO2 de cuna a puerta.
MacDermid Enthone ha lanzado químicas de anodizado que aceptan el sobremoldeo de plásticos a baja temperatura sin ampollas, simplificando las uniones entre revestimientos metálicos y poliméricos. El aluminio reciclado proveniente de latas de bebidas fluye hacia los grados de Constellium, demostrando el avance de la industria de fascias automotrices hacia la circularidad. Las mezclas de acero y caucho mantienen nichos en camiones de servicio pesado donde la resistencia a los impactos de piedras supera las preocupaciones de peso.
Por Tipo de Vehículo:
Los Automóviles de Pasajeros Eléctricos Lideran la Curva de CrecimientoLos automóviles de pasajeros generaron el 68,05% de los ingresos de 2025 en el mercado de fascias automotrices, lo que refleja los volúmenes de producción globales. Los automóviles de pasajeros eléctricos son los de mayor crecimiento, con una CAGR proyectada del 7,01% hasta 2031. Las partes frontales de los vehículos eléctricos sin parrilla presentan superficies lisas que pueden albergar tiras de iluminación características de la marca y sensores ocultos, lo que motiva a los estudios de diseño a colaborar con especialistas en fascias de Nivel 1 desde las primeras etapas de los ciclos de programa. Las furgonetas comerciales ligeras requieren parachoques reforzados que toleren contactos frecuentes con bordillos; sin embargo, la electrificación de la entrega de última milla está impulsando a este segmento hacia revestimientos compuestos que resisten golpes a baja velocidad y pesan menos.
El sedán Neue Klasse de BMW, cuya producción comenzó en 2025, utiliza una fascia enrasada con aletas de aire activas que se abren únicamente durante los ciclos de enfriamiento de carga rápida de la batería, lo que demuestra la intersección entre la gestión térmica, el diseño de paneles de carrocería activos automotrices y el estilo. Las espumas de PP celular infundidas con fibras naturales amortiguan el ruido del inversor y reducen kilogramos en comparación con el nailon relleno de vidrio. Los camiones medianos y pesados aún especifican revestimientos de elastómero de alta dureza, pero la fusión de sensores para sistemas de piloto en autopista incrementará gradualmente el valor del contenido incluso en este espacio conservador.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Ventas:
El Mercado de Posventa Encuentra un Nicho de CrecimientoLas instalaciones OEM dominaron las líneas de entrega con un control del 85,88% sobre la participación del mercado de fascias automotrices de 2025, respaldadas por la estandarización a nivel de plataforma de los paquetes de sensores. A pesar de la reducción de colisiones, el mercado de posventa está proyectado para una CAGR del 7,38% porque los servicios de calibración, los sistemas de pintura adaptados a la transparencia al radar y las actualizaciones de software basadas en suscripción crean nuevos elementos facturables. Los talleres de colisión de América del Norte ahora anuncian reemplazos de parachoques "listos para sistemas avanzados de asistencia a la conducción" que incluyen tokens de calibración codificados para un número de identificación de vehículo específico.
El mercado independiente de posventa europeo mantiene una participación del 60% del conjunto de repuestos al añadir servicios de diagnóstico remoto e inventario digital. Se prevé que los comercios electrónicos puros en los Estados Unidos eleven las ventas en línea de parachoques entre 2025 y 2029 al agrupar servicios de pintura a pedido, comprimiendo los plazos de entrega de semanas a días. La integración vertical de los fabricantes de equipos originales en los programas de vehículos eléctricos restringe el acceso de terceros a los planos de diseño, pero la legislación sobre el derecho a la reparación en varios estados de los Estados Unidos modera ese control.
Análisis Geográfico
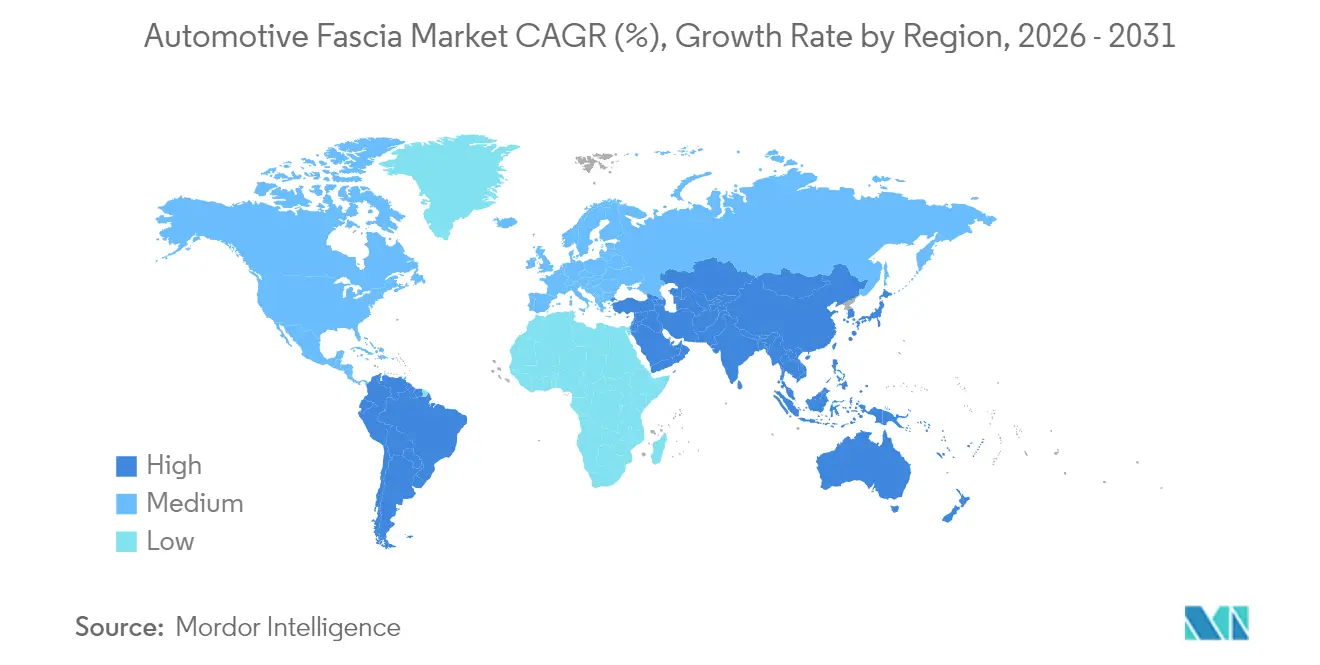
Mercado de Fascias Automotrices de APAC y América del Norte
En 2025, Asia Pacífico aseguró el 47,96% de la cuota de ingresos, consolidando su posición como epicentro de fabricación del mercado de fascias automotrices. China es uno de los mayores productores de vehículos en 2024 y continúa ampliando los pilotos de gigafundición que podrían integrar la fascia, la viga de impacto y la bandeja de batería en una sola pieza de aluminio, reduciendo el número de componentes. La hoja de ruta de autopartes de India tiene como objetivo una facturación de 200 mil millones de USD para el ejercicio fiscal 26, respaldada por incentivos vinculados a la producción que reembolsan hasta el 13% del valor agregado local. El compromiso de Honda de CAD 15 mil millones (USD 11 mil millones) para desarrollar una cadena de suministro de vehículos eléctricos en Canadá abrirá nuevas rutas de exportación hacia América del Norte para las empresas asiáticas de utillaje de Nivel 1.
Mercado de Fascias Automotrices de las Américas
América del Sur es la región de mayor crecimiento, con una CAGR del 6,98%, ya que Stellantis canaliza 5,6 mil millones de EUR hacia plataformas de tren motriz Bio-Híbrido fabricadas en Brasil y Argentina. Los parachoques compatibles con bioetanol requieren recubrimientos resistentes a los aerosoles de combustibles a base de azúcar, lo que lleva a los formuladores locales a adaptar las químicas de resinas. Colombia se ha convertido en el tercer mayor ensamblador de la región, mientras que Perú aprovecha los acuerdos de libre comercio para exportar insertos de plástico y molduras cromadas a los Estados Unidos libres de aranceles. La volatilidad del tipo de cambio sigue siendo un obstáculo para la planificación de costos, por lo que los proveedores recurren cada vez más a coberturas de contratos de resina en USD.
Mercado de Fascias Automotrices de América del Norte y Europa
América del Norte y Europa mantienen una importancia estratégica como referentes en tendencias regulatorias. La norma pendiente de la NHTSA sobre peatones ya está incorporada en los diseños de fascias automotrices del año modelo 2026 para América del Norte. El Plan de Acción de Economía Circular de la UE impulsa el uso de materiales reciclados en los componentes de molduras e incentiva los pasaportes digitales que registran la genealogía de las resinas. Las primas de riesgo de guerra en las rutas de flete del Mar Rojo han llevado a los fabricantes de equipos originales a acercar la fabricación de utillaje de fascias a México y Europa del Este. El ritmo de adopción de vehículos eléctricos en Europa exige ciclos rápidos en el diseño de parrillas sin rejilla; por el contrario, la demanda en Estados Unidos está vinculada al despliegue de infraestructura de carga, lo que da lugar a planes de utillaje escalonados que combinan fascias para vehículos de combustión interna y eléctricos en la misma línea para mitigar el riesgo.
Panorama regulatorio
El diseño y los materiales de las fascias automotrices están cada vez más determinados por requisitos de seguridad, sustancias químicas y circularidad. En Estados Unidos, los requisitos de rendimiento ante impactos y parachoques bajo FMVSS 581 influyen en la elección de espumas absorbentes de energía y estructuras portantes, mientras que los requisitos de protección de peatones referenciados por los OEM en los ciclos de diseño del año modelo 2026 impulsan estructuras deformables y empaques compatibles en el frente del vehículo. En China, las normas GB vinculadas al MIIT para la protección de peatones también determinan la geometría y el ajuste de materiales de la fascia, reforzando una convergencia global hacia módulos frontales más amigables con los peatones.
La regulación también está afectando la selección de resinas y recubrimientos, así como el abastecimiento transfronterizo. Las restricciones de sustancias del REACH de la UE pueden desencadenar ciclos de reformulación de 18 a 24 meses para plásticos y recubrimientos utilizados en las cubiertas de parachoques y pinturas transparentes al radar. El Reglamento de Envases y Residuos de Envases (PPWR) de la UE entra en vigor el 12 de agosto de 2026, sumando consideraciones de cumplimiento para el embalaje utilizado en la logística de piezas. En paralelo, la fiscalización comercial y aduanera, incluido el escrutinio relacionado con la UFLPA y la documentación de contenido regional vinculada a las reglas de origen del USMCA y el riesgo arancelario de la Sección 232, aumenta el enfoque en la trazabilidad a lo largo de las cadenas de suministro de fascias.
Análisis de la cadena de valor
La cadena de valor de la fascia automotriz va desde proveedores de materia prima petroquímica y reciclada, incluidas mezclas de PP y PC, espumas EPP y EPS, y láminas de aluminio, hasta compuestistas y proveedores de aditivos. Los compuestistas y proveedores de recubrimientos aportan modificadores de impacto, formulaciones de baja constante dieléctrica y acabados transparentes al radar, mientras que los ecosistemas de herramentales proporcionan moldes multicavidad, dispositivos de fijación y líneas de pintura automatizadas.
Los integradores de módulos de Nivel 1 luego ensamblan cubiertas de parachoques, estructuras portantes, absorbedores de energía, parrillas y persianas activas, molduras de iluminación y radomos de sensores en módulos frontales de secuencia justo a tiempo para las plantas de ensamblaje de los OEM. Las redes de reparación de colisiones y los centros de calibración certificados sustentan la demanda del mercado de repuestos para fascias equipadas con sensores. La integración y la localización también se están intensificando, ya que los proveedores de Nivel 1 impulsan ofertas de sistemas exteriores integrales y un mayor control de programa. La actualización de integración de la empresa conjunta entre Yanfeng y Plastic Omnium destacada en 2026 refleja la consolidación de capacidades exteriores para atender a programas locales de OEM de vehículos eléctricos con soluciones integradas en lugar de piezas de parachoques independientes. Al mismo tiempo, las trayectorias regulatorias regionales y la gestión del riesgo comercial están fragmentando las huellas de producción mediante el nearshoring y el doble abastecimiento, mientras que las limitaciones de capacidad de herramentales, incluidos los cuellos de botella en clústeres establecidos de fabricación de moldes, pueden extender los plazos de lanzamiento de programas de fascias y ciclos de renovación.
Panorama Competitivo
La intensidad competitiva es moderada, ya que los cinco principales proveedores controlan aproximadamente dos tercios de los ingresos globales de fascias, dejando espacio para especialistas en nichos centrados en la transparencia a los sensores y los biomateriales. Plastic Omnium está canalizando EUR 300 millones hacia la integración de tanques de hidrógeno y celdas de combustible, lo que podría situar a la empresa en el centro de los conjuntos de fascia para vehículos comerciales de cero emisiones. Magna está colaborando con NVIDIA en pilas de seguridad activa de Nivel 2+ a Nivel 4, posicionando sus persianas de rejilla de haz electrónico y molduras de fascia de visión panorámica como anclas de hardware para funciones de software por aire[3]. FORVIA aprovecha su cartera de asientos e iluminación para vender barras de luz de ancho completo detrás de revestimientos de parachoques de policarbonato con color a juego, agrupando funciones de estilo y comunicación en una sola orden de compra.
La gigafundición constituye la amenaza disruptiva más visible. Las prensas de 6.000 toneladas de Tesla fusionan los rieles estructurales delanteros con los anclajes del parachoques en una sola fundición de aluminio, lo que podría reducir el mercado direccionable para los soportes de fascia atornillados. Toyota, Ford y Volvo están ejecutando prototipos de viabilidad, pero las zonas de impacto peatonal y los reemplazos de sensores siguen siendo desafíos no resueltos que favorecen las cubiertas de parachoques desmontables en el corto plazo. Los proveedores se están cubriendo desarrollando paneles de revestimiento de reemplazo rápido que se fijan a las estructuras de gigafundición sin adhesivo, preservando los flujos de ingresos del mercado de posventa.
Las áreas de crecimiento en espacios no explotados van desde los soportes de integración de LiDAR hasta las espumas de poliuretano de base biológica que igualan a sus contrapartes de petróleo en resistencia al impacto. LANXESS comercializa termoplásticos reforzados con fibra de lino que reducen el CO2 en un 50% en comparación con las fibras de vidrio estándar, superando al mismo tiempo las pruebas peatonales de Euro NCAP. LyondellBasell ha introducido compuestos de polipropileno que utilizan materia prima mecánicamente reciclada combinada con bio-nafta certificada por balance de masa, atractivos para los cuadros de mando de reciclabilidad de los fabricantes de equipos originales. La marcha hacia los vehículos definidos por software está difuminando las líneas entre la electrónica y el acabado exterior, como lo evidencia el mercado SDVerse de GM-Magna-Wipro que permite a los fabricantes de automóviles adquirir módulos de software desacoplados del hardware.
Líderes de la Industria de Fascias Automotrices
-
Magna International
-
Flex-N-Gate Corporation
-
Plastic Omnium
-
Faurecia SE
-
Samvardhana Motherson
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Fascias Automotrices Empresas cubiertas en este informe
- Plastic Omnium
- Magna International
- Faurecia SE
- Flex-N-Gate Corporation
- Samvardhana Motherson Group
- Gestamp Automoción
- Toyoda Gosei
- Dongfeng Electronic Technology
- Aisin Corporation
- Benteler Automotive
- Denso Corporation
- Yanfeng Automotive Trim
- Sanko Gosei
- Chiyoda Manufacturing
- Dakkota Integrated Systems
- Revere Plastics Systems
- Inhance Technologies
- Eakas Corporation
- MRC Manufacturing
Oportunidades de mercado y perspectivas futuras
El paso de cubiertas de parachoques independientes a módulos frontales integrados y habilitados por sensores crea espacio para proveedores que puedan combinar superficies de estilo con compatibilidad con radar y LiDAR, gestión térmica y firmas de iluminación. Esta dirección se refleja en la actividad de OEM y proveedores de Nivel 1 en torno a unidades frontales integradas y empaque de sensores, así como en estrategias de proveedores que combinan iluminación y superficies inteligentes en sistemas exteriores para aumentar el contenido por vehículo. Para los compradores, la propuesta de valor se centra en reducir las operaciones en línea mediante la entrega de módulos y en una iteración de diseño más rápida para frentes de vehículos eléctricos sin parrilla, donde el control de flujo de aire y la gestión de enfriamiento de la batería están incorporados en la fascia.
Los ciclos de rediseño impulsados por materiales y cumplimiento normativo también amplían la demanda potencial de polímeros y recubrimientos listos para reciclaje que mantienen la transparencia para los sensores mientras cumplen con restricciones químicas y de circularidad en evolución. El impulso de circularidad de la UE mencionado en el contexto del informe, junto con la presión de reformulación impulsada por el REACH de la UE, exige que los OEM y los proveedores de Nivel 1 califiquen nuevos sistemas de resina y esquemas de pintura de baja constante dieléctrica. Ese trabajo respalda a los compuestistas especializados y proveedores de recubrimientos que pueden validar el rendimiento de RF en 77-81 GHz junto con la durabilidad. A nivel regional, las necesidades de integración de plataformas de vehículos eléctricos mencionadas para el delta del río Yangtsé y la base de producción más amplia de Asia-Pacífico apuntan a ecosistemas localizados de fabricación de módulos y herramentales que puedan suministrar conjuntos completos de fascia frontal con funciones de detección y térmicas integradas.
Desarrollos recientes de la industria en Mercado de Fascias Automotrices
- Junio de 2026: se inauguró una planta de fabricación en Bawal, Haryana, para la empresa conjunta BOS-JRG Automotive Systems, enfocada en sistemas de sombreado automotriz y gestión de carga. La iniciativa amplía la capacidad de producción regional para módulos de sombreado relacionados con la fascia y refuerza la presencia de suministro en Asia-Pacífico.
- Junio de 2026: Amaneos completó la adquisición del negocio europeo de iluminación automotriz de Magna International para integrarlo con Light Mobility Solutions LMS. La consolidación afecta la percepción de la fascia y la integración de sensores mediante activos de iluminación centralizados bajo LMS.
- Mayo de 2026: Magna International obtuvo un programa de Sistema de Monitoreo del Conductor y Ocupantes de un OEM europeo, utilizando una arquitectura de cámara integrada en el espejo. El programa integra módulos de fascia e interiores habilitados por sensores en el frente del vehículo y podría influir en las especificaciones del módulo frontal.
Mercado de Fascias Automotrices Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de fascias automotrices abarca los ingresos obtenidos del suministro de ensamblajes de fascias delanteras y traseras utilizados en vehículos de pasajeros y comerciales, incluidas las piezas de fascia de plástico y material compuesto pintadas o sin pintar vendidas a canales OEM y de posventa.
Exclusiones del alcance: Se excluyen los sistemas de soporte de módulos frontales completos, las lámparas y sensores independientes, y los recubrimientos exteriores que no son fascias y que no funcionan como ensamblaje de fascia.
Descripción General de la Segmentación
- Por Tipo de Posición
- Fascia Delantera
- Fascia Trasera
- Por Material
- Poliestireno Cubierto de Plástico
- Aluminio Cubierto de Plástico
- Otros Materiales (Acero, Caucho, etc.)
- Por Tipo de Vehículo
- Automóviles de Pasajeros
- Vehículos Comerciales Ligeros
- Vehículos Comerciales Medianos y Pesados
- Por Canal de Ventas
- OEM
- Posventa
- Por Región
- América del Norte
- Estados Unidos
- Canadá
- Resto de América del Norte
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Egipto
- Sudáfrica
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer la estructura del modelo base, relacionando las tendencias de producción de vehículos, los flujos comerciales y la dirección de los materiales con lo que se consume de manera realista en los programas de fascias. Se consultaron series públicas de producción y registros de fuentes como OICA y ACEA, además de agencias nacionales de transporte, y luego se verificaron las señales de política de seguridad y fin de vida útil de organismos como NHTSA, Euro NCAP y la Comisión Europea.
Para mantener los supuestos fundamentados, el trabajo documental también utilizó estadísticas oficiales de comercio de las autoridades aduaneras y la base de datos UN Comtrade. Para el contexto de materiales, se consultaron trabajos sobre plásticos y reciclaje de grupos como PlasticsEurope, y revistas científicas revisadas por pares sobre el rendimiento de polímeros y sistemas de pintura y recubrimiento. En paralelo, se revisaron presentaciones financieras de proveedores, presentaciones para inversores y prensa de reputación para comprender los movimientos de capacidad y la combinación de clientes. Donde estuvieron disponibles, se utilizaron selectivamente suscripciones de pago para información financiera e inteligencia empresarial, bases de datos de patentes y registros de importación y exportación a nivel de envío para verificar huellas y rutas de suministro. Estas fuentes documentales son ilustrativas, y también se revisaron muchas otras fuentes públicas y de pago para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en entrevistas y encuestas con fabricantes de fascias, convertidores de materiales, contactos del ecosistema de pintura y recubrimiento, y roles de programa orientados al OEM que realizan seguimiento de volúmenes adjudicados y cambios en el abastecimiento. Dado que se trata de un mercado global, los aportes se equilibraron entre las principales regiones productoras de vehículos. Las respuestas se utilizaron luego para confirmar el contenido típico de fascia por vehículo, las divisiones de canal entre la demanda OEM y de reemplazo, y cómo los diseños compatibles con sensores están cambiando los precios de venta promedio a lo largo del tiempo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 38% | Directores ejecutivos (CXO): 14% | APAC: 48% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 33% | EMEA: 29% |
| Actores menores: 14% | Gerentes: 53% | Américas: 23% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comienza con un conjunto de demanda construido a partir de señales de producción de vehículos y parque automotor por región, que luego se convierten en demanda de fascias utilizando tasas de equipamiento e intensidad de reemplazo que difieren según la clase de vehículo y el canal. Esa lógica descendente y ascendente se gestiona construyendo primero los totales a partir de la demanda vinculada a los vehículos, y luego corroborándolos con aproximaciones ascendentes selectivas, como divisiones de ingresos de proveedores muestreados, discusiones de volumen a nivel de programa y verificaciones de coherencia de precio de venta promedio por unidad para ensamblajes delanteros y traseros.
Los insumos clave utilizados en el modelo incluyen la producción de vehículos ligeros y comerciales. También se considera la proporción de sistemas de fascia diseñados para la integración de sensores, ya que esto influye en el material y el acabado. La dirección de los costos de resinas y recubrimientos se monitorea porque puede afectar los precios de transferencia. Se modela la combinación OEM frente a posventa junto con la exposición comercial regional, lo que puede determinar dónde se producen las piezas frente a dónde se instalan. Los pronósticos se elaboran mediante análisis de escenarios respaldados por aportes de expertos, donde la perspectiva de producción de vehículos, la combinación de electrificación y los cambios de diseño impulsados por regulaciones se varían para evaluar el rango. Donde los consolidados directos de proveedores estaban incompletos, las partes faltantes se completaron mediante comparación con pares por producción de vehículos, valor típico del contenido de fascia y niveles de precios específicos por región.
Validación de Datos y Ciclo de Actualización
La validación se gestiona mediante múltiples verificaciones, comenzando con la conciliación del resultado del modelo con señales independientes como la producción de vehículos, los movimientos comerciales de piezas exteriores relevantes y las tendencias comerciales divulgadas por los proveedores. Si el valor implícito de la fascia por vehículo se desvía más allá de lo que respaldan las entrevistas y la evidencia documental, se revisan los supuestos y, cuando es necesario, se vuelve a contactar a los encuestados para confirmar qué cambió.
Antes de la aprobación final, el modelo y los supuestos pasan por revisiones analíticas paso a paso que se centran en verificaciones de varianza entre regiones, divisiones de canal y progresión de precios. Los informes se actualizan anualmente, y las actualizaciones intermedias se realizan cuando ocurren eventos materiales, como revisiones bruscas de producción o cambios de política que impactan el diseño de las fascias. Justo antes de la entrega, se completa una revisión final para que los clientes reciban la visión actualizada más reciente.
Tamaño del Mercado de Fascias Automotrices de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para las fascias automotrices pueden parecer muy dispares incluso cuando aparentan medir lo mismo, ya que el alcance y la lógica de precios a menudo no están alineados. Procuramos mantener el recuento vinculado a la demanda instalada y los ciclos de reemplazo, y luego lo verificamos con señales de proveedores y comercio para que el número final no esté impulsado por un único supuesto.
Al rastrear la producción de vehículos, actualizar las divisiones OEM frente a posventa a nivel regional y verificar la progresión del precio de venta promedio de fascias frente a los cambios en el contenido de integración de sensores, Mordor Intelligence mantiene los ensamblajes de fascias delanteras y traseras separados de los soportes de módulos frontales adyacentes y las unidades de iluminación independientes que a veces se agrupan en totales exteriores más amplios.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 24,65 mil millones de USD (2026) | |
| Revista Comercial A | 33,40 mil millones de USD (2024) | Esta estimación parece utilizar un alcance de contenido exterior más amplio, donde los elementos de estilo relacionados con la fascia y las piezas frontales integradas pueden contabilizarse conjuntamente. Los precios se aplican a menudo como un valor combinado sin una distinción clara entre OEM y posventa. |
| Consultora Regional B | 21,27 mil millones de USD (2024) | Este valor se aproxima más a una visión de la tasa de ejecución histórica a corto plazo, y puede subestimar el incremento derivado de los diseños de fascias preparados para sensores si las actualizaciones del precio de venta promedio no están vinculadas al contenido del año modelo actual. También puede reflejar actualizaciones menos frecuentes de la combinación regional. |
La dispersión entre fuentes proviene principalmente de lo que se contabiliza como contenido de fascia, el año utilizado como referencia y cómo se actualizan los precios a medida que los diseños cambian. Cuando los pasos se mantienen repetibles y los insumos se verifican con la producción de vehículos y el comportamiento del canal, el tamaño de mercado resultante es más fácil de defender en las discusiones y más fácil de actualizar cuando las condiciones cambian.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de fascias automotrices y a qué velocidad está creciendo?
El mercado está valorado en USD 24.650 millones en 2026 y se prevé que alcance USD 33.690 millones en 2031, creciendo a una CAGR del 6,45% durante el período de pronóstico (2026-2031).
¿Qué región tiene la mayor participación en los ingresos?
Asia-Pacífico lidera con el 47,96% de los ingresos globales debido a su base dominante de producción de vehículos y sus cadenas de suministro maduras.
¿Cuál es el mercado regional de más rápido crecimiento hasta 2031?
Se proyecta que América del Sur se expanda a una CAGR del 6,98% hasta 2031, respaldada por la inversión de EUR 5.600 millones de Stellantis en programas de vehículos Bio-Híbridos.
¿Qué segmento de producto genera más ingresos?
Los conjuntos de fascia delantera representan el 63,78% de las ventas de 2025 porque integran aerodinámica, estructuras de impacto peatonal y sensores de sistemas avanzados de asistencia a la conducción.
¿Cuáles son las principales tendencias que impulsan la demanda de nuevos diseños de fascia?
La electrificación, los mandatos de reducción de peso y la necesidad de integrar LiDAR y radar en los frentes de vehículos sin rejilla están impulsando ciclos rápidos de rediseño de productos.
¿Qué tan concentrada es la competencia entre proveedores en esta industria?
Los cinco principales proveedores de Nivel 1 controlan una participación considerable de los ingresos del mercado de fascias automotrices, lo que refleja una concentración moderada y oportunidades continuas para especialistas en materiales de nicho y sensores.