
Tamaño y Participación del Mercado de Interiores Automotrices de Europa
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
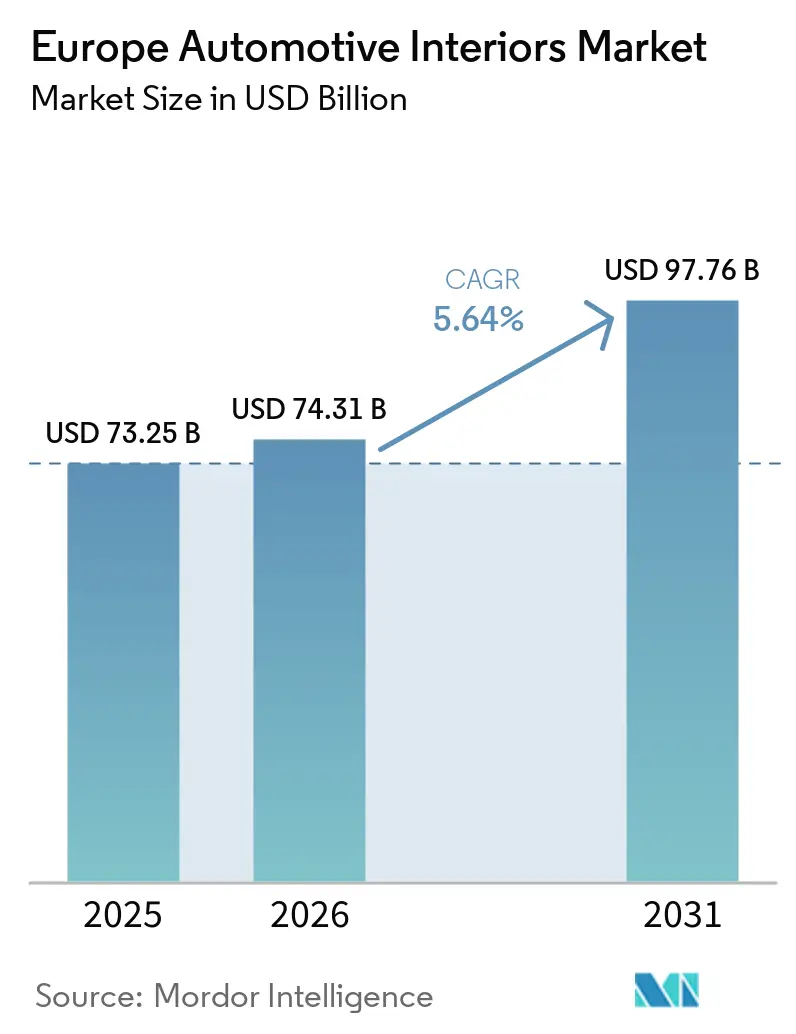
| Tamaño del mercado en el año base (2025) | 73.25 Mil millones de dólares |
| Tamaño del Mercado (2026) | 74.31 Mil millones de dólares |
| Tamaño del Mercado (2031) | 97.76 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.64 % |
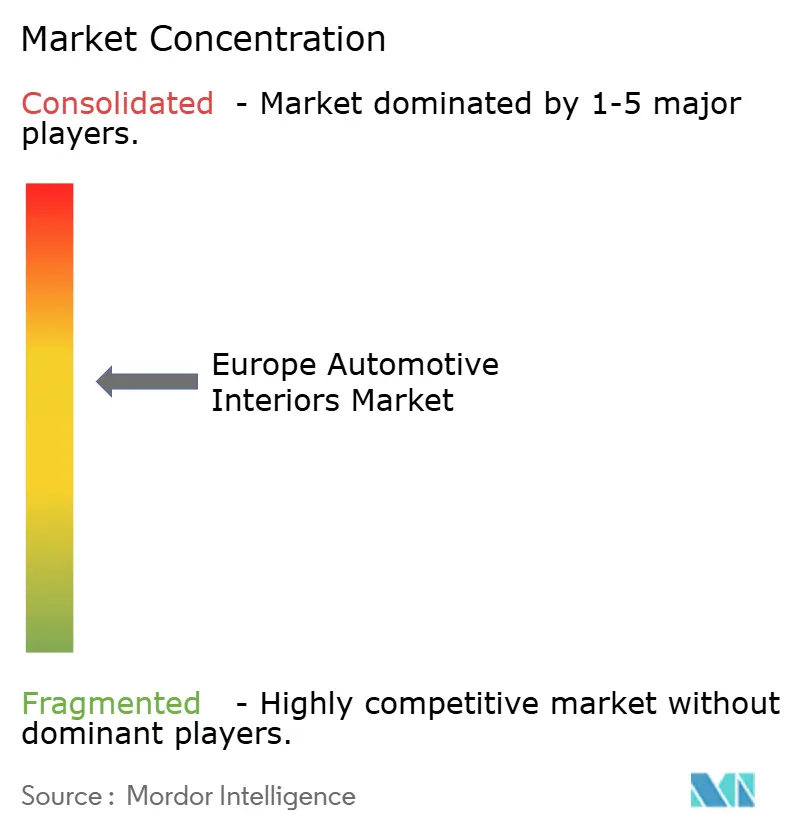
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Interiores Automotrices de Europa por Mordor Intelligence
El tamaño del mercado de interiores automotrices de Europa fue valorado en 73,25 mil millones de USD en 2025, se estima en 74,31 mil millones de USD en 2026 y se proyecta que alcance 97,76 mil millones de USD en 2031, creciendo a un CAGR del 5,64% de 2026 a 2031. La creciente demanda de cabinas definidas por software, los mandatos de seguridad más estrictos y la disposición de los consumidores a pagar por servicios conectados están impulsando esta expansión. Los fabricantes de automóviles consideran cada vez más la cabina como una fuente de ingresos adicionales, pasando de márgenes de hardware únicos a ingresos recurrentes por suscripción de funciones como masaje de asientos, iluminación ambiental y desbloqueo de características. Los proveedores están aumentando la inversión en controladores de dominio, telemática avanzada y materiales reciclados que cumplen con los requisitos de responsabilidad del productor. La asignación de semiconductores sigue siendo un cuello de botella a corto plazo; sin embargo, los acuerdos de capacidad indican una relajación gradual durante el período de pronóstico. La diferenciación competitiva depende cada vez más de la capacidad de integrar sensores, computación en el borde y acabados sostenibles a escala de producción en masa, lo que está reformulando la jerarquía tradicional de proveedores.
Conclusiones Clave del Informe
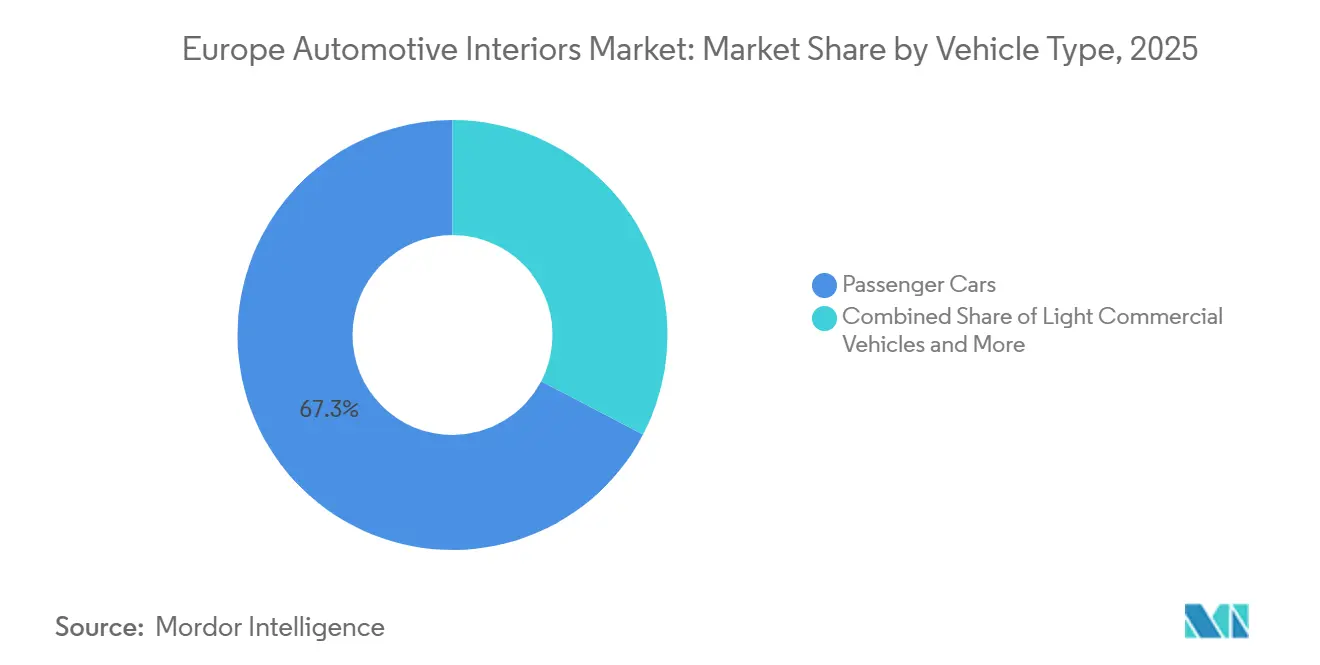
- Por tipo de vehículo, los automóviles de pasajeros representaron el 67,34% de los ingresos de 2025, y se espera que el segmento continúe creciendo a un CAGR del 9,47% hasta 2031.
- Por propulsión, las plataformas de motor de combustión interna representaron el 78,27% de las ventas de 2025, mientras que se prevé que los vehículos eléctricos registren el CAGR más rápido del 10,73% hasta 2031.
- Por componente, los sistemas de asientos lideraron con una participación del 24,29% en 2025, mientras que se prevé que la infoentretenimiento y las pantallas conectadas crezcan a un CAGR del 6,28% hasta 2031.
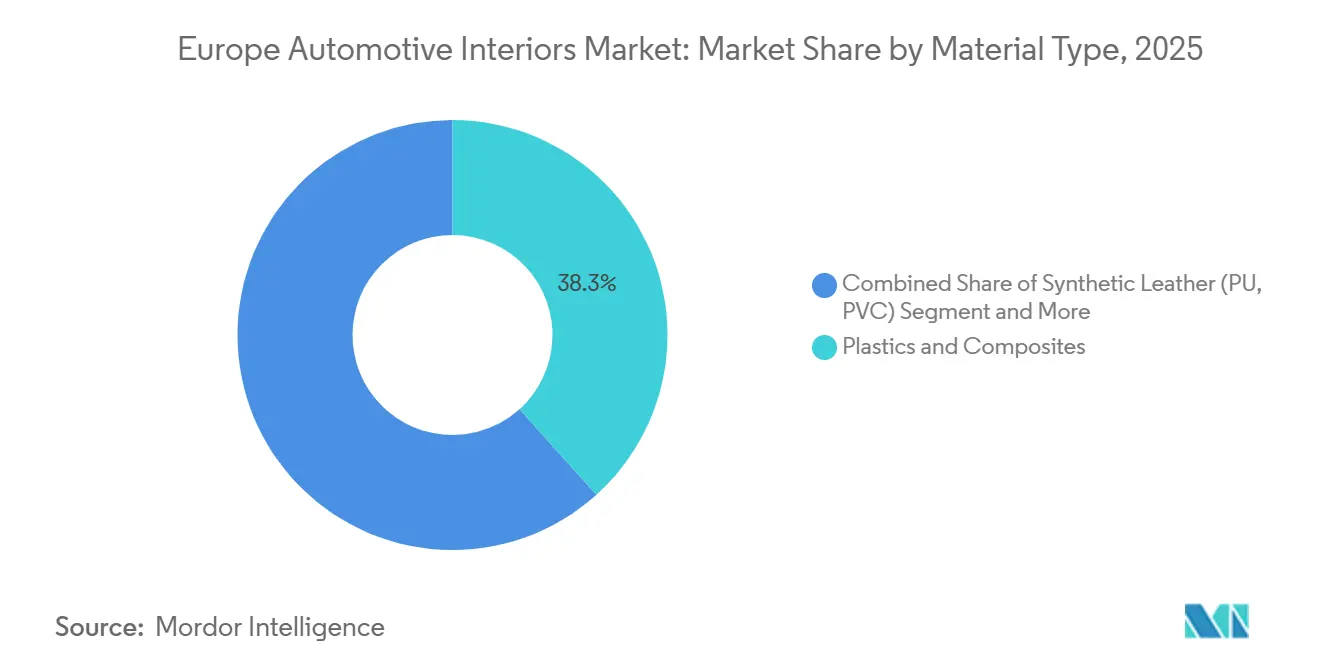
- Por material, los plásticos y compuestos dominaron con el 38,33% en 2025, mientras que las materias primas naturales y recicladas están en camino de registrar el CAGR más rápido del 6,83% hasta 2031.
- Por canal de ventas, las entregas OEM representaron el 88,63% de los ingresos de 2025, aunque se prevé que el mercado de posventa registre un CAGR del 7,44% durante el período de pronóstico.
- Por geografía, Alemania lideró con una participación del 29,22% en 2025, mientras que se espera que el Reino Unido registre la tasa de crecimiento más rápida del 7,58% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Ola de Rediseño de Cabinas Impulsada por Vehículos Eléctricos | +1.2% | Alemania, Reino Unido, Francia, Países Nórdicos | Mediano plazo (2-4 años) |
| Creciente Demanda de Infoentretenimiento Conectado en el Vehículo | +0.9% | Alemania, Reino Unido, Francia (núcleos urbanos) | Corto plazo (≤ 2 años) |
| Mandatos de Seguridad de la UE sobre Monitoreo del Conductor | +0.7% | UE-27 más Reino Unido | Corto plazo (≤ 2 años) |
| Premiumización y Adopción de Iluminación Ambiental | +0.6% | Alemania, Reino Unido (segmento premium) | Mediano plazo (2-4 años) |
| Interiores Definidos por Software Basados en Suscripción | +0.5% | Alemania, Francia, Reino Unido | Mediano plazo (2-4 años) |
| Incentivos de Economía Circular para Materiales Reciclados | +0.4% | UE-27 | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Ola de Rediseño de Cabinas Impulsada por Vehículos Eléctricos
Las plataformas de patín para vehículos eléctricos de batería están reformulando el diseño automotriz en Europa. Al eliminar los túneles de transmisión y minimizar la intrusión del compartimento del motor, estas plataformas otorgan a los diseñadores un volumen de cabina significativamente mayor. Este nuevo espacio puede transformarse en pisos planos, asientos tipo salón y techos panorámicos; por ejemplo, el ID.CODE de Volkswagen muestra un cambio en la filosofía de diseño: combinando grupos de instrumentos OLED curvos con columnas de dirección retráctiles. Este movimiento sugiere una transición desde los diseños tradicionales centrados en el conductor hacia espacios más versátiles y adaptables a la conducción autónoma. La industria está siendo testigo de ciclos de cambio acelerados, con diseños de cabina actualizados con mayor frecuencia, lo que plantea desafíos para los proveedores, quienes ahora deben amortizar las herramientas en ciclos de producción más cortos. Además, el Reglamento ONU 100 ha ajustado los estándares de altura del piso, permitiendo asientos más altos sin incurrir en penalizaciones por vuelco [1]. A medida que los vehículos electrificados ganan una mayor participación en los registros de nuevos automóviles, la industria anticipa una estandarización: soportes modulares de paneles de instrumentos que acomoden sin problemas tanto interfaces de motor de combustión interna como de vehículos eléctricos. Se espera que este cambio optimice los costos de ingeniería, resultando en una reducción del gasto por unidad.
Creciente Demanda de Infoentretenimiento Conectado en el Vehículo
Los módems 5G y las pilas de actualización inalámbrica han transformado las unidades principales en pasarelas para ingresos recurrentes. Las plataformas de actualización en el vehículo permiten a los propietarios adquirir capacidad de procesamiento adicional o memoria a través de tiendas de aplicaciones integradas. Las plataformas de cabina digital integran navegación, voz y funciones de monitoreo del conductor en un único sistema en chip (SoC), reduciendo significativamente la masa del cableado. Las regulaciones de acceso a datos exigen que los OEM proporcionen a los talleres independientes acceso a los datos generados por el vehículo. Este requisito necesita capas de API que separen los algoritmos propietarios de los flujos de telemática, aumentando los presupuestos de software. Las empresas de middleware que aseguran los intercambios de datos mientras cumplen con las regulaciones de privacidad están estableciendo una posición de mercado diferenciada.
Mandatos de Seguridad de la UE sobre Monitoreo del Conductor
El Reglamento UE 2019/2144 exige que todos los nuevos vehículos ligeros estén equipados con sistemas para advertir sobre somnolencia y distracción [2]. Este cambio está impulsando la demanda de cámaras infrarrojas y sensores de ángulo de dirección. Mientras tanto, las regulaciones más estrictas han acortado los tiempos de respuesta requeridos, lo que lleva a los proveedores a integrar tecnología de seguimiento de la mirada basada en inteligencia artificial. Los sistemas de monitoreo del conductor han reducido significativamente las tasas de falsos positivos. Los requisitos de privacidad de datos exigen la anonimización en el dispositivo, lo que aumenta el costo del silicio de enclave seguro por vehículo. Mientras las marcas premium mejoran sus ofertas con características adicionales de bienestar, estos avances amplían la brecha entre los segmentos de vehículos premium y los orientados al presupuesto.
Premiumización y Adopción de Iluminación Ambiental
A medida que los precios de las tiras LED se vuelven más asequibles, la iluminación ambiental configurable está pasando de ser una característica de lujo a una especificación estándar en el mercado europeo de interiores automotrices. Los proveedores automotrices están integrando LEDs de película delgada directamente en los sustratos de los paneles de puertas, reduciendo significativamente la mano de obra de instalación. Los fabricantes de automóviles utilizan señales de luz para indicar las transiciones al modo autónomo. Los módulos de iluminación avanzados basados en píxeles proyectan flechas de navegación sobre los tableros de instrumentos, integrando perfectamente la iluminación con la Interfaz Humano-Máquina (HMI). Mientras las marcas premium lideran la adopción, el segmento medio también experimenta un mayor uso, impulsado por los menores costos y la creciente preferencia de los consumidores por un ambiente de cabina personalizado.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad de los Precios de las Materias Primas | -0.8% | UE-27, Reino Unido | Corto plazo (≤ 2 años) |
| Escasez de Semiconductores para Electrónica de Cabina | -0.6% | Alemania, Francia, Reino Unido | Corto plazo (≤ 2 años) |
| Leyes de Derecho a la Reparación que Limitan el Mercado de Posventa OEM | -0.4% | Francia, Alemania, UE | Mediano plazo (2-4 años) |
| Costo de la Privacidad de Datos de Sensores de Interior Impulsado por el RGPD | -0.3% | UE-27, Reino Unido | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de los Precios de las Materias Primas
Las materias primas para cuero sintético experimentaron fluctuaciones significativas cuando la escasez de gas natural interrumpió las cadenas de valor de los polímeros. El polipropileno virgen, un material clave para los plásticos de interior, registró una notable volatilidad de precios. Los precios del cuero genuino aumentaron debido a una oferta más ajustada de pieles de América del Sur y las regulaciones de trazabilidad de deforestación de la UE, que añadieron costos adicionales por piel. Muchos fabricantes europeos de guarnecidos de menor tamaño se fusionaron o abandonaron el mercado porque no pudieron gestionar eficazmente la volatilidad de los precios [3]. Los polímeros reciclados ofrecen algunas ventajas de costo, pero requieren clasificación y composición adicionales, lo que aumenta los costos de procesamiento y reduce los ahorros generales.
Costo de la Privacidad de Datos de Sensores de Interior Impulsado por el RGPD
Las regulaciones de privacidad de datos requieren consentimiento explícito y anonimización en el dispositivo para los datos biométricos relacionados con la mirada, el reconocimiento facial y la voz. Las cámaras de interior con unidades de procesamiento neuronal retienen imágenes sin procesar en el chip, aumentando ligeramente el costo por módulo. Los requisitos de gobernanza de datos para proveedores de servicios de terceros exigen la portabilidad de datos, lo que impulsa soluciones alternativas de API que elevan los costos de software y pueden retrasar los lanzamientos de productos. Mientras las marcas premium pueden absorber la carga de cumplimiento, las marcas de presupuesto a menudo deshabilitan las funciones avanzadas de monitoreo en Europa, lo que resulta en una marcada estratificación de características.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Vehículo:
Dominio de los Automóviles de Pasajeros frente a la Electrificación ComercialLos automóviles de pasajeros generaron el 67,34% de los ingresos en 2025, la mayor participación del tamaño del mercado europeo de interiores automotrices, y se espera que esta tendencia continúe a un CAGR del 9,47%, impulsada por los crecientes volúmenes de vehículos eléctricos de batería de los segmentos C y D. A medida que características como la iluminación ambiental, el HVAC multizona y las pantallas grandes se vuelven más prevalentes en las cabinas, el contenido por unidad está aumentando. Los vehículos comerciales ligeros están experimentando un crecimiento impulsado por las flotas de paquetería que equipan sus centros con características ergonómicas para mejorar la retención de conductores. El E-Transit Custom de Ford está introduciendo pantallas de asistencia al conductor opcionales, mientras que el Master E-Tech de Renault está estandarizando una interfaz de pantalla táctil. Los camiones medianos y pesados también están experimentando crecimiento, aunque la electrificación de largo recorrido sigue en sus primeras etapas. Sin embargo, con el FH Electric de Volvo debutando con una cabina de descanso con estación de trabajo plegable, la industria está señalando un cambio hacia mejoras orientadas al confort.
Los automóviles de pasajeros se están beneficiando de una premiumización continua, con la iluminación ambiental volviéndose cada vez más prevalente en los nuevos registros. Los vehículos comerciales ligeros están mejorando sus interiores con telemática, que apoya la optimización de rutas y la prueba de entrega. Si bien los camiones medianos y pesados típicamente tienen ciclos de reemplazo más largos, se espera que experimenten mejoras alineadas con los cambios regulatorios. Esta tendencia destaca un cambio: a medida que la electrificación reformula los presupuestos de cabina, los segmentos de pasajeros priorizan el confort y las interfaces digitales, mientras que los segmentos comerciales se centran en mejoras que aumentan la eficiencia operativa.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Propulsión:
Los Interiores de Vehículos Eléctricos Exigen Precios PremiumLos vehículos de combustión interna representaron el 78,27% de los ingresos de 2025. Se proyecta que los vehículos eléctricos crezcan a un CAGR del 10,73%, aumentando su contribución al tamaño del mercado europeo de interiores automotrices. Las cabinas de vehículos eléctricos de batería, equipadas con pantallas integradas, HVAC de bomba de calor y aislamiento acústico para compensar la ausencia de ruido del motor, exigen un precio premium. Stellantis destacó un aumento significativo en el costo de los materiales para los interiores de vehículos eléctricos de batería en comparación con sus homólogos de motor de combustión interna, siendo la electrónica de cabina un contribuyente importante a esta diferencia. En un giro estratégico, Volkswagen está enfocando más recursos en los vehículos electrificados.
A medida que los fabricantes de automóviles simplifican las opciones de acabado para reducir los costos de herramientas, los interiores de motor de combustión interna enfrentan márgenes decrecientes. En un movimiento contrario, el Scenic E-Tech de Renault capitaliza el espacio liberado al omitir el selector de marchas, introduciendo un asiento delantero tipo banco. En el acabado Techno, los asientos delanteros y el banco trasero presentan una nueva tela de PET fabricada con más del 95% de hilo reciclado, combinada con una tela recubierta texturizada que contiene al menos un 12% de material reciclado. Mientras tanto, Valeo y Hanon Systems aseguran contratos de bombas de calor, mejorando el contenido de la cabina. Esta división en la propulsión destaca una tendencia más amplia. Mientras los motores de combustión interna se centran en la eficiencia de costos, los interiores de vehículos eléctricos de batería priorizan experiencias mejoradas y sostenibilidad, impulsando el crecimiento a largo plazo del mercado europeo de interiores automotrices.
Por Tipo de Componente:
Los Sistemas de Asientos Mantienen el Liderazgo, la Infoentretenimiento Escala Más RápidoLos sistemas de asientos representaron el 24,29% de los ingresos de 2025, reflejando su alto valor unitario de EUR 400-900 por conjunto de vehículo. Se proyecta que la infoentretenimiento y las pantallas conectadas registren el CAGR más rápido del 6,28%, impulsado por la adopción más amplia de pantallas táctiles de 12 a 15 pulgadas y pantallas secundarias para pasajeros. Los proveedores ahora están integrando cámaras de monitoreo del conductor, proyectores HUD y controladores de iluminación ambiental en ensamblajes únicos, lo que lleva a los módulos de cabina integrados a capturar una participación de mercado significativa con un crecimiento constante. Mientras tanto, los paneles de puertas están experimentando un aumento en la demanda, impulsado por soportes de polipropileno ligero mejorados con LEDs integrados.
La iluminación ambiental está ganando terreno a medida que los fabricantes de automóviles hacen la transición a sistemas RGB avanzados de 64 zonas. Los componentes de confort térmico también están experimentando crecimiento debido a características como la calefacción de asientos, el calor del volante y los paneles radiantes. Los tapizados y materiales de superficie están ganando popularidad, impulsados principalmente por la creciente demanda de cuero vegano. Los equipos de monitoreo del conductor, a pesar de tener una menor participación de mercado, están experimentando un crecimiento sólido, impulsado por los mandatos regulatorios. Esta combinación subraya cómo los asientos mantienen su ventaja de escala, mientras que la infoentretenimiento, la iluminación y las tecnologías de detección impulsan el impulso en el mercado europeo de interiores automotrices.
Por Tipo de Material:
Los Plásticos Lideran, el Contenido Reciclado se AceleraLos plásticos y compuestos dominaron el mercado con una participación del 38,33% en 2025, gracias al polipropileno moldeado por inyección, ABS y poliamidas de fibra de vidrio que equilibran peso y costo. Se proyecta que los materiales naturales y reciclados registren el CAGR más rápido del 6,83% hasta 2031, impulsados por la política de la UE que apunta a un 25% de contenido reciclado en los módulos de cabina. El cuero sintético, que tiene una participación significativa de los ingresos, está experimentando un crecimiento constante. Ofrece ventajas de costo debido a su menor peso en comparación con el cuero genuino. En contraste, el cuero genuino enfrenta un crecimiento más lento debido a desafíos como los aranceles y las crecientes preocupaciones sobre el bienestar animal.
Las telas y textiles están ganando terreno, impulsados por la adopción de hilos de poliéster reciclado por parte de los fabricantes de asientos. El uso de materias primas recicladas está permitiendo la producción de grados de polímeros con ahorros de CO₂ incorporados. La reducción de peso sigue siendo un enfoque crítico, ya que reducir el peso de los componentes de interior mejora la autonomía de los vehículos eléctricos de batería. Los compuestos continúan dominando el mercado europeo de interiores automotrices, mientras que los materiales reciclados son cada vez más valorados bajo iniciativas impulsadas por la sostenibilidad.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Ventas:
Primacía del OEM, Despertar del Mercado de PosventaLos contratos OEM representaron el 88,63% de los ingresos en 2025, debido a la consolidación de plataformas que limita las variantes de piezas. Se espera que el mercado de posventa se acelere a un CAGR del 7,44% hasta 2031. Los minoristas en línea están experimentando un fuerte crecimiento de la demanda de almohadillas de carga inalámbrica, fundas de asientos e integraciones de cámaras de tablero. Halfords ha reportado un aumento significativo en las ventas de accesorios de interior.
Las cadenas de suministro OEM favorecen cada vez más a los megaproveedores con capacidades de entrega en secuencia. Reflejando esta tendencia, Magna había asegurado un contrato significativo para nuevos negocios de cabina en Europa. Al mismo tiempo, Recaro ha introducido asientos deportivos de venta directa al consumidor, logrando un notable éxito con un alto volumen de pedidos. Si bien el mercado europeo de interiores automotrices sigue dominado por los OEM, el mercado de posventa está experimentando un rápido crecimiento, impulsado por un enfoque en la personalización y el apoyo regulatorio.
Análisis Geográfico
Mercado de Interiores Automotrices de Alemania
Alemania generó el 29,22% de los ingresos de 2025. A pesar de ser el más alto de la región, se espera que el pas experimente un crecimiento limitado debido al desplazamiento de la producción hacia Europa del Este y las marcas chinas de vehículos eléctricos (EV) que apuntan a los consumidores alemanes. Si bien los elevados salarios del sector automotriz y las estrictas regulaciones de los comités de empresa dificultan una racionalización ágil de las plantas, el ecosistema de ingeniería del país sigue siendo fundamental. Continúa siendo el ancla de los proyectos de electrónica de cabina y software de alto valor, lo que garantiza la importancia estratégica del país en el mercado europeo de interiores automotrices.
Mercado de Interiores Automotrices del Reino Unido
El Reino Unido registra la CAGR más rápida del 7,58%, respaldada por inversiones significativas en baterías y ensamblaje. El Reino Unido está siendo testigo de desarrollos importantes, con Nissan expandiéndose en Sunderland y JLR reconvirtiendo sus instalaciones en Halewood. El Centro de Propulsión Avanzada está apoyando los ensayos de reducción de peso mediante una cofinanciación sustancial, lo que permite a proveedores como Sertec comercializar paneles de puertas de fibra de lino con un carbono incorporado significativamente menor. Aprovechando la autonomía regulatoria posterior al Brexit, el Reino Unido está acelerando los estándares de reciclaje de materiales, posicionándose como líder en interiores de economía circular.
Mercado de Interiores Automotrices de Francia
Francia se ha consolidado como un actor clave en el mercado, impulsado por el hub ElectriCity de Renault, que integra el ensamblaje de módulos de interiores con la producción de vehículos eléctricos. Además, las gigafábricas de baterías en ubicaciones estratégicas están simplificando la logística para los componentes de alta tensión y la integración de cabinas. Mientras tanto, España, Italia, Polonia y los países nórdicos avanzan colectivamente, respaldados por iniciativas de acercamiento de la producción, particularmente en Polonia y Rumanía, donde los costos laborales siguen siendo competitivos. En contraste, Rusia experimenta un declive debido a las salidas occidentales, lo que deja a AvtoVAZ dependiente de herramientas obsoletas e importaciones de China, lo que limita el progreso tecnológico. El panorama del mercado en evolución pone de manifiesto una concentración de la innovación en Europa Occidental, mientras que la fabricación en volumen se desplaza hacia el este, garantizando una base de suministro equilibrada para el mercado europeo de interiores automotrices.
Panorama Competitivo
El mercado europeo de interiores automotrices es altamente sofisticado y está fuertemente influenciado por fabricantes de automóviles premium como BMW, Mercedes-Benz y Audi. Este entorno obliga a los proveedores de interiores a priorizar el lujo de alta gama y la innovación tecnológica. Los principales proveedores de Nivel 1, incluidos Forvia (anteriormente Faurecia), Continental AG, Robert Bosch, ZF Friedrichshafen, Antoli y Adient plc, dominan la región al ofrecer cabinas altamente integradas y definidas por software, así como superficies inteligentes. La competencia se centra cada vez más en el concepto de "tercer espacio vital", que transforma los componentes tradicionales, como tableros de instrumentos, consolas centrales y paneles de puertas, en interfaces interactivas y sensoriales. Para mantener sus posiciones en el mercado, estos proveedores europeos están invirtiendo fuertemente en integración de audio premium, sistemas avanzados de monitoreo del conductor (DMS) para cumplir con los estrictos requisitos de seguridad Euro NCAP, y configuraciones de múltiples pantallas que combinan la instrumentación del conductor con el infoentretenimiento del pasajero.
Al mismo tiempo, los requisitos de sostenibilidad y las presiones regulatorias están reformulando el panorama competitivo de Europa, favoreciendo a los proveedores capaces de lograr reducciones sustanciales en sus huellas de carbono. Los actores establecidos enfrentan una creciente competencia de empresas ágiles centradas en la sostenibilidad y empresas globales de electrónica que ingresan a la cadena de suministro automotriz. El éxito en este mercado depende cada vez más de las capacidades de economía circular de los proveedores, particularmente su uso de compuestos de base biológica, cuero vegano premium y plásticos reciclados del océano que cumplen con los estrictos mandatos ambientales de la Unión Europea. Además, a medida que los fabricantes de automóviles hacen la transición hacia arquitecturas de vehículos eléctricos, los proveedores están formando alianzas estratégicas con desarrolladores de software para ofrecer estructuras de interior más ligeras y modulares. Esta presión combinada de la rápida digitalización y la descarbonización obligatoria está acelerando la consolidación del mercado, diferenciando a los fabricantes de hardware heredados de los integradores de tecnología avanzados y ambientalmente conscientes.
Líderes de la Industria de Interiores Automotrices de Europa
-
Magna International, Inc.
-
Lear Corporation
-
FORVIA
-
Grupo Antolin
-
Adient plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Interiores Automotrices de Europa Empresas cubiertas en este informe
- Adient plc
- FORVIA (Faurecia)
- Lear Corporation
- Magna International, Inc.
- Grupo Antolin
- Yanfeng Automotive Interior Systems
- Toyota Boshoku
- Continental AG
- Visteon Corporation
- Robert Bosch GmbH
- Valeo SA
- Harman International
- ZF Friedrichshafen AG
- Grammer AG
- Novares Group
- Recaro Automotive
- Borgers SE
Lea el análisis de las empresas de mercado de interiores automotrices de europa
Desarrollos recientes de la industria en Mercado de Interiores Automotrices de Europa
- Agosto de 2026: Jaguar presentó el interior del Type 01, que presenta un dramático diseño de cabina centrado en una columna vertebral que recorre toda la longitud del vehículo, creando cuatro espacios distintos. El Type 01 integra tecnología de infoentretenimiento y controles digitales diseñados para facilitar su uso. También incluye una pantalla digital ClearSight de visión trasera, posicionada centralmente en la base del parabrisas y alineada con los espejos de las puertas, ayudando al conductor a mantener la concentración.
- Agosto de 2026: Bentley anunció que su nuevo SUV eléctrico, el Torcal, contará con un interior que integra iluminación, sonido, control climático, calidad del aire y pantallas digitales para crear cuatro ambientes de cabina distintos. Cada ambiente está diseñado para apoyar diferentes estados de ánimo y experiencias de conducción. En el núcleo de este sistema, el Motor de Curación ajusta la suspensión, el tren motriz y la configuración de conducción mientras coordina la iluminación, el sonido y otras características de la cabina a través de Modos de Experiencia inmersivos.
- Julio de 2026: Skoda reveló bocetos de diseño de interior para su nuevo SUV eléctrico de siete plazas, el Skoda Peaq. La cabina enfatiza la amplitud, la simplicidad y una atmósfera tipo salón, utilizando materiales cómodos y una interfaz intuitiva. El interior presenta un diseño amplio y limpio con una pantalla central y un grupo de instrumentos digital compacto. Una consola central flotante mejora aún más el diseño optimizado.
- Abril de 2026: Rightware anunció que el NIO ES9 cuenta con un sistema de pantalla interactiva 3D para su AR-HUD y la pantalla del tablero Skyline, impulsado por el motor HMI Kanzi. Combinado con una pantalla del tablero Skyline de 48 pulgadas y 5K, el ES9 establece un sistema de interacción colaborativa de múltiples pantallas que comprende el AR-HUD, la pantalla Skyline, la pantalla de control central y la pantalla ejecutiva trasera.
Alcance del Informe del Mercado de Interiores Automotrices de Europa
El Informe del Mercado de Interiores Automotrices de Europa está segmentado por Tipo de Vehículo (Automóviles de Pasajeros, Vehículos Comerciales Ligeros, y Vehículos Comerciales Medianos y Pesados), Tipo de Propulsión (Motor de Combustión Interna y Vehículo Eléctrico), Tipo de Componente (Paneles de Instrumentos, Infoentretenimiento y Pantallas Conectadas, Sistemas de Asientos, Iluminación Interior (Ambiental, Funcional), Paneles de Puertas y Carrocería, HVAC y Confort Térmico, Tapizados y Materiales de Superficie, Sistemas de Monitoreo del Conductor/Ocupante, y Otros Componentes), Tipo de Material (Cuero Sintético, Cuero Genuino y Más), Canal de Ventas (OEM y Posventa), y País. Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Automóviles de Pasajeros |
| Vehículos Comerciales Ligeros |
| Vehículos Comerciales Medianos y Pesados |
| Motor de Combustión Interna (MCI) |
| Vehículo Eléctrico (VE) |
| Paneles de Instrumentos y Módulos de Cabina |
| Infoentretenimiento y Pantallas Conectadas |
| Sistemas de Asientos |
| Iluminación Interior (Ambiental, Funcional) |
| Paneles de Puertas y Carrocería |
| HVAC y Confort Térmico |
| Tapizados y Materiales de Superficie |
| Sistemas de Monitoreo del Conductor / Ocupante |
| Otros Componentes |
| Cuero Sintético (PU, PVC) |
| Cuero Genuino |
| Telas y Textiles |
| Plásticos y Compuestos |
| Materiales Naturales y Reciclados |
| OEM |
| Posventa |
| Alemania |
| Reino Unido |
| Francia |
| Rusia |
| Resto de Europa |
| Por Tipo de Vehículo | Automóviles de Pasajeros |
| Vehículos Comerciales Ligeros | |
| Vehículos Comerciales Medianos y Pesados | |
| Por Tipo de Propulsión | Motor de Combustión Interna (MCI) |
| Vehículo Eléctrico (VE) | |
| Por Tipo de Componente | Paneles de Instrumentos y Módulos de Cabina |
| Infoentretenimiento y Pantallas Conectadas | |
| Sistemas de Asientos | |
| Iluminación Interior (Ambiental, Funcional) | |
| Paneles de Puertas y Carrocería | |
| HVAC y Confort Térmico | |
| Tapizados y Materiales de Superficie | |
| Sistemas de Monitoreo del Conductor / Ocupante | |
| Otros Componentes | |
| Por Tipo de Material | Cuero Sintético (PU, PVC) |
| Cuero Genuino | |
| Telas y Textiles | |
| Plásticos y Compuestos | |
| Materiales Naturales y Reciclados | |
| Por Canal de Ventas | OEM |
| Posventa | |
| Por País | Alemania |
| Reino Unido | |
| Francia | |
| Rusia | |
| Resto de Europa |
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor previsto del gasto en interiores automotrices de Europa en 2031?
Se proyecta que el gasto alcance 97,77 mil millones de USD en 2031, creciendo a un CAGR del 5,64%.
¿Qué grupo de componentes muestra el crecimiento más rápido en las cabinas europeas?
La infoentretenimiento y las pantallas conectadas crecen a un CAGR del 6,28% debido a las pantallas táctiles más grandes y la demanda de entretenimiento en los asientos traseros.
¿Cómo influyen las regulaciones de la UE en la adopción del monitoreo del conductor?
El Reglamento (UE) 2019/2144 exige la detección de distracción y somnolencia a partir de julio de 2024, acelerando la instalación de cámaras en todos los nuevos automóviles de pasajeros.
¿Por qué el Reino Unido es el mercado europeo de más rápido crecimiento?
La reindustrialización posterior al Brexit y las grandes inversiones en baterías impulsan un CAGR del 7,58% entre 2026 y 2031.