
Tamaño y Participación del Mercado de Ejes de Tracción Eléctrica para Automóviles
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 14.37 Mil millones de dólares |
| Tamaño del Mercado (2031) | 23.26 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 10.12 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Ejes de Tracción Eléctrica para Automóviles por Mordor Intelligence
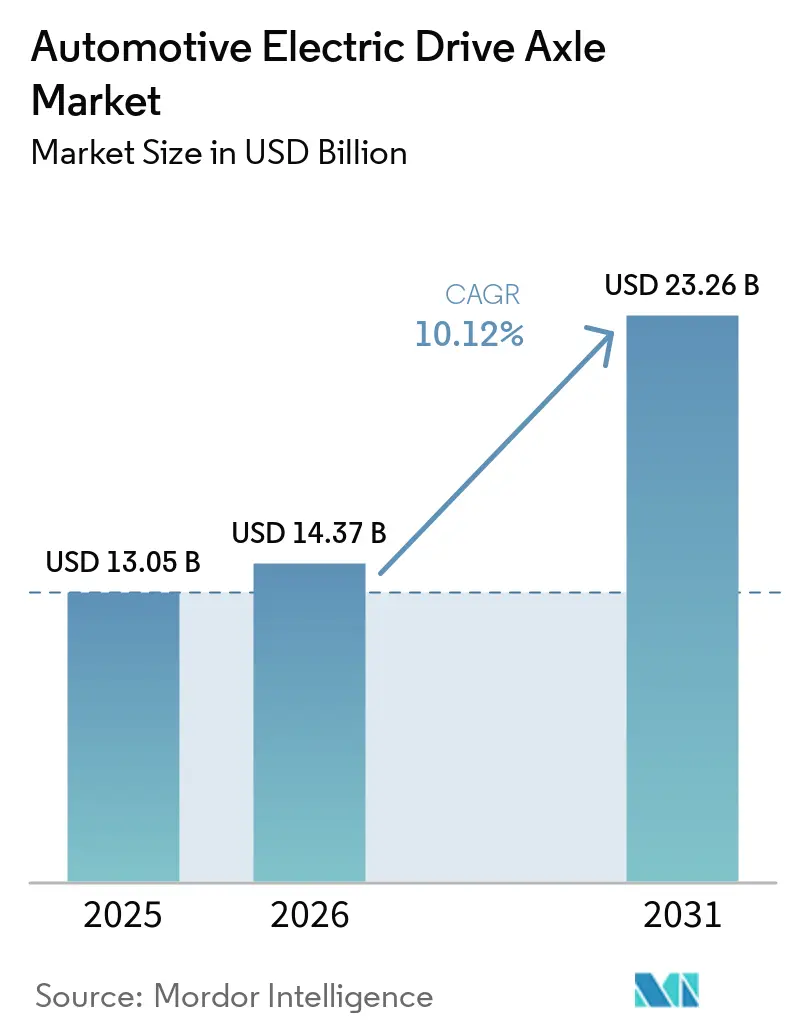
El tamaño del mercado de ejes de tracción eléctrica para automóviles fue valorado en 13,05 mil millones de USD en 2025 y se estima que crecerá desde 14,37 mil millones de USD en 2026 hasta alcanzar 23,26 mil millones de USD en 2031, a una CAGR del 10,12% durante el período de previsión (2026-2031). El avance acelerado hacia la movilidad de cero emisiones, los objetivos de CO₂ de flota impuestos por regulación y la caída más rápida de los costos de las baterías están consolidando una visibilidad de volumen estable para los proveedores de ejes eléctricos. Los lanzamientos de modelos basados en sistemas de 800 V, el auge de las soluciones integradas 4 en 1 y la ampliación de la capacidad productiva en Asia-Pacífico están comprimiendo las curvas de costos y ampliando la demanda potencial. El posicionamiento competitivo depende ahora del conocimiento en gestión térmica, las alternativas a los imanes de tierras raras y la capacidad de integrar funciones de vectorización de par definidas por software. Los kits de conversión para vehículos en servicio, las configuraciones de doble motor de mayor margen para SUV y camionetas, y los subsidios públicos para el contenido nacional de trenes de transmisión están abriendo fuentes de ingresos adicionales en el mercado de ejes de tracción eléctrica para automóviles.
Conclusiones Clave del Informe
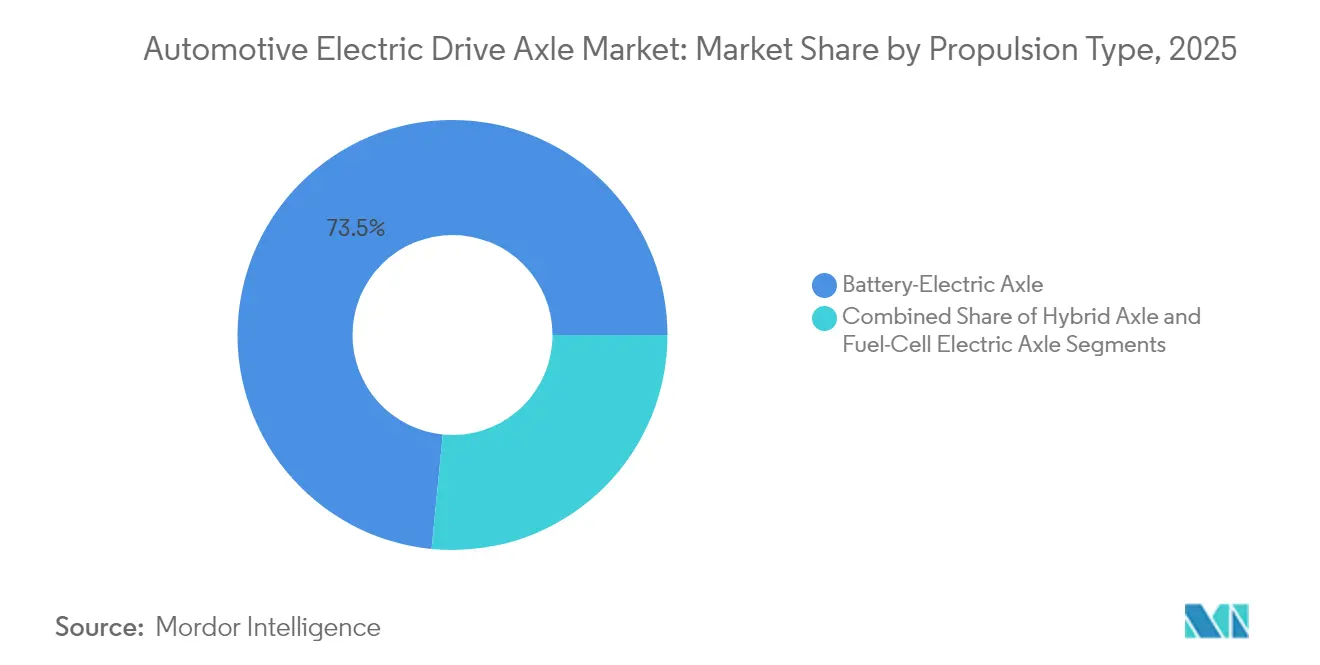
- Por tipo de propulsión, los ejes eléctricos de batería lideraron con una cuota de mercado del 73,45% en 2025; se proyecta que los ejes de pila de combustible crezcan a una CAGR del 11,08% hasta 2031.
- Por nivel de integración, los sistemas 3 en 1 mantuvieron una cuota del 42,45% del mercado de ejes de tracción eléctrica para automóviles en 2025, mientras que se proyecta que las configuraciones 4 en 1 crezcan a una CAGR del 11,55% hasta 2031.
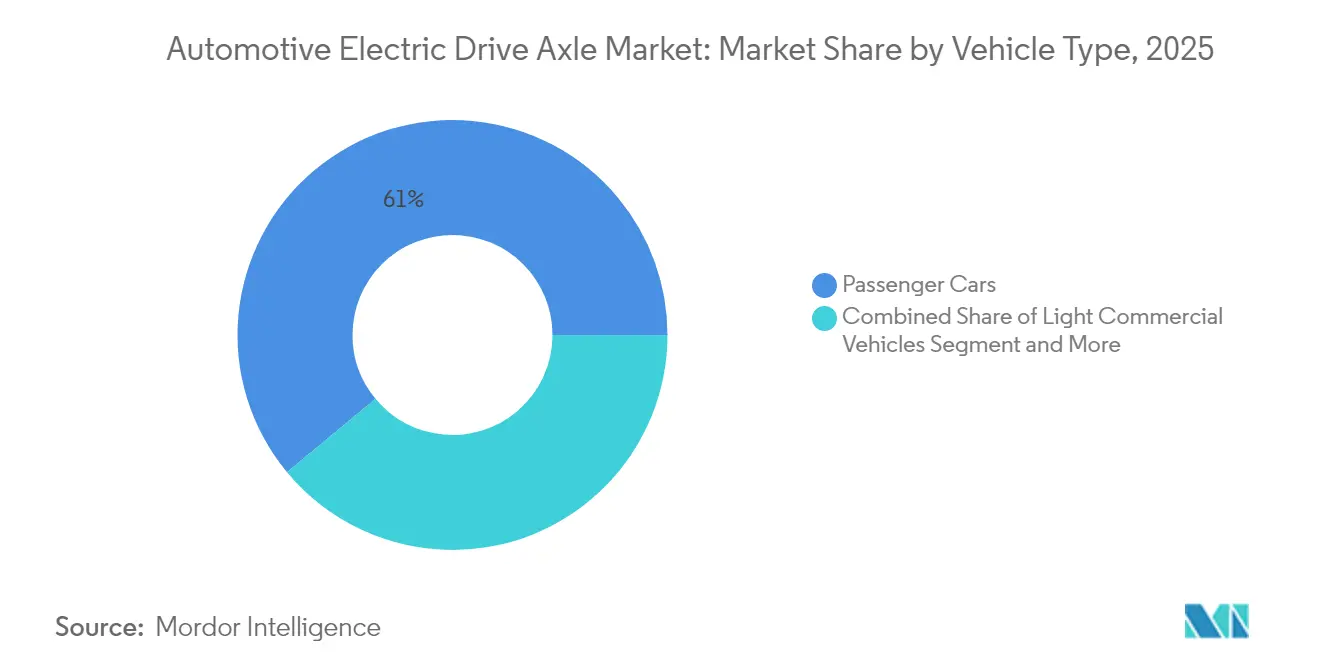
- Por tipo de vehículo, los automóviles de pasajeros representaron el 61,02% del tamaño del mercado de ejes de tracción eléctrica para automóviles en 2025; se prevé que los equipos todoterreno y especializados se expandan a una CAGR del 10,78% hasta 2031.
- Por canal de ventas, las unidades instaladas de fábrica por OEM dominaron, con una cuota del 88,12% en 2025, mientras que se proyecta que los kits de conversión para el mercado de posventa crezcan a una CAGR del 12,35%.
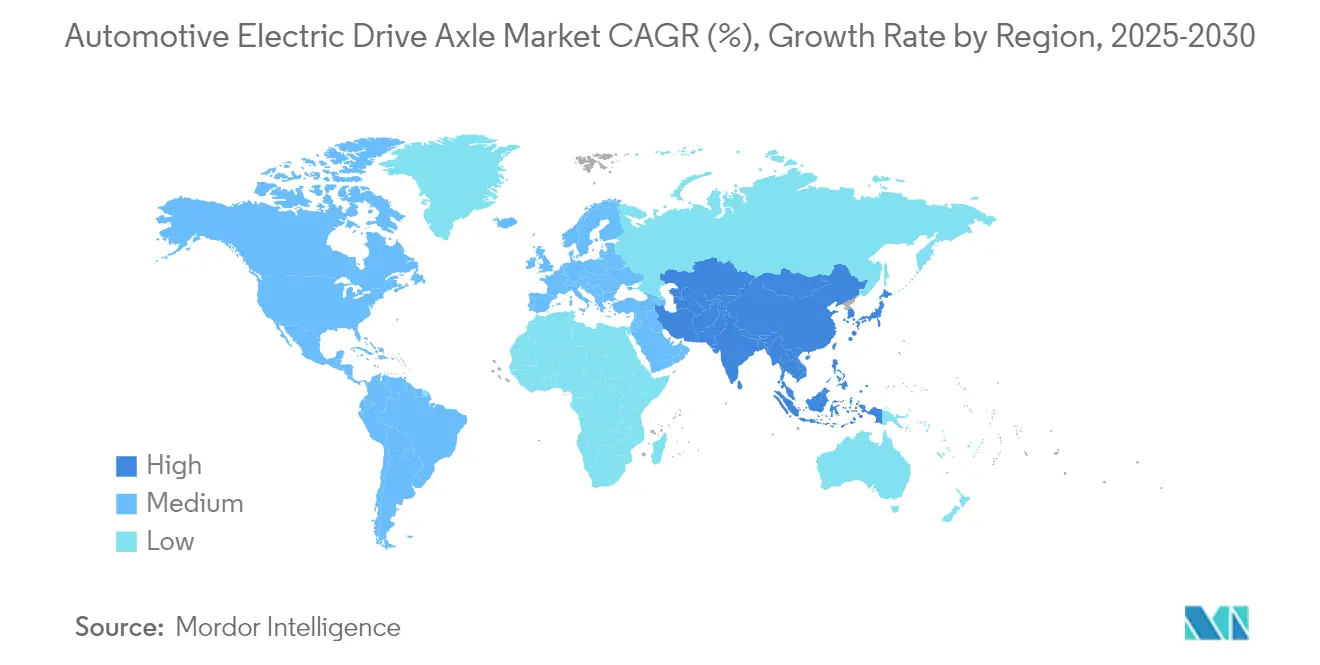
- Por geografía, Asia-Pacífico concentró el 44,70% de los ingresos en 2025 y se prevé que crezca a una CAGR del 13,24%.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Las Hojas de Ruta de Electrificación Aceleran la Demanda | +2.1% | Global, liderado por China, la UE y América del Norte | Mediano plazo (2-4 años) |
| Mandatos de Cero Emisiones e Incentivos a la Compra | +1.8% | UE, California, China, con efecto expansivo hacia mercados emergentes | Corto plazo (≤ 2 años) |
| El Costo del Paquete de Baterías Cae por Debajo de 80 USD/kWh | +1.5% | Global, mayor impacto en los mercados de Asia-Pacífico sensibles al precio | Mediano plazo (2-4 años) |
| Auge en el Lanzamiento de SUV y Camionetas Eléctricas de Batería | +1.2% | América del Norte, Europa, adopción gradual en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Arquitecturas de 800 V que Requieren Diseños de Ejes de Nueva Generación | +0.9% | Segmentos premium a nivel mundial, adopción temprana en Alemania y China | Largo plazo (≥ 4 años) |
| Monetización de la Vectorización de Par Definida por Software | +0.7% | Mercados desarrollados con infraestructura de conectividad avanzada | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Las Hojas de Ruta de Electrificación de los OEM Aceleran la Demanda de Ejes Eléctricos
Los objetivos de producción plurianuales firmes de los fabricantes de automóviles globales están brindando a los proveedores de primer nivel una visibilidad inusualmente clara sobre los volúmenes de pedidos, lo que fomenta mayores desembolsos de capital para líneas de ejes eléctricos dedicadas y el abastecimiento localizado de componentes. El eDrive de sexta generación de BMW para la Neue Klasse mejora la eficiencia del tren de transmisión en un 20% y es compatible con configuraciones de tracción trasera e integral en sedanes, SUV y crossovers compactos. ZF obtuvo pedidos de movilidad eléctrica de alta tensión por valor de 31.000 millones de EUR (aproximadamente 33,5 mil millones de USD), lo que demuestra cómo las hojas de ruta consolidadas se convierten directamente en contratos vinculantes y financiables para los proveedores del mercado de ejes de tracción eléctrica para automóviles.
Mandatos Gubernamentales de Cero Emisiones e Incentivos a la Compra
Las cuotas de ventas vinculantes y las elevadas sanciones por incumplimiento están convirtiendo la adopción de ejes eléctricos de una opción discrecional en un requisito regulatorio. El mandato ZEV del Reino Unido comenzó con el 22% de ventas eléctricas en 2024 y asciende al 100% en 2035, respaldado por multas de 15.000 GBP (aproximadamente 19.000 USD) por vehículo no conforme, que superan materialmente las primas del costo del tren de transmisión. La norma Advanced Clean Cars II de California obliga a que el 100% de las ventas de vehículos ligeros sean de cero emisiones para 2035 y a la conversión total de flotas de vehículos medianos y pesados para 2036, consolidando la demanda independientemente de las fluctuaciones a corto plazo del precio del combustible [1].
El Costo del Paquete de Baterías Cae por Debajo de 80 USD/kWh, Ampliando la Asequibilidad de los Ejes Eléctricos
Las rápidas mejoras en química de celdas, las fábricas de celdas a escala y los incentivos de política están impulsando conjuntamente los costos de los paquetes hacia el umbral crítico de menos de 80 USD/kWh, que desbloquea la paridad en el costo total de propiedad con furgonetas diésel y automóviles compactos. El Laboratorio Nacional de Argonne modela una caída en el costo desde aproximadamente 140 USD/kWh en 2023 hasta 86 USD/kWh en 2035, incluso antes de los créditos fiscales. El Consejo Internacional sobre Transporte Limpio proyecta 72 USD/kWh para 2030, lo que permitirá a los compradores del mercado general absorber el costo incremental de los ejes eléctricos de alta integración[2].
Auge en el Lanzamiento de SUV y Camionetas Eléctricas de Batería
Las carteras de productos se están orientando hacia camiones y SUV de alto margen que demandan potentes ejes de doble motor o ejes e-beam, lo que eleva los ingresos medios por unidad para los proveedores. El segmento de camiones eléctricos de 100.000 USD en América del Norte comercializó 58.000 unidades en el primer semestre de 2024, un salto secuencial del 35% que valida el apetito latente de los consumidores por vehículos eléctricos orientados al rendimiento. El sistema e-Beam 3 en 1 de American Axle & Manufacturing ofrece 150 kW y compatibilidad directa con arquitecturas de carrocería sobre bastidor, abordando directamente este nicho de rápido crecimiento en el mercado de ejes de tracción eléctrica para automóviles.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Precio de los Imanes de Tierras Raras | −1.4% | Global, especialmente en regiones sensibles al costo | Corto plazo (≤ 2 años) |
| Brecha de Costos frente a los Trenes de Transmisión Convencionales | −1.1% | Mercados emergentes y segmentos sensibles al precio a nivel mundial | Mediano plazo (2-4 años) |
| Los OEM Reducen el Mercado Potencial de los Proveedores de Primer Nivel | −0.8% | Regiones desarrolladas con capacidades establecidas de fabricantes de equipos originales | Mediano plazo (2-4 años) |
| Limitaciones de la Gestión Térmica en la Integración 4 en 1 | −0.6% | Aplicaciones de alto rendimiento a nivel mundial | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio de los Imanes de Tierras Raras
Las fuertes oscilaciones en los precios del neodimio y el disprosio están erosionando la previsibilidad de los márgenes y empujando a los fabricantes hacia químicas de imanes alternativas o tecnologías de excitación. Nissan tiene como objetivo una reducción del 30% en los costos de los motores sustituyendo los imanes de samario-hierro, reduciendo la exposición a cadenas de suministro concentradas en una sola geografía. El motor magnético bifásico de 23 kW de GE Aerospace elimina el disprosio al tiempo que mejora la densidad de potencia, lo que demuestra que los compromisos de rendimiento ya no son inevitables al alejarse de los materiales de tierras raras [3].
Brecha de Costo Inicial frente a los Trenes de Transmisión Convencionales
El mayor precio de compra de los vehículos con eje eléctrico sigue disuadiendo a los compradores en regiones con menor renta disponible o combustible diésel subvencionado, lo que ralentiza la renovación de flotas. Si bien los costos de baterías e inversores muestran una tendencia a la baja, el gasto adicional en infraestructura de carga y mejoras en la gestión térmica mantiene los precios de venta por encima de los modelos de motor de combustión interna comparables. La producción localizada de componentes, la reducción de aranceles de importación y los incentivos de achatarramiento se están implementando para reducir la diferencia. Sin embargo, hasta que los mecanismos de financiamiento maduren, la prima inicial sigue siendo un freno significativo para la penetración en muchos mercados emergentes del mercado de ejes de tracción eléctrica para automóviles.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Propulsión:
El Dominio Eléctrico de Batería Impulsa la Evolución del MercadoSe proyecta que los ejes eléctricos de batería representen el 73,45% de los ingresos en 2025, lo que subraya su papel central en el mercado de ejes de tracción eléctrica para automóviles. La escala de producción en masa, la expansión de la infraestructura de carga rápida y las políticas que favorecen los vehículos de cero emisiones en el tubo de escape respaldan este liderazgo. Los ejes eléctricos híbridos sirven a ciclos de uso transicionales, mientras que los ejes de pila de combustible, aunque incipientes, se proyecta que crezcan a una CAGR del 11,08% durante el período de previsión (2026-2031), impulsados por programas piloto de camiones de servicio pesado y pruebas con autobuses. Se espera que el tamaño del mercado de ejes de tracción eléctrica para automóviles en plataformas de pila de combustible se expanda en línea con el desarrollo de la infraestructura de hidrógeno, respaldado por iniciativas como el StackPack de 400 kW de Symbio para camiones de Clase 8. El apoyo de California para el despliegue de autobuses valida aún más el potencial de largo recorrido de los ejes de pila de combustible.
El creciente interés de los OEM en los extensores de autonomía de pila de combustible y las estrategias nacionales de hidrógeno sugieren una diversificación gradual de las opciones de tren de transmisión. Los proveedores que puedan adaptar carcasas modulares tanto a pilas de batería eléctrica como de combustible cubrirán el riesgo de volumen a medida que los operadores de flotas experimenten con ambas tecnologías.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Nivel de Integración:
Los Sistemas 4 en 1 Emergen a Pesar de los Desafíos TérmicosLas unidades 3 en 1 que integran motor, engranaje e inversor representaron una cuota del 42,45% en 2025, ofreciendo un empaquetado rentable dentro de los envolventes de refrigeración actuales. Sin embargo, las solicitudes de cotización de los clientes ahora favorecen las configuraciones 4 en 1 que también integran circuitos térmicos, lo que impulsará el crecimiento de ese segmento a una CAGR del 11,55% durante el período de previsión. Se prevé que el tamaño del mercado de ejes de tracción eléctrica para automóviles asociado a los diseños 4 en 1 se componga a medida que los semiconductores de banda ancha mejoren el rechazo de calor y permitan circuitos de refrigeración más pequeños. La solución de Schaeffler combina todos los elementos en un módulo de 70 kg que se adapta a vehículos compactos del segmento C.
La complejidad térmica sigue limitando la adopción en vehículos eléctricos de alto rendimiento, donde las cargas de potencia sostenidas requieren enfriadores separados. Los proveedores están invirtiendo en materiales de cambio de fase y arquitecturas de circuito dividido para ampliar las ventanas de potencia máxima sin aumentar la masa.
Por Tipo de Vehículo:
Las Aplicaciones Todoterreno Impulsan un Crecimiento InesperadoLos automóviles de pasajeros representaron el 61,02% de la cuota de mercado en 2025, impulsados por los incentivos urbanos y la fuerte familiaridad de los consumidores con los sedanes y crossovers eléctricos. Las furgonetas comerciales ligeras están ganando terreno a medida que las empresas de logística buscan cumplir con las regulaciones de cero emisiones en la última milla. El mercado de ejes de tracción eléctrica para automóviles también está evolucionando hacia la maquinaria de obra, ya que los fabricantes de equipos de construcción y agrícolas electrifican sus flotas para cumplir con los límites de ruido y emisiones. Se proyecta que estas aplicaciones todoterreno crezcan a una CAGR del 10,78% durante el período de previsión (2026-2031).
Parker Hannifin combina accionamientos eléctricos con funciones de trabajo hidráulico para cargadoras y excavadoras, demostrando que las exigencias del ciclo de trabajo pueden satisfacerse mediante curvas de par cuidadosamente ajustadas. El cargador a bordo de 43 kW de Danfoss acorta el tiempo de inactividad, un obstáculo crítico para las flotas de alquiler.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Ventas:
La Adaptación en el Mercado de Posventa Gana ImpulsoLos sistemas instalados de fábrica dominaron con el 88,12% en 2025, ya que los ejes eléctricos están estrechamente codiseñados con la electrónica del chasis. Sin embargo, los kits de conversión ganarán impulso a una CAGR del 12,35% durante el período de previsión, porque las flotas ven la conversión como una vía de cumplimiento con bajo desembolso de capital. El kit de Valeo puede actualizar una furgoneta diésel a eléctrica por aproximadamente la mitad del precio de un vehículo eléctrico nuevo. El programa Maintain-Repair-Replace de ZF Aftermarket incluye fluidos especializados que prolongan la vida útil del inversor y simplifican el servicio en taller.
Los reguladores en Europa están evaluando créditos fiscales para las conversiones, que, de aprobarse, podrían acelerar aún más la curva. Las normas de ingeniería para la integridad en caso de colisión y la ciberseguridad siguen siendo los factores limitantes para una adopción generalizada.
Análisis Geográfico
Mercado de Ejes de Tracción Eléctrica para Automóviles en Asia-Pacífico
Asia-Pacífico capturó el 44,70% de los ingresos de 2025 y se expandirá a una CAGR del 13,24%, convirtiéndose en el centro gravitacional del mercado de ejes de tracción eléctrica para automóviles. China produjo más del 70% de los vehículos eléctricos globales en 2024, otorgando a los fabricantes locales de ejes eléctricos ventajas de escala sin igual. Los subsidios estatales, la minería doméstica de materiales para baterías y los agresivos objetivos de cuota mantienen altas tasas de utilización de las plantas. Se proyecta que la región represente una cuota importante de las nuevas ventas de vehículos eléctricos para 2030. Los proveedores de primer nivel japoneses están pivotando rápidamente: Nidec está optimizando motores eléctricos más pequeños adaptados a microVE de bajo costo, mientras que los proveedores medianos están agrupando I+D para cerrar las brechas tecnológicas.
Mercado de Ejes de Tracción Eléctrica para Automóviles en América del Norte
América del Norte está generando impulso en torno a las camionetas eléctricas y las normas de contenido local impulsadas por políticas. La Ley de Reducción de la Inflación vincula los reembolsos a los consumidores con los trenes de transmisión de origen regional, orientando nuevas inversiones hacia las líneas de ensamblaje de ejes. BorgWarner reportó un aumento interanual del 47% en las ventas de productos eléctricos para el primer trimestre de 2025, lo que refleja fuertes aceleraciones en las plantas de OEM estadounidenses. El e-Beam de American Axle apunta a esta ola de camionetas con una potencia de salida de 150 kW para plataformas de carrocería sobre bastidor.
Mercado de Ejes de Tracción Eléctrica para Automóviles en Europa y la ASEAN
Europa mantiene una ventaja en la ingeniería de vehículos eléctricos premium, respaldada por estrictas normas de CO₂ de flota. El mandato de ventas eléctricas del 22% en 2024, que asciende al 100% para 2035, garantiza una demanda estable de ejes a pesar de un contexto macroeconómico más débil. ZF se está asociando con IVECO BUS para soluciones integradas de tren de transmisión, al tiempo que corteja a Foxconn para sistemas de chasis digitales. La innovación en gestión térmica y la adopción de 800 V configuran las licitaciones a medida que las marcas buscan mayor autonomía en las autopistas alemanas de alta velocidad. Mientras tanto, los mercados emergentes de la ASEAN están preparados para una CAGR significativa de vehículos eléctricos hasta 2031, aunque el financiamiento y la infraestructura de carga deben madurar antes de que el ensamblaje de ejes a gran escala se desplace hacia el sur.
Panorama regulatorio
La demanda de ejes de tracción eléctrica está configurada por regímenes de cumplimiento de cero emisiones y seguridad cada vez más estrictos, que especifican progresivamente el rendimiento del tren de transmisión eléctrico, la durabilidad y la seguridad de alta tensión, en lugar de tratar los trenes de transmisión electrificados como un nicho. En Europa, el Reglamento (UE) 2024/1257 introduce requisitos técnicos, incluidos el consumo de energía eléctrica y la durabilidad de la batería, con cumplimiento obligatorio para los nuevos tipos de vehículos M1 y N1 requerido antes del 29 de noviembre de 2026. Ese calendario está fortaleciendo la demanda de sistemas de ejes eléctricos integrados de grado OEM orientados a objetivos medidos de eficiencia y durabilidad.
La convergencia de normas de seguridad también está avanzando. La Administración Nacional de Seguridad del Tráfico en las Carreteras de los Estados Unidos finalizó la FMVSS N.° 305a el 20 de diciembre de 2024, actualizando los requisitos de integridad del tren de transmisión eléctrico y de seguridad del REESS, con aplicabilidad obligatoria a partir del 1 de septiembre de 2027 para vehículos con un PBRV igual o inferior a 4.536 kg y del 1 de septiembre de 2028 para vehículos más pesados. En la UE, el Reglamento Delegado de la Comisión (UE) 2026/1188 exige el cumplimiento de la Serie 03 de Enmiendas al Reglamento N.° 100 de la ONU sobre seguridad del tren de transmisión eléctrico, con vigencia a partir del 7 de julio de 2026, reforzando la alineación global en torno al aislamiento de alta tensión, la seguridad eléctrica tras una colisión y la documentación estandarizada de respuesta a emergencias.
Análisis de la cadena de valor
La cadena de valor del eje de tracción eléctrica para automóviles va desde el suministro de materiales y dispositivos aguas arriba (imanes permanentes de tierras raras y cobre para motores, semiconductores de potencia de SiC y componentes pasivos para inversores, y piezas fundidas o forjadas de aluminio para carcasas) a través de la fabricación mecatrónica intermedia (bobinado de estátor, ensamblaje de rotor, engranajes de precisión, módulo inversor y ensamblaje en sala limpia, sellado y lubricación) hasta la integración y distribución aguas abajo. El suministro directo a OEM domina los volúmenes, con fluidos de servicio, diagnósticos y módulos de reemplazo que apoyan las necesidades del ciclo de vida. A medida que la integración avanza hacia arquitecturas 3 en 1 y 4 en 1, los proveedores combinan el motor, la transmisión y la electrónica de potencia en una sola carcasa, lo que aumenta la importancia de las pruebas de fin de línea estrictamente controladas para NVH, comportamiento térmico y seguridad funcional.
La regionalización también se está volviendo más visible porque los ejes eléctricos son ensamblajes pesados y de alto valor que se benefician de la proximidad a las plantas de ensamblaje de vehículos y de los programas de contenido local. En India, Bosch y Tata Autocomp firmaron un acuerdo de empresa conjunta al 50:50 (aprobación del consejo reportada en marzo de 2026) para fabricar ejes eléctricos y motores de tracción eléctrica, lo que refleja la tendencia hacia huellas de fabricación locales. La capacidad interna de los OEM continúa configurando las estrategias de abastecimiento, incluido el inicio de la producción en serie de BMW de las unidades de accionamiento eléctrico de sexta generación en Steyr, Austria (agosto de 2025). A nivel de sistema, los proveedores de primer nivel y los fabricantes especializados de ejes también buscan asociaciones para ampliar su capacidad, como el acuerdo de Garrett Motion y Shaanxi HanDe Axle para codesarrollar sistemas de eje de viga eléctrica para camiones comerciales (abril de 2025).
Panorama Competitivo
Concentración del Mercado
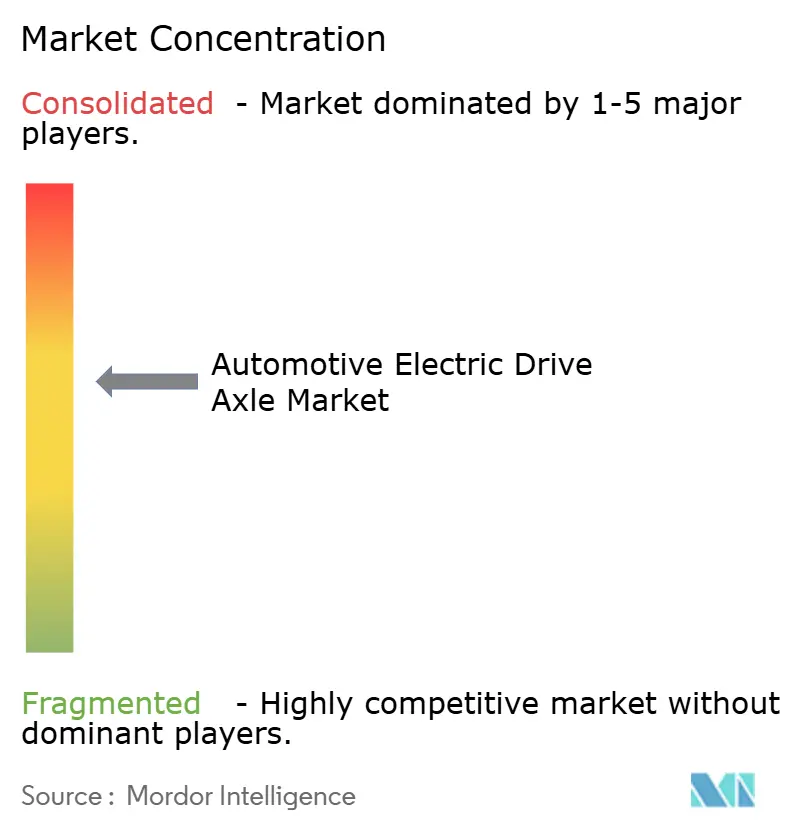
El mercado de ejes de tracción eléctrica para automóviles muestra una consolidación moderada, con proveedores de primer nivel tradicionales que enfrentan la internalización por parte de los OEM y competidores asiáticos impulsados por el costo. ZF, Bosch, Magna y Nidec aprovechan sus amplias carteras de trenes de transmisión, pero deben diferenciarse más allá de la precisión mecánica. ZF está explorando una escisión de la línea de transmisión y firmó un memorando de entendimiento con Foxconn que combina la amplitud del hardware con la velocidad de la electrónica de consumo. Bosch amplió su familia de motores sin imanes permanentes para proteger a los clientes de las oscilaciones de precios de las tierras raras. El eDrive de 800 V con eficiencia del 93% de Magna consolida una posición en los modelos alemanes premium.
Los proveedores asiáticos, impulsados por la escala doméstica, compiten principalmente en costos. BYD está comenzando a exportar ejes eléctricos integrados junto con paquetes de baterías LFP, amenazando la cuota occidental en los segmentos orientados al valor. La plataforma E-Axle Gen3 de Nidec afirma una masa un 15% menor gracias al bobinado de horquilla y los canales de refrigerante divididos. La integración vertical de los OEM aprieta los márgenes de los independientes; Ford y Mercedes-Benz están internalizando el ensamblaje de motores eléctricos para proteger la propiedad intelectual.
Las áreas de crecimiento en espacios no explotados incluyen los kits de conversión, la maquinaria todoterreno y el software por suscripción superpuesto a los datos del eje. BorgWarner se asoció con FinDreams Battery en paquetes LFP para ofrecer un módulo de propulsión integrado para camiones ligeros. Los proveedores capaces de combinar la mecatrónica con la analítica y las actualizaciones remotas están mejor posicionados para defender su cuota a medida que los márgenes del hardware se comprimen.
Líderes de la Industria de Ejes de Tracción Eléctrica para Automóviles
-
Robert Bosch GmbH
-
ZF Friedrichshafen AG
-
Nidec Corporation
-
Magna International Inc.
-
American Axle & Manufacturing
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Ejes de Tracción Eléctrica para Automóviles Empresas cubiertas en este informe
- ZF Friedrichshafen AG
- Robert Bosch GmbH
- Magna International Inc.
- Nidec Corporation
- American Axle & Manufacturing
- Dana Inc.
- GKN Automotive
- Schaeffler AG
- BorgWarner Inc.
- Aisin Corporation
- Cummins Inc.
- Valeo SA
- Hitachi Astemo
- BYD Co. Ltd.
- Hyundai Mobis
Lea el análisis de las empresas de eje de tracción eléctrica para automóviles
Oportunidades de mercado y perspectivas futuras
Las oportunidades se están concentrando en torno al escalado impulsado por plataformas de unidades de accionamiento integradas y la localización de la fabricación de trenes de transmisión de alta tensión cerca de los principales centros de producción de vehículos. Las inversiones de los OEM ilustran este cambio: BMW amplió la producción de accionamientos eléctricos en Steyr, Austria, incluyendo la producción en serie en una segunda línea de motores eléctricos en abril de 2026, y pasó a operaciones de dos turnos, con una producción semanal que superó las 4.000 unidades en julio de 2026. Esa aceleración fortalece la disponibilidad de suministro para las arquitecturas eDrive modulares. En Europa, Audi Hungaria inició la producción en serie de la unidad de accionamiento eléctrico MEBeco en su planta de Győr en junio de 2026 para la plataforma MEB+ del Grupo Volkswagen, reforzando el papel de las plataformas estandarizadas para permitir el abastecimiento repetible de ejes eléctricos y unidades de accionamiento eléctrico.
Una segunda área de oportunidad implica la construcción de nueva capacidad en corredores emergentes de fabricación de vehículos eléctricos donde los objetivos de localización y costos crean espacio para proveedores regionales y empresas conjuntas. Uno Minda anunció la aprobación en mayo de 2026 para establecer una instalación de nueva construcción en Chhatrapati Sambhajinagar, Maharashtra, para producir Unidades de Accionamiento Eléctrico y sistemas de Transmisión Híbrida Dedicada, alineándose con el cambio del mercado hacia módulos de propulsión integrados. Junto a estos movimientos de capacidad, los proveedores también tienen margen para diferenciarse a través de arquitecturas de motores sin imanes o con tierras raras reducidas y soluciones térmicas de mayor integración, lo que refleja la presión derivada de la volatilidad del precio de los imanes de tierras raras y las limitaciones térmicas observadas en los niveles de integración 4 en 1.
Desarrollos recientes de la industria en Mercado de Ejes de Tracción Eléctrica para Automóviles
- Julio de 2026: ZF anunció la producción en masa de su sistema de accionamiento extensor de autonomía cuatro en uno eRE Plus en China, debutando el sistema en el modelo D19 de Leapmotor. La comercialización subraya la demanda continua de módulos de accionamiento altamente integrados que agrupan múltiples funciones para reducir el espacio y la complejidad del ensamblaje, al tiempo que admiten casos de uso de extensión de autonomía.
- Abril de 2026: Valeo inauguró una nueva línea de fabricación en Pune, India, para sistemas de tren de transmisión eléctrico integrados 3 en 1, vinculada al apoyo a la plataforma Born Electric de Mahindra. La capacidad localizada adicional refuerza las estrategias de los proveedores centradas en el contenido regional y la logística acortada para los pesados ensamblajes de trenes de transmisión.
Mercado de Ejes de Tracción Eléctrica para Automóviles Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de ejes de tracción eléctrica para automóviles abarca los conjuntos de e-ejes integrados utilizados para propulsar vehículos de carretera, que típicamente combinan el motor eléctrico, el reductor y la electrónica de potencia en una unidad de accionamiento de eje vendida a los fabricantes de equipos originales (y, en casos seleccionados, como kits de adaptación).
Exclusiones del alcance: No incluye los sistemas de accionamiento en cubo de rueda, ni trata los e-motores independientes añadidos a un eje convencional como un eje de tracción eléctrica.
Descripción General de la Segmentación
- Por Tipo de Propulsión
- Eje Eléctrico de Batería
- Eje Híbrido
- Eje Eléctrico de Pila de Combustible
- Por Nivel de Integración
- 2 en 1 (Motor y Engranaje)
- 3 en 1 (Motor, Engranaje e Inversor)
- 4 en 1 (Motor, Engranaje, Inversor y Térmico)
- Por Tipo de Vehículo
- Automóviles de Pasajeros
- Vehículos Comerciales Ligeros
- Vehículos Comerciales Medianos y Pesados
- Todoterreno y Especializados (Construcción y Agricultura)
- Por Canal de Ventas
- Equipado por el Fabricante de Equipos Originales
- Kits de Adaptación para el Mercado de Posventa
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- Resto de América del Norte
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- España
- Italia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza con la construcción de una base de hechos sobre la producción de vehículos eléctricos e híbridos, los supuestos de contenido del tren de potencia y la combinación regional de vehículos, para luego mapear dónde se instalan realmente los e-ejes por clase de vehículo.
Principalmente recurrimos a fuentes públicas como los conjuntos de datos de perspectivas de vehículos eléctricos de la AIE, estadísticas nacionales de transporte y registro de vehículos, publicaciones regulatorias de la EPA de Estados Unidos y la UE sobre CO2 y objetivos de flotas, y fuentes comerciales como UN Comtrade para los movimientos relevantes de componentes del tren de potencia.
Para hacer el modelo utilizable, también revisamos informes anuales de empresas, presentaciones ante reguladores, presentaciones para inversores, catálogos de productos y cobertura de prensa confiable sobre tendencias de integración (2 en 1, 3 en 1 y 4 en 1), además de la instalación típica por clase de vehículo. Cuando se necesita una verificación cruzada sobre la distribución de ingresos de proveedores, actividad de patentes, o señales de envíos y comercio, utilizamos selectivamente suscripciones de pago para datos financieros e inteligencia empresarial, bases de datos de patentes y registros de importación y exportación a nivel de envíos. Estas fuentes documentales no son exhaustivas, y también se utilizan otras referencias públicas para aclarar y validar los supuestos durante el trabajo.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para someter a prueba de presión la curva de adopción de los e-ejes integrados frente a otros esquemas de propulsión eléctrica, y para confirmar los supuestos de precios y contenido por nivel de integración y clase de vehículo. Hablamos con proveedores de trenes de transmisión, equipos de ingeniería y compras del lado de los fabricantes de equipos originales, y participantes del canal que cubren APAC, EMEA y las Américas, de modo que cualquier brecha de los hallazgos documentales se cierra antes de que se aprueben los números finales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos (CXO): 18% | APAC: 49% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 23% | EMEA: 32% |
| Actores más pequeños: 19% | Gerentes: 59% | Américas: 19% |
Dimensionamiento del Mercado y Pronóstico
El mercado se construye primero utilizando un conjunto de demanda de arriba hacia abajo, donde la producción de vehículos por tren de potencia se convierte en unidades equipadas con e-ejes, y luego se traduce en ingresos utilizando precios de venta promedio específicos por región y por nivel de integración.
Una vez que la estructura es estable, utilizamos aproximaciones selectivas de abajo hacia arriba para corroborar los totales, como la consolidación de la exposición de ingresos de proveedores muestreados a los e-ejes, la verificación del abastecimiento de plataformas anunciadas y la validación del precio de venta promedio implícito multiplicado por el volumen frente a los comentarios de las entrevistas.
Los insumos más importantes son la producción de vehículos eléctricos de batería y vehículos eléctricos híbridos enchufables por región, la penetración de e-ejes por esquema de tren de transmisión (configuraciones delantera, trasera y dual), el cambio de combinación de diseños 2 en 1 a 3 en 1 y 4 en 1, la dirección de costos de imanes y electrónica de potencia, y la división entre la instalación por el fabricante de equipos originales y la demanda de adaptación. Cuando los datos son escasos para clases de vehículos más pequeñas o regiones de nicho, abordamos las brechas con supuestos del vecino más cercano de mercados comparables, y luego utilizamos la revisión de expertos para evitar saltos poco realistas.
Para el pronóstico, se utiliza el análisis de escenarios porque los plazos de las políticas, los cambios de plataforma y las restricciones de suministro pueden desplazar la demanda más rápido que una tendencia lineal simple. Los escenarios están vinculados a variables a las que los expertos pueden reaccionar, como el crecimiento de las ventas de vehículos eléctricos, los requisitos de localización y las actualizaciones de integración esperadas, y luego se consolidan en un caso base que se mantiene coherente con las señales de producción y precios observadas.
Ciclo de Validación y Actualización de Datos
Los resultados se verifican con señales independientes como las tendencias de ventas de vehículos eléctricos, los programas de vehículos anunciados y las noticias sobre capacidad o expansión de proveedores. Si observamos una variación grande, la rastreamos hasta los supuestos de penetración o precios.
Los valores atípicos se revisan en más de un paso, y volvemos a contactar a los encuestados cuando un insumo clave, como la combinación de integración, el movimiento del precio de venta promedio o la participación de producción regional, parece desalineado.
El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios regulatorios importantes o cambios inesperados en las perspectivas de producción de vehículos. Antes de la entrega, se completa un pase final del analista para que el conjunto de datos refleje los indicadores disponibles públicamente más recientes y las validaciones más recientes basadas en entrevistas.
Dimensionamiento del Mercado de Ejes de Tracción Eléctrica para Automóviles de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los diferentes tamaños de mercado publicados pueden variar considerablemente en este espacio porque algunos estudios mezclan definiciones de productos estrechamente relacionados, y también utilizan diferentes años base y momentos de conversión de divisas. La variación también se genera cuando los precios se asumen como un promedio fijo, o cuando la instalación se asume en todos los vehículos electrificados sin verificar el esquema real del tren de transmisión.
Algunas estimaciones externas combinan los sistemas de accionamiento en rueda con los ejes de tracción eléctrica, lo que amplía los tipos de sistemas contabilizados más allá de los e-ejes integrados. En Mordor Intelligence, el mercado se limita a los conjuntos de ejes de tracción eléctrica integrados utilizados en aplicaciones automotrices, y los accionamientos en cubo de rueda y los motores independientes añadidos a un eje convencional están excluidos, de modo que el conjunto de demanda coincide con la instalación real de e-ejes.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 3,91 mil millones de USD (2026) | |
| Publicador de Investigación de la Industria A | 7,60 mil millones de USD (2024) | A menudo se presenta como un mercado combinado de accionamiento de eje eléctrico y accionamiento en rueda, lo que puede excluir algunas configuraciones de e-ejes integrados y también desplaza el año base a uno anterior, reduciendo el valor declarado en comparación con un dimensionamiento de año posterior. |
| Publicador de Investigación de Mercado B | 15,38 mil millones de USD (2024) | Típicamente incluye tanto sistemas de accionamiento de eje eléctrico como de accionamiento en rueda y utiliza un marco de componentes más amplio, lo que puede incorporar arquitecturas adyacentes y elevar el total incluso si la instalación de e-ejes integrados puros es menor en algunas clases de vehículos. |
La dispersión en la tabla se explica principalmente por lo que se cuenta como el sistema y qué año se utiliza para la instantánea. Cuando el alcance se limita a los e-ejes integrados y la trayectoria de adopción y precio de venta promedio se vincula de nuevo a la producción de vehículos y las verificaciones de esquema, el número resultante es más fácil de rastrear y de recalcular a medida que surgen nuevas señales de plataforma y precios.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de ejes de tracción eléctrica para automóviles?
El mercado se sitúa en USD 14,37 mil millones en 2026 y se prevé que alcance USD 23,26 mil millones para 2031.
¿Qué tipo de propulsión domina el mercado de ejes de tracción eléctrica para automóviles?
Los ejes eléctricos de batería tienen una participación del 73,45%, muy por delante de las alternativas híbridas y de pila de combustible.
¿Por qué los ejes eléctricos 4 en 1 están ganando popularidad?
Integran motor, engranaje, inversor y gestión térmica en un solo módulo, reduciendo el peso y el costo al tiempo que satisfacen necesidades de empaquetado más compacto.
¿Qué región crece más rápido en ejes de tracción eléctrica para automóviles?
Asia-Pacífico liderará con una CAGR del 13,24% debido al fuerte apoyo de las políticas y la fabricación de vehículos eléctricos a gran escala en China.