
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
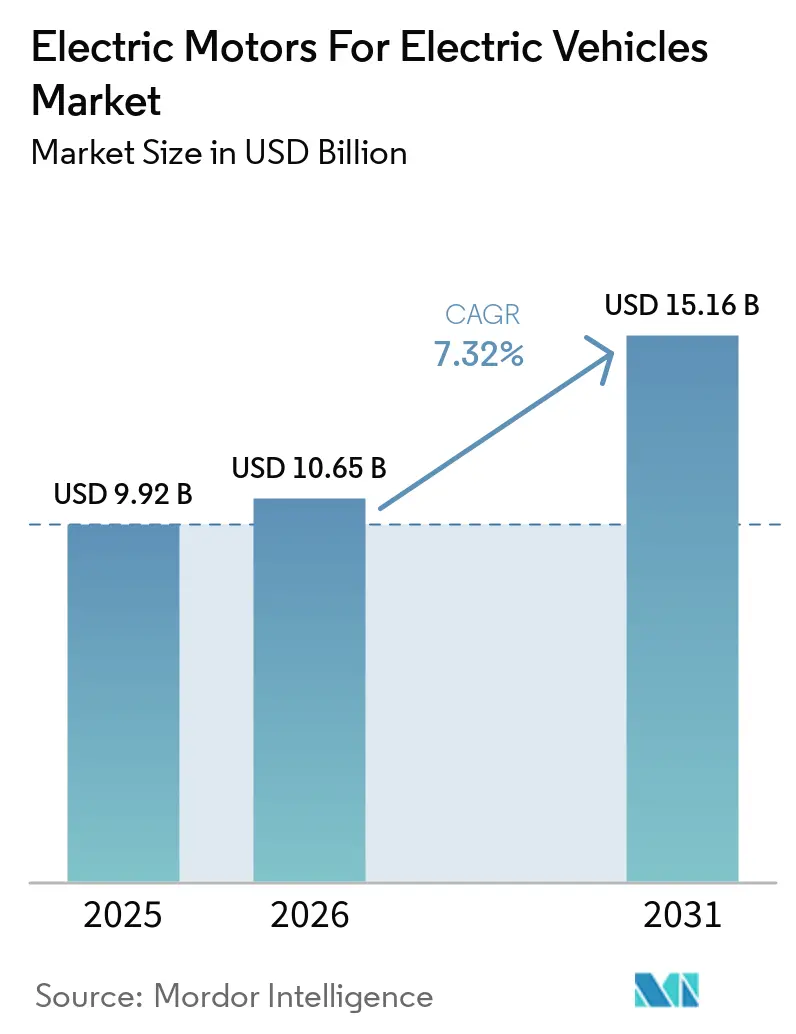
| Tamaño del Mercado (2026) | 10.65 Mil millones de dólares |
| Tamaño del Mercado (2031) | 15.16 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.32 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Motores Eléctricos para Vehículos Eléctricos por Mordor Intelligence
El tamaño del mercado de motores eléctricos para vehículos eléctricos fue valorado en 9,92 mil millones de USD en 2025, se estima en 10,65 mil millones de USD en 2026 y se proyecta que alcance 15,16 mil millones de USD en 2031, creciendo a una CAGR del 7,32% de 2026 a 2031. Los motores síncronos de imán permanente siguen siendo fundamentales en los programas de vehículos de pasajeros, ya que los fabricantes de automóviles valoran la densidad de potencia y la eficiencia térmica. Al mismo tiempo, la interrupción del suministro de tierras raras está haciendo que el abastecimiento de motores, el acceso a imanes y la producción localizada sean más importantes en la selección de proveedores. El avance hacia vehículos de 800 V y ejes eléctricos integrados favorece a los proveedores que pueden combinar motores, inversores, cajas de cambios, refrigeración y trabajo de calibración. Los vehículos eléctricos de batería siguen siendo la principal fuente de demanda, mientras que la flexibilidad de las políticas ha preservado un papel para los diseños híbridos enchufables. El mercado de motores para vehículos eléctricos está, por tanto, moldeado por el crecimiento de la producción de vehículos, la evolución de las opciones de propulsión y la capacidad de los proveedores para gestionar el riesgo de materiales sin sacrificar el rendimiento del sistema.
Conclusiones Clave del Informe
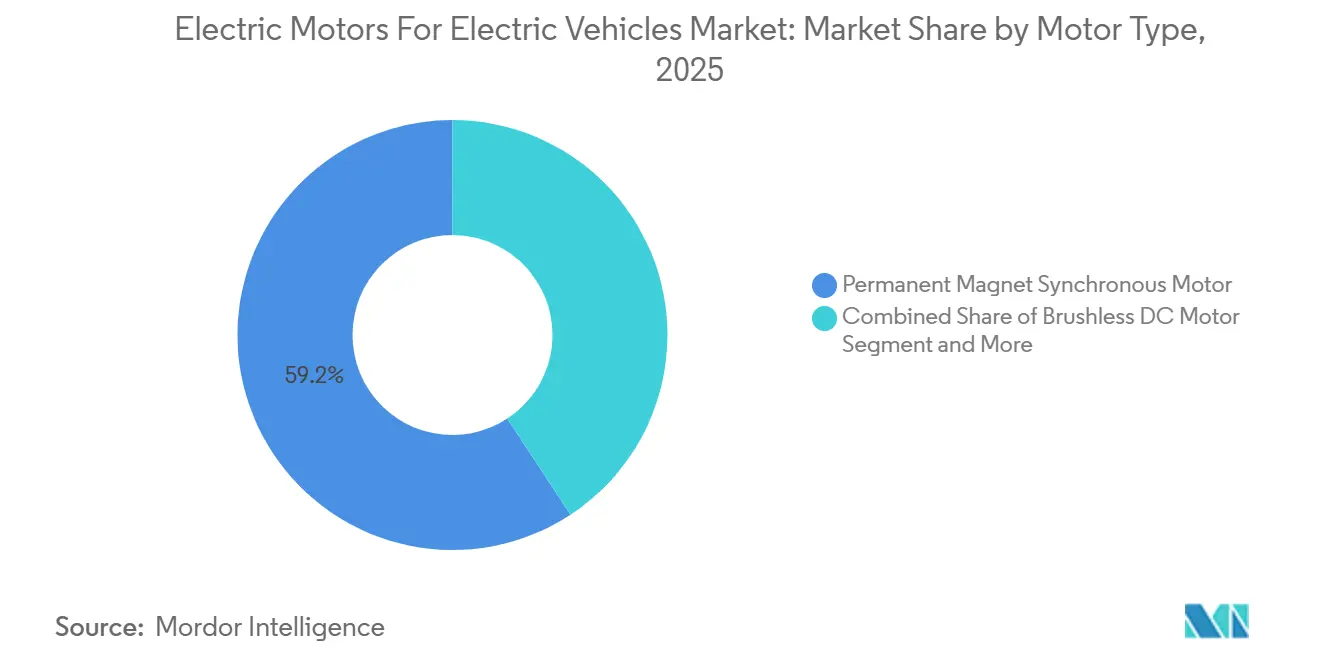
- Por tipo de motor, los motores síncronos de imán permanente representaron el 59,24% de la participación del mercado de motores para vehículos eléctricos en 2025, mientras que se prevé que los motores de inducción de CA crezcan a una CAGR del 9,92% hasta 2031.
- Por clase de vehículo, los automóviles de pasajeros representaron el 51,12% de la participación del mercado de motores para vehículos eléctricos en 2025, mientras que se prevé que los vehículos de dos ruedas crezcan a una CAGR del 15,22% hasta 2031.
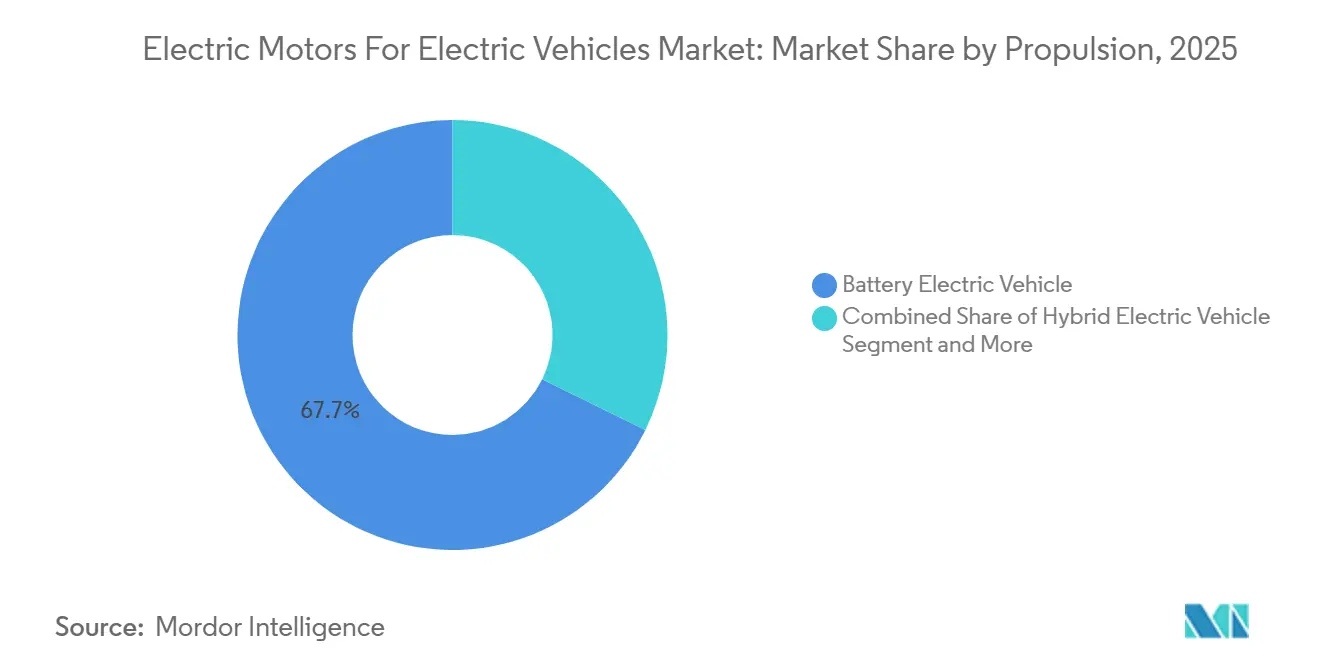
- Por propulsión, los vehículos eléctricos de batería representaron el 67,72% de la participación del mercado de motores para vehículos eléctricos en 2025, mientras que se prevé que los vehículos eléctricos híbridos enchufables crezcan a una CAGR del 8,81% hasta 2031.
- Por potencia de salida, el rango de 200–400 kW representó el 56,83% de la participación del mercado de motores para vehículos eléctricos en 2025, mientras que se prevé que los motores de más de 400 kW crezcan a una CAGR del 10,62% hasta 2031.
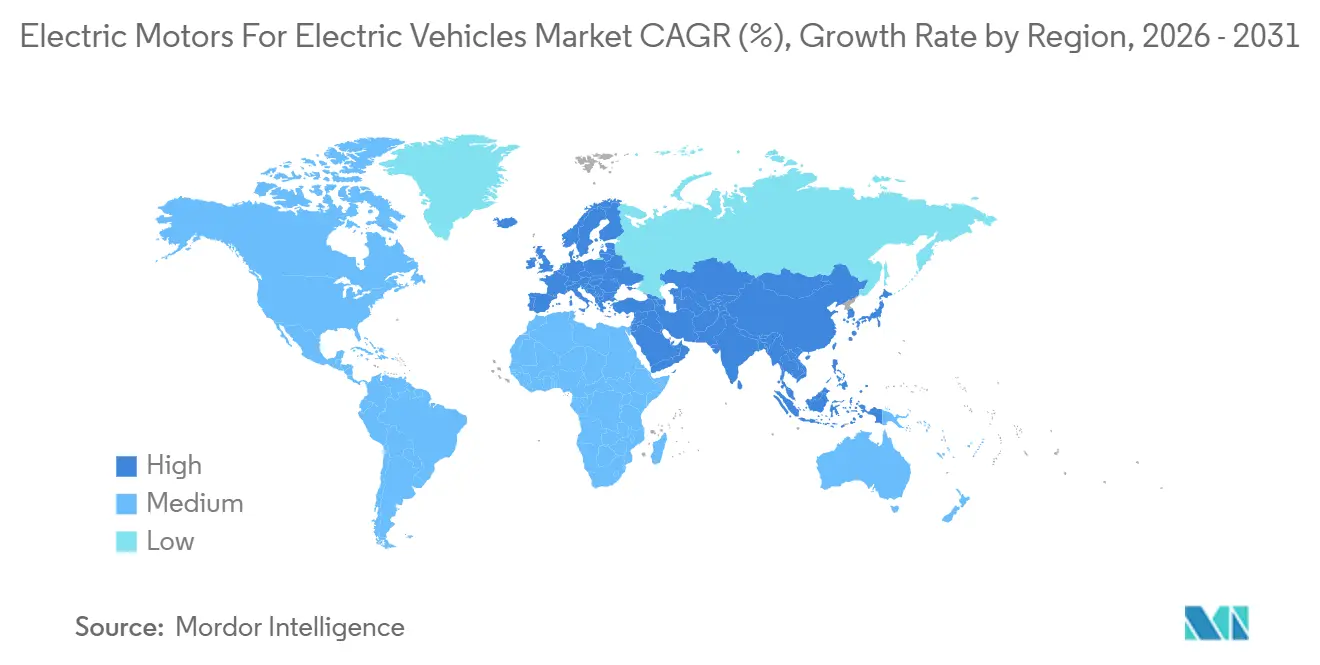
- Por geografía, Asia-Pacífico representó el 52,53% de la participación del mercado de motores para vehículos eléctricos en 2025 y se prevé que crezca a una CAGR del 9,11% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la Producción y Ventas de Vehículos Eléctricos | +2.1% | Global | Corto plazo (≤ 2 años) |
| Endurecimiento de las Regulaciones de Emisiones e Incentivos a la Electrificación | +1.3% | UE, China, EE. UU., Corea del Sur | Mediano plazo (2-4 años) |
| Demanda de Mayor Eficiencia, Densidad de Potencia y Autonomía del Vehículo | +0.9% | Núcleo de Asia-Pacífico, UE, América del Norte | Mediano plazo (2-4 años) |
| Crecimiento de los Ejes Eléctricos Integrados y Plataformas Multimotor | +0.7% | Asia-Pacífico, UE, América del Norte | Mediano plazo (2-4 años) |
| Diseño de Motores con Reducción de Tierras Raras y Cadenas de Suministro Localizadas | +0.6% | América del Norte, UE, India, lado de la demanda de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Electrificación del Ciclo de Trabajo de Vehículos Eléctricos Comerciales | +0.5% | Núcleo de Asia-Pacífico, China, UE | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de las Ventas de Vehículos Eléctricos y Políticas Regionales
Las ventas mundiales de vehículos eléctricos superaron los 20 millones de unidades en 2025 y representaron el 20% de las ventas de nuevos turismos, según la Agencia Internacional de Energía [1]. China representó más del 55% de las ventas mundiales de VE, lo que convierte al país en el mayor conjunto de demanda de compra de motores. El mercado de motores para VE también cuenta con una fuente de demanda independiente en India y el Sudeste Asiático, donde los vehículos de dos y tres ruedas utilizan sistemas de motor de menor potencia. Esta demanda no sigue los mismos requisitos de producto que los programas europeos de turismos. Las ventas minoristas de vehículos eléctricos de dos ruedas en India superaron 1,4 millones de unidades en el ejercicio fiscal 2026, impulsadas por las medidas FAME III y PM E-Drive. Por lo tanto, los proveedores necesitan carteras que cubran tanto motores de cubo por debajo de 5 kW como sistemas de eje electrónico comerciales de alta potencia por encima de 400 kW.
Endurecimiento de las Regulaciones de Emisiones e Incentivos a la Electrificación
Las regulaciones de la UE establecen objetivos de emisiones promedio de flota para automóviles de pasajeros nuevos a corto y largo plazo. En el marco climático de la UE, las regulaciones exigen reducciones completas de emisiones para los automóviles de pasajeros nuevos [2]. La Política de Doble Crédito de China vincula los créditos de vehículos de nueva energía con los derechos de producción de vehículos de combustión interna, apoyando los volúmenes de producción de vehículos eléctricos. Una revisión planificada de la UE permitiría una flexibilidad limitada para cumplir los futuros objetivos de emisiones mediante combustibles bajos en carbono, preservando así un papel comercial para los trenes de transmisión PHEV a corto plazo. Este entorno de políticas apoya las configuraciones de motores compactos y se alinea con el crecimiento proyectado de los PHEV. Los proveedores Tier-1 establecidos también se benefician, ya que los requisitos de seguridad funcional aumentan el umbral de ingeniería para los sistemas de control de motores.
Demanda de Mayor Eficiencia, Densidad de Potencia y Autonomía del Vehículo
Los compradores de vehículos de pasajeros y comerciales priorizan cada vez más la autonomía de conducción y el rendimiento sostenido de alta potencia. BMW ha comenzado la producción en serie de sus motores de próxima generación en la Planta Steyr, utilizando arquitectura de alto voltaje y electrónica de potencia de carburo de silicio. En comparación con su sistema de generación anterior, BMW reportó menores pérdidas de energía y costos, mientras que los modelos Neue Klasse están diseñados para ofrecer una autonomía WLTP extendida. Los motores de mayor voltaje requieren materiales de aislamiento avanzados, como PEEK o PAI, lo que aumenta los requisitos de materiales y fabricación. MAHLE introdujo su motor MCT para camiones pesados, que ofrece una alta potencia pico y alta eficiencia bajo el ciclo VECTO. El diseño también reduce el uso de imanes de tierras raras y el peso del sistema, demostrando que los fabricantes pueden mejorar la eficiencia mientras reducen la exposición a materiales.
Crecimiento de los Ejes Eléctricos Integrados y Plataformas Multimotor
Los ejes eléctricos integrados combinan el motor, el inversor, la caja de cambios y el sistema térmico en un único conjunto. Este enfoque cambia el mercado de motores para vehículos eléctricos porque la capacidad del sistema importa más que un motor vendido como componente independiente. Nidec comenzó la producción en masa de su eje eléctrico de tercera generación 7 en 1 en 2025, según la investigación suministrada. Turntide Technologies presentó una unidad de accionamiento eléctrico de flujo axial validada comercialmente en CONEXPO-CON/AGG en febrero de 2026. El conjunto combina un motor, una caja de cambios y un inversor, acortando así el trabajo de validación del fabricante de equipos originales. Los vehículos multimotor también aumentan el contenido de motores por vehículo, como lo ilustran los tres motores de flujo axial utilizados en el ejemplo suministrado del Mercedes-AMG CLA 45 totalmente eléctrico.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en el Precio y Suministro de Imanes de Tierras Raras | -1.6% | Global, agudo en UE, EE. UU., India | Corto plazo (≤ 2 años) |
| Alta Intensidad de Capital para la Fabricación de Motores de Precisión | -1.4% | Global, con impacto agudo en los nuevos participantes de América del Norte, UE e India | Largo plazo (≥ 4 años) |
| Compensaciones de NVH, Degradación Térmica y Durabilidad a Alta Potencia | -0.8% | Núcleo de Asia-Pacífico, segmento premium de la UE | Mediano plazo (2-4 años) |
| Restricciones de Integración de Plataformas e Interoperabilidad | -0.5% | América del Norte, UE | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en el Precio y Suministro de Imanes de Tierras Raras que Limita la Escala de PMSM
Los controles de exportación de China sobre materiales clave de tierras raras interrumpieron el suministro de imanes PMSM de alta temperatura. Las exportaciones de imanes chinos disminuyeron significativamente posteriormente, afectando la producción en Ford, BMW, Suzuki y Stellantis. China domina la producción global de imanes permanentes sinterizados, mientras que los diseños que contienen tierras raras representan la mayoría de los motores para vehículos eléctricos a nivel mundial. Los compradores que abastecen imanes fuera de China enfrentaron primas por encima de los precios de referencia chinos, y los precios del óxido de NdPr aumentaron sustancialmente en algunos casos. Energy Fuels validó el óxido de NdPr extraído en EE. UU. para su uso en imanes de trenes de transmisión para vehículos eléctricos de alta temperatura; sin embargo, la capacidad de procesamiento posterior y sinterización sigue concentrada en China.
Alta Intensidad de Capital que Limita la Entrada Competitiva en Segmentos de Motores de Precisión
La producción de motores de precisión requiere líneas de bobinado especializadas, equipos de impregnación de estátor, sistemas de ensamblaje automatizados y rigurosos procesos de control de calidad. Las líneas de producción de grado OEM requieren una inversión de capital sustancial. Los fabricantes también deben cumplir con extensos requisitos de calificación antes de generar ingresos significativos de los clientes. Los requisitos de calidad IATF y los procesos de seguridad funcional ISO aumentan aún más los costos y favorecen a los fabricantes establecidos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Motor:
El Liderazgo del PMSM Enfrenta un Cambio en la Cadena de SuministroLos motores síncronos de imán permanente representaron el 59,24% de la participación del mercado de motores para vehículos eléctricos en 2025. Su liderazgo refleja una alta densidad de potencia y una fuerte eficiencia en aplicaciones de automóviles de pasajeros. Los motores de CC sin escobillas se utilizan en muchas aplicaciones de vehículos de dos ruedas y sistemas auxiliares. Utilizan electrónica de control más simple y mantienen una ventaja de costo por debajo de 10 kW. Los motores de reluctancia conmutada y otros tipos siguen siendo categorías más pequeñas. Las preocupaciones sobre el rizado de par y el ruido han limitado su uso en habitáculos de pasajeros premium.
Los motores de inducción de CA son el tipo de motor de más rápido crecimiento, con una CAGR proyectada del 9,92% hasta 2031. Los controles de exportación han llevado a los fabricantes de equipos originales y a los proveedores Tier-1 a reevaluar los diseños de motores que dependen de imanes NdFeB. Los motores de inducción eliminan la dependencia directa de estos imanes, aunque pueden ofrecer menor eficiencia en condiciones de carga parcial. Las tecnologías de motores sin imanes ofrecen una alternativa para aplicaciones de uso intensivo. Los diseños de accionamiento sin tierras raras también pueden apoyar una electrificación rentable. En consecuencia, el mercado de motores para vehículos eléctricos puede ver más adjudicaciones de plataformas sin imanes, particularmente en vehículos comerciales y mercados emergentes.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Clase de Vehículo:
Los Vehículos de Dos Ruedas Reflejan una Economía de Movilidad DiferenciadaLos automóviles de pasajeros representaron el 51,12% de la participación del mercado de motores para vehículos eléctricos en 2025. Sus opciones de motor generalmente priorizan el rendimiento, la autonomía y la operación eficiente. Los vehículos de dos ruedas son la clase de vehículo de más rápido crecimiento, con una CAGR del 15,22% hasta 2031. India, Vietnam e Indonesia son las principales fuentes de esta demanda en la investigación suministrada. En el rango por debajo de 5 kW, los costos de propiedad de vehículos eléctricos pueden ser inferiores a los de modelos comparables de combustión interna. Los vehículos comerciales también se están volviendo más importantes a medida que los compradores de flotas se pasan a autobuses y camiones eléctricos.
Las regulaciones de la UE apoyan la transición de los autobuses urbanos hacia una operación de cero emisiones. Los vehículos de tres ruedas tienen una alta demanda en el sur de Asia y el Sudeste Asiático, donde el apoyo de las políticas promueve los vehículos eléctricos comerciales. Los motores de cubo se utilizan ampliamente en vehículos de dos ruedas porque eliminan la transmisión mecánica y reducen el peso total del sistema. También permiten la electrificación de retrofitting de vehículos de dos ruedas con motor de combustión interna. Los vehículos todoterreno y de especialidad proporcionan a los proveedores un área de aplicación adicional para diseos de motores comerciales de alto par. La industria de motores para vehículos eléctricos requiere ingeniería dedicada de motores de cubo, ya que estos requisitos no se transfieren fácilmente desde los programas de eje eléctrico de automóviles de pasajeros.
Por Propulsión:
Los BEV Siguen Siendo la Mayoría EstructuralLos vehículos eléctricos de batería representaron el 67,72% de la participación del mercado de motores para vehículos eléctricos en 2025. Su posición refleja arquitecturas de vehículos de largo alcance maduras en China y una gama de modelos más amplia en Europa. Se proyecta que los vehículos eléctricos híbridos enchufables crezcan más rápido, a una CAGR del 8,81% hasta 2031. Las revisiones regulatorias reforzaron el papel continuo de los PHEV. Las plataformas PHEV requieren motores compactos de alta densidad de potencia que encajen en un espacio de empaquetado limitado, sosteniendo la demanda de posicionamientos de motores P2 y P4.
BorgWarner obtuvo un contrato de motor eléctrico P2 de un fabricante de equipos originales chino para plataformas PHEV globales. El programa incorpora tecnología de bobinado en S y está programado para comenzar la producción. Los vehículos eléctricos híbridos continúan generando una demanda significativa en Japón y el Sudeste Asiático como una opción de transición de menor costo. Los vehículos eléctricos de pila de combustible siguen siendo un segmento pequeño, principalmente para vehículos de uso intensivo y autobuses de tránsito en Japón, Corea del Sur y China. Se espera que los BEV mantengan su liderazgo. Sin embargo, los proveedores con capacidades de motores híbridos pueden beneficiarse de un crecimiento más rápido en las plataformas PHEV que los proveedores enfocados exclusivamente en BEV.

Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Potencia de Salida:
Los Motores de Rango Medio Lideran, Mientras Crece la Demanda de Uso IntensivoEl rango de 200–400 kW representó el 56,83% de la participación del mercado de motores para vehículos eléctricos en 2025. Esta banda de potencia sirve a los automóviles de pasajeros convencionales y a los vehículos comerciales ligeros. Equilibra la potencia, los requisitos de gestión térmica y el costo del sistema. El rango de 100–200 kW sirve a los automóviles de pasajeros de gama media y a las flotas de reparto urbano. Los motores por debajo de 100 kW cubren vehículos de dos ruedas, tres ruedas y vehículos utilitarios ligeros. Estos sistemas más pequeños generan menores ingresos por unidad, pero un volumen sustancial en India y China.
Se proyecta que los motores de más de 400 kW registren una CAGR del 10,62% hasta 2031. Los autobuses eléctricos, los camiones de larga distancia y los vehículos de alto rendimiento son las principales fuentes de demanda. Estas aplicaciones requieren una potencia de salida sostenida, resistencia térmica y una sólida capacidad de frenado regenerativo. Los sistemas de motores eléctricos especializados incorporan tecnologías de refrigeración avanzadas para soportar los exigentes ciclos de trabajo de autobuses, camiones y autocares interurbanos. Los mayores ingresos por unidad en comparación con el segmento de vehículos de pasajeros convencionales apoyan el mercado de motores para vehículos eléctricos en aplicaciones de alta potencia.
Análisis Geográfico
Mercado de Motores Eléctricos para Vehículos Eléctricos en Asia-Pacífico
Asia-Pacífico representó el 52,53% de la participación del mercado de motores para vehículos eléctricos en 2025 y se proyecta que crezca a una CAGR del 9,11% hasta 2031. China sirve tanto como un importante centro de consumo como un proveedor clave de materiales de tierras raras e imanes permanentes. Sus políticas de exportación pueden afectar los costos y la disponibilidad de motores síncronos de imán permanente (PMSM) en todo el mercado de motores para vehículos eléctricos. China también lidera las ventas globales de camiones eléctricos medianos y pesados. India representa un importante centro de crecimiento secundario, respaldado por la expansión de sus segmentos de vehículos de dos y tres ruedas y los programas de fabricación localizada.
Mercado de Motores Eléctricos para Vehículos Eléctricos en Europa
Nidec ha establecido su campus Orchard Hub en Hubli. India ha extendido el programa PM E-Drive y relajado los plazos de localización de motores de tracción en respuesta a la escasez de imanes. Japón y Corea del Sur apoyan la demanda de vehículos premium y tecnologías de motores avanzadas. BorgWarner ha recibido un contrato de ensamblaje de estátor para un SUV del segmento B surcoreano. Europa sigue un patrón de demanda más impulsado por la regulación, ya que las regulaciones de CO2 de la UE exigen a los fabricantes de equipos originales ampliar sus ofertas de BEV y PHEV, apoyando así la adquisición sostenida de motores.
Mercado de Motores Eléctricos para Vehículos Eléctricos en las Américas y EMEA
La instalación de BMW en Steyr se ha convertido en un centro de suministro de alto voltaje tras el inicio de la producción de motores Gen6. YASA ha inaugurado una instalación mejorada en Yarnton, ampliando su capacidad de producción. América del Norte está expandiendo la capacidad de producción de motores para vehículos eléctricos comerciales y desarrollando capacidades de suministro doméstico de tierras raras. BorgWarner ha obtenido un contrato para un módulo de accionamiento integrado para camiones REEV y SUV grandes. América del Sur, Oriente Medio y África siguen siendo mercados en etapa inicial. Estas regiones principalmente abastecen conjuntos de motores importados y siguen siendo sensibles al precio, mientras que Brasil demuestra interés en los PHEV y los programas de flotas de Oriente Medio generan demanda inicial del sector logístico.
Ediciones regionales
Panorama Competitivo
Concentración del Mercado
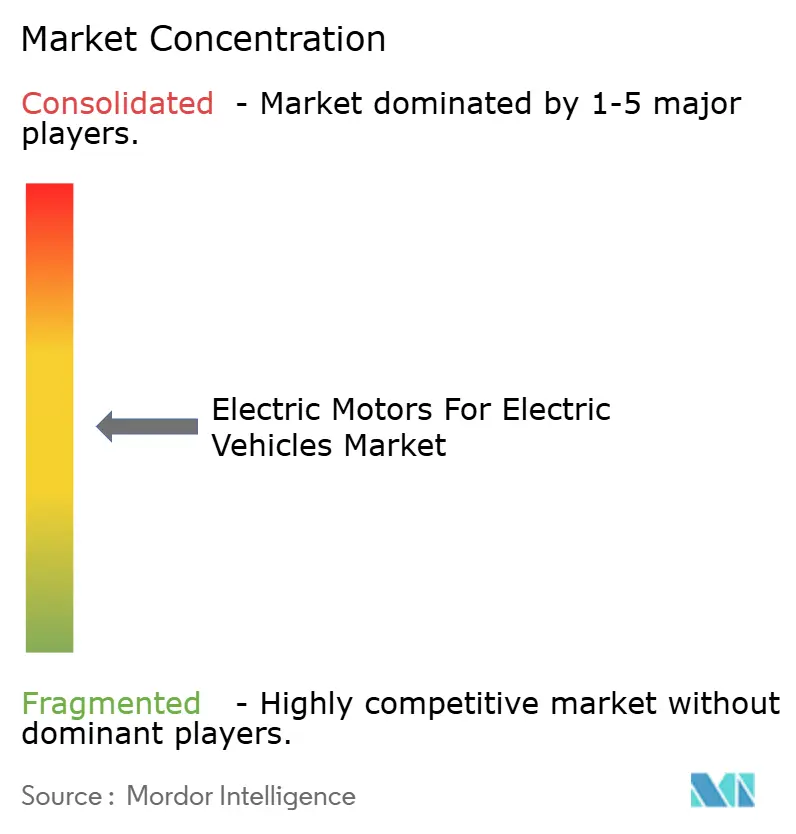
El mercado de motores para vehículos eléctricos está moderadamente concentrado a nivel de sistemas Tier-1. Nidec, BorgWarner, ZF Friedrichshafen, Magna International, Robert Bosch, AISIN, Schaeffler y Valeo son los principales proveedores. Tesla y BYD integran verticalmente la producción de motores de tracción, reduciendo las oportunidades para los proveedores independientes. Los proveedores chinos, incluidos Jing-Jin Electric Technologies, Shenzhen Inovance y Shanghai Edrive, compiten en ventajas de costo y capacidades de contenido local. Los proveedores occidentales se diferencian a través de ejes eléctricos integrados, electrónica de potencia de alto voltaje e ingeniería de sistemas validada. Los proveedores chinos han reducido significativamente los ciclos de nuevo modelo a producción.
La actividad competitiva se centra cada vez más en el bobinado de horquilla, el enfriamiento directo por aceite y la integración de inversores de carburo de silicio. La tecnología de bobinado en S de BorgWarner y la arquitectura AxTrax de ZF posicionan a ambas empresas de manera sólida en estas áreas. Magna suministra un sistema eDrive para Chery desde su instalación en Wuhu. Este desarrollo destaca la importancia de la producción localizada para competir por los programas de fabricantes de equipos originales chinos. El eje eléctrico de Nidec de origen chino para una plataforma de vehículo eléctrico de Toyota demuestra de manera similar cómo las decisiones de abastecimiento influyen en los contratos de plataforma. Los contratos de BorgWarner en China, Corea del Sur y América del Norte ilustran su enfoque en programas regionales y módulos integrados.
Las oportunidades potenciales permanecen en motores de alta potencia sin tierras raras, sistemas de motor en rueda y accionamientos integrados de bajo costo para aplicaciones de movilidad pequeña. MAHLE posiciona su plataforma MCT para aplicaciones de uso intensivo sin tierras raras. YASA ha desarrollado un prototipo de motor en rueda de alta potencia. Protean Electric también compite en el espacio de tecnología de motores de cubo [3]. Equipmake y Turntide Technologies están persiguiendo oportunidades de flujo axial en aplicaciones comerciales y fuera de carretera. El mercado de motores para vehículos eléctricos recompensa a los proveedores que combinan diseños de motores creíbles con capacidades en refrigeración, inversores, cajas de cambios, fabricación y abastecimiento local.
Líderes de la Industria de Motores Eléctricos para Vehículos Eléctricos
-
NIDEC CORPORATION
-
BorgWarner Inc.
-
ZF Friedrichshafen AG
-
Magna International Inc.
-
Robert Bosch GmbH
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Motores Eléctricos para Vehículos Eléctricos Empresas cubiertas en este informe
- NIDEC CORPORATION
- BorgWarner Inc.
- ZF Friedrichshafen AG
- Magna International Inc.
- Robert Bosch GmbH
- BYD Company Limited
- DENSO CORPORATION
- AISIN CORPORATION
- Schaeffler AG
- Valeo
- Continental AG
- Hitachi Astemo, Ltd.
- Mitsubishi Electric Corporation
- Toshiba Corporation
- Johnson Electric Holdings Limited
- Magna Powertrain
- MAHLE GmbH
- Jing-Jin Electric Technologies Co., Ltd.
- Shenzhen Inovance Technology Co., Ltd.
- Shanghai Edrive Co., Ltd.
- Tesla, Inc.
- YASA Limited
- Equipmake Ltd.
- Protean Electric Limited
Desarrollos recientes de la industria en Mercado de Motores Eléctricos para Vehículos Eléctricos
- Septiembre de 2026: MAHLE presentó el motor eléctrico sin imán permanente MCT en IAA Transportation 2026 en Hannover, ofreciendo una potencia pico de 370 kW y una eficiencia del 95% en el ciclo VECTO para vehículos comerciales pesados. El diseño elimina hasta 3 kg de imanes de tierras raras por vehículo y reduce el peso total del sistema de accionamiento hasta en 10 kg en comparación con un PMSM comparable. Aborda directamente el riesgo de suministro de minerales críticos para los operadores de flotas.
- Agosto de 2026: BorgWarner obtuvo un contrato de módulo de accionamiento integrado de próxima generación con un fabricante de equipos originales global, con producción que comenzará en 2027. El sistema cuenta con el interruptor de potencia GenIV Viper D, una caja de cambios coaxial de próxima generación y un motor refrigerado por aceite orientado a exigentes requisitos de rendimiento a alta densidad de potencia.
Alcance del Informe Global del Mercado de Motores Eléctricos para Vehículos Eléctricos
El Informe del Mercado de Motores Eléctricos para Vehículos Eléctricos está segmentado por tipo de motor, incluyendo BLDC, PMSM, inducción de CA, SRM y otros motores; clase de vehículo, incluyendo vehículos de 2 ruedas, 3 ruedas, automóviles de pasajeros, vehículos comerciales y otros vehículos; propulsión, incluyendo BEV, HEV, PHEV y FCEV; potencia de salida, incluyendo menos de 100 kW, 100–200 kW, 200–400 kW y más de 400 kW; y geografía, incluyendo América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África. Los pronósticos se presentan en valor y volumen.
Resumen de la segmentación
Por Tipo de Motor
| Motor de CC sin Escobillas |
| Motor Síncrono de Imán Permanente |
| Motor de Inducción de CA |
| Motor de Reluctancia Conmutada |
| Otros Tipos de Motores |
Por Clase de Vehículo
| Vehículos de Dos Ruedas |
| Vehículos de Tres Ruedas |
| Automóviles de Pasajeros |
| Vehículos Comerciales |
| Vehículos Todoterreno y Otros |
Por Propulsión
| Vehículo Eléctrico de Batería |
| Vehículo Eléctrico Híbrido |
| Vehículo Eléctrico Híbrido Enchufable |
| Vehículo Eléctrico de Pila de Combustible |
Por Potencia de Salida
| Menos de 100 kW |
| 100 kW a 200 kW |
| 200 kW a 400 kW |
| Más de 400 kW |
Por Geografía
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| América del Sur | Brasil |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio y África |
| Por Tipo de Motor | Motor de CC sin Escobillas | |
| Motor Síncrono de Imán Permanente | ||
| Motor de Inducción de CA | ||
| Motor de Reluctancia Conmutada | ||
| Otros Tipos de Motores | ||
| Por Clase de Vehículo | Vehículos de Dos Ruedas | |
| Vehículos de Tres Ruedas | ||
| Automóviles de Pasajeros | ||
| Vehículos Comerciales | ||
| Vehículos Todoterreno y Otros | ||
| Por Propulsión | Vehículo Eléctrico de Batería | |
| Vehículo Eléctrico Híbrido | ||
| Vehículo Eléctrico Híbrido Enchufable | ||
| Vehículo Eléctrico de Pila de Combustible | ||
| Por Potencia de Salida | Menos de 100 kW | |
| 100 kW a 200 kW | ||
| 200 kW a 400 kW | ||
| Más de 400 kW | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| América del Sur | Brasil | |
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Qué impulsa la demanda de motores para vehículos eléctricos?
El crecimiento en la producción de vehículos eléctricos, las normas de emisiones y la demanda de trenes de transmisión eléctricos eficientes son los principales factores que apoyan la demanda hasta 2031.
¿Qué tipo de motor lidera las aplicaciones de vehículos eléctricos?
Los motores síncronos de imán permanente representaron el 59,24% de la participación en 2025 porque ofrecen una fuerte densidad de potencia y eficiencia para vehículos de pasajeros.
¿Por qué los motores de inducción de CA están ganando atención?
Se proyecta que los motores de inducción de CA crezcan a una CAGR del 9,92% hasta 2031 porque evitan la dependencia de imanes de tierras raras.
¿Qué categoría de vehículo crece más rápido?
Se prevé que los vehículos de dos ruedas crezcan a una CAGR del 15,22% hasta 2031, impulsados por la demanda en India y el Sudeste Asiático.
¿Qué papel desempeñan los sistemas de 800 V en los trenes de transmisión eléctricos?
Los sistemas de 800 V apoyan la operación de alta potencia, la mejora de la eficiencia y los diseños de ejes eléctricos integrados, pero requieren un aislamiento y una electrónica de potencia más exigentes.