
Tamaño y Participación del Mercado de Correas y Mangueras Automotrices
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 24.57 Mil millones de dólares |
| Tamaño del Mercado (2031) | 32.96 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.05 % |
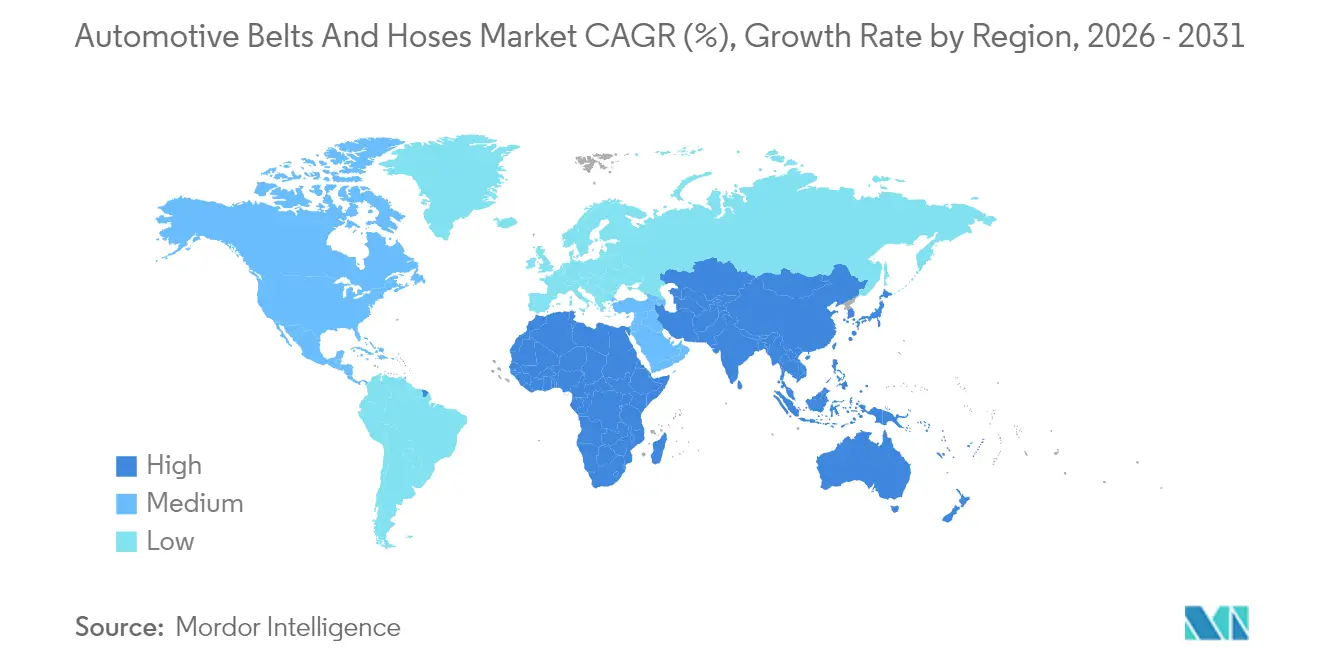
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia Pacífico |
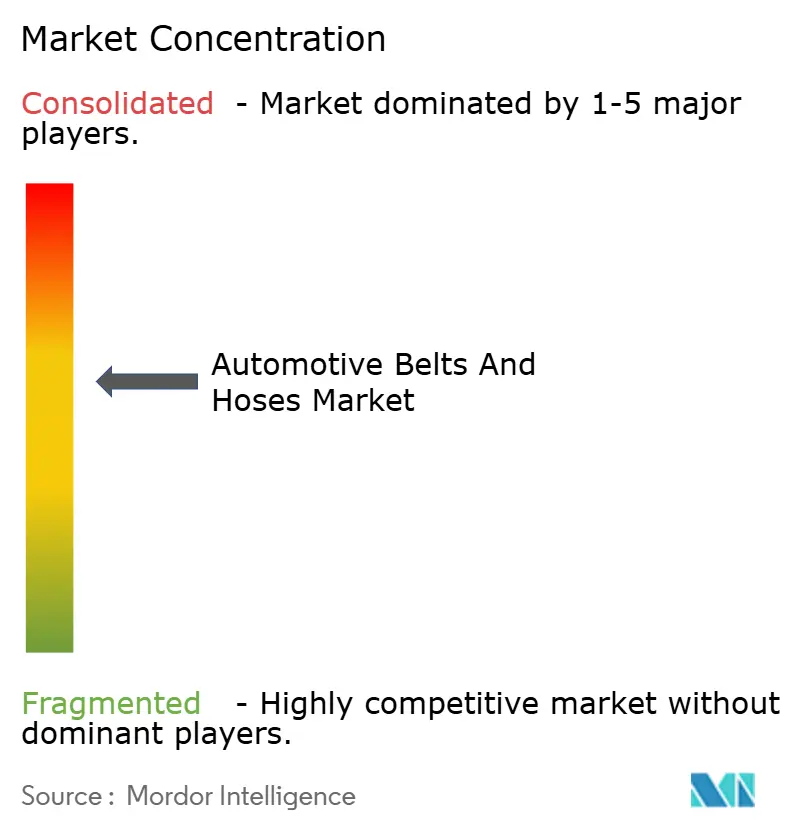
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Correas y Mangueras Automotrices por Mordor Intelligence
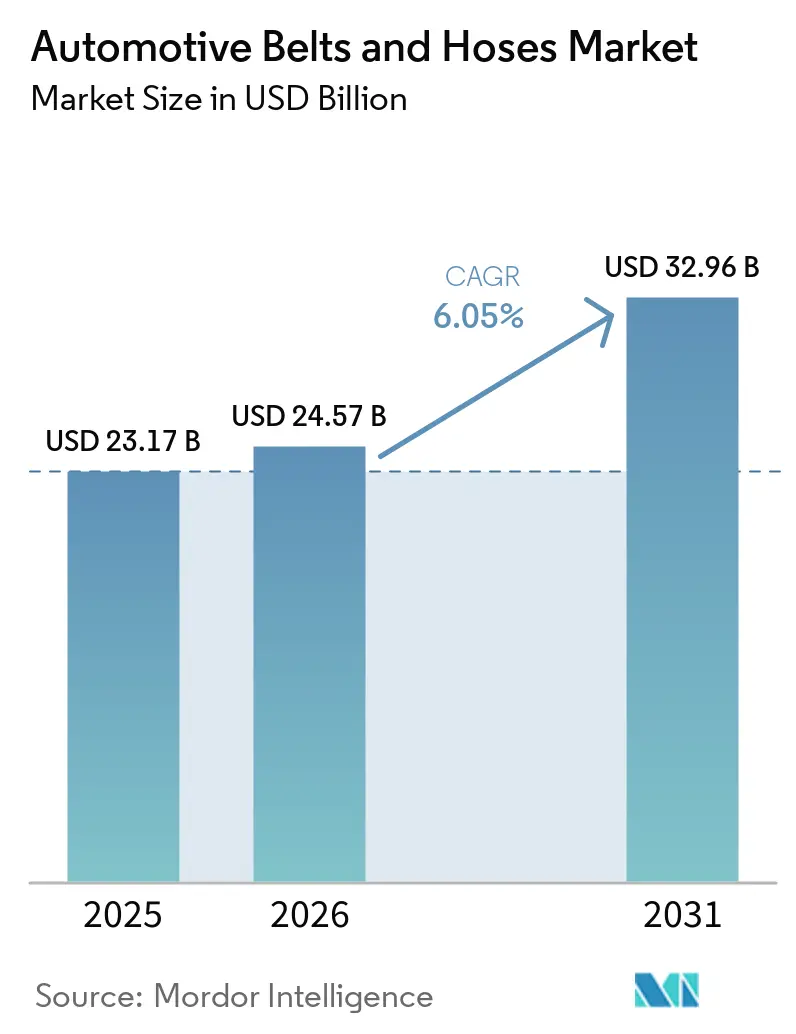
Se espera que el tamaño del Mercado de Correas y Mangueras Automotrices crezca de USD 23,17 mil millones en 2025 a USD 24,57 mil millones en 2026 y se prevé que alcance USD 32,96 mil millones en 2031 a una CAGR del 6,05% durante 2026-2031. La electrificación del tren motriz, el endurecimiento de los mandatos de eficiencia de combustible y las estrictas normas de emisiones están reformulando las especificaciones de los componentes e impulsando la demanda de productos ligeros y resistentes al calor. Asia Pacífico continúa siendo el ancla del volumen global con una creciente producción de fabricantes de equipos originales y un mercado posventa que madura rápidamente, mientras que las tendencias de premiumización en América del Norte y Europa elevan los precios de venta promedio. La prolongación de la vida útil de los vehículos, que ahora promedia más de una década en los Estados Unidos, sostiene los ciclos de reemplazo y fortalece el canal posventa. La inflación de materias primas, liderada por un aumento en los precios del caucho natural en 2024, comprime los márgenes de los proveedores pero acelera la búsqueda de elastómeros de base biológica que puedan estabilizar las estructuras de costos a largo plazo. La intensidad competitiva se mantiene moderada, con proveedores de primer nivel compitiendo por ofrecer soluciones de gestión térmica listas para vehículos eléctricos y por defender posiciones de marca frente a la entrada de productos falsificados en economías emergentes.
Conclusiones Clave del Informe
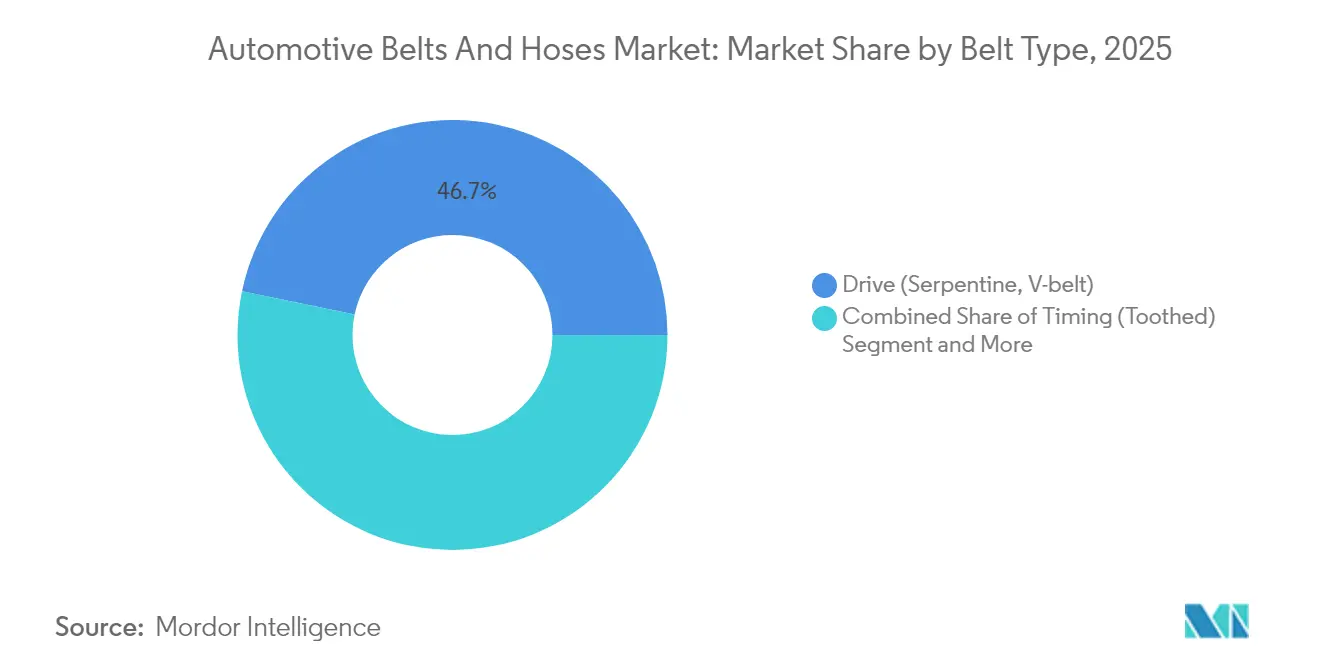
- Por tipo de correa, las correas de transmisión capturaron el 46,73% de la participación del mercado de correas y mangueras automotrices en 2025, mientras que las correas accesorias y de ajuste elástico registraron la CAGR proyectada más alta del 6,25% hasta 2031.
- Por tipo de manguera, las mangueras de calefacción y refrigeración mantuvieron una participación del 29,12% del tamaño del mercado de correas y mangueras automotrices en 2025, y las mangueras de emisiones y de gestión térmica para vehículos eléctricos avanzan a una CAGR del 6,32% hasta 2031.
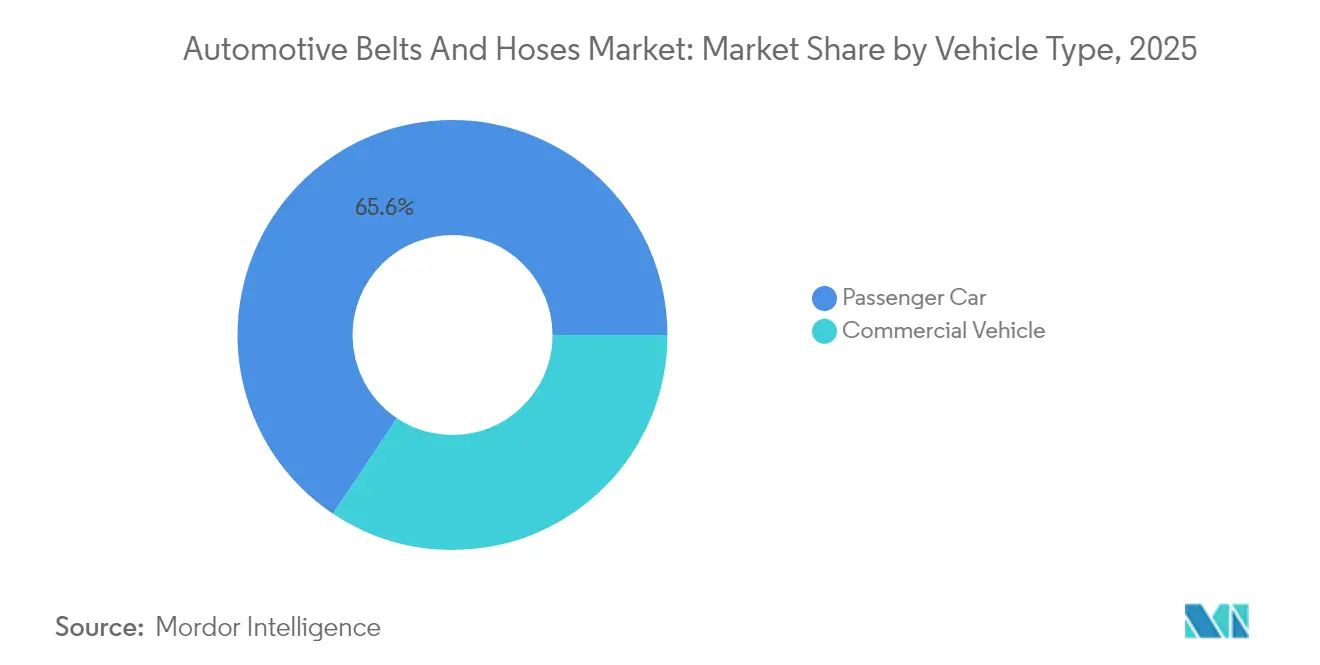
- Por tipo de vehículo, los automóviles de pasajeros representaron el 65,62% de la participación del mercado de correas y mangueras automotrices en 2025; se prevé que los vehículos comerciales se expandan a una CAGR del 6,38% hasta 2031.
- Por canal de ventas, el mercado posventa representó el 56,15% de la participación del mercado de correas y mangueras automotrices en 2025, y está creciendo a una CAGR del 6,29% hasta 2031.
- Por geografía, Asia Pacífico lideró con el 44,08% de la participación del mercado de correas y mangueras automotrices en 2025, mientras que la región de Oriente Medio y África está preparada para crecer más rápido a una CAGR del 6,42% durante el período de perspectiva.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento del Parque Vehicular en Asia | +1.2% | Asia Pacífico, con efecto secundario en Oriente Medio y África | Mediano plazo (2-4 años) |
| La Reducción de Cilindrada con Turbo Impulsa las Mangueras de Silicona de Alta Temperatura | +0.9% | Global, concentrado en mercados desarrollados | Corto plazo (≤ 2 años) |
| Eliminación de Correas Auxiliares al Estilo BEV/Tesla | +0.8% | Global, liderado por América del Norte y la UE | Largo plazo (≥ 4 años) |
| Mantenimiento Predictivo por Actualización Remota | +0.7% | América del Norte y la UE, expandiéndose a Asia Pacífico | Largo plazo (≥ 4 años) |
| Impulso de Proveedores de Primer Nivel hacia Menor NVH | +0.6% | Global | Mediano plazo (2-4 años) |
| Prototipos de Motor de Combustión Interna de Hidrógeno | +0.3% | UE y Japón, programas piloto | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
El Crecimiento del Parque Vehicular en Asia Impulsa los Reemplazos de Correas de Servicio
La rápida expansión de la población de vehículos en China, India y las economías de la ASEAN está generando un efecto compuesto sobre la demanda de reemplazo. A medida que vence la cobertura de garantía, los talleres independientes ganan negocio, creando más oportunidades para correas y mangueras de marca. Las inversiones de los fabricantes de equipos originales chinos en la producción de vehículos eléctricos en Tailandia bajo el programa EV3.5, que apunta a hasta 525.000 unidades anuales para 2027, ejemplifican el impulso regional[1]. Incluso los modelos de batería eléctrica conservan componentes accionados por correa para el aire acondicionado y la gestión térmica, garantizando la relevancia continua de las correas de alto rendimiento. Los mandatos de inspección regulatoria en mercados como India formalizan los intervalos de reemplazo y desalientan las piezas falsificadas, mientras que el mercado posventa automotriz indio está en camino de crecer exponencialmente para 2028[2]. Los proveedores capaces de escalar la distribución localizada se beneficiarán más a medida que los talleres busquen componentes de reputación para trenes de transmisión cada vez más sofisticados.
La Reducción de Cilindrada con Turbo Impulsa las Mangueras de Silicona de Alta Temperatura
Los motores de menor cilindrada con mayor presión de sobrealimentación exponen las vías de aire de carga a calor extremo y pulsaciones. El caucho convencional pierde flexibilidad por encima de 150 °C, mientras que el silicón mantiene su resistencia mecánica más allá de los 200 °C, evitando microfugas que degradan la eficiencia del turbocompresor. Estos desarrollos también se relacionan con los sistemas hidráulicos automotrices, donde los componentes duraderos de manejo de fluidos son esenciales. La adopción es más fuerte en Europa y América del Norte, donde las estrictas normas de eficiencia de combustible incentivan los motores turboalimentados de menor cilindrada. Los operadores de vehículos comerciales también prefieren el silicón porque los intervalos de servicio extendidos reducen el costo total de propiedad. El cambio beneficia a los fabricantes de mangueras con líneas de extrusión multicapa automatizadas capaces de unir silicón a revestimientos de fluorosilicón que bloquean la permeación de aceite. A medida que la turboalimentación sigue siendo integral para cumplir los objetivos de emisiones a corto plazo, se espera que las mangueras de silicón superen el crecimiento general del mercado.
La Eliminación de Correas Auxiliares al Estilo BEV/Tesla Impulsa las Correas Ligeras
Las arquitecturas de vehículos eléctricos consolidan o eliminan los sistemas de serpentina tradicionales, sin embargo, las aplicaciones de correa restantes deben ofrecer mayor densidad de potencia con una intervención de servicio mínima. La integración de compresores eléctricos de Tesla reduce el número de correas pero aumenta las demandas de gestión térmica, acelerando la adopción por parte de los fabricantes de equipos originales de diseños de ajuste elástico y micro-V. Continental respondió con su correa Multi-V CONTI NXT que utiliza materiales renovables sin sacrificar la resistencia a la tracción. El valor por unidad aumenta porque cada correa retenida debe exhibir ruido, vibración y aspereza mínimos mientras soporta oscilaciones de temperatura más amplias. Las construcciones reforzadas con EPDM y aramida ganan así participación, permitiendo a los proveedores de primer nivel cobrar precios premium a pesar de los menores volúmenes unitarios generales en plataformas totalmente eléctricas. A lo largo del horizonte de pronóstico, se proyecta que las correas ligeras capturen una porción creciente de las aplicaciones de accionamiento de accesorios a medida que los fabricantes de equipos originales buscan ganancias de eficiencia.
El Mantenimiento Predictivo por Actualización Remota Impulsa los Reemplazos en el Mercado Posventa
Las plataformas de vehículos conectados analizan la tensión de la correa y la presión de la manguera para pronosticar fallas y programar reemplazos antes de que ocurran averías. Las flotas aprovechan estos datos para reducir el tiempo de inactividad no planificado, aumentando la demanda de componentes equivalentes a los de equipos originales recomendados por algoritmos predictivos. El mercado posventa europeo está digitalizando rápidamente los flujos de trabajo de servicio, una tendencia que se refleja en los Estados Unidos donde el tamaño promedio de flota por operador está aumentando. Los componentes que integran etiquetas RFID o autenticación basada en códigos QR se alinean con el diagnóstico remoto y desalientan la sustitución por falsificaciones. Las actualizaciones remotas refinan aún más las ventanas de reemplazo, comprimiendo el ciclo tradicional de tres a cinco años y añadiendo volumen incremental para los proveedores premium.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La Eliminación Gradual de Motores de Combustión Interna Reduce el Mercado Total Disponible de Correas de Distribución | -1.8% | Global, liderado por la UE y California | Largo plazo (≥ 4 años) |
| Volatilidad de Materias Primas | -1.1% | Global | Corto plazo (≤ 2 años) |
| Las Piezas Falsificadas Erosionan la Participación de Marca | -0.7% | Asia Pacífico y mercados emergentes | Mediano plazo (2-4 años) |
| Demandas por Fallas de Correas | -0.4% | América del Norte y la UE | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Eliminación Gradual de Motores de Combustión Interna Reduce el Mercado Total Disponible de Correas de Distribución Después de 2030
Los reguladores están convergiendo en objetivos agresivos de electrificación que eliminan la sincronización del árbol de levas de los trenes de transmisión futuros. La Agencia de Protección Ambiental de los Estados Unidos apunta a un promedio de flota de 85 g de CO₂ por milla para 2032, un nivel que efectivamente obliga a los fabricantes de equipos originales a priorizar las tecnologías de cero emisiones en el tubo de escape. El calendario Euro 7 de la Unión Europea comienza en 2026 con límites de emisiones acumuladas de por vida aún más estrictos. A medida que proliferan los modelos eléctricos, la demanda de correas de distribución disminuye, particularmente en los mercados maduros donde los ciclos de reemplazo históricamente impulsaban ingresos constantes en el mercado posventa. Las extensiones de garantía de los fabricantes de equipos originales, ejemplificadas por Stellantis que cubre las fallas de correas de distribución por hasta una década, suavizan las preocupaciones de los clientes pero subrayan el futuro finito del componente. Los proveedores de correas de distribución deben, por lo tanto, diversificarse hacia kits híbridos accionados por cadena, correas de accesorios de alta densidad o productos con sensores integrados para seguir siendo relevantes.
La Volatilidad de las Materias Primas Comprime los Márgenes
La producción de caucho natural se contrajo después de que el clima severo redujera las cosechas en Tailandia y China, elevando los precios globales en dos quintos en 2024. La Asociación de Países Productores de Caucho Natural proyecta un crecimiento de la producción de solo el 0,3% frente a un crecimiento de la demanda del 1,8% en 2025, lo que apunta a una tensión persistente. El caucho sintético ofrece un alivio limitado porque las fluctuaciones en el precio del petróleo crudo y los aranceles comerciales inflan los costos del caucho de estireno-butadieno. Las correas y mangueras automotrices representan significativamente el caucho natural como materia prima clave, por lo que los fabricantes de componentes están expuestos a picos de costos que los fabricantes de equipos originales se resisten a absorber. Los proveedores se cubren mediante contratos a largo plazo y exploran alternativas de base biológica como el guayule, aunque la sustitución de materiales está limitada por los requisitos de rendimiento. La presión sobre los márgenes está destinada a perdurar durante los próximos dos años hasta que la oferta de las plantaciones se recupere o los polímeros alternativos alcancen escala comercial.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Correa:
Las Correas de Transmisión Lideran a Pesar de la Innovación en Ajuste ElásticoLas correas de transmisión generaron la mayor participación en los ingresos con el 46,73% en 2025, subrayando su condición indispensable en los accionamientos de alternador, bomba de agua y compresor. Se proyecta que el tamaño del mercado de correas y mangueras automotrices para correas de transmisión se expanda de manera constante porque la base instalada de vehículos de combustión interna e híbridos sigue siendo considerable. Las correas accesorias y de ajuste elástico, aunque menores en volumen, avanzan a una CAGR del 6,25% debido a los mandatos de los fabricantes de equipos originales para ensamblajes sin mantenimiento que reducen el riesgo de garantía. Estas correas eliminan los tensores, reducen la masa y mejoran la economía de combustible. El mercado de correas y mangueras automotrices se beneficia a medida que los elastómeros premium como el EPDM y el HNBR elevan el precio unitario promedio. La serie elástica Conti Unipower de Continental ilustra este cambio hacia sistemas sin tensor que aún cumplen con los estrictos umbrales de NVH.
Los fabricantes de automóviles prefieren los perfiles micro-V y poli-V para plataformas eléctricas con espacio limitado porque permiten una mayor transmisión de potencia por milímetro de ancho. Las correas de distribución continúan sirviendo al parque existente, pero su trayectoria a largo plazo se inclina a la baja a medida que la electrificación se acelera. Los proveedores mitigan la exposición agrupando kits de correas de distribución con reemplazos de bomba de agua, una práctica que eleva el tamaño de la cesta durante las visitas de servicio. Los kits de cadena de distribución orientados a híbridos de Gates demuestran cómo los fabricantes de correas se diversifican hacia tecnologías adyacentes para compensar cualquier disminución en la demanda de correas convencionales. Mientras persista la producción global de motores de combustión interna, las correas de transmisión anclarán los ingresos de los proveedores, aunque la inversión estratégica se canaliza cada vez más hacia las variantes de ajuste elástico y micro-V que se alinean con las arquitecturas futuras del tren de transmisión.

Por Tipo de Manguera:
La Gestión Térmica Impulsa la InnovaciónLas mangueras de calefacción y refrigeración mantuvieron el 29,12% de la participación del mercado de correas y mangueras automotrices en 2025, reafirmando su requisito universal en todos los tipos de propulsión. Los modelos eléctricos intensifican la demanda de control térmico preciso de baterías, inversores y motores, desplazando las especificaciones hacia construcciones de EPDM multicapa o silicona que manejan refrigerantes dieléctricos. Se anticipa que el tamaño del mercado de correas y mangueras automotrices para mangueras de emisiones y de gestión térmica para vehículos eléctricos crecerá a una CAGR del 6,32%, la más rápida entre las categorías de mangueras, a medida que los fabricantes de equipos originales instalan circuitos de refrigeración dedicados para componentes de alto voltaje.
Las líneas de combustible mantienen relevancia en vehículos híbridos y tradicionales, pero enfrentan una erosión gradual más allá de 2030. Las mangueras de frenos se benefician de las nuevas normas de seguridad que exigen mayor resistencia a la rotura bajo condiciones de frenado regenerativo. Mientras tanto, las mangueras de turbocompresor capitalizan la tendencia de reducción de cilindrada en vehículos comerciales que aún dependen de la potencia diésel. Los proveedores de mangueras con tecnología avanzada de revestimiento de fluorosilicona cumplen con los umbrales crecientes de temperatura y resistencia química. Las mangueras de dirección asistida disminuyen a medida que proliferan los bastidores eléctricos, aunque los camiones de servicio pesado sostienen la demanda, estabilizando los volúmenes a lo largo del horizonte de pronóstico.
Por Tipo de Vehículo:
Los Vehículos Comerciales Aceleran el CrecimientoLos automóviles de pasajeros dominaron los ingresos con una participación del 65,62% en 2025, reflejando la enorme producción unitaria. Sin embargo, los vehículos comerciales están en camino de alcanzar una CAGR del 6,38%, más rápida que el mercado más amplio de correas y mangueras automotrices, a medida que la expansión del comercio electrónico eleva la utilización de flotas e impulsa el mantenimiento proactivo. Los ciclos de trabajo de alto kilometraje se traducen en un desgaste más rápido de correas y mangueras, multiplicando las ocasiones de reemplazo. El segmento también se beneficia de las regulaciones Euro 7 y EPA Fase 2 que obligan a la adopción de silicona de alta temperatura y mangueras de combustible de baja permeación.
Los operadores de flotas exigen confiabilidad premium para reducir el tiempo de inactividad, orientando las compras hacia componentes de marca con intervalos de servicio más largos. La línea de Correas para Camiones Elite de Continental apunta a estos requisitos integrando cordones de aramida que resisten las cargas de choque. En el lado de las mangueras, los diseños de aire de carga de doble capa abordan el estrés térmico de una mayor presión de sobrealimentación del turbo. Los vehículos comerciales ligeros eléctricos añaden nuevos circuitos para la gestión térmica de baterías y cabina, abriendo nuevas fuentes de ingresos para mangueras especializadas a pesar de los menores volúmenes de referencia. A medida que el gasto en infraestructura aumenta en las regiones en desarrollo, se espera que el ciclo de reemplazo de vehículos comerciales supere al de los automóviles de pasajeros.
Por Canal de Ventas:
El Dominio del Mercado Posventa se FortaleceEl mercado posventa representó el 56,15% de los ingresos en 2025 y se prevé que crezca a una CAGR del 6,29%, superando la instalación en fabricantes de equipos originales. La prolongación de la edad promedio de los vehículos, las compras de autos nuevos diferidas y la mejora de la distribución en economías emergentes extienden el horizonte del mercado posventa. El tamaño del mercado de correas y mangueras automotrices para el segmento posventa aumentará a medida que las plataformas de mantenimiento predictivo prescriban cambios preventivos de piezas. Los canales de fabricantes de equipos originales continúan influyendo en los estándares de diseño y materiales, pero enfrentan menores volúmenes por vehículo una vez que la electrificación reduce el número de correas.
El valor de marca importa más en el mercado posventa porque los talleres dependen de los catálogos de proveedores y el soporte de garantía. Continental añadió 700 nuevos números de pieza durante 2024, facilitando a los talleres independientes la obtención de componentes de ajuste exacto. Gates y Dayco despliegan autenticación por código QR para combatir la infiltración de falsificaciones, salvaguardando la confianza del consumidor. El aumento de los costos laborales también favorece las correas y mangueras de alta gama que prometen mayor vida útil, porque tanto los mecánicos como los conductores buscan evitar trabajos repetidos.
Análisis Geográfico
Mercado de Correas y Mangueras Automotrices en APAC
Asia Pacífico concentró el 44,08% de los ingresos globales en 2025, impulsado por la escala de producción de China y la creciente demanda de servicios en India. China continental avanza hacia el dominio de los vehículos eléctricos inteligentes, con vehículos eléctricos proyectados para crecer exponencialmente en 2025, lo que cataliza la necesidad de mangueras avanzadas de enfriamiento de baterías. Los incentivos de la ASEAN, como el programa EV3.5 de Tailandia, amplían el volumen regional de correas y mangueras a medida que los fabricantes de equipos originales chinos establecen bases de ensamblaje localizadas. Además, la presencia de una cadena de suministro de caucho desarrollada respalda la fabricación de componentes nacionales, aislando parcialmente a los proveedores de las interrupciones logísticas internacionales.
Mercado de Correas y Mangueras Automotrices en América del Norte y Europa
América del Norte mantiene una demanda sólida, beneficiándose de una antigüedad vehicular de 12,5 años que prolonga el consumo de repuestos de servicio. Estados Unidos también marca el ritmo en diagnósticos conectados, lo que canaliza el gasto del mercado de posventa hacia repuestos premium equivalentes a los de equipos originales. Canadá promueve activamente los camiones ligeros eléctricos, como lo evidencia la inversión de Goodyear Tire & Rubber Co de 575 millones de CAD en Ontario para producir neumáticos y mangueras orientados a vehículos eléctricos. Europa aporta una participación sustancial gracias a los estrictos objetivos Euro 7, que exigen materiales premium con mayor estabilidad térmica y menor permeación. No obstante, el crecimiento se modera a medida que las arquitecturas eléctricas que eliminan correas ganan terreno.
Mercado de Correas y Mangueras Automotrices en MEA
Oriente Medio y África registra el crecimiento regional más rápido, con una CAGR del 6,42% hasta 2031. Las mejoras en infraestructura, especialmente en los estados del Consejo de Cooperación del Golfo, impulsan las flotas de vehículos comerciales que renuevan correas y mangueras con mayor frecuencia. Las naciones africanas se benefician del aumento de las importaciones de vehículos usados, que ingresan de inmediato al mercado de servicio y requieren repuestos de reemplazo. La mejora de los corredores logísticos y las plataformas de comercio electrónico acortan los tiempos de entrega de componentes de marca, estimulando aún más la demanda. La industrialización respaldada por los gobiernos impulsa el ensamblaje local en Marruecos, Sudáfrica y Egipto, añadiendo volumen de montaje en equipos originales que complementa las ganancias del mercado de posventa.
Panorama regulatorio
Los requisitos regulatorios para correas y mangueras automotrices vinculan cada vez más el cumplimiento de emisiones vehiculares con los controles químicos y de materiales sobre los elastómeros. En la Unión Europea, REACH (CE N.° 1907/2006) impulsa la notificación de sustancias y las decisiones de sustitución para compuestos de caucho y aditivos, incluido el umbral de notificación de SVHC de la Lista de Sustancias Candidatas de la ECHA del 0,1% en peso para artículos. Junto con estas normas de materiales, el abastecimiento y la aprobación de productos de los OEM suelen ajustarse a las expectativas de gestión de calidad de IATF 16949:2016 (APQP/PPAP) para controlar la capacidad del proceso y la trazabilidad de los conjuntos de mangueras críticos para la seguridad.
En Estados Unidos, la EPA finalizó una evaluación de riesgos conforme a la TSCA para el 1,3-butadieno en enero de 2026, un monómero clave en la cadena de suministro de los cauchos sintéticos utilizados en la fabricación de mangueras y correas. Los marcos de normas y especificaciones como ASTM D2000 y los sistemas de especificación de elastómeros de SAE (para clasificar las propiedades del caucho) siguen siendo puntos de referencia en la validación y la calificación de proveedores, respaldando un control más estricto sobre la resistencia a la temperatura, la permeación y los objetivos de durabilidad que están siendo exigidos por la reducción del tamaño de los turbocompresores y los requisitos de gestión térmica electrificada.
Análisis de la cadena de valor
La cadena de valor comienza con el caucho natural y sintético, los cordones de refuerzo (aramida, poliéster) y los aditivos de rendimiento. Luego pasa por el mezclado y compuestos, la extrusión o calandrado, el moldeo y la vulcanización, y finalmente el ensamblaje en sistemas de transmisión por correa y sistemas de mangueras multicapa, incluidos revestimientos de baja permeación para circuitos de aire de carga y de gestión térmica de vehículos eléctricos. Los canales de OEM enfatizan el codesarrollo, la validación basada en PPAP y los números de pieza específicos de cada plataforma, mientras que la demanda del mercado de posventa se sostiene mediante distribución de marca, catalogación y autenticación anticontrafacción que facilita el ajuste en taller y la administración de garantías.
Los cambios recientes muestran que los proveedores están regionalizando la fabricación y mejorando sus capacidades para gestionar tanto los programas heredados de EPDM como los materiales de gestión térmica orientados a vehículos eléctricos. Ejemplos incluyen la inversión de Continental de 45 millones de EUR para ampliar la capacidad de fabricación de correas en Korbach, Alemania (septiembre de 2024), y el establecimiento por parte de Mitsuboshi Belting de una empresa conjunta en India para localizar la producción de correas de distribución (enero de 2024), lo que refleja la colocación cercana a los centros de ensamblaje y los mercados de servicio. Las fusiones y adquisiciones y las asociaciones también reconfiguran el acceso en la parte final de la cadena, con Dayco adquiriendo un fabricante especializado de mangueras en México (mayo de 2024) para ampliar su alcance en el mercado de posventa en América Latina. La colaboración impulsada por la sostenibilidad, como el trabajo de Cooper Standard con Renault Group en el proyecto Embleme (julio de 2025), también apunta a una creciente demanda de los clientes por materiales de menor huella de carbono y sistemas de sellado y conducción de fluidos rediseñados.
Panorama Competitivo
La intensidad competitiva en el mercado de correas y mangueras automotrices se centra en la escala, la experiencia en ciencia de materiales y las huellas globales de la cadena de suministro. Continental, Gates, Dayco, Sumitomo Riko y Goodyear comparten el liderazgo, representando colectivamente bien más de la mitad de los volúmenes de suministro a fabricantes de equipos originales, pero dejando amplio espacio para especialistas regionales. Continental planea escindir su división automotriz a finales de 2025 para agudizar el enfoque del producto y atraer inversiones adaptadas a las prioridades de electrificación[3]. Gates invierte en correas con sensores integrados que alimentan datos de diagnóstico a los portales de gestión de flotas, alineándose con las tendencias de mantenimiento predictivo. La nueva planta de Gates en México apoya la relocalización, reduciendo los tiempos de tránsito a los fabricantes de equipos originales de los Estados Unidos y disminuyendo la exposición arancelaria[4].
La innovación en materiales es un campo de batalla definitorio. Los proveedores compiten por comercializar elastómeros de base biológica y compuestos de alta temperatura. Sumitomo Riko aprovecha su experiencia en el refuerzo con nanotubos de carbono para mangueras ligeras adecuadas para los circuitos de refrigeración de vehículos eléctricos de batería. Goodyear explora el guayule como sustituto sostenible del caucho, un movimiento que podría amortiguar la volatilidad de precios. Mientras tanto, la tecnología de prevención de falsificaciones, incluidas las etiquetas holográficas y el seguimiento por cadena de bloques, se vuelve integral a medida que las correas falsas le cuestan significativamente a la industria. La autenticación por número de serie de Gates y la verificación basada en código QR de Continental representan los enfoques líderes.
Las fusiones, las alianzas estratégicas y la fabricación localizada continúan reformulando la estructura del mercado. Las empresas conjuntas japonesas-tailandesas amplían la capacidad para atender los objetivos de producción de vehículos eléctricos de la ASEAN, mientras que los proveedores europeos adoptan estrategias de "China para China" para mitigar el riesgo de desacoplamiento. La inversión también fluye hacia líneas automatizadas de composición y extrusión que reducen el desperdicio y mejoran la eficiencia energética. La capacidad de pivotar rápidamente hacia las especificaciones de mangueras para motores de combustión interna de hidrógeno y celdas de combustible probablemente determinará a los ganadores a largo plazo a medida que las agendas regulatorias amplíen las vías de descarbonización.
Líderes de la Industria de Correas y Mangueras Automotrices
-
Sumitomo Riko Co. Ltd
-
Toyoda Gosei Co. Ltd
-
Continental AG
-
Gates Industrial Corp
-
Dayco IP Holdings LLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Correas y Mangueras Automotrices Empresas cubiertas en este informe
- Continental AG
- Gates Industrial Corp
- Sumitomo Riko Co Ltd
- Toyoda Gosei Co Ltd
- Dayco IP Holdings LLC
- Goodyear Tire & Rubber Co
- Schaeffler AG
- Hutchinson SA
- Yokohama Rubber Co Ltd
- ACDelco (General Motors)
- Nichirin Co Ltd
- Bando Chemical Industries
- SKF Group
- Optibelt GmbH
- Mitsuboshi Belting Ltd
- Fenner Drives (Michelin)
- CRP Industries
- Trelleborg AB
Lea el análisis de las empresas de correas y mangueras automotrices
Oportunidades de mercado y perspectivas futuras
La electrificación está creando un espacio en blanco claro en los materiales de mangueras de refrigerante y gestión térmica, que deben soportar ciclos térmicos rápidos, mantener la compatibilidad química con refrigerantes modernos y cumplir requisitos de baja conductividad, al mismo tiempo que satisfacen los objetivos de validación y garantía de los OEM. La actualización de Teknor Apex de junio de 2026 sobre el avance de Sarlink TPV para aplicaciones de mangueras de refrigerante en vehículos de nueva energía, mediante validación de varios años con OEM, ofrece una señal concreta de que la demanda se está desplazando hacia sistemas de elastómeros alternativos más allá del caucho convencional. Esto favorece a los proveedores capaces de industrializar construcciones de TPV y multicapa con un control más estricto de limpieza y dimensiones para los circuitos de enfriamiento de baterías, inversores y motores.
La reformulación impulsada por la regulación y la sustitución de materiales también abren espacio en plataformas premium de correas y mangueras, particularmente donde las restricciones de aditivos y la gestión química ajustan el diseño de los compuestos. La serie de ContiTech de enero de 2026, que transiciona las correas de distribución de alto torque de caucho de cloropreno a EPDM, muestra cómo las presiones de cumplimiento y durabilidad se traducen en migraciones de materiales que pueden aplicarse a otras familias de correas y regiones. Al mismo tiempo, el mercado de posventa sigue siendo un canal de alto valor para piezas de repuesto autenticadas y equivalentes a las OE, y los proveedores que utilizan verificación por código QR o número de serie (como se refleja en los principales actores de marca ya mencionados en el contexto del mercado) cuentan con una palanca práctica para defender los precios y reducir la sustitución por falsificaciones en economías emergentes.
Desarrollos recientes de la industria en Mercado de Correas y Mangueras Automotrices
- Junio de 2026: Sumitomo Riko anunció el establecimiento de SumiRiko Research & Development India Pvt. Ltd. en Haryana para fortalecer el diseño, la evaluación y el servicio técnico para productos automotrices, con operaciones previstas a partir de septiembre de 2026. El movimiento añade capacidad de ingeniería local cerca de los ecosistemas de OEM y proveedores de rápido crecimiento en India, apoyando ciclos de validación más rápidos para especificaciones avanzadas de mangueras y gestión térmica.
- Septiembre de 2025: Continental introdujo kits KRR para el mercado de posventa, ampliando las soluciones de reparación empaquetadas diseñadas para agilizar las operaciones de servicio. Una cobertura de kits más amplia respalda la eficiencia en los talleres y ayuda a los proveedores de marca a proteger su participación de mercado al agrupar componentes de ajuste correcto y simplificar la selección de piezas.
- Marzo de 2024: Dayco inició la producción a gran escala de correas automotrices en su nueva planta en México, reforzando el near-shoring para el suministro de América del Norte. La producción local reduce los plazos de entrega y el riesgo logístico para los programas de OEM y de posventa, apoyando una respuesta más rápida a la proliferación de números de pieza y la demanda de servicio.
Mercado de Correas y Mangueras Automotrices Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado abarca las correas y mangueras automotrices utilizadas para transferir potencia o fluidos en vehículos, vendidas para equipamiento OEM y demanda de reemplazo, y medidas en términos de ingresos en las principales regiones automotrices.
Exclusiones del alcance: Se excluyen las correas y mangueras industriales no automotrices, junto con otras piezas del sistema de fluidos como bombas, abrazaderas y ensamblajes de módulos completos.
Descripción General de la Segmentación
- Por Tipo de Correa
- Transmisión (Serpentina, Correa en V)
- Distribución (Dentada)
- Accesoria y de Ajuste Elástico
- Micro-V / Poli-V
- Por Tipo de Manguera
- Suministro de Combustible
- Frenos
- Dirección Asistida
- Calefacción y Refrigeración
- Turbocompresor y Aire de Carga
- Refrigerante de Aire Acondicionado
- Emisiones / Gestión Térmica para Vehículos Eléctricos
- Por Tipo de Vehículo
- Automóvil de Pasajeros
- Vehículo Comercial
- Por Canal de Ventas
- Fabricantes de Equipos Originales
- Mercado Posventa
- Por Región
- América del Norte
- Estados Unidos
- Canadá
- Resto de América del Norte
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia Pacífico
- China
- India
- Japón
- Corea del Sur
- Resto de Asia Pacífico
- Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Turquía
- Egipto
- Sudáfrica
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comenzó con la construcción de una visión clara de la producción de vehículos y el parque automotor por región, para luego mapear dónde se ubican las correas y mangueras en la lista de materiales y el ciclo de reemplazo típico. Se utilizaron fuentes públicas como la OICA para la producción, estadísticas gubernamentales de transporte y registro de vehículos, portales de datos de comercio aduanero para los códigos SA relacionados con mangueras y correas, y referencias técnicas de publicaciones de la SAE y otras publicaciones revisadas por pares.
Para mantener el modelo fundamentado, también se revisaron catálogos de productos, guías de ajuste, retiros del mercado y boletines de servicio, junto con informes anuales o presentaciones para inversores de los principales fabricantes y distribuidores de componentes. Una suscripción de pago para información financiera y noticias de empresas se utilizó únicamente para verificar la dirección de los ingresos y los principales cambios de capacidad o presencia. Estas fuentes de investigación documental son ilustrativas, y nos apoyamos en referencias públicas adicionales para la recopilación de datos, verificaciones cruzadas y aclaraciones.
Entrevistas Primarias y Encuestas
Se realizaron conversaciones primarias con proveedores orientados a OEM, distribuidores del mercado de reposición, partes interesadas de cadenas de servicio y especialistas en materiales o herramientas para confirmar qué se contabiliza en la práctica como correas y mangueras. También se sometieron a prueba de presión los supuestos sobre la mezcla OEM frente al mercado de reposición, los movimientos del precio de venta promedio y los cambios de diseño relacionados con los vehículos eléctricos en APAC, EMEA y las Américas, de modo que las brechas de los insumos documentales pudieran cerrarse antes de finalizar los totales del mercado.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos (CXO): 15% | APAC: 39% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 28% | EMEA: 36% |
| Actores más pequeños: 16% | Gerentes: 57% | Américas: 25% |
Dimensionamiento del Mercado y Pronóstico
El modelo central comienza con una construcción de arriba hacia abajo que reconstruye la demanda a partir de la producción de vehículos, el parque de vehículos en uso y los patrones de intervalo de servicio para correas y familias clave de mangueras, y luego convierte esa demanda en valor utilizando una lógica de precios específica por región. Una vez formada esa imagen, se corroboró con aproximaciones selectivas de abajo hacia arriba, como divisiones de ingresos de proveedores muestreados, verificaciones de canales sobre el rendimiento del mercado de reposición y verificaciones de precio de venta promedio por volumen para tipos comunes de correas y mangueras. Los totales se ajustaron únicamente cuando estas verificaciones apuntaban consistentemente en una dirección.
Los insumos relevantes aquí incluyen la producción de vehículos por región, la frecuencia de reemplazo promedio de correas frente a mangueras, los cambios en la participación de OEM frente al mercado de reposición, el traslado de costos de materiales y compuestos, y las tendencias de electrificación que cambian la mezcla hacia productos de gestión térmica y enrutamiento de refrigerante. Para el pronóstico, se utilizó el análisis de escenarios para que los cambios de precios de ciclo corto y los cambios de producción de vehículos de ciclo más largo pudieran manejarse juntos, y luego se utilizó la retroalimentación de expertos para elegir el camino más realista. Donde los indicadores de abajo hacia arriba tenían brechas, se utilizaron proxies de región y tipo de vehículo validados en entrevistas para cerrarlas, en lugar de extender un único punto de datos a todo el mercado.
Ciclo de Validación y Actualización de Datos
La validación se realiza mediante múltiples verificaciones para que el número final permanezca vinculado a señales del mundo real, no solo a un conjunto de datos. Se compara el consumo implícito por vehículo con las normas de servicio y reemplazo, se revisan los movimientos interanuales frente a los cambios en la producción de vehículos y el parque automotor, y luego se vuelven a verificar los valores atípicos a nivel regional antes de la aprobación.
El trabajo es revisado en etapas por otro analista, seguido de un análisis final de consistencia de unidades, sincronización de divisas y desviación de supuestos. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos importantes que pueden afectar los precios, la producción o la actividad del mercado de reposición. Antes de la entrega, se completa un último repaso para que los clientes reciban la visión más actualizada disponible en ese momento.
Tamaño del Mercado de Correas y Mangueras Automotrices de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Es normal ver diferentes tamaños de mercado publicados para correas y mangueras, incluso cuando los títulos suenan similares, porque las familias de productos incluidas, la cobertura de vehículos y la base de precios no siempre están alineadas. Las diferencias también aparecen cuando un estudio combina piezas de caucho adyacentes en el total, o cuando el momento de la conversión de divisas y el traslado de la inflación se manejan de manera diferente.
Algunas estimaciones amplían el alcance a ensamblajes de mangueras más amplios y formatos de distribución más extensos, lo que puede elevar rápidamente el total reportado. En el dimensionamiento de Mordor Intelligence, solo se contabilizan las correas automotrices y las categorías de mangueras definidas vendidas en OEM y mercado de reposición, y otras piezas bajo el capó y ensamblajes completos de módulos se mantienen fuera del valor del mercado.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 23,17 mil millones de USD (2025) | |
| Consultora Global A | 26,49 mil millones de USD (2025) | Utiliza un enfoque de sistema de motor que tiende a agrupar más subtipos de mangueras y clases de vehículos, y también puede aplicar diferentes escalas de precios regionales para SKU similares. |
| Editorial de la Industria B | 41,79 mil millones de USD (2025) | Amplía la cobertura a un conjunto más amplio de piezas relacionadas con correas y mangueras y canales, y el total más alto sugiere una menor separación entre las correas y mangueras principales frente a los componentes adyacentes de caucho y polímero. |
La dispersión en la tabla se explica principalmente por cuán estrictamente se controla la lista de productos y cómo se traducen los precios de las mezclas locales a los totales en USD. Al mantener claras las reglas de conteo, verificar la lógica de consumo por vehículo y volver a probar los supuestos con los encuestados de la industria, la estimación final permanece rastreable y es más fácil de reproducir año tras año.
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de correas y mangueras automotrices en 2031?
Se prevé que el mercado alcance USD 32,96 mil millones para 2031, creciendo a una CAGR del 6,05% durante 2026-2031.
¿Qué región se espera que crezca más rápido en correas y mangueras automotrices hasta 2031?
Se proyecta que Oriente Medio y África se expanda a una CAGR del 6,42%, superando a otras regiones.
¿Por qué las correas accesorias y de ajuste elástico están ganando popularidad?
Los fabricantes de equipos originales prefieren correas ligeras y sin mantenimiento que eliminan los tensores y se alinean con los objetivos de eficiencia de combustible, impulsando una CAGR del 6,25% para este segmento.
¿Cómo influye la antigüedad del vehículo en la demanda posventa de correas y mangueras?
Una mayor antigüedad promedio de los vehículos, ahora de 12,5 años en los Estados Unidos, prolonga los ciclos de reemplazo e impulsa las ventas en el mercado posventa.
¿Qué tendencia de materiales está dando forma a las especificaciones futuras de mangueras?
Los fabricantes de equipos originales especifican cada vez más construcciones de EPDM y silicona por su superior resistencia al calor, compatibilidad química y rendimiento de NVH.
¿Cómo combaten los proveedores las correas automotrices falsificadas?
Empresas como Gates y Continental despliegan sistemas de autenticación por código QR o número de serie para que los talleres puedan verificar piezas genuinas antes de la instalación.