
Tamaño y Participación del Mercado de Camisas de Cilindro Automotriz
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
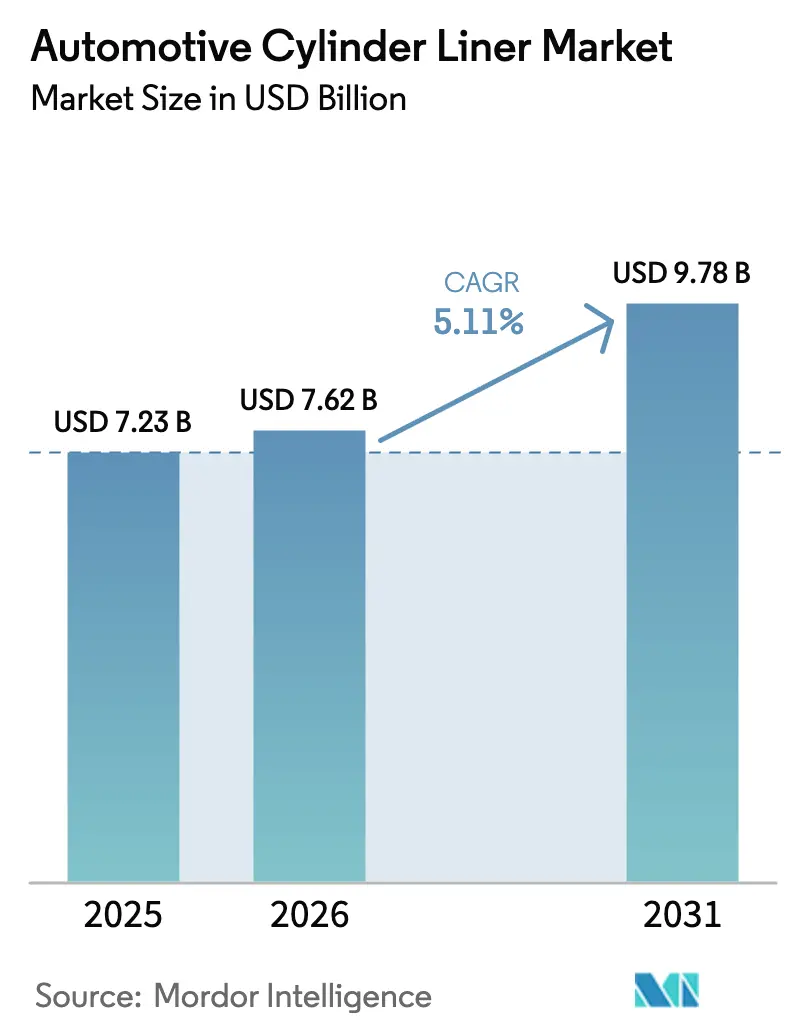
| Tamaño del Mercado (2026) | 7.62 Mil millones de dólares |
| Tamaño del Mercado (2031) | 9.78 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.11 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia-Pacífico |
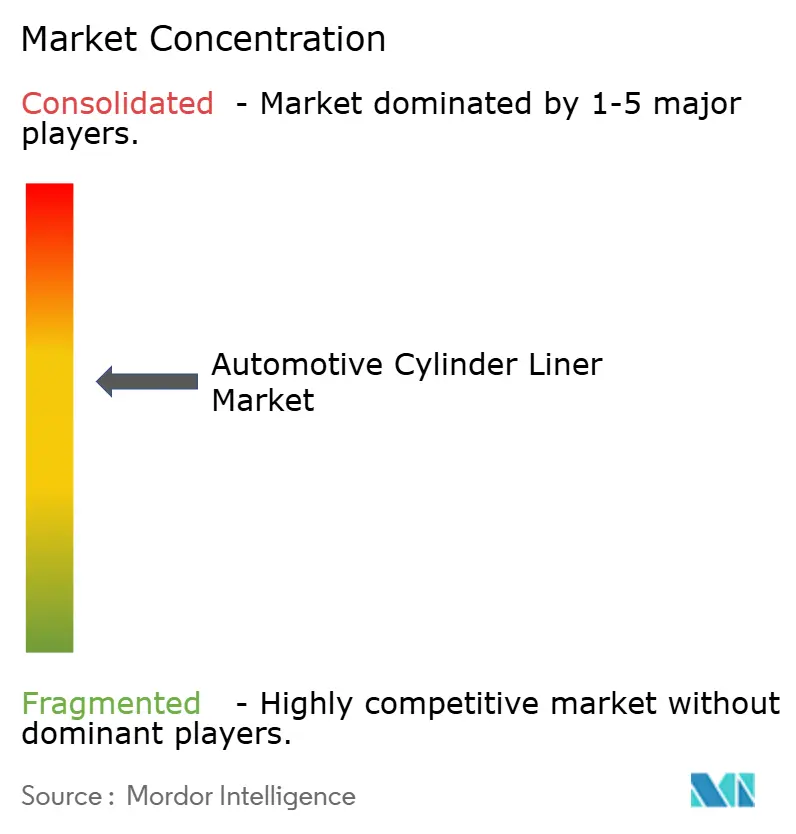
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Camisas de Cilindro Automotriz por Mordor Intelligence
Se espera que el tamaño del mercado de camisas de cilindro automotriz crezca de USD 7,23 mil millones en 2025 a USD 7,62 mil millones en 2026 y se prevé que alcance USD 9,78 mil millones en 2031, lo que representa una CAGR del 5,11% durante el período de previsión (2026-2031). Esta expansión se debe a las plataformas de combustión interna para uso intensivo que continúan dominando el transporte de carga y los equipos fuera de carretera, incluso cuando los trenes de potencia eléctricos reducen la demanda en el segmento de automóviles de pasajeros. Las camisas compuestas están superando al hierro fundido tradicional porque su menor masa y superior conductividad térmica ayudan a los motores a cumplir con los límites de emisiones cada vez más estrictos. Las configuraciones en línea siguen siendo el ancla de volumen para los vehículos de pasajeros y comerciales ligeros sensibles al costo, mientras que los diseños en V están ganando terreno en los segmentos premium y de alto rendimiento que valoran la densidad de potencia. Por último, el impulso manufacturero de Asia-Pacífico, los mandatos de localización de Oriente Medio y África, y un activo sector global de remanufactura sustentan un consumo estable de camisas a pesar de los vientos en contra de la electrificación.
Conclusiones Clave del Informe
- Por tipo de material, el hierro fundido dominó el mercado de camisas de cilindro automotriz con el 63,87% del tamaño del mercado en 2025, mientras que las camisas compuestas están preparadas para registrar una CAGR del 9,96% hasta 2031.
- Por proceso de fabricación, la fundición en arena lideró con una participación del 52,74% del mercado de camisas de cilindro automotriz en 2025; se proyecta que la hidroconformación se expanda a una CAGR del 8,75% hasta 2031.
- Por configuración de cilindro, los motores en línea capturaron el 70,82% de la participación del mercado de camisas de cilindro automotriz en 2025, mientras que se prevé que los motores en V crezcan a una CAGR del 6,51% hasta 2031.
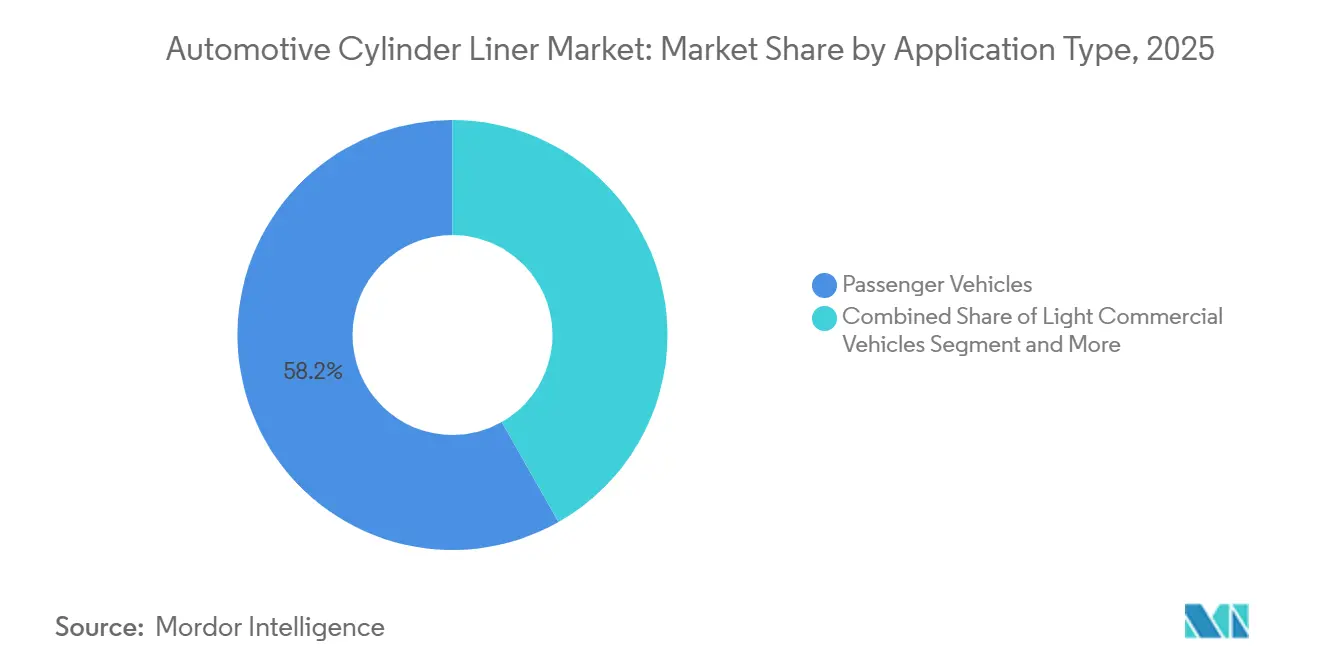
- Por tipo de aplicación, los vehículos de pasajeros representaron una participación del 58,23% del mercado de camisas de cilindro automotriz en 2025. En contraste, los vehículos de tonelaje medio y pesado están preparados para registrar el crecimiento más rápido a una CAGR del 7,64% hasta 2031.
- Por tratamiento superficial, las camisas honadas mantuvieron una participación del 46,15% del mercado de camisas de cilindro automotriz en 2025, mientras que las camisas nitruradas avanzan a una CAGR del 8,18%, respaldadas por los crecientes requisitos de durabilidad y resistencia al desgaste.
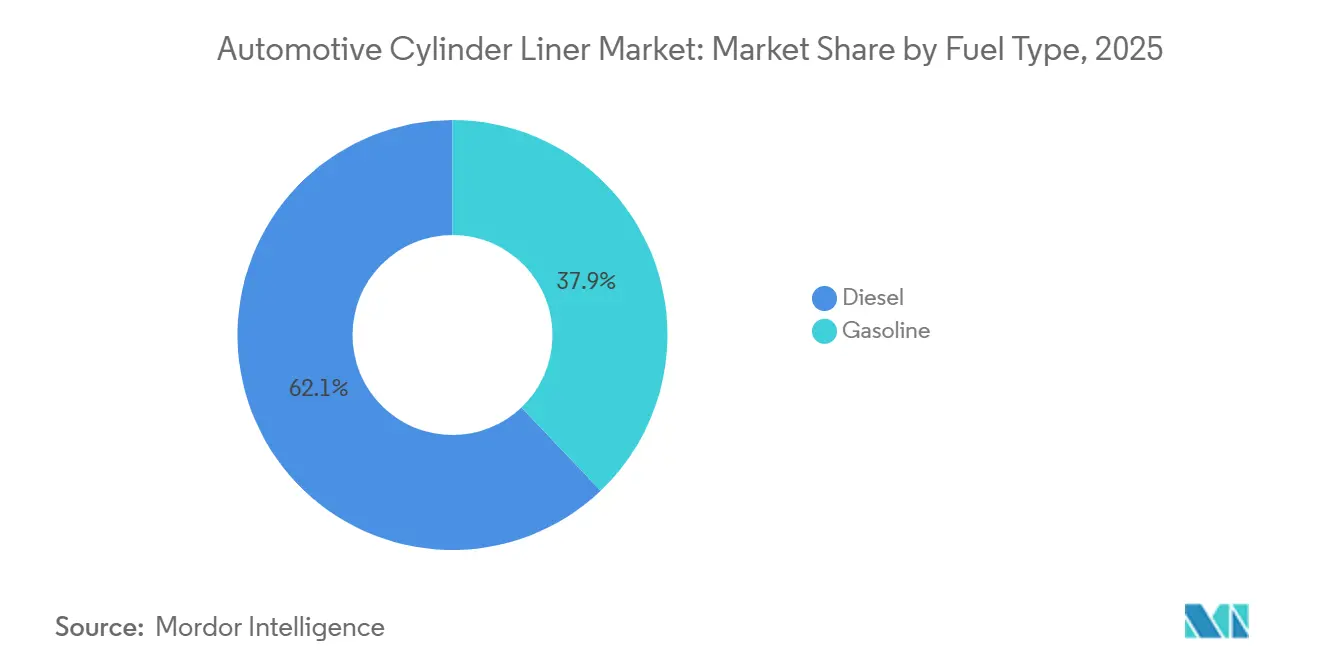
- Por tipo de combustible, los motores diésel representaron el 62,14% del tamaño del mercado de camisas de cilindro automotriz en 2025; se espera que las aplicaciones de gasolina crezcan a una CAGR del 6,85% hasta 2031.
- Por tipo de contacto, las camisas húmedas representaron una participación de ingresos del 68,29% en 2025, mientras que se proyecta que las camisas secas avancen a una CAGR del 5,47%, impulsadas por las estrategias de reducción de peso en automóviles de pasajeros hasta 2031.
- Por geografía, Asia-Pacífico representó el 41,76% de la participación del mercado de camisas de cilindro automotriz en 2025, mientras que se proyecta que la región de Oriente Medio y África registre el crecimiento más rápido a una CAGR del 8,39% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda Resistente a la Electrificación de Motores de Combustión Interna para Uso Intensivo | +1.8% | Global, con concentración en América del Norte, Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Endurecimiento de las Normas de Emisiones | +1.2% | Global, liderado por los marcos regulatorios de Europa y América del Norte | Mediano plazo (2-4 años) |
| Rápida Expansión de la Remanufactura y las Reconstrucciones de Motores en el Mercado de Posventa | +0.9% | Núcleo en Asia-Pacífico, con extensión a Oriente Medio y África y América Latina | Mediano plazo (2-4 años) |
| Crecimiento de Fundiciones Regionales de Nivel 3 | +0.7% | Asia del Sur y Sudeste Asiático, con potencial de exportación a Oriente Medio y África | Largo plazo (≥ 4 años) |
| Transición de los Fabricantes de Equipos Originales hacia Plataformas de Motor Modulares | +0.6% | Global, con adopción temprana en Europa y América del Norte | Mediano plazo (2-4 años) |
| Programas de Extensión de la Vida Útil de Flotas | +0.5% | Mercados emergentes en Asia-Pacífico, Oriente Medio y África, y América Latina | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda Resistente a la Electrificación de Motores de Combustión Interna para Uso Intensivo
El transporte de carga, la construcción, la agricultura y los equipos marinos continúan dependiendo de trenes de potencia diésel o de gas natural porque las químicas de baterías actuales no pueden igualar el alcance y el tiempo de actividad requeridos. La hoja de ruta de vehículos de tonelaje medio y pesado de la Agencia de Protección Ambiental de los Estados Unidos aún permite motores de combustión de alta eficiencia hasta 2040, protegiendo los volúmenes de camisas durante al menos otra década. El SuperTruck 2 de Volvo demostró una eficiencia térmica de freno máxima del 49,9% combinando revestimientos de camisas reductores de fricción con estrategias de combustión optimizadas. El Motor de Base Común de 13 litros de TRATON incorpora camisas compuestas para lograr una eficiencia del 50% y ha asegurado acuerdos de suministro plurianuales, consolidando el compromiso del fabricante de equipos originales con arquitecturas avanzadas de motores de combustión interna.
El Endurecimiento de las Normas de Emisiones Impulsa las Camisas Compuestas Ligeras
Las normas Euro 7[1]"Euro 7: Acuerdo sobre nuevas normas de la UE para reducir las emisiones del transporte por carretera," Parlamento Europeo, europarl.europa.eu, vigentes desde 2025, imponen una mayor durabilidad y umbrales de NOx más bajos, lo que empuja a los fabricantes de automóviles hacia camisas de aluminio-silicio reforzadas con cerámica para una transferencia de calor y estabilidad dimensional superiores. La camisa de hierro grafito compacto GOE330 de Federal-Mogul, lanzada en 2024, reduce la distorsión del cilindro en un 27% a un costo mucho menor que los compuestos completos y ha sido adoptada por fabricantes de equipos originales de vehículos pesados a nivel mundial. La próxima norma Bharat Stage VII de India reflejará estos requisitos, acelerando la adopción de materiales compuestos en el mercado.
Rápida Expansión de la Remanufactura y las Reconstrucciones de Motores en el Mercado de Posventa
Los motores remanufacturados cuestan entre un 40 y un 60% menos que los ensamblajes nuevos y tienen un precio entre un 45 y un 65% por debajo del precio minorista del fabricante de equipos originales, lo que genera una demanda sostenida de camisas en América del Norte y Europa, donde los marcos regulatorios reconocen la remanufactura como un componente clave de la infraestructura de economía circular. Las ventas del mercado de posventa de automóviles y camiones ligeros en los Estados Unidos se dispararon en 2025, lo que impulsará aún más la demanda durante el período de previsión.
Crecimiento de Fundiciones Regionales de Nivel 3 en Asia del Sur y Sudeste Asiático
India, Vietnam y Tailandia se han establecido como centros importantes para la fabricación de camisas de cilindro automotriz de bajo costo. Estos países están atrayendo a fabricantes de equipos originales globales y proveedores de componentes debido a sus capacidades de producción competitivas. Los costos laborales en estas regiones son aproximadamente entre un 50 y un 60% más bajos que los de instalaciones similares en Europa y América del Norte, lo que permite la producción de camisas de alta calidad a costos reducidos. Además, el desarrollo de cadenas de suministro locales, los avances en infraestructura industrial y las políticas gubernamentales de apoyo están posicionando a estos países como destinos preferidos para el abastecimiento de fabricantes de equipos originales y la producción del mercado de posventa. Esta tendencia permite a las empresas mejorar sus márgenes de beneficio manteniendo estrictos estándares de calidad.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción a Largo Plazo de Vehículos Eléctricos en Automóviles de Pasajeros | -1.4% | Global, con impacto acelerado en Europa, China y California | Largo plazo (≥ 4 años) |
| Volatilidad en los Precios de los Metales Ferrosos | -0.8% | Global, con impacto particular en los mercados emergentes sensibles al costo | Corto plazo (≤ 2 años) |
| Intensidad de Capital de las Líneas de Producción de Camisas Compuestas | -0.6% | Global, con mayores barreras en los mercados emergentes | Mediano plazo (2-4 años) |
| Tendencia de Fabricación Interna de Camisas por Parte de los Fabricantes de Equipos Originales | -0.4% | América del Norte y Europa, con adopción selectiva en Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Adopción a Largo Plazo de Vehículos Eléctricos en Automóviles de Pasajeros
La eliminación gradual de los vehículos de combustión interna en Europa para 2035 y la implementación de la regulación Advanced Clean Cars II de California están acelerando esta transición. Los principales fabricantes de automóviles, incluidos Volkswagen, Stellantis y General Motors, se han comprometido a lograr entre el 50 y el 70% de producción de vehículos eléctricos de batería para 2030. Además, el mandato de Vehículos de Nueva Energía de China exige que el 40% de las ventas de vehículos sean eléctricos o híbridos enchufables para 2030, lo que reduce aún más la demanda de motores de combustión interna en el mayor mercado automotriz del mundo. En mayo de 2024, Toyota, Subaru y Mazda anunciaron una iniciativa conjunta para desarrollar motores compactos y de alta eficiencia compatibles con combustibles sintéticos. Sin embargo, se espera que los volúmenes de producción de estos motores sean significativamente menores que los de las plataformas tradicionales de motores de combustión interna.
Volatilidad en los Precios de los Metales Ferrosos que Erosiona los Márgenes de los Proveedores
En el primer semestre de 2025, los precios del mineral de hierro mostraron una volatilidad significativa, cayendo de aproximadamente USD 105 por tonelada métrica en febrero a alrededor de USD 92 por tonelada métrica en junio. Estas fluctuaciones de precios introdujeron incertidumbre para los fabricantes de acero y los proveedores automotrices intermedios, dificultando la planificación de los costos de producción, la gestión de inventarios y la negociación de contratos de varios meses.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Material:
Las Camisas Compuestas Redefinen la Gestión TérmicaEl hierro fundido retuvo el 63,87% de la participación del mercado de camisas de cilindro automotriz en 2025 debido a su bajo costo de materia prima y compatibilidad con las herramientas existentes. Sin embargo, se prevé que las camisas compuestas se expandan a una CAGR del 9,96% hasta 2031, impulsadas por las normas Euro 7 y las regulaciones de vehículos pesados de la Agencia de Protección Ambiental que penalizan la masa y recompensan la eficiencia térmica. Se espera que la participación del mercado de camisas de cilindro automotriz para los compuestos aumente rápidamente a medida que el producto GOE330 de hierro grafito compacto de Federal-Mogul ofrece una solución puente de precio medio y alto rendimiento. Los datos del Instituto Fraunhofer de Fabricación Aplicada y Tecnología Avanzada de Materiales muestran que los compuestos de matriz de aluminio pueden reducir el peso del motor entre un 20 y un 30% y disminuir el consumo de combustible hasta en un 3%, lo que los hace atractivos para unidades de gasolina turboalimentadas de menor cilindrada.
En paralelo, la camisa Monotherm de MAHLE integra conductos de refrigeración internos, eliminando la necesidad de camisas de agua separadas y reduciendo el tiempo de mecanizado del bloque en un 15%. Sin embargo, el elevado gasto de capital —entre USD 15 y 20 millones por línea de compuestos frente a entre USD 5 y 8 millones para la fundición en arena de hierro fundido— aún limita la adopción entre las fundiciones de nivel 3. En consecuencia, el hierro fundido seguirá siendo el líder en volumen hasta 2031, mientras que los compuestos capturan la mayor parte del crecimiento incremental.


Por Proceso de Fabricación:
La Hidroconformación Gana Terreno en la Economía de PrecisiónLa fundición en arena representó el 52,74% de la participación del mercado de camisas de cilindro automotriz en 2025, ya que maneja eficazmente las camisas de gran diámetro y uso intensivo a un bajo costo de herramientas. La hidroconformación, que avanza a una CAGR del 8,75% hasta 2031, utiliza presión de fluido interna para dar forma a tubos de pared delgada y lograr tolerancias de ±0,1 mm. Las celdas modulares de Schuler de 2025 redujeron la inversión en herramientas en un 30%, haciendo viable la hidroconformación para programas de volumen medio. En consonancia con este cambio, Cummins patentó una geometría de camisa hidroconformada perfilada que soporta presiones máximas un 10% más altas sin reforzar el bloque, ampliando la frontera tecnológica del mercado de camisas de cilindro automotriz.
El mecanizado por control numérico computarizado y la fundición a presión de alta presión aún sirven a nichos premium y ligeros, pero la combinación de precisión y eficiencia de costos de la hidroconformación erosionará la participación de la fundición en arena durante el horizonte de previsión. Los fabricantes de equipos originales progresistas consideran los procesos de forma neta indispensables para lograr la durabilidad Euro 7 con masa reducida.
Por Configuración de Cilindro:
El Dominio de los Motores en Línea Enmascara la Premiumización de los Motores en VLos motores en línea representaron el 70,82% de la participación del mercado de camisas de cilindro automotriz en 2025 debido a su fabricación más sencilla y menor número de piezas. La configuración es central en plataformas modulares como el Motor de Base Común de TRATON, que estandariza las camisas entre marcas de camiones. No obstante, se proyecta que las unidades en V en vehículos utilitarios deportivos premium y vehículos de alto rendimiento crezcan a una tasa del 6,51% hasta 2031. Fabricantes de automóviles como General Motors y Ford aplican revestimientos por proyección de plasma a las camisas de motores V6 y V8, reduciendo la fricción entre un 10 y un 12% mientras respaldan las estrategias de desactivación de cilindros. El mercado de camisas de cilindro automotriz presenta, por tanto, una doble vía: la producción en línea de alto volumen coexiste con un lucrativo segmento en V de menor volumen que recompensa las superficies y materiales avanzados.
La intrincada geometría de las camisas requerida por los motores en V para gestionar los gradientes de calor desiguales ha llevado a los proveedores a adoptar hierro fundido revestido o construcciones de pared híbrida. Los fabricantes de automóviles premium están integrando estas camisas con técnicas avanzadas, como el taladrado por proyección o la nitruración localizada, para minimizar el consumo de aceite a altas potencias específicas. Además, los reconstruidores han identificado grupos de desgaste recurrentes en los motores en V, lo que ha impulsado el desarrollo de programas propietarios de camisas sobredimensionadas. Estos programas tienen como objetivo restaurar la concentricidad del cilindro y mejorar la vida útil del servicio, particularmente en aplicaciones de transporte de carga pesada.
Por Tipo de Aplicación:
El Volumen de Pasajeros se Encuentra con el Crecimiento ComercialLos vehículos de pasajeros representaron el 58,23% de la participación del mercado de camisas de cilindro automotriz en 2025. Se espera que los vehículos de tonelaje medio y pesado crezcan a un 7,64% hasta 2031, a pesar de la incapacidad de los vehículos eléctricos de batería para igualar la densidad energética del diésel para el transporte de carga de larga distancia (con un alcance de más de 500 km) y la capacidad de carga (más de 15 toneladas métricas). El programa SuperTruck 2 de Volvo logró una eficiencia térmica de freno máxima del 49,9% utilizando revestimientos de camisas optimizados, mientras que el Motor de Base Común de TRATON (plataforma modular de 13 litros) asegura contratos de camisas plurianuales con MAHLE y Tenneco. Los vehículos comerciales ligeros, furgonetas y camionetas de menos de 3,5 toneladas métricas ocupan un terreno intermedio. La Transit de Ford y la ProMaster de Ram mantienen opciones diésel en Europa y América Latina, sosteniendo la demanda de camisas húmedas, mientras que sus variantes norteamericanas adoptan cada vez más motores de gasolina con camisas secas para cumplir con los estándares de Ahorro Promedio de Combustible para Empresas.
Por producción de vehículos comerciales, India siguió siendo un mercado clave en 2025, con Tata Motors, Mahindra & Mahindra y Ashok Leyland entre los principales fabricantes de equipos originales que mantienen fuertes entregas mensuales y contribuyen al crecimiento general de la industria. China continuó dominando la producción mundial de vehículos pesados, con los principales fabricantes nacionales, incluidos FAW, Dongfeng y Sinotruk, impulsando los volúmenes de producción. Las aplicaciones fuera de carretera, incluidas la construcción, la agricultura y la minería, mantuvieron una demanda estable de componentes de motor duraderos, con fabricantes de equipos originales que especifican diseños de servicio para apoyar largos ciclos de vida operativos en entornos adversos.
Por Tratamiento Superficial:
La Nitruración Captura las Primas de DurabilidadLos tratamientos superficiales honados mantuvieron una participación de mercado del 46,15% en el mercado de camisas de cilindro automotriz en 2025, ofreciendo el menor costo (entre USD 0,50 y 1,00 por camisa) y un rendimiento adecuado para aplicaciones de automóviles de pasajeros y comerciales ligeros, donde los intervalos de cambio de aceite típicamente oscilan entre 10.000 y 15.000 km. Las camisas nitruradas, que crecen a una CAGR del 8,18% hasta 2031, ofrecen mejoras de resistencia a la fatiga del 50 al 70% y una dureza superficial de 800 a 1.200 HV, lo que permite intervalos de cambio de aceite extendidos (de 30.000 a 50.000 km) exigidos por Euro 7 y reduce el costo total de propiedad entre un 10 y un 15%. La nitruración gaseosa, la nitruración por plasma y la nitruración en baño de sales ofrecen cada una ventajas e inconvenientes distintos: la nitruración gaseosa penetra entre 0,3 y 0,6 mm y requiere entre 20 y 40 horas a 500-520°C, mientras que la nitruración por plasma logra una dureza equivalente en 8 a 12 horas con menor distorsión, lo que la hace preferida para camisas compuestas de pared delgada.
La camisa de hierro grafito compacto GOE330 de Federal-Mogul integra la nitruración con el microhonado para reducir la distorsión del cilindro en un 27% bajo presiones máximas de encendido, obteniendo contratos de Cummins y PACCAR para sus motores pesados del modelo 2027. Las camisas sin revestimiento retienen una participación del 20 al 25% en mercados sensibles al costo (India, Sudeste Asiático, América Latina), donde los fabricantes de equipos originales priorizan el precio inicial sobre el costo del ciclo de vida. Sin embargo, este segmento se está contrayendo a medida que Bharat Stage VII y regulaciones equivalentes exigen mejoras de durabilidad. Los revestimientos por proyección térmica —proyección de arco de alambre transferido por plasma y proyección por llama supersónica— ocupan un nicho premium, ofreciendo una reducción de fricción del 15 al 20% y habilitando la desactivación de cilindros en los motores V8 de General Motors y Ford, pero representan menos del 5% del volumen global debido a costos de entre USD 5 y 8 por camisa.
Por Tipo de Combustible:
La Resiliencia del Diésel Ancla los Segmentos ComercialesLos tipos de combustible diésel retuvieron el 62,14% de la participación del mercado de camisas de cilindro automotriz en 2025, concentrados en vehículos comerciales, equipos fuera de carretera y aplicaciones marinas, donde la densidad energética (de 35 a 38 MJ/litro frente a 32 a 34 MJ/litro para la gasolina) y la eficiencia térmica (del 40 al 45% frente al 30 al 35%) justifican los mayores costos iniciales y los complejos sistemas de postratamiento. El plan de vehículos de tonelaje medio y pesado de la Agencia de Protección Ambiental permite motores diésel avanzados hasta 2040, mientras que los estándares de CO2 para vehículos pesados de la Unión Europea incentivan las mejoras de eficiencia térmica en lugar de prohibiciones directas, sosteniendo la demanda de camisas en las plataformas de Daimler Truck, Volvo y PACCAR. La Serie de Eficiencia X15 de Cummins —que logra una eficiencia térmica de freno del 50%— especifica camisas compuestas con superficies nitruradas para soportar presiones máximas de cilindro superiores a 200 bar. Los motores de gasolina, que crecen a una CAGR del 6,85% hasta 2031, se benefician de la hibridación de automóviles de pasajeros: el motor de ciclo Atkinson de 2,5 litros TNGA de Toyota (utilizado en los híbridos RAV4 y Camry) emplea camisas secas con revestimientos de proyección de arco de alambre transferido por plasma para reducir la fricción en los frecuentes ciclos de arranque y parada.
Las regulaciones Bharat Stage VI de India, implementadas en 2020, exigieron el uso de filtros de partículas diésel y reducción catalítica selectiva, lo que resultó en un aumento del 8 al 10% en el contenido de camisas por vehículo debido a las mayores presiones máximas de cilindro y los requisitos de durabilidad extendida. El programa Rota 2030 de Brasil incentiva los motores de combustible flexible (mezclas de etanol y gasolina), que requieren camisas de acero inoxidable o compuestas para resistir las propiedades corrosivas del etanol, creando un segmento de nicho de entre USD 120 y 150 millones. Los motores de gas natural utilizados en autobuses municipales y camiones de recogida de residuos especifican camisas húmedas para una disipación de calor superior, ya que la combustión estequiométrica genera temperaturas de gases de escape entre un 10 y un 15% más altas que el diésel.
Por Tipo de Contacto:
Las Camisas Húmedas Dominan las Aplicaciones Críticas de MantenimientoLas camisas de cilindro húmedas representaron el 68,29% de la participación del mercado de camisas de cilindro automotriz en 2025, preferidas en motores de uso intensivo, marinos e industriales donde el contacto directo con el refrigerante permite una disipación de calor superior (entre un 30 y un 40% mejor que las camisas secas) y la posibilidad de mantenimiento en campo; una camisa húmeda puede reemplazarse en 4 a 6 horas frente a las 12 a 16 horas de una camisa seca que requiere el desmontaje del bloque. Los motores de 13 y 16 litros V8 de Scania, las plataformas D13 y D16 de Volvo y el X15 de Cummins incorporan camisas húmedas, lo que permite intervalos de servicio de 1 millón de km en camiones de larga distancia. Los motores industriales C18 y C32 de Caterpillar, utilizados en camiones de acarreo minero y propulsión marina, emplean camisas húmedas con superficies nitruradas para soportar operación continua al 90 al 95% de carga durante 15.000 a 20.000 horas entre revisiones.
Las camisas secas, que crecen a una CAGR del 5,47% hasta 2031, dominan los automóviles de pasajeros y los vehículos comerciales ligeros, donde las restricciones de espacio y las menores presiones máximas de cilindro (de 120 a 160 bar frente a 180 a 220 bar en vehículos de uso intensivo) favorecen los bloques de motor compactos con conductos de refrigeración integrados. Los motores TNGA de 2,0 y 2,5 litros de Toyota, el turbo Earth Dreams de 1,5 litros de Honda y el turbo EA888 de 2,0 litros de Volkswagen utilizan camisas secas con revestimientos de proyección de arco de alambre transferido por plasma para reducir la fricción entre un 10 y un 12% y habilitar la desactivación de cilindros. Las camisas secas requieren tolerancias de diámetro de cilindro más estrechas (±0,02 mm frente a ±0,05 mm para las húmedas) y un mecanizado más preciso de la camisa de refrigeración, lo que eleva los costos de fabricación del bloque entre un 8 y un 10%. Sin embargo, este enfoque ahorra entre 2 y 3 kg por motor, una ventaja crítica bajo las penalizaciones de peso de Euro 7.
Análisis Geográfico
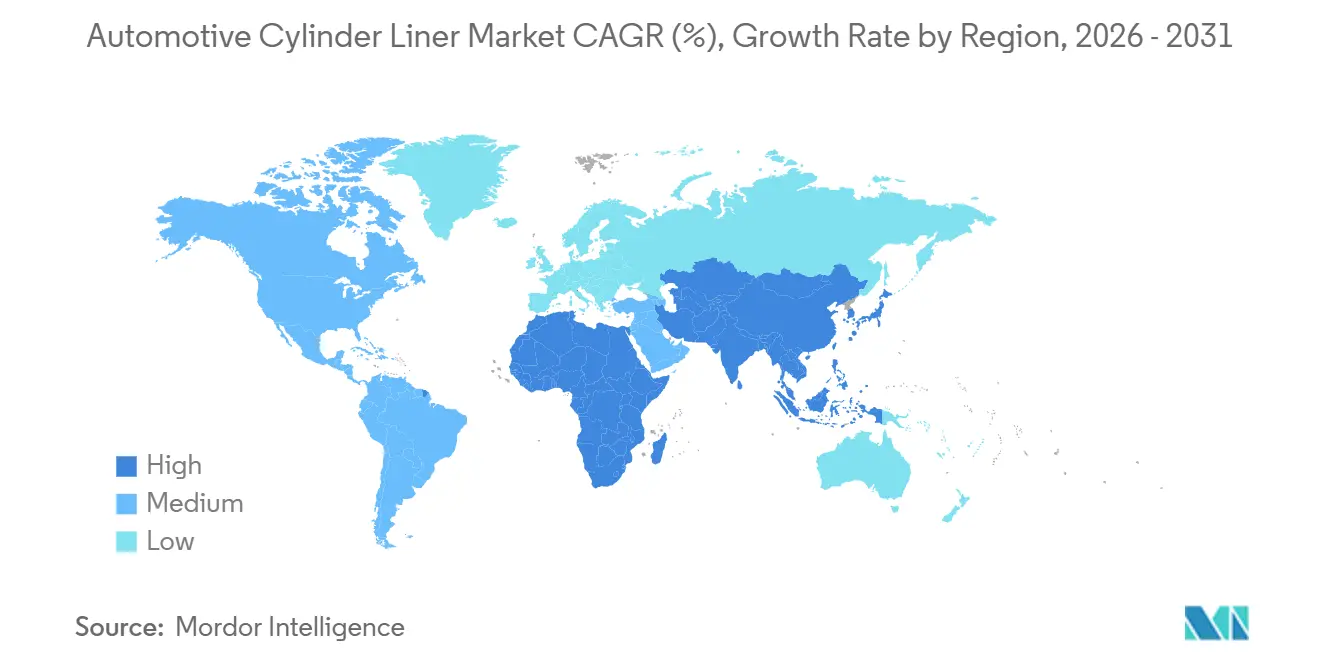
Mercado de Revestimientos de Cilindros Automotrices en APAC
La región de Asia-Pacífico representó el 41,76% de la cuota del mercado de revestimientos de cilindros automotrices en 2025. Las fundiciones de la zona, como Samkrg Pistons y Yuchai, aprovecharon una ventaja en costos laborales del 50–60%, suministrando a los fabricantes de equipos originales (OEM) en toda la ASEAN. Mientras tanto, los fabricantes japoneses y coreanos posicionaron estratégicamente sus plantas en Tailandia e India, garantizando la proximidad a los programas de sus clientes.
Mercado de Revestimientos de Cilindros Automotrices en MEA
Las previsiones indican que la región de Oriente Medio y África crecerá a una CAGR del 8,39% hasta 2031. La Visión 2030 de Arabia Saudita, que exige un requisito de contenido local del 50%, está atrayendo inversiones en instalaciones de fundición y nitruración. En Sudáfrica, la red de ensamblaje de camiones ligeros, reforzada por las expansiones de 2024, ahora da soporte a tres fundiciones de revestimientos. Además, un fondo gubernamental de renovación está extendiendo la vida útil de las flotas del sector público, incrementando así la demanda de revestimientos húmedos.
Mercado de Revestimientos de Cilindros Automotrices en América del Norte, Europa y LATAM
En 2025, América del Norte y Europa representaron la mayor parte de las cifras de ventas. Tanto Estados Unidos como Europa experimentaron un notable incremento en la adopción de vehículos eléctricos de batería (BEV). Si bien esta tendencia influyó en la demanda de revestimientos para automóviles de pasajeros, el sector de vehículos pesados se mantuvo en términos generales estable. La producción de camiones Clase 8 se mantuvo constante en 320.000 unidades, con gigantes de la industria como Cummins, Daimler y PACCAR integrando revestimientos compuestos en sus motores para cumplir con los estrictos estándares de la EPA. En América Latina, Brasil y México lideran la demanda de revestimientos, impulsados por iniciativas de combustibles flexibles y la renovación de flotas. Cabe destacar que proveedores como Cyltech Mexico, ubicados cerca de las plantas de ensamblaje de Estados Unidos, se están beneficiando de importantes ahorros logísticos.

Panorama regulatorio
Las especificaciones de las camisas de cilindro y las opciones de materiales están cada vez más determinadas por los regímenes de cumplimiento de emisiones de escape y durabilidad, que aumentan las cargas del sistema de combustión y amplían los requisitos de vida útil. En la Unión Europea, Euro 7 (Reglamento (UE) 2024/1257) endurece las obligaciones de emisiones y durabilidad, con consecuencias en la homologación a partir del 29 de noviembre de 2026, fecha en la que las autoridades de homologación denegarán la homologación de tipo a nuevos vehículos M1 o N1 que no cumplan. Esto refuerza la adopción de camisas con mayor resistencia al desgaste, bruñido mejorado y recubrimientos avanzados para sostener el rendimiento en servicio.
Para aplicaciones de servicio pesado, la Agencia de Protección Ambiental de EE. UU. continuó avanzando en su proceso normativo en 2026, publicando enmiendas propuestas en julio de 2026 para motores de carretera de servicio pesado del año modelo 2027 y posteriores, que incluyen nuevas penalizaciones por incumplimiento. En paralelo al cumplimiento de emisiones de escape, los controles ambientales en las plantas de fabricación son cada vez más visibles en la calificación de proveedores, con políticas ambientales y energéticas de los fabricantes de equipos originales y límites de permisos de planta (incluidos los topes de COV reportados por los proveedores) que empujan a los productores de camisas y a las operaciones de mecanizado y recubrimiento adyacentes hacia un control de proceso más estricto y sistemas de gestión certificados.
Análisis de la cadena de valor
La cadena de valor comienza con insumos ferrosos y de aleación, en particular hierro gris y hierro dúctil, y luego pasa por la fusión y el moldeo. El moldeo centrífugo y en arena siguen siendo las rutas principales para las camisas críticas en cuanto a durabilidad, seguidas del tratamiento térmico y el mecanizado de precisión. Las etapas posteriores suelen incluir torneado y mandrinado CNC, bruñido en meseta y por deslizamiento para lograr una geometría de perforación precisa, y metrología para validar la redondez, la conicidad y el acabado superficial antes del envío a las plantas de motores de los fabricantes de equipos originales o a los canales de posventa que respaldan la remanufactura y el reacondicionamiento.
La ingeniería de superficies es la principal capa de valor agregado, que abarca la nitruración y recubrimientos avanzados como PTWA, HVOF y otros enfoques de proyección térmica y capa fina destinados a reducir la fricción y el rayado en la interfaz camisa-anillo de pistón. A medida que los proveedores gestionan la estabilidad de los márgenes en medio de la volatilidad de las materias primas, capacidades como recubrimientos patentados, texturizado y líneas de bruñido integradas, junto con la integración vertical en operaciones de fundición entre los proveedores de nivel superior más grandes, son cada vez más importantes para ganar programas de servicio pesado y alta durabilidad y cumplir con requisitos de durabilidad más estrictos impulsados por las emisiones.
Panorama Competitivo
Los actores clave, incluidos Mahale GmbH y Tenneco Inc., dominan el mercado de camisas de cilindro automotriz. En conjunto, MAHLE, la división Federal-Mogul de Tenneco y Nippon Piston Ring representan una participación significativa de las ventas globales. Al operar sus propias fundiciones, estas tres empresas se protegen de las fluctuaciones en los precios de los metales ferrosos, obteniendo una ventaja de costo del 20 al 25%. Destacando el impacto de la innovación en ingeniería de superficies en la dinámica del mercado, la camisa de hierro grafito compacto GOE330 de Federal-Mogul, que cuenta con una reducción del 27% en la distorsión del cilindro, ha obtenido rápidamente contratos con gigantes de la industria como Cummins y Daimler Truck.
Las empresas de nivel 2, como KS Kolbenschmidt de Rheinmetall y TPR, compiten en mecanizado de precisión y materiales de nicho. Al mismo tiempo, los actores regionales de nivel 3 en India, Vietnam y Tailandia están reduciendo los precios hasta en un 20% en las unidades de hierro fundido. La fabricación interna de camisas por parte de los fabricantes de equipos originales sigue siendo una amenaza latente: General Motors ya fabrica aproximadamente un tercio de sus necesidades de camisas en las plantas de motores de los Estados Unidos, y Volkswagen cubre una cuarta parte de sus necesidades europeas en Salzgitter.
Las alianzas estratégicas son, por tanto, fundamentales. El acuerdo plurianual de MAHLE con TRATON y el acuerdo de suministro de Tenneco con Volvo aseguran entre el 40 y el 50% de la demanda de uso intensivo hasta 2028, garantizando la estabilidad de volumen mientras la electrificación reconfigura el espacio de vehículos ligeros. Además, MAN Truck & Bus ha adjudicado a MAHLE un contrato para proporcionar componentes de vanguardia, incluidas camisas de cilindro, para su camión eTGX propulsado por hidrógeno[2]Abhijeet Singh, "MAHLE Asegura Contrato para Componentes de Motor de Hidrógeno en el Camión hTGX de MAN," MOBILITY OUTLOOK, mobilityoutlook.com. La empresa conjunta de Nippon Piston Ring en India aumenta el acceso a los volúmenes de reconstrucción en rápido crecimiento del sur de Asia[3]"Establecimiento de NPR AUTO PARTS MANUFACTURING INDIA PRIVATE LIMITED, NPR-RIKEN Corporation, npr-riken.co.jp.
Líderes de la Industria de Camisas de Cilindro Automotriz
Mahle GmbH
Tenneco Inc.
Nippon Piston Ring Co., Ltd.
TPR Co., Ltd.
ZYNP International Corp.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Revestimientos de Cilindros Automotrices
- MAHLE GmbH
- Tenneco Inc.
- Nippon Piston Ring Co., Ltd.
- ZYNP International Corp.
- TPR Co., Ltd.
- Rheinmetall AG (KS Kolbenschmidt)
- Melling Engine Parts
- Liners India Ltd.
- Kusalava International
- Westwood Cylinder Liners Ltd.
- Tianrun Crankshaft Co., Ltd.
- Cook Compression
- Hitachi Astemo Ltd.
- SPM Automotive
- ANAND Group
- Federal-Mogul Goetze India
- Cyltech Mexico
- Wössner GmbH

Oportunidades de mercado y perspectivas futuras
El espacio en blanco es más visible donde las regulaciones y los costos operativos impulsan a los fabricantes de motores hacia la reducción de la fricción y la durabilidad extendida, manteniendo la relevancia de las plataformas de motor de combustión interna en aplicaciones de servicio pesado, fuera de carretera y de pasajeros hibridizadas. Trabajos técnicos recientes sobre texturizado de superficies y recubrimientos apuntan a mejoras tribológicas medibles, incluida la evidencia de pruebas de banco de 2025 que muestra que las texturas de superficie con gradiente de densidad creadas mediante grabado electrolítico de precisión reducen los coeficientes de fricción hasta en un 31,4%, junto con películas compuestas electrodepositadas y texturizado que mejoran la resistencia al rayado. Estos resultados son coherentes con el cambio del mercado hacia camisas nitruradas y recubiertas, y ofrecen una vía técnica para que los proveedores se diferencien más allá de las camisas de hierro fundido convencionales.
Otra oportunidad radica en escalar rutas de fabricación avanzadas que ofrezcan tolerancias más estrictas y menor masa sin un costo prohibitivo, incluidos el conformado por hidroformado y el bruñido y acabado de mayor precisión, para cumplir con los requisitos de durabilidad bajo Euro 7 y marcos comparables. Del lado de la demanda, los programas de vehículos comerciales que buscan una combustión de alta eficiencia, incluidas iniciativas de motores de combustión interna de hidrógeno como los programas de MAN Truck & Bus abastecidos con conjuntos de componentes que incluyen camisas, crean un nicho para actualizaciones de materiales y recubrimientos que toleran presiones máximas más altas y características de combustión alteradas. Esto sustenta un mayor contenido de camisas premium por motor, incluso cuando la electrificación de los vehículos de pasajeros reduce los volúmenes de referencia en algunas regiones.
Recent Industry Developments in Mercado de Revestimientos de Cilindros Automotrices
- Abril de 2026: IP Rings Ltd anunció la terminación de su acuerdo de 1995 sobre suscripción de acciones y asistencia técnica con Nippon Piston Ring Co. Ltd, pasando a una asociación tecnológica libre de regalías mientras NPR desinvierte su participación del 5,56%. El cambio redefine el acceso a la tecnología y la economía de la colaboración en anillos de pistón y componentes de sistemas de cilindros relacionados, lo que puede influir en las relaciones de abastecimiento para paquetes de tribología compatibles con camisas.
- Noviembre de 2024: MAHLE obtuvo un contrato de producción en serie de MAN Truck & Bus para el camión MAN hTGX propulsado por hidrógeno, suministrando componentes clave del motor, incluidas camisas de cilindro. La adjudicación refuerza los motores de combustión interna de hidrógeno como una vía activa de desarrollo y producción en vehículos comerciales, respaldando la demanda de camisas especializadas y tratamientos superficiales diseñados para nuevas condiciones de combustión.
- Octubre de 2024: Tenneco amplió sus capacidades de prueba de motores de combustión interna de hidrógeno (H2-ICE) con nuevas celdas de prueba en Burscheid, Alemania, y Ann Arbor, Michigan, además de un laboratorio de pruebas de materiales de hidrógeno en Núremberg, Alemania. La capacidad de prueba adicional respalda una validación más rápida de componentes críticos como camisas de cilindro y recubrimientos para la durabilidad bajo combustión de hidrógeno, fortaleciendo el ecosistema de proveedores en torno a las plataformas H2-ICE.


Mercado de Revestimientos de Cilindros Automotrices Alcance del informe y metodología de investigación
Definición y cobertura del mercado
Este mercado cubre el valor de las camisas de cilindro utilizadas en motores de combustión interna automotrices, contabilizado como el componente suministrado para la producción de nuevos vehículos y las necesidades de reemplazo en las principales categorías de vehículos y regiones.
Exclusiones de alcance: no se contabilizan bloques de motor, pistones, anillos de pistón ni servicios más amplios de remanufactura de motores, a menos que la propia camisa de cilindro sea el elemento con precio.
Descripción general de la segmentación
- Por Tipo de Material
- Hierro Fundido
- Acero Inoxidable
- Materiales Compuestos
- Por Proceso de Fabricación
- Fundición en Arena
- Mecanizado por Control Numérico Computarizado
- Hidroconformación
- Por Configuración de Cilindro
- En Línea
- En V
- Por Tipo de Aplicación
- Vehículos de Pasajeros
- Vehículos Comerciales Ligeros
- Vehículos de Tonelaje Medio y Pesado
- Por Tratamiento Superficial
- Sin Revestimiento
- Nitrurado
- Honado
- Por Tipo de Combustible
- Gasolina
- Diésel
- Por Tipo de Contacto
- Camisa de Cilindro Húmeda
- Camisa de Cilindro Seca
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- Resto de América del Norte
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Sudáfrica
- Turquía
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza mapeando los factores de demanda que se vinculan directamente con los volúmenes de camisas, para luego verificar la rapidez con la que cambia la combinación de motores de combustión interna e híbridos en cada región. Se utilizan tipos de fuentes públicas como las tablas de producción de vehículos de la OICA, agencias nacionales de transporte, portales de estadísticas de aduanas y comercio, y reguladores de energía o medio ambiente, para mantener realistas las hipótesis sobre la combinación de motores y combustibles.
También revisamos normas y literatura técnica, por ejemplo, artículos de la SAE, revistas revisadas por pares sobre metalurgia y tribología, y bases de datos de patentes, para confirmar la adopción de camisas recubiertas, los cambios de material y el comportamiento típico de reemplazo. A continuación, se utilizan informes anuales, presentaciones para inversores y prensa automotriz de reputación para contrastar el discurso sobre la expansión de capacidad y la exposición a los mercados finales, y se recurre a una suscripción de pago para datos financieros y noticias de empresas cuando las divulgaciones públicas son limitadas. Esta lista de fuentes documentales no es exhaustiva, y se utilizan otras referencias públicas durante la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
El trabajo primario se utiliza para poner a prueba supuestos que las fuentes documentales no pueden confirmar completamente, incluidos los rangos de precio de venta promedio por material y tipo de camisa, los márgenes de canal y cómo cambian las cuotas entre fabricantes de equipos originales y posventa según la antigüedad del vehículo. Hablamos con fabricantes de componentes, distribuidores y expertos en motores o vehículos en APAC, EMEA y América, de modo que los patrones regionales de producción y los ciclos de reemplazo queden reflejados en el modelo final.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 26% | Directivos (CXO): 13% | APAC: 49% |
| Nivel medio: 55% | Líderes funcionales/de unidad: 37% | EMEA: 33% |
| Actores más pequeños: 19% | Gerentes: 50% | América: 18% |
Dimensionamiento y previsión del mercado
El dimensionamiento se elabora utilizando un conjunto de demanda de arriba hacia abajo, donde la producción de vehículos por región se reconstruye en construcciones de motores de combustión interna e híbridos, y luego se convierte en demanda de camisas utilizando patrones de número de cilindros y la penetración de camisas húmedas frente a secas. Una vez establecida la base, corroboramos los totales con verificaciones selectivas de abajo hacia arriba utilizando ingresos de proveedores muestreados, retroalimentación de canal sobre volúmenes de envío y rangos de precio por camisa según el material y el tipo de recubrimiento, ajustando luego los supuestos cuando las dos perspectivas no coinciden.
Los principales insumos utilizados en el modelo incluyen las tendencias de producción de vehículos de pasajeros y comerciales, la combinación de diésel a gasolina e híbridos, el número promedio de cilindros por familia de motores, los cambios en el diseño de camisas (húmedas frente a secas y recubiertas frente a no recubiertas) y las señales de tasa de reemplazo vinculadas al envejecimiento del parque de vehículos. Cuando faltan datos directos para países más pequeños, se aplican ratios sustitutos de mercados comparables y luego se normalizan según los totales regionales conocidos, de modo que las brechas no infl acionen el resultado.
Las previsiones se elaboran mediante análisis de escenarios respaldados por verificaciones sencillas de tipo regresión, en las que se examinan conjuntamente factores como las perspectivas de producción, el cambio en la combinación de sistemas de propulsión y la dirección de los costos de materiales. Las cifras finales se revisan luego para confirmar que los volúmenes unitarios implícitos y los precios promedio implícitos siguen siendo coherentes con lo que reportan los entrevistados para los canales de adquisición y posventa.
Validación de datos y ciclo de actualización
Los resultados se validan mediante varias verificaciones, incluida la comparación cruzada de los volúmenes de camisas implícitos con los indicadores de construcción de motores, la comprobación de que las cuotas regionales siguen las realidades de la producción automotriz, y la revisión de las variaciones interanuales en busca de saltos anómalos. Si un segmento muestra un cambio brusco, primero volvemos a revisar el factor de entrada y, cuando la variación no puede explicarse por producción, combinación o precios, volvemos a consultar las fuentes.
Antes de la aprobación final, un segundo analista revisa los supuestos, cálculos y vínculos clave para que el modelo pueda repetirse y auditarse. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios importantes en la política de sistemas de propulsión o grandes cambios de capacidad. Justo antes de la entrega, se revisan nuevamente los últimos comunicados públicos y noticias para que los clientes reciban una visión actualizada.
Tamaño del mercado automotriz de camisas de cilindro de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para las camisas de cilindro pueden parecer muy dispares porque el cálculo depende en gran medida de qué se contabiliza, qué año se toma como base y cómo se convierten y proyectan los precios entre regiones. Las diferencias también provienen de la rapidez con que cada modelo actualiza la combinación de motores de combustión interna e híbridos, y de si el reemplazo de posventa se trata como estable o altamente cíclico.
Algunas estimaciones externas se construyen a partir de una definición de componente más estrecha o un conjunto limitado de regiones, y luego se amplían con multiplicadores simples, lo que puede comprimir el valor inicial. En Mordor Intelligence, el conteo se limita únicamente a las camisas de cilindro automotrices, y se desglosa por material, tipo de combustible, contacto húmedo frente a seco, tipo de vehículo y región, con supuestos actualizados a enero de 2026 para que los cambios en la combinación de producción no queden rezagados respecto al mercado.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 7,62 mil millones de USD (2026) | |
| Editor de Investigación del Sector A | 5,35 mil millones de USD (2024) | Utiliza un año base anterior y, por lo general, refleja una definición más estrecha centrada en la demanda de motores de combustión interna, sin mostrar claramente cómo se convierten la penetración híbrida y la combinación de camisas húmedas frente a secas en volúmenes y precios por región. |
| Editor de Investigación del Sector B | 6,72 mil millones de USD (2024) | Parte de una base de 2024 y se extiende a un horizonte largo, pero el resumen público no explica la construcción de precios para camisas recubiertas y de materiales avanzados, ni cómo se normalizan los ciclos de reemplazo entre regiones, lo que puede alterar el total. |
En conjunto, la dispersión se explica principalmente por tres factores: la elección del año base, la claridad del alcance sobre qué se contabiliza como venta de camisa, y cómo se traduce la demanda unitaria en valor mediante una lógica de precios coherente. Al mantener las variables vinculadas a la producción, la combinación de sistemas de propulsión, la adopción de diseños de camisas y el comportamiento de reemplazo, el modelo se mantiene trazable y más fácil de replicar en futuras actualizaciones.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de camisas de cilindro automotriz en 2026?
El tamaño del mercado de camisas de cilindro automotriz es de USD 7,62 mil millones en 2026 y se prevé que alcance USD 9,78 mil millones en 2031.
¿Qué segmento de material crece más rápido?
Se proyecta que las camisas compuestas registren una CAGR del 9,96% hasta 2031, ya que ayudan a los motores a cumplir con objetivos más estrictos de peso y gestión térmica.
¿Por qué las camisas húmedas dominan los motores de uso intensivo?
Las camisas húmedas disipan entre un 30 y un 40% más de calor y pueden reemplazarse en medio día, lo cual es esencial para los camiones de larga distancia que apuntan a una vida útil de servicio de 1 millón de km.
¿Qué región es el mayor contribuyente de ingresos?
Asia-Pacífico lidera con el 41,76% de los ingresos globales, impulsado por el volumen de motores diésel de China y la creciente producción de vehículos comerciales de India.
¿Cómo afecta la electrificación a la demanda de camisas?
Los automóviles eléctricos de batería reducen el consumo de camisas en automóviles de pasajeros, sin embargo, los segmentos de uso intensivo y remanufactura mantienen los ingresos generales del mercado en una trayectoria positiva de CAGR del 5,11% hasta 2031.
¿Quiénes son los principales proveedores?
MAHLE, Federal-Mogul de Tenneco y Nippon Piston Ring controlan conjuntamente una participación de mercado importante, con actores regionales ganando terreno en precio.
Última actualización de la página el:



