
Tamaño y Participación del Mercado de Dispositivos Audiológicos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
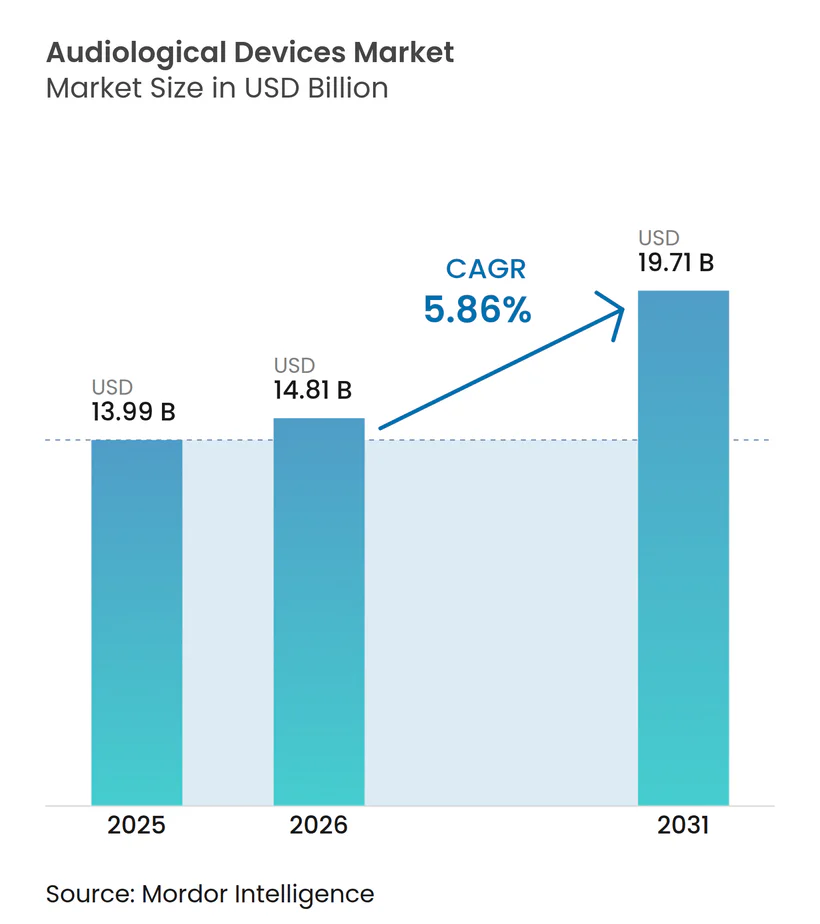
| Tamaño del Mercado (2026) | 14.81 Mil millones de dólares |
| Tamaño del Mercado (2031) | 19.71 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.86 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Dispositivos Audiológicos por Mordor Intelligence
Se espera que el tamaño del mercado de Dispositivos Audiológicos crezca de USD 13,99 mil millones en 2025 a USD 14,81 mil millones en 2026 y se prevé que alcance USD 19,71 mil millones en 2031 a una CAGR del 5,86% durante 2026-2031. El aumento de la esperanza de vida, la rápida digitalización de los audífonos y las actualizaciones regulatorias favorables, como la norma de venta sin receta (OTC) de los Estados Unidos, están ampliando tanto los canales clínicos como los minoristas para la atención auditiva.[1] Una base creciente de adultos mayores intensifica la demanda de dispositivos, mientras que la integración de inteligencia artificial (IA) eleva el rendimiento de los productos premium y el poder de fijación de precios. Las iniciativas más amplias de cribado de recién nacidos y personas mayores fomentan el diagnóstico temprano, lo que a su vez estimula las ventas de instrumentos de diagnóstico y software. Las funciones de conectividad basadas en Bluetooth LE Audio y Auracast están difuminando la línea entre los dispositivos médicos y de consumo, abriendo nuevas oportunidades de asociación con marcas de electrónica. Sin embargo, los elevados costos de bolsillo y la cobertura de seguro variable siguen siendo barreras en varias regiones.
Conclusiones Clave del Informe
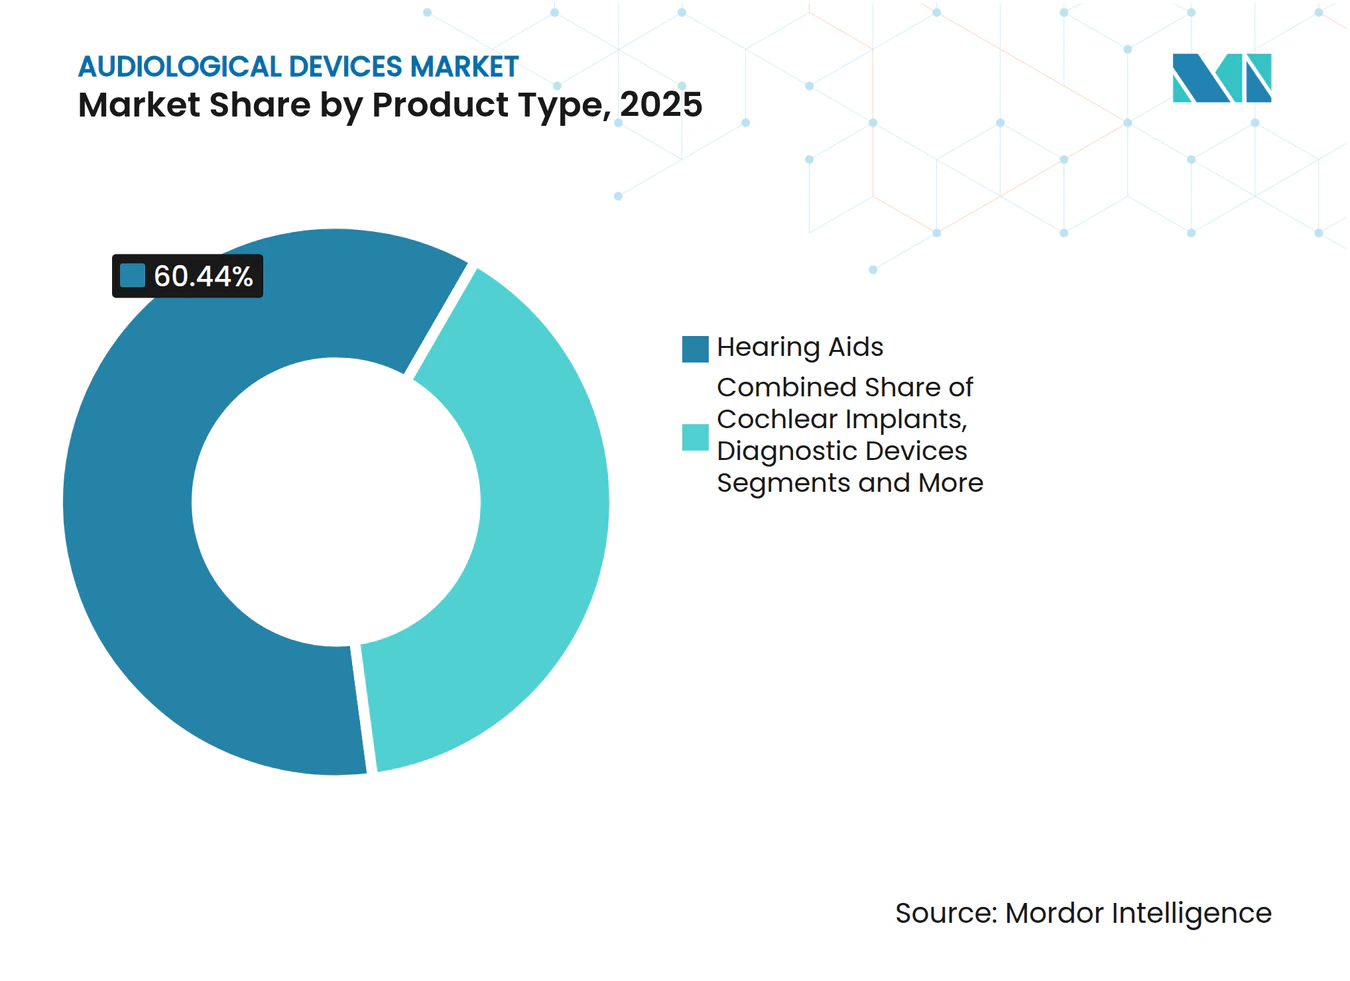
- Por tipo de producto, los audífonos representaron el 60,44% de la participación del mercado de dispositivos audiológicos en 2025; se proyecta que los dispositivos de diagnóstico se expandirán a una CAGR del 6,93% hasta 2031.
- Por tipo de enfermedad, la enfermedad de Ménière lideró con una participación de ingresos del 29,21% en 2025, mientras que se prevé que la otosclerosis crezca a una CAGR del 6,59% hasta 2031.
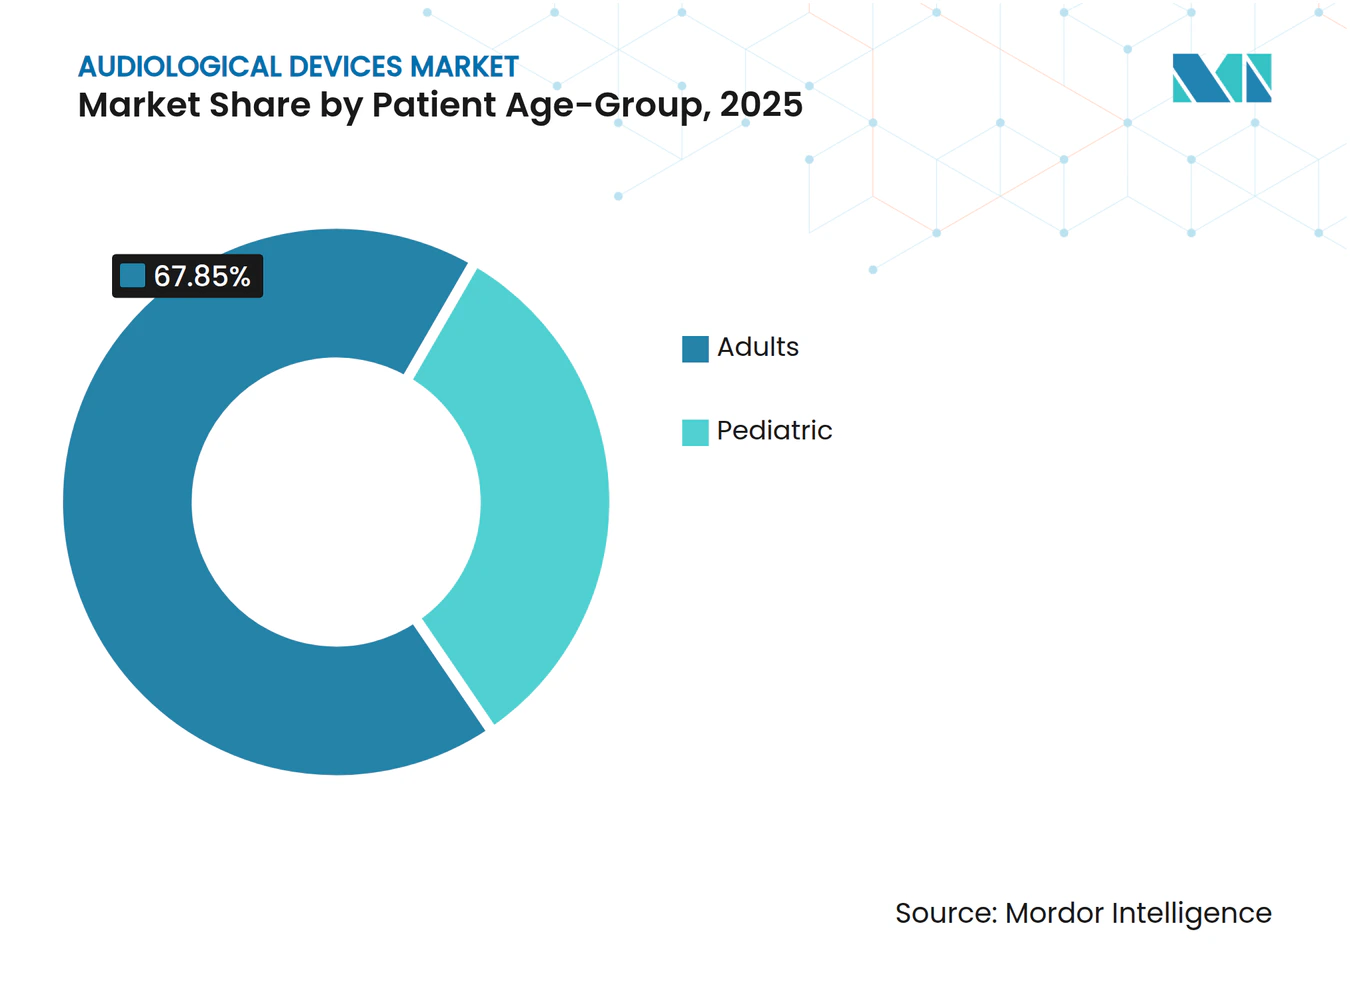
- Por grupo de edad del paciente, los adultos representaron el 67,85% del tamaño del mercado de dispositivos audiológicos en 2025, mientras que el segmento pediátrico avanza a una CAGR del 6,3% durante 2026-2031.
- Por usuario final, los hospitales lideraron con una participación del 45,30% del tamaño del mercado de dispositivos audiológicos en 2025; las clínicas de otorrinolaringología (ORL) son las de mayor crecimiento con una CAGR del 7,28% hasta 2031.
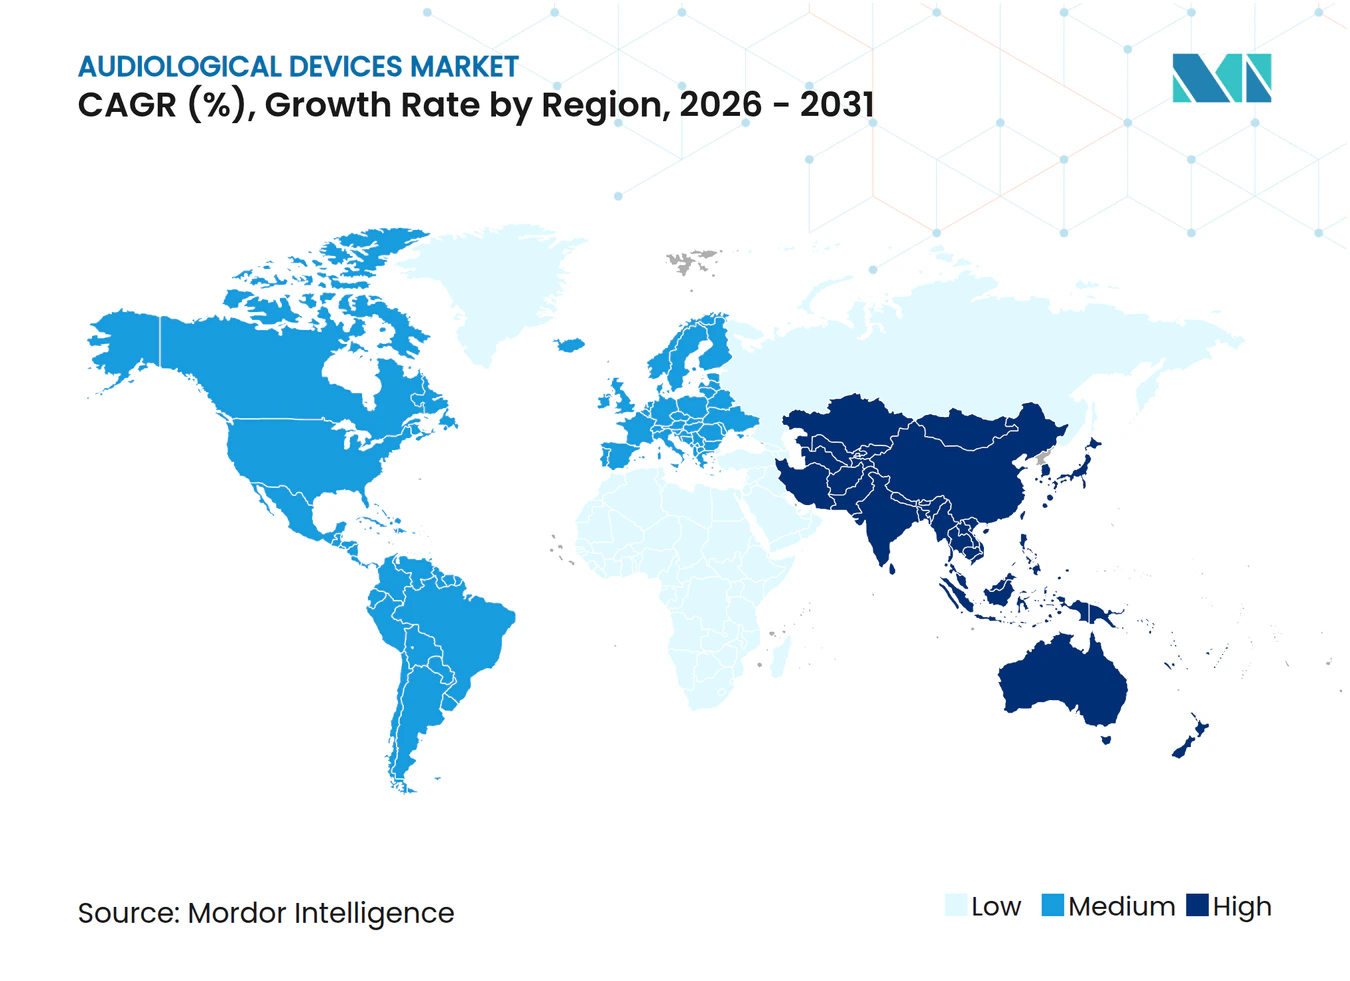
- Por geografía, América del Norte representó el 34,12% de la participación del mercado de dispositivos audiológicos en 2025, mientras que Asia-Pacífico muestra la CAGR regional más alta con un 7,71% para 2026-2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Dispositivos Audiológicos*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Envejecimiento de la Población y Creciente Prevalencia de Pérdida Auditiva | +2.1% | Global, con mayor impacto en América del Norte, Europa y Japón | Largo plazo (≥ 4 años) |
| Rápida Adopción de Audífonos Digitales y con Bluetooth | +1.8% | Global, liderado por mercados desarrollados en América del Norte y Europa | Mediano plazo (2-4 años) |
| Programas de Cribado Auditivo de Recién Nacidos y Personas Mayores Liderados por el Gobierno | +0.9% | Global, con avances tempranos en países desarrollados y expansión hacia mercados emergentes | Mediano plazo (2-4 años) |
| Altos Niveles de Exposición al Ruido en Entornos Urbanos e Industriales | +0.7% | Global, especialmente en regiones con alta concentración manufacturera como Asia-Pacífico y centros industriales | Largo plazo (≥ 4 años) |
| Legislación de Audífonos OTC que Desbloquea una Base de Consumidores sin Explotar | +1.2% | América del Norte inicialmente, expandiéndose a Europa y otros mercados desarrollados | Corto plazo (≤ 2 años) |
| Plataformas de Tele-Audiología que Aceleran la Penetración en Mercados Rurales | +0.6% | Global, con mayor impacto en áreas rurales de países en desarrollo | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Envejecimiento de la Población y Creciente Prevalencia de Pérdida Auditiva
El envejecimiento demográfico mundial está elevando la demanda de base, ya que la pérdida bilateral afecta a 37,9 millones de estadounidenses y al 90,7% de los adultos mayores de 80 años. Este cambio demográfico genera una presión de demanda sostenida, ya que la pérdida auditiva relacionada con la edad generalmente comienza con déficits de alta frecuencia que afectan progresivamente la comprensión del habla en entornos ruidosos. Los déficits relacionados con la edad deterioran la comprensión del habla, aumentan el riesgo de deterioro cognitivo y reducen la productividad laboral, lo que impulsa a las partes interesadas públicas y privadas a invertir en intervención temprana y rehabilitación.
Rápida Adopción de Audífonos Digitales y con Bluetooth
El audio Bluetooth LE y las funciones de transmisión Auracast son ahora estándar en las líneas premium, lo que permite conexiones directas con sistemas de megafonía y teléfonos inteligentes. Marcas como ReSound, Beltone y Phonak integran estas funciones para ofrecer mejoras de 10 dB en la relación señal-ruido y una reducción del 45% en el esfuerzo de escucha. Esta revolución de conectividad va más allá del entretenimiento hacia la integración sanitaria, con dispositivos ahora capaces de monitorización de salud en tiempo real y consultas de telesalud, posicionando los audífonos como plataformas integrales de bienestar en lugar de dispositivos médicos de uso único.
Programas de Cribado Auditivo de Recién Nacidos y Personas Mayores Liderados por el Gobierno
Las iniciativas sistemáticas de cribado auditivo demuestran un impacto medible en las tasas de detección temprana y los resultados de intervención, particularmente en poblaciones desatendidas donde el acceso tradicional a la atención médica sigue siendo limitado. Los ensayos piloto de cribado habilitados por telemedicina, como el ensayo North STAR en la zona rural de Alaska, mejoraron el seguimiento al 68,5% frente al 32,1% para las derivaciones estándar, subrayando el papel de la tecnología en la detección temprana. Las evaluaciones digitales de ORL muestran una sensibilidad del 85% en comparación con el 20% de los métodos tradicionales, mejorando la eficiencia sin comprometer la seguridad. La integración de la timpanometría con el cribado de salud móvil mejora significativamente la sensibilidad de detección, particularmente en entornos con alta prevalencia de pérdida auditiva relacionada con infecciones, estableciendo nuevos protocolos para las iniciativas mundiales de salud auditiva.[2]
Alta Exposición al Ruido en Entornos Urbanos e Industriales
Los estudios de salud ocupacional reportan una prevalencia de pérdida del 34,69% entre los trabajadores de fábricas iraníes, mientras que el ruido de impulso complejo requiere medidas ajustadas por curtosis para predecir el riesgo de lesiones. El ruido del tráfico urbano aumenta la incidencia de tinnitus, lo que pone de relieve la necesidad tanto de prevención como de dispositivos avanzados de rehabilitación. Estos patrones de exposición multifacéticos impulsan la demanda de tecnologías sofisticadas de protección auditiva y rehabilitación, incluidos dispositivos especializados para sectores ocupacionales específicos, como los profesionales dentales, que muestran una prevalencia del 15-25% de umbrales auditivos que superan las normas ISO.
Análisis del Impacto de las Restricciones del Mercado de Dispositivos Audiológicos*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos Iniciales de Dispositivos y Adaptación | -1.4% | Global, con mayor impacto en mercados emergentes y poblaciones con escasa cobertura de seguro | Largo plazo (≥ 4 años) |
| Estigma Social Persistente entre los Usuarios más Jóvenes | -0.8% | Global, especialmente en mercados con alta conciencia de imagen como Asia-Pacífico y centros urbanos | Mediano plazo (2-4 años) |
| Reembolso Irregular en Muchos Mercados Emergentes y Desarrollados | -1.1% | Global, con impacto variable según la estructura del sistema de salud | Largo plazo (≥ 4 años) |
| Interrupciones en la Cadena de Suministro de Semiconductores que Afectan la Producción | -0.9% | Global, con mayor impacto en fabricantes con cadenas de suministro asiáticas | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos Iniciales de Dispositivos y Adaptación
Los elevados costos iniciales de los dispositivos y la adaptación representan una barrera significativa para el crecimiento del mercado de dispositivos audiológicos. Muchos usuarios potenciales, especialmente en economías emergentes, encuentran estos gastos prohibitivos. Este obstáculo financiero limita la accesibilidad de las soluciones audiológicas, frenando la expansión del mercado. Los paquetes de audífonos premium promedio superan los USD 4.000 por par, lo que disuade la adopción donde la cobertura de seguro es limitada. Los compradores sensibles al precio pueden posponer la compra o cambiar a productos básicos de amplificación, moderando el crecimiento de los ingresos. Como resultado, los fabricantes y proveedores están explorando opciones innovadoras de financiamiento y subsidios para mitigar este desafío y ampliar su alcance en el mercado.
Estigma Social Persistente entre los Usuarios más Jóvenes
Las preocupaciones estéticas retrasan la búsqueda de ayuda, especialmente en los mercados urbanos con alta conciencia de imagen. Las soluciones centradas en la moda, como los auriculares inteligentes y los amplificadores basados en gafas, buscan normalizar el uso de dispositivos. Destacando el impacto de las percepciones sociales, los individuos más jóvenes a menudo evitan usar dispositivos audiológicos debido a los juicios sociales prevalecientes. Esta reticencia no solo reduce la base de usuarios potenciales, sino que también frena el crecimiento general del mercado de dispositivos audiológicos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado de Dispositivos Audiológicos
Por Tipo de Producto:
La Integración de IA Impulsa la Evolución de los Audífonos PremiumLos audífonos representaron el 60,44% de la participación del mercado de dispositivos audiológicos en 2025, respaldados por la demanda sostenida de adultos mayores y la expansión del acceso OTC. El segmento se beneficia de chips de IA en tiempo real que ofrecen hasta 10 dB de reducción de ruido, como se observa en el Phonak Audéo Sphere Infinio. Los estilos de receptor en el canal y detrás de la oreja dominan gracias al espacio disponible para baterías de alta capacidad y antenas.
Los dispositivos de diagnóstico son los de mayor crecimiento con una CAGR del 6,93%, impulsados por mandatos de cribado más amplios y avances en imágenes portátiles como los otoscopios de tomografía de coherencia óptica. Los implantes cocleares, los audífonos anclados al hueso y el software satisfacen necesidades de nicho; los prototipos totalmente implantables de MED-EL y Envoy Medical indican un futuro de opciones de rehabilitación discretas.



Por Tipo de Enfermedad:
El Predominio de la Enfermedad de Ménière Refleja la Complejidad DiagnósticaLa enfermedad de Ménière representó el 29,21% de los ingresos de 2025 debido a sus síntomas multifacéticos que requieren tanto diagnósticos vestibulares como amplificación compatible con tinnitus, manteniendo la demanda de soluciones premium. El tamaño del mercado de dispositivos audiológicos para esta indicación seguirá siendo sólido a medida que las campañas de concienciación mejoren los patrones de derivación temprana.
Se prevé que la otosclerosis registre una CAGR del 6,59%, respaldada por técnicas de estapedectomía perfeccionadas y algoritmos de audífonos específicos para pérdida conductiva. La atención del neuroma acústico integra la navegación quirúrgica con la implantación coclear postoperatoria, mientras que la otitis media continúa impulsando las ventas de equipos de diagnóstico pediátrico como timpanómetros y otoscopios de ultrasonido.
Por Grupo de Edad del Paciente:
La Estabilidad del Segmento Adulto Contrasta con la Innovación PediátricaLos adultos representaron el 67,85% de los ingresos de 2025, reflejando el peso demográfico y la creciente concienciación sobre las consecuencias de la pérdida auditiva no tratada. El tamaño del mercado de dispositivos audiológicos para adultos se refuerza con funciones de valor añadido como la detección de caídas y el seguimiento de la salud cognitiva en las líneas premium.
El segmento pediátrico avanza más rápido con una CAGR del 6,3% impulsado por el cribado universal de recién nacidos y la aprobación de implantes a edades más tempranas, como la autorización de la Administración de Alimentos y Medicamentos para el Sistema Osia a los 5 años. Las herramientas de monitoreo remoto permiten a los padres seguir el rendimiento del dispositivo, mientras que la integración de audio en el aula apoya la educación inclusiva.

Por Usuario Final:
Las Clínicas ORL Emergen como Líderes de CrecimientoLos hospitales representaron el 45,30% de la participación de ingresos en 2025 debido a su capacidad para cirugías y diagnósticos complejos. Las clínicas ORL son las de mayor crecimiento con una CAGR del 7,28% aprovechando equipos portátiles y soluciones de datos en la nube para ofrecer pruebas y adaptaciones integrales con menores costos generales.
La atención médica domiciliaria es un canal incipiente pero en crecimiento, ya que la adaptación remota y las pruebas mediante teléfonos inteligentes permiten a los usuarios mayores recibir apoyo profesional sin visitas a la clínica. Los centros de cirugía ambulatoria se benefician de las técnicas mínimamente invasivas de implante coclear que permiten el alta el mismo día.
Análisis Geográfico
Mercado de Dispositivos Audiológicos en América del Norte
América del Norte capturó el 34,12% de los ingresos globales en 2025, impulsada por una infraestructura avanzada, sólidos canales de investigación y la histórica norma de venta libre que amplía el acceso minorista. Los planes generalizados de seguros privados y Medicare Advantage respaldan la adopción de productos premium; sin embargo, la cobertura irregular del Medicare tradicional genera brechas de accesibilidad económica.
Mercado de Dispositivos Audiológicos en Asia-Pacífico
Asia-Pacífico es la región de más rápido crecimiento, con una CAGR del 7,71% hasta 2031, impulsada por el envejecimiento de la población en Japón y Corea del Sur y el aumento de los ingresos disponibles en China e India. Los programas gubernamentales de implantes cocleares y la expansión de clínicas privadas aceleran la penetración. Las zonas industriales urbanas profundizan la necesidad de protección auditiva ocupacional, mientras que la creciente concienciación de la clase media impulsa la adopción de audífonos avanzados.
Mercado de Dispositivos Audiológicos en EMEA y América del Sur
Europa muestra un impulso sostenido, respaldado por modelos de atención universal que garantizan el acceso básico y regulaciones estrictas que mantienen la calidad. Los marcos de reembolso varían, lo que lleva a los fabricantes a adaptar sus niveles de precios. Oriente Medio, África y América del Sur siguen siendo mercados incipientes pero en mejora: las inversiones en hospitales de tercer nivel y los programas de alcance móvil amplían el acceso, mientras que la urbanización incrementa la demanda relacionada con el ruido.
Panorama regulatorio
En Estados Unidos, la FDA creó una categoría de audífonos de venta libre (OTC) para adultos con pérdida auditiva percibida de leve a moderada, vigente desde el 17 de octubre de 2022, bajo la norma 21 CFR Part 874 con códigos de producto específicos (QUF, QUG, QUH). Este marco amplió la distribución minorista mientras mantenía las expectativas de calidad de dispositivo médico mediante requisitos vinculados al etiquetado, los controles de fabricación y la notificación posterior a la comercialización, incluidas las presentaciones de eventos adversos a MAUDE y las disposiciones de monitoreo relacionadas con la Sección 709(d) de la FDARA.
Más allá de los audífonos, la FDA continuó refinando las clasificaciones de dispositivos otorrinolaringológicos relevantes para la audiología. Con vigencia a partir del 10 de junio de 2026, la agencia clasificó los dispositivos de estimulación externa combinada acústica y eléctrica para el alivio del tinnitus como Clase II bajo la norma 21 CFR 874.3410 con controles especiales. La actualización aclara la vía regulatoria para los productos enfocados en el tinnitus que se cruzan con casos de uso de amplificación y terapia de sonido.
Panorama Competitivo
Concentración del Mercado
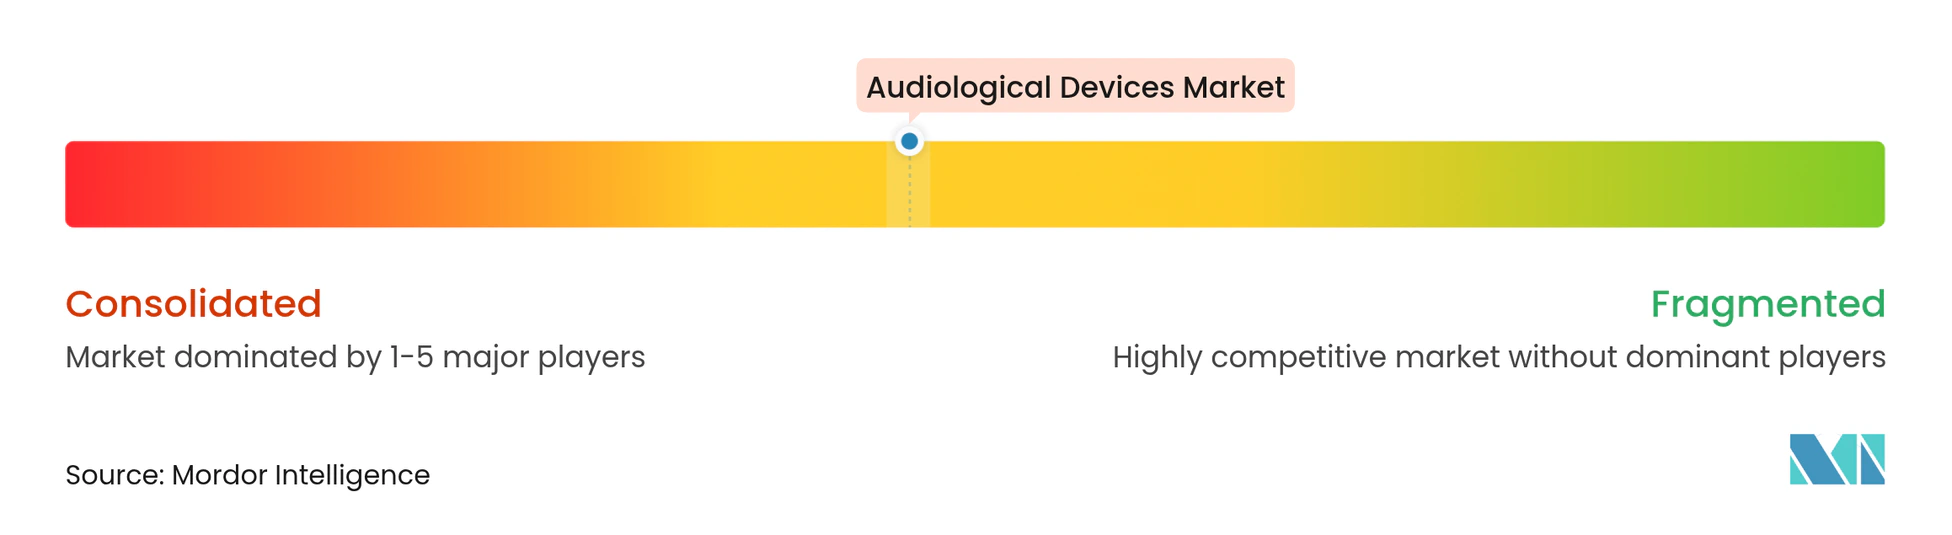
El mercado de dispositivos audiológicos muestra una consolidación moderada, ya que los grupos líderes buscan escala para financiar la I+D mientras los nuevos participantes aprovechan el conocimiento de la electrónica de consumo. La adquisición de la unidad de implantes de Oticon Medical por parte de Cochlear por USD 30 millones amplió su cartera y base de clientes. WS Audiology obtuvo EUR 590 millones de ATHOS KG para acelerar el crecimiento y una posible salida a bolsa.
La diferenciación tecnológica gira en torno a la IA y la conectividad. El procesador de IA dedicado de Phonak respalda la mejora del habla, mientras que la plataforma Vivia de GN Hearing utiliza Bluetooth LE Audio para acceso a medios en múltiples flujos. Empresas de electrónica de consumo como Apple integran asistencia auditiva en auriculares, intensificando la competencia y empujando a los actores establecidos hacia asociaciones de ecosistema.
La integración vertical y el abastecimiento flexible responden a la volatilidad de los semiconductores. Los fabricantes diversifican proveedores y diseñan tarjetas modulares para acomodar múltiples conjuntos de chips, mitigando el riesgo de producción. El marketing se centra en la experiencia minorista: clínicas multimarca, portales de servicio remoto y modelos de suscripción buscan reducir los costos iniciales y aumentar el valor de vida del cliente.
Líderes de la Industria de Dispositivos Audiológicos
-
Audina Hearing Instruments, Inc.
-
Cochlear Ltd.
-
GN Hearing A/S
-
Amplifon SpA
-
Horentek Hearing Diagnostic
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Dispositivos Audiológicos Empresas cubiertas en este informe
- Sonova
- Demant
- GN Hearing
- WS Audiology
- Cochlear
- Starkey Laboratories
- Amplifon
- Audina Hearing Instruments
- MED-EL
- Natus Medical
- INVENTIS
- Horentek Hearing Diagnostic
- Beltone (GN subsidiary)
- Rion Co. Ltd.
- Eargo
- Elkon Pvt. Ltd.
- Oticon Medical
- Sivantos (Signia)
- Resound
- Interacoustics
Lea el análisis de las empresas de dispositivos audiológicos
Oportunidades de mercado y perspectivas futuras
El marco de audífonos OTC en EE. UU. crea espacio para ofertas diferenciadas que aun así cumplen con las expectativas de dispositivo médico, incluidos dispositivos y software diseñados para una autoselección, configuración y monitoreo continuo seguros. La oportunidad se extiende a soluciones adyacentes al tinnitus tras la clasificación de la FDA del 10 de junio de 2026 de los dispositivos de estimulación externa combinada acústica y eléctrica como Clase II, lo que respalda una comercialización más estandarizada para productos que combinan terapia de sonido y estimulación con las carteras convencionales de cuidado auditivo.
La prestación de atención también está evolucionando. La teleaudiología y la adaptación remota reducen las barreras de acceso en poblaciones rurales y desatendidas y pueden mejorar el desempeño del seguimiento, como se refleja en los programas piloto de detección habilitados de forma remota, como el ensayo North STAR en la Alaska rural. Del lado del producto, el procesamiento de señales habilitado por IA junto con la conectividad Bluetooth LE Audio y Auracast está transformando las expectativas en los canales médicos y de consumo, fortaleciendo la demanda de instrumentos de diagnóstico y software que combinan detección, adaptación y seguimiento longitudinal de resultados.
Desarrollos Recientes de la Industria en el Mercado de Dispositivos Audiológicos
- Julio de 2026: Cochlear Ltd obtuvo la autorización de la FDA para el procesador de sonido Osia 3 (totalmente recargable, primero en su clase). La aprobación refuerza el liderazgo de Cochlear en soluciones implantables premium y respalda una adopción más rápida de la plataforma Osia.
- Marzo de 2026: Amplifon SpA llegó a un acuerdo definitivo para adquirir el negocio de audición de GN Store Nord A/S por ~17,0 mil millones de DKK. El acuerdo consolida la distribución global de audiología y las capacidades de I+D, ampliando el alcance de mercado de Amplifon. La integración vertical con la cartera de GN también mejora el alcance minorista y la amplitud de productos de Amplifon.
- Marzo de 2026: Cochlear Ltd lanzó el sistema Nucleus Nexa en India. El lanzamiento extiende la plataforma avanzada de implantes cocleares a un gran mercado de crecimiento. Amplía la huella geográfica y refuerza la posición de Cochlear en soluciones auditivas de alta gama.
Mercado de Dispositivos Audiológicos Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de dispositivos audiológicos comprende los ingresos generados por dispositivos utilizados para diagnosticar, tratar y apoyar la pérdida auditiva, contabilizados en el punto en que los productos se venden a canales clínicos, minoristas o institucionales.
Exclusiones del alcance: No se contabilizan las tarifas de servicio rutinarias (adaptaciones, seguimientos, garantías vendidas como servicios independientes) a menos que estén incluidas dentro de la venta del dispositivo o del software empaquetado.
Descripción General de la Segmentación
- Por Tipo de Producto
- Audífonos
- Detrás de la Oreja (BTE)
- Receptor en el Canal (RITE)
- En el Oído (ITE)
- Audífonos de Canal (CHA)
- Audífonos Anclados al Hueso
- Implantes Cocleares
- Dispositivos de Diagnóstico
- Audiómetros
- Timpanómetros
- Otoscopios
- Software y Accesorios
- Audífonos
- Por Tipo de Enfermedad
- Otosclerosis
- Enfermedad de Ménière
- Neuroma Acústico
- Otitis Media
- Otros
- Por Grupo de Edad del Paciente
- Pediátrico
- Adultos
- Por Usuario Final
- Hospitales
- Clínicas ORL
- Atención Médica Domiciliaria
- Centros de Cirugía Ambulatoria
- Otros Usuarios Finales
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comienza con el mapeo del conjunto de demanda y las vías de atención, para luego vincularlos con las categorías de dispositivos y los canales de venta. Generalmente utilizamos fuentes de salud pública y demográficas, como la Organización Mundial de la Salud, los Centros para el Control y la Prevención de Enfermedades de los Estados Unidos, los Institutos Nacionales de Salud de los Estados Unidos y los organismos nacionales de estadística, para comprender la prevalencia de la pérdida auditiva por grupo de edad y estimar la proporción probable de casos diagnosticados.
Para conectar la demanda con el gasto en dispositivos, utilizamos señales regulatorias y de acceso al mercado, así como el ritmo de cambio de los productos. Esto incluye materiales de la Administración de Alimentos y Medicamentos de los Estados Unidos (incluidas las actualizaciones sobre audífonos de venta libre), portales de estadísticas de aduanas y comercio para la dirección de importaciones y exportaciones, y revistas especializadas de audiología y otología revisadas por pares para los patrones de utilización clínica. También revisamos presentaciones de empresas, presentaciones para inversores, páginas de asociaciones y prensa de reputación para fundamentar la combinación de productos y la exposición geográfica, y utilizamos selectivamente suscripciones de pago para información financiera de empresas, análisis de patentes y verificaciones de comercio a nivel de envíos. Las fuentes mencionadas aquí son ilustrativas, y se utilizaron muchas otras referencias públicas y de pago para recopilar datos, validar supuestos y aclarar preguntas abiertas.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para someter a prueba de presión lo que la investigación documental no puede mostrar con claridad, como los cambios actuales en la combinación de dispositivos, las bandas de precios realistas y los márgenes de los canales que varían según el país y el usuario final. Hablamos con un conjunto equilibrado de partes interesadas, incluidos operadores de clínicas de audiología, compradores hospitalarios, distribuidores de dispositivos y profesionales involucrados en diagnósticos, en las principales regiones de demanda, para que el modelo refleje cómo se realizan habitualmente las compras.
Estos aportes nos ayudaron a confirmar las tasas de adopción para las vías de venta libre y con receta, los ciclos de reemplazo típicos y cómo la inflación o los cambios en el reembolso se trasladan a los precios de venta promedio antes de que se aprobaran los totales finales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 38% | Directores ejecutivos: 12% | APAC: 46% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | EMEA: 36% |
| Actores más pequeños: 17% | Gerentes: 53% | Américas: 18% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comienza con una construcción descendente en la que las tasas de prevalencia y diagnóstico se traducen en un conjunto de pacientes tratados y evaluados, que luego se convierte en demanda de dispositivos a través de tasas de adaptación, volúmenes de procedimientos y tiempos de reemplazo. Para este mercado, los insumos clave incluyen las tendencias de población por grupo de edad, la proporción de adultos examinados o diagnosticados, los intervalos de reemplazo de audífonos, los volúmenes de procedimientos de implantes cocleares y de conducción ósea, y el cambio hacia modelos recargables y conectados que afecta los precios.
Una vez completada la construcción macro, corroboramos los totales con aproximaciones selectivas de abajo hacia arriba, como la consolidación de una muestra de ingresos de proveedores por región, la verificación de las divisiones de canales de distribución y la validación de las bandas de precio de venta promedio típicas para audífonos e implantes frente a lo que reportan las entrevistas. Cuando un país tiene detalles públicos limitados, gestionamos las brechas utilizando ratios de referencia de mercados similares (nivel de ingresos, penetración y acceso a la atención), y luego verificamos nuevamente con la retroalimentación de expertos.
Para el pronóstico, aplicamos principalmente análisis de escenarios respaldados por modelos de tendencias a corto plazo, ya que los cambios de política, como la disponibilidad de venta libre y las actualizaciones de reembolso, pueden acelerar la adopción más rápido que el crecimiento lineal simple. Los escenarios están vinculados a las perspectivas de las tasas de penetración, la combinación de productos y la progresión de precios, y luego se refinan en función de lo que los profesionales esperan para los volúmenes de adaptación y la actividad de diagnóstico a corto plazo.
Ciclo de Validación y Actualización de Datos
La validación se realiza a través de varios puntos de control para garantizar que los resultados no se desvíen de las señales observables del mercado. Comparamos los resultados con indicadores independientes como la actividad de procedimientos, la dirección del comercio para las categorías clave de dispositivos, el énfasis en el cribado de salud pública y el gasto implícito por paciente, y luego investigamos las grandes variaciones antes de finalizar las conclusiones.
Una segunda revisión por parte de un analista se completa después de la primera construcción del modelo, y se realizan llamadas de seguimiento cuando la retroalimentación de las entrevistas muestra discrepancias en precios, adopción o comportamiento del canal. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios regulatorios importantes o movimientos bruscos de divisas. Antes de la entrega, un analista realiza una revisión actualizada del modelo y los supuestos para que los clientes reciban una perspectiva actualizada.
Tamaño del Mercado de Dispositivos Audiológicos de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Es común ver diferentes tamaños de mercado para dispositivos audiológicos, incluso cuando el nombre del tema parece el mismo. Las diferencias generalmente provienen de lo que se incluye como dispositivo, qué año se utiliza como base y cómo se convierten los precios en un único valor en dólares estadounidenses entre regiones.
En este estudio, la cadencia de actualización y el momento de la conversión de divisas se tratan como insumos activos, y la progresión del precio de venta promedio se recalcula cuando los cambios en la combinación hacia modelos recargables y conectados modifican el precio promedio ponderado. Luego validamos esto a través de verificaciones de canales y confirmación de expertos antes de finalizar el número, un paso que se mantiene actualizado en la última actualización de Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 14,81 mil millones de USD (2026) | |
| Consultoría Regional A | 10,64 mil millones de USD (2024) | Utiliza un año base anterior y un conjunto de ingresos más reducido en la práctica, donde el software de diagnóstico y los accesorios pueden tratarse de forma superficial, y los precios a menudo se trasladan con una recalculación limitada del precio de venta promedio basada en la combinación. |
| Publicación Sectorial B | 5,44 mil millones de USD (2023) | Reporta el crecimiento en una ventana definida con base en 2023, lo que puede subestimar el nivel del año en curso cuando el momento de la conversión de divisas, los efectos de la expansión del canal y los movimientos de precios recientes no se revalidan en cada ciclo. |
La dispersión en la tabla se explica en gran medida por la elección del año base y la exhaustividad con que el modelo actualiza los precios y el alcance cuando cambian los canales y las combinaciones de productos. Al mantener los supuestos rastreables a las señales de demanda y al verificar nuevamente el momento de los tipos de cambio y las bandas de precio de venta promedio durante las actualizaciones, el enfoque produce un número práctico que puede repetirse y cuestionarse con insumos claros.
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de dispositivos audiológicos?
El mercado se situó en USD 14,81 mil millones en 2026 y se proyecta que alcance USD 19,71 mil millones en 2031.
¿Qué categoría de producto lidera el mercado de dispositivos audiológicos?
Los audífonos dominan con una participación de mercado del 60,44% en 2025, respaldados por mejoras de IA y conectividad.
¿Por qué Asia-Pacífico es la región de mayor crecimiento?
El rápido envejecimiento, la expansión de los ingresos de la clase media y los programas gubernamentales de implantes impulsan una CAGR del 7,71% en Asia-Pacífico.
¿Cómo influirá la regulación OTC en la demanda?
La norma OTC de los Estados Unidos abre un nuevo canal minorista para 49,5 millones de usuarios potenciales que anteriormente carecían de acceso a dispositivos con receta.
¿Qué segmento de usuario final crece más rápidamente?
Las clínicas ORL muestran la CAGR más alta con un 7,28%, beneficiándose de servicios especializados y flujos de trabajo eficientes.
¿Qué tendencias tecnológicas determinan el diseño futuro de los productos?
El procesamiento de IA en tiempo real, el Bluetooth LE Audio y los implantes cocleares totalmente implantables están estableciendo nuevos estándares de rendimiento y estética.