
Tamaño y Cuota del Mercado de Software de Gestión del Capital Humano de Asia-Pacífico
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 8.87 Mil millones de dólares |
| Tamaño del Mercado (2026) | 9.71 Mil millones de dólares |
| Tamaño del Mercado (2031) | 13.92 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 7.47 % |
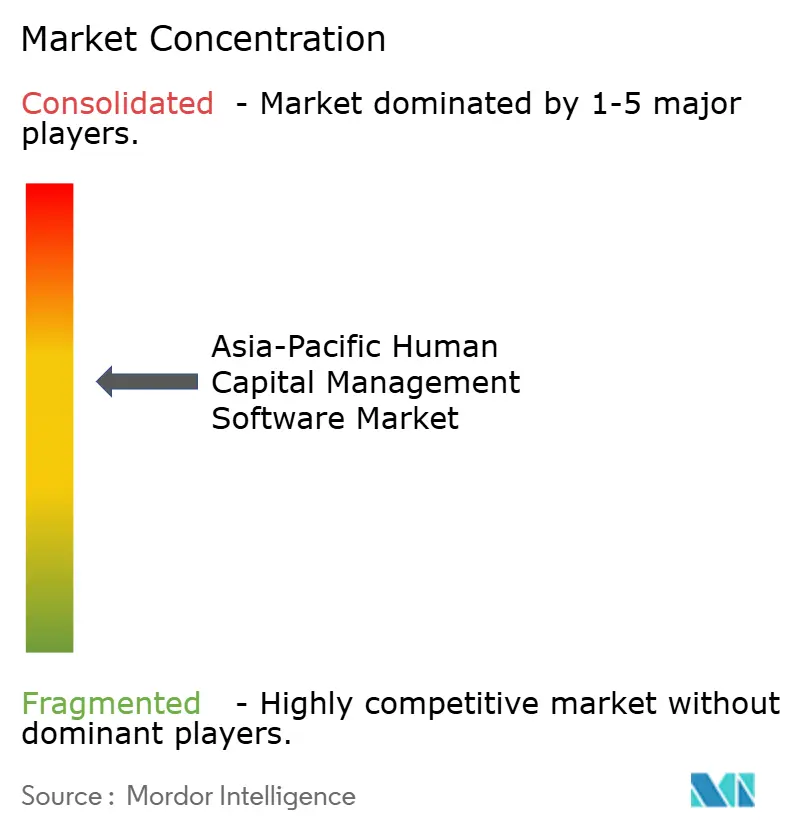
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Software de Gestión del Capital Humano de Asia-Pacífico por Mordor Intelligence
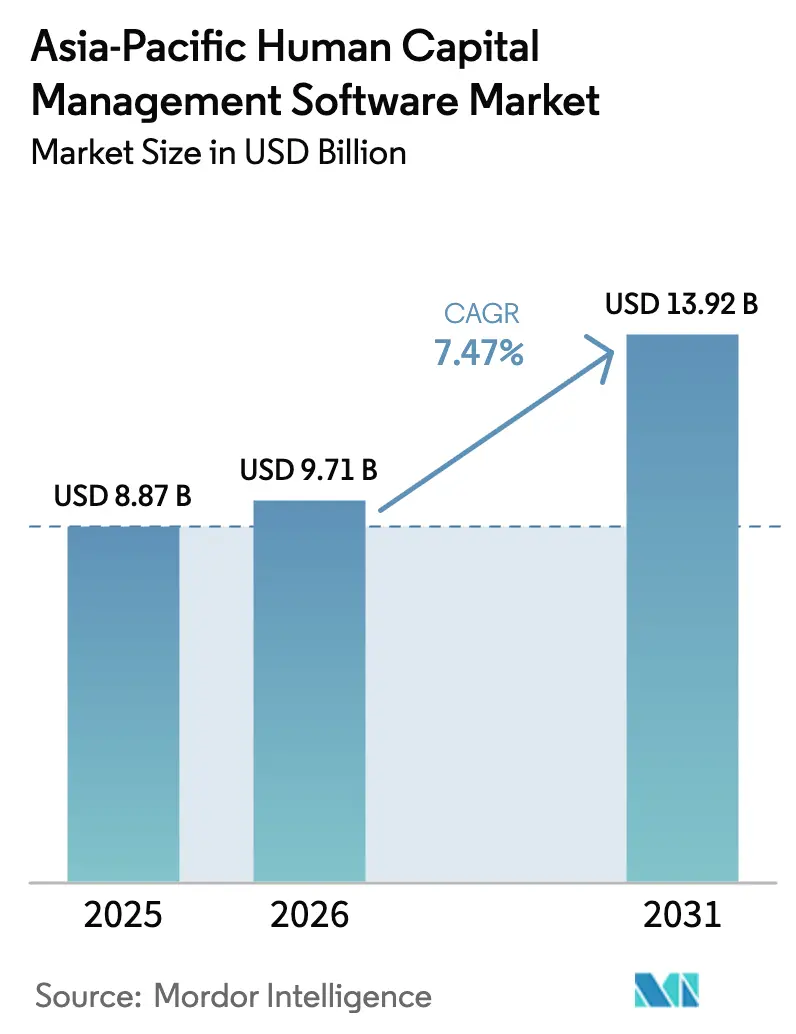
Se espera que el tamaño del mercado de software de gestión del capital humano de Asia-Pacífico crezca de 8.870 millones de USD en 2025 a 9.710 millones de USD en 2026, y se prevé que alcance los 13.920 millones de USD en 2031 a una CAGR del 7,47% durante el período 2026-2031. Las estrategias que priorizan la nube, los rápidos cambios regulatorios y la escasez de talento están impulsando a las empresas a modernizar sus plataformas de recursos humanos, mientras que la financiación de capital de riesgo otorga a los proveedores locales la solidez financiera necesaria para desafiar a los actores globales establecidos. Los modelos de talento basados en competencias, los mandatos de digitalización de nóminas y los chatbots de servicio al empleado impulsados por inteligencia artificial están ampliando la demanda más allá de los recursos humanos básicos hacia módulos adyacentes de talento y analítica. Al mismo tiempo, las normas de privacidad que exigen el almacenamiento de datos en el país están reconfigurando la infraestructura de centros de datos, impulsando el gasto incremental en regiones de nube seguras. La intensidad competitiva se mantiene moderada a medida que los especialistas regionales ganan cuota de mercado al publicar actualizaciones normativas con mayor rapidez que las suites globales monolíticas.
Conclusiones Clave del Informe
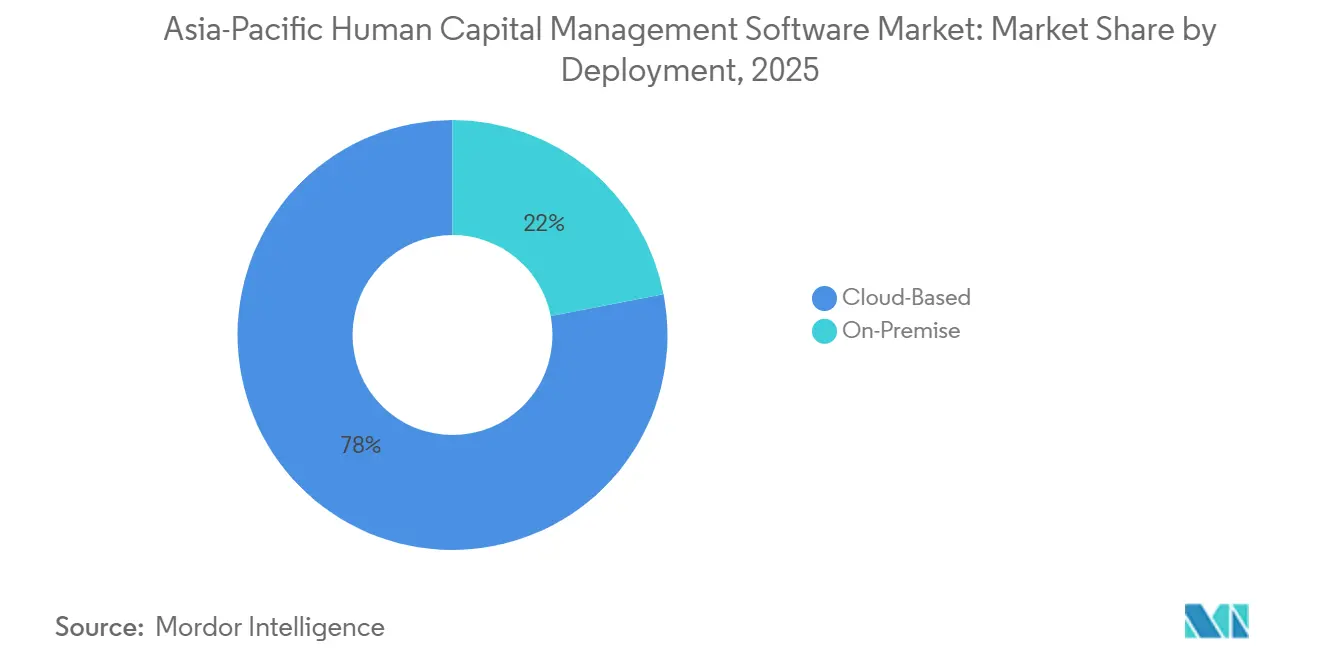
- Por implementación, las soluciones basadas en la nube capturaron el 78,03% de la cuota de ingresos del mercado de software de gestión del capital humano de Asia-Pacífico en 2025, y esta cuota se está ampliando a medida que el modelo avanza a una CAGR del 7,51% hasta 2031.
- Por tamaño de organización, las grandes empresas mantuvieron el 63,89% de la cuota de ingresos del mercado de software de gestión del capital humano (HCM) de Asia-Pacífico en 2025; sin embargo, las pequeñas y medianas empresas se están expandiendo con mayor rapidez a una CAGR del 7,91% hasta 2031.
- Por aplicación, los recursos humanos básicos generaron el 29,77% de las ventas del mercado de software de HCM de Asia-Pacífico en 2025, mientras que la gestión del rendimiento y el talento es el módulo de mayor crecimiento con una CAGR del 7,84% hasta 2031.
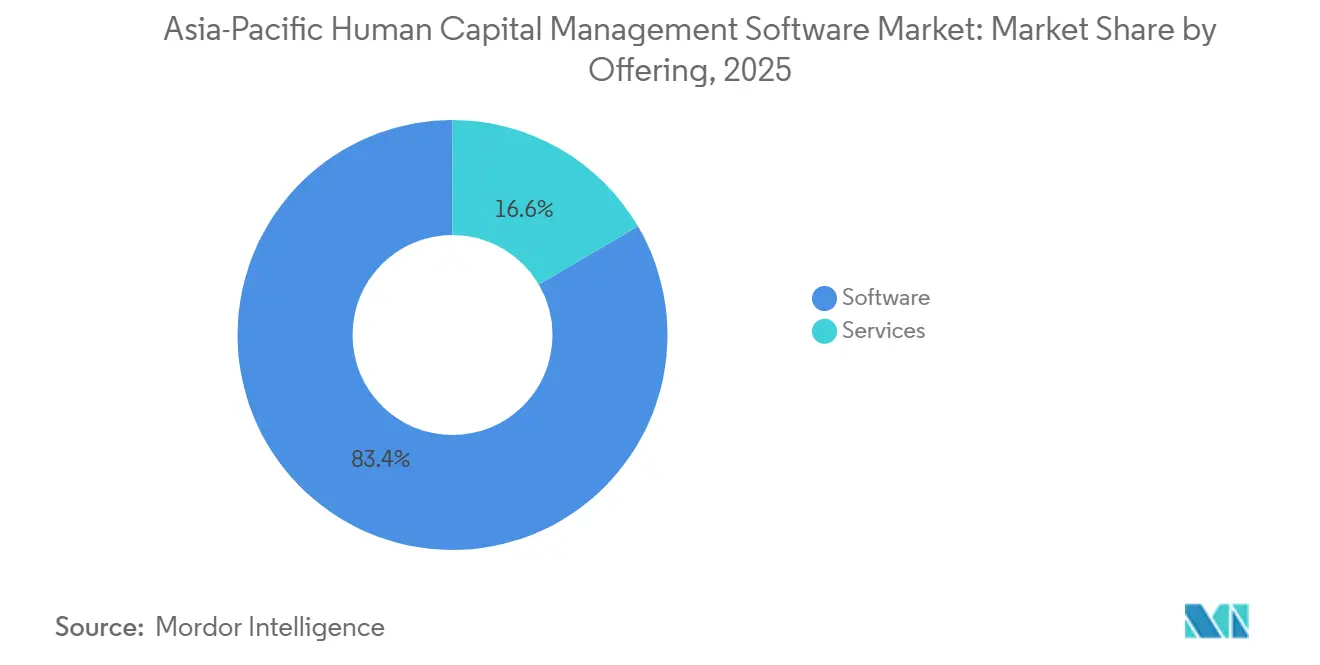
- Por oferta, las plataformas de software representaron el 83,43% del gasto en 2025, pero los ingresos por servicios se están acelerando a una CAGR del 8,13% impulsados por la demanda de implementación.
- Por industria de usuario final, la banca, los servicios financieros y los seguros concentraron el 28,17% de la cuota en 2025, mientras que el comercio minorista y el comercio electrónico registrarán el mayor crecimiento con una CAGR del 8,07% hasta 2031.
- Por geografía, China representó el 31,23% de las ventas regionales del mercado de software de HCM de APAC en 2025; sin embargo, India es el mercado de mayor expansión con una CAGR del 8,12% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Software de Gestión del Capital Humano de Asia-Pacífico
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Adopción Acelerada de la Nube en las Empresas de Asia-Pacífico | +1.8% | Núcleo de APAC, Indonesia, Malasia | Corto plazo (≤ 2 años) |
| Creciente Demanda de Aplicaciones Móviles de HCM | +1.2% | Singapur, Australia, Japón | Corto plazo (≤ 2 años) |
| Mandatos Regulatorios para el Cumplimiento Digital de Nóminas | +1.3% | China, India, Japón, Australia, Singapur | Mediano plazo (2-4 años) |
| Aumento de la Demanda de Movilidad del Talento | +1.0% | China, India, Singapur | Mediano plazo (2-4 años) |
| Localización de Chatbots de Recursos Humanos Multilingües Impulsados por Inteligencia Artificial para Empresas del Mercado Medio | +0.9% | India, Japón, Corea del Sur, Sudeste Asiático | Mediano plazo (2-4 años) |
| Integración de Plataformas de Fuerza Laboral Independiente Transfronteriza | +0.7% | Singapur, Hong Kong, Malasia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Adopción Acelerada de la Nube en las Empresas de Asia-Pacífico
Las empresas están reemplazando los sistemas locales intensivos en capital por suites en la nube con precios de suscripción para reducir el costo total de propiedad y acelerar los ciclos de innovación. Las expansiones de centros de datos regionales en Sídney, Singapur, Tokio y Bombay permiten a los proveedores cumplir con estrictas normas de residencia de datos al tiempo que ofrecen arquitecturas modernas de microservicios que acortan los ciclos de lanzamiento.[1]Sala de Prensa de Workday, "Workday Abre Nuevos Centros de Datos en Asia-Pacífico," workday.com Los compradores del mercado medio son los más beneficiados porque las implementaciones en la nube eliminan la necesidad de personal de tecnología de la información dedicado y salas de servidores, lo que respalda modelos de plantilla de crecimiento escalable. Incluso las industrias reguladas que antes exigían entornos aislados ahora están pilotando arquitecturas híbridas que mantienen los datos maestros sensibles en instalaciones locales pero ejecutan la analítica en la nube. La capacidad de alternar cargas de trabajo entre nubes privadas y públicas sin necesidad de cambiar de plataforma se ha convertido en un criterio de selección clave, favoreciendo a los proveedores con servicios en contenedores y pasarelas de integración sin estado.
Mandatos Regulatorios para el Cumplimiento Digital de Nóminas
Los rápidos cambios normativos, desde la implementación de CORETAX en Indonesia hasta los libros electrónicos de seguridad social de Vietnam, requieren motores de nómina que publiquen paquetes de contenido trimestrales en lugar de actualizaciones anuales.[2]Forvis Mazars, "Boletín de Nóminas de APAC 2025, Número 1," forvismazars.com Los proveedores con equipos de cumplimiento internos y hojas de ruta específicas por país se diferencian al ofrecer "preparación desde el primer día" cada vez que los gobiernos revisan tramos, asignaciones o fórmulas de contribución. La plataforma eMPF de Hong Kong, que se lanza en fases hasta 2025, es un ejemplo claro: los proveedores deben incorporar API de envío de contribuciones y flujos de trabajo de cambio de cartera o arriesgarse a perder clientes. A medida que más autoridades fiscales exigen informes de nómina en tiempo real, las arquitecturas en la nube que admiten envíos en microlotes y registros de auditoría de calidad ganan mayor impulso.
Localización de Chatbots de Recursos Humanos Multilingües Impulsados por Inteligencia Artificial para Empresas del Mercado Medio
Los agentes conversacionales que hablan mandarín, japonés, bahasa e hindi ahora resuelven consultas rutinarias de recursos humanos y procesan solicitudes de permisos, reduciendo la carga de trabajo de los centros de servicio hasta en un 70% en los primeros pilotos.[3]OCBC Bank, "OCBC Lanza Chatbot de Recursos Humanos Impulsado por Inteligencia Artificial," ocbc.com Los modelos de lenguaje preentrenados, ajustados con políticas de recursos humanos regionales, permiten a los proveedores vender chatbots listos para usar sin necesidad de costosos datos de entrenamiento del lado del cliente. El despliegue de OCBC demuestra el modelo a escala empresarial, mientras que Zoho y Darwinbox están convirtiendo en producto asistentes simplificados dirigidos a empresas con menos de 500 empleados. La integración con los recursos humanos básicos garantiza que el bot pueda mostrar saldos personalizados y elegibilidad de políticas en tiempo real. Una adopción más amplia depende de una seguridad robusta en el back-end, ya que el chatbot accede a datos sensibles, lo que lleva a los proveedores a certificar controles ISO 27001 para superar los obstáculos de adquisición.
Integración de Plataformas de Fuerza Laboral Independiente Transfronteriza
Las plataformas de la región ahora deben clasificar a conductores, repartidores y trabajadores independientes como empleados en varias jurisdicciones, lo que obliga a las empresas a unificar la gestión de mano de obra contingente en un único sistema de registro. SAP Fieldglass y herramientas similares ahora incluyen plantillas de pago específicas por jurisdicción, registros de auditoría y programación algorítmica que cumplen con el nuevo régimen de estándares mínimos de Australia.[4]SAP SE, "Sistema de Gestión de Proveedores SAP Fieldglass," sap.com Para las sedes regionales que coordinan el talento en Hong Kong y Singapur, un libro mayor de contratistas unificado reduce el riesgo de clasificación errónea y simplifica las asignaciones de costos. Los proveedores que ofrecen paneles de control consolidados para empleados, contratistas y trabajadores de plataformas crean una propuesta de valor convincente a medida que las fuerzas laborales híbridas se convierten en la norma.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Preocupaciones sobre Privacidad y Seguridad | -0.8% | China, India, Singapur, Japón, Australia | Corto plazo (≤ 2 años) |
| Complejidad de Integración con Sistemas ERP Heredados | -1.1% | Grandes empresas en APAC, empresas estatales de China | Mediano plazo (2-4 años) |
| Panorama Fragmentado de Legislación Laboral en Asia-Pacífico | -0.6% | Operadores multinacionales, sedes regionales | Largo plazo (≥ 4 años) |
| Escasez de Talento en Analítica de Recursos Humanos | -0.4% | India, Sudeste Asiático | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de Integración con Sistemas ERP Heredados
Muchos bancos y fabricantes operan instancias de SAP ECC u Oracle E-Business Suite altamente personalizadas que no pueden retirarse de la noche a la mañana. La sincronización de jerarquías organizativas, centros de costos y lógica de nómina personalizada con una suite en la nube de nueva generación a menudo requiere middleware, limpieza de datos e implementaciones por etapas que se extienden más allá de los 18 meses. Si bien Workday y SAP SuccessFactors publican conectores iniciales, los motores de nómina locales de nicho y los portales de envío gubernamentales aún exigen API a medida, lo que amplía el alcance del proyecto. Los compromisos con alta dependencia de consultoría elevan el costo total de propiedad, disuadiendo a los clientes con presupuesto limitado y ralentizando la conversión general del mercado. Los proveedores que incluyen aceleradores de migración y modelos de datos preasignados reducen esta fricción, pero la complejidad de los sistemas heredados sigue siendo el mayor obstáculo para la velocidad de implementación.
Preocupaciones sobre Privacidad y Seguridad
La Ley de Protección de Información Personal de China y la Ley de Protección de Datos Personales Digitales de India exigen el almacenamiento en el país y aprobaciones estrictas para las transferencias transfronterizas, lo que restringe los despliegues multinacionales que dependen de centros de datos centralizados. Los plazos de notificación de brechas de 72 horas en Singapur y Japón obligan a las plataformas a incorporar detección de intrusiones en tiempo real, cifrado en reposo y registros de auditoría inmutables. Los proveedores que carecen de centros de datos regionales enfrentan la descalificación en licitaciones del sector bancario y sanitario, lo que limita el mercado direccionable hasta que establezcan puntos de presencia locales. Las inversiones en cumplimiento normativo desvían, por tanto, recursos que podrían financiar nuevas innovaciones de producto, moderando la expansión de márgenes a corto plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Implementación: La Infraestructura en la Nube Impulsa la Escalabilidad
Las soluciones basadas en la nube mantuvieron el 78,03% de la cuota de ingresos del mercado de software de gestión del capital humano de Asia-Pacífico en 2025, y el segmento se expande a una CAGR del 7,51% hasta 2031. Los proveedores están añadiendo regiones de nube soberana para satisfacer las leyes de residencia de datos, lo que elimina la barrera histórica que antes obligaba a las industrias sensibles a permanecer en instalaciones locales. Los grandes bancos aún mantienen ciertos motores de nómina dentro de centros de datos regulados, aunque cada vez más los combinan con analítica en la nube para modelar escenarios de compensación en tiempo casi real. Las infraestructuras locales e híbridas siguen siendo relevantes, pero sus hojas de ruta ahora enfatizan las pasarelas de API que permiten una migración gradual en lugar de actualizaciones de pila completa.
Las empresas del mercado medio son las mayores beneficiarias porque los precios de suscripción convierten el costo fijo de hardware en gasto operativo variable, liberando presupuesto para módulos de analítica y aprendizaje. La expansión de Zoho en el Consejo de Cooperación del Golfo y los despliegues basados en plantillas de Darwinbox en el Sudeste Asiático demuestran que las pilas en la nube preconfiguradas pueden ponerse en marcha en semanas en lugar de trimestres. Los proveedores que ofrecen opciones de inquilino único para entidades altamente reguladas mientras mantienen un núcleo multiinquilino para todos los demás capturan preferencias de comprador divergentes dentro de una única base de código, una estrategia que se espera impulse la cuota del mercado de software de gestión del capital humano de Asia-Pacífico en la nube por encima del 80% para 2031.


Por Aplicación: Los Sistemas de Talento Basados en Competencias Ganan Terreno
Los recursos humanos básicos generaron el 29,77% de los ingresos por aplicación en 2025, ya que cada implementación comienza con un archivo maestro de empleados y flujos de trabajo de cumplimiento. La gestión del rendimiento y el talento está destinada a ser la aplicación de mayor crecimiento con una CAGR del 7,84%, impulsada por el cambio de las estructuras de puestos a los grafos de competencias. Los mercados internos de talento construidos sobre Workday Skills Cloud o SAP Opportunity Marketplace permiten a los directores financieros reasignar ingenieros a proyectos de alta prioridad sin costos de contratación externa, acelerando los períodos de recuperación de la inversión.
La nómina sigue siendo un requisito regulatorio indispensable, pero la diferenciación se está desplazando hacia la analítica adyacente que predice picos de horas extra o brechas de equidad salarial. Los módulos de gestión de la fuerza laboral integran la programación con los datos del punto de venta en el comercio minorista, mientras que las plataformas de aprendizaje ahora incorporan microcredenciales para verificar el retorno de la inversión en la mejora de competencias. A medida que estas aplicaciones antes aisladas convergen en un modelo de datos común, se espera que el tamaño del mercado de software de gestión del capital humano de Asia-Pacífico asignado a soluciones puntuales especializadas se reduzca, consolidando el gasto dentro de suites unificadas.
Por Tamaño de Organización: La Aceleración del Mercado Medio Reconfigura la Combinación de Compradores
Las grandes empresas controlaron el 63,89% de los ingresos de 2025 porque las jerarquías complejas, la escala global y las exigencias de auditoría requieren suites de funciones completas integradas con los sistemas ERP y CRM. Sin embargo, las pequeñas y medianas empresas se están expandiendo a un ritmo acelerado del 7,91% de CAGR gracias a precios en la nube por debajo de 10 USD por empleado al mes y normas estatutarias localizadas que eliminan la necesidad de expertos internos en nómina.
Los especialistas regionales como SmartHR en Japón y Beisen en China adaptan las interfaces de usuario y los paquetes de cumplimiento para los compradores locales, reduciendo la fricción en la gestión del cambio y aumentando las tasas de éxito frente a las grandes suites globales. A medida que las pequeñas y medianas empresas escalan, a menudo añaden módulos en lugar de cambiar de plataforma, lo que genera valor de por vida para los proveedores que venden licencias modulares. Esta dinámica de doble vía posiciona a la industria de software de gestión del capital humano de Asia-Pacífico para diversificar los ingresos tanto en los segmentos empresarial como de mercado medio sin canibalización.
Por Oferta: Los Ingresos por Servicios se Aceleran ante la Demanda de Implementación
El software sigue dominando con el 83,43% del gasto en 2025, aunque los servicios están en camino de registrar el mayor crecimiento con una CAGR del 8,13% a medida que los clientes buscan migración de datos, gestión del cambio y mantenimiento normativo continuo. Los integradores de sistemas como Accenture e Infosys incluyen aceleradores que reducen el tiempo de los ciclos de prueba, mientras que los proveedores de externalización de nóminas como Ramco garantizan el cumplimiento del procesamiento sin intervención manual, ganando múltiples premios de Proveedor de Recursos Humanos del Año 2025.
Los contratos basados en resultados alineados con el volumen de empleados o recibos de nómina están reemplazando los acuerdos por horas facturables, ofreciendo a los compradores costos predecibles y a los proveedores ingresos recurrentes y estables. A medida que proliferan los proyectos de consolidación de nóminas multinacionales, se proyecta que el tamaño del mercado de software de gestión del capital humano de Asia-Pacífico atribuible a los servicios gestionados aumente, especialmente entre las empresas del mercado medio que carecen de experiencia interna en cumplimiento normativo.
Por Industria de Usuario Final: La Automatización del Comercio Minorista Supera a los Servicios Financieros
La banca, los servicios financieros y los seguros representaron el 28,17% de los ingresos de 2025 porque los reguladores exigen sólidos registros de auditoría y segregación certificada de flujos de trabajo. Sin embargo, el comercio minorista y el comercio electrónico registrarán la expansión más rápida con una CAGR del 8,07% a medida que los operadores omnicanal lidian con la contratación estacional volátil y la programación de trabajadores de plataformas.
Los fabricantes enfatizan la analítica de seguridad laboral y los controles de horas extra, mientras que los proveedores de atención médica adoptan módulos para el seguimiento de credenciales y la puja de turnos para combatir la escasez de enfermeras. Los organismos gubernamentales siguen siendo adoptantes cautelosos de la nube dadas las normas de soberanía, pero cada vez más pilotan implementaciones híbridas para la gestión del aprendizaje. Los proveedores que ofrecen plantillas verticales acortan las fases de diseño, capturando la demanda específica del sector sin comenzar desde cero cada vez.
Análisis Geográfico
China lideró el mercado de software de gestión del capital humano de Asia-Pacífico con el 31,23% de los ingresos en 2025, impulsado por grandes empresas estatales y firmas tecnológicas que digitalizan los recursos humanos a escala. El lanzamiento de AI Family 2.0 de Beisen incorpora selección generativa y evaluación de competencias, ofreciendo a los compradores locales una alternativa nativa de inteligencia artificial alojada localmente frente a las suites globales. El régimen de soberanía de datos de Pekín obliga a los proveedores extranjeros a asociarse con proveedores de nube chinos o establecer empresas conjuntas, lo que eleva tanto el costo de cumplimiento como el tiempo de comercialización. La extensión gradual de las edades de jubilación iniciada en 2025 impulsa aún más los ciclos de actualización a medida que las empresas deben recalibrar la elegibilidad para pensiones de millones de trabajadores.
India, con una previsión de crecimiento del 8,12% de CAGR, es el submercado más dinámico. La rápida formalización, los mandatos de nómina digital y los competidores respaldados por capital de riesgo como Darwinbox están acelerando la adopción, particularmente entre empresas con 200 a 2.000 empleados. La Ley de Protección de Datos Personales Digitales eleva los requisitos de localización, lo que lleva a los proveedores globales a establecer centros de datos en Bombay o Hyderabad para mantenerse en las licitaciones de grandes empresas. El debate en curso sobre las regulaciones de órdenes permanentes en Karnataka señala más cambios legislativos por venir, lo que sostiene la demanda de plataformas que publican actualizaciones de cumplimiento en semanas, no en trimestres.
El mercado de Japón se distingue por su alta penetración de SaaS y su campeón local dominante: SmartHR mantiene el 45,8% de cuota y ahora está avanzando hacia el segmento empresarial con analítica de talento impulsada por inteligencia artificial, financiada por su recaudación de 96 millones de USD en noviembre de 2025. La ampliación de la cobertura de seguridad social para trabajadores a tiempo parcial vigente desde octubre de 2024 ya ha desencadenado nuevas configuraciones en los motores de nómina. Corea del Sur, Australia, Singapur y el grupo emergente de Indonesia, Malasia y Tailandia representan la próxima ola de jurisdicciones de alto crecimiento a medida que cada una introduce protecciones para trabajadores de plataformas, normas de derecho a la desconexión y marcos de salario progresivo que alteran la lógica de nómina.
Panorama regulatorio
La regulación en el software de HCM de Asia-Pacífico está determinada por los mandatos de gobierno digital y las normas más estrictas de protección de datos que afectan la elaboración de informes de nómina, la verificación de identidad y las decisiones de alojamiento. La presión de cumplimiento transfronterizo aumenta junto con la coordinación regional, incluido el Plan Maestro Digital de la ASEAN 2030 finalizado en 2026, que destaca la gobernanza digital y los bloques de interoperabilidad, como la verificación de datos transfronterizos y los estándares de identidad digital.
A nivel de país, los programas están pasando de directrices a requisitos operativos que los proveedores deben incorporar en sus flujos de trabajo. La Agencia Digital de Japón continúa avanzando en un Plan Prioritario aprobado por el gabinete para el Avance de una Sociedad Digital, anclado en la reingeniería de procesos empresariales (BPR) y un enfoque de "Cloud-by-Default" para la administración pública, mientras que Vietnam amplió su hoja de ruta de gobierno digital mediante la Decisión N.º 2629/QD-TTg (diciembre de 2025) y añadió un requisito, vigente a partir del 1 de julio de 2026, de que los contratos laborales electrónicos se procesen a través de un sistema de eContract gestionado por el Ministerio de Asuntos Internos. La Ley de la República N.º 12254 de Filipinas (Ley de Gobierno Electrónico) institucionaliza la digitalización y la interoperabilidad de los procesos gubernamentales, reforzando la demanda de informes basados en API, pistas de auditoría y controles de datos maestros en las implementaciones de HCM.
Análisis de la cadena de valor
La cadena de valor abarca la infraestructura en la nube y la ingeniería de plataformas, el contenido normativo y la localización, la implementación e integración, y los servicios gestionados continuos para operaciones de cumplimiento. Los requisitos de residencia de datos vinculados a leyes como la Ley de Protección de Datos Personales Digitales de India están impulsando a los proveedores globales y regionales a expandir sus zonas de alojamiento en el país, además de aumentar la importancia de los controles de seguridad, el cifrado y el registro de auditoría que los equipos de compras pueden demostrar en sectores regulados.
En Asia-Pacífico, la comercialización se realiza cada vez más a través de integradores de sistemas y especialistas en nómina que combinan la selección de software con implementaciones multinacionales, integración con ERP heredados y mantenimiento continuo de cumplimiento, particularmente en centros como Singapur, Hong Kong e India. Esta estructura de canal eleva el nivel exigido en cuanto a conectores preconstruidos, bibliotecas localizadas de impuestos y contribuciones, y API de presentación gubernamental, y respalda una vinculación continua de servicios posteriores a medida que las empresas consolidan la gestión central de RR. HH. con motores de nómina locales o subcontratan el procesamiento de nómina a proveedores especializados.
Panorama Competitivo
El mercado muestra una concentración moderada, con Workday, SAP, Oracle, ADP y UKG formando el nivel global superior, mientras que Darwinbox, SmartHR, Beisen, Ramco y Zoho anclan el nivel regional. Las cuatro nuevas regiones de nube de Asia-Pacífico de Workday y su Skills Cloud integrado amplifican su propuesta de valor de residencia segura más información de talento impulsada por inteligencia artificial. Oracle está agrupando flujos de trabajo de contratación a jubilación dentro de su ME Cloud para realizar ventas cruzadas en su amplia base instalada de finanzas, y la versión 25A añade agentes generativos para la incorporación y el rendimiento.
Los especialistas regionales se diferencian mediante una rápida localización y precios para el mercado medio. SmartHR automatiza la compleja inscripción en el seguro social de Japón y ha comenzado a desarrollar analítica de nivel empresarial con su financiación de noviembre de 2025. Darwinbox, respaldado por 140 millones de USD de Partners Group y KKR, está desplegando paquetes de nómina preconfigurados en todo el Sudeste Asiático, ganando cuentas que las suites globales ignoraban anteriormente. El hito de rentabilidad de Beisen en 2026 demuestra que la escala y la localización pueden coexistir, permitiendo una inversión sostenida en investigación y desarrollo de módulos de inteligencia artificial.
Los disruptores como HiBob, Rippling y Gusto están entrando a través de Singapur y Australia con arquitecturas nativas de la nube que prometen implementación en días, no en meses. La guía de HRMS 2025 de ISG clasifica a estos competidores en posiciones altas en innovación de experiencia de usuario, aunque carecen de paquetes normativos profundos fuera de los mercados de habla inglesa. Se esperan fusiones y adquisiciones a medida que el capital privado busca consolidaciones para construir escala panregional, apuntando a empresas que combinan un crecimiento superior al 40% con márgenes operativos de dos dígitos.
Líderes de la Industria de Software de Gestión del Capital Humano de Asia-Pacífico
Workday Inc.
SAP SE
Oracle Corporation
Automatic Data Processing, Inc. (ADP)
UKG Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Los programas de digitalización regulatoria crean espacio en blanco para los proveedores que pueden operacionalizar flujos de trabajo orientados al gobierno más allá de la administración clásica de RR. HH., especialmente donde la política estandariza la identidad, la interoperabilidad y los procesos digitales por defecto. Esto es visible en la Ley de Gobierno Electrónico de Filipinas (Ley de la República N.º 12254) y en el paso de Vietnam hacia el procesamiento digital centralizado de los documentos laborales, incluido el requisito vigente a partir del 1 de julio de 2026 de que los contratos laborales electrónicos se gestionen a través de un sistema de eContract administrado por el Ministerio de Asuntos Internos. En la práctica, estos cambios favorecen a las plataformas de HCM y a los motores de nómina que implementan actualizaciones normativas rápidamente y admiten presentaciones de cumplimiento centradas en API, pistas de auditoría inmutables y políticas de retención configurables.
La localización en la nube y el empaquetado para el mercado medio también siguen siendo puntos de entrada prácticos para la adopción incremental en Australia, Nueva Zelanda y los mercados del sudeste asiático, donde los compradores desean un tiempo de generación de valor más rápido sin una fuerte dotación de personal de HRIT. La expansión de Workday GO de Workday a Australia y Nueva Zelanda (mayo de 2026) refleja un enfoque liderado por socios para implementaciones de mediano tamaño, mientras que el despliegue de ADP Lyric HCM por parte de ADP en Australia y Nueva Zelanda (diciembre de 2025) subraya la demanda de experiencias unificadas de RR. HH. y nómina en la región APAC de habla inglesa. La oportunidad también está vinculada a los servicios, incluida la subcontratación de nómina multinacional y la modernización con alto componente de integración para empresas con pilas de ERP heredadas, con una consolidación entre especialistas en nómina, como la adquisición de OS HRS por parte de AscentHR (julio de 2026), destinada a ampliar la cobertura en APAC.
Desarrollos recientes del sector
- Julio de 2026: AscentHR completó la adquisición de OS HRS para ampliar la cobertura de subcontratación de nómina multinacional en los mercados de Asia-Pacífico, incluidos India, Japón, China, Malasia, Singapur y Corea del Sur. El acuerdo fortalece la capacidad de entrega regional para empleadores que gestionan operaciones de nómina complejas y multijurisdiccionales, y aumenta la presión competitiva sobre las agencias de nómina independientes y los proveedores de servicios gestionados más pequeños.
- Mayo de 2026: Workday anunció la expansión de Workday GO para organizaciones de tamaño mediano a Australia y Nueva Zelanda, con el respaldo de una red de socios que incluye a Datacom, Echo, Intecrowd, Kainos, Kliqtek, Mivada y Synergy Group. La empresa amplió su base direccionable en ANZ apoyándose en socios de implementación para reducir los ciclos de despliegue y el esfuerzo de localización para los compradores del mercado medio.
- Diciembre de 2025: ADP lanzó ADP Lyric HCM en Australia y Nueva Zelanda, posicionando un ecosistema unificado en materia de nómina, RR. HH. y experiencia del empleado. Esto añade otra opción de gran proveedor para las organizaciones que priorizan flujos de trabajo integrados de RR. HH. y nómina, y eleva las expectativas para los proveedores locales en cuanto a experiencia de usuario e integración del ecosistema.


Marco de la metodología de investigación y alcance del informe
Definición y cobertura del mercado
Para este informe, el mercado abarca el gasto en software de gestión del capital humano utilizado por organizaciones en Asia-Pacífico para ejecutar flujos de trabajo centrales de RR. HH., nómina, fuerza laboral, talento, aprendizaje, contratación y gobernanza y cumplimiento relacionados, en implementaciones en la nube y locales.
Exclusiones del alcance: Este dimensionamiento no contabiliza los servicios de procesos empresariales de RR. HH. subcontratados, los ingresos de agencias de personal y contratación, ni el gasto en infraestructura de TI independiente que no se vende como software de HCM.
Descripción general de la segmentación
- Por Implementación
- Basado en la Nube
- Local
- Por Aplicación
- Recursos Humanos Básicos
- Gestión de Nóminas
- Gestión de Compensaciones
- Gestión de la Fuerza Laboral
- Gestión del Rendimiento y el Talento
- Aprendizaje Electrónico y Reclutamiento Electrónico
- GRC Empresarial (eGRC)
- Por Tamaño de Organización
- Pequeñas y Medianas Empresas (PyMEs)
- Grandes Empresas
- Por Oferta
- Software
- Plataformas Básicas
- Soluciones Puntuales y Complementos
- Servicios
- Implementación e Integración
- Soporte y Mantenimiento
- Software
- Por Industria de Usuario Final
- Banca, Servicios Financieros y Seguros (BFSI)
- Tecnologías de la Información y Telecomunicaciones
- Comercio Minorista y Comercio Electrónico
- Manufactura
- Atención Médica y Ciencias de la Vida
- Gobierno y Sector Público
- Otras Industrias de Usuarios Finales
- Por Geografía
- China
- Japón
- India
- Corea del Sur
- Australia
- Singapur
- Indonesia
- Malasia
- Resto de Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó investigación documental para establecer los límites del mercado, construir los factores de demanda a nivel de país y verificar la dirección del gasto en tecnología de RR. HH. Nos basamos en fuentes públicas como la Organización Internacional del Trabajo (OIT), el Banco Mundial, la OCDE y las agencias estadísticas nacionales de Asia-Pacífico para obtener datos sobre empleo, salarios y número de empresas, que sirven como anclas del grupo de demanda.
También revisamos señales de política y cumplimiento que influyen en las necesidades de renovación de los sistemas de nómina y RR. HH., utilizando fuentes como departamentos gubernamentales de trabajo, reguladores de protección de datos y documentos de consulta pública, y luego las triangulamos con presentaciones de empresas, informes anuales, presentaciones a inversores y prensa empresarial de renombre. Cuando estuvieron disponibles, se utilizaron suscripciones pagadas de datos financieros e inteligencia empresarial, noticias y finanzas, y bases de datos de patentes para estandarizar las divulgaciones de los proveedores y hacer seguimiento de la dirección de los productos. Estas fuentes enumeradas son solo ilustrativas, y se utilizaron muchas otras referencias para la recopilación, validación y aclaración de datos durante la investigación.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar lo que realmente pagan los compradores por el software de HCM en las principales economías de Asia-Pacífico, y cómo varían los precios según el modelo de implementación, la combinación de módulos y la complejidad del cumplimiento. Hablamos con responsables de decisiones de RR. HH. y TI, socios de implementación y especialistas en productos en toda la región APAC para poder someter a prueba y refinar los supuestos sobre el momento de adopción, los ciclos de renovación y la intensidad de las actualizaciones de nómina específicas de cada país en las distintas subregiones.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 31% | Directivos (CXO): 13% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 36% |
| Actores más pequeños: 18% | Gerentes: 51% |
Dimensionamiento y previsión del mercado
El dimensionamiento parte de una construcción de arriba hacia abajo, en la que la base direccionable de empleadores y la escala de la fuerza laboral en Asia-Pacífico se traducen en un grupo de demanda de software de HCM, seguido de la aplicación de factores de adopción e intensidad de gasto que difieren según la madurez de cada país. Para mantener resultados realistas, estos se corroboran luego con aproximaciones selectivas de abajo hacia arriba, como puntos de precio muestreados de suscripciones y licencias por módulo, verificaciones de canal sobre transacciones lideradas por implementación, y una consolidación de las cuotas de ingresos de software divulgadas para un conjunto rastreado de proveedores.
Los insumos que influyeron significativamente en el modelo incluyen el número de empresas por franja de tamaño, las tendencias de empleo formal y salarios, el ritmo de adopción de la nube en aplicaciones empresariales, la frecuencia de cambios normativos en nómina por país y los ciclos observados de renovación y actualización de las plataformas de RR. HH. Dado que los precios pueden variar rápidamente con los modelos de paquetes y por puesto, la progresión del precio de venta promedio se modela mediante análisis de escenarios, y luego se somete a prueba con la retroalimentación de las entrevistas sobre descuentos, estructuras de contratos plurianuales y el momento de migración de local a la nube. Cuando la visibilidad de los ingresos de los proveedores es limitada en algunos países, utilizamos proporciones sustitutas de mercados comparables y luego las ajustamos a las condiciones locales mediante verificaciones del gasto de los compradores.
Validación de datos y ciclo de actualización
Validamos los resultados comparando el gasto modelado por empleado y por empresa con señales independientes, incluidos indicadores públicos de gasto en TI, tendencias de actividad de contratación e intensidad de actualización de nómina impulsada por el cumplimiento normativo. Los valores atípicos se revisan primero a nivel de país y luego se vuelven a examinar en la consolidación regional, de modo que una única economía grande no distorsione el total regional.
Antes de la aprobación final, las estimaciones pasan por una revisión analítica de varios pasos, y se activan llamadas de seguimiento cuando los supuestos sobre precios, duración de contratos o momento de adopción muestran una gran variación entre fuentes. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren cambios importantes en la política, fluctuaciones cambiarias o cambios notables en la demanda, y se completa una verificación final previa a la entrega para que el cliente reciba la visión más actualizada.
Comparación del dimensionamiento del mercado de software de gestión del capital humano de Asia-Pacífico de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados para el software de HCM en APAC suelen diferir porque cada editor toma sus propias decisiones sobre qué módulos se cuentan, cómo se anualizan las suscripciones en la nube y si los servicios se mezclan en el mismo total. En la práctica, incluso pequeñas diferencias en el momento de conversión de divisas y en el tratamiento de renovaciones pueden desplazar un total regional en una cantidad notable.
Los factores clave de discrepancia suelen incluir cómo se agrupan los módulos relacionados con nómina y cumplimiento, si las funciones de GRC empresarial se cuentan como parte de HCM o se excluyen, y cómo se dividen los paquetes multinacionales entre regiones. Otro factor común es la cadencia de actualización, donde los tipos de cambio actualizados y los supuestos de ASP reexaminados según el comportamiento actual de contratación ajustan la estimación, un paso aplicado por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 8,87 mil millones USD (2025) | |
| Publicación Especializada A | 6,41 mil millones USD (2024) | A menudo se informa como una categoría más amplia de tecnología de RR. HH. para APAC, lo que puede excluir módulos más profundos de HCM o tratar el gasto en nómina y talento de manera diferente, y también se ancla a una conversión de USD del año anterior. |
| Editorial Sectorial B | 8,70 mil millones USD (2026) | Utiliza una instantánea de un año futuro y puede asumir una expansión más rápida del ASP hacia el año de previsión, lo que puede aumentar el tamaño declarado en comparación con una visión de año base que normaliza los patrones de renovación y descuento. |
La dispersión en la tabla se explica principalmente por el momento y los límites de categoría, más que por un desacuerdo puro en la demanda. Cuando el alcance se mantiene estrictamente enfocado en los ingresos de software de HCM en Asia-Pacífico y los supuestos de precios y divisas se actualizan en línea con la contratación actual, el tamaño de mercado resultante es más fácil de conciliar con los factores observables del gasto de los compradores.


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tendrá el mercado de software de gestión del capital humano de Asia-Pacífico en 2031?
Se prevé que el mercado alcance los 13.920 millones de USD en 2031, expandiéndose a una CAGR del 7,47% de 2026 a 2031.
¿Qué modelo de implementación está ganando mayor tracción en Asia-Pacífico?
Las plataformas basadas en la nube mantuvieron el 78,03% de cuota en 2025 y continúan superando a las opciones locales gracias a los menores costos iniciales y los centros de datos conformes con la normativa.
¿Cuál es el área de aplicación de mayor crecimiento para las suites de HCM?
La gestión del rendimiento y el talento avanza a una CAGR del 7,84% a medida que las empresas pivotan hacia estrategias de fuerza laboral basadas en competencias.
¿Por qué las pequeñas y medianas empresas están adoptando el software de HCM con mayor rapidez ahora?
Los precios de suscripción, los paquetes normativos localizados y los flujos de trabajo preconfigurados eliminan la necesidad de experiencia interna en tecnología de la información de recursos humanos, respaldando una CAGR del 7,91% hasta 2031.
¿Qué país ofrece las mejores perspectivas de crecimiento?
Se proyecta que India lidere el crecimiento regional con una CAGR del 8,12% debido a los mandatos de nómina digital y la fuerte demanda del mercado medio.
¿Cómo están abordando los proveedores las regulaciones de privacidad en Asia-Pacífico?
Las principales plataformas ahora operan múltiples centros de datos en la región, incorporan cifrado y controles de acceso basados en roles, y proporcionan funciones de geolocalización para cumplir con las leyes de localización de datos.
Última actualización de la página el:



