
Tamaño y cuota del mercado de mobiliario de oficina de Asia Pacífico
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
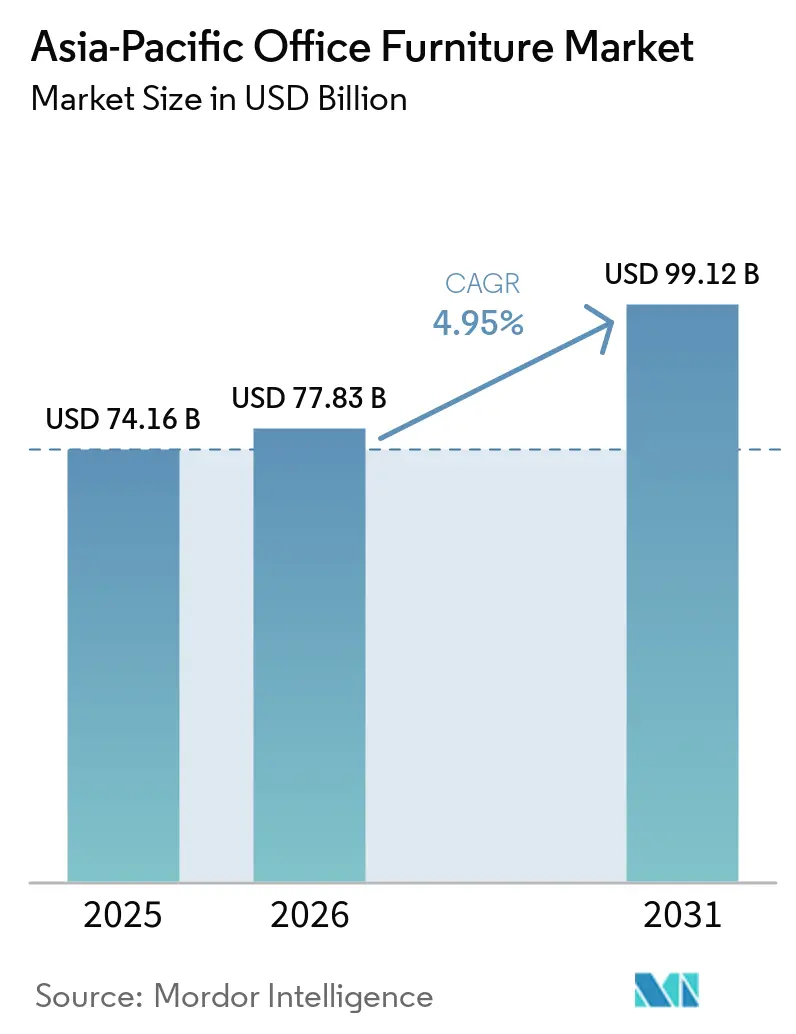
| Tamaño del mercado en el año base (2025) | 74.16 Mil millones de dólares |
| Tamaño del Mercado (2026) | 77.83 Mil millones de dólares |
| Tamaño del Mercado (2031) | 99.12 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.95 % |
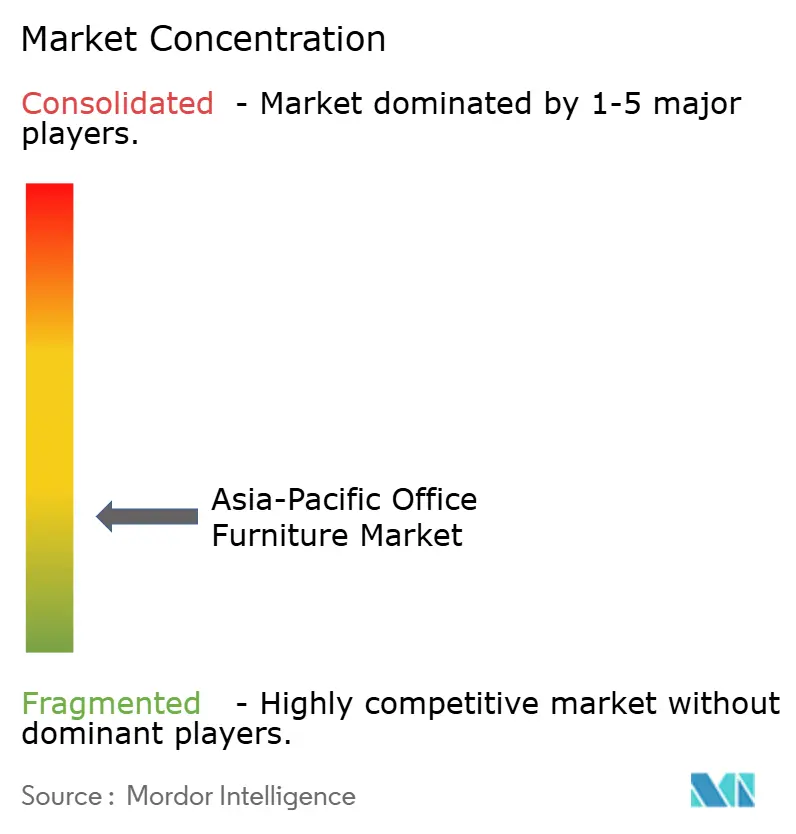
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de mobiliario de oficina de Asia Pacífico por Mordor Intelligence
El tamaño del mercado de mobiliario de oficina de Asia Pacífico se estima en USD 77,83 mil millones en 2026, creciendo desde el valor de 2025 de USD 74,16 mil millones, con proyecciones para 2031 que muestran USD 99,12 mil millones, creciendo a una CAGR del 4,95% durante el período 2026-2031.
Este crecimiento sitúa el tamaño del mercado de mobiliario de oficina de Asia Pacífico en el centro del resurgimiento del retorno a la oficina y la transformación del lugar de trabajo híbrido en la región. El aumento de la proporción de trabajadores presenciales entre 2023 y 2024 ha llevado a las empresas a reconfigurar planos de planta, invertir en soluciones de escritorios inteligentes impulsadas por IA y alinearse con normativas de calidad del aire interior cada vez más estrictas. Las corporaciones están reasignando capital de los subsidios para el trabajo remoto hacia sillas orientadas al bienestar y sistemas de estaciones de trabajo sin contacto, mientras que los programas de infraestructura gubernamental y la inversión extranjera directa canalizan nuevos proyectos hacia ciudades de nivel II y ciudades satélite emergentes. Los fabricantes de mobiliario gestionan la volatilidad en los costos de madera y metal diversificando sus bases de proveedores y firmando contratos a largo plazo, y capturan márgenes mediante arrendamientos de economía circular que satisfacen los requisitos de los indicadores ESG. A pesar de la complejidad de la cadena de suministro, el mercado de mobiliario de oficina de Asia Pacífico se beneficia de un PIB regional resiliente, una creciente penetración del trabajo compartido y un impulso creativo hacia productos modulares ricos en datos que satisfacen tanto los objetivos de eficiencia inmobiliaria como los de experiencia del empleado.
Conclusiones clave del informe
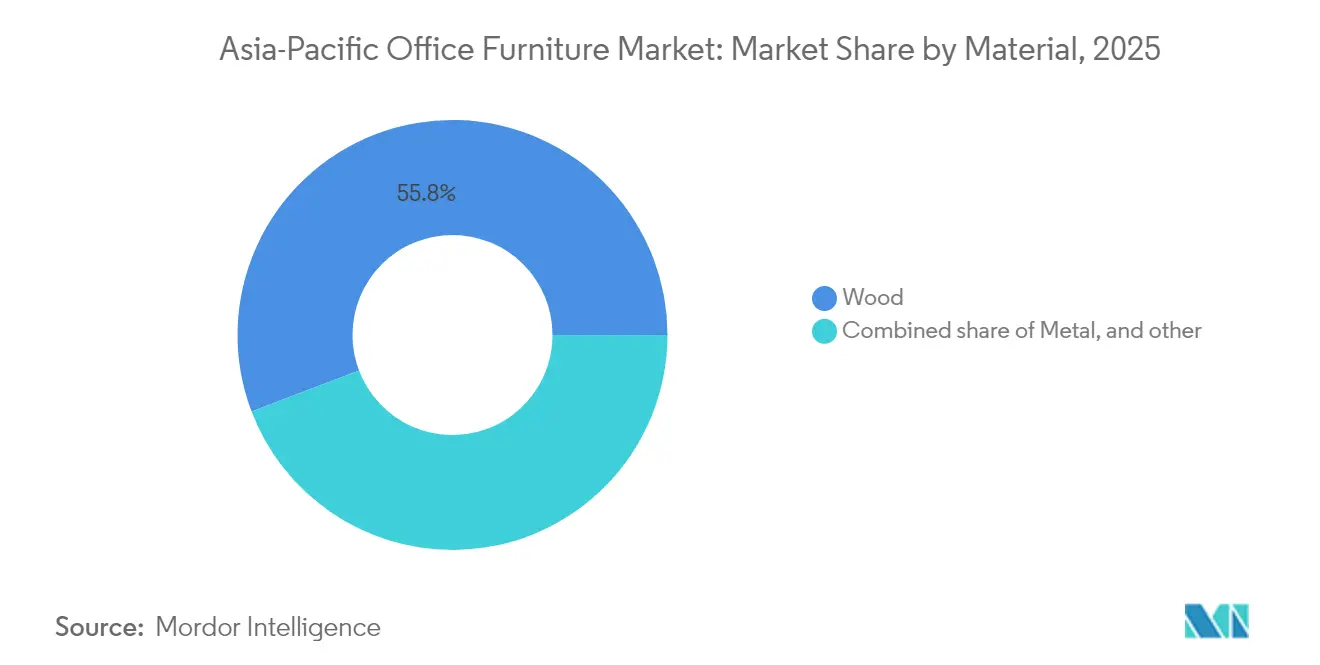
- Por material, la madera representó el 55,78% del tamaño del mercado de mobiliario de oficina de Asia Pacífico en 2025, y se prevé que los plásticos avancen a una CAGR del 10,05%.
- Por producto, las sillas giratorias y los escritorios captaron el 25,86% del tamaño del mercado de mobiliario de oficina de Asia Pacífico en 2025, mientras que los escritorios inteligentes están preparados para una CAGR del 11,78%.
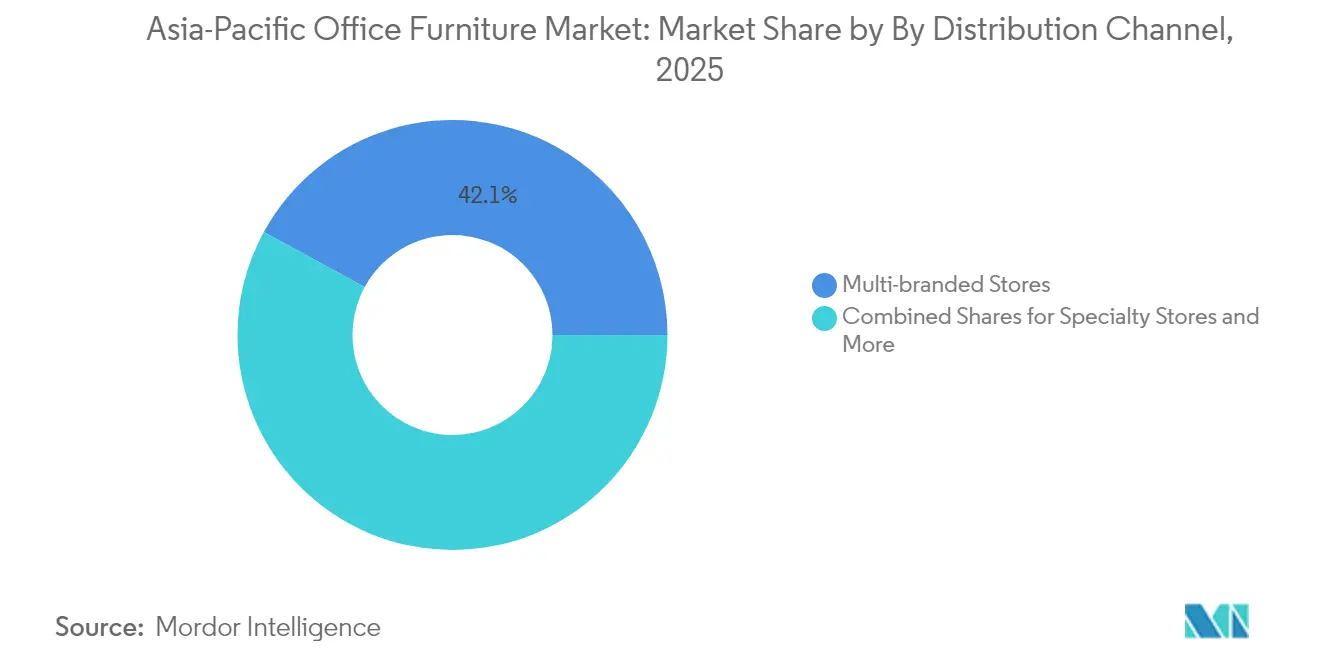
- Por canal de distribución, las tiendas multimarca lideraron con una cuota de ingresos del 42,05% del mercado de mobiliario de oficina de Asia Pacífico en 2025; las plataformas en línea se acelerarán a una CAGR del 14,7%.
- Por geografía, China mantuvo el 38,75% de la cuota del mercado de mobiliario de oficina de Asia Pacífico en 2025, mientras que se proyecta que la subregión de Kyushu-Okinawa se expanda a una CAGR del 10,95% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Expansión pospandémica de espacios de trabajo compartido | +1.2% | India, Singapur, China urbana | Mediano plazo (2-4 años) |
| Inversiones en infraestructura lideradas por el gobierno en bienes raíces comerciales | +0.9% | India y los mercados centrales del Sudeste Asiático | Largo plazo (≥ 4 años) |
| Creciente demanda de estaciones de trabajo ergonómicas y orientadas al bienestar | +0.8% | Japón, Australia, Singapur | Mediano plazo (2-4 años) |
| Adopción de mobiliario modular para optimizar microoficinas de alto alquiler | +0.7% | Hong Kong, Singapur, Tokio, ciudades chinas de nivel 1 | Corto plazo (≤ 2 años) |
| Mandatos ESG que orientan la adquisición hacia el arrendamiento de economía circular | +0.6% | Australia, Japón, campus multinacionales | Largo plazo (≥ 4 años) |
| Transformación digital de la planificación del lugar de trabajo mediante herramientas de diseño impulsadas por IA | +0.5% | Corea del Sur, Japón, India urbana | Corto a mediano plazo (1-3 años) |
| Fuente: Mordor Intelligence | |||
Expansión pospandémica de espacios de trabajo compartido
La región de Asia Pacífico, que alberga el mayor número de centros de trabajo compartido a nivel mundial, tiene proyectado que los operadores amplíen su presencia de 5.889 establecimientos a más de 10.000 en la próxima década. En India, el segmento de espacios de trabajo flexibles experimentó una reducción en las tasas de vacancia, mientras que en Singapur, los espacios de trabajo compartido representaron el 4,2% del total de la oferta de oficinas, acompañado de una tendencia alcista en los precios promedio de los escritorios[1]OSdoro, "Informe del mercado de espacios de trabajo compartido 2024," osdoro.com.sg . Los escritorios modulares, las sillas ligeras y el almacenamiento reconfigurable permiten a los propietarios convertir suites de la noche a la mañana para nuevos inquilinos, manteniendo el mercado de mobiliario de oficina de Asia Pacífico en una escalada de crecimiento constante. Los operadores prefieren mobiliario que se desmonte rápidamente para su reubicación, lo que refuerza la demanda de uniones sin herramientas y accesorios de cierre rápido. Los escritorios inteligentes conectados a la nube ayudan a gestionar los sistemas de reservas, de modo que los propietarios de activos puedan monetizar las zonas infrautilizadas y demostrar su utilización a los inversores. La mentalidad orientada a los servicios del trabajo compartido también acelera los contratos de arrendamiento de mobiliario que incluyen mantenimiento y eventual devolución, consolidando una capa de ingresos por suscripción para los fabricantes.
Inversiones en infraestructura lideradas por el gobierno en bienes raíces comerciales
La Misión de Ciudades Inteligentes de India, los incentivos del programa Fabricado en India y los compromisos de promotores extranjeros como el proyecto de USD 3.340 millones de Sumitomo Realty en Bombay amplían el mercado de mobiliario de oficina de Asia Pacífico al abrir nuevos corredores de espacio comercial[2]Kokuyo Corporation, "Lanzamiento de la silla ingCloud," prtimes.jp . Las ciudades de nivel II se benefician de mejores conexiones de metro y parques tecnológicos, ampliando la base de clientes más allá de Bengaluru y Bombay. El crecimiento del PIB del 4,6% en 2024 del Sudeste Asiático, junto con una demografía favorable, sustenta nuevas tuberías de torres de oficinas que requieren equipamientos completos. Los constructores suelen incluir la adquisición de mobiliario en los contratos de diseño y construcción, acelerando los pedidos en volumen incluso antes de la ocupación. A medida que los gobiernos regionales atraen inquilinos internacionales, los estándares ESG premium se incorporan en los pliegos de licitación, orientando las adquisiciones hacia productos reciclables y con bajo contenido de compuestos orgánicos volátiles certificados. Estos desarrollos de largo ciclo sostienen la demanda base incluso si los ciclos inmobiliarios a corto plazo se suavizan en otros lugares.
Creciente demanda de estaciones de trabajo ergonómicas y orientadas al bienestar
Las empresas alinean cada vez más la comodidad en el lugar de trabajo con las estrategias de retención de empleados, ya que los líderes inmobiliarios de la región de Asia Pacífico priorizan el bienestar de los empleados como un factor crítico en la selección de mobiliario. La silla ingCloud de Kokuyo, presentada en Orgatec Tokio 2025, demuestra mecanismos adaptativos que equilibran automáticamente los cambios de peso y reducen la tensión lumbar[3]Nikkei Asia, "Sumitomo Realty invertirá USD 3.300 millones en India," nikkei.com . Los conceptos «Neuro Comfort» de Haworth complementan la ergonomía física con un diseño sensorial que reduce la carga cognitiva. Los compradores consideran los asientos premium como una inversión en la reducción de reclamaciones por lesiones y en ganancias de productividad, lo que justifica precios por encima de las sillas de trabajo convencionales. Las soluciones certificadas con marcas GREENGUARD o BIFMA LEVEL dominan ahora las grandes solicitudes de propuesta, lo que impulsa a los proveedores a rediseñar las tapicerías con espumas de bajas emisiones y tejidos de base biológica. El mercado de mobiliario de oficina de Asia Pacífico, por tanto, se inclina hacia productos que combinan análisis de datos, geometría ajustable e historias de materiales sostenibles.
Adopción de mobiliario modular para optimizar microoficinas urbanas de alto alquiler
Ciudades como Hong Kong y Singapur registran los costos de equipamiento más altos de la región; los inquilinos combaten el gasto reduciendo los espacios privados e instalando tabiques modulares, escritorios telescópicos y bancos retráctiles. Los conectores de liberación rápida permiten al personal remodelar las salas entre el trabajo enfocado y las reuniones de equipo, mejorando las métricas de utilización que los directores financieros supervisan de cerca. Los fabricantes atienden este nicho con marcos de acero de calibre más delgado, respaldos de sillas plegables y almacenamiento apilable que reduce el volumen de flete. Las oficinas de alta densidad demandan mobiliario que se instale fuera de las horas de trabajo y no deje daños en el suelo, lo que impulsa las bandejas de gestión de cables sin adhesivo y las pantallas acústicas con abrazadera. Los kits modulares también son populares entre los contratistas de equipamiento, que ahorran mano de obra mediante el ensamblaje fuera del sitio y minimizan los retrasos en las listas de correcciones. El mercado de mobiliario de oficina de Asia Pacífico continúa innovando en torno al ahorro de espacio sin sacrificar la durabilidad ni la estética.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Volatilidad en los precios de materias primas (madera y metal) | -0.8% | Clústeres manufactureros de China, Vietnam y Malasia | Corto plazo (≤ 2 años) |
| Desaceleración en el desarrollo de bienes raíces comerciales en ciudades chinas de nivel 1 | -1.1% | Ecosistema de Pekín, Shanghái y Shenzhen | Mediano plazo (2-4 años) |
| Las estrictas certificaciones de calidad del aire interior generan costos de cumplimiento | -0.4% | Australia, Japón, Singapur, segmentos premium | Largo plazo (≥ 4 años) |
| Aumento de los costos logísticos y de envío transfronterizo tras los retrasos en la implementación del RCEP | -0.6% | Centros de exportación del Sudeste Asiático, India, Australia | Corto a mediano plazo (1-3 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los precios de materias primas
El aumento de USD 289 millones en las exportaciones de mobiliario de oficina de Vietnam en 2024 subrayó su dependencia de los insumos de madera, que fluctúan con la demanda mundial. La verificación SVLK Plus de Indonesia eleva la transparencia, pero añade costos de auditoría, mientras que las fluctuaciones en los futuros del acero complican las previsiones de costos para las bases metálicas. Los fabricantes se protegen con contratos de suministro plurianuales y diseños de materiales mixtos, aunque la compresión de márgenes sigue filtrándose hacia los clientes sensibles al precio. Las marcas más grandes absorben los impactos mediante economías de escala y sistemas digitales de planificación de la demanda que redirigen los pedidos hacia plantas alternativas. Los cambios persistentes en los costos pueden aplazar las mejoras discrecionales, especialmente entre las pymes que carecen de opciones de arrendamiento con opción de compra.
Desaceleración en el desarrollo de bienes raíces comerciales en ciudades chinas de nivel 1
Las ventas de activos en situación de dificultad representan actualmente más de una quinta parte del total de las transacciones, ejerciendo una presión significativa sobre la liquidez de los promotores y ralentizando posteriormente las actividades de adquisición. Para hacer frente a los desafíos planteados por el exceso de oferta, los propietarios adoptan cada vez más estrategias para subdividir grandes torres en suites más pequeñas y manejables. Este enfoque prioriza las renovaciones incrementales sobre las instalaciones completas de suites, permitiendo la optimización de costos y una mejor alineación con la demanda de los inquilinos. La salida de ciertos ocupantes extranjeros ha llevado a una disminución de la demanda de espacios de oficina de grado premium. Sin embargo, este cambio en el mercado ha abierto nuevas oportunidades para que las marcas locales atiendan a empresas domésticas sensibles al costo, llenando eficazmente el vacío dejado por los actores internacionales. Los proveedores están realineando estratégicamente sus ofertas para centrarse en kits de renovación, soluciones ergonómicas de modernización y paneles acústicos de posventa. Estas soluciones ofrecen a los propietarios opciones rentables para modernizar y mejorar los interiores, satisfaciendo la creciente demanda de mejoras asequibles pero impactantes en el entorno de mercado actual.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por material:
El dominio de la madera se enfrenta a una disrupción sostenibleLa madera continuó manteniendo un predominante 55,78% de la cuota del mercado de mobiliario de oficina de Asia Pacífico en 2025, porque los compradores asocian la madera maciza con el estatus ejecutivo, una larga vida útil y una estética más cálida que los sustitutos de laminado. Los exportadores vietnamitas entregaron USD 289 millones en mobiliario de oficina de madera el año pasado, aprovechando la mejora de la capacidad de secado en horno y la demanda del mercado estadounidense. Sin embargo, los plásticos exhiben la CAGR más rápida del 10,05%, ya que los ingenieros de mobiliario incorporan polipropileno reciclado y bio-PET para reducir los pesos de flete y disminuir el carbono incorporado. Las subestructuras metálicas siguen siendo críticas para los escritorios de altura ajustable premium que soportan monitores más pesados y recorridos de cables, aunque el aluminio y los tubos de acero de pared delgada ayudan a reducir el tonelaje de materias primas.
Los materiales compuestos emergentes, como los tableros de fibra de bambú y los paneles de plástico reciclado del océano, ofrecen a los clientes enfocados en ESG un valor narrativo, lo que permite a los proveedores diferenciarse en medio de las materias primas genéricas. El tamaño del mercado de mobiliario de oficina de Asia Pacífico vinculado a las líneas sostenibles aumenta en cada ciclo de licitación a medida que las auditorías de adquisición incluyen certificados de cadena de custodia. Las validaciones de BIFMA LEVEL y del Consejo de Administración Forestal refuerzan las puntuaciones de los licitadores, y los proveedores añaden trazabilidad mediante códigos QR en los fondos de los cajones. Sin embargo, los costos de la madera son vulnerables a los cuellos de botella en el transporte y a las restricciones fitosanitarias; los precios de los gránulos de plástico fluctúan con los movimientos del petróleo crudo, exigiendo modelos de costeo ágiles. A lo largo del horizonte de previsión, se proyecta que la cuota de la madera se erosione modestamente a medida que las directrices de diseño corporativo se orienten hacia componentes más ligeros y fácilmente desmontables que se adapten a la logística de circuito cerrado.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por producto:
Los escritorios inteligentes revolucionan las categorías tradicionalesLas sillas giratorias y los escritorios siguieron dominando la demanda con el 25,86% del tamaño del mercado de mobiliario de oficina de Asia Pacífico en 2025, porque cada configuración de estación de trabajo requiere el par. Los fabricantes diferencian las sillas mediante matrices lumbares propietarias, respaldos de malla transpirable y mecanismos de inclinación sincronizada, mientras que los escritorios de panel clásicos ahora integran bases de carga inalámbrica y compartimentos de cables ocultos. Los escritorios inteligentes superan a todas las categorías con una CAGR del 11,78%, impulsados por sensores de ocupación integrados que alimentan paneles de utilización, y los preajustes de altura automatizados se ajustan mediante tarjetas NFC cuando los empleados se conectan, apoyando los ecosistemas de escritorios compartidos. Las líneas de salas de reuniones giran hacia asientos blandos con tejidos antimicrobianos que señalan la conciencia higiénica pospandémica, y las colecciones lounge combinan la comodidad residencial con calificaciones de abrasión de grado contractual.
Las plataformas en la nube incluidas con flotas de escritorios ofrecen análisis por suscripción, lo que permite a los equipos de instalaciones reducir las zonas infrautilizadas sin pérdida de inquilinos. El almacenamiento transita de los archivadores de gran profundidad a las paredes de taquillas rotativas que se encajan entre los módulos de trabajo en banco, apoyando la seguridad de los artículos personales para el personal híbrido. Las cabinas acústicas telefónicas, aunque categorizadas bajo estructuras independientes, suelen enviarse con taburetes integrados y mesas de trabajo abatibles, añadiendo volumen a los flujos de ingresos por accesorios. En respuesta, los proveedores forman a los equipos de ventas en integración audiovisual e interfaces de software, forjando alianzas con empresas de tecnología inmobiliaria. El mercado de mobiliario de oficina de Asia Pacífico, en consecuencia, se redefine como una propuesta de hardware más datos en lugar de un sector puramente de bienes físicos.
Por canal de distribución:
La transformación digital acelera el crecimiento en líneaLas tiendas multimarca mantuvieron el liderazgo con una participación del 42,05% en 2025, apoyándose en salas de exposición experienciales donde los compradores pueden probar los reguladores de profundidad del asiento y evaluar los tonos de chapa bajo la iluminación de oficina. Estas tiendas invierten en configuradores de mesa táctil que envían cotizaciones directamente a los portales de adquisiciones empresariales, combinando la seguridad táctil con la comodidad del comercio electrónico. Las plataformas en línea, que se expanden a una CAGR del 14,7%, aprovechan los renders 3D fotorrealistas, las herramientas de escaneo de oficinas con realidad aumentada y los chatbots de inteligencia artificial que orientan la selección en función del número de empleados, la relación de superficie de planta y las paletas de colores corporativos. Las boutiques especializadas atienden la artesanía premium, ofreciendo mesas de conferencias hechas a medida grabadas con los logotipos de las empresas, mientras que otros canales, como los distribuidores de contratos, agrupan la instalación, la formación en ergonomía y los servicios de devolución. El Mobiliario de Contrato en Asia-Pacífico también se beneficia de estas ofertas integradas de adquisición y servicio.
Las innovaciones en los procesos de envío están facilitando un cambio significativo en los canales de distribución. Los escritorios inteligentes de embalaje plano están ahora diseñados para enviarse en dos cajas compactas, cada una conforme a las restricciones de tamaño y peso de los servicios de mensajería. Este enfoque no solo agiliza la logística, sino que también elimina la dependencia de los servicios de flete tradicionales de guante blanco, reduciendo así los costos y mejorando la eficiencia operativa. Los complementos de garantía y mantenimiento preventivo circulan por los mismos canales digitales, creando flujos de ingresos recurrentes. Los operadores multimarca responden ampliando los modelos de compra en línea y recogida en tienda, e incorporando códigos QR en las muestras de planta que capturan pedidos corporativos por impulso. Durante los ciclos de licitación, los gestores de instalaciones suelen preseleccionar a través de catálogos en línea y finalizar los acabados en persona, reforzando un ciclo omnicanal. El mercado de mobiliario de oficina en Asia-Pacífico evoluciona, por tanto, hacia una orquestación de canales basada en datos, en lugar de simples silos de distribución.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Análisis geográfico
Mercado de Mobiliario de Oficina en China, India y Japón
China generó el mayor volumen de ingresos con un 38,75% en 2025, pero los descuentos inducidos por la vacancia desplazan la demanda desde el equipamiento integral de torres hacia renovaciones estratégicas de vestíbulos de inquilinos y rincones de colaboración. Los productores nacionales aprovechan los pedidos cancelados por las multinacionales que reducen su presencia local, mientras que las marcas globales se apoyan en cuentas de proyectos en ciudades emergentes como Chengdu, donde las empresas tecnológicas continúan expandiéndose. India funciona como el mercado de mayor valor agregado, impulsado por los Centros de Capacidad Global y los continuos despliegues de campus de tecnología de la información; las sillas ergonómicamente avanzadas ahora se comercializan en corredores de nivel II como Coimbatore y Bhubaneswar, a medida que las plantillas laborales se descentralizan. La subregión de Kyushu-Okinawa en Japón registra una CAGR del 10,95%, beneficiándose de los subsidios gubernamentales de reubicación para operaciones de servicios compartidos que alivian la presión sobre los alquileres en Tokio.
Mercado de Mobiliario de Oficina en Australia, ASEAN y Corea del Sur
El mercado maduro de Australia exhibe preferencias por productos premium, dado que las estrictas calificaciones NABERS impulsan a los compradores hacia productos certificados por GREENGUARD, con propietarios de oficinas que absorben las primas de precio iniciales para obtener rentas más elevadas. El Sudeste Asiático, incluidos Vietnam, Indonesia y Malasia, experimenta una demanda creciente a medida que las relocalizaciones de manufactura impulsan el empleo de cuello blanco y estimulan la construcción de parques de oficinas cerca de los clústeres industriales. Las sedes de los chaebol de Corea del Sur encargan conjuntos de escritorios inteligentes totalmente conectados para alinearse con los mandatos de la estrategia nacional de inteligencia artificial, integrando la adquisición de mobiliario con iniciativas de gemelo digital. En conjunto, estos cambios ponen de relieve cómo la industria de mobiliario de oficina en Asia-Pacífico se adapta a ciclos macroeconómicos divergentes, respondiendo al enfoque de renovación de China mientras abastece las nuevas construcciones en India y la ASEAN.
Panorama regulatorio
La regulación en la contratación de mobiliario de oficina en Asia-Pacífico se está endureciendo en torno a la calidad del producto y el rendimiento ambiental interior, lo que aumenta los requisitos de cumplimiento tanto para proveedores nacionales como transfronterizos. En India, la Furniture (Quality Control) Order, 2025 exige la certificación BIS para seis categorías de mobiliario (incluidas sillas de trabajo, sillas y taburetes de uso general, mesas y escritorios, unidades de almacenamiento, camas y camas nido). La aplicación comienza el 14 de febrero de 2026, con un plazo extendido hasta el 14 de agosto de 2026 para las micro y pequeñas empresas. La Furniture (Quality Control) Amendment Order, 2026 (vigente desde el 12 de febrero de 2026) también introdujo disposiciones de importación limitadas para uso en I+D, lo que afecta la forma en que las marcas multinacionales gestionan el muestreo y los ciclos de desarrollo de productos.
Los marcos ambientales y de conformidad también están configurando las listas de especificaciones y la elegibilidad para licitaciones. China implementó la norma GB/T 42997-2023 el 1 de abril de 2024 para estandarizar el etiquetado de las emisiones de VOC en mobiliario, mientras que las Consumer Protection (Conformity Assessment) Regulations 2025 de Singapur entraron en vigor el 1 de julio de 2025, reforzando las vías de evaluación de la conformidad alineadas con el Asia Pacific Accreditation Cooperation Mutual Recognition Agreement. La política comercial sigue siendo un factor determinante para los productores orientados a la exportación, con acciones arancelarias de EE. UU. citadas en 2026 que cubren categorías de mobiliario, lo que se suma a la planificación de costos de desembarque para los fabricantes y distribuidores de Asia-Pacífico que atienden a compradores internacionales.
Análisis de la cadena de valor
La cadena de valor del mobiliario de oficina en Asia-Pacífico comienza con insumos previos como madera y tableros de madera de ingeniería, metales para estructuras y mecanismos, plásticos/resinas, espumas, textiles, adhesivos y módulos electrónicos para escritorios inteligentes (sensores, unidades de control y gestión de energía). El suministro de componentes y herrajes está concentrado en centros de fabricación establecidos, especialmente en los clústeres costeros de China, seguido del procesamiento y ensamblaje en plantas integradas en China, Vietnam e India. La gestión de costos depende cada vez más del abastecimiento dual y del diseño con materiales mixtos, ya que las fluctuaciones de precios de la madera y el metal presionan los márgenes. Las capas de cumplimiento, incluida la certificación BIS en India para categorías específicas y los requisitos de etiquetado de VOC en China, así como estándares contractuales comunes como BIFMA y especificaciones de bajas emisiones en licitaciones premium, añaden pasos de prueba y documentación que pueden influir en la arquitectura del producto y la selección de proveedores.
Aguas abajo, los productos se mueven a través de dos vías dominantes. Una es la distribución impulsada por proyectos a través de distribuidores, arquitectos y contratistas de acondicionamiento que atienden oficinas corporativas, instalaciones gubernamentales y operadores de coworking. La otra es el comercio minorista omnicanal y las plataformas en línea, que se vuelven más relevantes para asientos, escritorios y complementos modulares estandarizados. Los organismos de coordinación regional y las asociaciones comerciales, como el Council of Asia-Pacific Furniture Associations (CAPFA), el ASEAN Furniture Industries Council (AFIC) y el Singapore Furniture Industries Council (SFIC), respaldan el intercambio de diseño, el acceso al mercado y las prácticas de sostenibilidad que afectan cada vez más la calificación de proveedores. La logística y la instalación siguen siendo pasos clave de valor añadido, donde la ingeniería de embalaje plano, la fiabilidad de la entrega de última milla y los servicios posventa (mantenimiento, renovación y recuperación) diferencian a los proveedores a medida que los compradores adoptan diseños de lugares de trabajo modulares y reconfigurables.
Panorama competitivo
El mercado de mobiliario de oficina de Asia Pacífico exhibe una fragmentación moderada, con los cinco principales actores representando colectivamente una porción sustancial de los ingresos. Esta estructura de mercado ofrece oportunidades para que los especialistas regionales se posicionen estratégicamente y capturen segmentos de nicho. La adquisición de Steelcase por USD 2.200 millones por parte de HNI Corporation ejemplifica la consolidación diseñada para asegurar escala en la adquisición de materias primas, la investigación y el desarrollo digital y los centros de ensamblaje regional[4]Davis Polk, "Adquisición de Steelcase por HNI por USD 2.200 millones," davispolk.com . Haworth, MillerKnoll y Kokuyo continúan diferenciándose a través de estudios de diseño propios que combinan conocimientos de neurociencia con estética industrial, lo que permite precios premium en las gamas orientadas al bienestar. Empresas chinas como Sunon y UE Furniture aprovechan las ventajas de costos y los rápidos ciclos de productos para ganar licitaciones domésticas, aunque adoptan cada vez más las certificaciones BIFMA y GREENGUARD para competir en el extranjero. El gigante indio Godrej Interio invierte en soldadura robótica y líneas de recubrimiento en polvo para satisfacer la creciente demanda local y garantizar una calidad de acabado de nivel exportación.
La tecnología constituye el campo de batalla para la ventaja de la próxima ola, con módulos de IoT integrados en escritorios inteligentes que transmiten mapas de calor de ocupación, y el software de IA predice los programas de mantenimiento para reducir el tiempo de inactividad. Los fabricantes se asocian con empresas emergentes de tecnología inmobiliaria para superponer análisis por suscripción sobre activos físicos, desplazando la composición de los ingresos hacia ingresos recurrentes por servicios. La sostenibilidad sigue siendo un criterio decisivo en las licitaciones; las empresas con portafolios certificados LEVEL 3 disfrutan del estatus de proveedor preferente en las solicitudes de propuesta de empresas multinacionales. Los proveedores regionales de reacondicionamiento, incluido Egans, generan valor estratégicamente mediante la remanufactura de mobiliario de oficina de alta calidad. Este enfoque no solo reduce los residuos enviados a vertederos, sino que también atiende a los segmentos sensibles al costo dentro del mercado de mobiliario de oficina de Asia Pacífico. Las fusiones y adquisiciones transfronterizas continúan a medida que las marcas de mediana capitalización buscan acceso a redes de distribuidores locales e integran verticalmente las cadenas de suministro.
Las estrategias de marketing dependen de la presencia omnicanal; las salas de exposición insignia cultivan la historia de la marca, mientras que los configuradores en línea acortan los ciclos de venta y capturan datos del comprador para la venta adicional. Los paquetes de posventa incluyen formación en ergonomía, seguimiento de activos y retiro al final del arrendamiento, mejorando la fidelización del cliente. Se espera que la intensidad competitiva se agudice a medida que los líderes de costos chinos maduren su lenguaje de diseño y los gigantes occidentales exploten los portafolios recién combinados, realineando así el mercado de mobiliario de oficina de Asia Pacífico hacia servicios de valor añadido en lugar de precio únicamente. Los proveedores que dominen tanto el cumplimiento de la sostenibilidad como la integración de servicios digitales están preparados para superar a los rivales durante el horizonte de previsión.
Líderes de la industria del mobiliario de oficina de Asia Pacífico
Steelcase Inc.
Okamura Corporation
Haworth Inc.
MillerKnoll (Herman Miller)
KOKUYO Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Mobiliario de Oficina en Asia-Pacífico
- Steelcase Inc.
- Okamura Corporation
- Haworth Inc.
- MillerKnoll (Herman Miller)
- KOKUYO Co., Ltd.
- Godrej Interio
- HNI Corporation
- Fursys Group
- Sunon Group
- UE Furniture
- Zuoyou Furniture
- Featherlite
- Zenith Interiors
- Itoki Corporation
- Quama Furniture
- Li & Fung Furniture
- UB Office Systems
- Kian Furniture
- Teknion Corp.
- IKEA (Inter IKEA Group)
Lea el análisis de las empresas de mercado de mobiliario de oficina en asia-pacífico

Oportunidades de mercado y perspectivas futuras
Una oportunidad principal es expandir la oferta de líneas de mobiliario certificadas, de bajas emisiones y trazables que se ajusten a los requisitos cada vez más estrictos de calidad del aire interior y calidad del producto en toda la región. La implementación del etiquetado de emisiones de VOC de la norma GB/T 42997-2023 en China (vigente desde el 1 de abril de 2024) y el régimen de Furniture (Quality Control) liderado por BIS en India (con aplicación a partir del 14 de febrero de 2026 para empresas generales) están orientando la contratación hacia un cumplimiento documentado para sillas, escritorios, mesas, camas y almacenamiento. Esto crea margen para que los proveedores integren certificaciones y documentación lista para cumplimiento en ofertas listas para empresas, especialmente para acondicionamientos premium y solicitudes de propuestas multinacionales que ya hacen referencia a las credenciales GREENGUARD y BIFMA LEVEL en el lenguaje de especificación.
Otra oportunidad es pasar de la venta de artículos individuales a la venta de soluciones en torno al trabajo híbrido, la modularidad y la habilitación de la contratación digital. Los escritorios inteligentes y las estaciones de trabajo conectadas se ubican dentro del movimiento más amplio hacia la planificación del espacio impulsada por IA y la medición de la utilización descritas en el contexto del informe, mientras que las herramientas de configuración y visualización en línea están ganando importancia para la venta transfronteriza y ciclos de proyecto más rápidos. En 2026, la actividad del sector, como la publicación por parte de KOKUYO y Lamex de un libro blanco sobre el entorno de oficinas en China, junto con contenido de habilitación impulsado por comercio electrónico de Alibaba para exportadores del sudeste asiático, apunta a una inversión continua en especificación digital primero, activos 3D y datos de producto estandarizados. Los proveedores que combinan sistemas de productos modulares con configuración digital, datos de ciclo de vida y modelos de recuperación al final del arrendamiento o de leasing pueden adaptarse mejor a los patrones de demanda de la región impulsados por el coworking y la renovación, mientras cumplen con las listas de verificación de ESG y cumplimiento.
Recent Industry Developments in Mercado de Mobiliario de Oficina en Asia-Pacífico
- Junio de 2026: Steelcase inauguró una nueva sala de exposición de distribuidor en Chennai, India, en colaboración con Reflections, ampliando su acceso local a cuentas de proyectos y compradores empresariales en un mercado clave del sur de Asia. La actualización respalda una especificación, muestreo y coordinación posventa más rápidos para grandes acondicionamientos, algo cada vez más importante a medida que se endurecen los requisitos de cumplimiento y bienestar en la contratación.
- Mayo de 2026: MillerKnoll se asoció con EIR Healthcare para integrar mobiliario y elementos de gabinetería en flujos de fabricación en fábrica para clínicas modulares volumétricas. Esto expande los proyectos direccionables de MillerKnoll más allá de los interiores de oficina tradicionales hacia modelos de entrega integrados en fábrica, donde las especificaciones repetibles y el despliegue más rápido en el sitio favorecen sistemas de productos estandarizados de grado contractual.
- Mayo de 2024: HNI anunció el cierre de su planta de fabricación en Hickory, Carolina del Norte, y la consolidación en otras instalaciones, con el objetivo de lograr 11 millones de USD en ahorros anuales para 2026. La reestructuración refleja la optimización continua de las huellas de fabricación y las estructuras de costos, lo que puede afectar los precios, los plazos de entrega y las estrategias de abastecimiento de las marcas globales que atienden proyectos en Asia-Pacífico.


Mercado de Mobiliario de Oficina en Asia-Pacífico Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado abarca el mobiliario de oficina y de oficina en el hogar que se adquiere para establecer un espacio de trabajo funcional en Asia-Pacífico, incluyendo artículos como escritorios, sillas, almacenamiento y mesas de oficina.
Exclusiones del alcance: Se excluye el mobiliario empotrado que requiere instalación fija como parte de un contrato de construcción o acondicionamiento interior.
Descripción General de la Segmentación
- Por material
- Madera
- Metal
- Plásticos
- Otros materiales
- Por producto
- Sillas de reunión
- Sillas lounge
- Sillas giratorias
- Mesas de oficina
- Armarios de almacenamiento
- Escritorios
- Por canal de distribución
- Tiendas multimarca
- Tiendas especializadas
- Plataformas en línea
- Otros canales de distribución
- Por geografía
- India
- China
- Japón
- Australia
- Corea del Sur
- Sudeste Asiático
- Singapur
- Malasia
- Tailandia
- Indonesia
- Vietnam
- Filipinas
- Resto de Asia Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Comenzamos mapeando la base de demanda y la huella de oferta en los principales países de Asia-Pacífico, y luego alineamos las definiciones para que los volúmenes y valores sean comparables. Se utilizan fuentes públicas para anclar las señales macroeconómicas y comerciales, como UN Comtrade y las estadísticas aduaneras nacionales, las series macroeconómicas del Banco Mundial y el FMI, y los comunicados gubernamentales sobre actividad de construcción o edificación cuando están disponibles. El contexto de productos y materiales también se verifica utilizando fuentes como referencias ISO, publicaciones de patentes de la OMPI y organismos comerciales que publican notas sobre la industria del mobiliario o la madera.
Una vez establecida la línea de base pública, revisamos los informes anuales de las empresas, las presentaciones para inversores, los comunicados de prensa y las noticias empresariales de reputación para comprender los movimientos de precios, los cambios de canal y las variaciones de capacidad. También utilizamos suscripciones de pago para obtener información financiera e inteligencia empresarial, seguimiento de envíos de importación y exportación a nivel de cargamento, y bases de datos de patentes cuando el rastro público es escaso en países específicos. Las fuentes de investigación documental mencionadas anteriormente son ilustrativas y no exhaustivas, y se utilizan referencias públicas y de pago adicionales para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas Primarias y Encuestas
Nuestro trabajo primario se centra en validar lo que realmente se vende en las categorías de oficina y oficina en el hogar, y lo que se mueve a través de canales presenciales y en línea en Asia-Pacífico. Hablamos con una combinación de fabricantes, distribuidores, minoristas y grandes compradores para confirmar la dirección del volumen, la realización de precios y las tendencias de sustitución de materiales, y luego cerramos las brechas de la investigación documental mediante verificaciones de seguimiento en los mercados clave de Asia-Pacífico.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 25% | Directores ejecutivos (CXO): 17% |
| Nivel medio: 56% | Líderes funcionales/de unidad: 28% |
| Actores menores: 19% | Gerentes: 55% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comienza con una construcción descendente en la que los datos de producción y comercio ayudan a reconstruir el flujo de mobiliario de oficina direccionable hacia la demanda en Asia-Pacífico, y luego se ajusta por fabricación local, importaciones y reexportaciones por país. Para mantener los totales realistas, corroboramos el resultado con verificaciones ascendentes selectivas, incluyendo el precio muestreado por unidad por grupo de productos multiplicado por los envíos estimados, más verificaciones de canal sobre ventas presenciales frente a ventas en línea.
Los insumos clave que dan forma al modelo incluyen la actividad de construcción y renovación de oficinas, las señales de ocupación de bienes raíces comerciales, la contratación corporativa y las adiciones de puestos de oficina, los movimientos de importación y exportación para las categorías de mobiliario de oficina, y los cambios de precios observados por material (madera, metal, plásticos) y por productos principales como asientos, estaciones de trabajo y almacenamiento. Donde los datos son escasos, se utilizan rellenos de brechas conservadores basados en patrones de países cercanos, que luego se vuelven a probar en entrevistas para que los totales finales no dependan de una sola suposición.
Para el pronóstico, se utiliza el análisis de escenarios porque las oscilaciones de la demanda están estrechamente vinculadas a los ciclos de arrendamiento de oficinas y al comportamiento de retorno a la oficina, que pueden cambiar rápidamente según el país. Los supuestos de crecimiento se someten a pruebas de estrés con retroalimentación primaria sobre los plazos de entrega, las tendencias de descuento y la asignación presupuestaria para la renovación del lugar de trabajo, antes de producir el resumen final por país.
Ciclo de Validación y Actualización de Datos
Realizamos múltiples verificaciones antes de finalizar los números, incluyendo la verificación cruzada de los totales por país con los flujos comerciales, la dirección de la actividad de construcción y el gasto implícito por trabajador de oficina. Los valores atípicos se revisan línea por línea, y si una variación no está respaldada por al menos dos señales independientes, se revisan los factores determinantes y se activan seguimientos de entrevistas.
Se completa una segunda revisión por parte de un analista para confirmar las definiciones, el manejo de divisas y que las divisiones entre canales presenciales y en línea no dupliquen el conteo. Los informes se actualizan anualmente, con actualizaciones intermedias cuando un evento material cambia la demanda o los precios, y se realiza una revisión previa a la entrega para que los clientes reciban la perspectiva más actualizada.
Tamaño del Mercado de Mobiliario de Oficina en Asia-Pacífico de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Es normal ver diferentes valores de mercado para el mismo tema, ya que los estudios publicados suelen variar en lo que contabilizan, el año que tratan como base y cómo convierten las monedas locales a USD. Mantenemos el modelo lo suficientemente simple como para auditarlo, y nos basamos en señales repetibles para que el valor final pueda rastrearse hasta los factores de demanda claros.
Las mayores brechas suelen provenir de las elecciones de alcance, donde algunas estimaciones incluyen trabajos de acondicionamiento por contrato, instalación o categorías de mobiliario más amplias que se sitúan junto a los productos de oficina. Otro factor común es la lógica de precios, ya que el uso de un único precio promedio regional puede distorsionar los países con una combinación de productos y descuentos muy diferentes, y el momento de actualización también importa cuando los costos de materiales cambian rápidamente. Aquí solo se contabilizan los artículos de oficina y oficina en el hogar independientes, y los precios se normalizan por país antes de la agregación, lo que explica por qué el total se sitúa donde lo hace para Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 74,16 mil millones de USD (2025) | |
| Editor de la Industria A | 69,80 mil millones de USD (2025) | Utiliza una cesta de productos más reducida orientada hacia la compra de oficinas corporativas tradicionales, lo que puede subestimar la demanda de oficinas en el hogar y las categorías más pequeñas lideradas por el canal en línea en varios mercados de Asia-Pacífico. |
| Consultora Regional B | 81,40 mil millones de USD (2025) | Parece incluir artículos de contrato adyacentes y cierto valor relacionado con la instalación, y aplica precios promedio regionales más amplios, lo que puede elevar los totales en países con mayor nivel de descuento. |
En general, la dispersión se explica principalmente por lo que se incluye en torno a los artículos de mobiliario básico y cómo se normalizan los precios entre países antes de sumarlos. Al vincular los totales a las señales comerciales, los indicadores de demanda por país y los rangos de precios verificados en entrevistas, la estimación se mantiene transparente y puede verificarse nuevamente a medida que llega nueva información cada año.


Preguntas clave respondidas en el informe
¿Cuál es el valor de previsión del mercado de mobiliario de oficina de Asia Pacífico en 2031?
Se proyecta que el mercado alcance USD 99,12 mil millones para 2031.
¿Qué segmento de material crece más rápido en la demanda regional?
Los plásticos se expanden a una CAGR del 10,05% a medida que las empresas adoptan alternativas ligeras y reciclables.
¿Cómo influirán los canales en línea en las tendencias de adquisición?
Se espera que las plataformas en línea crezcan a una CAGR del 14,7% gracias a la visualización con realidad aumentada y las herramientas de cotización rápida.
¿Por qué los escritorios inteligentes están ganando terreno en las oficinas de Asia Pacífico?
Integran sensores de ocupación y características de bienestar que apoyan los modelos de trabajo híbrido y la planificación del espacio basada en datos.
¿Qué papel desempeñan los mandatos ESG en las decisiones de compra de mobiliario?
Los objetivos ESG corporativos están impulsando a los compradores hacia el arrendamiento de economía circular y productos de bajo contenido de compuestos orgánicos volátiles certificados mediante marcos como BIFMA LEVEL.
¿Qué tan concentrada está la competencia entre los principales proveedores?
Los cinco principales proveedores controlan más de una quinta parte de la cuota, lo que indica un mercado moderadamente fragmentado con espacio para empresas especializadas.
Última actualización de la página el:



