
Taille et part de marché des meubles de bureau en Asie Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 74.16 Milliards de dollars |
| Taille du Marché (2026) | 77.83 Milliards de dollars |
| Taille du Marché (2031) | 99.12 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.95 % |
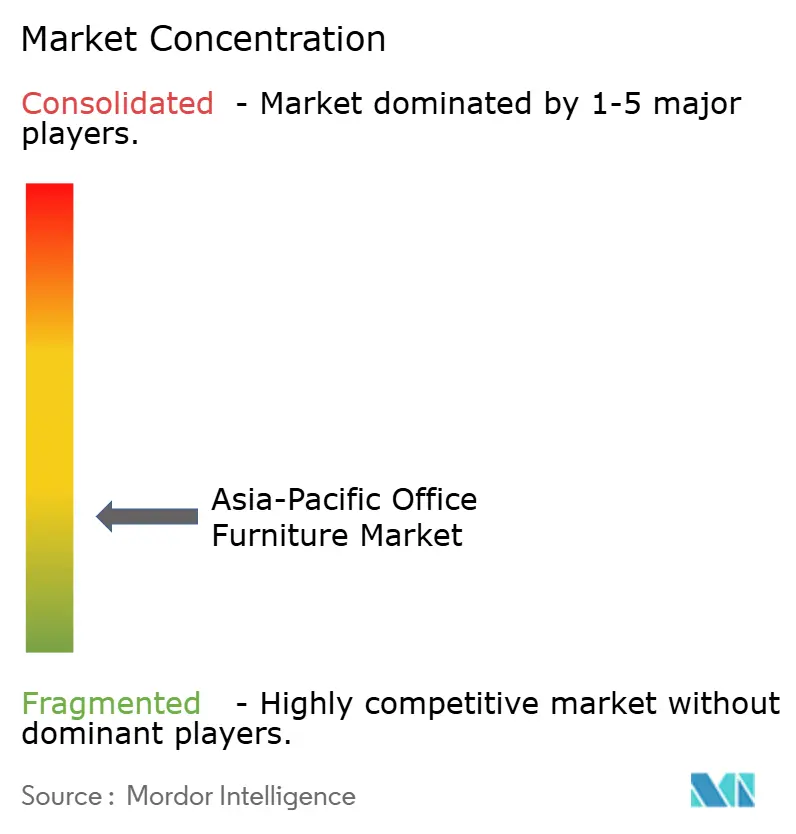
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des meubles de bureau en Asie Pacifique par Mordor Intelligence
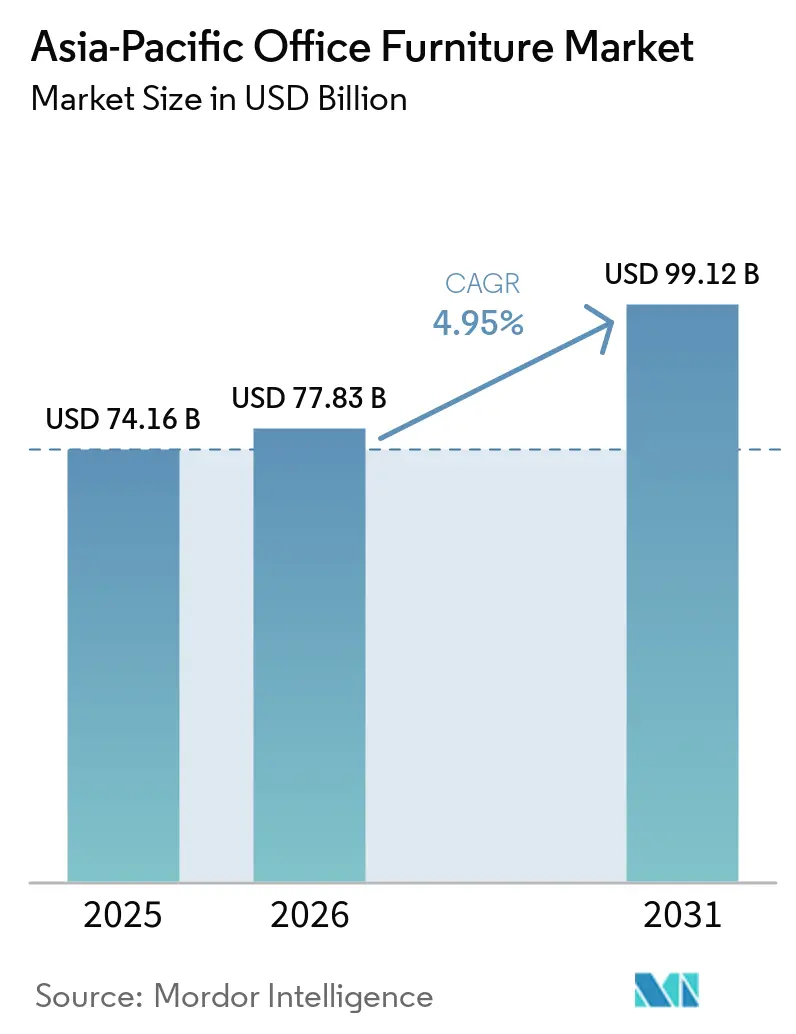
La taille du marché des meubles de bureau en Asie Pacifique est estimée à 77,83 milliards USD en 2026, en progression par rapport à la valeur de 74,16 milliards USD de 2025, avec des projections pour 2031 s'établissant à 99,12 milliards USD, croissant à un CAGR de 4,95 % sur la période 2026-2031.
Cette croissance place la taille du marché des meubles de bureau en Asie Pacifique au cœur du renouveau du retour au bureau dans la région et de la transformation des environnements de travail hybrides. La hausse de la part de la main-d'œuvre en présentiel entre 2023 et 2024 a conduit les entreprises à reconfigurer leurs plans d'étage, à investir dans des solutions de bureaux intelligents pilotés par l'IA, et à se conformer à des réglementations de plus en plus strictes en matière de qualité de l'air intérieur. Les entreprises réaffectent leurs capitaux des allocations liées au travail à distance vers des chaises axées sur le bien-être et des systèmes de postes de travail sans contact, tandis que les programmes d'infrastructure gouvernementaux et les investissements directs étrangers orientent de nouveaux projets vers les villes de rang II et les villes satellites émergentes. Les fabricants de meubles gèrent la volatilité des coûts du bois et du métal en diversifiant leur base de fournisseurs et en signant des contrats à long terme, et ils captent des marges grâce à la location selon le modèle d'économie circulaire qui répond aux exigences des tableaux de bord ESG. Malgré la complexité des chaînes d'approvisionnement, le marché des meubles de bureau en Asie Pacifique bénéficie de la résilience du PIB régional, d'une pénétration croissante du co-working, et d'une dynamique créative vers des produits modulaires et riches en données qui satisfont à la fois les objectifs d'efficacité immobilière et les ambitions en matière d'expérience employé.
Principaux enseignements du rapport
- Par matériau, le bois représentait 55,78 % de la taille du marché des meubles de bureau en Asie Pacifique en 2025, et les plastiques devraient progresser à un CAGR de 10,05 %.
- Par produit, les chaises pivotantes et les bureaux ont capté 25,86 % de la taille du marché des meubles de bureau en Asie Pacifique en 2025, tandis que les bureaux intelligents sont positionnés pour un CAGR de 11,78 %.
- Par canal de distribution, les magasins multi-marques ont dominé avec une part de revenus de 42,05 % du marché des meubles de bureau en Asie Pacifique en 2025 ; les plateformes en ligne s'accéléreront à un CAGR de 14,7 %.
- Par géographie, la Chine détenait 38,75 % de la part de marché des meubles de bureau en Asie Pacifique en 2025, tandis que la sous-région de Kyushu-Okinawa devrait se développer à un CAGR de 10,95 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Expansion post-pandémique des espaces de co-working | +1.2% | Inde, Singapour, Chine urbaine | Moyen terme (2-4 ans) |
| Investissements d'infrastructure pilotés par les gouvernements dans l'immobilier commercial | +0.9% | Inde et les principaux marchés d'Asie du Sud-Est | Long terme (≥ 4 ans) |
| Demande croissante de postes de travail ergonomiques et axés sur le bien-être | +0.8% | Japon, Australie, Singapour | Moyen terme (2-4 ans) |
| Adoption de meubles modulaires pour optimiser les micro-bureaux à loyer élevé | +0.7% | Hong Kong, Singapour, Tokyo, villes chinoises de rang 1 | Court terme (≤ 2 ans) |
| Mandats ESG orientant les achats vers la location selon l'économie circulaire | +0.6% | Australie, Japon, campus multinationaux | Long terme (≥ 4 ans) |
| Transformation numérique de la planification des espaces de travail via des outils de conception pilotés par l'IA | +0.5% | Corée du Sud, Japon, Inde urbaine | Court à moyen terme (1-3 ans) |
| Source: Mordor Intelligence | |||
Expansion post-pandémique des espaces de co-working
La région Asie Pacifique, qui abrite le plus grand nombre de hubs de co-working au monde, devrait voir les opérateurs étendre leur présence de 5 889 sites à plus de 10 000 au cours de la prochaine décennie. En Inde, le segment des espaces de travail flexibles a connu une réduction des taux de vacance, tandis qu'à Singapour, les espaces de co-working représentaient 4,2 % du parc de bureaux total, accompagnés d'une tendance à la hausse des prix moyens des postes de travail[1]OSdoro, "Rapport sur le marché des espaces de co-working 2024," osdoro.com.sg . Les bureaux modulaires, les chaises légères et le mobilier de rangement reconfigurable permettent aux propriétaires de transformer des suites du jour au lendemain pour de nouveaux locataires, maintenant le marché des meubles de bureau en Asie Pacifique sur une trajectoire de croissance régulière. Les opérateurs privilégient des ameublements pouvant être démontés rapidement pour être déplacés, ce qui renforce la demande pour les assemblages sans outils et les raccords à verrouillage rapide. Les bureaux intelligents connectés au cloud aident à gérer les systèmes de réservation, permettant aux propriétaires d'actifs de monétiser les zones sous-utilisées et de prouver l'utilisation aux investisseurs. L'orientation service du co-working accélère également les contrats de location de meubles qui intègrent la maintenance et la reprise finale, consolidant une couche de revenus par abonnement pour les fabricants.
Investissements d'infrastructure pilotés par les gouvernements dans l'immobilier commercial
La Mission des villes intelligentes de l'Inde, les incitations « Make in India » et les engagements de promoteurs étrangers tels que le projet de 3,34 milliards USD de Sumitomo Realty à Mumbai élargissent le marché des meubles de bureau en Asie Pacifique en ouvrant de nouveaux corridors d'espaces commerciaux[2]Kokuyo Corporation, "Lancement de la chaise ingCloud," prtimes.jp . Les villes de rang II bénéficient de la modernisation des liaisons de métro et des parcs technologiques, élargissant la base de clientèle au-delà de Bengaluru et de Mumbai. La croissance du PIB de l'Asie du Sud-Est de 4,6 % en 2024, conjuguée à des données démographiques favorables, sous-tend de nouveaux projets de tours de bureaux nécessitant des aménagements complets. Les constructeurs regroupent souvent les achats de meubles avec des contrats de conception-construction, accélérant les commandes en volume avant même l'occupation. Alors que les gouvernements régionaux attirent des locataires internationaux, les normes ESG premium sont intégrées dans les documents d'appels d'offres, orientant les achats vers des produits à faible teneur en COV certifiés et recyclables. Ces développements à long cycle soutiennent la demande de base même si les cycles immobiliers à court terme fléchissent ailleurs.
Demande croissante de postes de travail ergonomiques et axés sur le bien-être
Les entreprises alignent de plus en plus le confort au travail sur les stratégies de fidélisation des employés, les responsables immobiliers de la région Asie Pacifique faisant de la santé des employés un facteur déterminant dans le choix des meubles. La chaise ingCloud de Kokuyo, lancée à l'Orgatec Tokyo 2025, présente des mécanismes adaptatifs qui équilibrent automatiquement les déplacements de poids et réduisent la tension lombaire[3]Nikkei Asia, "Sumitomo Realty va injecter 3,3 milliards USD en Inde," nikkei.com . Les concepts « Neuro Comfort » de Haworth complètent l'ergonomie physique par un design sensoriel qui réduit la charge cognitive. Les acheteurs considèrent les sièges haut de gamme comme un investissement dans la réduction des demandes d'indemnisation pour blessures et des gains de productivité, justifiant des prix supérieurs aux chaises de travail conventionnelles. Les solutions certifiées avec les labels GREENGUARD ou BIFMA LEVEL dominent désormais les grands appels d'offres, poussant les fournisseurs à reformuler les rembourrages avec des mousses à faibles émissions et des tissus biosourcés. Le marché des meubles de bureau en Asie Pacifique s'oriente donc vers des produits qui allient analytique de données, géométrie ajustable et matériaux durables.
Adoption du mobilier modulaire pour optimiser les micro-bureaux urbains à loyer élevé
Des villes comme Hong Kong et Singapour affichent les coûts d'aménagement les plus élevés de la région ; les locataires combattent ces dépenses en réduisant leurs surfaces privatives et en installant des cloisons modulaires, des bureaux télescopiques et des bancs escamotables. Les connecteurs à dégagement rapide permettent au personnel de reconfigurer les salles entre travail de concentration et réunions d'équipe, améliorant les indicateurs d'utilisation que les directeurs financiers surveillent attentivement. Les fabricants servent ce créneau avec des structures à profil d'acier plus mince, des dossiers de chaises pliables à plat et des rangements empilables qui réduisent le volume de fret. Les bureaux à haute densité nécessitent des meubles qui s'installent hors des heures de bureau sans endommager le sol, stimulant la demande pour les plateaux de gestion de câbles sans adhésif et les écrans acoustiques à fixation par pince. Les kits modulaires sont également populaires auprès des entrepreneurs en aménagement, qui économisent de la main-d'œuvre grâce à l'assemblage hors site et minimisent les délais de retouche. Le marché des meubles de bureau en Asie Pacifique continue d'innover autour du gain d'espace sans sacrifier la durabilité ni l'esthétique.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Volatilité des prix des matières premières (bois et métal) | -0.8% | Clusters manufacturiers de Chine, du Vietnam et de Malaisie | Court terme (≤ 2 ans) |
| Ralentissement du développement de l'immobilier commercial dans les villes chinoises de rang 1 | -1.1% | Écosystème Pékin, Shanghai, Shenzhen | Moyen terme (2-4 ans) |
| Les certifications strictes de qualité de l'air intérieur entraînent des coûts de conformité | -0.4% | Australie, Japon, Singapour, segments premium | Long terme (≥ 4 ans) |
| Hausse des coûts logistiques et des frais de transport transfrontalier après les retards de mise en œuvre du RCEP | -0.6% | Hubs d'exportation d'Asie du Sud-Est, Inde, Australie | Court à moyen terme (1-3 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières
La hausse des exportations de meubles de bureau en bois du Vietnam de 289 millions USD en 2024 a souligné sa dépendance aux intrants de bois qui fluctuent avec la demande mondiale. La vérification SVLK Plus de l'Indonésie améliore la transparence mais ajoute des frais d'audit, tandis que les fluctuations des cours de l'acier compliquent les prévisions de coûts pour les bases métalliques. Les fabricants se couvrent grâce à des contrats d'approvisionnement pluriannuels et des conceptions à matériaux mixtes, mais la compression des marges se répercute encore sur les clients sensibles aux prix. Les grandes marques absorbent les chocs grâce à leur échelle et à des systèmes numériques de planification de la demande qui redirigent les commandes vers des usines alternatives. Des variations de coûts persistantes pourraient différer les mises à niveau discrétionnaires, notamment parmi les PME qui ne disposent pas d'options de cession-bail.
Ralentissement du développement de l'immobilier commercial dans les villes chinoises de rang 1
Les ventes d'actifs en difficulté représentent actuellement plus d'un cinquième de l'ensemble des transactions, exerçant une pression significative sur la liquidité des promoteurs et ralentissant par conséquent les activités d'approvisionnement. Pour faire face aux défis liés à la surabondance de l'offre, les propriétaires adoptent de plus en plus des stratégies visant à subdiviser les grandes tours en suites plus petites et plus gérables. Cette approche privilégie les rénovations progressives plutôt que les installations complètes de suites, permettant l'optimisation des coûts et une meilleure adéquation avec la demande des locataires. Le départ de certains occupants étrangers a entraîné une baisse de la demande pour les espaces de bureaux haut de gamme. Cependant, ce changement de marché a ouvert de nouvelles opportunités pour les marques locales afin de répondre aux entreprises domestiques soucieuses des coûts, comblant efficacement le vide laissé par les acteurs internationaux. Les fournisseurs réalignent stratégiquement leurs offres pour se concentrer sur les kits de rénovation, les solutions de rééquipement ergonomiques et les panneaux acoustiques d'après-marché. Ces solutions offrent aux propriétaires immobiliers des options rentables pour moderniser et améliorer les intérieurs, répondant à la demande croissante de mises à niveau abordables mais impactantes dans l'environnement de marché actuel.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse par segment
Par matériau :
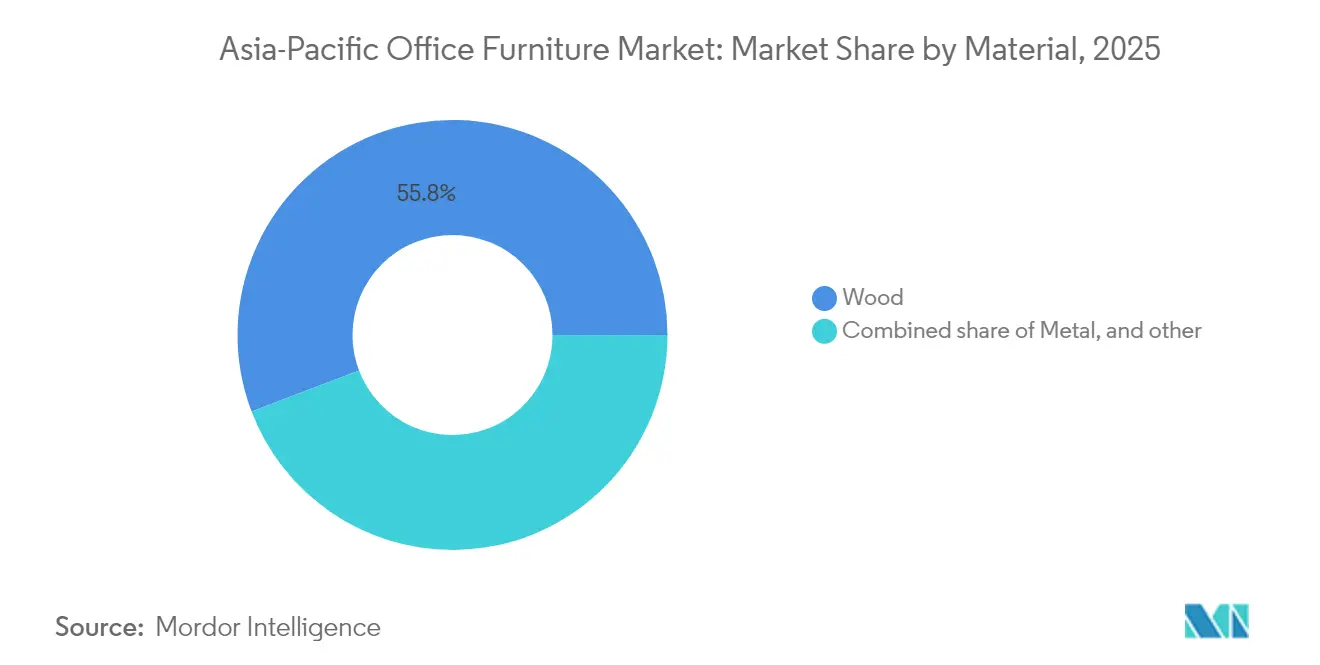
la domination du bois face à la disruption durableLe bois a continué de détenir une part dominante de 55,78 % de la part de marché des meubles de bureau en Asie Pacifique en 2025, car les acheteurs associent le bois massif au statut de cadre dirigeant, à une longue durée de vie et à une esthétique plus chaleureuse que les substituts en stratifié. Les exportateurs vietnamiens ont livré 289 millions USD de meubles de bureau en bois l'année dernière, tirant parti d'une capacité de séchage au four améliorée et de la demande du marché américain. Pourtant, les plastiques affichent le CAGR le plus rapide à 10,05 %, car les ingénieurs en mobilier intègrent du polypropylène recyclé et du bio-PET pour réduire le poids du fret et l'empreinte carbone incorporée. Les sous-structures métalliques restent essentielles pour les bureaux haut de gamme à hauteur réglable qui supportent des moniteurs plus lourds et des passages de câbles, bien que l'aluminium et les profilés en acier à paroi mince contribuent à réduire la consommation de matière première en tonnage.
Les composites émergents, tels que les panneaux en fibres de bambou et les panneaux en plastique océanique recyclé, offrent aux clients axés sur l'ESG une valeur narrative, permettant aux fournisseurs de se différencier parmi les matières premières ordinaires. La taille du marché des meubles de bureau en Asie Pacifique liée aux gammes durables augmente à chaque cycle d'appel d'offres, car les audits d'approvisionnement intègrent des certificats de chaîne de contrôle. Les validations BIFMA LEVEL et du Conseil de bonne gestion forestière (Forest Stewardship Council) renforcent les scores des soumissionnaires, et les fournisseurs ajoutent une traçabilité par code QR au fond des tiroirs. Les coûts du bois restent toutefois vulnérables aux goulets d'étranglement des transports maritimes et aux restrictions phytosanitaires ; les prix des granulés plastiques fluctuent avec les mouvements du cours du pétrole brut, imposant des modèles de calcul des coûts agiles. Sur l'horizon de prévision, la part du bois devrait s'éroder modestement à mesure que les directives de conception des entreprises s'orientent vers des composants plus légers et facilement démontables, adaptés à la logistique en boucle fermée.


Par produit :
les bureaux intelligents révolutionnent les catégories traditionnellesLes chaises pivotantes et les bureaux ont continué à dominer la demande avec 25,86 % de la taille du marché des meubles de bureau en Asie Pacifique en 2025, car chaque agencement de poste de travail nécessite cette association. Les fabricants différencient les chaises grâce à des matrices lombaires propriétaires, des dossiers en filet respirant et des mécanismes d'inclinaison synchronisée, tandis que les bureaux à panneaux classiques intègrent désormais des chargeurs sans fil et des compartiments de câbles dissimulés. Les bureaux intelligents surpassent toutes les catégories avec un CAGR de 11,78 %, portés par des capteurs d'occupation intégrés qui alimentent des tableaux de bord d'utilisation, et des préréglages de hauteur automatisés s'ajustant via des badges NFC lorsque les employés s'y connectent, soutenant les écosystèmes de bureaux partagés. Les gammes de salles de réunion s'orientent vers des sièges mœlleux aux tissus antimicrobiens signalant la conscience hygiénique post-pandémique, et les collections de salon allient le confort résidentiel aux évaluations d'abrasion de niveau professionnel.
Les plateformes cloud intégrées aux flottes de bureaux proposent des analyses par abonnement, permettant aux équipes de gestion des installations de réduire les zones sous-utilisées sans attrition des locataires. Le rangement passe des classeurs profonds à des murs de casiers rotatifs qui s'insèrent entre les modules de bancs de travail, renforçant la sécurité des effets personnels du personnel hybride. Les cabines téléphoniques acoustiques, bien que classées parmi les structures autoportantes, sont souvent livrées avec des tabourets intégrés et des tablettes de travail rabattables, ajoutant du volume aux flux de revenus des accessoires. En réponse, les fournisseurs forment polyvalents leurs équipes commerciales en intégration audiovisuelle et interfaces logicielles, forgeant des alliances avec des entreprises de technologies immobilières. Le marché des meubles de bureau en Asie Pacifique se redéfinit ainsi comme une proposition alliant matériel et données plutôt qu'un secteur purement de biens physiques.
Par canal de distribution :
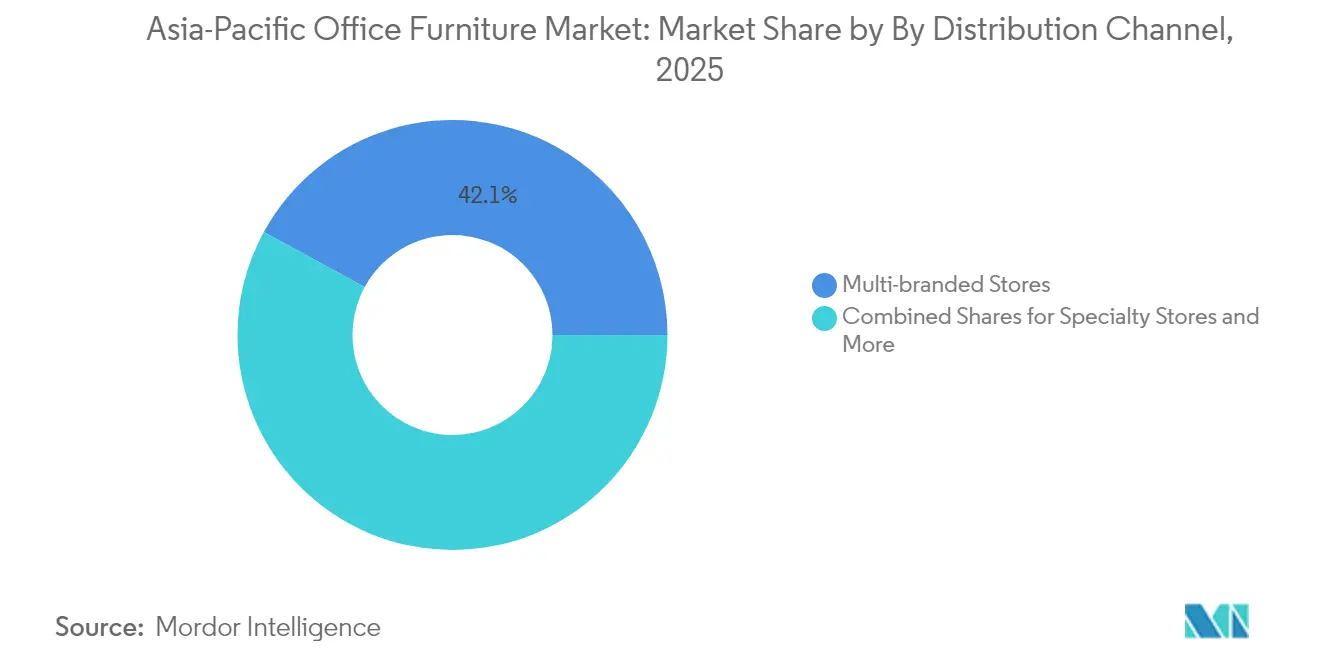
la transformation numérique accélère la croissance en ligneLes magasins multi-marques ont conservé la première place avec une part de 42,05 % en 2025, en s'appuyant sur des showrooms expérientiels où les acheteurs peuvent tester les réglages de profondeur d'assise et évaluer les teintes de placage sous un éclairage de bureau. Ces magasins investissent dans des configurateurs sur table tactile qui transmettent les devis directement aux portails d'approvisionnement des entreprises, alliant la réassurance tactile à la commodité du commerce en ligne. Les plateformes en ligne, en expansion à un CAGR de 14,7 %, tirent parti de rendus 3D photoréalistes, d'outils de scan de bureau en réalité augmentée et de chatbots d'intelligence artificielle qui guident la sélection en fonction du nombre d'employés, du ratio surface au sol et des palettes de couleurs de la marque. Les boutiques spécialisées s'adressent à l'artisanat haut de gamme, proposant des tables de conférence sur mesure gravées aux logos des entreprises, tandis que d'autres canaux, tels que les revendeurs sous contrat, regroupent l'installation, la formation en ergonomie et les services de reprise. Le Mobilier de Contrat en Asie-Pacifique bénéficie également de ces offres intégrées d'approvisionnement et de services.
Les innovations dans les processus d'expédition facilitent un changement significatif dans les canaux de distribution. Les bureaux intelligents en kit plat sont désormais conçus pour être expédiés dans deux boîtes compactes, chacune respectant les restrictions de taille et de poids des services de messagerie. Cette approche rationalise non seulement la logistique, mais élimine également la dépendance aux services de fret traditionnel avec livraison en gants blancs, réduisant ainsi les coûts et améliorant l'efficacité opérationnelle. Les extensions de garantie et les services de maintenance préventive empruntent les mêmes rails numériques, créant des flux de revenus récurrents. Les opérateurs multi-marques répondent en étendant les modèles d'achat en ligne avec retrait en magasin et en intégrant des codes QR sur les échantillons en rayon qui captent les commandes d'entreprise impulsives. Lors des cycles d'appels d'offres, les responsables des installations présélectionnent souvent via des catalogues en ligne et finalisent les finitions en personne, renforçant ainsi une boucle omnicanale. Le marché du mobilier de bureau en Asie-Pacifique évolue donc vers une orchestration des canaux pilotée par les données plutôt que vers de simples silos de distribution.
Analyse géographique
Marché du Mobilier de Bureau en Chine, en Inde et au Japon
La Chine a généré le plus grand bassin de revenus avec 38,75 % en 2025, mais les remises induites par les taux de vacance font évoluer la demande des équipements de tours entières vers des rénovations stratégiques des halls de locataires et des espaces de collaboration. Les producteurs nationaux saisissent les commandes annulées par les multinationales qui réduisent leur présence locale, tandis que les marques mondiales s'appuient sur des comptes de projets dans des villes émergentes comme Chengdu, où les entreprises technologiques continuent de se développer. L'Inde joue le rôle de marché à valeur ajoutée la plus rapide, soutenu par les Centres de Compétences Mondiales et les déploiements continus de campus informatiques ; les sièges ergonomiques avancés se vendent désormais dans des corridors de Niveau II tels que Coimbatore et Bhubaneswar, à mesure que les effectifs se décentralisent. La sous-région Kyushu-Okinawa du Japon enregistre un CAGR de 10,95 %, bénéficiant des subventions gouvernementales à la relocalisation pour les opérations de services partagés qui allègent la pression sur les loyers à Tokyo.
Marché du Mobilier de Bureau en Australie, en ASEAN et en Corée du Sud
Le marché mature de l'Australie affiche des préférences haut de gamme, car les exigences strictes des certifications NABERS poussent les acheteurs vers des produits certifiés GREENGUARD, les propriétaires de bureaux absorbant les surprimes initiales pour obtenir des loyers plus élevés. L'Asie du Sud-Est, notamment le Vietnam, l'Indonésie et la Malaisie, connaît une demande croissante, les délocalisations industrielles stimulant l'emploi de cols blancs et entraînant la construction de parcs de bureaux à proximité des clusters industriels. Les sièges sociaux des chaebols sud-coréens commandent des ensembles de bureaux intelligents entièrement connectés pour s'aligner sur les mandats de la stratégie nationale en matière d'intelligence artificielle, associant l'achat de mobilier à des initiatives de jumeaux numériques. Collectivement, ces évolutions illustrent la manière dont le secteur du mobilier de bureau en Asie-Pacifique s'adapte à des cycles macroéconomiques divergents, répondant à l'orientation de la Chine vers la rénovation tout en alimentant les nouveaux projets de construction en Inde et en ASEAN.
Paysage réglementaire
La réglementation en matière d'approvisionnement en mobilier de bureau en Asie-Pacifique se durcit autour de la qualité des produits et de la performance environnementale intérieure, ce qui accroît les exigences de conformité pour les fournisseurs nationaux comme transfrontaliers. En Inde, le Furniture (Quality Control) Order, 2025 impose la certification BIS pour six catégories de mobilier (y compris les fauteuils de travail, les chaises et tabourets à usage général, les tables et bureaux, les unités de rangement, les lits, et les lits superposés). L'application débute le 14 février 2026, avec un délai étendu jusqu'au 14 août 2026 pour les micro et petites entreprises. Le Furniture (Quality Control) Amendment Order, 2026 (entré en vigueur le 12 février 2026) a également introduit des dispositions d'importation limitées à des fins de R&D, affectant la manière dont les marques multinationales gèrent leurs cycles d'échantillonnage et de développement produit.
Les cadres environnementaux et de conformité influencent également les listes de spécifications et l'éligibilité aux appels d'offres. La Chine a mis en œuvre la norme GB/T 42997-2023 le 1er avril 2024 pour normaliser l'étiquetage des émissions de COV du mobilier, tandis que le Consumer Protection (Conformity Assessment) Regulations 2025 de Singapour est entré en vigueur le 1er juillet 2025, renforçant les voies d'évaluation de la conformité alignées sur l'Accord de reconnaissance mutuelle de l'Asia Pacific Accreditation Cooperation. La politique commerciale reste un facteur d'incertitude pour les producteurs orientés vers l'exportation, les mesures tarifaires américaines évoquées en 2026 couvrant des catégories de mobilier, ajoutant à la planification des coûts à l'arrivée pour les fabricants et distributeurs d'Asie-Pacifique servant des acheteurs internationaux.
Analyse de la chaîne de valeur
La chaîne de valeur du mobilier de bureau en Asie-Pacifique commence par des intrants amont tels que le bois et les panneaux de bois d'ingénierie, les métaux pour cadres et mécanismes, les plastiques/résines, les mousses, les textiles, les adhésifs, et les modules électroniques pour bureaux intelligents (capteurs, unités de contrôle et gestion de l'alimentation). L'approvisionnement en composants et quincaillerie est concentré dans des pôles de fabrication établis, notamment les clusters côtiers de Chine, suivis de la transformation et de l'assemblage dans des usines intégrées en Chine, au Vietnam et en Inde. La gestion des coûts repose de plus en plus sur un double approvisionnement et une conception à matériaux mixtes, alors que les fluctuations des prix du bois et du métal pressent les marges. Les couches de conformité, y compris la certification BIS en Inde pour les catégories spécifiées et les exigences d'étiquetage des COV en Chine, ainsi que les normes contractuelles courantes telles que BIFMA et les spécifications à faibles émissions dans les appels d'offres haut de gamme, ajoutent des étapes de test et de documentation susceptibles d'influencer l'architecture des produits et la sélection des fournisseurs.
En aval, les produits transitent par deux voies dominantes. L'une est la distribution pilotée par projet via des concessionnaires, des architectes et des entrepreneurs d'aménagement servant les bureaux d'entreprise, les installations gouvernementales et les opérateurs de coworking. L'autre est la vente au détail omnicanale et les plateformes en ligne, qui deviennent de plus en plus pertinentes pour les sièges, bureaux et compléments modulaires standardisés. Les organismes de coordination régionaux et les associations professionnelles telles que le Council of Asia-Pacific Furniture Associations (CAPFA), l'ASEAN Furniture Industries Council (AFIC) et le Singapore Furniture Industries Council (SFIC) soutiennent l'échange de conception, l'accès au marché et les pratiques de durabilité qui influencent de plus en plus la qualification des fournisseurs. La logistique et l'installation restent des étapes clés à valeur ajoutée, où l'ingénierie en kit plat, la fiabilité de la livraison du dernier kilomètre et les services après-vente (entretien, remise à neuf et reprise) différencient les fournisseurs alors que les acheteurs adoptent des aménagements de lieux de travail modulaires et reconfigurables.
Paysage concurrentiel
Le marché des meubles de bureau en Asie Pacifique présente une fragmentation modérée, les cinq premiers acteurs représentant collectivement une part substantielle des revenus. Cette structure de marché offre des opportunités aux spécialistes régionaux de se positionner stratégiquement et de capter des segments de niche. L'acquisition de Steelcase par HNI pour 2,2 milliards USD illustre la consolidation conçue pour sécuriser l'échelle dans l'approvisionnement en matières premières, la R&D numérique et les hubs d'assemblage régionaux[4]Davis Polk, "Acquisition de Steelcase par HNI pour 2,2 milliards USD," davispolk.com . Haworth, MillerKnoll et Kokuyo continuent de se différencier via des studios de design internes qui allient les apports des neurosciences à l'esthétique industrielle, permettant une tarification premium sur les gammes axées sur le bien-être. Des entreprises chinoises telles que Sunon et UE Furniture exploitent des avantages de coûts et des cycles de produits rapides pour remporter des appels d'offres nationaux, bien qu'elles adoptent de plus en plus les certifications BIFMA et GREENGUARD pour concurrencer à l'étranger. Le géant indien Godrej Interio investit dans le soudage robotisé et des lignes de thermolaquage pour répondre à la demande locale en forte croissance tout en garantissant une qualité de finition aux normes d'exportation.
La technologie constitue le terrain de la prochaine vague d'avantage concurrentiel avec des modules IoT intégrés dans les bureaux intelligents qui transmettent des cartes thermiques d'occupation, et des logiciels d'IA prédisant les calendriers de maintenance pour réduire les temps d'arrêt. Les fabricants s'associent à des start-ups de technologies immobilières pour superposer des analyses par abonnement aux actifs physiques, faisant évoluer la composition des revenus vers des revenus de services récurrents. La durabilité reste un critère décisif lors des appels d'offres ; les entreprises dont le portefeuille est certifié LEVEL 3 bénéficient du statut de fournisseur préféré dans les appels d'offres multinationaux. Les rénovateurs régionaux, dont Egans, génèrent stratégiquement de la valeur en remettant à neuf des meubles de bureau de haute qualité. Cette approche réduit non seulement les déchets mis en décharge, mais répond également aux segments sensibles aux coûts du marché des meubles de bureau en Asie Pacifique. Les fusions-acquisitions transfrontalières se poursuivent, les marques de taille moyenne cherchant à accéder aux réseaux de revendeurs locaux et à intégrer verticalement les chaînes d'approvisionnement.
Les stratégies marketing reposent sur une présence omnicanale ; les showrooms phares cultivent l'histoire de la marque, tandis que les configurateurs en ligne raccourcissent les cycles de vente et capturent les données des acheteurs pour la montée en gamme. Les packages après-vente regroupent la formation à l'ergonomie, le suivi des actifs et le retrait en fin de bail, renforçant la fidélisation des clients. L'intensité concurrentielle devrait s'accroître à mesure que les acteurs chinois axés sur les coûts font évoluer leur langage de conception et que les géants occidentaux exploitent leurs portefeuilles nouvellement consolidés, réorientant ainsi le marché des meubles de bureau en Asie Pacifique vers des services à valeur ajoutée plutôt que sur le seul prix. Les fournisseurs maîtrisant à la fois la conformité en matière de durabilité et l'intégration de services numériques sont bien positionnés pour surpasser leurs concurrents sur l'horizon de prévision.
Leaders du secteur des meubles de bureau en Asie Pacifique
Steelcase Inc.
Okamura Corporation
Haworth Inc.
MillerKnoll (Herman Miller)
KOKUYO Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Mobilier de Bureau en Asie-Pacifique
- Steelcase Inc.
- Okamura Corporation
- Haworth Inc.
- MillerKnoll (Herman Miller)
- KOKUYO Co., Ltd.
- Godrej Interio
- HNI Corporation
- Fursys Group
- Sunon Group
- UE Furniture
- Zuoyou Furniture
- Featherlite
- Zenith Interiors
- Itoki Corporation
- Quama Furniture
- Li & Fung Furniture
- UB Office Systems
- Kian Furniture
- Teknion Corp.
- IKEA (Inter IKEA Group)
Lire l’analyse des entreprises de Marché du Mobilier de Bureau en Asie-Pacifique

Opportunités de marché et perspectives d'avenir
Une opportunité majeure consiste à élargir l'offre de gammes de mobilier certifiées, à faibles émissions et traçables, répondant aux exigences de plus en plus strictes en matière de qualité de l'air intérieur (QAI) et de qualité des produits dans la région. La mise en œuvre de l'étiquetage des émissions de COV GB/T 42997-2023 en Chine (effective au 1er avril 2024) et le régime BIS du Furniture (Quality Control) en Inde (avec une application débutant le 14 février 2026 pour les entreprises générales) poussent les achats vers une conformité documentée pour les chaises, bureaux, tables, lits et rangements. Cela crée une opportunité pour les fournisseurs de regrouper certifications et documentation de conformité dans des offres adaptées aux entreprises, en particulier pour les aménagements haut de gamme et les appels d'offres multinationaux qui font déjà référence aux certifications GREENGUARD et BIFMA LEVEL dans leur langage de spécification.
Une autre opportunité consiste à passer de la vente d'articles isolés à la vente de solutions autour du travail hybride, de la modularité et de la facilitation des achats numériques. Les bureaux intelligents et les postes de travail connectés s'inscrivent dans le mouvement plus large vers la planification spatiale et la mesure d'utilisation pilotées par l'IA décrites dans le contexte du rapport, tandis que les outils de configuration et de visualisation en ligne gagnent en importance pour la vente transfrontalière et des cycles de projet plus rapides. En 2026, des initiatives sectorielles telles que la publication par KOKUYO et Lamex d'un livre blanc sur l'environnement de bureau en Chine, ainsi que des contenus de facilitation menés par le e-commerce d'Alibaba pour les exportateurs d'Asie du Sud-Est, témoignent d'un investissement continu dans la spécification numérique en priorité, les actifs 3D et les données produit normalisées. Les fournisseurs qui combinent des systèmes de produits modulaires avec la configuration numérique, les données de cycle de vie et des modèles de reprise ou de location en fin de bail peuvent mieux répondre aux schémas de demande de la région axés sur le coworking et la remise à neuf, tout en satisfaisant les listes de contrôle ESG et de conformité.
Recent Industry Developments in Marché du Mobilier de Bureau en Asie-Pacifique
- Juin 2026 : Steelcase a ouvert un nouveau showroom de concessionnaire à Chennai, en Inde, en collaboration avec Reflections, élargissant son accès local aux comptes de projets et aux acheteurs d'entreprise sur un marché clé d'Asie du Sud. Cette évolution facilite une spécification, un échantillonnage et une coordination après-vente plus rapides pour les grands aménagements, ce qui devient de plus en plus important à mesure que les exigences de conformité et de bien-être se durcissent dans les achats.
- Mai 2026 : MillerKnoll s'est associé à EIR Healthcare pour intégrer des menuiseries et du mobilier dans des flux de fabrication en usine destinés à des cliniques modulaires volumétriques. Cela élargit le périmètre de projets adressables par MillerKnoll au-delà des intérieurs de bureaux traditionnels vers des modèles de livraison intégrés en usine, où des spécifications reproductibles et un déploiement de site plus rapide favorisent des systèmes de produits normalisés et de qualité contractuelle.
- Mai 2024 : HNI a annoncé la fermeture de son site de fabrication de Hickory, en Caroline du Nord, et sa consolidation vers d'autres sites, visant 11 millions USD d'économies annuelles d'ici 2026. Cette restructuration reflète l'optimisation continue des empreintes de fabrication et des structures de coûts, ce qui peut affecter les prix, les délais de livraison et les stratégies d'approvisionnement des marques mondiales desservant les projets en Asie-Pacifique.


Marché du Mobilier de Bureau en Asie-Pacifique Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Pour cette étude, le marché couvre le mobilier de bureau et de bureau à domicile acheté pour aménager un espace de travail fonctionnel en Asie-Pacifique, incluant des articles tels que les bureaux, les chaises, le rangement et les tables de bureau.
Exclusions du périmètre : Nous excluons le mobilier encastré nécessitant une installation fixe dans le cadre d'un contrat de construction ou d'aménagement intérieur.
Aperçu de la Segmentation
- Par matériau
- Bois
- Métal
- Plastiques
- Autres matériaux
- Par produit
- Chaises de réunion
- Chaises longues
- Chaises pivotantes
- Tables de bureau
- Armoires de rangement
- Bureaux
- Par canal de distribution
- Magasins multi-marques
- Magasins spécialisés
- Plateformes en ligne
- Autres canaux de distribution
- Par géographie
- Inde
- Chine
- Japon
- Australie
- Corée du Sud
- Asie du Sud-Est
- Singapour
- Malaisie
- Thaïlande
- Indonésie
- Vietnam
- Philippines
- Reste de l'Asie Pacifique
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Nous commençons par cartographier la base de la demande et l'empreinte de l'offre dans les principaux pays d'Asie-Pacifique, puis nous harmonisons les définitions afin que les volumes et les valeurs soient comparables. Des sources publiques sont utilisées pour ancrer les signaux macroéconomiques et commerciaux, tels que UN Comtrade et les statistiques douanières nationales, les séries macroéconomiques de la Banque mondiale et du FMI, ainsi que les publications gouvernementales sur la construction ou l'activité du bâtiment lorsqu'elles sont disponibles. Le contexte des produits et des matériaux est également vérifié à l'aide de sources telles que les références ISO, les publications de brevets de l'OMPI et les organisations professionnelles qui publient des notes sur les secteurs du meuble ou du bois.
Une fois la base documentaire publique établie, nous examinons les rapports annuels des entreprises, les présentations aux investisseurs, les communiqués de presse et les actualités économiques de référence afin de comprendre les évolutions de prix, les changements de canaux et les modifications de capacité. Nous utilisons également des abonnements payants pour les données financières et le renseignement sur les entreprises, le suivi des expéditions d'importation et d'exportation au niveau des envois, et les bases de données de brevets lorsque la piste publique est mince dans certains pays. Les sources de recherche documentaire mentionnées ci-dessus sont illustratives et non exhaustives, et des références publiques et payantes supplémentaires sont utilisées pour la collecte de données, la validation et la clarification de la recherche.
Entretiens Primaires et Enquêtes
Nos travaux primaires visent à valider ce qui se vend réellement dans les catégories bureau et bureau à domicile, et ce qui transite par les circuits hors ligne et en ligne en Asie-Pacifique. Nous nous entretenons avec un panel de fabricants, de distributeurs, de détaillants et de grands acheteurs pour confirmer la direction des volumes, la réalisation des prix et les tendances de substitution des matériaux, puis nous comblons les lacunes issues de la recherche documentaire par des vérifications complémentaires sur les principaux marchés de la région Asie-Pacifique.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 25 % | Directeurs généraux (CXO) : 17 % |
| Niveau intermédiaire : 56 % | Responsables fonctionnels/d'unité : 28 % |
| Acteurs de plus petite taille : 19 % | Managers : 55 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement commence par une construction descendante dans laquelle les données de production et de commerce permettent de reconstituer le flux de mobilier de bureau adressable vers la demande en Asie-Pacifique, puis nous ajustons pour la fabrication locale, les importations et les réexportations par pays. Pour maintenir des totaux réalistes, nous corroborons le résultat par des vérifications ascendantes sélectives, notamment le prix unitaire échantillonné par groupe de produits multiplié par les expéditions estimées, ainsi que des vérifications des canaux sur les ventes hors ligne par rapport aux ventes en ligne.
Les principaux paramètres qui façonnent le modèle comprennent l'activité de construction et de rénovation de bureaux, les signaux d'occupation de l'immobilier commercial, les recrutements des entreprises et les ajouts de postes de travail, les mouvements d'importation et d'exportation pour les catégories de mobilier de bureau, et les évolutions de prix observées par matériau (bois, métal, plastiques) et par produits phares tels que les sièges, les postes de travail et le rangement. Lorsque les données sont lacunaires, des comblements de lacunes conservateurs sont utilisés sur la base des tendances des pays voisins, puis ils sont retestés lors d'entretiens afin que les totaux finaux ne reposent pas sur une seule hypothèse.
Pour les prévisions, une analyse de scénarios est utilisée car les fluctuations de la demande sont étroitement liées aux cycles de location de bureaux et aux comportements de retour au bureau, qui peuvent évoluer rapidement selon les pays. Les hypothèses de croissance sont soumises à des tests de résistance avec les retours primaires sur les délais de livraison, les tendances de remise et l'allocation budgétaire pour le renouvellement des espaces de travail, avant que le cumul final par pays ne soit produit.
Cycle de Validation des Données et de Mise à Jour
Nous effectuons plusieurs vérifications avant que les chiffres ne soient finalisés, notamment la vérification croisée des totaux par pays par rapport aux flux commerciaux, à la direction de l'activité de construction et aux dépenses implicites par travailleur de bureau. Les valeurs aberrantes sont examinées ligne par ligne, et si une variation n'est pas étayée par au moins deux signaux indépendants, les facteurs explicatifs sont réexaminés et des relances d'entretiens sont déclenchées.
Une deuxième revue analytique est effectuée pour confirmer les définitions, le traitement des devises et que les répartitions hors ligne et en ligne ne font pas de double comptage. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsqu'un événement significatif modifie la demande ou les prix, et une passe de vérification préalable à la livraison est effectuée afin que les clients reçoivent la vue la plus récente.
Taille du Marché du Mobilier de Bureau en Asie-Pacifique selon Mordor Intelligence Comparée à d'Autres Estimations Publiées
Il est normal de constater des valeurs de marché différentes pour un même sujet, car les études publiées varient souvent dans ce qu'elles comptabilisent, l'année qu'elles traitent comme base et la façon dont elles convertissent les devises locales en USD. Nous maintenons le modèle suffisamment simple pour être auditable, et nous nous appuyons sur des signaux reproductibles afin que la valeur finale puisse être retracée jusqu'à des facteurs de demande clairs.
Les écarts les plus importants proviennent généralement des choix de périmètre, certaines estimations intégrant les travaux d'aménagement sous contrat, l'installation ou des catégories de mobilier plus larges adjacentes aux produits de bureau. Un autre facteur courant est la logique de prix, car l'utilisation d'un prix moyen régional unique peut fausser les résultats dans les pays présentant des mix produits et des remises très différents, et le calendrier de mise à jour importe également lorsque les coûts des matériaux évoluent rapidement. Seuls les articles de mobilier de bureau et de bureau à domicile autonomes sont comptabilisés ici, et les prix sont normalisés par pays avant agrégation, ce qui explique pourquoi le total se situe là où il se situe pour Mordor Intelligence.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 74,16 milliards USD (2025) | |
| Éditeur Sectoriel A | 69,80 milliards USD (2025) | Utilise un panier de produits plus restreint orienté vers les achats de bureaux d'entreprise traditionnels, ce qui peut sous-estimer la demande de bureau à domicile et les catégories plus petites à dominante en ligne dans plusieurs marchés de la région Asie-Pacifique. |
| Cabinet de Conseil Régional B | 81,40 milliards USD (2025) | Semble inclure des articles de contrat adjacents et une partie de la valeur liée à l'installation, et applique une tarification moyenne régionale plus large, ce qui peut gonfler les totaux dans les pays où les remises sont plus importantes. |
Dans l'ensemble, l'écart s'explique principalement par ce qui est inclus autour des articles de mobilier de base et par la façon dont les prix sont normalisés entre les pays avant la sommation. En ancrant les totaux aux signaux commerciaux, aux indicateurs de demande par pays et aux fourchettes de prix vérifiées lors d'entretiens, l'estimation reste transparente et peut être revérifiée à mesure que de nouvelles informations arrivent chaque année.


Questions clés auxquelles le rapport répond
Quelle est la valeur prévisionnelle du marché des meubles de bureau en Asie Pacifique en 2031 ?
Le marché devrait atteindre 99,12 milliards USD d'ici 2031.
Quel segment de matériau connaît la croissance la plus rapide dans la demande régionale ?
Les plastiques progressent à un CAGR de 10,05 % à mesure que les entreprises adoptent des alternatives légères et recyclables.
Comment les canaux en ligne influenceront-ils les tendances d'approvisionnement ?
Les plateformes en ligne devraient croître à un CAGR de 14,7 % grâce à la visualisation en réalité augmentée et aux outils de devis rapides.
Pourquoi les bureaux intelligents gagnent-ils du terrain dans les bureaux d'Asie Pacifique ?
Ils intègrent des capteurs d'occupation et des fonctionnalités de bien-être qui soutiennent les modèles de travail hybrides et la planification des espaces pilotée par les données.
Quel rôle jouent les mandats ESG dans les décisions d'achat de meubles ?
Les objectifs ESG des entreprises poussent les acheteurs vers la location selon l'économie circulaire et des produits à faible teneur en COV certifiés par des référentiels tels que BIFMA LEVEL.
Dans quelle mesure la concurrence est-elle concentrée parmi les principaux fournisseurs ?
Les cinq premiers fournisseurs détiennent plus d'un cinquième de la part de marché, indiquant un marché modérément fragmenté avec de la place pour les entreprises spécialisées.
Dernière mise à jour de la page le:



