
アジア太平洋地域のオフィス家具市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
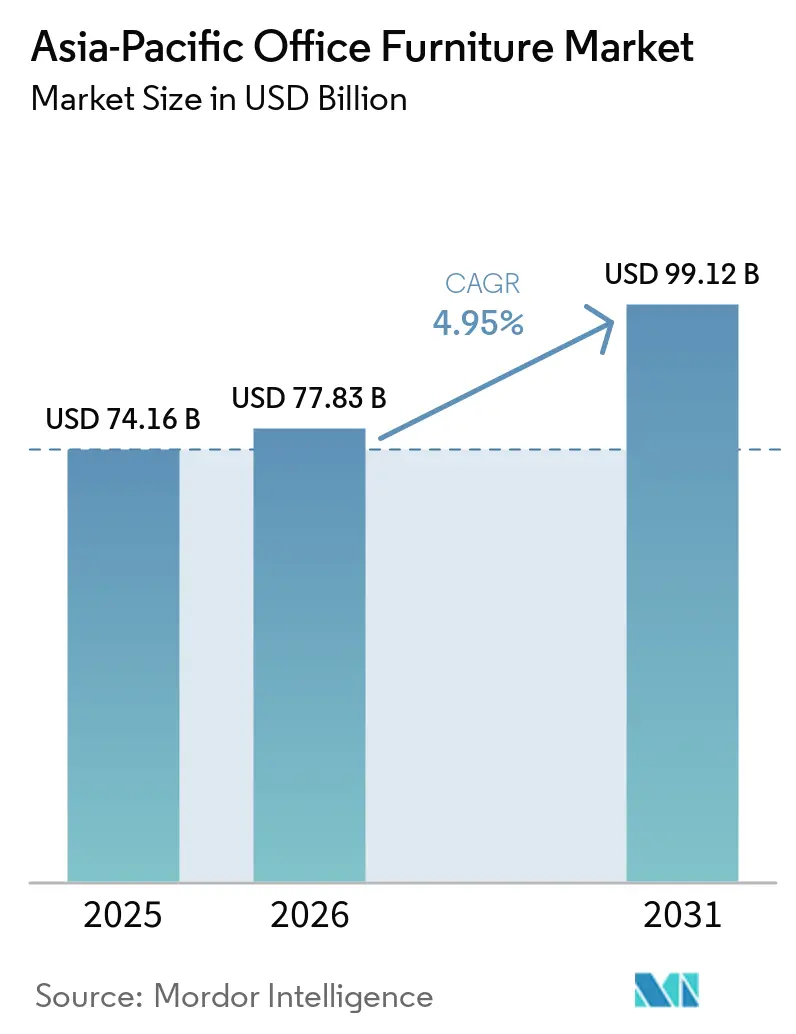
| 基準年の市場規模 (2025) | 74.16 十億米ドル |
| 市場規模 (2026) | 77.83 十億米ドル |
| 市場規模 (2031) | 99.12 十億米ドル |
| 成長率 (2026 - 2031) | 4.95 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域のオフィス家具市場分析
2026年のアジア太平洋地域のオフィス家具市場規模は770億8,300万米ドルと推定され、2025年の741億6,000万米ドルから成長し、2026年から2031年にかけてCAGR 4.95%で拡大し、2031年には991億2,000万米ドルに達する見込みです。
この成長により、アジア太平洋地域のオフィス家具市場規模は、同地域におけるオフィス回帰の復興とハイブリッドワークプレイスの変革の中核に位置づけられています。2023年から2024年にかけてのオフィス勤務者比率の上昇により、企業はフロアプランの再構成、AI駆動型スマートデスクソリューションへの投資、そして屋内空気質に関する一層厳格な規制への対応を迫られています。企業はリモートワーク手当から、ウェルネス重視のチェアやタッチフリーワークステーションシステムへと資本を再配分しており、政府のインフラプログラムおよび外国直接投資(FDI)が新規プロジェクトを中小都市や新興のサテライトシティへと誘導しています。家具メーカーは、サプライヤーベースの多様化と長期契約の締結により木材・金属コストの変動を管理し、ESGスコアカード要件を満たす循環経済型リースによって利益率の向上を図っています。サプライチェーンの複雑さにもかかわらず、アジア太平洋地域のオフィス家具市場は、底堅い地域GDPの成長、コワーキング普及率の上昇、そして不動産効率と従業員体験の両方を満たすモジュール型データリッチ製品に向けた創造的な取り組みから恩恵を受けています。
主要レポートのポイント
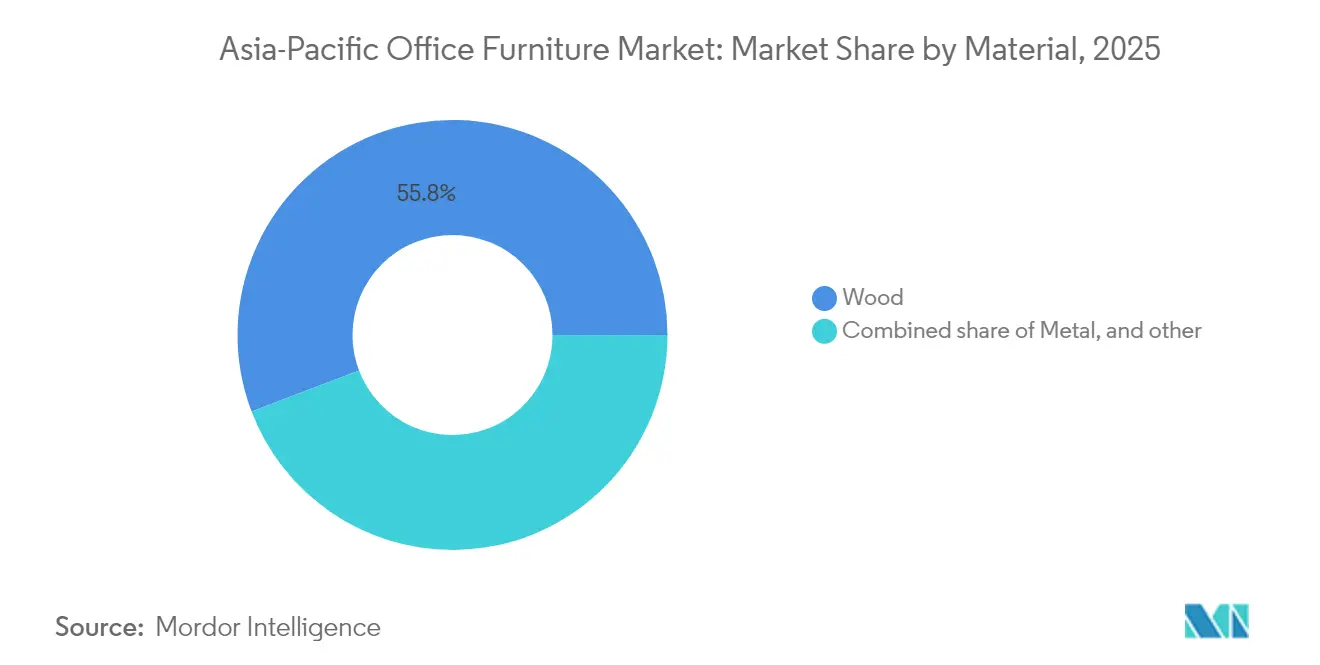
- 素材別では、木材が2025年のアジア太平洋地域のオフィス家具市場規模の55.78%を占め、プラスチックは年平均成長率(CAGR)10.05%で拡大する見通しです。
- 製品別では、スウィベルチェアおよびデスクが2025年のアジア太平洋地域のオフィス家具市場規模の25.86%を占め、スマートデスクはCAGR 11.78%が見込まれています。
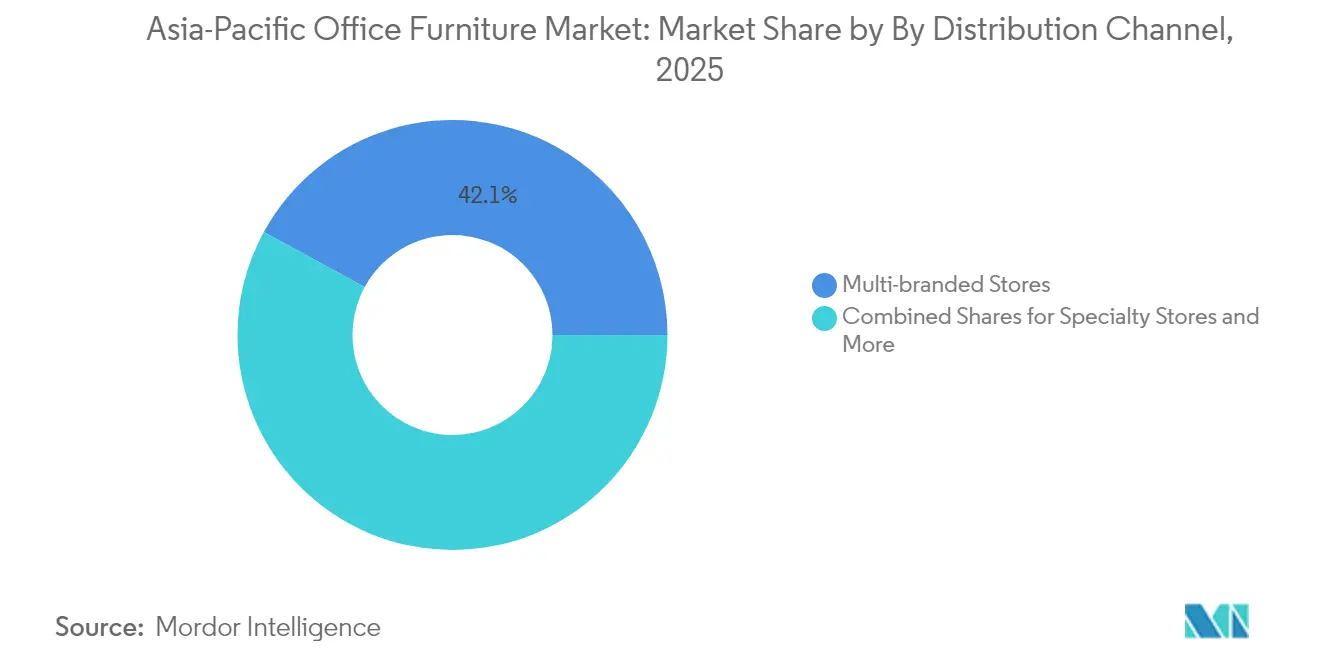
- 流通チャネル別では、マルチブランド店舗が2025年のアジア太平洋地域のオフィス家具市場において42.05%の収益シェアでトップを維持し、オンラインプラットフォームはCAGR 14.7%で加速すると予測されています。
- 地域別では、中国が2025年のアジア太平洋地域のオフィス家具市場シェアの38.75%を占め、九州・沖縄サブリージョンは2031年までにCAGR 10.95%で拡大する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | CAGRへの(概算)影響(%) 予測 | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| パンデミック後 のコワーキングスペースの拡大 | +1.2% | インド、 シンガポール、中国の主要都市部 | 中期 (2〜4年) |
| 商業不動産 における政府主導のインフラ投資 | +0.9% | インドおよび 東南アジアのコア市場 | 長期(≥ 4年) |
| 人間工学的・ ウェルネス重視のワークステーションへの需要増大 | +0.8% | 日本、 オーストラリア、シンガポール | 中期 (2〜4年) |
| 高賃料の マイクロオフィスを最適化するためのモジュール家具の採用 | +0.7% | 香港、 シンガポール、東京、中国の主要都市 | 短期(≤ 2年) |
| 循環経済型 リースへの調達シフトを促すESGマンデート | +0.6% | オーストラリア、 日本、多国籍企業キャンパス | 長期(≥ 4年) |
| AI駆動型レイアウトツールによるワークプレイス計画のデジタルトランスフォーメーション | +0.5% | 韓国、日本、インドの主要都市部 | 短〜中期(1〜3年) |
| 情報源: Mordor Intelligence | |||
パンデミック後のコワーキングスペースの拡大
アジア太平洋地域は世界で最も多くのコワーキングハブを擁する地域であり、今後10年以内にオペレーターの拠点数が5,889か所から10,000か所以上に拡大する見込みです。インドでは柔軟型ワークスペースセグメントの空室率が低下し、シンガポールではコワーキングスペースがオフィス総ストックの4.2%を占め、平均デスク価格も上昇傾向にあります[1]OSdoro、「コワーキングスペース市場レポート2024」、osdoro.com.sg。モジュール型デスク、軽量チェア、再構成可能な収納は、テナントが入れ替わるたびに一夜でスイートを転換できるよう家主を支援し、アジア太平洋地域のオフィス家具市場の安定した成長を下支えしています。オペレーターは移設に際して素早く分解できる什器を好み、ツールフリージョイントやクイックロックフィッティングへの需要が強まっています。クラウド接続型スマートデスクは予約システムの管理を支援し、アセットオーナーが未活用ゾーンを収益化し、稼働率を投資家に証明することを可能にします。コワーキングのサービス志向の考え方は、メンテナンスと最終的な引き取りをセットにした家具リース契約の普及を加速させ、メーカーにとってサブスクリプション型収益層の確立を促進しています。
商業不動産における政府主導のインフラ投資
インドのスマートシティーズミッション、メイク・イン・インディア・インセンティブ、および住友不動産による33億4,000万米ドルのムンバイプロジェクトをはじめとする海外デベロッパーの投資は、新たな商業スペースの回廊を開拓することでアジア太平洋地域のオフィス家具市場を拡大させています[2]Kokuyo Corporation、「ingCloud Chair Launch」、prtimes.jp。中小都市はメトロ路線の整備とITパークの拡充の恩恵を受け、ベンガルールやムンバイを超えた顧客基盤の拡大が進んでいます。東南アジアの2024年GDP成長率4.6%と好調な人口動態が、完全な内装工事を必要とする新規オフィスタワーの建設パイプラインを支えています。ビルダーは設計・建設契約に家具調達を組み込むことが多く、入居前から大口注文を加速させています。各国政府が国際テナントを誘致する中、プレミアムESG基準が入札文書に盛り込まれ、低揮発性有機化合物(VOC)認定品やリサイクル可能製品への調達が促進されています。これらの長期サイクルの開発は、短期的な不動産サイクルが他地域で軟化した場合でも、ベースラインの需要を維持します。
人間工学的・ウェルネス重視のワークステーションへの需要増大
アジア太平洋地域の不動産リーダーが家具選定における重要要素として従業員のウェルネスを優先する中、企業は職場の快適性を従業員の定着戦略とますます連携させています。オルガテック東京2025で発表されたKOKUYOのingCloudチェアは、体重移動を自動調整して腰部への負担を軽減する適応型メカニズムを実証しています[3]日経アジア、「住友不動産、インドに33億米ドルを投入」、nikkei.com。Haworthの「ニューロコンフォート」コンセプトは、認知的負荷を軽減する感覚デザインによって身体的人間工学を補完しています。購買担当者はプレミアムシーティングを、傷害申請の削減と生産性向上への投資として捉え、従来のタスクチェアを上回る価格帯を正当化しています。GREENGUARDやBIFMA LEVELの認証を取得したソリューションが大規模な提案依頼書(RFP)を席巻し、サプライヤーは低排出フォームとバイオベースファブリックで張地を再設計することを迫られています。したがって、アジア太平洋地域のオフィス家具市場は、データ分析、可変ジオメトリ、そして持続可能な素材の訴求を融合させた製品へと傾斜しています。
高賃料の都市型マイクロオフィスを最適化するためのモジュール家具の採用
香港やシンガポールなどの都市は地域内で最高水準の内装工事コストを誇り、テナントはプライベートスペースを圧縮し、モジュール型パーティション、テレスコピック式デスク、スライドアウェイベンチを導入することでコストに対抗しています。クイックリリースコネクターにより、スタッフは集中作業とチームミーティングの間で部屋のレイアウトを即座に変更でき、CFOが注視する稼働率指標の向上につながっています。メーカーはこのニッチ市場向けに、スリムなスチールゲージフレーム、折り畳み式チェアバック、フレート容積を削減するスタッキング収納を提供しています。高密度オフィスは、時間外に設置可能で床を傷めない家具を求めており、接着剤不要のケーブル管理トレーやクランプ式吸音スクリーンの需要を喚起しています。モジュール式キットは内装業者にも人気があり、オフサイト組立による人件費節約と完了検査の遅延最小化を実現しています。アジア太平洋地域のオフィス家具市場は、耐久性や美観を犠牲にすることなくスペース効率を追求するイノベーションを継続しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの(概算)影響(%) 予測 | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| 原材料価格の変動 (木材および金属) | -0.8% | 中国、 ベトナム、マレーシアの製造クラスター | 短期(≤ 2年) |
| 第1層の中国都市における 商業不動産開発の減速 | -1.1% | 北京、 上海、深圳エコシステム | 中期 (2〜4年) |
| 厳格な屋内空気質認証が コンプライアンスコストを押し上げている | -0.4% | オーストラリア、 日本、シンガポール、プレミアムセグメント | 長期(≥ 4年) |
| RCEP実施遅延後の物流および 越境輸送コストの上昇 | -0.6% | 東南アジアの輸出ハブ、インド、オーストラリア | 短〜中期(1〜3年) |
| 情報源: Mordor Intelligence | |||
原材料価格の変動
2024年におけるベトナムのオフィス家具輸出が2億8,900万米ドルに急増したことは、世界需要に連動する木材インプットへの依存を浮き彫りにしました。インドネシアのSVLK Plus認証は透明性を高める一方で監査費用を増加させており、鉄鋼先物の変動が金属ベースのコスト予測を複雑にしています。メーカーは複数年の供給契約と混合素材設計でリスクをヘッジしていますが、それでも利益率の圧縮が価格敏感な顧客に波及しています。大手ブランドは規模と、注文を代替工場に振り向けるデジタル需要計画システムによってショックを吸収しています。コストの持続的な変化は、リースバックオプションを持たない中小企業を中心に、裁量的なアップグレードを先送りにする可能性があります。
第1層中国都市における商業不動産開発の減速
現在、不良資産売却は総取引件数の5分の1以上を占め、デベロッパーの流動性に大きな圧力をかけ、調達活動の鈍化につながっています。供給過剰という課題に対処するため、家主は大型タワーをより小規模で管理しやすいスイートに分割する戦略を採用するケースが増えています。このアプローチは全面的なスイート設置よりも段階的な改修を優先し、コストの最適化とテナント需要への柔軟な対応を可能にしています。一部の海外テナントの撤退により、プレミアムグレードのオフィスへの需要が低下しています。しかし、こうした市場の変化は、コスト意識の高い国内企業に対応する地場ブランドに新たな機会をもたらし、国際的なプレーヤーが残した空白を効果的に埋めています。ベンダーは改修キット、人間工学的改装ソリューション、アフターマーケット吸音パネルに焦点を当てた提供物の再編成を戦略的に進めています。これらのソリューションは、現在の市場環境において手頃ながらも効果的なアップグレードへの需要の高まりに応えながら、物件オーナーにインテリアの近代化と改善のためのコスト効率の高い選択肢を提供しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材別:
木材の優位性が持続可能性の動向により変化2025年においても木材はアジア太平洋地域のオフィス家具市場シェアの55.78%という圧倒的な地位を維持しています。これは購買担当者が無垢材をエグゼクティブの地位の象徴、長い耐用年数、そしてラミネート代替品よりも温かみのある美観と結びつけているためです。ベトナムの輸出業者は昨年2億8,900万米ドルの木製オフィス家具を納品し、乾燥設備の高度化と米国市場の需要を活用しました。しかし、家具エンジニアがリサイクルポリプロピレンやバイオPETを取り込んで輸送重量を削減し内包炭素を低減するにつれ、プラスチックはCAGR 10.05%で最も速く成長するカテゴリとなっています。金属サブフレームは、より重いモニターとケーブル配線をサポートするプレミアム高さ調節式デスクにとって依然不可欠ですが、アルミニウムや薄肉スチールチューブは原材料のトン数を削減するのに役立っています。
竹繊維ボードや再生海洋プラスチックパネルなどの新興複合素材は、ESGを重視する顧客にストーリーテリングの価値を提供し、コモディティ木材との差別化をサプライヤーに可能にしています。持続可能なラインに紐づくアジア太平洋地域のオフィス家具市場規模は、調達審査に管理の連鎖証明書が含まれるにつれて入札サイクルごとに拡大しています。BIFMA LEVELおよび森林管理協議会(FSC)の認証は入札者のスコアを向上させ、ベンダーは引き出し底面にQRコードトレーサビリティを追加しています。ただし、木材コストは輸送ボトルネックや植物検疫上の規制に対して脆弱であり、プラスチックペレット価格は原油動向に連動して変動するため、機敏なコスト算定モデルが求められます。予測期間を通じて、企業の設計ガイドラインが閉ループ物流に適した軽量で容易に分解できるコンポーネントへとシフトするにつれ、木材のシェアは緩やかに低下すると予測されます。


製品別:
スマートデスクが従来カテゴリに革新をもたらすスウィベルチェアとデスクは、あらゆるワークステーションレイアウトにその組み合わせが必要であることから、2025年のアジア太平洋地域のオフィス家具市場規模の25.86%を占め、依然として需要をけん引しています。メーカーは独自の腰部マトリクス、通気性メッシュバック、シンクロナイズドティルト機構によってチェアの差別化を図り、従来のパネルデスクはワイヤレス充電パッドと隠蔽型ケーブルベイを統合しています。スマートデスクは、搭載された在席センサーが稼働率ダッシュボードにデータを送信し、従業員がドッキングする際にNFCバッジを介して自動化された高さプリセットが調整されることでホットデスキングエコシステムをサポートし、全カテゴリ中で最速のCAGR 11.78%を達成しています。会議室用製品は、パンデミック後の衛生意識を示す抗菌性生地を使用したソフトシーティングへとシフトし、ラウンジコレクションは住宅の快適さとコントラクトグレードの耐摩耗性を融合させています。
デスクフリートにバンドルされたクラウドプラットフォームはサブスクリプション型の分析サービスを提供し、施設チームがテナントを失わずに未使用ゾーンを縮小できるようにしています。収納は奥行きのあるファイルキャビネットからベンチングポッド間に配置するローテーションロッカーウォールへと移行し、ハイブリッドスタッフの個人用品セキュリティをサポートしています。アコースティックフォンブースは独立型構造物に分類されるものの、統合されたスツールや折り畳み式作業台を伴って出荷されることが多く、アクセサリー収益ストリームに貢献しています。これに対応してサプライヤーは営業チームにAV統合とソフトウェアインターフェースの研修を行い、プロップテック企業との提携を築いています。したがって、アジア太平洋地域のオフィス家具市場は、単なる物理的商品セクターではなく、ハードウェアとデータを融合した事業提案として自らを再定義しています。
流通チャネル別:
デジタルトランスフォーメーションがオンライン成長を加速マルチブランドストアは2025年に42.05%のシェアで首位を維持しており、バイヤーがシートデプスのスライダーを試したりオフィス照明の下でベニヤの色調を評価したりできる体験型ショールームを活用しています。これらのストアは、見積もりを企業の調達ポータルに直接送信するタッチテーブル型コンフィギュレーターに投資しており、触覚的な安心感とeコマースの利便性を融合させています。14.7%のCAGRで拡大しているオンラインプラットフォームは、フォトリアリスティックな3Dレンダリング、拡張現実オフィススキャンツール、および従業員数・床面積比率・ブランドカラーパレットに基づいて選択をガイドするAIチャットボットを活用しています。スペシャルティブティックは高品質な職人技に対応しており、会社のロゴを刻んだ受注生産の会議テーブルを提供しています。一方、契約ディーラーなどのその他のチャネルは、設置、エルゴノミクストレーニング、およびき取りサービスをバンドルしています。アジア太平洋地域のコントラクト家具もこれらの統合された調達およびサービス提供から恩恵を受けています。
配送プロセスにおけるイノベーションが、流通チャネルの大きな変革を促進しています。フラットパック型スマートデスクは現在、宅配便のサイズおよび重量制限に適合した2つのコンパクトな箱で配送できるよう設計されています。このアプローチは物流を合理化するだけでなく、従来のホワイトグローブフレートサービスへの依存を排除し、コストを削減して業務効率を向上させます。保証および予防保守のアドオンも同じデジタル基盤を活用し、継続的な収益源を生み出しています。マルチブランドのオペレーターは、オンラインで購入して店舗で受け取るモデルを拡張し、フロアサンプルにQRコードを埋め込んで企業の衝動的な注文を取り込むことで対応しています。入札サイクルの際、施設管理者はオンラインカタログで候補を絞り込み、仕上げを対面で最終決定することが多く、オムニチャネルのループを強化しています。したがって、アジア太平洋地域のオフィス家具市場は、単純な流通サイロではなく、データドリブンなチャネルオーケストレーションへと進化しています。
地域分析
中国、インドおよび日本のオフィス家具市場
中国は2025年に38.75%という最大の収益プールを生み出したが、空室率上昇に伴う値引きにより、需要はビル全体の一括設備導入から、テナントロビーやコラボレーションコーナーの戦略的リフレッシュへとシフトしている。国内メーカーは、現地拠点を縮小する多国籍企業からキャンセルされた受注を取り込む一方、グローバルブランドはテクノロジー企業が拡張を続ける成都などの新興都市のプロジェクト案件に注力している。インドは、グローバル・ケイパビリティ・センターおよびITキャンパスの継続的な展開に支えられ、最も急速な付加価値成長を示している。人間工学的に高度なチェアは、労働力の分散化に伴い、コインバトールやブバネシュワールといったティアII地域にも販売が広がっている。日本の九州・沖縄サブリージョンは10.95%のCAGRを記録しており、東京の賃料負担を軽減する共有サービス業務向けの政府移転補助金の恩恵を受けている。
オーストラリア、ASEAN および韓国のオフィス家具市場
オーストラリアの成熟した市場はプレミアム志向を示しており、厳格なNABERS評価が購買者をGREENGUARD認証製品へと誘導している。オフィスオーナーは、より高い賃料を確保するために初期価格プレミアムを負担している。ベトナム、インドネシア、マレーシアを含む東南ジアでは、製造業の移転がホワイトカラー雇用を押し上げ、産業集積地近傍のオフィスパーク建設を促進することで、需要が高まっている。韓国の財閥本社は、国家AI戦略の指針に沿うべく、完全接続型スマートデスクアレイを導入しており、家具調達とデジタルツイン構想を融合させている。これらの変化は総じて、アジア太平洋オフィス家具産業が多様なマクロサイクルに適応している様子を浮き彫りにしており、中国の改修需要に応えながら、インドおよびASEANの新規建設パイプラインにも対応している。
規制環境
アジア太平洋地域のオフィス家具調達における規制は、製品品質と室内環境性能を中心に強化されており、国内サプライヤーおよび海外サプライヤー双方に対するコンプライアンス要件が高まっている。インドでは、Furniture (Quality Control) Order, 2025により、6つの家具カテゴリー(作業用チェア、汎用チェアおよびスツール、テーブルおよびデスク、収納ユニット、ベッド、二段ベッドを含む)についてBIS認証が義務化された。施行は2026年2月14日に開始され、中小・零細企業に対しては2026年8月14日までの延長期限が設けられている。Furniture (Quality Control) Amendment Order, 2026(2026年2月12日施行)では、研究開発用途に限定した輸入規定も導入され、多国籍ブランドがサンプリングや製品開発サイクルを管理する方法に影響を与えている。
環境および適合性の枠組みも、仕様書リストや入札資格に影響を及ぼしている。中国は2024年4月1日にGB/T 42997-2023を施行し、家具からのVOC排出に関するラベリングを標準化した。一方、シンガポールのConsumer Protection (Conformity Assessment) Regulations 2025は2025年7月1日に施行され、Asia Pacific Accreditation Cooperation Mutual Recognition Agreementに整合した適合性評価の枠組みを強化している。輸出志向の生産者にとって貿易政策は依然として変動要因であり、2026年に言及された米国の関税措置は家具カテゴリーを対象としており、国際バイヤーに対応するアジア太平洋地域の製造業者や販売業者の着地コスト計画に一段の負担を加えている。
バリューチェーン分析
アジア太平洋地域のオフィス家具バリューチェーンは、木材やエンジニアードウッドパネル、フレームや機構部品用の金属、プラスチック・樹脂、フォーム、繊維、接着剤、そしてスマートデスク用の電子モジュール(センサー、制御ユニット、電力管理)といった上流の原材料から始まる。部品および金物の供給は、特に中国沿岸部の集積地といった既存の製造ハブに集中しており、その後、中国、ベトナム、インドの統合工場での加工・組み立てが続く。木材や金属価格の変動が利益率を圧迫する中、コスト管理においてはデュアルソーシングや複合素材設計への依存が高まっている。インドの特定カテゴリーにおけるBIS認証や中国のVOCラベリング要件などのコンプライアンス層、さらにはBIFMAや高級入札における低排出仕様といった共通の契約基準は、試験・文書化のステップを追加し、製品構造やサプライヤー選定に影響を与える可能性がある。
下流では、製品は主に2つの経路を通じて流通する。1つはディーラー、建築家、内装施工業者を通じたプロジェクト主導型の流通であり、企業オフィス、政府施設、コワーキング事業者に対応する。もう1つはオムニチャネルの小売およびオンラインプラットフォームであり、標準化されたシーティング、デスク、モジュール式アドオンにとって重要性が高まっている。Council of Asia-Pacific Furniture Associations(CAPFA)、ASEAN Furniture Industries Council(AFIC)、Singapore Furniture Industries Council(SFIC)などの地域調整組織や業界団体は、デザイン交流、市場アクセス、サステナビリティ慣行を支援しており、これらはベンダー資格審査に対する影響を増している。物流と設置は依然として重要な付加価値ステップであり、フラットパック設計、ラストマイル配送の信頼性、アフターサービス(保守、リファービッシュ、引き取り)がサプライヤーの差別化要因となっている。これは、バイヤーがモジュール式で再構成可能なワークプレイスレイアウトを採用する中で顕著になっている。
競合環境
アジア太平洋地域のオフィス家具市場は適度なフラグメンテーションを示しており、上位5社が収益の相当部分を合計で占めています。この市場構造は、地域専門企業が戦略的ポジショニングによってニッチセグメントを獲得する機会を提供しています。HNIによるSteelcaseの22億米ドル規模の買収は、原材料調達、デジタル研究開発、地域組立拠点におけるスケールを確保するための統合を体現しています[4]Davis Polk、「HNI 22億米ドルのSteelcase買収」、davispolk.com。Haworth、MillerKnoll、そしてKOKUYOは、神経科学の知見と産業美学を融合させた社内デザインスタジオを通じて差別化を継続し、ウェルネス重視のラインジェでプレミアム価格設定を実現しています。SunonやUE Furnitureなどの中国企業はコスト優位性と迅速な製品サイクルを活かして国内入札を獲得しつつも、海外での競争力強化のためにBIFMAおよびGREENGUARD認証の取得を積極的に進めています。インドの大手企業Godrej Interioはロボット溶接・粉体塗装ラインに投資し、急増する国内需要への対応と輸出グレードの仕上げ品質の確保を両立させています。
次世代の競争優位の主戦場はテクノロジーであり、スマートデスクに搭載されたIoTモジュールが在席状況のヒートマップを送信し、AIソフトウェアがメンテナンスのスケジュールを予測してダウンタイムを削減します。メーカーはプロップテックスタートアップと提携して物理的資産にサブスクリプション型分析を組み合わせ、収益構成を繰り返し型サービス収入へとシフトさせています。持続可能性は入札における決定的な評価基準であり続けており、LEVEL 3認証ポートフォリオを持つ企業は多国籍企業のRFPにおいて優先サプライヤーの地位を享受しています。Egansなどの地域再生業者は、高品質なオフィス家具の再製造によって戦略的に価値を創出しています。このアプローチは埋め立て廃棄物を削減するとともに、アジア太平洋地域のオフィス家具市場のコスト敏感なセグメントにも対応しています。越境M&Aは、中堅ブランドが地元ディーラーネットワークへのアクセスを求め、サプライチェーンの垂直統合を進める中で継続しています。
マーケティング戦略はオムニチャネルプレゼンスを軸としており、フラッグシップショールームがブランドストーリーを育み、オンラインコンフィギュレーターが販売サイクルを短縮してアップセリングのための購買データを収集しています。アフターセールスパッケージには人間工学研修、資産追跡、リース終了時の撤去が含まれており、顧客の粘着性を高めています。中国のコストリーダーがデザイン言語を成熟させ、西洋の大手企業が新たに統合されたポートフォリオを活用するにつれて競争の激化が予想されており、アジア太平洋地域のオフィス家具市場は価格単独よりも付加価値サービスを軸に再編されています。持続可能性コンプライアンスとデジタルサービス統合の両方を習得したサプライヤーが、予測期間にわたって競合他社を凌駕する態勢にあります。
アジア太平洋地域のオフィス家具産業リーダー
Steelcase Inc.
Okamura Corporation
Haworth Inc.
MillerKnoll (Herman Miller)
KOKUYO Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋オフィス家具市場
- Steelcase Inc.
- Okamura Corporation
- Haworth Inc.
- MillerKnoll (Herman Miller)
- KOKUYO Co., Ltd.
- Godrej Interio
- HNI Corporation
- Fursys Group
- Sunon Group
- UE Furniture
- Zuoyou Furniture
- Featherlite
- Zenith Interiors
- Itoki Corporation
- Quama Furniture
- Li & Fung Furniture
- UB Office Systems
- Kian Furniture
- Teknion Corp.
- IKEA (Inter IKEA Group)

市場機会と将来展望
主要な機会の一つは、地域全体で厳格化するIAQ(室内空気質)および製品品質要件に適合する、認証済みで低排出かつトレーサブルな家具ラインの供給を拡大することである。中国のGB/T 42997-2023 VOC排出ラベリング施行(2024年4月1日発効)およびインドのBIS主導のFurniture (Quality Control) 制度(一般企業向けの施行開始は2026年2月14日)は、椅子、デスク、テーブル、ベッド、収納家具に関して、文書化されたコンプライアンスへの調達方針の転換を促している。これにより、サプライヤーは認証とコンプライアンス対応の文書を企業向け入札にパッケージ化する機会を得ており、特にGREENGUARDやBIFMA LEVELの資格が仕様書言語に既に含まれる高級内装案件や多国籍企業のRFPにおいて有効である。
もう一つの機会は、単品販売からハイブリッドワーク、モジュール性、デジタル調達支援を中心としたソリューション販売への転換である。スマートデスクや接続されたワークステーションは、レポートの文脈で説明されているAI主導のスペースプランニングおよび利用状況測定への広範な移行の一部を成しており、一方でオンライン設定・可視化ツールは、国境を越えた販売やより速いプロジェクトサイクルにおいて重要性を増している。2026年には、KOKUYOとLamexによる中国オフィス環境ホワイトペーパーの発表や、東南アジアの輸出業者向けのAlibabaによるeコマース主導の支援コンテンツなど、業界の動きが、デジタルファーストの仕様策定、3Dアセット、標準化された製品データへの継続的な投資を示している。モジュール式製品システムとデジタル設定、ライフサイクルデータ、リース終了時の引き取りやリースモデルを組み合わせるサプライヤーは、ESGやコンプライアンスのチェックリストを満たしながら、地域のコワーキングやリファービッシュ主導の需要パターンにより適合できる。
Recent Industry Developments in アジア太平洋オフィス家具市場
- 2026年6月:Steelcaseは、Reflectionsと協力してインドのチェンナイに新しいディーラーショールームを開設し、この重要な南アジア市場におけるプロジェクトアカウントや企業バイヤーへの現地アクセスを拡大した。この動きは、大規模な内装プロジェクトにおける仕様策定、サンプリング、アフターサービスの調整を迅速化するもので、調達におけるコンプライアンスやウェルネス要件の厳格化に伴い、その重要性が増している。
- 2026年5月:MillerKnollはEIR Healthcareと提携し、体積型モジュラークリニック向けの工場製造ワークフローにキャスワークと家具を統合した。これにより、MillerKnollの対象プロジェクトは従来のオフィス内装を超えて工場統合型の提供モデルへと拡大し、再現可能な仕様と迅速な現場展開が標準化された契約グレードの製品システムを優位にしている。
- 2024年5月:HNIは、ノースカロライナ州ヒッコリーの製造施設を閉鎖し、他の拠点に統合することを発表した。これにより2026年までに年間1,100万米ドルの節約を目指す。この再編は、製造拠点とコスト構造の継続的な最適化を反映しており、アジア太平洋地域のプロジェクトに対応するグローバルブランドの価格設定、リードタイム、調達戦略に影響を与える可能性がある。


アジア太平洋オフィス家具市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査では、デスク、チェア、収納、オフィステーブルなどのアジア太平洋地域全域で機能的なワークスペースを構築するために購入されるオフィスおよびホームオフィス家具を市場の対象としています。
対象外の範囲:建設または内装フィットアウト契約の一部として固定設置が必要な造り付け家具は除外しています。
セグメンテーション概要
- 素材別
- 木材
- 金属
- プラスチック
- その他素材
- 製品別
- 会議用チェア
- ラウンジチェア
- スウィベルチェア
- オフィステーブル
- 収納キャビネット
- デスク
- 流通チャネル別
- マルチブランド店舗
- 専門店
- オンラインプラットフォーム
- その他の流通チャネル
- 地域別
- インド
- 中国
- 日本
- オーストラリア
- 韓国
- 東南アジア
- シンガポール
- マレーシア
- タイ
- インドネシア
- ベトナム
- フィリピン
- アジア太平洋地域その他
データソース、市場規模測定、および検証
デスクリサーチ
まず、アジア太平洋地域の主要国における需要基盤と供給フットプリントをマッピングし、次に定義を統一して数量と価値が比較可能になるよう調整します。マクロおよび貿易シグナルを固定するためにパブリックソースを使用しており、具体的にはUN Comtradeおよび各国税関統計、世界銀行およびIMFのマクロシリーズ、および入手可能な場合は政府の建設または建築活動リリースなどが含まれます。製品および素材のコンテキストについても、ISO参照、WIPO特許公報、および家具または木材産業に関するノートを公表している業界団体などのソースを使用して確認しています。
パブリックベースラインが設定された後、企業の年次報告書、投資家向けプレゼンテーション、プレスリリース、および信頼性の高いビジネスニュースをレビューして、価格動向、チャネルシフト、および設備能力の変化を把握します。また、特定の国でパブリックな情報が乏しい場合には、企業財務および情報に関する有料サブスクリプション、輸出入の船積みレベルの追跡、および特許データベースも活用しています。上記のデスクリサーチソースは例示的なものであり、網羅的ではなく、データ収集、検証、および調査の明確化のために追加のパブリックおよび有料の参照資料が使用されています。
一次インタビューおよびサーベイ
一次調査では、オフィスおよびホームオフィスカテゴリーで実際に販売されているもの、およびアジア太平洋地域全域でオフライン・オンラインルートを通じて流通しているものを検証することに重点を置いています。製造業者、流通業者、小売者、および大口バイヤーと対話して、数量の方向性、価格実現、および素材代替トレンドを確認し、主要なAPAC市場全体でのフォローアップチェックを通じてデスクリサーチのギャップを埋めています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:25% | CXO:17% |
| 中位層:56% | 部門・ユニットリーダー:28% |
| 中小規模プレイヤー:19% | マネージャー:55% |
市場規模測定と予測
規模測定は、生産および貿易データを用いてアジア太平洋地域の需要に流入するオフィス家具の対象可能フローを再構築するトップダウンビルドから始まり、次に国別の現地製造、輸入、および再輸出を調整します。合計値を現実的に保つために、製品グループ別のサンプル単価に推定出荷数を乗じたものや、オフラインとオンライン販売に関するチャネルチェックを含む選択的なボトムアップチェックで結果を裏付けています。
モデルを形成する主要なインプットには、オフィスの建設および改修活動、商業用不動産の稼働率シグナル、企業の採用とオフィスシートの追加、フィス家具カテゴリーの輸出入動向、および素材(木材、金属、プラスチック)別および座席、ワークステーション、収納などのコア製品別の観察された価格変動が含まれます。データが不足している場合は、近隣国のパターンに基づいた保守的なギャップフィルが使用され、最終合計値が単一の仮定に依存しないようにインタビューで再検証されます。
予測については、需要の変動がオフィスリースサイクルおよびオフィス回帰行動と密接に連動しており、国によって急速に変化する可能性があるため、シナリオ分析が使用されています。成長に関する仮定は、最終的な国別集計が作成される前に、リードタイム、値引きトレンド、およびワークプレイスリフレッシュのための予算配分に関する一次フィードバックでストレステストされます。
データ検証と更新サイクル
数値が確定される前に複数のチェックを実施しており、国別合計を貿易フロー、建設活動の方向性、およびオフィスワーカー一人当たりの推定支出と相互検証することが含まれます。外れ値は一行ずつレビューされ、少なくも2つの独立したシグナルによって裏付けられない変動については、ドライバーが再検討されインタビューのフォローアップが実施されます。
定義、通貨処理、およびオフラインとオンラインの分割が二重計上されていないことを確認するために、第2のアナリストによるレビューが完了します。レポートは年次で更新され、重要なイベントが需要または価格に変化をもたらした場合には中間更新が行われ、クライアントが最新の見解を受け取れるよう納品前に最新の確認作業が実施されます。
Mordor Intelligenceのアジア太平洋地域オフィス家具市場規模と他の公表推計値との比較
同一テーマで異なる市場価値が見られることは通常のことであり、公表されている調査は計上対象、基準年の設定、および現地通貨のUSDへの換算方法においてしばしば異なります。モデルは監査可能なほどシンプルに保ち、繰り返し可能なシグナルに依拠することで、最終値を明確な需要ドライバーまで遡ることができます。
最大のギャップは通常、スコープの選択から生じます。一部の推計はコントラクトフィットウト作業、設置、またはオフィス製品に隣接するより広い家具カテゴリーを含めています。もう一つの一般的なドライバーは価格ロジックであり、単一の地域平均価格を使用すると製品ミックスと値引きが大きく異なる国を歪める可能性があり、素材コストが急速に変化する場合には更新タイミングも重要です。ここでは自立型のオフィスおよびホームオフィスアイテムのみを計上しており、集計前に国別で価格を正規化しています。これがMordor Intelligenceの合計値がその水準に落ち着く理由です。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 744.16 ビリオン 米ドル(2025年) | |
| 業界出版社A | 698.00 ビリオン 米ドル(2025年) | 従来の企業向けオフィス購買に偏った狭い製品バスケットを使用しており、複数のAPAC市場においてホームオフィス需要やオンライン主導の小規模カテゴリーを過小評価する可能性があります。 |
| 地域コンサルタントB | 814.00 ビリオン 米ドル(2025年) | 隣接するコントラクトアイテムおよび一部の設置関連価値を含んでいるようであり、より広い地域平均価格を適用しているため、値引きが大きい国では合計値が高くなる可能性があります。 |
全体として、このばらつきはコア家具アイテムの周辺に何が含まれるか、および集計前に国をまたいで価格がどのように正規化されるかによって主に説明されます。合計値を貿易シグナル、国別需要指標、およびインタビューで確認された価格レンジに結びつけることで、推計値は透明性を保ち、毎年新しい情報が入るたびに再確認することができます。


レポートが回答する主要な質問
2031年のアジア太平洋地域のオフィス家具市場の予測値は?
市場は2031年までに991億2,000万米ドルに達する見込みです。
地域需要において最も速く成長している素材セグメントはどれですか?
プラスチックは、企業が軽量でリサイクル可能な代替品を採用するにつれてCAGR 10.05%で拡大しています。
オンラインチャネルは調達トレンドにどのような影響を与えますか?
オンラインプラットフォームは、拡張現実(AR)による可視化と迅速な見積もりツールにより、CAGR 14.7%で成長すると予想されています。
スマートデスクがアジア太平洋地域のオフィスで注目を集めている理由は何ですか?
スマートデスクは在席センサーとウェルネス機能を統合しており、ハイブリッドワークモデルとデータ駆動型スペース計画をサポートします。
ESGマンデートは家具購買の意思決定においてどのような役割を果たしますか?
企業のESG目標は、購買担当者をBIFMA LEVELなどのフレームワークで認証された循環経済型リースおよび低VOC認証製品へと誘導しています。
主要サプライヤー間の競争はどの程度集中していますか?
上位5社が市場シェアの5分の1以上を占めており、専門企業にとって参入余地のある適度なフラグメンテーションが示されています。
最終更新日:



