
Größe und Marktanteil des asiatisch-pazifischen Büromöbelmarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 74.16 Milliarden US-Dollar |
| Marktgröße (2026) | 77.83 Milliarden US-Dollar |
| Marktgröße (2031) | 99.12 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.95 % |
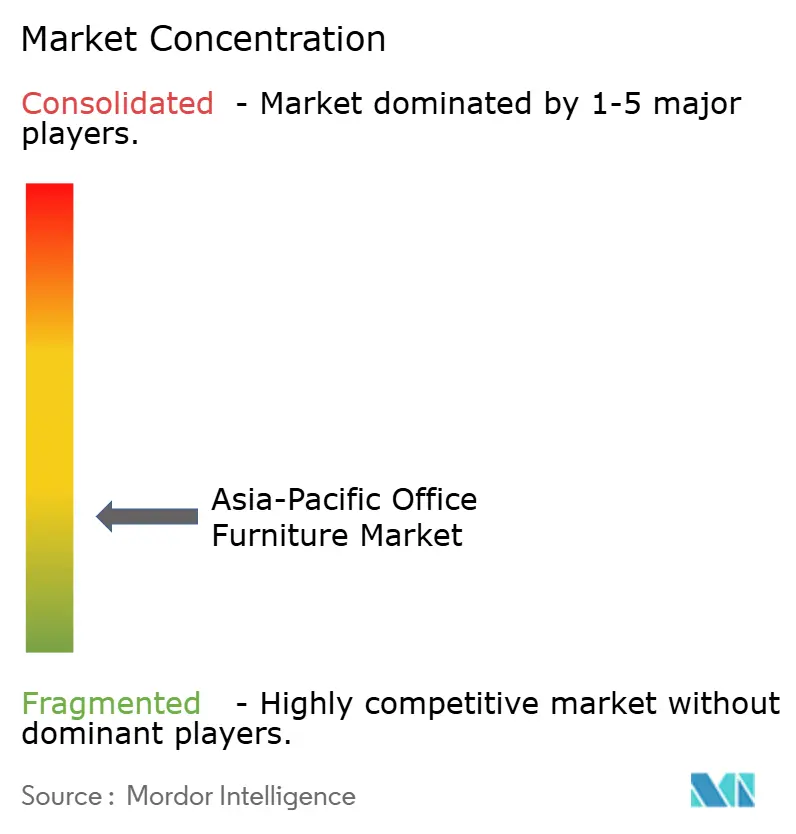
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des asiatisch-pazifischen Büromöbelmarkts durch Mordor Intelligence
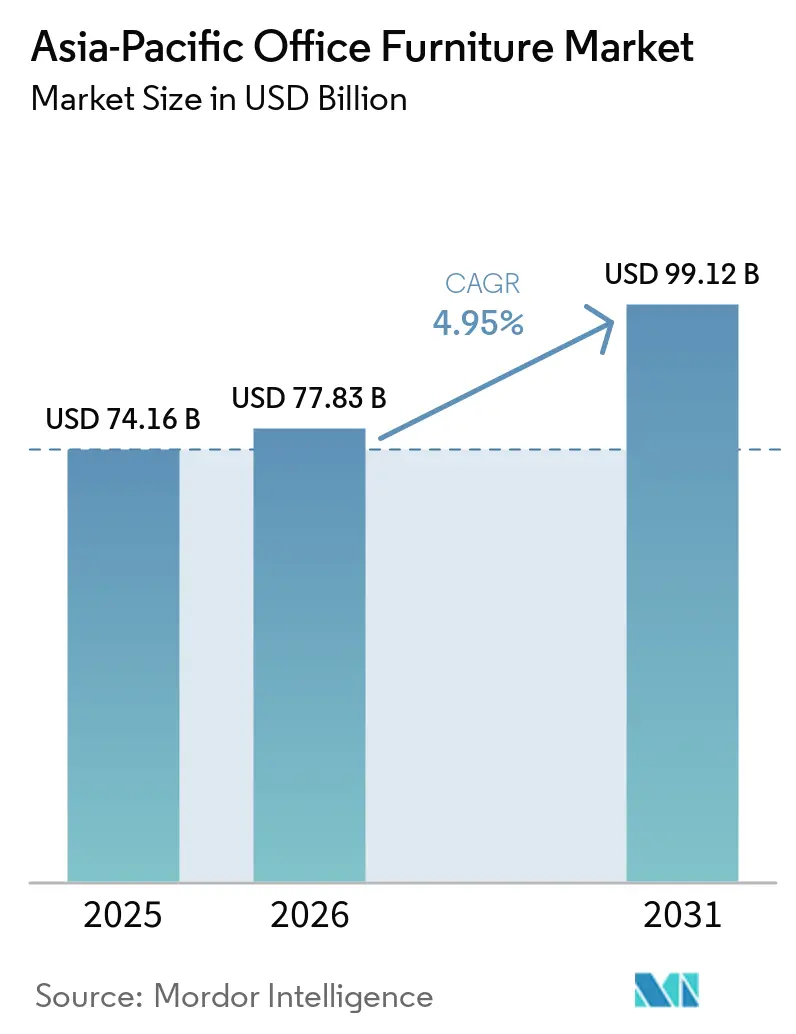
Die Größe des asiatisch-pazifischen Büromöbelmarkts wird im Jahr 2026 auf 77,83 Milliarden USD geschätzt und wächst ausgehend vom Wert von 74,16 Milliarden USD im Jahr 2025, wobei die Prognosen für 2031 99,12 Milliarden USD ausweisen, was einem CAGR von 4,95 % über den Zeitraum 2026–2031 entspricht.
Dieses Wachstum stellt die Größe des asiatisch-pazifischen Büromöbelmarkts in den Mittelpunkt der Rückkehr-ins-Büro-Bewegung der Region und der Transformation hin zu hybriden Arbeitsplätzen. Der Anstieg des Anteils der Präsenzbelegschaft zwischen 2023 und 2024 hat Unternehmen dazu veranlasst, Grundrisse neu zu gestalten, in KI-gesteuerte Smart-Desk-Lösungen zu investieren und sich an zunehmend strengere Regelungen zur Raumluftqualität anzupassen. Unternehmen verlagern Kapital von Homeoffice-Zuschüssen hin zu wellnesszentrierten Stühlen und berührungsfreien Arbeitsplatzsystemen, während staatliche Infrastrukturprogramme und ausländische Direktinvestitionen neue Projekte in Städte der zweiten Reihe und aufstrebende Satellitenstädte lenken. Möbelproduzenten managen die Volatilität bei Holz- und Metallkosten durch die Diversifizierung ihrer Lieferantenbasis und den Abschluss langfristiger Verträge; sie sichern Margen durch Circular-Economy-Leasing, das ESG-Scorecard-Anforderungen erfüllt. Trotz der Komplexität der Lieferketten profitiert der asiatisch-pazifische Büromöbelmarkt von einem robusten regionalen BIP, einer wachsenden Durchdringung von Co-Working-Angeboten sowie einem kreativen Schub hin zu modularen, datenreichen Produkten, die sowohl den Anforderungen an Immobilieneffizienz als auch an die Mitarbeitererfahrung gerecht werden.
Wesentliche Erkenntnisse des Berichts
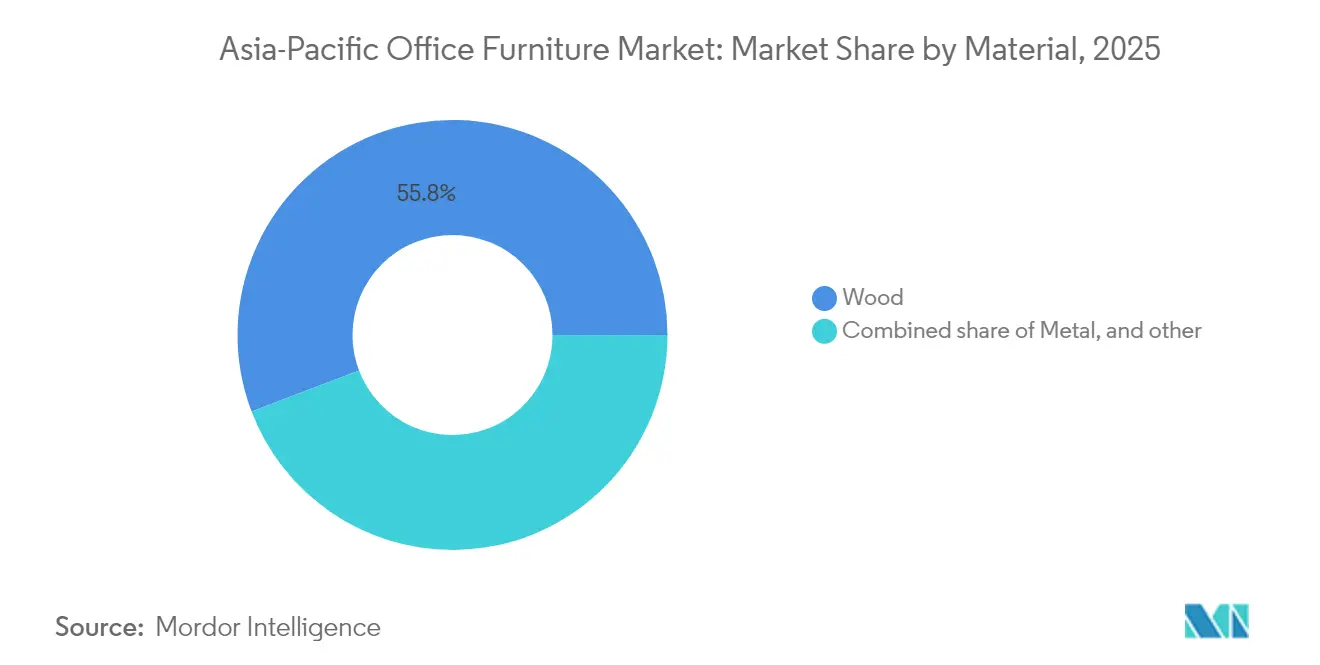
- Nach Material entfiel im Jahr 2025 ein Anteil von 55,78 % an der Größe des asiatisch-pazifischen Büromöbelmarkts auf Holz; für Kunststoffe wird ein CAGR von 10,05 % prognostiziert.
- Nach Produkt entfielen im Jahr 2025 auf Drehstühle und Schreibtische 25,86 % der Größe des asiatisch-pazifischen Büromöbelmarkts, während für Smart Desks ein CAGR von 11,78 % erwartet wird.
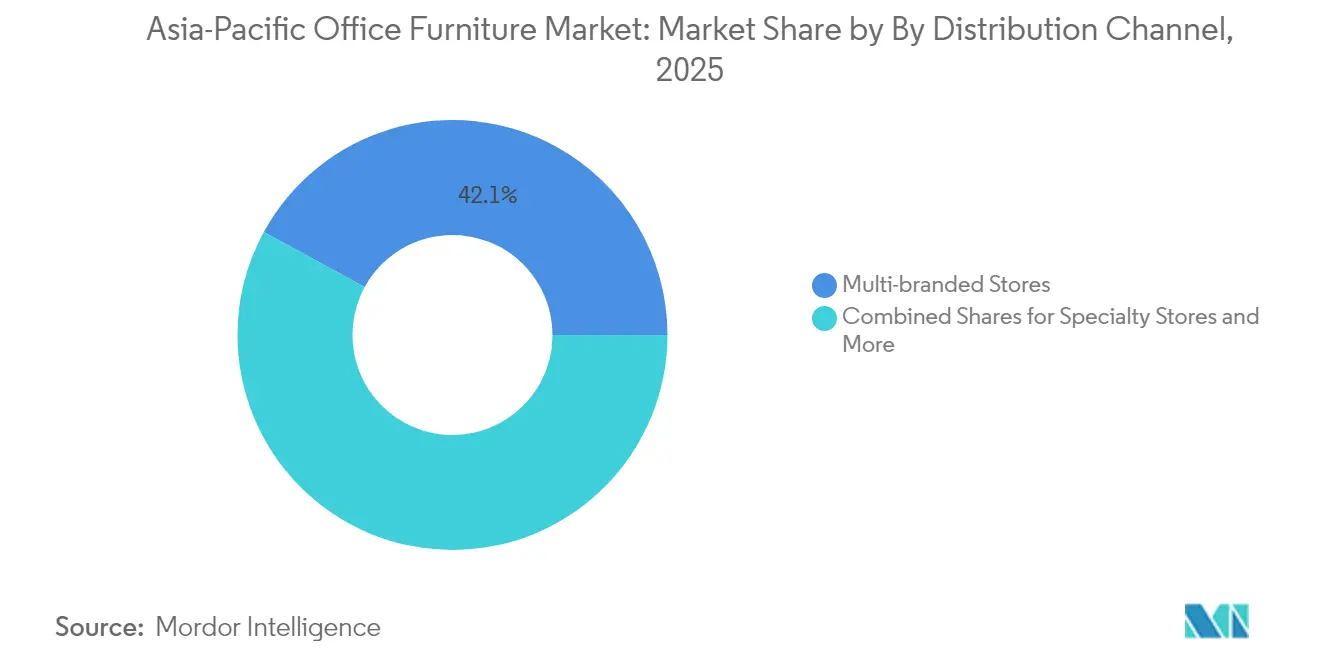
- Nach Vertriebskanal führten Multimerkenstores mit einem Umsatzanteil von 42,05 % am asiatisch-pazifischen Büromöbelmarkt im Jahr 2025; Online-Plattformen werden mit einem CAGR von 14,7 % expandieren.
- Nach Geografie hielt China im Jahr 2025 einen Marktanteil von 38,75 % am asiatisch-pazifischen Büromöbelmarkt, während die Teilregion Kyushu-Okinawa bis 2031 voraussichtlich mit einem CAGR von 10,95 % wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkungen*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Post-pandemische Expansion von Co-Working-Spaces | +1.2% | Indien, Singapur, urbanes China | Mittelfristig (2–4 Jahre) |
| Staatlich geführte Infrastrukturinvestitionen in gewerbliche Immobilien | +0.9% | Indien und die zentralen südostasiatischen Märkte | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach ergonomischen und wellnesszentrierten Arbeitsplätzen | +0.8% | Japan, Australien, Singapur | Mittelfristig (2–4 Jahre) |
| Einsatz von Modularmöbeln zur Optimierung von hochpreisigen Kleinstbüros | +0.7% | Hongkong, Singapur, Tokio, Städte der ersten Kategorie in China | Kurzfristig (≤ 2 Jahre) |
| ESG-Vorgaben, die die Beschaffung in Richtung Circular-Economy-Leasing lenken | +0.6% | Australien, Japan, multinationale Standorte | Langfristig (≥ 4 Jahre) |
| Digitale Transformation der Arbeitsplatzplanung durch KI-gesteuerte Layouttools | +0.5% | Südkorea, Japan, urbanes Indien | Kurz- bis mittelfristig (1–3 Jahre) |
| Quelle: Mordor Intelligence | |||
Post-pandemische Expansion von Co-Working-Spaces
Der asiatisch-pazifische Raum, der weltweit die meisten Co-Working-Hubs beherbergt, wird voraussichtlich Zeuge einer Expansion der Betreiber von 5.889 Standorten auf über 10.000 innerhalb des nächsten Jahrzehnts sein. In Indien verzeichnete das Segment der flexiblen Arbeitsflächen einen Rückgang der Leerstandsquoten, während in Singapur Co-Working-Spaces einen Anteil von 4,2 % am gesamten Bürobestand ausmachten und gleichzeitig die durchschnittlichen Schreibtischpreise stiegen[1]OSdoro, "Coworking Space Market Report 2024," osdoro.com.sg . Modulare Schreibtische, leichte Stühle und umkonfigurierbare Aufbewahrungslösungen ermöglichen es Vermietern, Räume über Nacht für neue Mieter umzugestalten, wodurch der asiatisch-pazifische Büromöbelmarkt auf einem stetigen Wachstumskurs bleibt. Betreiber bevorzugen Einrichtungsgegenstände, die sich schnell für Umzüge zerlegen lassen, was die Nachfrage nach werkzeugfreien Verbindungen und Schnellverriegelungen stärkt. Cloud-vernetzte Smart Desks helfen bei der Verwaltung von Buchungssystemen, sodass Anlageneigentümer untergenutzte Bereiche monetarisieren und die Auslastung gegenüber Investoren nachweisen können. Die serviceorientierte Denkweise des Co-Workings beschleunigt zudem Möbel-Leasingverträge, die Wartung und eventuelle Rücknahme bündeln, und schafft so eine Abonnement-Umsatzschicht für die Hersteller.
Staatlich geführte Infrastrukturinvestitionen in gewerbliche Immobilien
Indiens Smart Cities Mission, die Make-in-India-Anreize und Verpflichtungen ausländischer Entwickler wie das 3,34-Milliarden-USD-Projekt von Sumitomo Realty in Mumbai erweitern den asiatisch-pazifischen Büromöbelmarkt, indem sie neue Korridore gewerblicher Flächen erschließen[2]Kokuyo Corporation, "ingCloud Chair Launch," prtimes.jp . Städte der zweiten Reihe profitieren von ausgebauten U-Bahn-Verbindungen und IT-Parks, wodurch der Kundenstamm über Bengaluru und Mumbai hinaus erweitert wird. Das BIP-Wachstum Südostasiens von 4,6 % im Jahr 2024, gepaart mit günstigen demografischen Entwicklungen, untermauert neue Bürotürm-Pipelines, die vollständige Innenausstattungen erfordern. Bauträger bündeln häufig die Möbelbeschaffung mit Design-Build-Verträgen, was Volumenaufträge noch vor der Erstbelegung beschleunigt. Da regionale Regierungen um internationale Mieter werben, werden in Ausschreibungsunterlagen erstklassige ESG-Standards verankert, was die Beschaffung auf zertifizierte VOC-arme und recycelbare Produkte lenkt. Diese langzyklischen Entwicklungen sichern eine Grundnachfrage, auch wenn sich die kurzfristigen Immobilienzyklen andernorts abschwächen sollten.
Steigende Nachfrage nach ergonomischen und wellnesszentrierten Arbeitsplätzen
Unternehmen richten den Komfort am Arbeitsplatz zunehmend an Strategien zur Mitarbeiterbindung aus, da Immobilienverantwortliche im asiatisch-pazifischen Raum das Wohlbefinden der Mitarbeiter als entscheidenden Faktor bei der Möbelauswahl priorisieren. Kokuyos ingCloud-Stuhl, der auf der Orgatec Tokyo 2025 vorgestellt wurde, demonstriert adaptive Mechanismen, die Gewichtsverlagerungen automatisch ausgleichen und die Lendenwirbelsäule entlasten[3]Nikkei Asia, "Sumitomo Realty to Pump USD 3.3 Billion into India," nikkei.com . Haworths „Neuro Comfort”-Konzepte ergänzen die physische Ergonomie durch sensorisches Design, das die kognitive Belastung reduziert. Käufer betrachten hochwertige Sitzmöbel als Investition in die Reduzierung von Verletzungsansprüchen und Produktivitätssteigerungen, was Preispunkte oberhalb herkömmlicher Arbeitsstühle rechtfertigt. Zertifizierte Lösungen mit GREENGUARD- oder BIFMA LEVEL-Zertifizierungen dominieren nun große Ausschreibungen und zwingen Lieferanten zur Neugestaltung von Polstermaterialien mit emissionsarmen Schäumen und biobasierten Stoffen. Der asiatisch-pazifische Büromöbelmarkt tendiert daher zu Produkten, die Datenanalytik, verstellbare Geometrie und nachhaltige Materialkonzepte miteinander verbinden.
Einsatz von Modularmöbeln zur Optimierung hochpreisiger urbaner Kleinstbüros
Städte wie Hongkong und Singapur verzeichnen die höchsten Innenausbaukosten der Region; Mieter begegnen den Ausgaben, indem sie private Flächen reduzieren und Modulwände, Teleskopschreibtische sowie einschiebbare Bänke installieren. Schnellverschlusskonnektoren ermöglichen es dem Personal, Räume zwischen konzentriertem Arbeiten und Teamgesprächen umzugestalten, was die Auslastungskennzahlen verbessert, die CFOs genau beobachten. Hersteller bedienen diese Nische mit schlankeren Stahlrahmenprofilen, faltbaren Stuhlrücken und stapelbaren Aufbewahrungslösungen, die das Frachtvolumen reduzieren. Hochdichte Büros erfordern Möbel, die nach Feierabend montiert werden können und keine Bodenschäden hinterlassen, was klebstofffreie Kabelmanagement-Schalen und aufklemmbare Akustikwände begünstigt. Modulare Bausätze sind auch bei Innenausbauunternehmen beliebt, die durch werkseitige Vormontage Arbeitskosten sparen und Nachbesserungsarbeiten minimieren. Der asiatisch-pazifische Büromöbelmarkt innoviert weiterhin im Bereich raumsparender Lösungen, ohne dabei Haltbarkeit oder Ästhetik zu beeinträchtigen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Rohstoffpreise (Holz und Metall) | -0.8% | Fertigungscluster in China, Vietnam und Malaysia | Kurzfristig (≤ 2 Jahre) |
| Verlangsamung der gewerblichen Immobilienentwicklung in Städten der ersten Kategorie in China | -1.1% | Ökosystem Peking, Schanghai, Shenzhen | Mittelfristig (2–4 Jahre) |
| Strenge Raumluftqualitätszertifizierungen erhöhen Compliance-Kosten | -0.4% | Australien, Japan, Singapur, Premium-Segmente | Langfristig (≥ 4 Jahre) |
| Steigende Logistik- und grenzüberschreitende Versandkosten nach Verzögerungen bei der RCEP-Umsetzung | -0.6% | Südostasiatische Exportzentren, Indien, Australien | Kurz- bis mittelfristig (1–3 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Rohstoffpreise
Vietnams Exportanstieg bei Büromöbeln aus Holz um 289 Millionen USD im Jahr 2024 verdeutlichte die Abhängigkeit des Landes von Holzrohstoffen, deren Preise mit der globalen Nachfrage schwanken. Indonesiens SVLK-Plus-Verifizierung erhöht die Transparenz, verursacht jedoch zusätzliche Prüfgebühren, während Schwankungen bei Stahlfutures die Kostenprognosen für Metallgestelle erschweren. Hersteller sichern sich durch mehrjährige Lieferverträge und Mischmaterialdesigns ab, dennoch schlägt die Margenkompression bei preissensiblen Kunden durch. Größere Marken federn Schocks durch Skaleneffekte und digitale Nachfrageplanungssysteme ab, die Aufträge zu alternativen Werken umleiten. Anhaltende Kostenverschiebungen können diskretionäre Modernisierungen verzögern, insbesondere bei KMU, denen Rückleasingoptionen fehlen.
Verlangsamung der gewerblichen Immobilienentwicklung in Städten der ersten Kategorie in China
Verkäufe notleidender Vermögenswerte repräsentieren derzeit mehr als ein Fünftel der Gesamttransaktionen, was die Liquidität der Entwickler erheblich belastet und in der Folge die Beschaffungsaktivitäten verlangsamt. Um den Herausforderungen des Überangebots zu begegnen, setzen Vermieter zunehmend auf Strategien zur Unterteilung großer Bürotürme in kleinere, besser verwaltbare Einheiten. Dieser Ansatz priorisiert schrittweise Renovierungen gegenüber vollständigen Büroausstattungen, ermöglicht Kostenoptimierung und eine bessere Ausrichtung auf die Mieternachfrage. Der Weggang bestimmter ausländischer Mieter hat zu einem Rückgang der Nachfrage nach erstklassigen Büroflächen geführt. Dieser Marktstrukturwandel hat jedoch neue Chancen für lokale Marken eröffnet, kostenbewusste inländische Unternehmen zu bedienen und so die von internationalen Akteuren hinterlassene Lücke zu schließen. Anbieter richten ihr Angebot strategisch auf Renovierungsbausätze, ergonomische Nachrüstlösungen und nachmarktliche Akustikpaneele neu aus. Diese Lösungen bieten Immobilieneigentümern kosteneffiziente Möglichkeiten zur Modernisierung und Aufwertung von Innenräumen und entsprechen der wachsenden Nachfrage nach erschwinglichen, aber wirkungsvollen Modernisierungen im aktuellen Marktumfeld.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Material:
Holzdominanz steht vor nachhaltiger DisruptionHolz hielt im Jahr 2025 mit 55,78 % weiterhin einen dominanten Anteil am asiatisch-pazifischen Büromöbelmarkt, da Käufer Massivholz mit Führungsstatus, langer Lebensdauer und einer wärmeren Ästhetik als Laminatsubstitute verbinden. Vietnamesische Exporteure lieferten im vergangenen Jahr Büromöbel aus Holz im Wert von 289 Millionen USD und nutzten dabei ausgebaute Kammertrocknerkapazitäten sowie die Nachfrage des US-amerikanischen Markts. Kunststoffe verzeichnen jedoch mit einem CAGR von 10,05 % das stärkste Wachstum, da Möbelingenieure recyceltes Polypropylen und Bio-PET einsetzen, um das Frachtgewicht zu reduzieren und den gebundenen Kohlenstoffausstoß zu senken. Metallunterkonstruktionen bleiben bei hochwertigen höhenverstellbaren Schreibtischen entscheidend, die schwerere Monitore und Kabelführungen tragen, wobei Aluminium und dünnwandige Stahlrohre dazu beitragen, den Rohstoffbedarf zu reduzieren.
Aufkommende Verbundwerkstoffe wie Bambuslaserplatten und recycelte Meereskunststoffpaneele bieten ESG-orientierten Kunden einen Mehrwert durch Kommunikation, der es Lieferanten ermöglicht, sich im Rohstoffholzbereich zu differenzieren. Die mit nachhaltigen Linien verbundene Größe des asiatisch-pazifischen Büromöbelmarkts steigt in jedem Ausschreibungszyklus, da Beschaffungsprüfungen Herkunftsnachweise einschließen. BIFMA LEVEL- und Forest Stewardship Council-Zertifizierungen verbessern die Bewertungen der Bieter, und Anbieter fügen QR-Code-Rückverfolgbarkeit auf Schubladenböden hinzu. Holzkosten sind jedoch anfällig für Versandengpässe und phytosanitäre Beschränkungen; Kunststoffgranulat-Preise schwanken mit den Rohölbewegungen, was agile Kalkulationsmodelle erfordert. Über den Prognosehorizont hinweg wird der Anteil von Holz voraussichtlich leicht zurückgehen, da Unternehmens-Designrichtlinien auf leichtere, leicht zerlegbare Komponenten setzen, die in Closed-Loop-Logistik passen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtserwerb verfügbar


Nach Produkt:
Smart Desks revolutionieren traditionelle KategorienDrehstühle und Schreibtische dominierten die Nachfrage mit einem Anteil von 25,86 % an der Größe des asiatisch-pazifischen Büromöbelmarkts im Jahr 2025, da jede Arbeitsplatzkonfiguration dieses Paar erfordert. Hersteller differenzieren Stühle durch proprietäre Lendenwirbelsäulenmatrizen, atmungsaktive Netzrücken und synchronisierte Kippmechanismen, während klassische Paneelschreibtische jetzt kabellose Ladepads und verdeckte Kabelschächte integrieren. Smart Desks übertreffen alle Kategorien mit einem CAGR von 11,78 %, angetrieben durch integrierte Belegungssensoren, die Auslastungs-Dashboards speisen, und automatisierte Höhenvoreinstellungen, die sich über NFC-Badges anpassen, wenn Mitarbeiter andocken, was Hot-Desking-Ökosysteme unterstützt. Besprechungsraumlinien schwenken auf Softsitzmöbel mit antimikrobiellen Stoffen um, die ein Bewusstsein für Post-Pandemie-Hygiene signalisieren, und Loungekollektion verbinden wohnlichen Komfort mit vertragsgradigem Abriebwiderstand.
Cloud-Plattformen, die mit Schreibtischflotten gebündelt werden, bieten Abonnementanalysen, die es Facility-Teams ermöglichen, untergenutzte Bereiche zu verkleinern, ohne Mieterabwanderung zu riskieren. Aufbewahrungsmöbel entwickeln sich von tiefen Aktenschränken zu rotierenden Schließfachwänden, die zwischen Benching-Pods eingebaut werden und die persönliche Aufbewahrungssicherheit für hybride Mitarbeiter gewährleisten. Akustische Telefonzellen, die zwar unter freistehende Strukturen fallen, werden oft mit integrierten Hockern und klappbaren Arbeitstischen geliefert, was die Umsatzströme für Zubehör erhöht. Anbieter schulen Vertriebsteams daher in AV-Integration und Softwareschnittstellen und schmieden Allianzen mit PropTech-Unternehmen. Der asiatisch-pazifische Büromöbelmarkt definiert sich damit neu als Hardware-plus-Daten-Angebot und nicht mehr als rein physischer Gütersektor.
Nach Vertriebskanal:
Digitale Transformation beschleunigt Online-WachstumMultimärken-Fachgeschäfte behielten mit einem Anteil von 42,05 % im Jahr 2025 die Führungsposition, indem sie auf erlebnisorientierte Ausstellungsräume setzten, in denen Käufer Sitztiefenregler testen und Furnierfarbtöne unter Bürobeleuchtung beurteilen können. Diese Geschäfte investieren in Touch-Table-Konfiguratoren, die Angebote direkt an Unternehmenseinkaufsportale übermitteln und so taktile Sicherheit mit E-Commerce-Komfort verbinden. Online-Plattformen, die mit einer CAGR von 14,7 % wachsen, nutzen fotorealistische 3D-Darstellungen, Augmented-Reality-Büro-Scan-Tools und KI-Chatbots, die die Auswahl anhand von Mitarbeiterzahl, Grundflächenverhältnis und Markenfarbenpaletten steuern. Spezialfachgeschäfte bedienen das Premium-Handwerkssegment und bieten maßgefertigte Konferenztische mit eingravierten Firmenlogos an, während andere Kanäle wie Vertragshandelspartner Installation, Ergonomietraining und Rücknahmeservices bündeln. Vertragsmöbel in der Asien-Pazifik-Region profitiert ebenfalls von diesen integrierten Beschaffungs- und Serviceangeboten.
Innovationen in Versandprozessen begünstigen einen erheblichen Wandel in den Vertriebskanälen. Flat-Pack-Smart-Desks werden heute so konzipiert, dass sie in zwei kompakten Kartons versandt werden können, die jeweils den Größen- und Gewichtsbeschränkungen von Kurierdiensten entsprechen. Dieser Ansatz optimiert nicht nur die Logistik, sondern beseitigt auch die Abhängigkeit von traditionellen White-Glove-Frachtdiensten, wodurch Kosten gesenkt und die betriebliche Effizienz verbessert werden. Garantie- und Präventivwartungs-Add-ons nutzen dieselben digitalen Infrastrukturen und schaffen wiederkehrende Einnahmequellen. Multimärken-Betreiber reagieren darauf, indem sie Buy-Online-Pick-Up-in-Store-Modelle ausweiten und QR-Codes auf Ausstellungsstücken einbetten, die spontane Unternehmensbestellungen erfassen. Während Ausschreibungszyklen erstellen Facility-Manager häufig Vorauswahllisten anhand von Online-Katalogen und legen Oberflächen persönlich fest, was eine Omnichannel-Schleife verstärkt. Der asiatisch-pazifische Büromöbelmarkt entwickelt sich daher in Richtung datengesteuerter Kanalsteuerung statt einfacher Vertriebssilos.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtserwerb verfügbar
Geografische Analyse
Markt für Büromöbel in China, Indien und Japan
China erwirtschaftete 2025 mit 38,75 % den größten Umsatzanteil, doch leerstandsbedingte Preisnachlässe verlagern die Nachfrage von der Komplettausstattung ganzer Gebäude hin zu gezielten Aufwertungen von Mieterlobbys und Kollaborationsbereichen. Inländische Hersteller nutzen stornierte Aufträge multinationaler Unternehmen, die ihre lokalen Standorte verkleinern, während globale Marken auf Projektkonten in aufstrebenden Städten wie Chengdu setzen, wo Technologieunternehmen weiter expandieren. Indien entwickelt sich zum wachstumsstärksten Markt mit hoher Wertschöpfung, getragen von Global Capability Centres und laufenden IT-Campus-Projekten; ergonomisch hochwertige Stühle werden mittlerweile auch in Städten der zweiten Reihe wie Coimbatore und Bhubaneswar abgesetzt, da sich die Belegschaften dezentralisieren. Die Subregion Kyushu-Okinawa in Japan verzeichnet eine CAGR von 10,95 % und profitiert von staatlichen Umsiedlungssubventionen für Shared-Service-Betriebe, die den Druck auf die Mieten in Tokio mindern.
Markt für Büromöbel in Australien, ASEAN und Südkorea
Australiens reifer Markt zeigt eine ausgeprägte Präferenz für Premiumprodukte, da strenge NABERS-Bewertungen die Käufer zu GREENGUARD-zertifizierten Produkten drängen, wobei Büroeigentümer anfängliche Preisaufschläge in Kauf nehmen, um höhere Mieten erzielen zu können. In Südostasien, einschließlich Vietnam, Indonesien und Malaysia, steigt die Nachfrage, da Produktionsverlagerungen die Beschäftigung im Bürobereich ankurbeln und den Bau von Büroparks in der Nähe von Industrieclustern vorantreiben. Die Chaebol-Konzernzentralen Südkoreas beauftragen vollständig vernetzte Smart-Desk-Systeme, um den nationalen KI-Strategiemandaten gerecht zu werden, und verbinden dabei die Möbelbeschaffung mit Digital-Twin-Initiativen. Diese Entwicklungen verdeutlichen insgesamt, wie sich die Büromöbelindustrie im asiatisch-pazifischen Raum an unterschiedliche Makrozyklen anpasst: Sie bedient Chinas Fokus auf Modernisierungen und bedient gleichzeitig die Neubaupipelines in Indien und den ASEAN-Staaten.
Regulatorisches Umfeld
Die Regulierung bei der Beschaffung von Büromöbeln im asiatisch-pazifischen Raum wird im Hinblick auf Produktqualität und Innenraumumweltleistung strenger, wodurch die Compliance-Anforderungen sowohl für inländische als auch für grenzüberschreitende Lieferanten steigen. In Indien schreibt die Furniture (Quality Control) Order, 2025 eine BIS-Zertifizierung für sechs Möbelkategorien vor (einschließlich Arbeitsstühle, Mehrzweckstühle und Hocker, Tische und Schreibtische, Aufbewahrungseinheiten, Betten und Etagenbetten). Die Durchsetzung beginnt am 14. Februar 2026, mit einer verlängerten Frist bis zum 14. August 2026 für Kleinst- und Kleinunternehmen. Die Furniture (Quality Control) Amendment Order, 2026 (in Kraft ab 12. Februar 2026) führte außerdem begrenzte Importbestimmungen für F&E-Zwecke ein, was Auswirkungen darauf hat, wie multinationale Marken ihre Probenahme- und Produktentwicklungszyklen gestalten.
Auch Umwelt- und Konformitätsrahmen prägen zunehmend Spezifikationslisten und die Ausschreibungsberechtigung. China hat am 1. April 2024 GB/T 42997-2023 eingeführt, um die Kennzeichnung von VOC-Emissionen aus Möbeln zu standardisieren, während Singapurs Consumer Protection (Conformity Assessment) Regulations 2025 ab dem 1. Juli 2025 in Kraft traten und die Konformitätsbewertungswege im Einklang mit dem Asia Pacific Accreditation Cooperation Mutual Recognition Agreement stärkten. Die Handelspolitik bleibt ein Schwankungsfaktor für exportorientierte Hersteller, wobei US-Zollmaßnahmen im Jahr 2026 Möbelkategorien betreffen, was die Planung der Landeskosten für Hersteller und Distributoren im asiatisch-pazifischen Raum, die internationale Käufer bedienen, zusätzlich erschwert.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Büromöbel im asiatisch-pazifischen Raum beginnt mit vorgelagerten Inputs wie Holz und Holzwerkstoffplatten, Metallen für Rahmen und Mechanismen, Kunststoffen/Harzen, Schäumen, Textilien, Klebstoffen und elektronischen Modulen für Smart Desks (Sensoren, Steuereinheiten und Energiemanagement). Die Komponenten- und Beschlägeversorgung konzentriert sich auf etablierte Fertigungszentren, insbesondere die Küstenregionen Chinas, gefolgt von Verarbeitung und Montage in integrierten Anlagen in China, Vietnam und Indien. Das Kostenmanagement stützt sich zunehmend auf duale Beschaffung und gemischtes Materialdesign, da Preisschwankungen bei Holz und Metall die Margen belasten. Compliance-Anforderungen, einschließlich der BIS-Zertifizierung in Indien für bestimmte Kategorien und der VOC-Kennzeichnungspflichten in China, sowie gängige Vertragsstandards wie BIFMA und Spezifikationen für niedrige Emissionen bei Premium-Ausschreibungen, bringen zusätzliche Prüf- und Dokumentationsschritte mit sich, die die Produktarchitektur und die Lieferantenauswahl beeinflussen können.
Nachgelagert bewegen sich Produkte über zwei dominante Wege. Der eine ist der projektgeführte Vertrieb über Händler, Architekten und Ausbauunternehmen, die Unternehmensbüros, Regierungseinrichtungen und Co-Working-Betreiber bedienen. Der andere ist der Omnichannel-Einzelhandel und Online-Plattformen, die für standardisierte Sitzmöbel, Schreibtische und modulare Ergänzungen zunehmend relevant werden. Regionale Koordinierungsgremien und Branchenverbände wie der Council of Asia-Pacific Furniture Associations (CAPFA), der ASEAN Furniture Industries Council (AFIC) und der Singapore Furniture Industries Council (SFIC) unterstützen den Designaustausch, den Marktzugang und Nachhaltigkeitspraktiken, die zunehmend die Lieferantenqualifikation beeinflussen. Logistik und Installation bleiben wichtige wertschöpfende Schritte, bei denen Flachpack-Technik, Zuverlässigkeit der Last-Mile-Lieferung und Kundendienstleistungen (Wartung, Aufarbeitung und Rücknahme) Lieferanten voneinander abheben, während Käufer zunehmend modulare und rekonfigurierbare Arbeitsplatzgestaltungen einsetzen.
Wettbewerbslandschaft
Der asiatisch-pazifische Büromöbelmarkt weist eine moderate Fragmentierung auf, wobei die fünf führenden Anbieter gemeinsam einen erheblichen Teil des Umsatzes auf sich vereinen. Diese Marktstruktur bietet Regionalspezialisten die Möglichkeit, sich strategisch zu positionieren und Nischensegmente zu erschließen. HNIs Übernahme von Steelcase im Wert von 2,2 Milliarden USD verdeutlicht die Konsolidierung, die auf Skaleneffekte bei der Rohstoffbeschaffung, digitalem F&E und regionalen Montagezentren abzielt[4]Davis Polk, "HNI USD 2.2 Billion Acquisition of Steelcase," davispolk.com . Haworth, MillerKnoll und Kokuyo differenzieren sich weiterhin durch hauseigene Designstudios, die neurowissenschaftliche Erkenntnisse mit industrieller Ästhetik verbinden und so Premium-Preise für wellnesszentrierte Sortimente ermöglichen. Chinesische Unternehmen wie Sunon und UE Furniture nutzen Kostenvorteile und schnelle Produktzyklen, um inländische Ausschreibungen zu gewinnen, obwohl sie zunehmend BIFMA- und GREENGUARD-Zertifizierungen einführen, um international wettbewerbsfähig zu sein. Der indische Konzern Godrej Interio investiert in Roboterschweißen und Pulverbeschichtungslinien, um die stark steigende lokale Nachfrage zu decken und gleichzeitig eine exporttaugliche Oberflächenqualität zu gewährleisten.
Technologie bildet das Schlachtfeld für den nächsten Wettbewerbsvorteil: Integrierte IoT-Module in Smart Desks übertragen Belegungsheatmaps, und KI-Software prognostiziert Wartungspläne zur Reduzierung von Ausfallzeiten. Hersteller kooperieren mit PropTech-Startups, um Abonnementanalysen über physische Anlagen zu legen und so die Umsatzzusammensetzung in Richtung wiederkehrender Serviceerträge zu verschieben. Nachhaltigkeit bleibt ein entscheidendes Ausschreibungskriterium; Unternehmen mit LEVEL-3-zertifizierten Portfolios genießen bevorzugten Lieferantenstatus in multinationalen Ausschreibungen. Regionale Aufarbeiter, darunter Egans, schaffen strategisch Mehrwert durch die Wiederaufbereitung hochwertiger Büromöbel. Dieser Ansatz reduziert nicht nur Deponiemüll, sondern bedient auch die kostensensiblen Segmente des asiatisch-pazifischen Büromöbelmarkts. Grenzüberschreitende Fusionen und Übernahmen setzen sich fort, da mittelgroße Marken Zugang zu lokalen Händlernetzwerken suchen und Lieferketten vertikal integrieren.
Marketingstrategien hängen von einer Omnichannel-Präsenz ab; Flaggschiff-Showrooms pflegen die Markengeschichte, während Online-Konfiguratoren Verkaufszyklen verkürzen und Käuferdaten für Upselling erfassen. After-Sales-Pakete bündeln Ergonomietraining, Asset-Tracking und Ablaufentnahme zum Ende der Leasinglaufzeit und stärken die Kundenbindung. Der Wettbewerbsdruck wird sich voraussichtlich verschärfen, da chinesische Kostenführer ihre Designsprache weiterentwickeln und westliche Konzerne ihre neu kombinierten Portfolios nutzen, wodurch der asiatisch-pazifische Büromöbelmarkt auf wertschöpfende Dienstleistungen statt auf den reinen Preis ausgerichtet wird. Anbieter, die sowohl Nachhaltigkeits-Compliance als auch die Integration digitaler Dienstleistungen beherrschen, sind über den Prognosehorizont hinweg gut positioniert, um Wettbewerber zu übertreffen.
Marktführer der asiatisch-pazifischen Büromöbelbranche
Steelcase Inc.
Okamura Corporation
Haworth Inc.
MillerKnoll (Herman Miller)
KOKUYO Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Asien-Pazifik-Markt für Büromöbel
- Steelcase Inc.
- Okamura Corporation
- Haworth Inc.
- MillerKnoll (Herman Miller)
- KOKUYO Co., Ltd.
- Godrej Interio
- HNI Corporation
- Fursys Group
- Sunon Group
- UE Furniture
- Zuoyou Furniture
- Featherlite
- Zenith Interiors
- Itoki Corporation
- Quama Furniture
- Li & Fung Furniture
- UB Office Systems
- Kian Furniture
- Teknion Corp.
- IKEA (Inter IKEA Group)
Lesen Sie die Analyse der Asien-Pazifik-Markt für Büromöbel-Unternehmen

Marktchancen und Zukunftsaussichten
Eine wesentliche Chance besteht darin, das Angebot an zertifizierten, emissionsarmen und rückverfolgbaren Möbellinien auszubauen, die den zunehmend strengeren Anforderungen an die Raumluftqualität und Produktqualität in der Region entsprechen. Chinas Umsetzung der VOC-Emissionskennzeichnung nach GB/T 42997-2023 (in Kraft ab 1. April 2024) und Indiens BIS-geführtes Furniture (Quality Control)-Regime (mit Durchsetzung ab 14. Februar 2026 für allgemeine Unternehmen) treiben die Beschaffung hin zu dokumentierter Compliance für Stühle, Schreibtische, Tische, Betten und Aufbewahrungslösungen. Dies schafft Spielraum für Lieferanten, Zertifizierungen und compliance-fertige Dokumentation in unternehmensfähige Angebote zu verpacken, insbesondere für Premium-Ausbauten und multinationale Ausschreibungen, die bereits GREENGUARD- und BIFMA LEVEL-Nachweise in der Spezifikationssprache referenzieren.
Eine weitere Chance liegt in der Verschiebung vom Einzelproduktverkauf hin zum Lösungsverkauf rund um hybrides Arbeiten, Modularität und die Ermöglichung digitaler Beschaffung. Smart Desks und vernetzte Arbeitsplätze fügen sich in den breiteren Trend zur KI-gestützten Raumplanung und Nutzungsmessung ein, der im Berichtskontext beschrieben wird, während Online-Konfigurations- und Visualisierungstools für den grenzüberschreitenden Verkauf und schnellere Projektzyklen zunehmend an Bedeutung gewinnen. Im Jahr 2026 deuten Branchenaktivitäten wie die Veröffentlichung eines Whitepapers zur chinesischen Büroumgebung durch KOKUYO und Lamex sowie E-Commerce-gestützte Enablement-Inhalte von Alibaba für südostasiatische Exporteure auf anhaltende Investitionen in digital orientierte Spezifikationen, 3D-Assets und standardisierte Produktdaten hin. Lieferanten, die modulare Produktsysteme mit digitaler Konfiguration, Lebenszyklusdaten und Rücknahme- oder Leasingmodellen zum Ende der Mietdauer kombinieren, können die von Co-Working und Renovierung getriebenen Nachfragemuster der Region besser bedienen und gleichzeitig ESG- und Compliance-Anforderungen erfüllen.
Recent Industry Developments in Asien-Pazifik-Markt für Büromöbel
- Juni 2026: Steelcase eröffnete in Zusammenarbeit mit Reflections einen neuen Händler-Showroom in Chennai, Indien, und erweiterte damit seinen lokalen Zugang zu Projektkunden und Unternehmenskäufern in einem wichtigen südasiatischen Markt. Das Update unterstützt eine schnellere Spezifikation, Probenahme und After-Sales-Koordination für große Ausbauprojekte, was angesichts strengerer Compliance- und Wellness-Anforderungen in der Beschaffung zunehmend wichtig wird.
- Mai 2026: MillerKnoll ging eine Partnerschaft mit EIR Healthcare ein, um Einbaumöbel und Möbel in werksseitige Fertigungsabläufe für volumetrische modulare Kliniken zu integrieren. Dies erweitert MillerKnolls adressierbare Projekte über traditionelle Bürointerieurs hinaus auf werksintegrierte Liefermodelle, bei denen wiederholbare Spezifikationen und schnellere Vor-Ort-Bereitstellung standardisierte Produktsysteme in Vertragsqualität begünstigen.
- Mai 2024: HNI gab die Schließung seiner Produktionsstätte in Hickory, North Carolina, und die Konsolidierung in andere Standorte bekannt, mit dem Ziel, bis 2026 jährliche Einsparungen von 11 Millionen USD zu erzielen. Die Umstrukturierung spiegelt die laufende Optimierung von Fertigungsstandorten und Kostenstrukturen wider, die sich auf Preisgestaltung, Lieferzeiten und Beschaffungsstrategien globaler Marken, die Projekte im asiatisch-pazifischen Raum bedienen, auswirken kann.


Asien-Pazifik-Markt für Büromöbel Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt Büro- und Heimbüromöbel, die zur Einrichtung eines funktionalen Arbeitsplatzes in der Asien-Pazifik-Region erworben werden, einschließlich Artikel wie Schreibtische, Stühle, Stauraummöbel und Bürotische.
Ausschlüsse aus dem Umfang: Einbaumöbel, die eine feste Installation im Rahmen eines Bau- oder Innenausbauvertrags erfordern, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Material
- Holz
- Metall
- Kunststoffe
- Sonstige Materialien
- Nach Produkt
- Besprechungsstühle
- Loungesessel
- Drehstühle
- Bürotische
- Aktenschränke
- Schreibtische
- Nach Vertriebskanal
- Multimerkenstores
- Fachgeschäfte
- Online-Plattformen
- Sonstige Vertriebskanäle
- Nach Geografie
- Indien
- China
- Japan
- Australien
- Südkorea
- Südostasien
- Singapur
- Malaysia
- Thailand
- Indonesien
- Vietnam
- Philippinen
- Übriger asiatisch-pazifischer Raum
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Wir beginnen damit, die Nachfragebasis und den Versorgungsumfang in den wichtigsten Ländern der Asien-Pazifik-Region zu kartieren und gleichen dann die Definitionen an, damit Volumina und Werte vergleichbar sind. Öffentliche Quellen werden verwendet, um makroökonomische und handelsbezogene Signale zu verankern, wie etwa UN Comtrade und nationale Zollstatistiken, Makrodatenreihen der Weltbank und des IWF sowie staatliche Bau- oder Gebäudeaktivitätsmeldungen, sofern verfügbar. Produkt- und Materialkontext wird auch anhand von Quellen wie ISO-Referenzen, WIPO-Patentveröffentlichungen und Branchenverbänden überprüft, die Hinweise zur Möbel- oder Holzindustrie veröffentlichen.
Nachdem die öffentliche Ausgangsbasis festgelegt ist, prüfen wir Jahresberichte von Unternehmen, Investorenpräsentationen, Pressemitteilungen und seriöse Wirtschaftsnachrichten, um Preisbewegungen, Kanalverschiebungen und Kapazitätsveränderungen zu verstehen. Wir nutzen auch kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Import- und Export-Sendungsverfolgung auf Sendungsebene sowie Patentdatenbanken, wenn die öffentliche Datenlage in bestimmten Ländern dünn ist. Die oben genannten Desk-Research-Quellen sind illustrativ und nicht erschöpfend; für die Datenerhebung, Validierung und Forschungsklärung werden zusätzliche öffentliche und kostenpflichtige Referenzen herangezogen.
Primärinterviews und Umfragen
Unsere Primärforschung konzentriert sich darauf, zu validieren, was tatsächlich in den Kategorien Büro- und Heimbüromöbel verkauft wird und was über Offline- und Online-Wege in der Asien-Pazifik-Region abgesetzt wird. Wir sprechen mit einer Mischung aus Herstellern, Distributoren, Einzelhändlern und Großabnehmern, um die Volumenentwicklung, die Preisrealisierung und Materialsubstitutionstrends zu bestätigen, und schließen dann Lücken aus der Desk Research durch Nachfolgechecks in wichtigen APAC-Märkten.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 25 % | CXOs: 17 % |
| Mittlere Ebene: 56 % | Funktions-/Einheitsleiter: 28 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 55 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem Produktions- und Handelsdaten helfen, den adressierbaren Büromöbelfluss in die Asien-Pazifik-Nachfrage zu rekonstruieren; anschließend werden lokale Produktion, Importe und Re-Exporte nach Ländern angepasst. Um die Gesamtwerte realistisch zu halten, werden die Ergebnisse durch selektive Bottom-up-Prüfungen bestätigt, einschließlich des Stichprobenpreises pro Einheit nach Produktgruppe multipliziert mit den geschätzten Lieferungen sowie Kanalprüfungen für Offline- versus Online-Verkäufe.
Zu den wichtigsten Eingangsgrößen, die das Modell prägen, gehören Bürobau- und Renovierungsaktivitäten, Signale zur Belegung von Gewerbeimmobilien, Unternehmenseinstellungen und Büroplatzerweiterungen, Import- und Exportbewegungen für Büromöbelkategorien sowie beobachtete Preisveränderungen nach Material (Holz, Metall, Kunststoffe) und nach Kernprodukten wie Sitzmöbel, Workstations und Stauraummöbel. Wo Daten lückenhaft sind, werden konservative Lückenfüllungen auf der Grundlage benachbarter Ländermuster verwendet und dann in Interviews erneut getestet, sodass die endgültigen Gesamtwerte nicht von einer einzigen Annahme abhängen.
Für die Prognose wird eine Szenarioanalyse verwendet, da Nachfrageschwankungen eng mit Bürovermietungszyklen und dem Verhalten bei der Rückkehr ins Büro verknüpft sind, die sich je nach Land schnell verschieben können. Wachstumsannahmen werden mit primärem Feedback zu Lieferzeiten, Rabattierungstrends und Budgetzuweisungen für die Arbeitsplatzauffrischung einem Stresstest unterzogen, bevor der endgültige Länder-Roll-up erstellt wird.
Datenvalidierung und Aktualisierungszyklus
Wir führen mehrere Prüfungen durch, bevor die Zahlen finalisiert werden, einschließlich der Kreuzverifizierung von Ländersummen mit Handelsströmen, der Richtung der Bauaktivitäten und den impliziten Ausgaben pro Büroarbeiter. Ausreißer werden Zeile für Zeile überprüft, und wenn eine Schwankung nicht durch mindestens zwei unabhängige Signale gestützt wird, werden die Treiber erneut untersucht und Interview-Nachfassaktionen ausgelöst.
Eine zweite Analystenprüfung wird durchgeführt, um Definitionen, die Währungsbehandlung und die Sicherstellung zu bestätigen, dass die Offline- und Online-Aufteilungen keine Doppelzählungen aufweisen. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn ein wesentliches Ereignis die Nachfrage oder Preisgestaltung verändert, und ein neuer Vorablieferungsdurchlauf wird durchgeführt, damit Kunden die aktuellste Sichtweise erhalten.
Marktgröße des asiatisch-pazifischen Büromöbelmarkts von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Es ist normal, unterschiedliche Marktwerte für dasselbe Thema zu sehen, da veröffentlichte Studien häufig darin variieren, was sie zählen, welches Jahr sie als Basisjahr behandeln und wie sie lokale Währungen in USD umrechnen. Wir halten das Modell einfach genug, um es zu prüfen, und verlassen uns auf wiederholbare Signale, sodass der Endwert auf klare Nachfragetreiber zurückgeführt werden kann.
Die größten Lücken entstehen in der Regel durch Umfangsentscheidungen, bei denen einige Schätzungen Vertragsausbauarbeiten, Installation oder breitere Möbelkategorien einbeziehen, die neben Büroprodukten liegen. Ein weiterer häufiger Treiber ist die Preislogik, da die Verwendung eines einzigen regionalen Durchschnittspreises Länder mit sehr unterschiedlichem Produktmix und Rabattierungsverhalten verzerren kann, und der Aktualisierungszeitpunkt spielt ebenfalls eine Rolle, wenn sich Materialkosten schnell verschieben. Hier werden nur freistehende Büro- und Heimbüroartikel gezählt, und die Preise werden vor der Aggregation nach Ländern normalisiert, weshalb der Gesamtwert für Mordor Intelligence dort landet, wo er liegt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 74,16 Milliarden USD (2025) | |
| Branchenpublikation A | 69,80 Milliarden USD (2025) | Verwendet einen engeren Produktkorb, der auf traditionelle Unternehmensburokäufe ausgerichtet ist, was die Heimbüronachfrage und kleinere online-geführte Kategorien in mehreren APAC-Märkten untererfassen kann. |
| Regionale Unternehmensberatung B | 81,40 Milliarden USD (2025) | Scheint angrenzende Vertragsartikel und einen Teil des installationsbezogenen Werts einzubeziehen und wendet eine breitere regionale Durchschnittspreisgestaltung an, was die Gesamtwerte in Ländern mit höherem Rabattierungsverhalten anheben kann. |
Insgesamt lässt sich die Streuung größtenteils dadurch erklären, was rund um die Kernmöbelartikel einbezogen wird und wie die Preise vor der Summierung über Länder hinweg normalisiert werden. Durch die Verknüpfung der Gesamtwerte mit Handelssignalen, länderspezifischen Nachfrageindikatoren und durch Interviews geprüften Preisspannen bleibt die Schätzung transparent und kann jedes Jahr überprüft werden, wenn neue Informationen vorliegen.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Prognosewert des asiatisch-pazifischen Büromöbelmarkts im Jahr 2031?
Der Markt wird bis 2031 voraussichtlich 99,12 Milliarden USD erreichen.
Welches Materialsegment wächst in der regionalen Nachfrage am schnellsten?
Kunststoffe expandieren mit einem CAGR von 10,05 %, da Unternehmen leichte, recycelbare Alternativen einsetzen.
Wie werden Online-Kanäle die Beschaffungstrends beeinflussen?
Online-Plattformen werden voraussichtlich mit einem CAGR von 14,7 % wachsen, dank Augmented-Reality-Visualisierung und schnellen Angebots-Tools.
Warum gewinnen Smart Desks in asiatisch-pazifischen Büros an Bedeutung?
Sie integrieren Belegungssensoren und Wellness-Funktionen, die hybride Arbeitsmodelle und datengesteuertes Flächenmanagement unterstützen.
Welche Rolle spielen ESG-Vorgaben bei Möbelbeschaffungsentscheidungen?
Unternehmens-ESG-Ziele treiben Käufer zu Circular-Economy-Leasing und zertifizierten VOC-armen Produkten, die durch Rahmenwerke wie BIFMA LEVEL verifiziert sind.
Wie konzentriert ist der Wettbewerb unter den führenden Anbietern?
Die fünf größten Anbieter halten zusammen mehr als ein Fünftel des Marktanteils, was auf einen moderat fragmentierten Markt mit Raum für Spezialunternehmen hinweist.
Seite zuletzt aktualisiert am:



