
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
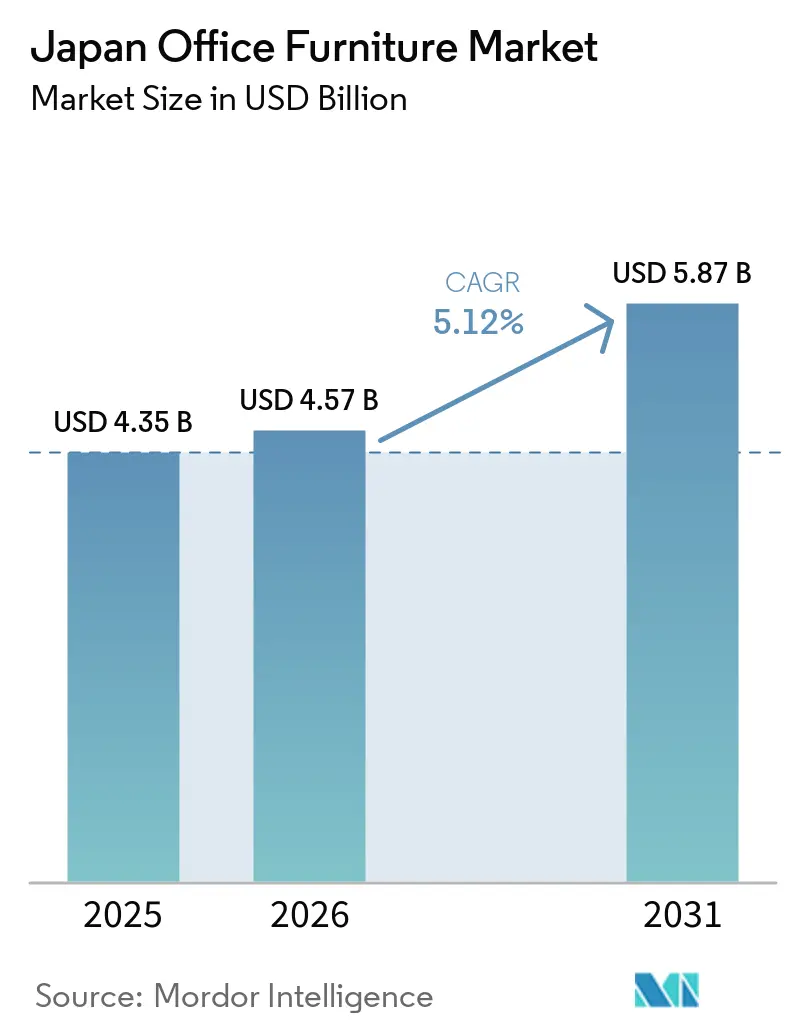
| Tamaño del mercado en el año base (2025) | 4.35 Mil millones de dólares |
| Tamaño del Mercado (2026) | 4.57 Mil millones de dólares |
| Tamaño del Mercado (2031) | 5.87 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.12 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Mobiliario de Oficina en Japón por Mordor Intelligence
Se espera que el tamaño del mercado de mobiliario de oficina en Japón crezca de 4,35 mil millones de USD en 2025 a 4,57 mil millones de USD en 2026, y se prevé que alcance los 5,87 mil millones de USD para 2031, con un CAGR del 5,12% durante el período 2026-2031. Los modelos de trabajo híbrido, los incentivos gubernamentales para el teletrabajo y los diseños de trabajo basado en actividades (ABW) están reformulando los criterios de compra hacia mobiliario flexible y habilitado tecnológicamente que mejora el bienestar y la eficiencia del espacio. Los ciclos de renovación que se aplazaron durante la pandemia se han reiniciado a medida que los balances corporativos se estabilizan y los propietarios compiten mediante mejoras de amenidades premium. El dominio de Kanto ancla la demanda nacional, aunque el rápido crecimiento en Kyushu-Okinawa señala una diversificación geográfica de las expansiones corporativas. La alta concentración del mercado permite a los actores establecidos escalar la I+D en mobiliario equipado con sensores, aunque también limita la competencia de precios para los compradores medianos.
Conclusiones Clave del Informe
- Por material, la madera capturó el 54,34% de la cuota del mercado de mobiliario de oficina japonés en 2025, mientras que se proyecta que los plásticos se expandan a un CAGR del 7,87% hasta 2031.
- Por producto, los escritorios representaron el 26,26% del tamaño del mercado de mobiliario de oficina japonés en 2025, y los escritorios inteligentes crecen a un CAGR del 9,76% hasta 2031.
- Por canal de distribución, las tiendas multimarca comandaron el 40,85% de la cuota del tamaño del mercado de mobiliario de oficina en Japón en 2025, pero se proyecta que las plataformas en línea se expandan a un CAGR del 12,76% hasta 2031.
- Por geografía, Kanto lideró con el 49,34% de la cuota del mercado de mobiliario de oficina en Japón en 2025, mientras que Kyushu-Okinawa avanza a un CAGR del 6,33% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Mobiliario de Oficina en Japón
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Rebote de los ciclos de renovación tras el COVID | +1.2% | Tokio, Osaka, Nagoya | Mediano plazo (2-4 años) |
| Transición corporativa hacia diseños ABW | +1.5% | Grandes metrópolis, despliegue regional | Largo plazo (≥4 años) |
| Incentivos fiscales vinculados al teletrabajo | +0.8% | A nivel nacional, adopción urbana | Corto plazo (≤2 años) |
| Regulaciones de salud ocupacional ergonómica | +0.6% | A nivel nacional | Mediano plazo (2-4 años) |
| Impulso a las exportaciones de mobiliario reutilizado | +0.4% | Rutas de Asia-Pacífico | Largo plazo (≥4 años) |
| Análisis espacial basado en IA | +0.8% | Centros tecnológicos, expansión nacional | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Ciclos de renovación estancados vinculados al PIB que repuntan tras el COVID
La estabilización del PIB en 2025 facilitó la liberación de presupuestos de capital que habían sido restringidos durante la pandemia. Este desarrollo permite a los propietarios e inquilinos abordar las inversiones diferidas en mejoras del espacio de trabajo, mostrando un renovado enfoque en la eficiencia operativa y la satisfacción de las cambiantes necesidades del lugar de trabajo. Los escritorios flexibles, las cabinas acústicas y los asientos preparados para IoT son el núcleo de estos paquetes de actualización, recompensando a los proveedores que combinan la artesanía tradicional con la conectividad integrada. Los presupuestos del año fiscal 2025 destinan mayores asignaciones para la modernización del lugar de trabajo, acelerando los volúmenes de pedidos de instalaciones modulares que reducen el tiempo de instalación. El cumplimiento de las nuevas directrices de seguridad del Ministerio de Salud, Trabajo y Bienestar (MHLW) acorta aún más los ciclos de vida del mobiliario en las grandes corporaciones.
Demanda corporativa de diseños de trabajo basado en actividades (ABW)
Las grandes empresas están abandonando los asientos fijos en favor de zonas dedicadas a la concentración, la colaboración y el descanso, un cambio que ha demostrado elevar el rendimiento creativo en estudios revisados por pares. Las mesas modulares, las particiones ligeras y el almacenamiento basado en taquillas permiten una reconfiguración rápida a medida que los equipos fluctúan entre el trabajo presencial y el remoto. Las encuestas de satisfacción de los empleados muestran tasas de aprobación del 90% para los estilos de trabajo ABW, lo que permite a los equipos de adquisiciones justificar precios premium para mobiliario especializado. Los fabricantes responden con ruedas de bloqueo rápido, rieles de alimentación apilables y opciones de tapizado que amortiguan el ruido de las oficinas abiertas sin sacrificar la apertura visual. A medida que los patrones de asistencia híbrida se normalizan, el énfasis del ABW en la adaptabilidad espacial lo posiciona como un motor de crecimiento a largo plazo para el mercado de mobiliario de oficina en Japón.
Incentivos fiscales gubernamentales
Los escritorios de altura regulable, las sillas ergonómicas y los concentradores de carga integrados dominan las listas de deseos corporativas porque el tratamiento fiscal mejora notablemente su costo total de propiedad. Las pymes, que representan el 99,7% de las empresas japonesas, son particularmente sensibles a estos ahorros y han acortado los ciclos de reemplazo de siete a cuatro años. En el año fiscal 2026, el Incentivo de Introducción al Trabajo en Oficina Satélite del Gobierno Metropolitano de Tokio recompensa a las empresas con sede en Tokio con entre 2 y 999 empleados que adopten una política formal de trabajo en oficina satélite; las instalaciones dedicadas deben estar equipadas con escritorios, sillas y accesorios de oficina esenciales como condición de elegibilidad obligatoria, convirtiendo directamente una decisión de política laboral en una compra de mobiliario mandatada por adquisiciones. La política se complementa con los objetivos nacionales de transformación digital y canaliza pedidos constantes hacia los fabricantes de equipos originales (OEM) domésticos con líneas de teletrabajo certificadas.
Regulaciones de salud ocupacional relacionadas con la ergonomía
Las normas revisadas del Ministerio de Salud, Trabajo y Bienestar exigen que las empresas con más de 50 empleados proporcionen asientos con soporte lumbar y escritorios regulables, o se enfrenten a multas que superan el costo del cumplimiento[1]. Los inquilinos del sector tecnológico y financiero, donde la intensidad del tiempo frente a la pantalla es mayor, representan los primeros adoptantes, reemplazando sillas e iluminación de trabajo antes de las fechas límite de inspección. Las marcas internacionales adaptan sus catálogos a las Normas Industriales Japonesas, mientras que las empresas locales aprovechan los conocimientos culturales sobre las posturas al sentarse para perfeccionar los ángulos de los cojines y las telas transpirables. El software de cumplimiento ahora verifica las especificaciones del mobiliario durante las renovaciones de arrendamiento, garantizando una demanda recurrente de modelos certificados. Los mandatos ergonómicos crean así un flujo de ingresos protegido dentro del mercado de mobiliario de oficina en Japón.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Reducción de la fuerza laboral de cuello blanco | −1.8% | A nivel nacional, mayor severidad rural | Largo plazo (≥4 años) |
| Los altos alquileres urbanos frenan las renovaciones | −1.1% | Tokio, Osaka | Mediano plazo (2-4 años) |
| Volatilidad del costo de la madera de ingeniería | −0.7% | A nivel nacional | Corto plazo (≤2 años) |
| Lenta estandarización de protocolos IoT | −0.5% | Primeros adoptantes | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Disminución de la fuerza laboral de cuello blanco debido al envejecimiento demográfico
La población en edad de trabajar de Japón continúa contrayéndose a medida que las jubilaciones superan a los nuevos ingresos, reduciendo la demanda agregada de escritorios[2]. Las principales corporaciones están reduciendo estratégicamente su huella de oficinas, como lo evidencia la adopción de modelos de escritorios compartidos y la reducción de las sedes centrales. Este cambio es particularmente evidente en las regiones centradas en la manufactura, donde las consolidaciones corporativas han resultado en una mayor disponibilidad de espacio de oficinas. En los centros urbanos, la afluencia de mano de obra extranjera ha mitigado algunos de los impactos de estos cambios; sin embargo, los proveedores suburbanos están experimentando una disminución en los volúmenes de pedidos debido a la reducción de la demanda. El modelo de trabajo híbrido ha apoyado parcialmente el mercado de mobiliario al impulsar estándares ergonómicos más elevados para las oficinas en el hogar. No obstante, se proyecta que el crecimiento general en las ventas unitarias de mobiliario se desacelerará a largo plazo, reflejando un ajuste más amplio en la dinámica del mercado.
Los altos alquileres urbanos están limitando las grandes renovaciones de oficinas
Los alquileres de oficinas de Categoría A en Tokio han alcanzado un nivel sin precedentes de 37.012 JPY (252 USD) por m², lo que impacta significativamente las asignaciones presupuestarias para renovaciones interiores. Las pequeñas y medianas empresas (pymes) están aplazando las renovaciones integrales de plantas, optando en cambio por alternativas rentables como la renovación de tapizados y herrajes, que son menos costosas que las nuevas instalaciones. El aumento de las tasas de vacancia en ubicaciones secundarias está llevando a las empresas a priorizar la inversión de capital en retener estos espacios por encima de las actualizaciones de mobiliario. Las corporaciones están implementando cada vez más estrategias de «compresión del espacio», incluida la adopción de sistemas de trabajo en banco y mesas plegables, para optimizar la funcionalidad dentro de áreas de oficina restringidas. Los proveedores especializados en diseños de mobiliario multiusos están ganando cuota de mercado; sin embargo, el crecimiento general de los ingresos en el sector sigue siendo moderado, limitado por la persistente inflación de los alquileres. Se anticipa una recuperación del crecimiento solo cuando las presiones de los alquileres comiencen a ceder.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Material: El Dominio de la Madera Enfrenta Presiones de Sostenibilidad
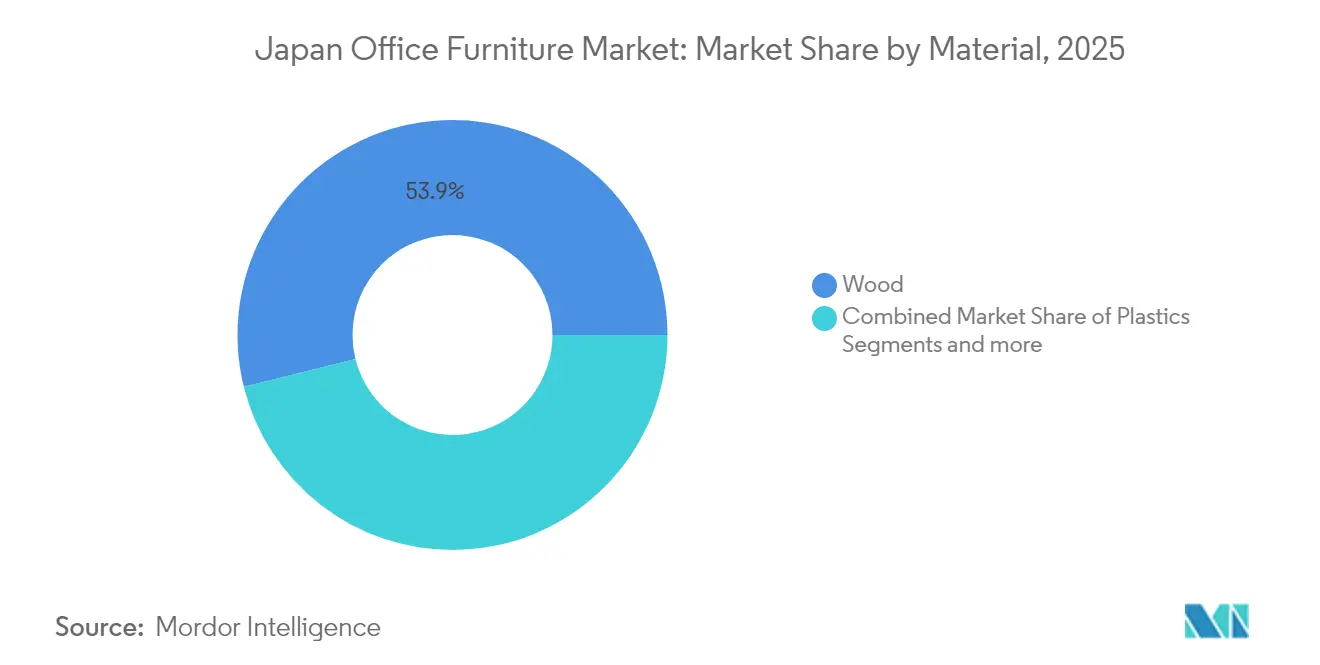
La madera retuvo el 53,86% de la cuota del mercado de mobiliario de oficina en Japón en 2025, sostenida por la afinidad cultural hacia la estética natural y la carpintería tradicional. Sin embargo, la dependencia de las importaciones expone los costos a la volatilidad global de la madera, lo que impulsa a los compradores a experimentar con compuestos reciclados y de base biológica que reducen la huella de carbono. El segmento de plásticos se acelera a una CAGR del 7,74%, impulsado por los avances en mezclas de resinas posconsumo que satisfacen las auditorías de criterios ambientales, sociales y de gobernanza (ESG) sin sacrificar la integridad estructural. Los marcos metálicos siguen siendo indispensables para los escritorios de altura regulable, donde la durabilidad y la actuación motorizada requieren subestructuras de acero o aluminio.
El crecimiento de los plásticos también se debe a su compatibilidad con los sensores integrados, ya que las cavidades moldeadas simplifican el alojamiento de los módulos IoT. Los fabricantes de equipos originales domésticos prueban polipropileno derivado de biomasa, mientras que las marcas internacionales ensayan plásticos de origen oceánico para carcasas de sillas dirigidas a equipos de adquisiciones con sensibilidad ambiental. Mientras tanto, los proveedores de madera buscan la certificación de cadena de custodia para preservar su posicionamiento premium. Los proyectos piloto que utilizan cedro doméstico han elevado las tasas de utilización marginalmente por encima del 40%, aunque la ampliación del volumen aguarda mejoras en el secado mecanizado y la laminación en los aserraderos rurales. En este contexto, los modelos circulares como los paneles a base de palillos de Kokuyo–ChopValue insinúan un futuro híbrido donde los flujos de residuos abastecen los compuestos de madera de próxima generación.


Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Producto: Los Escritorios Inteligentes Revolucionan las Categorías Tradicionales
Los escritorios lideraron con el 25,98% de la cuota del tamaño del mercado de mobiliario de oficina en Japón en 2025, respaldados por el gasto empresarial en modelos de altura regulable que mitigan los riesgos de salud sedentaria. Los escritorios inteligentes crecen a una CAGR del 9,58%, integrando cargadores inalámbricos, alertas de postura y sensores de luz ambiental que alimentan los paneles de análisis del lugar de trabajo. Las innovaciones en asientos mantienen el ritmo con la silla «ingCloud» de Kokuyo, que se calibra automáticamente mediante un mecanismo de ajuste automático 3D Ultra Auto Fit y transmite datos de uso anonimizados para el mantenimiento predictivo.
La convergencia de categorías difumina las líneas entre mesas y almacenamiento, ya que las cabinas modulares combinan troncos de alimentación, superficies de pizarra y compartimentos con cerradura. El mobiliario lounge adopta telas acústicas que funcionan también como paneles de sonido, apoyando la claridad de las videoconferencias en zonas de reunión híbridas. Las sillas giratorias integran soportes lumbares dobles adaptados a la antropometría japonesa, una característica codesarrollada por Officecom y SIHOO. Las grandes corporaciones cuantifican cada vez más el retorno de la inversión a través de la reducción de días de baja por enfermedad y el aumento de las puntuaciones de compromiso de los empleados, validando los gastos premium en modelos ricos en sensores.
Por Canal de Distribución: La Transformación Digital Acelera el Crecimiento en Línea
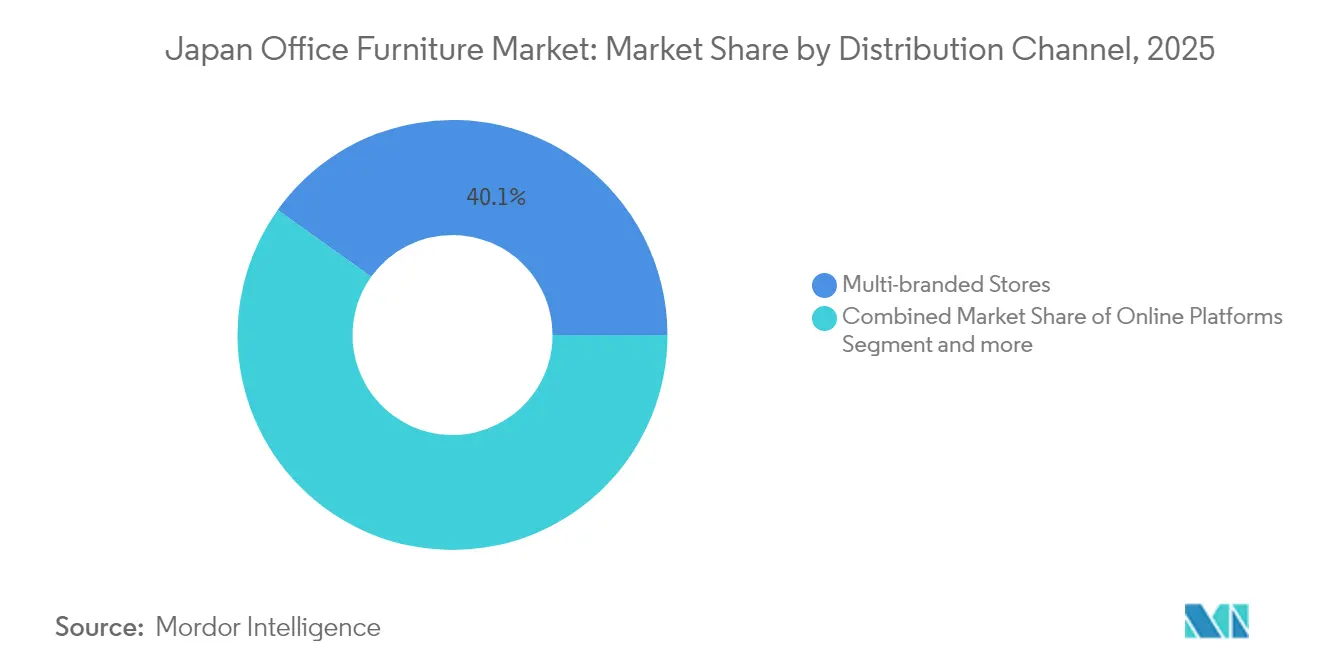
Los salones de exposición multimarca mantuvieron una cuota del 40,12% en 2025, ya que la evaluación táctil sigue siendo esencial para las compras de alta implicación. No obstante, las plataformas en línea crecen a una CAGR del 12,43%, impulsadas por configuradores 3D, herramientas de colocación de realidad aumentada (RA) y API de flujo de trabajo de adquisiciones que reducen la fricción del comprador. Las corporaciones ahora preseleccionan productos virtualmente y luego envían a los gerentes de instalaciones a los «centros de experiencia» en tienda para la verificación final. Las tiendas especializadas mantienen su relevancia al seleccionar gamas ergonómicas o de diseño icónico no disponibles ampliamente en otros lugares, mientras que los programas de arrendamiento se alinean con los objetivos de economía circular al incluir servicios de mantenimiento y devolución.
Los operadores de comercio electrónico invierten en chatbots de inteligencia artificial que analizan los planos de los edificios para recomendar paquetes de unidades de mantenimiento de existencias, actuando efectivamente como especificadores digitales. La integración con los sistemas de planificación de recursos empresariales (ERP) agiliza los pedidos masivos, reduciendo los ciclos de órdenes de compra de semanas a días. Sin embargo, la entrega de última milla para artículos completamente ensamblados aún requiere logística local, lo que lleva a alianzas omnicanal entre minoristas en línea puros y redes de almacenes regionales. El resultado es un panorama híbrido donde el descubrimiento digital y el cumplimiento físico coexisten, amplificándose mutuamente.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Kanto mantuvo el 48,88% de la cuota del mercado de mobiliario de oficina en Japón en 2025, gracias a la concentración de sedes corporativas, ministerios y finanzas globales en Tokio. La escalada de los alquileres de Categoría A refuerza la demanda de soluciones de alto valor y eficiencia espacial, como estaciones compactas de altura regulable y centros de colaboración modulares. Las constantes entradas de capital en Kansai procedentes de las finanzas de Osaka y los parques tecnológicos de Kobe respaldan los ciclos de reemplazo centrados en actualizaciones ergonómicas más que en renovaciones completas.
Kyushu–Okinawa registra la CAGR más rápida del 6,21% hasta 2031, impulsada por el impulso de Fukuoka para atraer empresas emergentes mediante subvenciones favorables para la conversión de oficinas que estipulan interiores modernos y flexibles. Chubu se beneficia de los clústeres de I+D automotriz que favorecen los bancos de dibujo especializados y las mesas de trabajo con aislamiento de vibraciones. Tohoku y Hokkaido capturan un crecimiento modesto a medida que las políticas de revitalización regional fomentan las oficinas satélite en ciudades de menor costo, estimulando la compra de kits modulares que pueden atravesar las escaleras estrechas comunes en los edificios más antiguos. Chugoku–Shikoku registra ganancias incrementales vinculadas a empresas de logística y construcción naval que actualizan las salas de control con consolas integradas. A nivel nacional, los proveedores de mobiliario establecen depósitos de servicio descentralizados para acortar los tiempos de instalación y cumplir con los acuerdos de nivel de servicio exigidos por los clientes corporativos que ejecutan despliegues en múltiples ubicaciones. La geografía moldea así la estrategia logística tanto como la demanda, reforzando la necesidad de huellas de distribución ágiles.
Panorama regulatorio
Los proveedores de mobiliario de oficina de Japón operan dentro de un entorno regido por normas, definido por las reglas de contratación pública y las obligaciones de seguridad y etiquetado de productos. El Ministerio de Medio Ambiente administra las directrices de la Ley de Compras Verdes que establecen criterios para el mobiliario de oficina suministrado a la contratación pública, haciendo hincapié en la selección de materiales y en atributos ambientales como la durabilidad y la reparabilidad. En cuanto a las especificaciones de producto, las Normas Industriales Japonesas se citan ampliamente en las licitaciones B2B, incluyendo la JIS S 1031:2016 para escritorios y mesas de oficina y la JIS S 1043:2016 para sillas giratorias con ajuste de altura, que fijan los requisitos básicos de rendimiento, seguridad y usabilidad.
Más allá de las normas, los organismos sectoriales y de cumplimiento influyen en las vías de conformidad. La Japan Office and Institutional Furniture Association (JOIFA) publica directrices de seguridad de producto que abarcan las principales categorías de oficina (escritorios, sillas, almacenamiento, mamparas), que muchos fabricantes utilizan para alinear sus pruebas y documentación. La Agencia de Asuntos del Consumidor supervisa la Ley de Etiquetado de Calidad de Bienes Domésticos para la protección del consumidor a través del etiquetado, mientras que el Ministerio de Economía, Comercio e Industria (METI) hace cumplir la Ley de Seguridad de Productos de Consumo para los artículos aplicables, reforzando la trazabilidad y la conformidad a medida que la contratación examina cada vez más la documentación de seguridad y ESG.
Análisis de la cadena de valor
La cadena de valor del mobiliario de oficina en Japón abarca desde los materiales y componentes ascendentes (madera y madera de ingeniería, metales para estructuras y mecanismos, plásticos y espumas, textiles de tapicería y electrónica para productos con sensores) hasta el diseño y la ingeniería, la fabricación/ensamblaje y, finalmente, la distribución e instalación. Los líderes nacionales combinan el desarrollo de producto propio con el abastecimiento externo de motores, sensores y módulos de conectividad utilizados en escritorios sit-stand e inteligentes, y cada vez más añaden servicios de planificación de espacios de trabajo y acondicionamiento a los proyectos de mobiliario. Movimientos recientes basados en alianzas ilustran este cambio hacia soluciones: KOKUYO formó una alianza empresarial global con Senba (vigente desde el 1 de julio de 2025) para combinar mobiliario con capacidades de construcción y diseño en la entrega de espacios de oficina.
En el tramo descendente, las tiendas multimarca y los distribuidores especializados siguen siendo importantes para la especificación y la evaluación táctil, mientras que las plataformas en línea amplían el alcance mediante herramientas de configuración y flujo de trabajo, y los proyectos de mayor envergadura dependen de instaladores y servicios de gestión de instalaciones. La logística y la entrega de última milla (artículos ensamblados y voluminosos) son una limitación clave, lo que impulsa al ecosistema hacia el almacenamiento compartido y la optimización de la entrega; por ejemplo, Home Eco Logistics (una filial de Sumitomo Forestry) amplió su servicio logístico JUCORE a la región de Kansai (Keihanshin) en agosto de 2025 para mejorar la entrega de materiales de construcción ante la escasez de mano de obra. Los requisitos de sostenibilidad derivados de la contratación verde y de las directrices sectoriales también influyen en la trazabilidad de materiales y en los programas de fin de vida útil, favoreciendo el uso de madera certificada y opciones de recuperación o reacondicionamiento circular.
Panorama Competitivo
Concentración del Mercado
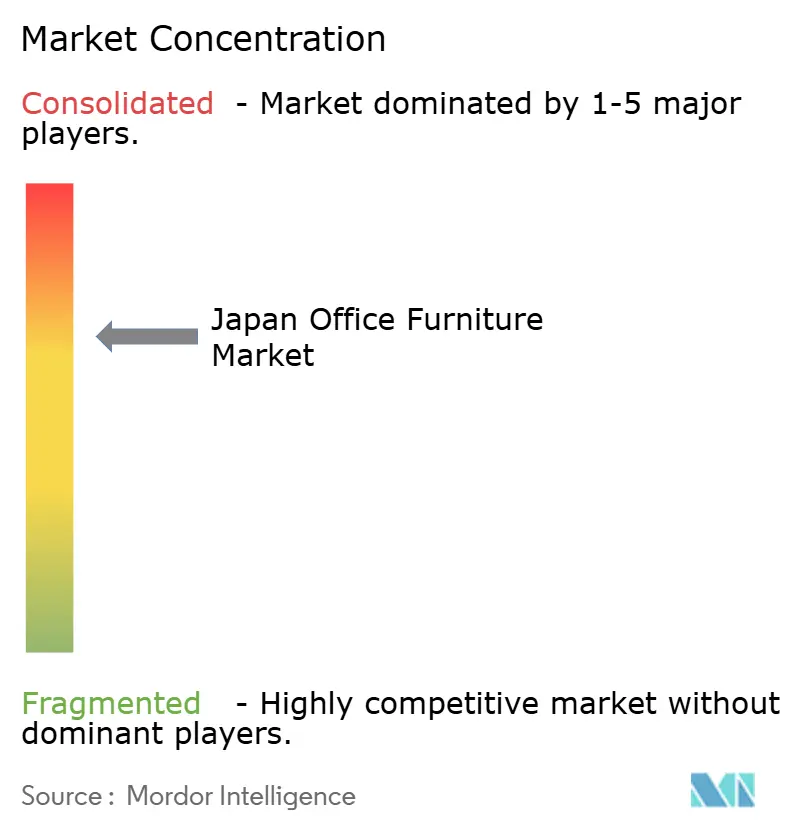
Los cinco principales actores controlaron una cuota significativa de los ingresos de 2025, otorgando al mercado de mobiliario de oficina en Japón un pronunciado perfil oligopólico. Kokuyo, Okamura e Itoki lideran con ofertas de pila completa que abarcan consultoría de diseño, fabricación y servicios posventa, aprovechando la integración vertical para acelerar los ciclos de renovación de productos. Kokuyo está destinando una parte significativa de sus ingresos a investigación y desarrollo, centrándose en avances en sensores IoT, la integración de materiales reciclados y el desarrollo de paneles de control de software. Estas iniciativas tienen como objetivo transformar las ofertas de mobiliario tradicional en plataformas de servicio integrales, alineándose con los objetivos de innovación estratégica de la empresa.
Los participantes internacionales como Herman Miller localizan sus líneas insignia a través de asociaciones con distribuidores japoneses, añadiendo a menudo huellas compactas y características resistentes a los terremotos para adaptarse a los códigos de construcción locales. La marca china SIHOO codesarrolla sillas ergonómicas con Officecom, señalando una colaboración transfronteriza en torno a la innovación competitiva en precios. Las empresas emergentes disruptivas apuntan a nichos de economía circular, ofreciendo modelos de suscripción que incluyen mantenimiento y reacondicionamiento, lo que atrae a las corporaciones con conciencia de responsabilidad social empresarial.
El interés del capital privado en el ecosistema más amplio de espacios de trabajo está aumentando, ilustrado por la adquisición de 2,7 mil millones de USD por parte de EQT del proveedor de ascensores Fujitec, un movimiento que subraya la confianza en las perspectivas de infraestructura de oficinas en Japón. La consolidación en el extranjero también repercute localmente, ya que la prevista adquisición de Steelcase por parte de HNI por 2,2 mil millones de USD podría generar un rival global más grande capaz de disputar a los actores locales establecidos en licitaciones de proyectos[3].
Líderes del Sector de Mobiliario de Oficina en Japón
-
Kokuyo Co., Ltd.
-
Itoki Corporation
-
Okamura Corporation
-
Plus Corporation
-
Uchida Yoko Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Oportunidades de mercado y perspectivas futuras
Los programas gubernamentales que subsidian el teletrabajo y la modernización del lugar de trabajo crean una vía clara de comercialización para paquetes de mobiliario ergonómico, ajustable y preparado para modelos híbridos, especialmente entre las pymes, que responden con fuerza a la reducción del costo efectivo de compra. Un catalizador de política concreto se produjo en abril de 2024, cuando el Ministerio de Salud, Trabajo y Bienestar (MHLW) aumentó la tasa de subsidio para la instalación de equipos en su programa de Teletrabajo del 30% al 50%, respaldando las inversiones en mejoras del entorno laboral y acelerando la demanda de asientos conformes, escritorios de altura ajustable y accesorios relacionados que cumplen con los requisitos de documentación para la contratación.
Un segundo ámbito de oportunidad es el cambio de vender mobiliario como SKU independientes a ofrecer sistemas integrados de espacio de trabajo que combinan hardware modular con software para señalización, utilización de salas/escritorios y analítica de espacios. Itoki comenzó a vender Appspace en agosto de 2025 para centralizar la señalización, la recepción de visitantes y las guías de planta para oficinas híbridas, lo que refleja el interés de los compradores por plataformas de gestión del lugar de trabajo junto con los acondicionamientos físicos. En junio de 2026, Itoki anunció el desarrollo de Itoki Office Devices, que vincula los sensores del mobiliario con agentes de IA para ofrecer analítica de utilización y productividad en tiempo real, ampliando el alcance abordable para los proveedores capaces de empaquetar mobiliario listo para sensores, servicios de datos e instalación/mantenimiento en una sola propuesta para renovaciones ABW y despliegues en múltiples sedes.
Desarrollos recientes del sector
- Julio de 2026: Kokuyo anunció su participación en ARCHIDEX 2026 en Kuala Lumpur, presentando la serie de mobiliario Any Way y la silla ingCloud bajo un tema de estilos de trabajo ágiles. El movimiento amplía la visibilidad de las soluciones de oficina de Kokuyo en Asia y respalda conversaciones transfronterizas con proyectos y distribuidores más allá del ciclo de reemplazo nacional.
- Junio de 2026: Kokuyo anunció una importante actualización de su plataforma de detección para escritorios y sillas ingCloud, que permite analítica de utilización en tiempo real para proyectos ABW.
- Febrero de 2026: Kokuyo amplió la disponibilidad de la silla de oficina de malla EZ a través de su marca global Lamex a mercados adicionales, ampliando la gama de asientos de gama media a premium para entornos de trabajo híbridos.
Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Este mercado abarca el valor del mobiliario de oficina vendido en Japón para espacios de trabajo comerciales, incluidos artículos principales como asientos, escritorios, mesas y unidades de almacenamiento, a través de canales presenciales y en línea.
Exclusiones del alcance: Este dimensionamiento excluye el mobiliario comprado principalmente para uso residencial y los artículos de acondicionamiento de oficinas que no son mobiliario, como iluminación, suelos y servicios de construcción interior.
Descripción General de la Segmentación
- Por Material
- Madera
- Metal
- Plásticos
- Otros Materiales
- Por Producto
- Sillas de Reuniones
- Sillas Lounge
- Sillas Giratorias
- Mesas de Oficina
- Armarios de Almacenamiento
- Escritorios
- Por Canal de Distribución
- Tiendas Multimarca
- Tiendas Especializadas
- Plataformas en Línea
- Otros Canales de Distribución
- Por Geografía
- Kanto
- Kansai
- Chubu
- Kyushu–Okinawa
- Tohoku
- Hokkaido
- Chugoku–Shikoku
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer los límites del mercado y fundamentar el modelo en señales de oferta y demanda específicas de Japón. Se revisaron fuentes públicas como el Ministerio de Economía, Comercio e Industria de Japón (METI) y la Oficina de Estadísticas de Japón para obtener indicadores de actividad manufacturera y empresarial, y se utilizaron las estadísticas de comercio de la Aduana de Japón para verificar los movimientos de importación y exportación vinculados a las categorías de mobiliario relevantes.
Para traducir estas señales en un modelo de mercado utilizable, se extrajo contexto de la industria de fuentes como la Asociación de la Industria del Mueble de Japón, notas de normas y adquisiciones de organismos públicos, y artículos revisados por pares que analizan la ergonomía en el lugar de trabajo y la adopción del diseño de oficinas. También se revisaron presentaciones de empresas, presentaciones para inversores y prensa empresarial de reputación para mapear los cambios de canal y las variaciones en la combinación de productos. Cuando las series temporales públicas eran demasiado amplias, la direccionalidad se validó mediante suscripciones de pago para estados financieros de empresas y una base de datos de importaciones y exportaciones a nivel de envíos. Estas fuentes son ilustrativas, y también se utilizaron otras referencias para la recopilación, validación y aclaración de datos durante el proceso de investigación.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en entrevistas y encuestas breves con fabricantes, distribuidores, minoristas multimarca, vendedores en línea, planificadores de espacios de oficina y grandes compradores que gestionan adquisiciones corporativas. Dado que el alcance es exclusivo de Japón, los aportes de los encuestados se verificaron en los principales centros de negocios para que los precios, los ciclos de reemplazo y las divisiones de canales pudieran corregirse cuando la investigación documental no estaba completamente alineada.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 35% | Directores ejecutivos (CXO): 14% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 41% |
| Actores más pequeños: 16% | Gerentes: 45% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comienza con una construcción de arriba hacia abajo en la que los indicadores macroeconómicos y sectoriales se convierten en un conjunto de gasto direccionable para el mobiliario de oficina en Japón, y luego se filtra por lo que realmente se compra a través de los canales de mobiliario. El modelo se corrobora posteriormente mediante verificaciones selectivas de abajo hacia arriba, como la consolidación de ingresos de proveedores muestreados, verificaciones de canales con distribuidores y minoristas, y aproximaciones de precio de venta promedio por volumen de unidades para artículos comunes como sillas, escritorios y almacenamiento.
Los insumos más relevantes incluyeron la nueva actividad de acondicionamiento de oficinas, la intensidad de ocupación y reubicación de oficinas, los ciclos de renovación y reemplazo, el movimiento del precio de venta promedio por tipo de producto y el cambio de participación entre las ventas por contrato y las compras minoristas lideradas por canales en línea. Cuando faltaban datos clave para los participantes privados más pequeños, las brechas se manejaron mediante supuestos conservadores basados en ratios vinculados al tamaño del canal y la huella observable, y luego se corrigieron mediante retroalimentación de entrevistas. Los pronósticos se construyen utilizando análisis de escenarios respaldados por opiniones de expertos sobre política laboral (híbrida versus presencial), actividad inmobiliaria comercial y tendencias de precios esperadas para madera, metal y plásticos, que en conjunto dan forma al crecimiento en volumen y valor a lo largo del tiempo.
Validación de Datos y Ciclo de Actualización
Los resultados del modelo se contrastan con señales independientes, como la dirección del comercio, las tendencias de producción a nivel de categoría y los comentarios sobre el desempeño reportado de los principales participantes del mercado. Cuando las variaciones parecen inusualmente altas, se reabren los supuestos, se revisan los valores atípicos y se activan seguimientos específicos con los entrevistados para confirmar si el cambio es real o un artefacto de los datos.
Antes de la aprobación final, el análisis pasa por múltiples pasos de revisión interna para que la lógica del alcance, las matemáticas y la coherencia de las unidades estén alineadas a lo largo de los años. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como variaciones bruscas en los costos de insumos o grandes disrupciones en los canales. Justo antes de la entrega, se completa un pase de actualización final para que los clientes reciban la visión más actualizada disponible en ese momento.
Tamaño del Mercado de Mobiliario de Oficina en Japón de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Es normal ver diferentes cifras de tamaño de mercado publicadas para el mobiliario de oficina en Japón, incluso cuando se utiliza la misma etiqueta final. Las diferencias suelen provenir de lo que se contabiliza como mobiliario de oficina, cómo se tratan los canales y si el valor se construye a partir de un conjunto de demanda o de un conjunto más reducido de ingresos reportados.
En Japón, la mayor dispersión suele generarse cuando algunas estimaciones mantienen el alcance cercano a un conjunto limitado de líneas de productos o ciudades rastreadas, y luego aplican una curva de precios cautelosa, mientras que otras incluyen un ciclo de reemplazo de acondicionamiento de oficinas más amplio en todo el país y normalizan el momento de la divisa de manera diferente.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 4,35 mil millones de USD (2025) | |
| Consultora Global A | 3,43 mil millones de USD (2023) | Utiliza un año base anterior y puede subestimar el reciente reequilibrio de canales, especialmente donde el comercio en línea y el comercio minorista multimarca ganaron cuota, lo que reduce el valor trasladado a años posteriores. |
| Medio Especializado B | 1,18 mil millones de USD (2024) | A menudo refleja un universo rastreado más reducido y puede excluir partes de la demanda de contratos y reacondicionamiento, por lo que el número se inclina hacia un conjunto de demanda más pequeño en lugar del gasto total en mobiliario de oficina. |
La tabla muestra que la amplitud del alcance, el momento y la lógica de precios son razones prácticas para la divergencia en las cifras publicadas, y esas elecciones pueden mover el total en miles de millones de dólares. Al tratar la demanda de reemplazo a nivel nacional en Japón y la cobertura de canales como insumos necesarios antes de realizar el pronóstico, y luego validar con verificaciones comerciales y de entrevistas, el total resultante tiene menos probabilidades de omitir grandes rutas de compra. Esto es coherente con el enfoque aplicado aquí por Mordor Intelligence.
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de mobiliario de oficina en Japón para 2031?
Las previsiones sitúan el mercado en 5.870 millones de USD para 2031.
¿Qué segmento de material crece más rápido en el sector de mobiliario de oficina de Japón?
Los plásticos lideran con una CAGR del 7,74%, impulsados por resinas recicladas y compatibles con sensores.
¿A qué velocidad se están expandiendo los canales de venta en línea?
Las plataformas en línea avanzan a una CAGR del 12,43% hasta 2031.
¿Qué región muestra la tasa de crecimiento más alta?
Kyushu–Okinawa registra la CAGR más rápida del 6,21% hasta 2031.
¿Por qué están ganando terreno los escritorios inteligentes?
Integran sensores y funciones de ajuste de altura que mejoran la ergonomía y proporcionan datos de utilización del espacio, apoyando las estrategias de trabajo híbrido.
¿Qué empresas dominan el sector de mobiliario de oficina en Japón?
Kokuyo, Okamura, Itoki, Plus y Kurogane juntos controlaron una cuota significativa de las ventas de 2025, otorgándoles una influencia desproporcionada sobre los precios y la innovación de productos.