
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 4.81 Mil millones de dólares |
| Tamaño del Mercado (2026) | 5.16 Mil millones de dólares |
| Tamaño del Mercado (2031) | 7.78 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.52 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Mobiliario de Oficina de India por Mordor Intelligence
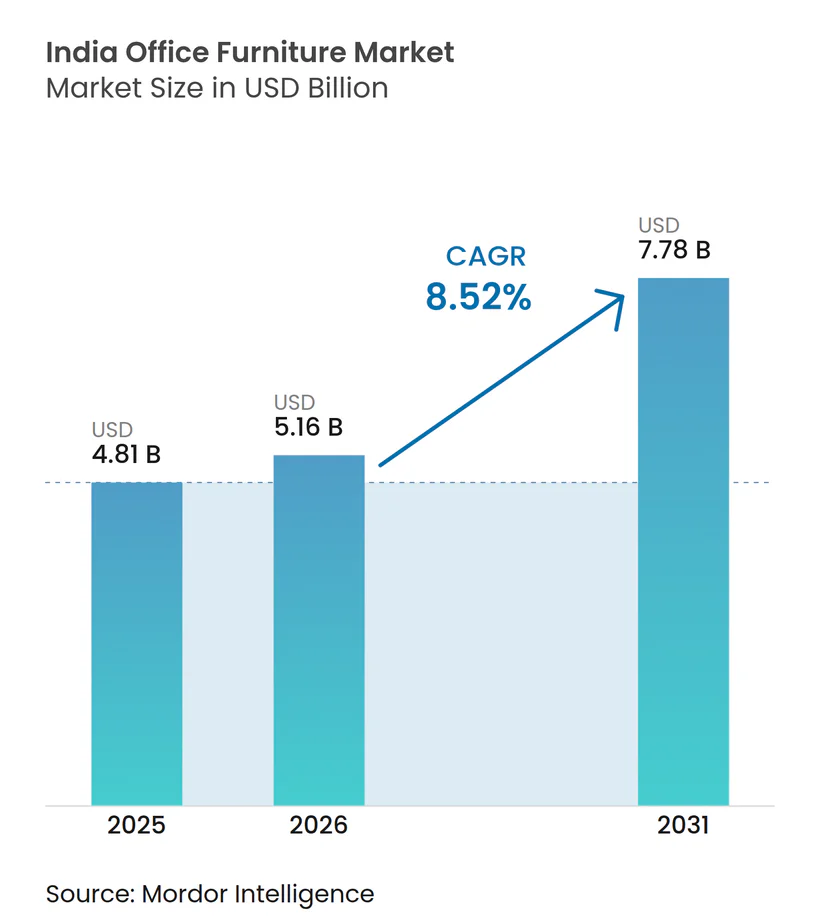
Se espera que el mercado de mobiliario de oficina en India crezca de 4,81 mil millones de USD en 2025 a 5,16 mil millones de USD en 2026, para luego alcanzar 7,78 mil millones de USD en 2031, a una CAGR del 8,52% durante el período 2026-2031. El mercado de mobiliario de oficina en India está transitando desde el repunte de adecuación postpandemia hacia una demanda impulsada por la calidad, el cumplimiento normativo y las necesidades de reposición. Los centros de capacidades globales (GCC), las políticas de regreso a la oficina y los espacios de trabajo gestionados respaldan las compras de productos ergonómicos, certificados y modulares. La Orden de Control de Calidad de Mobiliario de febrero de 2025 convierte el cumplimiento de la Oficina de Normas Indias (BIS) en una vía cada vez más importante para el negocio gubernamental e institucional[1]. Esto favorece a los proveedores que pueden ofrecer productos probados, garantías y entregas consistentes. El mercado de mobiliario de oficina en India sigue siendo sensible al precio, especialmente en los productos económicos, donde los proveedores locales mantienen un papel importante.
Conclusiones Clave del Informe
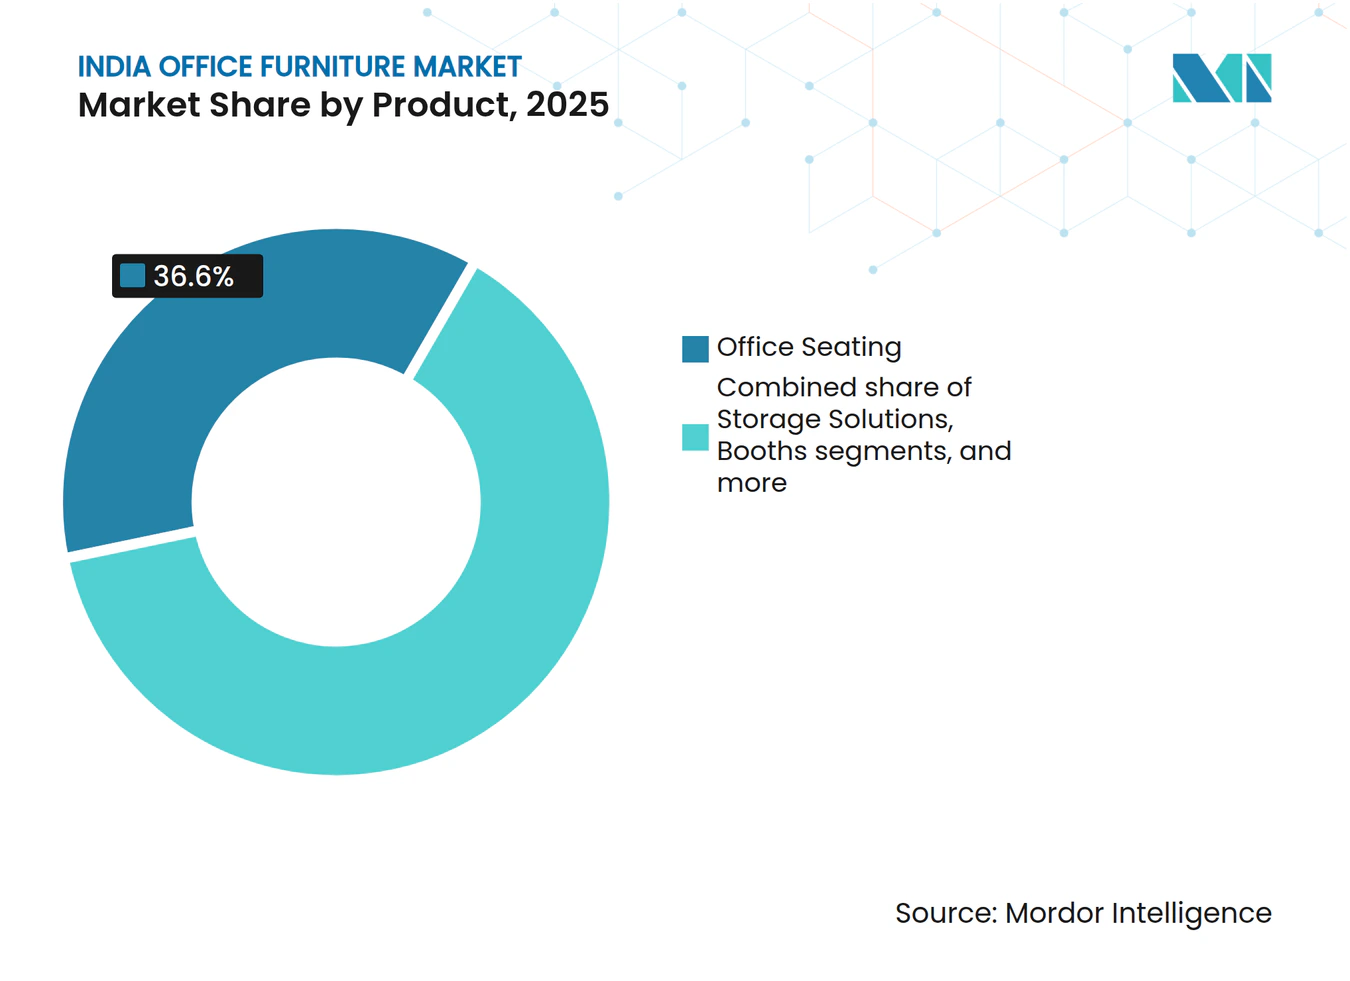
- Por producto, los asientos de oficina lideraron con el 36,60% de la cuota del mercado de mobiliario de oficina en India en 2025, mientras que se prevé que los cabinas y divisores de oficina se expandan a una CAGR del 11,65% hasta 2031.
- Por material, la madera representó el 44,24% de la cuota del mercado de mobiliario de oficina en India en 2025, mientras que se prevé que otros segmentos de materiales se expandan a una CAGR del 11,21% hasta 2031.
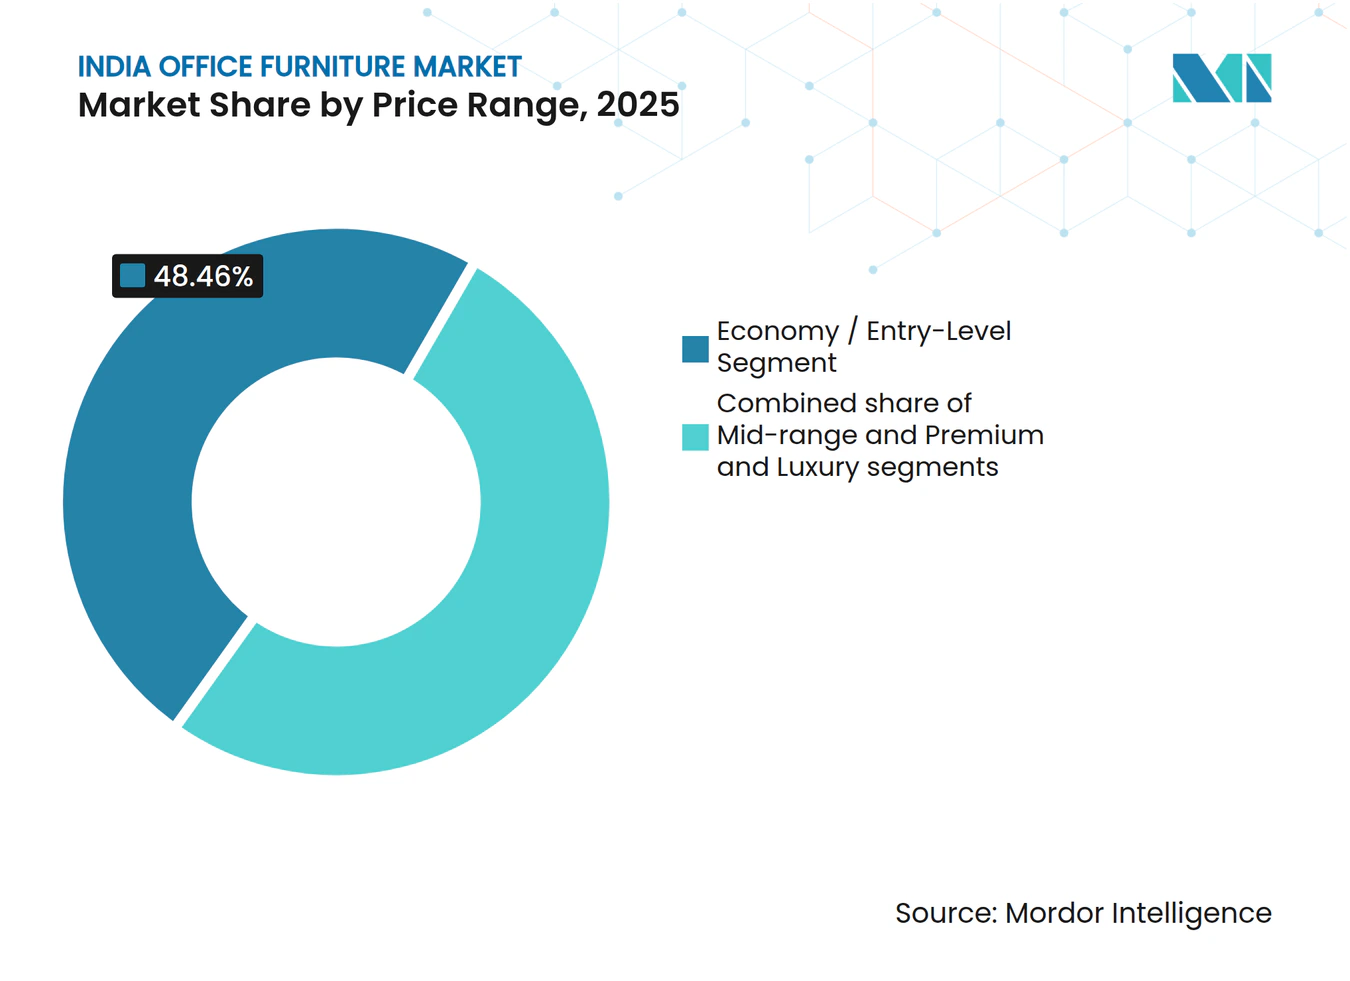
- Por rango de precio, los productos económicos y de nivel básico representaron el 48,46% de la cuota del mercado de mobiliario de oficina en India en 2025, mientras que los productos premium y de lujo registraron la CAGR esperada más alta del 11,82% hasta 2031.
- Por usuario final, las oficinas corporativas contribuyeron con el 68,75% de la cuota del mercado de mobiliario de oficina en India en 2025, mientras que se prevé que otros usuarios finales se expandan a una CAGR del 10,66% hasta 2031.
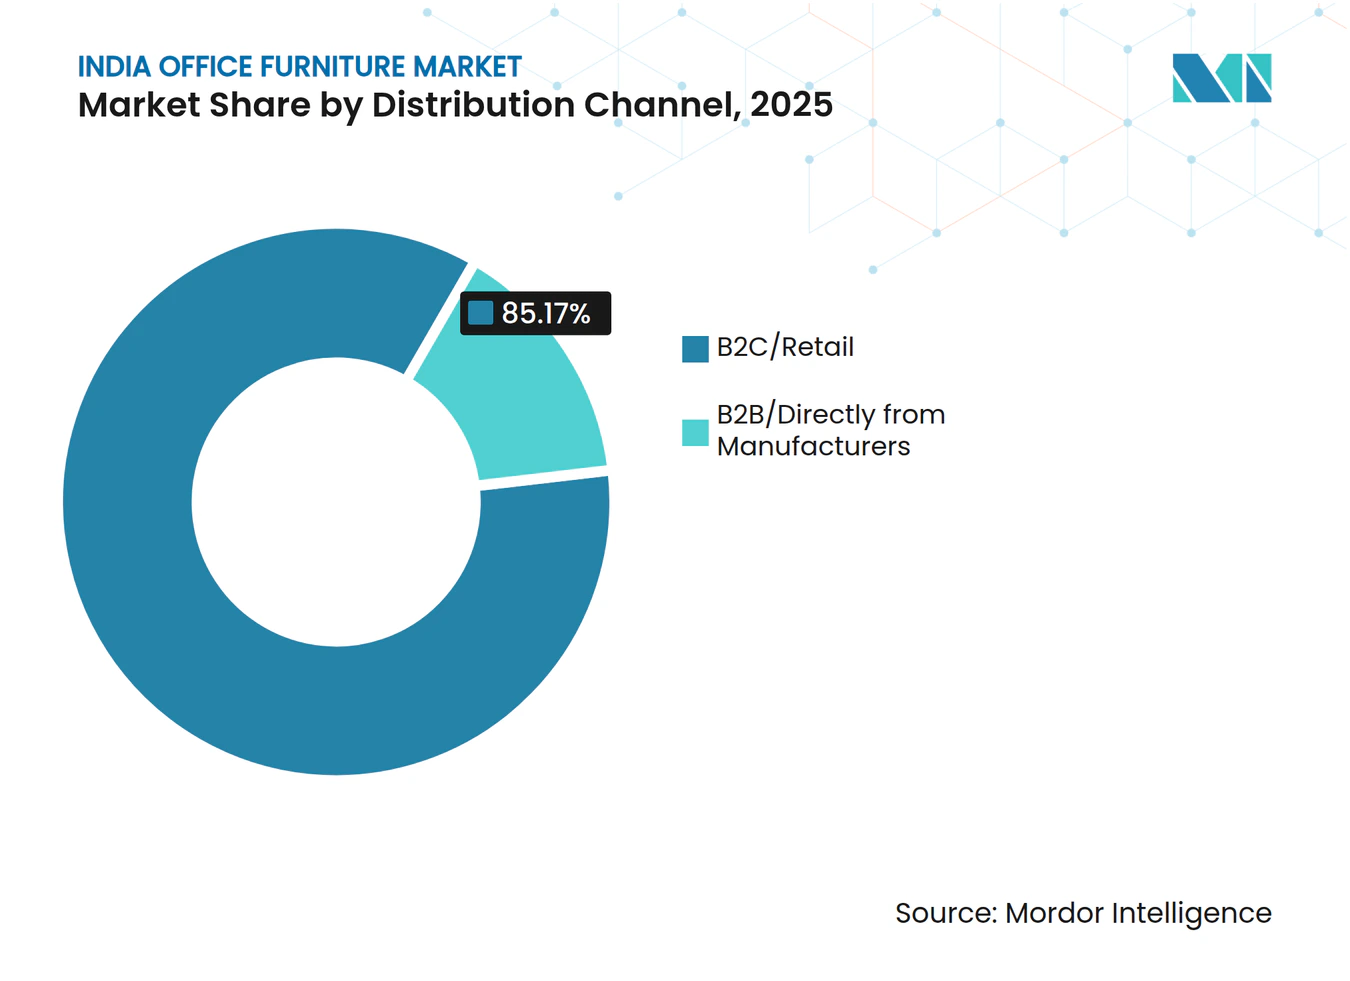
- Por canal de distribución, B2C y minorista representaron el 85,17% de la cuota del mercado de mobiliario de oficina en India en 2025, mientras que se prevé que las ventas en línea se expandan a una CAGR del 13,19% hasta 2031.
- Por geografía, el sur de India generó el 39,13% de los ingresos de 2025 y se prevé que se expanda a una CAGR del 10,45% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión del sector inmobiliario corporativo y proliferación de GCC | +2.2% | Bengaluru, Hyderabad, Pune, Delhi NCR, Chennai | Mediano plazo (2-4 años) |
| Creciente conciencia ergonómica y mandatos de bienestar de los empleados | +1.4% | Centros GCC y mercados nacionales tras la aplicación de la QCO de BIS | Largo plazo (≥ 4 años) |
| Crecimiento del sector de espacios de trabajo compartidos y gestionados | +1.1% | Las 8 principales ciudades y ciudades de nivel 2 | Mediano plazo (2-4 años) |
| Modernización de infraestructura gubernamental y programas de ciudades inteligentes | +0.8% | Todo el país, capitales y centros administrativos de nivel 1 | Mediano plazo (2-4 años) |
| Mandatos de regreso a la oficina que aceleran la inversión en adecuación | +0.7% | Campus de tecnología y GCC en Bengaluru, Hyderabad, Pune y Mumbai | Corto plazo (≤ 2 años) |
| Surgimiento del mercado de oficinas en ciudades de nivel 2 y nivel 3 | +0.6% | Pune, Ahmedabad, Kochi, Coimbatore, Indore y Jaipur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión del sector inmobiliario corporativo y proliferación de GCC
Los Centros de Capacidades Globales se han consolidado como el impulsor estructural más determinante de la demanda de mobiliario de oficina de especificación técnica en India. Los GCC representaron el 37,7% del arrendamiento bruto total de oficinas en India en 2025, absorbiendo un récord de 31,4 millones de pies cuadrados, un 13,1% por encima del año anterior, mientras que se proyecta que el arrendamiento de GCC alcance entre 60 y 65 millones de pies cuadrados durante 2026-2027, sosteniendo la demanda a nivel de adquisiciones bien entrado el próximo ciclo[2]. Las adquisiciones de los GCC difieren de la demanda corporativa convencional debido a sus mayores requisitos de especificación. Las organizaciones matrices con sede en Estados Unidos suelen exigir mobiliario de contrato certificado por BIFMA, asientos ergonómicos con garantía y acabados con compuestos orgánicos volátiles nulos bajo acuerdos maestros de servicio globales. Estos requisitos pueden excluir a los fabricantes no certificados de las licitaciones de alto valor. En consecuencia, el mercado de mobiliario de oficina en India se beneficia de las adecuaciones iniciales de oficinas y de la demanda de reposición en las ubicaciones corporativas existentes. Esta tendencia favorece a los fabricantes organizados en proyectos donde los equipos de adquisiciones siguen estándares globales. También incrementa la demanda de apoyo en diseño, capacidades de instalación y un servicio posventa consistente.
Creciente conciencia ergonómica y mandatos de bienestar de los empleados
La Orden de Control de Calidad de Mobiliario de 2025 estableció requisitos obligatorios de la Oficina de Normas Indias para sillas de trabajo, mesas, escritorios y unidades de almacenamiento. La notificación de febrero de 2025 de la Orden de Control de Calidad de Mobiliario de 2025 por parte del Ministerio de Comercio e Industria de India estableció la certificación BIS obligatoria bajo la norma IS 17631 para sillas de trabajo, IS 17633 para mesas y escritorios, e IS 17634 para unidades de almacenamiento, con vigencia desde febrero de 2026 para grandes empresas y agosto de 2026 para las MIPYMES[3]. El giro hacia el cumplimiento normativo ha transformado los estándares ergonómicos de una característica premium discrecional a un requisito de acceso al mercado. Los fabricantes no organizados sin licencias BIS quedan excluidos de los canales de adquisición gubernamentales e institucionales. Los actores organizados con infraestructura de pruebas establecida se benefician de un mejor acceso a estos canales. A medida que el cumplimiento de BIS se ha convertido en un requisito mínimo, los actores organizados se diferencian mediante calificaciones de rendimiento ergonómico EN 1335, certificaciones de sostenibilidad BIFMA y consultoría en salud ocupacional. Este cambio puede incrementar los precios de venta promedio sin necesidad de una estrategia de premiumización diferenciada. En agosto de 2025, Urban Grey Furniture Industries en Manesar recibió la primera licencia BIS IS 17631 de toda India. Este hecho indica que la ventana de cumplimiento se abrió para los primeros en actuar. Bajo la Ley de la Oficina de Normas Indias de 2016, los requisitos regulatorios continúan actuando como un filtro competitivo durante todo el período de previsión.
Crecimiento del sector de espacios de trabajo compartidos y gestionados
El mercado de oficinas flexibles de India ha alcanzado 79,7 millones de pies cuadrados de inventario a mediados de 2025, convirtiéndose en el mayor mercado de oficinas flexibles de Asia-Pacífico, y está en camino de superar los 100 millones de pies cuadrados en 2026, con una demanda flexible que ha aumentado casi seis veces desde 2020 a medida que las empresas priorizan la rapidez de comercialización y la agilidad operativa[4]. Los operadores de espacios de trabajo gestionados necesitan mobiliario que pueda instalarse rápidamente, trasladarse entre diferentes configuraciones y ser utilizado por varios grupos de inquilinos. Esto respalda la demanda de bancadas estandarizadas, asientos apilables, almacenamiento modular y particiones desmontables. Los contratos de mayor envergadura de oficinas gestionadas pueden favorecer a los fabricantes capaces de entregar productos de grado contractual en un plazo breve. Los compradores de espacios de coworking también ejercen presión sobre los precios, ya que adquieren en volumen y trabajan dentro de presupuestos de adecuación planificados. El mercado de mobiliario de oficina en India puede beneficiarse de esta demanda cuando los proveedores combinan durabilidad con facilidad de reconfiguración. El segmento también genera pedidos recurrentes a medida que los operadores amplían ubicaciones o modifican la composición de sus inquilinos.
Modernización de infraestructura gubernamental y programas de ciudades inteligentes
El Mercado Electrónico del Gobierno de India (GeM) formalizó la adquisición de mobiliario de oficina con garantía y cumplimiento normativo para ministerios centrales, gobiernos estatales, empresas del sector público, tribunales y campus institucionales. La Orden de Control de Calidad de Mobiliario de 2025 fortaleció este marco al permitir que los fabricantes con certificación BIS utilicen dicha certificación como criterio formal de habilitación en las licitaciones de GeM. Este requisito creó una barrera de cumplimiento para los proveedores no certificados. La Misión de Ciudades Inteligentes respaldó inversiones en 100 ciudades, incluida infraestructura para centros de mando y control. Adicionalmente, el presupuesto 2025-26 del gobierno de Delhi contempló 24 proyectos hospitalarios pendientes, que comprenden cuatro nuevos hospitales, siete instalaciones de unidades de cuidados intensivos y 13 ampliaciones hospitalarias. Estos proyectos generaron demanda de mobiliario de oficina administrativo y clínico. Los fabricantes con licencias BIS que cubren las normas IS 17631 a IS 17634 y un historial consolidado de entregas institucionales están posicionados para atender los requisitos de adquisición. Las empresas que obtuvieron licencias BIS de múltiples categorías antes de que las autoridades de adquisición a nivel estatal actualizaran los criterios de habilitación de proveedores obtuvieron una ventaja de varios trimestres sobre los competidores que aún avanzan en el proceso de cumplimiento.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Predominio del sector no organizado y arraigada sensibilidad al precio | -1.5% | Todo el país, especialmente ciudades de nivel 2 y nivel 3, y segmentos económicos y de gama media | Mediano plazo (2-4 años) |
| Volatilidad del costo de materias primas en acero, madera, espuma y tela | -1.0% | Todos los centros de fabricación | Corto plazo (≤ 2 años) |
| Incertidumbre del trabajo híbrido que aplaza las adquisiciones corporativas | -0.6% | Grandes empresas y cuentas GCC con ciclos de aprobación global | Corto plazo (≤ 2 años) |
| Distribución fragmentada y ecosistema de posventa | -0.5% | Ciudades de nivel 2 y nivel 3 y mercados de expansión regional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Predominio del sector no organizado y sensibilidad al precio
El sector de mobiliario no organizado —carpinteros locales, talleres de pequeña escala y fabricantes no certificados— continúa representando la mayoría del mercado de mobiliario de oficina en India por número de unidades, con los carpinteros locales representando por sí solos el 68,17% de los ingresos del canal B2C/minorista en 2026. Estos productores compiten con ventajas de costo estructurales que incluyen cero gastos de certificación, arbitraje fiscal y obligaciones de garantía mínimas, lo que les permite ofrecer precios por unidad significativamente inferiores a los de los fabricantes organizados en los segmentos económicos y de gama media-baja. Un desajuste en la concentración de la demanda continúa impidiendo una resolución rápida a nivel de mercado. Los grandes compradores, incluidos los centros de capacidades globales que especifican mobiliario de grado normativo y las entidades gubernamentales que adquieren a través del Mercado Electrónico del Gobierno, representan solo una pequeña proporción de los eventos de adquisición. En contraste, las pequeñas y medianas empresas y las empresas emergentes siguen siendo muy sensibles al precio y continúan abasteciendo de canales no organizados, con implicaciones de calidad limitadas para sus operaciones. La aplicación de la orden de control de calidad de la Oficina de Normas Indias desde febrero de 2026 ha acelerado la formalización en los canales de adquisición gubernamentales e institucionales. Sin embargo, el segmento minorista económico sigue siendo muy disputado y es probable que continúe enfrentando una intensa competencia durante gran parte del período de previsión. Esta situación limita el crecimiento del precio de venta promedio a nivel de mercado agregado y hace que la protección de márgenes dependa de una asignación disciplinada de capacidad hacia los segmentos premium por parte de los actores organizados.
Volatilidad del costo de materias primas
El aumento de los costos en madera, acero, espuma de poliuretano y telas de tapicería está presionando los márgenes de los fabricantes de mobiliario organizados, especialmente aquellos que atienden las categorías de asientos estándar y escritorios sensibles al volumen, donde la elasticidad de precios limita la traslación de costos. Los precios de la madera aumentaron aproximadamente un 20% en el ejercicio fiscal 2025, sin que se espere una estabilización significativa hasta después de 2027, cuando los ciclos de oferta se normalicen. Las importaciones de tablero de fibra de densidad media provenientes de Alemania, Italia y productores del sudeste asiático exponen a los fabricantes a variables de tipo de cambio y costo de flete que son estructuralmente difíciles de cubrir en el nivel de gama media. La implicación estratégica es que los fabricantes con flexibilidad en la mezcla de productos —capaces de pivotar hacia asientos ergonómicos de mayor margen o mobiliario colaborativo premium durante los picos de costo de materias primas— están mejor posicionados para defender los márgenes operativos agregados que aquellos con ratios de producción fijos en líneas estándar expuestas a materias primas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por tipo de producto:
la arquitectura de privacidad remodela la mezclaLos asientos de oficina representan el 36,60% del mercado de mobiliario de oficina en India en 2026 y se prevé que se expandan a una CAGR del 9,31% hasta 2031. Las configuraciones de espacios de trabajo flexibles continúan respaldando la demanda de asientos versátiles que puedan trasladarse o utilizarse en diferentes áreas de trabajo. Estas configuraciones de oficina pueden reducir la necesidad de asientos dedicados para reuniones en ciertos espacios corporativos. La demanda incluye sillas de trabajo, asientos colaborativos y asientos móviles utilizados en áreas de trabajo compartidas.
Se prevé que las cabinas y divisores de oficina se expandan a una CAGR del 11,65% hasta 2031. Esto representa la tasa de crecimiento más rápida entre todos los tipos de productos. La expansión de las oficinas de planta abierta está incrementando la demanda de espacios cerrados y semiabiertos para trabajo concentrado, llamadas breves y reuniones pequeñas. Se espera que los productos acústicos representen una mayor proporción de las especificaciones de proyectos de oficinas corporativas durante el período de previsión. Las marcas internacionales mantienen una presencia consolidada en esta categoría, mientras que los proveedores nacionales están ampliando sus capacidades en materiales acústicos y diseños de productos relacionados.


Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe
Por material:
los sustratos híbridos superan a la mayoría de maderaLa madera representa el 44,24% de los ingresos en 2026 y sigue siendo la categoría de material más grande en el mercado de mobiliario de oficina en India. Los fabricantes utilizan la madera de manera extensiva debido a su flexibilidad de diseño y la sólida base de fabricación nacional establecida en todo el país. La madera también sigue siendo ampliamente utilizada en mobiliario de almacenamiento para estaciones de trabajo, escritorios ejecutivos y líneas de mobiliario de oficina tradicional. El material se utiliza tanto en productos de mobiliario estandarizados como en instalaciones de oficina personalizadas.
Otros materiales representan el 13,44% de los ingresos en 2026 y se prevé que se expandan a una CAGR del 11,21% hasta 2031. Esta categoría incluye compuestos de tapicería especializados y sustratos híbridos utilizados en asientos modernos y mobiliario colaborativo. Los sistemas de materiales híbridos de malla de tereftalato de polietileno reciclado y chapas certificadas respaldan la documentación ambiental requerida por los equipos de adquisición corporativa. Estos materiales pueden reducir el peso del producto al tiempo que favorecen la comodidad, la durabilidad y la coherencia visual. La selección de materiales también depende de las especificaciones del proyecto, los requisitos de vida útil del producto y los criterios de adquisición.
Por rango de precio:
el crecimiento premium lidera mientras el segmento económico mantiene su baseLos productos económicos y de nivel básico representan el 48,46% de los ingresos en 2026 y constituyen la mayor cuota entre los segmentos de precio. Se prevé que el segmento se expanda a una CAGR del 6,64% hasta 2031. Esta es la tasa más lenta entre las tres bandas de precio. Las pequeñas y medianas empresas, las instituciones educativas y los programas de adquisición pública orientados al valor respaldan la demanda en este segmento. Los requisitos de cumplimiento pueden afectar la elegibilidad de los proveedores para pedidos institucionales. Los proveedores de menor costo siguen siendo importantes en la demanda minorista privada, donde las decisiones de compra se centran en el precio inmediato. Los fabricantes organizados pueden asegurar pedidos regulados seleccionados, pero deben mantenerse competitivos en plazos de entrega y valor práctico.
Los productos premium y de lujo representan el 17,60% de los ingresos en 2026 y se prevé que se expandan a una CAGR del 11,82% hasta 2031. Los centros de capacidades globales suelen requerir mobiliario que cumpla con los estándares de lugar de trabajo aplicados en sus ubicaciones de oficina internacionales. El historial de garantías, el rendimiento ergonómico y la coherencia de diseño tienen mayor peso en estos proyectos. Los proveedores nacionales con líneas de mobiliario de contrato certificadas pueden competir por este negocio sin depender enteramente de productos importados. Las marcas internacionales siguen siendo relevantes en proyectos premium que requieren productos de carteras globales consolidadas.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe
Por usuario final:
las oficinas corporativas siguen siendo la base principal de demandaLas oficinas corporativas representan el 68,75% del mercado de mobiliario de oficina en India en 2026 y se prevé que se expandan a una CAGR del 9,38% hasta 2031. Los centros de capacidades globales y las grandes oficinas multinacionales respaldan un mayor gasto en adecuación de oficinas por puesto dentro de esta categoría. Estos clientes generan demanda recurrente a medida que las operaciones se expanden, las estaciones de trabajo requieren reposición o los diseños internos de las oficinas cambian. La demanda también surge de reubicaciones de oficinas, consolidación de espacios de trabajo y la incorporación de nuevos puestos para empleados.
La categoría de otros usuarios finales incluye operadores flexibles de coworking, empresas emergentes en crecimiento y firmas de servicios profesionales. La categoría representa el 6,22% de los ingresos en 2026 y se prevé que se expanda a una CAGR del 10,66% hasta 2031. Esto representa la tasa de crecimiento más alta entre las categorías de usuarios finales. Los compradores en este segmento requieren mobiliario duradero que pueda reconfigurarse rápidamente a medida que cambian los requisitos de los inquilinos y el tamaño de los equipos. Esta demanda favorece a los fabricantes organizados de gama media con cadenas de suministro establecidas y precios competitivos.
Por canal de distribución:
las adquisiciones en línea se expanden dentro de una estructura liderada por el comercio minoristaLos canales de negocio a consumidor y minoristas representan el 85,17% de los ingresos en 2026 y siguen siendo la principal vía de acceso a los clientes. Los carpinteros locales representan el 68,17% de los ingresos de 2026 y se prevé que se expandan a una CAGR del 7,89% hasta 2031. La disponibilidad local y los precios competitivos respaldan la demanda a través de este canal. Se espera que la formalización en el mercado de mobiliario de oficina en India en general siga siendo gradual en todas las regiones. Los carpinteros locales siguen siendo relevantes para proyectos de oficina de menor envergadura y requisitos de mobiliario personalizado.
Las ventas en línea representan el 7,53% de los ingresos en 2026 y se prevé que se expandan a una CAGR del 13,19% hasta 2031. Los configuradores digitales de negocio a negocio y las plataformas de adquisición permiten a los compradores corporativos comparar productos y solicitar mobiliario estandarizado en línea. Los canales en línea son especialmente relevantes para los clientes comerciales en ubicaciones no metropolitanas con acceso limitado a salas de exposición físicas. Estos canales son más adecuados para compras recurrentes de sistemas de estaciones de trabajo estandarizados y mobiliario con especificaciones definidas.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe
Análisis Geográfico
El sur de India representó el 39,13% de los ingresos regionales en 2026 y se prevé que se expanda a una CAGR del 10,45% hasta 2031. Bengaluru, Hyderabad y Chennai son centros importantes para la tecnología, los centros de capacidades globales y los proyectos de oficinas corporativas. Esta base de clientes respalda la demanda de mobiliario de contrato certificado, asientos ergonómicos y adecuaciones coordinadas. El apoyo de las políticas de Karnataka y Telangana a los centros de capacidades globales fortalece la base de demanda regional. Featherlite Furniture Private Limited ha comprometido 200 crore de rupias indias (22,3 millones de USD) para capacidad en Bengaluru. Nilkamal Limited ha comprometido 212 crore de rupias indias (23,6 millones de USD) para una instalación en Hosur. Estas inversiones posicionan a los proveedores más cerca de un importante centro de demanda de mobiliario de oficina.
El oeste de India representó el 26,60% de los ingresos en 2026 y se prevé que se expanda a una CAGR del 8,54%. La región combina una gran demanda corporativa con una base de fabricación concentrada. Pune y Mumbai atienden a clientes de tecnología, centros de capacidades globales y servicios financieros con diferentes necesidades de productos. Las oficinas de servicios financieros respaldan la demanda de sistemas para salas de juntas, asientos ejecutivos y ambientes acústicos para reuniones. Interio by Godrej opera cinco plantas en Khalapur y Pune. Steelcase Inc. arrendó 130.000 pies cuadrados en Chakan, mientras que Kokuyo Workplace India Limited cuenta con un campus de producción de 350.000 pies cuadrados en Nagpur. La densidad de fabricación puede mejorar los tiempos de entrega para los clientes en las ubicaciones del oeste y el centro del país.
El norte de India representó el 23,51% de los ingresos en 2026 y se prevé que se expanda a una CAGR del 6,68%. La Región de la Capital Nacional combina la demanda corporativa con una amplia base de adquisiciones del gobierno central y del sector público. Gurugram y Noida siguen siendo ubicaciones clave para la expansión corporativa organizada. Geeken Seating Collection Private Limited utiliza su base de fabricación en Manesar y una red de más de 100 salas de exposición para respaldar la entrega regional. Interio by Godrej también cuenta con dos plantas en Uttarakhand. El este de India representó el 10,76% de los ingresos en 2026 y se prevé que se expanda a una CAGR del 4,47%. La región tiene una base actual más pequeña, pero las iniciativas de política en Odisha y Bihar pueden respaldar el desarrollo a largo plazo de la demanda institucional de oficinas.
Panorama regulatorio
El cumplimiento normativo del mobiliario de oficina en la India está cada vez más determinado por la Orden de Control de Calidad de Muebles (Furniture Quality Control Order), 2025, emitida por el Departamento de Promoción de la Industria y el Comercio Interior (DPIIT), que exige la certificación BIS (marca ISI) para categorías específicas de mobiliario, incluidas sillas de trabajo, sillas y taburetes de uso general, mesas/escritorios, unidades de almacenamiento, camas y camas cuchetas. Estas se alinean con normas indias como la IS 17631:2022 hasta la IS 17636:2022. La aplicación entró en vigor el 14 de febrero de 2026 para las empresas en general, lo que crea un umbral de cumplimiento claro para los fabricantes organizados y para los importadores que introducen SKU regulados en el mercado indio.
Los detalles de implementación siguen siendo operativamente relevantes. Las micro y pequeñas empresas cuentan con un plazo extendido hasta el 14 de agosto de 2026 para obtener la licencia BIS, y la Segunda Orden de Enmienda de Control de Calidad de Muebles, 2026 (S.O. 1125(E)) brindó un alivio transitorio para las importaciones cuando los conocimientos de embarque (Bills of Lading) tienen fecha anterior al 13 de febrero de 2026 y las declaraciones de entrada (Bills of Entry) se presentan dentro de los 180 días desde la implementación. En paralelo, las regulaciones de Cuarentena Vegetal (2003) en virtud de la Ley de Insectos y Plagas Destructivas de 1914 continúan aplicándose a las importaciones de mobiliario de madera y a base de madera, lo que impulsa requisitos de tratamiento y relacionados con la NIMF-15 que afectan la documentación, los plazos de entrega y la planificación de costos de desembarco.
Análisis de la cadena de valor
El mercado de mobiliario de oficina en la India sigue una cadena de valor dividida entre marcas nacionales organizadas y una amplia base no organizada de talleres locales. Los insumos aguas arriba incluyen madera y paneles de ingeniería, tubos y láminas de acero, plásticos y polímeros, espuma y textiles, seguidos de la fabricación (carpintería, metalurgia, moldeado), el acabado de superficies (laminados, chapas, recubrimiento en polvo), la tapicería, el ensamblaje y las pruebas de calidad. Las materias primas siguen siendo el principal factor de costo (a menudo alrededor del 60-65% del costo del producto según los desgloses del sector), mientras que el cumplimiento del QCO de BIS está impulsando un mayor abastecimiento hacia sustratos estandarizados y procesos repetibles que pueden validarse mediante laboratorios internos o pruebas certificadas de terceros.
Aguas abajo, el mercado está impulsado por proyectos, y las ventas directas B2B representan el 79,25% de los ingresos de 2025 en este informe. Estos acuerdos suelen incluir soporte de diseño, medición del sitio, personalización, entrega, instalación y servicio posterior a la instalación. La capacidad logística y de ejecución se ha convertido en un factor diferenciador, ya que las limitaciones se extienden más allá de los puertos hacia la conectividad del interior y la preparación para la instalación de última milla de mobiliario voluminoso. En respuesta, los actores están ajustando sus modelos de cumplimiento, incluido el uso por parte de IKEA India de tiendas urbanas en Mumbai, Bengaluru e Hyderabad como centros de cumplimiento, para reducir la friction de última milla y mejorar los niveles de servicio en las áreas metropolitanas y en los crecientes centros de demanda de nivel 2.
Panorama Competitivo
Concentración del Mercado
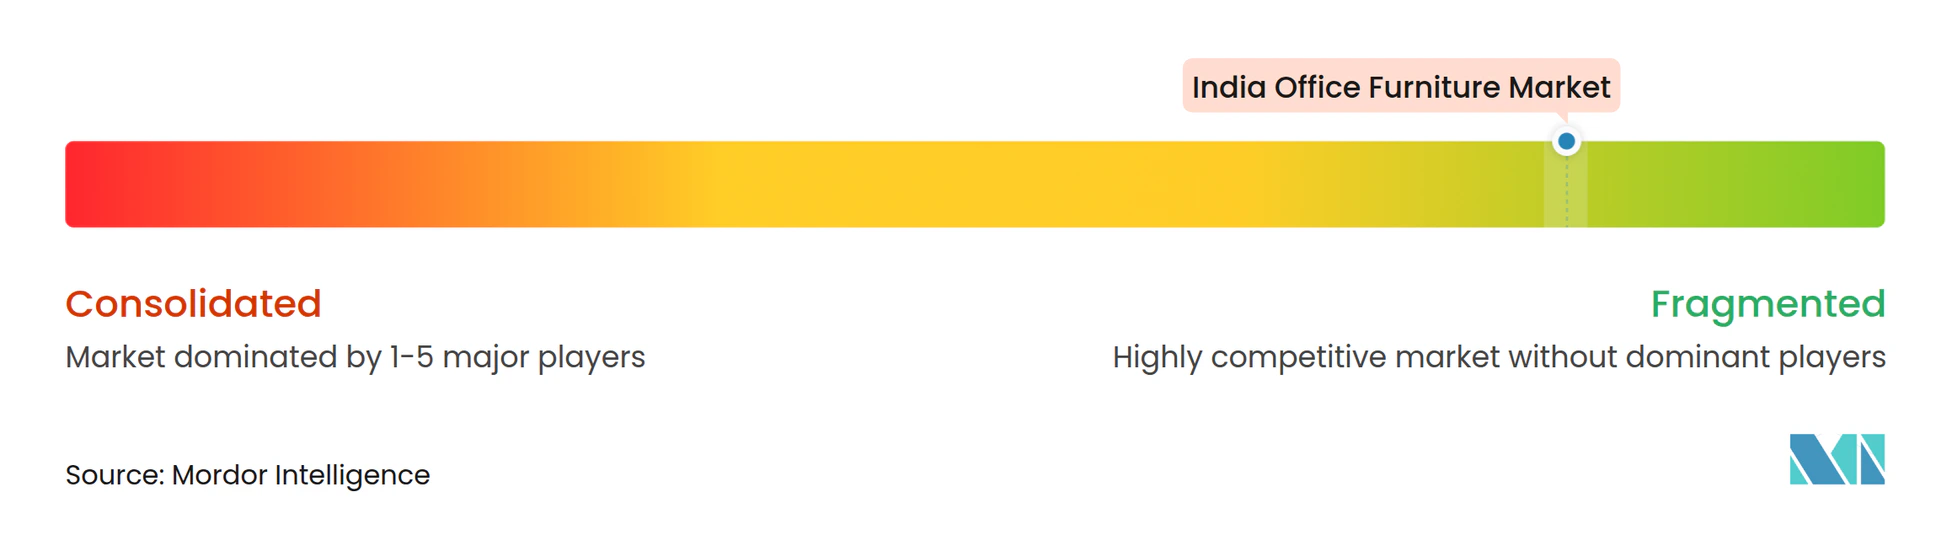
El mercado de mobiliario de oficina en India está muy fragmentado, con sus 6 principales empresas concentrando la mayoría del valor en 2025. Interio by Godrej, Steelcase Inc., Featherlite Furniture Private Limited, Haworth Inc., Geeken Seating Collection Private Limited y MillerKnoll, Inc. son los participantes líderes identificados. El negocio restante se distribuye entre fabricantes organizados regionales y una amplia base de proveedores no organizados. Interio by Godrej cuenta con una amplia cartera en las principales categorías de productos, cinco plantas en Maharashtra y Uttarakhand, y una división de proyectos que ha ejecutado más de 1.500 proyectos comerciales que cubren más de 100 millones de pies cuadrados. Steelcase Inc., Haworth Inc. y MillerKnoll, Inc. se centran en soluciones de lugar de trabajo premium para centros de capacidades globales y clientes multinacionales. Featherlite Furniture Private Limited y Geeken Seating Collection Private Limited atienden la gama media doméstica organizada, utilizando capacidad de fabricación y redes de entrega regional para competir en proyectos.
Las empresas están expandiéndose a través de redes de salas de exposición, capacidad de fabricación, certificación y participación directa con arquitectos y diseñadores. MillerKnoll, Inc. inauguró una sala de exposición experiencial en Bengaluru en febrero de 2025 para atender la demanda premium de proyectos de adecuación corporativa. Featherlite Furniture Private Limited inauguró centros de experiencia en Kochi en marzo de 2025 y en Bhubaneswar en febrero de 2025. Kokuyo Workplace India Limited completó la adquisición y cambio de marca de HNI India como Kokuyo Workplace India Limited en diciembre de 2025. La empresa aporta capacidades de diseño global y una base de producción en Nagpur al segmento B2B organizado. AFC Furniture Solutions obtuvo la Certificación BIFMA Nivel 3 en septiembre de 2025, lo que respalda sus credenciales de sostenibilidad. La gama Dyän de Wipro Enterprises Private Limited también refleja la creciente atención a las consideraciones ambientales en las adquisiciones comerciales.
Las sillas ergonómicas certificadas en el rango de 15.000 a 35.000 rupias indias (166,9–389,5 USD) siguen siendo una oportunidad para los proveedores organizados. Los servicios de reacondicionamiento y ciclo de vida son otra área en desarrollo, especialmente para el inventario de oficinas más antiguo en las principales ciudades. Los modelos de mobiliario como servicio tienen un uso actual bajo en India, aunque el enfoque se adapta a la demanda de coworking por una inversión inicial menor y un uso flexible de activos. El cumplimiento bajo la Orden de Control de Calidad puede dirigir gradualmente más adquisiciones gubernamentales e institucionales hacia proveedores que cumplan con los estándares formales. Esto puede fortalecer a los proveedores organizados en los canales regulados sin eliminar la competencia fragmentada en el comercio minorista orientado al valor. La estrategia de los proveedores seguirá siendo moldeada por el alcance del servicio regional, el cumplimiento del producto y la disciplina de precios. El mercado de mobiliario de oficina en India tiene, por tanto, un conjunto concentrado de marcas visibles pero una amplia base de competidores más pequeños.
Líderes de la Industria de Mobiliario de Oficina de India
-
Godrej & Boyce Manufacturing Company Limited
-
Steelcase Inc.
-
Featherlite Furniture Private Limited
-
Haworth Inc.
-
Geeken Seating Collection Private Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Mobiliario de Oficina en India Empresas cubiertas en este informe
- Interio by Godrej
- Steelcase Inc.
- Featherlite Furniture Private Limited
- Haworth Inc.
- Geeken Seating Collection Private Limited
- MillerKnoll, Inc.
- Wipro Enterprises Private Limited
- Durian Industries Limited
- Spacewood Furnishers Private Limited
- Humanscale Corporation
- Nilkamal Limited
- AFC Furniture Solutions
- Kokuyo Workplace India Limited
- Zuari Furniture Products Limited
- Greenlam Office Solutions
- Inspace India
- Unique Office Systems
- Indo Innovations
- Bombay Safe
- Polestar Furniture
Oportunidades de mercado y perspectivas futuras
La formalización en torno a la certificación BIS bajo la Orden de Control de Calidad de Muebles, con aplicación desde el 14 de febrero de 2026 para las empresas en general, crea un espacio en blanco para los fabricantes e integradores de sistemas conformes que pueden documentar el cumplimiento en categorías de alto volumen como sillas de trabajo y mesas/escritorios. El cronograma de aplicación, combinado con la extensión para MSE hasta el 14 de agosto de 2026, está orientando las adquisiciones hacia proveedores que puedan demostrar preparación ISI, sustratos estables y sistemas de calidad auditables, lo que tiende a favorecer a las empresas organizadas con acceso a pruebas y producción repetible.
La ejecución modular liderada por fábrica y la capacidad de entrega llave en mano también destacan como un área de oportunidad, respaldada por ampliaciones de capacidad y referencias de grandes proyectos. Teknion inauguró una instalación de fabricación en Bengaluru (más de 40.000 pies cuadrados) para respaldar la producción orientada al mercado nacional y a la exportación, mientras que ANJ Group destacó su campus de fabricación en Wada, Maharashtra, compuesto por siete plantas especializadas como parte de su estrategia de crecimiento, reforzando el giro hacia una producción centralizada e ingeniería para un despliegue más rápido en obra. Por el lado de la demanda, la ejecución por parte de Interio by Godrej de una adecuación llave en mano de 75.000 pies cuadrados para la oficina principal local del Banco Estatal de India en BKC, Mumbai, refleja el continuo apetito por modelos de entrega integral de espacios de trabajo que combinan mobiliario con ejecución de interiores, beneficiando a los proveedores capaces de gestionar la coordinación de múltiples oficios, despliegues estandarizados y mantenimiento posterior a la instalación en múltiples ciudades.
Desarrollos recientes de la industria en Mercado de Mobiliario de Oficina en India
- Junio de 2026: Steelcase Inc. inauguró una sala de exposición insignia de distribuidor en Adyar, Chennai, en asociación con Reflections. La red india incluía tres Centros WorkLife y más de 12 salas de exposición de distribuidores.
- Junio de 2026: Interio by Godrej anunció sus planes de aumentar sus ingresos en un 25% en el ejercicio fiscal 2027, respaldado por la continua expansión minorista, una mayor penetración de mercado, el crecimiento de las ventas en línea y la introducción de nuevas categorías de mobiliario. La empresa también planeó agregar 102 nuevas tiendas durante el ejercicio fiscal 2027, con foco en fortalecer su presencia en el norte y el este de India.
- Enero de 2026: MillerKnoll, Inc. presentó un espacio de trabajo rediseñado en Bengaluru, India. La instalación fue desarrollada bajo la filosofía Diseño con Impacto y sirve como el espacio de trabajo de la empresa en India.
- Noviembre de 2025: Wipro Enterprises Private Limited presentó soluciones de asientos de oficina ergonómicos y acústicos en ORGATEC India 2025 en Mumbai. La gama de productos fue diseñada y fabricada en India para oficinas corporativas y usuarios finales institucionales. La cartera incluía productos elaborados con materiales mixtos e híbridos sostenibles para los segmentos premium y de lujo a través de canales de distribución de negocio a negocio y directamente del fabricante en India.
Mercado de Mobiliario de Oficina en India Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado abarca el valor del mobiliario vendido para uso en entornos de oficina y espacios de trabajo en toda India, incluyendo artículos comunes como asientos, escritorios, mesas y almacenamiento utilizados por organizaciones y lugares de trabajo comerciales.
Exclusiones del alcance: Se excluye el mobiliario para el hogar adquirido exclusivamente para uso residencial, los servicios de habilitación de oficinas y los artículos de decoración pura que no constituyen mobiliario.
Descripción General de la Segmentación
- Por Producto
- Sillas
- Sillas para Empleados
- Sillas de Reunión
- Sillas para Visitas
- Mesas
- Mesas de Conferencias
- Escritorios
- Otras Mesas
- Unidades de Almacenamiento
- Archivadores
- Librerías y Estanterías
- Sofás/Asientos Blandos
- Cabinas y Divisores de Oficina
- Otro Mobiliario de Oficina (Taburetes, Mobiliario de Área de Recepción, Accesorios, Otros)
- Sillas
- Por Material
- Madera
- Metal
- Plástico y Polímero
- Otros Materiales
- Por Rango de Precio
- Económico
- Rango Medio
- Premium
- Por Usuario Final
- Oficinas Corporativas
- Oficinas de Atención Médica
- Instituciones Educativas
- Oficinas Gubernamentales y Públicas
- Oficinas Administrativas de Hospitalidad y Comercio Minorista
- Otros
- Por Canal de Distribución
- B2C / Minorista
- Grandes Superficies del Hogar
- Tiendas Especializadas en Mobiliario
- En Línea
- Otros Canales de Distribución
- B2B / Directamente desde Fabricantes
- B2C / Minorista
- Por Geografía
- Norte de India
- Oeste de India
- Sur de India
- Este de India
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comienza por definir qué se considera mobiliario de oficina en el contexto indio y luego vincula la demanda con la actividad de oficinas y los ciclos de adquisición. Se utilizan fuentes públicas como el Ministerio de Estadística e Implementación de Programas (MOSPI), el Departamento de Promoción de la Industria y el Comercio Interior (DPIIT), y las publicaciones del NSDC sobre habilidades y empleo para comprender la huella formal de la industria.
Para mantener el modelo fundamentado, también se rastrean señales que mueven la demanda de mobiliario de oficina, incluyendo actualizaciones sobre arrendamiento de bienes raíces comerciales compartidas por organismos sectoriales reconocidos, normas y notificaciones del BIS, y revistas académicas o de diseño relevantes sobre ergonomía y preferencias de materiales. Luego se contrastan la dirección de precios y las adiciones de capacidad utilizando presentaciones de empresas, presentaciones a inversores y cobertura de prensa de reputación. Cuando es necesario, se utilizan suscripciones de pago para estados financieros de empresas y una base de datos de envíos de importación y exportación a nivel de embarque para respaldar los rangos de ingresos y las señales de suministro vinculadas al comercio. Estas fuentes son ilustrativas, y también se utilizaron otras referencias públicas y secundarias para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
Los insumos primarios se recopilan a través de conversaciones estructuradas y encuestas breves con fabricantes, distribuidores, grandes compradores institucionales, equipos de proyectos de oficina y proveedores seleccionados de materiales y componentes. Dado que se trata de un mercado indio, se garantiza que la cobertura refleje los principales focos de demanda en el norte, oeste, sur y este de India, y luego se cierran las brechas de la investigación documental mediante verificaciones de seguimiento sobre precios, ciclos de reemplazo y combinación de canales.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 32% | Directores ejecutivos (CXO): 15% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 40% |
| Actores más pequeños: 19% | Gerentes: 45% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento se construye con un enfoque de arriba hacia abajo y de abajo hacia arriba, donde la actividad en espacios de oficina y la intensidad de la demanda de mobiliario se reconstruyen a nivel nacional y luego se verifican utilizando cálculos selectivos de proveedores y canales. En la práctica, se parte de los sectores que utilizan oficinas y las señales de expansión de espacios de trabajo, y luego se traduce eso en gasto en mobiliario utilizando un comportamiento de adquisición y reemplazo realista.
Los insumos clave del modelo incluyen el crecimiento en el arrendamiento de oficinas de Grado A y las nuevas construcciones de espacios de trabajo, el cambio hacia diseños híbridos (que modifica la combinación de asientos y estaciones de trabajo), los ciclos de reemplazo típicos para asientos y estaciones de trabajo, la participación importada frente a la fabricada localmente para ciertas categorías, y el movimiento del precio de venta promedio según las elecciones de materiales como madera, metal y polímero. Cuando los precios están dispersos, se anclan los puntos medios a través de verificaciones de canales y cotizaciones de proyectos que se validan con la retroalimentación de los compradores. Para las previsiones, se utiliza el análisis de escenarios en torno a la absorción de oficinas y los ciclos de inversión de capital, y luego los resultados se suavizan con verificaciones de tendencias para que los picos de proyectos puntuales no sobreestimen la curva futura.
Ciclo de Validación y Actualización de Datos
Los resultados se verifican mediante triangulación entre indicadores de demanda, señales comerciales y lo que los entrevistados reportan como flujo de pedidos realista, antes de que se aprueben las cifras finales. Cuando aparece un valor atípico, como un aumento de precio inusual o una caída repentina de la demanda, se revisan los supuestos y se vuelve a contactar a los encuestados para confirmar si se trata de un cambio real o un problema de temporalidad.
El modelo también pasa por revisiones internas de múltiples etapas donde otro analista verifica los cálculos, la lógica de unidades y las conversiones. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, incluyendo cambios importantes de política, movimientos bruscos de divisas que afectan las importaciones, o un cambio en los ciclos de construcción de oficinas. Antes de la entrega, se realiza una revisión final para que los clientes reciban la perspectiva más actualizada.
Tamaño del Mercado de Mobiliario de Oficina en India de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores de mercado publicados para el mobiliario de oficina en India pueden diferir entre fuentes incluso cuando parecen medir la misma área subyacente. La dispersión generalmente proviene de diferencias en lo que se incluye como mobiliario de oficina, el año de referencia utilizado y cómo se tratan los precios y la combinación de canales.
Incluir categorías más amplias de mobiliario para contratos y el gasto adyacente en habilitación de espacios es un factor común que genera brechas, y puede elevar los totales rápidamente si se contabilizan particiones, trabajos de interiores o artículos que no son mobiliario. Algunas estimaciones también se basan en un único año de referencia y luego extienden el crecimiento hacia adelante, mientras que otras construyen la curva a partir de la absorción de oficinas, los ciclos de reemplazo y el movimiento realista del precio de venta promedio. La principal brecha proviene de separar el valor del mobiliario de oficina del gasto relacionado con espacios de trabajo, donde Mordor Intelligence contabiliza únicamente el mobiliario vendido para uso en oficinas y valida los precios a través de verificaciones de canales en lugar de agrupar los servicios de interiores en el mismo total.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 4,81 mil millones de USD (2025) | |
| Revista Comercial A | 7,30 mil millones de USD (2030) | Utiliza un año de proyección como titular, y la trayectoria de crecimiento implícita no está claramente vinculada a los ciclos de reemplazo, los cambios en la combinación de categorías ni a una construcción explícita del precio de venta promedio para los años intermedios. |
| Publicación Sectorial B | 5,20 mil millones de USD (2023) | Anclada a un año anterior y una ventana de previsión más larga, y el lenguaje del alcance sugiere una demanda más amplia impulsada por espacios de trabajo sin separar claramente el valor del mobiliario de oficina de las opciones de gasto adyacentes. |
La tabla muestra que la selección del año y lo que se contabiliza en torno a las compras de espacios de trabajo explican la mayor parte de la variación. Cuando el alcance se limita exclusivamente al mobiliario y el conjunto de demanda se vincula a la expansión de oficinas más el comportamiento de reemplazo, el total resulta más fácil de reproducir y de seguir a lo largo del tiempo.
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para el mobiliario de oficina en India?
Se espera que el tamaño del mercado de mobiliario de oficina en India aumente de 4,81 mil millones de USD en 2025 a 5,16 mil millones de USD en 2026 y alcance 7,78 mil millones de USD en 2031, creciendo a una CAGR del 8,52% durante el período 2026-2031.
¿Qué categoría de producto lidera la demanda de mobiliario de oficina en India?
Los asientos de oficina lideran con el 36,60% de los ingresos de 2026. Las cabinas y divisores de oficina son la categoría de producto de más rápido crecimiento, con una CAGR del 11,65%.
¿Por qué los productos ergonómicos son cada vez más importantes para los espacios de trabajo en India?
La Orden de Control de Calidad de Mobiliario de 2025 exige el cumplimiento de las normas pertinentes de la Oficina de Normas Indias para los productos cubiertos, respaldando la demanda de mobiliario ergonómico documentado y de grado contractual.
¿Qué región tiene las perspectivas más sólidas para el mobiliario de oficina en India?
El sur de India lidera con el 39,13% de los ingresos de 2026 y se prevé que crezca a una CAGR del 10,45% hasta 2031.
¿Qué grupo de clientes representa el mayor gasto en mobiliario de oficina?
Las oficinas corporativas representan el 68,75% de los ingresos de 2026, respaldadas por centros de capacidades globales y proyectos de oficinas multinacionales.