
Tamaño y participación del mercado de tanques de almacenamiento de amoníaco
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
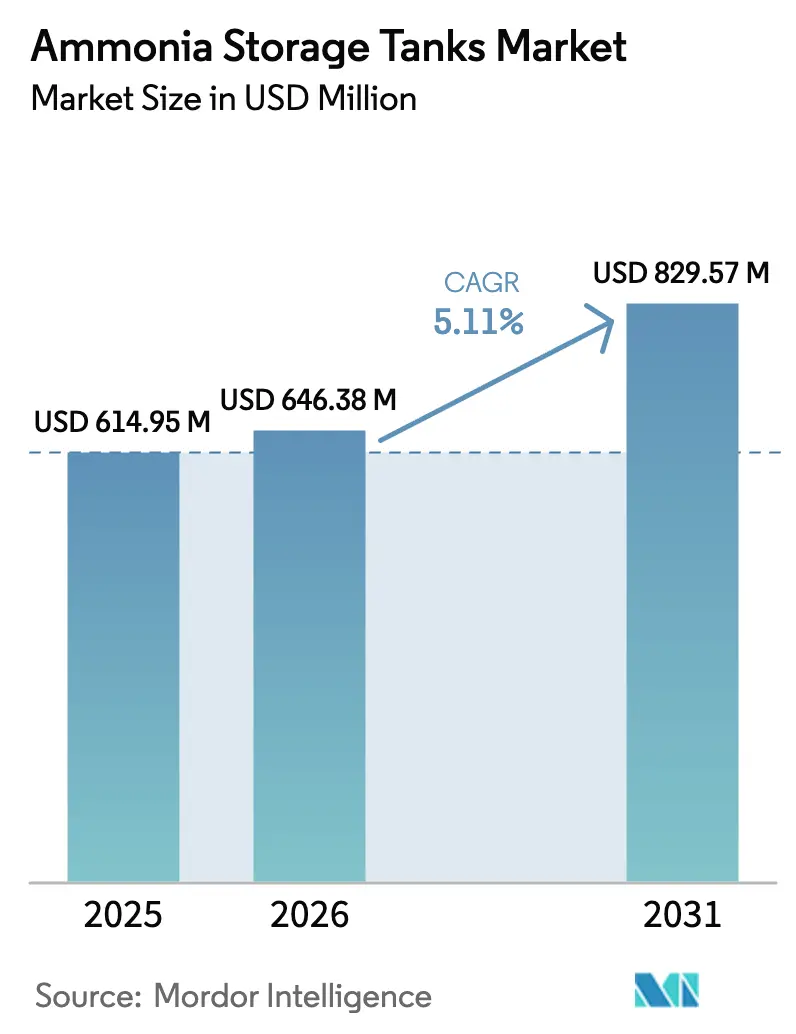
| Tamaño del Mercado (2026) | 646.38 Millones de dólares |
| Tamaño del Mercado (2031) | 829.57 Millones de dólares |
| Growth Rate (2026 - 2031) | 5.11 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Medio Oriente y África |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tanques de Almacenamiento de Amoníaco por Mordor Intelligence
El tamaño del mercado de tanques de almacenamiento de amoníaco en 2026 se estima en 646,38 millones de USD, creciendo desde el valor de 2025 de 614,95 millones de USD con proyecciones para 2031 que muestran 829,57 millones de USD, creciendo a una CAGR del 5,11% entre 2026 y 2031. Este crecimiento refleja el giro del sector desde la demanda centrada en fertilizantes hacia nuevos vectores energéticos como el amoníaco verde, el almacenamiento de energía de larga duración y el abastecimiento de combustible marítimo de cero emisiones de carbono. Los crecientes mandatos gubernamentales de descarbonización, las estrategias nacionales de hidrógeno y los proyectos de energías renovables a gran escala están acelerando el gasto de capital en infraestructura de almacenamiento diseñada específicamente para estos fines. Los productores también están rediseñando los parques de tanques para adaptarse a normas de seguridad más estrictas y requisitos de mayor pureza, especialmente para el amoníaco verde que exige materiales resistentes a la corrosión. Los operadores intermedios y portuarios, por su parte, consideran el almacenamiento de amoníaco como un activo estratégico que vincula los clústeres de producción renovable con las rutas marítimas mundiales, lo que atrae compromisos de inversión considerables por parte de grandes empresas energéticas integradas y desarrolladores especializados de terminales[1]Royal Vopak, "Actualización Estratégica 2025–2030," vopak.com.
Conclusiones clave del informe
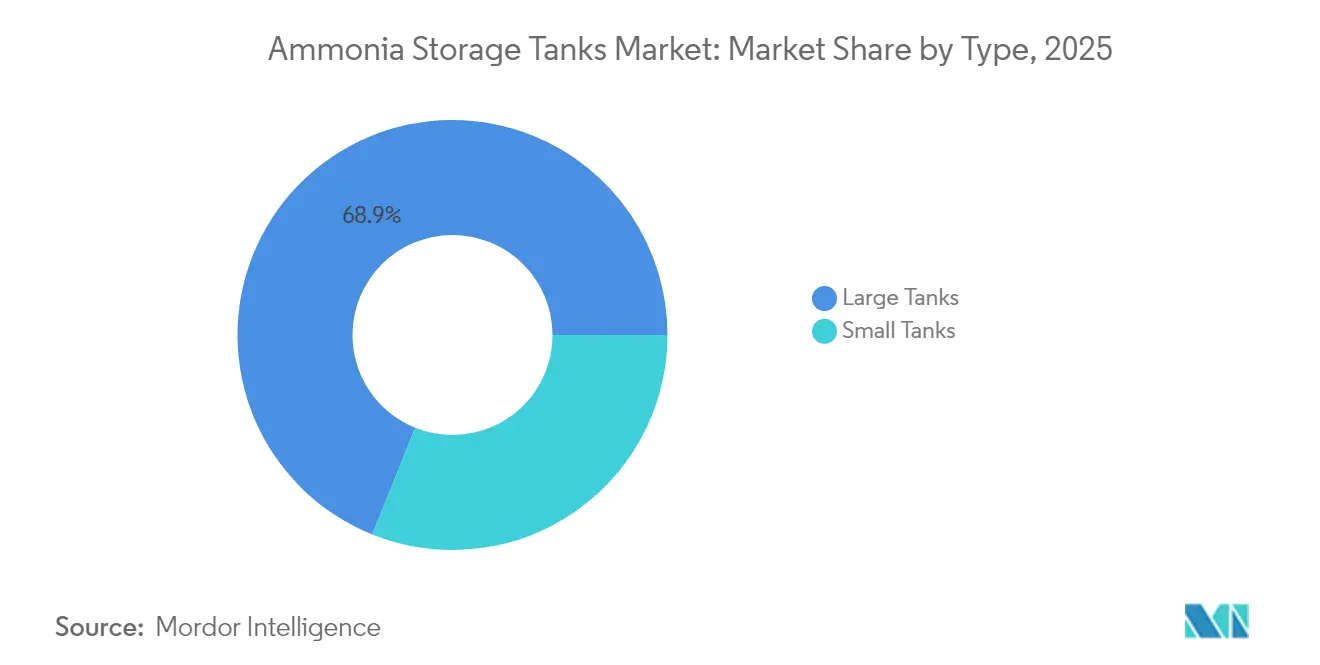
- Por tipo, los tanques grandes representaron el 68,92% de la participación del mercado de tanques de almacenamiento de amoníaco en 2025, mientras que se prevé que los tanques pequeños se expandan a una CAGR del 5,61% hasta 2031.
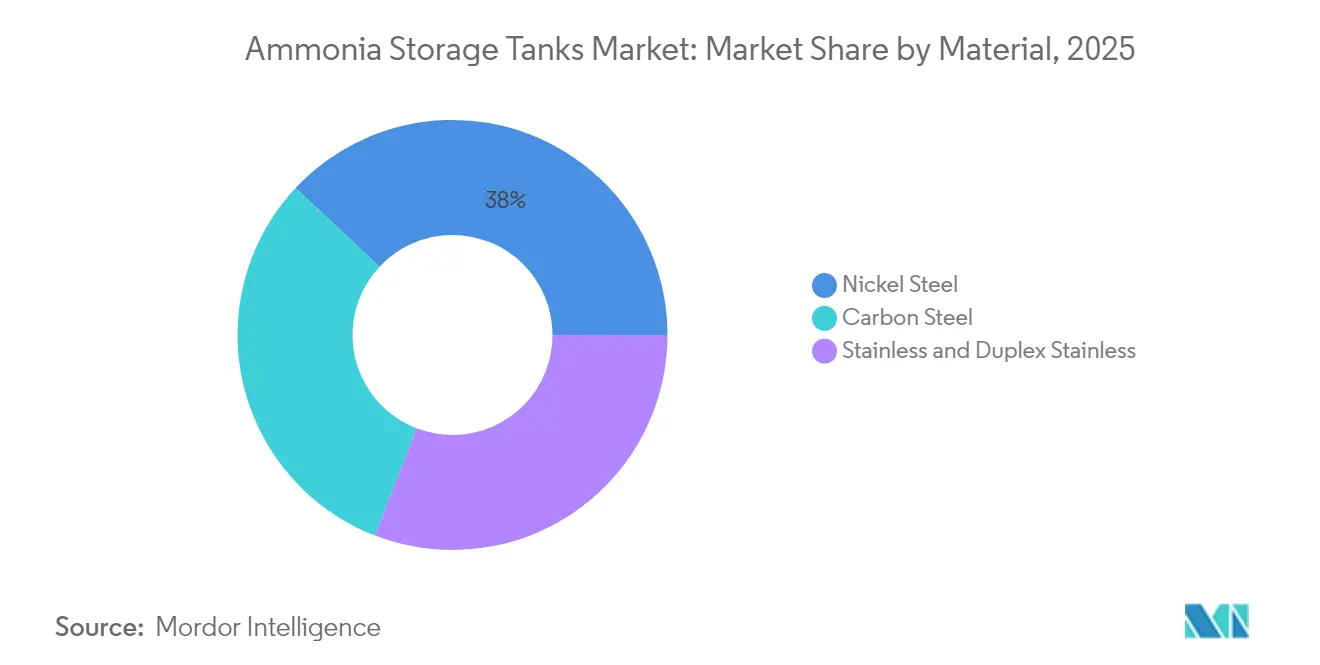
- Por material, el acero al níquel representó el 38,02% del tamaño del mercado de tanques de almacenamiento de amoníaco en 2025, mientras que el acero inoxidable y el acero dúplex inoxidable registrarán una CAGR del 5,83% entre 2026 y 2031.
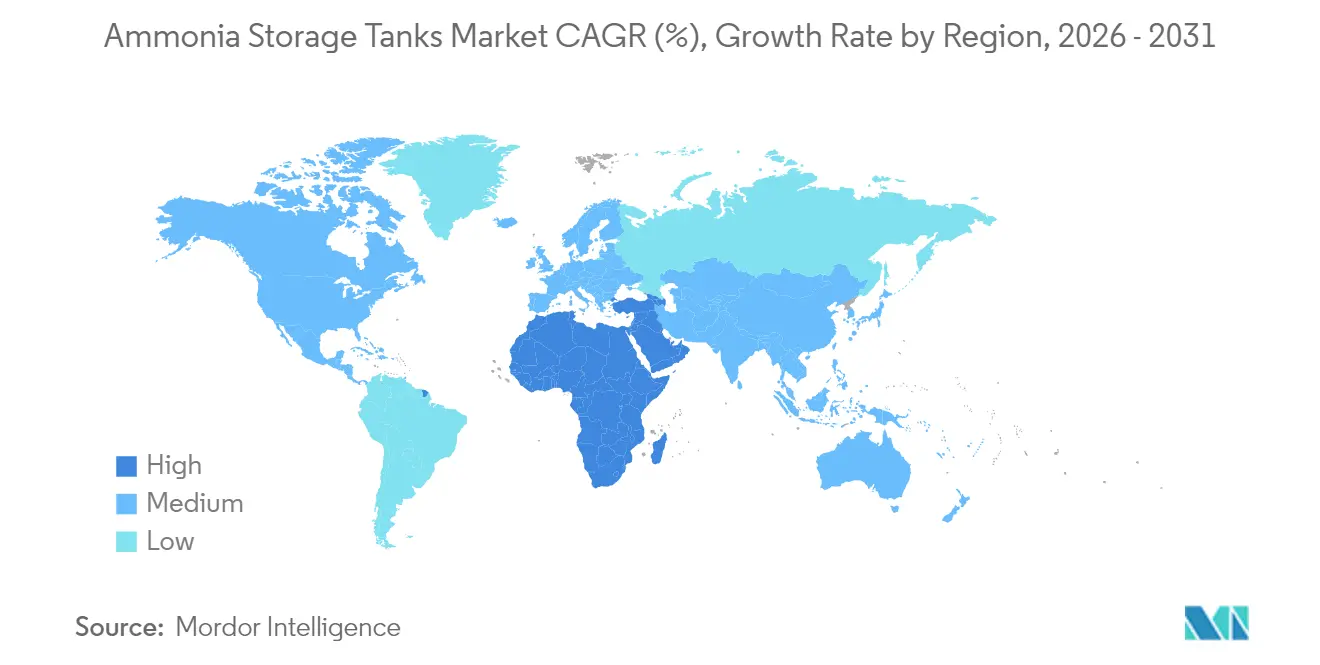
- Por región, Oriente Medio y África representaron el 35,98% de los ingresos globales en 2025 y se encamina hacia la CAGR más rápida del 6,05% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de la CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Aumento de la demanda de amoníaco como combustible marítimo | +1.2% | Global, con adopción temprana en Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansiones en Asia-Pacífico en terminales de amoníaco globales | +0.9% | Núcleo de Asia-Pacífico, con extensión a rutas comerciales globales | Corto plazo (≤ 2 años) |
| Adopción creciente en cadenas de suministro de fertilizantes nitrogenados | +0.7% | Global, concentrado en regiones agrícolas | Largo plazo (≥ 4 años) |
| Hojas de ruta nacionales de hidrógeno limpio que priorizan el almacenamiento de amoníaco | +0.8% | Europa, América del Norte, Australia, Japón | Mediano plazo (2-4 años) |
| Crecimiento de centros modulares de abastecimiento de amoníaco verde | +0.6% | Regiones costeras a nivel mundial, ciudades portuarias | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la demanda de amoníaco como combustible marítimo
Los objetivos de reducción de emisiones de la Organización Marítima Internacional han impulsado a los armadores a probar la propulsión con motores de amoníaco, generando una demanda inmediata de tanques de abastecimiento dedicados. Una barcaza noruega de abastecimiento flotante habilitada en 2024 puede realizar 416 transferencias anuales, lo que ilustra cómo los puertos integran el almacenamiento de amoníaco presurizado con la logística de rotación rápida. Dado que el amoníaco ocupa entre 1,6 y 2,3 veces más volumen que el fuelóleo pesado con igual contenido energético, las terminales deben ampliar los parques de tanques existentes o instalar nuevas unidades cilíndricas equipadas con protección contra sobrepresión y colectores continuos de retorno de vapor. El Foro Marítimo Global destacó en su revisión de infraestructura de 2024 que el despliegue oportuno de capacidad de almacenamiento y manejo es esencial para cumplir los hitos de cero emisiones netas.
Expansiones en Asia-Pacífico en terminales de amoníaco globales
Japón, Corea del Sur e India están poniendo en marcha terminales de importación que vinculan la demanda regional de fertilizantes con los usos emergentes en generación de energía y transporte marítimo. IHI Corporation y Royal Vopak firmaron un acuerdo de desarrollo conjunto en julio de 2025 para construir una terminal avanzada en Japón que combina almacenamiento refrigerado con craqueo en planta para suministrar hidrógeno a la industria pesada. El plan de China de añadir más de 5 millones de t de nueva producción de amoníaco en 2025 requiere almacenamiento intermedio capaz de absorber los picos de producción y las fluctuaciones estacionales de fertilizantes. El operador indio AVTL está replicando un modelo de instalación existente en Pipavav y JNPA que combina almacenamiento de amoníaco con muelles multiproducto, reduciendo la congestión de atraques y mejorando la programación de embarcaciones.
Adopción creciente en cadenas de suministro de fertilizantes nitrogenados
Los elevados precios de la urea —aún un 40% por encima de los promedios quinquenales previos al conflicto a principios de 2025— han convencido a los productores de crear inventarios adicionales de amoníaco en planta. Los mayores depósitos de almacenamiento permiten que las plantas funcionen de manera óptima incluso cuando el gas natural como materia prima o las unidades de captura de CO₂ experimentan interrupciones. Las perspectivas de fertilizantes 2025 de Rabobank observan que el sector retiene el 77% de la demanda global de amoníaco y continuará siendo el ancla del consumo base. Las políticas nacionales de seguridad alimentaria refuerzan esta mentalidad de resiliencia basada en el almacenamiento, como el impulso de Australia hacia la producción doméstica de urea.
Hojas de ruta nacionales de hidrógeno limpio que priorizan el almacenamiento de amoníaco
La estrategia de hidrógeno de la Unión Europea tiene como objetivo 10 millones de t/año de importaciones de hidrógeno renovable para 2030 y señala al amoníaco como el portador preferido por su alta densidad energética y los códigos de transporte establecidos. Alemania, los Países Bajos y Noruega han destinado fondos públicos para convertir terminales de petróleo y GLP existentes en centros refrigerados de amoníaco. El Banco Europeo del Hidrógeno otorgó subvenciones en 2025 a siete proyectos, incluida la instalación SkiGA de Noruega, que incorporará 100.000 t/año de almacenamiento amortiguado para el suministro de exportación. Incentivos similares aparecen en los Estados Unidos en virtud de la Ley de Reducción de la Inflación, donde los créditos fiscales a la producción de hidrógeno limpio mejoran la economía de los proyectos para complejos integrados de síntesis, almacenamiento y craqueo de amoníaco.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de la CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Toxicidad del amoníaco y costos de gestión de fugas | -0.8% | Global, particularmente estricto en mercados desarrollados | Corto plazo (≤ 2 años) |
| Alto CAPEX y aprobaciones regulatorias de múltiples organismos | -1.1% | Global, más pronunciado en América del Norte y Europa | Mediano plazo (2-4 años) |
| Escasez de soldadores/inspectores certificados | -0.5% | América del Norte, Europa, mercados selectos de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Toxicidad del amoníaco y costos de gestión de fugas
La naturaleza corrosiva y tóxica del amoníaco obliga a los operadores a instalar contención de triple barrera, válvulas de seguridad de acción rápida y redes de detección continua de gases. El Código de Regulaciones Federales de los EE. UU. en 49 CFR 173.315 restringe el uso de aleaciones de cobre, zinc o plata en las partes en contacto con el fluido, lo que aumenta los costos de materiales para conexiones e instrumentación. La norma OSHA 1910.111 exige además ventilación de emergencia y equipamiento para contención de derrames, elevando los gastos de capital más allá de los de instalaciones de GLP comparables[2]Departamento de Trabajo de los EE. UU., "OSHA 1910.111 Almacenamiento y Manejo de Amoníaco Anhidro," osha.gov. Las pruebas periódicas de emisión acústica y la revalidación hidrostática se suman a los costos del ciclo de vida, influyendo en las decisiones de adquisición hacia materiales con tenacidad a la fractura comprobada.
Alto CAPEX y aprobaciones regulatorias de múltiples organismos
La actualización de 2025 del ASME BPVC Sección VIII introdujo un enfoque escalonado que vincula los cálculos de tensión máxima admisible con los factores de fatiga en servicio, lo que obliga a las empresas de diseño a recertificar el software y a recapacitar a los ingenieros. La edición de enero de 2025 de la API 510 amplía la inspección periódica a recipientes por debajo de 1.000 psi si se utilizan en servicios tóxicos, lo que abarca la mayoría de las esferas de almacenamiento de amoníaco. Los desarrolladores frecuentemente deben navegar revisiones superpuestas de autoridades federales, estatales y portuarias que pueden prolongar los plazos de ejecución de los proyectos entre 12 y 18 meses, amplificando los costos de financiamiento y disuadiendo a los pequeños inversores.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo:
los tanques grandes impulsan las aplicaciones industrialesLos tanques grandes captaron el 68,92% del mercado de tanques de almacenamiento de amoníaco en 2025, ya que los complejos de fertilizantes verticalmente integrados y los corredores emergentes de transporte marítimo con amoníaco como combustible requerían capacidades superiores a 10.000 m³ para la eficiencia operativa. Siguen siendo preferidos en todos los casos en que el tiempo de residencia prolongado, la logística centralizada y las economías de escala superan las limitaciones del emplazamiento. Por el contrario, se proyecta que los tanques pequeños alcancen una CAGR del 5,61% durante 2026-2031. Las plantas distribuidas de amoníaco verde que se ubican junto a parques eólicos o solares prefieren tanques más pequeños y modulares que reducen la complejidad de los permisos y acortan los ciclos de construcción. Se prevé que el tamaño del mercado de tanques de almacenamiento de amoníaco para tanques pequeños aumente de manera constante a medida que los puertos adopten módulos móviles de abastecimiento y las cooperativas rurales construyan depósitos localizados de fertilizantes para proteger a los agricultores de las perturbaciones del suministro. En Minnesota, la hoja de ruta del RMI mostró cómo la producción localizada combinada con proyectiles presurizados de 3.000 m³ minimiza el transporte en camión a larga distancia y alinea el volumen de almacenamiento con la demanda agronómica.
El segmento de tanques grandes se beneficia de las oportunidades de modernización en instalaciones petroquímicas existentes donde las cimentaciones y los diques de contención ya están en su lugar. Los operadores que actualizan al servicio anhidro refrigerado pueden reutilizar las obras civiles e integrar gemelos digitales modernos para el monitoreo de integridad, preservando la ventaja de costos sobre la construcción en terrenos no desarrollados. Además, los próximos proyectos de amoníaco azul que incorporan unidades de captura de carbono favorecen tanques de mayor tamaño para desacoplar las tasas de síntesis de la programación de carga de barcos, mejorando la fiabilidad de las exportaciones. Por lo tanto, ambas clases de tanques coexistirán, con los desarrolladores de proyectos eligiendo escala o flexibilidad para adaptarse a los perfiles de consumo en evolución en el mercado de tanques de almacenamiento de amoníaco.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa adquisición del informe


Por material:
el acero al níquel domina en medio del crecimiento del acero inoxidableEl acero al níquel mantuvo una participación del 38,02% en el mercado de tanques de almacenamiento de amoníaco en 2025, gracias a su aceptación consolidada para el almacenamiento a -33 °C y su favorable relación tenacidad-costo. Los fabricantes están familiarizados con sus procedimientos de soldadura, y los códigos de diseño proporcionan protocolos bien establecidos de alivio de tensiones y tratamiento térmico posterior a la soldadura. Esa familiaridad se traduce en precios de oferta más bajos y plazos de proyecto más cortos, manteniendo su posición en los proyectos de fertilizantes a granel. Sin embargo, se prevé que el acero inoxidable y el acero dúplex inoxidable crezcan a una CAGR del 5,83% hasta 2031, ya que los productores de amoníaco verde exigen umbrales de impurezas ultrabajos e intervalos de inspección prolongados. Se prevé que el tamaño del mercado de tanques de almacenamiento de amoníaco atribuido al acero inoxidable aumente en aquellos casos en que los propietarios prioricen la resistencia a la corrosión, la mitigación de la fragilización por hidrógeno y la compatibilidad con el posible coalmacenamiento de derivados del amoníaco.
El acero al carbono sigue siendo predominante en los proyectiles presurizados de menos de 500 m³, aunque su crecimiento se está desacelerando porque los operadores especifican cada vez más grados de mayor contenido de cromo o dúplex para combatir el agrietamiento por corrosión bajo tensión. Los estudios académicos que investigan sorbentes de haluros metálicos y revestimientos compuestos señalan una posible disrupción de materiales a mediano plazo. Sin embargo, los organismos de normalización como ASME y API son cautelosos a la hora de aprobar nuevas aleaciones, lo que significa que los aceros al níquel e inoxidables dominarán hasta que datos de campo extensos validen a los posibles sustitutos emergentes.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa adquisición del informe
Análisis geográfico
Mercado de Tanques de Almacenamiento de Amoníaco en Oriente Medio y África
Oriente Medio y África concentró el 35,98% de los ingresos en 2025 y se espera que registre una CAGR del 6,05% hasta 2031, la más alta a nivel mundial. El megaproyecto NEOM de Arabia Saudita, actualmente completado en un 80%, incorpora una producción de amoníaco verde de 1,2 millones de t/año, respaldada por un conjunto de tanques refrigerados que funcionarán tanto como amortiguadores de exportación como nodos de suministro interior. El complejo de ACWA Power en Egipto, con una capacidad de 600.000 t/año, sigue un modelo similar, lo que señala la ambición de la región de dominar el comercio intercuencas hacia Europa y Asia. La abundancia de recursos solares y eólicos sustenta una electricidad renovable de bajo costo, lo que permite a los desarrolladores locales ofrecer precios competitivos en condiciones FOB, absorbiendo al mismo tiempo los costos adicionales de la infraestructura de tanques.
Mercado de Tanques de Almacenamiento de Amoníaco en Asia-Pacífico
Asia-Pacífico combina una demanda consolidada de fertilizantes con un creciente volumen de importaciones de combustibles limpios. La futura terminal IHI-Vopak de Japón tiene como objetivo desplazar el carbón en proyectos de co-combustión, lo que exige almacenamiento de amoníaco de alta pureza con recuperación avanzada del gas de evaporación. La expansión de capacidad en China obliga a las provincias costeras a construir nuevas esferas para equilibrar el exceso de producción interior cada primavera. La Misión Nacional de Hidrógeno Verde de India también está orientando a las autoridades portuarias a reservar bancos de terreno para el mercado de tanques de almacenamiento de amoníaco, anticipando flujos de exportación hacia Europa para 2030.
Mercado de Tanques de Almacenamiento de Amoníaco en Europa
La trayectoria de Europa está impulsada por la aplicación de políticas más que por la producción autóctona. Alemania, los Países Bajos y Bélgica están convirtiendo terminales petroleras en puertas de entrada para el amoníaco con el fin de cumplir las cuotas de hidrógeno renovable, siendo el parque energético de Vopak en Amberes el modelo de referencia para el craqueo, almacenamiento y distribución integrados.
Mercado de Tanques de Almacenamiento de Amoníaco en las Américas
América del Norte muestra un crecimiento estable pero moderado, ya que los operadores lidian con complejos procesos de permisos y participación comunitaria, aunque las refinerías de la Costa del Golfo de Estados Unidos están actualizando las esferas de GLP existentes para convertirlas en recipientes de doble servicio para amoníaco. América del Sur sigue siendo incipiente; sin embargo, el excedente hidroeléctrico de Brasil ofrece un vector futuro de exportación de amoníaco verde, lo que impulsa estudios de viabilidad para almacenamiento dedicado hacia 2026.

Panorama regulatorio
Las normas de seguridad, recipientes a presión y materiales peligrosos determinan el diseño, la construcción y las prácticas operativas de los tanques de almacenamiento de amoníaco en todas las regiones. En Estados Unidos, la norma OSHA 29 CFR 1910.111 regula el almacenamiento y manejo de amoníaco anhidro, y suele aplicarse junto con requisitos de transporte como las restricciones de materiales de DOT 49 CFR 173.315 para componentes húmedos, lo que aumenta el rigor de especificación de válvulas, accesorios e instrumentación. Las normas de consenso también influyen en los requisitos de los propietarios, incluida la CGA G-2.1-2023 para el almacenamiento y manejo seguros, mientras que en Europa, orientaciones del sector como la guía de inspección de Fertilizers Europe para tanques atmosféricos refrigerados de amoníaco respaldan las prácticas de gestión de integridad en terminales y sitios industriales.
Los permisos están cada vez más vinculados a las políticas de descarbonización y a los requisitos de trazabilidad para moléculas de bajo carbono, lo que eleva las expectativas de documentación para las terminales que atienden importaciones de energía y operaciones de bunkering. Los corredores de importación de amoníaco orientados a la UE están determinados por marcos de cumplimiento renovable y de bajo carbono (incluidas las normas relacionadas con RFNBO y las expectativas de contabilidad de carbono), y la eliminación progresiva de las asignaciones gratuitas de emisiones de CO2 para 2034 aumenta la necesidad de que los usuarios industriales documenten las emisiones y las características de la cadena de suministro. Los marcos nacionales y provinciales también sustentan el cumplimiento; por ejemplo, Canadá generalmente exige la construcción de recipientes conforme a la norma CSA B51 y al Código de Calderas y Recipientes a Presión de ASME, mientras que las normas locales de manejo de fertilizantes (como las disposiciones del Código Administrativo de Dakota del Norte) refuerzan las salvaguardas de almacenamiento, ubicación y operación.
Análisis de la cadena de valor
La cadena de valor va desde la ingeniería y fabricación de tanques (incluidos acero al níquel y acero inoxidable o dúplex) hasta los servicios de soldadura especializada, END e inspección, y luego la construcción de cimentaciones y contención. También abarca la integración de sistemas de manejo de vapores, refrigeración y seguridad, incluidos la detección de gases, el aislamiento de emergencia y la contención de derrames. Los desarrolladores de EPC y terminales combinan el almacenamiento con muelles, brazos de carga, recuperación de gas de boil-off y, cada vez más, interfaces de craqueo de amoníaco para el suministro de hidrógeno. En el caso de los grandes tanques de terminal, los cronogramas de adquisición y entrega dependen de la disponibilidad de placas, de soldadores e inspectores calificados, y del diseño y la documentación conformes a las normas, lo que puede extender los plazos de entrega cuando los propietarios requieren diseños de contención total o refrigerados.
Aguas abajo, los activos de tanques se ubican dentro de cadenas logísticas más amplias que incluyen terminales portuarias, transporte marítimo y distribución interior hacia plantas de fertilizantes, sitios de generación eléctrica o centros de bunkering. Las ampliaciones de infraestructura de importación en Asia Oriental y Europa Occidental conectan el almacenamiento con la contabilidad de carbono y la documentación comercial específicas de cada corredor, ya que las emisiones y la verificación del corredor afectan la bancabilidad de los contratos de compra en la UE. Los contratistas y desarrolladores involucrados en conceptos de terminales y craqueo, incluido McDermott en Europa Occidental, por lo tanto posicionan el almacenamiento como parte de un sistema integrado de manejo de amoníaco que debe cumplir tanto con los códigos de seguridad como con los requisitos evolutivos de la cadena de suministro de bajas emisiones.
Panorama competitivo
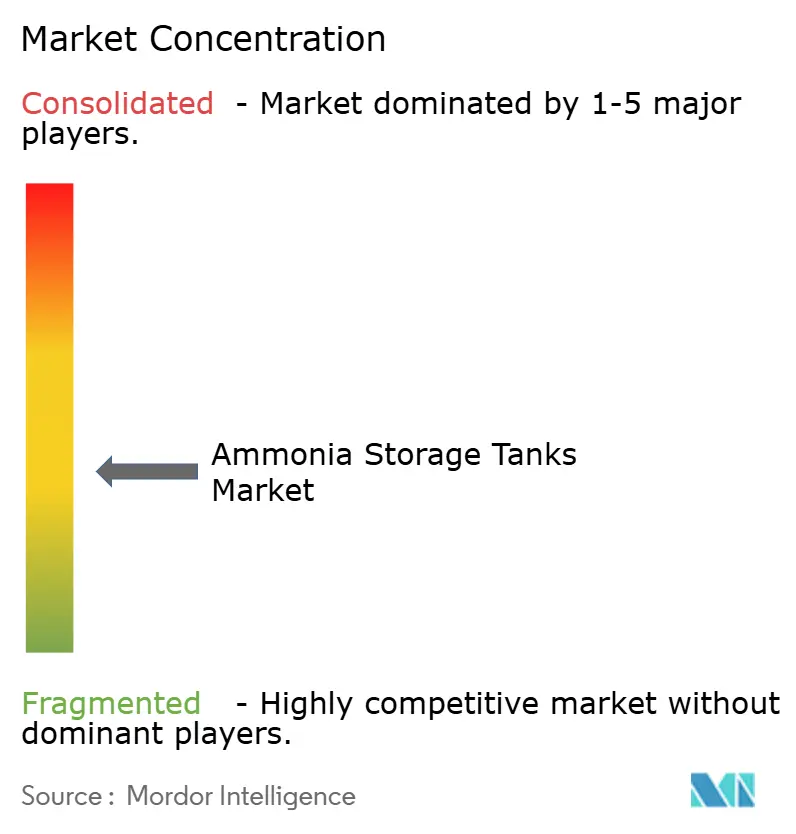
El mercado de tanques de almacenamiento de amoníaco está moderadamente fragmentado. Ahora integrada con Howden, Chart Industries aprovecha la experiencia criogénica para suministrar cajas frías prefabricadas y manejo de vapor, capturando contratos en los que los propietarios favorecen las garantías de proceso de un único proveedor. Thyssenkrupp Uhde capitaliza su presencia en licencias Haber-Bosch para combinar ingeniería de almacenamiento con nuevos bucles de síntesis, una estrategia reforzada por su asociación de 2024 con Johnson Matthey en soluciones de amoníaco azul. Con la convergencia de políticas y capital, es probable que la industria de tanques de almacenamiento de amoníaco experimente una consolidación selectiva a medida que los principales actores aseguren acuerdos de servicio a largo plazo vinculados a megaproyectos.
Líderes de la industria de tanques de almacenamiento de amoníaco
Geldof
thyssenkrupp Uhde GmbH
McDermott
Royal Vopak
Matrix PDM Engineering
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Tanques de Almacenamiento de Amoníaco
- Aegis Vopak Terminals Limited
- BNH Gas Tanks
- CBandI Storage Solutions
- Chart Industries
- Engicon NV (Geldof)
- Fisher Tank Company
- IHI Corporation
- Linde PLC
- Matrix Service Company
- McDermott
- Royal Vopak
- Samarco Engineering
- SPG Steiner GmbH
- TF Warren Group
- thyssenkrupp Uhde GmbH
- ZHANJIANG MIC CHEMENERGY CO., LTD.
Lea el análisis de las empresas de tanques de almacenamiento de amoníaco

Oportunidades de mercado y perspectivas futuras
Un espacio en blanco clave es el almacenamiento en terminales de importación y zonas portuarias diseñado para usos energéticos, incluidos la co-combustión, el craqueo a hidrógeno y el bunkering, donde se está planificando nueva capacidad refrigerada junto con equipos de manejo y conversión. En abril de 2026, el puerto de Rotterdam tenía 18,1 millones de toneladas/año de capacidad de rendimiento de amoníaco en desarrollo, lo que resalta la escala de las ampliaciones de terminales que se traducen en demanda de grandes tanques de almacenamiento con requisitos normativos intensivos y la gestión de vapores asociada. Japón añade un ancla de demanda mediante importaciones impulsadas por políticas, con objetivos citados de 3 MT/año para 2030 y 30 MT/año para 2050, lo que aumenta la necesidad de almacenamiento costero conforme a normativa, control de boil-off e interfaces de carga de buques.
También surge oportunidad en la infraestructura integrada de amoníaco a energía y en los corredores de infraestructura, donde el almacenamiento se convierte en un elemento condicionante para la programación de proyectos y las aprobaciones de casos de seguridad. En abril de 2026, se encontraban en desarrollo 53 proyectos de amoníaco a energía que representaban 21,2 MT de demanda de amoníaco, impulsando la demanda tanto de grandes tanques de terminal como de almacenamiento satelital modular cerca de los usuarios finales. Por el lado de la oferta, los desarrolladores de proyectos están pasando de la factibilidad a alcances de ingeniería definidos, incluido el trabajo de pre-FEED de thyssenkrupp Uhde vinculado a proyectos de amoníaco verde de 400.000 tpa en el puerto de Pecém y el puerto de Açu en Brasil, lo que respalda el almacenamiento orientado a la exportación y los parques de tanques vinculados a muelles en nuevos corredores de producción.
Recent Industry Developments in Mercado de Tanques de Almacenamiento de Amoníaco
- Abril de 2026: thyssenkrupp Uhde GmbH obtuvo un contrato de Ingeniería de Diseño Preliminar (FEED) de Brunei Fertilizer Industries para un nuevo tanque criogénico de almacenamiento de amoníaco e infraestructura de exportación en el Parque Industrial de Sungai Liang. El proyecto amplía la infraestructura de almacenamiento de amoníaco a gran escala en Brunei y respalda la capacidad de exportación para operaciones de fertilizantes aguas abajo. El encargo señala un liderazgo integrado de FEED de EPC en la cadena logística del amoníaco.
- Julio de 2025: Agropolychim firmó un acuerdo con Proton Ventures para diseñar y construir un nuevo tanque de amoníaco líquido, con una capacidad de 12.500 toneladas. La ampliación del tanque refuerza la capacidad de almacenamiento de amoníaco para operaciones logísticas y de fertilizantes. El acuerdo refuerza la logística aguas abajo y la capacidad para la expansión de la cadena de suministro de amoníaco.
- Junio de 2025: Aegis Vopak Terminals Limited (AVTL) desarrolló una terminal de amoníaco de tipo brownfield en el sitio de Pipavav para agilizar las importaciones de amoníaco. El desarrollo amplía la capacidad de importación regional, mejorando la seguridad del suministro de amoníaco. Esta acción fortalece la red de terminales y respalda el creciente comercio de productos de amoníaco.


Mercado de Tanques de Almacenamiento de Amoníaco Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado incluye el valor de los tanques de almacenamiento de amoníaco utilizados para almacenar amoníaco líquido de forma segura en sitios de producción, terminales de distribución y ubicaciones industriales similares. El alcance abarca tanques diseñados para almacenamiento a baja presión, que generalmente utilizan características de doble contención y condiciones de refrigeración acordes al manejo del amoníaco.
Exclusiones del alcance: Esta cuantificación excluye equipos de transporte de amoníaco, sistemas de tuberías, válvulas, compresores y unidades de proceso in situ que no forman parte del activo del tanque de almacenamiento.
Descripción general de la segmentación
- Por tipo
- Tanques pequeños
- Tanques grandes
- Por material
- Acero al carbono
- Acero al níquel
- Acero inoxidable y dúplex inoxidable
- Por geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para construir la estructura inicial del modelo de mercado y establecer límites realistas sobre lo que se considera un tanque de almacenamiento de amoníaco. Fuentes públicas como la guía de gestión de riesgos de la EPA de EE. UU. para el amoníaco, referencias de seguridad de OSHA, la Agencia Europea de Sustancias y Mezclas Químicas, y organismos de normalización como ASME e ISO nos ayudaron a interpretar los diseños de tanques habituales, las condiciones operativas y los ciclos de actualización impulsados por la seguridad.
Para anclar las señales de demanda, revisamos datos y publicaciones de fuentes como la Agencia Internacional de Energía, la base de datos UN Comtrade para los flujos comerciales de amoníaco, y asociaciones del sector de fertilizantes y productos químicos que publican notas de capacidad y logística. Estos se complementaron con informes anuales de empresas, presentaciones a inversionistas y noticias del sector de buena reputación para seguir los proyectos de terminales y las adiciones de capacidad. Se utilizaron suscripciones de pago de forma selectiva para datos financieros de empresas, señales de licitaciones y actividad de patentes, lo que ayudó a aclarar hacia dónde se dirigen los proyectos de almacenamiento. Las fuentes aquí enumeradas son ilustrativas, y se utilizaron referencias públicas y de pago adicionales para la verificación cruzada, aclaración y validación.
Entrevistas primarias y encuestas
El trabajo primario se centró en entrevistas y encuestas breves con fabricantes de tanques, equipos de ingeniería y proyectos, operadores de terminales y grandes usuarios finales en los sectores de productos químicos, fertilizantes y usos energéticos emergentes. Utilizamos estas conversaciones para confirmar los rangos de capacidad habituales, las elecciones de materiales, los plazos de entrega y el comportamiento de precios; luego revisamos nuevamente los supuestos en APAC, EMEA y América para que los patrones de expansión regional no se sobreestimaran.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 28 % | Directivos (CXO): 14 % | APAC: 45 % |
| Nivel medio: 56 % | Líderes funcionales/de unidad: 33 % | EMEA: 35 % |
| Actores más pequeños: 16 % | Gerentes: 53 % | América: 20 % |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo en la que los patrones de producción y comercio de amoníaco se utilizan para reconstruir la posible huella de almacenamiento en plantas y terminales. Esa huella se traduce luego en demanda de tanques utilizando tasas de reemplazo y expansión. Una vez establecido el panorama, lo corroboramos con verificaciones selectivas de abajo hacia arriba basadas en precios de tanques muestreados, capacidad típica por sitio y comentarios de canal de fabricantes y encuestados vinculados a EPC.
Unos pocos insumos concentran la mayor parte del peso en el modelo, y se mantuvieron simples para que puedan repetirse y auditarse. Estos incluyen las adiciones de capacidad de amoníaco y amoníaco verde anunciadas, los cronogramas de expansión de puertos y terminales, los rangos típicos de capacidad de tanques (incluidos los grandes tanques utilizados en terminales de distribución), los cambios en la selección de materiales (acero al carbono frente a acero al níquel y variantes de acero inoxidable), y la proporción de proyectos que utilizan doble contención. La previsión utiliza análisis de escenarios, ya que el momento de los proyectos puede variar con los permisos y el financiamiento, y se utilizaron comentarios de expertos para elegir supuestos realistas de fecha de inicio y aceleración. Cuando las verificaciones de abajo hacia arriba presentaban vacíos para proyectos locales más pequeños, utilizamos promedios a nivel regional y luego pusimos a prueba los totales frente a los flujos de importación-exportación y las listas de proyectos visibles.
Validación de datos y ciclo de actualización
Los resultados se validaron mediante múltiples verificaciones, comenzando con si los totales regionales se alinean con señales observables como las adiciones de capacidad de terminales, la intensidad del comercio de amoníaco y el ritmo de las actualizaciones de seguridad industrial. Se revisaron los valores atípicos en precios, cantidad de tanques o tasas de crecimiento, y si el motivo no estaba claro, volvimos a contactar a encuestados seleccionados para confirmar qué había cambiado.
Antes de la aprobación final, el modelo es revisado paso a paso por otro analista para que los supuestos, las unidades y el manejo de divisas sean coherentes entre regiones. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando un evento material cambia las perspectivas, como un retraso importante en un proyecto, un cambio en la normativa de seguridad o el anuncio de una gran nueva terminal. Justo antes de la entrega, realizamos una revisión final para confirmar que se reflejan las señales más recientes de proyectos públicos y macroeconómicas.
Tamaño del mercado de tanques de almacenamiento de amoníaco de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para los tanques de almacenamiento de amoníaco pueden parecer muy dispares, incluso cuando todos describen el mismo tema general. Las diferencias generalmente provienen de lo que se cuenta como tanque de almacenamiento, del año que se trata como base, y de cómo se manejan los precios y el momento de los proyectos al convertir la actividad de capacidad en valor de mercado.
La dispersión también crece cuando algunas estimaciones incluyen equipos adyacentes, o cuando tratan como mercado solo los envíos de tanques nuevos mientras otras incluyen reemplazos y actualizaciones impulsados por la base instalada. El momento de las divisas y la forma en que se aplica la inflación a los materiales de los tanques pueden desplazar aún más la cifra, y la cadencia de actualización importa porque las terminales de amoníaco y los proyectos de bajas emisiones a menudo se anuncian con retrasos que abarcan varios ciclos de informes.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 614,95 millones USD (2025) | |
| Publicación Sectorial A | 226,00 millones USD (2024) | Utiliza un enfoque de tipo envíos que parece centrarse en los ingresos de equipos a corto plazo, y no indica claramente si los grandes tanques de terminal refrigerados y de doble contención están totalmente incluidos. |
| Consultora Regional B | 220,00 millones USD (2024) | Define el espacio como tanques de almacenamiento de amoníaco líquido, lo que puede reducir el alcance a determinadas configuraciones de tanques y puede subestimar el trabajo de reemplazo, adaptación y expansión de sitios vinculado a los ciclos de cumplimiento de seguridad. |
La tabla muestra una brecha clara entre el valor de 2025 y las cifras inferiores de 2024, y en el modelo de Mordor Intelligence el alcance se ancla en los tanques de almacenamiento de amoníaco líquido a baja presión utilizados tanto en sitios de planta como en terminales de distribución, incluidos los diseños de doble contención cuando corresponda. Cuando las definiciones se mantienen estrictas y el conjunto de demanda se vincula a las señales de producción y comercio, el resultado es más fácil de rastrear y repetir, incluso si el momento de los proyectos varía de año a año.


Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de tanques de almacenamiento de amoníaco en 2031?
Se espera que el mercado alcance los 829,57 millones de USD para 2031, lo que refleja una CAGR del 5,11% desde 2026.
¿Qué región es actualmente la más grande y de más rápido crecimiento en tanques de almacenamiento de amoníaco?
Oriente Medio y África lidera con el 35,98% de los ingresos en 2025 y la mayor perspectiva de CAGR del 6,05% hasta 2031.
¿Qué tipo de tanque se está expandiendo más rápidamente?
Se prevé que los tanques pequeños crezcan a una CAGR del 5,61% a medida que los proyectos distribuidos de amoníaco verde favorecen la capacidad modular.
¿Por qué el acero inoxidable está ganando terreno en los nuevos tanques de amoníaco?
Las aplicaciones de amoníaco verde necesitan mayor resistencia a la corrosión y pureza, impulsando al acero inoxidable y dúplex hacia una CAGR del 5,83%.
¿Cómo afectan las regulaciones de seguridad a los costos del proyecto?
Los requisitos ampliados bajo OSHA, ASME y API aumentan la complejidad del diseño, la frecuencia de inspección y el CAPEX inicial para las nuevas instalaciones.
Última actualización de la página el:



