
Tamaño y Participación del Mercado de Químicos Retardantes de Llama
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 9.72 Mil millones de dólares |
| Tamaño del Mercado (2031) | 12.37 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.94 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
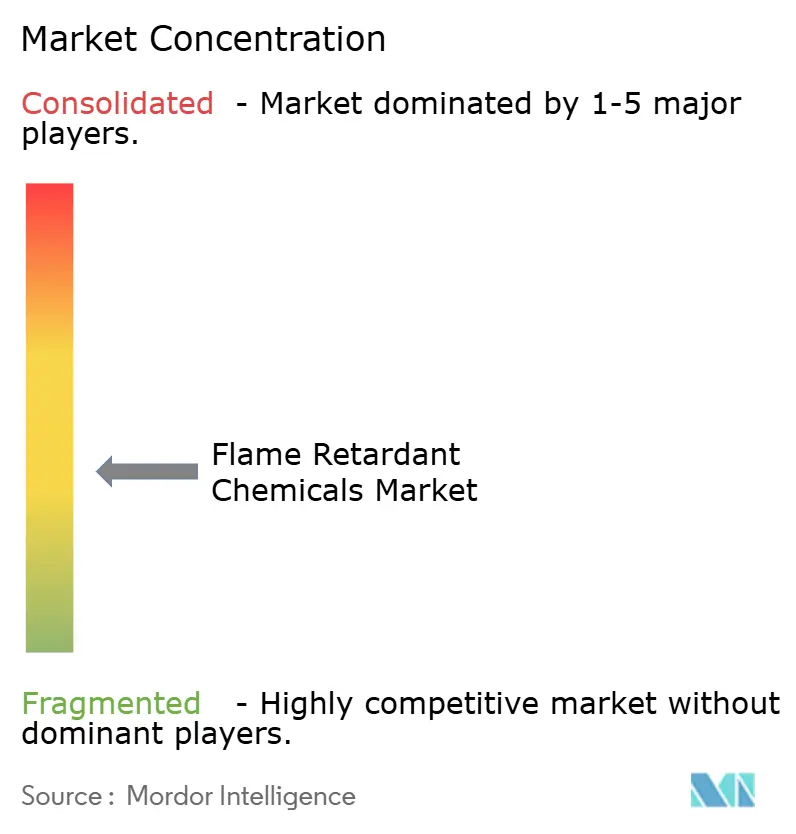
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Químicos Retardantes de Llama por Mordor Intelligence
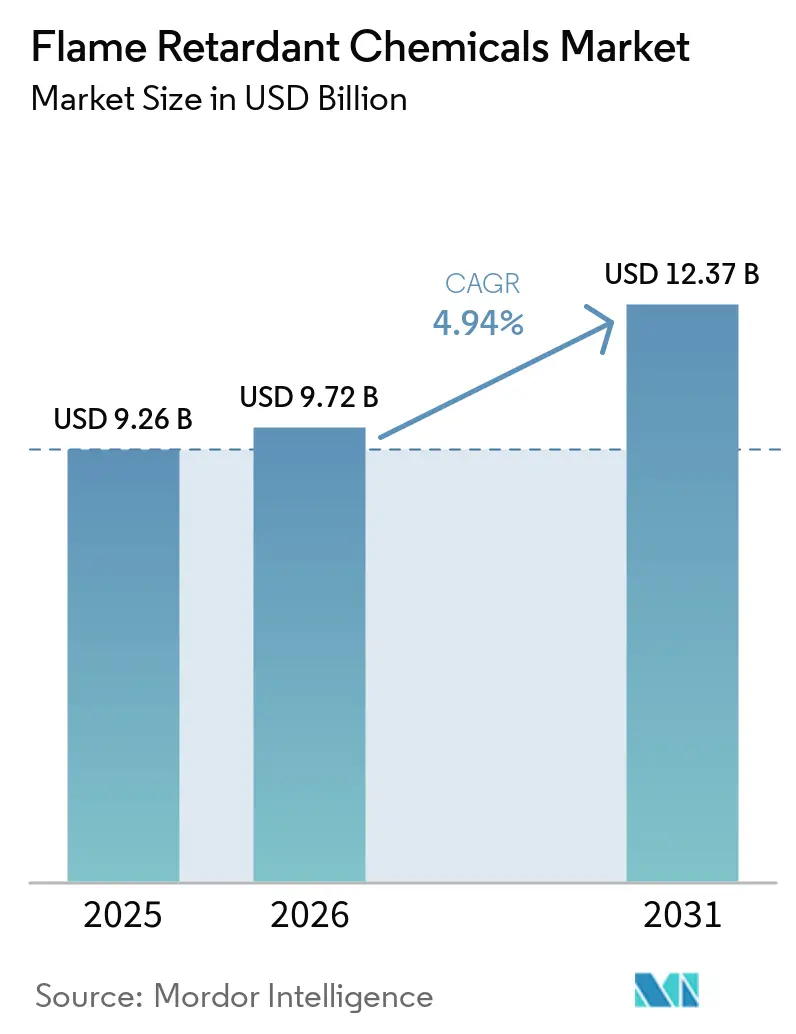
El tamaño del Mercado de Químicos Retardantes de Llama fue valorado en 9,26 mil millones de USD en 2025 y se estima que crecerá desde 9,72 mil millones de USD en 2026 hasta 12,37 mil millones de USD en 2031, a una CAGR del 4,94% durante el período de pronóstico (2026-2031). La expansión se deriva de que los reguladores y los fabricantes de equipos originales (OEM) están pivotando hacia alternativas no halogenadas, una tendencia que ya ha desplazado el 65,08% de la demanda hacia sistemas basados en aluminio, fósforo y nitrógeno en 2025. Los códigos de construcción que endurecen los índices de propagación de llama, el auge de los proyectos de infraestructura en toda la región Asia-Pacífico y el rápido crecimiento de los paquetes de baterías para vehículos eléctricos han elevado colectivamente las cargas de aditivos en poliolefinas, poliuretano y termoplásticos de ingeniería. Las estrategias competitivas ahora enfatizan la ingeniería de partículas ultrafinas, la integración vertical para la seguridad de las materias primas y el posicionamiento premium en formulaciones alineadas con criterios ESG. Al mismo tiempo, la volatilidad de las materias primas y el escrutinio sobre la nanotoxicidad impulsan a los formuladores a diversificar las químicas e invertir en la recuperación de fósforo en circuito cerrado.
Conclusiones Clave del Informe
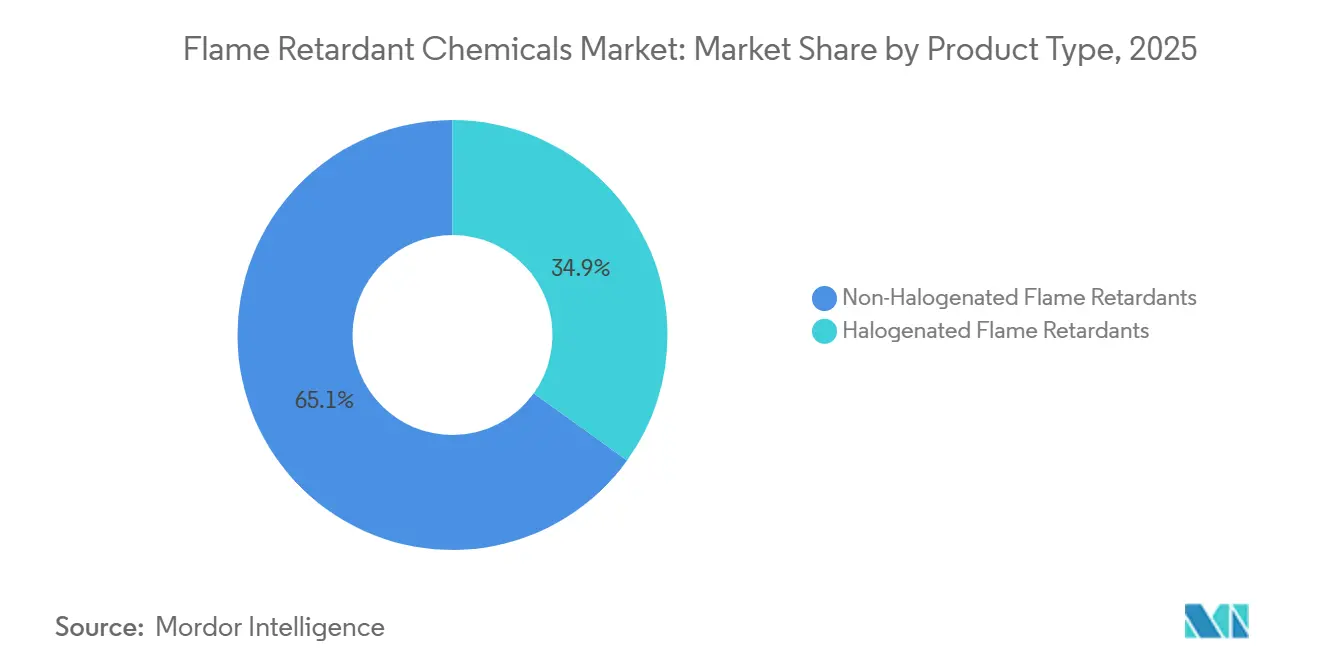
- Por tipo de producto, los retardantes de llama no halogenados lideraron con el 65,08% de la participación del mercado de químicos retardantes de llama en 2025, y se espera que crezcan a la CAGR más rápida del 5,15% hasta 2031.
- Por aplicación, las poliolefinas representaron el 42,28% del tamaño del mercado de químicos retardantes de llama en 2025, mientras que el poliuretano registró la CAGR más rápida del 5,29% hasta 2031.
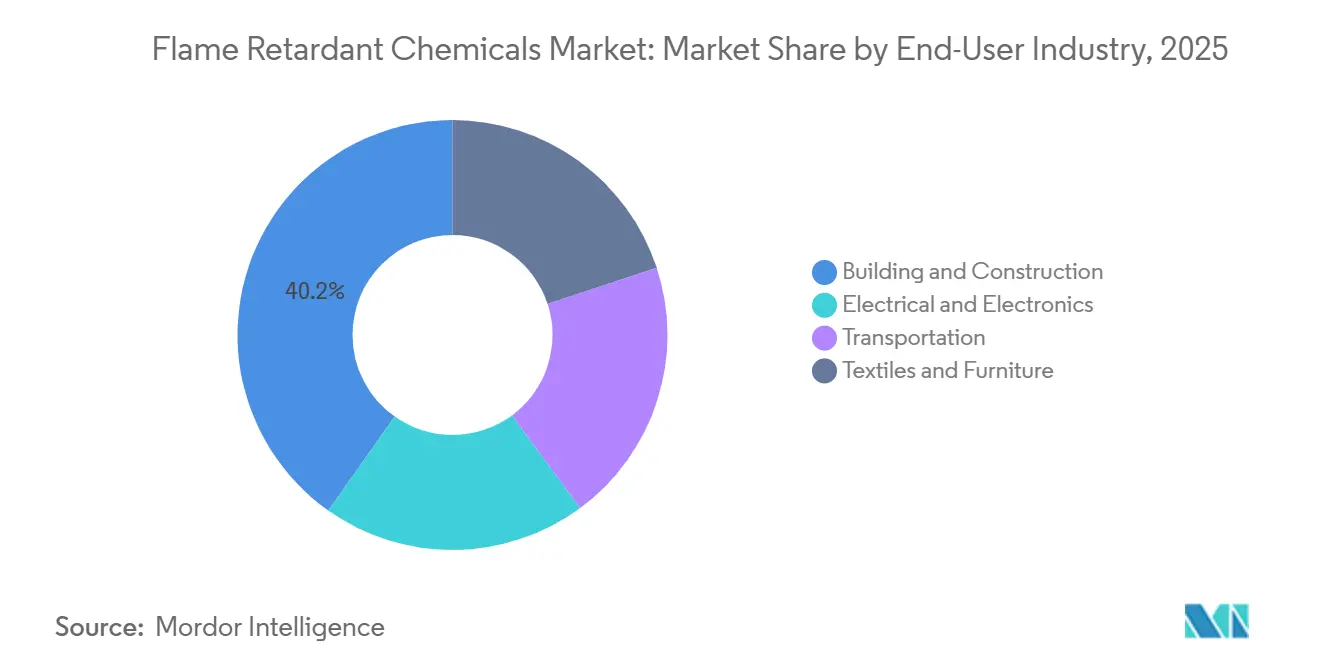
- Por industria de usuario final, la edificación y construcción mantuvo una participación de ingresos del 40,19% en 2025; se proyecta que la industria eléctrica y electrónica se expanda a una CAGR del 5,24% hasta 2031.
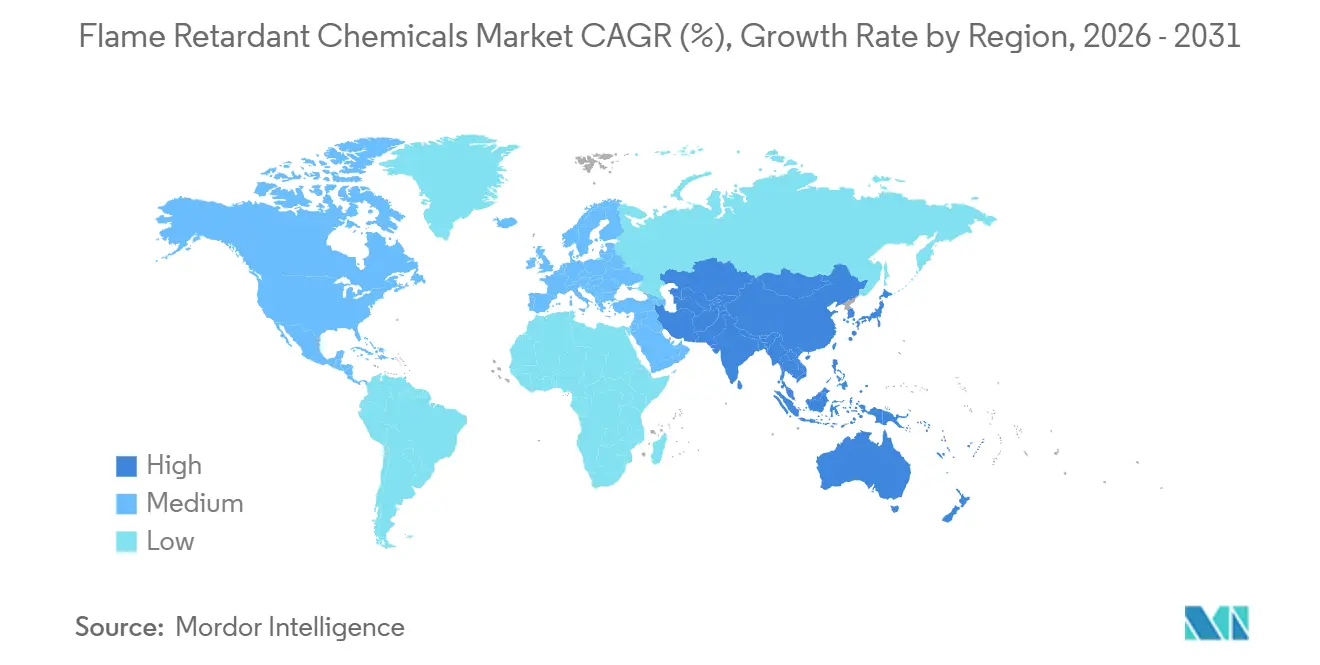
- Por geografía, Asia-Pacífico lideró con una participación del 50,65% del mercado de químicos retardantes de llama en 2025 y avanza a una CAGR del 5,69% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Regulaciones estrictas de seguridad contra incendios en edificación y construcción | +1.2% | Global, con mayor incidencia en la UE, América del Norte y Australia | Mediano plazo (2-4 años) |
| Rápido desarrollo de infraestructura en Asia-Pacífico | +1.5% | China, India, Sudeste Asiático, con efecto secundario en Oriente Medio | Corto plazo (≤2 años) |
| Aumento de la producción de electrónica de consumo y bienes eléctricos | +0.9% | China, Vietnam, Corea del Sur, con posición secundaria en América del Norte | Mediano plazo (2-4 años) |
| Transición hacia soluciones no halogenadas para el cumplimiento de criterios ESG | +1.0% | Europa y América del Norte lideran, Asia-Pacífico en proceso de alcanzarlos | Largo plazo (≥4 años) |
| Normas de rendimiento contra incendios para carcasas de baterías de vehículos eléctricos | +0.8% | China, UE, Estados Unidos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Regulaciones Estrictas de Seguridad contra Incendios en Edificación y Construcción
El Código Internacional de Incendios de 2024 redujo los índices permisibles de propagación de llama y desarrollo de humo, obligando a los especificadores a adoptar revestimientos intumescentes y aditivos libres de halógenos en paneles de aislamiento de poliuretano rígido. La prohibición del Documento Aprobado B del Reino Unido sobre revestimientos combustibles por encima de 11 metros, vigente desde junio de 2025, desplazó la demanda hacia espumas fenólicas rellenas de trihidrato de aluminio. La revisión de la Ley de Normas de Construcción de Japón añadió una clase de resistencia al fuego para la madera en edificios de varios pisos, acelerando los pedidos de tratamientos retardantes de llama que cumplen los límites de liberación máxima de calor de la norma JIS A 1321[1]. Corea del Sur siguió en diciembre de 2024 alineándose con la norma ISO 5660-1, eliminando los aditivos halogenados heredados de los paneles de construcción. En conjunto, los cambios normativos fragmentaron las vías de certificación y beneficiaron a los proveedores hábiles en la gestión de los protocolos de prueba locales.
Rápido Desarrollo de Infraestructura en Asia-Pacífico
China destinó CNY 17,8 billones (USD 2,5 billones) a proyectos ferroviarios, de metro y de vivienda en 2024, consumiendo 2,1 millones de toneladas de compuestos de cable de poliolefina libres de halógenos[2]. El Plan Nacional de Infraestructura de India destinó USD 1,4 billones hasta 2025, con especificaciones de cables y conductos que exigen diseños de baja emisión de humo y cero halógenos bajo la norma IS 1554. Indonesia añadió construcciones de aeropuertos y puertos marítimos por valor de USD 40 mil millones en 2025, adoptando revestimientos de acero epoxi no halogenados que superan la Clase A de la norma ASTM E84. Vietnam aumentó los presupuestos de metro ferroviario en un 22% en 2024, incrementando la demanda de cables conformes con la norma IEC 60332. Estos proyectos superaron los ciclos de construcción occidentales, compensando el menor ritmo de las obras en América del Norte.
Aumento de la Producción de Electrónica de Consumo y Bienes Eléctricos
Los envíos de semiconductores crecieron un 12% hasta alcanzar 1,15 billones de unidades en 2024, impulsando la necesidad de compuestos de moldeo epoxi retardantes de llama. China produjo 3,2 mil millones de dispositivos inteligentes, cada uno con 8-12 g de mezclas libres de halógenos UL 94 V-0. Corea del Sur exportó USD 142 mil millones en electrónica de consumo, donde los paquetes de baterías emplean revestimientos de fósforo-nitrógeno para cumplir con la norma UL 2054. Vietnam ensambló 85 millones de ordenadores portátiles, aún dependientes de laminados brominados que deben transitar antes de 2027 bajo el reglamento REACH. La proliferación de estaciones base hasta 4,8 millones de sitios subrayó la demanda de epoxis de alta temperatura de transición vítrea rellenos de nanoalúmina.
Transición hacia Soluciones No Halogenadas para el Cumplimiento de Criterios ESG
La propuesta de restricción de la ECHA de octubre de 2024 para el deca-BDE desencadenó rediseños hacia el dietilfosfato de aluminio y el polifosfato de melamina. California incluyó el TBBPA como Producto Prioritario en marzo de 2025, iniciando análisis de alternativas bajo el programa de Productos de Consumo más Seguros. El escrutinio de los inversores se amplió, con el 68% de las empresas del S&P 500 divulgando emisiones de Alcance 3 en 2024 y el 42% comprometiéndose a eliminar los halógenos antes de 2028. El Ultradur High Speed de BASF de agosto de 2024, un PBT modificado con fósforo rojo, obtuvo posicionamiento en conectores de automoción a un espesor de 0,75 mm. Las ecoetiquetas como EPEAT Gold ahora limitan el contenido de halógenos por debajo del 0,1% en peso, orientando la contratación pública en toda Escandinavia.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Restricciones regulatorias sobre químicas brominadas/halogenadas | -0.8% | Europa y América del Norte lideran, Asia-Pacífico en proceso de seguirlos | Mediano plazo (2-4 años) |
| Volatilidad del costo de las materias primas | -0.6% | Global, aguda donde existe dependencia de importaciones de bauxita | Corto plazo (≤2 años) |
| Escrutinio emergente sobre toxicidad de nanohidróxidos metálicos | -0.3% | Europa, América del Norte, con posible extensión a Asia-Pacífico | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Restricciones Regulatorias sobre Químicas Brominadas y Halogenadas
El Reglamento de Contaminantes Orgánicos Persistentes de la UE redujo diez veces el HBCD permitido en polímeros reciclados en 2024, eliminando efectivamente el aislamiento de EPS heredado de los circuitos de reciclaje. La norma TSCA de la EPA de marzo de 2025 prohíbe la fabricación de deca-BDE a partir de enero de 2027, excepto en el sector aeroespacial. Canadá añadió el TBBPA al Anexo 1, iniciando una eliminación gradual de 24 meses de los laminados de PCB. Las compras anticipadas de inventario deprimieron los precios al contado del bromo un 9% a finales de 2024, mientras que los controles japoneses sobre las parafinas cloradas desviaron 4.200 toneladas hacia alternativas de fósforo.
Volatilidad del Costo de las Materias Primas
El hidróxido de aluminio chino promedió CNY 2.850/t (USD 400/t) en el primer semestre de 2025, un aumento del 18% tras la caída del 9% en las exportaciones australianas de bauxita y la imposición por parte de Indonesia de un arancel del 10% sobre la alúmina. El hidróxido de magnesio europeo subió un 14% debido a que los cortes de gas afectaron la capacidad de calcinación holandesa. Un incendio en una planta de fósforo rojo en Sichuan elevó los precios un 21%, empujando a los compoundadores hacia el polifosfato de amonio con una prima de costo del 15%. El aumento de las regalías en Turquía incrementó los costos del borato de zinc en un 6%. Los contratos de precio fijo de Nabaltec cubrieron el 60% de las necesidades de ATH para 2025, protegiendo los márgenes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Las Formulaciones No Halogenadas Aprovechan los Vientos Regulatorios FavorablesLos sistemas no halogenados representaron el 65,08% del mercado de químicos retardantes de llama en 2025, y esta participación se expandirá a una CAGR del 5,15% hasta 2031. El hidróxido de aluminio sigue siendo la columna vertebral en volumen, descomponiéndose endotérmicamente a 180-200°C para absorber calor mientras libera vapor de agua; el Martinal OL-107 de Huber permitió emisiones de gas ácido por debajo del 0,5% según la norma IEC 60754-2 para cables en 2024. El hidróxido de magnesio cubre las poliolefinas de mayor temperatura, con el MagShield 95 de Martin Marietta equilibrando las propiedades de impacto y llama a un tamaño medio de 1,8 µm.
El tamaño del mercado de químicos retardantes de llama para productos no halogenados refleja la preferencia de los clientes por materiales de menor toxicidad que respalden las certificaciones de construcción sostenible. Los proveedores se centran en tratamientos superficiales que mejoran la compatibilidad con la matriz polimérica, mientras que los productores chinos integrados verticalmente agudizan la competencia de precios controlando las materias primas de bauxita y fosfato. Los registros de propiedad intelectual se concentran en híbridos de fósforo-silicio para paquetes de baterías de vehículos eléctricos, y los primeros proyectos piloto de fenólicos derivados de lignina demuestran reducciones del 30% en el carbono incorporado, buscadas bajo los mandatos de ciclo de vida de Europa.
Por Aplicación:
Las Poliolefinas Dominan, el Poliuretano se AceleraLas poliolefinas representaron el 42,28% del mercado de químicos retardantes de llama en 2025, sustentadas por compuestos de cable de baja emisión de humo y cero halógenos que incorporan entre el 60% y el 65% de hidróxido de aluminio en matrices de LLDPE para alcanzar índices de oxígeno límite del 28%. Los sistemas basados en Engage de Dow superaron la norma EN 50399 Cca-s1a,d1,a1 para túneles europeos manteniendo la flexibilidad a -40°C. Los segmentos de crecimiento incluyen el cableado fotovoltaico, las torres 5G y los arneses para parques eólicos.
Mientras tanto, el poliuretano lidera el crecimiento con una CAGR del 5,29%, ya que los asientos de vehículos eléctricos y los cerramientos de edificios utilizan polioles ricos en fósforo como el Elastopor H 4240/10 de BASF, alcanzando la clasificación DIN 4102 B2 con un 35% menos de humo. Las reformas de paneles de espuma rígida bajo el programa Superbonus de Italia y los códigos energéticos de Francia incrementan aún más los volúmenes de aditivos, mientras que las espumas flexibles adoptan polioles de fósforo reactivo que reducen la migración y el olor.
Por Industria de Usuario Final:
El Sector Eléctrico se Acelera, la Construcción se EstabilizaLa edificación y construcción mantuvo una participación del 40,19% en 2025, respaldada por paneles de poliuretano rígido, espumas fenólicas y perfiles de PVC certificados con índices de propagación de llama inferiores a 25. La infraestructura de Asia-Pacífico compensó una caída del 8% en los inicios de construcción de viviendas en Estados Unidos, con China instalando por sí sola 340.000 toneladas de conductos de poliolefina retardante de llama en complejos de vivienda social.
La industria eléctrica y electrónica registrará la CAGR más rápida del 5,24%, impulsada por los centros de datos, los dispositivos 5G y la miniaturización de productos de consumo que requieren la clasificación UL 94 V-0 en paredes de menos de 1 mm. El cableado de parques eólicos en América Latina y las carcasas de baterías en América del Norte añaden impulso, mientras que el mobiliario tapizado sigue siendo un nicho tras el cambio de California hacia pruebas exclusivas de resistencia al fuego lento.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Químicos Retardantes de Llama en Asia-Pacífico
Asia-Pacífico generó el 50,65% de los ingresos de 2025 y se prevé que crezca a una CAGR del 5,69%. Las regulaciones de baterías GB 31241 de China impulsaron el policarbonato libre de halógenos en un 22% para carcasas de dispositivos, y la norma IS 17156 de India desbloqueó la demanda de cableado para metro en tres megaciudades. Los códigos de incendio para edificios de madera de Japón ampliaron las ventas de recubrimientos intumescentes, y la alineación de Corea del Sur con la norma ISO 5660 desplazó los aditivos halogenados para tableros. Vietnam, Indonesia y Tailandia, que en conjunto añadieron 42 GW de nueva capacidad manufacturera en 2024, intensificaron la necesidad de cables conformes con la norma IEC 60332 en plantas industriales.
Mercado de Químicos Retardantes de Llama en Europa
Europa registró un crecimiento rezagado, ya que las prohibiciones de PFAS obligaron a reformular espumas y las restricciones al deca-BDE perturbaron los laminados de placas de circuito impreso. Alemania destinó el poliestireno reciclado con HBCD únicamente a la incineración, lo que impulsó el uso de sustitutos vírgenes no halogenados, mientras que la prohibición de revestimientos en el Reino Unido redirigió 14.000 t de demanda de espuma fenólica hacia grados rellenos con ATH. Los mandatos de ciclo de vida de Francia y los créditos fiscales Superbonus de Italia movilizaron retardantes de llama de base biológica, apuntando hacia innovaciones en lignina-fenol.
Mercado de Químicos Retardantes de Llama en las Américas y MEA
América del Norte registró una facturación significativa en 2025, con la expansión de centros de datos y vehículos eléctricos en Estados Unidos absorbiendo dietilfosfato de aluminio para conectores. La prohibición del deca-BDE por parte de la EPA impulsa a los fabricantes de equipos originales hacia soluciones a base de fósforo, el Código Nacional de Construcción actualizado de Canadá limita los revestimientos combustibles y los 12 GW de energías renovables de México requieren cables conformes con la norma IEC 60332-3. América del Sur y Oriente Medio y África también contribuyeron, liderados por las mejoras en carcasas de detectores de humo en Brasil bajo la norma ABNT NBR 17240 y el programa de construcción Visión 2030 de Arabia Saudita, que especifica interiores conformes con la norma SASO 2663.
Panorama regulatorio
La regulación se está endureciendo en torno a los sistemas bromados tradicionales y a determinadas químicas organofosforadas seleccionadas, lo que aumenta los costos de cumplimiento y empuja la reformulación hacia soluciones sin halógenos y poliméricas. En la Unión Europea, el marco de POP incrementó el control sobre los PBDE mediante nuevos valores límite de contaminante traza no intencional (UTC) introducidos en virtud del Reglamento Delegado (UE) 2025/1482 de la Comisión (vigente desde el 17 de noviembre de 2025), mientras que ECHA lanzó en enero de 2026 una convocatoria de evidencia sobre retardantes de llama bromados aromáticos no poliméricos utilizados en electricidad y electrónica, construcción y textiles.
El proceso normativo de la UE también avanzó hacia controles basados en categorías para los retardantes de llama organofosforados, con ECHA publicando en julio de 2026 un borrador de enmienda al Anexo XVII del REACH (ECHA/RAC/2026/11) que abarca 12 categorías y hace referencia a un umbral del 0,1% p/p con una aplicación propuesta para 2027. En Estados Unidos, las acciones de la EPA en el marco de la TSCA continuaron dando forma a la gestión responsable de productos, incluida una evaluación de riesgo finalizada en septiembre de 2024 para el TCEP que encontró un riesgo no razonable, y actualizaciones de junio de 2026 sobre la actividad de revisión de la TSCA para el TBBPA, lo que refuerza la necesidad de datos toxicológicos, controles de exposición laboral y hojas de ruta de sustitución para los proveedores globales que abastecen a fabricantes de equipos originales (OEM) de la UE y EE. UU.
Análisis de la cadena de valor
La cadena de valor comienza con insumos de materia prima aguas arriba, como minerales de hidróxido de aluminio (ATH) e hidróxido de magnesio (MDH), derivados de fósforo (incluidos el polifosfato de amonio y productos intermedios organofosforados especializados) e insumos a base de bromo para productos halogenados tradicionales. Los actores intermedios convierten estos insumos en retardantes de llama aditivos o reactivos y compuestos, y luego los venden a compuestistas y formuladores que atienden a poliolefinas, poliuretano, resinas epóxicas y termoplásticos de ingeniería en los sectores de construcción, electricidad y electrónica, transporte, y textiles y muebles. La calificación aguas abajo está impulsada por pruebas de fuego de uso final y normas regionales, lo que eleva el papel del desarrollo de aplicaciones, la documentación (por ejemplo, expedientes REACH) y el soporte de pruebas internas como parte de la entrega comercial.
Las principales limitaciones provienen de la concentración de materias primas y el procesamiento intensivo en energía, incluida la dependencia de China para el fósforo amarillo y la exposición a costos logísticos y energéticos para los sistemas a base de minerales, junto con el uso histórico del trióxido de antimonio como sinergista en algunas formulaciones halogenadas. Los productores están respondiendo con huellas de producción más localizadas e integradas: Clariant completó una expansión de 100 millones de CHF en su planta de Daya Bay, China, en octubre de 2025 para aumentar la capacidad sin halógenos de Exolit OP, y BASF anunció la producción comercial de un grado de TPU retardante de llama Elastollan en su planta de Shanghái en marzo de 2026. La integración de fosfatos a gran escala también sigue siendo una palanca para la seguridad del suministro y el control de costos, como lo demuestra Xingfa Group al avanzar en un proyecto de polifosfato de amonio de grado retardante de llama de 200.000 toneladas en China durante 2026.
Panorama Competitivo
El mercado de Químicos Retardantes de Llama muestra una fragmentación moderada. Los productores chinos de hidróxido de aluminio aprovecharon la integración con la bauxita para ofrecer precios de ATH un 12% inferiores a los occidentales, erosionando los márgenes de Albemarle, BASF, Clariant, ICL y LANXESS. Los nichos de ATH ultrafino prosperan, ya que Italmatch y Nabaltec desarrollan distribuciones de ≤1,5 µm para el revestimiento de cables conforme con la norma IEC 60332-3, manteniendo la resistencia a la tracción. Las credenciales regulatorias impulsan ahora el flujo de negocios; los proveedores con certificación ISO 14001 y expedientes REACH completos lograron mayores tasas de éxito en Europa. Como resultado, el campo competitivo se inclina hacia productores integrados verticalmente y preparados para el cumplimiento normativo, capaces de combinar eficiencia de costos con desempeño ESG.
Líderes de la Industria de Químicos Retardantes de Llama
-
Albemarle Corporation
-
BASF
-
Clariant AG
-
LANXESS AG
-
ICL
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Químicos Retardantes de Llama Empresas cubiertas en este informe
- Adeka Corporation
- Albemarle Corporation
- Avient Corporation
- BASF
- Clariant AG
- DIC Corporation
- Dow Inc.
- Eti Maden
- ICL Group
- Italmatch Chemicals SpA
- J.M. Huber Corp. (Huber Engineered Materials)
- LANXESS AG
- Martin Marietta
- MPI Chemie BV
- Nabaltec AG
- Nyacol Nano Technologies Inc.
- RIN KAGAKU KOGYO Co. Ltd
- RTP Company
- Sanwa Chemical Co. Ltd
- Showa Denko K.K.
- Sibelco NV (Specialty Alumina)
- Thor Group
- Tosoh Corporation
- UFP Industries Inc.
Oportunidades de mercado y perspectivas futuras
Una oportunidad clara es la reformulación y el rediseño de la cartera para el cumplimiento normativo de la UE, donde las señales regulatorias abarcan tanto las químicas bromadas como determinadas categorías organofosforadas. El borrador de enmienda al Anexo XVII del REACH de ECHA de julio de 2026 (ECHA/RAC/2026/11), que abarca 12 categorías de retardantes de llama organofosforados y hace referencia a un umbral del 0,1% p/p, ha impulsado a los OEM y compuestistas a mapear aditivos a nivel de formulación y ampliar el uso de sistemas no halogenados con mejor documentación y perfiles de migración más bajos. Al mismo tiempo, la Comisión Europea endureció los límites de migración de PFAS para Eco-Polymers en virtud del Anexo XVII del REACH, de 10 ppb a 2 ppb (vigente desde el 1 de octubre de 2026), lo que aumenta la demanda de enfoques libres de flúor en aplicaciones de polímeros de alto rendimiento donde el desempeño ante el fuego y los extraíbles ultrabajos se adquieren conjuntamente.
Las ampliaciones de capacidad y las inversiones específicas en I+D también apuntan a espacios en blanco en soluciones de fósforo y compuestos sin halógenos para la movilidad eléctrica, el almacenamiento de energía y el cableado avanzado. La expansión de Clariant en Daya Bay en octubre de 2025, orientada hacia Exolit OP para polímeros de movilidad eléctrica, y la producción de un grado de TPU retardante de llama de BASF en Shanghái en marzo de 2026, ilustran la localización continua cerca de las cadenas de suministro de electrónica y vehículos eléctricos de Asia. Otros movimientos en el lado de la oferta en 2026, incluida la expansión de SK Minerals and Additives de su planta en Khanna, India, con terreno adicional y un centro de I+D dedicado a materiales avanzados de seguridad contra incendios, y el avance de Xingfa Group en un proyecto integrado de fosfato a APP, destacan las oportunidades para los proveedores que puedan asegurar las cadenas de valor del fósforo, ofrecer alternativas sin halógenos de sustitución directa para poliolefinas y poliuretano, y apoyar los ciclos de calificación de clientes mediante pruebas y documentación regulatoria.
Desarrollos recientes de la industria en Mercado de Químicos Retardantes de Llama
- Julio de 2026: ICH completó el desarrollo de una espuma de poliuretano retardante de llama de alto rendimiento diseñada para sistemas de almacenamiento de energía y comenzó a suministrarla a Flatiron Energy Development, con sede en EE. UU. Este movimiento destaca el creciente uso de soluciones especializadas de poliuretano retardante de llama en aplicaciones adyacentes a baterías, donde los requisitos de mitigación de eventos térmicos se están endureciendo.
- Noviembre de 2025: Clariant anunció una empresa conjunta con FUHUA para desarrollar retardantes de llama de próxima generación a base de fósforo, no halogenados. La asociación añade escala y acceso a materias primas locales en China, en línea con la adopción más rápida de sistemas sin halógenos en materiales de construcción, componentes automotrices y electrónica.
- Diciembre de 2024: ICL presentó VeriQuel R100, un retardante de llama reactivo a base de fósforo para aislamiento de poliuretano rígido. Al enfatizar la incorporación reactiva en la red polimérica, el producto apunta a una menor migración y un mejor desempeño a largo plazo, apoyando a los formuladores de aislamiento que se alejan de paquetes de aditivos restringidos o sometidos a escrutinio.
Mercado de Químicos Retardantes de Llama Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca aditivos químicos y agentes reactivos utilizados para reducir la inflamabilidad y retardar la propagación del fuego en materiales como plásticos, espumas, textiles, recubrimientos y productos de construcción, medidos en términos de valor en el punto de venta.
Exclusiones del alcance: Se excluyen los servicios especializados de ignifugación aplicados en obra y la mano de obra de instalación que se facturan como parte de contratos de construcción.
Descripción General de la Segmentación
- Por Tipo de Producto
- Retardantes de Llama No Halogenados
- Inorgánicos
- Hidróxido de Aluminio
- Hidróxido de Magnesio
- Compuestos de Boro
- Fósforo
- Nitrógeno
- Otros Tipos de Productos
- Inorgánicos
- Retardantes de Llama Halogenados
- Compuestos Brominados
- Compuestos Clorados
- Retardantes de Llama No Halogenados
- Por Aplicación
- Poliolefinas
- PVC
- Resinas Epoxi
- Termoplásticos de Ingeniería (PA, PBT, PEEK, etc.)
- Resinas de Poliéster Insaturado
- Poliuretano
- Por Industria de Usuario Final
- Eléctrica y Electrónica
- Edificación y Construcción
- Transporte
- Textiles y Mobiliario
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Resto de Asia-Pacífico
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Resto de Europa
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza por mapear cómo los retardantes de llama se desplazan desde los insumos brutos hacia los usos finales clave, y dónde la demanda se refleja claramente en los datos públicos. Se consultaron fuentes abiertas como publicaciones sobre seguridad contra incendios y códigos de construcción, comunicados de asociaciones comerciales de química y plásticos, oficinas nacionales de estadística para series de producción industrial, datos de comercio por línea arancelaria y aduanera, y revistas científicas revisadas por pares en ciencia de polímeros y materiales.
Para hacer utilizables estos insumos en el dimensionamiento, también se analizaron informes anuales de empresas, presentaciones para inversores y cobertura periodística de fuentes reconocidas en busca de adiciones de capacidad, comentarios sobre la mezcla de productos y exposición regional. Además, nuestros analistas utilizaron una suscripción de pago aprobada para obtener información financiera e inteligencia empresarial de las compañías, así como una base de datos de patentes, para verificar los cambios tecnológicos (por ejemplo, el movimiento hacia sistemas de menor contenido de halógenos) que pueden modificar los precios de venta promedio a lo largo del tiempo. Las fuentes aquí enumeradas son ilustrativas, y se utilizaron muchas otras referencias públicas y de pago para recopilar datos, validar supuestos y aclarar brechas.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para someter a prueba de estrés los supuestos documentales sobre precios, sustitución y tiempos de adopción en la demanda relacionada con plásticos, electrónica, materiales de construcción y transporte. Se conversó con participantes en roles de fabricación, distribución y especificación en el sector downstream, y luego se conciliaron las diferencias por región para que la regulación local y la mezcla de usos finales alimentaran el modelo final.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 37% | Directores ejecutivos (CXO): 17% | Asia-Pacífico: 45% |
| Nivel medio: 44% | Líderes funcionales/de unidad: 24% | EMEA: 34% |
| Actores más pequeños: 19% | Gerentes: 59% | Américas: 21% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comienza con una construcción de arriba hacia abajo, utilizando indicadores de producción y comercio para reconstruir el consumo aparente regional de químicos retardantes de llama, y luego asignándolo a los principales sistemas de materiales de uso final. Dado que los precios varían según la química y la pureza, se aplican bandas de precio de venta promedio por región y uso final, y luego se contrastan con los insumos de las entrevistas.
El modelo está configurado por señales específicas del mercado, como las tendencias de producción de polímeros y resinas, la actividad de construcción y la demanda de aislamiento, el impulso de la fabricación de electrónica, la producción en el sector del transporte y el cambio en la mezcla entre sistemas halogenados y no halogenados, influenciado por la regulación y las especificaciones de los clientes. Para el pronóstico, se ejecuta un análisis de escenarios respaldado por indicadores de ciclo corto, se alinea la perspectiva variable con lo que los participantes de la industria esperan en cuanto a volúmenes y progresión de precios, y también se realizan aproximaciones selectivas de abajo hacia arriba como control (volumen muestreado multiplicado por el precio de venta promedio, más verificaciones de canal). Si aparecen brechas de cobertura, se gestionan con estimaciones conservadoras vinculadas al conjunto de demanda de uso final medible más cercano.
Ciclo de Validación y Actualización de Datos
Los resultados se validan mediante verificaciones paso a paso en las que los totales regionales se comparan con señales independientes como flujos comerciales, series de producción de uso final y cambios de capacidad conocidos. Cuando un número parece incorrecto, se revisan los supuestos y se realizan llamadas de seguimiento para confirmar si el factor determinante es el momento del precio, un cambio en la mezcla o una caída temporal de la demanda.
Antes de la aprobación final, otro analista revisa el archivo para confirmar los cálculos, la consistencia de las unidades y la lógica interanual, y luego alinea el análisis narrativo con el conjunto de datos final. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, incluidos cambios regulatorios o grandes adiciones de oferta. Justo antes de la entrega, se completa una revisión final para que los clientes reciban la perspectiva más actualizada.
Dimensionamiento del Mercado de Químicos Retardantes de Llama de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los químicos retardantes de llama pueden diferir incluso cuando utilizan etiquetas similares, porque el momento de los precios, el mes de conversión de divisas y si se incluye el gasto adyacente en protección contra incendios se manejan de manera diferente entre los estudios. Algunos informes también se basan más en un único indicador de demanda, lo que puede exagerar las oscilaciones cuando la mezcla de usos finales cambia durante un año.
En nuestro caso, la diferencia se explica principalmente por la frecuencia con que se actualizan y validan las bandas de precios frente a señales recientes de comercio y producción, y por mantener la conversión de valor vinculada al tipo de cambio promedio del año base en lugar de un tipo de cambio puntual, que es el enfoque utilizado por Mordor Intelligence para mantener el valor de 2025 alineado con lo que compradores y vendedores realmente transaccionaron en todas las regiones.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 9,26 mil millones de USD (2025) | |
| Consultora Global A | 9,82 mil millones de USD (2025) | Utiliza un horizonte de pronóstico más largo y un supuesto de escalada de precios más agresivo, y su cifra de 2025 se presenta como un año estimado que puede combinar precios de principios y finales de año sin la misma cadencia de validación a mitad de año. |
| Consultora Regional B | 9,25 mil millones de USD (2024) | Se ancla en un año base de 2024 y puede aplicar un promedio más amplio entre químicas, lo que puede subestimar las diferencias de precio de venta promedio impulsadas por la mezcla cuando la adopción no halogenada crece más rápido en ciertos usos finales. |
Cuando estas estimaciones se alinean, las diferencias restantes se reducen principalmente a la selección del año y a cómo se actualizan el precio y la mezcla a lo largo del período base. Al vincular la demanda a señales de uso final observables y luego someter a prueba de estrés las bandas de precio de venta promedio con retroalimentación de campo, el número resultante permanece rastreable a insumos claros y pasos reproducibles.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Químicos Retardantes de Llama?
El tamaño del Mercado de Químicos Retardantes de Llama fue valorado en 9,26 mil millones de USD en 2025 y se estima que crecerá desde 9,72 mil millones de USD en 2026 hasta 12,37 mil millones de USD en 2031, a una CAGR del 4,94% durante el período de pronóstico (2026-2031).
¿Qué tan grande es Asia-Pacífico en este espacio?
Asia-Pacífico capturó el 50,65% de los ingresos de 2025 y está proyectada para expandirse a una CAGR del 5,69%.
¿Por qué los aditivos no halogenados están ganando participación?
Las crecientes regulaciones ambientales y los requisitos de sostenibilidad están impulsando el cambio hacia formulaciones más seguras y libres de halógenos.
¿Qué impacto tendrá la prohibición del deca-BDE por parte de la EPA?
Acelerará la eliminación gradual del deca-BDE, aumentando la demanda de retardantes de llama alternativos más seguros y potencialmente elevando los costos de sustitución.
¿Qué impacto tendrá la prohibición del deca-BDE por parte de la EPA?
¿Qué impacto tendrá la prohibición del deca-BDE por parte de la EPA?