
Tamaño y Participación del Mercado de Inmunoterapia para Alergias
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 2.67 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.72 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.85 % |
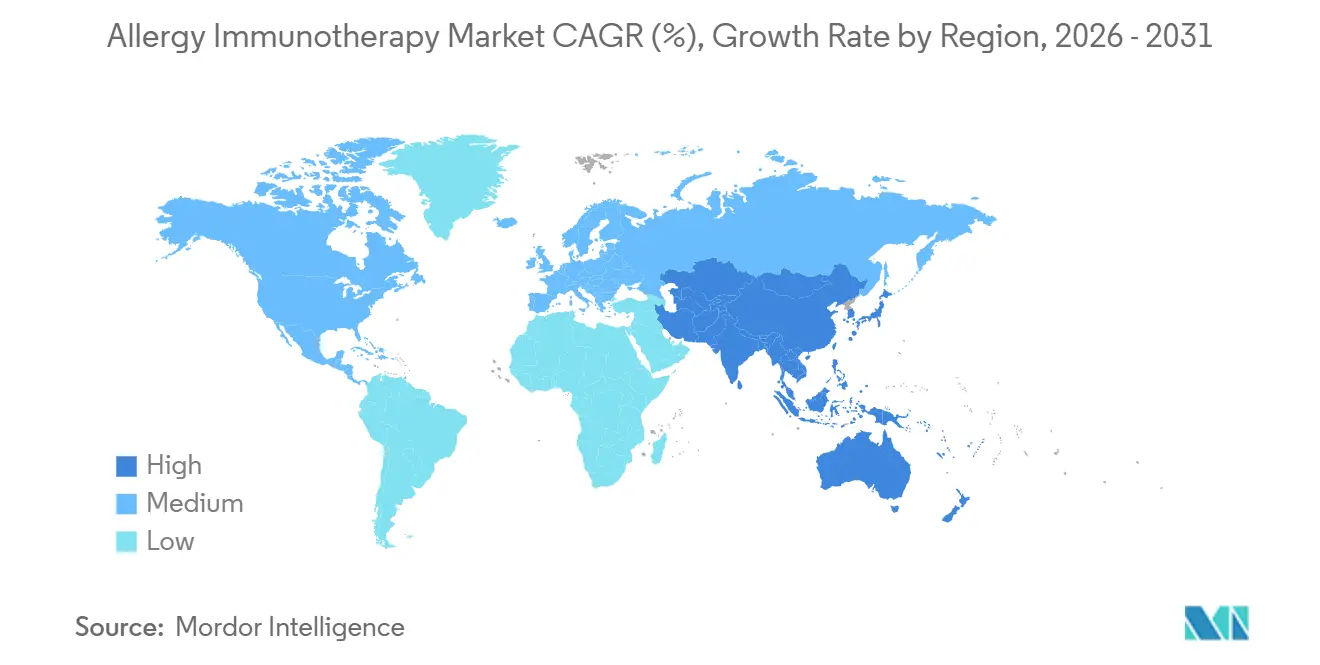
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
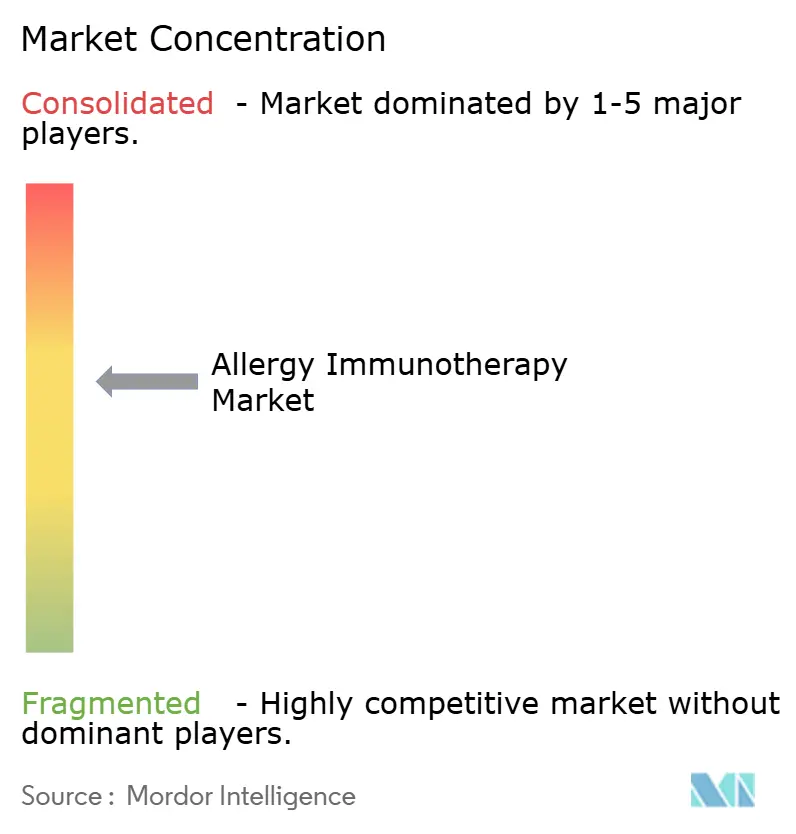
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Inmunoterapia para Alergias por Mordor Intelligence
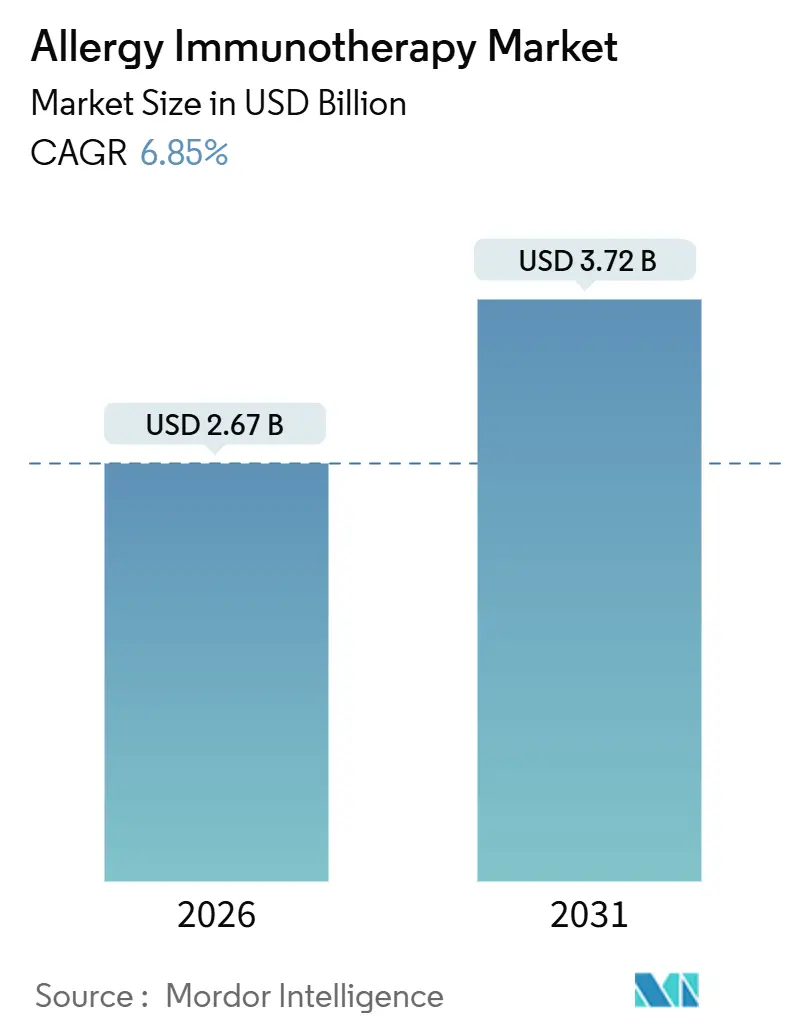
El tamaño del Mercado de Inmunoterapia para Alergias se estima en USD 2.670 millones en 2026 y se espera que alcance USD 3.720 millones en 2031, a una CAGR del 6,85% durante el período de pronóstico (2026-2031).
Esta expansión se sustenta en un giro estructural desde el alivio sintomático hacia la atención modificadora de la enfermedad, impulsado por aprobaciones regulatorias ágiles para comprimidos de inmunoterapia sublingual, ampliación de indicaciones pediátricas e incentivos en contratos de atención basada en valor que recompensan la remisión duradera. Hitos regulatorios como la ampliación pediátrica de ODACTRA aprobada por la FDA en 2025 y la aprobación para niños pequeños de PALFORZIA en 2024 ampliaron la población tratable y validaron la confianza clínica en la intervención temprana. Los pagadores están motivados por la considerable carga económica —las alergias alimentarias y respiratorias cuestan a Estados Unidos casi USD 110.000 millones al año—, lo que subraya la lógica financiera de financiar enfoques modificadores de la enfermedad que reducen las visitas a urgencias y el uso de medicamentos a largo plazo. La intensidad competitiva es moderada, con ALK-Abelló acaparando aproximadamente el 45% de los ingresos globales en 2024, mientras que Stallergenes Greer, HAL Allergy y Allergy Therapeutics comparten gran parte del resto. Las barreras de adopción persisten en las regiones de bajos ingresos, aunque las plataformas digitales de telemedicina y los modelos de farmacia por correo reducen las barreras de acceso y señalan nuevas vías de crecimiento.
Conclusiones Clave del Informe
- Por tipo de inmunoterapia, la Inmunoterapia Subcutánea lideró con una participación del 44,55% en el mercado de Inmunoterapia para Alergias en 2025, mientras que la Inmunoterapia Sublingual está en camino de alcanzar una CAGR del 15,25% hasta 2031.
- Por tipo de alergia, la Rinitis Alérgica representó el 47,53% del tamaño del mercado de Inmunoterapia para Alergias en 2025; se proyecta que la Alergia Alimentaria se acelere a una CAGR del 16,85% hasta 2031.
- Por formulación, las Suspensiones Inyectables generaron el 45,63% de los ingresos de 2025, mientras que los Comprimidos Sublinguales crecerán a una CAGR del 15,87%.
- Por distribución, las Farmacias Minoristas y Hospitalarias mantuvieron una participación del 51,23% en 2025; los canales de Comercio Electrónico y Pedido por Correo están proyectados para una CAGR del 17,7% hasta 2031.
- Por geografía, América del Norte contribuyó con el 42,53% de los ingresos de 2025, pero Asia-Pacífico crecerá a una CAGR del 15,21% durante el período de pronóstico.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Inmunoterapia para Alergias*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente carga global y costo económico de las alergias respiratorias y alimentarias | +1.8% | Global, con mayor carga en América del Norte y la UE | Largo plazo (≥ 4 años) |
| Aprobaciones aceleradas y reembolso de comprimidos de SLIT en EE. UU., UE y Japón | +1.5% | América del Norte, UE, Japón | Mediano plazo (2-4 años) |
| Inclusión de la inmunoterapia para alergias en marcos de atención basada en valor | +1.0% | América del Norte y UE | Mediano plazo (2-4 años) |
| Plataformas de autoadministración domiciliaria que mejoran la adherencia | +1.2% | Global, adopción temprana en América del Norte | Corto plazo (≤ 2 años) |
| Personalización guiada por IA de extractos de alérgenos y regímenes de microdosificación | +0.7% | América del Norte, UE, Asia-Pacífico (mercados piloto) | Largo plazo (≥ 4 años) |
| Adyuvantes moduladores del microbioma que potencian la eficacia y la durabilidad | +0.6% | Global (preclínico a clínico temprano) | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Carga Global y Costo Económico de las Alergias Respiratorias y Alimentarias
El gasto médico directo y las pérdidas de productividad derivadas de alergias alimentarias, nasales y vinculadas al asma superan actualmente los USD 110.000 millones en Estados Unidos, lo que amplifica el apetito de los pagadores por intervenciones que prometan un alivio duradero. La prevalencia global continúa aumentando a medida que la urbanización y los cambios en el estilo de vida intensifican la exposición, llevando a que solo la alergia al maní afecte a 1,5 millones de niños estadounidenses. Las terapias biológicas conllevan costos anuales de cinco cifras, lo que posiciona la inmunoterapia de larga duración como una opción comparativamente económica para los sistemas de salud. Los empleadores reconocen que las alergias no tratadas generan ausentismo, especialmente entre los niños en edad escolar cuyas reacciones interrumpen los horarios laborales de los padres. La magnitud de este lastre económico impulsa una mayor cobertura de reembolso para las terapias modificadoras de la enfermedad.
Aprobaciones Aceleradas y Reembolso de Comprimidos de SLIT en EE. UU., UE y Japón
Entre 2024 y 2025, la FDA, la EMA y la PMDA aprobaron múltiples indicaciones de SLIT pediátricas y para adultos, reduciendo los cuellos de botella regulatorios y agudizando la ventaja competitiva de los formatos en comprimido. Los cambios simultáneos en las normas de los pagadores añadieron Unidades de Valor Relativo para la dosificación domiciliaria y aclararon la facturación por CPT, reduciendo los obstáculos administrativos[1]. Estas actualizaciones sincronizadas reducen los costos de bolsillo y aceleran la adopción comercial, especialmente entre los grupos pediátricos ahora elegibles para un tratamiento más temprano. La trayectoria señala un ciclo virtuoso en el que la validación regulatoria alimenta la confianza de los pagadores y viceversa.
Inclusión de la Inmunoterapia para Alergias en Marcos de Atención Basada en Valor
Las aseguradoras comerciales y los planes Medicare Advantage agruparon regímenes plurianuales de SLIT y SCIT en paquetes vinculados al desempeño a partir de 2024, pagando bonificaciones cuando el control de síntomas reduce las visitas a urgencias y las prescripciones de rescate. Los proveedores ahora miden los resultados a través de aplicaciones de seguimiento remoto de síntomas, convirtiendo la inmunoterapia en una métrica de calidad cuantificable. Para los alergólogos, este modelo transforma flujos de ingresos anteriormente episódicos en flujos de caja predecibles, mientras que los pagadores se benefician de un menor costo total de atención.
Plataformas de Autoadministración Domiciliaria que Mejoran la Adherencia
Las empresas emergentes de telemedicina entregan kits de SLIT para uso domiciliario junto con consultas virtuales con alergólogos, eliminando las barreras geográficas y de programación. Plataformas como Wyndly y Curex escalaron rápidamente tras introducir suscripciones con un precio de USD 99 al mes e integrar recordatorios de dosificación y alertas de polen en aplicaciones móviles. Las tasas de abandono temprano disminuyen cuando los pacientes evitan las visitas semanales al consultorio, lo que confirma la comodidad como principal palanca de adopción. La aceptación regulatoria de las visitas de inicio virtual respalda este cambio y amplía el alcance hacia las comunidades rurales.
Análisis del Impacto de las Restricciones del Mercado de Inmunoterapia para Alergias*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Bajo diagnóstico y baja adopción de terapias en regiones de bajos ingresos | -0.9% | África Subsahariana, Asia Meridional, América Latina | Largo plazo (≥ 4 años) |
| Riesgo de anafilaxia específica del producto y costos de monitoreo de seguridad | -0.6% | Global | Corto plazo (≤ 2 años) |
| Suministro irregular de materiales fuente de alérgenos de grado BPF | -0.5% | Global, agudo en Europa y América del Norte | Mediano plazo (2-4 años) |
| Incertidumbre regulatoria para nuevos adyuvantes y sistemas de administración | -0.4% | Global, particularmente en EE. UU. y UE | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Bajo Diagnóstico y Baja Adopción de Terapias en Regiones de Bajos Ingresos
Muchas economías emergentes carecen de alergólogos, laboratorios de diagnóstico y vías de reembolso, lo que obliga a los pacientes a recurrir a medicamentos de venta libre que enmascaran la enfermedad en lugar de resolverla, limitando el acceso al tratamiento de alergias. Los aranceles de importación y los desafíos de la cadena de frío encarecen los costos de los extractos. La financiación de salud pública favorece las enfermedades infecciosas, retrasando los programas de alergia a gran escala. Estas brechas estructurales frenan la penetración a pesar de la creciente prevalencia y las documentadas pérdidas de productividad.
Riesgo de Anafilaxia Específica del Producto y Costos de Monitoreo de Seguridad
Los datos del registro registraron 173 eventos de anafilaxia inducida por inmunoterapia en Europa durante 2024, la mayoría dentro de la primera semana de tratamiento[2]. La observación obligatoria posterior a la inyección y las primas de responsabilidad civil pesan sobre la economía de las clínicas, lo que lleva a algunos médicos a abandonar los servicios de SCIT. Los dispositivos de rescate sin aguja, como neffy, alivian la ansiedad de los usuarios, pero no eliminan la carga de monitoreo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado de Inmunoterapia para Alergias
Por Tipo de Inmunoterapia:
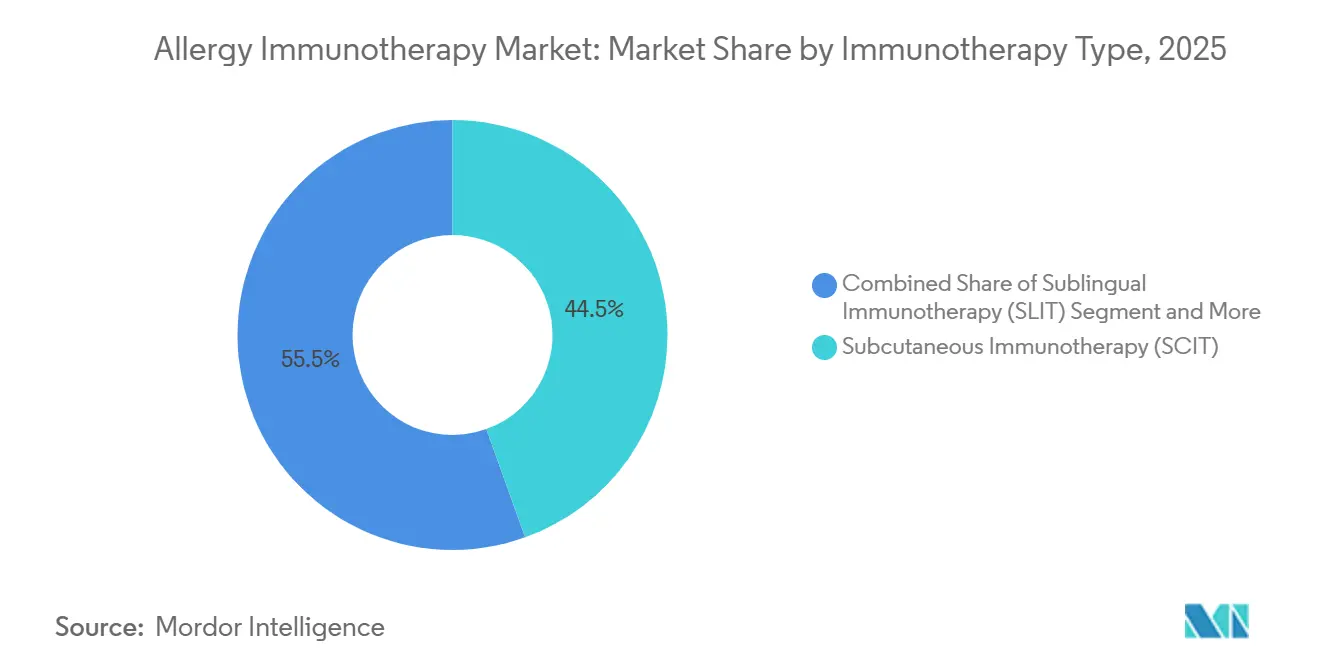
la SLIT Gana Terreno por ConvenienciaEn 2025, la Inmunoterapia Subcutánea capturó el 44,55% de la participación del mercado de Inmunoterapia para Alergias, aunque se prevé que la Inmunoterapia Sublingual la supere con una CAGR del 15,25%. El auge se debe a la dosificación domiciliaria que elimina las visitas semanales a la clínica, un beneficio convincente para adultos trabajadores y padres. Los ingresos por comprimidos de ALK-Abelló avanzaron un 24% interanual en 2024, lo que señala una fuerte adopción. La SCIT mantiene ventaja donde múltiples sensibilidades a alérgenos requieren mezclas personalizadas, pero los obstáculos de cumplimiento frenan el crecimiento. Las modalidades epicutáneas y orales siguen en fase de desarrollo, posicionando a la SLIT como el principal disruptor a corto plazo.
Las farmacias digitales integran pruebas, formulación, envío y monitoreo en suscripciones de tarifa única que resuenan entre los consumidores con fluidez digital. La autorización regulatoria para las visitas de inicio virtual legitima estos modelos. Las clínicas centradas en SCIT se enfrentan a menores ingresos por hora y riesgo de responsabilidad civil, lo que lleva a algunas a derivar pacientes a entornos hospitalarios. Si bien la inmunoterapia epicutánea y la inmunoterapia oral pueden ser disruptivas a largo plazo, la SLIT domina la historia de crecimiento hasta 2031.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Alergia:
la Alergia Alimentaria Surge por el Impulso de la Inmunoterapia OralLa Rinitis Alérgica mantuvo el 47,53% del tamaño del mercado de Inmunoterapia para Alergias en 2025, aunque se prevé que la Alergia Alimentaria escale a una CAGR del 16,85% tras la indicación para niños pequeños de PALFORZIA y los datos de apoyo del Instituto Nacional de Salud que muestran una tolerancia del 100% en niños que completaron la inmunoterapia oral domiciliaria para el maní. Las aprobaciones de biológicos dirigidos a la alergia alimentaria amplifican la atención sistémica y la apertura de los pagadores. Los segmentos de asma y veneno siguen siendo nichos clínicamente importantes, mientras que la dermatitis atópica emerge como una frontera en desarrollo.
Las alergias al maní, al huevo y a la leche atraen inversiones, ya que la intervención temprana puede inducir tolerancia de por vida. La comercialización de regímenes de inmunoterapia oral de bajo costo y no propietarios amenaza a los titulares de marcas, lo que podría remodelar la dinámica competitiva. Mientras tanto, el crecimiento de la rinitis se desacelera a medida que los biológicos compiten por los casos de moderados a graves.
Por Formulación:
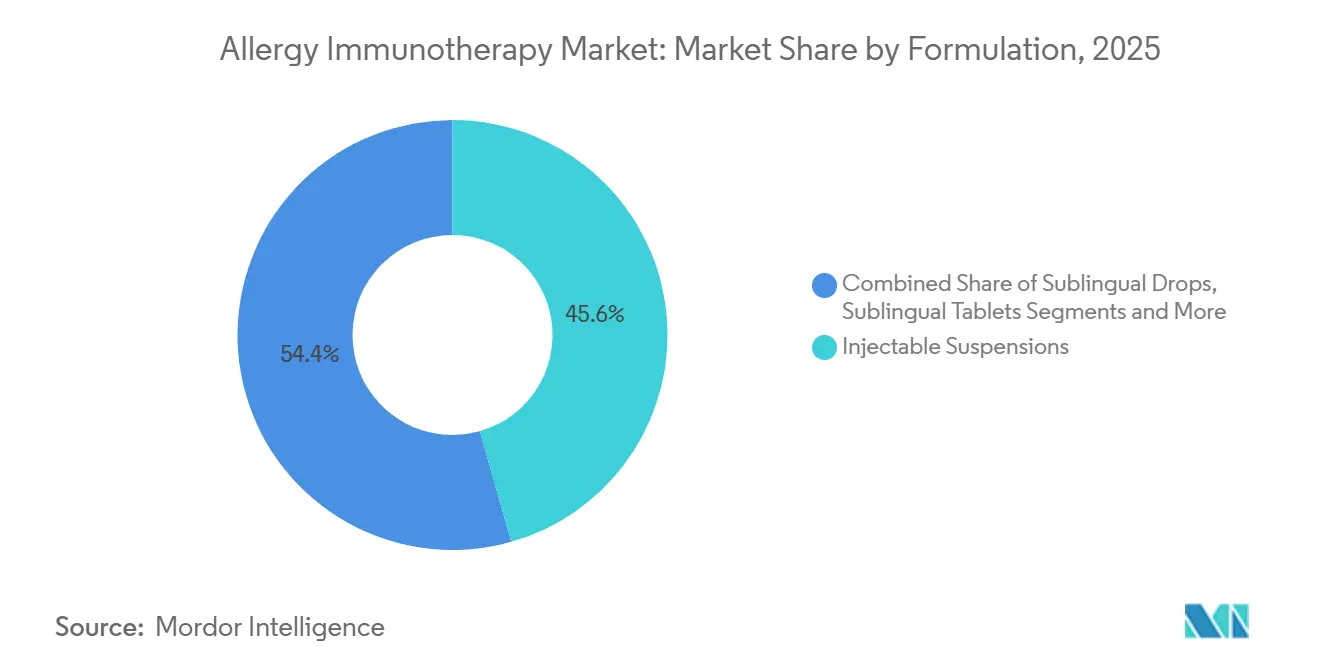
los Comprimidos Desplazan a las Gotas e InyeccionesLas Suspensiones Inyectables mantuvieron una participación del 45,63% en los ingresos de 2025, aunque los Comprimidos Sublinguales avanzarán a una CAGR del 15,87% a medida que la dosificación estandarizada, la estabilidad en estantería y las aprobaciones pediátricas amplíen la adopción. Los comprimidos reducen las preocupaciones sobre la cadena de frío y la contaminación inherentes a los dispensadores multidosis. Las agencias reguladoras priorizan las revisiones de comprimidos, consolidando su posición como el vehículo de SLIT predeterminado.
Las gotas conservan su utilidad donde las mezclas compuestas abordan a pacientes polisensibilizados, pero la adherencia disminuye cuando los pacientes deben contar gotas diariamente. Los parches transdérmicos ofrecen potencial una vez que se superen los obstáculos de adhesión y eficacia. Por ahora, la comodidad, la precisión y la alineación con el reembolso de los comprimidos sustentan su pronunciada curva de crecimiento.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución:
el Comercio Electrónico Disrumpe las Farmacias TradicionalesLas Farmacias Minoristas y Hospitalarias controlaron el 51,23% de los ingresos de 2025; sin embargo, los canales de comercio electrónico y pedido por correo registrarán una CAGR del 17,7% hasta 2031, a medida que las plataformas de telemedicina integran formulación, supervisión virtual y entrega a domicilio. Estos modelos reducen los costos de distribución intermedia al tiempo que incorporan recordatorios digitales que mejoran la adherencia. Los extractos de SCIT dispensados por médicos persisten, pero la reducción de la capacidad de las clínicas y el aumento de las primas de responsabilidad civil impulsan un cambio hacia el cumplimiento por correo centrado en comprimidos.
Las autorizaciones regulatorias para las visitas de inicio por telemedicina impulsan la adopción en entornos rurales. Las cadenas de farmacias se adaptan añadiendo portales en línea, aunque las plataformas digitales puras conservan una ventaja en la experiencia del usuario. La dinámica general de los canales refleja la tendencia más amplia de la atención sanitaria hacia la atención domiciliaria.
Análisis Geográfico
Mercado de Inmunoterapia para Alergias en América del Norte
América del Norte contribuyó con el 42,53% de los ingresos de 2025, impulsada por las actualizaciones de reembolso de Medicare y las densas redes de alergólogos. Las ampliaciones de etiquetas pediátricas de la FDA desbloquearon nuevas cohortes y consolidaron a los Estados Unidos como el mayor mercado individual de Inmunoterapia para Alergias. Las aprobaciones canadienses pendientes a partir de 2025 y la adopción de seguros privados en México mantienen el impulso regional, aunque la competencia de los biológicos modera el crecimiento a largo plazo.
Mercado de Inmunoterapia para Alergias en Asia-Pacífico
Se proyecta que Asia-Pacífico registre una CAGR del 15,21%, la más rápida entre las regiones. La aprobación de ITULAZAX en Japón en 2024 para el polen de cedro responde a una carga estacional generalizada, con datos de Torii Pharmaceutical que muestran ganancias de eficacia año tras año. Las autoridades chinas exigen ensayos puente para los comprimidos, lo que orienta el enfoque inicial hacia la SCIT, mientras que el lanzamiento en India en 2025 de un comprimido para ácaros del polvo doméstico aprovecha la fortaleza de la distribución local. El aumento de la renta disponible y la prevalencia de alergias urbanas impulsan la demanda en Corea del Sur y Australia.
Mercado de Inmunoterapia para Alergias en EMEA y América del Sur
Europa sigue siendo un mercado maduro pero vital, que representa el 71% de los ingresos de ALK-Abelló en 2024. Alemania encabeza las ventas por país, respaldada por las disposiciones de la Therapieallergene-Verordnung que mantienen el suministro de pacientes nominados durante la revisión regulatoria[3]. La aprobación de neffy por parte de la EMA en 2024 añade el manejo de la anafilaxia a la cartera regional. Las presiones sobre los precios y la entrada de genéricos limitan el poder de fijación de precios, aunque el amplio reembolso mantiene estables los volúmenes. Oriente Medio, África y América del Sur se quedan rezagados debido a las escasas redes de alergólogos y la limitada financiación pública. Los proyectos piloto apuntan a un potencial futuro, pero las contribuciones a corto plazo siguen siendo modestas.

Panorama regulatorio
La supervisión regulatoria de la inmunoterapia contra la alergia se sustenta en las vías de productos biológicos y alérgenos, con las ampliaciones de etiquetado pediátrico actuando como un mecanismo clave para la ampliación del mercado. En los Estados Unidos, la FDA aprobó ODACTRA de ALK-Abello para niños de 5 a 11 años en febrero de 2025 y amplió PALFORZIA (Stallergenes Greer) a niños pequeños de 1 a 3 años en julio de 2024, reforzando los paradigmas de intervención temprana tanto para la inmunoterapia respiratoria como para la alimentaria. En febrero de 2024, la FDA también aprobó Xolair (omalizumab) para reducir las reacciones alérgicas a múltiples alimentos tras la exposición accidental, moldeando el contexto terapéutico más amplio en el que se reembolsan y prescriben los regímenes de inmunoterapia.
Una división regulatoria persistente influye en la estrategia de producto y el comportamiento de los canales. Las tabletas SLIT aprobadas por la FDA siguen requisitos formales de etiquetado y farmacovigilancia, mientras que las gotas líquidas SLIT compuestas no son productos aprobados por la FDA y operan bajo una postura de cumplimiento distinta que restringe las declaraciones promocionales y la estandarización. En Europa, las directrices de la EMA y los procesos de asesoramiento científico se utilizan para abordar desafíos de desarrollo como poblaciones de estudio de tamaño moderado a bajo, mientras que los marcos específicos de cada país, en particular el entorno de la Therapieallergene-Verordnung en Alemania, continúan impulsando a los fabricantes hacia productos alergénicos totalmente licenciados y alejándose de modelos de suministro heredados y menos estandarizados.
Panorama Competitivo
El sector muestra una concentración moderada. La participación de ALK-Abelló refleja una sólida franquicia de comprimidos y alcance global. Stallergenes Greer, HAL Allergy y Allergy Therapeutics elevan colectivamente la participación combinada de los cuatro primeros, dejando una considerable larga cola de laboratorios regionales de compuestos de extractos. El enfoque estratégico se divide en tres frentes: expansión hacia los corredores de crecimiento de Asia-Pacífico, ampliación hacia adyacencias como el rescate de anafilaxia, e integración de herramientas digitales para diferenciar el valor del servicio.
El acuerdo de ALK-Abelló en 2024 para licenciar neffy fuera de Estados Unidos y territorios seleccionados subraya la expansión hacia adyacencias. Allergy Therapeutics avanza con su régimen de seis inyecciones Grass MATA MPL que alcanzó un criterio de valoración clave en la Fase III, prometiendo superioridad en conveniencia. Los biosimilares como Omlyclo inyectan competencia de precios en los biológicos adyuvantes. Los nuevos participantes de telemedicina ejercen presión disruptiva al controlar el recorrido completo del consumidor, desde las pruebas hasta el análisis de adherencia.
Las solicitudes de patentes se concentran en torno a nuevos adyuvantes, algoritmos de microdosificación y dispositivos de administración conectados. El volumen de fusiones y adquisiciones sigue siendo moderado a medida que las empresas evalúan el riesgo regulatorio, aunque continúan las adquisiciones específicas de plataformas tecnológicas y activos en desarrollo.
Líderes del Sector de Inmunoterapia para Alergias
-
ALK-Abello A/S
-
Stallergenes Greer
-
Allergy Therapeutics plc
-
HAL Allergy Group
-
Torii Pharmaceutical Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Inmunoterapia para Alergias Empresas cubiertas en este informe
- Aimmune Therapeutics (Nestle)
- ALK-Abello
- Allergy Therapeutics plc
- Allovate Therapeutics
- Biomay
- Camallergy
- Circassia Group plc
- DBV Technologies
- DESENTUM Oy
- HAL Allergy Group
- HollisterStier Allergy (Jubilant Pharma)
- Inmunotek S.L.
- LETI Pharma
- Merck
- Prota Therapeutics
- Stallergenes Greer
- Torii Pharmaceutical
- Tunitas Therapeutics
- Vida Pharmaceuticals
- Zhejiang Wolwo Biopharmaceutical
Lea el análisis de las empresas de inmunoterapia para alergias

Oportunidades de mercado y perspectivas futuras
China se destaca como un espacio en blanco para las tabletas SLIT de marca, ya que las puertas regulatorias nacionales y los requisitos de ensayos pivotales locales influyen en el momento de ingreso y las decisiones de asociación. En mayo de 2026, Nuance Pharma informó que la NMPA otorgó la autorización de IND para realizar un ensayo clínico pivotal de Actair para la rinitis alérgica inducida por ácaros del polvo doméstico en China, proporcionando una vía definida para que las franquicias multinacionales de tabletas conviertan la demanda en prescripciones reembolsables mediante paquetes de evidencia aceptados localmente. Esto se conecta con el cambio de canal que el informe describe hacia la dosificación en el hogar y el cumplimiento por correo, ya que los formatos de tabletas se alinean con mayor facilidad con modelos de distribución y monitoreo estandarizados que los extractos mixtos de clínica.
La innovación de productos también está creando espacio para modalidades diferenciadas, de curso más corto y no invasivas, orientadas a aliviar la fricción de adherencia y monitoreo de seguridad observada con los regímenes inyectables. En junio de 2026, DBV Technologies comunicó su plan de presentar una BLA para el VIASKIN Peanut Patch en niños de 4 a 7 años (con objetivo para el tercer trimestre de 2026), y Immunomic Therapeutics informó la administración al primer paciente en julio de 2026 para ITI-9001, lo que refleja una inversión continua en plataformas de próxima generación más allá de la SCIT convencional y la SLIT en tabletas. La capacidad y la resiliencia del suministro se están convirtiendo en otra palanca comercial para los fabricantes establecidos, ya que las inversiones que amplían la producción industrial y asegurar las materias primas alergénicas pueden respaldar la participación en licitaciones, la contratación con pagadores y una cobertura geográfica más amplia cuando la demanda aumenta en indicaciones de alta carga, como la alergia a los ácaros del polvo doméstico.
Desarrollos Recientes de la Industria en el Mercado de Inmunoterapia para Alergias
- Junio de 2026: Stallergenes Greer anunció una inversión estratégica de más de 125 millones de EUR hasta 2030 en su sede de Antony, Francia, para expandir y modernizar la capacidad industrial. El movimiento fortalece la fiabilidad del suministro para las carteras de inmunoterapia contra la alergia y apoya la escala en un mercado donde los materiales de origen de grado GMP y el rendimiento de fabricación pueden limitar el crecimiento.
- Diciembre de 2025: Allergy Therapeutics plc informó que el Paul Ehrlich Institut de Alemania otorgó la autorización de comercialización para Grass MATA MPL (comercializado como Grassmuno). Esta aprobación respalda un cambio hacia productos totalmente licenciados en uno de los entornos de inmunoterapia contra la alergia más regulados de Europa y sustenta la modernización de la cartera.
- Julio de 2024: La FDA aprobó una extensión de indicación pediátrica para PALFORZIA que incluye a niños pequeños de 1 a 3 años para la inmunoterapia oral contra la alergia al cacahuate. La ampliación de la etiqueta a una edad más temprana amplió la población elegible para el tratamiento y reforzó el impulso hacia enfoques modificadores de la enfermedad en el cuidado de la alergia alimentaria.


Mercado de Inmunoterapia para Alergias Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los ingresos generados por la inmunoterapia para alergias utilizada para reducir la sensibilidad alérgica a lo largo del tiempo, incluyendo las opciones de inmunoterapia administradas clínicamente y las utilizadas por el paciente cuando se emplean para la desensibilización alérgica en la atención habitual.
Exclusiones del alcance: Se excluyen los diagnósticos de alergias, los medicamentos sintomáticos para alergias que no desensibilizan (como los antihistamínicos) y los servicios no terapéuticos que no administran inmunoterapia directamente.
Descripción General de la Segmentación
- Por Tipo de Inmunoterapia
- Inmunoterapia Subcutánea (SCIT)
- Inmunoterapia Sublingual (SLIT)
- Inmunoterapia Epicutánea (EPIT)
- Inmunoterapia Oral (OIT)
- Por Tipo de Alergia
- Rinitis Alérgica
- Asma Alérgica
- Alergia Alimentaria
- Alergia al Veneno
- Dermatitis Atópica
- Otros
- Por Formulación
- Suspensiones Inyectables
- Gotas Sublinguales
- Comprimidos Sublinguales
- Parches Transdérmicos
- Por Canal de Distribución
- Ventas Directas al Médico
- Farmacias Minoristas y Hospitalarias
- Comercio Electrónico / Pedido por Correo
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza con la construcción del contexto de demanda para la carga de alergias y las poblaciones tratadas, y luego mapea cómo se administra la inmunoterapia en los principales sistemas de salud. Se utilizan fuentes públicas como la Organización Mundial de la Salud, los Centros para el Control y la Prevención de Enfermedades de Estados Unidos, la Agencia Europea de Medicamentos, la Administración de Alimentos y Medicamentos de Estados Unidos y las estadísticas de salud de la OCDE para comprender los patrones de prevalencia, las vías de atención y las señales de política que pueden influir en la adopción.
También se revisan fuentes como organismos de guías clínicas y revistas científicas revisadas por pares para identificar dónde se recomienda la inmunoterapia y cómo se desarrollan típicamente la duración del tratamiento y la adherencia. Los informes anuales de las empresas, las presentaciones para inversores y los comunicados de prensa ayudan a confirmar la dirección de la cartera y la exposición regional, mientras que una suscripción de pago para los estados financieros de las empresas y otra para bases de datos de patentes se utilizan de forma selectiva para cubrir las brechas en la madurez de los productos y la intensidad del pipeline. Estas fuentes son ilustrativas, y también se revisaron muchos otros documentos públicos para recopilar, contrastar y aclarar los datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para someter a prueba de estrés los supuestos que las fuentes documentales raramente cuantifican bien, como la preferencia actual de prescripción entre la inmunoterapia subcutánea para alergias (SCIT) y la inmunoterapia sublingual para alergias (SLIT), la adherencia del paciente según el entorno y el comportamiento de precios en los distintos canales. Se habla con una combinación de fabricantes, distribuidores y partes interesadas en la prestación de atención, y luego se validan las realidades regionales en APAC, EMEA y las Américas para que el modelo final refleje las diferencias en el acceso y el reembolso.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 39% | Directores ejecutivos (CXO): 16% | APAC: 51% |
| Nivel medio: 44% | Líderes funcionales/de unidad: 29% | EMEA: 31% |
| Actores más pequeños: 17% | Gerentes: 55% | Américas: 18% |
Dimensionamiento del Mercado y Previsión
Nuestro dimensionamiento comienza con una construcción de demanda de arriba hacia abajo que vincula la prevalencia de alergias con la cohorte tratada direccionable, y luego aplica la adopción a nivel de modalidad para traducir ese conjunto en ingresos por terapia. Los insumos que típicamente importan aquí incluyen las tendencias de prevalencia de rinitis alérgica y asma, las tasas de elegibilidad para inmunoterapia y de derivación, la participación de SCIT frente a SLIT por región, la duración media del tratamiento (incluida la interrupción temprana) y los niveles de precios por canal y formulación.
El total se corrobora luego con verificaciones selectivas de abajo hacia arriba, donde los ingresos de productos muestreados, las discusiones sobre canales y las estimaciones de precio por ciclo se multiplican por volúmenes plausibles de pacientes para ver si alguna región parece sobreestimada. Cuando aparecen brechas, como la visibilidad limitada de rutas más nuevas como la inmunoterapia epicutánea para alergias (EPIT) o la inmunoterapia oral para alergias (OIT) en una geografía determinada, el modelo utiliza supuestos de penetración conservadores y luego los ajusta tras la retroalimentación de las entrevistas sobre el calendario de adopción en el mundo real.
Para las previsiones, se utiliza el análisis de escenarios con un caso central que vincula el crecimiento a la expansión de la población diagnosticada, el impulso del reembolso y los cambios esperados en la combinación de terapias. Cuando las series de datos son suficientemente estables, se utilizan series cortas de suavizado de series temporales para evitar reaccionar de forma exagerada a cambios puntuales en adjudicaciones de licitaciones o actualizaciones de guías clínicas.
Ciclo de Validación de Datos y Actualización
La validación se realiza comparando los resultados con señales independientes, como los indicadores de adopción de terapias, los hitos regulatorios y de guías clínicas, y la dirección del gasto sanitario a nivel de país, y luego verificando si los precios implícitos y los recuentos de pacientes tratados se mantienen realistas. Los valores atípicos se revisan en múltiples pasos, y si una región muestra un salto brusco que no puede explicarse por el acceso, los precios o la combinación, se revisan los supuestos y se vuelve a contactar con los expertos.
Los informes se actualizan en un ciclo anual, y se realizan actualizaciones intermedias cuando ocurren eventos materiales (por ejemplo, aprobaciones importantes, decisiones de reembolso o interrupciones del suministro). Antes de la entrega, el modelo se vuelve a ejecutar con los datos públicos más recientes disponibles y se completa una revisión final por parte del analista para que los clientes reciban una visión actualizada.
Tamaño del Mercado de Inmunoterapia para Alergias de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para la inmunoterapia para alergias pueden parecer muy dispares porque los analistas a menudo parten de diferentes grupos de pacientes, definiciones de terapia y lógica de precios, y luego proyectan la adopción a diferentes velocidades. Las diferencias también aparecen cuando una estimación se basa en gran medida en años base más antiguos y otra utiliza un punto de partida más reciente con supuestos de combinación actualizados.
La principal brecha proviene de lo que se contabiliza como ingresos por inmunoterapia, donde Mordor Intelligence mantiene el alcance vinculado a las terapias de desensibilización y evita mezclar medicamentos para alergias más amplios o ingresos por diagnóstico, lo que puede inflar los totales en algunas publicaciones.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 2,67 mil millones de USD (2026) | |
| Consultora Global A | 1,92 mil millones de USD (2024) | Utiliza un año base anterior y una ventana de previsión diferente, y los supuestos de combinación de terapias y precios por canal parecen estar construidos a partir de una instantánea más estrecha de 2024, lo que puede subestimar los efectos de adopción posteriores. |
| Editorial del Sector B | 2,88 mil millones de USD (2024) | Contabiliza el mercado con una definición de ingresos más amplia y aplica un perfil de crecimiento a corto plazo más elevado, lo que puede aumentar el valor inicial de 2024 si se incluyen ofertas adyacentes y supuestos de adopción agresivos. |
En conjunto, la dispersión se explica principalmente por las elecciones de alcance y temporalidad, seguidas de la rapidez con que se asume que cambia la combinación de tratamientos y cómo se proyectan los precios hacia adelante. Con inclusiones claras, indicadores de demanda prácticos y verificaciones repetibles frente a la adopción en el mundo real, la estimación resulta más fácil de auditar y actualizar cuando aparecen nuevas señales clínicas o de reembolso.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de Inmunoterapia para Alergias en 2031?
Se prevé que alcance USD 3.720 millones sobre la base de una CAGR del 6,85%.
¿Qué tipo de terapia crece más rápido dentro de la Inmunoterapia para Alergias?
Se espera que la Inmunoterapia Sublingual se expanda a una CAGR del 15,25% entre 2026 y 2031.
¿Por qué se considera Asia-Pacífico la región más prometedora?
El aumento de los ingresos disponibles, el incremento de la prevalencia de alergias y las recientes aprobaciones de comprimidos en Japón y China respaldan una CAGR del 15,21%.
¿Cómo influyen los canales de comercio electrónico en la distribución de productos?
Las plataformas de pedido por correo y telemedicina permiten la dosificación domiciliaria y se proyecta que crezcan a una CAGR del 17,7%, erosionando la participación de las farmacias.
¿Qué preocupación de seguridad limita la rápida adopción de la SCIT?
El riesgo de anafilaxia sistémica requiere observación en la clínica, lo que aumenta los costos y limita la comodidad del paciente.


 Sus datos están seguros y nunca se venden ni se comparten.
