
Tamaño y Participación del Mercado de Inmunoglobulinas
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 18.39 Mil millones de dólares |
| Tamaño del Mercado (2031) | 25.15 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.46 % |
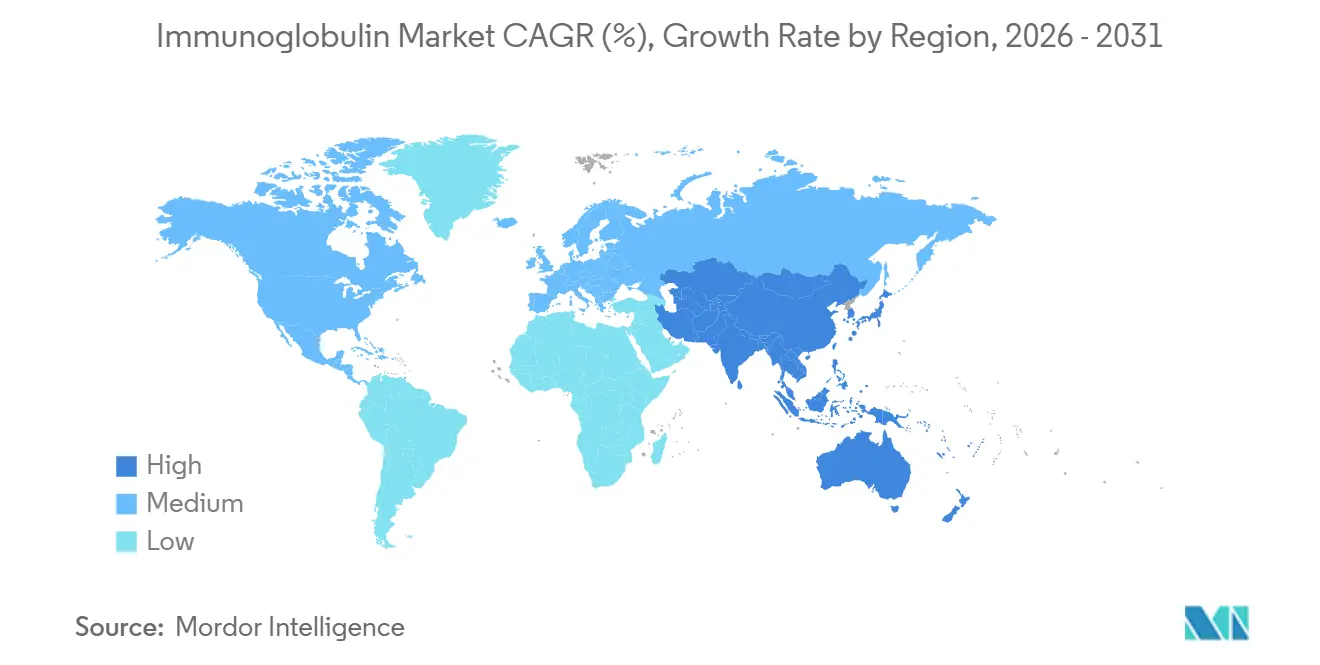
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
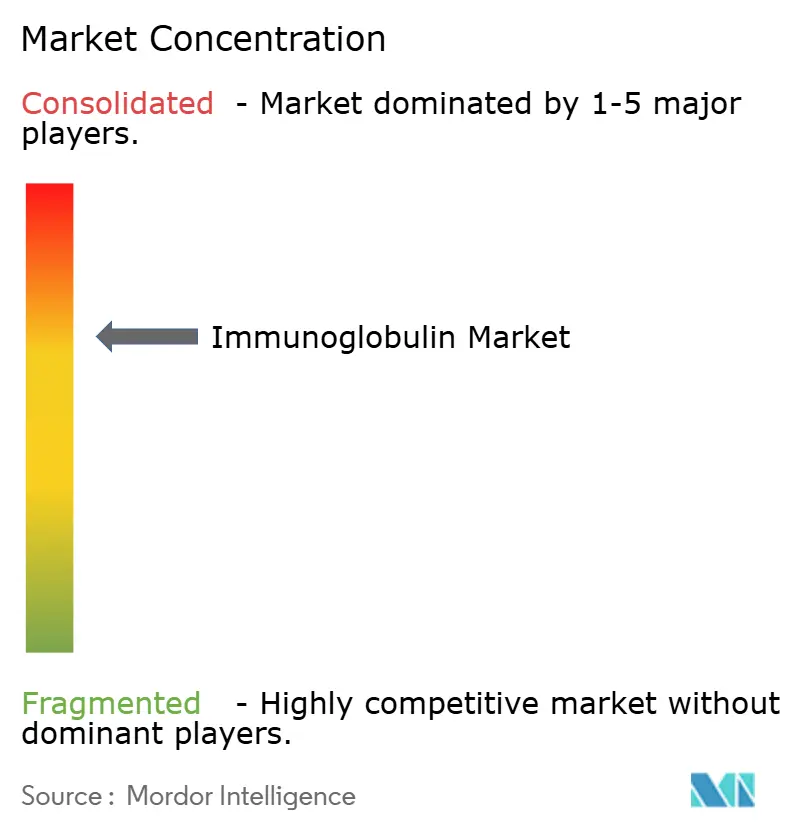
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Inmunoglobulinas por Mordor Intelligence
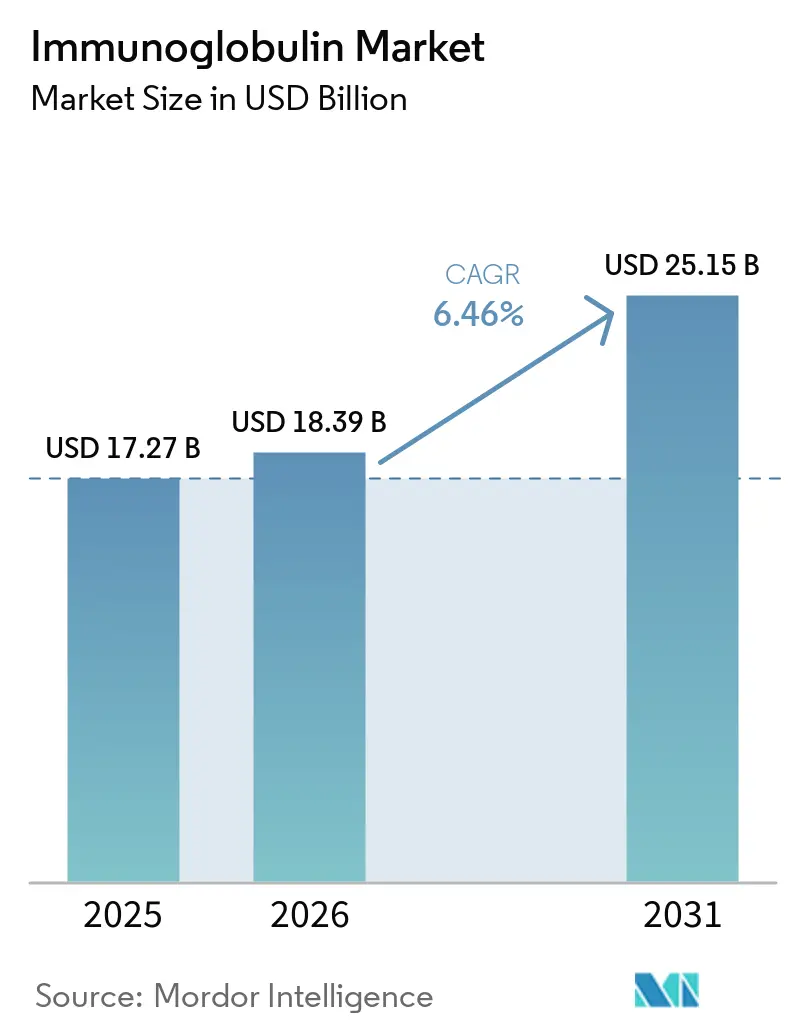
Se proyecta que el tamaño del Mercado de Inmunoglobulinas se expanda desde USD 17,27 mil millones en 2025 y USD 18,39 mil millones en 2026 hasta USD 25,15 mil millones en 2031, registrando una CAGR del 6,46% entre 2026 y 2031.
La demanda sostenida proviene del diagnóstico genético temprano de inmunodeficiencia primaria, la migración respaldada por los pagadores hacia el tratamiento domiciliario y las formulaciones subcutáneas de alta concentración que acortan el tiempo de infusión. La integración vertical de la recolección de plasma protege el suministro pero aumenta la intensidad de capital, mientras que el reclutamiento de donantes impulsado por IA está elevando la utilización de los centros en América del Norte y Europa. En el frente competitivo, Takeda, CSL Behring y Grifols están ampliando su capacidad de fraccionamiento en anticipación a los picos de volumen impulsados por la neurología. Mientras tanto, los anticuerpos monoclonales con ingeniería Fc amenazan la participación de la inmunoglobulina intravenosa en determinadas indicaciones autoinmunes, pero siguen siendo opciones de nicho con restricciones de costo.
Conclusiones Clave del Informe
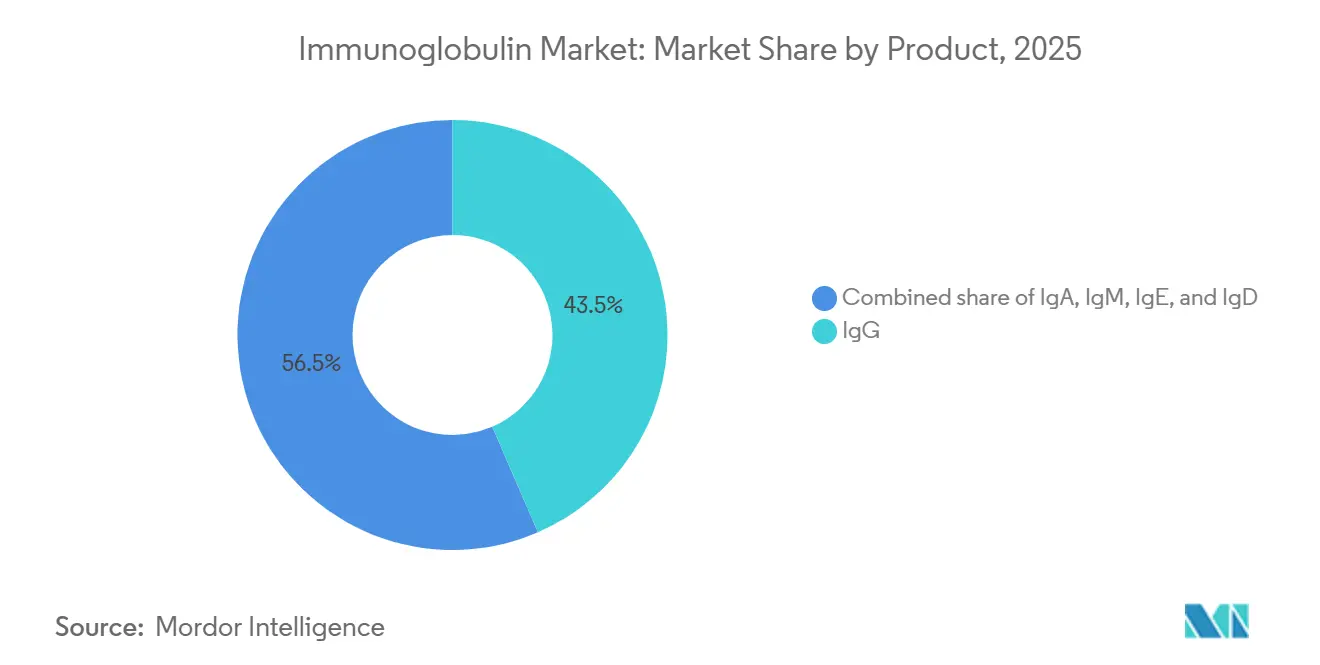
- Por categoría de producto, IgG lideró con el 43,55% de la cuota del mercado de inmunoglobulinas en 2025. Se prevé que las formulaciones de IgE se expandan a una CAGR del 9,85% hasta 2031.
- Por modalidad de administración, la inmunoglobulina intravenosa representó el 64,53% de la cuota en 2025. La inmunoglobulina subcutánea avanza a una CAGR del 8,24% hasta 2031.
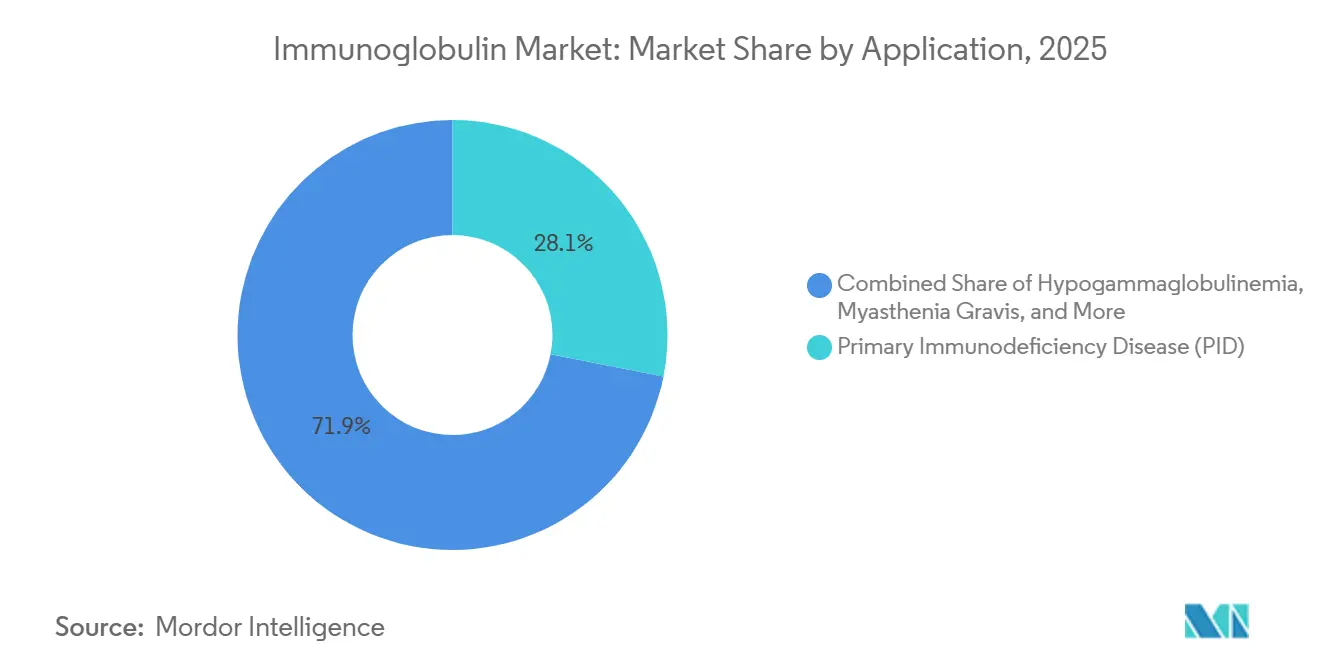
- Por aplicación, la enfermedad de inmunodeficiencia primaria capturó el 28,15% de la cuota de ingresos en 2025. La polineuropatía desmielinizante inflamatoria crónica es la indicación de mayor crecimiento con una CAGR del 10,82% hasta 2031.
- Por canal de distribución, las farmacias hospitalarias mantuvieron el 64,52% de la cuota en 2025. Los proveedores en línea y de infusión domiciliaria están creciendo a una CAGR del 9,12% durante el período de pronóstico.
- Por geografía, América del Norte lideró con el 44,55% de la cuota de ingresos en 2025. Asia-Pacífico está proyectado para crecer a una CAGR del 7,72% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | ( ) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Prevalencia creciente de enfermedades de inmunodeficiencia primaria | +1.2% | América del Norte, Europa, Asia-Pacífico emergente | Mediano plazo (2-4 años) |
| Uso creciente de IVIG en neurología | +1.5% | América del Norte, Europa, Japón, Corea del Sur | Mediano plazo (2-4 años) |
| Expansión de la capacidad global de fraccionamiento de plasma | +1.8% | China, Japón, extensión a América del Norte | Largo plazo (≥ 4 años) |
| Reembolso favorable y adopción de diagnósticos | +0.9% | América del Norte, Europa Occidental, Australia | Corto plazo (≤ 2 años) |
| Optimización del suministro de plasma impulsada por IA | +0.7% | Centros piloto en América del Norte y Europa | Mediano plazo (2-4 años) |
| Dispositivos SCIG de alta concentración sobre el cuerpo | +1.1% | Japón, Alemania, Estados Unidos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Prevalencia Creciente de Enfermedades de Inmunodeficiencia Primaria
El cribado neonatal y la secuenciación de nueva generación están revelando un 40% más de casos de inmunodeficiencia primaria que las estimaciones anteriores, ampliando el grupo de pacientes elegibles para la terapia de reemplazo de por vida. Los mandatos de seguros en los Estados Unidos y Europa Occidental redujeron el tiempo hasta el diagnóstico de ocho años a menos de 18 meses, aunque Asia-Pacífico se retrasa hasta siete años a pesar de los programas piloto de China que podrían añadir entre 15.000 y 20.000 nuevos diagnósticos anuales para 2029. La detección más temprana reduce los volúmenes por dosis, pero extiende la duración del tratamiento, amplificando la demanda acumulada de plasma. La presión resultante refuerza la inversión de los fabricantes en centros de recolección, incluso cuando el reembolso traslada la atención fuera de los hospitales. Mantener este impulsor más allá de 2028 dependerá de la continua reducción de los costos de las pruebas genéticas y de la expansión paralela del reembolso.
Uso Creciente de IVIG en Neurología (CIDP, GBS, MMN)
Las actualizaciones de las directrices de la FDA a principios de 2025 posicionaron a la IVIG por delante de los corticosteroides para la polineuropatía desmielinizante inflamatoria crónica, el síndrome de Guillain-Barré y la neuropatía motora multifocal. La aprobación de HYQVIA en Japón en diciembre de 2024 permitió la dosificación domiciliaria mensual que evita el acceso intravenoso, acelerando la adopción por parte de los neurólogos[1]. La adopción fuera de indicación en el síndrome de la persona rígida y la encefalitis autoinmune está ampliando la demanda, aunque las dosis elevadas intensifican la competencia por el suministro de plasma y elevan los costos anuales de la terapia a entre USD 80.000 y USD 120.000. Los pagadores europeos ahora exigen datos comparativos directos frente a rituximab, lo que podría moderar el crecimiento después de 2028. A corto plazo, la neurología añade 1,5 puntos porcentuales a la CAGR del mercado de Inmunoglobulinas.
Expansión de la Capacidad Global de Fraccionamiento de Plasma
La expansión de Takeda en Osaka por USD 670 millones entregará 1,2 millones de litros de nueva capacidad para 2027, reduciendo la dependencia de Japón de las importaciones de América del Norte en un 35%. Shanghai RAAS y Hualan Biological obtuvieron certificaciones de calidad para exportación, lo que les permite orientarse hacia la producción de IgG de mayor margen para la demanda interna. Si bien las plantas de Asia-Pacífico operan por debajo de su capacidad hoy en día, la puesta en marcha y la validación de BPF requieren entre cuatro y seis años, retrasando un alivio significativo hasta después de 2028. En el ínterin, es probable que persistan las escaseces de asignación si la adopción en neurología supera las adiciones de suministro.
Dispositivos SCIG de Alta Concentración Sobre el Cuerpo para Terapia Domiciliaria
Las bombas portátiles que administran soluciones de inmunoglobulina al 20% han reducido el tiempo de infusión a menos de 60 minutos y han eliminado las visitas hospitalarias para muchos pacientes. Los ahorros del sistema de salud de entre USD 25.000 y USD 35.000 por paciente al año respaldan los incentivos de los pagadores, aunque los costos iniciales del dispositivo de entre USD 3.000 y USD 5.000 ralentizan la adopción, especialmente entre los usuarios de edad avanzada que no se sienten cómodos con la autoinyección. La orientación regulatoria para los productos combinados aún está emergiendo, lo que lleva a los fabricantes a navegar por las vías de aprobación específicas de cada país. A pesar de estos obstáculos, la tecnología SCIG está preparada para acelerar la migración del lugar de atención y mejorar la adherencia.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto costo de la terapia y brechas de reembolso | -0.8% | América Latina, Oriente Medio, Asia rural | Corto plazo (≤ 2 años) |
| Regulaciones estrictas de selección de donantes | -0.5% | Marcos divergentes de FDA, EMA, PMDA | Largo plazo (≥ 4 años) |
| Sustitutos de anticuerpos monoclonales con ingeniería Fc | -0.6% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Escrutinio de la intensidad de carbono en la logística de cadena de frío | -0.3% | Europa primero, luego América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de la Terapia y Brechas de Reembolso
Los costos anuales de la terapia con inmunoglobulinas oscilan entre USD 50.000 para la inmunodeficiencia de mantenimiento y USD 120.000 para la neurología de dosis alta, dejando a la mayoría de los pacientes en América Latina y partes de Asia sin cobertura[2]. La cola de reembolso de Argentina se extiende hasta nueve meses, y Brasil racionó el suministro durante las escaseces de 2024-2025. Dado que el 70% de los gastos de fabricación se produce antes del llenado y acabado final, los recortes de precios son estructuralmente difíciles. Los pagadores en los mercados desarrollados ahora exigen la infusión domiciliaria para reducir entre un 30% y un 40% las tarifas de las instalaciones, pero el costo subyacente del plasma persiste, lo que desincentiva la inversión en nueva capacidad.
Anticuerpos Monoclonales con Ingeniería Fc como Sustitutos Terapéuticos
Efgartigimod obtuvo la aprobación de la FDA en 2024 para la miastenia gravis generalizada y se encuentra en ensayos en fase avanzada para otras indicaciones autoinmunes. Al acelerar la eliminación de IgG patogénica sin insumos de plasma, elimina las restricciones de suministro; sin embargo, su precio de entre USD 150.000 y USD 180.000 limita la adopción a los casos refractarios. El riesgo de sustitución hasta 2031 se limita, por tanto, a aproximadamente una quinta parte del volumen direccionable, pero el éxito continuado de biológicos similares podría erosionar la posición de la inmunoglobulina intravenosa en la atención neurológica a largo plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Producto:
IgG Ancla los Ingresos, IgE Gana ImpulsoIgG mantuvo el 43,55% de la participación del mercado de Inmunoglobulinas en 2025 gracias al uso consolidado en trastornos de inmunodeficiencia y hematológicos. Las formulaciones de IgG de alta concentración, como Cuvitru, reducen el tiempo de infusión a la mitad, impulsando la adherencia domiciliaria. Las terapias con IgE, aunque incipientes, se proyecta que superen al mercado de Inmunoglobulinas en general con una CAGR del 9,85% en aplicaciones eosinofílicas emergentes. IgA e IgM siguen siendo de nicho, pero se benefician de cohortes con deficiencia selectiva de IgA que no toleran los productos estándar. La limitada claridad regulatoria para los criterios de valoración de IgE modera la certeza de lanzamiento a corto plazo.
Los fabricantes con purificación avanzada pueden exigir precios premium por productos estables al 20%, aunque la coformulación con hialuronidasa añade entre USD 500 y USD 800 por dosis, lo que complica las negociaciones con los pagadores. El retraso regulatorio para los nuevos programas de IgE e IgM puede retrasar los ingresos hasta después de 2029, pero la diversidad de la cartera posiciona la combinación de productos para una ampliación gradual más allá del dominio de IgG.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Modo de Administración:
SCIG Interrumpe la Hegemonía de IVIGLa inmunoglobulina intravenosa mantuvo el 64,53% de la cuota de ingresos en 2025, gracias a décadas de familiaridad clínica e infraestructura de infusión hospitalaria. No obstante, se prevé que la inmunoglobulina subcutánea se expanda a una CAGR del 8,24%, lo que refleja el impulso de los pagadores para reducir los costos de las instalaciones y la preferencia de los pacientes por la comodidad del tratamiento en el hogar. El tamaño del mercado de inmunoglobulinas vinculado a la inmunoglobulina subcutánea está preparado para crecer de manera constante a medida que maduran los estándares de interoperabilidad de dispositivos.
La desalineación en el reembolso ralentiza la transición: Medicare en Estados Unidos paga entre un 20 y un 30% menos por los productos subcutáneos, y las autorizaciones previas adicionales aaden burocracia. Los costos de autoentrenamiento del paciente y el monitoreo de temperatura en tiempo real comprimen aún más los márgenes de las farmacias especializadas. A pesar de estos obstáculos, la autoadministración semanal y la menor incidencia de eventos adversos respaldan el impulso continuo hacia el cambio de modalidad.
Por Aplicación:
CIDP Supera a las Indicaciones TradicionalesLa inmunodeficiencia primaria mantuvo el 28,15% de la participación en ingresos en 2025, pero la polineuropatía desmielinizante inflamatoria crónica está liderando el crecimiento más rápido con una CAGR del 10,82%. La orientación de la FDA que posiciona a la IVIG como terapia de primera línea elevó la demanda neurológica y amplió los esquemas de dosificación. La miastenia gravis enfrenta competencia de efgartigimod, lo que presiona el crecimiento de IVIG en ese subconjunto.
El síndrome de Guillain-Barré y la neuropatía motora multifocal generan picos de demanda aguda que tensan las asignaciones de plasma. El crecimiento de la hipogammaglobulinemia sigue siendo moderado pero estable. A medida que aumenta la participación de la neurología, la utilización de gramos por paciente eleva el tamaño del mercado de Inmunoglobulinas de manera desproporcionada, tensando la capacidad de fraccionamiento y la logística de distribución.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Canal de Distribución:
La Infusión Domiciliaria Captura ParticipaciónLas farmacias hospitalarias controlaron el 64,52% de las ventas en 2025, pero los proveedores en línea y de infusión domiciliaria están creciendo a una CAGR del 9,12%. Los pagadores logran ahorros del 30% al 40% al trasladar a los pacientes estables fuera de las salas hospitalarias, lo que refuerza la adopción de SCIG. Las farmacias especializadas se sitúan entre los canales, atendiendo a las zonas rurales que carecen de infraestructura logística.
La entrega en cadena de frío a 2-8 °C cuesta entre USD 150 y USD 300 por envío, y el desperdicio por inasistencia erosiona la rentabilidad. La orientación más estricta de la FDA sobre las desviaciones de temperatura requerirá rastreadores de IoT, lo que añadirá entre un 10% y un 15% a los costos de distribución. No obstante, el soporte de enfermería integrado y las herramientas digitales de adherencia posicionan a las redes de infusión domiciliaria para capturar una participación incremental a medida que crece la confianza en la autoadministración.
Análisis Geográfico
Mercado de Inmunoglobulinas en América del Norte y Europa
América del Norte se mantuvo como el mayor contribuyente regional con una participación de ingresos del 44,55% en 2025, impulsada por un uso per cápita sin igual y más de 900 centros de plasma autorizados. El crecimiento se está moderando hacia dígitos medios simples a medida que la saturación de donantes y la presión de los pagadores limitan la expansión. Europa le sigue, donde la actualización de seguridad frente a patógenos de la EMA en 2024 prolongó los ciclos de liberación de lotes hasta seis semanas y elevó los precios al contado entre un 15 y un 20%[3].
Mercado de Inmunoglobulinas en Asia-Pacífico
Asia-Pacífico es el territorio de mayor crecimiento con una CAGR del 7,72%, impulsado por las nuevas certificaciones de calidad de exportación de China y el lanzamiento de HYQVIA en Japón orientado a la PDIC. El mercado de inmunoglobulinas de India enfrenta brechas de infraestructura y accesibilidad económica que limitan el alcance en zonas rurales. Australia y Corea del Sur siguen las tendencias de los mercados maduros con un crecimiento del 4-5% mientras amplían el cribado neonatal.
Mercado de Inmunoglobulinas en Oriente Medio y África y América del Sur
América del Sur y Oriente Medio se rezagan en medio de restricciones de financiamiento, aunque los países del Consejo de Cooperación del Golfo están ampliando sus presupuestos para enfermedades raras. El racionamiento del suministro en Brasil y Argentina subraya las barreras de costos y justifica el impulso de los fabricantes hacia la integración vertical. La demanda en África es pequeña pero creciente, con iniciativas concentradas en Sudáfrica y Nigeria para abordar la inmunodeficiencia combinada grave.
Panorama regulatorio
En Estados Unidos, los productos IVIG y SCIG están regulados como productos biológicos bajo la FDA CBER, con disponibilidad reflejada a través de los listados de inmunoglobulinas de la agencia y una supervisión continua del ciclo de vida para BLA comercializadas como QIVIGY (BLA 125822) y YIMMUGO (BLA 125810). La utilización por parte de los pagadores también determina el acceso, ya que los grandes planes refinan los criterios de política médica para la cobertura de IVIG y los requisitos de lugar de atención, mientras se expande la infusión domiciliaria y la dispensación en farmacias especializadas.
En Europa, las acciones regulatorias hacen cada vez más hincapié en las normas de seguridad y la continuidad del suministro. En marzo de 2026, la EMA adoptó las actualizaciones de la Revisión 2 de su guía científica para la investigación clínica de inmunoglobulina humana normal para administración subcutánea/intramuscular y la guía central de SmPC relacionada, endureciendo las expectativas para los paquetes de evidencia que respaldan el uso de SCIg/IMIg. Por otro lado, la EMA y el Grupo Directivo Ejecutivo sobre Escasez y Seguridad de Medicamentos (MSSG) de los Jefes de Agencias de Medicamentos (HMA), junto con iniciativas de la EDQM, han destacado vulnerabilidades en las cadenas de suministro de inmunoglobulina Anti-D y la dependencia continua de plasma recolectado fuera de Europa, manteniendo el enfoque regulatorio en la resiliencia y la sostenibilidad del plasma.
Panorama Competitivo
El mercado de Inmunoglobulinas está moderadamente concentrado: los cinco principales actores —CSL Behring, Takeda, Grifols, Octapharma y Baxter— representan una participación significativa de los ingresos globales. Cada uno opera extensas redes de recolección de plasma, con la flota de CSL superando los 300 centros en todo el mundo. La ampliación de Takeda en Osaka añade 1,2 millones de litros de capacidad para 2027, mientras que el sitio de CSL en Kankakee, Illinois, añadirá 800.000 litros en 2025.
La programación de donantes basada en IA aumenta la utilización entre un 12% y un 18%, una ventaja que los titulares están escalando rápidamente. Los campeones regionales como Shanghai RAAS se centran en la demanda interna de Asia-Pacífico, protegidos por los limitados flujos transfronterizos de plasma. La ausencia de vías para biosimilares preserva los precios, pero atrae el escrutinio de los pagadores que buscan alternativas; los anticuerpos monoclonales como efgartigimod ofrecen el primer sustituto no plasmático creíble, aunque a un costo premium.
La innovación subcutánea es un punto de competencia candente: la extensión de la ficha técnica japonesa de HYQVIA validó la dosificación domiciliaria de alta concentración, lo que llevó a los competidores a acelerar programas similares. Las empresas más pequeñas, incluida ADMA Biologics, persiguen nichos de hipoinmune que generan entre 2 y 3 veces los ingresos por litro, pero enfrentan restricciones de escala. Los estándares de seguridad armonizados de FDA-EMA-PMDA acortan el retraso en el lanzamiento global a menos de dos años, favoreciendo a los actores multirregionales equipados para presentaciones simultáneas.
Líderes de la Industria de Inmunoglobulinas
-
Baxter International Inc.
-
CSL Behring
-
Grifols S.A.
-
Takeda Pharmaceutical Co.
-
Octapharma AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Inmunoglobulinas Empresas cubiertas en este informe
- ADMA Biologics
- Baxter
- Bio Products Laboratory (BPL)
- Biotest
- China Biologic Products
- CSL Behring
- Emergent Bio Solutions
- GC Biopharma
- Green Cross Corp.
- Grifols
- Hualan Biological Engineering
- Kamada Ltd.
- Kedrion Biopharma
- LFB Group
- Octapharma
- Pfizer
- Sanquin
- Shanghai RAAS Blood Products
- Takeda Pharmaceutical Co.
Oportunidades de mercado y perspectivas futuras
El rendimiento de fabricación y la escala de procesamiento de plasma representan un espacio en blanco clave, ya que los proveedores operan dentro de un suministro de plasma limitado mientras la neurología y el uso domiciliario amplían la demanda. Los programas de capital de los actores establecidos también apuntan a un ciclo de expansión plurianual: CSL Behring inició una importante expansión en Kankakee, Illinois, en marzo de 2026, que incorpora la tecnología Horizon 2 para aumentar la producción de inmunoglobulina a partir de los volúmenes de plasma existentes, mientras que Kedrion anunció una inversión de 150 millones de EUR en mayo de 2026 para expandir su centro de Bolognana, Italia, con el objetivo declarado de triplicar la capacidad anual de procesamiento de plasma a 3,3 millones de litros. Grifols también comunicó una inversión de 160 millones de EUR en julio de 2025 para un nuevo sitio en Llíria, España, para expandir la capacidad de fraccionamiento europea, alineándose con las necesidades del mercado de reducir la exposición a escaseces regionales y ciclos prolongados de liberación de lotes.
Más allá de la terapia de reemplazo, la expansión de productos y casos de uso crea bolsas de oportunidad adicionales. En Europa, Privigen de CSL obtuvo la autorización de la Comisión Europea en junio de 2026 para la profilaxis pre- y postexposición al sarampión en personas en las que la vacunación está contraindicada, añadiendo demanda vinculada a necesidades de salud pública en lugar de solo a la inmunología crónica. En cuanto a la modalidad, los regímenes subcutáneos de alta concentración y las opciones habilitadas por hialuronidasa continúan desplazando la administración hacia entornos domiciliarios, y los resultados clave de mayo de 2026 de Takeda para TAK-881 (SCIG 20% con hialuronidasa humana recombinante) respaldan el desarrollo continuo destinado a reducir el volumen de infusión y mejorar la viabilidad en el hogar. Esto favorece a los proveedores de infusión domiciliaria y a las redes de distribución de cadena de frío a medida que se expande la adopción.
Desarrollos recientes de la industria en Mercado de Inmunoglobulinas
- Junio de 2026: La Comisión Europea otorgó la autorización de comercialización de Privigen de CSL para la profilaxis pre- y postexposición al sarampión en personas en las que la vacunación está contraindicada. Esto amplía la demanda de inmunoglobulina hacia casos de uso de respuesta a brotes y prevención, expandiendo el mercado abordable más allá de la terapia de reemplazo crónica.
- Octubre de 2025: Grifols y Biotest lanzaron Yimmugo en Estados Unidos, respaldado por el suministro de la planta de producción Next Level de Biotest, certificada por la FDA, en Dreieich, Alemania. El lanzamiento fortalece la intensidad competitiva en IVIG, al tiempo que subraya cómo la infraestructura certificada de fraccionamiento y llenado-terminado se traduce en acceso comercial en los principales mercados.
- Julio de 2024: Grifols recibió una etiqueta ampliada en EE. UU. para XEMBIFY, su inmunoglobulina subcutánea, fortaleciendo su cartera de SCIG. La actualización respalda la continua migración del lugar de atención hacia la terapia domiciliaria y aumenta las opciones en soluciones subcutáneas de alta concentración para el manejo a largo plazo.
Mercado de Inmunoglobulinas Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de inmunoglobulinas abarca los ingresos provenientes de productos de inmunoglobulinas terapéuticas utilizados en la atención clínica, a través de las principales vías de administración y entornos de atención médica, contabilizados en el punto de venta al sistema de salud por geografía.
Exclusiones del alcance: Se excluyen los reactivos de laboratorio no terapéuticos, los usos de inmunoglobulinas exclusivamente diagnósticos y los servicios de recolección de sangre que no forman parte del valor del producto de inmunoglobulina terminado.
Descripción General de la Segmentación
- Por Producto
- IgG
- IgA
- IgM
- IgE
- IgD
- Por Modo de Administración
- Intravenoso (IVIG)
- Subcutáneo (SCIG)
- Intramuscular
- Por Aplicación
- Hipogammaglobulinemia
- Enfermedad de Inmunodeficiencia Primaria (PID)
- Polineuropatía Desmielinizante Inflamatoria Crónica (CIDP)
- Miastenia Gravis
- Púrpura Trombocitopénica Inmune (ITP)
- Otras Aplicaciones
- Por Canal de Distribución
- Farmacias Hospitalarias
- Farmacias Especializadas / Minoristas
- Proveedores en Línea y de Infusión Domiciliaria
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza mapeando cómo se crea y asigna el suministro de inmunoglobulinas, ya que la recolección de plasma, la capacidad de fraccionamiento y las normas de acceso a nivel de cada país determinan el conjunto de demanda disponible. Se revisan fuentes de salud pública como la Organización Mundial de la Salud, la FDA de Estados Unidos y la Agencia Europea de Medicamentos para rastrear aprobaciones de productos, actualizaciones de seguridad y ampliaciones de etiquetas que pueden modificar la demanda por indicación.
Para fundamentar los supuestos de volumen y acceso, también se consultan fuentes como los Centros para el Control y la Prevención de Enfermedades de Estados Unidos y los ministerios de salud nacionales para conocer los patrones de diagnóstico y tratamiento en casos de inmunodeficiencia y usos clave en neurología, seguidos de estadísticas de comercio y aduanas donde estén disponibles para verificar los flujos transfronterizos de terapias derivadas del plasma. Los informes anuales de las empresas, las presentaciones para inversores y la prensa de reputación se utilizan luego para capturar adiciones de capacidad, expansión de centros de plasma y comentarios sobre precios. Cuando la cobertura es escasa, se puede recurrir a una suscripción de pago centrada en las finanzas de las empresas y otra en datos de importación y exportación a nivel de envíos para cubrir las brechas. Las fuentes documentales enumeradas son meramente ilustrativas, y durante la recopilación, verificación cruzada y aclaración de datos se utilizan muchas otras referencias públicas y de pago.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para someter a prueba de presión lo aprendido del material público, especialmente en cuanto a los impulsores de la demanda que son difíciles de observar directamente, como los cambios de la terapia intravenosa a la subcutánea, la adopción de la infusión domiciliaria y las preferencias del formulario hospitalario. Se habla con una combinación de partes interesadas en el suministro de terapias derivadas del plasma, la distribución especializada y los entornos de prescripción o infusión, y se cubren perspectivas de Asia-Pacífico, Europa, Oriente Medio y África, y las Américas, de modo que las diferencias regionales en acceso y reembolso queden reflejadas en los supuestos.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 34% | Directores ejecutivos: 22% | Asia-Pacífico: 45% |
| Nivel medio: 44% | Líderes funcionales/de unidad: 23% | Europa, Oriente Medio y África: 37% |
| Actores menores: 22% | Gerentes: 55% | Américas: 18% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construye utilizando lógica tanto descendente como ascendente, comenzando con un conjunto de demanda reconstruido a partir de pacientes tratados y la dosificación típica en los principales casos de uso de inmunoglobulinas, y luego ajustado por las restricciones de acceso. Para las inmunoglobulinas, nos centramos en algunos insumos prácticos, incluida la prevalencia diagnosticada de inmunodeficiencia primaria y determinadas condiciones neurológicas, la distribución entre la administración intravenosa y subcutánea, los gramos promedio por paciente por año y la proporción de pacientes tratados en hospitales frente a la infusión domiciliaria, ya que esto afecta los precios por canal y la utilización.
Esas señales de demanda se convierten luego en valor utilizando bandas de precios observadas y cambios en la combinación de productos, con especial atención a los efectos del momento cambiario y la inflación que pueden distorsionar las comparaciones interanuales. Para corroborar los totales, se utilizan aproximaciones ascendentes selectivas, como las divisiones de ingresos de los proveedores por área terapéutica, verificaciones de canales a nivel de país y el precio muestral por gramo multiplicado por los gramos estimados consumidos. Cuando persisten brechas de datos, se realizan aproximaciones a partir de mercados clínicamente similares y luego se verifican con expertos.
Para el pronóstico, se utiliza el análisis de escenarios porque el crecimiento de la oferta está limitado y pueden producirse cambios significativos cuando entra en funcionamiento nueva capacidad de fraccionamiento o cuando se amplía el reembolso. La perspectiva futura está guiada por el crecimiento esperado en la recolección de plasma, la aceleración en la utilización de la capacidad, las ampliaciones de etiquetas y el ritmo probable de adopción de la inmunoglobulina subcutánea, y estos factores se concilian con lo que los encuestados describen como realista para los próximos 3 a 5 años.
Validación de Datos y Ciclo de Actualización
La validación se realiza en capas para que el modelo no dependa de una única serie de datos. Se comparan los resultados con señales independientes como las tendencias en la combinación de vías de administración, las cuotas de ingresos regionales y las adiciones de capacidad visibles públicamente, y se investigan las grandes variaciones antes de la aprobación interna.
Si los supuestos cambian de manera significativa, como una actualización importante de seguridad, una interrupción de la capacidad o un cambio relevante en el reembolso, se vuelve a contactar a los expertos y se recalculan las partes afectadas del modelo. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos que mueven el mercado, seguidas de una revisión final previa a la entrega para que el cliente reciba la perspectiva más actualizada.
Estimación del Mercado de Inmunoglobulinas de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Los valores publicados del mercado de inmunoglobulinas pueden variar considerablemente porque el límite del mercado no siempre se trata de la misma manera, y porque el conjunto de demanda subyacente es difícil de observar directamente. Las diferencias en si las vías, los entornos de atención y las indicaciones se contabilizan completamente, y en cómo se proyectan los precios hacia adelante, suelen explicar la mayor parte de la dispersión.
Al rastrear los supuestos de gramos por paciente, la combinación de vías de administración y las actualizaciones anuales de precios, Mordor Intelligence mantiene el modelo de valor vinculado a la demanda tratada y evita mezclar categorías adyacentes derivadas del plasma en el mismo total. Algunas publicaciones también utilizan ventanas de pronóstico más largas o trayectorias de escenarios más agresivas, lo que puede elevar el valor del año en curso reportado cuando la retroproyección no está alineada con el mismo conjunto de restricciones de capacidad y acceso.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 17,27 mil millones de USD (2025) | |
| Consultora Global A | 22,15 mil millones de USD (2025) | Esta estimación parece asumir un conjunto de demanda con precio más amplio en 2025, lo que puede ocurrir cuando la expansión de la atención domiciliaria y la cobertura de indicaciones se generalizan entre regiones sin las mismas restricciones de acceso y utilización. |
| Editorial del Sector B | 15,35 mil millones de USD (2025) | Esta estimación probablemente se apoya en una base de 2025 más conservadora al aplicar supuestos de precios más estrictos o de adopción más lenta para el uso en neurología de alta dosis y el cambio de vía de administración, lo que reduce los gramos implícitos consumidos y el valor resultante. |
La tabla muestra que la brecha se crea principalmente por la forma en que la demanda se traduce en gramos y luego en ingresos, y por la rapidez con que se actualizan los precios y la combinación de productos entre regiones. Nuestro enfoque se mantiene repetible al vincular cada año a un pequeño conjunto de señales de atención médica y suministro observables, y luego ajustando solo donde las entrevistas confirman un cambio real.
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de Inmunoglobulinas?
El tamaño del mercado de Inmunoglobulinas alcanzó USD 17,27 mil millones en 2025 y está en camino de alcanzar USD 18,39 mil millones en 2026.
¿A qué velocidad crecerá la demanda global de Inmunoglobulinas durante los próximos cinco años?
Se proyecta que la demanda crezca a una CAGR del 6,46% de 2026 a 2031, a medida que los diagnósticos se amplían y la infusión domiciliaria gana terreno.
¿Qué clase de producto lidera las ventas?
IgG representa el 43,55% de los ingresos, muy por delante de otros isotipos de inmunoglobulinas.
¿Por qué la administración subcutánea está ganando participación?
Las formulaciones de alta concentración y las bombas portátiles permiten a los pacientes autoadministrarse en casa, reduciendo los costos de las instalaciones hasta en un 40%.
¿Qué región registrará el crecimiento más rápido?
Se prevé que Asia-Pacífico se expanda a una CAGR del 7,72% gracias a la nueva capacidad de fraccionamiento de China y las aprobaciones neurológicas de Japón.
¿Son los anticuerpos monoclonales una amenaza real para la IVIG?
Los anticuerpos con ingeniería Fc como efgartigimod pueden reemplazar a la IVIG en determinadas enfermedades autoinmunes, pero actualmente cuestan entre un 30% y un 50% más, lo que limita el impacto a corto plazo.