
Tamaño y Participación del Mercado de Sistemas de Actuación de Inversores de Empuje para Aeronaves
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 4.07 Mil millones de dólares |
| Tamaño del Mercado (2032) | 6.08 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.36 % |
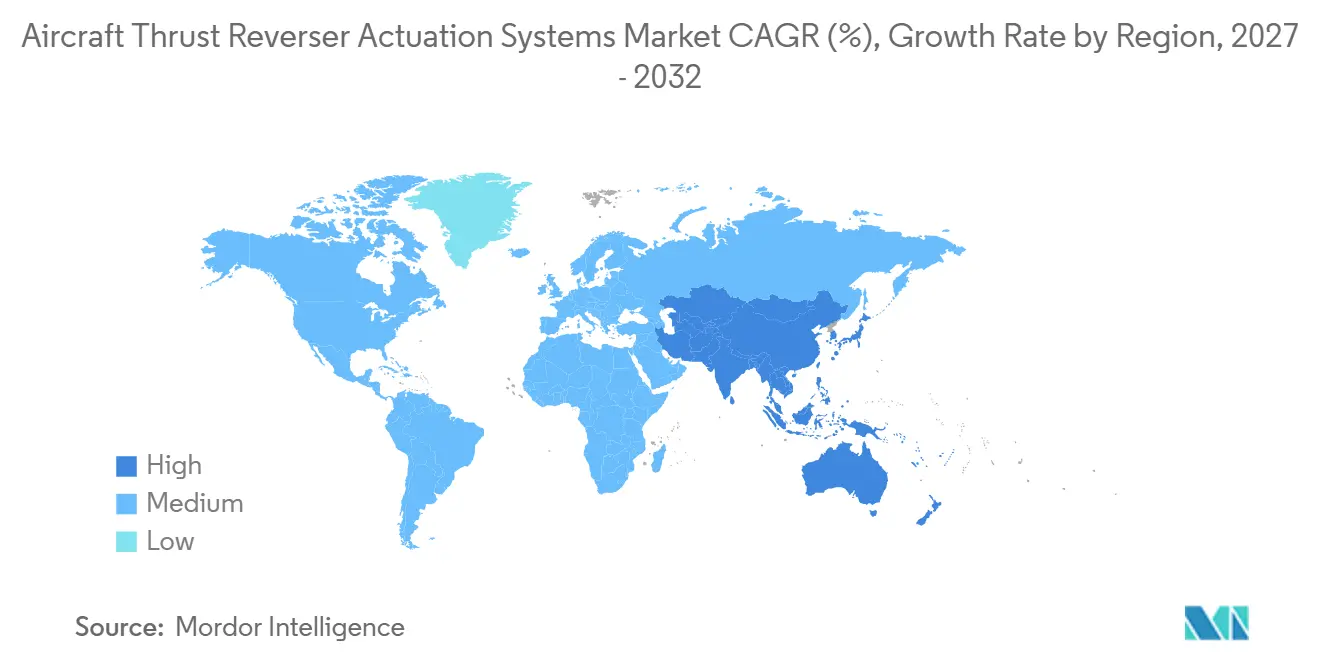
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
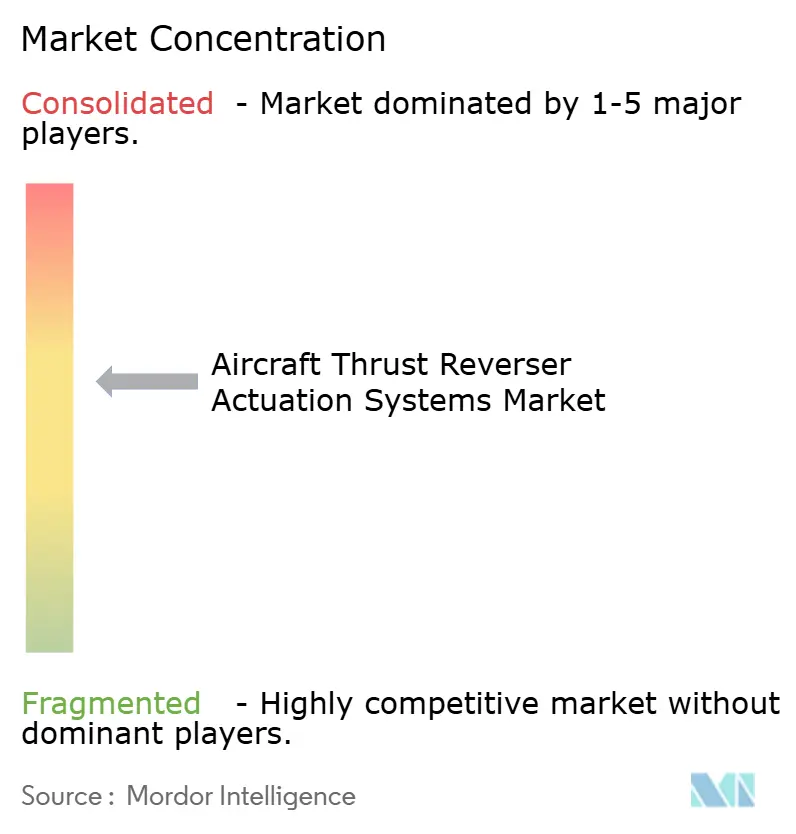
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Actuación de Inversores de Empuje para Aeronaves por Mordor Intelligence
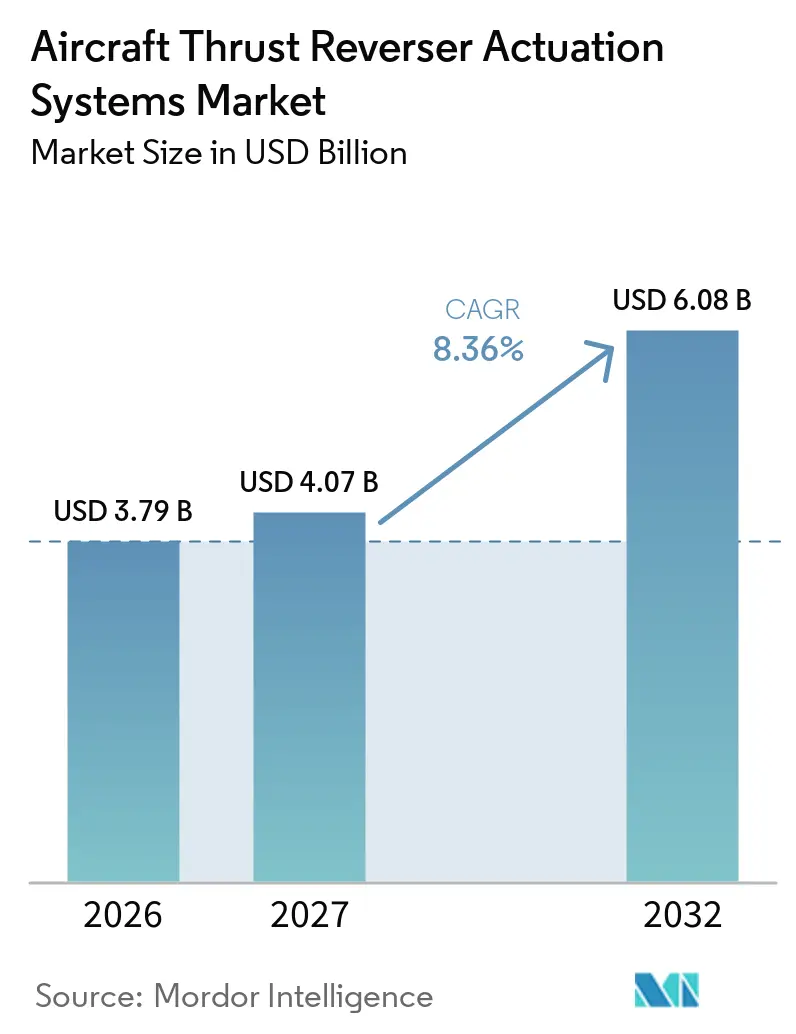
El tamaño del mercado de sistemas de actuación de inversores de empuje para aeronaves fue valorado en 3,79 mil millones de USD en 2026 y se prevé que crezca desde 4,07 mil millones de USD en 2027 hasta 6,08 mil millones de USD en 2032, registrando una CAGR del 8,36% entre 2027 y 2032. La producción de aeronaves comerciales, la utilización de flotas y los ciclos de mantenimiento respaldan la demanda recurrente de equipos de actuación certificados. El mercado se beneficia de la instalación obligatoria en aeronaves comerciales turbofán certificadas, lo que convierte al sistema en un componente requerido para la operación de aeronaves en lugar de una mejora opcional. Los proveedores pueden, por tanto, atender los programas de equipos originales y la demanda de reparación de larga duración de la misma flota instalada. Las restricciones de producción en los principales fabricantes de células también mantienen en servicio a las aeronaves más antiguas durante más tiempo, lo que respalda los requisitos de mantenimiento. La actuación eléctrica está ganando atención porque puede reducir el peso mientras preserva los requisitos de redundancia y bloqueo necesarios para un despliegue seguro.
Conclusiones Clave del Informe
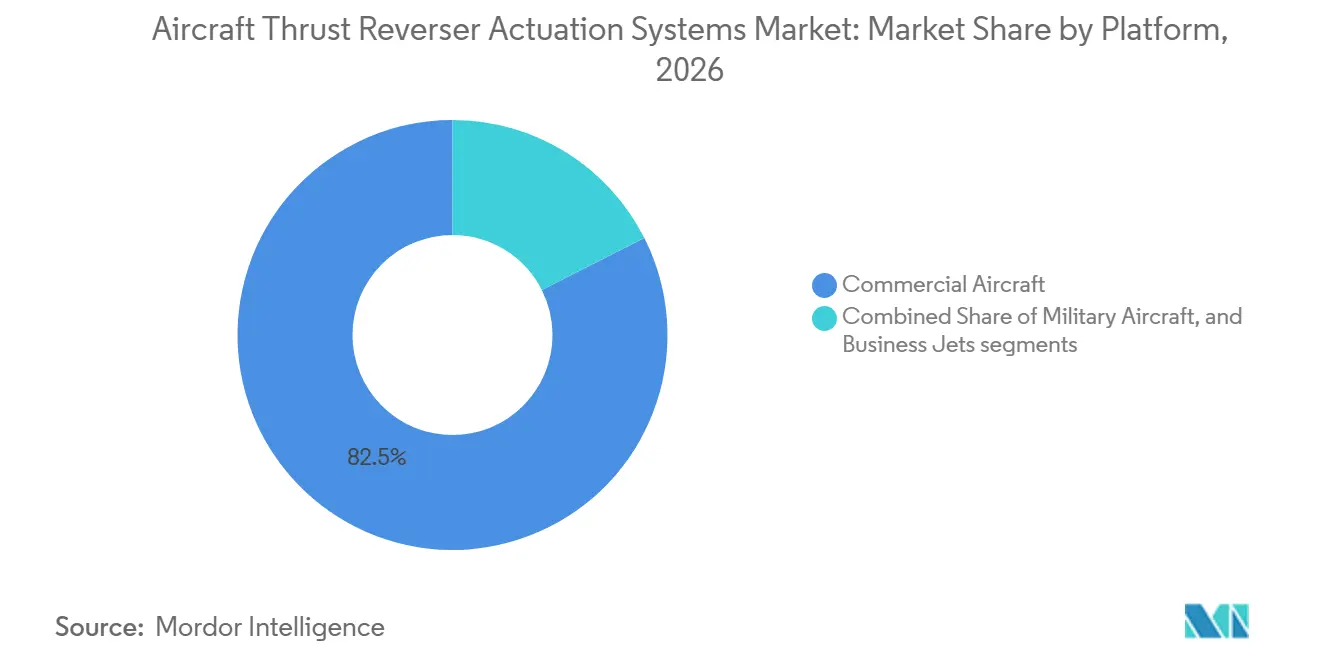
- Por plataforma, las aeronaves comerciales representaron el 82,45% de la participación del mercado de sistemas de actuación de inversores de empuje para aeronaves en 2026, mientras que se prevé que los jets ejecutivos crezcan a una CAGR del 9,80% hasta 2032.
- Por mecanismo, los sistemas hidráulicos representaron el 66,30% de la participación del mercado de sistemas de actuación de inversores de empuje para aeronaves en 2026, mientras que se prevé que los sistemas eléctricos crezcan a una CAGR del 10,24% hasta 2032.
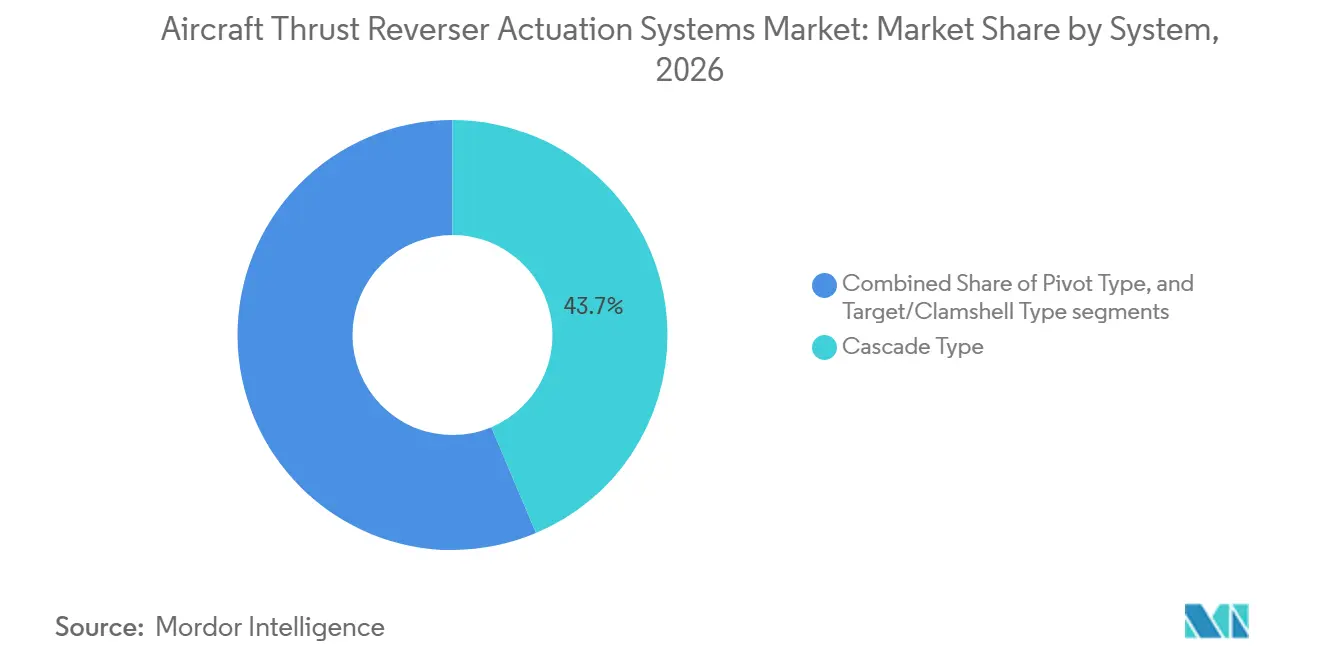
- Por sistema, los sistemas de tipo cascada representaron el 43,65% de la participación del mercado de sistemas de actuación de inversores de empuje para aeronaves en 2026, mientras que se prevé que los sistemas de tipo pivote crezcan a una CAGR del 10,22% hasta 2032.
- Por usuario final, los OEM representaron el 69,47% de la participación del mercado de sistemas de actuación de inversores de empuje para aeronaves en 2026, mientras que se prevé que el mercado de posventa crezca a una CAGR del 10,14% hasta 2032.
- Por geografía, América del Norte representó el 35,90% de la participación del mercado de sistemas de actuación de inversores de empuje para aeronaves en 2026, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 10,05% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La renovación de la flota comercial acelera la demanda de inversores de empuje | +2.00% | Global | Mediano plazo (2-4 años) |
| El aumento de la producción de aeronaves de pasillo único impulsa las instalaciones de inversores de empuje de tipo cascada | +1.50% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Los inversores de empuje compuestos ligeros respaldan la eficiencia de las aeronaves | +0.90% | Global | Mediano plazo (2-4 años) |
| Los avances en actuación eléctrica reconfiguran los diseños de sistemas de inversores de empuje | +1.30% | Europa y América del Norte | Largo plazo (≥ 4 años) |
| Las plataformas de motores de nueva generación impulsan la innovación en inversores de empuje | +0.80% | Global | Largo plazo (≥ 4 años) |
| La expansión de las flotas de aeronaves fortalece la demanda de posventa de inversores de empuje | +1.10% | Asia-Pacífico y Oriente Medio y África, con efecto secundario en América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Renovación de la Flota Comercial Acelera la Demanda de Inversores de Empuje
Las aerolíneas están renovando sus flotas mientras continúan operando aeronaves más antiguas debido a los retrasos en las entregas y las restricciones en la cadena de suministro. Esta dinámica crea una demanda paralela de nuevos sistemas de inversores de empuje y servicios de mantenimiento para los equipos existentes. En junio de 2026, la IATA informó que el pedido pendiente global de aeronaves superó las 18.000 unidades y que la edad promedio de la flota alcanzó los 15,2 años.[1] Se espera que estas condiciones extiendan la vida operativa de las aeronaves existentes, sosteniendo la demanda de inspecciones, reparaciones y componentes de reemplazo de inversores de empuje. La renovación de la flota también impulsa la demanda de equipos originales a medida que nuevas aeronaves entran en producción y servicio. Los proveedores con certificaciones de programas de aeronaves establecidas, capacidades de fabricación y redes de mantenimiento están bien posicionados para atender ambos requisitos. Esta combinación respalda la demanda derivada de las nuevas entregas de aeronaves y la operación continua de las flotas comerciales maduras.
El Aumento de la Producción de Aeronaves de Pasillo Único Impulsa las Instalaciones de Inversores de Empuje de Tipo Cascada
La producción de aeronaves de pasillo único respalda la demanda de inversores de empuje de tipo cascada, particularmente en programas de aeronaves comerciales modernas como el A320neo propulsado por el motor LEAP-1A. Airbus reportó un pedido pendiente de la Familia A320 de 7.577 aeronaves a finales de agosto de 2026 y mantiene su objetivo de producir entre 70 y 75 aeronaves por mes para finales de 2027. Se espera que estos planes de producción respalden la demanda a largo plazo de componentes de inversores de empuje, incluidas cascadas, capós de traslación y sistemas de actuación. Safran Nacelles y Middle River Aerostructure Systems de ST Engineering suministran estructuras de inversores de empuje y equipos de actuación para el programa A320neo LEAP-1A. Los requisitos de integración y certificación específicos de cada aeronave también favorecen a los proveedores establecidos con capacidades de fabricación aprobadas. A medida que la producción de aeronaves de pasillo único se expande, la demanda de inversores de empuje permanecerá estrechamente vinculada a las tasas de entrega de aeronaves, las configuraciones de motores y la capacidad de producción de los proveedores.
Los Sistemas Compuestos Ligeros Respaldan la Eficiencia de las Aeronaves
La adopción de materiales compuestos ligeros respalda el mercado de sistemas de actuación de inversores de empuje para aeronaves al reducir el peso estructural mientras se mantiene el rendimiento aerodinámico y operativo. Los fabricantes utilizan materiales compuestos en cascadas de inversores de empuje, capós de traslación y otras estructuras de góndola, que requieren capacidades especializadas de fabricación y reparación. Safran Nacelles confirma el uso de cascadas compuestas y capós de traslación en el A320neo propulsado por el motor LEAP-1A. Los fabricantes también incorporan estructuras compuestas en los inversores de empuje para aeronaves ejecutivas, incluidos el Dassault Falcon 7X y el Falcon 8X. Estos materiales reducen el peso de la aeronave mientras cumplen con los requisitos estructurales y de certificación. Su integración crea oportunidades para los proveedores especializados en compuestos avanzados, fabricación de precisión y servicios de reparación estructural. Sin embargo, los fabricantes deben equilibrar la optimización del peso con la durabilidad, la fiabilidad de la actuación y el cumplimiento de los requisitos operativos aprobados de la aeronave.
Los Avances en Actuación Eléctrica Reconfiguran los Diseños de Sistemas de Inversores de Empuje
La tecnología de actuación eléctrica está influyendo en el desarrollo de los sistemas de inversores de empuje a medida que los fabricantes de aeronaves buscan alternativas a las arquitecturas hidráulicas convencionales. En junio de 2025, Collins Aerospace informó que su sistema elecTRAS había acumulado aproximadamente 11 millones de horas de vuelo y 1,8 millones de ciclos de vuelo de experiencia operativa, con más de 600 aeronaves A350 en servicio a finales de 2024.[2] En diciembre de 2025, Safran Nacelles y ESIGELEC establecieron el laboratorio de investigación ePRISME para avanzar en la actuación eléctrica de inversores de empuje mediante simulación de sistemas, integración de equipos e investigación de mantenimiento predictivo. Estos desarrollos indican una inversión continua en sistemas de actuación eléctrica y tecnologías de soporte. Las arquitecturas eléctricas requieren una gestión fiable de la energía, mecanismos de bloqueo y sistemas validados de protección contra fallos, lo que crea oportunidades para los proveedores con capacidades avanzadas de ingeniería eléctrica, controles e integración de sistemas, así como amplios recursos de prueba.
La Expansión de las Flotas de Aeronaves Fortalece la Demanda de Posventa de Inversores de Empuje
La expansión de la flota global de aeronaves respalda la demanda recurrente de mantenimiento, reparación, componentes de reemplazo y servicios de intercambio de inversores de empuje. Los sistemas de inversores de empuje requieren inspecciones y mantenimiento periódicos para preservar la integridad estructural, el rendimiento de la actuación y la fiabilidad operativa. En abril de 2025, Safran Nacelles firmó un acuerdo de servicio NacelleLife con Republic Airways que cubre el mantenimiento de inversores de empuje y el soporte de repuestos para más de 200 aeronaves E170 y E175. El acuerdo incluyó servicios de mantenimiento y reparación a través de las instalaciones de Safran en Indianápolis, lo que demuestra la inversión continua en capacidades dedicadas de posventa. A medida que las aeronaves acumulan horas de operación y ciclos, los operadores requieren acceso a reparaciones aprobadas y componentes de reemplazo para minimizar el tiempo de inactividad relacionado con el mantenimiento. Estos requisitos crean oportunidades a largo plazo para las redes de servicio afiliadas a OEM y los proveedores independientes de MRO calificados con capacidades técnicas establecidas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Los estrictos requisitos de seguridad en el despliegue aumentan los costos de certificación | -0.80% | Global | Largo plazo (≥ 4 años) |
| La escasez de actuadores especializados y componentes compuestos restringe la producción | -0.60% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| La integración de góndolas específica de cada aeronave limita las modernizaciones de inversores de empuje | -0.50% | Global | Mediano plazo (2-4 años) |
| Los inversores de empuje eléctricos enfrentan desafíos de energía y seguridad ante fallos | -0.40% | Europa y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Los Estrictos Requisitos de Seguridad en el Despliegue Aumentan los Costos de Certificación
Los sistemas de inversores de empuje deben cumplir con estrictos requisitos de seguridad y certificación porque el despliegue involuntario en vuelo puede crear condiciones operativas peligrosas. El mercado de sistemas de actuación de inversores de empuje para aeronaves requiere extensos procesos de calificación, incluidas pruebas estructurales, validación de mecanismos de bloqueo, análisis de fallos y verificación a nivel de sistema. Las regulaciones de la FAA bajo 14 CFR 25.933 y 25.1309 establecen los requisitos de seguridad para los sistemas de inversores de empuje y los equipos de aeronaves. Antes de entrar en servicio comercial, las nuevas configuraciones de inversores de empuje deben demostrar el cumplimiento de las normas de seguridad aplicables. Los sistemas de actuación eléctrica también requieren una validación exhaustiva de la gestión de energía, los sistemas de control y los mecanismos de protección contra fallos. Estos requisitos aumentan los costos de desarrollo y extienden los plazos de calificación, particularmente para los proveedores que introducen nuevas tecnologías o ingresan a programas de aeronaves establecidos. Los gastos de ingeniería y certificación asociados representan barreras significativas para los fabricantes que carecen de capacidades establecidas de pruebas aeroespaciales y regulatorias.
La Escasez de Actuadores Especializados y Componentes Compuestos Restringe la Producción
La fabricación de inversores de empuje depende de actuadores especializados, estructuras compuestas, componentes de ingeniería de precisión y materiales calificados para uso aeroespacial obtenidos a través de redes de proveedores establecidas. Las restricciones que afectan a estos insumos pueden interrumpir los programas de producción, particularmente durante las aceleraciones de fabricación de aeronaves comerciales. En junio de 2026, la IATA identificó la escasez de materias primas, los cuellos de botella en la producción, los mercados laborales ajustados y las disrupciones geopolíticas como desafíos continuos que afectan a la cadena de suministro aeroespacial. Estas restricciones más amplias también pueden afectar a los fabricantes de inversores de empuje que dependen de componentes especializados y capacidad de producción calificada. La disponibilidad limitada de proveedores y los plazos de adquisición extendidos pueden restringir la capacidad de los fabricantes para responder rápidamente a los cambios en los programas de producción de aeronaves. Los proveedores más pequeños pueden enfrentar desafíos adicionales para asegurar componentes y mantener niveles de inventario. Estas condiciones aumentan la exposición de la cadena de suministro y pueden retrasar la producción de inversores de empuje y la disponibilidad de piezas de repuesto.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Plataforma:
Las Aeronaves Comerciales Anclan Casi Todos los Ingresos de OEMLas aeronaves comerciales representaron el 82,45% de la participación del mercado de sistemas de inversores de empuje para aeronaves en 2026 porque los jets comerciales propulsados por turbofán requieren equipos de actuación de inversores de empuje. Las aeronaves comerciales representan una fuente importante de demanda en el mercado de sistemas de actuación de inversores de empuje para aeronaves, respaldada por la gran base instalada de aeronaves de pasillo único y de doble pasillo equipadas con inversores de empuje. Los programas de aeronaves de pasillo único generan una demanda sustancial de equipos debido a sus altos volúmenes de producción y sus extensas operaciones comerciales. Las aeronaves de doble pasillo también requieren sistemas de actuación especializados que se integren con las arquitecturas de góndola específicas de cada aeronave. Airbus reportó un pedido pendiente de la Familia A320 de 7.577 aeronaves a finales de agosto de 2026, lo que respalda la demanda futura de equipos de inversores de empuje en las configuraciones de motores aplicables. Las aeronaves de transporte militar y otras plataformas especializadas generan demanda adicional a través de actividades de adquisición y mantenimiento de flotas. La renovación de la flota comercial y la operación continua de las aeronaves existentes sostienen oportunidades para los fabricantes calificados de sistemas de actuación en aplicaciones de equipos originales y de reemplazo.
Se prevé que el segmento de jets ejecutivos crezca a una CAGR del 9,80% hasta 2032, lo que lo convierte en el segmento de plataforma de más rápido crecimiento en el mercado de sistemas de actuación de inversores de empuje para aeronaves. La aviación ejecutiva ofrece oportunidades adicionales para los fabricantes de equipos de inversores de empuje a medida que aumentan las entregas de aeronaves y los proveedores desarrollan tecnologías de actuación especializadas. IBA pronostica 884 entregas de jets ejecutivos en 2026, lo que podría expandir la base instalada de aeronaves que requieren mantenimiento y soporte de componentes. La adopción de inversores de empuje varía entre los modelos de jets ejecutivos, con configuraciones de sistemas determinadas por la arquitectura del motor y los requisitos de la aeronave.[3] Las aeronaves comerciales también continúan generando una actividad sustancial de posventa a través de inspecciones recurrentes, reparaciones y reemplazos de componentes. Estos requisitos respaldan a los proveedores con experiencia establecida en programas de aeronaves y capacidades de mantenimiento aprobadas.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Mecanismo:
El Inversor de Empuje Hidráulico Lidera Mientras el Eléctrico Redefine los Nuevos ProgramasLos sistemas hidráulicos representaron el 66,30% de la participación del mercado de sistemas de actuación de inversores de empuje para aeronaves en 2026, lo que refleja su gran base instalada en las flotas de aeronaves activas. Los sistemas de actuación de inversores de empuje hidráulicos siguen siendo importantes en las flotas de aeronaves comerciales y ejecutivas debido a sus aplicaciones establecidas y sus largas historias operativas. Estos sistemas utilizan energía hidráulica para controlar el movimiento del actuador y el despliegue del inversor de empuje, respaldados por procedimientos de mantenimiento establecidos y capacidades de reparación especializadas. Fabricantes como Woodward y Parker Hannifin suministran equipos de actuación hidráulica, incluidos actuadores de bloqueo, válvulas de control y componentes relacionados. Las configuraciones de aeronaves existentes continúan generando demanda de piezas de repuesto, inspecciones y servicios de revisión a lo largo de sus vidas operativas. Los requisitos de integración y certificación específicos de cada aeronave también limitan la viabilidad de reemplazar las arquitecturas de actuación existentes. En consecuencia, se espera que los sistemas hidráulicos sigan siendo relevantes en el mercado de posventa incluso cuando los fabricantes introduzcan soluciones de actuación eléctrica en plataformas más nuevas.
Se proyecta que los sistemas eléctricos se expandan a una CAGR del 10,24% hasta 2032, impulsados por el interés en arquitecturas de aeronaves más ligeras y más integradas. Los sistemas de actuación eléctrica están ganando importancia a medida que los fabricantes de aeronaves buscan arquitecturas de góndola más integradas y potencialmente más ligeras. En junio de 2025, Collins Aerospace informó que su sistema elecTRAS había acumulado aproximadamente 11 millones de horas de vuelo y 1,8 millones de ciclos de vuelo de experiencia operativa, con más de 600 aeronaves A350 en servicio a finales de 2024. La empresa también está ampliando sus capacidades de actuación eléctrica a través de una línea de producción en Colomiers, Francia, y un centro de ingeniería en Wolverhampton, Reino Unido. Safran Nacelles está avanzando en su tecnología ETRAS a través del laboratorio de investigación ePRISME, que estableció con ESIGELEC en diciembre de 2025. Estos desarrollos respaldan la inversión continua en actuación eléctrica, aunque la adopción depende de la selección del programa de aeronaves, la integración del sistema y los requisitos de certificación.
Por Sistema:
La Arquitectura de Tipo Cascada Lidera Pero el Tipo Pivote Gana TerrenoLos sistemas de tipo cascada representaron el 43,65% de la participación del mercado de sistemas de actuación de inversores de empuje para aeronaves en 2026 porque se utilizan ampliamente en aeronaves turbofán de alto índice de derivación. Los inversores de empuje de tipo cascada se utilizan ampliamente en aeronaves comerciales propulsadas por motores turbofán de alto índice de derivación, lo que respalda la demanda de equipos de actuación asociados. Estas configuraciones típicamente utilizan capós de traslación, paletas de cascada y mecanismos de actuación coordinados para redirigir el flujo de aire de derivación del motor durante el aterrizaje. El A320neo propulsado por el motor LEAP-1A incorpora un inversor de empuje de tipo cascada, con Middle River Aerostructure Systems suministrando cascadas compuestas, capós de traslación y equipos de actuación a Safran Nacelles. La producción y el mantenimiento continuos de aeronaves compatibles generan demanda de actuadores, controles y componentes de reemplazo aprobados. La integración de los sistemas de cascada con diseños específicos de góndola y motor también crea barreras para la intercambiabilidad de equipos. Estos requisitos respaldan a los proveedores establecidos con calificaciones de programas de aeronaves, capacidades de prueba de sistemas y redes de soporte de posventa a largo plazo.
Se proyecta que los sistemas de tipo pivote crezcan a una CAGR del 10,22% hasta 2032 y son importantes en aplicaciones de aviación ejecutiva. Los inversores de empuje de puerta pivotante se utilizan en configuraciones seleccionadas de aeronaves comerciales y siguen siendo un área de desarrollo tecnológico en la aviación ejecutiva. El A330ceo propulsado por el motor Rolls-Royce Trent 700 utiliza un inversor de empuje de puerta pivotante, lo que demuestra la aplicación establecida de esta arquitectura en aeronaves de doble pasillo. En febrero de 2026, ST Engineering MRAS presentó un demostrador a escala completa de puerta pivotante para aviación ejecutiva que incorpora estructuras compuestas ligeras y actuación eléctrica integrada. Este desarrollo refleja el interés continuo de la ingeniería en el rendimiento aerodinámico, la eficiencia estructural y la integración de sistemas. Otras configuraciones, incluidos los arreglos de tipo cubo/balde y almeja, siguen siendo relevantes para aplicaciones específicas de aeronaves, aunque su clasificación requiere una consideración cuidadosa porque la terminología puede superponerse. En todas estas arquitecturas, los requisitos de posventa dependen del tamaño de la flota instalada, las certificaciones específicas de cada aeronave y la disponibilidad de capacidades de reparación especializadas.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
El Canal OEM Lidera Pero el Mercado de Posventa Supera en CrecimientoLos OEM representaron el 69,47% de la participación del mercado de sistemas de actuación de inversores de empuje para aeronaves en 2026 porque los contratos de sistemas generalmente se adjudican durante el desarrollo del programa de aeronaves. Los fabricantes de equipos originales (OEM) y sus proveedores calificados son un canal de distribución importante para los sistemas de actuación de inversores de empuje, ya que la selección e integración de equipos ocurre durante el desarrollo del programa de aeronaves. Los proveedores deben coordinarse con los fabricantes de góndolas, motores y células para cumplir con los requisitos estructurales, mecánicos y operativos. Estos programas requieren pruebas extensas, certificación y calificación de producción antes de que el equipo entre en servicio comercial. Los proveedores establecidos se benefician de la participación a largo plazo en programas de aeronaves y de la experiencia con diseños de sistemas aprobados. La demanda de equipos originales sigue vinculada a los programas de producción de aeronaves, las configuraciones de motores y el desarrollo de nuevas plataformas. El extenso proceso de calificación también crea barreras para las empresas que buscan ingresar a programas existentes, reforzando la importancia de las capacidades técnicas, la fiabilidad de fabricación y las relaciones establecidas con los fabricantes de aeronaves.
Se prevé que el mercado de posventa crezca a una CAGR del 10,14% hasta 2032 a medida que la utilización de aeronaves y la antigüedad de la flota respaldan el trabajo de reparación. El mercado de posventa genera demanda recurrente a través de inspecciones de inversores de empuje, reparaciones, intercambios de componentes y soporte de repuestos. En abril de 2025, Safran Nacelles firmó un acuerdo NacelleLife con Republic Airways que cubre el mantenimiento de inversores de empuje y el soporte de repuestos para más de 200 aeronaves E170 y E175. Se espera que el acuerdo incluya servicios de reparación en las instalaciones de Safran en Indianápolis, destacando el papel de los programas de mantenimiento vinculados a OEM. Los proveedores independientes de MRO también participan en programas de aeronaves más nuevas a través de capacidades de reparación aprobadas y acuerdos de licencia. La competencia depende de los tiempos de respuesta, la documentación técnica, la disponibilidad de piezas de repuesto y las aprobaciones de certificación. A medida que las aeronaves operan durante vidas de servicio extendidas, los requisitos de mantenimiento continuo y la necesidad de mantener la disponibilidad de equipos respaldan la demanda de posventa.
Análisis Geográfico
Mercado de Sistemas de Actuación de Inversores de Empuje para Aeronaves en América del Norte
América del Norte concentró el 35,90% de la cuota del mercado de sistemas de actuación de inversores de empuje para aeronaves en 2026, respaldada por la fabricación de células de aeronaves, la demanda de defensa y una amplia base de MRO. La región cuenta con una densa concentración de operadores de aeronaves, proveedores de componentes e instalaciones de reparación cualificadas. Woodward completó la adquisición del negocio de actuación electromecánica norteamericano de Safran en julio de 2025, incorporando operaciones relevantes en Estados Unidos, México y Canadá. La transacción ilustra la consolidación continua entre los proveedores de capacidades de actuación para aeronaves. Woodward también anunció una instalación de fabricación de 200 millones de USD en Carolina del Sur para sistemas de actuación de spoilers de aeronaves, con operaciones previstas para 2027.
Mercado de Sistemas de Actuación de Inversores de Empuje para Aeronaves en Europa
Europa es un centro importante para la integración de aeronaves y el desarrollo de actuación eléctrica. El mercado de sistemas de actuación de inversores de empuje para aeronaves en la región se beneficia de la actividad de ensamblaje de Airbus y de la presencia de ingeniería de los principales proveedores de sistemas. Collins Aerospace amplió la capacidad de electrificación europea a través de su centro de ingeniería en Wolverhampton y su línea de producción en Colomiers. Safran y ESIGELEC establecieron un laboratorio de investigación en Ruán para estudiar la actuación de inversores de empuje eléctricos. Esta concentración de recursos de ingeniería, ensamblaje e investigación respalda la innovación a largo plazo. También eleva las barreras para los proveedores que no cuentan con capacidades comparables de prueba, diseño y certificación.
Mercado de Sistemas de Actuación de Inversores de Empuje para Aeronaves en Asia-Pacífico, América del Sur y Oriente Medio y África
Se proyecta que Asia-Pacífico crecerá a una CAGR del 10,05% hasta 2032, convirtiéndose en la región de mayor crecimiento en el mercado de sistemas de actuación de inversores de empuje para aeronaves. El crecimiento está vinculado a la expansión de las flotas de aerolíneas, el aumento de la actividad de mantenimiento y una creciente necesidad de capacidad de reparación regional. Los operadores de aeronaves de la región generan una demanda recurrente de soporte certificado a medida que aumenta la utilización. Sus programas de células de aeronaves y motores también amplían la base potencial de futuros trabajos de actuación. América del Sur aporta una demanda estable a través de la aviación regional y comercial, mientras que Oriente Medio y África se benefician de las operaciones de centros de conexión con alta utilización. En todas estas regiones, el acceso a capacidad de reparación certificada y piezas originales influirá en el ritmo al que podrá atenderse la demanda del mercado posventa. La capacidad local seguirá siendo un factor importante para los operadores.
Panorama Competitivo
Concentración del Mercado
Mercado de Sistemas de Actuación de Inversores de Empuje para Aeronaves en América del Norte
El mercado de sistemas de actuación de inversores de empuje para aeronaves está moderadamente concentrado a nivel de integración de sistemas. Safran y Collins Aerospace son proveedores importantes de contenido de equipos originales para programas de aeronaves comerciales. Parker Hannifin, Woodward, Liebherr-Aerospace, Eaton y otros proveedores participan en actividades de actuación hidráulica y electromecánica relacionadas. La competencia está determinada por la calificación del programa, la profundidad de ingeniería, la fiabilidad de producción y la capacidad de respaldar largas vidas de servicio. Los requisitos de prueba y certificación de varios años hacen que la entrada a nivel de sistema sea difícil para las empresas más pequeñas. La industria está, por tanto, más concentrada en la integración de equipos originales que en la reparación especializada y el soporte de componentes. Esta estructura hace que las credenciales de programa establecidas sean un factor competitivo importante. También recompensa la ejecución consistente en producción y servicio.
Safran ha reforzado su posición mediante la inversión en investigación de actuación eléctrica. El laboratorio ePRISME, con ESIGELEC, se centra en la detección de fallos, la compatibilidad electromagnética y la simulación en condiciones cercanas a las reales. Collins Aerospace también inauguró un centro de ingeniería en Wolverhampton y una línea de producción elecTRAS en Colomiers durante junio de 2025. La adquisición por parte de Woodward del negocio de actuación electromecánica norteamericano de Safran es otro movimiento estratégico que amplió su capacidad de actuación regional. Estas acciones muestran que los proveedores están invirtiendo en capacidad de ingeniería, desarrollo de productos y control de activos de producción estratégicos.
El mercado de posventa sigue siendo menos concentrado que la integración de equipos originales porque los proveedores de reparación pueden competir en capacidad de respuesta del servicio y capacidad aprobada. El acuerdo de Safran con Republic Airways demuestra un enfoque vinculado a OEM para retener los ingresos del mantenimiento de inversores de empuje. Los proveedores independientes pueden seguir siendo competitivos en mercados donde las flotas utilizan sistemas hidráulicos maduros y los operadores necesitan soporte de reparación local. Sin embargo, el acceso a datos técnicos, piezas y licencias puede determinar el trabajo que pueden abordar. El mercado de sistemas de actuación de inversores de empuje para aeronaves también ofrece oportunidades en intercambios de jets ejecutivos y soporte de modernización específico de plataforma. Estas áreas requieren inventario calificado y capacidad técnica aprobada. La velocidad del servicio puede diferenciar aún más a los proveedores.
Líderes de la Industria de Sistemas de Actuación de Inversores de Empuje para Aeronaves
-
Safran SA
-
Collins Aerospace (RTX Corporation)
-
Woodward, Inc.
-
Parker-Hannifin Corporation
-
Liebherr-International Deutschland GmbH (Liebherr-International AG)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sistemas de Actuación de Inversores de Empuje para Aeronaves Empresas cubiertas en este informe
- Safran SA
- Collins Aerospace (RTX Corporation)
- Woodward, Inc.
- Parker-Hannifin Corporation
- O.M.A. S.p.A.
- Liebherr-International Deutschland GmbH (Liebherr-International AG)
- Arkwin Industries, Inc. (TransDigm Group Inc.)
- Eaton Corporation plc
- Ontic Engineering & Manufacturing UK Limited
- ST Engineering MRAS (Singapore Technologies Engineering Ltd.)
- The NORDAM Group LLC
- S.S. White Technologies, Inc.
- SEPAC, Inc.
- Elliott Manufacturing (CentroMotion)
Desarrollos recientes de la industria en Mercado de Sistemas de Actuación de Inversores de Empuje para Aeronaves
- Julio de 2026: Collins Aerospace, una empresa de RTX, y Etihad Engineering anunciaron una empresa conjunta para proporcionar servicios de MRO de góndolas e inversores de empuje en Abu Dabi. La instalación dará soporte a las flotas A350 y B787 operadas por aerolíneas regionales e internacionales. Collins Aerospace trasladará sus operaciones de góndolas en los Emiratos Árabes Unidos al complejo de mantenimiento de Etihad Engineering, duplicando su presencia de MRO de góndolas en Oriente Medio. Se espera que la instalación de 3.250 metros cuadrados comience operaciones en el primer trimestre de 2027. Ampliará la capacidad de mantenimiento de inversores de empuje y fortalecerá el soporte de posventa para los operadores de aeronaves comerciales.
- Febrero de 2026: ST Engineering MRAS presentó su inversor de empuje de nueva generación para aviación ejecutiva en el Salón Aeronáutico de Singapur 2026. Desarrollado a través de un programa de I+D financiado internamente, el inversor de empuje de puerta pivotante apunta a configuraciones de flujo mixto de conducto largo en aeronaves ejecutivas. El sistema compuesto ligero tiene como objetivo mejorar la eficiencia aerodinámica, el rendimiento acústico y la fiabilidad operativa en condiciones de alta temperatura. Este desarrollo refleja los esfuerzos de la empresa por ampliar su cartera de inversores de empuje y avanzar en las tecnologías de materiales compuestos para aplicaciones de aviación ejecutiva.
- Diciembre de 2025: Safran Nacelles y ESIGELEC establecieron el laboratorio de investigación conjunto ePRISME para avanzar en los sistemas de actuación de inversores de empuje eléctricos (ETRAS). La colaboración se centra en el desarrollo de una plataforma de pruebas para evaluar la integración de sistemas eléctricos en condiciones operativas representativas. También incluye una plataforma de investigación de mantenimiento predictivo que utiliza algoritmos avanzados y soluciones de hardware para identificar posibles fallos en sistemas eléctricos y de actuación. Esta iniciativa mejora la madurez tecnológica y la fiabilidad de los sistemas de inversores de empuje eléctricos de próxima generación.
Alcance del Informe Global del Mercado de Sistemas de Actuación de Inversores de Empuje para Aeronaves
Los sistemas de actuación de inversores de empuje para aeronaves son sistemas de frenado que redirigen el flujo de aire del motor durante el aterrizaje o un despegue abortado, reduciendo la distancia de aterrizaje y el desgaste de los frenos. Estos sistemas utilizan estructuras mecánicas y mecanismos de actuación, incluidas tecnologías hidráulicas, eléctricas y electrohidráulicas, para permitir el despliegue y la retracción controlados de los inversores de empuje.
El mercado global de sistemas de actuación de inversores de empuje para aeronaves está segmentado por plataforma, mecanismo, sistema, usuario final y geografía. Por plataforma, el mercado se segmenta en aeronaves comerciales, aeronaves militares y jets de negocios. Por mecanismo, el mercado se segmenta en hidráulico, eléctrico y electrohidráulico. Por sistema, el mercado se segmenta en tipo cascada, tipo pivote y tipo objetivo/almeja. Por usuario final, el mercado se segmenta en fabricantes de equipos originales (OEM) y el mercado de posventa. El informe también cubre los tamaños de mercado y las previsiones para el mercado de sistemas de actuación de inversores de empuje para aeronaves en los principales países de las distintas regiones. Para cada segmento, el tamaño del mercado se proporciona en términos de valor (USD).
Resumen de la segmentación
| Aeronaves Comerciales |
| Aeronaves Militares |
| Jets de Negocios |
| Hidráulico |
| Eléctrico |
| América del Norte | Estados Unidos |
| Canadá | |
| Europa | Reino Unido |
| Francia | |
| Alemania | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Resto de Asia-Pacífico | |
| América Latina | México |
| Brasil | |
| Resto de América Latina | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Resto de Oriente Medio y África |
| Plataforma | Aeronaves Comerciales | |
| Aeronaves Militares | ||
| Jets de Negocios | ||
| Mecanismo | Hidráulico | |
| Eléctrico | ||
| Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| Europa | Reino Unido | |
| Francia | ||
| Alemania | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Resto de Asia-Pacífico | ||
| América Latina | México | |
| Brasil | ||
| Resto de América Latina | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor pronosticado para los sistemas de actuación de inversores de empuje para aeronaves en 2032?
Se prevé que el mercado de sistemas de actuación de inversores de empuje para aeronaves alcance los 6,08 mil millones de USD en 2032, expandiéndose desde 4,07 mil millones de USD en 2027 a una CAGR del 8,36%.
¿Qué plataforma lidera la demanda de sistemas de actuación de inversores de empuje para aeronaves?
Las aeronaves comerciales lideran con una participación del 82,45% en 2026 porque la actuación de inversores de empuje es requerida en aeronaves comerciales turbofán.
¿Por qué los actuadores de inversores de empuje eléctricos están ganando adopción?
Se proyecta que los sistemas eléctricos crezcan a una CAGR del 10,24% hasta 2032 a medida que los fabricantes buscan arquitecturas de aeronaves de menor peso y diseños validados tolerantes a fallos.
¿Qué región está creciendo más rápido en sistemas de inversores de empuje?
Se prevé que Asia-Pacífico crezca a una CAGR del 10,05% hasta 2032, respaldada por la expansión de flotas y la creciente necesidad de capacidad de mantenimiento certificada.
¿Qué está impulsando la demanda de posventa de sistemas de inversores de empuje?
La alta utilización de aeronaves, el envejecimiento de la flota y la necesidad de soporte aprobado de reparación, inspección, intercambio y repuestos están aumentando la actividad de posventa.
¿Qué tan concentrada es la competencia entre los proveedores de sistemas de actuación de inversores de empuje?
El mercado está moderadamente consolidado, dado que los principales integradores cuentan con sólidas posiciones como OEM, mientras que los proveedores calificados de MRO y componentes permanecen dispersos.