
Tamaño y Participación del Mercado de Descongelación de Aeronaves
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.7 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.13 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.66 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
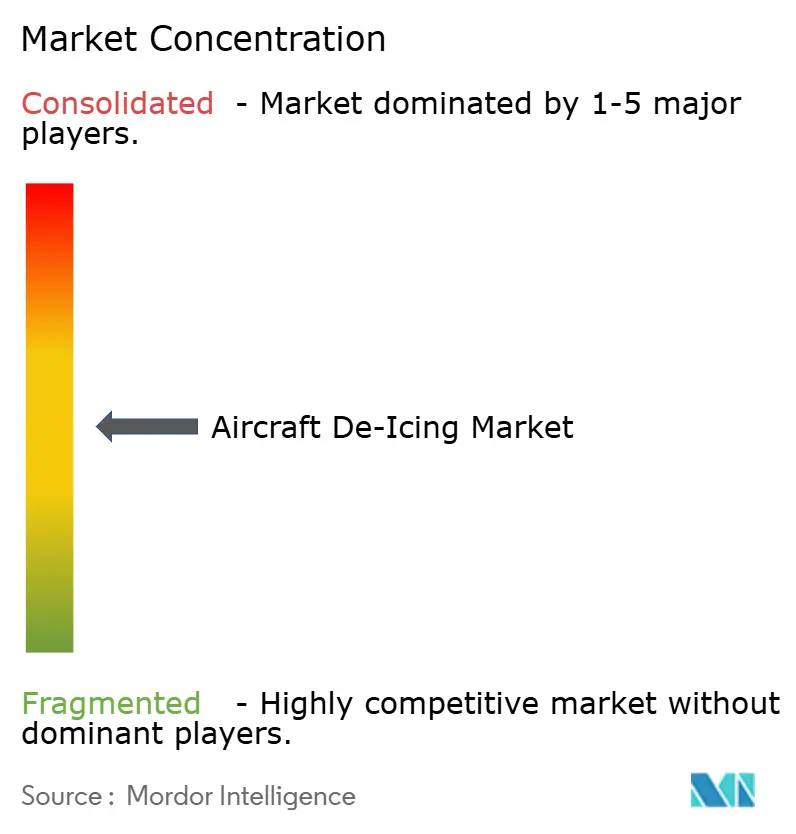
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Descongelación de Aeronaves por Mordor Intelligence
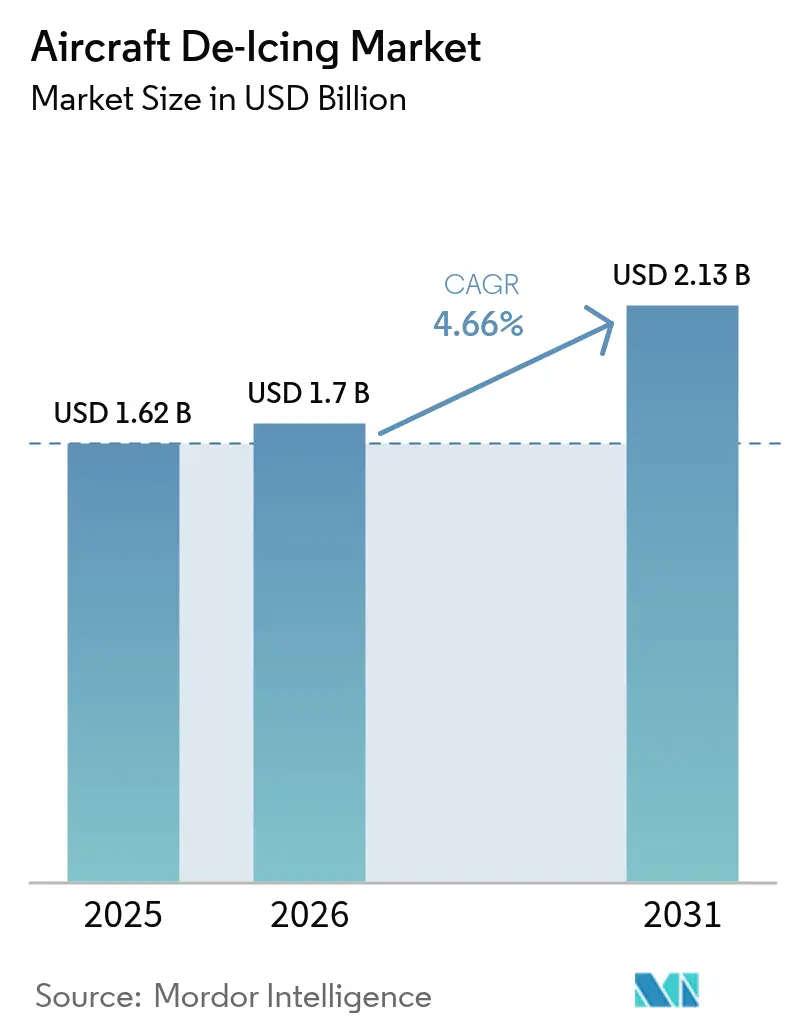
El tamaño del mercado de descongelación de aeronaves en 2026 se estima en USD 1.700 millones, creciendo desde el valor de 2025 de USD 1.620 millones con proyecciones para 2031 que muestran USD 2.130 millones, creciendo a una CAGR del 4,66% durante 2026-2031. El mercado de descongelación de aeronaves se beneficia de calendarios de vuelos invernales más amplios en aeropuertos secundarios, normas de seguridad más estrictas en América del Norte y Europa, e inversiones aeroportuarias que favorecen la infraestructura permanente y los sistemas de recuperación de fluidos. La demanda estable de las aerolíneas comerciales, el creciente tráfico de carga de comercio electrónico y la expansión de las flotas de aeronaves de fuselaje estrecho de nueva generación sostienen el crecimiento de base. Al mismo tiempo, la combinación de productos está evolucionando hacia equipos eléctricos, instalaciones de pórtico de brazo fijo y fluidos Tipo IV de mayor rendimiento que amplían los tiempos de protección. También se están abriendo oportunidades en torno a la monitorización digital, el mantenimiento predictivo y las tecnologías de reciclaje de glicol que reducen costos y emisiones al tiempo que mejoran el rendimiento puntual. La dinámica competitiva sigue estando determinada por las hojas de ruta de electrificación de los fabricantes de equipos originales, los objetivos de sostenibilidad de los aeropuertos y la economía de los programas de suministro y recuperación de glicol.
Conclusiones Clave del Informe
- Por usuario final, las aerolíneas comerciales lideraron con una participación de ingresos del 45,88% en 2025; se prevé que las aerolíneas de carga crezcan más rápido con una CAGR del 6,34% hasta 2031.
- Por tipo de equipo, los camiones de descongelación representaron el 53,95% del tamaño del mercado de descongelación de aeronaves en 2025, mientras que los sistemas de pórtico/brazo fijo están previstos para crecer a una CAGR del 6,55% hasta 2031.
- Por tipo de fluido, los productos Tipo II dominaron con una participación del 31,74% en 2025; el Tipo IV está previsto para la CAGR más alta del 6,63% entre 2026 y 2031.
- Por método, las aplicaciones de fluidos tradicionales representaron el 80,95% del tamaño del mercado de descongelación de aeronaves en 2025, pero los sistemas híbridos se expandirán más rápidamente con una CAGR del 7,12% durante el período de pronóstico.
- Por región, América del Norte concentró el 62,20% de la participación del mercado de descongelación de aeronaves en 2025, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 6,63% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~)% Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento en los calendarios de vuelos invernales en aeropuertos secundarios en latitudes septentrionales | +1.2% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Mayores sanciones por incumplimiento de seguridad en incidentes relacionados con hielo en la UE y EE. UU. | +0.9% | América del Norte, Europa | Corto plazo (≤ 2 años) |
| Crecimiento de la flota de aeronaves de fuselaje estrecho de nueva generación con mayor superficie alar | +0.8% | Global | Mediano plazo (2-4 años) |
| Expansión de plataformas remotas de descongelación para reducir los tiempos de espera en puertas en Canadá y los países nórdicos | +0.7% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Iniciativas de electrificación y adopción de equipos de apoyo en tierra sostenibles | +0.6% | Global | Largo plazo (≥ 4 años) |
| Modernización de operaciones árticas militares en bases de la OTAN y del extremo norte ruso | +0.5% | América del Norte, Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento en los Calendarios de Vuelos Invernales en Aeropuertos Secundarios en Latitudes Septentrionales
Los aeropuertos secundarios en regiones frías añaden rutas invernales que mantienen las aeronaves en operación durante todo el año. Aerolíneas regionales como SkyWest transportaron 42 millones de pasajeros en EE. UU. en 2024. Esto ilustra cómo una mayor utilización invernal incrementa la demanda de unidades móviles de descongelación que pueden estacionarse donde los pórticos permanentes aún no son viables. Los aeródromos más pequeños que antes cerraban parte de la temporada ahora experimentan picos de tráfico, lo que incentiva la adquisición de camiones multiusos y depósitos de fluidos modulares que se adaptan a plataformas de espacio reducido. Los fabricantes de equipos están respondiendo con chasis compactos, articulación de brazo más rápida y controles digitales de tasa de pulverización. Los reguladores de seguridad también están prestando mayor atención a los aeropuertos secundarios, instando a los operadores a igualar el rigor procedimental de los grandes centros aeroportuarios. Estos factores incrementan los volúmenes unitarios y las oportunidades de servicio posventa en el mercado de descongelación de aeronaves.
Mayores Sanciones por Incumplimiento de Seguridad en Incidentes Relacionados con Hielo en la UE y EE. UU.
La guía actualizada de descongelación en tierra de la Administración Federal de Aviación para el invierno 2024-2025 endureció las tablas de tiempo de protección y los procedimientos de aplicación, lo que llevó a las aerolíneas y empresas de servicios a modernizar sus flotas y capacitar a sus tripulaciones para evitar multas. Las medidas paralelas de la Agencia de Seguridad Aérea de la Unión Europea refuerzan el mismo mensaje, clasificando la gravedad del hielo y exigiendo pasos de mitigación documentados.[1]Agencia de Seguridad Aérea de la Unión Europea, "Hielo en Vuelo", easa.europa.eu La presión de cumplimiento está acelerando la adopción de verificación basada en sensores, trazabilidad por código de barras de lotes de fluidos y herramientas de decisión vinculadas a datos meteorológicos en tiempo real. El mercado de descongelación de aeronaves, por tanto, registra una demanda creciente de licencias de software, lectores de mano y cámaras a bordo que validan los patrones de pulverización, ampliando los flujos de ingresos más allá del hardware.
Crecimiento de la Flota de Aeronaves de Fuselaje Estrecho de Nueva Generación con Mayor Superficie Alar
Airbus entregó 766 aeronaves en 2024, muchas con alas ampliadas que requieren una cobertura de pulverización más amplia. Estas aeronaves mejoran la eficiencia de combustible pero superan el alcance del brazo de los camiones estándar, lo que impulsa a los fabricantes a diseñar brazos de tijera de gran elevación y boquillas telescópicas. Las superficies más grandes también aumentan el consumo de fluido a menos que las boquillas estén optimizadas; en consecuencia, los operadores implementan bucles de retroalimentación de caudalímetros que ajustan la tasa de pulverización a la viscosidad y temperatura en tiempo real. Los equipos con controladores lógicos programables y estabilización electrohidráulica ganan así cuota de mercado, mientras que programas de investigación como el proyecto InSPIRe de Clean Aviation validan la protección alar electrotérmica integrada que podría reducir los ciclos de descongelación externa en un 70%.[2]Clean Aviation Joint Undertaking, "InSPIRe Helps Break the Ice", clean-aviation.eu
Expansión de Plataformas Remotas de Descongelación para Reducir los Tiempos de Espera en Puertas
Los aeropuertos de Canadá y la región nórdica están poniendo en servicio plataformas centralizadas a lo largo de las calles de rodaje, guiados por la Circular Consultiva de la FAA AC 150/5300-14D, para trasladar la descongelación fuera de las puertas y acelerar las secuencias de empuje. Las plataformas remotas permiten el procesamiento paralelo de múltiples aeronaves, agilizan la recolección de fluidos y limitan la congestión en la plataforma. Las directrices de Transporte Canadá exigen diseños de drenaje que recuperen el glicol y reduzcan las cargas de demanda química de oxígeno. Como resultado, el mercado de descongelación de aeronaves se beneficia de sistemas de pórtico integrados, tuberías subterráneas y depósitos de gran capacidad, mientras que los proveedores de servicios ofrecen ingeniería llave en mano, gestión de fluidos y contratos de reciclaje.
Análisis del Impacto de las Restricciones*
| Restricción | % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los precios de las materias primas de glicol de etileno y propileno | -0.6% | Global | Corto plazo (≤ 2 años) |
| Estrictas regulaciones sobre el vertido de glicol residual que elevan los gastos operativos en aeropuertos Clase B de EE. UU. | -0.5% | América del Norte | Mediano plazo (2-4 años) |
| Reducción de costos de las aerolíneas que genera compresión de precios por externalización en Asia | -0.4% | Asia-Pacífico | Mediano plazo (2-4 años) |
| Limitaciones de infraestructura para el despliegue de equipos eléctricos de descongelación | -0.3% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Precios de las Materias Primas de Glicol de Etileno y Propileno
Los precios del glicol de etileno y propileno siguen las fluctuaciones petroquímicas aguas arriba, comprimiendo los márgenes de los mezcladores de fluidos y los proveedores de servicios. Los picos de costos incentivan a los aeropuertos a reciclar el fluido usado y a las aerolíneas a variar la concentración según las condiciones ambientales. El plan 2024/2025 del Aeropuerto Internacional Lambert de San Luis destaca la dosificación de mezcla según temperatura que reduce el consumo en condiciones más suaves. Algunos operadores cubren costos contratando volúmenes de suministro plurianuales, pero los operadores más pequeños están más expuestos, retrasando las actualizaciones de equipos y limitando el crecimiento del mercado a corto plazo.
Estrictas Regulaciones sobre el Vertido de Glicol Residual que Elevan los Gastos Operativos
Las Directrices de Efluentes de Descongelación de Aeropuertos de la Agencia de Protección Ambiental de EE. UU. obligan a las instalaciones con más de 1.000 salidas de aeronaves a capturar o tratar el 60% del efluente.[3]Agencia de Protección Ambiental de EE. UU., "Directrices de Efluentes de Descongelación de Aeropuertos", epa.govEl cumplimiento requiere separadores, lagunas de almacenamiento y sistemas de tratamiento biológico que añaden una carga de capital, especialmente para los aeropuertos de Clase B de nivel medio. Las directrices ambientales del Departamento de Aviación del Condado de Clark ilustran la profundidad procedimental necesaria para evitar sanciones. Si bien los grandes centros aeroportuarios pueden amortizar las inversiones con alto tráfico, los aeropuertos estacionales enfrentan costos unitarios más elevados, lo que frena las compras de equipos a corto plazo y restringe el crecimiento en el mercado de descongelación de aeronaves.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Usuario Final:
Dominio Comercial con Impulso del Segmento de CargaLas aerolíneas comerciales representaron el 45,88% de la participación del mercado de descongelación de aeronaves en 2025, respaldadas por redes de rutas globales que deben mantener salidas puntuales durante los picos invernales. Estas aerolíneas prefieren flotas de camiones de alto rendimiento y plantas de mezcla automatizadas para reducir los tiempos de rotación. Aunque más pequeñas hoy en día, las aerolíneas de carga están expandiendo el tamaño del mercado de descongelación de aeronaves más rápidamente con una CAGR del 6,34% hasta 2031, impulsadas por el comercio electrónico que genera demanda durante todo el año para la logística insensible a la temperatura. A menudo operan de noche y en centros secundarios, lo que impulsa inversiones en equipos de descongelación autónomos que pueden trasladarse entre aeropuertos. La aviación militar, aunque de nicho, especifica equipos robustecidos para bases árticas y kits de despliegue rápido que funcionan en frío extremo. La aviación general y los jets ejecutivos dependen de modelos de servicio flexibles, incluidos hangares climatizados y aplicadores portátiles, lo que representa un volumen incremental pero constante para los proveedores.
Las aerolíneas comerciales también influyen en los estándares de fluidos; su impulso por tiempos de protección más prolongados acelera el cambio hacia formulaciones Tipo IV. Los operadores de carga refuerzan esta tendencia porque los intervalos prolongados de rodaje y carga aumentan el riesgo de cizallamiento del fluido o recongelación. Los usuarios militares generan beneficios indirectos para las operaciones civiles al financiar la investigación y el desarrollo de mantas electrotérmicas portátiles y sistemas de energía compactos que luego migran a aplicaciones en aeropuertos regionales. La interacción de requisitos mantiene dinámico el mercado de descongelación de aeronaves a pesar de un crecimiento moderado en los titulares.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Equipo:
La Infraestructura de Brazo Fijo Cierra la BrechaLos camiones de descongelación retuvieron el 53,95% del mercado de descongelación de aeronaves en 2025, gracias a su versatilidad y menor costo inicial en comparación con los pórticos permanentes. Los diseños modernos integran trenes de transmisión de un solo motor, calentadores de alta eficiencia energética y diagnósticos con pantalla táctil, reduciendo el consumo de combustible y el tiempo de inactividad por mantenimiento. Sin embargo, los aeropuertos con calendarios invernales congestionados están pivotando hacia sistemas de brazo fijo o pórtico que procesan múltiples aeronaves de fuselaje ancho simultáneamente. Este subsegmento avanzará a una CAGR del 6,55% hasta 2031, aumentando su contribución al tamaño del mercado de descongelación de aeronaves y aliviando las limitaciones de personal durante las tormentas pico. Los pulverizadores remolcados siguen siendo relevantes para aeródromos pequeños, mientras que las soluciones en hangar atienden las operaciones de mantenimiento, reparación y revisión y las flotas corporativas.
La electrificación se superpone a todas las categorías. Vestergaard, Oshkosh y Textron GSE publican ahora hojas de ruta que apuntan a entregas mayoritariamente eléctricas o híbridas antes de 2035, respondiendo a los compromisos de reducción de carbono de los aeropuertos. El cambio redefine los cálculos del costo total de propiedad a lo largo de la vida útil, con la volatilidad de los precios de la energía y los incentivos de sostenibilidad inclinando las decisiones de compra hacia plataformas eléctricas de batería o hidráulicas híbridas. Los proveedores que dominen la integración de alta tensión y la gestión de baterías en climas fríos asegurarán ingresos de servicio a largo plazo a medida que los clientes eliminen las unidades diésel.
Por Tipo de Fluido:
El Tipo IV Avanza sobre el Liderazgo del Tipo IILos fluidos Tipo II representaron el 31,74% del consumo en 2025, equilibrando viscosidad, pulverizabilidad y costo. Sin embargo, los volúmenes de Tipo IV se están acelerando a una CAGR del 6,63% a medida que los operadores priorizan ventanas de protección más prolongadas durante precipitaciones persistentes. Dado que el Tipo IV reduce la necesidad de aplicaciones repetidas, las aerolíneas ponderan su mayor costo unitario frente a menores retrasos y menor uso de fluidos. Los programas de reciclaje refuerzan aún más la economía, permitiendo a los aeropuertos recuperar y concentrar el glicol. Las mezclas de glicol-agua Tipo I siguen siendo indispensables para la eliminación inicial del hielo, aunque su participación disminuirá de forma incremental a medida que mejoren las formulaciones antihielo. Los productos Tipo III permanecen confinados a turbohélices y jets regionales que necesitan un rendimiento de cizallamiento específico.
Los fabricantes están explorando glicoles de base biológica y aditivos que reducen la toxicidad y mejoran la biodegradabilidad. La cartera Safewing de Clariant ejemplifica esto, ofreciendo pleno cumplimiento con las especificaciones de la FAA y la EASA al tiempo que reduce las cargas ambientales. A medida que las regulaciones se endurecen, los productores de fluidos que demuestren una gestión de ciclo de vida de circuito cerrado —mezclar, aplicar, recolectar, regenerar— están mejor posicionados para capturar valor en el mercado de descongelación de aeronaves.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Método:
Los Sistemas Híbridos Desafían el Dominio de los FluidosLos métodos de pulverización de fluidos representaron el 80,95% de los tratamientos en 2025; sin embargo, los conceptos híbridos que combinan recubrimientos hidrófobos con calefacción electrotérmica crecerán a una CAGR del 7,12% hasta 2031. El programa ICE-WIPS, liderado por la agencia aeroespacial de Japón, mostró una reducción del 70% en el consumo de energía frente a las soluciones heredadas de aire caliente sangrado, lo que lo hace atractivo para jets regionales y aeronaves eléctricas emergentes. Las bahías de infrarrojos y las técnicas de electroimpulso abordan nichos específicos donde el uso de productos químicos debe minimizarse, como ubicaciones ecológicamente sensibles o puestos de defensa con logística de fluidos limitada.
Los sistemas de aire forzado tienden un puente al combinar ráfagas de aire caliente con menores volúmenes de glicol, permitiendo a los aeropuertos cumplir con los límites de descarga de la Agencia de Protección Ambiental. Los proveedores de equipos agrupan cada vez más múltiples tecnologías —bahías de precalentamiento, paneles electrotérmicos puntuales y cabezales de pulverización optimizados— en paquetes integrados adaptados al perfil climático de cada cliente. Esta convergencia amplía las carteras de los proveedores, profundiza la demanda de servicios posventa y amplía el mercado de descongelación de aeronaves.
Análisis Geográfico
Mercado de Descongelación de Aeronaves en América del Norte
América del Norte generó el 62,20% de los ingresos de 2025, sustentando el mercado de descongelación de aeronaves con su densa red de centros aeroportuarios, inviernos severos y rigurosa supervisión de la FAA. Las inversiones recientes, como la planta de reciclaje de glicol del Aeropuerto Internacional Syracuse Hancock por valor de 19,4 millones de USD, demuestran el compromiso regional con las operaciones sostenibles y el control de costos. La instalación está diseñada para recuperar fluido con concentraciones de glicol tan bajas como 0,25%, generando hasta 550.000 galones de solución Tipo I anualmente. Las normas de efluentes de la EPA impulsan aún más la adopción de sistemas de recolección y tratamientos en plataformas especializadas, garantizando que la demanda norteamericana permanezca anclada en el cumplimiento normativo y los ciclos de renovación tecnológica.
Mercado de Descongelación de Aeronaves en Europa
Europa es el segundo territorio en importancia, moldeado por la clasificación de riesgo de engelamiento de la EASA y el Pacto Verde Europeo. Las iniciativas de Aviación Limpia respaldan la protección de alas contra el hielo de próxima generación, que puede reducir el consumo de energía en un 30% o más, creando un terreno fértil para los proveedores de elementos electrotérmicos integrados y revestimientos avanzados. Los aeropuertos de Escandinavia y los Alpes invierten en plataformas remotas y captura de glicol para cumplir con los requisitos de seguridad y medioambientales, sosteniendo los pedidos de equipos incluso en un mercado comparativamente maduro.
Mercado de Descongelación de Aeronaves en Asia-Pacífico
Asia-Pacífico es la clara frontera de alto crecimiento, registrando una CAGR proyectada del 6,63% impulsada por la expansión de la infraestructura aeroportuaria en China, Corea del Sur y Japón. Muchas de estas instalaciones están escalando desde una actividad invernal mínima hasta operaciones de temporada completa, generando compras por primera vez de camiones, tanques de almacenamiento y plantas de fluido a granel. El terreno montañoso en partes de China y Corea requiere sistemas tolerantes a la altitud, mientras que los centros aeroportuarios del norte de China enfrentan períodos prolongados bajo cero que ponen a prueba la capacidad de calefacción de los equipos. Los proveedores que ofrecen flotas modulares y de rápido despliegue, así como asociaciones de servicio local, están ganando los primeros contratos, posicionando a la región como un contribuyente creciente a la participación en el tamaño del mercado de descongelación de aeronaves.


Panorama regulatorio
El deshielo en tierra de aeronaves está regulado por normas de seguridad y operación que hacen cumplir el Concepto de Aeronave Limpia y requieren procedimientos documentados antes del despegue. En los Estados Unidos, los requisitos de la FAA para transportistas aéreos y operadores (incluidos 14 CFR 121.629 y 135.227) están respaldados por material consultivo como AC 120-60B y AC 135-17, junto con el documento FAA Ground Deicing Program General Information, que se actualiza por temporada invernal (por ejemplo, las ediciones 2024-2025 y 2025-2026). En Europa, los marcos de la EASA bajo el Reglamento (UE) 965/2012 (incluido CAT.OP.MPA.250) y la información de seguridad relacionada refuerzan las verificaciones estandarizadas, la verificación posterior al tratamiento y la gestión del riesgo de contaminación durante las operaciones invernales.
El cumplimiento técnico para fluidos y procesos se basa en normas de SAE International ampliamente adoptadas, incluida AS6285 para procesos de deshielo/antihielo en tierra y AMS1424 y AMS1428 para fluidos de Tipo I y Tipo II/III/IV, respectivamente (con AMS1428 actualizada en 2025). La evolución regulatoria también continúa en la EASA a través de iniciativas como RMT.0118, que trabaja para alinear las especificaciones de certificación de aviones grandes CS-25 con las normas de operaciones aéreas sobre contaminación en el despegue, aumentando el escrutinio sobre los datos de rendimiento validados y los procedimientos de los operadores. El cumplimiento ambiental se cruza a través de los requisitos para gestionar la escorrentía del deshielo, y la FAA también publica orientación de ingeniería (como Engineering Brief 108) que respalda la selección y el uso de productos de deshielo/antihielo en entornos aeroportuarios.
Análisis de la cadena de valor
La cadena de valor del deshielo de aeronaves comienza en las etapas iniciales con glicoles derivados del petróleo y paquetes de aditivos que alimentan la fabricación de fluidos certificados (Tipo I-IV), seguida de pruebas y calificación conforme a las especificaciones de SAE (AS6285, AMS1424, AMS1428 y orientación relacionada). La distribución y el almacenamiento involucran logística a granel hacia aeropuertos y proveedores de servicios, sistemas de mezcla in situ, almacenamiento con calefacción y activos de entrega móviles o fijos (camiones, brazos, pórticos, rociadores de arrastre y sistemas dentro de hangares). Los OEM de equipos y proveedores de subsistemas suministran brazos, bombas, quemadores/calentadores, controles, sensores y, cada vez más, componentes de alto voltaje para plataformas eléctricas o híbridas, mientras que las redes de posventa cubren piezas, calibración, capacitación y servicios de preparación estacional.
En las etapas finales, la ejecución recae en aeropuertos, aerolíneas y manejadores de tierra contratados que gestionan la planificación, el personal y la documentación de cumplimiento, con la gestión del tiempo de retención (holdover) y la verificación posterior a la aplicación cada vez más respaldadas por herramientas digitales y sensores. Los sistemas operativos digitales se están convirtiendo en parte de la cadena junto con el hardware y los fluidos; por ejemplo, American Airlines seleccionó TKH Airport Solutions Icelink como sistema operativo empresarial de deshielo para usar en más de 80 estaciones (anunciado en abril de 2026). La captura y el tratamiento ambiental forman una cadena paralela en los aeropuertos a través de plataformas remotas, drenaje, recolección y reciclaje, influenciados por los requisitos de descarga de EE. UU. bajo 40 CFR Part 449 y programas ambientales aeroportuarios locales, lo que convierte a la recuperación de fluidos y el procesamiento de residuos en un nodo material de costo e infraestructura en centros de alto tráfico en climas fríos.
Panorama Competitivo
El mercado de descongelación de aeronaves está moderadamente concentrado, con los cinco principales fabricantes controlando poco menos del 60% de las ventas globales. Vestergaard y Oshkosh marcan el ritmo en camiones y pórticos de alta gama, integrando trenes de transmisión eléctricos y telemática para reducir las emisiones a lo largo de la vida útil y mejorar el tiempo de actividad de la flota. La serie Tempest-i de Oshkosh ilustra la tendencia: trenes de transmisión de un solo motor, un 39% menos de piezas que los modelos anteriores y calentamiento rápido de fluidos que ahorra tiempo al inicio del turno. El e-MY Lite de 7.600 litros de Vestergaard gana tracción entre los aeropuertos regionales que persiguen reducciones de ruido y emisiones.
Textron GSE, Clariant y un grupo de actores regionales compiten por volumen en flotas de mercado medio y contratos de suministro de fluidos. Textron apunta a una producción eléctrica o híbrida del 75% para 2035, señalando una alineación estratégica con los objetivos de carbono de los aeropuertos. Mientras tanto, empresas especializadas como Cox & Company convierten patentes aeroespaciales en módulos de suministro para fabricantes de equipos originales, ofreciendo subsistemas de descongelación termomecánicos híbridos para los bordes de ataque de las alas. Las capas de servicio digital, los paneles de mantenimiento predictivo, los análisis de consumo de fluidos y los informes de cumplimiento están emergiendo como diferenciadores competitivos, vinculando a los clientes a acuerdos de soporte a largo plazo y tarifas recurrentes de software.
Las oportunidades de espacio en blanco persisten en los mercados en crecimiento donde el servicio aéreo se está extendiendo a climas invernales por primera vez. Los proveedores capaces de ofrecer soluciones integradas —equipos, fluidos, capacitación y reciclaje como modelo de servicio gestionado— están aprovechando estas oportunidades. La colaboración con las autoridades aeroportuarias también allana el camino para la financiación público-privada de plataformas centralizadas y plantas de tratamiento, ampliando aún más la demanda potencial dentro del mercado de descongelación de aeronaves.
Líderes de la Industria de Descongelación de Aeronaves
Oshkosh Corporation
Vestergaard Company
Global Ground Support LLC
Weihai Guangtai Airport Equipment Co., Ltd.
TUG TECHNOLOGIES CORPORATION (Textron, Inc.)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Descongelación de Aeronaves
- Oshkosh Corporation
- Vestergaard Company
- Global Ground Support LLC
- TUG TECHNOLOGIES CORPORATION (Textron Inc.)
- Ground Support Specialists
- Tronair Inc.
- Safran SA
- Weihai Guangtai Airport Equipment Co., Ltd.
- Mallaghan Group
- Hubei Donghan Airport Equipment Technology Co., Ltd.
Lea el análisis de las empresas de descongelación de aeronaves

Oportunidades de mercado y perspectivas futuras
La inversión aeroportuaria en instalaciones centralizadas de deshielo y plataformas con gestión de escorrentía crea espacio de adquisición para infraestructura fija, sistemas de recolección y controles integrados, especialmente donde las operaciones deben demostrar un mejor desempeño ambiental. Un ejemplo concreto es el anuncio de la Syracuse Regional Airport Authority de 18,7 millones de USD en financiamiento federal (mayo de 2026) para ampliar su plataforma de deshielo de uso público y reconstruir el espacio existente, lo que refuerza la demanda de ingeniería de plataformas llave en mano, captura y almacenamiento de fluidos, y compatibilidad de flotas asociada. Programas similares que combinan el rendimiento operativo con la gestión de aguas pluviales apoyan oportunidades adyacentes en equipos de recuperación y reciclaje de glicol, instrumentación para el control de concentración de fluidos y servicios que agrupan diseño, instalación, puesta en marcha y soporte de operaciones estacionales.
El desarrollo tecnológico también está ampliando el conjunto de oportunidades más allá de los fluidos convencionales mediante conceptos híbridos que combinan recubrimientos y sistemas activos de baja energía, junto con monitoreo digital que reduce la sobreaplicación y mejora la trazabilidad. Proyectos como COAT-IPS (OMAR Coatings, AIMPLAS e INTA, anunciado en abril de 2026, con el apoyo del Ministerio de Ciencia, Innovación y Universidades de España) e iniciativas de investigación como IRT Saint Exupery FREEzING 2 (anunciado en marzo de 2026) ilustran el trabajo activo en recubrimientos de calentamiento Joule y estrategias híbridas de deshielo, lo que puede traducirse en nuevos roles de proveedores en materiales, electrónica de potencia, pruebas de verificación y regímenes de mantenimiento. En paralelo, las plataformas operativas empresariales adoptadas por grandes operadores (por ejemplo, la implementación de Icelink de American Airlines) resaltan una demanda creciente de capas de software que conectan el clima, la orientación sobre tiempos de retención, el estado del equipo y los informes de cumplimiento en redes de múltiples estaciones.
Recent Industry Developments in Mercado de Descongelación de Aeronaves
- Mayo de 2026: La Syracuse Regional Airport Authority anunció 18,7 millones de USD en financiamiento federal para ampliar la plataforma de deshielo de uso público del aeropuerto y reconstruir el espacio existente. El enfoque del proyecto en la capacidad y el diseño de la plataforma respalda operaciones invernales de mayor rendimiento y fortalece la demanda de infraestructura integrada de recolección de escorrentía y gestión de fluidos en los aeropuertos.
- Abril de 2026: American Airlines anunció la implementación de TKH Airport Solutions Icelink como sistema operativo empresarial de deshielo en más de 80 estaciones, permitiendo la integración estandarizada del clima, cálculos de tiempo de retención, monitoreo del estado del equipo e informes de cumplimiento en redes de múltiples estaciones.
- Octubre de 2024: Equipmake se asoció con Textron Ground Support Equipment Inc. para desarrollar una versión totalmente eléctrica de un vehículo de deshielo aeroportuario, ampliando la cartera de activos de rampa eléctricos a batería y acelerando las hojas de ruta de productos para operadores que buscan una ejecución de menor ruido y menores emisiones.


Mercado de Descongelación de Aeronaves Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado de deshielo de aeronaves se define como los ingresos generados por fluidos y equipos terrestres utilizados para eliminar o prevenir la contaminación congelada en una aeronave antes del despegue, principalmente en torno a los aeropuertos durante las operaciones en climas fríos.
Exclusiones de alcance: se excluyen los deshielantes de pistas y pavimentos, los equipos de remoción de nieve y los sistemas de protección contra hielo en vuelo instalados en la aeronave.
Descripción general de la segmentación
- Por Usuario Final
- Aerolíneas Comerciales
- Aerolíneas de Carga
- Aviación Militar
- Aviación General y Jets Ejecutivos
- Por Tipo de Equipo
- Camiones de Descongelación (Móviles)
- Sistemas de Brazo Fijo/Pórtico
- Pulverizadores Remolcados
- Sistemas de Descongelación en Hangar
- Por Tipo de Fluido
- Tipo I (Glicol-Agua)
- Tipo II
- Tipo III
- Tipo IV
- Por Método
- Descongelación con Fluidos
- Infrarrojo/Electroimpulso
- Aire Forzado/Aire Caliente
- Sistemas Híbridos
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Rusia
- Francia
- Alemania
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- Corea del Sur
- Australia
- India
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Israel
- Resto de Oriente Medio
- África
- Sudáfrica
- Resto de África
- Oriente Medio
- América del Sur
- Brasil
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para enmarcar el entorno de la demanda y establecer límites prácticos sobre lo que debe y no debe contabilizarse. Nos apoyamos en puntos de contacto públicos de aviación y meteorología que se relacionan directamente con la intensidad del deshielo, como la orientación de operaciones invernales de la FAA, las publicaciones de seguridad de la EASA, los documentos de la OACI y los registros climáticos y de nevadas de la NOAA. Para mantener el modelo anclado, también revisamos las estadísticas operativas de aeropuertos y aerolíneas de fuentes como publicaciones de IATA, divulgaciones de las principales autoridades aeroportuarias y paneles de los ministerios de aviación civil cuando estaban disponibles.
Del lado de la oferta, revisamos informes anuales, presentaciones para inversores y certificaciones de productos para comprender las combinaciones típicas de equipos y los patrones de uso de fluidos. Cuando la cobertura fue incompleta, utilizamos suscripciones pagas centradas en finanzas e inteligencia empresarial, noticias y datos financieros, y bases de datos de patentes para rastrear los cambios de productos y el momento de adopción. Estas fuentes documentales no son exhaustivas, y se revisaron referencias públicas adicionales durante la recopilación de datos, la validación y la aclaración.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para poner a prueba supuestos que las fuentes documentales no pueden resolver por completo, especialmente en torno a las relaciones reales entre fluidos y vuelos, la utilización de equipos durante eventos de máxima demanda y cómo se transmiten los cambios de precios a través de los contratos aeroportuarios y de las aerolíneas. Hablamos con una combinación de partes interesadas en operaciones aeroportuarias, proveedores de servicios y participantes de la cadena de valor de equipos y fluidos en APAC, EMEA y las Américas. Los datos obtenidos se conciliaron luego con la actividad de aviación observable y los patrones de exposición meteorológica.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 29% | Directivos (CXO): 19% | APAC: 37% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 30% | EMEA: 37% |
| Actores más pequeños: 20% | Gerentes: 51% | Américas: 26% |
Dimensionamiento del mercado y previsión
El dimensionamiento se construye utilizando una lógica de arriba hacia abajo que comienza con la base global de vuelos y operaciones aeroportuarias, y luego reconstruye el gasto abordable en función de la exposición invernal y las tasas de práctica de deshielo. En términos prácticos, las salidas programadas en aeropuertos con clima frío se filtran utilizando indicadores como los días bajo cero, la frecuencia de nevadas y la proporción de movimientos de aeronaves que requieren un paso de deshielo o antihielo. Ese requisito de movimiento se traduce luego en demanda de fluidos e intensidad del servicio de equipos.
Para mantener los totales realistas, corroboramos con aproximaciones selectivas de abajo hacia arriba, como el consumo de fluidos muestreado por evento, los galones típicos por clase de aeronave y el precio promedio de servicio observado en contratos aeroportuarios y de servicios. Los insumos clave utilizados en el modelo incluyen los días de eventos invernales por región, la combinación de vuelos comerciales versus de carga, la frecuencia de deshielo por movimiento, la división entre el uso de Tipo I y Tipo IV cuando corresponde, y la progresión promedio de precios de fluidos y servicios de deshielo. Cuando la visibilidad directa es limitada en aeropuertos más pequeños, utilizamos aeropuertos de referencia con perfiles climáticos y de tráfico similares, y luego ajustamos utilizando la retroalimentación de las entrevistas.
Las previsiones se desarrollan mediante análisis de escenarios respaldados por líneas de tendencia para el crecimiento del tráfico aéreo y los rangos esperados de severidad invernal. Los supuestos de precios y combinación también se validan mediante insumos primarios. Debido a que la volatilidad puede ser alta de un año a otro, los cambios de corto plazo se tratan por separado de la trayectoria a largo plazo, de modo que el modelo no reaccione de forma exagerada a una sola temporada invernal.
Validación de datos y ciclo de actualización
Los resultados se verifican frente a señales independientes, como el crecimiento regional de vuelos, los patrones de severidad del clima invernal y las limitaciones operativas aeroportuarias reportadas durante los períodos de máxima congelación. Cuando el modelo muestra un salto o caída inesperados, se reabren los supuestos y se activan llamadas de seguimiento para confirmar si el cambio proviene del volumen, la combinación o los precios.
Antes de la aprobación final, las cifras pasan por revisiones de analistas en varias etapas, en las que los insumos, los cálculos y los totales finales se comparan entre regiones para detectar problemas de variación a tiempo. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando eventos relevantes afectan la actividad de aviación o las prácticas de operaciones invernales. Justo antes de la entrega, se completa una revisión final para que los clientes reciban la visión más actualizada.
Tamaño del mercado de deshielo de aeronaves de Mordor Intelligence en comparación con otras estimaciones publicadas
Los valores de mercado publicados para el deshielo de aeronaves pueden parecer muy diferentes porque cada editor delimita el mercado de manera distinta y utiliza indicadores de actividad diferentes para convertir las operaciones invernales en ingresos. El año base seleccionado, el tratamiento de servicios frente a ventas de productos, y la forma en que se proyectan los cambios de precios también tienden a modificar la cifra final.
Al rastrear los movimientos de vuelos en aeropuertos con clima frío y actualizar los supuestos de exposición climática en cada ciclo, Mordor Intelligence mantiene el conteo centrado en los ingresos de fluidos previos al vuelo y equipos de deshielo en tierra, en lugar del gasto invernal aeroportuario adyacente. Algunas estimaciones también combinan sistemas de protección contra hielo en vuelo o amplían la lista de equipos para incluir la remoción de nieve, lo que infla el conjunto abordable. Otras utilizan un crecimiento de precios agresivo sin ajustarlo a la realidad contractual ni a las limitaciones de uso.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,70 mil millones de USD (2026) | |
| Editor de la industria A | 1,40 mil millones de USD (2025) | Utiliza un año base anterior y una agrupación de equipos más amplia en su descripción de alcance, lo que puede reducir el total en años posteriores si la recuperación de precios y tráfico no se capta por completo. |
| Editor global B | 1,87 mil millones de USD (2025) | Incluye una cobertura más amplia de protección contra hielo en aeronaves en su alcance declarado, lo que puede sumar el valor de los sistemas en vuelo junto con la actividad de deshielo en tierra, aumentando así el tamaño de mercado reportado para el mismo período. |
La dispersión en la tabla se debe principalmente a qué se contabiliza y qué señales de demanda se utilizan para traducir las condiciones invernales en gasto. Nuestro enfoque se mantiene trazable a factores de actividad claros, como las salidas en climas fríos, la frecuencia de eventos y un movimiento realista de precios y combinación, lo que facilita replicar y explicar el total final.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de descongelación de aeronaves?
El mercado de descongelación de aeronaves está valorado en USD 1.700 millones en 2026 y se proyecta que alcance USD 2.130 millones en 2031, reflejando una CAGR del 4,66%.
¿Qué región lidera el mercado de descongelación de aeronaves?
América del Norte representa el 62,20% de los ingresos de 2025, respaldada por una extensa infraestructura aeroportuaria y estrictas regulaciones de la FAA.
¿Qué categoría de equipo está creciendo más rápido?
Se espera que los sistemas de brazo fijo o pórtico crezcan a una CAGR del 6,55% hasta 2031 a medida que los aeropuertos invierten en infraestructura permanente de alto rendimiento.
¿Por qué están ganando popularidad los fluidos Tipo IV?
Los fluidos Tipo IV proporcionan tiempos de protección más prolongados que el Tipo II, reduciendo las aplicaciones repetidas y apoyando las salidas puntuales durante nevadas continuas.
¿Cómo están influyendo las regulaciones en el mercado?
Las normas actualizadas de la FAA y la Agencia de Protección Ambiental, junto con las directivas de la Agencia de Seguridad Aérea de la Unión Europea, están impulsando inversiones en monitorización avanzada, captura de glicol y equipos eléctricos de descongelación.
¿Qué papel desempeña la electrificación en el crecimiento futuro?
Los fabricantes apuntan a suministrar flotas mayoritariamente eléctricas o híbridas para 2035, alineándose con los objetivos de carbono de los aeropuertos y creando nuevas ventajas en el costo total de propiedad.
Última actualización de la página el:



