
Tamaño y Participación del Mercado de Cámaras para Aeronaves
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 32.9 Millones de dólares |
| Tamaño del Mercado (2031) | 53.51 Millones de dólares |
| Growth Rate (2026 - 2031) | 10.22 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
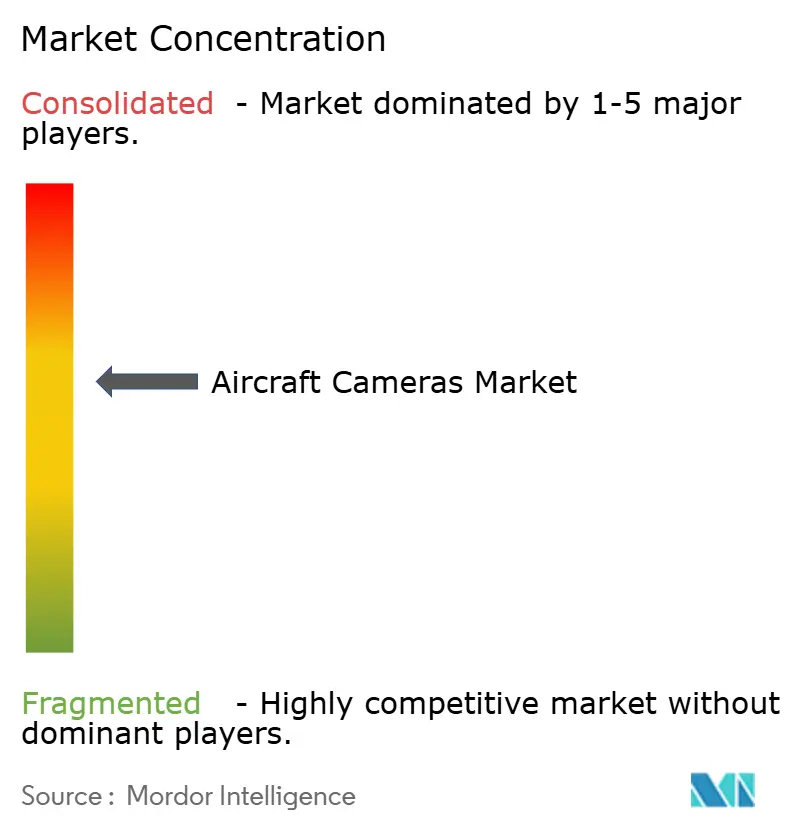
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cámaras para Aeronaves por Mordor Intelligence
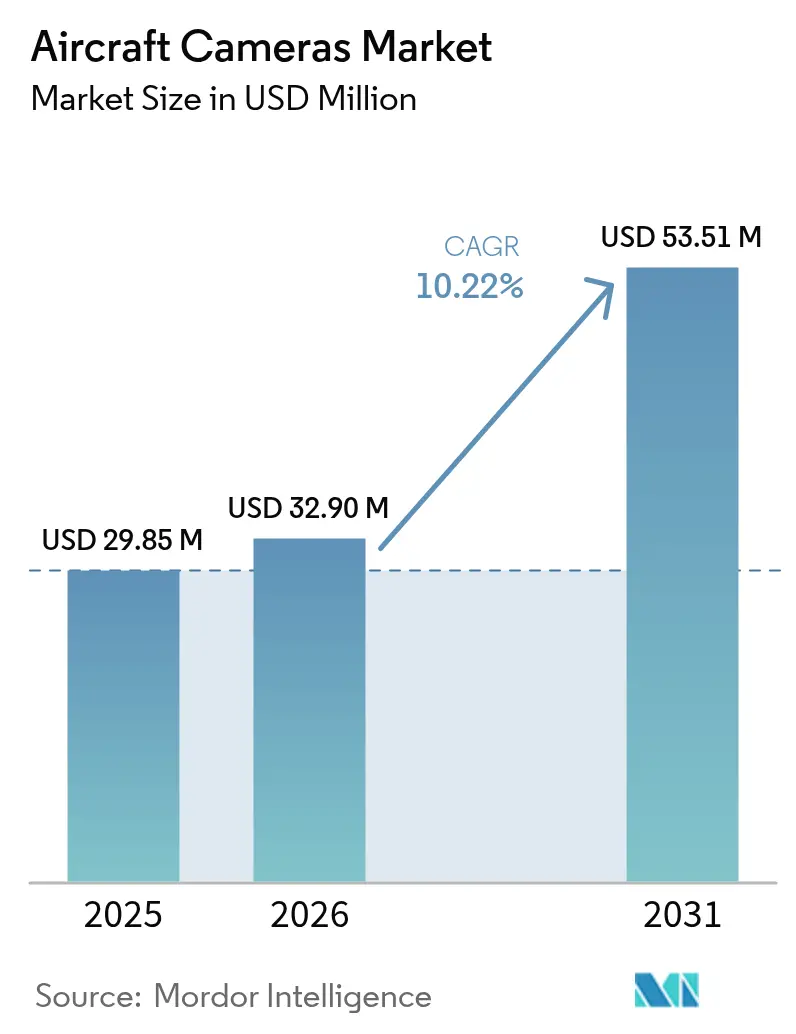
Se espera que el tamaño del mercado de cámaras para aeronaves crezca de USD 29,85 millones en 2025 a USD 32,9 millones en 2026 y se prevé que alcance USD 53,51 millones en 2031 a una CAGR del 10,22% durante el período 2026-2031. La mayor presión regulatoria en favor de los registradores de vídeo de cabina de vuelo, la creciente actividad de modernización para sistemas de videovigilancia de cabina en 4K y la rápida incorporación al mercado principal de plataformas no tripuladas y eVTOL sustentan colectivamente esta trayectoria. La demanda también se beneficia de la preferencia de las aerolíneas por actualizaciones modulares de tipo conectar y usar que evitan largos tiempos en tierra, mientras que los programas de instalación de línea OEM integran sistemas de imagen avanzados en fuselajes de nueva generación. En paralelo, la contratación de defensa, ejemplificada por la iniciativa HADES del Ejército de los Estados Unidos, crea un sólido flujo de proyectos para soluciones ISR multisensor que dependen de ópticas robustas y de alta fidelidad. La intensidad competitiva aumenta a medida que los grandes fabricantes de aviónica tradicionales compiten con empresas especializadas en tecnología de visión que incorporan procesamiento en el borde habilitado por IA para aplicaciones de mantenimiento predictivo y vuelo autónomo.
Conclusiones Clave del Informe
- Por aplicación, la aviación comercial lideró con una participación de ingresos del 38,42% en 2025, mientras que se proyecta que los vehículos aéreos no tripulados (UAV) se expandan a una CAGR del 12,08% hasta 2031.
- Por tipo de instalación de cámara, los sistemas externos acapararon el 56,75% de la participación del mercado de cámaras para aeronaves en 2025 y avanzan a una CAGR del 11,03% hasta 2031.
- Por tipo de cámara, las unidades multiespectrales/hiperespectrales representaron el 36,88% del tamaño del mercado de cámaras para aeronaves en 2025; las cámaras inteligentes habilitadas por IA representan el tipo de mayor crecimiento con una CAGR del 11,52% hasta 2031.
- Por plataforma de aeronave, las aeronaves de ala fija mantuvieron una participación de mercado del 62,25% en 2025, mientras que los conceptos híbridos eVTOL están preparados para lograr la CAGR más alta del 10,34% durante el horizonte de pronóstico.
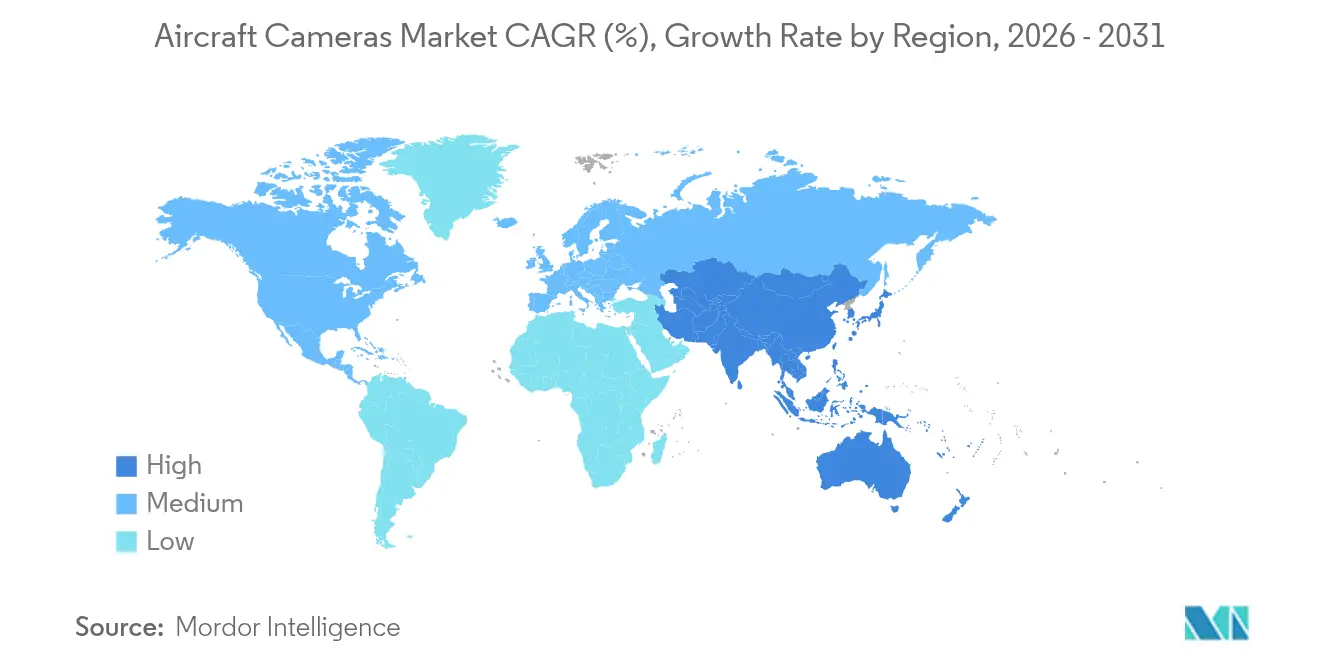
- Por región, América del Norte lideró con una participación de mercado del 37,95% en 2025, mientras que la región Asia-Pacífico está preparada para registrar el crecimiento más rápido, con una CAGR del 10,31% de 2026 a 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Creciente demanda de modernización para sistemas de videovigilancia de cabina en 4K | +2.10% | América del Norte, Europa, flotas globales | Mediano plazo (2-4 años) |
| Cámaras de mantenimiento predictivo asistidas por IA para programas de gemelo digital | +1.80% | América del Norte, Europa, Asia-Pacífico | Largo plazo (≥4 años) |
| Registradores de vídeo de cabina de vuelo obligatorios de EASA/FAA a partir de 2028 | +1.60% | Global | Mediano plazo (2-4 años) |
| Crecimiento en plataformas no tripuladas y eVTOL que requieren sistemas de imagen optimizados para SWaP | +1.40% | América del Norte, Asia-Pacífico | Corto plazo (≤2 años) |
| Integración de cámaras térmicas/IR para operaciones de monitoreo de incendios forestales | +0.90% | América del Norte, Australia, Europa Mediterránea | Corto plazo (≤2 años) |
| Demanda de sistemas de asistencia de rodaje en 360° en aeronaves de fuselaje ancho de nueva generación | +0.70% | Aeropuertos centrales globales | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Modernización para Sistemas de Videovigilancia de Cabina en 4K
Las aerolíneas están acelerando la modernización de la infraestructura de vídeo en cabina a medida que las directrices de seguridad se vuelven más estrictas y las aseguradoras buscan pruebas de incidentes más detalladas. El programa de modernización del A320 y A321 de Air Canada pone de relieve el giro hacia cámaras de alta resolución que ofrecen imágenes listas para el reconocimiento facial y se integran perfectamente con los sistemas de gestión de cabina existentes.[1]Air Canada, "Actualizaciones de modernización de flota," aircanada.com Los cortos períodos de instalación favorecen los diseños modulares de tipo conectar y usar, lo que permite a los operadores renovar la capacidad de vigilancia durante las revisiones nocturnas en lugar de las visitas de mantenimiento pesado prolongadas. La especificación de referencia en 4K se ha convertido rápidamente en el estándar de adquisición de facto, posicionando a los proveedores con soluciones escalables de arquitectura abierta para capturar los presupuestos de modernización. A medida que los reguladores consideran mandatos más amplios para las funciones de análisis de comportamiento, los proveedores que validen los algoritmos de IA bajo DO-178C probablemente disfrutarán de una ventaja de ser los primeros en actuar en el mercado de cámaras para aeronaves.
Cámaras de Mantenimiento Predictivo Asistidas por IA para Programas de Gemelo Digital
Para alimentar los ecosistemas de gemelo digital, los fabricantes de equipos originales e integradores de primer nivel integran cada vez más sensores de visión dentro de alas, motores y fuselajes. La plataforma AAIR de Lockheed Martin utiliza visión por computadora para detectar microfisuras y degradación de pintura, reduciendo el mantenimiento no programado hasta en un 15% y prolongando los ciclos de vida de los componentes.[2]Lockheed Martin, "Plataforma de inspección autónoma AAIR," lockheedmartin.com El análisis de vídeo en tiempo real procesado en el borde elimina la latencia, lo que permite a los operadores optimizar los calendarios de mantenimiento y mantener una alta disponibilidad de la flota. La demanda de cámaras robustas y de baja latencia que admitan interfaces de datos estandarizadas crece más rápido que los boroscopios de inspección heredados. Los proveedores que certifiquen módulos de IA en el borde bajo los estándares de seguridad de aviónica obtienen un sólido punto de apoyo, en particular a medida que las aerolíneas convergen sus presupuestos de ingeniería digital y MRO.
Registradores de Vídeo de Cabina de Vuelo Obligatorios de EASA/FAA a partir de 2028
El impulso regulatorio hacia la retención de vídeo de cabina de vuelo durante 25 horas desencadenará una considerable ola de adquisiciones impulsadas por el cumplimiento normativo. Las recomendaciones posteriores a accidentes de la Junta Nacional de Seguridad en el Transporte de los Estados Unidos han impulsado la elaboración de normas tanto de la FAA como de la EASA, con entrada en vigor prevista para 2028.[3]Junta Nacional de Seguridad en el Transporte, "Mejoras de seguridad más deseadas," ntsb.gov Aproximadamente 6.000 aviones comerciales activos están dentro del alcance de la modernización, creando una cartera de pedidos plurianual para los proveedores certificados. Las empresas de aviónica establecidas con hardware cualificado DO-160 y conjuntos de gestión de datos ciberseguros están mejor posicionadas. No obstante, las objeciones en materia de privacidad de los sindicatos de pilotos en América del Norte y Europa siguen siendo una variable clave que podría prolongar los plazos de certificación o reducir las especificaciones técnicas, moderando el potencial al alza para algunos participantes del mercado de cámaras para aeronaves.
Crecimiento en Plataformas No Tripuladas y eVTOL que Requieren Sistemas de Imagen Optimizados para SWaP
La rápida expansión de los ecosistemas de logística de drones, ISR de defensa y movilidad aérea urbana (UAM) está generando nueva demanda de ópticas restringidas en tamaño, peso y potencia (restringidas en SWaP). La política del gobierno de los Estados Unidos de priorizar las cadenas de suministro de drones nacionales otorga a los fabricantes de cámaras locales el estatus de proveedor preferido. Al mismo tiempo, los avances en la tecnología de metalentes producen ópticas más delgadas que un cabello humano sin comprometer la calidad óptica, alineándose perfectamente con las envolventes de carga útil de los pequeños vehículos aéreos. A medida que los reguladores amplían los corredores más allá de la línea de visión visual (BVLOS), los conjuntos de cámaras de detección y evasión se convierten en un equipo obligatorio, proporcionando un nicho lucrativo para los proveedores que pueden fusionar la fidelidad óptica con un consumo de energía ultrareducido.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Elevados costos de certificación DO-178/DO-254 para nuevos equipos de cámara | -1.20% | Global, afecta más duramente a los proveedores más pequeños | Largo plazo (≥4 años) |
| Rechazo de los sindicatos de pilotos a la privacidad en el vídeo de cabina de vuelo | -0.80% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Restricciones de control de exportaciones sobre sensores EO/IR de doble uso | -0.60% | Rutas comerciales entre Estados Unidos y China | Corto plazo (≤2 años) |
| Volatilidad persistente en la cadena de suministro de semiconductores | -0.50% | Global, fábricas de Asia-Pacífico | Corto plazo (≤2 años) |
| Fuente: Mordor Intelligence | |||
Elevados Costos de Certificación DO-178/DO-254 para Nuevos Equipos de Cámara
La certificación integral al Nivel A de DO-178C a menudo supera los USD 2 millones por línea de producto y puede consumir hasta 24 meses, bloqueando efectivamente a muchas empresas emergentes.[4]ConsuNova, "Factores de costo de DO-178C," consunova.com La carga incluye documentación exhaustiva, verificación de software y cualificación ambiental que solo los actores establecidos con gran capital pueden asumir. Como resultado, los conceptos ópticos innovadores tardan más en llegar a los fuselajes comerciales, y la presión sobre los precios competitivos se ve amortiguada. Esta dinámica refuerza la posición de los proveedores de aviónica de primer nivel, concentrando aún más el mercado de cámaras para aeronaves en torno a un puñado de actores.
Rechazo de los Sindicatos de Pilotos a la Privacidad en el Vídeo de Cabina de Vuelo
Las asociaciones de pilotos europeas y norteamericanas argumentan que los registradores de audio y de datos de vuelo proporcionan información adecuada sobre los incidentes, advirtiendo que el vídeo continuo puede ser utilizado de forma indebida para acciones disciplinarias. Las negociaciones han introducido excepciones como la retención limitada de datos o claves de cifrado controladas por juntas de seguridad de terceros, lo que podría reducir la complejidad del sistema y los precios unitarios. No obstante, cualquier disputa laboral prolongada podría paralizar los calendarios de modernización de las aerolíneas, amortiguando los ciclos de ingresos a corto plazo de los proveedores de cámaras de cabina de vuelo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Aplicación:
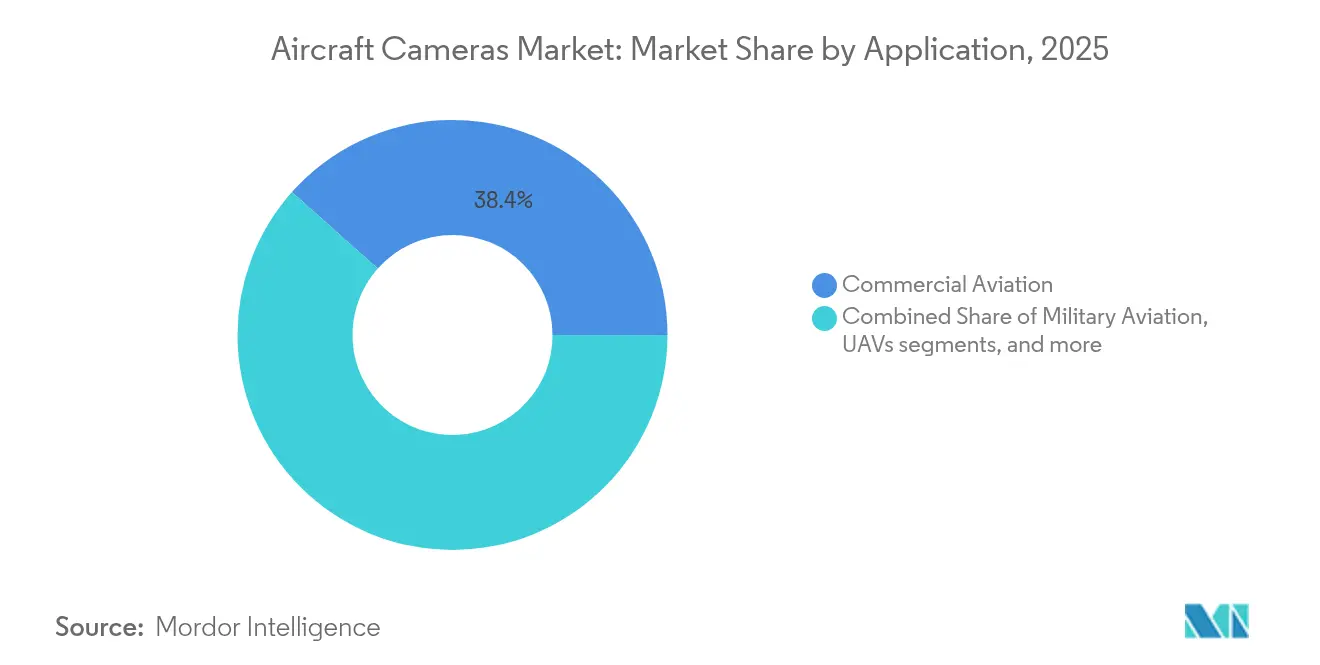
Los UAV Impulsan la Demanda de Sistemas de Imagen de Nueva GeneraciónSe prevé que los UAV registren una CAGR del 12,08% a medida que las fuerzas militares y los operadores civiles amplíen sus misiones, que van desde la vigilancia fronteriza hasta la entrega de paquetes. Se proyecta que el tamaño del mercado de cámaras para aeronaves asignado a las cargas útiles de UAV alcance USD 9,05 mil millones para 2031, respaldado por el programa de detección profunda HADES del Ejército de los Estados Unidos e iniciativas similares en Asia. A pesar de un crecimiento maduro, la aviación comercial sigue siendo el ancla de ingresos con una participación del 38,42% en 2025, gracias a las modernizaciones de seguridad obligatorias y los compromisos de instalación de línea en fuselajes anchos. La aviación militar continúa adquiriendo torretas EO/IR de alto rango dinámico para plataformas ISR tripuladas. Al mismo tiempo, los operadores de aviación general y empresarial adoptan cámaras interiores ligeras que envían datos de salud del motor en tiempo real a sistemas de análisis en la nube.
La adopción de UAV desplaza la hoja de ruta de diseño óptico hacia conjuntos ultraligeros y de bajo consumo que pueden sobrevivir a perfiles de vibración severos y oscilaciones de temperatura a gran altitud. Los proveedores que incorporan procesamiento a bordo basado en FPGA reducen el ancho de banda del enlace de datos, una restricción crítica para las misiones más allá de la línea de visión (BLOS). Las aerolíneas priorizan la claridad de cabina en 4K en los segmentos tripulados para apoyar el análisis facial y la optimización del servicio a bordo. Los operadores de misiones especiales, en particular los de búsqueda y rescate (SAR) y evacuación médica (Medevac), buscan paquetes de doble sensor que combinen IR de onda larga con zoom visible para operaciones en cualquier condición de iluminación, manteniendo una demanda estable incluso durante los ciclos de bajada comercial.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Tipo de Instalación de Cámara:
Los Sistemas Externos Refuerzan el Liderazgo del MercadoLas instalaciones externas capturaron el 56,75% de la participación del mercado de cámaras para aeronaves en 2025, impulsadas por el interés de las aerolíneas en conjuntos de asistencia de rodaje en 360° y la demanda militar de torretas ISR montadas en cardán. Se proyecta que el crecimiento hasta 2031 sea del 11,03% de CAGR, elevando los ingresos por cámaras externas a un estimado de USD 32,15 millones. Aunque son menos numerosas, las cámaras internas se integran cada vez más en arquitecturas de mantenimiento predictivo, lo que permite inspecciones visuales automáticas de los compartimentos del tren de aterrizaje y los bastidores de aviónica durante las rotaciones nocturnas.
Los alojamientos externos permiten campos de visión más amplios y simplifican la certificación, ya que evitan problemas de compatibilidad electromagnética dentro de las cabinas presurizadas. Las oportunidades de modernización son abundantes porque las cápsulas de cámara pueden fijarse a puntos de anclaje existentes sin necesidad de refuerzo estructural primario. Por el contrario, las instalaciones internas se enfrentan a restricciones de distribución en cabina y normas de inflamabilidad más estrictas. Por lo tanto, los participantes del mercado agrupan los sensores interiores con suscripciones de monitoreo de salud, monetizando los datos en lugar de las ventas unitarias únicamente.
Por Tipo:
Dominancia Multiespectral, las Cámaras Inteligentes con IA se AceleranLas cámaras multiespectrales e hiperespectrales representaron el 36,88% del conjunto de ingresos de 2025, favorecidas por los operadores de defensa y monitoreo ambiental que requieren análisis específicos por banda. Se espera que el tamaño del mercado de cámaras para aeronaves para esta categoría supere los USD 19,43 millones para 2031, a medida que programas como la aeronave SIGINT PEGASUS de Alemania adopten conjuntos de sensores de banda ancha. Las cámaras inteligentes habilitadas por IA, que cuentan con GPU integradas y aceleradores neuronales, crecen al ritmo más rápido, con una CAGR del 11,52%, y se hacen con una participación de los modelos electro-ópticos tradicionales.
La transición a arquitecturas definidas por software permite a los operadores actualizar las capacidades mediante firmware, prolongando los ciclos de vida de los activos y reduciendo el costo total de propiedad. Los sensores infrarrojos mantienen una sólida posición en el SAR nocturno y el apuntamiento militar, mientras que las unidades panorámicas de 360 grados migran de los aviones ejecutivos de alta gama a los aviones de pasillo estrecho convencionales a medida que los precios bajan. Los proveedores que invierten en middleware de estándares abiertos disfrutan de ventajas de interoperabilidad que resuenan con las aerolíneas conscientes de los costos.
Por Plataforma de Aeronave:
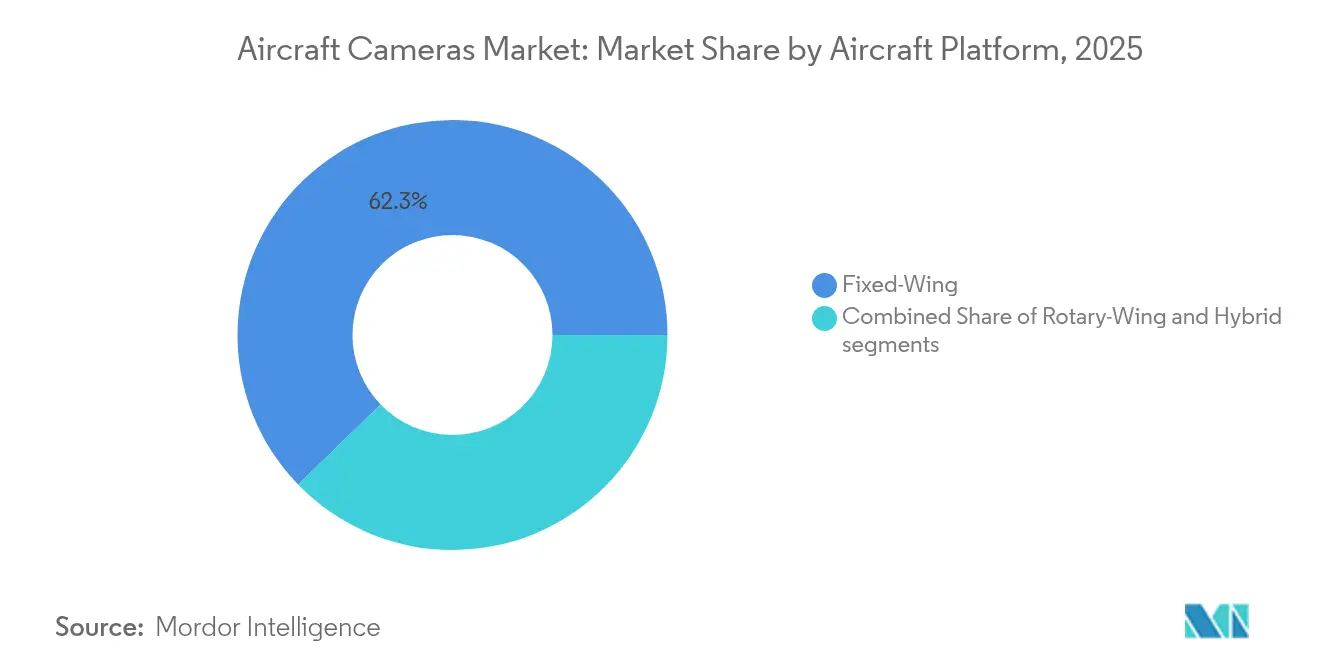
La Flota de Ala Fija Impulsa el Volumen, los Híbridos Alimentan el Crecimiento IncrementalLas aeronaves de ala fija mantuvieron una participación del 62,25% en 2025, lo que refleja la vasta flota comercial instalada y las continuas conversiones de jets de negocios en roles ISR de vigilancia. La demanda de ala rotatoria se centra en la aplicación de la ley aérea y la energía en alta mar, donde las torretas estabilizadas permiten tareas de búsqueda sobre el agua. Se proyecta que las plataformas híbridas, que incluyen aeronaves de rotor basculante y vehículos eVTOL, generen la CAGR más pronunciada del 10,34% a medida que los proyectos de movilidad urbana finalicen sus vías de certificación.
Los paquetes de instalación de línea en ala fija integran cada vez más sensores volumétricos montados en el morro que apoyan la asistencia de rodaje, alertas de incursión en pista y sistemas de imagen de mantenimiento predictivo. Los desarrolladores de eVTOL especifican matrices de cámaras distribuidas que sirven tanto como sistemas de detección y evasión como potenciadores de la experiencia de los pasajeros, como las vistas panorámicas de cabina. Esta filosofía de uso múltiple impulsa las tasas de incorporación más allá de las instalaciones heredadas solo para la tripulación, enriqueciendo la oportunidad del mercado de cámaras para aeronaves por fuselaje.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Canal de Ventas:
El Impulso de la Modernización Supera el Crecimiento de la Instalación de LíneaLa instalación de línea OEM retuvo una participación del 57,40% en 2025, pero se proyecta que ceda terreno relativo a medida que las CAGR de modernización alcancen el 12,02% hasta 2031. Los retrasos en la entrega de nuevas aeronaves impulsan a las aerolíneas a modernizar los aviones existentes, acelerando las órdenes de compra de kits de visión modulares interior y exterior. Los proveedores de MRO aprovechan el mantenimiento de cámaras como una nueva fuente de ingresos, agrupando la limpieza periódica de lentes y los servicios de actualización de software en programas de costo por hora.
Los mandatos entrantes de vídeo de cabina de vuelo y los requisitos de videovigilancia de cabina relacionados con los seguros catalizan los esfuerzos de modernización. Los proveedores que ofrecen reemplazos de tipo conectar y usar compatibles con los buses heredados de datos de vuelo capturan el gasto sin necesidad de un costoso recableado del compartimento de aviónica. Con el tiempo, las suscripciones de mantenimiento predictivo pueden eclipsar los márgenes de hardware, imitando los libros de jugadas del software como servicio (SaaS) prevalentes en la telemática de vehículos terrestres.
Análisis Geográfico
Mercado de Cámaras para Aeronaves en América del Norte
América del Norte representó el 37,95% de los ingresos de 2025, impulsada por los presupuestos de ISR de defensa de Estados Unidos y una considerable flota comercial que atraviesa modernizaciones de seguridad. El pipeline de contratos HADES del Ejército de los Estados Unidos podría absorber por sí solo casi 1.000 millones de USD en compras de sensores durante la próxima década. La inversión de Canadá en sistemas WESCAM MX-20 para aeronaves de patrulla marítima P-8A subraya el continuo apetito regional por cargas útiles EO/IR de alta gama. México aporta una demanda moderada pero creciente, vinculada a la vigilancia de seguridad transfronteriza y a la expansión de flotas de aerolíneas de bajo coste.
Mercado de Cámaras para Aeronaves en Asia-Pacífico
La región de Asia-Pacífico representa la geografía de mayor crecimiento, con una perspectiva de CAGR del 10,31%. La proliferación de drones autóctonos en China impulsa el desarrollo de clústeres locales de fabricación de cámaras, a pesar de las fricciones derivadas de los controles de exportación. India, Japón y Corea del Sur canalizan las compensaciones de defensa hacia la transferencia de tecnología de sensores, desarrollando gradualmente competencia nacional. Las aerolíneas comerciales de Indonesia a Australia aceleran las actualizaciones de seguridad en cabina en respuesta al endurecimiento de los requisitos de auditoría de la OACI.
Mercado de Cámaras para Aeronaves en Europa
Europa mantiene un impulso sostenido, apoyándose en programas como la flota SIGINT PEGASUS de Alemania, valorada en 1.200 millones de EUR (1,41 mil millones de USD), y los mandatos de prevención de incursiones en pista del Reino Unido. Los ministerios de defensa de Francia e Italia licitan compras de torretas multisensor para modernizar sus flotas de ala rotatoria, mientras que las aerolíneas regionales priorizan los kits de asistencia de rodaje en 360° para reducir los costes por daños en tierra en aeropuertos congestionados. La demanda en Europa del Este se rezaga debido a restricciones presupuestarias, y las sanciones limitan el acceso de Rusia a la tecnología de cámaras occidental, lo que impulsa la sustitución por ópticas nacionales de menor resolución espectral.

Panorama regulatorio
El hardware de cámaras aerotransportadas y sus instalaciones se rigen por marcos de certificación de aeronavegabilidad que distinguen entre alteraciones menores y cambios mayores que requieren datos aprobados y, en muchos casos, un STC para sistemas integrados de vigilancia y grabación. Para la funcionalidad de grabadora de imágenes de cabina, la EASA ha publicado el ETSO-C176a, alineado con los estándares mínimos de rendimiento EUROCAE ED-112A, mientras que la FAA y la EASA también determinan cómo se utiliza la obtención de imágenes para el crédito operativo en los Sistemas de Visión Mejorada de Vuelo (EFVS) mediante guías y material de solicitud.
En aeronaves civiles y de defensa, la calificación y el cumplimiento dependen de normas y autoridades establecidas, incluida la calificación ambiental RTCA DO-160G (referenciada en la FAA AC 21-16G) y los procesos de Autorización Técnica de Aeronavegabilidad bajo la Autoridad Técnica de Aeronavegabilidad para aeronaves de registro militar en Canadá. Este enfoque eleva la trazabilidad, el control de configuración y los datos aprobados de instalación y mantenimiento como elementos de control para los proveedores, y aumenta el riesgo y el costo del programa a medida que las funciones de cámara pasan de monitoreo no crítico a visión relevante para la seguridad (por ejemplo, integraciones relacionadas con EFVS y futuros casos de uso orientados a la autonomía).
Análisis de la cadena de valor
La cadena de valor abarca desde el suministro de sensores de imagen y ópticas (visible, IR y multiespectral) hasta la electrónica robustecida (procesamiento, memoria y acondicionamiento de energía), carcasas mecánicas y monturas, y la integración a nivel de sistema en entornos de aeronaves certificados. Las actividades de calificación y certificación, incluidas las pruebas ambientales RTCA DO-160 y las aprobaciones de aeronavegabilidad específicas de la plataforma, son un paso central de valor agregado. En la práctica, los fabricantes de cámaras, los integradores de aviónica, los fabricantes de aeronaves y los MRO suelen coordinarse para empaquetar hardware, software y documentación en kits de línea o de retroadaptación.
Aguas abajo, la distribución y la agregación de la demanda están influenciadas por los programas de línea de fabricantes de aeronaves, los contratistas principales de defensa, y los canales de retroadaptación y MRO que agrupan instalación, repuestos y actualizaciones de software. La cadena de suministro sigue siendo sensible a la disponibilidad de componentes certificados, incluidos sensores, conectores y otra electrónica de grado aviónico. Informes del sector de mayo de 2026 que señalan a los sensores y componentes eléctricos como una parte importante de las piezas difíciles de conseguir respaldan estrategias como la integración vertical, el doble abastecimiento y los diseños modulares que reducen los ciclos de rediseño y recertificación cuando cambian los componentes.
Panorama Competitivo
La concentración del mercado es moderada, con los cinco principales proveedores representando una participación significativa de los ingresos globales. Collins Aerospace, Thales Group y L3Harris Technologies aprovechan los contratos de equipos suministrados por proveedores a largo plazo y sus sólidas trayectorias de certificación para asegurar adjudicaciones repetidas de instalación de línea. La oleada de adquisiciones de Teledyne integra fábricas de sensores con integración a nivel de sistema, lo que permite un control vertical de extremo a extremo que atrae a los principales contratistas de defensa. Honeywell y Curtiss-Wright enfatizan las pasarelas de computación en el borde que fusionan múltiples flujos de cámara, diferenciándose por la profundidad del análisis de datos en lugar de depender únicamente de la óptica.
Los competidores especializados, como Trakka Systems y KID-Systeme, se dirigen a nichos de alto crecimiento —SAR y redes de cámaras Wi-Fi de cabina—, ofreciendo factores de forma más ligeros y ciclos de actualización de productos más rápidos. Las arquitecturas definidas por software reducen los costos de cambio de las aerolíneas, lo que permite a los proveedores más pequeños penetrar en las flotas heredadas a través de canales de modernización.
La colaboración estratégica define la actividad reciente: L3Harris Technologies combinó cargas útiles de imagen con los resistentes fuselajes de Air Tractor para ganar el contrato de Apoyo Aéreo Armado de Operaciones Especiales de los Estados Unidos. HENSOLDT AG se asocia con Lufthansa Technik para integrar los conjuntos de sensores PEGASUS, minimizando el riesgo de certificación mediante una alineación temprana con expertos civiles en MRO. Estas alianzas ilustran cómo el conocimiento de dominio y la capacidad de integración ahora rivalizan con el rendimiento óptico puro como determinantes del éxito en los contratos.
Líderes de la Industria de Cámaras para Aeronaves
Collins Aerospace (RTX Corporation)
Teledyne Technologies Incorporated
Leonardo S.p.A.
HENSOLDT AG
LATECOERE S.A
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Cámaras para Aeronaves
- Teledyne Technologies Incorporated
- Collins Aerospace (RTX Corporation)
- Thales Group
- Leonardo S.p.A.
- KID-Systeme GmbH
- LATECOERE S.A
- Cabin Avionics Limited
- Elbit Systems Ltd.
- L3Harris Technologies, Inc.
- Parker-Meggitt Corporation
- HENSOLDT AG
- Trakka Systems
- Curtiss-Wright Corporation
- Honeywell International Inc.
- Aerial View Systems Inc. (NEP Group)

Oportunidades de mercado y perspectivas futuras
Las actualizaciones impulsadas por el cumplimiento normativo y por la misión están generando una brecha clara para la grabación certificada y respetuosa con la privacidad, y para imágenes de mayor resolución en plataformas tripuladas y no tripuladas. El impulso hacia la retención de video de cabina mencionado en el contexto del informe, con la elaboración de normas de la FAA y la EASA orientadas a 2028, concentra la demanda en grabadoras y sistemas de cámara que puedan cumplir con los estándares mínimos de rendimiento y resistir el escrutinio de certificación. Al mismo tiempo, el comportamiento de retroadaptación de las aerolíneas citado en el informe, como las actualizaciones de cabina de los A320 y A321 de Air Canada, favorece arquitecturas modulares 4K que reducen el tiempo de inactividad y se integran con los sistemas de gestión de cabina existentes.
Los cambios tecnológicos también están ampliando la oportunidad abordable para la detección avanzada, la fusión y el procesamiento en el borde. En abril de 2026, Raytheon demostró una cámara MWIR basada en eventos bajo un trabajo financiado por DARPA, destacando el avance hacia una detección de baja latencia para objetivos que se mueven rápidamente y plataformas con restricciones de ancho de banda. En junio de 2026, Boeing completó una primera fase de pruebas de vuelo del RVS 2.0 del KC-46A centrada en visión 4K robustecida, lo que apunta a la modernización de las cadenas de visión externa críticas para la seguridad. Juntos, estos programas respaldan la demanda de cargas útiles de cámaras multiespectrales y actualizables por software que pueden integrarse como pods, matrices distribuidas o sensores de inspección embebidos en flotas de ala fija, aeronaves de rotor y plataformas UAV e híbridas con restricciones de SWaP.
Recent Industry Developments in Mercado de Cámaras para Aeronaves
- Julio de 2026: Leonardo DRS obtuvo un acuerdo de compra general para suministrar más de 50,000 cámaras de imagen térmica Tenum Orbit. El pedido de gran volumen señala una demanda a escala de sensores EO/IR optimizados para SWaP en plataformas no tripuladas y multidominio, fortaleciendo la economía de las corridas de producción y acelerando los plazos de despliegue para los integradores.
- Noviembre de 2025: Collins Aerospace (RTX) fue seleccionada por la Fuerza Aérea de EE. UU. para un contrato de 197.2 millones de USD para pods de reconocimiento MS-110 que proporcionan imágenes multiespectrales de área amplia y largo alcance. El pedido refuerza el impulso de adquisición de sistemas de imágenes externas en pods y respalda una demanda sostenida de subsistemas de cámara multiespectral certificados y servicios de integración.
- Septiembre de 2024: Teledyne FLIR Defense anunció un acuerdo por hasta 20.8 millones de USD para entregar sistemas de imágenes multiespectrales Star SAFIRE 380-HLD a la Fuerza Marítima de Autodefensa de Japón para helicópteros SH-60L. El programa expande la base instalada en las flotas de alas rotativas de Asia-Pacífico y subraya el papel de las soluciones EO/IR exportables en la vigilancia marítima y la modernización de búsqueda y rescate (SAR).


Mercado de Cámaras para Aeronaves Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado de cámaras para aeronaves se define como las cámaras y unidades de imagen a bordo relacionadas que se instalan en aeronaves para respaldar el monitoreo de seguridad, la conciencia situacional, la visibilidad operativa y las imágenes de misión, tanto en construcciones nuevas como en retroadaptaciones. El mercado se mide en términos de ingresos, expresados en USD.
Exclusiones del alcance: excluimos plataformas que no son aeronaves y no contabilizamos sistemas de videovigilancia más amplios cuando el valor de la cámara no puede aislarse de las grabadoras, la analítica o los paquetes de kit completo.
Descripción general de la segmentación
- Por Aplicación
- Aviación Comercial
- Aviación Militar
- Aviación Empresarial y General
- Vehículos Aéreos No Tripulados (UAV)
- Aeronaves de Misión Especial (ISR, SAR, Medevac)
- Por Tipo de Instalación de Cámara
- Cámaras Internas
- Cámaras Externas
- Por Tipo
- Electro-Óptico (Visible)
- Infrarrojo (LWIR y MWIR)
- Visión Nocturna/Baja Luminosidad
- Multiespectral/Hiperespectral
- 360 Grados y Panorámico
- Cámaras Inteligentes Habilitadas por IA
- Por Plataforma de Aeronave
- Ala Fija
- Ala Rotatoria
- Híbrido
- Por Canal de Ventas
- Instalación de Línea OEM
- Modernización/Mercado de Reposición/MRO
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Francia
- Alemania
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Resto de América del Sur
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Resto de Oriente Medio
- África
- Sudáfrica
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para anclar el modelo a la actividad real de las aeronaves y a las señales de adquisición, y luego para determinar dónde se instalan las cámaras según la plataforma y el caso de uso. Nos basamos en referencias públicas de aviación y defensa, como el registro de aeronaves y la documentación de aeronavegabilidad de la FAA, publicaciones de la EASA, conjuntos de datos estadísticos de la OACI, indicadores de tráfico de la IATA, y publicaciones de presupuesto y adquisición de defensa de fuentes como el Departamento de Defensa de EE. UU. (US DoD).
Para traducir esa actividad en un grupo de demanda de cámaras, también revisamos fuentes como publicaciones de seguridad e investigación de aeronaves (por ejemplo, actualizaciones de la NTSB), informes anuales de fabricantes y proveedores, presentaciones a inversionistas, bases de datos de patentes sobre tendencias de imagen y detección, y prensa especializada en aviación de buena reputación para conocer las tasas de producción y los programas de retroadaptación. Para la direccionalidad comercial, utilizamos estadísticas de aduanas y comercio donde los códigos de producto eran significativos, respaldadas por una suscripción de pago centrada en las finanzas de las empresas y otra en datos de importación y exportación a nivel de envío. Las fuentes mencionadas aquí son solo ilustrativas, y también se consultaron muchos otros documentos y conjuntos de datos públicos para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar dónde se están instalando realmente las cámaras (cabina de mando, cabina de pasajeros, exterior y pods de misión) y cómo varían los precios según la resolución, el tipo de sensor y los requisitos de certificación. Hablamos con una combinación de proveedores de cámaras para aeronaves, integradores, canales de retroadaptación orientados a MRO, y expertos del lado del usuario final y de adquisiciones en América, EMEA y APAC, de manera que se pudieran cerrar las brechas de la investigación documental y verificar los supuestos de forma cruzada.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directivos (CXO): 13% | APAC: 42% |
| Nivel medio: 53% | Líderes funcionales/de unidad: 38% | EMEA: 32% |
| Actores más pequeños: 17% | Gerentes: 49% | América: 26% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construyó utilizando un enfoque de arriba hacia abajo y de abajo hacia arriba, en el que la producción de aeronaves, el tamaño de la flota y la intensidad de la retroadaptación se tradujeron primero en volúmenes probables de instalación de cámaras, que luego se valoraron utilizando precios de venta promedio realistas por categoría de cámara. La visión de arriba hacia abajo utilizó indicadores de actividad de la aviación para reconstruir la demanda, incluidas las entregas de aeronaves por plataforma, las tendencias de flota activa y utilización, el momento de la retroadaptación y la adopción obligatoria de seguridad, y el número típico de cámaras por aeronave para uso interno y externo.
Para mantener los totales prácticos, corroboramos el modelo con verificaciones selectivas de abajo hacia arriba, como el muestreo de la exposición representativa de ingresos de los proveedores, verificaciones de canal con participantes de retroadaptación y MRO, y cálculos rápidos de volumen multiplicado por el ASP por plataforma. Las variables clave utilizadas en el modelo (a modo ilustrativo) incluyeron la combinación de instalaciones internas frente a externas, el cambio hacia configuraciones de mayor resolución y EO/IR, la demanda de ISR de defensa y misiones especiales, la proporción de línea de fabricación frente a mercado de posventa, y los patrones regionales de crecimiento de producción y flota.
Para la previsión, se utilizó un análisis de escenarios con un caso base que se alinea con las tasas de construcción de aeronaves esperadas y los calendarios de retroadaptación, seguido de ajustes guiados por expertos para riesgos de tiempo (plazos de certificación, restricciones de suministro y retrasos en el ciclo de adquisición). Cuando la visibilidad de abajo hacia arriba era débil para programas de retroadaptación más pequeños, aplicamos rangos de penetración conservadores y luego volvimos a probar el resultado frente a la lógica de recuento de cámaras a nivel de flota, para que las brechas no inflaran el mercado.
Validación de datos y ciclo de actualización
La validación se realizó mediante triangulación de señales independientes, donde los resultados del modelo se compararon con métricas de flota y entregas, actividad de adquisición y el ritmo observado de actualizaciones de cámaras en el terreno. Cuando el resultado de un segmento se salía de los rangos esperados, revisamos nuevamente los factores de entrada, reexaminamos la escala de ASP y luego volvimos a contactar a entrevistados seleccionados si la variación no podía explicarse claramente.
Antes de la aprobación final, el trabajo pasa por revisiones escalonadas de analistas, incluidas verificaciones de coherencia regional y pruebas de consolidación entre segmentos, para que los totales concuerden con la definición del mercado. Los informes se actualizan anualmente, con actualizaciones intermedias cuando un evento significativo modifica la producción de aeronaves, los requisitos de retroadaptación o los precios. Justo antes de la entrega, realizamos un último repaso de actualización para que el cliente reciba la visión más reciente disponible en ese momento.
Comparación del dimensionamiento del mercado de cámaras para aeronaves de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados para cámaras de aeronaves a menudo difieren porque el año utilizado para la conversión de divisas, el momento de las actualizaciones de precios y el tratamiento de los kits agrupados pueden mover la cifra final hacia arriba o hacia abajo. Las diferencias también surgen cuando el ritmo asumido de las retroadaptaciones se establece utilizando narrativas amplias de la aviación en lugar de verificaciones vinculadas a las entregas de aeronaves, la combinación de flota activa y el momento de las actualizaciones.
En varias publicaciones, la mayor variación proviene de tratar suites completas de seguridad o vigilancia como cámaras, y luego aplicar incrementos de ASP que no se actualizan cuando la combinación de sensores cambia entre instalaciones visibles, IR y de múltiples cámaras. Al actualizar los tipos de cambio y las escalas de ASP en una fecha de corte consistente y luego verificar nuevamente el resultado frente a señales de tasa de instalación y de línea de fabricación frente a retroadaptación, Mordor Intelligence mantiene el total exclusivo de cámaras alineado con lo que realmente se compra e instala.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 0.03 mil millones de USD (2025) | |
| Publicación Especializada A | 0.60 mil millones de USD (2025) | Esta estimación parece cubrir los sistemas de cámaras de seguridad de vuelo como una categoría más amplia, que puede incluir grabadoras, integración y un alcance de vigilancia más amplio más allá de las unidades de cámara, y puede usar un momento de conversión de divisas diferente para el año base. |
| Consultora Regional B | 2.06 mil millones de USD (2025) | El valor parece más cercano a una definición de sistema de cámara para aeronaves que probablemente incluye múltiples componentes y servicios en distintas plataformas, y los supuestos implícitos de ASP y contenido por aeronave no están claramente vinculados a los recuentos de instalación ni a las restricciones de penetración de retroadaptación. |
La comparación muestra que los límites de alcance y el momento de actualización explican la mayor parte de la dispersión, especialmente en torno a si los kits y servicios se incluyen con las unidades de cámara. Cuando los ingresos exclusivos de cámaras se mantienen separados y la curva de precios se vincula a la combinación de plataformas observable y al ritmo de retroadaptación, el resultado sigue siendo más fácil de replicar y auditar a lo largo de los años.


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene el mercado de cámaras para aeronaves en 2026?
El mercado está valorado en USD 32,9 millones en 2026 y se proyecta que crezca hasta USD 53,51 millones para 2031.
¿Qué segmento de aplicación se expande más rápidamente?
Los vehículos aéreos no tripulados (UAV) lideran el crecimiento con una CAGR proyectada del 12,08% hasta 2031.
¿Qué región ofrece la perspectiva de demanda más sólida?
Asia-Pacífico muestra la CAGR regional más alta del 10,31% debido a la expansión de drones y la modernización de flotas.
¿Por qué las aerolíneas modernizan sus cámaras de cabina en 4K?
Los protocolos de seguridad más estrictos y los requisitos de los seguros están impulsando a los operadores a adoptar sistemas de alta resolución que permiten el reconocimiento facial y el análisis de comportamiento.
¿Cómo afectarán los nuevos mandatos de vídeo de cabina de vuelo a los proveedores?
Se espera que el mandato de EASA/FAA que comienza en 2028 desencadene una ola de modernización plurianual en aproximadamente 6.000 aeronaves, beneficiando a los proveedores con soluciones certificadas y conformes con la privacidad.
Última actualización de la página el:



