
Tamaño y Participación del Mercado de Drones Agrícolas
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.8 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.9 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 16.73 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Drones Agrícolas por Mordor Intelligence
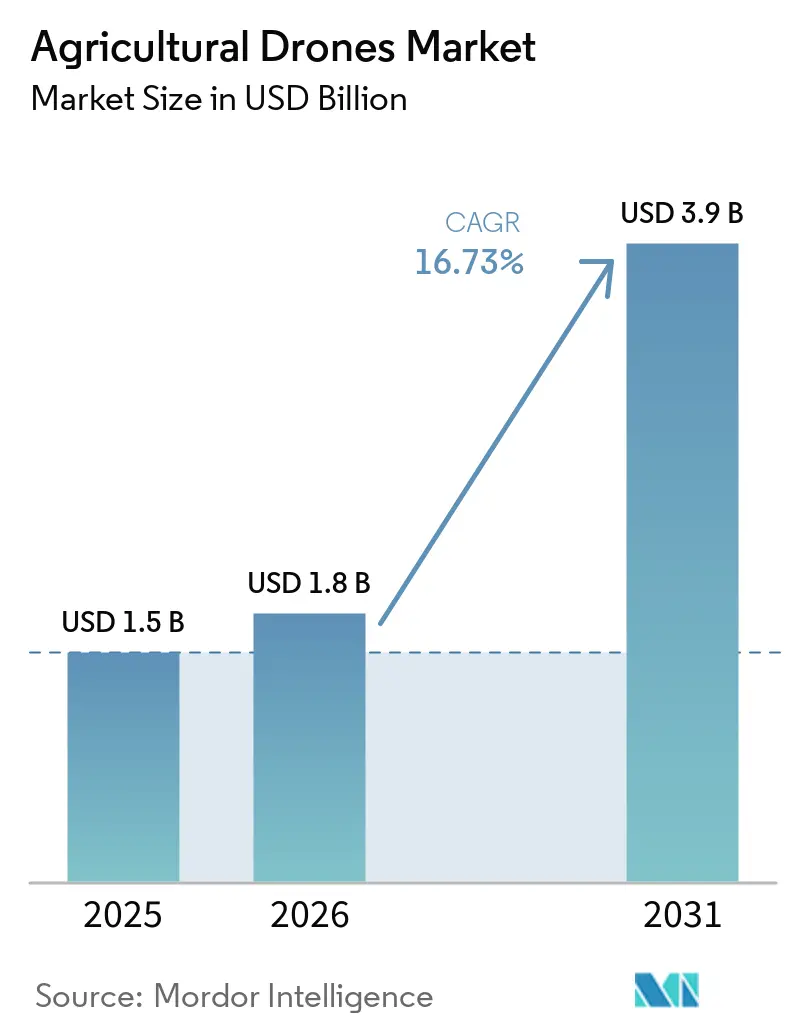
El tamaño del mercado de drones agrícolas se valoró en 1,5 mil millones de USD en 2025 y se estima que crecerá desde 1,8 mil millones de USD en 2026 hasta alcanzar los 3,9 mil millones de USD en 2031, a una CAGR del 16,73% durante el período de pronóstico (2026-2031). Los precios del hardware continúan cayendo, mientras que los costos de fertilizantes y pesticidas aumentan, lo que lleva a los agricultores a adoptar la fumigación guiada por sensores, que reduce el uso de productos químicos hasta en un 35,0%. Los programas nacionales de subsidios en Estados Unidos, India, Australia y el Reino Unido están redirigiendo fondos públicos hacia plataformas aéreas, confirmando que los drones pueden simultáneamente reducir las brechas de mano de obra y mitigar los riesgos climáticos[1]. Los modelos de ala rotatoria dominan actualmente los recuentos de flotas, aunque los diseños híbridos de despegue vertical están ganando terreno porque satisfacen las necesidades de mayor autonomía de vuelo de las grandes explotaciones. El crecimiento paralelo en inteligencia artificial (IA) de borde y la conectividad agrícola de quinta generación (5G) comprime el tiempo entre la captura de imágenes y la aplicación a tasa variable, haciendo que los ciclos de decisión en campo sean casi inmediatos.
Conclusiones Clave del Informe
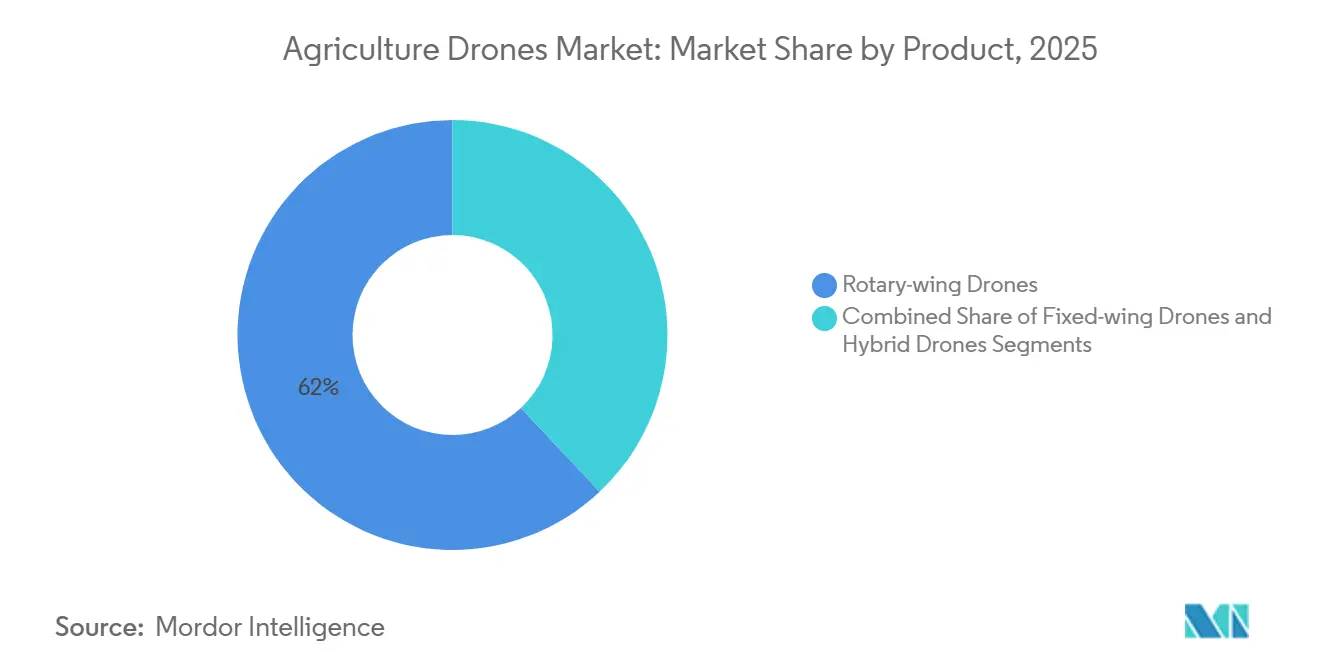
- Por categoría de producto, los drones de ala rotatoria lideraron con el 62,0% de la participación del mercado de drones agrícolas en 2025, mientras que se prevé que los diseños híbridos se expandan a una CAGR del 18,9% hasta 2031.
- Por componente, el hardware representó el 55,0% de la participación del mercado de drones agrícolas en 2025, mientras que se proyecta que los servicios se expandan a una CAGR del 17,8% hasta 2031.
- Por aplicación, el monitoreo de cultivos representó el 48,0% de la participación del mercado de drones agrícolas en 2025, mientras que se proyecta que la fumigación de cultivos se expanda a una CAGR del 18,4% hasta 2031.
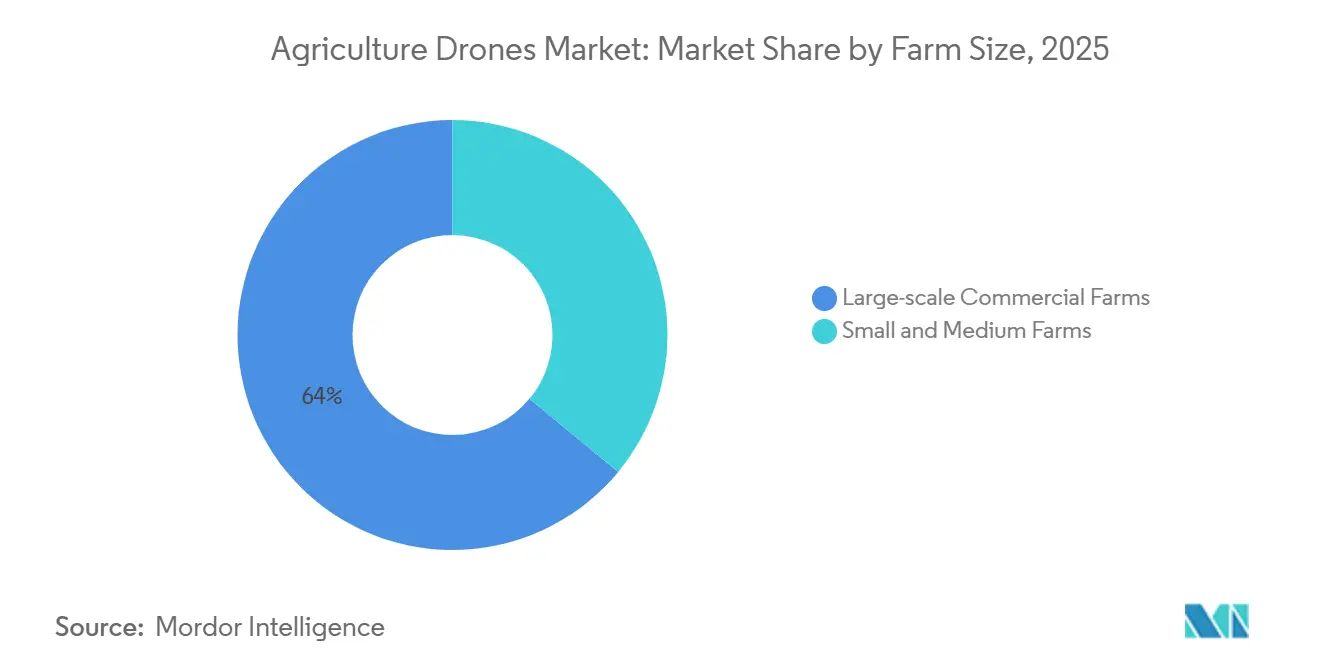
- Por tamaño de granja, las granjas comerciales a gran escala representaron el 64,0% de la participación del mercado de drones agrícolas en 2025, mientras que se proyecta que las granjas pequeñas y medianas se expandan a una CAGR del 17,6% hasta 2031.
- Por geografía, América del Norte representó el 36,0% de la participación del mercado de drones agrícolas en 2025, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 18,5% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Rápida Caída en los Precios del Hardware de Drones | +3.0% | Global, con mayor adopción en Asia-Pacífico y América del Sur | Corto plazo (≤ 2 años) |
| Expansión del 5G y la IA de Borde para Habilitar Análisis en Tiempo Real | +2.8% | América del Norte y Europa lideran el despliegue, Asia-Pacífico escala rápidamente | Mediano plazo (2-4 años) |
| Subsidios Gubernamentales para la Agricultura de Precisión | +3.2% | América del Norte, Europa, Asia-Pacífico (India, China), emergente en África | Corto plazo (≤ 2 años) |
| Aumento de los Costos de Agroquímicos que Impulsa la Demanda de Fumigación a Tasa Variable | +2.9% | Global, particularmente agudo en América del Norte, Europa y Brasil | Mediano plazo (2-4 años) |
| Necesidad Impulsada por el Cambio Climático para el Monitoreo del Estrés de los Cultivos | +2.6% | Global, con mayor urgencia en regiones propensas a la sequía (Oriente Medio, África, Australia) | Largo plazo (≥ 4 años) |
| Mercados de Créditos de Carbono que Recompensan la Agricultura de Bajos Insumos | +1.8% | América del Norte y Europa como adoptantes tempranos, programas piloto en América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Rápida Caída en los Precios del Hardware de Drones
Los drones agrícolas de nivel básico ahora se venden al por menor por entre 2.000 y 4.000 USD, frente a los 14.500 USD de 2016, lo que permite a las cooperativas de pequeños agricultores justificar su adquisición[2]. Las plataformas de gama media, con precios de entre 8.000 y 15.000 USD, incluyen funciones de evasión de obstáculos y planificación automatizada de misiones que antes estaban reservadas para modelos empresariales con precios superiores a los 20.000 USD. Los armazones modulares admiten el intercambio de cargas útiles, lo que extiende la vida útil y mejora el retorno de la inversión. Los subsidios en India y Australia eliminan hasta el 80,0% del costo de compra, acelerando la renovación de flotas[3]. Los márgenes del hardware se están estabilizando incluso a medida que caen los precios unitarios, lo que señala una cadena de suministro en maduración.
Expansión del 5G y la IA de Borde que Permite el Análisis en Tiempo Real
Las redes de quinta generación reducen la latencia a menos de veinte milisegundos, lo que permite a los drones transmitir imágenes y recibir mapas de prescripción durante un solo vuelo. Los ensayos en granjas de maíz de los Estados Unidos demuestran que las redes convolucionales a bordo pueden clasificar el estrés con una precisión del 94,0%, eliminando así los cuellos de botella de carga en la nube. Las instalaciones privadas de 5G en grandes explotaciones coordinan enjambres de diez o más drones, proporcionando cobertura diaria de más de 1.000 acres. El procesamiento en el borde también aborda las preocupaciones de privacidad porque las imágenes sin procesar nunca abandonan la granja. Se prevé que los precios de los módulos sean inferiores a USD 500 para 2027, abriendo la tecnología a los agricultores de tamaño mediano.
Subsidios Gubernamentales para la Agricultura de Precisión
El apoyo gubernamental ha facilitado la adopción de tecnologías de agricultura de precisión en los principales mercados. En Estados Unidos, el presupuesto del USDA para el año fiscal 2025 solicitó 300 millones de USD en autoridad de préstamos directos para Conservación, con la Agencia de Servicios Agrícolas planeando priorizar las tecnologías y equipos de agricultura de precisión bajo estos préstamos. En Australia, la Segunda Ronda del Programa de Conectividad en Granja, implementada en 2024-2025, proporcionó reembolsos que cubren hasta el 50% de los costos de equipos elegibles, con un límite de 30.000 AUD (19.050 USD) por productor primario elegible. En India, el plan Namo Drone Didi, implementado desde el año fiscal 2023/24 hasta el año fiscal 2025/26, proporciona Asistencia Financiera Central que cubre el 80% del costo de un paquete de drones, hasta 800.000 INR (9.410 USD) por Grupo de Autoayuda de mujeres seleccionado, bajo un programa que tiene como objetivo 15.000 drones para Grupos de Autoayuda de mujeres.
Aumento de los Costos de Agroquímicos que Impulsa la Demanda de Fumigación a Tasa Variable
La inflación en los precios de fertilizantes y pesticidas, impulsada por los costos de las materias primas de gas natural y las interrupciones en la cadena de suministro, ha aumentado los gastos de insumos entre un 15,0% y un 25,0% desde 2024. Esto ha llevado a los agricultores a optimizar las tasas de aplicación mediante fumigación de precisión. La tecnología de tasa variable (TTV), habilitada por drones, reduce el uso de productos químicos entre un 20,0% y un 35,0%, ahorrando entre 15 y 30 USD por acre en cultivos de alto valor como uvas, almendras y hortalizas. El software de planificación de vuelo autónomo integra mapas de prescripción y ajusta los caudales de las boquillas en tiempo real. Esto es valioso en el sector de la caña de azúcar de Brasil, donde la presión de plagas varía en grandes explotaciones. La presión regulatoria también apoya la adopción de la tecnología de tasa variable (TTV), con la Directiva de Uso Sostenible de Pesticidas de la Unión Europea y los programas de administración de la Agencia de Protección Ambiental (EPA) de Estados Unidos promoviendo métodos de precisión.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Obstáculos para la Integración en el Tráfico Aéreo | -2.1% | Global, con cuellos de botella agudos en América del Norte y Europa debido al espacio aéreo denso | Mediano plazo (2-4 años) |
| Preocupaciones sobre la Privacidad de los Datos entre los Agricultores | -1.3% | Europa (aplicación del RGPD), América del Norte (fragmentación a nivel estatal), emergente en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Corta Autonomía de Batería para Grandes Extensiones de Tierra | -1.7% | Global, particularmente limitante en América del Norte, América del Sur y Australia con granjas de grandes extensiones | Mediano plazo (2-4 años) |
| Normas Regulatorias Fragmentadas entre Países | -1.5% | Global, con los mayores costos de cumplimiento para los fabricantes de equipos originales multinacionales que operan en América del Norte, Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Obstáculos para la Integración en el Tráfico Aéreo
Los sistemas de Gestión del Tráfico No Tripulado para integrar los drones agrícolas en el espacio aéreo controlado están en desarrollo, lo que retrasa las operaciones Más Allá de la Línea Visual de Visión que son esenciales para las grandes granjas. La Notificación de Propuesta de Reglamentación de 2024 de la Administración Federal de Aviación para Más Allá de la Línea Visual de Visión sigue sin resolverse, dejando a los operadores dependientes de exenciones. La regulación U-space de la Unión Europea exige la implementación del espacio aéreo U-space para 2027, pero el calendario de implementación varía. Los requisitos de identificación remota añaden entre 100 y 300 USD por unidad en costos de hardware. Hasta que la infraestructura madure, los drones permanecen limitados a operaciones dentro de la línea visual de visión, cubriendo entre 50 y 100 acres por vuelo.
Corta Autonomía de Batería para Grandes Superficies
Las baterías de polímero de litio en los drones de ala rotatoria proporcionan 15-30 minutos de vuelo, limitando la cobertura diaria a 50-150 acres. Las grandes granjas de 1.000-5.000 acres en regiones como América del Norte y Australia encuentran que las plataformas multirrotor son ineficientes. Los drones de ala fija ofrecen tiempos de vuelo de 45-90 minutos, pero carecen de capacidades de vuelo estacionario para tareas de precisión. Las plataformas híbridas de despegue y aterrizaje vertical, como el Quantix Recon de AeroVironment, Inc., pueden cubrir 400 acres en 45 minutos, pero cuestan más de USD 15.000, lo que limita su adopción. Las baterías de estado sólido prometen ganancias de densidad energética del 50-100%, pero aún están a 3-5 años de distancia y cuestan entre un 200-300% más que las baterías de polímero de litio. Las limitaciones de autonomía obligan a los operadores a priorizar los cultivos de alto valor, dejando el monitoreo rutinario a los satélites o exploradores terrestres.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Producto:
Las Plataformas Híbridas Cierran la Brecha de AutonomíaLos drones de ala rotatoria tuvieron una participación de mercado del 62,0% en el mercado de drones agrícolas en 2025, dominando la fumigación de cultivos y el monitoreo de ganado debido a su capacidad de vuelo estacionario y maniobrabilidad, a pesar de tener limitaciones de autonomía. Se proyecta que los drones híbridos crezcan a una CAGR del 18,9% hasta 2031, impulsados por la demanda de plataformas que combinen el despegue vertical con la eficiencia de crucero de ala fija. El Quantix Recon de AeroVironment ofrece tiempos de vuelo de 45 minutos y cobertura de 400 acres por misión, abordando las brechas de productividad en grandes explotaciones de cultivos extensivos. Los drones de ala fija, con una autonomía de 45 a 90 minutos, se utilizan comúnmente para mapeo y levantamiento topográfico, pero carecen de la precisión requerida para la fumigación a tasa variable. Las aprobaciones regulatorias para operaciones Más Allá de la Línea Visual de Visión (BVLOS) beneficiarán a los drones híbridos y de ala fija, dado su mayor alcance.
Las plataformas de ala rotatoria dominan el segmento por debajo de los 10.000 USD, con fabricantes como SZ DJI Technology Co., Ltd. y XAG Co., Ltd. que ofrecen modelos con muchas funciones. Las plataformas híbridas están ganando terreno debido a su versatilidad en fumigación, exploración e irrigación, particularmente en regiones como India y el Sudeste Asiático, donde los pequeños agricultores cultivan múltiples cosechas.


Por Componente:
El Segmento de Servicios Disrumpe el Modelo de CapitalEn 2025, el hardware representó el 55,0% de la participación de mercado en el mercado de drones agrícolas, incluyendo armazones, sensores, baterías y estaciones de control en tierra. Sin embargo, se proyecta que el segmento de servicios crezca a una CAGR del 17,8% hasta 2031. Los modelos de Dron como Servicio (DaaS) reducen los requisitos de capital inicial y transfieren los riesgos operativos a proveedores especializados. Empresas como DroneDeploy, Inc. y PrecisionHawk, Inc. ofrecen plataformas de análisis basadas en suscripción que agrupan operaciones de vuelo, procesamiento de datos e información agronómica por entre 5 y 15 USD por acre por temporada, haciendo que la agricultura de precisión sea accesible para granjas que no pueden justificar inversiones de entre 10.000 y 30.000 USD en hardware.
Los componentes de software, como la planificación de vuelo, el ensamblaje de imágenes y la inferencia de aprendizaje automático, se entregan cada vez más a través de plataformas en la nube, creando flujos de ingresos recurrentes y mejorando los márgenes de los proveedores. Los servicios como la capacitación de pilotos, los contratos de mantenimiento y el soporte de cumplimiento normativo son particularmente valiosos en regiones como India y África, donde la experiencia técnica es limitada.
Por Aplicación:
La Pulverización Autónoma Remodela la Economía de los InsumosEl monitoreo de cultivos representó el 48,0% de la participación por aplicación en 2025, utilizando imágenes multiespectrales y térmicas para detectar estrés, enfermedades y deficiencias de nutrientes antes de que aparezcan síntomas visibles. Se anticipa que la fumigación de cultivos crecerá a una CAGR del 18,4% hasta 2031, impulsada por plataformas autónomas que reducen el uso de productos químicos entre un 20,0% y un 35,0%. Empresas como XAG Co., Ltd. y SZ DJI Technology Co., Ltd. lideran este segmento con plataformas que incluyen el XAG P100 y el DJI Agras T50, que cuentan con control de boquillas de precisión y planificación de vuelo automatizada. El mapeo de campo apoya la planificación previa a la temporada y el análisis posterior a la cosecha, generando mapas de prescripción para fumigación y fertilización.
El monitoreo de ganado es un campo de nicho, centrado principalmente en Australia y América del Sur, donde los drones se utilizan para localizar animales y evaluar pastizales. La gestión del riego utiliza cada vez más sensores térmicos para identificar fugas y distribución desigual. El análisis de suelos se está expandiendo con el uso de sensores hiperespectrales asequibles que detectan materia orgánica y pH, ayudando en las estrategias de labranza. Las aprobaciones regulatorias para el uso de pesticidas mediante drones siguen siendo fragmentadas, con agencias como la Agencia de Protección Ambiental de los Estados Unidos (EPA) y la Autoridad Europea de Seguridad Alimentaria (EFSA) imponiendo restricciones. La fumigación autónoma y el análisis en tiempo real estn permitiendo que los drones detecten estrés, generen prescripciones y ejecuten tratamientos en un solo vuelo, reduciendo así los ciclos de decisión.
Por Tamaño de Explotación:
Las Cooperativas Desbloquean el Acceso de los Pequeños AgricultoresLas granjas comerciales a gran escala tuvieron una participación de mercado del 64,0% por tamaño de granja en 2025, aprovechando las economías de escala para justificar inversiones de entre 20.000 y 50.000 USD en flotas de múltiples drones y personal de pilotos dedicado. Las granjas pequeñas y medianas están adoptando la tecnología de drones a una CAGR del 17,6% hasta 2031, respaldadas por modelos de propiedad cooperativa y subsidios gubernamentales que reducen los requisitos de capital por granja.
Las granjas pequeñas y medianas enfrentan barreras como la experiencia técnica limitada, las tenencias de tierra fragmentadas y el escepticismo sobre el retorno de la inversión. Los programas de capacitación de los fabricantes de equipos y los servicios de extensión agrícola abordan las brechas de habilidades, mientras que las estaciones de control en tierra basadas en teléfonos inteligentes simplifican las operaciones.
Análisis Geográfico
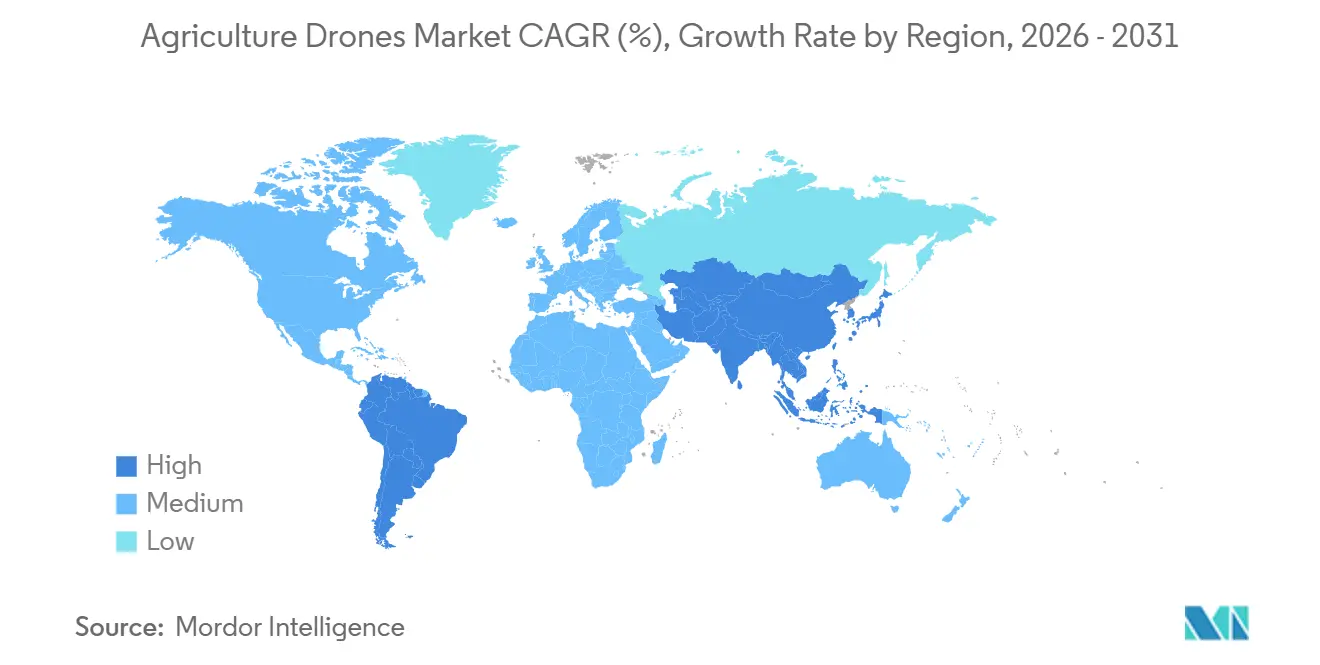
Se proyecta que la región de Asia-Pacífico crecerá a una CAGR del 18,5% durante 2026-2031, impulsada por las amplias capacidades de fabricación de China y las iniciativas de modernización agrícola respaldadas por el gobierno. Estos programas posicionan a los drones como herramientas esenciales para mejorar la seguridad alimentaria. La región enfrenta escasez de mano de obra y aumento de salarios, lo que hace de la automatización una inversión viable. SZ DJI Technology Co., Ltd. aprovecha su experiencia en drones de consumo para ofrecer las series Agras T50, T40, T25 y T10, con precios de entre 5.000 y 27.000 USD, dirigidas tanto a segmentos de agricultura familiar como de agricultura comercial.
América del Norte represent la mayor cuota de mercado, con un 36,0% en 2025, respaldada por una infraestructura de agricultura de precisión bien consolidada. El Programa de Préstamos Directos para la Conservación de 300 millones de USD del Departamento de Agricultura de los Estados Unidos (USDA) prioriza las plataformas aéreas y las redes de sensores. La regulación Parte 107 de la Administración Federal de Aviación (FAA), junto con las exenciones incrementales para operaciones más allá de la línea de visión visual (BVLOS), facilita el despliegue de flotas de múltiples drones en granjas comerciales de gran escala.
El crecimiento de Europa está limitado por los plazos de integración del espacio aéreo U-space de la Agencia de Seguridad Aérea de la Unión Europea (EASA) y los requisitos de privacidad de datos del Reglamento General de Protección de Datos (RGPD), que ralentizan la adopción de servicios de drones. Alemania, Francia y el Reino Unido lideran los esfuerzos de despliegue en la región. En América del Sur, las operaciones a gran escala de caña de azúcar, soja y maíz de Brasil se benefician de la pulverización a tasa variable, mientras que los sectores de granos y ganadería de Argentina adoptan drones para el monitoreo de cultivos y la gestión de pastizales. África y Oriente Medio enfrentan brechas de infraestructura, incluida la cobertura limitada de 4G/5G y programas de formación de pilotos insuficientes, lo que ralentiza la adopción en comparación con las regiones desarrolladas.

Panorama regulatorio
La regulación de los drones agrícolas continúa dependiendo de cómo se intersectan las normas de aviación, los permisos de aplicación de productos químicos y los requisitos de datos, con diferencias materiales según la jurisdicción. En Estados Unidos, las operaciones de dispensación agrícola generalmente se alinean con los marcos de la FAA, incluido el 14 CFR Parte 107 para operaciones de pequeños sistemas de aeronaves no tripuladas y el 14 CFR Parte 137 para operaciones de aeronaves agrícolas. Los operadores a menudo dependen de exenciones y dispensas, mientras que la reglamentación más amplia de BVLOS sigue siendo un elemento clave de bloqueo. En Europa, las normas de la EASA bajo la categoría Específica estandarizan cada vez más las aprobaciones basadas en riesgos a través de SORA, y los requisitos de identificación remota y etiquetado de identificación de clase han estado en vigor en todas las jurisdicciones de la EASA desde el 1 de enero de 2024, elevando las expectativas de cumplimiento de referencia para los fabricantes de equipos originales y los operadores.
Entre 2025 y mediados de 2026, los reguladores y organismos de normalización introdujeron vías más estructuradas para operaciones de mayor volumen. La EASA incorporó el paquete SORA 2.5 en su revisión de las Easy Access Rules (junio de 2026), respaldando casos de seguridad más repetibles para misiones profesionales, incluido el trabajo agrícola, donde también se requiere el permiso químico a nivel de estado miembro. Varios mercados mantienen una supervisión agrícola y de aviación centralizada (por ejemplo, Japón, a través del MLIT y el MAFF, para la autorización de pulverización y la competencia del piloto), mientras que China combina programas de subsidios y capacitación con su agenda de modernización más amplia liderada por el Ministerio de Agricultura y Asuntos Rurales. Incluso con estos avances, los requisitos nacionales fragmentados para los permisos de aplicación aérea y la integración del espacio aéreo mantienen los modelos de cumplimiento y operación altamente específicos por país para los OEM multinacionales y los proveedores de Drone-as-a-Service.
Panorama Competitivo
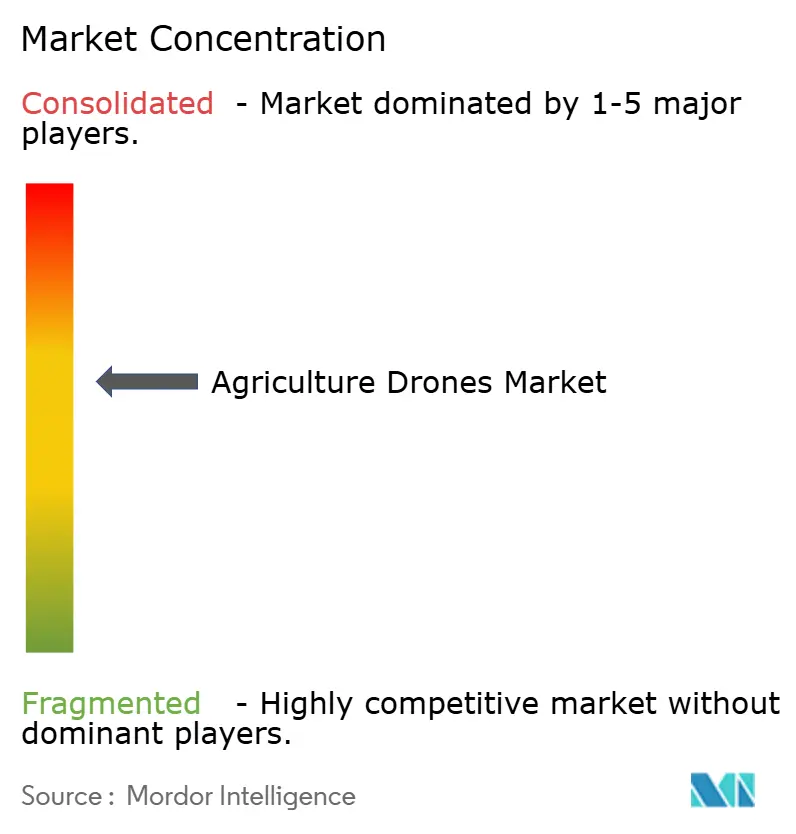
El mercado de drones agrícolas demuestra una concentración moderada. En 2025, las cinco principales empresas representaron la mayoría de los ingresos, mientras que el software de análisis y la prestación de servicios regionales permanecieron fragmentados. SZ DJI Technology Co., Ltd. y XAG Co., Ltd. integran verticalmente el abastecimiento de componentes y la venta directa al por menor, ofreciendo liderazgo en precios en todos los niveles de productos. Yamaha Motor Co., Ltd. aprovecha cuatro décadas de experiencia en helicópteros no tripulados para mantener una participación premium en los arrozales de Japón.
Empresas emergentes como Hylio Inc. y Kray Technologies LLC están abordando las brechas del mercado con cargas útiles modulares y soluciones de fumigación de alta velocidad. La actividad de propiedad intelectual en torno a la navegación autónoma continuó acelerándose durante 2024-2025, lo que subraya la innovación sostenida y un enfoque estratégico creciente en la autonomía de vuelo y la inteligencia de toma de decisiones. Mientras tanto, empresas de análisis por suscripción como DroneDeploy Inc. y PrecisionHawk Inc. están pivotando hacia sistemas de Dron en Caja, que aumentan la utilización pero requieren capital sustancial.
Las prioridades competitivas se centran en la autonomía de la batería, la conectividad 5G y los servicios de datos de créditos de carbono que monetizan las métricas de sostenibilidad. Los principales proveedores están ampliando las inversiones en operación autónoma, análisis habilitado por IA, fumigación de precisión y capacidades integradas de gestión agrícola para posicionarse y capturar el próximo ciclo de actualización tecnológica en drones agrícolas.
Líderes de la Industria de Drones Agrícolas
-
SZ DJI Technology Co., Ltd.
-
XAG Co., Ltd.
-
Yamaha Motor Co., Ltd.
-
PrecisionHawk, Inc.
-
Parrot S.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Drones Agrícolas
- SZ DJI Technology Co., Ltd.
- Yamaha Motor Co., Ltd.
- Parrot S.A.
- AeroVironment, Inc.
- PrecisionHawk, Inc.
- AgEagle Aerial Systems Inc.
- Trimble Inc.
- DELair SAS
- DroneDeploy, Inc.
- XAG Co., Ltd.
- Kray Technologies LLC
- Hylio, Inc.
- ShenZhen AEE Technology company
- Drone Volt S.A.

Oportunidades de mercado y perspectivas futuras
La oportunidad a corto plazo se centra en escalar las operaciones de drones desde vuelos de una sola misión hacia flujos de trabajo integrados de protección de cultivos que reducen la mano de obra y acortan el tiempo entre la detección y el tratamiento. Las ofertas de los OEM combinan cada vez más plataformas de mayor capacidad con infraestructura de apoyo, como se refleja en la presentación de julio de 2026 de XAG de un concepto autónomo de protección de cultivos que integra una nueva plataforma de drones con un aeropuerto de drones terrestre y mezcla automatizada de líquidos, y el lanzamiento global en julio de 2026 por parte de DJI Agriculture del Agras T55 y el sistema de pulverización de doble batería Agras T100. Estas actualizaciones se alinean con el cambio del mercado hacia una mayor utilización por flota, impulsado por recargas más rápidas, logística de baterías y una ejecución de misiones más optimizada, lo que respalda modelos orientados a servicios que cobran por acre e incluyen análisis agronómicos.
La expansión operativa también depende de vías de aprobación más claras y repetibles para las misiones profesionales. La revisión de junio de 2026 de la EASA de sus Easy Access Rules para UAS incorporó el paquete de evaluación de riesgos SORA 2.5, ayudando a los operadores profesionales a estandarizar la documentación para trabajos de mayor riesgo. En los Estados Unidos, la guía de la FAA para la dispensación de productos químicos bajo la Parte 137 continúa determinando cómo estructuran los operadores de drones de pulverización sus certificaciones y exenciones. Informes de la industria de American Spray Drone Coalition indican que la actividad de drones de pulverización en EE. UU. alcanzó 16,4 millones de acres tratados en 2025 (un aumento del 58,7%), ampliando la base instalada para servicios de posventa como mantenimiento, capacitación, apoyo al cumplimiento normativo y flujos de trabajo de prescripción de tasa variable. En conjunto, estos indicadores refuerzan las oportunidades en pilas de autonomía llave en mano (dron más infraestructura terrestre), la expansión de Drone-as-a-Service para explotaciones pequeñas y medianas, y software orientado al cumplimiento normativo que operativiza los requisitos de identificación remota, mantenimiento de registros y aplicación de productos químicos en distintas jurisdicciones.
Recent Industry Developments in Mercado de Drones Agrícolas
- Julio de 2026: DJI Agriculture anunció el lanzamiento global del Agras T55 y el Sistema de Fumigación de Doble Batería Agras T100, dirigido a una fumigación aérea de mayor rendimiento para grandes campos y huertos. El lanzamiento destaca el enfoque de los fabricantes de equipos originales en la productividad por operador y por vuelo a través de plataformas de mayor capacidad y sistemas de energía actualizados, apoyando tanto a los compradores de flotas como a los proveedores de servicios que escalan las operaciones por acre.
- Febrero de 2025: Yamaha Motor lanzó Yamaha Agriculture, Inc. para centrarse en la automatización y la gestión digital de cultivos de especialidad habilitada por IA. La empresa estableció una entidad operativa dedicada para consolidar las actividades de tecnología agrícola de Yamaha, mejorando su capacidad de agrupar equipos, software y servicios en una oferta integrada para agricultores comerciales.
- Mayo de 2024: DJI Agriculture amplió su línea de protección de cultivos con el Agras T50 y el Agras T25, enfatizando las mejoras en la capacidad de fumigación y dispersión aérea. El lanzamiento aumentó la presión competitiva en las plataformas de ala rotatoria, elevando las expectativas de referencia para el manejo de cargas útiles, las funciones de automatización y el costo total por acre tratado.


Mercado de Drones Agrícolas Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de drones agrícolas cubre los ingresos obtenidos de la venta o arrendamiento de drones aéreos no tripulados construidos para uso agrícola, donde la carga útil está destinada a la detección o fumigación y el dron apoya las decisiones de campo o la aplicación de insumos.
Exclusiones del alcance: Los robots terrestres, los servicios de imágenes satelitales y los drones de uso recreativo general para consumidores no se contabilizan, incluso si a veces se utilizan en entornos agrícolas.
Descripción General de la Segmentación
- Por Producto
- Drones de Ala Fija
- Drones de Ala Rotatoria
- Drones Híbridos
- Por Componente
- Hardware
- Software
- Servicios
- Por Aplicación
- Mapeo de Campo y Topografía
- Pulverización de Cultivos
- Monitoreo de Cultivos y Vigilancia de Campo
- Monitoreo del Ganado
- Gestión del Riego
- Análisis del Suelo y del Campo
- Por Tamaño de Explotación
- Granjas Comerciales a Gran Escala
- Granjas Pequeñas y Medianas
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- Resto de América del Norte
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Resto de Asia-Pacífico
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Resto de Oriente Medio
- África
- Sudáfrica
- Kenia
- Resto de África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer un contexto realista de oferta y demanda antes de que comenzara cualquier modelado. Consultamos fuentes públicas como los datos agrícolas y de cultivos del USDA y el NASS, las estadísticas de la FAO, los indicadores del Banco Mundial y la orientación sobre aviación o aeronaves no tripuladas de organismos como la FAA y la EASA. Cuando fue útil, también revisamos paneles de aduanas y comercio, bases de datos de patentes y artículos revisados por pares sobre los resultados de la agricultura de precisión habilitada por drones.
Para convertir esas señales en valor de mercado, también consultamos fuentes secundarias generales, incluidos informes anuales de empresas, presentaciones para inversores, cobertura de prensa de buena reputación y sitios web de asociaciones vinculadas a la agricultura de precisión y los sistemas no tripulados. Se utilizaron suscripciones de pago selectivas para información financiera e inteligencia empresarial de empresas, y para noticias y datos financieros, principalmente para evitar pasar por alto cambios pequeños pero materiales en precios, combinación de productos o cambios en la estrategia de comercialización. Estas fuentes son ilustrativas y no exhaustivas, y se utilizaron muchas otras referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
Las discusiones primarias se utilizaron para someter a prueba de estrés los supuestos de adopción y precios, especialmente donde los conjuntos de datos públicos no separan claramente los drones de uso agrícola. Hablamos con una combinación de fabricantes de equipos originales de drones y participantes del canal, proveedores de servicios de fumigación e imágenes, asesores de insumos agrícolas y grandes operadores de granjas en Asia-Pacífico, Europa, Oriente Medio y África, y las Américas. Esto ayudó a garantizar que las normas operativas específicas de cada región y los calendarios de cultivos se reflejaran en el modelo final.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 33% | Directores ejecutivos: 17% | Asia-Pacífico: 45% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 28% | Europa, Oriente Medio y África: 37% |
| Actores más pequeños: 22% | Gerentes: 55% | Américas: 18% |
Dimensionamiento del Mercado y Pronóstico
Para el dimensionamiento del mercado, utilizamos la lógica descendente y ascendente conjuntamente, con el lado descendente realizando la mayor parte del trabajo. El área agrícola, la intensidad de los cultivos y el grupo de demanda viable para el mapeo y la fumigación con drones se reconstruyen por región y luego se convierten en valor utilizando tasas de adopción y el gasto típico por dron o contrato de arrendamiento.
El modelo se basa en un pequeño conjunto de insumos que son fáciles de explicar y verificar, incluidas las bandas de precio de venta promedio para drones de fumigación frente a drones de imágenes, los ciclos de reemplazo de carga útil y batería que afectan la demanda de renovación, el ritmo de los permisos regulatorios para misiones de fumigación y la estacionalidad vinculada a las ventanas de siembra y tratamiento. En los mercados donde los proveedores de servicios dominan el uso, traducimos una parte de la actividad en unidades arrendadas para evitar el doble conteo.
El pronóstico se ejecuta utilizando análisis de escenarios, donde las curvas de adopción de referencia están guiadas por las opiniones de expertos y luego se ajustan utilizando señales externas como las limitaciones de mano de obra agrícola, las tendencias de aplicación de productos químicos y los ciclos típicos de reemplazo tecnológico. Después de eso, realizamos verificaciones ascendentes selectivas utilizando envíos de proveedores muestreados, verificaciones de canales y verificaciones cruzadas de precio de venta promedio frente a volumen, y cualquier brecha en la cobertura se cierra con supuestos de penetración conservadores que están documentados explícitamente.
Ciclo de Validación y Actualización de Datos
Los resultados se validan mediante múltiples pasadas que comparan el modelo con señales independientes, como la economía agrícola regional, los indicadores de registro de drones o actividad de aeronaves no tripuladas donde estén disponibles, y los cambios visibles en los precios y la combinación de cargas útiles. Cuando un número parece incorrecto, reabrimos los supuestos detrás de él y activamos llamadas de seguimiento con los mismos tipos de encuestados para confirmar qué cambió.
Antes de la aprobación final, otro analista revisa el trabajo para garantizar que los pasos de cálculo, las conversiones de unidades y el momento de la moneda sean consistentes entre regiones. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando un evento material cambia la regulación, los precios o los patrones de adopción. Justo antes de la entrega, realizamos una verificación final para que los clientes reciban la vista actualizada más reciente.
Tamaño del Mercado de Drones Agrícolas de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores de mercado publicados para los drones agrícolas a menudo varían porque el alcance puede cambiar, el año elegido para la base puede diferir y los supuestos de precios no siempre están alineados con los despliegues reales de uso agrícola. Las diferencias también aparecen cuando una estimación contabiliza servicios y productos digitales adyacentes, mientras que otra se centra más en las plataformas de drones y los ingresos vinculados a la carga útil.
La principal brecha proviene de si el dron como servicio, las imágenes satelitales y el uso de VANT no agrícola se mezclan en el mismo número, donde Mordor Intelligence contabiliza únicamente la venta y el arrendamiento de drones agrícolas de uso específico con cargas útiles de cámara o fumigación más software integrado, y excluye los robots terrestres y los servicios de imágenes satelitales.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 1,8 mil millones de USD (2026) | |
| Editor de la Industria A | 6,10 mil millones de USD (2024) | Utiliza un año base anterior y un paquete más amplio que puede incluir ingresos de software y servicios junto con hardware, lo que puede inflar los totales en comparación con un alcance centrado en la venta y el arrendamiento. |
| Editor Global B | 3,39 mil millones de USD (2025) | Utiliza el tratamiento de ingresos a precio de fábrica e incluye servicios relacionados vendidos por el creador, y el perfil de crecimiento más rápido puede elevar el número a corto plazo en comparación con un modelo que separa los servicios y aplica verificaciones de adopción por casos de uso agrícola. |
La dispersión en la tabla se explica principalmente por el empaquetado del alcance, el reconocimiento de ingresos (precio de fábrica frente a gasto más amplio) y el año base elegido. Cuando el grupo de demanda se vincula de nuevo al área agrícola, los casos de uso estacionales de fumigación y exploración, y las bandas de precios realistas por tipo de carga útil, el valor de mercado resultante permanece rastreable a insumos claros y verificaciones repetibles.


Preguntas Clave Respondidas en el Informe
¿A qué velocidad crece el mercado de drones agrícolas entre 2026 y 2031?
Se proyecta que el sector registre una CAGR del 16,73%, llevando el valor de 1,8 mil millones de USD en 2026 a 3,9 mil millones de USD en 2031.
¿Qué tipo de plataforma está ganando más terreno?
Los drones híbridos de despegue vertical muestran el mayor impulso, avanzando a una CAGR del 18,9% hasta 2031, ya que combinan la precisión del vuelo estacionario con la autonomía de ala fija.
¿Qué región tiene las perspectivas de crecimiento más sólidas?
Asia-Pacífico lidera con una CAGR del 18,5% hasta 2031, respaldada por la escala manufacturera de China y los agresivos programas de subsidios en India, Japón y Australia.
¿Qué cambio regulatorio podría desbloquear una mayor cobertura de superficie agrícola?
El amplio despliegue de corredores U-space en Europa y las aprobaciones simplificadas de BVLOS por parte de la FAA permitirían vuelos de mayor alcance, aumentando la productividad para las granjas de cultivos extensivos.
¿Qué región tiene las mejores perspectivas de crecimiento?
Asia-Pacífico lidera con una CAGR del 18,5% hasta 2031, respaldada por la escala de fabricación de China y los agresivos programas de subsidios en India, Japón y Australia.
¿Qué cambio regulatorio podría desbloquear una mayor cobertura de superficie?
El despliegue amplio de corredores U-space en Europa y las aprobaciones simplificadas de operaciones más allá de la línea de visión visual (BVLOS) por parte de la FAA permitirían vuelos de mayor alcance, aumentando la productividad para las granjas de grandes extensiones.


 Sus datos están seguros y nunca se venden ni se comparten.
