
Tamaño y Participación del Mercado de Agricultura Digital
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 26.82 Mil millones de dólares |
| Tamaño del Mercado (2031) | 43.71 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 10.26 % |
| Mercado de Crecimiento Más Rápido | África |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Agricultura Digital por Mordor Intelligence
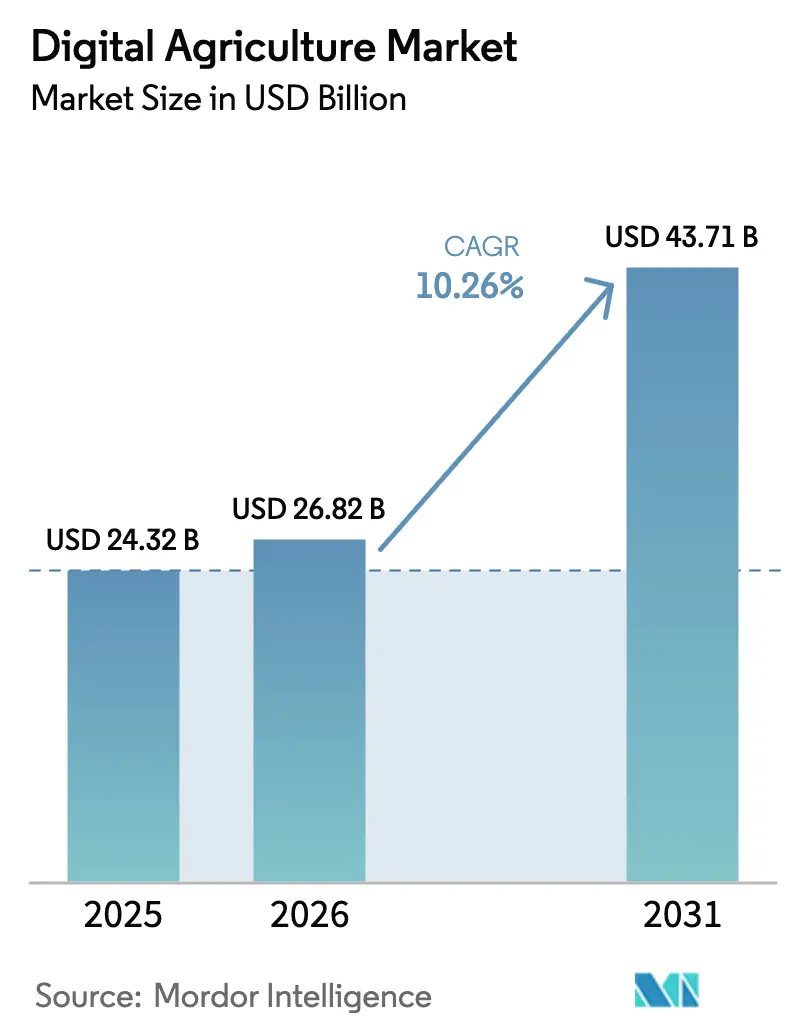
El tamaño del mercado de agricultura digital se situó en 24,32 mil millones de USD en 2025 y se estima que alcanzará los 26,82 mil millones de USD en 2026, creciendo a una CAGR del 10,26% durante el período de pronóstico hasta alcanzar los 43,71 mil millones de USD en 2031. La expansión del mercado de agricultura digital refleja la combinación progresiva de sensores de campo, datos satelitales, herramientas de guiado y software empresarial en las decisiones agrícolas cotidianas, más que un ciclo tecnológico de corta duración. La escasez de mano de obra en las principales regiones agrícolas también está convirtiendo la automatización de una mejora útil en un requisito operativo práctico para agricultores y contratistas. La presión regulatoria está fortaleciendo la adopción, ya que la Unión Europea impulsa una menor utilización de pesticidas y fertilizantes y una mayor trazabilidad en el marco de la agenda De la Granja a la Mesa y los marcos de política agrícola relacionados. Los datos agrícolas verificados también están adquiriendo valor comercial, dado que los programas de carbono y las rutas de combustibles bajos en carbono recompensan ahora una mayor presentación de informes, medición y registros de auditoría a nivel de campo. La infraestructura digital pública, incluida la Misión de Agricultura Digital de India, está reduciendo la fricción de incorporación tanto para plataformas públicas como privadas, mejorando la oportunidad a largo plazo para los proveedores integrados en agricultura digital.
Conclusiones Clave del Informe
- Por tecnología, los sistemas de guiado lideraron la participación en el mercado de agricultura digital con un 29,4% en 2025, mientras que se prevé que la inteligencia artificial y el análisis avanzado crezcan a una CAGR del 11,3% de 2026 a 2031.
- Por componente, el hardware representó una participación del 43,2% en el mercado de agricultura digital en 2025, mientras que se prevé que el software crezca a una CAGR del 10,8% de 2026 a 2031.
- Por aplicación, el monitoreo de cultivos representó una participación del 24,1% en el mercado de agricultura digital en 2025, mientras que se prevé que el análisis mediante drones crezca a una CAGR del 10,7% de 2026 a 2031.
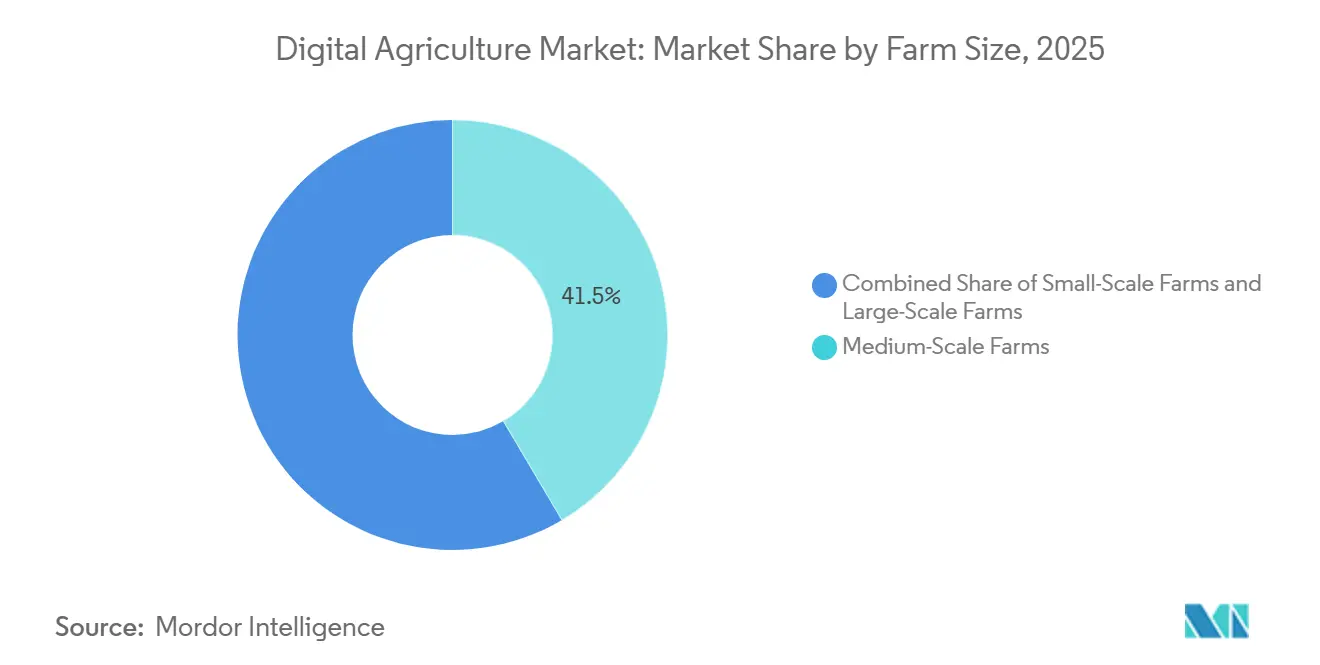
- Por tamaño de explotación, las granjas de escala mediana representaron una participación del 41,5% del tamaño del mercado de agricultura digital en 2025, mientras que se prevé que las granjas de pequeña escala crezcan a una CAGR del 10,4% de 2026 a 2031.
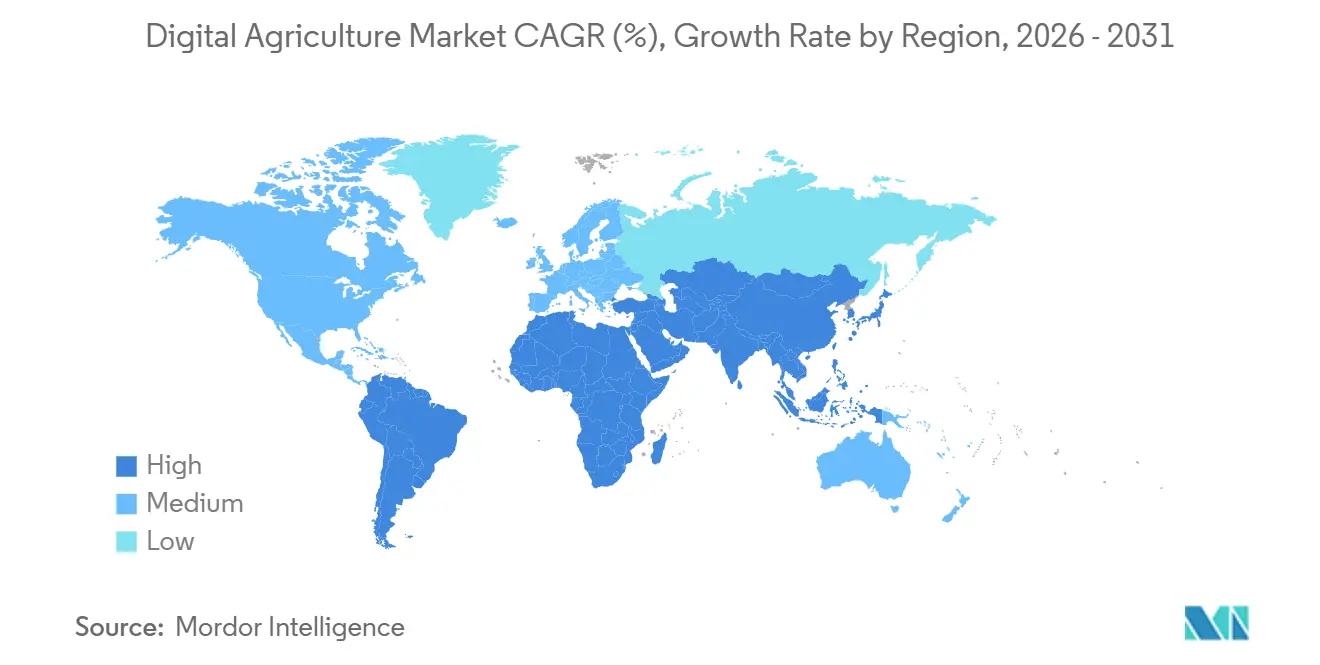
- Por geografía, América del Norte representó una participación del 37,8% en el mercado de agricultura digital en 2025, mientras que se prevé que África crezca a una CAGR del 10,9% de 2026 a 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Agricultura Digital
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Optimización de Insumos de Precisión e Incremento del Rendimiento | +2.5% | Global, con mayor impacto en América del Norte, Europa, Brasil y Australia | Largo plazo (≥ 4 años) |
| Reducción de Costos de Sensores, Drones y Sistemas de Guiado | +1.6% | Núcleo de Asia-Pacífico, con expansión hacia África y América del Sur | Corto plazo (≤ 2 años) |
| Escasez de Mano de Obra Agrícola que Acelera la Automatización | +2.0% | América del Norte, Europa, Japón y Australia | Mediano plazo (2-4 años) |
| Incentivos para la Agricultura Climáticamente Inteligente y Demanda de Cumplimiento | +1.4% | Europa primero, luego América del Norte, India, Brasil y partes de África | Mediano plazo (2-4 años) |
| Monetización de Datos de MRV de Carbono y de Alcance 3 | +0.8% | América del Norte, Europa y Brasil, con movimiento incipiente en África y Asia del Sur | Largo plazo (≥ 4 años) |
| Finanzas Integradas e Infraestructura Digital Pública para Agricultores | +0.9% | India, África Subsahariana, Sudeste Asiático, Brasil y México | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Optimización de Insumos de Precisión e Incremento del Rendimiento
Los agricultores en el mercado de agricultura digital tienden a adoptar herramientas con mayor rapidez cuando estas mejoran visiblemente la economía del campo. Tecnologías como la aplicación a tasa variable y la pulverización basada en cámaras son significativas porque minimizan el desperdicio sin exigir a los agricultores aceptar retornos inciertos. Según Deere & Company, su sistema See and Spray redujo el uso de herbicidas hasta en un 59% durante las pruebas de campo de 2024, proporcionando a los agricultores un claro incentivo de ahorro de costos para adoptar tecnologías digitales. La presión sobre los márgenes ha sido considerable, ya que la Organización de las Naciones Unidas para la Alimentación y la Agricultura informó un fuerte aumento en los costos de fertilizantes y protección de cultivos entre 2020 y 2024, lo que hace que el uso preciso de insumos sea cada vez más crítico[1]Fuente: Organización de las Naciones Unidas para la Alimentación y la Agricultura, "Perspectivas Alimentarias 2024," FAO, fao.org. Deere & Company también destacó que su sistema FurrowVision, que utiliza tres cámaras en el surco para proporcionar datos de profundidad en tiempo real y optimización automatizada de la fuerza descendente, tiene el potencial de mejorar los rendimientos hasta en 20 bushels por acre. Esto subraya por qué el control preciso de insumos sigue siendo un impulsor clave en el mercado de agricultura digital, ya que conecta directamente las inversiones tecnológicas tanto con la gestión de costos como con las mejoras en el rendimiento de los cultivos.
Reducción de Costos de Sensores, Drones y Sistemas de Guiado
Los menores costos de hardware están ampliando el acceso al mercado de agricultura digital para explotaciones que antes consideraban las herramientas de precisión como una adquisición de alto capital. DJI Agriculture informó que a finales de 2025 tenía más de 600.000 drones desplegados a nivel mundial en más de 100 países, respaldados por más de 600.000 operadores capacitados[2]Fuente: DJI Agriculture, "Adopción Global de Drones Agrícolas," DJI Agriculture, dji.com. En 2025, Brasil introdujo exenciones de vuelo más allá de la línea de visión visual, lo que permite a un solo operador cubrir 200 hectáreas por día y reducir los períodos de recuperación de la inversión a menos de 18 meses. El costo de las cámaras térmicas, que anteriormente era de 5.000 USD, cayó a 800 USD gracias a los avances en las cadenas de suministro de teléfonos inteligentes, haciendo que la detección de estrés sea más accesible para las intervenciones a mediados de temporada. Los esfuerzos de armonización de la Organización de Aviación Civil Internacional permiten ahora que los operadores con licencia presenten ofertas en toda la región europea, facilitando modelos de servicio transfronterizos. Estos menores costos, combinados con mejoras regulatorias, han convertido a los drones en una opción viable para los agricultores de pequeña escala que anteriormente dependían de la pulverización manual. Además, un despliegue más amplio genera conjuntos de datos de imágenes más ricos, mejorando los pronósticos de rendimiento basados en aprendizaje automático.
Escasez de Mano de Obra Agrícola que Acelera la Automatización
La escasez de mano de obra ha surgido como un impulsor significativo de la demanda en el mercado de agricultura digital, afectando actividades clave como la siembra, la pulverización, el monitoreo y la programación de la cosecha. Según el Ministerio de Agricultura, Silvicultura y Pesca de Japón, el número de trabajadores agrícolas principales disminuyó a aproximadamente 1,16 millones en 2024, con el 71,7% de estos trabajadores con 65 años o más. Esta tendencia demográfica ha convertido la automatización en una necesidad práctica más que en un objetivo a largo plazo. Desafíos similares son evidentes en otras economías agrícolas desarrolladas, donde los agricultores enfrentan escasez de operadores disponibles y crecientes costos laborales durante los períodos estacionales críticos. En respuesta, AGCO Corporation introdujo el PTx Trimble OutRun Tillage a principios de 2026, un kit de autonomía de adaptación diseñado para tractores existentes, abordando la necesidad de realizar más tareas con menos operadores. Esta realidad impulsada por la mano de obra continúa posicionando a la automatización como un enfoque central en el mercado de agricultura digital, abarcando tanto los modelos de negocio basados en equipos como los basados en software.
Incentivos para la Agricultura Climáticamente Inteligente y Demanda de Cumplimiento
El mercado de agricultura digital también está recibiendo apoyo de los sistemas de cumplimiento que ahora requieren una prueba más sólida de cómo se producen los cultivos. La Estrategia De la Granja a la Mesa de la Unión Europea estableció objetivos de reducción del 50% en el uso de pesticidas y del 20% en el uso de fertilizantes químicos para 2030, lo que aumenta el valor de la documentación a nivel de campo y el apoyo a la toma de decisiones. Una vez que las normas de subsidios y los programas de sostenibilidad exigen prácticas documentadas, el registro digital se convierte en obligatorio para muchas explotaciones. La Misión de Agricultura Digital de India está construyendo los cimientos de la identificación de agricultores y la extensión digital que pueden reducir los costos de incorporación para plataformas de asesoramiento, trazabilidad y flujo de trabajo a escala. BASF lanzó Circalo en febrero de 2026 para conectar a agricultores, agrónomos y productores de etanol a través de Informes de Materias Primas para Biocombustibles verificables que demuestran cómo el cumplimiento está avanzando hacia los canales comerciales de cultivos. Este impulsor es importante porque combina la presión de las políticas con una ruta práctica hacia la monetización, y esa combinación tiende a mantenerse incluso cuando el sentimiento agrícola es mixto. También empuja al mercado de agricultura digital hacia plataformas que puedan almacenar, verificar y transferir registros agronómicos sin añadir demasiado trabajo para el agricultor.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Alta Inversión Inicial e Incertidumbre en el Retorno para las Granjas Más Pequeñas | -1.8% | Global, con mayor presión en los segmentos de pequeños agricultores de Asia del Sur, África Subsahariana, Europa del Este y América del Sur | Mediano plazo (2-4 años) |
| Brechas de Conectividad Rural y Habilidades Digitales Limitadas | -1.3% | África Subsahariana, Asia del Sur y Sudeste Asiático, América del Sur rural, América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fricción de Interoperabilidad y Dependencia del Proveedor | -0.9% | América del Norte y Europa primero, con creciente relevancia en Brasil e India | Mediano plazo (2-4 años) |
| Exposición a Ciberseguridad en Maquinaria Conectada y Plataformas de Datos Agrícolas | -0.7% | Estados Unidos, Canadá, Alemania, Australia y Brasil | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alta Inversión Inicial e Incertidumbre en el Retorno para las Granjas Más Pequeñas
La intensidad de capital sigue siendo una restricción significativa para el crecimiento del mercado de agricultura digital, particularmente para las granjas más pequeñas que no pueden distribuir los costos fijos en grandes extensiones de tierra. La implementación de pilas tecnológicas completas a menudo implica inversiones simultáneas en hardware, suscripciones, servicios de datos y capacitación, lo que hace que la decisión inicial de adopción sea más desafiante a pesar de los posibles beneficios a largo plazo. Este problema es más pronunciado en los casos en que los agricultores tienen acceso limitado a financiamiento formal o operan con reservas de efectivo anuales ajustadas. Un estudio en África Occidental, que involucró a 3.660 productores en Senegal, Costa de Marfil y Benín, encontró que el 60% de los encuestados poseía solo teléfonos básicos, mientras que el 20% no tenía teléfono en absoluto. Esto pone de relieve la limitada infraestructura digital en dichas regiones. Estos hallazgos son críticos, ya que incluso los modelos de asesoramiento de bajo costo no pueden asumir una disponibilidad generalizada de teléfonos inteligentes. Además, los costos recurrentes de suscripción de software suelen ser de los primeros en reducirse cuando los ingresos agrícolas se ven afectados por la fluctuación de los precios de las materias primas o las condiciones climáticas adversas. Para acelerar la adopción de la agricultura digital entre los pequeños agricultores, los proveedores deben desarrollar modelos de precios que enfaticen los servicios, el acceso grupal, el equipamiento compartido o las estructuras de facturación basadas en resultados.
Exposición a Ciberseguridad en Maquinaria Conectada y Plataformas de Datos Agrícolas
La ciberseguridad es reconocida cada vez más como un riesgo significativo en el mercado de agricultura digital, impulsada por las vulnerabilidades operativas y de datos asociadas con la maquinaria conectada y las plataformas en la nube. Las interrupciones durante actividades críticas como la siembra, la pulverización o la cosecha pueden tener impactos costosos en el tiempo, el uso de insumos y las operaciones de campo, más allá de la mera pérdida de datos. El Servicio de Comercialización Agrícola del Departamento de Agricultura de los Estados Unidos destacó la ciberseguridad de las redes agrícolas como un problema emergente durante su reunión GIAC de mayo de 2024, lo que indica que el tema ha entrado en los debates formales de política. Este desafío se intensifica a medida que los fabricantes de equipos incorporan acceso remoto, telemática, integraciones de terceros y sistemas de control automatizados. Los esfuerzos de la Organización Internacional de Normalización para establecer un marco formal para la seguridad de los datos agrícolas están en marcha para mejorar la resiliencia; sin embargo, el cumplimiento introduce costos adicionales para los proveedores y los clientes durante la implementación. Los agricultores también requieren la garantía de que sus datos operativos permanecerán seguros y no serán utilizados indebidamente cuando se compartan en programas de financiamiento, sostenibilidad y cadena de suministro. Hasta que se establezca una mayor confianza, los riesgos de ciberseguridad seguirán actuando como un factor limitante para el crecimiento del mercado de agricultura digital, particularmente para las flotas altamente conectadas y las plataformas empresariales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología: La Integración de la Inteligencia Artificial Remodela la Pila Tecnológica de la Agricultura Digital
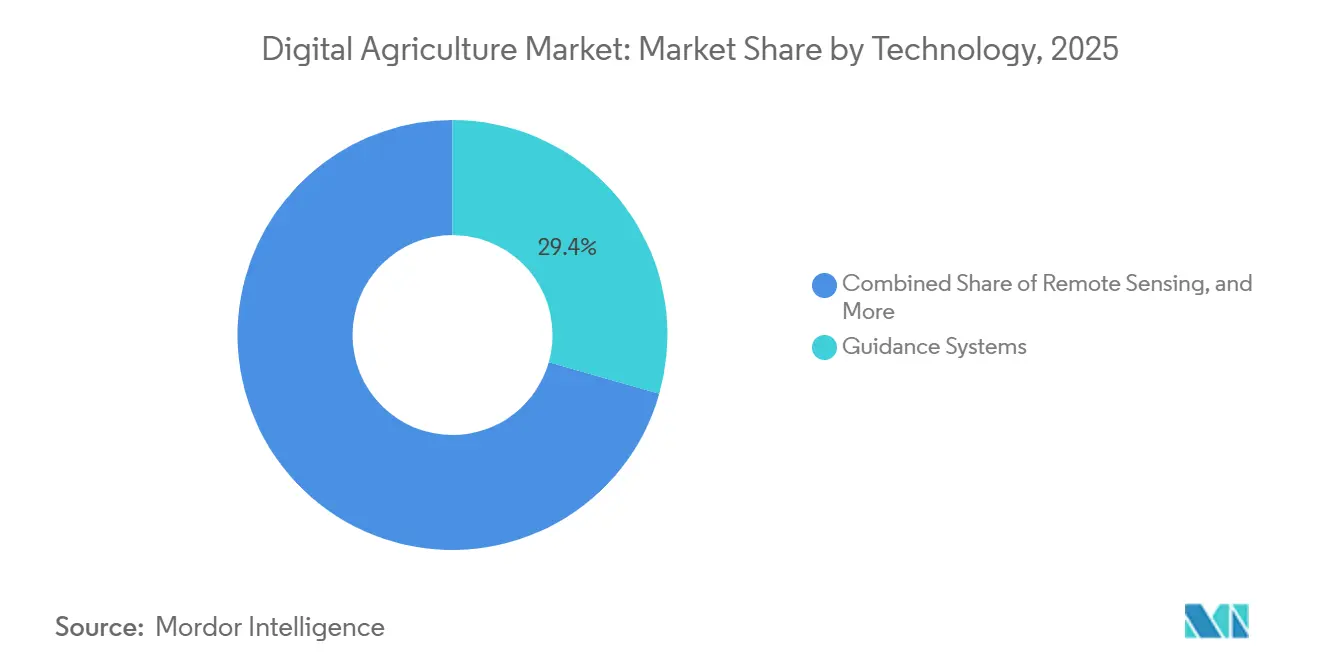
Los sistemas de guiado se mantuvieron como el segmento tecnológico más grande en el mercado de agricultura digital, representando el 29,4% de los ingresos en 2025. Su liderazgo refleja una amplia adopción en cultivos en hilera, cultivos especializados y operaciones de granos de gran escala, donde la precisión en la dirección se ha convertido en una capacidad básica en lugar de un complemento opcional. El guiado también se mantiene resiliente porque los kits de adaptación permiten a los agricultores mejorar flotas más antiguas sin necesidad de reemplazar líneas completas de maquinaria. La inteligencia artificial y el análisis avanzado de datos es el segmento tecnológico de mayor crecimiento, y se proyecta que el mercado de agricultura digital para esta categoría se expanda a una CAGR del 11,3% hasta 2031, a medida que las plataformas agronómicas incorporan IA generativa, visión por computadora y herramientas de toma de decisiones predictivas.
El segmento de Internet de las Cosas y Sensores Conectados se está expandiendo a medida que los sensores de menor costo se combinan con plataformas capaces de convertir los datos de campo en acciones de riego, nutrición y gestión de cultivos, fortaleciendo la base de la agricultura conectada. CropX informó que los despliegues de sus sensores V4 generaron mejoras de rendimiento de 20 a 30 bushels por acre en las Llanuras del Norte cuando los agricultores siguieron de cerca sus recomendaciones de riego. Blockchain y Trazabilidad sigue siendo un segmento más pequeño, pero la demanda proveniente de la medición, reporte y verificación de carbono (MRV), la procedencia y los informes de cadena de suministro le están otorgando un papel comercial más claro en los canales de exportación y cultivos bajos en carbono. Robótica y Automatización está ingresando a una fase más comercial en 2026, a medida que Deere & Company, AGCO Corporation y KUBOTA Corporation impulsan la autonomía desde la demostración hacia el despliegue activo, lo que significa que el mercado de agricultura digital está transitando desde herramientas de precisión independientes hacia sistemas de ejecución conectados


Por Componente: Los Ingresos por Software Están Ganando Participación de Forma Estructural
El hardware representó el 43,2% de los ingresos por componentes en 2025, lo que refleja la base instalada de receptores de guiado, antenas, sensores, drones, pantallas y maquinaria conectada en el mercado de agricultura digital. El hardware sigue siendo el pilar de los despliegues porque las explotaciones necesitan capas físicas de recolección, posicionamiento y control antes de que el valor del software pueda materializarse. Al mismo tiempo, el software es el componente de mayor crecimiento y se proyecta que se expanda a una CAGR del 10,8% hasta 2031, a medida que los proveedores orientan sus ingresos hacia suscripciones, servicios de datos y flujos de trabajo agronómicos recurrentes. Deere, AGCO, Syngenta y BASF están avanzando en esta dirección a través de Operations Center Advanced License, PTx FarmEngage, Cropwise Open Platform y xarvio FIELD MANAGER, lo que indica que la industria de la agricultura digital se está desplazando de manera sostenida hacia el valor recurrente del software.
Los servicios siguen siendo el tercer pilar de componentes e incluyen soporte agronómico, despliegue, implementación, integración de datos y asesoría basada en resultados. El lanzamiento de xarvio HEALTHY FIELDS de BASF en Japón durante 2025 demostró cómo las garantías de rendimiento y las capas de servicio pueden complementar al software para crear una oferta más diferenciada para los agricultores. La integración abierta está adquiriendo mayor importancia porque la calidad de los datos y el acceso a las interfaces de programación de aplicaciones (API) influyen ahora en las decisiones de compra tanto como la propiedad del hardware. El ecosistema FieldOps de CNH y la amplia presencia de inteligencia agrícola de DTN muestran por qué los servicios conectados son relevantes, y esa tendencia debería seguir incrementando la participación del software y los servicios en el mercado de agricultura digital.
Por Aplicación: El Monitoreo de Cultivos Escala Mientras el Análisis con Drones Gana el Mayor Impulso
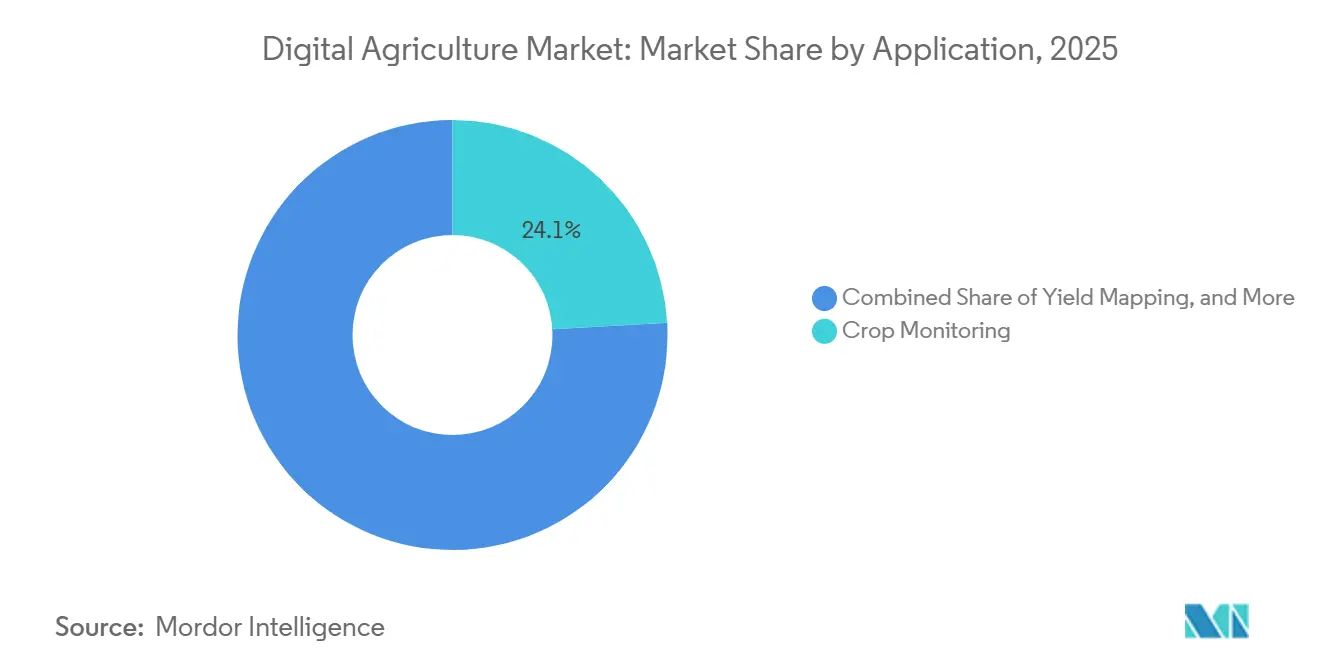
El monitoreo de cultivos se mantuvo como la aplicación más grande en el mercado de agricultura digital, representando el 24,1% de los ingresos en 2025. Lidera el mercado porque la teledetección, el scouting y las imágenes suelen ser las primeras herramientas digitales que una explotación puede utilizar sin necesidad de cambiar todas sus prácticas operativas a la vez. La asociación entre Syngenta y Planet Labs, renovada en marzo de 2025, extendió imágenes de resolución de 3 metros con frecuencia casi diaria en toda la plataforma Cropwise, reforzando la creciente integración del monitoreo satelital en las decisiones rutinarias sobre cultivos. La participación de mercado de agricultura digital correspondiente al Monitoreo de Cultivos también está siendo respaldada por casos de uso del sector público, como el monitoreo de pagos agrícolas basado en satélites en Europa, lo que genera una base de demanda más estable más allá de las suscripciones individuales de las explotaciones.
El análisis con drones es la aplicación de mayor crecimiento y se proyecta que se expanda a una CAGR del 10,7% hasta 2031, impulsado por un acceso más amplio al hardware y normas operativas más sencillas en los principales mercados agrícolas. El informe 2026 de DJI Agriculture mostró la rapidez con que el despliegue de drones se ha extendido por la agricultura mundial, lo que respalda la transición desde el scouting de nicho hacia la inteligencia aérea de cultivos convencional. El Mapeo y Pronóstico de Rendimiento, la Pulverización de Precisión y la Optimización de Insumos, y el Monitoreo del Suelo se están comercializando cada vez más como flujos de trabajo conectados en lugar de herramientas independientes. El monitoreo ganadero, la gestión financiera de la explotación y los módulos meteorológicos siguen siendo importantes, pero ahora se integran con mayor frecuencia en plataformas agronómicas más amplias, lo que mantiene la combinación de aplicaciones dentro del mercado de agricultura digital en movimiento hacia ecosistemas de software integrados.
Por Tamaño de Explotación: Las Granjas de Escala Media Dominan, las Pequeñas Explotaciones se Aceleran
Las explotaciones de escala media, con superficies de entre 100 y 500 hectáreas, representaron el 41,5% del mercado de agricultura digital en 2025, convirtiéndose en el segmento de clientes más grande. Su capacidad de capital relativamente sólida y la creciente complejidad operativa respaldan las inversiones en tecnologías como los sistemas de guiado y las herramientas de aplicación a tasa variable. Muchas de estas explotaciones también participan en cooperativas de compra para reducir los costos fijos, mientras que los programas de apoyo gubernamental se orientan cada vez más hacia las operaciones de tamaño medio para mejorar el cumplimiento de criterios ambientales, sociales y de gobernanza (ESG) y la eficiencia operativa. Como resultado, los proveedores de tecnología están ofreciendo soluciones digitales integradas que combinan funcionalidades avanzadas con una adopción simplificada, lo que contribuye a tasas sólidas de retención de clientes.
Se proyecta que las pequeñas explotaciones de menos de 100 hectáreas registren el crecimiento más rápido, expandiéndose a una CAGR del 10,4% durante el período de pronóstico. El crecimiento en este segmento está siendo impulsado por iniciativas gubernamentales, como la Misión de Agricultura Digital de India, que subsidia la adopción de hardware, así como por modelos de servicios compartidos, como flotas de drones, que reducen los requisitos de capital inicial. Además, las plataformas de asesoría basadas en teléfonos inteligentes están creando ecosistemas digitales fundamentales que permiten a los proveedores realizar ventas cruzadas de productos como kits de sensores y soluciones de microseguros. La creciente disponibilidad de dispositivos de borde de bajo costo está mejorando aún más la asequibilidad y haciendo que las tecnologías de agricultura de precisión sean más accesibles para las operaciones agrícolas de menor tamaño.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
América del Norte representó el 37,8% de la participación del mercado de agricultura digital en 2025, impulsada por grandes tamaños de explotaciones, altas tasas de mecanización y financiación sostenida del Programa de Productos Básicos Climáticamente Inteligentes del Departamento de Agricultura de los Estados Unidos. Las restricciones sobre herbicidas por parte de la Agencia de Protección Ambiental están acelerando la adopción de tecnologías de fumigación de precisión, mientras que la norma de trazabilidad del ganado de la Administración de Alimentos y Medicamentos está impulsando la demanda de software de mantenimiento de registros. En Canadá, se observan avances similares en los sistemas de granos de las praderas, mientras que México trabaja para cerrar las brechas de banda ancha rural, con el objetivo de lograr una cobertura del 80% para 2026. Las redes de distribuidores establecidas y los canales de financiación están facilitando la rápida adopción de tractores autónomos de próxima generación. Además, una mayor conciencia sobre la ciberseguridad está promoviendo una implementación más rápida de las mejores prácticas del Instituto Nacional de Estándares y Tecnología.
Se prevé que África alcance la tasa de crecimiento más alta en el mercado de agricultura digital, con una CAGR del 10,9%. Este crecimiento se atribuye a los servicios liderados por dispositivos móviles, el registro digital de agricultores, el riego inteligente y los programas de entornos controlados, lo que permite que segmentos del mercado omitan los métodos de adopción tradicionales intensivos en hardware. Se proyecta que América del Sur crecerá a una CAGR del 10,0% hasta 2031, con Brasil como ancla regional debido a su extensa base de agricultura comercial y sus crecientes inversiones en tecnología. Argentina y Brasil juntos proporcionan una base sólida para los sistemas de guiado, el monitoreo satelital, el trabajo de campo autónomo y la agronomía asistida por drones, impulsados por su producción de cultivos en hilera a gran escala.
Europa sigue siendo la región con mayor orientación al cumplimiento normativo en el mercado de agricultura digital, ya que la elegibilidad para subsidios y las regulaciones de sostenibilidad vinculan cada vez más los registros digitales a las prácticas agrícolas. Francia y Alemania se están enfocando en la colaboración en robótica agrícola, apoyando un cambio regional hacia la maquinaria autónoma y los sistemas de control digital. En contraste, se anticipa que Rusia experimentará un crecimiento más moderado debido a las sanciones, las restricciones a las importaciones y el acceso inconsistente a la tecnología, factores que continúan obstaculizando el ritmo de digitalización agrícola. La estrategia De la Granja a la Mesa, que tiene como objetivo una reducción del 50% en el uso de pesticidas para 2030, está incrementando la demanda de análisis basados en suscripción para optimizar el uso de productos químicos [3]Fuente: Comisión Europea, "Estrategia De la Granja a la Mesa," Comisión Europea, food.ec.europa.eu. Las leyes de gobernanza de datos que otorgan a los agricultores la propiedad de los datos de telemetría están configurando los diseños de las plataformas para admitir marcos de intercambio abierto. Además, los fabricantes están localizando los módulos de inteligencia artificial de borde para alinearse con la Ley de Inteligencia Artificial de la Unión Europea, acortando así los plazos de certificación.

Panorama regulatorio
La regulación de la agricultura digital se centra cada vez más en el acceso a los datos, la portabilidad y los marcos de intercambio confiable, junto con las normas que afectan la forma en que se utilizan las herramientas digitales en el campo. En la Unión Europea, la Ley de Datos de la UE entra en vigor en 2025, endureciendo los requisitos en torno al acceso y uso de los datos generados por equipos y servicios conectados en toda la cadena agroalimentaria. La UE también avanzó en formalizar la infraestructura de informes de sostenibilidad a nivel de explotación agrícola mediante el Reglamento de Ejecución (UE) 2024/2746 de la Comisión, que se aplica a partir del 11 de noviembre de 2025 y establece normas operativas para la Red de Datos de Sostenibilidad Agrícola, aumentando la demanda de captura de datos conforme, interoperabilidad y mantenimiento de registros listos para auditoría.
Fuera de Europa, los gobiernos están construyendo infraestructura pública digital agrícola y estableciendo expectativas de gobernanza de IA en agencias que dan forma al diseño de plataformas y a la contratación pública. India aprobó la Misión de Agricultura Digital el 2 de septiembre de 2024 con una asignación de 2,817 crore de rupias para construir infraestructura pública digital para la agricultura, apoyando registros a escala nacional y vías de datos con las que los proveedores deben integrarse para programas públicos. En marzo de 2026, Kenia publicó borradores de instrumentos, incluida la Política de Datos, Información y Digital Agrícola y el Proyecto de Ley de Información Agrícola Digital, con el objetivo de centralizar la gobernanza a través de un Centro de Información Digital Agrícola de Kenia (KADIC). En Estados Unidos, el USDA ha implementado su Estrategia de IA para el año fiscal 2025-2026 y ha actualizado su enfoque de gobernanza de datos para el mismo período, reforzando las expectativas sobre el uso responsable de la IA y la gestión de datos para la tecnología implementada en programas agrícolas influenciados por el gobierno federal.
Panorama Competitivo
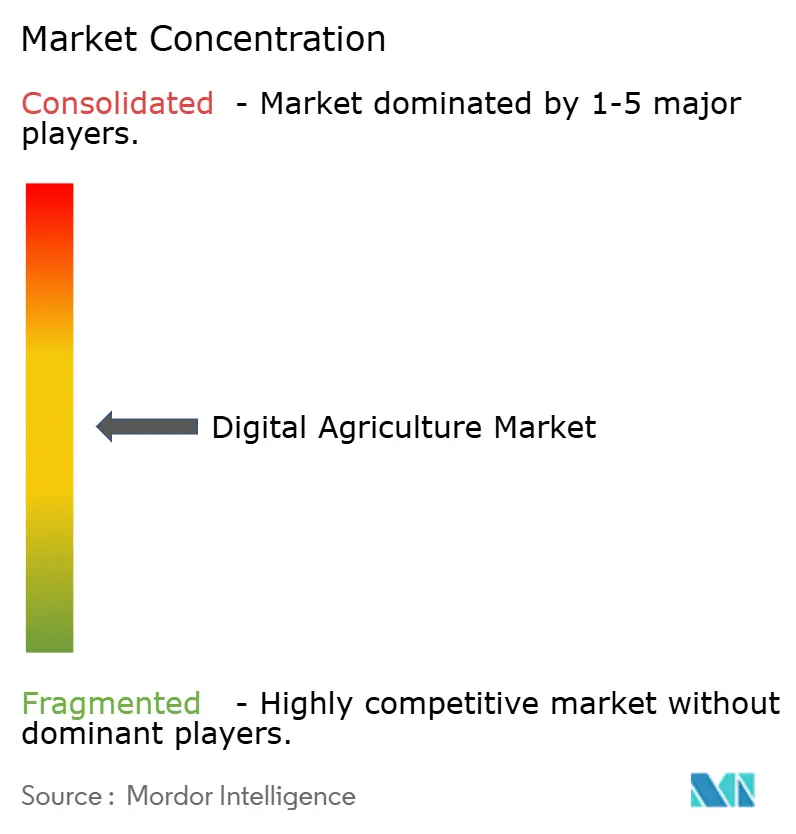
El mercado de agricultura digital está moderadamente concentrado, siendo las cinco principales empresas Deere & Company, Bayer AG, AGCO Corporation, CNH Industrial N.V. y Syngenta Group. Sin embargo, la competencia sigue siendo amplia, dejando espacio para proveedores especializados en software, sensores, análisis satelital y soluciones de flujo de trabajo. Deere & Company se centra en integrar maquinaria, telemática y flujos de trabajo del Operations Center, mientras que Bayer AG aprovecha la red agronómica y el ecosistema de datos de FieldView. AGCO Corporation, CNH Industrial N.V. y Syngenta Group enfatizan los sistemas de precisión independientes de la marca, la conectividad sin suscripción y el desarrollo de plataformas abiertas, manteniendo una competencia activa en todo el mercado.
Están surgiendo nuevas oportunidades competitivas en áreas como la medición, el reporte y la verificación de carbono, las finanzas integradas y la inteligencia de cultivos habilitada por satélite, particularmente para las explotaciones de mediana escala en regiones de crecimiento. Por ejemplo, el acuerdo a largo plazo de Indigo Ag sobre carbono en el suelo con Microsoft Corporation demuestra cómo las empresas tecnológicas ajenas a los insumos agrícolas tradicionales pueden entrar al mercado a través de iniciativas de sostenibilidad en lugar de ofertas de equipos o semillas. De manera similar, Planet Labs PBC y su filial Sinergise destacan un enfoque alternativo al vender análisis satelital directamente a los sistemas públicos de monitoreo agrícola en lugar de depender únicamente de intermediarios del agronegocio. Estos desarrollos indican que el poder de mercado futuro dependerá cada vez más de la calidad de los datos, la integración del flujo de trabajo y las asociaciones entre canales, más que del tamaño de la maquinaria por sí solo.
Los proveedores especializados más pequeños siguen siendo importantes en el mercado de agricultura digital, con oportunidades en inteligencia de cultivos, detección del suelo, análisis meteorológico y servicios empresariales. Empresas como DTN, CropX, Planet Labs PBC, Taranis, Indigo Ag y Farmers Edge Inc. compiten en nichos donde la profunda experiencia en datos o la especialización en flujos de trabajo puede mitigar las desventajas de escala. Mientras tanto, los grandes actores establecidos continúan expandiendo sus ecosistemas a través de adquisiciones, asociaciones y acceso para desarrolladores, aumentando los costos de cambio para las explotaciones ya integradas en sus sistemas. Esta dinámica entre las plataformas líderes y los especialistas activos garantiza una competencia continua al tiempo que recompensa a las empresas que pueden conectar eficazmente las operaciones agrícolas con los informes de carbono, finanzas y cadena de suministro dentro de un entorno unificado.
Líderes de la Industria de Agricultura Digital
Deere & Company
CNH Industrial N.V.
AGCO Corporation
Bayer AG
Syngenta Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Las oportunidades se agrupan en torno a soluciones que reducen la friccción en los flujos de trabajo de hardware, software y cumplimiento, especialmente donde la portabilidad de datos y el rendimiento verificado se están convirtiendo en requisitos previos de contratación. El cambio hacia regímenes formales de informes e intercambio de datos en la UE, incluidas las normas de la Red de Datos de Sostenibilidad Agrícola aplicables desde noviembre de 2025, y la Ley de Datos de la UE que entra en vigor en 2025, crea espacio para herramientas que normalizan los registros de máquinas, los registros agronómicos y los indicadores de sostenibilidad en conjuntos de datos auditables, minimizando al mismo tiempo la duplicación de la entrada de datos. Se observa una apertura similar en países que están construyendo infraestructura pública digital agrícola. En India, la Misión de Agricultura Digital (aprobada el 2 de septiembre de 2024) respalda el despliegue a gran escala de registros digitales y vías de prestación de servicios que pueden acelerar la demanda de módulos interoperables de gestión agrícola, asesoría y trazabilidad integrados con los sistemas públicos.
Una segunda área de oportunidad es la comercialización de la autonomía y las operaciones de campo habilitadas por IA, tanto a través de ecosistemas de fabricantes de equipos originales (OEM) como de vías de reacondicionamiento, ampliando las flotas direccionables más allá de las ventas de equipos nuevos. La actividad de financiación en 2026 apunta en esta dirección, incluida la participación de Leaps by Bayer en una Serie B sobresuscrita para Sabanto con el fin de escalar la tecnología de reacondicionamiento autónomo para cultivos en hileras (julio de 2026), y Rize recaudando USD 31 millones para escalar herramientas impulsadas por IA para el cultivo sostenible de arroz en Vietnam e Indonesia (julio de 2026). A medida que los gobiernos y los grandes compradores enfatizan los resultados medibles, los proveedores que empaquetan la detección, el análisis y la actuación en ofertas basadas en resultados, como la reducción de insumos, los registros verificados y la sustitución de mano de obra, pueden convertir las barreras de adopción en implementaciones lideradas por servicios, incluso en regiones de digitalización más rápida donde la conectividad y las iniciativas de gobernanza digital están en expansión.
Desarrollos recientes del sector
- Julio de 2026: Sabanto y Leaps by Bayer anunciaron una financiación de Serie B sobresuscrita para escalar la tecnología de reacondicionamiento autónomo de Sabanto para el cultivo de hileras. La financiación respalda un despliegue más amplio de la autonomía por reacondicionamiento como alternativa a la sustitución completa de la flota, ampliando el acceso a la autonomía a explotaciones que operan flotas de equipos de diferentes edades. También señala el interés continuo de los inversores en soluciones de autonomía que pueden superponerse a los ecosistemas de maquinaria existentes.
- Abril de 2026: John Deere presentó la próxima función See & Scout como parte de su cartera de agricultura de precisión See & Spray, orientada a mejorar la captura de datos en campo y el mapeo de la presión de malezas. La adición fortalece el enfoque integrado de Deere que vincula la detección y la actuación, respaldando flujos de trabajo de ahorro de productos químicos y funciones de suscripción de mayor valor dentro de su pila digital. También aumenta la presión competitiva sobre los proveedores independientes de análisis de exploración e imágenes para que se integren más estrechamente con las plataformas de ejecución.
- Noviembre de 2024: Microsoft lanzó modelos de IA a medida optimizados con datos específicos del sector, incluidas aplicaciones para el mercado agrícola. El lanzamiento reforzó la disponibilidad de bloques de construcción de IA empresarial que pueden integrarse en herramientas de gestión agrícola, asesoría y cadena de suministro. También acelerró el ritmo con el que los proveedores de software agronómico pueden agregar funciones de IA sin desarrollar pilas de modelos completas desde cero.


Marco de la metodología de investigación y alcance del informe
Definición y cobertura del mercado
Para esta metodología, el mercado abarca las herramientas digitales utilizadas en operaciones de cultivos y ganadería para capturar datos de campo, transmitirlos a través de la conectividad y convertirlos en decisiones y acciones en la explotación, desde la detección hasta la puerta de la granja.
Exclusiones del alcance: Se excluyen las plataformas de comercio de materias primas y el software de procesamiento de alimentos, ya que se sitúan aguas abajo de la puerta de la granja y responden a diferentes impulsores de demanda.
Descripción general de la segmentación
- Por Tecnología
- Sistemas de Guiado
- Teledetección
- Tecnología de Tasa Variable
- Inteligencia Artificial
- Internet de las Cosas
- Cadena de Bloques y Trazabilidad
- Robótica y Automatización
- Por Solución
- Hardware
- Software
- Servicios
- Por Aplicación
- Monitoreo de Cultivos
- Mapeo de Rendimiento
- Monitoreo del Suelo
- Seguimiento Meteorológico
- Fumigación de Precisión
- Análisis con Drones
- Seguimiento de la Salud del Ganado
- Por Tamaño de Explotación
- Granjas de Pequeña Escala (Menos de 100 ha)
- Granjas de Escala Media (100 - 500 ha)
- Granjas de Gran Escala (Más de 500 ha)
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Resto de África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental estableció la estructura del mercado y nos ayudó a construir señales de demanda realistas que pueden verificarse región por región. Utilizamos referencias públicas como las publicaciones del Departamento de Agricultura de los Estados Unidos (USDA) y del Servicio Nacional de Estadísticas Agropecuarias (NASS), FAOSTAT, indicadores del Banco Mundial y series de conectividad de telecomunicaciones de organismos como la Unión Internacional de Telecomunicaciones (UIT) para comprender la actividad agrícola, el acceso digital y las barreras de adopción.
También revisamos fuentes como bases de datos de patentes para rastrear la intensidad de la innovación, junto con informes anuales de empresas, presentaciones para inversores y prensa especializada en tecnología agrícola de reconocido prestigio para mapear el posicionamiento de productos y la lógica de precios. Cuando fue necesario, recurrimos a suscripciones de pago para obtener información financiera e inteligencia empresarial sobre las compañías, así como cobertura de noticias y datos financieros, de modo que los análisis de ingresos y la actividad de transacciones pudieran validarse a lo largo del tiempo. Estos ejemplos no son exhaustivos, y se utilizaron muchas otras referencias públicas y de pago para la recopilación de datos, la verificación cruzada y la aclaración.
Entrevistas primarias y encuestas
El trabajo primario se centró en validar qué se compra y utiliza realmente en las explotaciones, y cómo se distribuyen los presupuestos entre hardware, software y servicios conectados. Conversamos con una combinación de proveedores de soluciones, socios de canal, operadores agrícolas y asesores en las principales regiones, de modo que las tasas de adopción, los patrones de gasto promedio y el ritmo de las actualizaciones pudieran confirmarse y luego utilizarse para ajustar los supuestos del modelo.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 34% | Directores ejecutivos (CXO): 13% | Asia-Pacífico (APAC): 49% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 35% | Europa, Oriente Medio y África (EMEA): 29% |
| Actores menores: 17% | Gerentes: 52% | América: 22% |
Dimensionamiento del mercado y pronóstico
Dimensionamos el mercado utilizando un enfoque de arriba hacia abajo y de abajo hacia arriba, donde la visión de arriba hacia abajo se construyó reconstruyendo el conjunto de demanda direccionable a partir de la actividad agrícola y la adopción digital, y luego traduciéndola en gasto. En la práctica, el modelo parte de indicadores como el área cultivada y la intensidad de la producción agrícola, y luego aplica ciclos prácticos de adopción y reemplazo para sensores conectados, accesorios de maquinaria habilitados para precisión y uso de software agrícola.
Para mantener los totales en niveles realistas, los resultados se corroboraron con aproximaciones selectivas de abajo hacia arriba, como rangos de precios de venta promedio muestreados multiplicados por unidades estimadas enviadas o desplegadas en casos de uso clave, seguidos de verificaciones de canal sobre qué proporción del gasto es recurrente frente a puntual. Los insumos rastreados (a modo ilustrativo) incluyen la disponibilidad de conectividad en zonas rurales, las tasas de adopción de prácticas de precisión, el uso de teledetección en el monitoreo de cultivos, la duración típica de los contratos de asesoría digital y el ritmo de las actualizaciones de funcionalidades que pueden desplazar el precio promedio.
Para el pronóstico, utilizamos análisis de escenarios respaldados por consenso de expertos, dado que los impulsos de política, la volatilidad climática y los ciclos de ingresos agrícolas pueden acelerar o desacelerar la adopción dependiendo de la región y la combinación de cultivos. Cuando faltaban datos para países más pequeños o aplicaciones de nicho, las brechas se gestionaron mediante indicadores proxy y comparación con regiones similares, y luego se corrigieron tras la retroalimentación de las entrevistas sobre lo que es verdaderamente desplegable y asequible.
Validación de datos y ciclo de actualización
La validación se realizó mediante triangulación de señales independientes, seguida de una verificación estructurada de varianza antes de la aprobación final. Comparamos los resultados con indicadores como las tendencias de digitalización de equipos agrícolas, el avance en conectividad y los comentarios sobre demanda reportados, y cualquier valor atípico fue revisado para confirmar si provenía de supuestos de alcance, temporalidad o precios.
Los modelos preliminares pasan por múltiples revisiones de analistas, y se activa un recontacto cuando un supuesto genera un salto inusual en el gasto por explotación o una curva de adopción que no coincide con la retroalimentación de campo. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos materiales, y se completa una revisión final previa a la entrega para que los clientes reciban la visión más actualizada.
Tamaño del mercado de agricultura digital de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para la agricultura digital pueden variar incluso cuando el tema parece el mismo, porque los autores toman decisiones diferentes sobre qué contabilizar y qué año representa mejor el mercado actual. Las diferencias también provienen de cómo se trata los ingresos recurrentes por software, cómo se modela el reemplazo de hardware y si la estimación se actualiza tras cambios importantes en el gasto agrícola o en la conectividad.
En la tabla a continuación, las brechas provienen principalmente de si el alcance se detiene en la puerta de la granja o se extiende hacia plataformas digitales aguas abajo, y de si los precios se construyen a partir de curvas de adopción realistas o de supuestos de expansión agresivos. El momento de la conversión de divisas y el tratamiento de las ofertas integradas (por ejemplo, hardware vendido con un contrato de servicio) también generan dispersión, especialmente cuando las regiones se agregan rápidamente sin un segundo paso de validación.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 26,82 mil millones de USD (2026) | |
| Consultora Global A | 29,78 mil millones de USD (2026) | Utiliza un perímetro de demanda más amplio que puede incorporar plataformas digitales adyacentes aguas abajo y asume una monetización más rápida de los servicios integrados, lo que eleva el gasto promedio por explotación en los primeros años. |
| Estudio Sectorial B | 22,53 mil millones de USD (2025) | Ancla el mercado en un año anterior y aplica ciclos conservadores de adopción y reemplazo, y parece subestimar los ingresos recurrentes por software y asesoría cuando estos se comercializan junto con el hardware. |
La tabla muestra una banda bastante ajustada alrededor de los 20 y tantos miles de millones a mediados de la década, y la dispersión restante se explica por el alcance y la temporalidad más que por un único dato. En el modelo de Mordor Intelligence, el valor se contabiliza únicamente para las soluciones digitales en la explotación hasta la puerta de la granja, y las ofertas integradas se separan en componentes de hardware y servicio recurrente antes de aplicar los pronósticos.


Preguntas Clave Respondidas en el Informe
¿Qué está impulsando el crecimiento en la agricultura digital hasta 2031?
El crecimiento está siendo respaldado por la optimización de insumos, la automatización para el ahorro de mano de obra, el cumplimiento climático, la monetización de datos de carbono y la menor fricción de incorporación derivada de la infraestructura digital pública. Se proyecta que el sector crecerá de 24,3 mil millones de USD en 2025 a 43,7 mil millones de USD en 2031 a una CAGR del 10,3%.
¿Qué segmento tecnológico lidera los ingresos de la agricultura digital hoy?
Los sistemas de guiado lideran el segmento tecnológico con el 29,4% de los ingresos de 2025, porque ofrecen un valor amplio y probado en muchos tipos de cultivos y flotas de maquinaria.
¿Qué aplicación se está expandiendo más rápidamente en este espacio?
El análisis con drones es la aplicación de mayor crecimiento, con una CAGR proyectada del 10,7% hasta 2031, impulsado por un despliegue más amplio de drones y normas operativas más sencillas en los principales mercados agrícolas.
¿Por qué el software está ganando importancia en comparación con el hardware?
El hardware mantuvo el 43,2% de los ingresos por componentes en 2025, pero el software crece más rápido a una CAGR del 10,8%, porque los proveedores están migrando hacia suscripciones, servicios recurrentes y flujos de trabajo agronómicos integrados.
¿Qué factores de riesgo podrían ralentizar la adopción del mercado?
Los altos costos de capital inicial, la tenencia de tierra fragmentada, las amenazas cibernéticas y el bloqueo por parte de los proveedores pueden suprimir la adopción en regiones sensibles al precio.
Última actualización de la página el:


